
Tamaño y Participación del Mercado de Servicios de Inspección de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
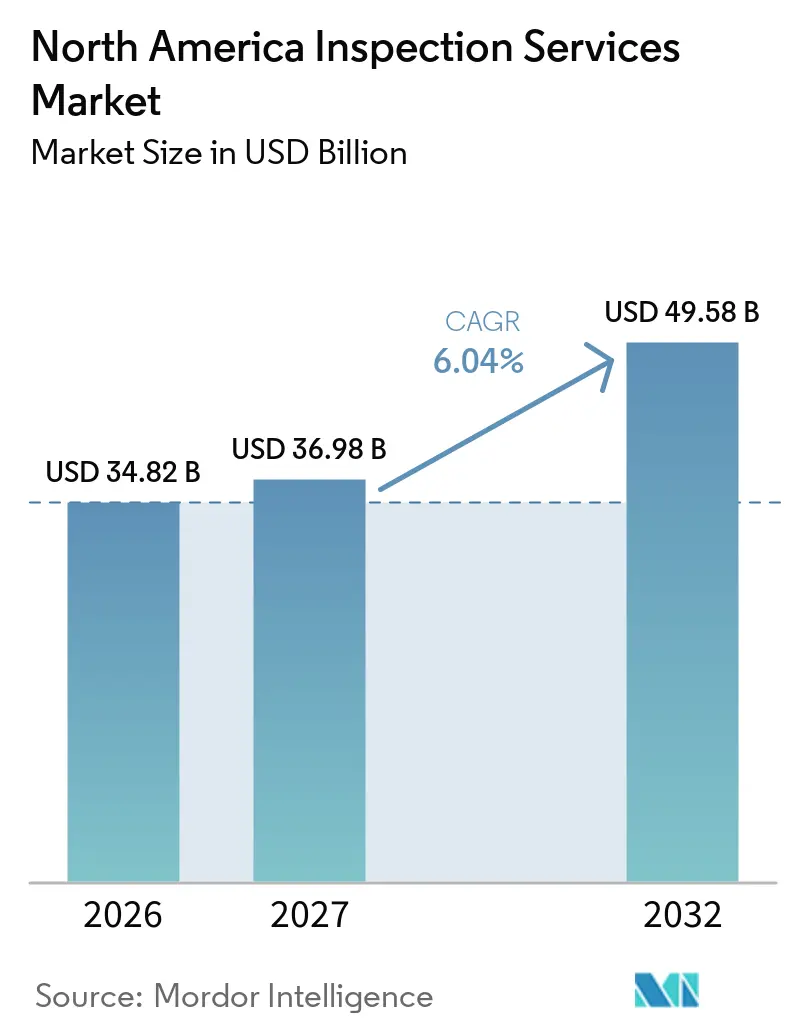
| Tamaño del mercado en el año base (2026) | 34.82 Mil millones de dólares |
| Tamaño del Mercado (2027) | 36.98 Mil millones de dólares |
| Tamaño del Mercado (2032) | 49.58 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.04 % |
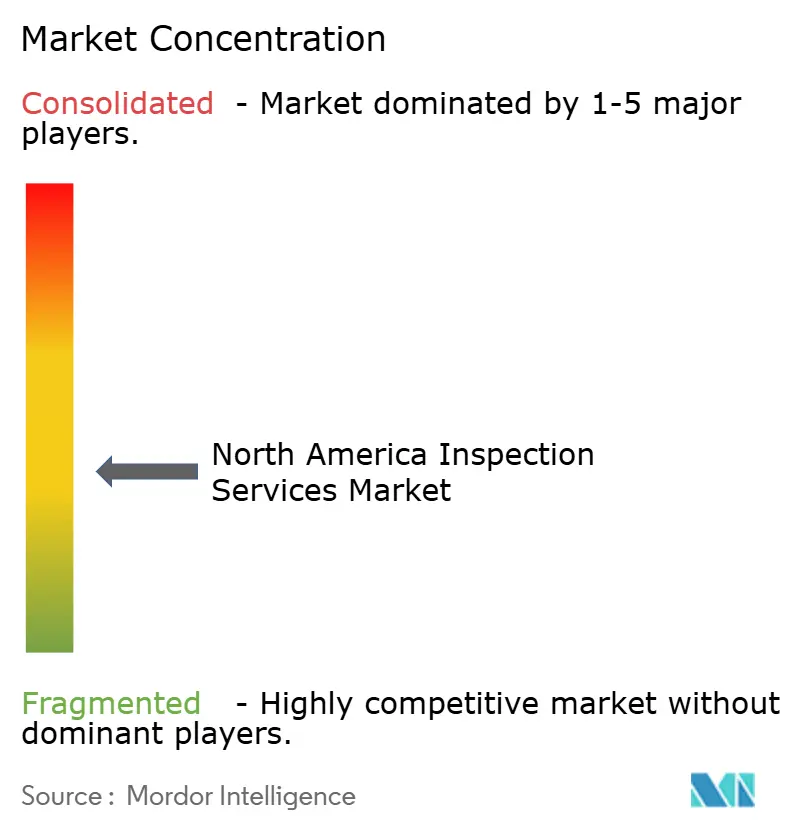
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Inspección de América del Norte por Mordor Intelligence
Se espera que el tamaño del Mercado de Servicios de Inspección de América del Norte crezca de 34,82 mil millones de USD en 2026 a 36,98 mil millones de USD en 2027 y se prevé que alcance los 49,58 mil millones de USD en 2032 a una CAGR del 6,04% durante 2027-2032.
El mercado de servicios de inspección de América del Norte está respaldado por requisitos de inspección estatutarios, trabajos de renovación en activos envejecidos y un uso más amplio de herramientas de verificación continua. El trabajo obligatorio proporciona una base de demanda más estable que el gasto industrial discrecional, particularmente en operaciones reguladas de energía, transporte, alimentación, farmacéutica y aviación. Estados Unidos sigue siendo el centro de demanda principal debido a su concentración de instalaciones reguladas, redes de oleoductos, infraestructura pública y proyectos de transición energética. Canadá tiene una demanda estable proveniente de las industrias de recursos y la supervisión de infraestructura, mientras que México obtiene trabajo de nuevos sitios de fabricación y necesidades de calificación de proveedores. Los proveedores están respondiendo mediante adquisiciones, capacidades especializadas, informes digitales y relaciones de cumplimiento recurrentes.
Conclusiones Clave del Informe
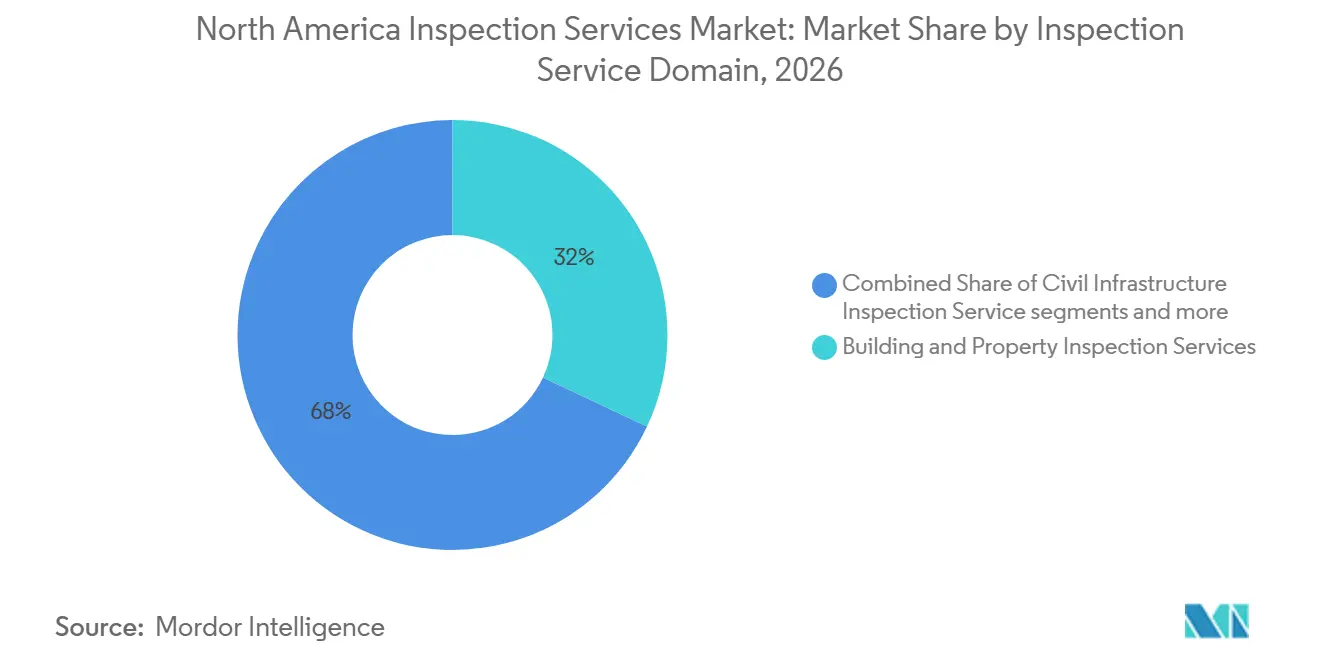
- Por dominio de servicio de inspección, los servicios de inspección de edificios y propiedades representaron el 32% de la participación del mercado de servicios de inspección de América del Norte en 2026, mientras que los servicios de inspección de infraestructura civil registraron la CAGR proyectada más alta del 7,1% hasta 2032.
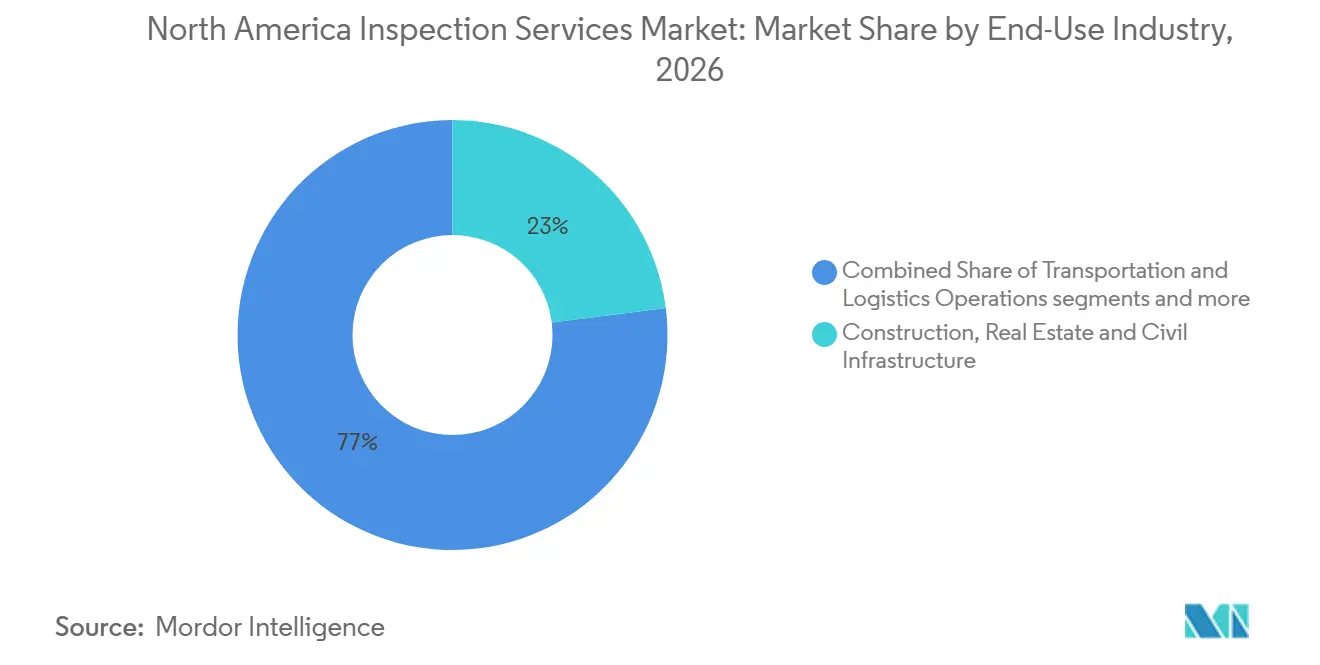
- Por industria de uso final, la construcción, los bienes raíces y la infraestructura civil representaron el 23% del tamaño del mercado de servicios de inspección de América del Norte en 2026, mientras que se prevé que la generación de energía, las energías renovables y los servicios públicos crezcan a una CAGR del 6,5% hasta 2032.
- Por geografía, Estados Unidos representó el 78% de los ingresos regionales en 2026, mientras que se espera que México se expanda a una CAGR del 9% hasta 2032.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento Estricto de Normativas y Estándares | +1.5% | Nacional, con mayor efecto en los sectores de energía, aviación, alimentación y farmacéutico regulados a nivel federal | Largo plazo (≥ 4 años) |
| Envejecimiento de la Infraestructura Industrial y Pública | +1.3% | Nacional, concentrado en el noreste y el medio oeste de Estados Unidos y las principales ciudades del corredor canadiense. | Largo plazo (≥ 4 años) |
| Externalización de Capacidades de Inspección Especializadas | +1% | Nacional, con uso creciente en la fabricación de mercado medio, la energía y el corredor del USMCA | Mediano plazo (2-4 años) |
| Complejidad de Activos de Vehículos Eléctricos, Baterías, Semiconductores y Energía Limpia | +0.9% | El cinturón de gigafábricas del sureste y el medio oeste de Estados Unidos y el corredor de semiconductores Estados Unidos-México | Mediano plazo (2-4 años) |
| Adopción de Inspección Digital, Inteligencia Artificial, Robótica y Entrega Remota | +0.7% | Nacional, con uso temprano en petróleo y gas, energía e infraestructura de centros de datos | Corto plazo ( 2 años) |
| Calificación de Proveedores Impulsada por la Relocalización en México | +0.5% | Clústeres industriales de México en Monterrey, Querétaro y Guadalajara, y el corredor fronterizo Estados Unidos-México | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento Estricto de Normativas y Estándares
Los requisitos de cumplimiento crean una base de demanda duradera para el mercado de servicios de inspección de América del Norte. En el año fiscal 2025, la OSHA realizó 30.273 inspecciones a través de actividades programadas, impulsadas por quejas y relacionadas con fatalidades.[1] Estos programas cubren peligros que incluyen sílice respirable, polvo combustible y procesamiento químico. La PHMSA requiere patrullajes de oleoductos de líquidos peligrosos a frecuencias que pueden alcanzar 26 veces al año.[2] La propuesta de mayo de 2025 sobre criterios de reparación y la Actualización Periódica de Normas II de agosto de 2025 también refuerzan la necesidad de evaluaciones de integridad documentadas. Estas obligaciones regulatorias respaldan la demanda recurrente de inspecciones de seguridad en el lugar de trabajo, verificación de la integridad de oleoductos, evaluaciones del estado de los equipos y monitoreo de acciones correctivas. Los operadores deben mantener registros de inspección, demostrar el cumplimiento de las normas aplicables y abordar las deficiencias identificadas, creando oportunidades para los proveedores que ofrecen tanto inspecciones de campo como soporte de documentación.[3] La necesidad de personal calificado y métodos de evaluación técnicamente confiables favorece aún más a las empresas de inspección con experiencia especializada en instalaciones industriales, infraestructura energética y entornos operativos peligrosos.
Envejecimiento de la Infraestructura Industrial y Pública
El mercado de servicios de inspección de América del Norte también se beneficia de las necesidades de mantenimiento y rehabilitación de los activos públicos. La ASCE otorgó a la infraestructura de Estados Unidos una calificación C en 2025, su calificación más alta hasta la fecha, pero identificó una brecha de 3,7 billones de USD entre la inversión planificada y las necesidades requeridas para restaurar los activos a buenas condiciones. La evaluación mantuvo calificaciones en el rango D para nueve categorías, incluidas aviación, presas, energía y carreteras. Las normas federales de puentes requieren la inspección de puentes de propiedad pública elegibles, mientras que las estructuras en condición regular pueden requerir posteriormente trabajos de preservación y rehabilitación. El Programa de Fórmula de Puentes había asignado 21,2 mil millones de USD hasta el año fiscal 2025 para 12.306 proyectos. Este gasto genera demanda de evaluación previa a la construcción, verificaciones de conformidad y documentación posterior a la rehabilitación.
Externalización y Calificación de Proveedores Transfronterizos
Las organizaciones están trasladando el trabajo de inspección especializado a proveedores externos cuando los laboratorios y certificaciones internos son costosos de mantener. Esto respalda un papel más amplio para las empresas que combinan servicios de pruebas, inspección, calibración y forenses. SGS completó su adquisición de Applied Technical Services en enero de 2026, y se espera que el negocio adquirido contribuya con 460 millones de USD en ventas en 2026. La transacción refleja la demanda de los clientes de un único proveedor para múltiples tareas de cumplimiento. Los fabricantes también utilizan credenciales de terceros para respaldar el estatus de proveedor con fabricantes de equipos originales del sector automotriz y aeroespacial. En México, los nuevos clústeres industriales aumentan la necesidad de auditorías de proveedores, verificaciones de procesos y evaluación de la conformidad. Este trabajo ofrece a los proveedores calificados un camino para atender las cadenas de suministro transfronterizas a medida que se desarrollan.
Complejidad de Activos de Vehículos Eléctricos, Baterías, Semiconductores y Energía Limpia
Los nuevos activos de baterías, semiconductores, energías renovables y centros de datos requieren métodos de inspección más especializados que las instalaciones de producción convencionales. Las operaciones de baterías utilizan métodos como la tomografía computarizada, la emisión acústica y las pruebas de matriz de corrientes de Foucault para componentes sensibles. Las plantas de baterías para vehículos eléctricos en el medio oeste y el sureste están poniendo en marcha sistemas de inspección en línea que pueden respaldar contratos de servicio a largo plazo. Los requisitos de seguridad y reciclaje añaden puntos de inspección a lo largo del ciclo de vida de la batería. El mercado de servicios de inspección de América del Norte también se beneficia de la inspección de palas de aerogeneradores, las imágenes térmicas solares y los trabajos de puesta en marcha de almacenamiento de energía en baterías. Las herramientas remotas, la robótica, el análisis y los informes digitales pueden ayudar al personal certificado a cubrir más activos manteniendo al mismo tiempo registros de evidencia. Estos métodos son especialmente relevantes cuando la disponibilidad de mano de obra limita la capacidad de campo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia de Precios y Mercantilización del Trabajo de Inspección Estandarizado | -0.8% | Nacional, con mayor presión en la inspección de edificios y las auditorías de fabricación general | Largo plazo (≥ 4 años) |
| Escasez de Inspectores Certificados y Especialistas en Laboratorios Avanzados | -0.7% | Nacional, más aguda en petróleo y gas con uso intensivo de END, nuclear, aeroespacial y ubicaciones de rápido crecimiento | Largo plazo (≥ 4 años) |
| Alto Costo de Equipos de Inspección Avanzados e Infraestructura de Datos | -0.5% | Nacional, con mayor presión sobre los proveedores independientes pequeños y medianos | Mediano plazo (2-4 años) |
| Aceptación Probatoria Poco Clara de los Hallazgos Remotos y Asistidos por Inteligencia Artificial | -0.4% | Nacional, con claridad regulatoria temprana concentrada en aplicaciones farmacéuticas y alimentarias | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Competencia de Precios y Presiones de Costos en el Trabajo Estándar
Las inspecciones de propiedades de rutina, el cribado estándar de END y las verificaciones periódicas de integridad enfrentan una competencia de precios persistente. Las barreras de entrada son más bajas en estas asignaciones, y los clientes pueden cambiar de proveedor con una interrupción mínima. Los operadores más pequeños pueden competir por volumen ofreciendo precios más bajos, incluso cuando aumentan los costos laborales. Los grandes proveedores buscan proteger los márgenes combinando el trabajo de campo con análisis, informes digitales y suscripciones de monitoreo de condiciones. Esas ofertas combinadas son más difíciles de replicar a escala para las empresas regionales. El mercado de servicios de inspección de América del Norte, por lo tanto, tiene condiciones de precios diferenciadas entre el trabajo estandarizado y las asignaciones de alta complejidad.
Escasez de Inspectores Certificados y Especialistas en Laboratorios Avanzados
La oferta disponible de personal calificado puede limitar el mercado de servicios de inspección de América del Norte incluso cuando los propietarios de activos requieren más trabajo. La Sociedad Americana para Ensayos No Destructivos informó que casi el 30% del personal certificado de END tiene más de 55 años. Los métodos avanzados como las pruebas ultrasónicas de matriz en fase y las pruebas de matriz de corrientes de Foucault requieren vías de certificación de varios años. Los proveedores de servicios de inspección también enfrentan altos costos por equipos avanzados, sistemas de laboratorio e infraestructura de datos. Los hallazgos remotos y asistidos por inteligencia artificial pueden no recibir una aceptación probatoria consistente en todos los usos regulados. Las empresas pueden responder invirtiendo en capacitación y herramientas que permitan a los especialistas certificados supervisar equipos más amplios. El ritmo de esa inversión afecta la cantidad de demanda que puede convertirse en asignaciones completadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Los servicios de inspección de edificios y propiedades representaron el 32% de la participación del mercado de servicios de inspección de América del Norte en 2026. El mercado de servicios de inspección de América del Norte tiene una base recurrente en transacciones residenciales y comerciales donde los prestamistas requieren evaluaciones del estado de la propiedad. También se beneficia de las verificaciones de la envolvente del edificio, el código energético y la seguridad contra incendios para propiedades comerciales. Los propietarios de carteras más grandes requieren cada vez más documentación continua para los requisitos de resiliencia y las revisiones de seguros. Estas necesidades pueden elevar los valores de las asignaciones por encima de los de una única inspección previa a la venta. UL Solutions lanzó ULTRUS Records for Buildings en América del Norte en junio de 2026 para centralizar los registros de inspección y la gestión de acciones correctivas para carteras de múltiples sitios. El mercado de servicios de inspección de América del Norte está evolucionando de eventos de campo aislados hacia una administración de cumplimiento continua.
Se prevé que los servicios de inspección de infraestructura civil crezcan a una CAGR del 7,1% hasta 2032. El tamaño del mercado de servicios de inspección de América del Norte para este dominio de servicio está respaldado por la actividad de construcción y rehabilitación de puentes bajo programas federales. El Programa de Fórmula de Puentes había asignado 21,2 mil millones de USD para 12.306 proyectos hasta el año fiscal 2025. La industria de servicios de inspección de América del Norte incluye una demanda estable de nivel medio proveniente de los servicios de inspección de productos fabricados y procesos de producción, y los servicios de inspección de vehículos y activos móviles bajo los requisitos de calidad de los fabricantes de equipos originales. Se proyecta que los servicios de inspección de materias primas, carga y comercio crezcan a una CAGR del 7,5% hasta 2032. Su expansión está vinculada a las necesidades de documentación de proveedores y verificación de origen en los flujos comerciales de América del Norte. El mercado de servicios de inspección de América del Norte, por lo tanto, amplía su base de clientes más allá de la actividad de construcción y propiedades.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final:
La Construcción Ancla la Demanda Mientras los Servicios Públicos Crecen Más RápidoLa construcción, los bienes raíces y la infraestructura civil representaron el 23% del tamaño del mercado de servicios de inspección de América del Norte en 2026. Su posición refleja las verificaciones obligatorias en las etapas de planificación, construcción, puesta en marcha y gestión de activos. Los propietarios de activos institucionales también solicitan monitoreo periódico de condiciones para respaldar las revisiones de seguros y los informes de sostenibilidad. Este grupo de uso final incluye un amplio conjunto de proyectos en lugar de un único ciclo de construcción. La combinación resultante proporciona asignaciones recurrentes en activos de propiedades y civiles. Su escala ofrece a los proveedores una base de volumen establecida para los servicios relacionados de informes digitales y cumplimiento.
Se proyecta que la generación de energía, las energías renovables y los servicios públicos crezcan a una CAGR del 6,5% hasta 2032. La inspección de palas de aerogeneradores, las imágenes térmicas fotovoltaicas solares y la puesta en marcha del almacenamiento de energía en baterías han creado un área de servicio especializada. Sky Climber Renewables ofrece inspección con drones, pruebas ultrasónicas e imágenes térmicas para activos eólicos y solares a través de procesos certificados por ISO. El petróleo y el gas siguen siendo un uso final con alta intensidad de inspección porque las normas técnicas revisadas pueden requerir que los operadores reevalúen los programas de integridad. La atención médica, los productos farmacéuticos, las ciencias de la vida, la agricultura, los alimentos y bebidas, la minería y la extracción añaden requisitos de inspección distintos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Servicios de Inspección de Estados Unidos
Estados Unidos concentró el 78% de la cuota del mercado de servicios de inspección de América del Norte en 2026 y se prevé que crezca a una CAGR del 7,2% hasta 2032. Su escala proviene de los programas de inspección supervisados por la OSHA, la FDA, la EPA, la PHMSA, la FAA y la Comisión Reguladora Nuclear. Estados Unidos también cuenta con el mayor stock de la región en infraestructura regulada y activos energéticos. La rehabilitación de infraestructuras añade verificación en la etapa de proyecto a esta base impulsada por mandatos. Las instalaciones de semiconductores, las plantas de baterías para vehículos eléctricos, los proyectos de energía renovable y los centros de datos requieren métodos cada vez más especializados. Se espera que la generación de energía, las energías renovables y los encargos relacionados con centros de datos desempeñen un papel más relevante en el crecimiento del país hasta 2032.
Mercado de Servicios de Inspección de Canadá
Canadá cuenta con una base de inspección estable en la actividad de arenas petrolíferas, la extracción convencional de hidrocarburos, los programas de integridad de oleoductos y la evaluación de infraestructuras. La alineación de Health Canada en 2025 de los límites de formaldehído para productos de madera compuesta con los umbrales de la EPA de Estados Unidos refuerza las expectativas comunes de cumplimiento normativo. El marco de drones de la Parte IX de Transport Canada respalda la actividad de inspección remota en corredores ferroviarios, de puentes y de oleoductos. Los estándares compartidos pueden simplificar la prestación de servicios para las empresas que operan a ambos lados de la frontera. Los proveedores con acreditación bilingüe están bien posicionados para contratos integrados. Estas condiciones favorecen la continuidad más que una expansión rápida de la demanda canadiense.
Mercado de Servicios de Inspección de México
Se espera que México registre una CAGR del 9% hasta 2032, la tasa más alta entre las tres geografías. Las nuevas instalaciones de automoción, electrónica, aeroespacial y dispositivos médicos en Monterrey, Querétaro y Guadalajara requieren calificación de proveedores, inspección en proceso y evaluación de la conformidad. Estas instalaciones utilizan normas como ISO 9001, IATF 16949 y AS9100. SGS Mexico reforzó sus operaciones de Unidad de Inspección Acreditada en abril de 2026 bajo acreditación mexicana para respaldar la evaluación de conformidad con las NOM. El mercado de servicios de inspección de América del Norte se beneficia de los requisitos de inspección por primera vez a medida que se amplía la capacidad manufacturera. El crecimiento de México ofrece una oportunidad definida para las empresas con equipos locales acreditados y relaciones con clientes transfronterizos.
Panorama Competitivo
El mercado de servicios de inspección de América del Norte exhibe un nivel medio de concentración de mercado. SGS, Bureau Veritas, Intertek, UL Solutions, Acuren y MISTRAS Group compiten junto a especialistas regionales. SGS cerró su adquisición de Applied Technical Services en enero de 2026. Se espera que el negocio adquirido añada 460 millones de USD en ventas en 2026. La transacción amplía la capacidad industrial de SGS en pruebas, inspección, calibración y forenses. También respalda el objetivo de la empresa de aumentar su presencia de ventas en América del Norte.
Acuren completó su fusión con NV5 Global en agosto de 2025. La organización combinada reportó más de 2 mil millones de USD en ingresos, más de 11.000 empleados y más de 230 ubicaciones. Esto crea un competidor doméstico más grande para los proveedores de servicios globales. MISTRAS ganó un contrato en diciembre de 2025 para servicios de END en el proyecto de terminal de GNL de Louisiana de Woodside, valorado en 17,5 mil millones de USD. El alcance incluye radiografía, pruebas de partículas magnéticas, pruebas de espesor ultrasónico y pruebas de fugas.
Las estrategias competitivas favorecen cada vez más las relaciones de servicio recurrentes y habilitadas por tecnología sobre los contratos de inspección aislados. UL Solutions lanzó su software de cumplimiento de edificios para carteras de múltiples sitios en América del Norte en junio de 2026. MISTRAS también se asoció con Batchelor & Kimball en septiembre de 2025 para proporcionar servicios de inspección y aseguramiento de la calidad para la construcción de centros de datos. Las áreas sin un líder decisivo incluyen la aceptación de evidencia para el trabajo asistido por inteligencia artificial, la calificación de proveedores para la fabricación relocalizada y los estándares de inspección remota. El mercado de servicios de inspección de América del Norte sigue abierto a las empresas que combinan personal calificado con métodos digitales aceptados.
Líderes de la Industria de Servicios de Inspección de América del Norte
-
SGS SA
-
Intertek Group plc
-
Bureau Veritas SA
-
UL Solutions Inc.
-
TÜV SÜD AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Inspección de América del Norte Empresas cubiertas en este informe
- SGS SA
- Intertek Group plc
- Bureau Veritas SA
- UL Solutions Inc.
- TÜV SÜD AG
- TÜV Rheinland AG
- Applus+ Services SA
- Eurofins Scientific SE
- DEKRA SE
- DNV AS
- TÜV NORD GROUP
- ALS Limited
- Element Materials Technology Group Ltd.
- MISTRAS Group, Inc.
- Baker Hughes Company
- Acuren
- TEAM, Inc.
- Eddyfi Technologies
- FPrimeC Solutions Inc.
- CSA Group Testing and Certification Inc.
- NTS (National Technical Systems)
Desarrollos recientes de la industria en Mercado de Servicios de Inspección de América del Norte
- Abril de 2026: UL Solutions Inc. firmó un acuerdo definitivo para adquirir el negocio de electrónica y electricidad de Eurofins Scientific SE a un valor empresarial de 575 millones de EUR (676,4 millones de USD), ampliando las capacidades de inspección y pruebas de UL Solutions en electrónica de consumo e industrial en América del Norte.
- Enero de 2026: SGS SA cerró la adquisición de Applied Technical Services, un proveedor norteamericano de pruebas, inspección, calibración y forenses, con una contribución esperada de 460 millones de USD en ventas en 2026, alcanzando el 80% del objetivo de la Estrategia 27 de SGS de más que duplicar las ventas en América del Norte entre 2023 y 2027.
- Agosto de 2025: Acuren Corporation completó su fusión con NV5 Global, Inc. a un valor empresarial de 1,7 mil millones de USD, creando una entidad norteamericana de servicios de pruebas, inspección, certificación y calibración e ingeniería con más de 2 mil millones de USD en ingresos combinados y más de 11.000 empleados en más de 230 ubicaciones.
Alcance del Informe del Mercado de Servicios de Inspección de América del Norte
El Informe del Mercado de Servicios de Inspección de América del Norte está segmentado por Dominio de Servicio de Inspección (Servicios de Inspección de Edificios y Propiedades, Servicios de Inspección de Infraestructura Civil y más), por Industria de Uso Final (Construcción, Bienes Raíces e Infraestructura Civil, Hogares y Consumidores Individuales y más) y por Geografía (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios de Inspección de Edificios y Propiedades | Inspecciones de Edificios Residenciales, Comerciales e Institucionales |
| Inspecciones Estructurales, de Envolvente del Edificio, de Instalaciones Mecánicas, Eléctricas y de Plomería, y de Seguridad contra Incendios | |
| Inspecciones del Estado de la Propiedad, de Construcción y de Entrega | |
| Servicios de Inspección de Infraestructura Civil | Carreteras, Puentes, Túneles e Infraestructura de Vías Ferroviarias |
| Presas, Infraestructura Civil de Agua y Otras Estructuras de Ingeniería Civil | |
| Servicios de Inspección de Instalaciones Industriales y Activos Fijos | Plantas Industriales y Equipos de Proceso Instalados |
| Recipientes a Presión, Oleoductos y Tanques de Almacenamiento | |
| Sistemas de Generación de Energía y Servicios Públicos | |
| Otros Equipos Industriales Estacionarios | |
| Servicios de Inspección de Productos Fabricados y Procesos de Producción | Inspección de Materias Primas y Componentes |
| Inspección de Fabricación en Proceso | |
| Inspección de Conformidad de Productos Terminados y Procesos de Producción | |
| Servicios de Inspección de Vehículos de Transporte y Activos Móviles | Vehículos de Carretera y Flotas Comerciales |
| Material Rodante Ferroviario | |
| Aeronaves y Activos de Aviación | |
| Buques y Otras Embarcaciones Marinas | |
| Otros Activos de Transporte Móvil | |
| Servicios de Inspección de Materias Primas, Carga y Comercio | Inspección de Carga a Granel y en Contenedores |
| Inspección de Materias Primas Comercializadas | |
| Verificación de Condición, Cantidad y Calidad de Consignaciones | |
| Inspección de Carga, Descarga y Transferencia de Custodia | |
| Otros Servicios de Inspección de Sitios Operativos y Procesos | Inspección de Higiene Física y Seguridad en el Lugar de Trabajo |
| Inspección de Sitios Agrícolas | |
| Otra Inspección de Cumplimiento Operativo |
| Petróleo y Gas, Incluida la Refinación de Petróleo y Petroquímicos |
| Generación de Energía, Energías Renovables y Servicios Públicos |
| Fabricación y Procesamiento Industrial (Excluidas las Industrias Clasificadas por Separado) |
| Construcción, Bienes Raíces e Infraestructura Civil |
| Operaciones de Transporte y Logística |
| Minería y Extracción |
| Agricultura, Alimentos y Bebidas |
| Comercio al por Mayor, al por Menor y de Materias Primas |
| Atención Médica, Productos Farmacéuticos y Ciencias de la Vida |
| Hogares y Consumidores Individuales |
| Otros Servicios Comerciales e Instituciones Públicas |
| Estados Unidos |
| Canadá |
| México |
| Por Dominio de Servicio de Inspección | Servicios de Inspección de Edificios y Propiedades | Inspecciones de Edificios Residenciales, Comerciales e Institucionales |
| Inspecciones Estructurales, de Envolvente del Edificio, de Instalaciones Mecánicas, Eléctricas y de Plomería, y de Seguridad contra Incendios | ||
| Inspecciones del Estado de la Propiedad, de Construcción y de Entrega | ||
| Servicios de Inspección de Infraestructura Civil | Carreteras, Puentes, Túneles e Infraestructura de Vías Ferroviarias | |
| Presas, Infraestructura Civil de Agua y Otras Estructuras de Ingeniería Civil | ||
| Servicios de Inspección de Instalaciones Industriales y Activos Fijos | Plantas Industriales y Equipos de Proceso Instalados | |
| Recipientes a Presión, Oleoductos y Tanques de Almacenamiento | ||
| Sistemas de Generación de Energía y Servicios Públicos | ||
| Otros Equipos Industriales Estacionarios | ||
| Servicios de Inspección de Productos Fabricados y Procesos de Producción | Inspección de Materias Primas y Componentes | |
| Inspección de Fabricación en Proceso | ||
| Inspección de Conformidad de Productos Terminados y Procesos de Producción | ||
| Servicios de Inspección de Vehículos de Transporte y Activos Móviles | Vehículos de Carretera y Flotas Comerciales | |
| Material Rodante Ferroviario | ||
| Aeronaves y Activos de Aviación | ||
| Buques y Otras Embarcaciones Marinas | ||
| Otros Activos de Transporte Móvil | ||
| Servicios de Inspección de Materias Primas, Carga y Comercio | Inspección de Carga a Granel y en Contenedores | |
| Inspección de Materias Primas Comercializadas | ||
| Verificación de Condición, Cantidad y Calidad de Consignaciones | ||
| Inspección de Carga, Descarga y Transferencia de Custodia | ||
| Otros Servicios de Inspección de Sitios Operativos y Procesos | Inspección de Higiene Física y Seguridad en el Lugar de Trabajo | |
| Inspección de Sitios Agrícolas | ||
| Otra Inspección de Cumplimiento Operativo | ||
| Por Industria de Uso Final | Petróleo y Gas, Incluida la Refinación de Petróleo y Petroquímicos | |
| Generación de Energía, Energías Renovables y Servicios Públicos | ||
| Fabricación y Procesamiento Industrial (Excluidas las Industrias Clasificadas por Separado) | ||
| Construcción, Bienes Raíces e Infraestructura Civil | ||
| Operaciones de Transporte y Logística | ||
| Minería y Extracción | ||
| Agricultura, Alimentos y Bebidas | ||
| Comercio al por Mayor, al por Menor y de Materias Primas | ||
| Atención Médica, Productos Farmacéuticos y Ciencias de la Vida | ||
| Hogares y Consumidores Individuales | ||
| Otros Servicios Comerciales e Instituciones Públicas | ||
| Por Geografía | Estados Unidos | |
| Canadá | ||
| México | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los servicios de inspección de América del Norte para 2032?
Se prevé que el sector alcance los 49,58 mil millones de USD en 2032, creciendo desde los 36,98 mil millones de USD en 2027 a una CAGR del 6,04%.
¿Qué dominio de servicio de inspección tiene la mayor base de ingresos?
Los servicios de inspección de edificios y propiedades lideraron con una participación del 32% en 2026, respaldados por verificaciones de transacciones, seguridad y cumplimiento.
¿Por qué la infraestructura genera demanda para los proveedores de servicios de inspección?
Los programas de puentes y otros activos públicos requieren evaluación, verificaciones de conformidad y documentación posterior a la rehabilitación.
¿Qué país se espera que crezca más rápidamente?
Se prevé que México crezca a una CAGR del 9% hasta 2032 a medida que la capacidad de fabricación aumenta las necesidades de calificación de proveedores y conformidad.
¿Qué limita la expansión entre los proveedores de servicios?
Una oferta limitada de personal certificado de END, altos costos de equipos y la aceptación inconsistente de evidencia remota pueden restringir el trabajo completado.