
Tamanho e Participação do Mercado de Equipamentos de Inspeção da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
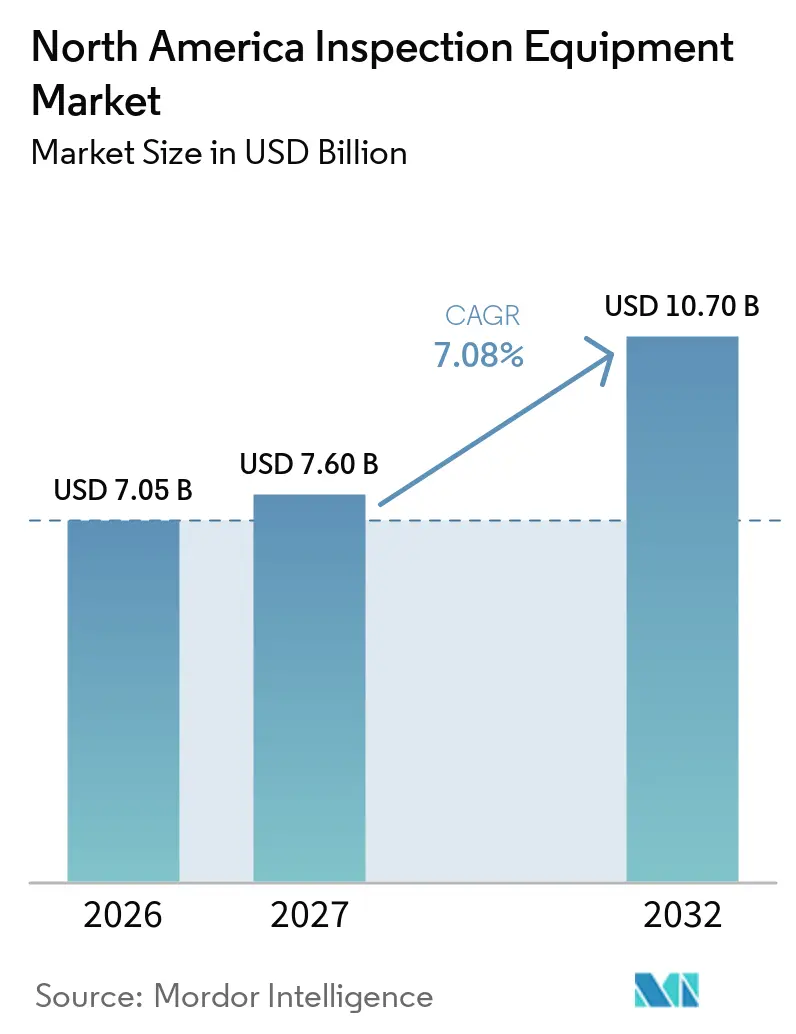
| Tamanho do mercado no ano base (2026) | 7.05 Bilhões de dólares |
| Tamanho do Mercado (2027) | 7.60 Bilhões de dólares |
| Tamanho do Mercado (2032) | 10.70 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.08 % |
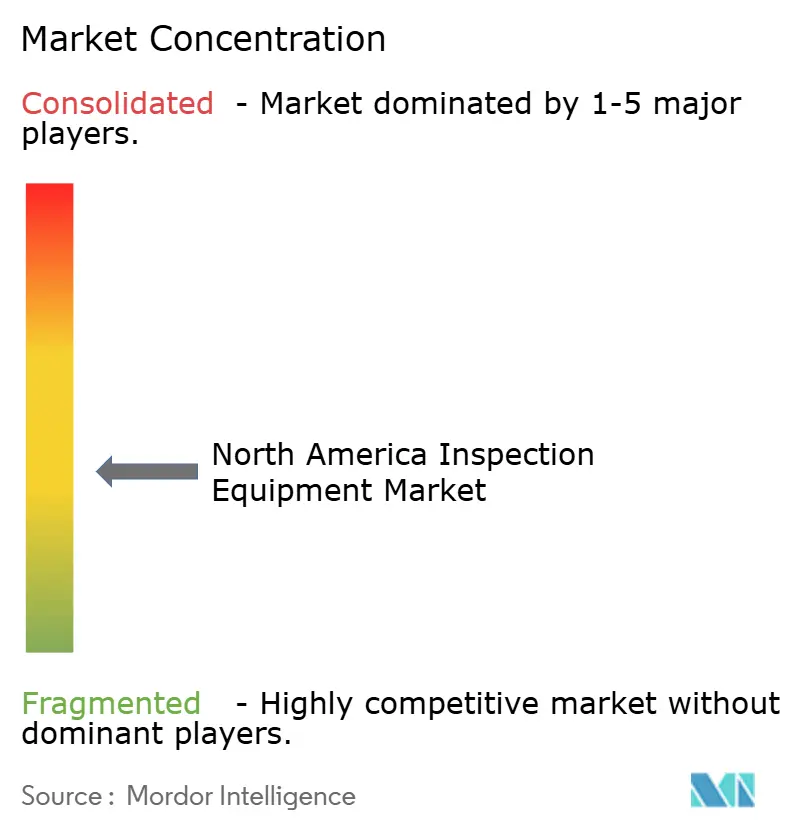
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Inspeção da América do Norte por Mordor Intelligence
O tamanho do Mercado de Equipamentos de Inspeção da América do Norte tem projeção de expansão de 7,05 bilhões de USD em 2026 e 7,60 bilhões de USD em 2027 para 10,70 bilhões de USD até 2032, registrando uma CAGR de 7,08% entre 2027 e 2032.
Sistemas de qualidade habilitados por inteligência artificial, expansões de capacidade de semicondutores e obrigações legais de inspeção para infraestruturas mais antigas sustentam o mercado de equipamentos de inspeção da América do Norte. A demanda está se tornando menos dependente de um único ciclo de fabricação, pois semicondutores, energia, aviação, segurança de fronteiras e usuários industriais possuem diferentes gatilhos de aquisição. Os faturamentos globais de equipamentos para semicondutores atingiram 135,1 bilhões de USD em 2025, enquanto os faturamentos de equipamentos de teste aumentaram 55%, refletindo os requisitos adicionais de controle de processo associados às arquiteturas de memória de alta largura de banda. As empresas estão respondendo com portfólios mais amplos de hardware e software, embora os custos de integração, a escassez de mão de obra e as bibliotecas de defeitos de inteligência artificial não padronizadas possam retardar a adoção. O mercado de equipamentos de inspeção da América do Norte também se beneficia quando os fabricantes substituem sistemas legados por equipamentos que suportam registros digitais, inspeções mais frequentes e retroalimentação automatizada para as linhas de produção.
Principais Conclusões do Relatório
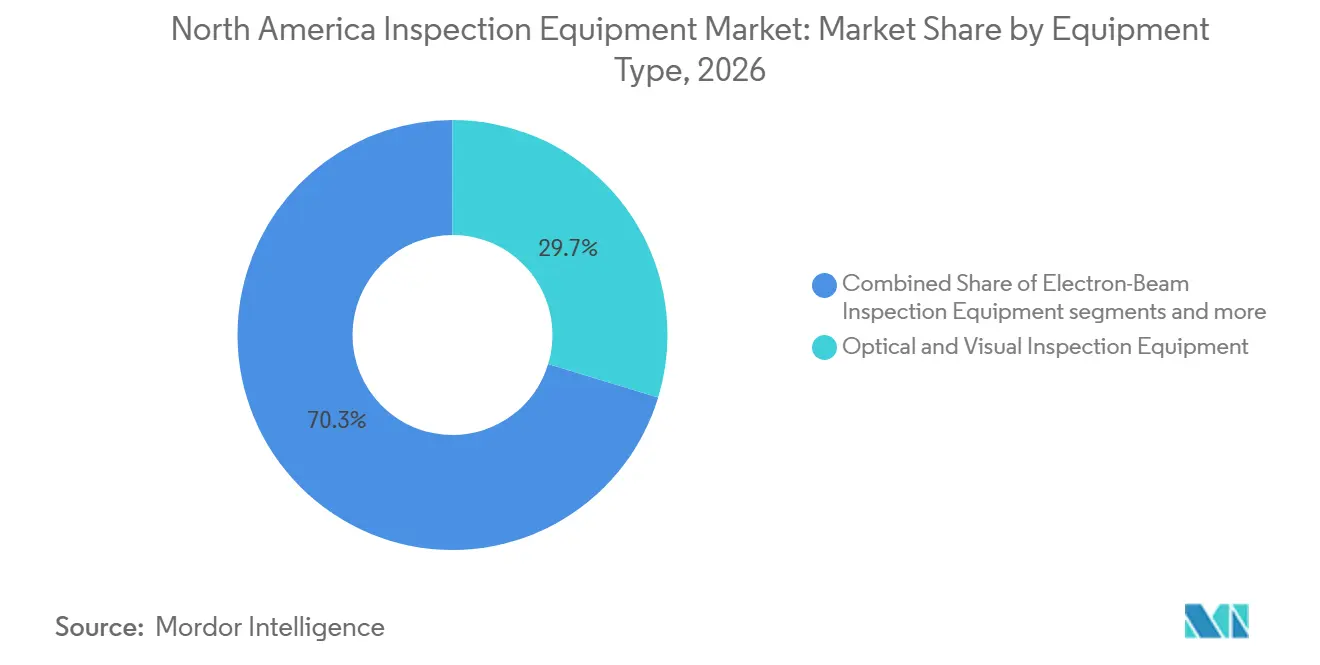
- Por tipo de equipamento, os equipamentos de inspeção óptica e visual detinham 29,7% da participação do mercado de equipamentos de inspeção da América do Norte em 2026, enquanto os equipamentos de inspeção por feixe de elétrons têm previsão de crescer a uma CAGR de 9,5% até 2032.
- Por aplicação de inspeção primária, a inspeção de produtos fabricados e de processos de produção detinha 54,7% do tamanho do mercado de equipamentos de inspeção da América do Norte em 2026, enquanto a inspeção de mercadorias, cargas e comércio tem previsão de crescer a uma CAGR de 7,5% até 2032.
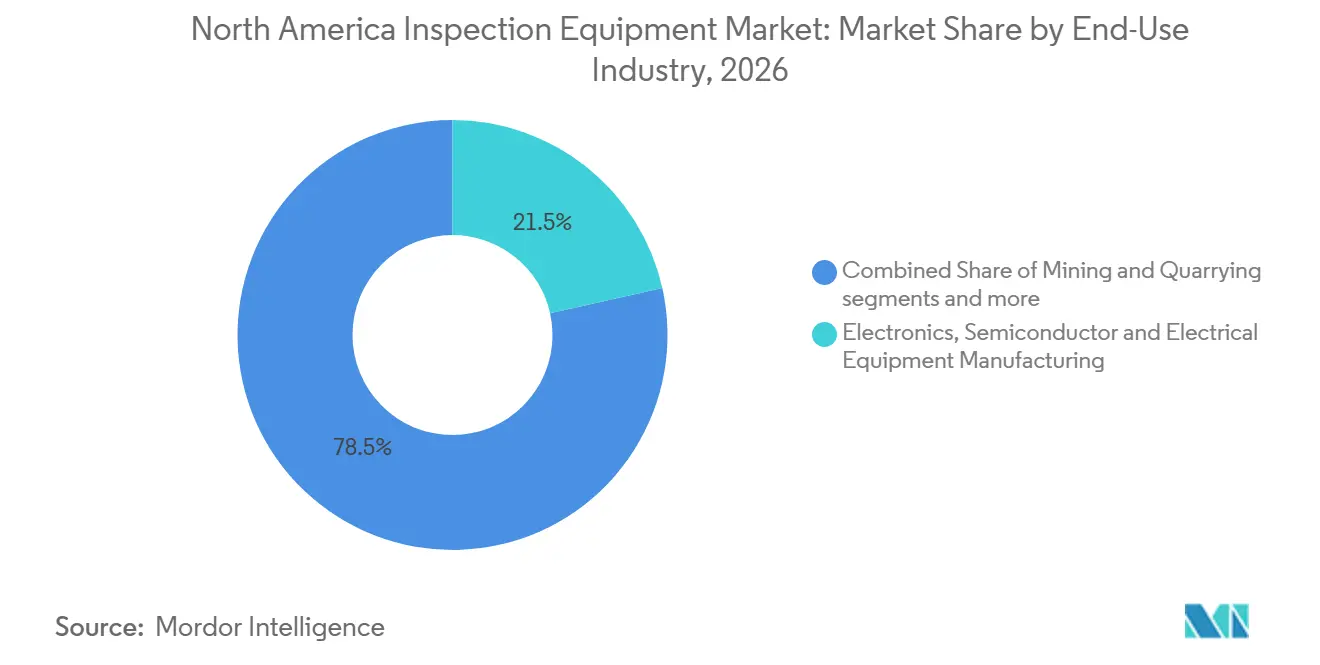
- Por setor de uso final, a fabricação de eletrônicos, semicondutores e equipamentos elétricos detinha 21,5% da receita regional de 2026 e tem previsão de crescer a uma CAGR de 8,1% até 2032.
- Por geografia, os Estados Unidos detinham 78% da receita regional de 2026 e têm previsão de crescer a uma CAGR de 7,2% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Detecção de Defeitos Habilitada por Inteligência Artificial e Controle de Qualidade em Circuito Fechado | +2.0% | Global, com maior intensidade nos clusters de semicondutores e automotivos dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Relocalização Industrial e Expansão de Fábricas de Semicondutores | +1.8% | Estados Unidos, principalmente Arizona, Ohio e Texas, com o Canadá em posição secundária | Médio prazo (2-4 anos) |
| Envelhecimento da Infraestrutura Industrial e Inspeção Obrigatória de Integridade | +1.4% | Corredores de dutos, serviços públicos e instalações industriais dos Estados Unidos e do Canadá | Curto prazo (≤ 2 anos) |
| Conformidade Regulatória nos Setores de Energia, Aviação e Nuclear | +1.2% | Estados Unidos em âmbito nacional e Canadá para dutos e mineração | Curto prazo (≤ 2 anos) |
| Demanda de Inspeção para Qualificação de Baterias e Manufatura Aditiva | +0.9% | Fábricas de veículos elétricos nos Estados Unidos e cadeia de suprimentos de baterias no Canadá | Médio prazo (2-4 anos) |
| Interoperabilidade de Dados de Inspeção como Gargalo de Produção | +0.6% | Global, com a América do Norte liderando a implantação empresarial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Detecção de Defeitos Habilitada por Inteligência Artificial e Controle de Qualidade em Circuito Fechado
A inspeção automatizada é cada vez mais valorizada por sua capacidade de retroalimentar informações sobre defeitos nas configurações de produção a montante sem interromper o fluxo da linha, ajudando os fabricantes a reduzir o desperdício e encurtar os ciclos de desenvolvimento de processos. A Cognex disponibilizou sua plataforma OneVision de forma geral em maio de 2026, após uma fase beta que envolveu mais de 100 clientes do setor de fabricação desde junho de 2025. A plataforma foi projetada para estender a inspeção baseada em inteligência artificial por múltiplos locais de produção por meio de um ambiente de desenvolvimento centralizado. A KLA reportou um backlog de pedidos de controle de processo e inspeção de 12,57 bilhões de USD em 30 de junho de 2026, em comparação com 7,86 bilhões de USD um ano antes. Esses desenvolvimentos sustentam a demanda recorrente no mercado de equipamentos de inspeção da América do Norte proveniente de atualizações em instalações em operação e da construção de novas plantas de fabricação. A crescente integração dos dados de inspeção no controle de produção permite que os fabricantes identifiquem padrões recorrentes de defeitos e ajustem as configurações dos equipamentos e os processos de manuseio de materiais mais cedo no ciclo de produção, em vez de depender exclusivamente de verificações finais de qualidade. Os fabricantes de semicondutores têm uma necessidade particularmente forte dessas capacidades, pois os nós de processo avançados e as estruturas de memória cada vez mais complexas exigem etapas adicionais de inspeção. Os fabricantes automotivos e de eletrônicos também implantam sistemas de visão de máquina onde a repetibilidade da inspeção e a velocidade da linha de produção influenciam a eficiência da automação.
Relocalização Industrial e Expansão de Fábricas de Semicondutores
A construção de semicondutores está impulsionando a demanda de inspeção que provavelmente se estenderá além da fase inicial de construção, pois os cronogramas de desenvolvimento de fábricas tipicamente abrangem vários anos, desde as decisões de design de chips até a prontidão para produção. A TSMC acelerou a produção em massa em sua segunda instalação em Phoenix de 2028 para 2027, enquanto a Intel continuou a construção em sua instalação em New Albany após firmar uma parceria de produção de inteligência artificial com a Nvidia em setembro de 2025.[1] Esses projetos exigem equipamentos de inspeção antes do aumento da produção, pois o controle de processo é essencial para a qualificação de equipamentos e a consistência de fabricação. As novas fábricas estão cada vez mais sendo projetadas em torno de inspeção óptica em linha, sistemas de feixe de elétrons e ferramentas de metrologia, em vez de depender principalmente de amostragem no final da linha, sustentando pedidos contínuos no mercado de equipamentos de inspeção da América do Norte. O impacto se estende além das plantas de fabricação de wafers, pois fornecedores de equipamentos, fabricantes de componentes e prestadores de serviços devem atender a rigorosos requisitos de rastreabilidade e qualidade ao abastecer projetos domésticos de semicondutores. A intensidade de inspeção também aumenta nos nós lógicos avançados porque os métodos ópticos convencionais podem não resolver adequadamente as menores estruturas. A KLA destacou a forte adoção de sistemas de feixe de elétrons de feixe único e de múltiplos feixes, juntamente com melhorias na inspeção óptica baseada em inteligência artificial, em seus materiais do exercício fiscal de 2026.
Envelhecimento da Infraestrutura Industrial e Inspeção Obrigatória de Integridade
Ativos mais antigos de dutos, refinarias e serviços públicos requerem avaliações recorrentes de integridade, particularmente onde o acesso é limitado ou a falha de equipamentos pode gerar sérias consequências de segurança. Muitas instalações industriais e redes de dutos norte-americanas foram construídas entre as décadas de 1950 e 1970, aumentando a necessidade de monitoramento de condições e inspeções periódicas. Em maio de 2025, a Administração de Segurança de Materiais Perigosos e Dutos (PHMSA) propôs atualizações nos critérios de reparo e nos cronogramas de inspeção para dutos de transmissão de líquidos perigosos e gás, observando que os principais requisitos de inspeção de líquidos perigosos não haviam sido substancialmente atualizados desde 1981.[2] Uma proposta separada em julho de 2025 reconheceu o uso de imagens térmicas e LiDAR para patrulhas de faixa de dutos, sustentando a demanda por sistemas avançados no mercado de equipamentos de inspeção da América do Norte.[3] Os operadores que respondem a requisitos de inspeção em evolução têm incentivos para considerar radiografia digital, equipamentos de teste ultrassônico de arranjo em fase e sistemas de inspeção montados em drones como alternativas ou complementos aos instrumentos legados. Essas tecnologias podem melhorar o acesso a locais de difícil acesso e gerar registros digitais que suportam a avaliação de defeitos, o planejamento de manutenção e a documentação regulatória.
Conformidade Regulatória nos Setores de Energia, Aviação e Nuclear
A atividade regulatória federal nos setores de energia, aviação e operações nucleares está sustentando a demanda por equipamentos de inspeção que é menos dependente dos gastos gerais de capital. A Administração de Segurança de Materiais Perigosos e Dutos (PHMSA) finalizou sua regra de detecção e reparo de vazamentos em dutos de gás em janeiro de 2025, fortalecendo os requisitos de levantamento de vazamentos e estabelecendo cronogramas de reparo para vazamentos classificados. Esses requisitos apoiam a adoção de tecnologias avançadas de detecção de vazamentos e inspeção em sistemas de transmissão, distribuição e coleta. Em julho de 2026, a Comissão Reguladora Nuclear publicou um aviso de regulamentação abordando o licenciamento de reatores, a supervisão de segurança e as práticas de localização, acrescentando ao arcabouço regulatório que rege as instalações nucleares. Esses programas reforçam a demanda orientada pela conformidade no mercado de equipamentos de inspeção da América do Norte. A manutenção aeronáutica também gera requisitos recorrentes para boroscópios, equipamentos de teste por correntes parasitas e sistemas ultrassônicos de arranjo em fase, pois as instalações de manutenção, reparo e revisão devem atender aos requisitos de aeronavegabilidade aplicáveis. Embora operadores de petróleo e gás, projetos de construção nuclear e prestadores de manutenção de aeronaves exijam diferentes tecnologias de inspeção, cada um depende de registros de inspeção confiáveis para demonstrar conformidade e documentar as condições dos equipamentos. As normas ASME, API e ASTM também influenciam a seleção de equipamentos e os procedimentos de inspeção em aplicações industriais e de dutos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo de Capital e Complexidade de Integração | -1.8% | Em toda a América do Norte, com maior ônus sobre fabricantes de pequeno e médio porte | Médio prazo (2-4 anos) |
| Escassez de Pessoal Qualificado em Inspeção e Metrologia | -1.2% | Estados Unidos em âmbito nacional, especialmente nas regiões de fabricação avançada e energia | Curto prazo (≤ 2 anos) |
| Requisitos de Cibersegurança e Soberania de Dados para Inspeção Conectada | -0.8% | Infraestrutura crítica e cadeias de suprimentos de defesa dos Estados Unidos e do Canadá | Médio prazo (2-4 anos) |
| Bibliotecas de Defeitos de Inteligência Artificial Não Padronizadas e Validação de Modelos | -0.5% | Global, com maior atrito na produção regulamentada de aeroespacial e ciências da vida | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Complexidade de Integração
As células de inspeção avançadas podem envolver custos substanciais além da cotação inicial do equipamento, incluindo instalação, conexões de controlador lógico programável (CLP), configuração de rede de fábrica, interfaces personalizadas, protocolos de validação e mão de obra de comissionamento. A Parceria de Extensão de Manufatura do Instituto Nacional de Padrões e Tecnologia identifica o custo total de propriedade como uma consideração importante nas decisões de tecnologia de fabricação, enquanto a Administração de Segurança de Materiais Perigosos e Dutos (PHMSA), em sua proposta de maio de 2025, buscou feedback sobre se os requisitos de tecnologia de inspeção poderiam impor custos desproporcionais aos seus benefícios de segurança. Esses fatores criam uma barreira de adoção para usuários menores no mercado de equipamentos de inspeção da América do Norte. A complexidade de integração acrescenta ao desafio porque os fabricantes frequentemente precisam que os novos sistemas de inspeção se comuniquem com sistemas legados de execução de manufatura, plataformas de planejamento de recursos empresariais e softwares de gestão de qualidade. A configuração dessas conexões pode estender os cronogramas de implementação em vários meses e exigir recursos de engenharia especializados que podem não estar disponíveis internamente.
Escassez de Pessoal Qualificado em Inspeção e Metrologia
A escassez de pessoal certificado em inspeção e metrologia pode atrasar a realização dos benefícios de produtividade de novos equipamentos em todo o mercado de equipamentos de inspeção da América do Norte. A Associação Nacional de Fabricantes projetou que 3,8 milhões de postos de trabalho na fabricação seriam abertos nos Estados Unidos até 2033, com quase 1,9 milhão potencialmente permanecendo sem preenchimento. Essa lacuna reflete aposentadorias da força de trabalho juntamente com o crescimento da demanda em ocupações de produção e técnicas. Para atender aos requisitos de qualificação, o Instituto Nacional de Padrões e Tecnologia (NIST) oferece um programa de cinco dias de Fundamentos de Metrologia cobrindo sistemas de medição, análise de incerteza, rastreabilidade e gestão da qualidade laboratorial, todos importantes para processos confiáveis de inspeção e medição. A restrição é particularmente significativa quando os operadores de equipamentos precisam tanto de familiaridade técnica com os sistemas de inspeção quanto de conhecimento formal dos requisitos de gestão de qualidade. Os técnicos de calibração requerem habilidades especializadas, mas os programas de treinamento podem não se expandir com rapidez suficiente para atender à demanda dos empregadores. A disponibilidade limitada de pessoal pode estender os cronogramas de comissionamento, reduzir a utilização dos sistemas instalados e atrasar os ganhos de produtividade esperados dos investimentos em equipamentos. Esses desafios aumentam o valor de interfaces de software intuitivas, suporte técnico remoto, relatórios automatizados e fluxos de trabalho de calibração simplificados. No entanto, a automação não pode substituir totalmente o pessoal qualificado, particularmente em ambientes regulamentados onde os resultados de inspeção requerem interpretação técnica, garantia de qualidade e revisão documentada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento:
Liderança Óptica Sustentada enquanto o Feixe de Elétrons Acelera nos Nós AvançadosOs equipamentos de inspeção óptica e visual detinham 29,7% da participação do mercado de equipamentos de inspeção da América do Norte em 2026, tornando-se a maior categoria de equipamentos. A visão de máquina e a inspeção óptica automatizada são amplamente utilizadas na montagem de eletrônicos, na produção automotiva e na fabricação de bens de consumo. Os boroscópios para trabalhos em motores a jato e os scanners de superfície para estruturas aeroespaciais compostas acrescentam à demanda. O tamanho do mercado de equipamentos de inspeção da América do Norte para esta categoria é sustentado pelo uso em linhas de alto volume e atividades de manutenção especializadas. A base instalada permite que os fornecedores ópticos adicionem ferramentas de inteligência artificial, gestão centralizada de dados e verificações automatizadas repetíveis.
Os equipamentos de inspeção por feixe de elétrons têm previsão de crescer a uma CAGR de 9,5% de 2027 a 2032, pois o controle de processo de semicondutores avançados em nós abaixo de 3 nm pode exceder os limites de resolução óptica. A KLA descreveu a adoção de sistemas de feixe de elétrons de feixe único e de múltiplos feixes juntamente com melhorias ópticas baseadas em inteligência artificial. Os sistemas dimensionais e geométricos, incluindo máquinas de medição por coordenadas, scanners a laser e plataformas 3D, permanecem críticos para o processo de fabricação automotiva e aeroespacial. Os equipamentos ultrassônicos e acústicos atendem a ativos de energia e civis enterrados, subsuperficiais e de difícil acesso. Os sistemas de radiografia e tomografia computadorizada estão ganhando relevância na qualificação de células de bateria e na verificação de peças fabricadas por manufatura aditiva sem danificar o componente.

Por Aplicação de Inspeção Primária:
A Inspeção de Produção Domina e a Inspeção de Cargas AceleraA inspeção de produtos fabricados e de processos de produção representou 54,7% do tamanho do mercado de equipamentos de inspeção da América do Norte em 2026. É a maior categoria de aplicação e reflete o papel central da competitividade de fabricação nas decisões de compra de equipamentos. A inspeção em linha pode identificar defeitos durante a produção, em vez de após a montagem de um produto concluído. O segmento é sensível aos ciclos de produção de fabricação e às decisões de gastos de capital. Inclui dispositivos eletrônicos, veículos, peças aeroespaciais e outros bens manufaturados, criando uma grande base instalada para atualizações, ferramentas de substituição e serviços relacionados.
A inspeção de mercadorias, cargas e comércio tem projeção de expansão a uma CAGR de 7,5% até 2032. Programas de equipamentos de segurança de fronteiras, verificações de conformidade de importação farmacêutica e modernização em portos terrestres e marítimos sustentam a aplicação. Utiliza sistemas de raios X, tomografia computadorizada e outros que podem avaliar mercadorias mantendo os fluxos comerciais. A inspeção de infraestrutura civil beneficia programas de pontes, túneis e barragens, enquanto as instalações industriais requerem inspeção programada de caldeiras, vasos de pressão, trocadores de calor e tanques de armazenamento. Veículos e ativos móveis criam demanda recorrente por meio de cronogramas de manutenção estabelecidos pelas autoridades competentes.
Por Setor de Uso Final:
A Dupla Liderança em Semicondutores Remodela as Prioridades de InvestimentoA fabricação de eletrônicos, semicondutores e equipamentos elétricos detinha 21,5% da receita regional de 2026 e tem previsão de registrar o maior crescimento de uso final a uma CAGR de 8,1% até 2032. Essa posição dupla reflete o aumento da intensidade de inspeção por dispositivo, e não apenas o aumento da capacidade de fabricação. As estruturas de transistores gate-all-around e a memória empilhada em 3D requerem mais etapas de medição e inspeção. O setor de equipamentos de inspeção da América do Norte está intimamente exposto à mudança em direção a dispositivos mais complexos e janelas de processo mais estreitas. A receita de inspeção pode aumentar por início de wafer mesmo quando o número de novas fábricas não aumenta na mesma proporção.
Petróleo e gás, incluindo refino e petroquímicos, permanece uma área de uso final significativa para integridade de dutos, inspeção de vasos de pressão e avaliação de corrosão. A fabricação aeroespacial e de defesa requer ferramentas de campo portáteis e sistemas de metrologia laboratorial porque as diretivas de aeronavegabilidade e os requisitos de qualidade NADCAP criam necessidades rigorosas de documentação. Os fabricantes automotivos estão ajustando as práticas para módulos de bateria de veículos elétricos e estruturas de carroceria de materiais mistos, enquanto os usuários de saúde, farmacêuticos e ciências da vida precisam de registros rastreáveis para conformidade regulatória. Essas aplicações distribuem a demanda por vários segmentos verticais e tornam o suporte técnico importante após a compra original. O setor de equipamentos de inspeção da América do Norte permanece dependente das capacidades de serviço porque o desempenho e a documentação são centrais para o uso.
Análise Geográfica
Mercado de Equipamentos de Inspeção dos Estados Unidos
Os Estados Unidos detinham 78% da receita regional de 2026 e têm previsão de crescer a uma CAGR de 7,2% até 2032. A demanda abrange instalações de semicondutores no Arizona e no Texas, corredores de petróleo e gás da Bacia do Permiano ao Golfo do México, e centros de manutenção aeroespacial em Seattle, Wichita e Tulsa. As instalações de semicondutores requerem sistemas ópticos avançados e de feixe de elétrons, enquanto os operadores de dutos precisam de testes não destrutivos sob programas de gestão de integridade. Os prestadores de manutenção, reparo e revisão aeronáutica adquirem equipamentos de boroscópio e correntes parasitas para manutenção programada. A demanda nos Estados Unidos também é sustentada pela Lei CHIPS e Ciência, que comprometeu mais de 50 bilhões de USD para fabricação e pesquisa de semicondutores.
Mercado de Equipamentos de Inspeção dos Estados Unidos e do Canadá
As instalações dos Estados Unidos frequentemente enfrentam requisitos regulatórios e especificações de clientes, o que pode sustentar sistemas de maior valor com registros detalhados e maior automação. O Canadá permanece importante por meio das areias betuminosas e dutos de Alberta, da fabricação aeroespacial de Quebec e da produção automotiva de Ontário. Alberta utiliza inspeção ultrassônica e eletromagnética recorrente, enquanto os fornecedores aeroespaciais de Quebec requerem metrologia dimensional e testes não destrutivos para atender aos arcabouços de qualidade estabelecidos. Em janeiro de 2026, a FARO Technologies e a Creaform reorganizaram seus negócios de metrologia em FARO CREAFORM e FARO INSIGHT. O Canadá também se beneficia de atualizações de equipamentos vinculadas à produção de veículos elétricos e ao desenvolvimento de metrologia portátil.
Mercado de Equipamentos de Inspeção do México
O México está evoluindo sob os requisitos de regras de origem do USMCA e a transição para veículos elétricos e híbridos. As plantas automotivas em Nuevo León, Coahuila e Jalisco estão adicionando módulos de bateria, peças compostas e tolerâncias de montagem mais rígidas que requerem tomografia computadorizada por raios X, varredura a laser e visão de máquina. Os fornecedores de nível 2 e nível 3 podem precisar de inspeção em processo certificada para qualificação livre de tarifas. O cluster de eletrônicos de Guadalajara também está adotando inspeção óptica automatizada à medida que clientes de dispositivos médicos e eletrônicos de consumo exigem que os fornecedores locais atendam às condições de inspeção, criando uma fonte de demanda de base menor, mas em expansão, para o mercado de equipamentos de inspeção da América do Norte.
Cenário Competitivo
O mercado de equipamentos de inspeção da América do Norte exibe um nível médio de concentração de mercado. A visão de máquina, a inspeção de semicondutores por feixe de elétrons e os testes não destrutivos ultrassônicos têm, cada um, um número limitado de fornecedores líderes. O campo mais amplo é menos concentrado porque os clientes adquirem diferentes combinações de ferramentas visuais, dimensionais, radiográficas, acústicas e digitais. Em abril de 2026, a Hexagon concordou em adquirir a Waygate Technologies da Baker Hughes por 1,45 bilhões de USD, combinando metrologia de precisão com radiografia, inspeção visual remota e capacidades de teste ultrassônico. A transação apoia os clientes que buscam consolidar os relacionamentos de equipamentos e serviços com um único fornecedor.
Em agosto de 2026, a Teledyne celebrou um acordo para adquirir a Varex Imaging por 1,1 bilhões de USD, adicionando fontes de raios X, detectores e software de imagem ao seu portfólio de imagem digital. Em setembro de 2026, a Cognex concordou em adquirir a RealSense por 500 milhões de USD, adicionando câmeras de detecção de profundidade e inteligência artificial de percepção robótica à sua oferta de visão de máquina. Esses movimentos indicam que a integração de software e a amplitude de sensoriamento são cada vez mais relevantes para as principais oportunidades de contrato. A KLA e a Applied Materials estão expandindo sua sobreposição competitiva no controle de processo de semicondutores, com a Applied Materials esperando que seu negócio de diagnósticos e controle de processo cresça mais de 50% no calendário de 2026. O mercado de equipamentos de inspeção da América do Norte permanece aberto a fornecedores especializados onde o desempenho em campo e o conhecimento de aplicação importam mais do que a amplitude.
A Eddyfi Technologies compete em testes ultrassônicos de arranjo em fase e de onda guiada para usuários de petróleo e gás e aeroespacial. Fabricantes menores com necessidades de inspeção variáveis podem preferir arranjos de serviço em vez de possuir sistemas de alto custo. A acreditação ISO/IEC 17025 e a certificação NADCAP podem criar barreiras de mudança porque os fornecedores devem suportar documentação e procedimentos validados. Os requisitos de cibersegurança, soberania de dados e bibliotecas de defeitos de inteligência artificial não padronizadas podem influenciar ainda mais a escolha do fornecedor em infraestrutura crítica e ambientes de produção regulamentados.
Líderes do Setor de Equipamentos de Inspeção da América do Norte
-
Baker Hughes Company
-
Evident Corporation
-
Hexagon AB
-
Cognex Corporation
-
KEYENCE CORPORATION
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos de Inspeção da América do Norte Empresas cobertas neste relatório
- Baker Hughes Company (Waygate Technologies)
- Evident Corporation
- Hexagon AB
- Cognex Corporation
- KEYENCE CORPORATION
- FARO Technologies, Inc.
- KLA Corporation
- Applied Materials, Inc.
- MISTRAS Group, Inc.
- SGS Société Générale de Surveillance SA
- Bureau Veritas
- Nikon Corporation (Nikon Metrology)
- Carl Zeiss AG (ZEISS Industrial Quality Solutions)
- Mitutoyo Corporation
- Eddyfi Technologies Inc.
- Fujifilm Holdings Corporation (FUJIFILM NDT Systems)
- Magnaflux (Illinois Tool Works Inc.)
- SICK AG
- OMRON Corporation
- Teledyne Technologies Incorporated
- Sonatest Ltd.
- Applus Services, S.A.
Desenvolvimentos industriais recentes em Mercado de Equipamentos de Inspeção da América do Norte
- Setembro de 2026: A Cognex Corporation assinou um acordo definitivo para adquirir a RealSense por 500 milhões de USD em dinheiro, adicionando câmeras de detecção de profundidade e inteligência artificial de percepção robótica ao seu portfólio de visão de máquina. O mercado de percepção robótica é estimado atualmente em 600 milhões de USD e tem previsão de crescer mais de 25% ao ano para 1,6 bilhões de USD até 2030. O fechamento é esperado no quarto trimestre de 2026, sujeito a aprovações regulatórias.
- Agosto de 2026: A Teledyne Technologies celebrou um acordo definitivo para adquirir a Varex Imaging Corporation por 1,1 bilhões de USD em dinheiro, adicionando tubos de raios X, detectores de painel plano e de contagem de fótons e software de imagem para inspeção não destrutiva, varredura de segurança e aplicações de medição ao portfólio de imagem digital existente da Teledyne. O fechamento está previsto para o início de 2027.
- Abril de 2026: A Hexagon AB assinou um acordo definitivo para adquirir a Waygate Technologies da Baker Hughes por 1,45 bilhões de USD em dinheiro. A Waygate gera 630 milhões de USD em receita anual, com 30% proveniente da América do Norte, e opera linhas de produtos de radiografia, inspeção visual remota e teste ultrassônico atendendo aos setores aeroespacial, automotivo, de energia e de fabricação de baterias.
- Maio de 2026: A Cognex lançou o Sistema de Visão In-Sight 3900, seu sistema de visão de inteligência artificial embarcado de maior desempenho, oferecendo velocidades de inspeção até 4 vezes mais rápidas do que a geração anterior com resolução de até 25 megapixels, integrando o processamento Qualcomm Dragonwing para inferência de inteligência artificial na borda e conectando-se ao ecossistema de inspeção de nuvem à borda OneVision.
Escopo do Relatório do Mercado de Equipamentos de Inspeção da América do Norte
O Relatório do Mercado de Equipamentos de Inspeção da América do Norte é segmentado por Tipo de Equipamento (Equipamentos de Inspeção Óptica e Visual, e Mais), por Aplicação de Inspeção Primária (Inspeção de Edificações e Propriedades, Inspeção de Infraestrutura Civil, e Mais), por Setor de Uso Final (Petróleo e Gás, Incluindo Refino e Petroquímicos, e Mais), e por Geografia (Canadá, e mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Equipamentos de Inspeção Óptica e Visual | Sistemas de Visão de Máquina e Inspeção Óptica Automatizada |
| Boroscópios e Sistemas de Inspeção Visual Remota | |
| Outros Equipamentos de Inspeção Óptica e de Superfície | |
| Equipamentos de Inspeção Dimensional e Geométrica | Máquinas de Medição por Coordenadas |
| Sistemas de Varredura a Laser e Medição 3D | |
| Outros Sistemas de Inspeção de Perfil Dimensional e de Superfície | |
| Equipamentos de Inspeção Ultrassônica e Acústica | Sistemas de Inspeção Ultrassônica Convencional |
| Sistemas de Inspeção Ultrassônica de Arranjo em Fase e Avançados | |
| Sistemas de Emissão Acústica e Imagem Acústica | |
| Equipamentos de Inspeção por Radiografia e Tomografia Computadorizada | Sistemas de Radiografia Convencional e Digital |
| Sistemas de Tomografia Computadorizada Industrial | |
| Sistemas de Inspeção por Raios X de Cargas e Remessas | |
| Equipamentos de Inspeção Eletromagnética e Magnética | Sistemas de Inspeção por Correntes Parasitas |
| Sistemas de Inspeção por Partículas Magnéticas e Vazamento de Fluxo Magnético | |
| Radar de Penetração no Solo e Outros Sistemas de Inspeção Eletromagnética | |
| Equipamentos de Inspeção Térmica e por Infravermelho | Sistemas de Imagem Térmica Portáteis |
| Sistemas de Inspeção Térmica Fixos e Integrados | |
| Equipamentos de Inspeção por Feixe de Elétrons | Sistemas de Inspeção e Revisão de Defeitos por Feixe de Elétrons |
| Outros Sistemas de Inspeção por Partículas Carregadas | |
| Outros Equipamentos de Inspeção Especializados | Sistemas de Inspeção de Vazamentos e Integridade de Pressão |
| Sistemas Automatizados de Verificação de Peso e Outros Sistemas de Inspeção de Conformidade Física | |
| Outros Instrumentos e Sistemas de Inspeção Dedicados |
| Inspeção de Edificações e Propriedades |
| Inspeção de Infraestrutura Civil |
| Inspeção de Instalações Industriais e Ativos Fixos |
| Inspeção de Produtos Fabricados e de Processos de Produção |
| Inspeção de Veículos de Transporte e Ativos Móveis |
| Inspeção de Mercadorias, Cargas e Comércio |
| Outras Inspeções de Locais Operacionais e Processos |
| Petróleo e Gás, Incluindo Refino e Petroquímicos |
| Geração de Energia, Energia Renovável e Serviços Públicos |
| Fabricação Automotiva e de Componentes Automotivos |
| Fabricação Aeroespacial e de Defesa |
| Fabricação de Eletrônicos, Semicondutores e Equipamentos Elétricos |
| Outras Fabricações e Processamento Industrial |
| Construção, Imóveis e Infraestrutura Civil |
| Operações de Transporte e Logística |
| Mineração e Extração |
| Agricultura, Alimentos e Bebidas |
| Saúde, Farmacêuticos e Ciências da Vida |
| Comércio Atacadista, Varejista e de Mercadorias |
| Agências Governamentais, Regulatórias e de Inspeção de Fronteiras |
| Outros Usuários Finais |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Equipamento | Equipamentos de Inspeção Óptica e Visual | Sistemas de Visão de Máquina e Inspeção Óptica Automatizada |
| Boroscópios e Sistemas de Inspeção Visual Remota | ||
| Outros Equipamentos de Inspeção Óptica e de Superfície | ||
| Equipamentos de Inspeção Dimensional e Geométrica | Máquinas de Medição por Coordenadas | |
| Sistemas de Varredura a Laser e Medição 3D | ||
| Outros Sistemas de Inspeção de Perfil Dimensional e de Superfície | ||
| Equipamentos de Inspeção Ultrassônica e Acústica | Sistemas de Inspeção Ultrassônica Convencional | |
| Sistemas de Inspeção Ultrassônica de Arranjo em Fase e Avançados | ||
| Sistemas de Emissão Acústica e Imagem Acústica | ||
| Equipamentos de Inspeção por Radiografia e Tomografia Computadorizada | Sistemas de Radiografia Convencional e Digital | |
| Sistemas de Tomografia Computadorizada Industrial | ||
| Sistemas de Inspeção por Raios X de Cargas e Remessas | ||
| Equipamentos de Inspeção Eletromagnética e Magnética | Sistemas de Inspeção por Correntes Parasitas | |
| Sistemas de Inspeção por Partículas Magnéticas e Vazamento de Fluxo Magnético | ||
| Radar de Penetração no Solo e Outros Sistemas de Inspeção Eletromagnética | ||
| Equipamentos de Inspeção Térmica e por Infravermelho | Sistemas de Imagem Térmica Portáteis | |
| Sistemas de Inspeção Térmica Fixos e Integrados | ||
| Equipamentos de Inspeção por Feixe de Elétrons | Sistemas de Inspeção e Revisão de Defeitos por Feixe de Elétrons | |
| Outros Sistemas de Inspeção por Partículas Carregadas | ||
| Outros Equipamentos de Inspeção Especializados | Sistemas de Inspeção de Vazamentos e Integridade de Pressão | |
| Sistemas Automatizados de Verificação de Peso e Outros Sistemas de Inspeção de Conformidade Física | ||
| Outros Instrumentos e Sistemas de Inspeção Dedicados | ||
| Por Aplicação de Inspeção Primária | Inspeção de Edificações e Propriedades | |
| Inspeção de Infraestrutura Civil | ||
| Inspeção de Instalações Industriais e Ativos Fixos | ||
| Inspeção de Produtos Fabricados e de Processos de Produção | ||
| Inspeção de Veículos de Transporte e Ativos Móveis | ||
| Inspeção de Mercadorias, Cargas e Comércio | ||
| Outras Inspeções de Locais Operacionais e Processos | ||
| Por Setor de Uso Final | Petróleo e Gás, Incluindo Refino e Petroquímicos | |
| Geração de Energia, Energia Renovável e Serviços Públicos | ||
| Fabricação Automotiva e de Componentes Automotivos | ||
| Fabricação Aeroespacial e de Defesa | ||
| Fabricação de Eletrônicos, Semicondutores e Equipamentos Elétricos | ||
| Outras Fabricações e Processamento Industrial | ||
| Construção, Imóveis e Infraestrutura Civil | ||
| Operações de Transporte e Logística | ||
| Mineração e Extração | ||
| Agricultura, Alimentos e Bebidas | ||
| Saúde, Farmacêuticos e Ciências da Vida | ||
| Comércio Atacadista, Varejista e de Mercadorias | ||
| Agências Governamentais, Regulatórias e de Inspeção de Fronteiras | ||
| Outros Usuários Finais | ||
| Por Geografia | Estados Unidos | |
| Canadá | ||
| México | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de equipamentos de inspeção da América do Norte em 2026?
A receita do mercado de equipamentos de inspeção da América do Norte é de 7,05 bilhões de USD em 2026 e tem projeção de atingir 10,7 bilhões de USD até 2032 a uma CAGR de 7,08%.
Qual categoria de equipamento tem a maior participação de receita?
Os equipamentos de inspeção óptica e visual lideram com 29,7% da receita de 2026, sustentados pelo uso de visão de máquina na produção de eletrônicos e automotiva.
Qual tecnologia de inspeção está crescendo mais rapidamente?
Os equipamentos de inspeção por feixe de elétrons têm projeção de crescer a uma CAGR de 9,5% até 2032, pois os nós avançados de semicondutores requerem controle de processo mais detalhado.
Qual aplicação tem a maior demanda?
A inspeção de produtos fabricados e de processos de produção detém 54,7% da receita de 2026, pois o controle de qualidade em linha é amplamente utilizado nos locais de fabricação.
Qual país lidera a demanda regional?
Os Estados Unidos detêm 78% da receita regional de 2026 e têm projeção de crescer a uma CAGR de 7,2% até 2032.
Quais são os principais limites para a adoção de equipamentos?
Alto custo de implementação, complexidade de integração, escassez de pessoal qualificado, requisitos de cibersegurança e validação de modelos de inteligência artificial podem atrasar a implantação.