
Taille et part du marché des équipements d'inspection en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
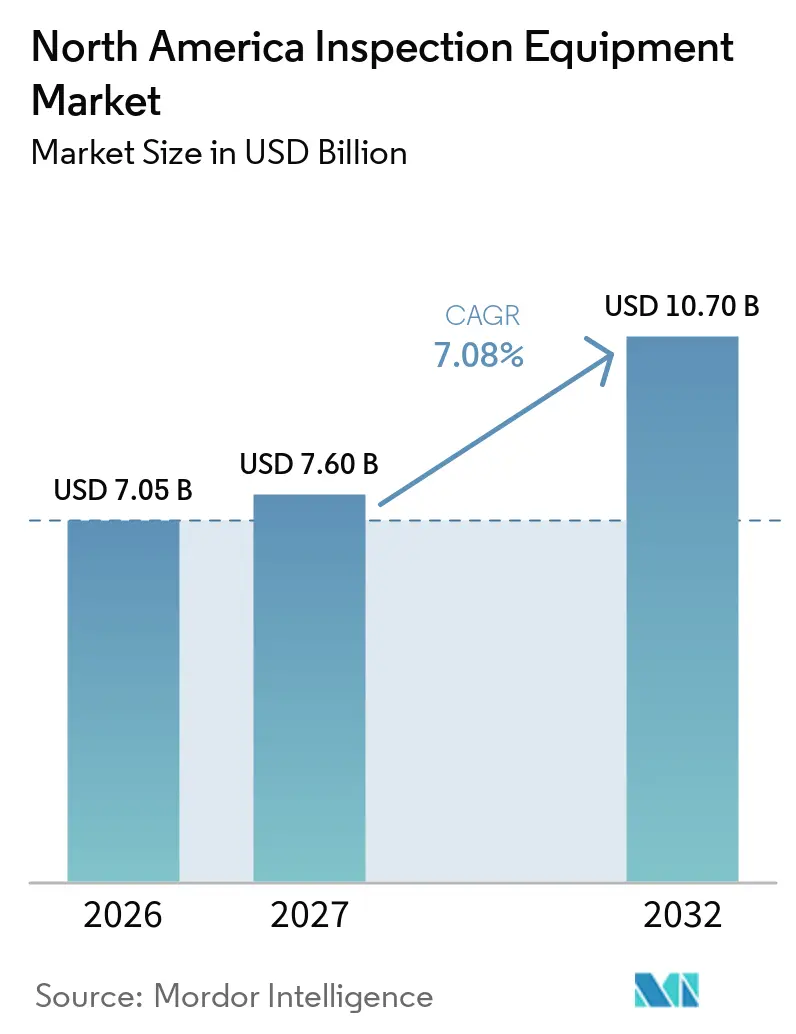
| Taille du marché de l'année de base (2026) | 7.05 Milliards de dollars |
| Taille du Marché (2027) | 7.60 Milliards de dollars |
| Taille du Marché (2032) | 10.70 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.08 % |
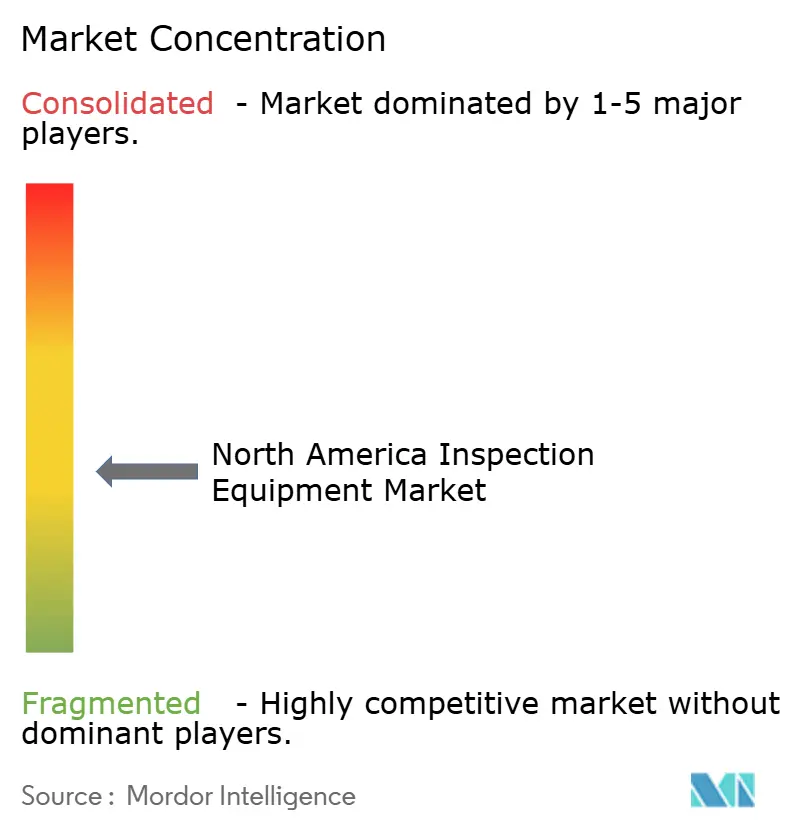
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements d'inspection en Amérique du Nord par Mordor Intelligence
La taille du marché des équipements d'inspection en Amérique du Nord devrait s'étendre de 7,05 milliards USD en 2026 et 7,60 milliards USD en 2027 à 10,70 milliards USD d'ici 2032, enregistrant un CAGR de 7,08 % entre 2027 et 2032.
Les systèmes qualité assistés par l'intelligence artificielle, les ajouts de capacités dans le secteur des semi-conducteurs et les obligations d'inspection réglementaires pour les infrastructures vieillissantes soutiennent le marché des équipements d'inspection en Amérique du Nord. La demande est de moins en moins liée à un seul cycle de fabrication, car les semi-conducteurs, l'énergie, l'aviation, la sécurité aux frontières et les utilisateurs industriels ont des déclencheurs d'achat différents. Les facturations mondiales d'équipements pour semi-conducteurs ont atteint 135,1 milliards USD en 2025, tandis que les facturations d'équipements de test ont augmenté de 55 %, reflétant les exigences supplémentaires de contrôle des procédés associées aux architectures de mémoire à haute bande passante. Les entreprises répondent par des portefeuilles matériels et logiciels plus larges, bien que les coûts d'intégration, les pénuries de main-d'œuvre et les bibliothèques de défauts IA non standardisées puissent ralentir l'adoption. Le marché des équipements d'inspection en Amérique du Nord bénéficie également du remplacement par les fabricants de systèmes hérités par des équipements prenant en charge les enregistrements numériques, des inspections plus fréquentes et des retours automatisés vers les lignes de production.
Principaux enseignements du rapport
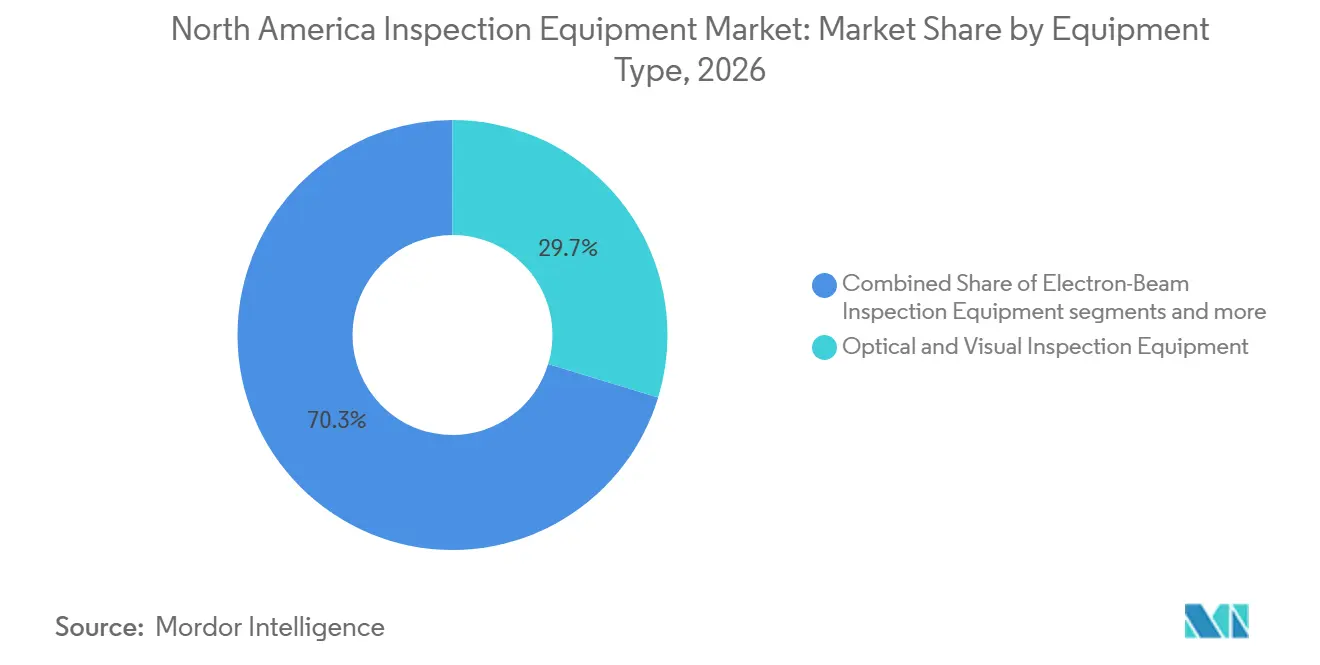
- Par type d'équipement, les équipements d'inspection optique et visuelle détenaient 29,7 % de la part du marché des équipements d'inspection en Amérique du Nord en 2026, tandis que les équipements d'inspection par faisceau d'électrons devraient croître à un CAGR de 9,5 % jusqu'en 2032.
- Par application d'inspection principale, l'inspection des produits manufacturés et des processus de production détenait 54,7 % de la taille du marché des équipements d'inspection en Amérique du Nord en 2026, tandis que l'inspection des marchandises, des cargaisons et du commerce devrait croître à un CAGR de 7,5 % jusqu'en 2032.
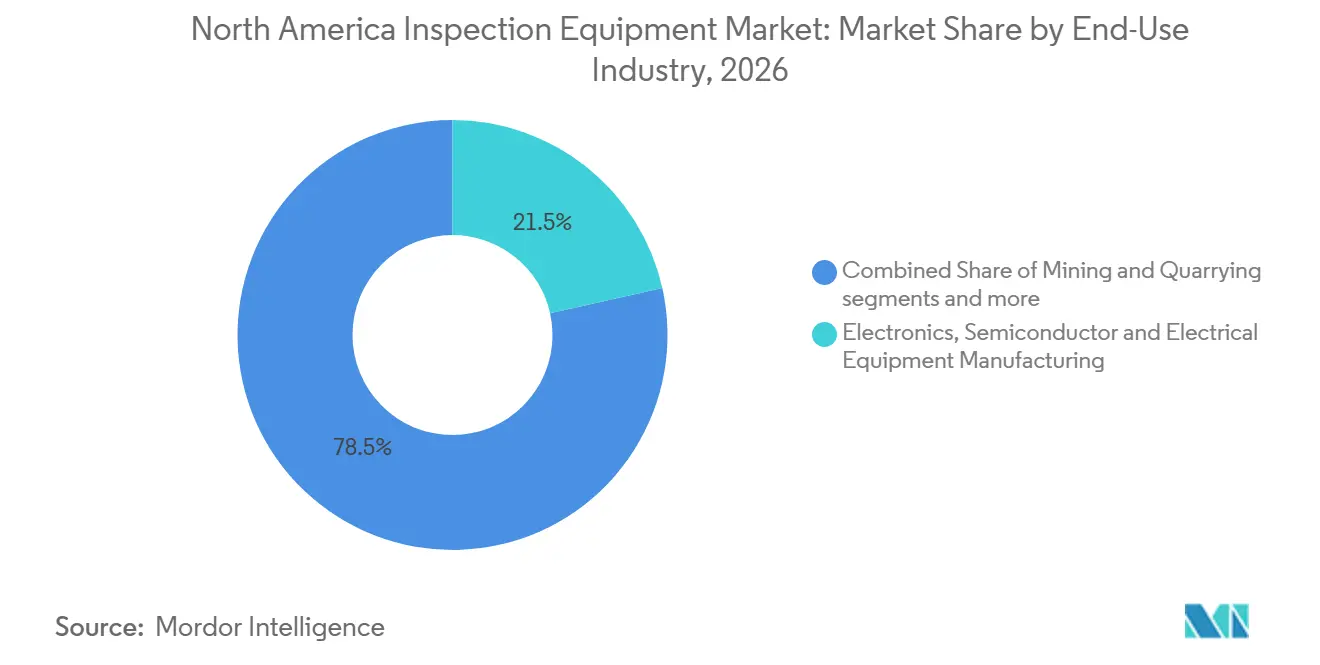
- Par secteur d'utilisation finale, la fabrication d'électronique, de semi-conducteurs et d'équipements électriques détenait 21,5 % des revenus régionaux de 2026 et devrait croître à un CAGR de 8,1 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient 78 % des revenus régionaux de 2026 et devraient croître à un CAGR de 7,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Détection de défauts assistée par l'IA et contrôle qualité en boucle fermée | +2.0% | Mondial, avec la plus forte intensité dans les clusters de semi-conducteurs et d'automobile aux États-Unis | Court terme (≤ 2 ans) |
| Relocalisation et expansion des usines de semi-conducteurs | +1.8% | États-Unis, principalement l'Arizona, l'Ohio et le Texas, avec le Canada en position secondaire | Moyen terme (2-4 ans) |
| Vieillissement des infrastructures industrielles et inspection obligatoire de l'intégrité | +1.4% | Corridors de pipelines, de services publics et industriels aux États-Unis et au Canada | Court terme (≤ 2 ans) |
| Conformité réglementaire dans les secteurs de l'énergie, de l'aviation et du nucléaire | +1.2% | États-Unis à l'échelle nationale et Canada pour les pipelines et les mines | Court terme (≤ 2 ans) |
| Demande d'inspection pour la qualification des batteries et de la fabrication additive | +0.9% | Usines de véhicules électriques aux États-Unis et chaîne d'approvisionnement canadienne en batteries | Moyen terme (2-4 ans) |
| Interopérabilité des données d'inspection comme goulot d'étranglement de la production | +0.6% | Mondial, avec l'Amérique du Nord en tête du déploiement en entreprise | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Détection de défauts assistée par l'IA et contrôle qualité en boucle fermée
L'inspection automatisée est de plus en plus valorisée pour sa capacité à réinjecter les informations sur les défauts dans les paramètres de production en amont sans interrompre le débit de la ligne, aidant les fabricants à réduire les rebuts et à raccourcir les cycles de développement des procédés. Cognex a rendu sa plateforme OneVision généralement disponible en mai 2026, à la suite d'une phase bêta impliquant plus de 100 clients fabricants depuis juin 2025. La plateforme est conçue pour étendre l'inspection basée sur l'IA sur plusieurs sites de production via un environnement de développement centralisé. KLA a signalé un carnet de commandes de contrôle des procédés et d'inspection de 12,57 milliards USD au 30 juin 2026, contre 7,86 milliards USD un an plus tôt. Ces développements soutiennent une demande récurrente sur le marché des équipements d'inspection en Amérique du Nord, provenant des mises à niveau des installations en exploitation et de la construction de nouvelles usines de fabrication. L'intégration croissante des données d'inspection dans le contrôle de la production permet aux fabricants d'identifier les schémas de défauts récurrents et d'ajuster les paramètres des équipements et les processus de manutention des matériaux plus tôt dans le cycle de production, plutôt que de s'appuyer exclusivement sur les contrôles qualité finaux. Les fabricants de semi-conducteurs ont un besoin particulièrement fort de ces capacités, car les nœuds de procédés avancés et les structures de mémoire de plus en plus complexes nécessitent des étapes d'inspection supplémentaires. Les fabricants automobiles et électroniques déploient également des systèmes de vision artificielle là où la répétabilité de l'inspection et la vitesse de la ligne de production influencent l'efficacité de l'automatisation.
Relocalisation et expansion des usines de semi-conducteurs
La construction de semi-conducteurs stimule une demande d'inspection qui s'étendra probablement au-delà de la phase de construction initiale, car les calendriers de développement des usines s'étendent généralement sur plusieurs années, des décisions de conception de puces à la préparation à la production. TSMC a accéléré la production de masse dans sa deuxième usine de Phoenix de 2028 à 2027, tandis qu'Intel a poursuivi la construction de son installation de New Albany après avoir conclu un partenariat de production d'IA avec Nvidia en septembre 2025.[1] Ces projets nécessitent des équipements d'inspection avant le démarrage de la production, car le contrôle des procédés est essentiel pour la qualification des équipements et la cohérence de la fabrication. Les nouvelles usines sont de plus en plus conçues autour de l'inspection optique en ligne, des systèmes à faisceau d'électrons et des outils de métrologie, plutôt que de s'appuyer principalement sur l'échantillonnage en fin de ligne, ce qui soutient des commandes soutenues sur le marché des équipements d'inspection en Amérique du Nord. L'impact s'étend au-delà des usines de fabrication de plaquettes, car les fournisseurs d'équipements, les fabricants de composants et les prestataires de services doivent satisfaire à des exigences strictes de traçabilité et de qualité lorsqu'ils approvisionnent des projets de semi-conducteurs nationaux. L'intensité de l'inspection augmente également aux nœuds logiques avancés, car les méthodes optiques conventionnelles peuvent ne pas résoudre adéquatement les structures les plus petites. KLA a mis en avant une forte adoption des systèmes à faisceau d'électrons mono-faisceau et multi-faisceaux, parallèlement à des améliorations de l'inspection optique basée sur l'IA, dans ses documents de l'exercice 2026.
Vieillissement des infrastructures industrielles et inspection obligatoire de l'intégrité
Les actifs plus anciens de pipelines, de raffineries et de services publics nécessitent des évaluations récurrentes de l'intégrité, en particulier lorsque l'accès est limité ou qu'une défaillance des équipements pourrait entraîner de graves conséquences pour la sécurité. De nombreuses installations industrielles et réseaux de pipelines nord-américains ont été construits entre les années 1950 et 1970, ce qui accroît le besoin de surveillance de l'état et d'inspections périodiques. En mai 2025, la Pipeline and Hazardous Materials Safety Administration (PHMSA) a proposé des mises à jour des critères de réparation et des calendriers d'inspection pour les pipelines de transport de liquides dangereux et de gaz, notant que les principales exigences d'inspection des liquides dangereux n'avaient pas été substantiellement mises à jour depuis 1981.[2] Une proposition distincte de juillet 2025 a reconnu l'utilisation de l'imagerie thermique et du LiDAR pour les patrouilles de surveillance des emprises de pipelines, soutenant la demande de systèmes avancés sur le marché des équipements d'inspection en Amérique du Nord.[3] Les opérateurs qui répondent aux exigences d'inspection en évolution ont des incitations à envisager la radiographie numérique, les équipements de contrôle ultrasonore en réseau phasé et les systèmes d'inspection montés sur drones comme alternatives ou compléments aux instruments hérités. Ces technologies peuvent améliorer l'accès aux emplacements difficiles et générer des enregistrements numériques qui soutiennent l'évaluation des défauts, la planification de la maintenance et la documentation réglementaire.
Conformité réglementaire dans les secteurs de l'énergie, de l'aviation et du nucléaire
L'activité réglementaire fédérale dans les secteurs de l'énergie, de l'aviation et des opérations nucléaires soutient la demande d'équipements d'inspection qui dépend moins des dépenses d'investissement générales. La Pipeline and Hazardous Materials Safety Administration (PHMSA) a finalisé sa règle de détection et de réparation des fuites de gazoducs en janvier 2025, renforçant les exigences de surveillance des fuites et établissant des délais de réparation pour les fuites classifiées. Ces exigences soutiennent l'adoption de technologies avancées de détection de fuites et d'inspection dans les systèmes de transport, de distribution et de collecte. En juillet 2026, la Nuclear Regulatory Commission a publié un avis de réglementation portant sur l'octroi de licences aux réacteurs, la surveillance de la sécurité et les pratiques d'implantation, s'ajoutant au cadre réglementaire régissant les installations nucléaires. Ces programmes renforcent la demande axée sur la conformité sur le marché des équipements d'inspection en Amérique du Nord. La maintenance aéronautique génère également des exigences récurrentes pour les borescopes, les équipements de contrôle par courants de Foucault et les systèmes ultrasonores en réseau phasé, car les installations de maintenance, de réparation et de révision doivent satisfaire aux exigences de navigabilité applicables. Bien que les opérateurs pétroliers et gaziers, les projets de construction nucléaire et les prestataires de maintenance aéronautique nécessitent différentes technologies d'inspection, chacun dépend d'enregistrements d'inspection fiables pour démontrer la conformité et documenter l'état des équipements. Les normes ASME, API et ASTM influencent également la sélection des équipements et les procédures d'inspection dans les applications industrielles et de pipelines.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'investissement élevé et complexité d'intégration | -1.8% | À l'échelle de l'Amérique du Nord, avec la charge la plus lourde pour les petits et moyens fabricants | Moyen terme (2-4 ans) |
| Pénurie de personnel qualifié en inspection et métrologie | -1.2% | États-Unis à l'échelle nationale, en particulier dans les régions de fabrication avancée et d'énergie | Court terme (≤ 2 ans) |
| Exigences de cybersécurité et de souveraineté des données pour l'inspection connectée | -0.8% | Infrastructures critiques et chaînes d'approvisionnement de défense aux États-Unis et au Canada | Moyen terme (2-4 ans) |
| Bibliothèques de défauts IA non standardisées et validation des modèles | -0.5% | Mondial, avec les plus grandes frictions dans la production aérospatiale réglementée et les sciences de la vie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'investissement élevé et complexité d'intégration
Les cellules d'inspection avancées peuvent impliquer des coûts substantiels au-delà du devis initial de l'équipement, notamment l'installation, les connexions aux automates programmables industriels (API), la configuration du réseau d'usine, les interfaces personnalisées, les protocoles de validation et la main-d'œuvre de mise en service. Le Manufacturing Extension Partnership du National Institute of Standards and Technology identifie le coût total de possession comme une considération importante dans les décisions relatives aux technologies de fabrication, tandis que la Pipeline and Hazardous Materials Safety Administration (PHMSA), dans sa proposition de mai 2025, a sollicité des commentaires sur la question de savoir si les exigences en matière de technologie d'inspection pourraient imposer des coûts disproportionnés par rapport à leurs avantages en matière de sécurité. Ces facteurs créent une barrière à l'adoption pour les petits utilisateurs sur le marché des équipements d'inspection en Amérique du Nord. La complexité d'intégration s'ajoute au défi, car les fabricants ont souvent besoin que les nouveaux systèmes d'inspection communiquent avec les systèmes d'exécution de fabrication hérités, les plateformes de planification des ressources d'entreprise et les logiciels de gestion de la qualité. La configuration de ces connexions peut prolonger les délais de mise en œuvre de plusieurs mois et nécessiter des ressources d'ingénierie spécialisées qui peuvent ne pas être disponibles en interne.
Pénurie de personnel qualifié en inspection et métrologie
Une pénurie de personnel certifié en inspection et métrologie peut retarder la réalisation des gains de productivité attendus des nouveaux équipements sur l'ensemble du marché des équipements d'inspection en Amérique du Nord. La National Association of Manufacturers a prévu que 3,8 millions de postes dans le secteur manufacturier s'ouvriraient aux États-Unis d'ici 2033, avec près de 1,9 million potentiellement non pourvus. Cet écart reflète les départs à la retraite de la main-d'œuvre parallèlement à la croissance de la demande dans les métiers de la production et des techniques. Pour répondre aux exigences en matière de compétences, le National Institute of Standards and Technology (NIST) propose un programme de cinq jours sur les fondamentaux de la métrologie couvrant les systèmes de mesure, l'analyse des incertitudes, la traçabilité et la gestion de la qualité en laboratoire, qui sont tous importants pour des processus d'inspection et de mesure fiables. La contrainte est particulièrement significative lorsque les opérateurs d'équipements ont besoin à la fois d'une familiarité technique avec les systèmes d'inspection et d'une connaissance formelle des exigences de gestion de la qualité. Les techniciens en étalonnage nécessitent des compétences spécialisées, mais les filières de formation peuvent ne pas se développer assez rapidement pour répondre à la demande des employeurs. La disponibilité limitée du personnel peut prolonger les délais de mise en service, réduire l'utilisation des systèmes installés et retarder les gains de productivité attendus des investissements en équipements. Ces défis accroissent la valeur des interfaces logicielles intuitives, du support technique à distance, des rapports automatisés et des flux de travail d'étalonnage simplifiés. Cependant, l'automatisation ne peut pas remplacer entièrement le personnel qualifié, en particulier dans les environnements réglementés où les résultats d'inspection nécessitent une interprétation technique, une assurance qualité et un examen documenté.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
leadership optique maintenu tandis que le faisceau d'électrons s'accélère aux nœuds avancésLes équipements d'inspection optique et visuelle détenaient 29,7 % de la part du marché des équipements d'inspection en Amérique du Nord en 2026, ce qui en fait la plus grande catégorie d'équipements. La vision artificielle et l'inspection optique automatisée sont largement utilisées dans l'assemblage électronique, la production automobile et la fabrication de biens de consommation. Les borescopes pour les travaux sur moteurs à réaction et les scanners de surface pour les structures aérospatiales composites s'ajoutent à la demande. La taille du marché des équipements d'inspection en Amérique du Nord pour cette catégorie est soutenue par une utilisation sur des lignes à grand volume et des activités de maintenance spécialisées. La base installée permet aux fournisseurs optiques d'ajouter des outils d'IA, une gestion centralisée des données et des contrôles automatisés répétables.
Les équipements d'inspection par faisceau d'électrons devraient croître à un CAGR de 9,5 % de 2027 à 2032, car le contrôle des procédés de semi-conducteurs avancés aux nœuds inférieurs à 3 nm peut dépasser les limites de résolution optique. KLA a décrit l'adoption de systèmes à faisceau d'électrons mono-faisceau et multi-faisceaux parallèlement à des améliorations de l'inspection optique basée sur l'IA. Les systèmes dimensionnels et géométriques, notamment les machines à mesurer tridimensionnelles, les scanners laser et les plateformes 3D, restent essentiels aux processus de fabrication automobile et aérospatiale. Les équipements ultrasonores et acoustiques servent les actifs énergétiques et civils enfouis, souterrains et difficiles d'accès. Les systèmes de radiographie et de tomographie par ordinateur gagnent en pertinence pour la qualification des cellules de batteries et la vérification des pièces fabriquées par fabrication additive sans endommager le composant.

Par application d'inspection principale :
l'inspection de la production domine et l'inspection des cargaisons s'accélèreL'inspection des produits manufacturés et des processus de production représentait 54,7 % de la taille du marché des équipements d'inspection en Amérique du Nord en 2026. Il s'agit de la plus grande catégorie d'application et elle reflète le rôle central de la compétitivité manufacturière dans les décisions d'achat d'équipements. L'inspection en ligne peut identifier les défauts pendant la production plutôt qu'après l'assemblage d'un produit fini. Le segment est sensible aux cycles de production manufacturière et aux décisions de dépenses d'investissement. Il comprend les appareils électroniques, les véhicules, les pièces aérospatiales et d'autres biens manufacturés, créant une large base installée pour les mises à niveau, les outils de remplacement et les services associés.
L'inspection des marchandises, des cargaisons et du commerce devrait se développer à un CAGR de 7,5 % d'ici 2032. Les programmes d'équipements de sécurité aux frontières, les contrôles de conformité des importations pharmaceutiques et la modernisation des ports terrestres et maritimes soutiennent l'application. Elle utilise des systèmes à rayons X, de tomographie par ordinateur et d'autres systèmes pouvant évaluer les marchandises tout en maintenant les flux commerciaux. L'inspection des infrastructures civiles bénéficie des programmes de ponts, de tunnels et de barrages, tandis que les installations industrielles nécessitent une inspection programmée des chaudières, des récipients sous pression, des échangeurs de chaleur et des réservoirs de stockage. Les véhicules et les actifs mobiles créent une demande récurrente grâce aux calendriers de maintenance fixés par les autorités compétentes.
Par secteur d'utilisation finale :
le double leadership des semi-conducteurs remodèle les priorités d'investissementLa fabrication d'électronique, de semi-conducteurs et d'équipements électriques détenait 21,5 % des revenus régionaux de 2026 et devrait enregistrer la plus forte croissance d'utilisation finale à un CAGR de 8,1 % jusqu'en 2032. Cette double position reflète une intensité d'inspection croissante par dispositif plutôt que seulement une capacité de fabrication accrue. Les structures de transistors gate-all-around et les mémoires empilées en 3D nécessitent davantage d'étapes de mesure et d'inspection. Le secteur des équipements d'inspection en Amérique du Nord est étroitement exposé à l'évolution vers des dispositifs plus complexes et des fenêtres de procédés plus étroites. Les revenus d'inspection peuvent augmenter par démarrage de plaquette même lorsque le nombre de nouvelles usines n'augmente pas au même rythme.
Le pétrole et le gaz, y compris le raffinage et la pétrochimie, reste un domaine d'utilisation finale important pour l'intégrité des pipelines, l'inspection des récipients sous pression et l'évaluation de la corrosion. La fabrication aérospatiale et de défense nécessite des outils de terrain portables et des systèmes de métrologie en laboratoire, car les directives de navigabilité et les exigences de qualité NADCAP créent des besoins stricts en matière de documentation. Les constructeurs automobiles adaptent leurs pratiques pour les modules de batteries de véhicules électriques et les structures de carrosserie en matériaux mixtes, tandis que les utilisateurs des secteurs de la santé, de la pharmacie et des sciences de la vie ont besoin d'enregistrements traçables pour la conformité réglementaire. Ces applications répartissent la demande sur plusieurs secteurs verticaux et rendent le support technique important après l'achat initial. Le secteur des équipements d'inspection en Amérique du Nord reste dépendant des capacités de service, car la performance et la documentation sont au cœur de l'utilisation.
Analyse géographique
Marché des équipements d'inspection aux États-Unis
Les États-Unis détenaient 78 % des revenus régionaux de 2026 et devraient croître à un CAGR de 7,2 % jusqu'en 2032. La demande couvre les installations de semi-conducteurs en Arizona et au Texas, les corridors pétroliers et gaziers du bassin Permien jusqu'au golfe du Mexique, et les centres de maintenance aéronautique à Seattle, Wichita et Tulsa. Les installations de semi-conducteurs nécessitent des systèmes optiques avancés et à faisceau d'électrons, tandis que les opérateurs de pipelines ont besoin de contrôles non destructifs dans le cadre des programmes de gestion de l'intégrité. Les prestataires de maintenance, réparation et révision aéronautiques achètent des équipements de borescopes et de contrôle par courants de Foucault pour la maintenance programmée. La demande américaine est également soutenue par le CHIPS and Science Act, qui a engagé plus de 50 milliards USD pour la fabrication et la recherche en semi-conducteurs.
Marché des équipements d'inspection aux États-Unis et au Canada
Les installations américaines sont souvent soumises à des exigences réglementaires et à des spécifications clients qui peuvent soutenir des systèmes à plus haute valeur ajoutée avec des enregistrements détaillés et une plus grande automatisation. Le Canada reste important grâce aux sables bitumineux et aux pipelines de l'Alberta, à la fabrication aérospatiale au Québec et à la production automobile en Ontario. L'Alberta utilise des inspections ultrasonores et électromagnétiques récurrentes, tandis que les fournisseurs aérospatiaux du Québec nécessitent une métrologie dimensionnelle et des contrôles non destructifs pour satisfaire aux cadres de qualité établis. En janvier 2026, FARO Technologies et Creaform ont réorganisé leurs activités de métrologie en FARO CREAFORM et FARO INSIGHT. Le Canada bénéficie également de mises à niveau d'équipements liées à la production de véhicules électriques et au développement de la métrologie portable.
Marché des équipements d'inspection au Mexique
Le Mexique évolue sous les règles d'origine de l'ACEUM et la transition vers les véhicules électriques et hybrides. Les usines automobiles du Nuevo León, de Coahuila et de Jalisco ajoutent des modules de batteries, des pièces composites et des tolérances d'assemblage plus strictes qui nécessitent la tomographie par ordinateur à rayons X, le balayage laser et la vision artificielle. Les fournisseurs de rang 2 et de rang 3 peuvent avoir besoin d'une inspection certifiée en cours de processus pour la qualification en franchise de droits de douane. Le cluster électronique de Guadalajara adopte également l'inspection optique automatisée, car les clients du secteur des dispositifs médicaux et de l'électronique grand public exigent que les fournisseurs locaux satisfassent aux conditions d'inspection, créant une source de demande à base faible mais en expansion pour le marché des équipements d'inspection en Amérique du Nord.
Paysage concurrentiel
Le marché des équipements d'inspection en Amérique du Nord présente un niveau moyen de concentration du marché. La vision artificielle, l'inspection des semi-conducteurs par faisceau d'électrons et les contrôles non destructifs ultrasonores comptent chacun un nombre limité de fournisseurs leaders. Le domaine plus large est moins concentré, car les clients achètent différentes combinaisons d'outils visuels, dimensionnels, radiographiques, acoustiques et numériques. En avril 2026, Hexagon a accepté d'acquérir Waygate Technologies auprès de Baker Hughes pour 1,45 milliard USD, combinant la métrologie de précision avec la radiographie, l'inspection visuelle à distance et les capacités de contrôle ultrasonore. La transaction soutient les clients qui cherchent à consolider leurs relations en matière d'équipements et de services avec un seul fournisseur.
En août 2026, Teledyne a conclu un accord pour acquérir Varex Imaging pour 1,1 milliard USD, ajoutant des sources de rayons X, des détecteurs et des logiciels d'imagerie à son portefeuille d'imagerie numérique. En septembre 2026, Cognex a accepté d'acquérir RealSense pour 500 millions USD, ajoutant des caméras de détection de profondeur et une IA de perception robotique à son offre de vision artificielle. Ces mouvements indiquent que l'intégration logicielle et l'étendue de la détection sont de plus en plus pertinentes pour les grandes opportunités contractuelles. KLA et Applied Materials élargissent leur chevauchement concurrentiel dans le contrôle des procédés de semi-conducteurs, Applied Materials s'attendant à ce que son activité de diagnostic et de contrôle des procédés croisse de plus de 50 % en 2026. Le marché des équipements d'inspection en Amérique du Nord reste ouvert aux fournisseurs spécialisés où la performance sur le terrain et la connaissance des applications comptent plus que l'étendue.
Eddyfi Technologies est en concurrence dans les contrôles ultrasonores en réseau phasé et à ondes guidées pour les utilisateurs du pétrole et du gaz et de l'aérospatiale. Les petits fabricants aux besoins d'inspection variables peuvent préférer des arrangements de service à la possession de systèmes à coût élevé. L'accréditation ISO/IEC 17025 et la certification NADCAP peuvent créer des barrières à la substitution, car les fournisseurs doivent prendre en charge la documentation et les procédures validées. Les exigences de cybersécurité, de souveraineté des données et les bibliothèques de défauts IA non standardisées peuvent également influencer le choix du fournisseur dans les infrastructures critiques et les environnements de production réglementés.
Leaders du secteur des équipements d'inspection en Amérique du Nord
-
Baker Hughes Company
-
Evident Corporation
-
Hexagon AB
-
Cognex Corporation
-
KEYENCE CORPORATION
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements d'inspection en Amérique du Nord Entreprises couvertes dans ce rapport
- Baker Hughes Company (Waygate Technologies)
- Evident Corporation
- Hexagon AB
- Cognex Corporation
- KEYENCE CORPORATION
- FARO Technologies, Inc.
- KLA Corporation
- Applied Materials, Inc.
- MISTRAS Group, Inc.
- SGS Société Générale de Surveillance SA
- Bureau Veritas
- Nikon Corporation (Nikon Metrology)
- Carl Zeiss AG (ZEISS Industrial Quality Solutions)
- Mitutoyo Corporation
- Eddyfi Technologies Inc.
- Fujifilm Holdings Corporation (FUJIFILM NDT Systems)
- Magnaflux (Illinois Tool Works Inc.)
- SICK AG
- OMRON Corporation
- Teledyne Technologies Incorporated
- Sonatest Ltd.
- Applus Services, S.A.
Développements industriels récents dans Marché des équipements d'inspection en Amérique du Nord
- Septembre 2026 : Cognex Corporation a signé un accord définitif pour acquérir RealSense pour 500 millions USD en espèces, ajoutant des caméras de détection de profondeur et une IA de perception robotique à son portefeuille de vision artificielle. Le marché de la perception robotique est actuellement estimé à 600 millions USD et devrait croître de plus de 25 % par an pour atteindre 1,6 milliard USD d'ici 2030. La clôture est prévue au quatrième trimestre 2026, sous réserve des approbations réglementaires.
- Août 2026 : Teledyne Technologies a conclu un accord définitif pour acquérir Varex Imaging Corporation pour 1,1 milliard USD en espèces, ajoutant des tubes à rayons X, des détecteurs à panneau plat et à comptage de photons, et des logiciels d'imagerie pour l'inspection non destructive, le contrôle de sécurité et les applications de mesure au portefeuille d'imagerie numérique existant de Teledyne. La clôture est prévue début 2027.
- Avril 2026 : Hexagon AB a signé un accord définitif pour acquérir Waygate Technologies auprès de Baker Hughes pour 1,45 milliard USD en espèces. Waygate génère 630 millions USD de revenus annuels, dont 30 % provenant d'Amérique du Nord, et exploite des gammes de produits de radiographie, d'inspection visuelle à distance et de contrôle ultrasonore au service des secteurs aérospatial, automobile, énergétique et de la fabrication de batteries.
- Mai 2026 : Cognex a lancé le système de vision In-Sight 3900, son système de vision IA embarqué le plus performant, offrant des vitesses d'inspection jusqu'à 4 fois plus rapides que la génération précédente à une résolution allant jusqu'à 25 mégapixels, intégrant le traitement Qualcomm Dragonwing pour l'inférence IA en périphérie et se connectant à l'écosystème d'inspection cloud-to-edge OneVision.
Périmètre du rapport sur le marché des équipements d'inspection en Amérique du Nord
Le rapport sur le marché des équipements d'inspection en Amérique du Nord est segmenté par type d'équipement (équipements d'inspection optique et visuelle, et plus), par application d'inspection principale (inspection des bâtiments et des propriétés, inspection des infrastructures civiles, et plus), par secteur d'utilisation finale (pétrole et gaz, y compris le raffinage et la pétrochimie, et plus), et par géographie (Canada, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Équipements d'inspection optique et visuelle | Systèmes de vision artificielle et d'inspection optique automatisée |
| Borescopes et systèmes d'inspection visuelle à distance | |
| Autres équipements d'inspection optique et de surface | |
| Équipements d'inspection dimensionnelle et géométrique | Machines à mesurer tridimensionnelles |
| Systèmes de balayage laser et de mesure 3D | |
| Autres systèmes d'inspection dimensionnelle et de profilage de surface | |
| Équipements d'inspection ultrasonore et acoustique | Systèmes d'inspection ultrasonore conventionnels |
| Systèmes d'inspection ultrasonore en réseau phasé et avancés | |
| Systèmes d'émission acoustique et d'imagerie acoustique | |
| Équipements d'inspection radiographique et par tomographie par ordinateur | Systèmes de radiographie conventionnelle et numérique |
| Systèmes de tomographie industrielle par ordinateur | |
| Systèmes d'inspection par rayons X des cargaisons et des envois | |
| Équipements d'inspection électromagnétique et magnétique | Systèmes d'inspection par courants de Foucault |
| Systèmes d'inspection par particules magnétiques et par flux de fuite magnétique | |
| Radar à pénétration de sol et autres systèmes d'inspection électromagnétique | |
| Équipements d'inspection thermique et infrarouge | Systèmes d'imagerie thermique portables |
| Systèmes d'inspection thermique fixes et intégrés | |
| Équipements d'inspection par faisceau d'électrons | Systèmes d'inspection et de revue des défauts par faisceau d'électrons |
| Autres systèmes d'inspection à particules chargées | |
| Autres équipements d'inspection spécialisés | Systèmes d'inspection de l'étanchéité et de l'intégrité sous pression |
| Systèmes automatisés de contrôle du poids et autres systèmes d'inspection de conformité physique | |
| Autres instruments et systèmes d'inspection dédiés |
| Inspection des bâtiments et des propriétés |
| Inspection des infrastructures civiles |
| Inspection des installations industrielles et des actifs fixes |
| Inspection des produits manufacturés et des processus de production |
| Inspection des véhicules de transport et des actifs mobiles |
| Inspection des marchandises, des cargaisons et du commerce |
| Autre inspection de sites opérationnels et de processus |
| Pétrole et gaz, y compris le raffinage et la pétrochimie |
| Production d'énergie, énergies renouvelables et services publics |
| Fabrication automobile et de composants automobiles |
| Fabrication aérospatiale et de défense |
| Fabrication d'électronique, de semi-conducteurs et d'équipements électriques |
| Autres fabrications et transformations industrielles |
| Construction, immobilier et infrastructures civiles |
| Opérations de transport et de logistique |
| Extraction minière et de carrières |
| Agriculture, alimentation et boissons |
| Santé, pharmacie et sciences de la vie |
| Commerce de gros, de détail et de marchandises |
| Agences gouvernementales, réglementaires et d'inspection aux frontières |
| Autres utilisateurs finaux |
| États-Unis |
| Canada |
| Mexique |
| Par type d'équipement | Équipements d'inspection optique et visuelle | Systèmes de vision artificielle et d'inspection optique automatisée |
| Borescopes et systèmes d'inspection visuelle à distance | ||
| Autres équipements d'inspection optique et de surface | ||
| Équipements d'inspection dimensionnelle et géométrique | Machines à mesurer tridimensionnelles | |
| Systèmes de balayage laser et de mesure 3D | ||
| Autres systèmes d'inspection dimensionnelle et de profilage de surface | ||
| Équipements d'inspection ultrasonore et acoustique | Systèmes d'inspection ultrasonore conventionnels | |
| Systèmes d'inspection ultrasonore en réseau phasé et avancés | ||
| Systèmes d'émission acoustique et d'imagerie acoustique | ||
| Équipements d'inspection radiographique et par tomographie par ordinateur | Systèmes de radiographie conventionnelle et numérique | |
| Systèmes de tomographie industrielle par ordinateur | ||
| Systèmes d'inspection par rayons X des cargaisons et des envois | ||
| Équipements d'inspection électromagnétique et magnétique | Systèmes d'inspection par courants de Foucault | |
| Systèmes d'inspection par particules magnétiques et par flux de fuite magnétique | ||
| Radar à pénétration de sol et autres systèmes d'inspection électromagnétique | ||
| Équipements d'inspection thermique et infrarouge | Systèmes d'imagerie thermique portables | |
| Systèmes d'inspection thermique fixes et intégrés | ||
| Équipements d'inspection par faisceau d'électrons | Systèmes d'inspection et de revue des défauts par faisceau d'électrons | |
| Autres systèmes d'inspection à particules chargées | ||
| Autres équipements d'inspection spécialisés | Systèmes d'inspection de l'étanchéité et de l'intégrité sous pression | |
| Systèmes automatisés de contrôle du poids et autres systèmes d'inspection de conformité physique | ||
| Autres instruments et systèmes d'inspection dédiés | ||
| Par application d'inspection principale | Inspection des bâtiments et des propriétés | |
| Inspection des infrastructures civiles | ||
| Inspection des installations industrielles et des actifs fixes | ||
| Inspection des produits manufacturés et des processus de production | ||
| Inspection des véhicules de transport et des actifs mobiles | ||
| Inspection des marchandises, des cargaisons et du commerce | ||
| Autre inspection de sites opérationnels et de processus | ||
| Par secteur d'utilisation finale | Pétrole et gaz, y compris le raffinage et la pétrochimie | |
| Production d'énergie, énergies renouvelables et services publics | ||
| Fabrication automobile et de composants automobiles | ||
| Fabrication aérospatiale et de défense | ||
| Fabrication d'électronique, de semi-conducteurs et d'équipements électriques | ||
| Autres fabrications et transformations industrielles | ||
| Construction, immobilier et infrastructures civiles | ||
| Opérations de transport et de logistique | ||
| Extraction minière et de carrières | ||
| Agriculture, alimentation et boissons | ||
| Santé, pharmacie et sciences de la vie | ||
| Commerce de gros, de détail et de marchandises | ||
| Agences gouvernementales, réglementaires et d'inspection aux frontières | ||
| Autres utilisateurs finaux | ||
| Par géographie | États-Unis | |
| Canada | ||
| Mexique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des équipements d'inspection en Amérique du Nord en 2026 ?
Le chiffre d'affaires du marché des équipements d'inspection en Amérique du Nord est de 7,05 milliards USD en 2026 et devrait atteindre 10,7 milliards USD d'ici 2032 à un CAGR de 7,08 %.
Quelle catégorie d'équipements détient la plus grande part de revenus ?
Les équipements d'inspection optique et visuelle sont en tête avec 29,7 % des revenus de 2026, soutenus par l'utilisation de la vision artificielle dans la production électronique et automobile.
Quelle technologie d'inspection connaît la croissance la plus rapide ?
Les équipements d'inspection par faisceau d'électrons devraient croître à un CAGR de 9,5 % jusqu'en 2032, car les nœuds de semi-conducteurs avancés nécessitent un contrôle des procédés plus détaillé.
Quelle application présente la plus forte demande ?
L'inspection des produits manufacturés et des processus de production représente 54,7 % des revenus de 2026, car le contrôle qualité en ligne est largement utilisé sur les sites de fabrication.
Quel pays est en tête de la demande régionale ?
Les États-Unis détiennent 78 % des revenus régionaux de 2026 et devraient croître à un CAGR de 7,2 % jusqu'en 2032.
Quelles sont les principales limites à l'adoption des équipements ?
Le coût de mise en œuvre élevé, la complexité d'intégration, la pénurie de personnel qualifié, les exigences de cybersécurité et la validation des modèles d'IA peuvent retarder le déploiement.