
北米検査機器市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 7.05 十億米ドル |
| 市場規模 (2027) | 7.60 十億米ドル |
| 市場規模 (2032) | 10.70 十億米ドル |
| 成長率 (2027 - 2032) | 7.08 % |
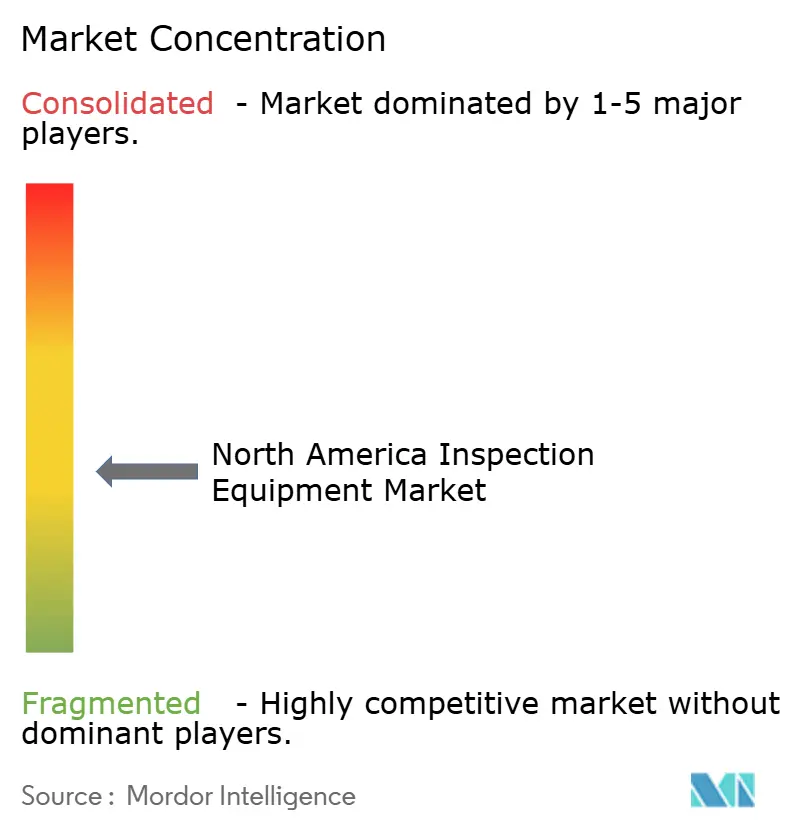
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米検査機器市場分析
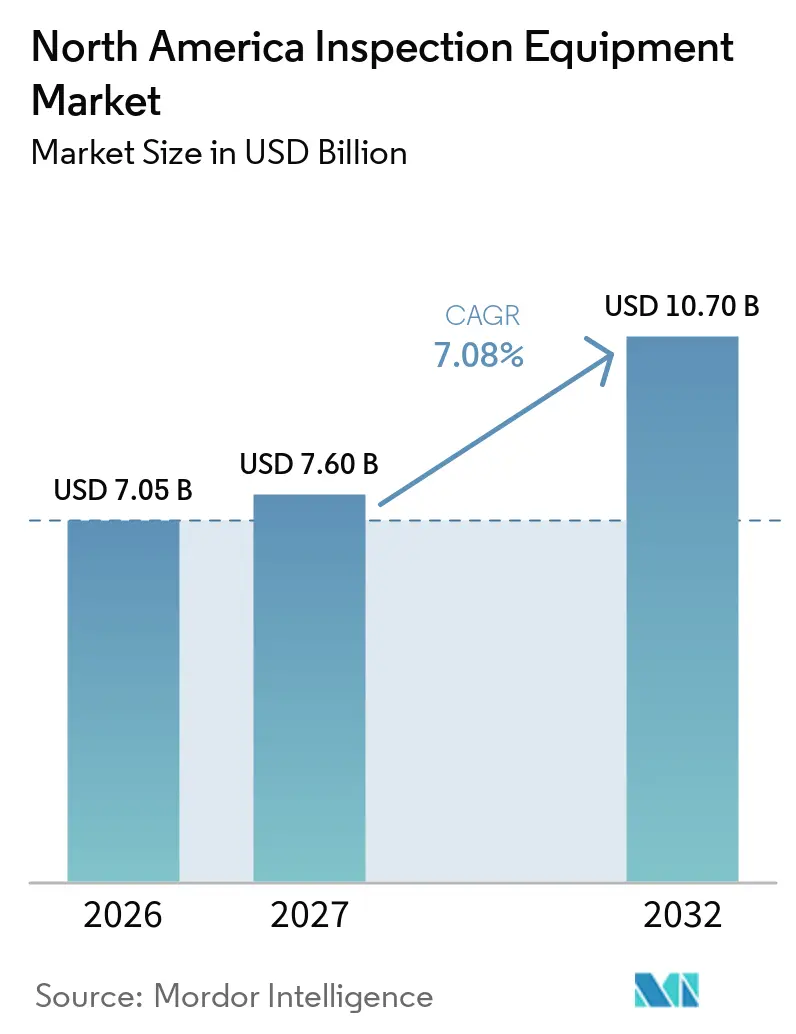
北米検査機器市場規模は、2026年の7.05 ビリオン 米ドルおよび2027年の7.60 ビリオン 米ドルから2032年までに10.70 ビリオン 米ドルに拡大し、2027年から2032年の間に7.08%のCAGRを記録すると予測されています。
人工知能対応品質システム、半導体生産能力の増強、および老朽化インフラに対する法定検査義務が北米検査機器市場を支えています。半導体、エネルギー、航空、国境セキュリティ、および産業ユーザーはそれぞれ異なる調達トリガーを持つため、需要は単一の製造サイクルへの依存度が低下しています。世界の半導体製造装置の受注額は2025年に135.1 ビリオン 米ドルに達し、テスト機器の受注額は55%増加しました。これは高帯域幅メモリアーキテクチャに関連する追加のプロセス制御要件を反映しています。企業はより広範なハードウェアおよびソフトウェアポートフォリオで対応していますが、統合コスト、人材不足、および標準化されていないAI欠陥ライブラリが導入を遅らせる可能性があります。北米検査機器市場は、メーカーがデジタル記録、より頻繁な検査、および生産ラインへの自動フィードバックをサポートする機器でレガシーシステムを置き換える際にも恩恵を受けます。
レポートの主要なポイント
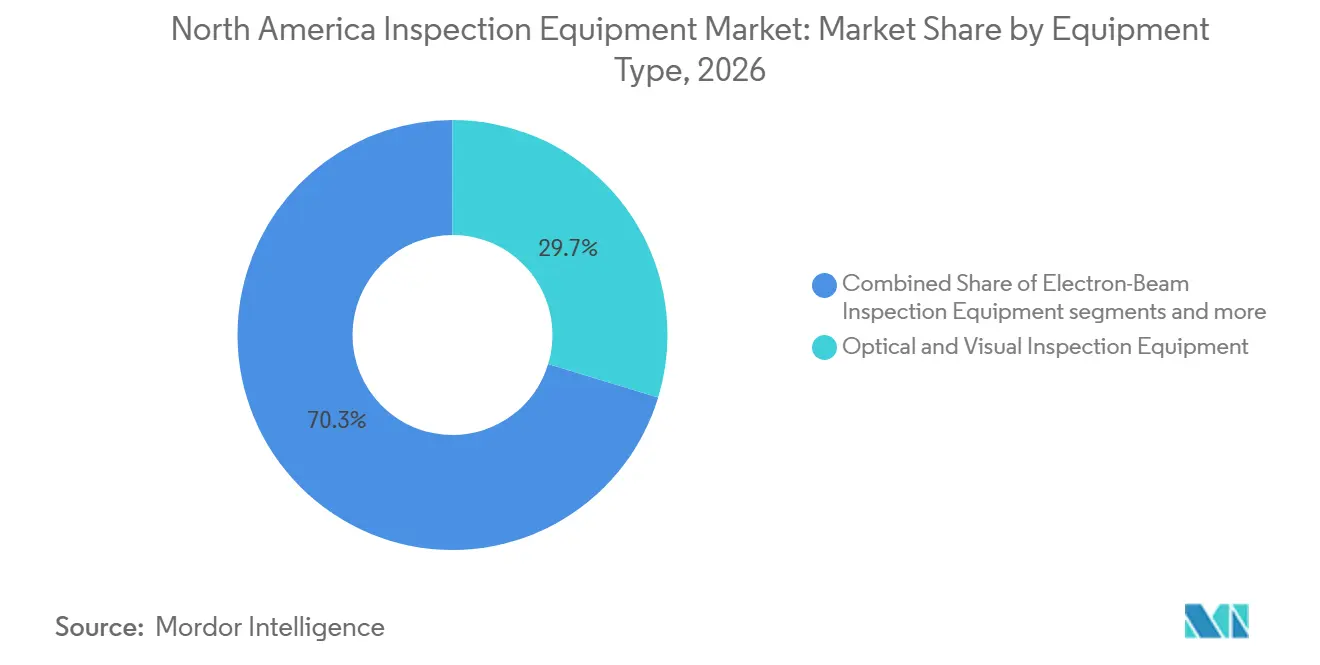
- 機器タイプ別では、光学・目視検査機器が2026年の北米検査機器市場シェアの29.7%を占め、電子ビーム検査機器は2032年までに9.5%のCAGRで成長すると予測されています。
- 主要検査用途別では、製造品および生産プロセス検査が2026年の北米検査機器市場規模の54.7%を占め、商品・貨物・貿易検査は2032年までに7.5%のCAGRで成長すると予測されています。
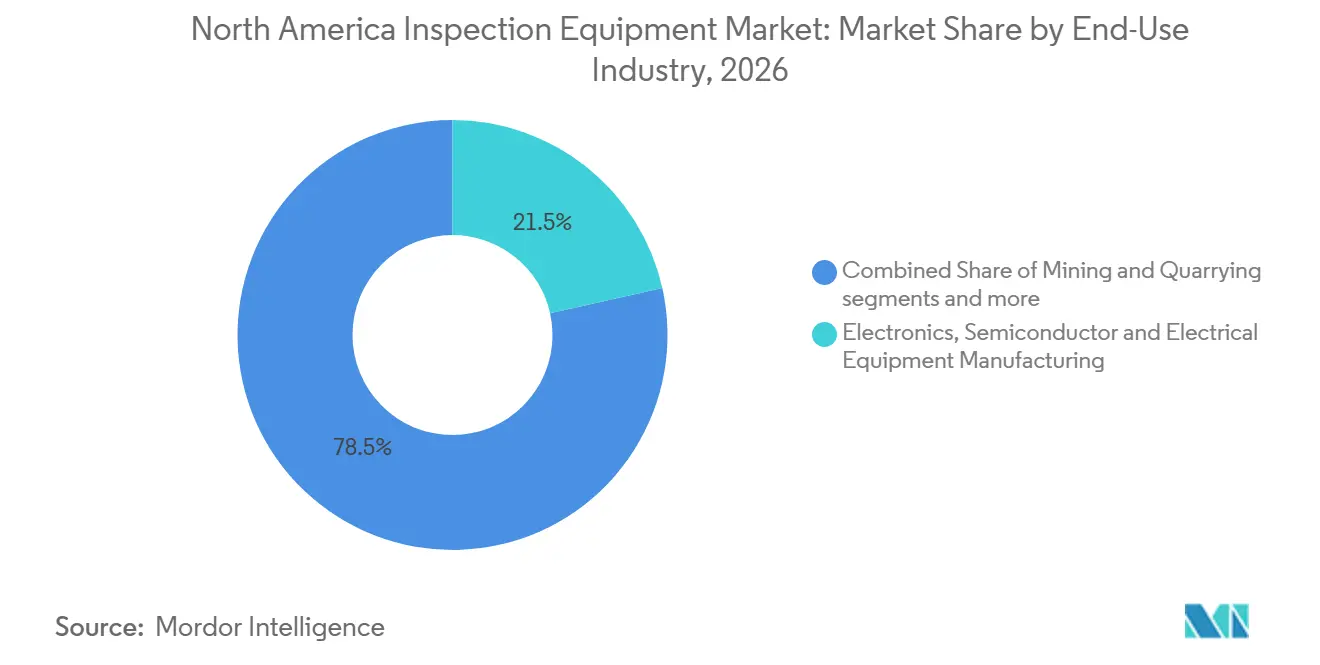
- 最終用途産業別では、電子機器・半導体・電気機器製造が2026年の地域売上の21.5%を占め、2032年までに8.1%のCAGRで成長すると予測されています。
- 地域別では、米国が2026年の地域売上の78%を占め、2032年までに7.2%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI対応欠陥検出とクローズドループ品質管理 | +2.0% | 米国の半導体・自動車クラスターで最も高い強度を持つグローバル | 短期(2年以内) |
| リショアリングと半導体ファブの拡張 | +1.8% | 主に米国(アリゾナ州、オハイオ州、テキサス州)、カナダが二次的 | 中期(2〜4年) |
| 老朽化した産業インフラと義務的完全性検査 | +1.4% | 米国とカナダのパイプライン、公益事業、および産業回廊 | 短期(2年以内) |
| エネルギー・航空・原子力分野の規制コンプライアンス | +1.2% | 全米の米国およびパイプライン・鉱業のカナダ | 短期(2年以内) |
| バッテリーおよびアディティブマニュファクチャリング認定からの検査需要 | +0.9% | 米国のEV工場とカナダのバッテリーサプライチェーン | 中期(2〜4年) |
| 生産上のボトルネックとしての検査データ相互運用性 | +0.6% | 北米が企業展開をリードするグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI対応欠陥検出とクローズドループ品質管理
自動検査は、ライン生産量を中断することなく欠陥情報を上流の生産設定にフィードバックする能力として、ますます高く評価されており、メーカーがスクラップを削減しプロセス開発サイクルを短縮するのに役立っています。Cognexは2026年5月にOneVisionプラットフォームを一般提供開始しました。これは2025年6月以降、100社以上の製造顧客が参加したベータフェーズを経たものです。このプラットフォームは、集中型開発環境を通じて複数の生産拠点にわたってAIベースの検査を拡張するよう設計されています。KLAは2026年6月30日時点でのプロセス制御・検査受注残高が12.57 ビリオン 米ドルと報告しており、1年前の7.86 ビリオン 米ドルと比較しています。これらの動向は、稼働中の施設でのアップグレードおよび新しい製造工場の建設から、北米検査機器市場における継続的な需要を支えています。検査データの生産制御への統合が進むことで、メーカーは最終品質チェックのみに依存するのではなく、生産サイクルの早い段階で繰り返し発生する欠陥パターンを特定し、機器設定やマテリアルハンドリングプロセスを調整できるようになります。半導体メーカーは、先進プロセスノードとますます複雑化するメモリ構造が追加の検査段階を必要とするため、これらの機能に対して特に強いニーズを持っています。自動車および電子機器メーカーも、検査の再現性と生産ラインの速度が自動化効率に影響するマシンビジョンシステムを導入しています。
リショアリングと半導体ファブの拡張
半導体建設は、チップ設計の決定から生産準備まで通常数年にわたるフブ開発スケジュールのため、初期建設フェーズを超えて延長される可能性が高い検査需要を牽引しています。TSMCは第2フェニックス施設での量産を2028年から2027年に前倒しし、Intelは2025年9月にNvidiaとのAI生産パートナーシップを確保した後、ニューアルバニー施設での建設を継続しました。[1] これらのプロジェクトは、プロセス制御が機器認定と製造の一貫性に不可欠であるため、生産が立ち上がる前に検査機器を必要とします。新しいファブは、主にエンドオブライン・サンプリングに依存するのではなく、インライン光学検査、電子ビームシステム、および計測ツールを中心に設計されるようになっており、北米の検査機器市場における持続的な受注を支えています。影響はウェーハ製造工場を超えて広がり、機器サプライヤー、部品メーカー、およびサービスプロバイダーは、国内半導体プロジェクトへの供給時に厳格なトレーサビリティと品質要件を満たす必要があります。従来の光学的手法では最小構造を十分に解像できない可能性があるため、先進ロジックノードでは検査強度も高まります。KLAは2026年度の資料において、AIベースの光学検査の改善とともに、シングルビームおよびマルチビーム電子ビームシステムの強力な採用を強調しました。
老朽化した産業インフラと義務的完全性検査
老朽化したパイプライン、製油所、および公益事業資産は、特にアクセスが制限されている場合や機器の故障が深刻な安全上の影響をもたらす可能性がある場合に、定期的な完全性評価を必要とします。北米の多くの産業施設およびパイプラインネットワークは1950年代から1970年代にかけて建設されており、状態監視と定期検査の必要性が高まっています。2025年5月、パイプラインおよび危険物安全局(PHMSA)は、危険液体および気体輸送パイプラインの修理基準と検査タイムラインの更新を提案し、危険液体検査の中核要件が1981年以来実質的に更新されていないことを指摘しました。[2] 2025年7月の別の提案では、パイプライン用地パトロールへのサーマルイメージングおよびLiDARの使用が認められ、北米検査機器市場における先進システムへの需要を支えています。[3] 進化する検査要件に対応するオペレーターは、デジタルラジオグラフィー、フェーズドアレイ超音波試験機器、およびドローン搭載検査システムをレガシー機器の代替または補完として検討するインセンティブを持っています。これらの技術は、困難な場所へのアクセスを改善し、欠陥評価、保守計画、および規制文書化を支援するデジタル記録を生成できます。
エネルギー・航空・原子力分野の規制コンプライアンス
エネルギー、航空、および原子力運用にわたる連邦規制活動は、一般的な設備投資への依存度が低い検査機器需要を支えています。パイプラインおよび危険物安全局(PHMSA)は2025年1月にガスパイプラインの漏洩検出・修理規則を最終化し、漏洩調査要件を強化し、分類された漏洩の修理タイムラインを確立しました。これらの要件は、輸送、配給、および集積システム全体にわたる先進的な漏洩検出・検査技術の採用を支えています。2026年7月、原子力規制委員会は原子炉ライセンス、安全監視、および立地慣行に関する規則制定通知を公表し、原子力施設を管理する規制枠組みに追加しました。これらのプログラムは北米検査機器市場におけるコンプライアンス主導の需要を強化しています。航空整備もまた、整備・修理・オーバーホール施設が適用される耐空性要件を満たす必要があるため、ボアスコープ、渦電流試験機器、およびフェーズドアレイ超音波システムに対する定期的な要件を生み出しています。石油・ガスオペレーター、原子力建設プロジェクト、および航空機整備プロバイダーはそれぞれ異なる検査技術を必要としますが、いずれもコンプライアンスを実証し機器状態を文書化するために信頼性の高い検査記録に依存しています。ASME、API、およびASTM規格も、産業およびパイプライン用途全体にわたる機器選択と検査手順に影響を与えています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストと統合の複雑さ | -1.8% | 中小規模メーカーへの負担が最も大きい北米全域 | 中期(2〜4年) |
| 資格を持つ検査・計測人材の不足 | -1.2% | 先進製造・エネルギー地域を中心とした全米 | 短期(2年以内) |
| 接続された検査のためのサイバーセキュリティとデータ主権要件 | -0.8% | 米国とカナダの重要インフラおよび防衛サプライチェーン | 中期(2〜4年) |
| 標準化されていないAI欠陥ライブラリとモデル検証 | -0.5% | 規制された航空宇宙・ライフサイエンス生産で最も摩擦が大きいグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本コストと統合の複雑さ
先進的な検査セルは、初期機器見積もりを超えた相当なコストを伴う可能性があります。これには、設置、プログラマブルロジックコントローラー(PLC)接続、工場ネットワーク設定、カスタムインターフェース、検証プロトコル、およびコミッショニング作業が含まれます。米国国立標準技術研究所の製造拡張パートナーシップは、製造技術の意思決定において総所有コストを重要な考慮事項として特定しており、パイプラインおよび危険物安全局(PHMSA)は2025年5月の提案において、検査技術要件が安全上の利益に対して不均衡なコストを課す可能性があるかどうかについてフィードバックを求めました。これらの要因は、北米検査機器市場における小規模ユーザーにとっての導入障壁を生み出しています。統合の複雑さは、メーカーが新しい検査システムをレガシーの製造実行システム、ERPプラットフォーム、および品質管理ソフトウェアと通信させる必要があることが多いため、課題をさらに増大させます。これらの接続の設定は、実装タイムラインを数ヶ月延長し、社内では利用できい可能性のある専門的なエンジニアリングリソースを必要とする場合があります。
資格を持つ検査・計測人材の不足
認定された検査・計測人材の不足は、北米検査機器市場全体で新しい機器からの生産性向上の実現を遅らせる可能性があります。全米製造業者協会は、2033年までに米国で380 ミリオン件の製造ポジションが開くと予測しており、そのうち約190 ミリオン件が未充足のままになる可能性があります。このギャップは、生産・技術職における需要の増加とともに、労働力の退職を反映しています。スキル要件に対処するため、米国国立標準技術研究所(NIST)は、測定システム、不確かさ分析、トレーサビリティ、および実験室品質管理を網羅する5日間の計測基礎プログラムを提供しており、これらはすべて信頼性の高い検査・測定プロセスにとって重要です。この制約は、機器オペレーターが検査システムに対する技術的な習熟度と品質管理要件に関する正式な知識の両方を必要とする場合に特に重要です。校正技術者は専門的なスキルを必要としますが、トレーニングパイプラインは雇用主の需要を満たすのに十分な速さで拡大しない可能性があります。人材の可用性が限られると、コミッショニングタイムラインが延長され、設置済みシステムの稼働率が低下し、機器投資から期待される生産性向上が遅れる可能性があります。これらの課題は、直感的なソフトウェアインターフェース、リモートテクニカルサポート、自動レポート、および簡素化された校正ワークフローの価値を高めます。ただし、特に検査結果が技術的解釈、品質保証、および文書化されたレビューを必要とする規制環境では、自動化が資格を持つ人材を完全に代替することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:
先進ノードで電子ビームが加速する中、光学機器のリーダーシップが持続光学・目視検査機器は2026年の北米検査機器市場シェアの29.7%を占め、最大の機器カテゴリーとなっています。マシンビジョンおよび自動光学検査は、電子機器組立、自動車生産、および消費財製造で広く使用されています。ジェットエンジン作業用のボアスコープおよび複合材航空宇宙構造用のサーフェススキャナーが需要に加わっています。このカテゴリーの北米検査機器市場規模は、大量生産ラインおよび専門的な保守活動全体での使用によって支えられています。設置済みベースにより、光学機器サプライヤーはAIツール、集中型データ管理、および繰り返し可能な自動チェックを追加できます。
電子ビーム検査機器は、3nm未満のノードでの先進半導体プロセス制御が光学解像度の限界を超える可能性があるため、2027年から2032年にかけて9.5%のCAGRで成長すると予測されています。KLAは、AIベースの光学改善とともに、シングルビームおよびマルチビーム電子ビームシステムの採用を説明しています。座標測定機、レーザースキャナー、および3Dプラットフォームを含む寸法・形状システムは、自動車および航空宇宙製造においてプロセスクリティカルなままです。超音波・音響機器は、埋設された、地下の、およびアクセスが困難なエネルギーおよび土木資産に対応しています。ラジオグラフィーおよびコンピュータ断層撮影システムは、部品を損傷することなく、バッテリーセル認定および積層造形部品の検証において関連性を高めています。
注記: 全セグメントのシェアはレポート購入時に入手可能
主要検査用途別:
生産検査が支配し、貨物検査が加速製造品および生産プロセス検査は2026年の北米検査機器市場規模の54.7%を占めました。これは最大の用途カテゴリーであり、機器購入における製造競争力の中心的な役割を反映しています。インライン検査は、完成品が組み立てられた後ではなく、生産中に欠陥を特定できます。このセグメントは製造生産サイクルと設備投資の決定に敏感です。電子デバイス、車両、航空宇宙部品、およびその他の製造品が含まれており、アップグレード、交換ツール、および関連サービスのための大規模な設置済みベースを生み出しています。
商品・貨物・貿易検査は2032年までに7.5%のCAGRで拡大すると予測されています。国境セキュリティ機器プログラム、医薬品輸入適合性チェック、および陸上・海上港での近代化がこの用途を支えています。貿易フローを維持しながら商品を評価できるX線、コンピュータ断層撮影、およびその他のシステムを使用しています。土木インフラ検査は橋梁、トンネル、およびダムプログラムに恩恵をもたらし、産業施設はボイラー、圧力容器、熱交換器、および貯蔵タンクの定期検査を必要とします。車両およびモバイル資産は、適用当局が設定した保守スケジュールを通じて定期的な需要を生み出します。
最終用途産業別:
半導体のデュアルリーダーシップが投資優先事項を再形成電子機器・半導体・電気機器製造は2026年の地域売上の21.5%を占め、2032年までに8.1%のCAGRで最高の最終用途成長を記録すると予測されています。このデュアルポジションは、製造能力の増加だけでなく、デバイスあたりの検査強度の上昇を反映しています。ゲートオールアラウンドトランジスタ構造および3D積層メモリは、より多くの測定・検査段階を必要とします。北米検査機器産業は、より複雑なデバイスとより厳しいプロセスウィンドウへのシフトに密接に関連しています。新しい工場の数が同じ速度で増加しなくても、ウェーハスタートあたりの検査収益は上昇する可能性があります。
石油・ガス(精製・石油化学を含む)は、パイプライン完全性、圧力容器検査、および腐食評価において重要な最終用途分野であり続けています。航空宇宙・防衛製造は、耐空性指令およびNADCAP品質要件が厳格な文書化ニーズを生み出すため、ポータブルフィールドツールおよび実験室計測システムを必要とします。自動車メーカーは電気自動車バッテリーモジュールおよび混合材料ボディ構造に向けて慣行を調整しており、ヘルスケア・医薬品・ライフサイエンスユーザーは規制コンプライアンスのためにトレーサブルな記録を必要とします。これらの用途は複数の垂直市場に需要を分散させ、初期購入後のテクニカルサポートを重要にしています。北米検査機器産業は、パフォーマンスと文書化が使用の中心であるため、サービス能力に依存し続けています。
注記: 全セグメントのシェアはレポート購入時に入手可能
地域分析
米国検査機器市場
米国は2026年の地域売上の78%を占め、2032年までに7.2%のCAGRで成長すると予測されています。需要は、アリゾナ州とテキサス州の半導体施設、パーミアン盆地からメキシコ湾岸にかけての石油・ガス回廊、およびシアトル、ウィチタ、タルサの航空宇宙整備ハブにわたっています。半導体施設は先進的な光学・電子ビームシステムを必要とし、パイプラインオペレーターは完全性管理プログラムの下で非破壊試験を必要とします。航空宇宙MROプロバイダーは定期整備のためにボアスコープおよび渦電流機器を購入します。米国の需要はまた、半導体製造・研究に50 ビリオン 米ドル以上を投じたCHIPSおよび科学法によっても支えられています。
米国およびカナダの検査機器市場
米国の施設は規制要件と顧客仕様に直面することが多く、詳細な記録とより高い自動化を備えた高付加価値システムを支援できます。カナダは、アルバータ州のオイルサンドとパイプライン、ケベック州の航空宇宙製造、およびオンタリオ州の自動車生産を通じて重要であり続けています。アルバータ州では定期的な超音波・電磁検査が使用され、ケベック州の航空宇宙サプライヤーは確立された品質フレームワークを満たすために寸法計測と非破壊試験を必要とします。2026年1月、FARO TechnologiesとCreaformは計測事業をFARO CREAFORMとFARO INSIGHTに再編しました。カナダはまた、電気自動車生産とポータブル計測開発に関連した機器アップグレードからも恩恵を受けています。
メキシコ検査機器市場
メキシコはUSMCAの原産地規則要件と電気・ハイブリッド車への移行の下で進化しています。ヌエボレオン州、コアウイラ州、ハリスコ州の自動車工場は、X線コンピュータ断層撮影、レーザースキャニング、およびマシンビジョンを必要とするバッテリーモジュール、複合材部品、およびより厳しい組立公差を追加しています。ティア2およびティア3サプライヤーは、関税免除資格のために認定されたインプロセス検査を必要とする場合があります。グアダラハラの電子機器クラスターも、医療機器および民生用電子機器の顧客がローカルサプライヤーに検査条件を満たすことを要求するため、自動光学検査を採用しており、北米検査機器市場にとって低ベースながら拡大する需要源を生み出しています。
競合環境
北米検査機器市場は中程度の市場集中度を示しています。マシンビジョン、電子ビーム半導体検査、および超音波非破壊試験にはそれぞれ限られた数の主要ベンダーがいます。顧客が視覚、寸法、ラジオグラフィー、音響、およびデジタルツールの異なる組み合わせを購入するため、より広い分野の集中度は低くなっています。2026年4月、HexagonはBaker HughesからWaygate Technologiesを1.45 ビリオン 米ドルで買収することに合意し、精密計測とラジオグラフィー、リモートビジュアルインスペクション、および超音波試験能力を組み合わせました。この取引は、機器とサービス関係を1つのサプライヤーに統合しようとする顧客を支援します。
2026年8月、TeledyneはVarex Imagingを1.1 ビリオン 米ドルで買収する最終合意を締結し、X線源、検出、およびイメージングソフトウェアをデジタルイメージングポートフォリオに追加しました。2026年9月、CognexはRealSenseを500 ミリオン 米ドルで買収することに合意し、深度センシングカメラとロボット知覚AIをマシンビジョン製品に追加しました。これらの動きは、ソフトウェア統合とセンシングの幅が主要な契約機会にますます関連していることを示しています。KLAとApplied Materialsは半導体プロセス制御における競合の重複を拡大しており、Applied Materialsはプロセス診断・制御事業が2026年暦年に50%以上成長すると予測しています。北米検査機器市場は、フィールドパフォーマンスとアプリケーション知識が幅広さよりも重要な場合、専門サプライヤーに対して引き続き開かれています。
Eddyfi Technologiesは、石油・ガスおよび航空宇宙ユーザー向けのフェーズドアレイおよびガイデッドウェーブ超音波試験で競合しています。変動する検査ニーズを持つ小規模メーカーは、高コストシステムの所有よりもサービス契約を好む場合があります。ISO/IEC 17025認定およびNADCAP認証は、サプライヤーが文書化と検証済み手順をサポートする必要があるため、切り替え障壁を生み出す可能性があります。サイバーセキュリティ、データ主権要件、および標準化されていないAI欠陥ライブラリは、重要インフラおよび規制された生産環境におけるサプライヤー選択にさらに影響を与える可能性があります。
北米検査機器産業のリーダー
-
Baker Hughes Company
-
Evident Corporation
-
Hexagon AB
-
Cognex Corporation
-
KEYENCE CORPORATION
- 注:主要企業の掲載順は順位を示すものではありません。
北米検査機器市場 このレポートでカバーされる企業
- Baker Hughes Company (Waygate Technologies)
- Evident Corporation
- Hexagon AB
- Cognex Corporation
- KEYENCE CORPORATION
- FARO Technologies, Inc.
- KLA Corporation
- Applied Materials, Inc.
- MISTRAS Group, Inc.
- SGS Société Générale de Surveillance SA
- Bureau Veritas
- Nikon Corporation (Nikon Metrology)
- Carl Zeiss AG (ZEISS Industrial Quality Solutions)
- Mitutoyo Corporation
- Eddyfi Technologies Inc.
- Fujifilm Holdings Corporation (FUJIFILM NDT Systems)
- Magnaflux (Illinois Tool Works Inc.)
- SICK AG
- OMRON Corporation
- Teledyne Technologies Incorporated
- Sonatest Ltd.
- Applus Services, S.A.
最近の産業開発事情 北米検査機器市場
- 2026年9月:Cognex Corporationは、深度センシングカメラとロボット知覚AIをマシンビジョンポートフォリオに追加するため、RealSenseを500 ミリオン 米ドルの現金で買収する最終合意を締結しました。ロボット知覚市場は現在600 ミリオン 米ドルと推定されており、2030年までに年率25%以上成長して1.6 ビリオン 米ドルに達すると予測されています。クロージングは規制当局の承認を条件として2026年第4四半期に予定されています。
- 2026年8月:Teledyne Technologiesは、X線管、フラットパネルおよびフォトンカウンティング検出器、ならびに非破壊検査、セキュリティスキャニング、および測定用途向けのイメージングソフトウェアをTeledyneの既存のデジタルイメージングポートフォリオに追加するため、Varex Imaging Corporationを1.1 ビリオン 米ドルの現金で買収する最終合意を締結しました。クロージングは2027年初頭に予定されています。
- 2026年4月:Hexagon ABは、Baker HughesからWaygate Technologiesを1.45 ビリオン 米ドルの現金で買収する最終合意を締結しました。Waygateは年間630 ミリオン 米ドルの収益を生み出しており、そのうち30%が北米からで、航空宇宙、自動車、エネルギー、およびバッテリー製造セクターにサービスを提供するラジオグラフィー、リモートビジュアルインスペクション、および超音波試験製品ライン運営しています。
- 2026年5月:CognexはIn-Sight 3900ビジョンシステムを発売しました。これは最高性能の組み込みAIビジョンシステムであり、最大2500万画素の解像度で前世代比最大4倍の検査速度を実現し、エッジAI推論のためのQualcomm Dragonwingプロセッシングを統合し、OneVisionクラウドからエッジへの検査エコシステムに接続します。
北米検査機器市場レポートの範囲
北米検査機器市場レポートは、機器タイプ別(光学・目視検査機器、その他)、主要検査用途別(建物・不動産検査、土木インフラ検査、その他)、最終用途産業別(石油・ガス(精製・石油化学を含む)、その他)、地域別(カナダ、その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 光学・目視検査機器 | マシンビジョンおよび自動光学検査システム |
| ボアスコープおよびリモートビジュアルインスペクションシステム | |
| その他の光学・表面検査機器 | |
| 寸法・形状検査機器 | 座標測定機 |
| レーザースキャニングおよび3D測定システム | |
| その他の寸法・表面プロファイリング検査システム | |
| 超音波・音響検査機器 | 従来型超音波検査システム |
| フェーズドアレイおよび先進超音波検査システム | |
| 音響エミッションおよび音響イメージングシステム | |
| ラジオグラフィーおよびコンピュータ断層撮影検査機器 | 従来型およびデジタルラジオグラフィーシステム |
| 産業用コンピュータ断層撮影システム | |
| 貨物・荷物X線検査システム | |
| 電磁・磁気検査機器 | 渦電流検査システム |
| 磁粉探傷および磁束漏洩検査システム | |
| 地中レーダーおよびその他の電磁検査システム | |
| サーマル・赤外線検査機器 | ハンドヘルドサーマルイメージングシステム |
| 固定型および統合型サーマル検査システム | |
| 電子ビーム検査機器 | 電子ビーム欠陥検査・レビューシステム |
| その他の荷電粒子検査システム | |
| その他の専門検査機器 | 漏洩・圧力完全性検査システム |
| 自動重量選別機およびその他の物理的適合性検査システム | |
| その他の専用検査機器・システム |
| 建物・不動産検査 |
| 土木インフラ検査 |
| 産業施設・固定資産検査 |
| 製造品および生産プロセス検査 |
| 輸送車両・モバイル資産検査 |
| 商品・貨物・貿易検査 |
| その他の運用サイト・プロセス検査 |
| 石油・ガス(精製・石油化学を含む) |
| 発電・再生可能エネルギー・公益事業 |
| 自動車および自動車部品製造 |
| 航空宇宙・防衛製造 |
| 電子機器・半導体・電気機器製造 |
| その他の製造・産業加工 |
| 建設・不動産・土木インフラ |
| 輸送・物流業務 |
| 採掘・採石 |
| 農業・食品・飲料 |
| ヘルスケア・医薬品・ライフサイエンス |
| 卸売・小売・商品取引 |
| 政府・規制・国境検査機関 |
| その他のエンドユーザー |
| 米国 |
| カナダ |
| メキシコ |
| 機器タイプ別 | 光学・目視検査機器 | マシンビジョンおよび自動光学検査システム |
| ボアスコープおよびリモートビジュアルインスペクションシステム | ||
| その他の光学・表面検査機器 | ||
| 寸法・形状検査機器 | 座標測定機 | |
| レーザースキャニングおよび3D測定システム | ||
| その他の寸法・表面プロファイリング検査システム | ||
| 超音波・音響検査機器 | 従来型超音波検査システム | |
| フェーズドアレイおよび先進超音波検査システム | ||
| 音響エミッションおよび音響イメージングシステム | ||
| ラジオグラフィーおよびコンピュータ断層撮影検査機器 | 従来型およびデジタルラジオグラフィーシステム | |
| 産業用コンピュータ断層撮影システム | ||
| 貨物・荷物X線検査システム | ||
| 電磁・磁気検査機器 | 渦電流検査システム | |
| 磁粉探傷および磁束漏洩検査システム | ||
| 地中レーダーおよびその他の電磁検査システム | ||
| サーマル・赤外線検査機器 | ハンドヘルドサーマルイメージングシステム | |
| 固定型および統合型サーマル検査システム | ||
| 電子ビーム検査機器 | 電子ビーム欠陥検査・レビューシステム | |
| その他の荷電粒子検査システム | ||
| その他の専門検査機器 | 漏洩・圧力完全性検査システム | |
| 自動重量選別機およびその他の物理的適合性検査システム | ||
| その他の専用検査機器・システム | ||
| 主要検査用途別 | 建物・不動産検査 | |
| 土木インフラ検査 | ||
| 産業施設・固定資産検査 | ||
| 製造品および生産プロセス検査 | ||
| 輸送車両・モバイル資産検査 | ||
| 商品・貨物・貿易検査 | ||
| その他の運用サイト・プロセス検査 | ||
| 最終用途産業別 | 石油・ガス(精製・石油化学を含む) | |
| 発電・再生可能エネルギー・公益事業 | ||
| 自動車および自動車部品製造 | ||
| 航空宇宙・防衛製造 | ||
| 電子機器・半導体・電気機器製造 | ||
| その他の製造・産業加工 | ||
| 建設・不動産・土木インフラ | ||
| 輸送・物流業務 | ||
| 採掘・採石 | ||
| 農業・食品・飲料 | ||
| ヘルスケア・医薬品・ライフサイエンス | ||
| 卸売・小売・商品取引 | ||
| 政府・規制・国境検査機関 | ||
| その他のエンドユーザー | ||
| 地域別 | 米国 | |
| カナダ | ||
| メキシコ | ||
レポートで回答される主要な質問
北米検査機器市場の2026年の規模は?
北米検査機器市場の収益は2026年に7.05 ビリオン 米ドルであり、7.08%のCAGRで2032年までに10.7 ビリオン 米ドルに達すると予測されています。
最大の収益シェアを持つ機器カテゴリーはどれですか?
光学・目視検査機器が2026年収益の29.7%でリードしており、電子機器および自動車生産全体でのマシンビジョン使用によって支えられています。
最も速く成長している検査技術はどれですか?
電子ビーム検査機器は、先進半導体ノードがより詳細なプロセス制御を必要とするため、2032年までに9.5%のCAGRで成長すると予測されています。
最も需要が高い用途はどれですか?
製造品および生産プロセス検査は、インライン品質管理が製造サイト全体で広く使用されているため、2026年収益の54.7%を占めています。
地域需要をリードしている国はどこですか?
米国は2026年の地域収益の78%を占め、2032年までに7.2%のCAGRで成長すると予測されています。
機器導入の主な制限要因は何ですか?
高い導入コスト、統合の複雑さ、資格を持つ人材の不足、サイバーセキュリティ要件、およびAIモデル検証が展開を遅らせる可能性があります。