
Marktgröße und Marktanteil des nordamerikanischen Prüfgerätemarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
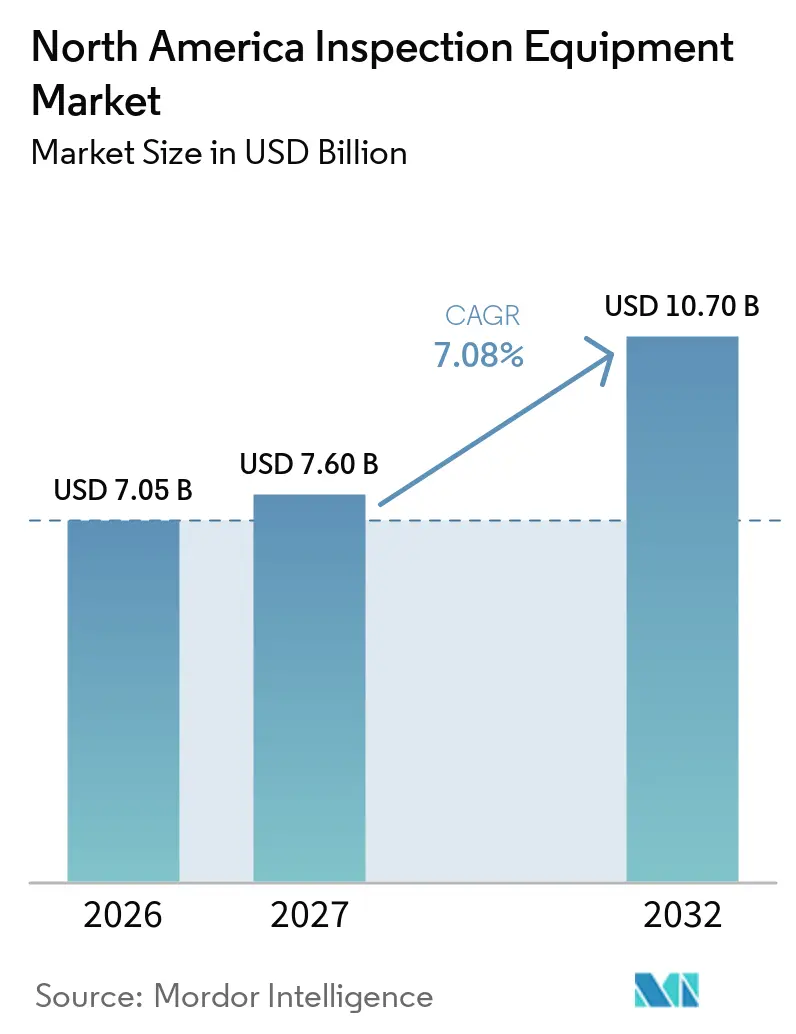
| Marktgröße im Basisjahr (2026) | 7.05 Milliarden US-Dollar |
| Marktgröße (2027) | 7.60 Milliarden US-Dollar |
| Marktgröße (2032) | 10.70 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.08 % |
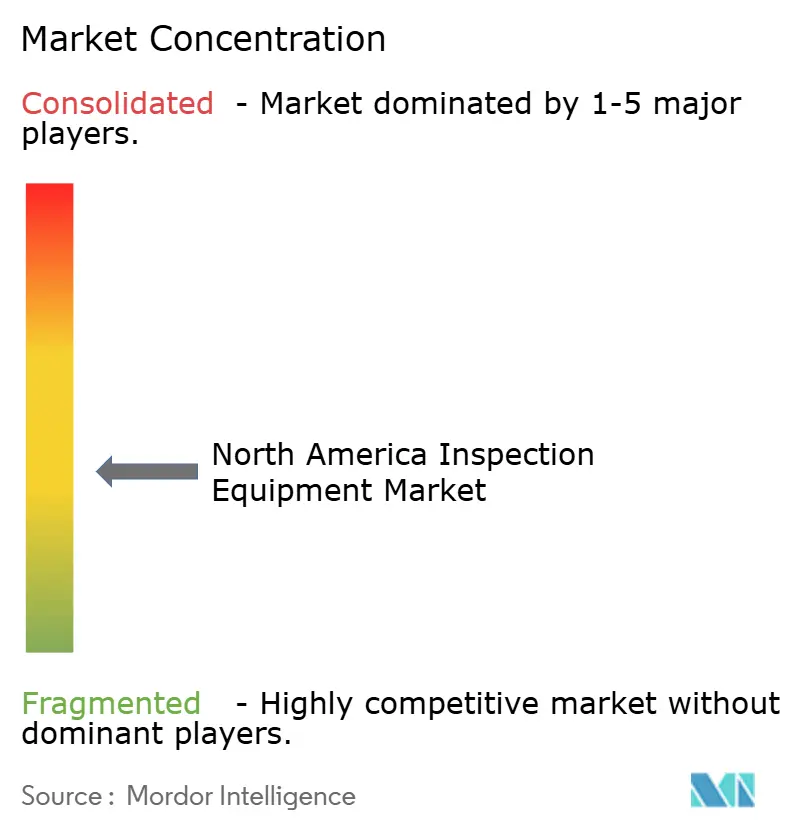
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des nordamerikanischen Prüfgerätemarkts von Mordor Intelligence
Die Marktgröße des nordamerikanischen Prüfgerätemarkts soll von 7,05 Milliarden USD im Jahr 2026 und 7,60 Milliarden USD im Jahr 2027 auf 10,70 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 7,08 % verzeichnen.
KI-gestützte Qualitätssysteme, Kapazitätserweiterungen in der Halbleiterindustrie und gesetzliche Inspektionspflichten für ältere Infrastrukturen stützen den nordamerikanischen Prüfgerätemarkt. Die Nachfrage ist zunehmend weniger an einen einzelnen Fertigungszyklus gebunden, da Halbleiter, Energie, Luftfahrt, Grenzsicherheit und Industrienutzer unterschiedliche Beschaffungsauslöser aufweisen. Die weltweiten Abrechnungen für Halbleiterausrüstungen erreichten im Jahr 2025 135,1 Milliarden USD, während die Abrechnungen für Testausrüstungen um 55 % stiegen – was den zusätzlichen Prozesssteuerungsbedarf im Zusammenhang mit Hochbandbreiten-Speicherarchitekturen widerspiegelt. Unternehmen reagieren mit breiteren Hardware- und Softwareportfolios, obwohl Integrationskosten, Fachkräftemangel und nicht standardisierte KI-Fehlerbibliotheken die Einführung verlangsamen können. Der nordamerikanische Prüfgerätemarkt profitiert auch davon, wenn Hersteller Altsysteme durch Geräte ersetzen, die digitale Aufzeichnungen, häufigere Inspektionen und automatisiertes Feedback an Produktionslinien unterstützen.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp hielt optische und visuelle Prüfausrüstung im Jahr 2026 einen Marktanteil von 29,7 % am nordamerikanischen Prüfgerätemarkt, während Elektronenstrahl-Prüfgeräte bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen werden.
- Nach primärer Prüfanwendung entfiel auf die Inspektion von Fertigprodukten und Produktionsprozessen im Jahr 2026 ein Anteil von 54,7 % an der Marktgröße des nordamerikanischen Prüfgerätemarkts, während die Inspektion von Waren, Fracht und Handel bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen wird.
- Nach Endverbrauchsbranche hielt die Elektronik-, Halbleiter- und Elektroanlagenherstellung im Jahr 2026 einen Anteil von 21,5 % am regionalen Umsatz und soll bis 2032 mit einem CAGR von 8,1 % wachsen.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 78 % am regionalen Umsatz und sollen bis 2032 mit einem CAGR von 7,2 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gestützte Fehlererkennung und geschlossene Qualitätskontrollkreisläufe | +2.0% | Global, mit der höchsten Intensität in den Halbleiter- und Automobilclustern der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Reshoring und Ausbau von Halbleiterfabriken | +1.8% | Vereinigte Staaten, vorrangig Arizona, Ohio und Texas, mit Kanada als sekundärem Standort | Mittelfristig (2–4 Jahre) |
| Alternde Industrieinfrastruktur und obligatorische Integritätsprüfungen | +1.4% | Pipeline-, Versorgungs- und Industriekorridore in den Vereinigten Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Compliance in den Bereichen Energie, Luftfahrt und Kernkraft | +1.2% | Vereinigte Staaten landesweit und Kanada für Pipeline und Bergbau | Kurzfristig (≤ 2 Jahre) |
| Prüfbedarf aus der Qualifizierung von Batterien und additiver Fertigung | +0.9% | EV-Fabriken in den Vereinigten Staaten und die kanadische Batterielieferkette | Mittelfristig (2–4 Jahre) |
| Interoperabilität von Prüfdaten als Produktionsengpass | +0.6% | Global, mit Nordamerika als führender Region bei der Unternehmensimplementierung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte Fehlererkennung und geschlossene Qualitätskontrollkreisläufe
Automatisierte Inspektion wird zunehmend dafür geschätzt, Fehlerinformationen ohne Unterbrechung des Liniendurchsatzes in vorgelagerte Produktionseinstellungen zurückzuspeisen und Herstellern dabei zu helfen, Ausschuss zu reduzieren und Prozessentwicklungszyklen zu verkürzen. Cognex stellte seine OneVision-Plattform im Mai 2026 allgemein zur Verfügung, nach einer Betaphase, an der seit Juni 2025 mehr als 100 Fertigungskunden beteiligt waren. Die Plattform ist darauf ausgelegt, KI-basierte Inspektion über mehrere Produktionsstandorte hinweg durch eine zentralisierte Entwicklungsumgebung zu erweitern. KLA meldete zum 30. Juni 2026 einen Auftragsrückstand für Prozesskontrolle und Inspektion von 12,57 Milliarden USD, verglichen mit 7,86 Milliarden USD ein Jahr zuvor. Diese Entwicklungen stützen die wiederkehrende Nachfrage im nordamerikanischen Prüfgerätemarkt durch Upgrades in bestehenden Anlagen und den Bau neuer Fertigungswerke. Die zunehmende Integration von Prüfdaten in die Produktionssteuerung ermöglicht es Herstellern, wiederkehrende Fehlermuster zu erkennen und Geräteeinstellungen sowie Materialhandhabungsprozesse früher im Produktionszyklus anzupassen, anstatt sich ausschließlich auf abschließende Qualitätsprüfungen zu verlassen. Halbleiterhersteller haben einen besonders hohen Bedarf an diesen Fähigkeiten, da fortschrittliche Prozessknoten und zunehmend komplexe Speicherstrukturen zusätzliche Inspektionsstufen erfordern. Automobil- und Elektronikhersteller setzen ebenfalls Maschinenvisionssysteme ein, bei denen die Wiederholbarkeit der Inspektion und die Geschwindigkeit der Produktionslinie die Automatisierungseffizienz beeinflussen.
Reshoring und Ausbau von Halbleiterfabriken
Der Halbleiterbau treibt eine Inspektionsnachfrage an, die wahrscheinlich über die anfängliche Bauphase hinausgehen wird, da Fabrikentwicklungspläne typischerweise mehrere Jahre von Chip-Designentscheidungen bis zur Produktionsbereitschaft umfassen. TSMC beschleunigte die Massenproduktion in seiner zweiten Phoenix-Anlage von 2028 auf 2027, während Intel den Bau seiner New-Albany-Anlage fortsetzte, nachdem im September 2025 eine KI-Produktionspartnerschaft mit Nvidia gesichert worden war.[1] Diese Projekte erfordern Prüfgeräte, bevor die Produktion hochgefahren wird, da die Prozesskontrolle für die Gerätequalifizierung und Fertigungskonsistenz unerlässlich ist. Neue Fabriken werden zunehmend um In-Line-Optikinspektion, Elektronenstrahlsysteme und Messtechnikwerkzeuge herum konzipiert, anstatt sich primär auf End-of-Line-Stichproben zu verlassen, was nachhaltige Aufträge im nordamerikanischen Prüfgerätemarkt unterstützt. Die Auswirkungen gehen über Waferfertigungsanlagen hinaus, da Ausrüstungslieferanten, Komponentenhersteller und Dienstleister strenge Rückverfolgbarkeits- und Qualitätsanforderungen erfüllen müssen, wenn sie inländische Halbleiterprojekte beliefern. Die Inspektionsintensität steigt auch bei fortschrittlichen Logikknoten, da herkömmliche optische Methoden die kleinsten Strukturen möglicherweise nicht ausreichend auflösen können. KLA hob in seinen Materialien für das Geschäftsjahr 2026 die starke Einführung von Einzel- und Mehrstrahl-Elektronenstrahlanlagen neben Verbesserungen bei der KI-basierten optischen Inspektion hervor.
Alternde Industrieinfrastruktur und obligatorische Integritätsprüfungen
Ältere Pipeline-, Raffinerie- und Versorgungsanlagen erfordern wiederkehrende Integritätsbewertungen, insbesondere dort, wo der Zugang eingeschränkt ist oder ein Geräteausfall schwerwiegende Sicherheitsfolgen haben könnte. Viele nordamerikanische Industrieanlagen und Pipelinenetze wurden zwischen den 1950er und 1970er Jahren gebaut, was den Bedarf an Zustandsüberwachung und regelmäßigen Inspektionen erhöht. Im Mai 2025 schlug die Pipeline and Hazardous Materials Safety Administration (PHMSA) Aktualisierungen der Reparaturkriterien und Inspektionszeitpläne für Gefahrgut- und Gastransportpipelines vor und stellte fest, dass die grundlegenden Inspektionsanforderungen für Gefahrgutflüssigkeiten seit 1981 nicht wesentlich aktualisiert worden waren.[2] Ein separater Vorschlag vom Juli 2025 erkannte den Einsatz von Wärmebildgebung und LiDAR für Pipeline-Trassenpatrouillen an und unterstützt damit die Nachfrage nach fortschrittlichen Systemen im nordamerikanischen Prüfgerätemarkt.[3] Betreiber, die auf sich weiterentwickelnde Inspektionsanforderungen reagieren, haben Anreize, digitale Radiografie, Phased-Array-Ultraschallprüfgeräte und drohnengestützte Inspektionssysteme als Alternativen oder Ergänzungen zu Altgeräten in Betracht zu ziehen. Diese Technologien können den Zugang zu schwer zugänglichen Standorten verbessern und digitale Aufzeichnungen erstellen, die die Fehlerbewertung, Wartungsplanung und regulatorische Dokumentation unterstützen.
Regulatorische Compliance in den Bereichen Energie, Luftfahrt und Kernkraft
Bundesregulatorische Aktivitäten in den Bereichen Energie, Luftfahrt und Kernkraftbetrieb stützen die Nachfrage nach Prüfgeräten, die weniger von allgemeinen Kapitalausgaben abhängig ist. Die Pipeline and Hazardous Materials Safety Administration (PHMSA) schloss im Januar 2025 ihre Regel zur Erkennung und Reparatur von Gasleckagen in Pipelines ab, verschärfte die Anforderungen an Leckageuntersuchungen und legte Reparaturzeitpläne für klassifizierte Lecks fest. Diese Anforderungen unterstützen die Einführung fortschrittlicher Leckerkennungs- und Inspektionstechnologien in Transport-, Verteilungs- und Sammelsystemen. Im Juli 2026 veröffentlichte die Nuclear Regulatory Commission eine Regelungsbekanntmachung zu Reaktorlizenzierung, Sicherheitsaufsicht und Standortpraktiken, die den regulatorischen Rahmen für Kernanlagen ergänzt. Diese Programme stärken die compliance-getriebene Nachfrage im nordamerikanischen Prüfgerätemarkt. Die Luftfahrtwartung erzeugt auch wiederkehrende Anforderungen an Boroskope, Wirbelstromprüfgeräte und Phased-Array-Ultraschallsysteme, da Wartungs-, Reparatur- und Überholungsbetriebe die geltenden Lufttüchtigkeitsanforderungen erfüllen müssen. Obwohl Öl- und Gasbetreiber, Kernkraftbauprojekte und Flugzeugwartungsanbieter unterschiedliche Prüftechnologien benötigen, ist jeder auf zuverlässige Prüfaufzeichnungen angewiesen, um die Compliance nachzuweisen und den Gerätezustand zu dokumentieren. ASME-, API- und ASTM-Normen beeinflussen auch die Geräteauswahl und Inspektionsverfahren in industriellen und Pipeline-Anwendungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten und Integrationskomplexität | -1.8% | Nordamerikaweit, mit der höchsten Belastung für kleine und mittelgroße Hersteller | Mittelfristig (2–4 Jahre) |
| Mangel an qualifiziertem Inspektions- und Messtechnikpersonal | -1.2% | Vereinigte Staaten landesweit, insbesondere in fortschrittlichen Fertigungs- und Energieregionen | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Cybersicherheit und Datensouveränität für vernetzte Inspektion | -0.8% | Kritische Infrastrukturen und Verteidigungslieferketten in den Vereinigten Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Nicht standardisierte KI-Fehlerbibliotheken und Modellvalidierung | -0.5% | Global, mit den größten Reibungsverlusten in der regulierten Luft- und Raumfahrt- sowie Life-Sciences-Produktion | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten und Integrationskomplexität
Fortschrittliche Inspektionszellen können erhebliche Kosten über das ursprüngliche Geräteangebot hinaus verursachen, einschließlich Installation, Verbindungen zu speicherprogrammierbaren Steuerungen (SPS), Fabriknetzwerkkonfiguration, benutzerdefinierter Schnittstellen, Validierungsprotokollen und Inbetriebnahmearbeiten. Das Manufacturing Extension Partnership des National Institute of Standards and Technology identifiziert die Gesamtbetriebskosten als wichtige Überlegung bei Fertigungstechnologieentscheidungen, während die Pipeline and Hazardous Materials Safety Administration (PHMSA) in ihrem Vorschlag vom Mai 2025 Feedback dazu einholte, ob Anforderungen an Inspektionstechnologien Kosten verursachen könnten, die unverhältnismäßig zu ihrem Sicherheitsnutzen sind. Diese Faktoren schaffen eine Einführungsbarriere für kleinere Nutzer im nordamerikanischen Prüfgerätemarkt. Die Integrationskomplexität erhöht die Herausforderung, da Hersteller häufig neue Inspektionssysteme benötigen, die mit älteren Manufacturing-Execution-Systemen, Enterprise-Resource-Planning-Plattformen und Qualitätsmanagementsoftware kommunizieren. Die Konfiguration dieser Verbindungen kann die Implementierungszeitpläne um mehrere Monate verlängern und spezialisierte Ingenieurressourcen erfordern, die intern möglicherweise nicht verfügbar sind.
Mangel an qualifiziertem Inspektions- und Messtechnikpersonal
Ein Mangel an zertifiziertem Inspektions- und Messtechnikpersonal kann die Realisierung von Produktivitätsvorteilen aus neuen Geräten im gesamten nordamerikanischen Prüfgerätemarkt verzögern. Der National Association of Manufacturers prognostizierte, dass bis 2033 in den Vereinigten Staaten 3,8 Millionen Fertigungsstellen frei werden würden, wobei fast 1,9 Millionen möglicherweise unbesetzt bleiben könnten. Diese Lücke spiegelt Arbeitskräfteabgänge durch Renteneintritt neben dem Nachfragewachstum in Produktions- und technischen Berufen wider. Um den Qualifikationsanforderungen zu begegnen, bietet das National Institute of Standards and Technology (NIST) ein fünftägiges Programm zu den Grundlagen der Messtechnik an, das Messsysteme, Unsicherheitsanalyse, Rückverfolgbarkeit und Laborqualitätsmanagement abdeckt – alles wichtige Aspekte für zuverlässige Inspektions- und Messprozesse. Die Einschränkung ist besonders bedeutsam, wenn Gerätebediener sowohl technische Vertrautheit mit Inspektionssystemen als auch formale Kenntnisse der Qualitätsmanagementanforderungen benötigen. Kalibrierungstechniker erfordern spezialisierte Fähigkeiten, aber die Ausbildungspipelines expandieren möglicherweise nicht schnell genug, um die Arbeitgebernachfrage zu decken. Begrenzte Personalverfügbarkeit kann Inbetriebnahmezeitpläne verlängern, die Auslastung installierter Systeme verringern und die erwarteten Produktivitätsgewinne aus Geräteinvestitionen verzögern. Diese Herausforderungen erhöhen den Wert intuitiver Softwareoberflächen, technischen Fernsupports, automatisierter Berichterstattung und vereinfachter Kalibrierungsabläufe. Automatisierung kann qualifiziertes Personal jedoch nicht vollständig ersetzen, insbesondere in regulierten Umgebungen, in denen Inspektionsergebnisse technische Interpretation, Qualitätssicherung und dokumentierte Überprüfung erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
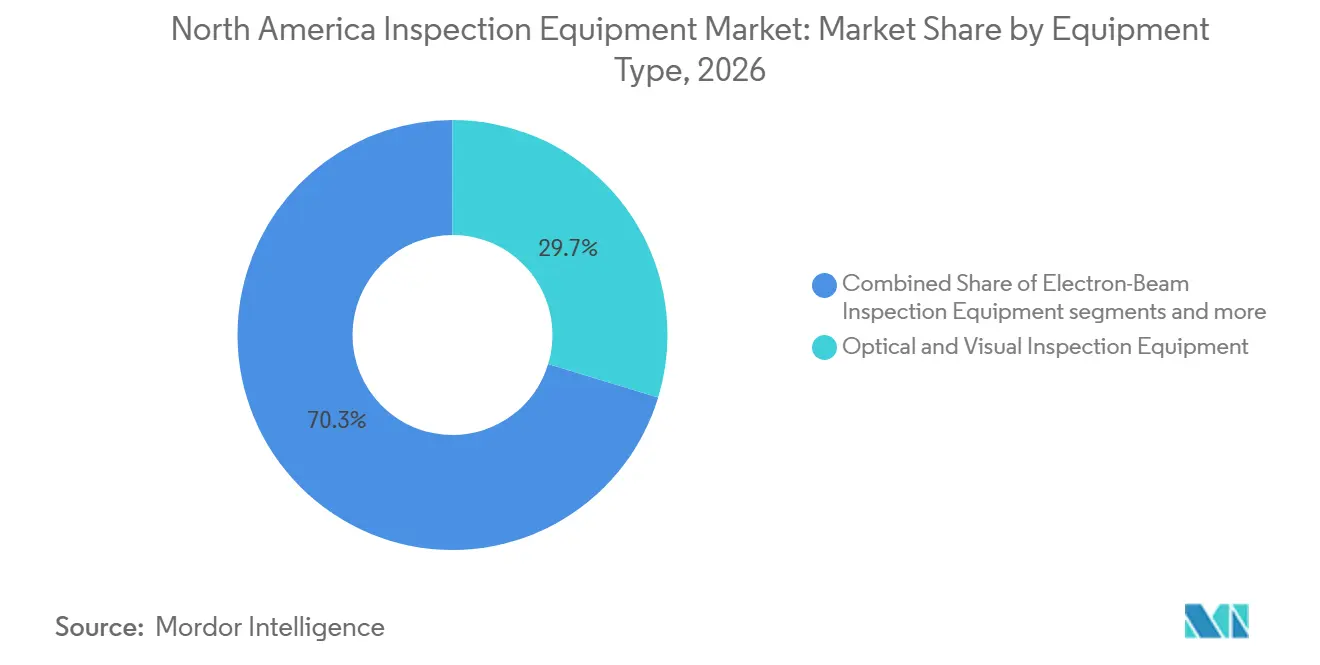
Optische Führungsposition bleibt bestehen, während Elektronenstrahl bei fortschrittlichen Knoten beschleunigtOptische und visuelle Prüfgeräte hielten im Jahr 2026 einen Marktanteil von 29,7 % am nordamerikanischen Prüfgerätemarkt und waren damit die größte Gerätekategorie. Maschinenvision und automatisierte optische Inspektion werden in der Elektronikmontage, der Automobilproduktion und der Konsumgüterherstellung weit verbreitet eingesetzt. Boroskope für Strahltriebwerksarbeiten und Oberflächenscanner für Verbundluftfahrtstrukturen tragen zur Nachfrage bei. Die Marktgröße des nordamerikanischen Prüfgerätemarkts für diese Kategorie wird durch den Einsatz in Hochvolumenlinien und spezialisierten Wartungsaktivitäten gestützt. Die installierte Basis ermöglicht es optischen Anbietern, KI-Tools, zentralisiertes Datenmanagement und wiederholbare automatisierte Prüfungen hinzuzufügen.
Elektronenstrahl-Prüfgeräte sollen von 2027 bis 2032 mit einem CAGR von 9,5 % wachsen, da die fortschrittliche Halbleiterprozesssteuerung bei Sub-3-nm-Knoten die optischen Auflösungsgrenzen überschreiten kann. KLA hat die Einführung von Einzel- und Mehrstrahl-Elektronenstrahlanlagen neben KI-basierten optischen Verbesserungen beschrieben. Dimensionale und geometrische Systeme, einschließlich Koordinatenmessgeräten, Laserscannern und 3D-Plattformen, bleiben für die Automobil- und Luftfahrtfertigung prozessentscheidend. Ultraschall- und Akustikgeräte dienen vergrabenen, unterirdischen und schwer zugänglichen Energie- und Zivilanlagen. Radiografische und Computertomografiesysteme gewinnen an Relevanz bei der Batteriezellqualifizierung und der Verifizierung additiv gefertigter Teile ohne Beschädigung der Komponente.

Nach primärer Prüfanwendung:
Produktionsinspektion dominiert und Frachtinspektion beschleunigtDie Inspektion von Fertigprodukten und Produktionsprozessen machte im Jahr 2026 54,7 % der Marktgröße des nordamerikanischen Prüfgerätemarkts aus. Es ist die größte Anwendungskategorie und spiegelt die zentrale Rolle der Fertigungswettbewerbsfähigkeit bei Gerätekäufen wider. In-Line-Inspektion kann Fehler während der Produktion erkennen, anstatt nach der Fertigstellung eines Produkts. Das Segment ist empfindlich gegenüber Fertigungsoutputzyklen und Kapitalausgabenentscheidungen. Es umfasst elektronische Geräte, Fahrzeuge, Luftfahrtteile und andere Fertigwaren und schafft eine große installierte Basis für Upgrades, Ersatzwerkzeuge und zugehörige Dienstleistungen.
Die Inspektion von Waren, Fracht und Handel soll bis 2032 mit einem CAGR von 7,5 % expandieren. Ausrüstungsprogramme für die Grenzsicherheit, Konformitätsprüfungen für pharmazeutische Importe sowie die Modernisierung von Land- und Seehäfen unterstützen die Anwendung. Sie nutzt Röntgen-, Computertomografie- und andere Systeme, die Waren bewerten können, während der Handelsfluss aufrechterhalten wird. Die Inspektion der zivilen Infrastruktur profitiert von Brücken-, Tunnel- und Staudammprogrammen, während Industrieanlagen regelmäßige Inspektionen von Kesseln, Druckbehältern, Wärmetauschern und Lagertanks erfordern. Fahrzeuge und mobile Anlagen erzeugen durch Wartungspläne, die von den zuständigen Behörden festgelegt werden, wiederkehrende Nachfrage.
Nach Endverbrauchsbranche:
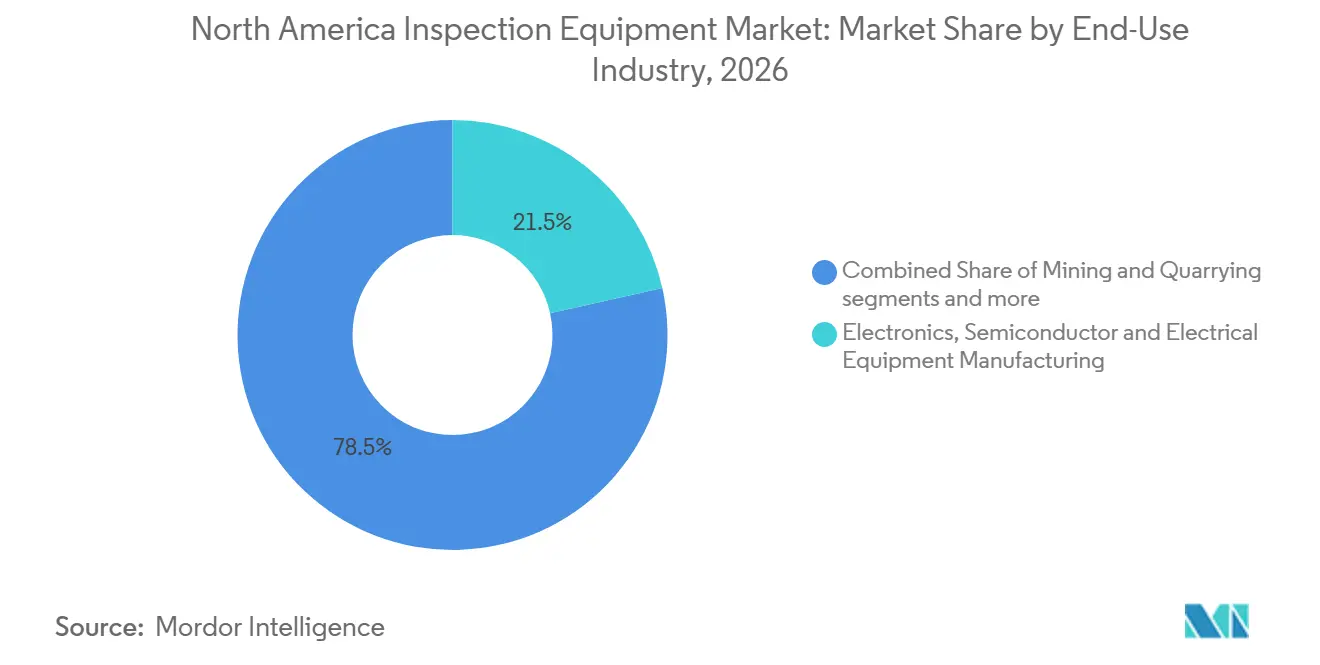
Doppelte Führungsposition der Halbleiterindustrie gestaltet Investitionsprioritäten umDie Elektronik-, Halbleiter- und Elektroanlagenherstellung hielt im Jahr 2026 einen Anteil von 21,5 % am regionalen Umsatz und soll mit einem CAGR von 8,1 % bis 2032 das höchste Endverbrauchswachstum verzeichnen. Diese doppelte Position spiegelt eine steigende Inspektionsintensität pro Gerät wider, nicht nur eine erhöhte Fertigungskapazität. Gate-all-around-Transistorstrukturen und 3D-gestapelter Speicher erfordern mehr Mess- und Inspektionsstufen. Die nordamerikanische Prüfgeräteindustrie ist dem Wandel hin zu komplexeren Geräten und engeren Prozessfenstern stark ausgesetzt. Der Inspektionsumsatz kann pro Waferstart steigen, selbst wenn die Anzahl neuer Fabriken nicht im gleichen Tempo zunimmt.
Öl und Gas, einschließlich Raffination und Petrochemie, bleibt ein bedeutender Endverbrauchsbereich für Pipeline-Integrität, Druckbehälterinspektion und Korrosionsbewertung. Die Luft- und Raumfahrt- sowie Verteidigungsherstellung erfordert tragbare Feldwerkzeuge und Labormesstechniksysteme, da Lufttüchtigkeitsanweisungen und NADCAP-Qualitätsanforderungen strenge Dokumentationsanforderungen schaffen. Automobilhersteller passen ihre Praktiken für Elektrofahrzeugbatteriemodule und Mischwerkstoffe für Karosseriestrukturen an, während Nutzer aus dem Gesundheitswesen, der Pharmaindustrie und den Life Sciences rückverfolgbare Aufzeichnungen für die regulatorische Compliance benötigen. Diese Anwendungen verteilen die Nachfrage auf mehrere Branchen und machen technischen Support nach dem ursprünglichen Kauf wichtig. Die nordamerikanische Prüfgeräteindustrie bleibt auf Servicefähigkeiten angewiesen, da Leistung und Dokumentation für den Einsatz zentral sind.
Geografische Analyse
Prüfgerätemarkt der Vereinigten Staaten
Die Vereinigten Staaten hielten im Jahr 2026 einen Anteil von 78 % am regionalen Umsatz und sollen bis 2032 mit einem CAGR von 7,2 % wachsen. Die Nachfrage erstreckt sich auf Halbleiteranlagen in Arizona und Texas, Öl- und Gaskorridore vom Permian Basin bis zur Golfküste sowie Luft- und Raumfahrt-MRO-Zentren in Seattle, Wichita und Tulsa. Halbleiteranlagen erfordern fortschrittliche optische und Elektronenstrahlanlagen, während Pipeline-Betreiber zerstörungsfreie Prüfungen im Rahmen von Integritätsmanagementsystemen benötigen. Luft- und Raumfahrt-MRO-Anbieter kaufen Boroskop- und Wirbelstromgeräte für planmäßige Wartungen. Die US-amerikanische Nachfrage wird auch durch den CHIPS and Science Act gestützt, der mehr als 50 Milliarden USD für die Halbleiterfertigung und -forschung bereitgestellt hat.
Prüfgerätemarkt der Vereinigten Staaten und Kanadas
Anlagen in den Vereinigten Staaten sehen sich häufig regulatorischen Anforderungen und Kundenspezifikationen gegenüber, die höherwertige Systeme mit detaillierten Aufzeichnungen und stärkerer Automatisierung unterstützen können. Kanada bleibt durch die Ölsande und Pipelines in Alberta, die Luft- und Raumfahrtfertigung in Quebec und die Automobilproduktion in Ontario wichtig. Alberta nutzt wiederkehrende Ultraschall- und elektromagnetische Inspektion, während Luft- und Raumfahrtlieferanten in Quebec dimensionale Messtechnik und zerstörungsfreie Prüfungen benötigen, um etablierte Qualitätsrahmen zu erfüllen. Im Januar 2026 reorganisierten FARO Technologies und Creaform ihre Messtechnikgeschäfte zu FARO CREAFORM und FARO INSIGHT. Kanada profitiert auch von Geräteupgrades im Zusammenhang mit der Elektrofahrzeugproduktion und der Entwicklung tragbarer Messtechnik.
Prüfgerätemarkt Mexikos
Mexiko entwickelt sich unter den Ursprungsregeln des USMCA und dem Übergang zu Elektro- und Hybridfahrzeugen weiter. Automobilwerke in Nuevo León, Coahuila und Jalisco fügen Batteriemodule, Verbundteile und engere Montagetoleranzen hinzu, die Röntgen-Computertomografie, Laserscanning und Maschinenvision erfordern. Tier-2- und Tier-3-Lieferanten benötigen möglicherweise zertifizierte In-Prozess-Inspektion für die zollfreie Qualifizierung. Der Elektronikhub Guadalajara übernimmt ebenfalls automatisierte optische Inspektion, da Medizingeräte- und Unterhaltungselektronikkunden von lokalen Lieferanten verlangen, Inspektionsbedingungen zu erfüllen, was eine niedrigere, aber wachsende Nachfragequelle für den nordamerikanischen Prüfgerätemarkt schafft.
Wettbewerbslandschaft
Der nordamerikanische Prüfgerätemarkt weist ein mittleres Maß an Marktkonzentration auf. Maschinenvision, Elektronenstrahl-Halbleiterinspektion und Ultraschall-Zerstörungsfreie-Prüfung haben jeweils eine begrenzte Anzahl führender Anbieter. Das breitere Feld ist weniger konzentriert, da Kunden unterschiedliche Kombinationen aus visuellen, dimensionalen, radiografischen, akustischen und digitalen Werkzeugen kaufen. Im April 2026 stimmte Hexagon zu, Waygate Technologies von Baker Hughes für 1,45 Milliarden USD zu übernehmen, und kombinierte dabei Präzisionsmesstechnik mit Radiografie, visueller Ferninspektion und Ultraschallprüffähigkeiten. Die Transaktion unterstützt Kunden, die Geräte- und Servicebeziehungen bei einem Anbieter konsolidieren möchten.
Im August 2026 schloss Teledyne eine endgültige Vereinbarung zur Übernahme von Varex Imaging für 1,1 Milliarden USD ab und fügte damit Röntgenquellen, Detektoren und Bildgebungssoftware zu seinem digitalen Bildgebungsportfolio hinzu. Im September 2026 stimmte Cognex zu, RealSense für 500 Millionen USD zu übernehmen, und fügte damit Tiefensensorkameras und KI für robotische Wahrnehmung zu seinem Maschinenvisionsangebot hinzu. Diese Schritte zeigen, dass Softwareintegration und Sensorbreite zunehmend relevant für wichtige Vertragsopportunitäten sind. KLA und Applied Materials erweitern ihre Wettbewerbsüberschneidung in der Halbleiterprozesssteuerung, wobei Applied Materials erwartet, dass sein Geschäft für Prozessdiagnostik und -steuerung im Kalenderjahr 2026 um mehr als 50 % wachsen wird. Der nordamerikanische Prüfgerätemarkt bleibt für spezialisierte Anbieter offen, bei denen Feldleistung und Anwendungswissen wichtiger sind als Breite.
Eddyfi Technologies konkurriert im Bereich Phased-Array- und geführte Ultraschallwellenprüfung für Öl- und Gas- sowie Luftfahrtnutzer. Kleinere Hersteller mit variablem Inspektionsbedarf bevorzugen möglicherweise Servicevereinbarungen gegenüber dem Besitz kostenintensiver Systeme. ISO/IEC-17025-Akkreditierung und NADCAP-Zertifizierung können Wechselbarrieren schaffen, da Anbieter Dokumentation und validierte Verfahren unterstützen müssen. Anforderungen an Cybersicherheit und Datensouveränität sowie nicht standardisierte KI-Fehlerbibliotheken können die Lieferantenauswahl in kritischen Infrastrukturen und regulierten Produktionsumgebungen weiter beeinflussen.
Marktführer der nordamerikanischen Prüfgeräteindustrie
-
Baker Hughes Company
-
Evident Corporation
-
Hexagon AB
-
Cognex Corporation
-
KEYENCE CORPORATION
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerikanischer Prüfgerätemarkt Unternehmen in diesem Bericht
- Baker Hughes Company (Waygate Technologies)
- Evident Corporation
- Hexagon AB
- Cognex Corporation
- KEYENCE CORPORATION
- FARO Technologies, Inc.
- KLA Corporation
- Applied Materials, Inc.
- MISTRAS Group, Inc.
- SGS Société Générale de Surveillance SA
- Bureau Veritas
- Nikon Corporation (Nikon Metrology)
- Carl Zeiss AG (ZEISS Industrial Quality Solutions)
- Mitutoyo Corporation
- Eddyfi Technologies Inc.
- Fujifilm Holdings Corporation (FUJIFILM NDT Systems)
- Magnaflux (Illinois Tool Works Inc.)
- SICK AG
- OMRON Corporation
- Teledyne Technologies Incorporated
- Sonatest Ltd.
- Applus Services, S.A.
Neueste Industrielle Entwicklungen in Nordamerikanischer Prüfgerätemarkt
- September 2026: Cognex Corporation unterzeichnete eine endgültige Vereinbarung zur Übernahme von RealSense für 500 Millionen USD in bar und fügte damit Tiefensensorkameras und KI für robotische Wahrnehmung zu seinem Maschinenvisionsportfolio hinzu. Der Markt für robotische Wahrnehmung wird derzeit auf 600 Millionen USD geschätzt und soll jährlich um mehr als 25 % auf 1,6 Milliarden USD bis 2030 wachsen. Der Abschluss wird im vierten Quartal 2026 erwartet, vorbehaltlich behördlicher Genehmigungen.
- August 2026: Teledyne Technologies schloss eine endgültige Vereinbarung zur Übernahme von Varex Imaging Corporation für 1,1 Milliarden USD in bar ab und fügte damit Röntgenröhren, Flachbild- und Photonenzähldetektoren sowie Bildgebungssoftware für zerstörungsfreie Inspektion, Sicherheitsscanning und Messanwendungen zum bestehenden digitalen Bildgebungsportfolio von Teledyne hinzu. Der Abschluss wird für Anfang 2027 erwartet.
- April 2026: Hexagon AB unterzeichnete eine endgültige Vereinbarung zur Übernahme von Waygate Technologies von Baker Hughes für 1,45 Milliarden USD in bar. Waygate erwirtschaftet 630 Millionen USD Jahresumsatz, davon 30 % aus Nordamerika, und betreibt Produktlinien für Radiografie, visuelle Ferninspektion und Ultraschallprüfung, die die Luft- und Raumfahrt-, Automobil-, Energie- und Batterieherstellungssektoren bedienen.
- Mai 2026: Cognex brachte das In-Sight-3900-Visionssystem auf den Markt, sein leistungsstärkstes eingebettetes KI-Visionssystem, das Inspektionsgeschwindigkeiten bis zu 4-mal schneller als die Vorgängergeneration bei bis zu 25-Megapixel-Auflösung bietet, Qualcomm-Dragonwing-Verarbeitung für Edge-KI-Inferenz integriert und mit dem OneVision-Cloud-to-Edge-Inspektionsökosystem verbunden ist.
Berichtsumfang des nordamerikanischen Prüfgerätemarkts
Der Bericht über den nordamerikanischen Prüfgerätemarkt ist segmentiert nach Gerätetyp (optische und visuelle Prüfgeräte und weitere), nach primärer Prüfanwendung (Gebäude- und Grundstücksinspektion, Inspektion der zivilen Infrastruktur und weitere), nach Endverbrauchsbranche (Öl und Gas einschließlich Raffination und Petrochemie und weitere) sowie nach Geografie (Kanada und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Optische und visuelle Prüfgeräte | Maschinenvision und automatisierte optische Inspektionssysteme |
| Boroskope und Systeme zur visuellen Ferninspektion | |
| Sonstige optische und Oberflächenprüfgeräte | |
| Dimensionale und geometrische Prüfgeräte | Koordinatenmessgeräte |
| Laserscanning- und 3D-Messsysteme | |
| Sonstige dimensionale und Oberflächenprofilierungs-Prüfsysteme | |
| Ultraschall- und Akustikprüfgeräte | Konventionelle Ultraschallprüfsysteme |
| Phased-Array- und fortschrittliche Ultraschallprüfsysteme | |
| Systeme zur akustischen Emission und akustischen Bildgebung | |
| Radiografische und Computertomografie-Prüfgeräte | Konventionelle und digitale Radiografiesysteme |
| Industrielle Computertomografiesysteme | |
| Röntgeninspektionssysteme für Fracht und Sendungen | |
| Elektromagnetische und magnetische Prüfgeräte | Wirbelstromprüfsysteme |
| Systeme zur Magnetpulver- und Magnetflussstreuungsprüfung | |
| Bodenradar und sonstige elektromagnetische Prüfsysteme | |
| Thermische und Infrarot-Prüfgeräte | Handgehaltene Wärmebildsysteme |
| Stationäre und integrierte thermische Inspektionssysteme | |
| Elektronenstrahl-Prüfgeräte | Elektronenstrahl-Fehlerinspektions- und Überprüfungssysteme |
| Sonstige Prüfsysteme mit geladenen Teilchen | |
| Sonstige spezialisierte Prüfgeräte | Leck- und Druckintegritätsprüfsysteme |
| Automatisierte Kontrollwäge- und sonstige physische Konformitätsprüfsysteme | |
| Sonstige dedizierte Prüfinstrumente und -systeme |
| Gebäude- und Grundstücksinspektion |
| Inspektion der zivilen Infrastruktur |
| Inspektion von Industrieanlagen und Anlagevermögen |
| Inspektion von Fertigprodukten und Produktionsprozessen |
| Inspektion von Transportfahrzeugen und mobilen Anlagen |
| Inspektion von Waren, Fracht und Handel |
| Sonstige Betriebs- und Prozessinspektionen vor Ort |
| Öl und Gas einschließlich Raffination und Petrochemie |
| Stromerzeugung, erneuerbare Energien und Versorgungsunternehmen |
| Automobil- und Automobilkomponentenherstellung |
| Luft- und Raumfahrt- sowie Verteidigungsherstellung |
| Elektronik-, Halbleiter- und Elektroanlagenherstellung |
| Sonstige Fertigungs- und Industrieverarbeitungsbetriebe |
| Bau, Immobilien und zivile Infrastruktur |
| Transport- und Logistikbetrieb |
| Bergbau und Steinbruch |
| Landwirtschaft, Lebensmittel und Getränke |
| Gesundheitswesen, Pharmazeutika und Life Sciences |
| Groß- und Einzelhandel sowie Warenhandel |
| Behörden, Regulierungsbehörden und Grenzinspektionsstellen |
| Sonstige Endnutzer |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Gerätetyp | Optische und visuelle Prüfgeräte | Maschinenvision und automatisierte optische Inspektionssysteme |
| Boroskope und Systeme zur visuellen Ferninspektion | ||
| Sonstige optische und Oberflächenprüfgeräte | ||
| Dimensionale und geometrische Prüfgeräte | Koordinatenmessgeräte | |
| Laserscanning- und 3D-Messsysteme | ||
| Sonstige dimensionale und Oberflächenprofilierungs-Prüfsysteme | ||
| Ultraschall- und Akustikprüfgeräte | Konventionelle Ultraschallprüfsysteme | |
| Phased-Array- und fortschrittliche Ultraschallprüfsysteme | ||
| Systeme zur akustischen Emission und akustischen Bildgebung | ||
| Radiografische und Computertomografie-Prüfgeräte | Konventionelle und digitale Radiografiesysteme | |
| Industrielle Computertomografiesysteme | ||
| Röntgeninspektionssysteme für Fracht und Sendungen | ||
| Elektromagnetische und magnetische Prüfgeräte | Wirbelstromprüfsysteme | |
| Systeme zur Magnetpulver- und Magnetflussstreuungsprüfung | ||
| Bodenradar und sonstige elektromagnetische Prüfsysteme | ||
| Thermische und Infrarot-Prüfgeräte | Handgehaltene Wärmebildsysteme | |
| Stationäre und integrierte thermische Inspektionssysteme | ||
| Elektronenstrahl-Prüfgeräte | Elektronenstrahl-Fehlerinspektions- und Überprüfungssysteme | |
| Sonstige Prüfsysteme mit geladenen Teilchen | ||
| Sonstige spezialisierte Prüfgeräte | Leck- und Druckintegritätsprüfsysteme | |
| Automatisierte Kontrollwäge- und sonstige physische Konformitätsprüfsysteme | ||
| Sonstige dedizierte Prüfinstrumente und -systeme | ||
| Nach primärer Prüfanwendung | Gebäude- und Grundstücksinspektion | |
| Inspektion der zivilen Infrastruktur | ||
| Inspektion von Industrieanlagen und Anlagevermögen | ||
| Inspektion von Fertigprodukten und Produktionsprozessen | ||
| Inspektion von Transportfahrzeugen und mobilen Anlagen | ||
| Inspektion von Waren, Fracht und Handel | ||
| Sonstige Betriebs- und Prozessinspektionen vor Ort | ||
| Nach Endverbrauchsbranche | Öl und Gas einschließlich Raffination und Petrochemie | |
| Stromerzeugung, erneuerbare Energien und Versorgungsunternehmen | ||
| Automobil- und Automobilkomponentenherstellung | ||
| Luft- und Raumfahrt- sowie Verteidigungsherstellung | ||
| Elektronik-, Halbleiter- und Elektroanlagenherstellung | ||
| Sonstige Fertigungs- und Industrieverarbeitungsbetriebe | ||
| Bau, Immobilien und zivile Infrastruktur | ||
| Transport- und Logistikbetrieb | ||
| Bergbau und Steinbruch | ||
| Landwirtschaft, Lebensmittel und Getränke | ||
| Gesundheitswesen, Pharmazeutika und Life Sciences | ||
| Groß- und Einzelhandel sowie Warenhandel | ||
| Behörden, Regulierungsbehörden und Grenzinspektionsstellen | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Prüfgerätemarkt im Jahr 2026?
Der Umsatz des nordamerikanischen Prüfgerätemarkts beträgt im Jahr 2026 7,05 Milliarden USD und soll bis 2032 bei einem CAGR von 7,08 % einen Wert von 10,7 Milliarden USD erreichen.
Welche Gerätekategorie hat den größten Umsatzanteil?
Optische und visuelle Prüfgeräte führen mit 29,7 % des Umsatzes im Jahr 2026, gestützt durch den Einsatz von Maschinenvision in der Elektronik- und Automobilproduktion.
Welche Prüftechnologie wächst am schnellsten?
Elektronenstrahl-Prüfgeräte sollen bis 2032 mit einem CAGR von 9,5 % wachsen, da fortschrittliche Halbleiterknoten eine detailliertere Prozesskontrolle erfordern.
Welche Anwendung hat die größte Nachfrage?
Die Inspektion von Fertigprodukten und Produktionsprozessen hält im Jahr 2026 einen Anteil von 54,7 % am Umsatz, da In-Line-Qualitätskontrolle in Fertigungsstandorten weit verbreitet eingesetzt wird.
Welches Land führt die regionale Nachfrage an?
Die Vereinigten Staaten halten im Jahr 2026 einen Anteil von 78 % am regionalen Umsatz und sollen bis 2032 mit einem CAGR von 7,2 % wachsen.
Was sind die wichtigsten Einschränkungen bei der Geräteeinführung?
Hohe Implementierungskosten, Integrationskomplexität, Fachkräftemangel, Cybersicherheitsanforderungen und KI-Modellvalidierung können die Einführung verzögern.