
Tamaño y Participación del Mercado de Equipos de Inspección de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
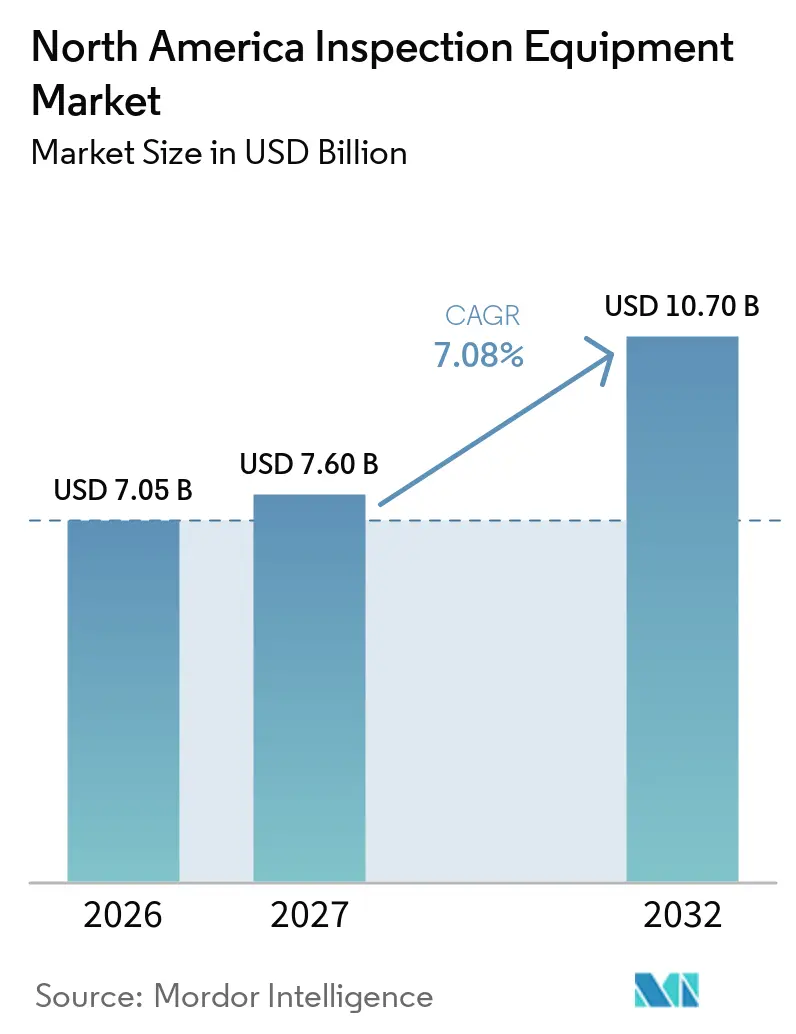
| Tamaño del mercado en el año base (2026) | 7.05 Mil millones de dólares |
| Tamaño del Mercado (2027) | 7.60 Mil millones de dólares |
| Tamaño del Mercado (2032) | 10.70 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.08 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Inspección de América del Norte por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Equipos de Inspección de América del Norte se expanda desde 7,05 mil millones de USD en 2026 y 7,60 mil millones de USD en 2027 hasta 10,70 mil millones de USD para 2032, registrando una CAGR del 7,08% entre 2027 y 2032.
Los sistemas de calidad habilitados por inteligencia artificial, las ampliaciones de capacidad en semiconductores y las obligaciones de inspección estatutaria para infraestructuras más antiguas respaldan el mercado de equipos de inspección de América del Norte. La demanda está dejando de estar vinculada a un único ciclo de fabricación, ya que los semiconductores, la energía, la aviación, la seguridad fronteriza y los usuarios industriales tienen diferentes factores desencadenantes de adquisición. Las facturaciones globales de equipos para semiconductores alcanzaron 135,1 mil millones de USD en 2025, mientras que las facturaciones de equipos de prueba aumentaron un 55%, lo que refleja los requisitos adicionales de control de procesos asociados con las arquitecturas de memoria de alto ancho de banda. Las empresas están respondiendo con carteras de hardware y software más amplias, aunque los costos de integración, la escasez de mano de obra y las bibliotecas de defectos de IA no estandarizadas pueden ralentizar la adopción. El mercado de equipos de inspección de América del Norte también se beneficia cuando los fabricantes reemplazan los sistemas heredados con equipos que admiten registros digitales, inspecciones más frecuentes y retroalimentación automatizada a las líneas de producción.
Conclusiones Clave del Informe
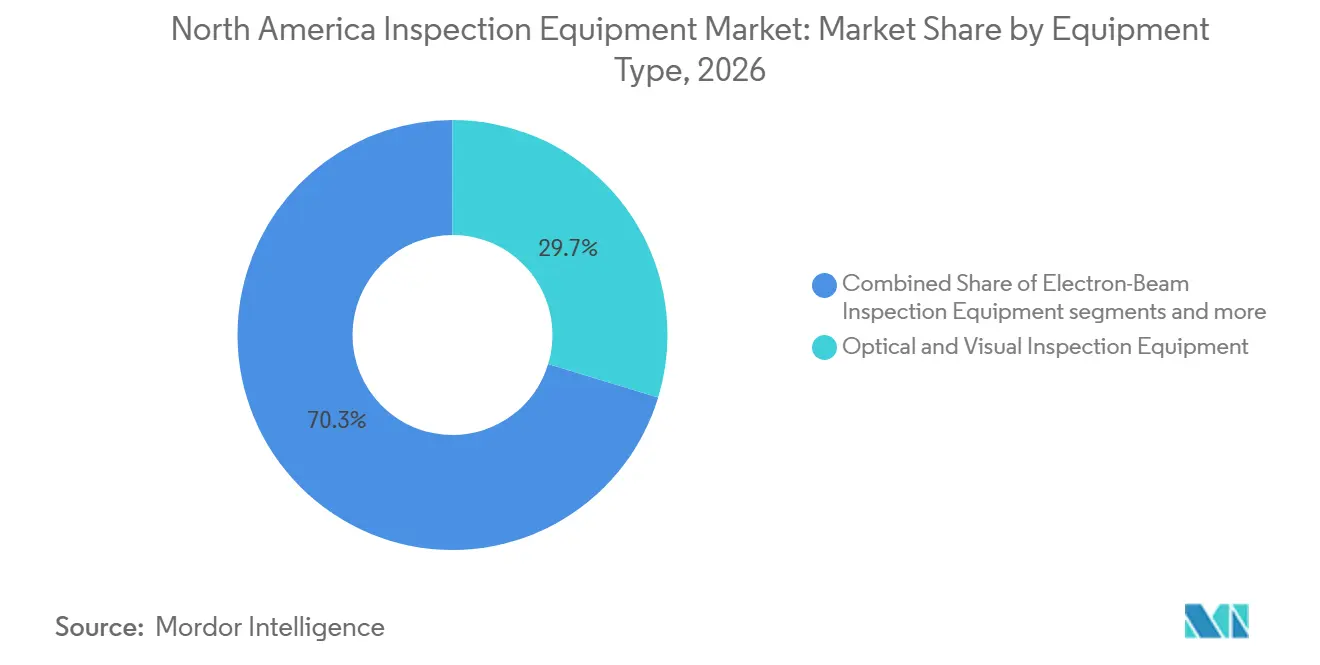
- Por tipo de equipo, los equipos de inspección óptica y visual representaron el 29,7% de la participación del mercado de equipos de inspección de América del Norte en 2026, mientras que se prevé que los equipos de inspección por haz de electrones crezcan a una CAGR del 9,5% hasta 2032.
- Por aplicación de inspección principal, la inspección de productos fabricados y procesos de producción representó el 54,7% del tamaño del mercado de equipos de inspección de América del Norte en 2026, mientras que se prevé que la inspección de mercancías, carga y comercio crezca a una CAGR del 7,5% hasta 2032.
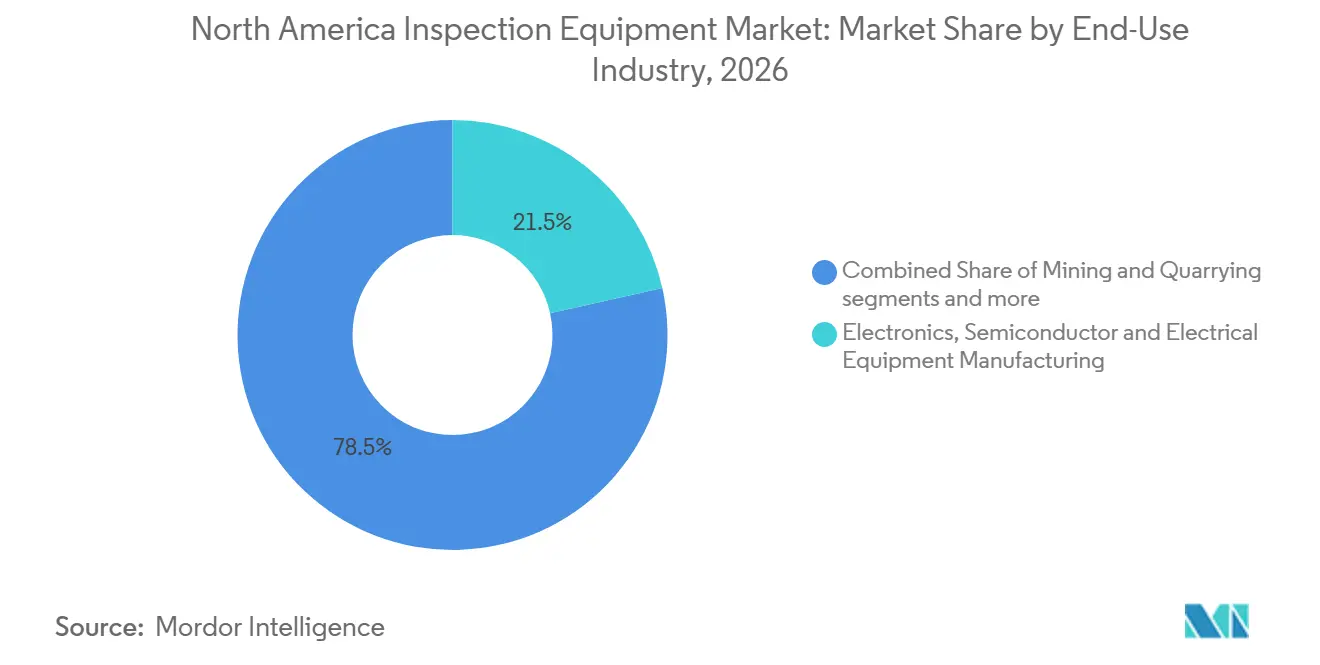
- Por industria de uso final, la fabricación de electrónica, semiconductores y equipos eléctricos representó el 21,5% de los ingresos regionales de 2026 y se prevé que crezca a una CAGR del 8,1% hasta 2032.
- Por geografía, Estados Unidos representó el 78% de los ingresos regionales de 2026 y se prevé que crezca a una CAGR del 7,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Detección de Defectos Habilitada por IA y Control de Calidad de Ciclo Cerrado | +2.0% | Global, con mayor intensidad en los clústeres de semiconductores y automotriz de Estados Unidos | Corto plazo (≤ 2 años) |
| Relocalización Industrial y Expansión de Fábricas de Semiconductores | +1.8% | Estados Unidos, principalmente Arizona, Ohio y Texas, con Canadá en segundo lugar | Mediano plazo (2-4 años) |
| Envejecimiento de la Infraestructura Industrial e Inspección de Integridad Obligatoria | +1.4% | Corredores de tuberías, servicios públicos e instalaciones industriales de Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Cumplimiento Normativo en Energía, Aviación y Nuclear | +1.2% | Estados Unidos a nivel nacional y Canadá para tuberías y minería | Corto plazo (≤ 2 años) |
| Demanda de Inspección para la Calificación de Baterías y Fabricación Aditiva | +0.9% | Fábricas de vehículos eléctricos en Estados Unidos y la cadena de suministro de baterías en Canadá | Mediano plazo (2-4 años) |
| Interoperabilidad de Datos de Inspección como Cuello de Botella en la Producción | +0.6% | Global, con América del Norte liderando el despliegue empresarial | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Detección de Defectos Habilitada por IA y Control de Calidad de Ciclo Cerrado
La inspección automatizada es cada vez más valorada por su capacidad de retroalimentar información sobre defectos en los ajustes de producción anteriores sin interrumpir el rendimiento de la línea, lo que ayuda a los fabricantes a reducir el desperdicio y acortar los ciclos de desarrollo de procesos. Cognex puso a disposición general su plataforma OneVision en mayo de 2026, tras una fase beta que involucró a más de 100 clientes de fabricación desde junio de 2025. La plataforma está diseñada para extender la inspección basada en IA a múltiples sitios de producción a través de un entorno de desarrollo centralizado. KLA reportó un pedido pendiente de control de procesos e inspección de 12,57 mil millones de USD al 30 de junio de 2026, en comparación con 7,86 mil millones de USD un año antes. Estos desarrollos respaldan la demanda recurrente en el mercado de equipos de inspección de América del Norte proveniente de actualizaciones en instalaciones operativas y la construcción de nuevas plantas de fabricación. La creciente integración de los datos de inspección en el control de producción permite a los fabricantes identificar patrones de defectos recurrentes y ajustar la configuración de los equipos y los procesos de manejo de materiales en etapas más tempranas del ciclo de producción, en lugar de depender exclusivamente de las verificaciones de calidad finales. Los fabricantes de semiconductores tienen una necesidad particularmente fuerte de estas capacidades, ya que los nodos de proceso avanzados y las estructuras de memoria cada vez más complejas requieren etapas de inspección adicionales. Los fabricantes de automóviles y electrónica también implementan sistemas de visión artificial donde la repetibilidad de la inspección y la velocidad de la línea de producción influyen en la eficiencia de la automatización.
Relocalización Industrial y Expansión de Fábricas de Semiconductores
La construcción de semiconductores está impulsando una demanda de inspección que probablemente se extenderá más allá de la fase de construcción inicial, ya que los calendarios de desarrollo de fábricas suelen abarcar varios años desde las decisiones de diseño de chips hasta la preparación para la producción. TSMC aceleró la producción en masa en su segunda instalación en Phoenix de 2028 a 2027, mientras que Intel continuó la construcción en su instalación de New Albany tras asegurar una asociación de producción de IA con Nvidia en septiembre de 2025.[1] Estos proyectos requieren equipos de inspección antes de que la producción se ponga en marcha, ya que el control de procesos es esencial para la calificación de equipos y la consistencia de fabricación. Las nuevas fábricas diseñan cada vez más en torno a la inspección óptica en línea, los sistemas de haz de electrones y las herramientas de metrología, en lugar de depender principalmente del muestreo al final de la línea, lo que respalda pedidos sostenidos en el mercado de equipos de inspección de América del Norte. El impacto se extiende más allá de las plantas de fabricación de obleas, ya que los proveedores de equipos, los fabricantes de componentes y los proveedores de servicios deben cumplir estrictos requisitos de trazabilidad y calidad al abastecer proyectos de semiconductores nacionales. La intensidad de la inspección también aumenta en los nodos lógicos avanzados porque los métodos ópticos convencionales pueden no resolver adecuadamente las estructuras más pequeñas. KLA destacó la fuerte adopción de sistemas de haz de electrones de haz único y de múltiples haces junto con mejoras en la inspección óptica basada en IA en sus materiales del ejercicio fiscal 2026.
Envejecimiento de la Infraestructura Industrial e Inspección de Integridad Obligatoria
Los activos más antiguos de tuberías, refinerías e instalaciones de servicios públicos requieren evaluaciones de integridad recurrentes, especialmente donde el acceso es limitado o donde una falla del equipo podría generar graves consecuencias para la seguridad. Muchas instalaciones industriales y redes de tuberías de América del Norte fueron construidas entre las décadas de 1950 y 1970, lo que aumenta la necesidad de monitoreo de condiciones e inspecciones periódicas. En mayo de 2025, la Administración de Seguridad de Materiales Peligrosos y Tuberías (PHMSA) propuso actualizaciones a los criterios de reparación y los plazos de inspección para tuberías de transmisión de líquidos peligrosos y gas, señalando que los requisitos básicos de inspección de líquidos peligrosos no habían sido actualizados sustancialmente desde 1981.[2] Una propuesta separada en julio de 2025 reconoció el uso de imágenes térmicas y LiDAR para patrullas de derecho de paso de tuberías, respaldando la demanda de sistemas avanzados en el mercado de equipos de inspección de América del Norte.[3] Los operadores que responden a los requisitos de inspección en evolución tienen incentivos para considerar la radiografía digital, los equipos de prueba ultrasónica de matriz en fase y los sistemas de inspección montados en drones como alternativas o complementos a los instrumentos heredados. Estas tecnologías pueden mejorar el acceso a ubicaciones de difícil acceso y generar registros digitales que respalden la evaluación de defectos, la planificación del mantenimiento y la documentación regulatoria.
Cumplimiento Normativo en Energía, Aviación y Nuclear
La actividad regulatoria federal en los sectores de energía, aviación y operaciones nucleares está respaldando la demanda de equipos de inspección que depende menos del gasto de capital general. La Administración de Seguridad de Materiales Peligrosos y Tuberías (PHMSA) finalizó su norma de detección y reparación de fugas en gasoductos en enero de 2025, fortaleciendo los requisitos de inspección de fugas y estableciendo plazos de reparación para fugas clasificadas. Estos requisitos respaldan la adopción de tecnologías avanzadas de detección de fugas e inspección en sistemas de transmisión, distribución y recolección. En julio de 2026, la Comisión Reguladora Nuclear publicó un aviso de reglamentación que aborda la concesión de licencias de reactores, la supervisión de seguridad y las prácticas de ubicación, añadiendo al marco regulatorio que rige las instalaciones nucleares. Estos programas refuerzan la demanda impulsada por el cumplimiento normativo en el mercado de equipos de inspección de América del Norte. El mantenimiento de aeronaves también genera requisitos recurrentes de boroscopios, equipos de prueba por corrientes de Foucault y sistemas ultrasónicos de matriz en fase, ya que las instalaciones de mantenimiento, reparación y revisión deben cumplir los requisitos de aeronavegabilidad aplicables. Aunque los operadores de petróleo y gas, los proyectos de construcción nuclear y los proveedores de mantenimiento de aeronaves requieren diferentes tecnologías de inspección, cada uno depende de registros de inspección confiables para demostrar el cumplimiento y documentar el estado de los equipos. Las normas de ASME, API y ASTM también influyen en la selección de equipos y los procedimientos de inspección en aplicaciones industriales y de tuberías.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital y Complejidad de Integración | -1.8% | En toda América del Norte, con mayor carga para los fabricantes pequeños y medianos | Mediano plazo (2-4 años) |
| Escasez de Personal Calificado en Inspección y Metrología | -1.2% | Estados Unidos a nivel nacional, especialmente en regiones de fabricación avanzada y energía | Corto plazo (≤ 2 años) |
| Requisitos de Ciberseguridad y Soberanía de Datos para la Inspección Conectada | -0.8% | Infraestructura crítica y cadenas de suministro de defensa de Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Bibliotecas de Defectos de IA No Estandarizadas y Validación de Modelos | -0.5% | Global, con mayor fricción en la producción regulada de aeroespacial y ciencias de la vida | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Complejidad de Integración
Las celdas de inspección avanzadas pueden implicar costos sustanciales más allá de la cotización inicial del equipo, incluidos la instalación, las conexiones del controlador lógico programable (PLC), la configuración de la red de fábrica, las interfaces personalizadas, los protocolos de validación y la mano de obra de puesta en marcha. La Asociación de Extensión de Manufactura del Instituto Nacional de Estándares y Tecnología identifica el costo total de propiedad como una consideración importante en las decisiones de tecnología de fabricación, mientras que la Administración de Seguridad de Materiales Peligrosos y Tuberías (PHMSA), en su propuesta de mayo de 2025, solicitó comentarios sobre si los requisitos de tecnología de inspección podrían imponer costos desproporcionados a sus beneficios de seguridad. Estos factores crean una barrera de adopción para los usuarios más pequeños en el mercado de equipos de inspección de América del Norte. La complejidad de la integración añade al desafío porque los fabricantes a menudo necesitan que los nuevos sistemas de inspección se comuniquen con los sistemas de ejecución de fabricación heredados, las plataformas de planificación de recursos empresariales y el software de gestión de calidad. La configuración de estas conexiones puede extender los plazos de implementación en varios meses y requiere recursos de ingeniería especializados que pueden no estar disponibles internamente.
Escasez de Personal Calificado en Inspección y Metrología
La escasez de personal certificado en inspección y metrología puede retrasar la obtención de beneficios de productividad de los nuevos equipos en todo el mercado de equipos de inspección de América del Norte. La Asociación Nacional de Fabricantes proyectó que 3,8 millones de puestos de fabricación se abrirían en Estados Unidos para 2033, con casi 1,9 millones potencialmente sin cubrir. Esta brecha refleja las jubilaciones de la fuerza laboral junto con el crecimiento de la demanda en ocupaciones de producción y técnicas. Para abordar los requisitos de habilidades, el Instituto Nacional de Estándares y Tecnología (NIST) ofrece un programa de cinco días de Fundamentos de Metrología que cubre sistemas de medición, análisis de incertidumbre, trazabilidad y gestión de la calidad en laboratorios, todos los cuales son importantes para los procesos de inspección y medición confiables. La restricción es particularmente significativa cuando los operadores de equipos necesitan tanto familiaridad técnica con los sistemas de inspección como conocimiento formal de los requisitos de gestión de calidad. Los técnicos de calibración requieren habilidades especializadas, pero los canales de formación pueden no expandirse lo suficientemente rápido para satisfacer la demanda de los empleadores. La disponibilidad limitada de personal puede extender los plazos de puesta en marcha, reducir la utilización de los sistemas instalados y retrasar las ganancias de productividad esperadas de las inversiones en equipos. Estos desafíos aumentan el valor de las interfaces de software intuitivas, el soporte técnico remoto, los informes automatizados y los flujos de trabajo de calibración simplificados. Sin embargo, la automatización no puede reemplazar completamente al personal calificado, especialmente en entornos regulados donde los resultados de inspección requieren interpretación técnica, garantía de calidad y revisión documentada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
Liderazgo Óptico Sostenido mientras el Haz de Electrones se Acelera en Nodos AvanzadosLos equipos de inspección óptica y visual representaron el 29,7% de la participación del mercado de equipos de inspección de América del Norte en 2026, convirtiéndose en la categoría de equipos más grande. La visión artificial y la inspección óptica automatizada se utilizan ampliamente en el ensamblaje de electrónica, la producción automotriz y la fabricación de bienes de consumo. Los boroscopios para trabajos en motores a reacción y los escáneres de superficie para estructuras aeroespaciales de materiales compuestos añaden a la demanda. El tamaño del mercado de equipos de inspección de América del Norte para esta categoría está respaldado por su uso en líneas de alto volumen y actividades de mantenimiento especializadas. La base instalada permite a los proveedores ópticos añadir herramientas de IA, gestión centralizada de datos y verificaciones automatizadas repetibles.
Se prevé que los equipos de inspección por haz de electrones crezcan a una CAGR del 9,5% de 2027 a 2032, ya que el control de procesos de semiconductores avanzados en nodos sub-3nm puede superar los límites de resolución óptica. KLA ha descrito la adopción de sistemas de haz de electrones de haz único y de múltiples haces junto con mejoras ópticas basadas en IA. Los sistemas dimensionales y geométricos, incluidas las máquinas de medición por coordenadas, los escáneres láser y las plataformas 3D, siguen siendo críticos para el proceso en la fabricación automotriz y aeroespacial. Los equipos ultrasónicos y acústicos sirven a activos de energía y civiles enterrados, subterráneos y de difícil acceso. Los sistemas de radiografía y tomografía computarizada están ganando relevancia en la calificación de celdas de batería y la verificación de piezas fabricadas de forma aditiva sin dañar el componente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación de Inspección Principal:
La Inspección de Producción Domina y la Inspección de Carga se AceleraLa inspección de productos fabricados y procesos de producción representó el 54,7% del tamaño del mercado de equipos de inspección de América del Norte en 2026. Es la categoría de aplicación más grande y refleja el papel central de la competitividad manufacturera en las decisiones de compra de equipos. La inspección en línea puede identificar defectos durante la producción en lugar de después de que se ensambla un producto terminado. El segmento es sensible a los ciclos de producción manufacturera y a las decisiones de gasto de capital. Incluye dispositivos electrónicos, vehículos, piezas aeroespaciales y otros bienes manufacturados, creando una gran base instalada para actualizaciones, herramientas de reemplazo y servicios relacionados.
Se proyecta que la inspección de mercancías, carga y comercio se expanda a una CAGR del 7,5% para 2032. Los programas de equipos de seguridad fronteriza, las verificaciones de conformidad de importaciones farmacéuticas y la modernización en puertos terrestres y marítimos respaldan la aplicación. Utiliza sistemas de rayos X, tomografía computarizada y otros sistemas que pueden evaluar mercancías mientras mantienen los flujos comerciales. La inspección de infraestructura civil beneficia a los programas de puentes, túneles y presas, mientras que las instalaciones industriales requieren inspecciones programadas de calderas, recipientes a presión, intercambiadores de calor y tanques de almacenamiento. Los vehículos y activos móviles crean demanda recurrente a través de los calendarios de mantenimiento establecidos por las autoridades competentes.
Por Industria de Uso Final:
El Doble Liderazgo de los Semiconductores Remodela las Prioridades de InversiónLa fabricación de electrónica, semiconductores y equipos eléctricos representó el 21,5% de los ingresos regionales de 2026 y se prevé que registre el mayor crecimiento de uso final a una CAGR del 8,1% hasta 2032. Esta doble posición refleja el aumento de la intensidad de inspección por dispositivo en lugar de solo el aumento de la capacidad de fabricación. Las estructuras de transistores de compuerta envolvente y la memoria apilada en 3D requieren más etapas de medición e inspección. La industria de equipos de inspección de América del Norte está estrechamente expuesta al cambio hacia dispositivos más complejos y ventanas de proceso más ajustadas. Los ingresos por inspección pueden aumentar por inicio de oblea incluso cuando el número de nuevas fábricas no aumenta al mismo ritmo.
El petróleo y el gas, incluida la refinación y la petroquímica, sigue siendo un área de uso final significativa para la integridad de tuberías, la inspección de recipientes a presión y la evaluación de corrosión. La fabricación aeroespacial y de defensa requiere herramientas de campo portátiles y sistemas de metrología de laboratorio porque las directivas de aeronavegabilidad y los requisitos de calidad NADCAP crean estrictas necesidades de documentación. Los fabricantes de automóviles están ajustando sus prácticas para los módulos de batería de vehículos eléctricos y las estructuras de carrocería de materiales mixtos, mientras que los usuarios de atención médica, farmacéutica y ciencias de la vida necesitan registros trazables para el cumplimiento normativo. Estas aplicaciones distribuyen la demanda entre varios sectores verticales y hacen que el soporte técnico sea importante después de la compra original. La industria de equipos de inspección de América del Norte sigue dependiendo de las capacidades de servicio porque el rendimiento y la documentación son fundamentales para su uso.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Equipos de Inspección de Estados Unidos
Estados Unidos representó el 78% de los ingresos regionales de 2026 y se prevé que crezca a una CAGR del 7,2% hasta 2032. La demanda abarca instalaciones de semiconductores en Arizona y Texas, corredores de petróleo y gas desde la Cuenca Pérmica hasta la Costa del Golfo, y centros de mantenimiento aeroespacial en Seattle, Wichita y Tulsa. Las instalaciones de semiconductores requieren sistemas ópticos avanzados y de haz de electrones, mientras que los operadores de tuberías necesitan pruebas no destructivas bajo programas de gestión de integridad. Los proveedores de mantenimiento, reparación y revisión aeroespacial adquieren equipos de boroscopio y corrientes de Foucault para el mantenimiento programado. La demanda en Estados Unidos también está respaldada por la Ley CHIPS y Ciencia, que comprometió más de 50 mil millones de USD para la fabricación e investigación de semiconductores.
Mercado de Equipos de Inspección de Estados Unidos y Canadá
Las instalaciones de Estados Unidos a menudo enfrentan requisitos regulatorios y especificaciones de clientes, lo que puede respaldar sistemas de mayor valor con registros detallados y mayor automatización. Canadá sigue siendo importante a través de las arenas petrolíferas y tuberías de Alberta, la fabricación aeroespacial de Quebec y la producción automotriz de Ontario. Alberta utiliza inspección ultrasónica y electromagnética recurrente, mientras que los proveedores aeroespaciales de Quebec requieren metrología dimensional y pruebas no destructivas para cumplir con los marcos de calidad establecidos. En enero de 2026, FARO Technologies y Creaform reorganizaron sus negocios de metrología en FARO CREAFORM y FARO INSIGHT. Canadá también se beneficia de las actualizaciones de equipos vinculadas a la producción de vehículos eléctricos y el desarrollo de metrología portátil.
Mercado de Equipos de Inspección de México
México está evolucionando bajo los requisitos de reglas de origen del T-MEC y la transición hacia vehículos eléctricos e híbridos. Las plantas automotrices en Nuevo León, Coahuila y Jalisco están añadiendo módulos de batería, piezas de materiales compuestos y tolerancias de ensamblaje más ajustadas que requieren tomografía computarizada de rayos X, escaneo láser y visión artificial. Los proveedores de nivel 2 y nivel 3 pueden necesitar inspección en proceso certificada para la calificación libre de aranceles. El clúster electrónico de Guadalajara también está adoptando la inspección óptica automatizada a medida que los clientes de dispositivos médicos y electrónica de consumo requieren que los proveedores locales cumplan con las condiciones de inspección, creando una fuente de demanda de base baja pero en expansión para el mercado de equipos de inspección de América del Norte.
Panorama Competitivo
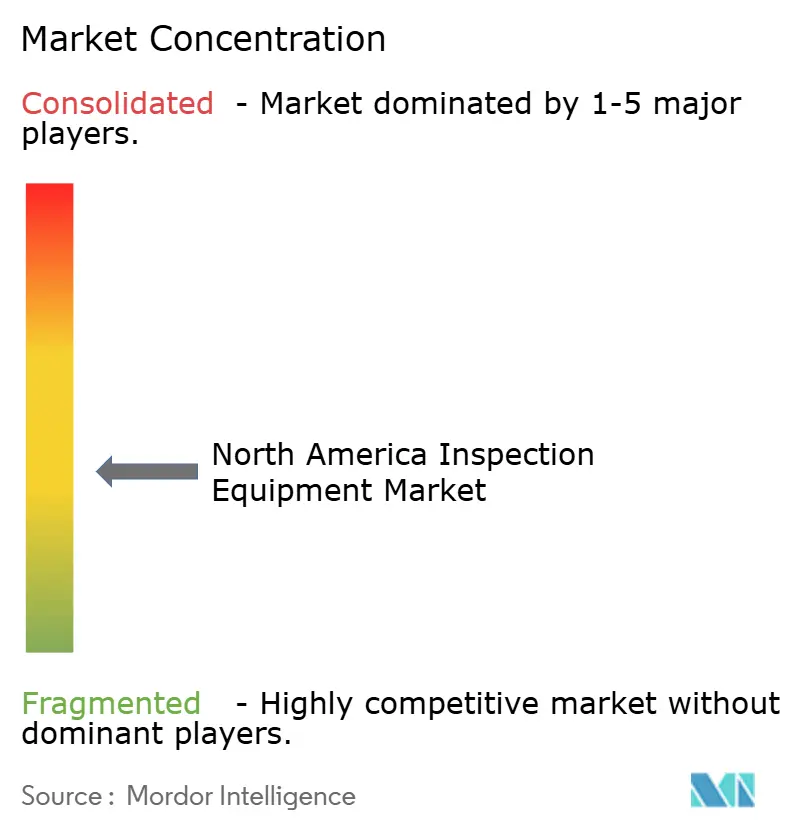
El mercado de equipos de inspección de América del Norte exhibe un nivel medio de concentración de mercado. La visión artificial, la inspección de semiconductores por haz de electrones y las pruebas no destructivas ultrasónicas tienen cada una un número limitado de proveedores líderes. El campo más amplio está menos concentrado porque los clientes compran diferentes combinaciones de herramientas visuales, dimensionales, radiográficas, acústicas y digitales. En abril de 2026, Hexagon acordó adquirir Waygate Technologies de Baker Hughes por 1,45 mil millones de USD, combinando la metrología de precisión con la radiografía, la inspección visual remota y las capacidades de prueba ultrasónica. La transacción apoya a los clientes que buscan consolidar las relaciones de equipos y servicios con un solo proveedor.
En agosto de 2026, Teledyne firmó un acuerdo para adquirir Varex Imaging por 1,1 mil millones de USD, añadiendo fuentes de rayos X, detectores y software de imágenes a su cartera de imágenes digitales. En septiembre de 2026, Cognex acordó adquirir RealSense por 500 millones de USD, añadiendo cámaras de detección de profundidad e IA de percepción robótica a su oferta de visión artificial. Estos movimientos indican que la integración de software y la amplitud de detección son cada vez más relevantes para las principales oportunidades de contrato. KLA y Applied Materials están expandiendo su superposición competitiva en el control de procesos de semiconductores, con Applied Materials esperando que su negocio de diagnóstico y control de procesos crezca más del 50% en el año calendario 2026. El mercado de equipos de inspección de América del Norte sigue abierto a proveedores especializados donde el rendimiento en campo y el conocimiento de la aplicación importan más que la amplitud.
Eddyfi Technologies compite en pruebas ultrasónicas de matriz en fase y de onda guiada para usuarios de petróleo y gas y aeroespacial. Los fabricantes más pequeños con necesidades de inspección variables pueden preferir acuerdos de servicio sobre la propiedad de sistemas de alto costo. La acreditación ISO/IEC 17025 y la certificación NADCAP pueden crear barreras de cambio porque los proveedores deben respaldar la documentación y los procedimientos validados. Los requisitos de ciberseguridad, soberanía de datos y las bibliotecas de defectos de IA no estandarizadas pueden influir aún más en la elección del proveedor en infraestructuras críticas y entornos de producción regulados.
Líderes de la Industria de Equipos de Inspección de América del Norte
-
Baker Hughes Company
-
Evident Corporation
-
Hexagon AB
-
Cognex Corporation
-
KEYENCE CORPORATION
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos de Inspección de América del Norte Empresas cubiertas en este informe
- Baker Hughes Company (Waygate Technologies)
- Evident Corporation
- Hexagon AB
- Cognex Corporation
- KEYENCE CORPORATION
- FARO Technologies, Inc.
- KLA Corporation
- Applied Materials, Inc.
- MISTRAS Group, Inc.
- SGS Société Générale de Surveillance SA
- Bureau Veritas
- Nikon Corporation (Nikon Metrology)
- Carl Zeiss AG (ZEISS Industrial Quality Solutions)
- Mitutoyo Corporation
- Eddyfi Technologies Inc.
- Fujifilm Holdings Corporation (FUJIFILM NDT Systems)
- Magnaflux (Illinois Tool Works Inc.)
- SICK AG
- OMRON Corporation
- Teledyne Technologies Incorporated
- Sonatest Ltd.
- Applus Services, S.A.
Desarrollos recientes de la industria en Mercado de Equipos de Inspección de América del Norte
- Septiembre de 2026: Cognex Corporation firmó un acuerdo definitivo para adquirir RealSense por 500 millones de USD en efectivo, añadiendo cámaras de detección de profundidad e IA de percepción robótica a su cartera de visión artificial. El mercado de percepción robótica se estima actualmente en 600 millones de USD y se prevé que crezca más del 25% anualmente hasta alcanzar 1,6 mil millones de USD para 2030. Se espera que el cierre se produzca en el cuarto trimestre de 2026, sujeto a las aprobaciones regulatorias.
- Agosto de 2026: Teledyne Technologies firmó un acuerdo definitivo para adquirir Varex Imaging Corporation por 1,1 mil millones de USD en efectivo, añadiendo tubos de rayos X, detectores de panel plano y de conteo de fotones, y software de imágenes para inspección no destructiva, escaneo de seguridad y aplicaciones de medición a la cartera de imágenes digitales existente de Teledyne. Se prevé que el cierre se produzca a principios de 2027.
- Abril de 2026: Hexagon AB firmó un acuerdo definitivo para adquirir Waygate Technologies de Baker Hughes por 1,45 mil millones de USD en efectivo. Waygate genera 630 millones de USD en ingresos anuales, con el 30% proveniente de América del Norte, y opera líneas de productos de radiografía, inspección visual remota y pruebas ultrasónicas que sirven a los sectores aeroespacial, automotriz, energético y de fabricación de baterías.
- Mayo de 2026: Cognex lanzó el Sistema de Visión In-Sight 3900, su sistema de visión de IA integrado de mayor rendimiento, que ofrece velocidades de inspección hasta 4 veces más rápidas que la generación anterior con una resolución de hasta 25 megapíxeles, integrando el procesamiento Qualcomm Dragonwing para inferencia de IA en el borde y conectándose al ecosistema de inspección de nube a borde OneVision.
Alcance del Informe del Mercado de Equipos de Inspección de América del Norte
El Informe del Mercado de Equipos de Inspección de América del Norte está segmentado por Tipo de Equipo (Equipos de Inspección Óptica y Visual, y más), por Aplicación de Inspección Principal (Inspección de Edificios y Propiedades, Inspección de Infraestructura Civil, y más), por Industria de Uso Final (Petróleo y Gas, incluida la Refinación y Petroquímica, y más), y por Geografía (Canadá, y más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Equipos de Inspección Óptica y Visual | Sistemas de Visión Artificial e Inspección Óptica Automatizada |
| Boroscopios y Sistemas de Inspección Visual Remota | |
| Otros Equipos de Inspección Óptica y de Superficie | |
| Equipos de Inspección Dimensional y Geométrica | Máquinas de Medición por Coordenadas |
| Sistemas de Escaneo Láser y Medición 3D | |
| Otros Sistemas de Inspección de Perfilado Dimensional y de Superficie | |
| Equipos de Inspección Ultrasónica y Acústica | Sistemas de Inspección Ultrasónica Convencional |
| Sistemas de Inspección Ultrasónica de Matriz en Fase y Avanzada | |
| Sistemas de Emisión Acústica e Imágenes Acústicas | |
| Equipos de Inspección Radiográfica y de Tomografía Computarizada | Sistemas de Radiografía Convencional y Digital |
| Sistemas de Tomografía Computarizada Industrial | |
| Sistemas de Inspección por Rayos X de Carga y Consignaciones | |
| Equipos de Inspección Electromagnética y Magnética | Sistemas de Inspección por Corrientes de Foucault |
| Sistemas de Inspección por Partículas Magnéticas y Fuga de Flujo Magnético | |
| Radar de Penetración Terrestre y Otros Sistemas de Inspección Electromagnética | |
| Equipos de Inspección Térmica e Infrarroja | Sistemas de Imágenes Térmicas de Mano |
| Sistemas de Inspección Térmica Fijos e Integrados | |
| Equipos de Inspección por Haz de Electrones | Sistemas de Inspección y Revisión de Defectos por Haz de Electrones |
| Otros Sistemas de Inspección por Partículas Cargadas | |
| Otros Equipos de Inspección Especializados | Sistemas de Inspección de Fugas e Integridad de Presión |
| Sistemas de Verificación de Peso Automático y Otros Sistemas de Inspección de Conformidad Física | |
| Otros Instrumentos y Sistemas de Inspección Dedicados |
| Inspección de Edificios y Propiedades |
| Inspección de Infraestructura Civil |
| Inspección de Instalaciones Industriales y Activos Fijos |
| Inspección de Productos Fabricados y Procesos de Producción |
| Inspección de Vehículos de Transporte y Activos Móviles |
| Inspección de Mercancías, Carga y Comercio |
| Otra Inspección de Sitios Operativos y Procesos |
| Petróleo y Gas, incluida la Refinación y Petroquímica |
| Generación de Energía, Energías Renovables y Servicios Públicos |
| Fabricación Automotriz y de Componentes Automotrices |
| Fabricación Aeroespacial y de Defensa |
| Fabricación de Electrónica, Semiconductores y Equipos Eléctricos |
| Otra Fabricación y Procesamiento Industrial |
| Construcción, Bienes Raíces e Infraestructura Civil |
| Operaciones de Transporte y Logística |
| Minería y Canteras |
| Agricultura, Alimentos y Bebidas |
| Atención Médica, Farmacéutica y Ciencias de la Vida |
| Comercio Mayorista, Minorista y de Mercancías |
| Organismos Gubernamentales, Regulatorios y de Inspección Fronteriza |
| Otros Usuarios Finales |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Equipo | Equipos de Inspección Óptica y Visual | Sistemas de Visión Artificial e Inspección Óptica Automatizada |
| Boroscopios y Sistemas de Inspección Visual Remota | ||
| Otros Equipos de Inspección Óptica y de Superficie | ||
| Equipos de Inspección Dimensional y Geométrica | Máquinas de Medición por Coordenadas | |
| Sistemas de Escaneo Láser y Medición 3D | ||
| Otros Sistemas de Inspección de Perfilado Dimensional y de Superficie | ||
| Equipos de Inspección Ultrasónica y Acústica | Sistemas de Inspección Ultrasónica Convencional | |
| Sistemas de Inspección Ultrasónica de Matriz en Fase y Avanzada | ||
| Sistemas de Emisión Acústica e Imágenes Acústicas | ||
| Equipos de Inspección Radiográfica y de Tomografía Computarizada | Sistemas de Radiografía Convencional y Digital | |
| Sistemas de Tomografía Computarizada Industrial | ||
| Sistemas de Inspección por Rayos X de Carga y Consignaciones | ||
| Equipos de Inspección Electromagnética y Magnética | Sistemas de Inspección por Corrientes de Foucault | |
| Sistemas de Inspección por Partículas Magnéticas y Fuga de Flujo Magnético | ||
| Radar de Penetración Terrestre y Otros Sistemas de Inspección Electromagnética | ||
| Equipos de Inspección Térmica e Infrarroja | Sistemas de Imágenes Térmicas de Mano | |
| Sistemas de Inspección Térmica Fijos e Integrados | ||
| Equipos de Inspección por Haz de Electrones | Sistemas de Inspección y Revisión de Defectos por Haz de Electrones | |
| Otros Sistemas de Inspección por Partículas Cargadas | ||
| Otros Equipos de Inspección Especializados | Sistemas de Inspección de Fugas e Integridad de Presión | |
| Sistemas de Verificación de Peso Automático y Otros Sistemas de Inspección de Conformidad Física | ||
| Otros Instrumentos y Sistemas de Inspección Dedicados | ||
| Por Aplicación de Inspección Principal | Inspección de Edificios y Propiedades | |
| Inspección de Infraestructura Civil | ||
| Inspección de Instalaciones Industriales y Activos Fijos | ||
| Inspección de Productos Fabricados y Procesos de Producción | ||
| Inspección de Vehículos de Transporte y Activos Móviles | ||
| Inspección de Mercancías, Carga y Comercio | ||
| Otra Inspección de Sitios Operativos y Procesos | ||
| Por Industria de Uso Final | Petróleo y Gas, incluida la Refinación y Petroquímica | |
| Generación de Energía, Energías Renovables y Servicios Públicos | ||
| Fabricación Automotriz y de Componentes Automotrices | ||
| Fabricación Aeroespacial y de Defensa | ||
| Fabricación de Electrónica, Semiconductores y Equipos Eléctricos | ||
| Otra Fabricación y Procesamiento Industrial | ||
| Construcción, Bienes Raíces e Infraestructura Civil | ||
| Operaciones de Transporte y Logística | ||
| Minería y Canteras | ||
| Agricultura, Alimentos y Bebidas | ||
| Atención Médica, Farmacéutica y Ciencias de la Vida | ||
| Comercio Mayorista, Minorista y de Mercancías | ||
| Organismos Gubernamentales, Regulatorios y de Inspección Fronteriza | ||
| Otros Usuarios Finales | ||
| Por Geografía | Estados Unidos | |
| Canadá | ||
| México | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de equipos de inspección de América del Norte en 2026?
Los ingresos del mercado de equipos de inspección de América del Norte son de 7,05 mil millones de USD en 2026 y se proyecta que alcancen los 10,7 mil millones de USD para 2032 a una CAGR del 7,08%.
¿Qué categoría de equipos tiene la mayor participación en los ingresos?
Los equipos de inspección óptica y visual lideran con el 29,7% de los ingresos de 2026, respaldados por el uso de visión artificial en la producción de electrónica y automotriz.
¿Qué tecnología de inspección está creciendo más rápido?
Se proyecta que los equipos de inspección por haz de electrones crezcan a una CAGR del 9,5% hasta 2032, ya que los nodos avanzados de semiconductores requieren un control de procesos más detallado.
¿Qué aplicación tiene la mayor demanda?
La inspección de productos fabricados y procesos de producción representa el 54,7% de los ingresos de 2026 porque el control de calidad en línea se utiliza ampliamente en los sitios de fabricación.
¿Qué país lidera la demanda regional?
Estados Unidos representa el 78% de los ingresos regionales de 2026 y se proyecta que crezca a una CAGR del 7,2% hasta 2032.
¿Cuáles son los principales límites para la adopción de equipos?
El alto costo de implementación, la complejidad de la integración, la escasez de personal calificado, los requisitos de ciberseguridad y la validación de modelos de IA pueden retrasar el despliegue.