
Tamanho e Participação do Mercado de Filtração Industrial da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 17.25 Bilhões de dólares |
| Tamanho do Mercado (2027) | 20.24 Bilhões de dólares |
| Tamanho do Mercado (2032) | 25.67 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.87 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Filtração Industrial da América do Norte por Mordor Intelligence
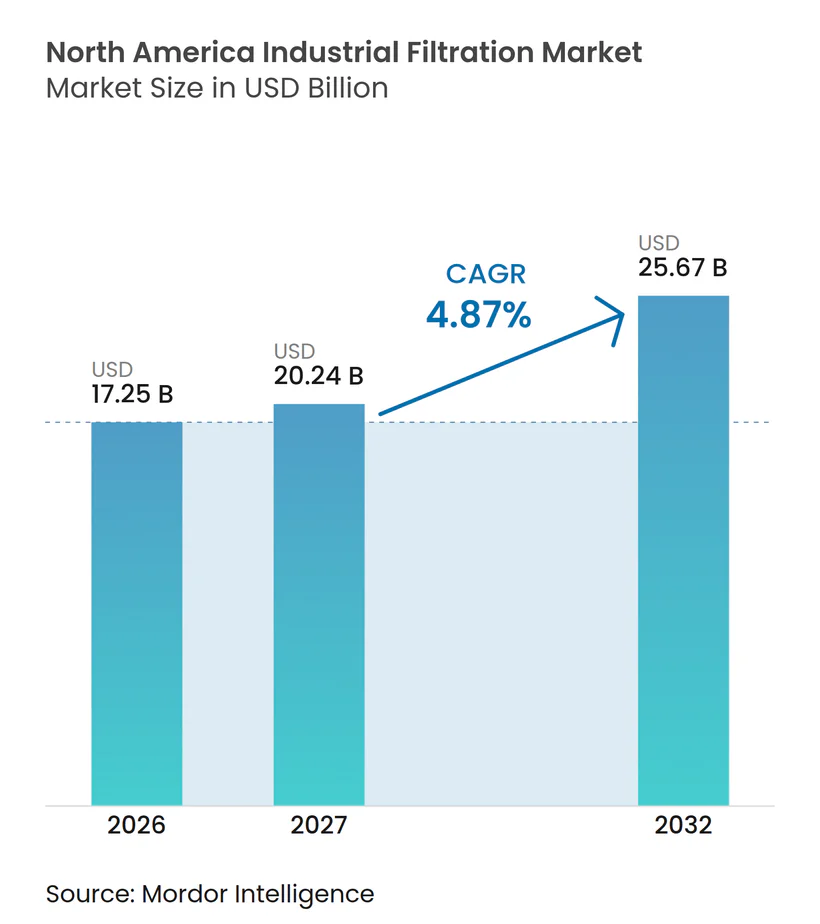
O tamanho do mercado de filtração industrial da América do Norte está projetado para expandir de 17,25 bilhões de USD em 2026 e 20,24 bilhões de USD em 2027 para 25,67 bilhões de USD até 2032, registrando um CAGR de 4,87% entre 2027 e 2032. Os requisitos regulatórios para água potável, descargas industriais e emissões atmosféricas estão sustentando compras de reposição e de novos sistemas em toda a região. As adições de capacidade de semicondutores estão aumentando a demanda por sistemas de água ultrapura e filtração de processos de alta especificação. O reúso de água está se tornando mais importante onde a disponibilidade de água industrial é limitada ou as regras de descarga são mais rígidas. Os fornecedores também estão combinando equipamentos, insumos, monitoramento remoto e contratos de serviço para tornar o desempenho operacional mais visível aos clientes. As aquisições em 2025 e 2026 mostram que a receita recorrente proveniente de filtros de reposição e serviços relacionados é uma importante prioridade competitiva.[1]
Principais Conclusões do Relatório
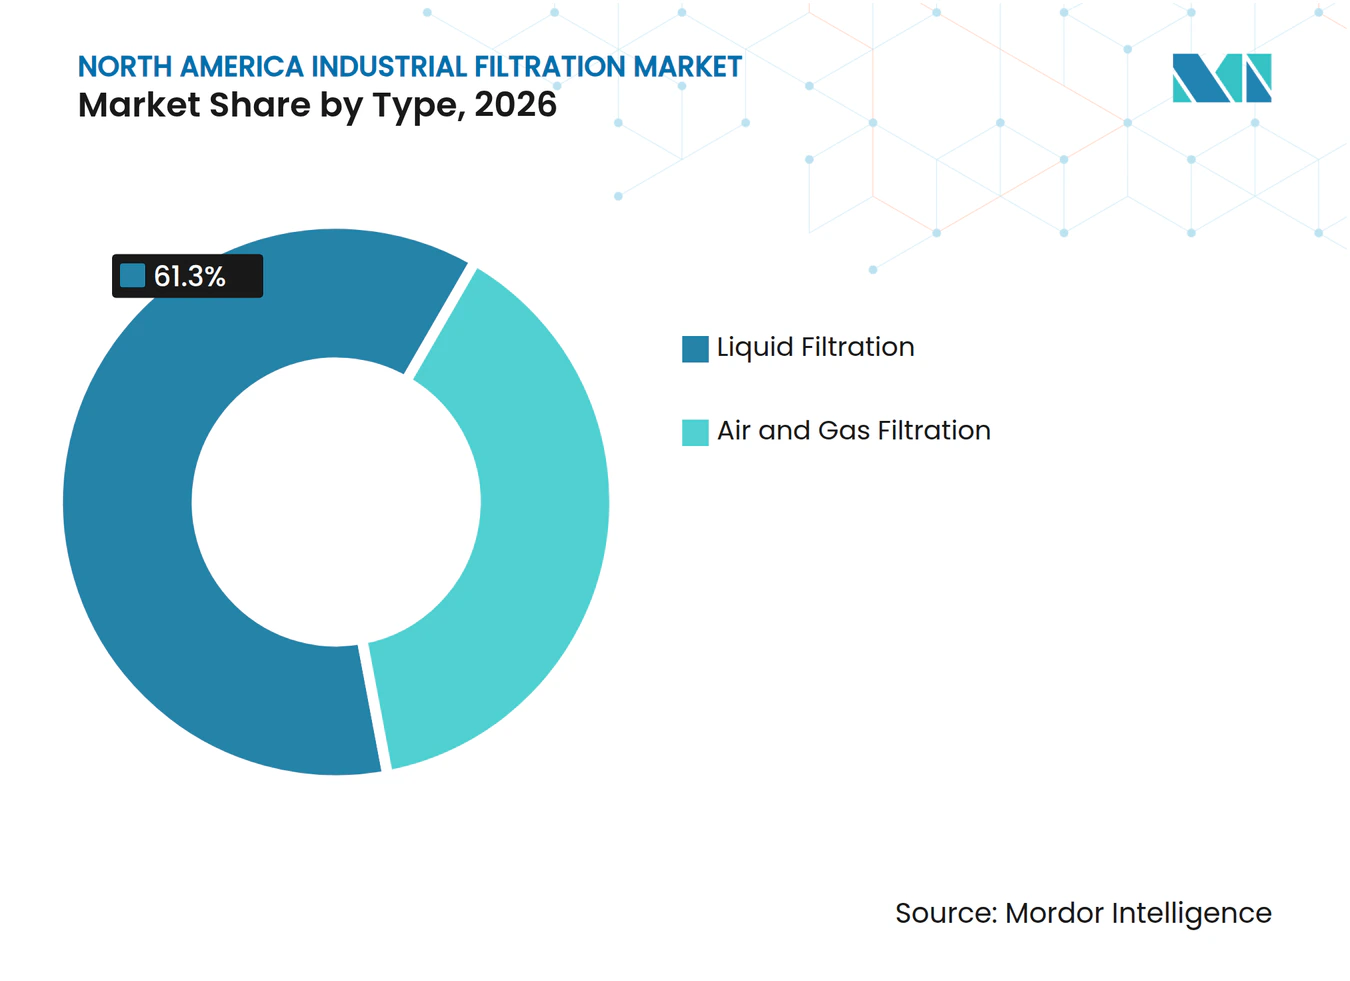
- Por tipo, a filtração de líquidos deteve uma participação de receita de 61,3% em 2026, enquanto a filtração de ar e gás está projetada para registrar o maior CAGR de 5,4% até 2032.
- Por tecnologia, a filtração mecânica deteve uma participação de receita de 37,4% em 2026, enquanto a filtração por membrana está projetada para registrar o maior CAGR de 6,2% até 2032.
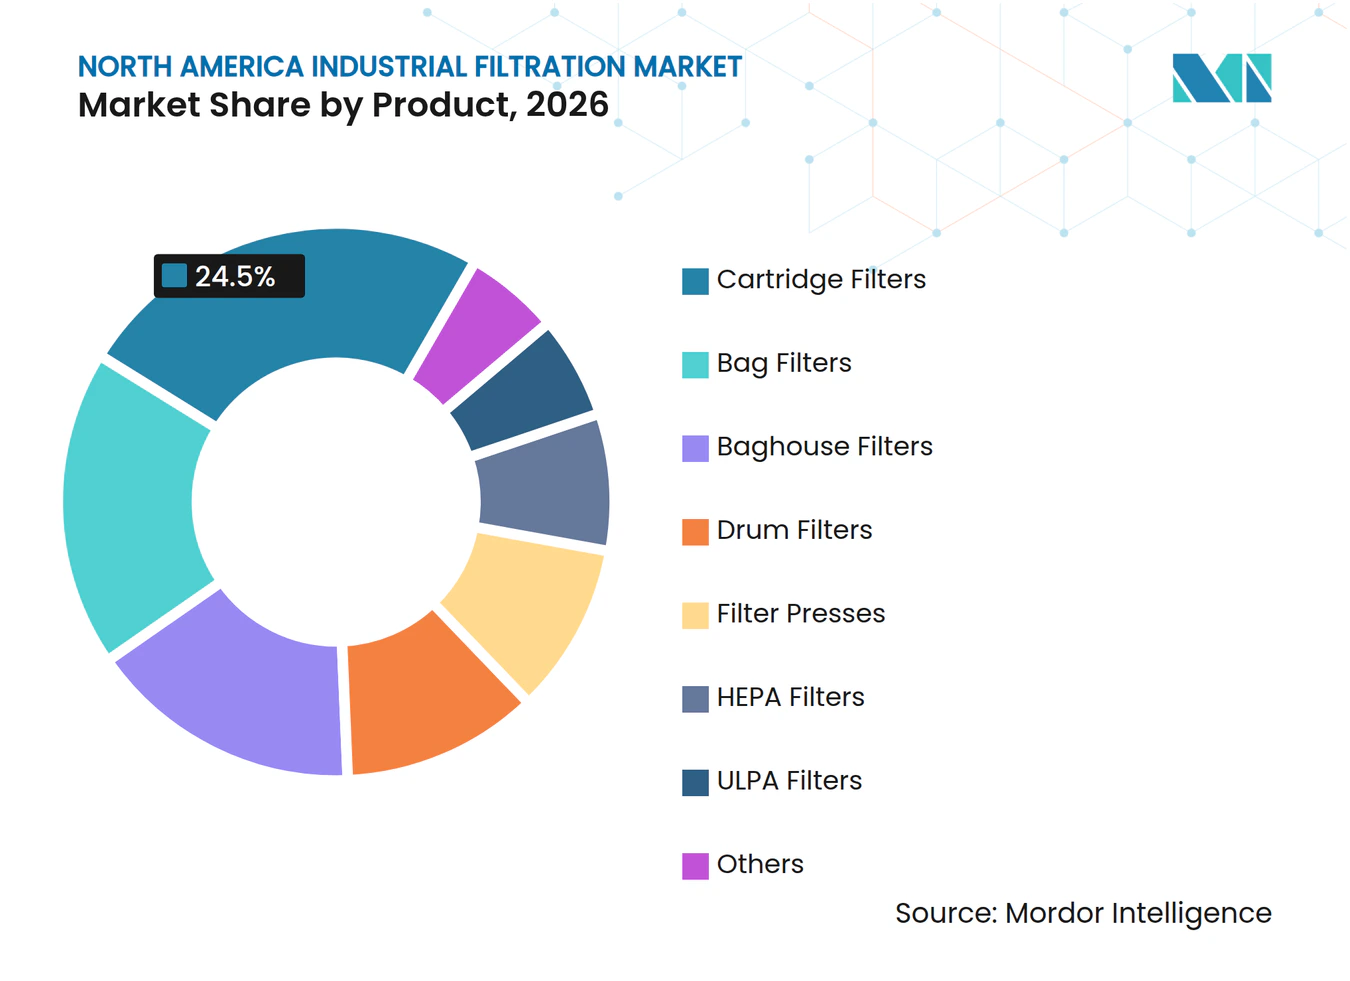
- Por produto, os filtros de cartucho detiveram uma participação de receita de 24,5% em 2026, enquanto as prensas de filtro estão projetadas para registrar o maior CAGR de 5,5% até 2032.
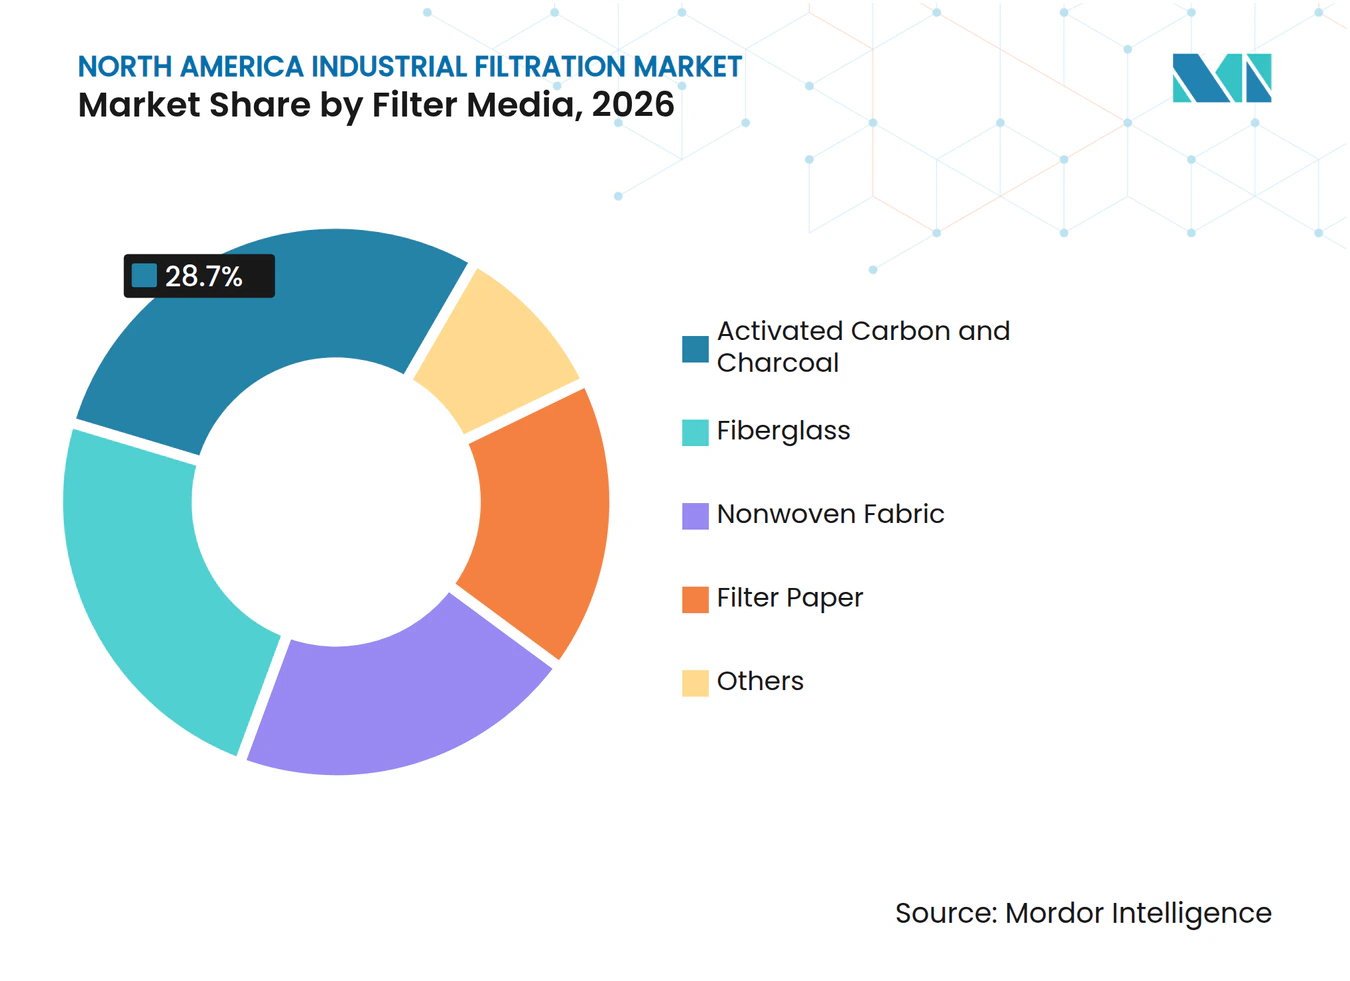
- Por meio filtrante, o tecido não tecido deteve uma participação de receita de 28,7% em 2026, enquanto o carvão ativado e o carvão vegetal estão projetados para registrar o maior CAGR de 5,4% até 2032.
- Por aplicação, produtos químicos e petroquímicos detiveram uma participação de receita de 22,1% em 2026, enquanto o tratamento de água e efluentes está projetado para registrar o maior CAGR de 5,8% até 2032.
- Por geografia, os Estados Unidos detiveram uma participação de receita de 81,8% em 2026, enquanto o Canadá está projetado para registrar o maior CAGR de 5,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Filtração Industrial da América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformidade com Emissões e Descargas da EPA e em Nível Estadual | +1.3% | Estados Unidos, com repercussão no Canadá e pressão inicial nos estados dos Grandes Lagos, Nordeste e Costa do Pacífico | Curto prazo (≤ 2 anos) |
| Expansão de Fábricas de Semicondutores e Filtração de Processos de Ultrapureza | +0.8% | Estados Unidos, incluindo Arizona, Nova York, Idaho, Ohio, Virgínia e Texas, com atividade emergente no Canadá | Médio prazo (2 a 4 anos) |
| Investimento em Reúso de Água Industrial e Descarga Zero de Líquidos | +0.6% | Estados Unidos, especialmente Califórnia, Texas e a Bacia do Permiano, e México, incluindo Nuevo León, Baja California e Guanajuato | Médio prazo (2 a 4 anos) |
| Infraestrutura Envelhecida e Demanda por Ciclo de Reposição | +0.5% | América do Norte, com concentração no Cinturão da Ferrugem dos EUA, corredores industriais do Meio-Oeste e Nordeste | Longo prazo (≥ 4 anos) |
| Monitoramento Inteligente e Manutenção Preditiva de Filtros | +0.4% | América do Norte, com implantações iniciais em centros industriais dos EUA e zonas de tecnologia limpa canadenses | Médio prazo (2 a 4 anos) |
| Fabricação de Alta Pureza em Produtos Farmacêuticos e Processamento de Alimentos | +0.5% | Corredores de biofármacos dos EUA e Ontário e Québec no Canadá | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Conformidade com Emissões e Descargas da EPA e em Nível Estadual
A regulamentação federal de água potável de abril de 2024 para substâncias per e polifluoroalquílicas (PFAS) estabeleceu níveis máximos de contaminantes de 4 partes por trilhão para o ácido perfluorooctanoico (PFOA) e o sulfonato de perfluorooctano (PFOS). A regulamentação identificou o carvão ativado granular, a osmose reversa e a troca iônica como abordagens de tratamento capazes de reduzir esses contaminantes na água potável. A EPA estimou que os sistemas de água devem cumprir os limites até 2029, seguindo os requisitos de monitoramento e planejamento de conformidade. Essas obrigações sustentam a compra de equipamentos de tratamento, meios de reposição, testes e serviços operacionais relacionados. O mercado de filtração industrial da América do Norte se beneficia quando instalações regulamentadas precisam melhorar o controle da qualidade da água ou o desempenho das descargas.
A proposta de Licença Geral Multissetorial de 2026 acrescenta um requisito de monitoramento separado para descarregadores industriais de águas pluviais. A proposta inclui o monitoramento de 40 compostos PFAS por meio do Método 1633 da EPA nas instalações cobertas. Esse requisito vincula equipamentos de filtração física a sistemas de amostragem, medição e controle. Também oferece aos fornecedores um motivo para disponibilizar monitoramento conectado junto com filtros e equipamentos de tratamento. O mercado de filtração industrial da América do Norte, portanto, tem demanda proveniente de trabalhos de conformidade que continuam após a instalação do equipamento original.
As normas federais de ar também sustentam a demanda por sistemas que controlam poluentes em correntes de exaustão industrial. A revisão tecnológica de abril de 2026 para fontes de área de fabricação química abordou os controles de poluentes atmosféricos perigosos sob a Lei do Ar Limpo. As normas estaduais podem acrescentar requisitos adicionais em locais onde as restrições de reúso de água e descarga são mais exigentes. O ambiente operacional da Califórnia tornou os projetos de água reciclada relevantes para operações de refinaria e química. A combinação de requisitos federais e estaduais sustenta o investimento contínuo em trens de filtração, em vez de compras únicas.
Expansão de Fábricas de Semicondutores e Filtração de Processos de Ultrapureza
A Semiconductor Equipment and Materials International (SEMI) projeta 60 bilhões de USD em investimentos em equipamentos para fábricas de 300 mm nas Américas durante 2026 a 2028. As plantas de semicondutores requerem água ultrapura para o processamento de wafers e precisam de filtração em vários pontos do processo de produção. Esses sistemas também necessitam de tratamento de efluentes de alta recuperação, sistemas de recirculação e controles para contaminação química. Isso cria demanda por sistemas de membrana, filtros de ponto de uso e produtos de reposição relacionados. O mercado de filtração industrial da América do Norte está exposto tanto à fase de construção quanto às necessidades operacionais contínuas dessas instalações.
O campus da TSMC no Arizona planeja 165 bilhões de USD em investimentos em várias fábricas. Em pleno desenvolvimento, seus sistemas de água devem processar até 14 milhões de galões por dia. Tais projetos requerem infraestrutura de tratamento de água que atenda a especificações de pureza exigentes e possa gerenciar os efluentes da produção. Os requisitos de filtração resultantes diferem do serviço industrial geral porque a confiabilidade do processo e o controle de contaminantes são centrais para os rendimentos de produção. Isso torna as relações de especificação e o suporte de engenharia fatores importantes para os fornecedores que atendem fábricas avançadas.
A Gradiant reportou 300 milhões de USD em novos contratos de tratamento de água para semicondutores em 2026, abrangendo 5 sites nos EUA em Nova York, Virgínia, Idaho e Utah. Os contratos cobrem água ultrapura, tratamento de efluentes de alta recuperação, recirculação de lavadores e sistemas de descarga zero de líquidos. Esses projetos mostram que o tratamento de água faz parte da infraestrutura de suporte para a expansão de semicondutores. Eles também mostram que os fornecedores podem construir uma posição por meio de sistemas para todo o site, em vez de vendas individuais de filtros. O mercado de filtração industrial da América do Norte se beneficia quando novas plantas de fabricação estendem a demanda para o reúso de água e o gerenciamento de efluentes.[2]
Os usuários farmacêuticos e de semicondutores têm requisitos de processo que favorecem aplicações de membrana de alto desempenho. Os requisitos de boas práticas de fabricação atuais da Food and Drug Administration (FDA) exigem controles que previnam a contaminação e protejam a qualidade do produto em produtos farmacêuticos acabados. O teste de integridade de membranas faz parte da disciplina operacional para filtração estéril. Isso aumenta o valor de equipamentos validados, manutenção documentada e serviço técnico. Também reduz a capacidade dos fornecedores de competir apenas por preço em aplicações de alta pureza.[3]
Investimento em Reúso de Água Industrial e Descarga Zero de Líquidos
O reúso de água industrial está ganhando importância onde os suprimentos de água doce são limitados e a capacidade de descarga é restrita. As regras da Califórnia para água reciclada aumentaram a relevância dos projetos de tratamento em sites industriais. O México também está direcionando recursos de infraestrutura hídrica para regiões com alta demanda industrial. A CONAGUA alocou MXN 30.800 milhões, equivalentes a 1,66 bilhão de USD à taxa média de 2025 declarada, para projetos de infraestrutura hídrica em 2025. A alocação cobriu regiões com estresse hídrico que incluíam Baja California, Nuevo León, Guanajuato e Durango.
A Dow integrou um sistema dedicado de reúso de água em sua expansão da planta Path2Zero após enfrentar limites de descarga mais rígidos para cursos d'água locais. O exemplo mostra como os limites operacionais podem tornar o tratamento de água parte do projeto da planta, em vez de um projeto ambiental independente. Restrições semelhantes podem afetar os fabricantes de produtos químicos quando os corpos receptores têm capacidade limitada. Filtração, carvão ativado, separação por membrana e controles podem trabalhar juntos nesses projetos. O mercado de filtração industrial da América do Norte pode, portanto, se beneficiar quando a expansão industrial ocorre em áreas com disponibilidade limitada de água.
A FINSA implantou ultrafiltração e osmose reversa em seu parque industrial Santa Catarina em Nuevo León em maio de 2026. O sistema está alinhado com as normas ISO 16075 e ISO 23070:2020, recupera 520 m³ por dia e pode reduzir as descargas em até 80%. O projeto mostra como os parques industriais podem adotar sistemas de reúso antes que os inquilinos individuais façam investimentos semelhantes. Também oferece aos fabricantes próximos um exemplo prático de desempenho de tratamento e requisitos operacionais. Isso sustenta um interesse mais amplo em sistemas de filtração entre empresas que se expandem por meio de nearshoring.[4]
A NX Filtration recebeu um pedido em 2025 para dobrar a capacidade da planta de nanofiltração de fibra oca do Sistema de Água Potável y Alcantarillado de León (SAPAL) em León, México. O projeto foi concebido para atingir 34 milhões de litros por dia para reúso indireto de água potável a partir de efluentes municipais. A instalação demonstra o uso de tratamento avançado para aplicações de reúso no México. Também mostra que processos baseados em membrana e em carvão podem ser combinados quando o objetivo de tratamento é mais exigente. Tais aplicações ampliam o uso endereçável da filtração além da água de processo convencional.
Monitoramento Inteligente e Manutenção Preditiva de Filtros
O monitoramento digital está ampliando a proposta de valor dos sistemas de filtração além da venda inicial de equipamentos. A Cleanova introduziu o Sentinel Connect em fevereiro de 2026 para sistemas industriais de filtros de manga e coleta de poeira. A plataforma transmite informações de pressão, fluxo de ar e desempenho em tempo real por meio de redes celulares LTE-M. Ela permite que os operadores monitorem as condições sem depender da infraestrutura de tecnologia da informação da planta. O mercado de filtração industrial da América do Norte está adicionando elementos de serviço e software onde os clientes precisam de maior visibilidade sobre o desempenho dos equipamentos.
O InsightPartner Filtration da GEA fornece painéis em tempo real para as condições dos equipamentos de membrana e os principais indicadores de desempenho do sistema. O sistema fornece às equipes da planta dados que podem apoiar decisões de manutenção e operações diárias. O monitoramento pode ajudar os usuários a identificar mudanças de desempenho antes que uma falha de filtro interrompa a produção. Também pode ajudar a evitar a substituição de filtros antes do necessário. Essas capacidades tornam os sistemas conectados mais relevantes em plantas com altos custos de paralisação ou requisitos de qualidade exigentes.
Um estudo de 2025 no International Journal of Advanced Manufacturing Technology examinou uma abordagem de gêmeo digital para manutenção preditiva de um filtro. O estudo utilizou dados históricos de processo e aprendizado de máquina XGBoost para estimar a degradação da manga filtrante e a vida útil restante. Esse trabalho apoia o uso prático da manutenção baseada em condição na filtração industrial. Os fornecedores podem usar métodos semelhantes para fornecer orientação de manutenção com equipamentos e insumos. A abordagem pode fortalecer a diferenciação para fornecedores que têm acesso a dados operacionais.
A Parker Hannifin identificou a receita recorrente e o crescimento do pós-venda como razões importantes para sua aquisição da Filtration Group Corporation. Insumos e contratos de serviço criam contato recorrente com o cliente após a instalação. O monitoramento conectado pode ajudar um fornecedor a gerenciar esses relacionamentos por meio de dados de desempenho de rotina. Também apoia a substituição planejada em vez de pedidos de emergência. Esse modelo comercial está se tornando mais relevante à medida que os usuários industriais buscam tempo de atividade previsível e orçamentos de manutenção.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital e Ciclo de Vida de Sistemas Avançados | -0.9% | América do Norte, especialmente operadores de pequeno e médio porte no México e mercados rurais dos EUA | Curto prazo (≤ 2 anos) |
| Penalidade Energética por Queda de Pressão e Operação de Membrana | -0.5% | América do Norte, especialmente clusters industriais de alta intensidade energética no Meio-Oeste e Sudeste | Médio prazo (2 a 4 anos) |
| Escassez de Serviços Especializados para Trens de Filtração Complexos | -0.4% | América do Norte, com maior pressão em regiões de fabricação não metropolitanas e rurais | Longo prazo (≥ 4 anos) |
| Especificações de Conformidade Fragmentadas entre as Jurisdições da América do Norte | -0.6% | América do Norte, particularmente operações transfronteiriças EUA-Canadá e EUA-México | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Ciclo de Vida de Sistemas Avançados
Os sistemas avançados de filtração podem exigir gastos iniciais substanciais dos operadores industriais. Os dados fornecidos situam as atualizações de filtração por membrana para uma instalação de médio porte entre 10 milhões de USD e 40 milhões de USD por instalação. Os sistemas de carvão ativado granular também precisam de reposição a cada 12 a 18 meses, com um custo citado de 200.000 USD a 500.000 USD por ciclo. Esses custos podem ser difíceis de financiar para operadores de pequeno e médio porte, mesmo quando os requisitos de conformidade são claros. O mercado de filtração industrial da América do Norte pode enfrentar uma adoção mais lenta quando o custo de um sistema completo excede o capital disponível.
A economia dos sistemas de descarga zero de líquidos e de água ultrapura de grau semicondutor depende das condições locais. A aplicação regulatória, os preços da água e o custo do não cumprimento podem determinar se um projeto avança. A Califórnia e os locais urbanos mexicanos têm razões mais fortes para investir onde as restrições de água são mais evidentes. As instalações no interior dos EUA podem ter um caso de investimento diferente se os custos da água e as pressões de fiscalização forem menores. Isso pode criar diferentes padrões de adoção em toda a região.
Os custos do ciclo de vida também incluem mão de obra, meios de reposição, energia, monitoramento e manutenção do sistema. Instalações com equipe de engenharia limitada podem achar os trens de tratamento complexos mais difíceis de operar do que equipamentos de filtração básicos. Esse problema é mais significativo onde um fornecedor não pode fornecer suporte local de comissionamento e serviço. Fornecedores que oferecem contratos de desempenho ou suporte empacotado podem estar em melhor posição para superar essa barreira. O desafio de custo, portanto, afeta tanto a adoção quanto os serviços que os clientes esperam dos fornecedores.
Penalidade Energética por Queda de Pressão e Operação de Membrana
Os processos de membrana acionados por pressão usam energia para manter a pressão necessária para o tratamento. À medida que as membranas se colmatam, os operadores podem precisar de maior pressão operacional para manter o fluxo de permeado. Isso aumenta o uso de energia ao longo da vida operacional do sistema. O efeito no custo pode prolongar o período de retorno esperado para atualizações de tratamento de água. O desempenho energético é, portanto, uma consideração importante para os usuários industriais de tecnologia de membrana.
Em biorreatores de membrana para tratamento de efluentes industriais, a aeração pode representar de 30% a 50% da demanda total de energia do sistema. Isso pode tornar o tratamento avançado menos atraente onde os preços da eletricidade são altos e a pressão regulatória é limitada. O problema é relevante em clusters de fabricação de alta intensidade energética no Meio-Oeste e Sudeste. Os operadores devem ponderar os benefícios de qualidade da água em relação aos custos de eletricidade e manutenção. A restrição pode ser mais forte para instalações que não conseguem repassar os custos operacionais aos clientes.
Inversores de frequência variável e gerenciamento aprimorado de pontos de ajuste podem reduzir o uso desnecessário de energia. Os fornecedores têm usado ferramentas de monitoramento para ajudar as plantas a responder a mudanças de pressão e condições dos equipamentos. Essas capacidades podem apoiar custos operacionais mais baixos, mas também podem aumentar a complexidade inicial do sistema. Plantas de grande porte podem estar em melhor posição para pagar por esses controles do que usuários menores. A eficiência energética continua sendo um diferenciador claro de produto quando os clientes comparam sistemas avançados de tratamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: A Filtração de Líquidos Lidera a Demanda Atual Enquanto a Filtração de Ar e Gás Cresce com os Controles de Emissões
A filtração de líquidos deteve 61,3% da participação do mercado de filtração industrial da América do Norte em 2026. Ela atende à purificação química, clarificação de alimentos e bebidas e processamento farmacêutico estéril. Seu amplo uso em correntes líquidas confere ao segmento uma grande base instalada. As especificações de filtração estão se tornando mais exigentes em aplicações de semicondutores e farmacêuticas. O monitoramento de descargas industriais também aumenta a atenção à qualidade da água no ponto de liberação.
A filtração de ar e gás está prevista para crescer a um CAGR de 5,4% até 2032. O segmento é sustentado pelos requisitos de emissões atmosféricas em instalações industriais. Os controles de fabricação química podem exigir equipamentos de controle de poluentes atualizados. Os sistemas de filtros de manga continuam sendo importantes para cimento, metais, produtos químicos e fabricação de alimentos. O Sentinel Connect da Cleanova mostra como os fornecedores de filtração de ar estão adicionando monitoramento remoto de desempenho a categorias de equipamentos estabelecidas.



Por Tecnologia: A Filtração Mecânica Mantém a Maior Base Enquanto a Filtração por Membrana se Expande Mais Rapidamente
A filtração mecânica deteve 37,4% da participação do mercado de filtração industrial da América do Norte em 2026. Ela possui uma grande base instalada em fabricação, geração de energia e mineração. Esses usuários valorizam a remoção confiável de partículas e as necessidades de manutenção gerenciáveis. A substituição de equipamentos estabelecidos por alternativas de membrana pode exigir revisão de engenharia e retreinamento de operadores. Sistemas de pressão, gravidade, centrífugos e a vácuo também atendem a necessidades especializadas em produtos químicos, mineração e processamento de alimentos.
A filtração por membrana está projetada para crescer a um CAGR de 6,2% de 2027 a 2032. O tamanho do mercado de filtração industrial da América do Norte para aplicações de membrana é sustentado por água ultrapura para semicondutores, processamento estéril farmacêutico e requisitos de reúso de água industrial. As normas da FDA reforçam a necessidade de filtração estéril controlada e testes de integridade. As membranas são importantes onde os projetos industriais requerem maior recuperação ou qualidade de água mais rigorosa. Esses requisitos favorecem fornecedores com engenharia de aplicação e expertise em processos validados.
Produto: Os Filtros de Cartucho Lideram a Receita Enquanto as Prensas de Filtro se Beneficiam das Necessidades de Desaguamento
Os filtros de cartucho detiveram 24,5% de participação do tamanho do mercado de filtração industrial da América do Norte em 2026. Seu uso abrange correntes líquidas e gasosas, com formatos descartáveis e reutilizáveis disponíveis para diferentes aplicações. Eles cobrem necessidades de filtração que vão desde a remoção grosseira até o controle submicron. A substituição frequente cria um requisito contínuo de insumos para os usuários. A Parker Hannifin identificou o crescimento do pós-venda e a receita recorrente como considerações centrais na transação da Filtration Group.[5]
As prensas de filtro devem crescer a um CAGR de 5,5% até 2032. O desaguamento em mineração, o gerenciamento de lodo municipal e a recuperação de sólidos químicos sustentam a demanda por esse equipamento. Esses usos podem tornar o bolo recuperado valioso quando os custos de descarte aumentam. O Sistema AIDA System Tutor da Diemme Filtration monitora as condições do pano filtrante e os dados de pressão do ciclo. Os filtros ULPA têm demanda separada em salas limpas de semicondutores e instalações de envase farmacêutico onde contagens baixas de partículas devem ser controladas.

Por Meio Filtrante: O Tecido Não Tecido Detém a Maior Posição Enquanto o Carvão Ativado Ganha com o Tratamento de PFAS
O tecido não tecido deteve 28,7% da participação do mercado de filtração industrial da América do Norte em 2026. O material é usado em filtração automotiva, HVAC comercial e processamento industrial geral de líquidos. Sua durabilidade mecânica e compatibilidade química sustentam o uso em muitas aplicações. A demanda está distribuída entre setores com diferentes ciclos de investimento. A fibra de vidro continua sendo relevante para correntes de alta temperatura e corrosivas em produtos químicos e geração de energia.
O carvão ativado e o carvão vegetal estão previstos para crescer a um CAGR de 5,4% até 2032. A EPA identifica o carvão ativado granular como uma tecnologia de tratamento capaz de reduzir PFOA e PFOS na água potável. A regulamentação de 2024 estabeleceu limites de 4 partes por trilhão para esses contaminantes. Os ciclos de reposição para meios de carvão podem criar demanda recorrente após a instalação. O mercado de filtração industrial da América do Norte ganha um componente recorrente de insumos das instalações que utilizam esses sistemas.
Por Aplicação: Produtos Químicos e Petroquímicos Lideram a Receita Atual Enquanto o Tratamento de Água e Efluentes Cresce Mais Rapidamente
Produtos químicos e petroquímicos detiveram 22,1% da participação do mercado de filtração industrial da América do Norte em 2026. O segmento utiliza filtração em múltiplos estágios para recuperação de catalisadores, clarificação de produtos e tratamento de efluentes. O refino na Costa do Golfo e a fabricação de produtos químicos especiais fornecem uma ampla base de demanda. A geração de energia e os semicondutores requerem controle de processo confiável. A fabricação de HVAC e farmacêutica sustenta a demanda por sistemas de alta especificação.
O tratamento de água e efluentes está previsto para crescer a um CAGR de 5,8% até 2032. A AWWA estimou as necessidades de infraestrutura de água potável dos EUA entre 2,1 trilhões de USD e 2,4 trilhões de USD entre 2026 e 2050. As revisões das normas de chumbo e cobre da EPA exigem a substituição de aproximadamente 9,2 milhões de ramais de serviço de chumbo em 10 anos. O tratamento de PFAS, a infraestrutura envelhecida e a alta demanda de água de projetos de semicondutores sustentam a aplicação. O mercado de filtração industrial da América do Norte tem exposição por meio de equipamentos de tratamento, meios de reposição e necessidades de serviço.
Análise Geográfica
Os Estados Unidos detiveram 81,8% da participação do mercado de filtração industrial da América do Norte em 2026. Sua posição reflete a demanda em tratamento de água, produtos químicos, fabricação, produção de semicondutores e processamento farmacêutico. A AWWA reportou construção de tratamento de água municipal de 12 bilhões de USD em 2026. O nível reportado foi 31% acima de 2024 e foi associado ao ciclo de conformidade com PFAS. A ASCE atribuiu à infraestrutura de água potável dos EUA uma nota C- em 2025.
A EPA alocou 55 bilhões de USD por meio da Lei de Infraestrutura Bipartidária para infraestrutura hídrica. Essa alocação inclui 15 bilhões de USD para substituição de ramais de serviço de chumbo. A SEMI projeta 60 bilhões de USD em investimentos em equipamentos para fábricas de 300 mm nas Américas de 2026 a 2028. O projeto da Micron em Clay, Nova York, inclui uma planta de tratamento de efluentes industriais de 1 bilhão de USD.
O Canadá está previsto para crescer a um CAGR de 5,6% entre 2027 e 2032. Os requisitos provinciais de qualidade da água e o gerenciamento de água de processo das areias betuminosas sustentam a demanda por tratamento avançado. O México é o menor dos 3 países em participação de receita, mas sua intensidade de adoção está mudando. A alocação de MXN 30.800 milhões da CONAGUA em 2025 focou em regiões industriais com estresse hídrico. A Veolia Water Technologies assinou um memorando de entendimento em novembro de 2025 para a planta de tratamento de água Pacífico Mexinol em Topolobampo.
Cenário Competitivo
Concentração do Mercado
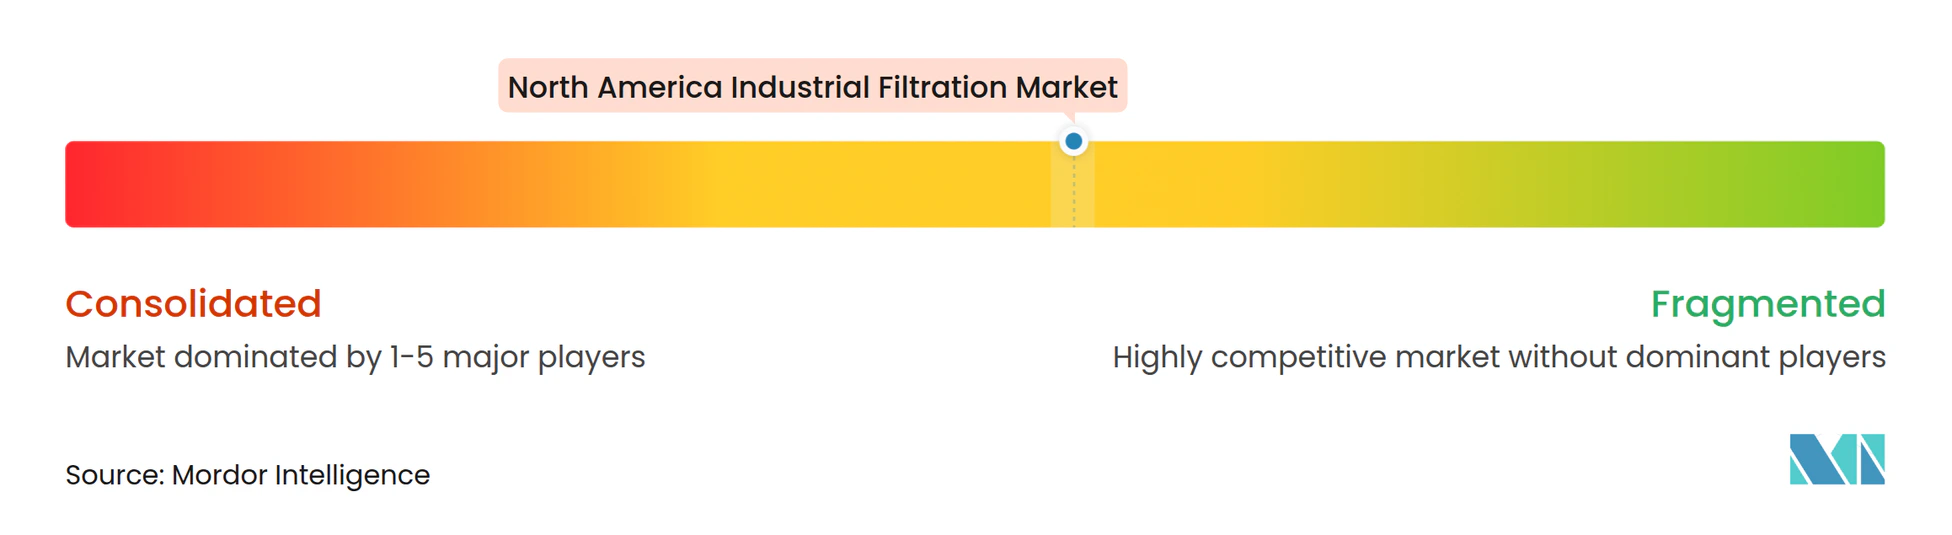
O mercado de filtração industrial da América do Norte é moderadamente consolidado. Parker Hannifin, Donaldson Company, Eaton, Pentair, Camfil e MANN+HUMMEL formam um nível superior estabelecido com amplos portfólios de produtos. Essas empresas se beneficiam de especificações de clientes de longa data e negócios de insumos de pós-venda. Filtros de reposição e contratos de serviço criam relacionamentos recorrentes com clientes após as vendas iniciais de equipamentos.
A Parker Hannifin concluiu sua aquisição de 9,25 bilhões de USD da Filtration Group Corporation em agosto de 2026. Espera-se que a Filtration Group contribua com 1,8 bilhão de USD para as vendas do ano fiscal de 2027 da Parker nos primeiros 10,5 meses. As informações fornecidas indicam que 60% desse valor está concentrado na América do Norte. A Parker também identificou 220 milhões de USD em sinergias de custo pré-imposto direcionadas até o ano 3. A Donaldson concluiu sua aquisição de 820 milhões de USD da Facet Filtration em maio de 2026.
Os dados fornecidos indicam que 70% da receita da Facet provém de insumos com ciclos de reposição regulamentados. Também indica que 57% da receita de 2025 da Facet foi gerada na América do Norte. A compra da FCR pela Camfil no início de 2026 reflete o interesse em capacidades de filtração especializadas. W. L. Gore and Associates, Koch Separation Solutions, Freudenberg Filtration Technologies, LiqTech International e Cleanova competem por meio de produtos específicos para aplicações e monitoramento remoto. Operadores menores no México e no Canadá podem precisar de fornecedores que projetem, instalem, operem e mantenham sistemas.
Líderes do Setor de Filtração Industrial da América do Norte
-
Parker Hannifin Corporation
-
Danaher Corporation
-
Donaldson Company, Inc.
-
Eaton Corporation plc
-
Pentair plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Gradiant anunciou que garantiu 300 milhões de USD em novos contratos de tratamento de água para semicondutores desde o início de 2026. Os contratos cobrem cinco sites de fabricação de semicondutores em Nova York, Virgínia, Idaho e Utah, incluindo sistemas para água ultrapura, tratamento de efluentes de alta recuperação, recirculação de lavadores e descarga zero de líquidos.
- Agosto de 2026: A Parker Hannifin Corporation concluiu sua aquisição de 9,25 bilhões de USD da Filtration Group Corporation, criando um dos maiores negócios de filtração industrial do mundo. Espera-se que a Filtration Group Corporation contribua com aproximadamente 1,8 bilhão de USD para as vendas do ano fiscal de 2027 da Parker Hannifin Corporation durante os primeiros 10,5 meses de propriedade, com a América do Norte respondendo por aproximadamente 60% da receita.
- Maio de 2026: A Donaldson Company, Inc. concluiu sua aquisição de 820 milhões de USD da Facet Filtration, especialista em soluções de filtração de combustível e fluidos de missão crítica. A aquisição expande a presença da Donaldson Company, Inc. nos mercados aeroespacial e de defesa, filtração de combustível de aviação e geração de energia. Os produtos de filtração de combustível de aviação da Facet Filtration são usados em toda a cadeia de suprimentos de combustível, desde refinarias até operações de abastecimento de aeronaves.
- Fevereiro de 2026: A Cleanova lançou o Sentinel Connect™, uma plataforma de monitoramento remoto de internet das coisas industrial para sistemas de filtros de manga e coleta de poeira. A solução fornece visibilidade operacional em tempo real transmitindo com segurança dados de desempenho para uma plataforma de análise baseada em nuvem. Ela permite que os operadores da planta monitorem a saúde do sistema, recebam alertas automatizados, acessem relatórios históricos de desempenho e implementem estratégias de manutenção preditiva.
Escopo do Relatório do Mercado de Filtração Industrial da América do Norte
A filtração industrial é um processo de engenharia utilizado para separar ou remover partículas contaminantes e impurezas de fluidos, gases e correntes de ar em indústrias de fabricação e processamento. Ao passar uma corrente de processo por um meio filtrante semipermeável, ela retém sólidos em suspensão, microrganismos nocivos e resíduos químicos, enquanto permite que a substância purificada passe. Esse processo protege as máquinas industriais do desgaste abrasivo, garante a pureza e a qualidade dos produtos finais e reduz as emissões ambientais.
O mercado de filtração industrial da América do Norte é segmentado por tipo em filtração de ar e gás e filtração de líquidos. Por tecnologia, o mercado é segmentado em filtração mecânica, filtração por membrana, filtração por pressão, filtração por gravidade, filtração a vácuo, filtração centrífuga e outros. Por produto, o mercado é segmentado em filtros de cartucho, filtros de manga, filtros de filtro de manga industrial, filtros de tambor, prensas de filtro, filtros HEPA, filtros ULPA e outros. Por meio filtrante, o mercado é segmentado em carvão ativado e carvão vegetal, fibra de vidro, tecido não tecido, papel filtrante e outros. Por aplicação, o mercado é segmentado em alimentos e bebidas, geração de energia, semicondutores e eletrônicos, produtos químicos e petroquímicos, fabricação farmacêutica, metais e mineração, papel e tintas, petróleo e gás, tratamento de água e efluentes, automotivo e transporte, e HVAC e controle de poluição do ar industrial. O relatório cobre o tamanho do mercado e as previsões para o mercado de filtração industrial da América do Norte nos Estados Unidos, Canadá e México. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
| Filtração de Ar e Gás |
| Filtração de Líquidos |
| Filtração Mecânica |
| Filtração por Membrana |
| Filtração por Pressão |
| Filtração por Gravidade |
| Filtração a Vácuo |
| Filtração Centrífuga |
| Outros |
| Filtros de Cartucho |
| Filtros de Manga |
| Filtros de Filtro de Manga Industrial |
| Filtros de Tambor |
| Prensas de Filtro |
| Filtros HEPA |
| Filtros ULPA |
| Outros |
| Carvão Ativado e Carvão Vegetal |
| Fibra de Vidro |
| Tecido Não Tecido |
| Papel Filtrante |
| Outros |
| Alimentos e Bebidas |
| Geração de Energia |
| Semicondutores e Eletrônicos |
| Produtos Químicos e Petroquímicos |
| Fabricação Farmacêutica |
| Metais e Mineração |
| Papel e Tintas |
| Petróleo e Gás |
| Tratamento de Água e Efluentes |
| Automotivo e Transporte |
| HVAC e Controle de Poluição do Ar Industrial |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo | Filtração de Ar e Gás |
| Filtração de Líquidos | |
| Por Tecnologia | Filtração Mecânica |
| Filtração por Membrana | |
| Filtração por Pressão | |
| Filtração por Gravidade | |
| Filtração a Vácuo | |
| Filtração Centrífuga | |
| Outros | |
| Por Produto | Filtros de Cartucho |
| Filtros de Manga | |
| Filtros de Filtro de Manga Industrial | |
| Filtros de Tambor | |
| Prensas de Filtro | |
| Filtros HEPA | |
| Filtros ULPA | |
| Outros | |
| Por Meio Filtrante | Carvão Ativado e Carvão Vegetal |
| Fibra de Vidro | |
| Tecido Não Tecido | |
| Papel Filtrante | |
| Outros | |
| Por Aplicação | Alimentos e Bebidas |
| Geração de Energia | |
| Semicondutores e Eletrônicos | |
| Produtos Químicos e Petroquímicos | |
| Fabricação Farmacêutica | |
| Metais e Mineração | |
| Papel e Tintas | |
| Petróleo e Gás | |
| Tratamento de Água e Efluentes | |
| Automotivo e Transporte | |
| HVAC e Controle de Poluição do Ar Industrial | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o mercado de filtração industrial da América do Norte?
O mercado de filtração industrial da América do Norte está previsto para crescer a um CAGR de 4,87% de 2027 a 2032, passando de 20,24 bilhões de USD em 2027 para 25,67 bilhões de USD em 2032.
Qual aplicação de filtração está crescendo mais rapidamente na América do Norte?
O tratamento de água e efluentes é a aplicação de crescimento mais rápido, com um CAGR projetado de 5,8% até 2032.
Por que a filtração por membrana está crescendo mais rapidamente do que outras tecnologias?
A filtração por membrana está projetada para crescer a um CAGR de 6,2% porque os sistemas de água para semicondutores, o processamento estéril farmacêutico e os projetos de reúso industrial requerem alto desempenho de tratamento.
Qual país detém a maior participação de receita regional?
Os Estados Unidos detiveram 81,8% da receita regional em 2026, sustentados por investimentos em infraestrutura hídrica, atividade industrial e investimentos em semicondutores.
O que está impulsionando a demanda por carvão ativado neste mercado?
O carvão ativado e o carvão vegetal estão projetados para crescer a um CAGR de 5,4% porque os requisitos de substâncias per e polifluoroalquílicas da Agência de Proteção Ambiental dos Estados Unidos identificam o carvão ativado granular como uma opção de tratamento para sistemas de água potável afetados.