
Tamaño y Participación del Mercado de Filtración Industrial de América del Norte
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 17.25 Mil millones de dólares |
| Tamaño del Mercado (2027) | 20.24 Mil millones de dólares |
| Tamaño del Mercado (2032) | 25.67 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.87 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Filtración Industrial de América del Norte por Mordor Intelligence
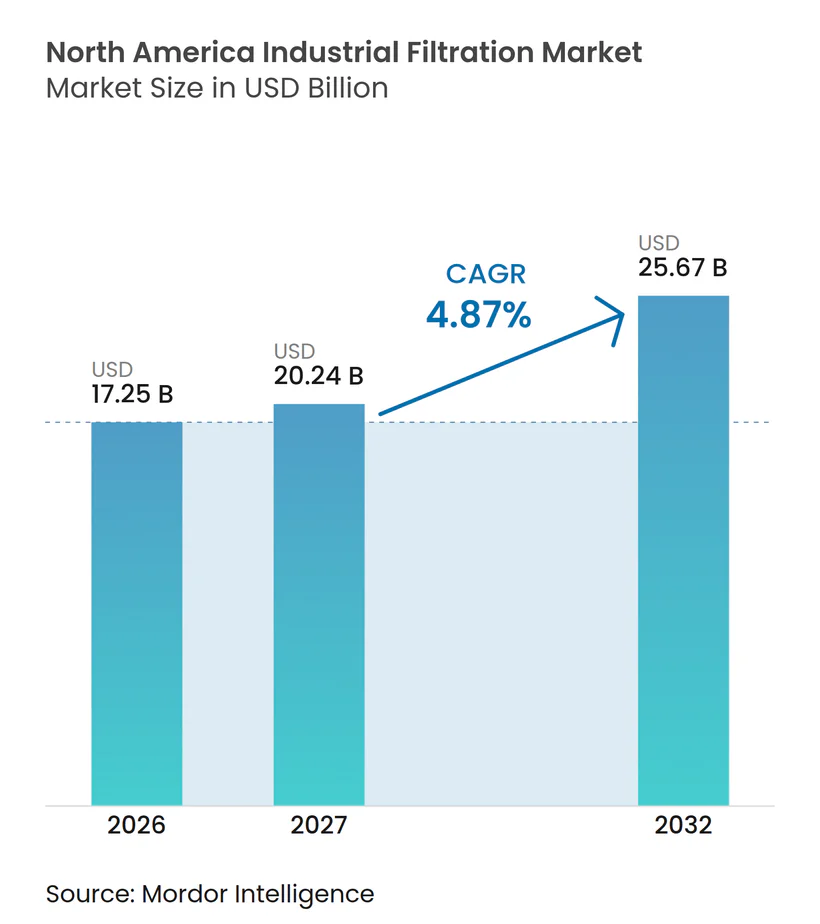
Se proyecta que el tamaño del mercado de filtración industrial de América del Norte se expanda desde 17,25 mil millones de USD en 2026 y 20,24 mil millones de USD en 2027 hasta 25,67 mil millones de USD para 2032, registrando un CAGR del 4,87% entre 2027 y 2032. Los requisitos regulatorios para el agua potable, las descargas industriales y las emisiones de aire están respaldando las compras de reemplazo y de nuevos sistemas en toda la región. Las ampliaciones de capacidad de semiconductores están aumentando la demanda de sistemas de agua ultra pura y filtración de procesos de alta especificación. La reutilización del agua está adquiriendo mayor importancia donde la disponibilidad de agua industrial es limitada o las normas de descarga son más estrictas. Los proveedores también están combinando equipos, consumibles, monitoreo remoto y contratos de servicio para hacer que el rendimiento operativo sea más visible para los clientes. Las adquisiciones en 2025 y 2026 muestran que los ingresos recurrentes provenientes de filtros de reemplazo y servicios relacionados son una prioridad competitiva importante.[1]
Conclusiones Clave del Informe
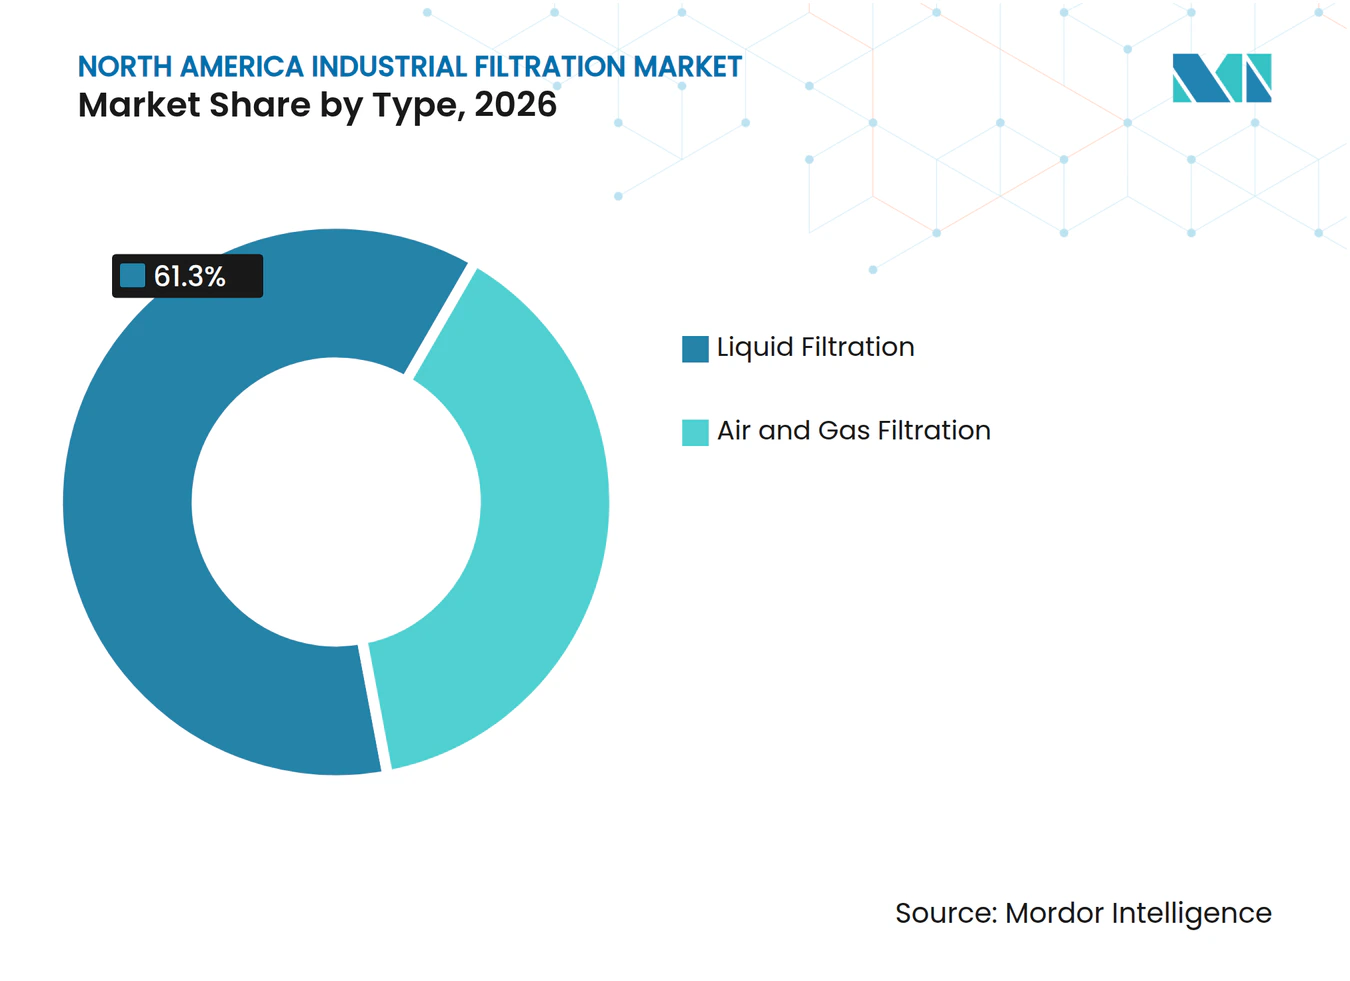
- Por tipo, la filtración de líquidos tuvo una participación de ingresos del 61,3% en 2026, mientras que se proyecta que la filtración de aire y gas registre el CAGR más alto del 5,4% hasta 2032.
- Por tecnología, la filtración mecánica tuvo una participación de ingresos del 37,4% en 2026, mientras que se proyecta que la filtración por membrana registre el CAGR más alto del 6,2% hasta 2032.
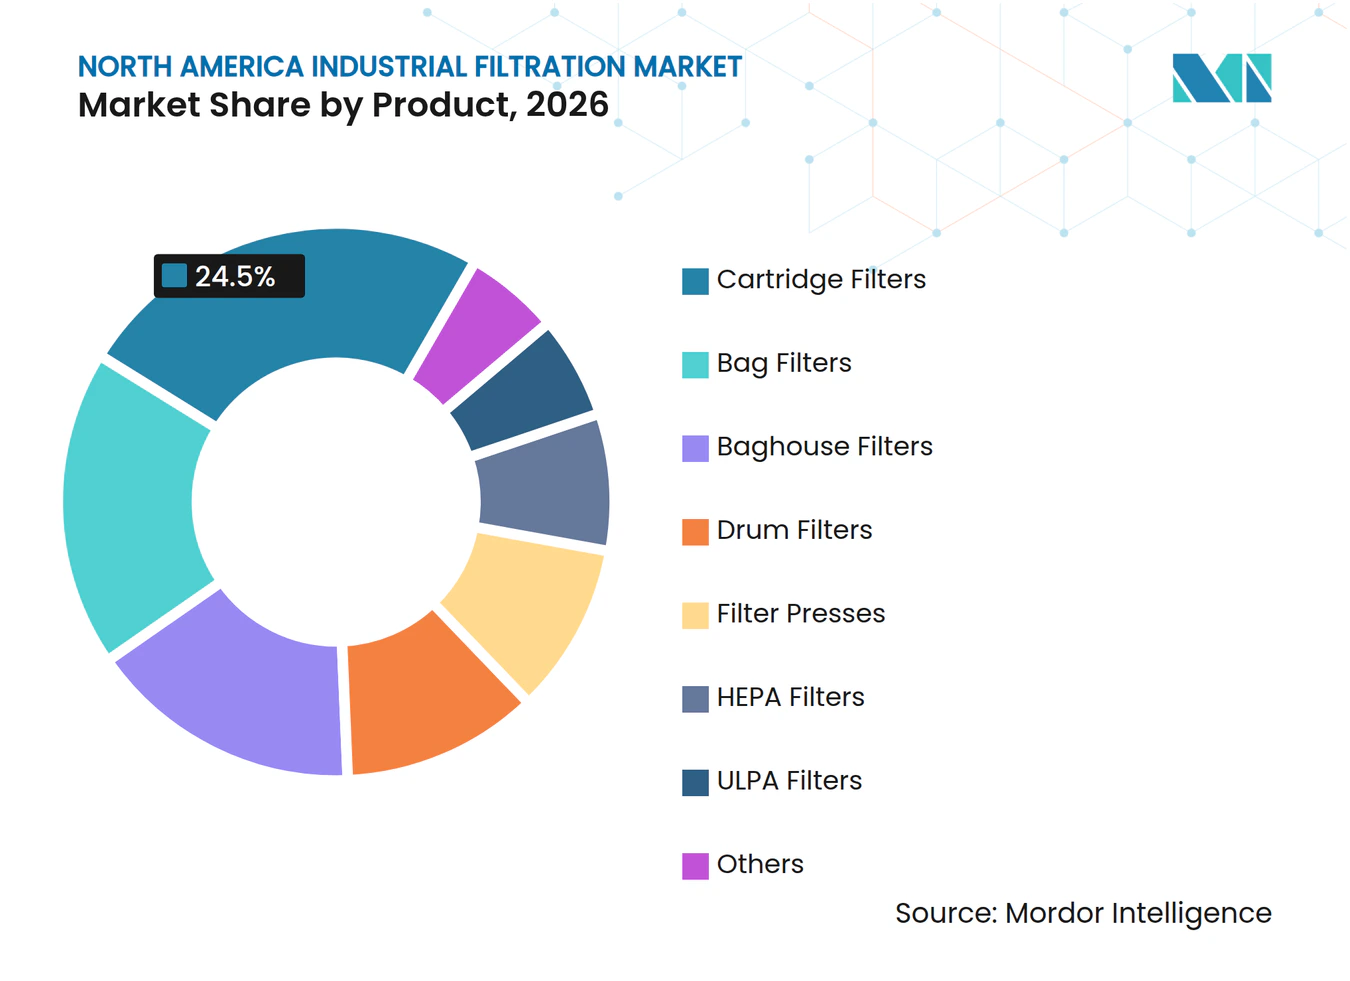
- Por producto, los filtros de cartucho tuvieron una participación de ingresos del 24,5% en 2026, mientras que se proyecta que las prensas de filtro registren el CAGR más alto del 5,5% hasta 2032.
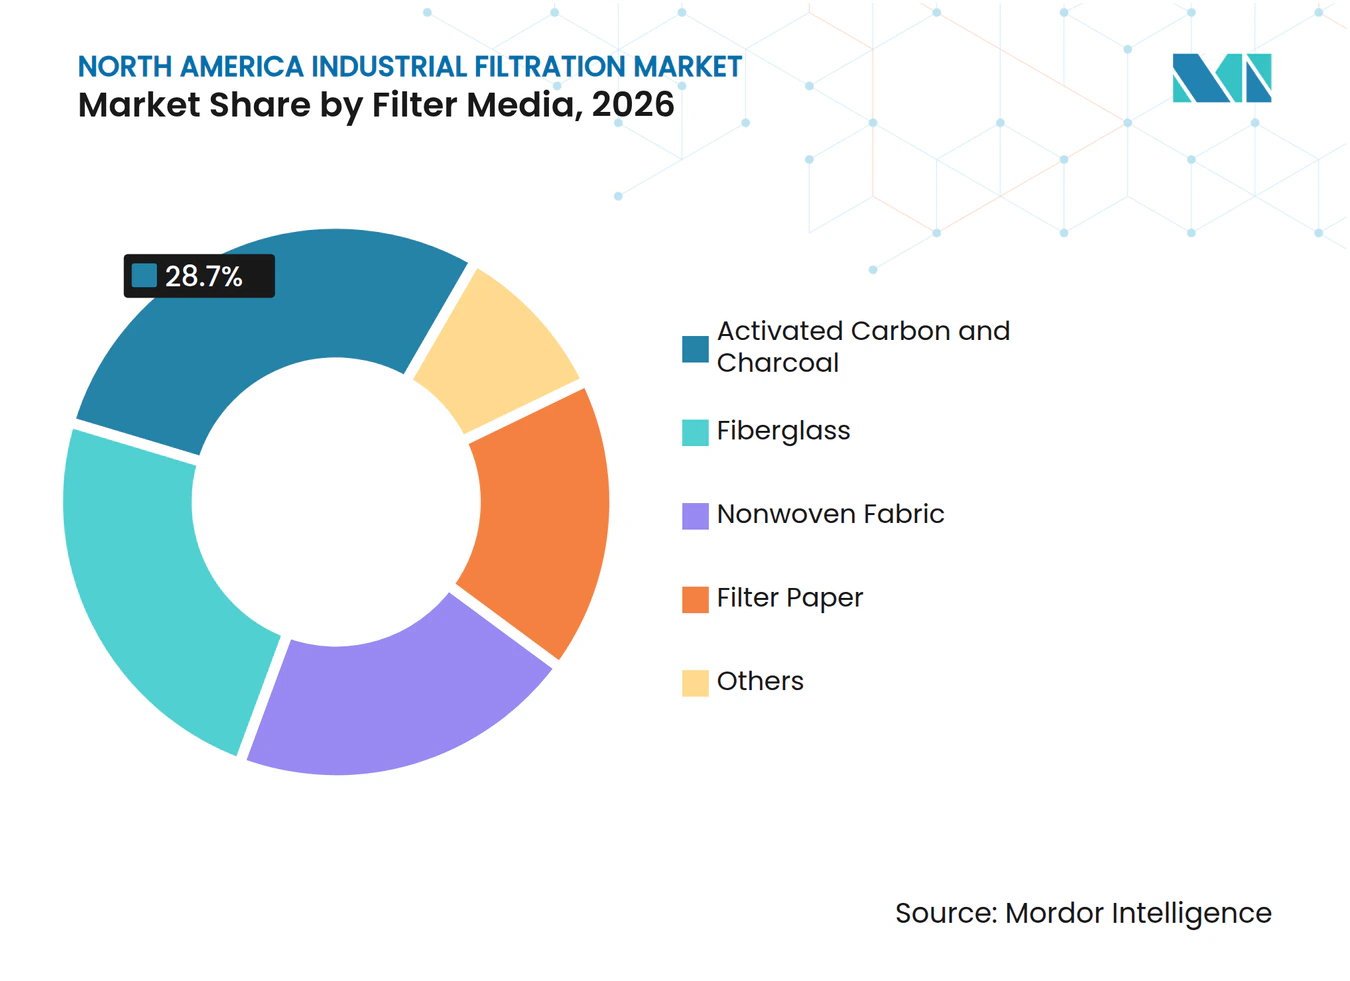
- Por medio filtrante, la tela no tejida tuvo una participación de ingresos del 28,7% en 2026, mientras que se proyecta que el carbón activado y el carbón vegetal registren el CAGR más alto del 5,4% hasta 2032.
- Por aplicación, los productos químicos y petroquímicos tuvieron una participación de ingresos del 22,1% en 2026, mientras que se proyecta que el tratamiento de agua y aguas residuales registre el CAGR más alto del 5,8% hasta 2032.
- Por geografía, Estados Unidos tuvo una participación de ingresos del 81,8% en 2026, mientras que se proyecta que Canadá registre el CAGR más alto del 5,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Filtración Industrial de América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento de Emisiones y Descargas de la EPA y a Nivel Estatal | +1.3% | Estados Unidos, con efectos secundarios en Canadá y presión temprana en los estados de los Grandes Lagos, el Noreste y la Costa del Pacífico | Corto plazo (≤ 2 años) |
| Expansión de Fábricas de Semiconductores y Filtración de Procesos de Ultra Pureza | +0.8% | Estados Unidos, incluidos Arizona, Nueva York, Idaho, Ohio, Virginia y Texas, con actividad emergente en Canadá | Mediano plazo (2-4 años) |
| Reutilización de Agua Industrial e Inversión en Descarga Cero de Líquidos | +0.6% | Estados Unidos, especialmente California, Texas y la Cuenca Pérmica, y México, incluidos Nuevo León, Baja California y Guanajuato | Mediano plazo (2-4 años) |
| Infraestructura Envejecida y Demanda del Ciclo de Reemplazo | +0.5% | América del Norte, con concentración en el Cinturón Oxidado de EE. UU., el Medio Oeste y los corredores industriales del Noreste | Largo plazo (≥ 4 años) |
| Monitoreo Inteligente y Mantenimiento Predictivo de Filtros | +0.4% | América del Norte, con implementaciones tempranas en centros industriales de EE. UU. y zonas de tecnología limpia de Canadá | Mediano plazo (2-4 años) |
| Fabricación de Alta Pureza en Productos Farmacéuticos y Procesamiento de Alimentos | +0.5% | Corredores biofarmacéuticos de EE. UU. y Ontario y Quebec en Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento de Emisiones y Descargas de la EPA y a Nivel Estatal
La norma federal de agua potable de abril de 2024 para sustancias per- y polifluoroalquílicas (PFAS) estableció niveles máximos de contaminantes de 4 partes por billón para el ácido perfluorooctanoico (PFOA) y el sulfonato de perfluorooctano (PFOS). La norma identificó el carbón activado granular, la ósmosis inversa y el intercambio iónico como enfoques de tratamiento que pueden reducir estos contaminantes en el agua potable. La EPA estimó que los sistemas de agua deben cumplir los límites para 2029, siguiendo los requisitos de monitoreo y planificación del cumplimiento. Estas obligaciones respaldan las compras de equipos de tratamiento, medios de reemplazo, pruebas y servicios operativos relacionados. El mercado de filtración industrial de América del Norte se beneficia cuando las instalaciones reguladas deben mejorar el control de la calidad del agua o el rendimiento de las descargas.
El Permiso General Multisectorial propuesto para 2026 agrega un requisito de monitoreo separado para los descargadores de aguas pluviales industriales. La propuesta incluye el monitoreo de 40 compuestos PFAS a través del Método 1633 de la EPA en las instalaciones cubiertas. Este requisito vincula el equipo de filtración física con los sistemas de muestreo, medición y control. También da a los proveedores una razón para proporcionar monitoreo conectado junto con filtros y equipos de tratamiento. El mercado de filtración industrial de América del Norte tiene, por tanto, demanda derivada del trabajo de cumplimiento que continúa después de la instalación del equipo original.
Las normas federales de aire también sostienen la demanda de sistemas que controlan los contaminantes en las corrientes de escape industrial. La revisión tecnológica de abril de 2026 para fuentes de área de fabricación química abordó los controles de contaminantes atmosféricos peligrosos bajo la Ley de Aire Limpio. Las normas estatales pueden agregar requisitos adicionales en lugares donde la reutilización del agua y las restricciones de descarga son más exigentes. El entorno operativo de California ha hecho que los proyectos de agua reciclada sean relevantes para las operaciones de refinería y química. La combinación de requisitos federales y estatales respalda la inversión continua en trenes de filtración en lugar de compras únicas.
Expansión de Fábricas de Semiconductores y Filtración de Procesos de Ultra Pureza
Semiconductor Equipment and Materials International (SEMI) proyecta 60 mil millones de USD en inversión en equipos de fábricas de 300 mm en las Américas durante 2026 a 2028. Las plantas de semiconductores requieren agua ultra pura para el procesamiento de obleas y necesitan filtración en varios puntos del proceso de producción. Estos sistemas también necesitan tratamiento de aguas residuales de alta recuperación, sistemas de recuperación y controles para la contaminación química. Esto crea demanda de sistemas de membrana, filtros de punto de uso y productos de reemplazo relacionados. El mercado de filtración industrial de América del Norte está expuesto tanto a la fase de construcción como a las necesidades operativas continuas de estas instalaciones.
El campus de TSMC en Arizona planea 165 mil millones de USD de inversión en varias fábricas. En pleno desarrollo, se espera que sus sistemas de agua manejen hasta 14 millones de galones por día. Tales proyectos requieren infraestructura de tratamiento de agua que cumpla con especificaciones de pureza exigentes y pueda gestionar las aguas residuales de la producción. Los requisitos de filtración resultantes difieren del servicio industrial general porque la confiabilidad del proceso y el control de contaminantes son fundamentales para los rendimientos de producción. Esto hace que las relaciones de especificación y el soporte de ingeniería sean factores importantes para los proveedores que atienden fábricas avanzadas.
Gradiant reportó 300 millones de USD en nuevos contratos de tratamiento de agua para semiconductores en 2026 en 5 sitios de EE. UU. en Nueva York, Virginia, Idaho y Utah. Los contratos cubren agua ultra pura, aguas residuales de alta recuperación, recuperación de depuradores y sistemas de descarga cero de líquidos. Estos proyectos muestran que el tratamiento del agua es parte de la infraestructura de apoyo para la expansión de semiconductores. También muestran que los proveedores pueden construir una posición a través de sistemas para todo el sitio en lugar de ventas de filtros individuales. El mercado de filtración industrial de América del Norte se beneficia cuando las nuevas plantas de fabricación extienden la demanda a la reutilización del agua y la gestión de aguas residuales.[2]
Los usuarios farmacéuticos y de semiconductores tienen requisitos de proceso que favorecen las aplicaciones de membrana de alto rendimiento. Los requisitos de buenas prácticas de fabricación actuales de la Administración de Alimentos y Medicamentos (FDA) requieren controles que prevengan la contaminación y protejan la calidad del producto en los productos farmacéuticos terminados. Las pruebas de integridad de membranas son parte de la disciplina operativa para la filtración estéril. Esto aumenta el valor del equipo validado, el mantenimiento documentado y el servicio técnico. También reduce la capacidad de los proveedores de competir únicamente por precio en aplicaciones de alta pureza.[3]
Reutilización de Agua Industrial e Inversión en Descarga Cero de Líquidos
La reutilización del agua industrial está ganando importancia donde los suministros de agua dulce son limitados y la capacidad de descarga es restringida. Las normas de California para el agua reciclada han aumentado la relevancia de los proyectos de tratamiento en sitios industriales. México también está dirigiendo recursos de infraestructura hídrica hacia regiones con alta demanda industrial. La CONAGUA asignó 30.800 millones de MXN, equivalentes a 1,66 mil millones de USD a la tasa promedio de 2025 indicada, para proyectos de infraestructura hídrica en 2025. La asignación cubrió regiones con estrés hídrico que incluyeron Baja California, Nuevo León, Guanajuato y Durango.
Dow integró un sistema dedicado de reutilización de agua en su expansión de planta Path2Zero después de enfrentar límites de descarga más estrictos hacia las vías fluviales locales. El ejemplo muestra cómo los límites operativos pueden hacer que el tratamiento del agua sea parte del diseño de la planta en lugar de un proyecto ambiental independiente. Restricciones similares pueden afectar a los fabricantes de productos químicos cuando los cuerpos de agua receptores tienen capacidad limitada. La filtración, el carbón activado, la separación por membrana y los controles pueden trabajar juntos en estos proyectos. El mercado de filtración industrial de América del Norte puede, por tanto, beneficiarse cuando la expansión industrial ocurre en áreas con disponibilidad limitada de agua.
FINSA desplegó ultrafiltración y ósmosis inversa en su parque industrial Santa Catarina en Nuevo León en mayo de 2026. El sistema se alinea con ISO 16075 e ISO 23070:2020, recupera 520 m³ por día y puede reducir las descargas hasta en un 80%. El proyecto muestra cómo los parques industriales pueden adoptar sistemas de reutilización antes de que los inquilinos individuales realicen inversiones similares. También proporciona a los fabricantes cercanos un ejemplo práctico de rendimiento del tratamiento y requisitos operativos. Esto respalda un mayor interés en los sistemas de filtración entre las empresas que se expanden a través del nearshoring.[4]
NX Filtration recibió un pedido en 2025 para duplicar la capacidad de la planta de nanofiltración de fibra hueca del Sistema de Agua Potable y Alcantarillado de León (SAPAL) en León, México. El proyecto fue diseñado para alcanzar 34 millones de litros por día para la reutilización indirecta de agua potable a partir de aguas residuales municipales. La instalación demuestra el uso de tratamiento avanzado para aplicaciones de reutilización en México. También muestra que los procesos basados en membranas y carbón pueden combinarse cuando el objetivo de tratamiento es más exigente. Tales aplicaciones amplían el uso potencial de la filtración más allá del agua de proceso convencional.
Monitoreo Inteligente y Mantenimiento Predictivo de Filtros
El monitoreo digital está extendiendo la propuesta de valor de los sistemas de filtración más allá de la venta inicial del equipo. Cleanova introdujo Sentinel Connect en febrero de 2026 para sistemas industriales de filtros de mangas y recolección de polvo. La plataforma envía información en tiempo real sobre presión, flujo de aire y rendimiento a través de redes celulares LTE-M. Permite a los operadores monitorear las condiciones sin depender de la infraestructura de tecnología de la información de la planta. El mercado de filtración industrial de América del Norte está incorporando elementos de servicio y software donde los clientes necesitan mayor visibilidad del rendimiento del equipo.
InsightPartner Filtration de GEA proporciona paneles de control en tiempo real para el estado del equipo de membrana y los indicadores clave de rendimiento del sistema. El sistema proporciona a los equipos de planta datos que pueden respaldar las decisiones de mantenimiento y las operaciones diarias. El monitoreo puede ayudar a los usuarios a identificar cambios de rendimiento antes de que una falla del filtro interrumpa la producción. También puede ayudar a evitar reemplazar los filtros antes de lo necesario. Estas capacidades hacen que los sistemas conectados sean más relevantes en plantas con altos costos de parada o requisitos de calidad exigentes.
Un estudio de 2025 en el International Journal of Advanced Manufacturing Technology examinó un enfoque de gemelo digital para el mantenimiento predictivo de un filtro. El estudio utilizó datos históricos de proceso y aprendizaje automático XGBoost para estimar la degradación de la manga filtrante y la vida útil restante. Este trabajo respalda el uso práctico del mantenimiento basado en condiciones en la filtración industrial. Los proveedores pueden utilizar métodos similares para proporcionar asesoramiento de mantenimiento con equipos y consumibles. El enfoque puede fortalecer la diferenciación para los proveedores que tienen acceso a datos operativos.
Parker Hannifin identificó los ingresos recurrentes y el crecimiento del mercado de posventa como razones importantes para su adquisición de Filtration Group Corporation. Los consumibles y los contratos de servicio crean contacto repetido con el cliente después de la instalación. El monitoreo conectado puede ayudar a un proveedor a gestionar esas relaciones a través de datos de rendimiento rutinarios. También respalda el reemplazo planificado en lugar de los pedidos de emergencia. Este modelo comercial se está volviendo más relevante a medida que los usuarios industriales buscan tiempos de actividad y presupuestos de mantenimiento predecibles.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital y Ciclo de Vida de los Sistemas Avanzados | -0.9% | América del Norte, especialmente operadores pequeños y medianos en México y mercados rurales de EE. UU. | Corto plazo (≤ 2 años) |
| Penalización Energética por Caída de Presión y Operación de Membranas | -0.5% | América del Norte, especialmente los clústeres industriales de uso intensivo de energía del Medio Oeste y el Sureste | Mediano plazo (2-4 años) |
| Escasez de Servicios Especializados para Trenes de Filtración Complejos | -0.4% | América del Norte, con mayor presión en las regiones de fabricación no metropolitanas y rurales | Largo plazo (≥ 4 años) |
| Especificaciones de Cumplimiento Fragmentadas en las Jurisdicciones de América del Norte | -0.6% | América del Norte, particularmente en operaciones transfronterizas EE. UU.-Canadá y EE. UU.-México | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Ciclo de Vida de los Sistemas Avanzados
Los sistemas de filtración avanzados pueden requerir un gasto inicial sustancial por parte de los operadores industriales. Los datos proporcionados sitúan las actualizaciones de filtración por membrana para una instalación de tamaño mediano entre 10 millones y 40 millones de USD por instalación. Los sistemas de carbón activado granular también necesitan reemplazo cada 12 a 18 meses, con un costo citado de 200.000 a 500.000 USD por ciclo. Estos costos pueden ser difíciles de financiar para los operadores pequeños y medianos incluso cuando los requisitos de cumplimiento son claros. El mercado de filtración industrial de América del Norte puede enfrentar una adopción más lenta cuando el costo de un sistema completo supera el capital disponible.
La economía de los sistemas de descarga cero de líquidos y de agua ultra pura de grado semiconductor depende de las condiciones locales. La aplicación regulatoria, los precios del agua y el costo del incumplimiento pueden determinar si un proyecto avanza. California y las ubicaciones urbanas mexicanas tienen razones más sólidas para invertir donde las restricciones de agua son más evidentes. Las instalaciones del interior de EE. UU. pueden tener un caso de inversión diferente si los costos del agua y las presiones de cumplimiento son menores. Esto puede crear diferentes patrones de adopción en toda la región.
Los costos del ciclo de vida también incluyen mano de obra, medios de reemplazo, energía, monitoreo y mantenimiento del sistema. Las instalaciones con personal de ingeniería limitado pueden encontrar que los trenes de tratamiento complejos son más difíciles de operar que el equipo de filtración básico. Este problema es más significativo donde un proveedor no puede proporcionar soporte local de puesta en marcha y servicio. Los proveedores que ofrecen contratos de rendimiento o soporte empaquetado pueden estar mejor posicionados para abordar esta barrera. El desafío de costos, por tanto, afecta tanto la adopción como los servicios que los clientes esperan de los proveedores.
Penalización Energética por Caída de Presión y Operación de Membranas
Los procesos de membrana impulsados por presión utilizan energía para mantener la presión necesaria para el tratamiento. A medida que las membranas se ensucian, los operadores pueden necesitar una presión operativa más alta para mantener el flujo de permeado. Esto aumenta el uso de energía durante la vida operativa del sistema. El efecto en los costos puede alargar el período de recuperación esperado para las actualizaciones de tratamiento de agua. El rendimiento energético es, por tanto, una consideración importante para los usuarios industriales de tecnología de membrana.
En los biorreactores de membrana para el tratamiento de aguas residuales industriales, el soplado de aire puede representar del 30% al 50% de la demanda total de energía del sistema. Esto puede hacer que el tratamiento avanzado sea menos atractivo donde los precios de la electricidad son altos y la presión regulatoria es limitada. El problema es relevante en los clústeres de fabricación de uso intensivo de energía en el Medio Oeste y el Sureste. Los operadores deben sopesar los beneficios de calidad del agua frente a los costos de electricidad y mantenimiento. La restricción puede ser más fuerte para las instalaciones que no pueden trasladar los costos operativos a los clientes.
Los variadores de frecuencia y la gestión mejorada de puntos de ajuste pueden reducir el uso innecesario de energía. Los proveedores han utilizado herramientas de monitoreo para ayudar a las plantas a responder a los cambios de presión y las condiciones del equipo. Estas capacidades pueden respaldar menores costos operativos, pero también pueden agregar complejidad inicial al sistema. Las plantas grandes pueden estar mejor capacitadas para pagar estos controles que los usuarios más pequeños. La eficiencia energética sigue siendo un diferenciador de producto claro cuando los clientes comparan sistemas de tratamiento avanzados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: La Filtración de Líquidos Lidera la Demanda Actual Mientras que la Filtración de Aire y Gas Crece con los Controles de Emisiones
La filtración de líquidos tuvo el 61,3% de la participación del mercado de filtración industrial de América del Norte en 2026. Sirve para la purificación química, la clarificación de alimentos y bebidas y el procesamiento farmacéutico estéril. Su amplio uso en corrientes líquidas le da al segmento una gran base instalada. Las especificaciones de filtración se están volviendo más exigentes en las aplicaciones de semiconductores y farmacéuticas. El monitoreo de descargas industriales también aumenta la atención a la calidad del agua en el punto de liberación.
Se prevé que la filtración de aire y gas crezca a un CAGR del 5,4% hasta 2032. El segmento está respaldado por los requisitos de emisiones de aire en las instalaciones industriales. Los controles de fabricación química pueden requerir equipos de control de contaminantes actualizados. Los sistemas de filtros de mangas siguen siendo importantes para la fabricación de cemento, metales, productos químicos y alimentos. Sentinel Connect de Cleanova muestra cómo los proveedores de filtración de aire están agregando monitoreo de rendimiento remoto a las categorías de equipos establecidas.


Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al comprar el informe
Por Tecnología: La Filtración Mecánica Mantiene la Mayor Base Mientras que la Filtración por Membrana se Expande Más Rápido
La filtración mecánica tuvo el 37,4% de la participación del mercado de filtración industrial de América del Norte en 2026. Tiene una gran base instalada en fabricación, generación de energía y minería. Estos usuarios valoran la eliminación confiable de partículas y las necesidades de mantenimiento manejables. La modernización del equipo establecido con alternativas de membrana puede requerir revisión de ingeniería y reentrenamiento del operador. Los sistemas de presión, gravedad, centrífugos y de vacío también sirven necesidades especializadas en productos químicos, minería y procesamiento de alimentos.
Se proyecta que la filtración por membrana crezca a un CAGR del 6,2% de 2027 a 2032. El tamaño del mercado de filtración industrial de América del Norte para aplicaciones de membrana está respaldado por los requisitos de agua ultra pura para semiconductores, procesamiento estéril farmacéutico y reutilización de agua industrial. Las normas de la FDA refuerzan la necesidad de filtración estéril controlada y pruebas de integridad. Las membranas son importantes donde los proyectos industriales requieren mayor recuperación o calidad de agua más estricta. Estos requisitos favorecen a los proveedores con ingeniería de aplicaciones y experiencia en procesos validados.
Producto: Los Filtros de Cartucho Lideran los Ingresos Mientras que las Prensas de Filtro se Benefician de las Necesidades de Deshidratación
Los filtros de cartucho tuvieron una participación del 24,5% del tamaño del mercado de filtración industrial de América del Norte en 2026. Su uso abarca corrientes de líquidos y gases, con formatos desechables y reutilizables disponibles para diferentes aplicaciones. Cubren necesidades de filtración que van desde la eliminación gruesa hasta el control submicrónico. El reemplazo frecuente crea un requisito continuo de consumibles para los usuarios. Parker Hannifin identificó el crecimiento del mercado de posventa y los ingresos recurrentes como consideraciones centrales en la transacción de Filtration Group.[5]
Se espera que las prensas de filtro crezcan a un CAGR del 5,5% hasta 2032. La deshidratación en minería, la gestión de lodos municipales y la recuperación de sólidos químicos respaldan la demanda de este equipo. Estos usos pueden hacer que la torta recuperada sea valiosa cuando aumentan los costos de eliminación. El Sistema AIDA de Diemme Filtration monitorea el estado de la tela filtrante y los datos de presión del ciclo. Los filtros ULPA tienen demanda separada en salas limpias de semiconductores e instalaciones de llenado y acabado farmacéutico donde se deben controlar los recuentos bajos de partículas.

Por Medio Filtrante: La Tela No Tejida Ocupa la Mayor Posición Mientras que el Carbón Activado Gana Terreno con el Tratamiento de PFAS
La tela no tejida tuvo el 28,7% de la participación del mercado de filtración industrial de América del Norte en 2026. El material se utiliza en filtración automotriz, HVAC comercial y procesamiento industrial general de líquidos. Su durabilidad mecánica y compatibilidad química respaldan su uso en muchas aplicaciones. La demanda se distribuye entre sectores con diferentes ciclos de inversión. La fibra de vidrio sigue siendo relevante para corrientes de alta temperatura y corrosivas en productos químicos y generación de energía.
Se prevé que el carbón activado y el carbón vegetal crezcan a un CAGR del 5,4% hasta 2032. La EPA identifica el carbón activado granular como una tecnología de tratamiento que puede reducir el PFOA y el PFOS en el agua potable. La norma de 2024 estableció límites de 4 partes por billón para esos contaminantes. Los ciclos de reemplazo de los medios de carbón pueden crear demanda repetida después de la instalación. El mercado de filtración industrial de América del Norte obtiene un componente de consumibles recurrentes de las instalaciones que utilizan estos sistemas.
Por Aplicación: Los Productos Químicos y Petroquímicos Lideran los Ingresos Actuales Mientras que el Tratamiento de Agua y Aguas Residuales Crece Más Rápido
Los productos químicos y petroquímicos tuvieron el 22,1% de la participación del mercado de filtración industrial de América del Norte en 2026. El segmento utiliza filtración multietapa para la recuperación de catalizadores, la clarificación de productos y el tratamiento de efluentes. La refinación en la Costa del Golfo y la fabricación de productos químicos especiales proporcionan una amplia base de demanda. La generación de energía y los semiconductores requieren un control de proceso confiable. La fabricación de HVAC y productos farmacéuticos respalda la demanda de sistemas de alta especificación.
Se prevé que el tratamiento de agua y aguas residuales crezca a un CAGR del 5,8% hasta 2032. La AWWA estimó las necesidades de infraestructura de agua potable de EE. UU. entre 2,1 billones y 2,4 billones de USD entre 2026 y 2050. Las revisiones de la norma de plomo y cobre de la EPA requieren el reemplazo de un estimado de 9,2 millones de líneas de servicio de plomo en 10 años. El tratamiento de PFAS, la infraestructura envejecida y la alta demanda de agua de los proyectos de semiconductores respaldan la aplicación. El mercado de filtración industrial de América del Norte tiene exposición a través de equipos de tratamiento, medios de reemplazo y necesidades de servicio.
Análisis Geográfico
Estados Unidos tuvo el 81,8% de la participación del mercado de filtración industrial de América del Norte en 2026. Su posición refleja la demanda en tratamiento de agua, productos químicos, fabricación, producción de semiconductores y procesamiento farmacéutico. La AWWA reportó una construcción de tratamiento de agua municipal de 12 mil millones de USD en 2026. El nivel reportado fue un 31% superior al de 2024 y estuvo vinculado al ciclo de cumplimiento de PFAS. La ASCE asignó a la infraestructura de agua potable de EE. UU. una calificación de C- en 2025.
La EPA ha asignado 55 mil millones de USD a través de la Ley de Infraestructura Bipartidista para infraestructura hídrica. Esa asignación incluye 15 mil millones de USD para el reemplazo de líneas de servicio de plomo. SEMI proyecta 60 mil millones de USD en inversión en equipos de fábricas de 300 mm en las Américas de 2026 a 2028. El proyecto de Micron en Clay, Nueva York, incluye una planta de tratamiento de aguas residuales industriales de 1 mil millones de USD.
Se prevé que Canadá crezca a un CAGR del 5,6% entre 2027 y 2032. Los requisitos provinciales de calidad del agua y la gestión del agua de proceso de las arenas petrolíferas respaldan la demanda de tratamiento avanzado. México es el más pequeño de los 3 países por participación de ingresos, pero su intensidad de adopción está cambiando. La asignación de 30.800 millones de MXN de la CONAGUA para 2025 se centró en regiones industriales con estrés hídrico. Veolia Water Technologies firmó un memorando de entendimiento en noviembre de 2025 para la planta de tratamiento de agua Pacífico Mexinol en Topolobampo.
Panorama Competitivo
Concentración del Mercado
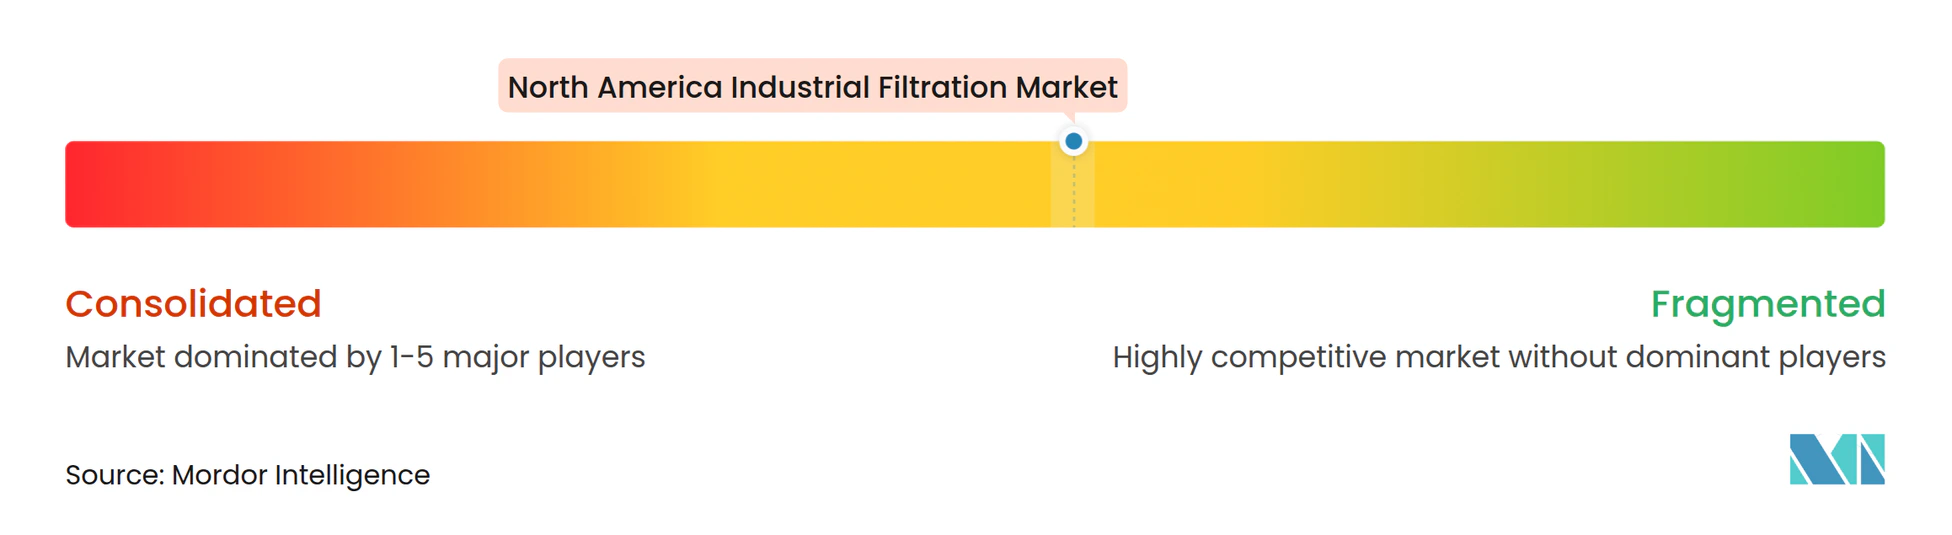
El mercado de filtración industrial de América del Norte está moderadamente consolidado. Parker Hannifin, Donaldson Company, Eaton, Pentair, Camfil y MANN+HUMMEL forman un nivel superior establecido con amplias carteras de productos. Estas empresas se benefician de las especificaciones de clientes de larga data y los negocios de consumibles del mercado de posventa. Los filtros de reemplazo y los contratos de servicio crean relaciones recurrentes con los clientes después de las ventas iniciales de equipos.
Parker Hannifin completó su adquisición de Filtration Group Corporation por 9,25 mil millones de USD en agosto de 2026. Se espera que Filtration Group contribuya con 1,8 mil millones de USD a las ventas del año fiscal 2027 de Parker durante los primeros 10,5 meses. La información proporcionada indica que el 60% de este monto está concentrado en América del Norte. Parker también identificó 220 millones de USD en sinergias de costos antes de impuestos objetivo para el año 3. Donaldson completó su adquisición de Facet Filtration por 820 millones de USD en mayo de 2026.
Los datos proporcionados indican que el 70% de los ingresos de Facet provienen de consumibles con ciclos de reemplazo regulados. También indica que el 57% de los ingresos de Facet en 2025 se generaron en América del Norte. La compra de FCR por parte de Camfil a principios de 2026 refleja el interés en capacidades de filtración especializadas. W. L. Gore and Associates, Koch Separation Solutions, Freudenberg Filtration Technologies, LiqTech International y Cleanova compiten a través de productos específicos para aplicaciones y monitoreo remoto. Los operadores más pequeños en México y Canadá pueden necesitar proveedores que diseñen, instalen, operen y mantengan sistemas.
Líderes de la Industria de Filtración Industrial de América del Norte
-
Parker Hannifin Corporation
-
Danaher Corporation
-
Donaldson Company, Inc.
-
Eaton Corporation plc
-
Pentair plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: Gradiant anunció que ha asegurado 300 millones de USD en nuevos contratos de tratamiento de agua para semiconductores desde principios de 2026. Los contratos cubren cinco sitios de fabricación de semiconductores en Nueva York, Virginia, Idaho y Utah, incluidos sistemas de agua ultrapura, tratamiento de aguas residuales de alta recuperación, recuperación de depuradores y descarga cero de líquidos.
- Agosto de 2026: Parker Hannifin Corporation completó su adquisición de Filtration Group Corporation por 9,25 mil millones de USD, creando uno de los negocios de filtración industrial más grandes del mundo. Se espera que Filtration Group Corporation contribuya aproximadamente 1,8 mil millones de USD a las ventas del año fiscal 2027 de Parker Hannifin Corporation durante los primeros 10,5 meses de propiedad, con América del Norte representando aproximadamente el 60% de los ingresos.
- Mayo de 2026: Donaldson Company, Inc. completó su adquisición de Facet Filtration por 820 millones de USD, un especialista en soluciones de filtración de combustible y fluidos de misión crítica. La adquisición amplía la presencia de Donaldson Company, Inc. en los mercados aeroespacial y de defensa, filtración de combustible para aviones y generación de energía. Los productos de filtración de combustible para aviones de Facet Filtration se utilizan en toda la cadena de suministro de combustible, desde refinerías hasta operaciones de reabastecimiento de aeronaves.
- Febrero de 2026: Cleanova lanzó Sentinel Connect™, una plataforma de monitoreo remoto de internet industrial de las cosas para sistemas de filtros de mangas y recolección de polvo. La solución proporciona visibilidad operativa en tiempo real transmitiendo de forma segura datos de rendimiento a una plataforma de análisis basada en la nube. Permite a los operadores de planta monitorear el estado del sistema, recibir alertas automatizadas, acceder a informes históricos de rendimiento e implementar estrategias de mantenimiento predictivo.
Alcance del Informe del Mercado de Filtración Industrial de América del Norte
La filtración industrial es un proceso de ingeniería utilizado para separar o eliminar partículas contaminantes e impurezas de fluidos, gases y corrientes de aire en industrias de fabricación y proceso. Al hacer pasar una corriente de proceso a través de un medio filtrante semipermeable, atrapa sólidos en suspensión, microorganismos dañinos y residuos químicos mientras permite que la sustancia limpiada pase a través. Este proceso protege la maquinaria industrial del desgaste abrasivo, garantiza la pureza y calidad de los productos finales y reduce las emisiones ambientales.
El mercado de filtración industrial de América del Norte está segmentado por tipo en filtración de aire y gas y filtración de líquidos. Por tecnología, el mercado está segmentado en filtración mecánica, filtración por membrana, filtración a presión, filtración por gravedad, filtración al vacío, filtración centrífuga y otros. Por producto, el mercado está segmentado en filtros de cartucho, filtros de bolsa, filtros de mangas, filtros de tambor, prensas de filtro, filtros HEPA, filtros ULPA y otros. Por medio filtrante, el mercado está segmentado en carbón activado y carbón vegetal, fibra de vidrio, tela no tejida, papel filtrante y otros. Por aplicación, el mercado está segmentado en alimentos y bebidas, generación de energía, semiconductores y electrónica, productos químicos y petroquímicos, fabricación farmacéutica, metales y minería, papel y pinturas, petróleo y gas, tratamiento de agua y aguas residuales, automotriz y transporte, y HVAC y control de la contaminación del aire industrial. El informe cubre el tamaño del mercado y los pronósticos para el mercado de filtración industrial de América del Norte en Estados Unidos, Canadá y México. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Filtración de Aire y Gas |
| Filtración de Líquidos |
| Filtración Mecánica |
| Filtración por Membrana |
| Filtración a Presión |
| Filtración por Gravedad |
| Filtración al Vacío |
| Filtración Centrífuga |
| Otros |
| Filtros de Cartucho |
| Filtros de Bolsa |
| Filtros de Mangas |
| Filtros de Tambor |
| Prensas de Filtro |
| Filtros HEPA |
| Filtros ULPA |
| Otros |
| Carbón Activado y Carbón Vegetal |
| Fibra de Vidrio |
| Tela No Tejida |
| Papel Filtrante |
| Otros |
| Alimentos y Bebidas |
| Generación de Energía |
| Semiconductores y Electrónica |
| Productos Químicos y Petroquímicos |
| Fabricación Farmacéutica |
| Metales y Minería |
| Papel y Pinturas |
| Petróleo y Gas |
| Tratamiento de Agua y Aguas Residuales |
| Automotriz y Transporte |
| HVAC y Control de la Contaminación del Aire Industrial |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo | Filtración de Aire y Gas |
| Filtración de Líquidos | |
| Por Tecnología | Filtración Mecánica |
| Filtración por Membrana | |
| Filtración a Presión | |
| Filtración por Gravedad | |
| Filtración al Vacío | |
| Filtración Centrífuga | |
| Otros | |
| Por Producto | Filtros de Cartucho |
| Filtros de Bolsa | |
| Filtros de Mangas | |
| Filtros de Tambor | |
| Prensas de Filtro | |
| Filtros HEPA | |
| Filtros ULPA | |
| Otros | |
| Por Medio Filtrante | Carbón Activado y Carbón Vegetal |
| Fibra de Vidrio | |
| Tela No Tejida | |
| Papel Filtrante | |
| Otros | |
| Por Aplicación | Alimentos y Bebidas |
| Generación de Energía | |
| Semiconductores y Electrónica | |
| Productos Químicos y Petroquímicos | |
| Fabricación Farmacéutica | |
| Metales y Minería | |
| Papel y Pinturas | |
| Petróleo y Gas | |
| Tratamiento de Agua y Aguas Residuales | |
| Automotriz y Transporte | |
| HVAC y Control de la Contaminación del Aire Industrial | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el mercado de filtración industrial de América del Norte?
Se prevé que el mercado de filtración industrial de América del Norte crezca a un CAGR del 4,87% de 2027 a 2032, aumentando de 20,24 mil millones de USD en 2027 a 25,67 mil millones de USD en 2032.
¿Qué aplicación de filtración está creciendo más rápido en América del Norte?
El tratamiento de agua y aguas residuales es la aplicación de más rápido crecimiento, con un CAGR proyectado del 5,8% hasta 2032.
¿Por qué la filtración por membrana está creciendo más rápido que otras tecnologías?
Se proyecta que la filtración por membrana crezca a un CAGR del 6,2% porque los sistemas de agua para semiconductores, el procesamiento estéril farmacéutico y los proyectos de reutilización industrial requieren un alto rendimiento de tratamiento.
¿Qué país tiene la mayor participación de ingresos regional?
Estados Unidos tuvo el 81,8% de los ingresos regionales en 2026, respaldado por la inversión en infraestructura hídrica, la actividad industrial y las inversiones en semiconductores.
¿Qué está impulsando la demanda de carbón activado en este mercado?
Se proyecta que el carbón activado y el carbón vegetal crezcan a un CAGR del 5,4% porque los requisitos de sustancias per- y polifluoroalquílicas de la Agencia de Protección Ambiental de los Estados Unidos identifican el carbón activado granular como una opción de tratamiento para los sistemas de agua potable afectados.