
Nordamerika Industriefiltrationsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 17.25 Milliarden US-Dollar |
| Marktgröße (2027) | 20.24 Milliarden US-Dollar |
| Marktgröße (2032) | 25.67 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.87 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Industriefiltrationsmarkt Analyse von Mordor Intelligence
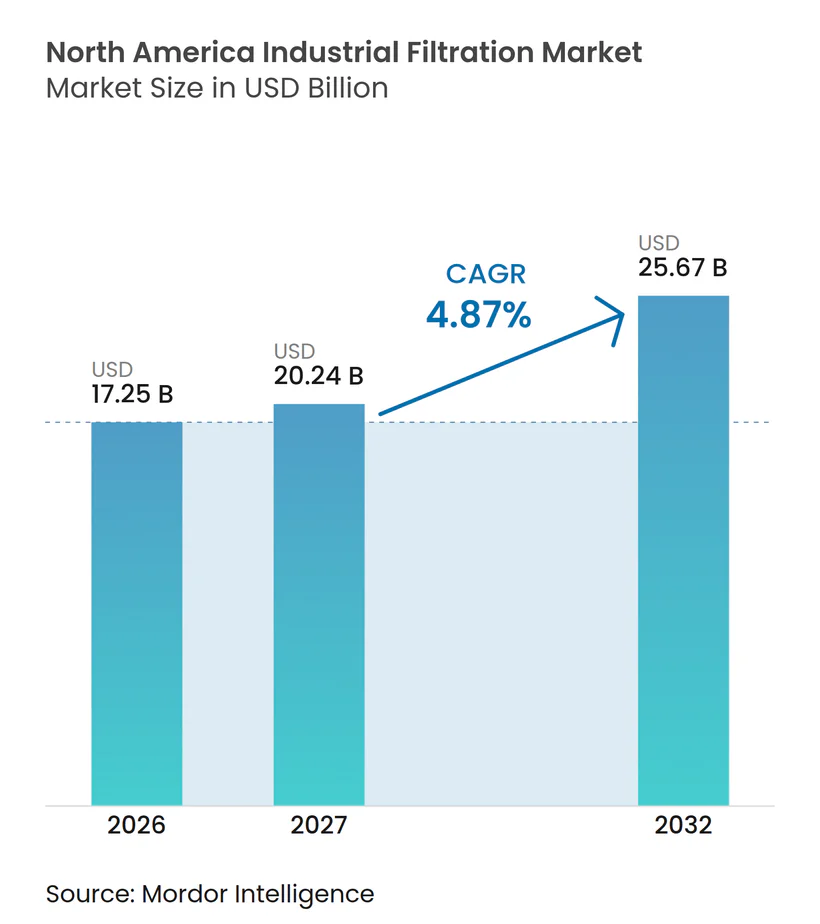
Die Größe des nordamerikanischen Industriefiltrationsmarktes wird voraussichtlich von 17,25 Milliarden USD im Jahr 2026 und 20,24 Milliarden USD im Jahr 2027 auf 25,67 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 4,87 % zwischen 2027 und 2032. Regulatorische Anforderungen an Trinkwasser, industrielle Einleitungen und Luftemissionen unterstützen Ersatz- und Neuanlagenkäufe in der gesamten Region. Kapazitätserweiterungen in der Halbleiterbranche steigern die Nachfrage nach Ultrareines-Wasser-Systemen und hochspezifizierten Prozessfiltrationsanlagen. Die Wiederverwendung von Wasser gewinnt an Bedeutung, wo die industrielle Wasserverfügbarkeit begrenzt oder die Einleitungsvorschriften strenger sind. Lieferanten kombinieren zudem Ausrüstung, Verbrauchsmaterialien, Fernüberwachung und Serviceverträge, um die Betriebsleistung für Kunden transparenter zu gestalten. Akquisitionen in den Jahren 2025 und 2026 zeigen, dass wiederkehrende Einnahmen aus Ersatzfiltern und verwandten Dienstleistungen eine wichtige wettbewerbliche Priorität darstellen.[1]
Wichtigste Erkenntnisse des Berichts
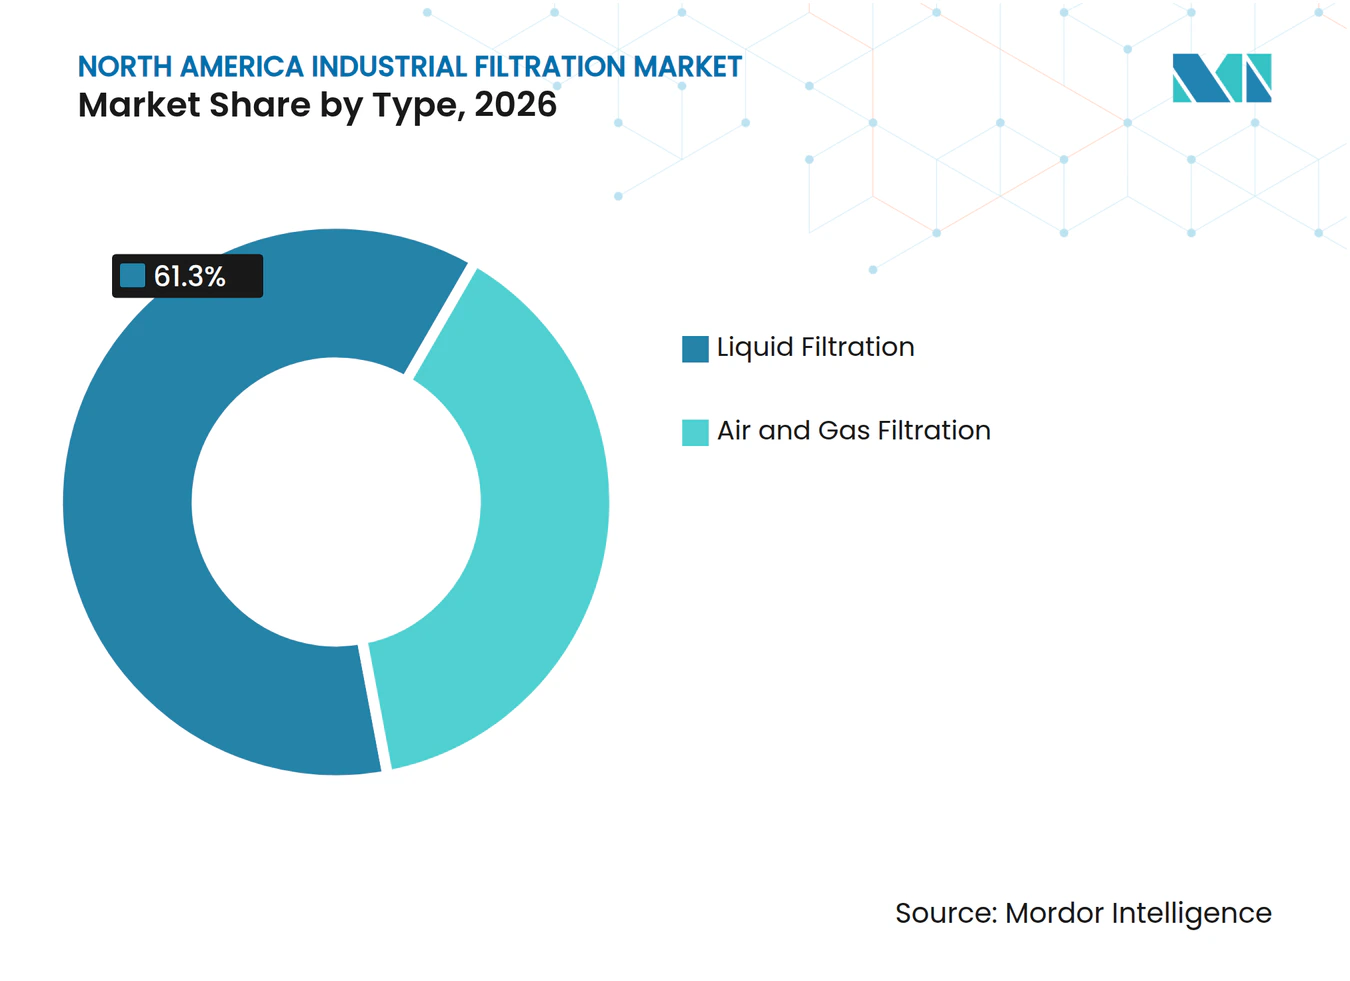
- Nach Typ hielt die Flüssigkeitsfiltration im Jahr 2026 einen Umsatzanteil von 61,3 %, während die Luft- und Gasfiltration bis 2032 die höchste CAGR von 5,4 % verzeichnen soll.
- Nach Technologie hielt die mechanische Filtration im Jahr 2026 einen Umsatzanteil von 37,4 %, während die Membranfiltration bis 2032 die höchste CAGR von 6,2 % verzeichnen soll.
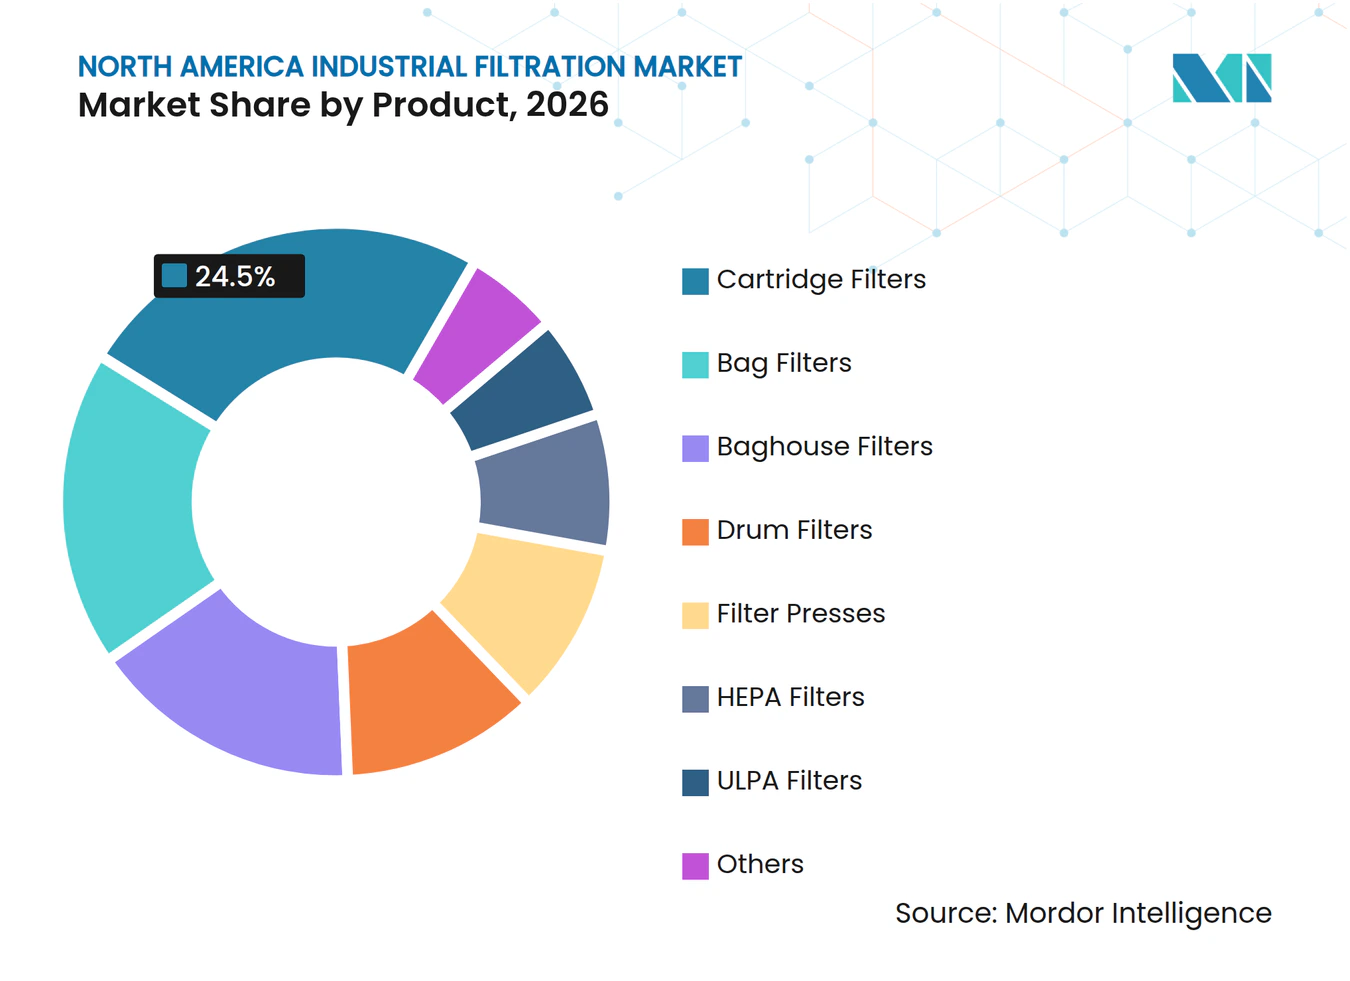
- Nach Produkt hielten Kartuschenfilter im Jahr 2026 einen Umsatzanteil von 24,5 %, während Filterpressen bis 2032 die höchste CAGR von 5,5 % verzeichnen sollen.
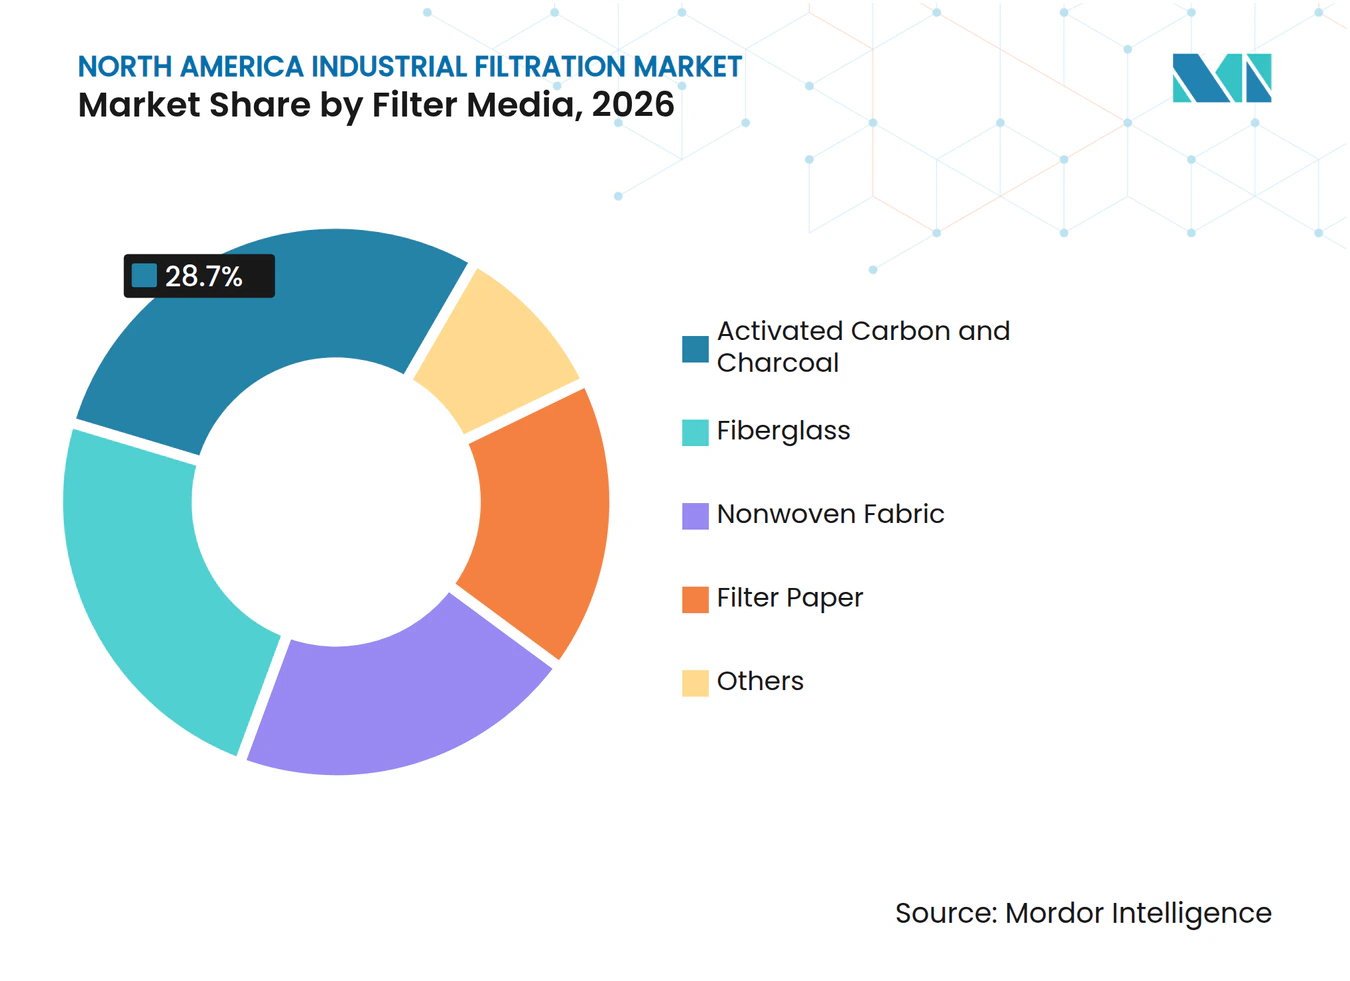
- Nach Filtermedium hielt Vliesstoff im Jahr 2026 einen Umsatzanteil von 28,7 %, während Aktivkohle und Holzkohle bis 2032 die höchste CAGR von 5,4 % verzeichnen sollen.
- Nach Anwendung hielten Chemikalien und Petrochemikalien im Jahr 2026 einen Umsatzanteil von 22,1 %, während die Wasser- und Abwasserbehandlung bis 2032 die höchste CAGR von 5,8 % verzeichnen soll.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Umsatzanteil von 81,8 %, während Kanada bis 2032 die höchste CAGR von 5,6 % verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des nordamerikanischen Industriefiltrationsmarktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einhaltung von Emissions- und Einleitungsvorschriften der EPA und der Bundesstaaten | +1.3% | Vereinigte Staaten, mit Ausstrahlungseffekten auf Kanada und frühem Druck in den Bundesstaaten der Großen Seen, des Nordostens und der Pazifikküste | Kurzfristig (≤ 2 Jahre) |
| Expansion von Halbleiterfabriken und Ultrarein-Prozessfiltration | +0.8% | Vereinigte Staaten, einschließlich Arizona, New York, Idaho, Ohio, Virginia und Texas, mit aufkommender Aktivität in Kanada | Mittelfristig (2–4 Jahre) |
| Industrielle Wasserwiederverwendung und Investitionen in Null-Flüssigkeitsabgabe | +0.6% | Vereinigte Staaten, insbesondere Kalifornien, Texas und das Permian Basin, sowie Mexiko, einschließlich Nuevo León, Baja California und Guanajuato | Mittelfristig (2–4 Jahre) |
| Alternde Infrastruktur und Nachfrage durch Ersatzzyklen | +0.5% | Nordamerika, mit Schwerpunkt im US-amerikanischen Rust Belt sowie in den Industrie-Korridoren des Mittleren Westens und Nordostens | Langfristig (≥ 4 Jahre) |
| Intelligente Überwachung und vorausschauende Filterwartung | +0.4% | Nordamerika, mit frühen Einsätzen in US-amerikanischen Industriezentren und kanadischen Cleantech-Zonen | Mittelfristig (2–4 Jahre) |
| Hochreine Fertigung in der Pharmazeutik und Lebensmittelverarbeitung | +0.5% | US-amerikanische Biopharma-Korridore sowie Ontario und Québec in Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einhaltung von Emissions- und Einleitungsvorschriften der EPA und der Bundesstaaten
Die im April 2024 erlassene bundesweite Trinkwasservorschrift für per- und polyfluorierte Alkylsubstanzen (PFAS) legte maximale Schadstoffgehalte von 4 Teilen pro Billion für Perfluoroctansäure (PFOA) und Perfluoroctansulfonat (PFOS) fest. Die Vorschrift identifizierte körnige Aktivkohle, Umkehrosmose und Ionenaustausch als Behandlungsansätze, die diese Schadstoffe im Trinkwasser reduzieren können. Die EPA schätzte, dass Wasserversorgungssysteme die Grenzwerte bis 2029 einhalten müssen, nach Überwachungs- und Compliance-Planungsanforderungen. Diese Verpflichtungen unterstützen den Kauf von Behandlungsanlagen, Ersatzmedien, Tests und damit verbundenen Betriebsdienstleistungen. Der nordamerikanische Industriefiltrationsmarkt profitiert, wenn regulierte Einrichtungen die Kontrolle der Wasserqualität oder der Einleitungsleistung verbessern müssen.
Die vorgeschlagene Multi-Sector General Permit 2026 fügt eine separate Überwachungsanforderung für industrielle Regenwassereinleiter hinzu. Der Vorschlag umfasst die Überwachung von 40 PFAS-Verbindungen mittels EPA-Methode 1633 in betroffenen Einrichtungen. Diese Anforderung verknüpft physische Filtrationsanlagen mit Probenahme-, Mess- und Steuerungssystemen. Sie gibt Lieferanten auch einen Anreiz, vernetzte Überwachung zusammen mit Filtern und Behandlungsanlagen anzubieten. Der nordamerikanische Industriefiltrationsmarkt hat daher eine Nachfrage aus Compliance-Arbeiten, die nach der ursprünglichen Anlageninstallation fortbestehen.
Bundesluftvorschriften stützen auch die Nachfrage nach Systemen, die Schadstoffe in industriellen Abgasströmen kontrollieren. Die im April 2026 durchgeführte Technologieüberprüfung für chemische Produktionsstätten in Gebietsquellen befasste sich mit der Kontrolle gefährlicher Luftschadstoffe gemäß dem Clean Air Act. Staatliche Vorschriften können in Regionen, in denen Wasserwiederverwendung und Einleitungsbeschränkungen anspruchsvoller sind, weitere Anforderungen hinzufügen. Das Betriebsumfeld in Kalifornien hat Recyclingwasserprojekte für Raffinerien und Chemiebetriebe relevant gemacht. Die Kombination aus bundesstaatlichen und staatlichen Anforderungen unterstützt laufende Investitionen in Filtrationsstrecken anstelle von Einmalkäufen.
Expansion von Halbleiterfabriken und Ultrarein-Prozessfiltration
Semiconductor Equipment and Materials International (SEMI) prognostiziert Investitionen von 60 Milliarden USD in 300-mm-Fabrikausrüstungen in Amerika im Zeitraum 2026 bis 2028. Halbleiterwerke benötigen Ultrareinwasser für die Waferverarbeitung und erfordern Filtration an mehreren Punkten im Produktionsprozess. Diese Systeme benötigen außerdem eine Abwasserbehandlung mit hoher Rückgewinnung, Rückgewinnungssysteme und Kontrollen für chemische Kontamination. Dies schafft Nachfrage nach Membransystemen, Filtern am Verwendungsort und verwandten Ersatzprodukten. Der nordamerikanische Industriefiltrationsmarkt ist sowohl der Bauphase als auch dem laufenden Betriebsbedarf dieser Einrichtungen ausgesetzt.
Der Arizona-Campus von TSMC plant Investitionen von 165 Milliarden USD über mehrere Fabriken. Bei vollständiger Entwicklung sollen seine Wassersysteme bis zu 14 Millionen Gallonen pro Tag verarbeiten. Solche Projekte erfordern eine Wasserbehandlungsinfrastruktur, die anspruchsvolle Reinheitsspezifikationen erfüllt und Abwasser aus der Produktion bewältigen kann. Die daraus resultierenden Filtrationsanforderungen unterscheiden sich vom allgemeinen Industrieservice, da Prozesszuverlässigkeit und Schadstoffkontrolle zentral für die Produktionsausbeuten sind. Dies macht Spezifikationsbeziehungen und technischen Support zu wichtigen Faktoren für Lieferanten, die fortschrittliche Fabriken bedienen.
Gradiant meldete im Jahr 2026 neue Halbleiter-Wasserbehandlungsverträge im Wert von 300 Millionen USD an 5 US-amerikanischen Standorten in New York, Virginia, Idaho und Utah. Die Verträge umfassen Ultrareinwasser, Abwasserbehandlung mit hoher Rückgewinnung, Wäscher-Rückgewinnung und Null-Flüssigkeitsabgabe-Systeme. Diese Projekte zeigen, dass Wasserbehandlung Teil der unterstützenden Infrastruktur für die Halbleiterexpansion ist. Sie zeigen auch, dass Lieferanten durch standortweite Systeme anstelle einzelner Filterverkäufe eine Position aufbauen können. Der nordamerikanische Industriefiltrationsmarkt gewinnt, wenn neue Fertigungsanlagen die Nachfrage auf Wasserwiederverwendung und Abwassermanagement ausdehnen.[2]
Pharmazeutische und Halbleiteranwender haben Prozessanforderungen, die leistungsstarke Membrananwendungen begünstigen. Die Anforderungen der Food and Drug Administration (FDA) an die aktuelle gute Herstellungspraxis erfordern Kontrollen, die Kontamination verhindern und die Produktqualität bei fertigen Arzneimitteln schützen. Membranintegritätstests sind Teil der Betriebsdisziplin für die Sterilfiltrierung. Dies erhöht den Wert von validierten Geräten, dokumentierter Wartung und technischem Service. Es verringert auch die Fähigkeit von Lieferanten, in Hochreinheitsanwendungen allein über den Preis zu konkurrieren.[3]
Industrielle Wasserwiederverwendung und Investitionen in Null-Flüssigkeitsabgabe
Die industrielle Wasserwiederverwendung gewinnt an Bedeutung, wo Süßwasservorräte begrenzt und Einleitungskapazitäten eingeschränkt sind. Kaliforniens Vorschriften für Recyclingwasser haben die Relevanz von Behandlungsprojekten an Industriestandorten erhöht. Mexiko lenkt ebenfalls Wasserinfrastrukturressourcen in Regionen mit hohem industriellen Bedarf. CONAGUA stellte 30.800 Millionen MXN, entsprechend 1,66 Milliarden USD zum angegebenen Durchschnittskurs 2025, für Wasserinfrastrukturprojekte 2025 bereit. Die Zuweisung umfasste wassergestresste Regionen, darunter Baja California, Nuevo León, Guanajuato und Durango.
Dow integrierte ein dediziertes Wasserwiederverwendungssystem in seine Path2Zero-Anlagenerweiterung, nachdem strengere Einleitungsgrenzwerte in lokale Gewässer eingeführt wurden. Das Beispiel zeigt, wie Betriebsgrenzen die Wasserbehandlung zu einem Teil des Anlagendesigns machen können, anstatt ein eigenständiges Umweltprojekt zu sein. Ähnliche Einschränkungen können Chemiehersteller betreffen, wenn aufnehmende Gewässer begrenzte Kapazitäten haben. Filtration, Aktivkohle, Membrantrennung und Steuerungen können in diesen Projekten zusammenwirken. Der nordamerikanische Industriefiltrationsmarkt kann daher profitieren, wenn industrielle Expansion in Gebieten mit begrenzter Wasserverfügbarkeit stattfindet.
FINSA setzte im Mai 2026 Ultrafiltration und Umkehrosmose in seinem Industriepark Santa Catarina in Nuevo León ein. Das System entspricht ISO 16075 und ISO 23070:2020, gewinnt 520 m³ pro Tag zurück und kann Einleitungen um bis zu 80 % reduzieren. Das Projekt zeigt, wie Industrieparks Wiederverwendungssysteme einführen können, bevor einzelne Mieter ähnliche Investitionen tätigen. Es gibt auch benachbarten Herstellern ein funktionierendes Beispiel für Behandlungsleistung und Betriebsanforderungen. Dies unterstützt das breitere Interesse an Filtrationsanlagen bei Unternehmen, die durch Nearshoring expandieren.[4]
NX Filtration erhielt 2025 einen Auftrag zur Verdoppelung der Kapazität der Hohlfaser-Nanofiltrations-Anlage von Sistema de Agua Potable y Alcantarillado de León (SAPAL) in León, Mexiko. Das Projekt war darauf ausgelegt, 34 Millionen Liter pro Tag für die indirekte Trinkwasserwiederverwendung aus kommunalem Abwasser zu erreichen. Die Installation demonstriert den Einsatz fortschrittlicher Behandlung für Wiederverwendungsanwendungen in Mexiko. Sie zeigt auch, dass membran- und kohlenstoffbasierte Prozesse kombiniert werden können, wenn das Behandlungsziel anspruchsvoller ist. Solche Anwendungen erweitern den adressierbaren Einsatz von Filtration über konventionelles Prozesswasser hinaus.
Intelligente Überwachung und vorausschauende Filterwartung
Die digitale Überwachung erweitert das Wertversprechen von Filtrationsanlagen über den anfänglichen Anlagenverkauf hinaus. Cleanova stellte im Februar 2026 Sentinel Connect für industrielle Gewebefilter- und Staubabscheidesysteme vor. Die Plattform sendet Echtzeit-Druck-, Luftstrom- und Leistungsinformationen über LTE-M-Mobilfunknetze. Sie ermöglicht es Betreibern, Bedingungen zu überwachen, ohne auf die Informationstechnologieinfrastruktur des Werks angewiesen zu sein. Der nordamerikanische Industriefiltrationsmarkt fügt Service- und Softwareelemente hinzu, wo Kunden eine engere Sichtbarkeit der Anlagenleistung benötigen.
GEAs InsightPartner Filtration bietet Echtzeit-Dashboards für den Zustand von Membrananlagen und System-Leistungskennzahlen. Das System gibt Werksteams Daten, die Wartungsentscheidungen und den täglichen Betrieb unterstützen können. Die Überwachung kann Benutzern helfen, Leistungsveränderungen zu erkennen, bevor ein Filterausfall die Produktion unterbricht. Sie kann auch helfen, den Austausch von Filtern früher als notwendig zu vermeiden. Diese Fähigkeiten machen vernetzte Systeme in Werken mit hohen Stillstandskosten oder anspruchsvollen Qualitätsanforderungen relevanter.
Eine Studie aus dem Jahr 2025 im International Journal of Advanced Manufacturing Technology untersuchte einen digitalen Zwillingsansatz für die vorausschauende Wartung eines Filters. Die Studie verwendete historische Prozessdaten und XGBoost-maschinelles Lernen, um die Degradation von Filterhülsen und die verbleibende Nutzungsdauer zu schätzen. Diese Arbeit unterstützt den praktischen Einsatz zustandsbasierter Wartung in der industriellen Filtration. Anbieter können ähnliche Methoden nutzen, um Wartungsempfehlungen zusammen mit Anlagen und Verbrauchsmaterialien bereitzustellen. Der Ansatz kann die Differenzierung für Lieferanten stärken, die Zugang zu Betriebsdaten haben.
Parker Hannifin identifizierte wiederkehrende Einnahmen und Aftermarket-Wachstum als wichtige Gründe für die Akquisition von Filtration Group Corporation. Verbrauchsmaterialien und Serviceverträge schaffen nach der Installation wiederholten Kundenkontakt. Vernetzte Überwachung kann einem Lieferanten helfen, diese Beziehungen durch routinemäßige Leistungsdaten zu pflegen. Sie unterstützt auch geplante Ersetzungen anstelle von Notbestellungen. Dieses Geschäftsmodell wird relevanter, da Industrienutzer vorhersehbare Betriebszeiten und Wartungsbudgets anstreben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Lebenszykluskosten fortschrittlicher Systeme | -0.9% | Nordamerika, insbesondere kleine und mittelgroße Betreiber in Mexiko und ländlichen US-amerikanischen Märkten | Kurzfristig (≤ 2 Jahre) |
| Energieeinbuße durch Druckabfall und Membranbetrieb | -0.5% | Nordamerika, insbesondere energieintensive Industriecluster im Mittleren Westen und Südosten | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für komplexe Filtrationsstrecken | -0.4% | Nordamerika, mit größerem Druck in nicht-städtischen und ländlichen Fertigungsregionen | Langfristig (≥ 4 Jahre) |
| Fragmentierte Compliance-Spezifikationen über nordamerikanische Rechtsgebiete hinweg | -0.6% | Nordamerika, insbesondere grenzüberschreitende US-amerikanisch-kanadische und US-amerikanisch-mexikanische Betriebe | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Lebenszykluskosten fortschrittlicher Systeme
Fortschrittliche Filtrationsanlagen können erhebliche Vorabausgaben von Industriebetreibern erfordern. Die bereitgestellten Daten beziffern Membranfiltrationsaufrüstungen für eine mittelgroße Einrichtung auf 10 Millionen USD bis 40 Millionen USD pro Installation. Körnige Aktivkohlesysteme müssen ebenfalls alle 12 bis 18 Monate ersetzt werden, mit genannten Kosten von 200.000 USD bis 500.000 USD pro Zyklus. Diese Kosten können für kleine und mittelgroße Betreiber schwer zu finanzieren sein, selbst wenn Compliance-Anforderungen klar sind. Der nordamerikanische Industriefiltrationsmarkt kann eine langsamere Einführung erleben, wenn die Kosten eines vollständigen Systems das verfügbare Kapital übersteigen.
Die Wirtschaftlichkeit von Null-Flüssigkeitsabgabe- und Halbleiter-Ultrareinwassersystemen hängt von den lokalen Bedingungen ab. Regulatorische Durchsetzung, Wasserpreise und die Kosten der Nichteinhaltung können bestimmen, ob ein Projekt voranschreitet. Kalifornien und städtische mexikanische Standorte haben stärkere Gründe zu investieren, wo Wasserengpässe offensichtlicher sind. Einrichtungen im Landesinneren der USA können einen anderen Investitionsfall haben, wenn Wasserkosten und Durchsetzungsdruck geringer sind. Dies kann zu unterschiedlichen Einführungsmustern in der gesamten Region führen.
Lebenszykluskosten umfassen auch Arbeit, Ersatzmedien, Energie, Überwachung und Systemwartung. Einrichtungen mit begrenztem Ingenieurspersonal können komplexe Behandlungsstrecken schwieriger zu betreiben finden als einfache Filtrationsanlagen. Dieses Problem ist bedeutsamer, wenn ein Lieferant keine lokale Inbetriebnahme und Serviceunterstützung anbieten kann. Lieferanten, die Leistungsverträge oder gebündelte Unterstützung anbieten, sind möglicherweise besser positioniert, um diese Barriere zu überwinden. Die Kostenherausforderung betrifft daher sowohl die Einführung als auch die Dienstleistungen, die Kunden von Anbietern erwarten.
Energieeinbuße durch Druckabfall und Membranbetrieb
Druckgetriebene Membranprozesse verbrauchen Energie, um den für die Behandlung erforderlichen Druck aufrechtzuerhalten. Wenn Membranen verschmutzen, müssen Betreiber möglicherweise einen höheren Betriebsdruck aufrechterhalten, um den Permeatfluss zu erhalten. Dies erhöht den Energieverbrauch über die Betriebslebensdauer des Systems. Der Kosteneffekt kann die erwartete Amortisationszeit für Wasserbehandlungsaufrüstungen verlängern. Die Energieleistung ist daher eine wichtige Überlegung für Industrienutzer der Membrantechnologie.
In Membranbioreaktor-Systemen für die industrielle Abwasserbehandlung kann die Luftspülung 30 % bis 50 % des gesamten Systemenergieverbrauchs ausmachen. Dies kann fortschrittliche Behandlung weniger attraktiv machen, wo Strompreise hoch und der regulatorische Druck begrenzt ist. Das Problem ist in energieintensiven Fertigungsclustern im Mittleren Westen und Südosten relevant. Betreiber müssen Wasserqualitätsvorteile gegen Strom- und Wartungskosten abwägen. Das Hemmnis kann für Einrichtungen stärker sein, die Betriebskosten nicht an Kunden weitergeben können.
Frequenzumrichter und verbessertes Sollwertmanagement können unnötigen Energieverbrauch reduzieren. Lieferanten haben Überwachungstools eingesetzt, um Werken zu helfen, auf Druckveränderungen und Anlagenzustände zu reagieren. Diese Fähigkeiten können niedrigere Betriebskosten unterstützen, können aber auch die anfängliche Systemkomplexität erhöhen. Große Werke sind möglicherweise besser in der Lage, für diese Steuerungen zu bezahlen als kleinere Nutzer. Energieeffizienz bleibt ein klares Produktunterscheidungsmerkmal, wenn Kunden fortschrittliche Behandlungssysteme vergleichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Flüssigkeitsfiltration führt die aktuelle Nachfrage an, während Luft- und Gasfiltration mit Emissionskontrollen wächst
Die Flüssigkeitsfiltration hielt im Jahr 2026 einen Marktanteil von 61,3 % am nordamerikanischen Industriefiltrationsmarkt. Sie dient der chemischen Reinigung, der Klärung von Lebensmitteln und Getränken sowie der sterilen pharmazeutischen Verarbeitung. Ihre breite Verwendung über Flüssigkeitsströme hinweg gibt dem Segment eine große installierte Basis. Filtrationsanforderungen werden in Halbleiter- und Pharmaunternehmen anspruchsvoller. Die industrielle Einleitungsüberwachung erhöht auch die Aufmerksamkeit für die Wasserqualität am Einleitungspunkt.
Die Luft- und Gasfiltration soll bis 2032 mit einer CAGR von 5,4 % wachsen. Das Segment wird durch Luftemissionsanforderungen in Industrieanlagen unterstützt. Chemische Fertigungskontrollen können den Einsatz verbesserter Schadstoffkontrollanlagen erfordern. Gewebefiltersysteme bleiben wichtig für Zement-, Metall-, Chemie- und Lebensmittelherstellung. Cleanovas Sentinel Connect zeigt, wie Luftfiltrationslieferanten etablierten Anlagenkategorien Fernleistungsüberwachung hinzufügen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie: Mechanische Filtration behält die größte Basis, während Membranfiltration schneller expandiert
Die mechanische Filtration hielt im Jahr 2026 einen Marktanteil von 37,4 % am nordamerikanischen Industriefiltrationsmarkt. Sie verfügt über eine große installierte Basis in der Fertigung, Stromerzeugung und im Bergbau. Diese Nutzer schätzen zuverlässige Partikelabscheidung und handhabbare Wartungsanforderungen. Die Nachrüstung bestehender Anlagen mit Membranalternativen kann eine technische Überprüfung und Umschulung der Bediener erfordern. Druck-, Schwerkraft-, Zentrifugal- und Vakuumsysteme dienen auch spezialisierten Bedürfnissen in Chemie, Bergbau und Lebensmittelverarbeitung.
Die Membranfiltration soll von 2027 bis 2032 mit einer CAGR von 6,2 % wachsen. Die Größe des nordamerikanischen Industriefiltrationsmarktes für Membrananwendungen wird durch Halbleiter-Ultrareinwasser, pharmazeutische Sterilverarbeitung und industrielle Wasserwiederverwendungsanforderungen unterstützt. FDA-Vorschriften verstärken die Notwendigkeit kontrollierter Sterilfiltrierung und Integritätstests. Membranen sind wichtig, wo Industrieprojekte eine höhere Rückgewinnung oder strengere Wasserqualität erfordern. Diese Anforderungen begünstigen Lieferanten mit Anwendungstechnik und validierter Prozessexpertise.
Produkt: Kartuschenfilter führen den Umsatz an, während Filterpressen von Entwässerungsbedarf profitieren
Kartuschenfilter hielten im Jahr 2026 einen Anteil von 24,5 % an der Größe des nordamerikanischen Industriefiltrationsmarktes. Ihr Einsatz erstreckt sich über Flüssigkeits- und Gasströme, mit Einweg- und Wiederverwendungsformaten für verschiedene Anwendungen. Sie decken Filtrationsanforderungen von der Grobabscheidung bis zur Submikron-Kontrolle ab. Häufiger Austausch schafft einen laufenden Verbrauchsmaterialbedarf für Nutzer. Parker Hannifin identifizierte Aftermarket-Wachstum und wiederkehrende Einnahmen als zentrale Überlegungen bei der Filtration Group-Transaktion.[5]
Filterpressen sollen bis 2032 mit einer CAGR von 5,5 % wachsen. Bergbau-Entwässerung, kommunales Schlammmanagement und chemische Feststoffrückgewinnung unterstützen die Nachfrage nach dieser Ausrüstung. Diese Verwendungen können den zurückgewonnenen Filterkuchen wertvoll machen, wenn die Entsorgungskosten steigen. Das AIDA System Tutor von Diemme Filtration überwacht den Zustand des Filtertuchs und Zyklusdruckdaten. ULPA-Filter haben eine separate Nachfrage in Halbleiter-Reinräumen und pharmazeutischen Abfüll- und Fertigstellungsanlagen, wo niedrige Partikelzahlen kontrolliert werden müssen.

Nach Filtermedium: Vliesstoff hält die größte Position, während Aktivkohle durch PFAS-Behandlung gewinnt
Vliesstoff hielt im Jahr 2026 einen Marktanteil von 28,7 % am nordamerikanischen Industriefiltrationsmarkt. Das Material wird in der Automobilfiltration, gewerblichen Klimaanlagen und der allgemeinen industriellen Flüssigkeitsverarbeitung eingesetzt. Seine mechanische Haltbarkeit und chemische Verträglichkeit unterstützen den Einsatz in vielen Anwendungen. Die Nachfrage verteilt sich auf Sektoren mit unterschiedlichen Investitionszyklen. Glasfaser bleibt relevant für Hochtemperatur- und korrosive Ströme in Chemie und Stromerzeugung.
Aktivkohle und Holzkohle sollen bis 2032 mit einer CAGR von 5,4 % wachsen. Die EPA identifiziert körnige Aktivkohle als Behandlungstechnologie, die PFOA und PFOS im Trinkwasser reduzieren kann. Die Vorschrift von 2024 setzte Grenzwerte von 4 Teilen pro Billion für diese Schadstoffe. Ersatzzyklen für Kohlenstoffmedien können nach der Installation eine wiederkehrende Nachfrage erzeugen. Der nordamerikanische Industriefiltrationsmarkt gewinnt eine wiederkehrende Verbrauchsmaterialkomponente von Einrichtungen, die diese Systeme nutzen.
Nach Anwendung: Chemikalien und Petrochemikalien führen den aktuellen Umsatz an, während Wasser- und Abwasserbehandlung am schnellsten wächst
Chemikalien und Petrochemikalien hielten im Jahr 2026 einen Marktanteil von 22,1 % am nordamerikanischen Industriefiltrationsmarkt. Das Segment nutzt mehrstufige Filtration für die Katalysatorrückgewinnung, Produktklärung und Abwasserbehandlung. Die Raffination an der Golfküste und die Spezialchemieherstellung bieten eine breite Nachfragebasis. Stromerzeugung und Halbleiter erfordern zuverlässige Prozesskontrolle. Klimaanlagen und pharmazeutische Herstellung unterstützen die Nachfrage nach hochspezifizierten Systemen.
Die Wasser- und Abwasserbehandlung soll bis 2032 mit einer CAGR von 5,8 % wachsen. AWWA schätzte den US-amerikanischen Trinkwasserinfrastrukturbedarf auf 2,1 Billionen USD bis 2,4 Billionen USD zwischen 2026 und 2050. Überarbeitungen der EPA-Blei- und Kupfervorschriften erfordern den Austausch von geschätzten 9,2 Millionen Bleileitungen innerhalb von 10 Jahren. PFAS-Behandlung, alternde Infrastruktur und hoher Wasserbedarf aus Halbleiterprojekten unterstützen die Anwendung. Der nordamerikanische Industriefiltrationsmarkt ist durch Behandlungsanlagen, Ersatzmedien und Servicebedarf exponiert.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2026 einen Marktanteil von 81,8 % am nordamerikanischen Industriefiltrationsmarkt. Ihre Position spiegelt die Nachfrage aus Wasserbehandlung, Chemikalien, Fertigung, Halbleiterproduktion und pharmazeutischer Verarbeitung wider. AWWA meldete kommunale Wasserbehandlungsbauarbeiten im Wert von 12 Milliarden USD im Jahr 2026. Das gemeldete Niveau lag 31 % über 2024 und wurde mit dem PFAS-Compliance-Zyklus in Verbindung gebracht. ASCE bewertete die US-amerikanische Trinkwasserinfrastruktur im Jahr 2025 mit der Note C-.
Die EPA hat 55 Milliarden USD durch das Bipartisan Infrastructure Law für Wasserinfrastruktur bereitgestellt. Diese Zuweisung umfasst 15 Milliarden USD für den Austausch von Bleileitungen. SEMI prognostiziert Investitionen von 60 Milliarden USD in 300-mm-Fabrikausrüstungen in Amerika von 2026 bis 2028. Das Micron-Projekt in Clay, New York, umfasst eine industrielle Abwasserbehandlungsanlage im Wert von 1 Milliarde USD.
Kanada soll zwischen 2027 und 2032 mit einer CAGR von 5,6 % wachsen. Provinzielle Wasserqualitätsanforderungen und das Management von Prozesswasser aus Ölsanden unterstützen die Nachfrage nach fortschrittlicher Behandlung. Mexiko ist das kleinste der 3 Länder nach Umsatzanteil, aber seine Einführungsintensität ändert sich. CONAGUAs Zuweisung von 30.800 Millionen MXN im Jahr 2025 konzentrierte sich auf wassergestresste Industrieregionen. Veolia Water Technologies unterzeichnete im November 2025 ein Memorandum of Understanding für die Wasserbehandlungsanlage Pacífico Mexinol in Topolobampo.
Wettbewerbslandschaft
Marktkonzentration
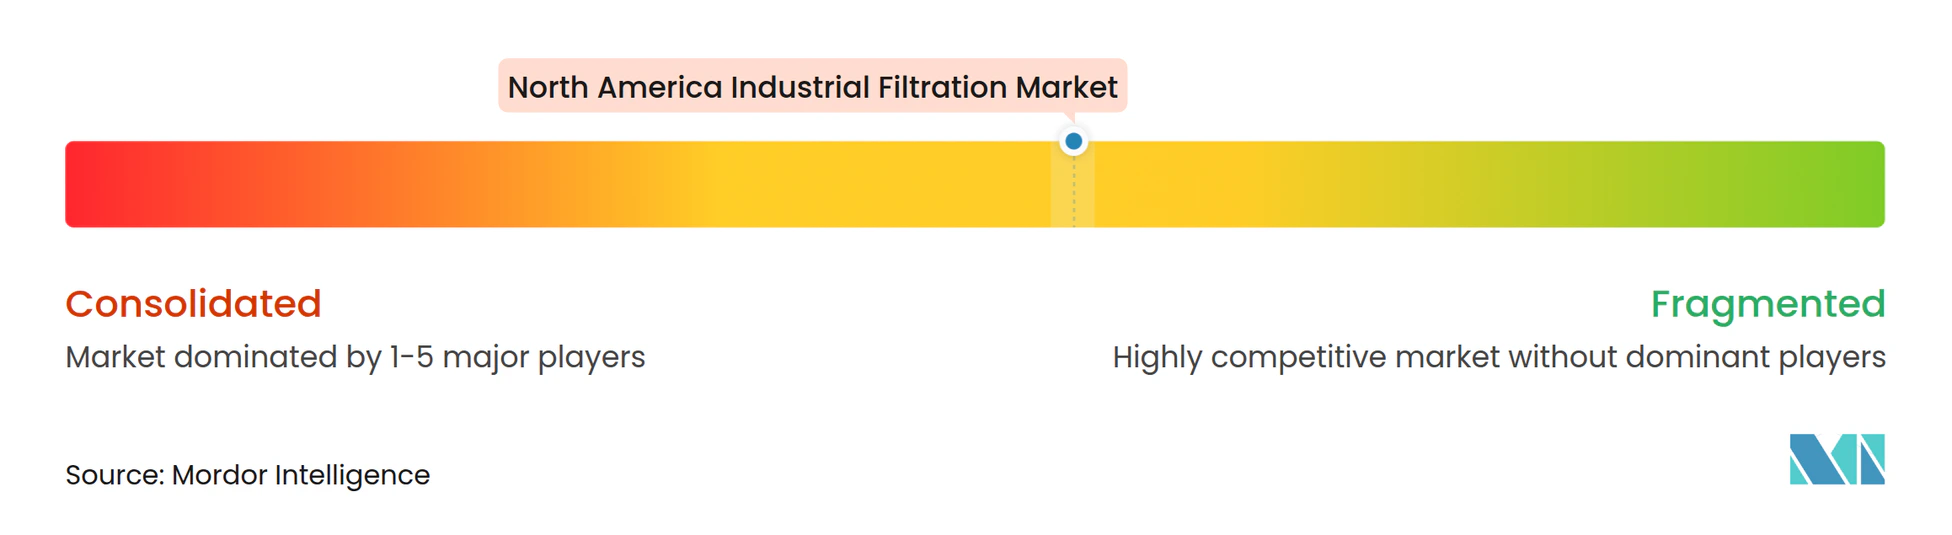
Der nordamerikanische Industriefiltrationsmarkt ist mäßig konsolidiert. Parker Hannifin, Donaldson Company, Eaton, Pentair, Camfil und MANN+HUMMEL bilden eine etablierte Spitzengruppe mit breiten Produktportfolios. Diese Unternehmen profitieren von langjährigen Kundenspezifikationen und Aftermarket-Verbrauchsmaterialgeschäften. Ersatzfilter und Serviceverträge schaffen wiederkehrende Kundenbeziehungen nach dem anfänglichen Anlagenverkauf.
Parker Hannifin schloss im August 2026 die Akquisition von Filtration Group Corporation für 9,25 Milliarden USD ab. Filtration Group Corporation soll in den ersten 10,5 Monaten 1,8 Milliarden USD zum Umsatz von Parker im Geschäftsjahr 2027 beitragen. Die bereitgestellten Informationen geben an, dass 60 % dieses Betrags auf Nordamerika konzentriert sind. Parker identifizierte auch 220 Millionen USD an angestrebten Vorsteuer-Kostensynergien bis Jahr 3. Donaldson Company schloss im Mai 2026 die Akquisition von Facet Filtration für 820 Millionen USD ab.
Die bereitgestellten Daten geben an, dass 70 % des Facet-Umsatzes aus Verbrauchsmaterialien mit regulierten Ersatzzyklen stammen. Sie geben auch an, dass 57 % des Facet-Umsatzes 2025 in Nordamerika erzielt wurden. Camfils Kauf von FCR Anfang 2026 spiegelt das Interesse an spezialisierten Filtrationsfähigkeiten wider. W. L. Gore and Associates, Koch Separation Solutions, Freudenberg Filtration Technologies, LiqTech International und Cleanova konkurrieren durch anwendungsspezifische Produkte und Fernüberwachung. Kleinere Betreiber in Mexiko und Kanada benötigen möglicherweise Anbieter, die Systeme entwerfen, installieren, betreiben und warten.
Marktführer der nordamerikanischen Industriefiltrations-Branche
-
Parker Hannifin Corporation
-
Danaher Corporation
-
Donaldson Company, Inc.
-
Eaton Corporation plc
-
Pentair plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: Gradiant gab bekannt, dass das Unternehmen seit Anfang 2026 neue Halbleiter-Wasserbehandlungsverträge im Wert von 300 Millionen USD gesichert hat. Die Aufträge umfassen fünf Halbleiterfabrikationsstandorte in New York, Virginia, Idaho und Utah, einschließlich Systeme für Ultrareinwasser, Abwasserbehandlung mit hoher Rückgewinnung, Wäscher-Rückgewinnung und Null-Flüssigkeitsabgabe.
- August 2026: Parker Hannifin Corporation schloss die Akquisition von Filtration Group Corporation für 9,25 Milliarden USD ab und schuf damit eines der weltweit größten Industriefiltrationsunternehmen. Filtration Group Corporation soll in den ersten 10,5 Monaten des Besitzes etwa 1,8 Milliarden USD zum Umsatz von Parker Hannifin Corporation im Geschäftsjahr 2027 beitragen, wobei Nordamerika etwa 60 % des Umsatzes ausmacht.
- Mai 2026: Donaldson Company, Inc. schloss die Akquisition von Facet Filtration für 820 Millionen USD ab, einem Spezialisten für missionskritische Kraftstoff- und Flüssigkeitsfiltrierungslösungen. Die Akquisition erweitert die Präsenz von Donaldson Company, Inc. in den Märkten für Luft- und Raumfahrt sowie Verteidigung, Düsentreibstofffiltration und Stromerzeugung. Die Düsentreibstofffiltrations-Produkte von Facet Filtration werden in der gesamten Kraftstoffversorgungskette eingesetzt, von Raffinerien bis hin zu Flugzeugbetankungsoperationen.
- Februar 2026: Cleanova lancierte Sentinel Connect™, eine industrielle Internet-der-Dinge-Fernüberwachungsplattform für Gewebefilter- und Staubabscheidesysteme. Die Lösung bietet Echtzeit-Betriebstransparenz durch sichere Übertragung von Leistungsdaten an eine cloudbasierte Analyseplattform. Sie ermöglicht es Werksoperatoren, den Systemzustand zu überwachen, automatisierte Warnmeldungen zu empfangen, auf historische Leistungsberichte zuzugreifen und vorausschauende Wartungsstrategien umzusetzen.
Berichtsumfang des nordamerikanischen Industriefiltrationsmarktes
Industriefiltration ist ein technischer Prozess, der zur Trennung oder Entfernung von Schadstoffpartikeln und Verunreinigungen aus Flüssigkeiten, Gasen und Luftströmen in der Fertigungs- und Prozessindustrie eingesetzt wird. Indem ein Prozessstrom durch ein halbdurchlässiges Filtermedium geleitet wird, werden suspendierte Feststoffe, schädliche Mikroorganismen und chemische Rückstände zurückgehalten, während die gereinigte Substanz hindurchfließen kann. Dieser Prozess schützt Industriemaschinen vor abrasivem Verschleiß, gewährleistet die Reinheit und Qualität der Endprodukte und reduziert Umweltemissionen.
Der nordamerikanische Industriefiltrationsmarkt ist nach Typ in Luft- und Gasfiltration sowie Flüssigkeitsfiltration segmentiert. Nach Technologie ist der Markt in mechanische Filtration, Membranfiltration, Druckfiltration, Schwerkraftfiltration, Vakuumfiltration, Zentrifugalfiltration und sonstige segmentiert. Nach Produkt ist der Markt in Kartuschenfilter, Beutelfilter, Gewebefilter, Trommelfilter, Filterpressen, HEPA-Filter, ULPA-Filter und sonstige segmentiert. Nach Filtermedium ist der Markt in Aktivkohle und Holzkohle, Glasfaser, Vliesstoff, Filterpapier und sonstige segmentiert. Nach Anwendung ist der Markt in Lebensmittel und Getränke, Stromerzeugung, Halbleiter und Elektronik, Chemikalien und Petrochemikalien, pharmazeutische Herstellung, Metalle und Bergbau, Papier und Farben, Öl und Gas, Wasser- und Abwasserbehandlung, Automobil und Transport sowie Klimaanlagen und industrielle Luftreinhaltung segmentiert. Der Bericht umfasst die Marktgröße und Prognosen für den nordamerikanischen Industriefiltrationsmarkt in den Vereinigten Staaten, Kanada und Mexiko. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
| Luft- und Gasfiltration |
| Flüssigkeitsfiltration |
| Mechanische Filtration |
| Membranfiltration |
| Druckfiltration |
| Schwerkraftfiltration |
| Vakuumfiltration |
| Zentrifugalfiltration |
| Sonstige |
| Kartuschenfilter |
| Beutelfilter |
| Gewebefilter |
| Trommelfilter |
| Filterpressen |
| HEPA-Filter |
| ULPA-Filter |
| Sonstige |
| Aktivkohle und Holzkohle |
| Glasfaser |
| Vliesstoff |
| Filterpapier |
| Sonstige |
| Lebensmittel und Getränke |
| Stromerzeugung |
| Halbleiter und Elektronik |
| Chemikalien und Petrochemikalien |
| Pharmazeutische Herstellung |
| Metalle und Bergbau |
| Papier und Farben |
| Öl und Gas |
| Wasser- und Abwasserbehandlung |
| Automobil und Transport |
| Klimaanlagen und industrielle Luftreinhaltung |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Typ | Luft- und Gasfiltration |
| Flüssigkeitsfiltration | |
| Nach Technologie | Mechanische Filtration |
| Membranfiltration | |
| Druckfiltration | |
| Schwerkraftfiltration | |
| Vakuumfiltration | |
| Zentrifugalfiltration | |
| Sonstige | |
| Nach Produkt | Kartuschenfilter |
| Beutelfilter | |
| Gewebefilter | |
| Trommelfilter | |
| Filterpressen | |
| HEPA-Filter | |
| ULPA-Filter | |
| Sonstige | |
| Nach Filtermedium | Aktivkohle und Holzkohle |
| Glasfaser | |
| Vliesstoff | |
| Filterpapier | |
| Sonstige | |
| Nach Anwendung | Lebensmittel und Getränke |
| Stromerzeugung | |
| Halbleiter und Elektronik | |
| Chemikalien und Petrochemikalien | |
| Pharmazeutische Herstellung | |
| Metalle und Bergbau | |
| Papier und Farben | |
| Öl und Gas | |
| Wasser- und Abwasserbehandlung | |
| Automobil und Transport | |
| Klimaanlagen und industrielle Luftreinhaltung | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des nordamerikanischen Industriefiltrationsmarktes?
Der nordamerikanische Industriefiltrationsmarkt soll von 2027 bis 2032 mit einer CAGR von 4,87 % wachsen und von 20,24 Milliarden USD im Jahr 2027 auf 25,67 Milliarden USD im Jahr 2032 steigen.
Welche Filtrationsanwendung wächst in Nordamerika am schnellsten?
Die Wasser- und Abwasserbehandlung ist die am schnellsten wachsende Anwendung mit einer prognostizierten CAGR von 5,8 % bis 2032.
Warum wächst die Membranfiltration schneller als andere Technologien?
Die Membranfiltration soll mit einer CAGR von 6,2 % wachsen, da Halbleiter-Wassersysteme, pharmazeutische Sterilverarbeitung und industrielle Wiederverwendungsprojekte eine hohe Behandlungsleistung erfordern.
Welches Land hält den größten regionalen Umsatzanteil?
Die Vereinigten Staaten hielten im Jahr 2026 einen regionalen Umsatzanteil von 81,8 %, unterstützt durch Investitionen in Wasserinfrastruktur, industrielle Aktivitäten und Halbleiterinvestitionen.
Was treibt die Nachfrage nach Aktivkohle in diesem Markt an?
Aktivkohle und Holzkohle sollen mit einer CAGR von 5,4 % wachsen, da die Anforderungen der US-amerikanischen Umweltschutzbehörde an per- und polyfluorierte Alkylsubstanzen körnige Aktivkohle als Behandlungsoption für betroffene Trinkwassersysteme identifizieren.