
北米産業用濾過市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 17.25 十億米ドル |
| 市場規模 (2027) | 20.24 十億米ドル |
| 市場規模 (2032) | 25.67 十億米ドル |
| 成長率 (2027 - 2032) | 4.87 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米産業用濾過市場分析
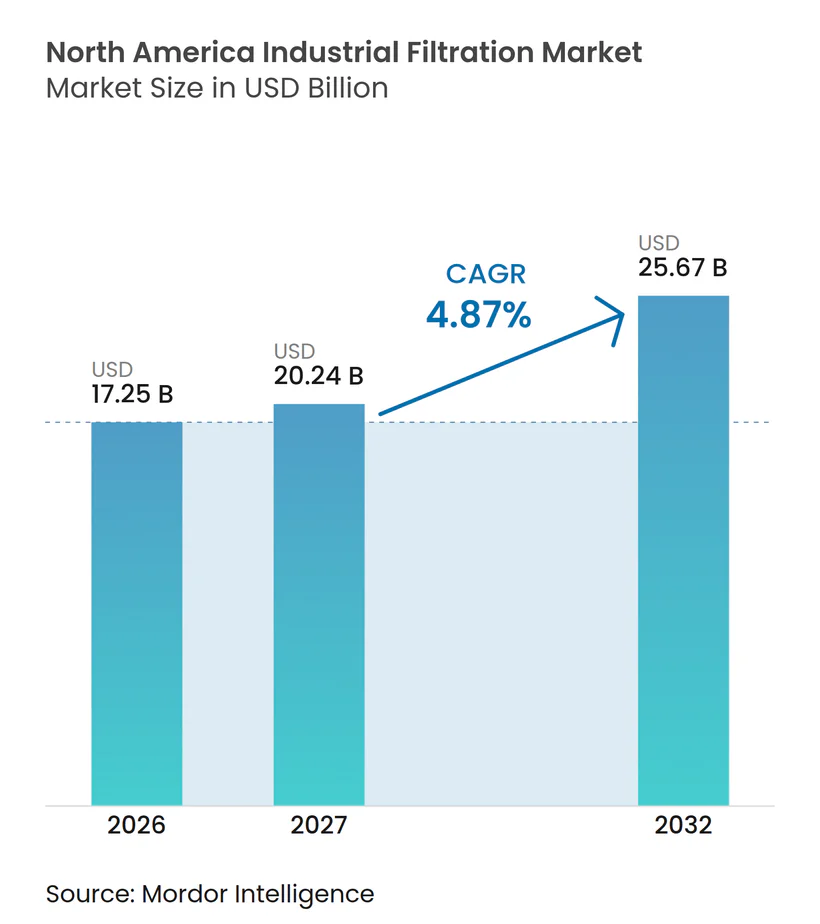
北米産業用濾過市場規模は、2026年の17.25 ビリオン 米ドルおよび2027年の20.24 ビリオン 米ドルから、2032年までに25.67 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 4.87%を記録すると予測されています。飲料水、産業排水、および大気排出に関する規制要件が、地域全体での既存システムの更新および新規システムの購入を後押ししています。半導体の生産能力増強により、超純水システムおよび高仕様プロセス濾過への需要が高まっています。産業用水の利用可能量が限られている地域や排水規制がより厳しい地域では、水の再利用がより重要になっています。サプライヤーはまた、設備、消耗品、遠隔監視、およびサービス契約を組み合わせることで、顧客に対して運用パフォーマンスをより可視化しています。2025年および2026年の買収事例は、交換フィルターおよび関連サービスからの継続的な収益が重要な競争上の優先事項であることを示しています。[1]
主要レポートのポイント
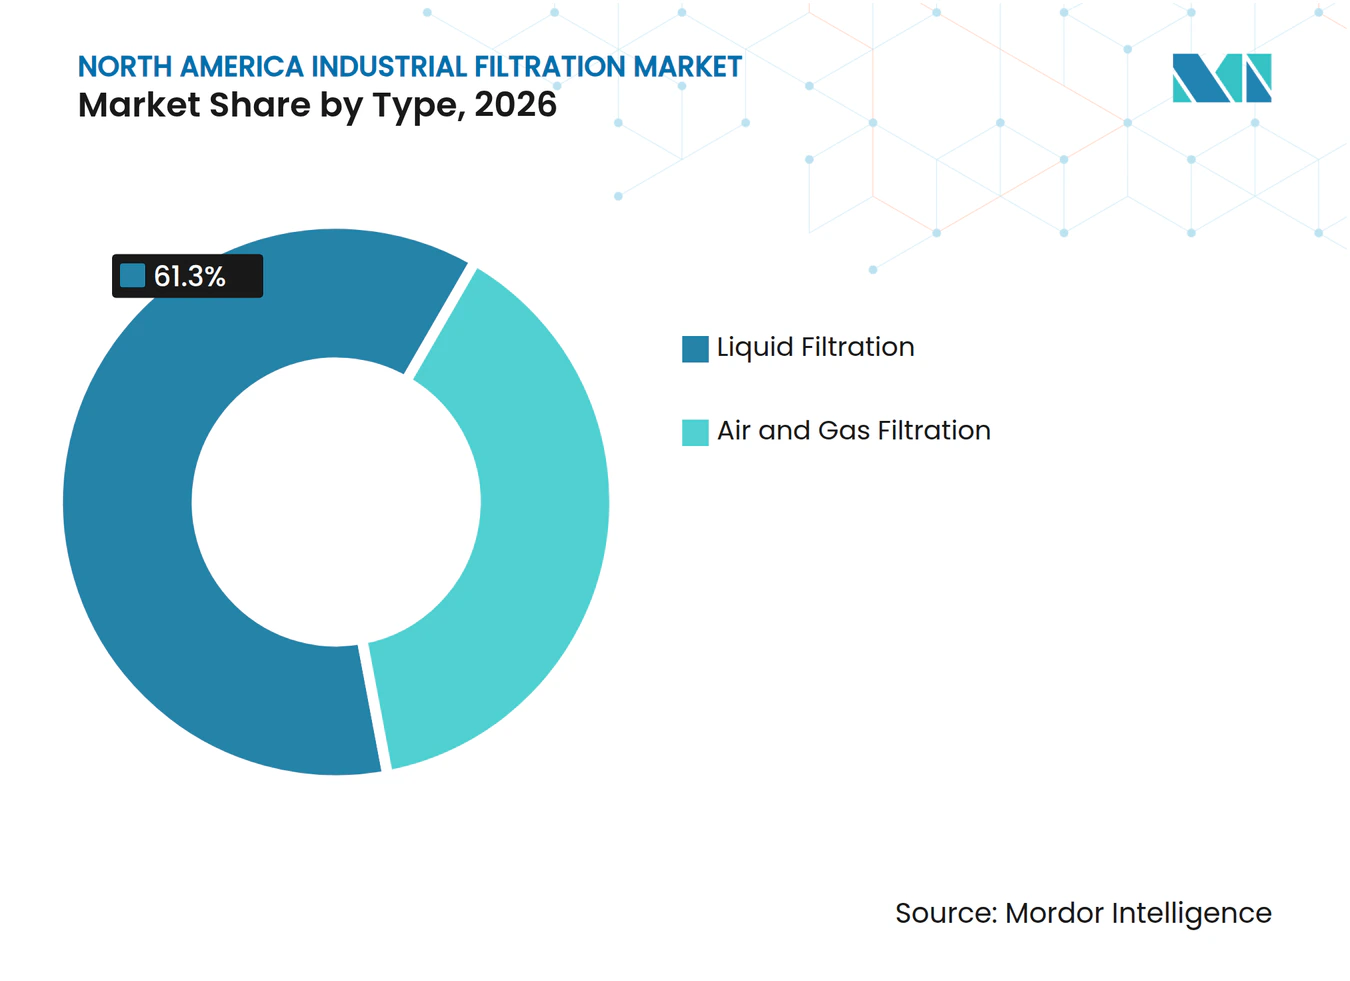
- タイプ別では、液体濾過が2026年に61.3%の収益シェアを占め、空気・ガス濾過は2032年にかけて最高のCAGR 5.4%を記録すると予測されています。
- 技術別では、機械的濾過が2026年に37.4%の収益シェアを占め、膜濾過は2032年にかけて最高のCAGR 6.2%を記録すると予測されています。
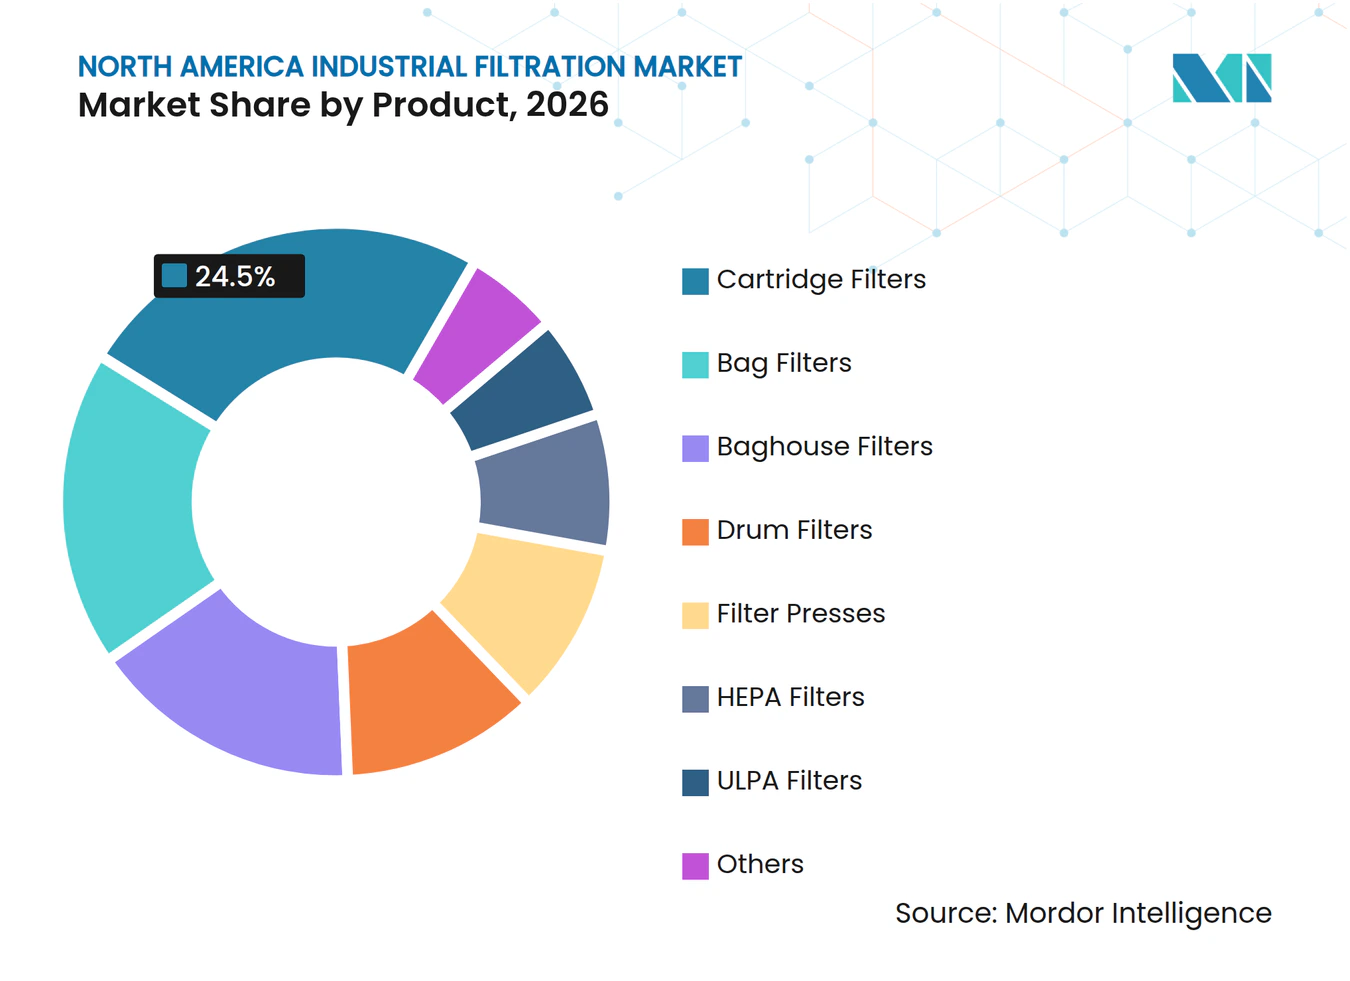
- 製品別では、カートリッジフィルターが2026年に24.5%の収益シェアを占め、フィルタープレスは2032年にかけて最高のCAGR 5.5%を記録すると予測されています。
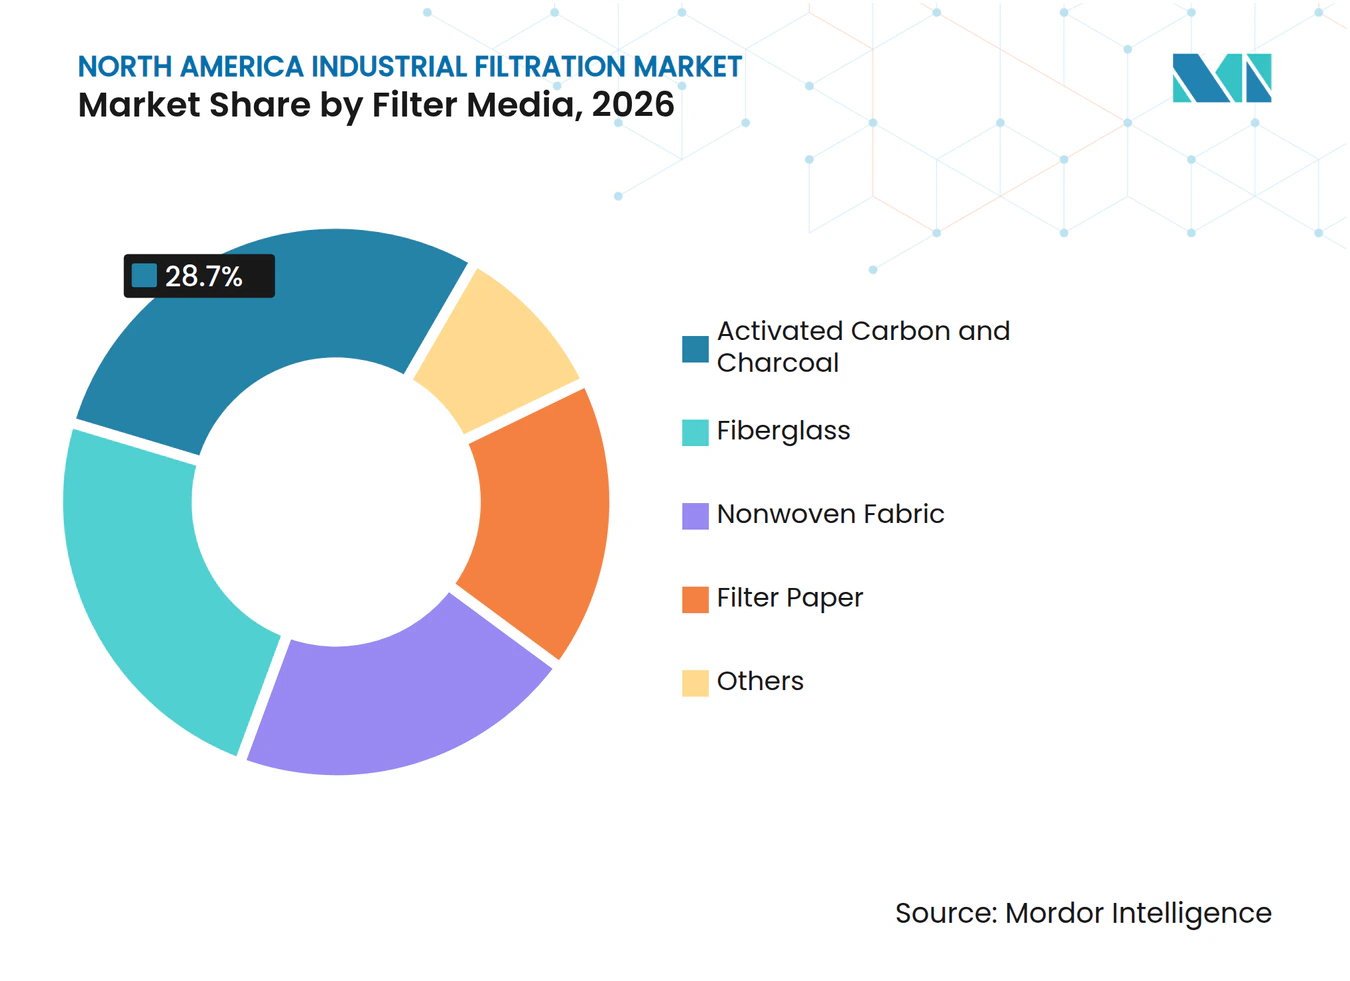
- フィルターメディア別では、不織布が2026年に28.7%の収益シェアを占め、活性炭・チャコールは2032年にかけて最高のCAGR 5.4%を記録すると予測されています。
- 用途別では、化学品・石油化学品が2026年に22.1%の収益シェアを占め、水・廃水処理は2032年にかけて最高のCAGR 5.8%を記録すると予測されています。
- 地域別では、米国が2026年に81.8%の収益シェアを占め、カナダは2032年にかけて最高のCAGR 5.6%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
北米産業用濾過市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EPAおよび州レベルの排出・排水コンプライアンス | +1.3% | 米国(カナダへの波及効果あり、五大湖、北東部、太平洋岸諸州での早期圧力を含む) | 短期(2年以内) |
| 半導体ファブの拡張と超純水プロセス濾過 | +0.8% | 米国(アリゾナ州、ニューヨーク州、アイダホ州、オハイオ州、バージニア州、テキサス州を含む)、カナダでの新興活動を含む | 中期(2〜4年) |
| 産業用水の再利用とゼロ液体排出投資 | +0.6% | 米国(特にカリフォルニア州、テキサス州、パーミアン盆地)、メキシコ(ヌエボレオン州、バハカリフォルニア州、グアナファト州を含む) | 中期(2〜4年) |
| 老朽化インフラと更新サイクル需要 | +0.5% | 北米(米国のラストベルト、中西部、北東部の産業回廊に集中) | 長期(4年以上) |
| スマート監視と予測的フィルターメンテナンス | +0.4% | 北米(米国の産業ハブおよびカナダのクリーンテックゾーンでの早期導入を含む) | 中期(2〜4年) |
| 医薬品および食品加工における高純度製造 | +0.5% | 米国のバイオファーマ回廊、カナダのオンタリオ州およびケベック州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EPAおよび州レベルの排出・排水コンプライアンス
2024年4月に施行された連邦飲料水規則は、ペルフルオロオクタン酸(PFOA)およびペルフルオロオクタンスルホン酸(PFOS)に対して1兆分の4という最大汚染物質レベルを設定しました。この規則は、飲料水中のこれらの汚染物質を低減できる処理アプローチとして、粒状活性炭、逆浸透、およびイオン交換を特定しました。EPAは、水道システムが監視およびコンプライアンス計画要件に従い、2029年までに基準を満たす必要があると推定しています。これらの義務は、処理設備、交換メディア、試験、および関連する運用サービスの購入を後押ししています。規制対象施設が水質または排水パフォーマンスの管理を改善しなければならない場合、北米産業用濾過市場は恩恵を受けます。
2026年に提案されたマルチセクター一般許可は、産業用雨水排出者に対して個別の監視要件を追加します。この提案には、対象施設においてEPA方法1633を通じた40種類のPFAS化合物の監視が含まれています。この要件は、物理的な濾過設備とサンプリング、測定、および制御システムを結びつけるものです。また、サプライヤーがフィルターおよび処理設備とともに接続型監視を提供する理由にもなります。したがって、北米産業用濾過市場は、元の設備設置後も継続するコンプライアンス作業からの需要を有しています。
連邦大気規則もまた、産業排気流中の汚染物質を制御するシステムへの需要を持続させています。2026年4月の化学製造エリアソースに関する技術レビューは、大気浄化法に基づく有害大気汚染物質の制御に対応しました。州の規則は、水の再利用と排水制約がより厳しい地域においてさらなる要件を追加することができます。カリフォルニア州の運用環境は、製油所および化学事業における再生水プロジェクトを関連性の高いものにしています。連邦および州の要件の組み合わせは、一度限りの購入ではなく、濾過トレインへの継続的な資を支えています。
半導体ファブの拡張と超純水プロセス濾過
半導体装置・材料国際協会(SEMI)は、2026年から2028年にかけてアメリカ大陸における300mmファブ設備投資が60 ビリオン 米ドルに達すると予測しています。半導体工場はウェーハ処理に超純水を必要とし、製造プロセスの複数の段階で濾過を必要とします。これらのシステムはまた、高回収率廃水処理、回収システム、および化学汚染の制御を必要とします。これにより、膜システム、ポイントオブユース型フィルター、および関連する交換製品への需要が生まれます。北米産業用濾過市場は、これらの施設の建設段階と継続的な運用ニーズの両方に対応しています。
TSMCのアリゾナキャンパスは、複数のファブにわたって165 ビリオン 米ドルの投資を計画しています。フル稼働時には、その水システムは1日最大1,400万ガロンを処理することが期待されています。このようなプロジェクトには、厳格な純度仕様を満たし、製造からの廃水を管理できる水処理インフラが必要です。プロセスの信頼性と汚染物質の制御が生産歩留まりの中心であるため、結果として生じる濾過要件は一般的な産業用途とは異なります。これにより、先端ファブにサービスを提供するサプライヤーにとって、仕様関係とエンジニアリングサポートが重要な要素となります。
Gradiantは2026年に、ニューヨーク州、バージニア州、アイダホ州、ユタ州の米国5サイトにわたる半導体水処理契約で300 ミリオン 米ドルを受注したと報告しました。この契約は、超純水、高回収率廃水処理、スクラバー回収、およびゼロ液体排出システムをカバーしています。これらのプロジェクトは、水処理が半導体拡張のための支援インフラの一部であることを示しています。また、サプライヤーが個別のフィルター販売ではなく、サイト全体のシステムを通じてポジションを構築できることも示しています。新しい製造工場が水の再利用と廃水管理への需要を拡大する場合、北米産業用濾過市場は恩恵を受けます。[2]
医薬品および半導体ユーザーは、高性能膜アプリケーションを優先するプロセス要件を持っています。米国食品医薬品局(FDA)の現行適正製造規範(cGMP)要件は、完成医薬品における汚染を防止し製品品質を保護するための管理を義務付けています。膜完全性試験は、無菌濾過の運用規律の一部です。これにより、検証済み設備、文書化されたメンテナンス、および技術サービスの価値が高まります。また、高純度用途においてサプライヤーが価格のみで競争する能力も低下します。[3]
産業用水の再利用とゼロ液体排出投資
淡水供給が制約され排水能力が限られている地域では、産業用水の再利用の重要性が高まっています。カリフォルニア州の再生水に関する規則は、産業サイトにおける処理プロジェクトの関連性を高めています。メキシコもまた、産業需要の高い地域に向けて水インフラ資源を振り向けています。メキシコ国家水委員会(CONAGUA)は、2025年の水インフラプロジェクトに対して3万800 ミリオン メキシコペソ(2025年平均レートで1.66 ビリオン 米ドルに相当)を配分しました。この配分は、バハカリフォルニア州、ヌエボレオン州、グアナファト州、ドゥランゴ州を含む水ストレス地域をカバーしました。
Dowは、地域水路への排水制限が厳しくなったことを受け、Path2Zeroプラント拡張に専用の水再利用システムを統合しました。この事例は、運用上の制限が水処理を独立した環境プロジェクトではなくプラント設計の一部にする方法を示しています。受水域の容量が限られている場合、同様の制約が化学メーカーに影響を与える可能性があります。濾過、活性炭、膜分離、および制御システムは、これらのプロジェクトで連携して機能することができます。したがって、水の利用可能量が限られた地域で産業拡張が行われる場合、北米産業用濾過市場は恩恵を受けることができます。
FINSAは2026年5月、ヌエボレオン州サンタカタリナ工業団地に限外濾過および逆浸透システムを導入しました。このシステムはISO 16075およびISO 23070:2020に準拠し、1日520立方メートルを回収し、排水を最大80%削減することができます。このプロジェクトは、工業団地が個々のテナントが同様の投資を行う前に再利用システムを採用できることを示しています。また、近隣の製造業者に処理性能と運用要件の実例を提供します。これにより、ニアショアリングを通じて拡大する企業の間で濾過システムへの関心が広がります。[4]
NX Filtrationは2025年に、メキシコのレオン市にあるレオン上下水道システム(SAPAL)の中空糸ナノ濾過プラントの容量を2倍にする受注を受けました。このプロジェクトは、都市廃水からの間接的な飲料水再利用のために1日3,400万リットルに達するよう設計されました。この設置は、メキシコにおける再利用用途への高度処理の活用を示しています。また、処理目標がより要求の高い場合に膜プロセスと炭素ベースのプロセスを組み合わせることができることも示しています。このような用途は、従来のプロセス水を超えた濾過の対応可能な用途を拡大します。
スマート監視と予測的フィルターメンテナンス
デジタル監視は、初期設備販売を超えて濾過システムの価値提案を拡大しています。Cleanovaは2026年2月、産業用バグハウスおよびダスト集塵システム向けにSentinel Connectを導入しました。このプラットフォームは、LTE-M携帯電話ネットワークを通じてリアルタイムの圧力、気流、およびパフォーマンス情報を送信します。これにより、オペレーターはプラントの情報技術インフラに依存することなく状態を監視できます。北米産業用濾過市場は、顧客が設備パフォーマンスをより詳細に把握する必要がある場合に、サービスおよびソフトウェア要素を追加しています。
GEAのInsightPartner Filtrationは、膜設備の状態とシステムの主要業績評価指標(KPI)のリアルタイムダッシュボードを提供します。このシステムは、プラントチームにメンテナンス決定と日常業務をサポートするデータを提供します。監視により、フィルター障害が生産を中断する前にパフォーマンスの変化を特定することができます。また、必要以上に早くフィルターを交換することを避けるのにも役立ちます。これらの機能により、シャットダウンコストが高い、または要求の厳しい品質要件を持つプラントにおいて、接続型システムの関連性が高まります。
国際先進製造技術ジャーナルの2025年の研究では、フィルターの予測メンテナンスのためのデジタルツインアプローチが検討されました。この研究では、過去のプロセスデータとXGBoost機械学習を使用して、フィルタースリーブの劣化と残存耐用年数を推定しました。この研究は、産業用濾過における状態ベースのメンテナンスの実用的な活用を支持しています。ベンダーは同様の方法を使用し、設備と消耗品とともにメンテナンスアドバイスを提供することができます。このアプローチは、運用データへのアクセスを持つサプライヤーの差別化を強化する可能性があります。
Parker Hannifinは、Filtration Group Corporation買収の重要な理由として、継続的な収益とアフターマーケットの成長を挙げました。消耗品とサービス契約は、設置後に顧客との繰り返しの接点を生み出します。接続型監視は、定期的なパフォーマンスデータを通じてサプライヤーがそれらの関係を管理するのに役立ちます。また、緊急注文ではなく計画的な交換を支援します。この商業モデルは、産業ユーザーが予測可能な稼働時間とメンテナンス予算を求めるにつれて、より関連性が高まっています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度なシステムの高い資本コストとライフサイクルコスト | -0.9% | 北米(特にメキシコおよび米国農村部の中小規模オペレーター) | 短期(2年以内) |
| 圧力損失と膜操作によるエネルギーペナルティ | -0.5% | 北米(特にエネルギー集約型の中西部および南東部の産業クラスター) | 中期(2〜4年) |
| 複雑な濾過トレインに対する熟練サービスの不足 | -0.4% | 北米(非都市圏および農村部の製造地域でより大きな圧力) | 長期(4年以上) |
| 北米管轄区域にわたる断片化したコンプライアンス仕様 | -0.6% | 北米(特に米国・カナダおよび米国・メキシコの国境をまたぐ事業) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高度なシステムの高い資本コストとライフサイクルコスト
高度な濾過システムは、産業オペレーターに多大な初期費用を要求する場合があります。提供されたデータによると、中規模施設の膜濾過アップグレードには1設置あたり10 ミリオン 米ドルから40 ミリオン 米ドルが必要です。粒状活性炭システムも12〜18ヶ月ごとに交換が必要であり、1サイクルあたり200,000 米ドルから500,000 米ドルのコストが引用されています。コンプライアンス要件が明確であっても、これらのコストは中小規模のオペレーターにとって資金調達が困難な場合があります。完全なシステムのコストが利用可能な資本を超える場合、北米産業用濾過市場は採用が遅れる可能性があります。
ゼロ液体排出および半導体グレードの超純水システムの経済性は、地域の条件に依存します。規制の執行、水価格、およびコンプライアンス違反のコストが、プロジェクトが前進するかどうかを決定する可能性があります。カリフォルニア州および都市部のメキシコの場所では、水の制約がより明確な場合に投資する理由が強くなります。水コストと執行圧力が低い場合、米国内陸部の施設では投資判断が異なる可能性があります。これにより、地域全体で異なる採用パターンが生まれる可能性があります。
ライフサイクルコストには、労働力、交換メディア、エネルギー、監視、およびシステムメンテナンスも含まれます。エンジニアリングスタッフが限られている施設では、複雑な処理トレインは基本的な濾過設備よりも運用が難しい場合があります。この問題は、サプライヤーが現地でのコミッショニングとサービスサポートを提供できない場合により重大です。パフォーマンス契約またはパッケージサポートを提供するサプライヤーは、この障壁に対処するためにより有利な立場にある可能性があります。したがって、コストの課題は採用と顧客がベンダーに期待するサービスの方に影響します。
圧力損失と膜操作によるエネルギーペナルティ
圧力駆動型膜プロセスは、処理に必要な圧力を維持するためにエネルギーを使用します。膜が目詰まりするにつれて、オペレーターは透過流量を維持するためにより高い運転圧力が必要になる場合があります。これにより、システムの運用寿命を通じてエネルギー使用量が増加します。コスト効果は、水処理アップグレードの期待される回収期間を延長する可能性があります。したがって、エネルギーパフォーマンスは膜技術の産業ユーザーにとって重要な考慮事項です。
産業廃水処理のための膜バイオリアクターでは、エアスコーリングがシステム総エネルギー需要の30%から50%を占める可能性があります。これにより、電力価格が高く規制圧力が限られている場合に、高度処理の魅力が低下する可能性があります。この問題は、中西部および南東部のエネルギー集約型製造クラスターで関連性があります。オペレーターは、水質の利点と電力およびメンテナンスコストを比較検討する必要があります。この阻害要因は、運用コストを顧客に転嫁できない施設にとってより強くなる可能性があります。
可変周波数ドライブと改善されたセットポイント管理により、不必要なエネルギー使用を削減することができます。サプライヤーは監視ツールを使用して、プラントが圧力変化と設備状態に対応するのを支援してきました。これらの機能は運用コストの低減を支援できますが、初期システムの複雑さを増す可能性もあります。大規模プラントは、小規模ユーザーよりもこれらの制御に費用を支払う能力が高い場合があります。顧客が高度処理システムを比較する際、エネルギー効率は明確な製品差別化要因であり続けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:液体濾過が現在の需要をリードし、空気・ガス濾過は排出規制とともに成長
液体濾過は2026年に北米産業用濾過市場シェアの61.3%を占めました。化学精製、食品・飲料の清澄化、および無菌医薬品処理に使用されています。液体流全体にわたる幅広い用途により、このセグメントは大規模な設置基盤を持っています。半導体および医薬品用途では濾過仕様がより厳格になっています。産業排水監視もまた、排出点における水質への注目を高めています。
空気・ガス濾過は2032年にかけてCAGR 5.4%で成長すると予測されています。このセグメントは、産業施設全体の大気排出要件によって支えられています。化学製造の制御は、アップグレードされた汚染物質制御設備を必要とする場合があります。バグハウスシステムは、セメント、金属、化学品、および食品製造において引き続き重要です。CleanovaのSentinel Connectは、空気濾過サプライヤーが既存の設備カテゴリーに遠隔パフォーマンス監視を追加している方法を示しています。


注記: 個別セグメントのシェアはレポート購入時に入手可能
技術別:機械的濾過が最大の基盤を維持し、膜濾過がより速く拡大
機械的濾過は2026年に北米産業用濾過市場シェアの37.4%を占めました。製造業、発、および鉱業において大規模な設置基盤を持っています。これらのユーザーは、信頼性の高い粒子除去と管理しやすいメンテナンスニーズを重視しています。既存設備を膜代替品に改造するには、エンジニアリングレビューとオペレーターの再訓練が必要になる場合があります。圧力、重力、遠心力、および真空システムも、化学品、鉱業、および食品加工全体にわたる特殊なニーズに対応しています。
膜濾過は2027年から2032年にかけてCAGR 6.2%で成長すると予測されています。膜用途の北米産業用濾過市場規模は、半導体超純水、医薬品無菌処理、および産業用水再利用要件によって支えられています。FDA規則は、制御された無菌濾過と完全性試験の必要性を強化しています。産業プロジェクトがより高い回収率またはより厳格な水質を必要とする場合、膜は重要です。これらの要件は、アプリケーションエンジニアリングと検証済みプロセス専門知識を持つサプライヤーを優遇します。
製品別:カートリッジフィルターが収益をリードし、フィルタープレスは脱水ニーズから恩恵を受ける
カートリッジフィルターは2026年に北米産業用濾過市場規模の24.5%のシェアを占めました。液体および気体流全体にわたって使用され、異なる用途向けに使い捨てと再利用可能なフォーマットが利用可能です。粗大除去からサブミクロン制御まで幅広い濾過ニーズをカバーしています。頻繁な交換により、ユーザーに継続的な消耗品需要が生まれます。Parker Hannifinは、Filtration Group取引においてアフターマーケットの成長と継続的な収益を中心的な考慮事項として特定しました。[5]
フィルタープレスは2032年にかけてCAGR 5.5%で成長すると予測されています。鉱業の脱水、都市汚泥管理、および化学固体回収がこの設備への需要を支えています。これらの用途は、廃棄コストが上昇した場合に回収されたケーキを価値あるものにする可能性があります。Diemme FiltrationのAIDAシステムチューターは、フィルタークロスの状態とサイクル圧力データを監視します。ULPAフィルターは、低粒子数を制御しなければならない半導体クリーンルームおよび医薬品充填・仕上げ施設において個別の需要があります。

フィルターメディア別:不織布が最大のポジションを維持し、活性炭がPFAS処理から恩恵を受ける
不織布は2026年に北米産業用濾過市場シェアの28.7%を占めました。この素材は、自動車用濾過、商業用HVAC、および一般産業用液体処理に使用されています。その機械的耐久性と化学的適合性が、多くの用途での使用を支えています。需要は異なる投資サイクルを持つセクター全体に広がっています。ガラス繊維は、化学品および発電における高温および腐食性流体に対して引き続き関連性があります。
活性炭・チャコールは2032年にかけてCAGR 5.4%で成長すると予測されています。EPAは、飲料水中のPFOAおよびPFOSを低減できる処理技術として粒状活性炭を特定しています。2024年の規則は、これらの汚染物質に対して1兆分の4の制限を設定しました。炭素メディアの交換サイクルにより、設置後に繰り返しの需要が生まれる可能性があります。北米産業用濾過市場は、これらのシステムを使用する施設から継続的な消耗品コンポーネントを獲得します。
用途別:化学品・石油化学品が現在の収益をリードし、水・廃水処理が最も速く成長
化学品・石油化学品は2026年に北米産業用濾過市場シェアの22.1%を占めました。このセグメントは、触媒回収、製品清澄化、および排水処理のために多段階濾過を使用しています。ガルフコーストの精製および特殊化学品製造が幅広い需要基盤を提供しています。発電および半導体は信頼性の高いプロセス制御を必要とします。HVACおよび医薬品製造は高仕様システムへの需要を支えています。
水・廃水処理は2032年にかけてCAGR 5.8%で成長すると予測されています。米国水道協会(AWWA)は、2026年から2050年の間に米国の飲料水インフラニーズを2.1 トリリオン 米ドルから2.4 トリリオン 米ドルと推定しました。EPAの鉛・銅規則の改訂は、10年以内に推定920万本の鉛製給水管の交換を義務付けています。PFAS処理、老朽化インフラ、および半導体プロジェクトからの高い水需要がこの用途を支えています。北米産業用濾過市場は、処理設備、交換メディア、およびサービスニーズを通じてエクスポージャーを持っています。
地域分析
米国は2026年に北米産業用濾過市場シェアの81.8%を占めました。その地位は、水処理、化学品、製造業、半導体生産、および医薬品処理全体にわたる需要を反映しています。AWWAは2026年に12 ビリオン 米ドルの都市水処理建設を報告しました。報告されたレベルは2024年比31%高く、PFASコンプライアンスサイクルと関連付けられていました。米国土木学会(ASCE)は2025年に米国の飲料水インフラにC-の評価を付与しました。
EPAは超党派インフラ法を通じて水インフラに55 ビリオン 米ドルを配分しました。その配分には鉛製給水管交換のための15 ビリオン 米ドルが含まれています。SEMIは2026年から2028年にかけてアメリカ大陸における300mmファブ設備投資が60 ビリオン 米ドルに達すると予測しています。ニューヨーク州クレイのMicronプロジェクトには1 ビリオン 米ドルの産業廃水処理プラントが含まれています。
カナダは2027年から2032年の間にCAGR 5.6%で成長すると予測されています。州の水質要件とオイルサンドのプロセス水管理が高度処理への需要を支えています。メキシコは収益シェアで3カ国の中で最小ですが、その採用強度は変化しています。CONAGUAの2025年の3万800 ミリオン メキシコペソの配分は、水ストレスの高い産業地域に焦点を当てていました。Veolia Water Technologiesは2025年11月、トポロバンポのパシフィコ・メキシノール水処理プラントに関する覚書に署名しました。
競合環境
市場集中度
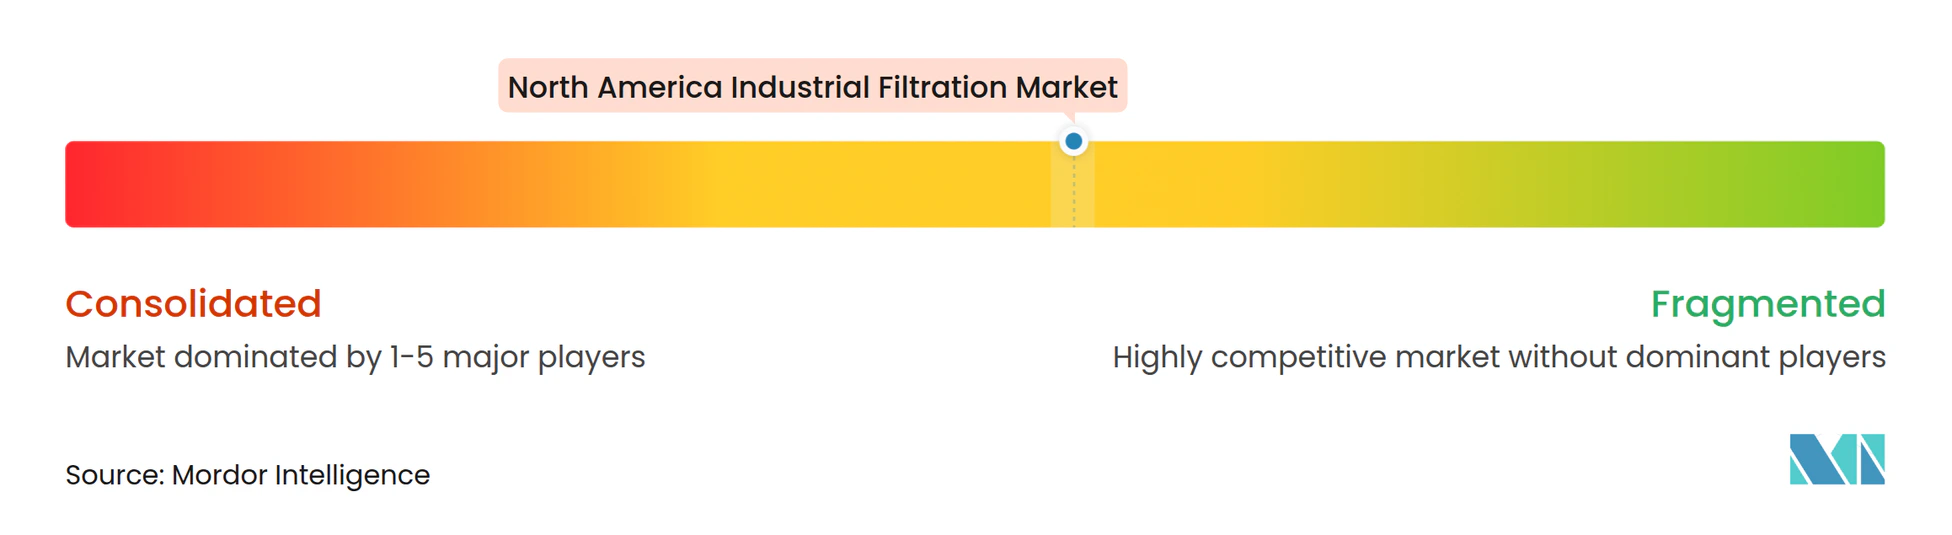
北米産業用濾過市場は適度に集約されています。Parker Hannifin、Donaldson Company、Eaton、Pentair、Camfil、およびMANN+HUMMELは、幅広い製品ポートフォリオを持つ確立されたトップティアを形成しています。これらの企業は、長年にわたる顧客仕様とアフターマーケット消耗品事業から恩恵を受けています。交換フィルターとサービス契約は、初期設備販売後に継続的な顧客関係を生み出します。
Parker Hannifinは2026年8月にFiltration Group Corporationの9.25 ビリオン 米ドルの買収を完了しました。Filtration Group Corporationは、最初の10.5ヶ月間でParkerの2027会計年度売上に1.8 ビリオン 米ドルを貢献すると予想されています。提供された情報によると、この金額の60%は北米に集中しています。Parkerはまた、3年目までに220 ミリオン 米ドルの目標税引前コストシナジーを特定しました。Donaldson Companyは2026年5月にFacet Filtrationの820 ミリオン 米ドルの買収を完了しました。
提供されたデータによると、Facet収益の70%は規制された交換サイクルを持つ消耗品から来ています。また、Facetの2025年収益の57%は北米で生成されたとも述べています。Camfilの2026年初頭のFCR買収は、特殊濾過能力への関心を反映しています。W. L. Gore and Associates、Koch Separation Solutions、Freudenberg Filtration Technologies、LiqTech International、およびCleanovaは、用途特化型製品と遠隔監視を通じて競争しています。メキシコおよびカナダの小規模オペレーターは、システムの設計、設置、運用、およびメンテナンスを行うプロバイダーを必要とする場合があります。
北米産業用濾過業界リーダ
-
Parker Hannifin Corporation
-
Danaher Corporation
-
Donaldson Company, Inc.
-
Eaton Corporation plc
-
Pentair plc
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:Gradiantは、2026年初頭以来、半導体水処理契約で300 ミリオン 米ドルを受注したと発表しました。受注はニューヨーク州、バージニア州、アイダホ州、ユタ州の5つの半導体製造サイトをカバーし、超純水、高回収率廃水処理、スクラバー回収、およびゼロ液体排出システムが含まれています。
- 2026年8月:Parker Hannifin Corporationは、Filtration Group Corporationの9.25 ビリオン 米ドルの買収を完了し、世界最大の産業用濾過事業の一つを創出しました。Filtration Group Corporationは、所有権の最初の10.5ヶ月間にParker Hannifin Corporationの2027会計年度売上に約1.8 ビリオン 米ドルを貢献すると予想されており、北米が収益の約60%を占めています。
- 2026年5月:Donaldson Company, Inc.は、ミッションクリティカルな燃料および流体濾過ソリューションの専門企業であるFacet Filtrationの820 ミリオン 米ドルの買収を完了しました。この買収により、Donaldson Company, Inc.の航空宇宙・防衛、ジェット燃料濾過、および発電市場でのプレゼンスが拡大します。Facet Filtrationのジェット燃料濾過製品は、製油所から航空機給油作業まで燃料サプライチェーン全体で使用されています。
- 2026年2月:Cleanovaは、バグハウスおよびダスト集塵システム向けの産業用モノのインターネット(IoT)遠隔監視プラットフォームであるSentinel Connect™を発売しました。このソリューションは、パフォーマンスデータをクラウドベースの分析プラットフォームに安全に送信することで、リアルタイムの運用可視性を提供します。プラントオペレーターがシステムの健全性を監視し、自動アラートを受信し、過去のパフォーマンスレポートにアクセスし、予測メンテナンス戦略を実施できるようにします。
北米産業用濾過市場レポートの範囲
産業用濾過は、製造業およびプロセス産業において流体、ガス、および気流から汚染粒子および不純物を分離または除去するために使用されるエンジニアリングプロセスです。半透過性フィルターメディアを通じてプロセス流を通過させることで、懸濁固体、有害微生物、および化学残留物を捕捉しながら、清浄化された物質を通過させます。このプロセスは産業機械を摩耗から保護し、最終製品の純度と品質を確保し、環境排出を削減します。
北米産業用濾過市場は、タイプ別に空気・ガス濾過と液体濾過に区分されています。技術別では、市場は機械的濾過、膜濾過、圧力濾過、重力濾過、真空濾過、遠心濾過、およびその他に区分されています。製品別では、市場はカートリッジフィルター、バグフィルター、バグハウスフィルター、ドラムフィルター、フィルタープレス、HEPAフィルター、ULPAフィルター、およびその他に区分されています。フィルターメディア別では、市場は活性炭・チャコール、ガラス繊維、不織布、フィルターペーパー、およびその他に区分されています。用途別では、市場は食品・飲料、発電、半導体・電子機器、化学品・石油化学品、医薬品製造、金属・鉱業、紙・塗料、石油・ガス、水・廃水処理、自動車・輸送、およびHVACと産業用大気汚染制御に区分されています。レポートは、米国、カナダ、およびメキシコにわたる北米産業用濾過市場の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
| 空気・ガス濾過 |
| 液体濾過 |
| 機械的濾過 |
| 膜濾過 |
| 圧力濾過 |
| 重力濾過 |
| 真空濾過 |
| 遠心濾過 |
| その他 |
| カートリッジフィルター |
| バグフィルター |
| バグハウスフィルター |
| ドラムフィルター |
| フィルタープレス |
| HEPAフィルター |
| ULPAフィルター |
| その他 |
| 活性炭・チャコール |
| ガラス繊維 |
| 不織布 |
| フィルターペーパー |
| その他 |
| 食品・飲料 |
| 発電 |
| 半導体・電子機器 |
| 化学品・石油化学品 |
| 医薬品製造 |
| 金属・鉱業 |
| 紙・塗料 |
| 油・ガス |
| 水・廃水処理 |
| 自動車・輸送 |
| HVACと産業用大気汚染制御 |
| 米国 |
| カナダ |
| メキシコ |
| タイプ別 | 空気・ガス濾過 |
| 液体濾過 | |
| 技術別 | 機械的濾過 |
| 膜濾過 | |
| 圧力濾過 | |
| 重力濾過 | |
| 真空濾過 | |
| 遠心濾過 | |
| その他 | |
| 製品別 | カートリッジフィルター |
| バグフィルター | |
| バグハウスフィルター | |
| ドラムフィルター | |
| フィルタープレス | |
| HEPAフィルター | |
| ULPAフィルター | |
| その他 | |
| フィルターメディア別 | 活性炭・チャコール |
| ガラス繊維 | |
| 不織布 | |
| フィルターペーパー | |
| その他 | |
| 用途別 | 食品・飲料 |
| 発電 | |
| 半導体・電子機器 | |
| 化学品・石油化学品 | |
| 医薬品製造 | |
| 金属・鉱業 | |
| 紙・塗料 | |
| 油・ガス | |
| 水・廃水処理 | |
| 自動車・輸送 | |
| HVACと産業用大気汚染制御 | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米産業用濾過市場の予測成長率はどのくらいですか?
北米産業用濾過市場は2027年から2032年にかけてCAGR 4.87%で成長すると予測されており、2027年の20.24 ビリオン 米ドルから2032年には25.67 ビリオン 米ドルに増加します。
北米で最も速く成長している濾過用途はどれですか?
水・廃水処理が最も速く成長している用途であり、2032年にかけてCAGR 5.8%が予測されています。
なぜ膜濾過は他の技術よりも速く成長しているのですか?
膜濾過は半導体水システム、医薬品無菌処理、および産業用再利用プロジェクトが高い処理性能を必要とするため、CAGR 6.2%で成長すると予測されています。
最大の地域収益シェアを持つ国はどこですか?
米国は2026年に地域収益の81.8%を占め、水インフラ投資、産業活動、および半導体投資によって支えられています。
この市場における活性炭需要を促進しているものは何ですか?
活性炭・チャコールは、米国環境保護庁(EPA)のペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)要件が、影響を受ける飲料水システムの処理オプションとして粒状活性炭を特定しているため、CAGR 5.4%で成長すると予測されています。