
Taille et Part du Marché de la Filtration Industrielle en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 17.25 Milliards de dollars |
| Taille du Marché (2027) | 20.24 Milliards de dollars |
| Taille du Marché (2032) | 25.67 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.87 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Filtration Industrielle en Amérique du Nord par Mordor Intelligence
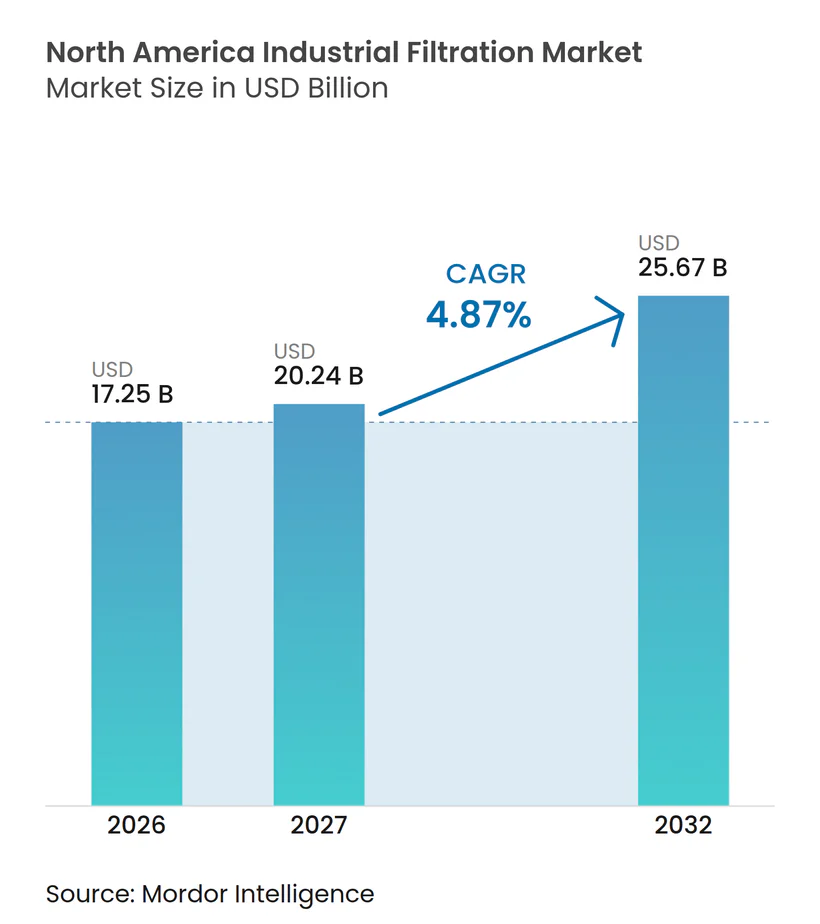
La taille du marché de la filtration industrielle en Amérique du Nord devrait s'étendre de 17,25 milliards USD en 2026 et 20,24 milliards USD en 2027 à 25,67 milliards USD d'ici 2032, enregistrant un CAGR de 4,87 % entre 2027 et 2032. Les exigences réglementaires relatives à l'eau potable, aux rejets industriels et aux émissions atmosphériques soutiennent les achats de remplacement et de nouveaux systèmes dans toute la région. Les ajouts de capacité dans le secteur des semi-conducteurs font croître la demande de systèmes d'eau ultra-pure et de filtration de processus à haute spécification. La réutilisation de l'eau industrielle gagne en importance là où la disponibilité de l'eau industrielle est limitée ou les règles de rejet plus strictes. Les fournisseurs combinent également équipements, consommables, surveillance à distance et contrats de service pour rendre les performances opérationnelles plus visibles pour les clients. Les acquisitions de 2025 et 2026 montrent que les revenus récurrents provenant des filtres de remplacement et des services associés constituent une priorité concurrentielle importante.[1]
Points Clés du Rapport
- Par type, la filtration liquide détenait une part de revenus de 61,3 % en 2026, tandis que la filtration de l'air et des gaz devrait enregistrer le CAGR le plus élevé de 5,4 % jusqu'en 2032.
- Par technologie, la filtration mécanique détenait une part de revenus de 37,4 % en 2026, tandis que la filtration par membrane devrait enregistrer le CAGR le plus élevé de 6,2 % jusqu'en 2032.
- Par produit, les filtres à cartouche détenaient une part de revenus de 24,5 % en 2026, tandis que les filtres-presses devraient enregistrer le CAGR le plus élevé de 5,5 % jusqu'en 2032.
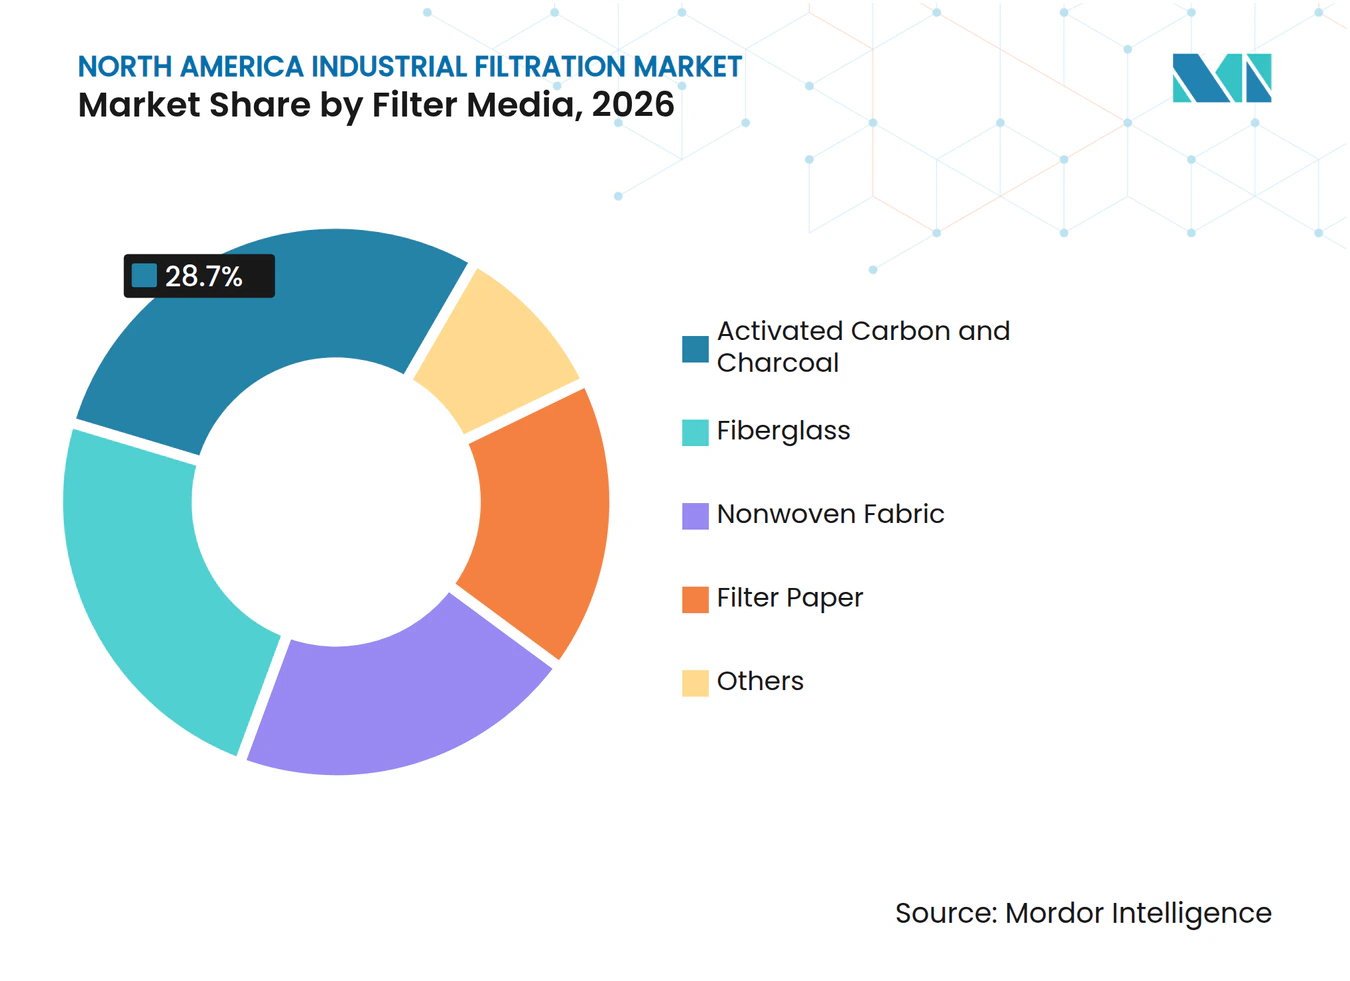
- Par milieu filtrant, le tissu non tissé détenait une part de revenus de 28,7 % en 2026, tandis que le charbon actif et le charbon de bois devraient enregistrer le CAGR le plus élevé de 5,4 % jusqu'en 2032.
- Par application, les produits chimiques et pétrochimiques détenaient une part de revenus de 22,1 % en 2026, tandis que le traitement de l'eau et des eaux usées devrait enregistrer le CAGR le plus élevé de 5,8 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient une part de revenus de 81,8 % en 2026, tandis que le Canada devrait enregistrer le CAGR le plus élevé de 5,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché de la Filtration Industrielle en Amérique du Nord
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Conformité aux Émissions et aux Rejets de l'EPA et des États | +1.3% | États-Unis, avec des répercussions au Canada et une pression précoce dans les États des Grands Lacs, du Nord-Est et de la Côte Pacifique | Court terme (≤ 2 ans) |
| Expansion des Usines de Semi-conducteurs et Filtration de Processus Ultra-Pure | +0.8% | États-Unis, notamment l'Arizona, New York, l'Idaho, l'Ohio, la Virginie et le Texas, avec une activité émergente au Canada | Moyen terme (2-4 ans) |
| Investissement dans la Réutilisation de l'Eau Industrielle et le Rejet Zéro Liquide | +0.6% | États-Unis, notamment la Californie, le Texas et le Bassin Permien, et le Mexique, notamment Nuevo León, Baja California et Guanajuato | Moyen terme (2-4 ans) |
| Vieillissement des Infrastructures et Demande liée au Cycle de Remplacement | +0.5% | Amérique du Nord, avec une concentration dans la Rust Belt américaine, le Midwest et les corridors industriels du Nord-Est | Long terme (≥ 4 ans) |
| Surveillance Intelligente et Maintenance Prédictive des Filtres | +0.4% | Amérique du Nord, avec des déploiements précoces dans les pôles industriels américains et les zones de technologies propres canadiennes | Moyen terme (2-4 ans) |
| Fabrication Haute Pureté dans les Secteurs Pharmaceutique et de la Transformation Alimentaire | +0.5% | Corridors biopharma américains et Ontario et Québec au Canada | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Conformité aux Émissions et aux Rejets de l'EPA et des États
La réglementation fédérale d'avril 2024 sur l'eau potable relative aux substances per- et polyfluoroalkylées (PFAS) a fixé des niveaux maximaux de contaminants à 4 parties par trillion pour l'acide perfluorooctanoïque (PFOA) et le perfluorooctane sulfonate (PFOS). La réglementation a identifié le charbon actif granulaire, l'osmose inverse et l'échange d'ions comme approches de traitement pouvant réduire ces contaminants dans l'eau potable. L'EPA a estimé que les systèmes d'eau devaient respecter les limites d'ici 2029, conformément aux exigences de surveillance et de planification de la conformité. Ces obligations soutiennent les achats d'équipements de traitement, de milieux de remplacement, de tests et de services d'exploitation associés. Le marché de la filtration industrielle en Amérique du Nord bénéficie lorsque les installations réglementées doivent améliorer le contrôle de la qualité de l'eau ou les performances de rejet.
Le projet de permis général multi-secteurs 2026 ajoute une exigence de surveillance distincte pour les déversements d'eaux pluviales industrielles. La proposition inclut la surveillance de 40 composés PFAS via la méthode EPA 1633 dans les installations concernées. Cette exigence relie les équipements de filtration physique aux systèmes d'échantillonnage, de mesure et de contrôle. Elle donne également aux fournisseurs une raison de proposer une surveillance connectée en complément des filtres et des équipements de traitement. Le marché de la filtration industrielle en Amérique du Nord bénéficie donc d'une demande liée aux travaux de conformité qui se poursuit après l'installation initiale des équipements.
Les règles fédérales sur la qualité de l'air soutiennent également la demande de systèmes contrôlant les polluants dans les flux d'échappement industriels. L'examen technologique d'avril 2026 pour les sources de zone de fabrication chimique a traité les contrôles des polluants atmosphériques dangereux en vertu du Clean Air Act. Les règles des États peuvent ajouter des exigences supplémentaires dans les endroits où les contraintes de réutilisation de l'eau et de rejet sont plus exigeantes. L'environnement opérationnel de la Californie a rendu les projets d'eau recyclée pertinents pour les opérations de raffinage et de chimie. La combinaison des exigences fédérales et étatiques soutient un investissement continu dans les trains de filtration plutôt que des achats ponctuels.
Expansion des Usines de Semi-conducteurs et Filtration de Processus Ultra-Pure
Semiconductor Equipment and Materials International (SEMI) prévoit 60 milliards USD d'investissements en équipements de fabrication de plaquettes de 300 mm dans les Amériques entre 2026 et 2028. Les usines de semi-conducteurs nécessitent de l'eau ultra-pure pour le traitement des plaquettes et ont besoin de filtration à plusieurs points du processus de production. Ces systèmes nécessitent également un traitement des eaux usées à haute récupération, des systèmes de récupération et des contrôles de la contamination chimique. Cela crée une demande pour les systèmes à membrane, les filtres au point d'utilisation et les produits de remplacement associés. Le marché de la filtration industrielle en Amérique du Nord est exposé à la fois à la phase de construction et aux besoins opérationnels continus de ces installations.
Le campus de TSMC en Arizona prévoit 165 milliards USD d'investissements répartis sur plusieurs usines. À plein développement, ses systèmes d'eau devraient traiter jusqu'à 14 millions de gallons par jour. De tels projets nécessitent une infrastructure de traitement de l'eau répondant à des spécifications de pureté exigeantes et capable de gérer les eaux usées de production. Les exigences de filtration qui en résultent diffèrent du service industriel général car la fiabilité des processus et le contrôle des contaminants sont au cœur des rendements de production. Cela rend les relations de spécification et le soutien technique des facteurs importants pour les fournisseurs desservant les usines avancées.
Gradiant a annoncé 300 millions USD de nouveaux contrats de traitement de l'eau pour semi-conducteurs en 2026 sur 5 sites américains à New York, en Virginie, dans l'Idaho et dans l'Utah. Les contrats couvrent l'eau ultra-pure, les eaux usées à haute récupération, la récupération des épurateurs et les systèmes de rejet zéro liquide. Ces projets montrent que le traitement de l'eau fait partie de l'infrastructure de soutien à l'expansion des semi-conducteurs. Ils montrent également que les fournisseurs peuvent construire une position grâce à des systèmes à l'échelle du site plutôt qu'à des ventes de filtres individuels. Le marché de la filtration industrielle en Amérique du Nord bénéficie lorsque de nouvelles usines de fabrication étendent la demande à la réutilisation de l'eau et à la gestion des eaux usées.[2]
Les utilisateurs pharmaceutiques et de semi-conducteurs ont des exigences de processus qui favorisent les applications à membrane haute performance. Les exigences de bonnes pratiques de fabrication actuelles de la Food and Drug Administration (FDA) imposent des contrôles qui préviennent la contamination et protègent la qualité des produits dans les produits pharmaceutiques finis. Les tests d'intégrité des membranes font partie de la discipline opérationnelle pour la filtration stérile. Cela augmente la valeur des équipements validés, de la maintenance documentée et du service technique. Cela réduit également la capacité des fournisseurs à concurrencer uniquement sur le prix dans les applications haute pureté.[3]
Investissement dans la Réutilisation de l'Eau Industrielle et le Rejet Zéro Liquide
La réutilisation de l'eau industrielle gagne en importance là où les approvisionnements en eau douce sont limités et la capacité de rejet est restreinte. Les règles de la Californie sur l'eau recyclée ont accru la pertinence des projets de traitement sur les sites industriels. Le Mexique oriente également ses ressources en infrastructure hydraulique vers les régions à forte demande industrielle. La CONAGUA a alloué 30 800 millions MXN, soit 1,66 milliard USD au taux moyen 2025 indiqué, pour les projets d'infrastructure hydraulique de 2025. L'allocation couvrait les régions soumises au stress hydrique, notamment Baja California, Nuevo León, Guanajuato et Durango.
Dow a intégré un système dédié de réutilisation de l'eau dans son expansion d'usine Path2Zero après avoir fait face à des limites de rejet plus strictes vers les cours d'eau locaux. L'exemple montre comment les limites opérationnelles peuvent faire du traitement de l'eau une partie intégrante de la conception de l'usine plutôt qu'un projet environnemental autonome. Des contraintes similaires peuvent affecter les fabricants de produits chimiques lorsque les eaux réceptrices ont une capacité limitée. La filtration, le charbon actif, la séparation par membrane et les contrôles peuvent fonctionner ensemble dans ces projets. Le marché de la filtration industrielle en Amérique du Nord peut donc bénéficier lorsque l'expansion industrielle se produit dans des zones à disponibilité en eau limitée.
FINSA a déployé l'ultrafiltration et l'osmose inverse dans son parc industriel de Santa Catarina à Nuevo León en mai 2026. Le système est conforme aux normes ISO 16075 et ISO 23070:2020, récupère 520 m³ par jour et peut réduire les rejets jusqu'à 80 %. Le projet montre comment les parcs industriels peuvent adopter des systèmes de réutilisation avant que les locataires individuels ne réalisent des investissements similaires. Il donne également aux fabricants voisins un exemple concret de performance de traitement et d'exigences opérationnelles. Cela soutient un intérêt plus large pour les systèmes de filtration parmi les entreprises qui se développent par le biais de la délocalisation de proximité.[4]
NX Filtration a reçu une commande en 2025 pour doubler la capacité de l'usine de nanofiltration à fibres creuses du Sistema de Agua Potable y Alcantarillado de León (SAPAL) à León, au Mexique. Le projet était conçu pour atteindre 34 millions de litres par jour pour la réutilisation indirecte de l'eau potable à partir des eaux usées municipales. L'installation démontre l'utilisation d'un traitement avancé pour les applications de réutilisation au Mexique. Elle montre également que les procédés à membrane et à base de charbon peuvent être combinés lorsque l'objectif de traitement est plus exigeant. De telles applications élargissent l'utilisation adressable de la filtration au-delà de l'eau de processus conventionnelle.
Surveillance Intelligente et Maintenance Prédictive des Filtres
La surveillance numérique étend la proposition de valeur des systèmes de filtration au-delà de la vente initiale d'équipements. Cleanova a introduit Sentinel Connect en février 2026 pour les systèmes industriels de filtres à manches et de collecte de poussières. La plateforme transmet en temps réel des informations sur la pression, le débit d'air et les performances via des réseaux cellulaires LTE-M. Elle permet aux opérateurs de surveiller les conditions sans dépendre de l'infrastructure informatique de l'usine. Le marché de la filtration industrielle en Amérique du Nord intègre des éléments de service et de logiciel là où les clients ont besoin d'une meilleure visibilité sur les performances des équipements.
InsightPartner Filtration de GEA fournit des tableaux de bord en temps réel sur l'état des équipements à membrane et les indicateurs clés de performance du système. Le système fournit aux équipes d'usine des données pouvant soutenir les décisions de maintenance et les opérations quotidiennes. La surveillance peut aider les utilisateurs à identifier les changements de performance avant qu'une défaillance de filtre n'interrompe la production. Elle peut également aider à éviter de remplacer les filtres plus tôt que nécessaire. Ces capacités rendent les systèmes connectés plus pertinents dans les usines à coûts d'arrêt élevés ou aux exigences de qualité exigeantes.
Une étude de 2025 publiée dans l'International Journal of Advanced Manufacturing Technology a examiné une approche de jumeau numérique pour la maintenance prédictive d'un filtre. L'étude a utilisé des données de processus historiques et l'apprentissage automatique XGBoost pour estimer la dégradation de la manche filtrante et la durée de vie utile restante. Ces travaux soutiennent l'utilisation pratique de la maintenance basée sur l'état dans la filtration industrielle. Les fournisseurs peuvent utiliser des méthodes similaires pour fournir des conseils de maintenance avec les équipements et les consommables. L'approche peut renforcer la différenciation pour les fournisseurs qui ont accès aux données opérationnelles.
Parker Hannifin a identifié les revenus récurrents et la croissance du marché secondaire comme des raisons importantes de son acquisition de Filtration Group Corporation. Les consommables et les contrats de service créent des contacts répétés avec les clients après l'installation. La surveillance connectée peut aider un fournisseur à gérer ces relations grâce à des données de performance routinières. Elle soutient également le remplacement planifié plutôt que les commandes d'urgence. Ce modèle commercial devient de plus en plus pertinent à mesure que les utilisateurs industriels recherchent une disponibilité et des budgets de maintenance prévisibles.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût en Capital Élevé et Coût du Cycle de Vie des Systèmes Avancés | -0.9% | Amérique du Nord, notamment les petits et moyens opérateurs au Mexique et dans les marchés ruraux américains | Court terme (≤ 2 ans) |
| Pénalité Énergétique liée à la Perte de Charge et au Fonctionnement des Membranes | -0.5% | Amérique du Nord, notamment les clusters industriels à forte intensité énergétique du Midwest et du Sud-Est | Moyen terme (2-4 ans) |
| Pénurie de Services Qualifiés pour les Trains de Filtration Complexes | -0.4% | Amérique du Nord, avec une pression plus forte dans les régions de fabrication non métropolitaines et rurales | Long terme (≥ 4 ans) |
| Spécifications de Conformité Fragmentées dans les Juridictions Nord-Américaines | -0.6% | Amérique du Nord, notamment les opérations transfrontalières États-Unis-Canada et États-Unis-Mexique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût en Capital Élevé et Coût du Cycle de Vie des Systèmes Avancés
Les systèmes de filtration avancés peuvent nécessiter des dépenses initiales substantielles de la part des opérateurs industriels. Les données fournies situent les mises à niveau de filtration par membrane pour une installation de taille moyenne entre 10 millions USD et 40 millions USD par installation. Les systèmes de charbon actif granulaire nécessitent également un remplacement tous les 12 à 18 mois, avec un coût cité de 200 000 USD à 500 000 USD par cycle. Ces coûts peuvent être difficiles à financer pour les petits et moyens opérateurs même lorsque les exigences de conformité sont claires. Le marché de la filtration industrielle en Amérique du Nord peut connaître une adoption plus lente lorsque le coût d'un système complet dépasse le capital disponible.
L'économie des systèmes de rejet zéro liquide et d'eau ultra-pure de qualité semi-conducteur dépend des conditions locales. L'application réglementaire, les prix de l'eau et le coût de la non-conformité peuvent déterminer si un projet va de l'avant. La Californie et les sites mexicains urbains ont de meilleures raisons d'investir là où les contraintes en eau sont plus évidentes. Les installations intérieures américaines peuvent avoir un cas d'investissement différent si les coûts de l'eau et les pressions d'application sont plus faibles. Cela peut créer des schémas d'adoption différents dans toute la région.
Les coûts du cycle de vie comprennent également la main-d'œuvre, les milieux de remplacement, l'énergie, la surveillance et la maintenance du système. Les installations avec un personnel d'ingénierie limité peuvent trouver les trains de traitement complexes plus difficiles à exploiter que les équipements de filtration de base. Ce problème est plus significatif là où un fournisseur ne peut pas fournir un soutien local à la mise en service et au service. Les fournisseurs qui proposent des contrats de performance ou un soutien packagé peuvent être mieux placés pour surmonter cet obstacle. Le défi des coûts affecte donc à la fois l'adoption et les services que les clients attendent des fournisseurs.
Pénalité Énergétique liée à la Perte de Charge et au Fonctionnement des Membranes
Les procédés à membrane entraînés par pression utilisent de l'énergie pour maintenir la pression nécessaire au traitement. À mesure que les membranes se colmatent, les opérateurs peuvent avoir besoin d'une pression de fonctionnement plus élevée pour maintenir le débit de perméat. Cela augmente la consommation d'énergie tout au long de la durée de vie opérationnelle du système. L'effet sur les coûts peut allonger la période de retour sur investissement attendue pour les mises à niveau du traitement de l'eau. La performance énergétique est donc une considération importante pour les utilisateurs industriels de la technologie membranaire.
Dans les bioréacteurs à membrane pour le traitement des eaux usées industrielles, l'aération peut représenter 30 % à 50 % de la demande énergétique totale du système. Cela peut rendre le traitement avancé moins attractif là où les prix de l'électricité sont élevés et la pression réglementaire est limitée. Le problème est pertinent dans les clusters de fabrication à forte intensité énergétique du Midwest et du Sud-Est. Les opérateurs doivent peser les avantages de la qualité de l'eau par rapport aux coûts d'électricité et de maintenance. Le frein peut être plus fort pour les installations qui ne peuvent pas répercuter les coûts opérationnels sur les clients.
Les variateurs de fréquence et une meilleure gestion des points de consigne peuvent réduire la consommation d'énergie inutile. Les fournisseurs ont utilisé des outils de surveillance pour aider les usines à répondre aux changements de pression et aux conditions des équipements. Ces capacités peuvent soutenir des coûts opérationnels plus faibles, mais elles peuvent également ajouter à la complexité initiale du système. Les grandes usines peuvent être mieux à même de payer ces contrôles que les utilisateurs plus petits. L'efficacité énergétique reste un différenciateur de produit clair lorsque les clients comparent des systèmes de traitement avancés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type : La Filtration Liquide Domine la Demande Actuelle Tandis que la Filtration de l'Air et des Gaz Croît avec les Contrôles des Émissions
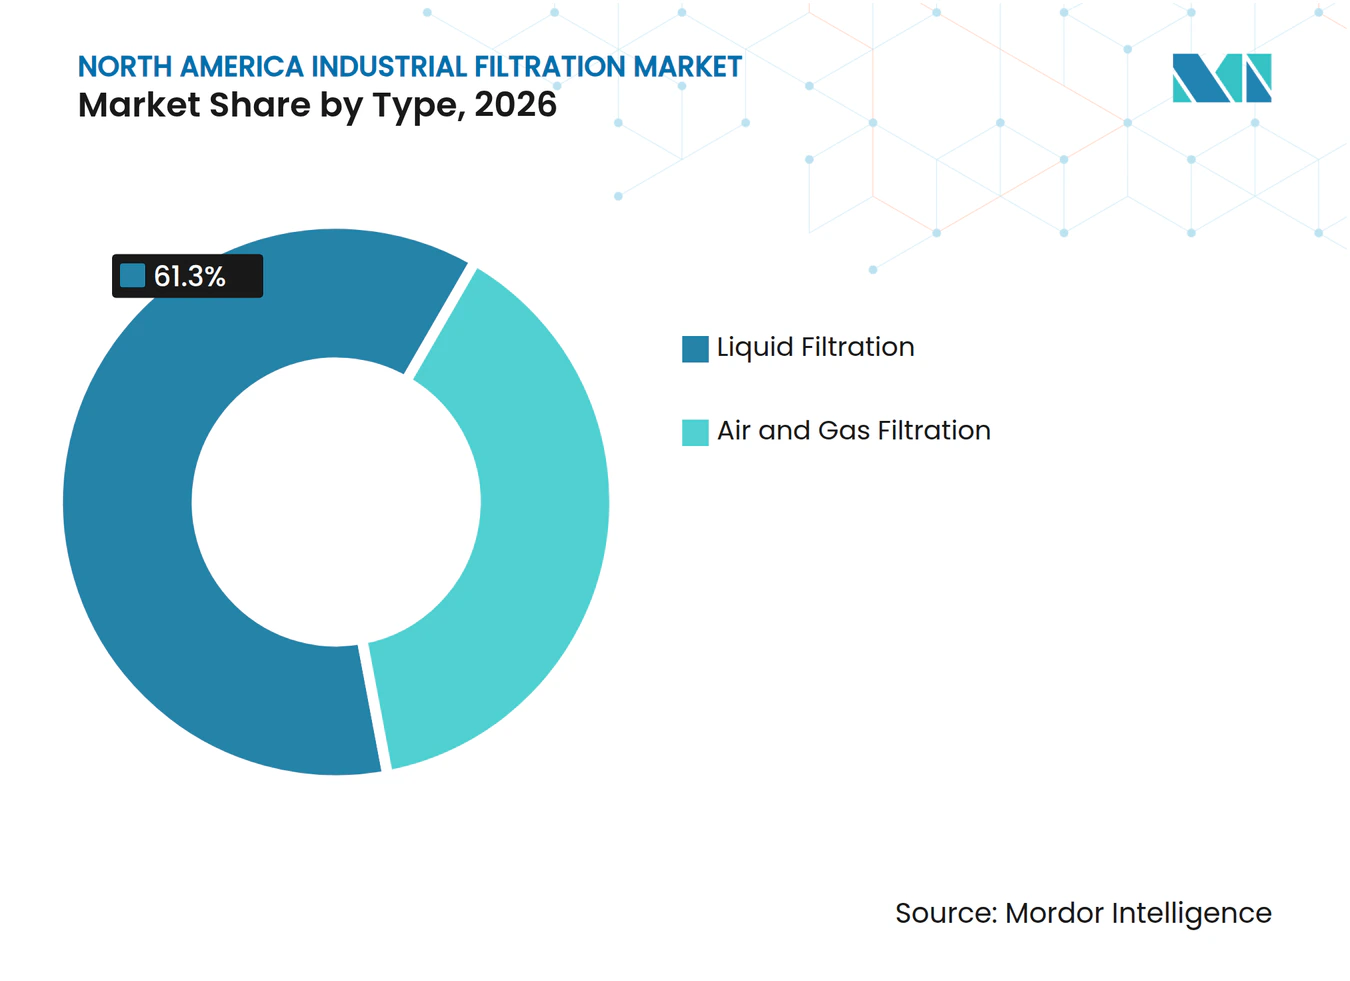
La filtration liquide détenait 61,3 % de la part du marché de la filtration industrielle en Amérique du Nord en 2026. Elle sert la purification chimique, la clarification des aliments et boissons, et le traitement pharmaceutique stérile. Son utilisation large dans les flux liquides confère au segment une grande base installée. Les spécifications de filtration deviennent plus exigeantes dans les applications de semi-conducteurs et pharmaceutiques. La surveillance des rejets industriels accroît également l'attention portée à la qualité de l'eau au point de rejet.
La filtration de l'air et des gaz devrait croître à un CAGR de 5,4 % jusqu'en 2032. Le segment est soutenu par les exigences en matière d'émissions atmosphériques dans les installations industrielles. Les contrôles de la fabrication chimique peuvent nécessiter des équipements de contrôle des polluants améliorés. Les systèmes de filtres à manches restent importants pour la fabrication de ciment, de métaux, de produits chimiques et d'aliments. Sentinel Connect de Cleanova montre comment les fournisseurs de filtration de l'air ajoutent une surveillance des performances à distance aux catégories d'équipements établies.



Par Technologie : La Filtration Mécanique Conserve la Plus Grande Base Tandis que la Filtration par Membrane se Développe Plus Rapidement
La filtration mécanique détenait 37,4 % de la part du marché de la filtration industrielle en Amérique du Nord en 2026. Elle dispose d'une grande base installée dans la fabrication, la production d'énergie et l'exploitation minière. Ces utilisateurs apprécient l'élimination fiable des particules et des besoins de maintenance gérables. La modernisation des équipements existants avec des alternatives à membrane peut nécessiter une révision technique et une reconversion des opérateurs. Les systèmes à pression, par gravité, centrifuges et sous vide servent également des besoins spécialisés dans les secteurs de la chimie, des mines et de la transformation alimentaire.
La filtration par membrane devrait croître à un CAGR de 6,2 % de 2027 à 2032. La taille du marché de la filtration industrielle en Amérique du Nord pour les applications membranaires est soutenue par les exigences en eau ultra-pure pour semi-conducteurs, le traitement stérile pharmaceutique et la réutilisation de l'eau industrielle. Les règles de la FDA renforcent la nécessité d'une filtration stérile contrôlée et de tests d'intégrité. Les membranes sont importantes là où les projets industriels nécessitent une récupération plus élevée ou une qualité d'eau plus stricte. Ces exigences favorisent les fournisseurs disposant d'une ingénierie d'application et d'une expertise en processus validés.
Produit : Les Filtres à Cartouche Dominent les Revenus Tandis que les Filtres-Presses Bénéficient des Besoins de Déshydratation
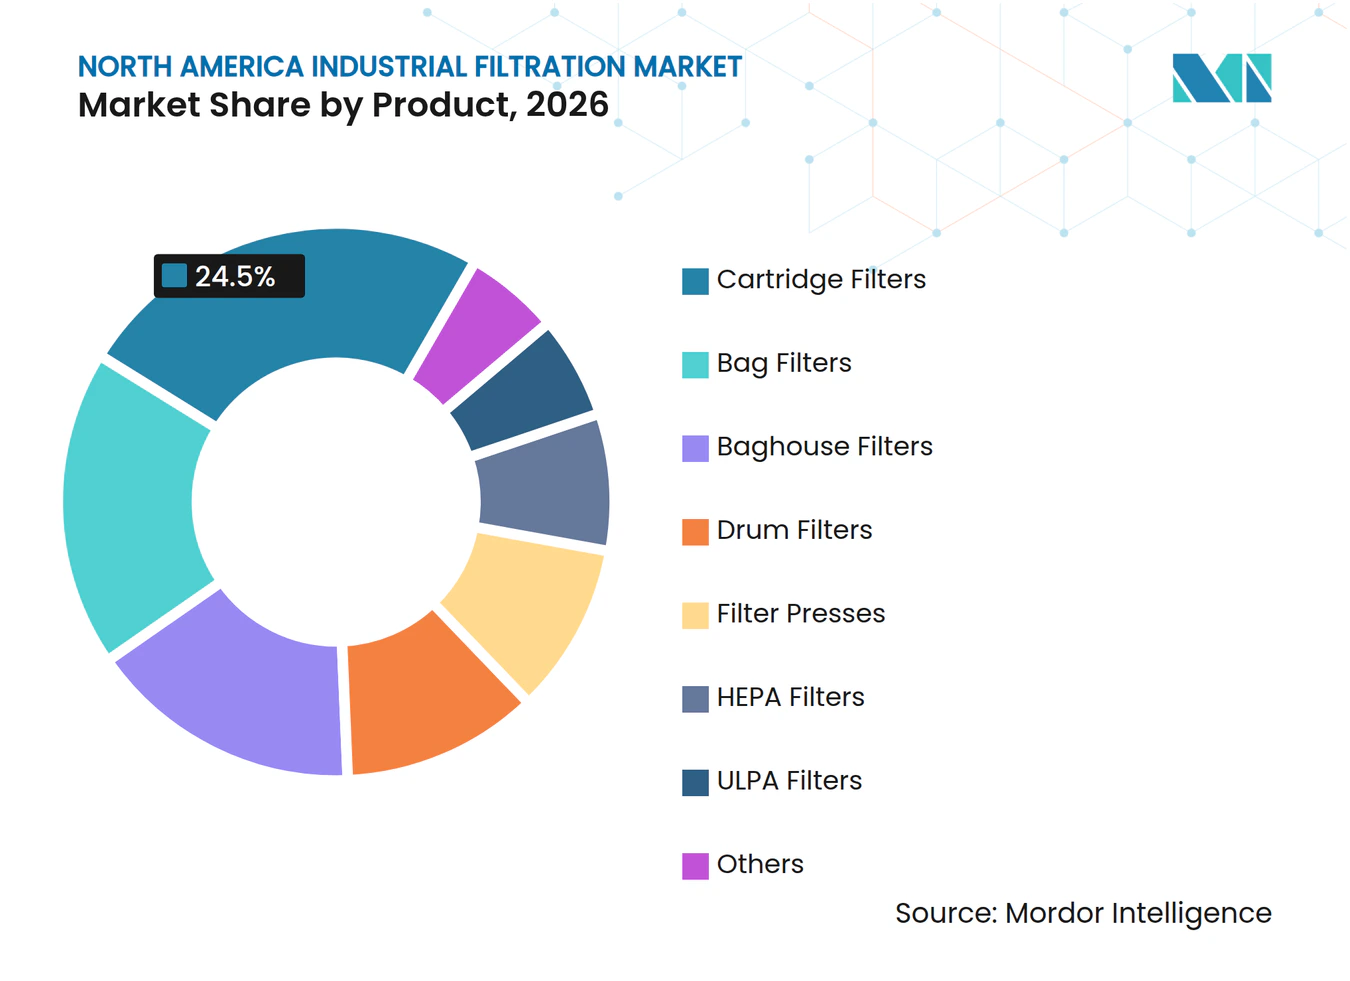
Les filtres à cartouche détenaient 24,5 % de la taille du marché de la filtration industrielle en Amérique du Nord en 2026. Leur utilisation couvre les flux liquides et gazeux, avec des formats jetables et réutilisables disponibles pour différentes applications. Ils couvrent les besoins de filtration allant de l'élimination grossière au contrôle sub-micronique. Le remplacement fréquent crée une exigence continue en consommables pour les utilisateurs. Parker Hannifin a identifié la croissance du marché secondaire et les revenus récurrents comme des considérations centrales dans la transaction Filtration Group.[5]
Les filtres-presses devraient croître à un CAGR de 5,5 % jusqu'en 2032. La déshydratation minière, la gestion des boues municipales et la récupération des solides chimiques soutiennent la demande pour cet équipement. Ces utilisations peuvent rendre le gâteau récupéré précieux lorsque les coûts d'élimination augmentent. Le système AIDA System Tutor de Diemme Filtration surveille l'état du tissu filtrant et les données de pression de cycle. Les filtres ULPA ont une demande distincte dans les salles blanches pour semi-conducteurs et les installations de remplissage-finition pharmaceutiques où les faibles teneurs en particules doivent être contrôlées.

Par Milieu Filtrant : Le Tissu Non Tissé Occupe la Plus Grande Position Tandis que le Charbon Actif Progresse grâce au Traitement des PFAS
Le tissu non tissé détenait 28,7 % de la part du marché de la filtration industrielle en Amérique du Nord en 2026. Le matériau est utilisé dans la filtration automobile, la climatisation commerciale et le traitement liquide industriel général. Sa durabilité mécanique et sa compatibilité chimique soutiennent son utilisation dans de nombreuses applications. La demande est répartie entre des secteurs aux cycles d'investissement différents. La fibre de verre reste pertinente pour les flux à haute température et corrosifs dans les secteurs de la chimie et de la production d'énergie.
Le charbon actif et le charbon de bois devraient croître à un CAGR de 5,4 % jusqu'en 2032. L'EPA identifie le charbon actif granulaire comme une technologie de traitement pouvant réduire le PFOA et le PFOS dans l'eau potable. La réglementation de 2024 a fixé des limites de 4 parties par trillion pour ces contaminants. Les cycles de remplacement des milieux à base de charbon peuvent créer une demande récurrente après l'installation. Le marché de la filtration industrielle en Amérique du Nord bénéficie d'une composante de consommables récurrents provenant des installations utilisant ces systèmes.
Par Application : Les Produits Chimiques et Pétrochimiques Dominent les Revenus Actuels Tandis que le Traitement de l'Eau et des Eaux Usées Croît le Plus Rapidement
Les produits chimiques et pétrochimiques détenaient 22,1 % de la part du marché de la filtration industrielle en Amérique du Nord en 2026. Le segment utilise une filtration multi-étapes pour la récupération des catalyseurs, la clarification des produits et le traitement des effluents. Le raffinage de la côte du Golfe et la fabrication de produits chimiques spéciaux fournissent une large base de demande. La production d'énergie et les semi-conducteurs nécessitent un contrôle de processus fiable. La climatisation et la fabrication pharmaceutique soutiennent la demande de systèmes à haute spécification.
Le traitement de l'eau et des eaux usées devrait croître à un CAGR de 5,8 % jusqu'en 2032. L'AWWA a estimé les besoins en infrastructure d'eau potable aux États-Unis à 2,1 à 2,4 milliards USD entre 2026 et 2050. Les révisions de la règle EPA sur le plomb et le cuivre exigent le remplacement d'environ 9,2 millions de conduites de service en plomb dans un délai de 10 ans. Le traitement des PFAS, le vieillissement des infrastructures et la forte demande en eau des projets de semi-conducteurs soutiennent l'application. Le marché de la filtration industrielle en Amérique du Nord est exposé via les équipements de traitement, les milieux de remplacement et les besoins de service.
Analyse Géographique
Les États-Unis détenaient 81,8 % de la part du marché de la filtration industrielle en Amérique du Nord en 2026. Leur position reflète la demande dans les secteurs du traitement de l'eau, de la chimie, de la fabrication, de la production de semi-conducteurs et du traitement pharmaceutique. L'AWWA a signalé des travaux de construction pour le traitement municipal de l'eau de 12 milliards USD en 2026. Le niveau signalé était supérieur de 31 % à celui de 2024 et était lié au cycle de conformité aux PFAS. L'ASCE a attribué aux infrastructures d'eau potable américaines une note C- en 2025.
L'EPA a alloué 55 milliards USD via la loi bipartisane sur les infrastructures pour les infrastructures hydrauliques. Cette allocation comprend 15 milliards USD pour le remplacement des conduites de service en plomb. SEMI prévoit 60 milliards USD d'investissements en équipements de fabrication de plaquettes de 300 mm dans les Amériques de 2026 à 2028. Le projet Micron à Clay, New York, comprend une usine de traitement des eaux usées industrielles d'une valeur de 1 milliard USD.
Le Canada devrait croître à un CAGR de 5,6 % entre 2027 et 2032. Les exigences provinciales en matière de qualité de l'eau et la gestion des eaux de processus des sables bitumineux soutiennent la demande de traitement avancé. Le Mexique est le plus petit des 3 pays en termes de part de revenus, mais son intensité d'adoption évolue. L'allocation de 30 800 millions MXN de la CONAGUA en 2025 était axée sur les régions industrielles soumises au stress hydrique. Veolia Water Technologies a signé un protocole d'accord en novembre 2025 pour l'usine de traitement de l'eau Pacífico Mexinol à Topolobampo.
Paysage Concurrentiel
Concentration du Marché
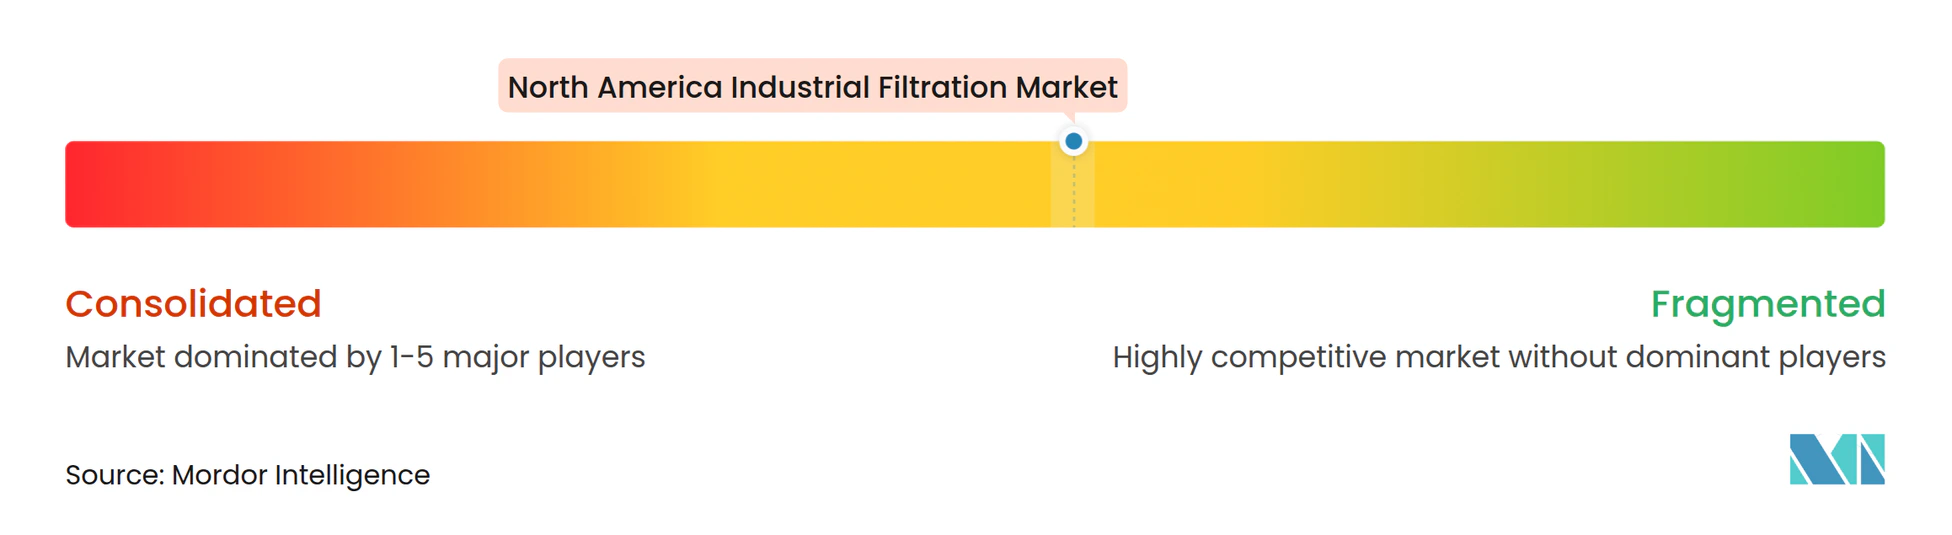
Le marché de la filtration industrielle en Amérique du Nord est modérément consolidé. Parker Hannifin, Donaldson Company, Eaton, Pentair, Camfil et MANN+HUMMEL forment un premier niveau établi avec de larges portefeuilles de produits. Ces entreprises bénéficient de spécifications clients de longue date et d'activités de consommables sur le marché secondaire. Les filtres de remplacement et les contrats de service créent des relations clients récurrentes après les ventes initiales d'équipements.
Parker Hannifin a finalisé son acquisition de Filtration Group Corporation pour 9,25 milliards USD en août 2026. Filtration Group devrait contribuer à hauteur de 1,8 milliard USD aux ventes de Parker pour l'exercice fiscal 2027 pendant les 10,5 premiers mois. Les informations fournies indiquent que 60 % de ce montant est concentré en Amérique du Nord. Parker a également identifié 220 millions USD de synergies de coûts avant impôts ciblées d'ici l'année 3. Donaldson a finalisé son acquisition de Facet Filtration pour 820 millions USD en mai 2026.
Les données fournies indiquent que 70 % des revenus de Facet proviennent de consommables avec des cycles de remplacement réglementés. Elles indiquent également que 57 % des revenus 2025 de Facet ont été générés en Amérique du Nord. L'acquisition de FCR par Camfil début 2026 reflète l'intérêt pour des capacités de filtration spécialisées. W. L. Gore and Associates, Koch Separation Solutions, Freudenberg Filtration Technologies, LiqTech International et Cleanova se font concurrence grâce à des produits spécifiques aux applications et à la surveillance à distance. Les opérateurs plus petits au Mexique et au Canada peuvent avoir besoin de prestataires qui conçoivent, installent, exploitent et maintiennent les systèmes.
Leaders du Secteur de la Filtration Industrielle en Amérique du Nord
-
Parker Hannifin Corporation
-
Danaher Corporation
-
Donaldson Company, Inc.
-
Eaton Corporation plc
-
Pentair plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Septembre 2026 : Gradiant a annoncé avoir sécurisé 300 millions USD de nouveaux contrats de traitement de l'eau pour semi-conducteurs depuis le début de 2026. Les attributions couvrent cinq sites de fabrication de semi-conducteurs à New York, en Virginie, dans l'Idaho et dans l'Utah, incluant des systèmes d'eau ultrapure, de traitement des eaux usées à haute récupération, de récupération des épurateurs et de rejet zéro liquide.
- Août 2026 : Parker Hannifin Corporation a finalisé son acquisition de Filtration Group Corporation pour 9,25 milliards USD, créant l'une des plus grandes entreprises de filtration industrielle au monde. Filtration Group Corporation devrait contribuer à hauteur d'environ 1,8 milliard USD aux ventes de l'exercice fiscal 2027 de Parker Hannifin Corporation pendant les 10,5 premiers mois de propriété, l'Amérique du Nord représentant environ 60 % des revenus.
- Mai 2026 : Donaldson Company, Inc. a finalisé son acquisition de Facet Filtration pour 820 millions USD, un spécialiste des solutions de filtration de carburant et de fluides pour applications critiques. L'acquisition élargit la présence de Donaldson Company, Inc. sur les marchés de l'aérospatiale et de la défense, de la filtration du carburéacteur et de la production d'énergie. Les produits de filtration de carburéacteur de Facet Filtration sont utilisés tout au long de la chaîne d'approvisionnement en carburant, des raffineries aux opérations de ravitaillement des aéronefs.
- Février 2026 : Cleanova a lancé Sentinel Connect™, une plateforme de surveillance à distance pour l'internet des objets industriel destinée aux systèmes de filtres à manches et de collecte de poussières. La solution offre une visibilité opérationnelle en temps réel en transmettant de manière sécurisée les données de performance vers une plateforme d'analyse basée sur le cloud. Elle permet aux opérateurs d'usine de surveiller l'état du système, de recevoir des alertes automatisées, d'accéder aux rapports de performance historiques et de mettre en œuvre des stratégies de maintenance prédictive.
Périmètre du Rapport sur le Marché de la Filtration Industrielle en Amérique du Nord
La filtration industrielle est un procédé d'ingénierie utilisé pour séparer ou éliminer les particules contaminantes et les impuretés des fluides, des gaz et des flux d'air dans les industries manufacturières et de processus. En faisant passer un flux de processus à travers un milieu filtrant semi-perméable, elle piège les solides en suspension, les micro-organismes nocifs et les résidus chimiques tout en laissant passer la substance purifiée. Ce procédé protège les machines industrielles contre l'usure abrasive, garantit la pureté et la qualité des produits finis, et réduit les émissions environnementales.
Le marché de la filtration industrielle en Amérique du Nord est segmenté par type en filtration de l'air et des gaz et filtration liquide. Par technologie, le marché est segmenté en filtration mécanique, filtration par membrane, filtration sous pression, filtration par gravité, filtration sous vide, filtration centrifuge et autres. Par produit, le marché est segmenté en filtres à cartouche, filtres à poches, filtres à manches, filtres à tambour, filtres-presses, filtres HEPA, filtres ULPA et autres. Par milieu filtrant, le marché est segmenté en charbon actif et charbon de bois, fibre de verre, tissu non tissé, papier filtre et autres. Par application, le marché est segmenté en alimentation et boissons, production d'énergie, semi-conducteurs et électronique, produits chimiques et pétrochimiques, fabrication pharmaceutique, métaux et mines, papier et peintures, pétrole et gaz, traitement de l'eau et des eaux usées, automobile et transport, et climatisation et contrôle de la pollution atmosphérique industrielle. Le rapport couvre la taille du marché et les prévisions pour le marché de la filtration industrielle en Amérique du Nord aux États-Unis, au Canada et au Mexique. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Filtration de l'Air et des Gaz |
| Filtration Liquide |
| Filtration Mécanique |
| Filtration par Membrane |
| Filtration sous Pression |
| Filtration par Gravité |
| Filtration sous Vide |
| Filtration Centrifuge |
| Autres |
| Filtres à Cartouche |
| Filtres à Poches |
| Filtres à Manches |
| Filtres à Tambour |
| Filtres-Presses |
| Filtres HEPA |
| Filtres ULPA |
| Autres |
| Charbon Actif et Charbon de Bois |
| Fibre de Verre |
| Tissu Non Tissé |
| Papier Filtre |
| Autres |
| Alimentation et Boissons |
| Production d'Énergie |
| Semi-conducteurs et Électronique |
| Produits Chimiques et Pétrochimiques |
| Fabrication Pharmaceutique |
| Métaux et Mines |
| Papier et Peintures |
| Pétrole et Gaz |
| Traitement de l'Eau et des Eaux Usées |
| Automobile et Transport |
| Climatisation et Contrôle de la Pollution Atmosphérique Industrielle |
| États-Unis |
| Canada |
| Mexique |
| Par Type | Filtration de l'Air et des Gaz |
| Filtration Liquide | |
| Par Technologie | Filtration Mécanique |
| Filtration par Membrane | |
| Filtration sous Pression | |
| Filtration par Gravité | |
| Filtration sous Vide | |
| Filtration Centrifuge | |
| Autres | |
| Par Produit | Filtres à Cartouche |
| Filtres à Poches | |
| Filtres à Manches | |
| Filtres à Tambour | |
| Filtres-Presses | |
| Filtres HEPA | |
| Filtres ULPA | |
| Autres | |
| Par Milieu Filtrant | Charbon Actif et Charbon de Bois |
| Fibre de Verre | |
| Tissu Non Tissé | |
| Papier Filtre | |
| Autres | |
| Par Application | Alimentation et Boissons |
| Production d'Énergie | |
| Semi-conducteurs et Électronique | |
| Produits Chimiques et Pétrochimiques | |
| Fabrication Pharmaceutique | |
| Métaux et Mines | |
| Papier et Peintures | |
| Pétrole et Gaz | |
| Traitement de l'Eau et des Eaux Usées | |
| Automobile et Transport | |
| Climatisation et Contrôle de la Pollution Atmosphérique Industrielle | |
| Par Géographie | États-Unis |
| Canada | |
| Mexique |
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour le marché de la filtration industrielle en Amérique du Nord ?
Le marché de la filtration industrielle en Amérique du Nord devrait croître à un CAGR de 4,87 % de 2027 à 2032, passant de 20,24 milliards USD en 2027 à 25,67 milliards USD en 2032.
Quelle application de filtration connaît la croissance la plus rapide en Amérique du Nord ?
Le traitement de l'eau et des eaux usées est l'application à la croissance la plus rapide, avec un CAGR projeté de 5,8 % jusqu'en 2032.
Pourquoi la filtration par membrane croît-elle plus vite que les autres technologies ?
La filtration par membrane devrait croître à un CAGR de 6,2 % car les systèmes d'eau pour semi-conducteurs, le traitement stérile pharmaceutique et les projets de réutilisation industrielle nécessitent des performances de traitement élevées.
Quel pays détient la plus grande part de revenus régionale ?
Les États-Unis détenaient 81,8 % des revenus régionaux en 2026, soutenus par les investissements en infrastructure hydraulique, l'activité industrielle et les investissements dans les semi-conducteurs.
Qu'est-ce qui stimule la demande de charbon actif sur ce marché ?
Le charbon actif et le charbon de bois devraient croître à un CAGR de 5,4 % car les exigences de l'Agence de Protection de l'Environnement des États-Unis relatives aux substances per- et polyfluoroalkylées identifient le charbon actif granulaire comme une option de traitement pour les systèmes d'eau potable concernés.