
Tamanho e Participação do Mercado de Serviços de Inspeção de Ativos Industriais da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 10.71 Bilhões de dólares |
| Tamanho do Mercado (2027) | 11.46 Bilhões de dólares |
| Tamanho do Mercado (2032) | 16.45 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.50 % |
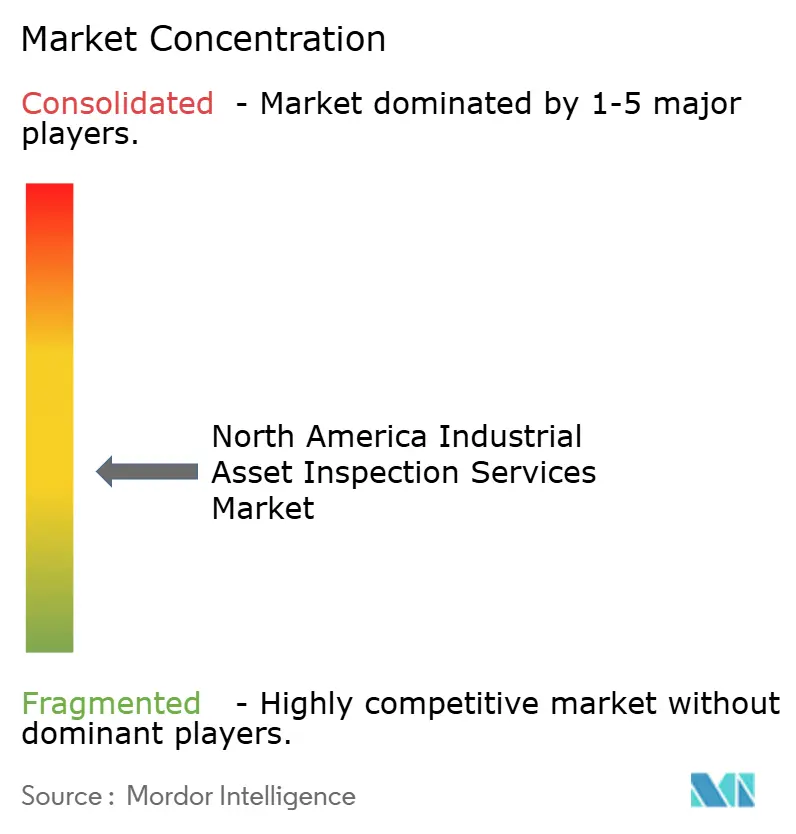
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Inspeção de Ativos Industriais da América do Norte por Mordor Intelligence
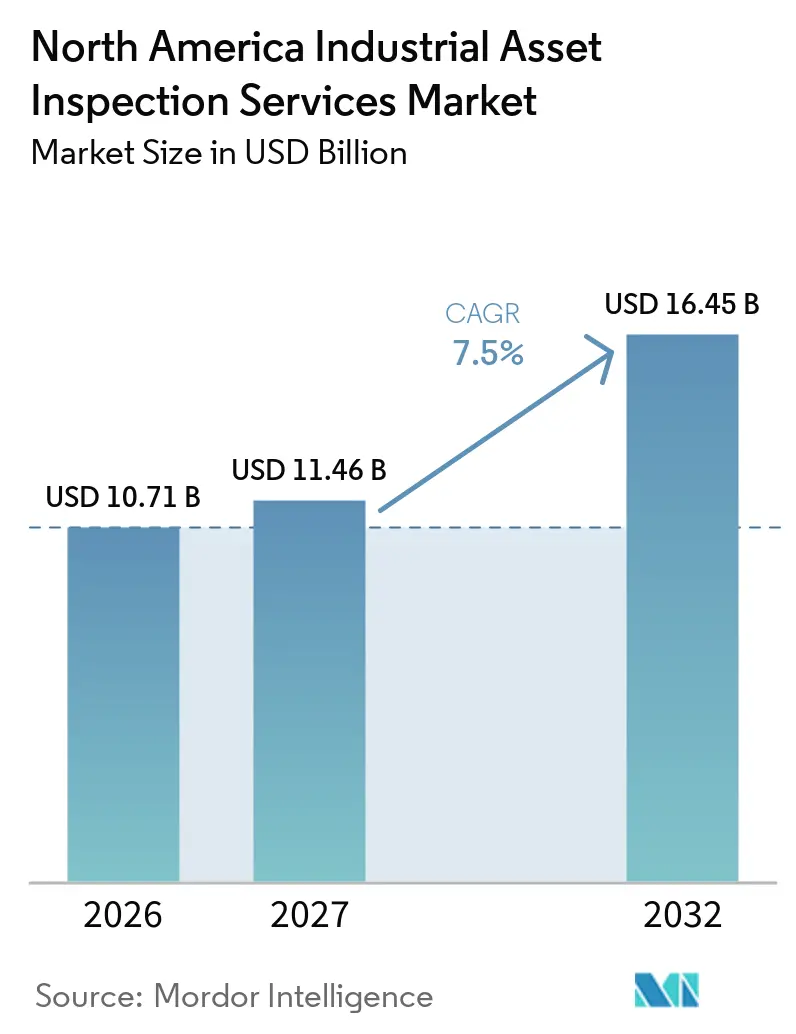
Espera-se que o tamanho do Mercado de Serviços de Inspeção de Ativos Industriais da América do Norte aumente de 10,71 bilhões de USD em 2026 para 11,46 bilhões de USD em 2027 e atinja 16,45 bilhões de USD até 2032, crescendo a um CAGR de 7,5% no período de 2027 a 2032.
O mercado de serviços de inspeção de ativos industriais da América do Norte é sustentado por uma grande base instalada de dutos, equipamentos de pressão, redes de energia e instalações industriais que requerem avaliação periódica de condições. O envelhecimento dos equipamentos elétricos e das linhas de transmissão contribui para essa necessidade, uma vez que 70% dos transformadores de energia dos Estados Unidos e 70% das linhas de transmissão têm pelo menos 25 anos de idade. Normas federais de segurança, reabilitação de infraestrutura e vidas operacionais mais longas estão sustentando a demanda por serviços mesmo quando os gastos de capital variam. Os métodos de inspeção digital também estão mudando a forma como os prestadores competem, pois os proprietários de ativos esperam cada vez mais que os resultados de campo se conectem com os sistemas de manutenção e gestão de ativos. Isso cria oportunidades para empresas que combinam técnicos qualificados, gestão de dados e programas de inspeção repetíveis.
Principais Conclusões do Relatório
- Por tipo de ativo, dutos e sistemas de tubulação detinham 24,0% da participação do mercado de serviços de inspeção de ativos industriais da América do Norte em 2026, enquanto equipamentos elétricos e de energia têm projeção de crescimento a um CAGR de 9,0% até 2032.
- Por setor de uso final, petróleo e gás, refino e petroquímicos responderam por 31,0% do tamanho do mercado de serviços de inspeção de ativos industriais da América do Norte em 2026, enquanto geração de energia, energia renovável e concessionárias elétricas têm previsão de expansão a um CAGR de 9,2% até 2032.
- Por geografia, os Estados Unidos detinham 76,0% da participação do mercado de serviços de inspeção de ativos industriais da América do Norte em 2026, enquanto o México tem previsão de crescimento a um CAGR de 8,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Serviços de Inspeção de Ativos Industriais da América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Envelhecimento de Dutos, Pontes, Ativos de Energia e Plantas Industriais | +2.1% | Predominância dos Estados Unidos, com repercussão significativa no Canadá | Longo prazo (≥ 4 anos) |
| Requisitos de Conformidade da OSHA, PHMSA, FAA, Transport Canada e Provinciais | +1.6% | Requisitos federais e estaduais dos Estados Unidos, mais requisitos federais canadenses | Médio prazo (2 a 4 anos) |
| Transição para Inspeção Baseada em Risco e Baseada em Condição | +1.0% | Em toda a América do Norte, com adoção mais precoce nos Estados Unidos e no Canadá | Médio prazo (2 a 4 anos) |
| Expansão da Frota de Aeronaves e Vidas Úteis Mais Longas dos Ativos | +0.6% | Predominância dos Estados Unidos, incluindo centros de manutenção no Texas, Geórgia e Washington | Longo prazo (≥ 4 anos) |
| Modernização da Manufatura, Energia e Transporte no México | +0.5% | México, com repercussão nas instalações fronteiriças dos Estados Unidos | Médio prazo (2 a 4 anos) |
| Adoção de Inspeção Remota, NDT 4.0 e Relatórios Digitais | +0.5% | Em toda a América do Norte, liderada por adotantes de tecnologia nos Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento de Dutos, Pontes, Ativos de Energia e Plantas Industriais
À medida que os ativos industriais fixos envelhecem, as renovações adiadas estão se tornando inspeções obrigatórias em todo o mercado de serviços de inspeção de ativos industriais da América do Norte. O relatório da ASCE de 2025 constatou que 70% dos transformadores de energia tinham pelo menos 25 anos de idade, 60% dos disjuntores tinham pelo menos 30 anos de idade e 70% das linhas de transmissão tinham pelo menos 25 anos de idade. A ASCE atribuiu ao setor de energia dos Estados Unidos a nota D+ em 2025, em comparação com a nota C- em 2021.[1] A mesma avaliação estimou as necessidades de reabilitação de pontes em 191,3 bilhões de USD e as necessidades de substituição de pontes em condições estruturais precárias em 69,7 bilhões de USD. Os ativos classificados em condição razoável são particularmente importantes porque a avaliação pode ajudar a identificar a deterioração antes que a substituição se torne necessária. Isso sustenta contratos contínuos no mercado de serviços de inspeção de ativos industriais da América do Norte para operadores de infraestrutura e proprietários industriais.
Requisitos de Conformidade da OSHA, PHMSA, FAA, Transport Canada e Provinciais
Os requisitos regulatórios conferem ao mercado de serviços de inspeção de ativos industriais da América do Norte um nível base de trabalho menos exposto a variações nos preços de commodities. A OSHA exige que as instalações cobertas inspecionem e testem equipamentos de processo de acordo com práticas de engenharia reconhecidas e geralmente aceitas.[2] Essa estrutura se aplica a programas de integridade mecânica para vasos de pressão, tubulações, tanques de armazenamento e equipamentos relacionados. A PHMSA introduziu uma regra final sobre detecção e reparo de vazamentos em gasodutos em janeiro de 2025, incluindo programas baseados em desempenho, critérios de classificação de vazamentos e prazos de reparo. A PHMSA também incorporou 19 normas técnicas revisadas às regulamentações de segurança de dutos por meio de sua Atualização Periódica de Normas II de 2025. No Canadá, a auditoria de 2025 do regulador sobre a Enbridge Pipelines ilustra a supervisão contínua da gestão de integridade de instalações.[3] Essas normas apoiam acordos de serviço orientados à renovação no mercado de serviços de inspeção de ativos industriais da América do Norte, pois os operadores devem documentar a conformidade ao longo do tempo.
Transição para Inspeção Baseada em Risco e Baseada em Condição, Inspeção Remota, NDT 4.0 e Adoção de Relatórios Digitais
A inspeção baseada em risco está deslocando a prestação de serviços dos intervalos de inspeção uniformes para a probabilidade e consequência de falha de equipamentos. A Prática Recomendada 580 da API fornece a estrutura central para a aplicação de inspeção baseada em risco a equipamentos da indústria de processos. Essa abordagem direciona a atenção para equipamentos que apresentam o maior risco de integridade, ao mesmo tempo em que reduz o trabalho de menor valor em itens com menor risco. O mercado de serviços de inspeção de ativos industriais da América do Norte também está adotando sensores, registros digitais, métodos remotos e conexões de dados com sistemas de manutenção. Essas capacidades permitem que os operadores conectem os resultados de campo com o planejamento de manutenção e as decisões de desempenho de ativos. Os prestadores no mercado de serviços de inspeção de ativos industriais da América do Norte que apoiam essa integração podem buscar contratos mais longos, enquanto as empresas limitadas a relatórios manuais enfrentam maior pressão na retenção de contratos.
Expansão da Frota de Aeronaves, Vidas Úteis Mais Longas dos Ativos e Modernização do México
A expansão de aeronaves e a modernização industrial ampliam a base de clientes do mercado de serviços de inspeção de ativos industriais da América do Norte. A previsão da FAA para 2025 aponta para uma expansão contínua da frota de aeronaves comerciais dos Estados Unidos no longo prazo. As aeronaves que permanecem em serviço por mais tempo requerem ensaios não destrutivos e inspeção estrutural contínuos. As diretivas de aeronavegabilidade da FAA emitidas em 2025 exigiram inspeções específicas para anteparas de pressão dianteiras do Boeing 787 e inspeções repetidas de correntes parasitas de alta frequência para rachaduras na estrutura do Boeing 737. No México, o plano da PEMEX para 2025 a 2030 inclui 1.300 grandes reparos de equipamentos e trabalhos de revisão de refinarias. Essa combinação aumenta a demanda em todo o mercado de serviços de inspeção de ativos industriais da América do Norte na aviação, refino, energia, manufatura e transporte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Escassez e Aposentadoria de Pessoal Certificado em Ensaios Não Destrutivos | -1.2% | Em toda a América do Norte, com maior pressão em locais remotos e offshore | Longo prazo (≥ 4 anos) |
| Alto Custo de Equipamentos Avançados, Calibração e Software | -0.9% | Em toda a América do Norte, com maior pressão sobre prestadores de médio porte | Médio prazo (2 a 4 anos) |
| Preocupações com Segurança Cibernética e Integração de Dados | -0.5% | Predominância dos Estados Unidos, incluindo fluxos de dados transfronteiriços | Médio prazo (2 a 4 anos) |
| Requisitos Complexos de Inspeção de Compósitos e Ligas | -0.4% | Locais aeroespaciais e químicos dos Estados Unidos, mais metalurgia das areias betuminosas canadenses | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez e Aposentadoria de Pessoal Certificado em Ensaios Não Destrutivos
A oferta de pessoal certificado continua sendo uma limitação estrutural para o mercado de serviços de inspeção de ativos industriais da América do Norte. A ASNT relatou que 30% dos profissionais certificados em ensaios não destrutivos em todo o mundo tinham mais de 55 anos de idade. A organização também identificou menos de 1.200 instrutores sênior de Nível III apoiando um estimado de 150.000 profissionais certificados globalmente. Essa estrutura de treinamento leva tempo para se expandir porque a certificação depende de experiência supervisionada e instrução qualificada. As escassez de pessoal são mais difíceis em locais remotos, offshore e de parada programada, onde o agendamento é menos flexível. Os prestadores do mercado de serviços de inspeção de ativos industriais da América do Norte podem, portanto, limitar a seleção de projetos quando a disponibilidade de técnicos não puder corresponder ao cronograma do cliente. Diferentes requisitos de certificação entre jurisdições podem limitar ainda mais a movimentação de trabalhadores qualificados durante períodos de alta demanda.
Alto Custo de Equipamentos Avançados, Calibração e Software
Hardware e software de inspeção avançados podem criar um alto custo inicial para prestadores regionais e de médio porte. Sistemas ultrassônicos de arranjo em fase, cargas úteis de drones, software de reconhecimento de defeitos, equipamentos de calibração e sistemas de relatórios seguros requerem utilização constante de contratos. Esse gasto pode favorecer prestadores maiores do mercado de serviços de inspeção de ativos industriais da América do Norte com portfólios de clientes mais amplos e redes de serviços estabelecidas. A CISA emitiu orientações em dezembro de 2025 sobre a integração segura de inteligência artificial em ambientes de tecnologia operacional. Os prestadores que utilizam ferramentas de inspeção conectadas devem atender às expectativas de segurança de dados e integração juntamente com os requisitos de serviço de campo. Compósitos complexos e ligas especializadas também requerem métodos e habilidades de técnicos que não estão igualmente disponíveis em todos os locais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Ativo: A Infraestrutura de Dutos Ancora a Receita, os Ativos de Energia Impulsionam o Crescimento Futuro
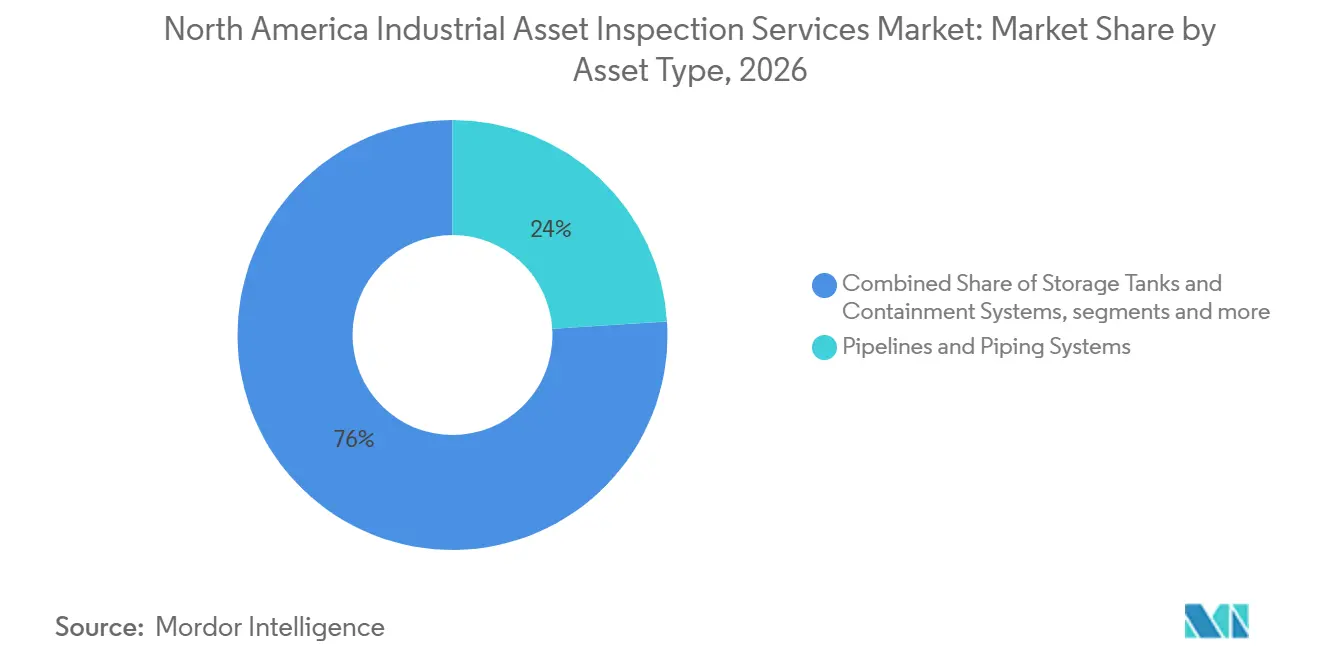
Dutos e sistemas de tubulação detinham 24,0% da participação do mercado de serviços de inspeção de ativos industriais da América do Norte em 2026. Sua posição reflete os requisitos de inspeção em torno dos corredores de transmissão de petróleo, gás, produtos químicos e industriais. Os requisitos federais de integridade de dutos apoiam o trabalho de avaliação recorrente em áreas de alta consequência. A inspeção em linha, a avaliação de proteção catódica e o trabalho de aptidão para o serviço permanecem importantes nessa estrutura. Vasos de pressão, caldeiras e trocadores de calor formam outra grande base de serviços porque as instalações de processo requerem programas de integridade mecânica. Os tanques de armazenamento também requerem atenção contínua à medida que os operadores avaliam corrosão, contenção e condições operacionais. Em conjunto, essas categorias apoiam trabalho regular vinculado a ciclos de inspeção, paradas programadas e conformidade documentada.
Equipamentos elétricos e de energia têm previsão de expansão a um CAGR de 9,0% até 2032. Esse tamanho do mercado de serviços de inspeção de ativos industriais da América do Norte para equipamentos elétricos é sustentado pela reabilitação da rede elétrica e pelo comissionamento de novos ativos de energia. A FirstEnergy concluiu patrulhas aéreas de infravermelho e ultravioleta em quase 5.000 milhas de linhas de alta tensão em 2025. O programa mostra como as concessionárias podem tornar a inspeção uma atividade operacional planejada, em vez de uma resposta a falhas. Equipamentos rotativos e estruturas industriais fornecem demanda mais estável em locais de manufatura e processo. Métodos de acesso por corda e robóticos estão ganhando uso nessas categorias porque podem reduzir a exposição a espaços confinados e a interrupção das operações. Os requisitos de documentação da OSHA mantêm uma ampla base de inspeção em todas as categorias de equipamentos nas instalações cobertas.

Por Setor de Uso Final: A Concentração em Petróleo e Gás Persiste Enquanto a Transição Energética Cria Novos Centros de Demanda
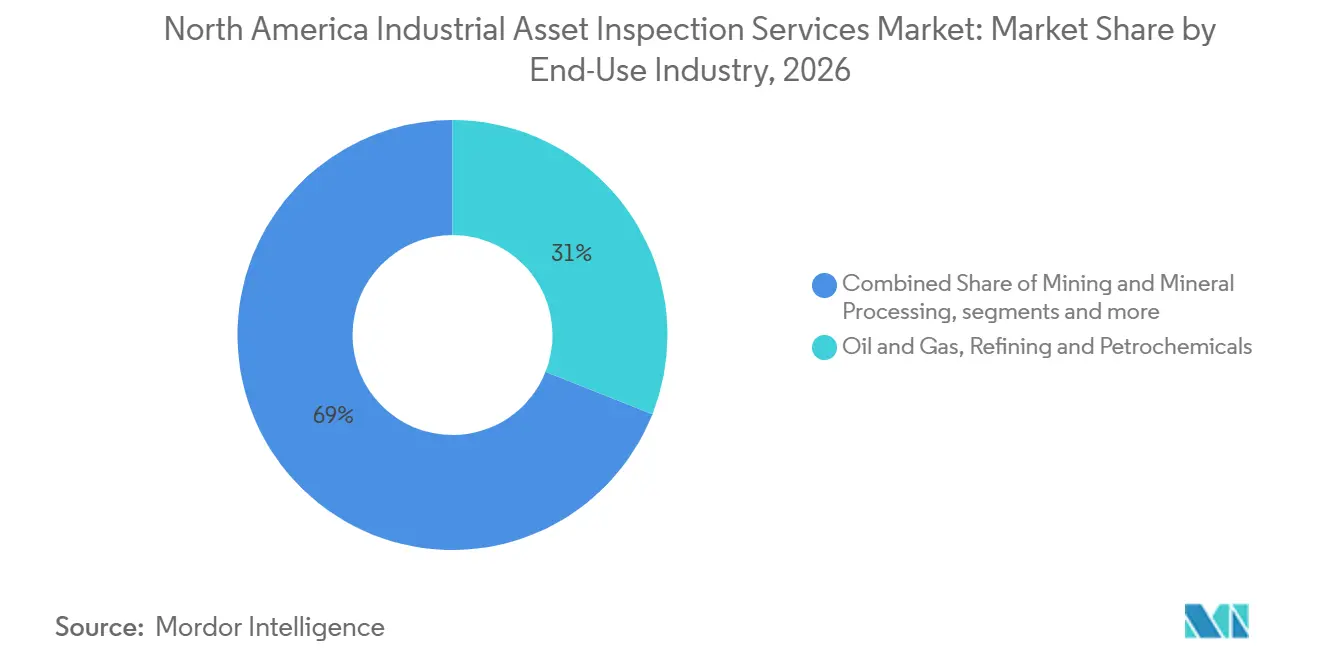
Petróleo e gás, refino e petroquímicos responderam por 31,0% do tamanho do mercado de serviços de inspeção de ativos industriais da América do Norte em 2026. O segmento é sustentado pelas obrigações de integridade mecânica da OSHA, pelos requisitos de dutos de líquidos perigosos e pelos cronogramas de parada programada de refinarias. Esses locais utilizam equipamentos de pressão, tubulações, tanques e unidades de processo que requerem inspeção e testes documentados. O plano de trabalho da PEMEX para 2025 a 2030 inclui atividades de revisão de refinarias e grandes reparos em ativos de produção. Esse trabalho requer suporte de inspeção antes, durante e após a manutenção de equipamentos. A escala dessas instalações pode criar períodos concentrados de demanda durante paradas programadas. Suas necessidades contínuas de manutenção fornecem uma base estável para prestadores de serviços especializados.
Geração de energia, energia renovável e concessionárias elétricas têm projeção de crescimento a um CAGR de 9,2% até 2032. O segmento se beneficia de trabalhos em ativos solares, eólicos, de armazenamento de baterias, de ciclo combinado e térmicos legados. O plano de expansão elétrica do México reforça a necessidade de verificações de comissionamento e monitoramento de condições em novos ativos de energia. Novos ativos requerem verificações de comissionamento, enquanto os ativos existentes requerem monitoramento contínuo de condições. Manufatura química, metais, mineração, água, alimentos, produtos farmacêuticos, transporte e portos criam uma base de demanda secundária diversificada. Essa diversificação pode reduzir o efeito da menor despesa de capital em hidrocarbonetos sobre o mercado de serviços de inspeção de ativos industriais da América do Norte. Também oferece a grandes prestadores de serviços oportunidades de utilizar habilidades de inspeção semelhantes em vários setores de clientes.
Análise Geográfica
Os Estados Unidos detinham 76,0% da participação do mercado de serviços de inspeção de ativos industriais da América do Norte em 2026. Sua posição reflete uma grande base de ativos industriais, ampla supervisão federal e prticas de aquisição estabelecidas. A reabilitação de infraestrutura continua a apoiar avaliações de comissionamento e necessidades de monitoramento periódico. A FAA também aceitou um programa autônomo de inspeção visual geral baseado em drones para a Delta Air Lines em 2025. Isso indica um papel crescente para métodos automatizados em grandes locais de manutenção de aviação.
O Canadá tem uma posição estável na base de serviços regional devido à supervisão de dutos, estruturas de qualificação, atividade nas areias betuminosas e desenvolvimento de energia. O Regulador de Energia do Canadá utiliza verificação de conformidade que considera o tipo de instalação, o histórico da empresa e o risco técnico. Esse processo apoia o trabalho regular de gestão de integridade para operadores e seus parceiros de serviço. As areias betuminosas de Alberta e o corredor de GNL da Colúmbia Britânica são concentrações importantes de demanda. A Acuren investiu em quatro plataformas Bronto Skylift em janeiro de 2025 para aumentar a capacidade de inspeção de turbinas eólicas. Esse investimento reflete a relevância da inspeção de energia renovável ao lado dos ativos de energia convencional. O Canadá, portanto, oferece uma combinação estável de trabalhos de inspeção de dutos, industriais e de energia renovável.
O México tem projeção de avanço a um CAGR de 8,5% até 2032. Os planos da PEMEX incluem trabalhos em seis refinarias e 1.300 grandes reparos de equipamentos em ativos de produção. O tamanho do mercado de serviços de inspeção de ativos industriais da América do Norte no México também é sustentado por investimentos em melhorias de transmissão e distribuição. A expansão elétrica e a modernização da distribuição estão ampliando a base endereçável além dos hidrocarbonetos. A demanda por inspeção se estende além dos hidrocarbonetos à medida que a manufatura se expande em Nuevo León, Jalisco e Coahuila. Essas instalações adicionam demanda por equipamentos de pressão, inspeção estrutural e suporte de comissionamento. A perspectiva de crescimento do país está, portanto, vinculada à reabilitação, ao investimento em concessionárias e a uma base de ativos de manufatura maior.
Cenário Competitivo
O mercado de serviços de inspeção de ativos industriais da América do Norte exibe um nível médio de concentração de mercado. SGS, Bureau Veritas, Baker Hughes por meio da Waygate Technologies, Intertek e Applus+ operam ao lado de MISTRAS Group, Acuren, TEAM Inc. e IRISNDT. A Acuren concluiu sua combinação com a NV5 Global em agosto de 2025, criando uma plataforma de testes, inspeção, certificação e engenharia com mais de 2 bilhões de USD em receita, mais de 11.000 funcionários e mais de 230 locais. A transação expandiu o alcance de engenharia e serviços de campo da empresa em toda a América do Norte. Também demonstra o valor que os prestadores atribuem a uma cobertura técnica mais ampla e escala geográfica.
A SGS assinou um acordo em julho de 2025 para adquirir a Applied Technical Services por 1.325 milhões de USD em valor empresarial. A ATS tinha 2.100 funcionários, 85 instalações nos Estados Unidos e vendas projetadas para 2026 de 460 milhões de USD, de acordo com a SGS. Essa transação reflete a demanda por plataformas de serviços que combinam inspeção, testes e capacidades de engenharia relacionadas. A Wabtec concluiu sua aquisição da divisão de Tecnologias de Inspeção da Evident em julho de 2025. A aquisição adicionou ensaios não destrutivos, inspeção visual remota e instrumentos analíticos que apoiam o mercado de serviços de inspeção de ativos industriais da América do Norte ao portfólio de infraestrutura da Wabtec. Esses movimentos podem elevar o limiar de capacidade para empresas que buscam grandes contratos de múltiplos locais. Especialistas regionais ainda podem competir onde detêm expertise específica, acesso local ou relacionamentos estabelecidos com clientes.
A tecnologia está se tornando uma consideração mais importante nos principais contratos de inspeção. A Baker Hughes anunciou em novembro de 2025 que as capacidades de integridade mecânica e inspeção baseada em risco da Antea seriam integradas ao seu software de gestão de desempenho de ativos Cordant. A integração planejada conecta os resultados de inspeção com a estratégia mais ampla de ativos e as decisões de manutenção. A TEAM Inc. registrou crescimento de receita de 15,2% em seu segmento de Inspeção e Tratamento Térmico durante o segundo trimestre de 2025. Suas operações canadenses registraram crescimento de 31,4% durante esse trimestre. Os resultados mostram que prestadores especializados podem se beneficiar de atividades de fiscalização e demanda por serviços de campo. Os prestadores que conseguem proteger os dados de inspeção e integrá-los com os sistemas dos clientes provavelmente estarão melhor posicionados para contratos de longo prazo.
Líderes do Setor de Serviços de Inspeção de Ativos Industriais da América do Norte
-
SGS SA
-
Bureau Veritas SA
-
Baker Hughes Company
-
Applus+
-
MISTRAS Group, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Abril de 2026: A Industrial Thermal Services (ITS) adquiriu a NDE Incorporated, prestadora de serviços de ensaios não destrutivos (END), para expandir suas capacidades de inspeção industrial e garantia de qualidade. A aquisição fortaleceu o portfólio de serviços da ITS ao integrar serviços de END com tratamento térmico e serviços mecânicos especializados. Isso aprimorou a capacidade da empresa de atender clientes industriais nos setores de energia, petroquímico, manufatura e infraestrutura.
- Julho de 2025: A SGS assinou um acordo definitivo para adquirir a Applied Technical Services, uma empresa norte-americana de inspeção e testes com 2.100 profissionais, vendas projetadas de 460 milhões de USD para 2026 e 85 instalações nos Estados Unidos, por um valor empresarial de 1.325 milhões de USD.
- Julho de 2025: A Wabtec Corporation concluiu sua aquisição da divisão de Tecnologias de Inspeção da Evident, prestadora de ensaios não destrutivos, inspeção visual remota e instrumentos analíticos.
- Novembro de 2025: A Baker Hughes anunciou a integração planejada do software de integridade mecânica e inspeção baseada em risco da Antea em sua plataforma de gestão de desempenho de ativos Cordant.
Escopo do Relatório do Mercado de Serviços de Inspeção de Ativos Industriais da América do Norte
O Relatório do Mercado de Serviços de Inspeção de Ativos Industriais da América do Norte é Segmentado por Tipo de Ativo (Dutos e Sistemas de Tubulação, Vasos de Pressão, Caldeiras e Trocadores de Calor, e Mais), por Setor de Uso Final (Petróleo e Gás, Refino e Petroquímicos, Mineração e Processamento Mineral, Serviços de Água e Esgoto, e Mais), e por Geografia (Estados Unidos, Canadá, México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Dutos e Sistemas de Tubulação | Dutos de Transmissão de Petróleo, Gás e Industriais |
| Tubulação de Processo e Tubulação de Utilidades Industriais | |
| Dutos Offshore, Risers e Linhas de Fluxo | |
| Vasos de Pressão, Caldeiras e Trocadores de Calor | Vasos de Pressão e Reatores de Processo |
| Caldeiras Industriais e Sistemas de Vapor | |
| Trocadores de Calor e Equipamentos Térmicos Pressurizados | |
| Tanques de Armazenamento e Sistemas de Contenção | Tanques de Armazenamento Industrial Acima e Abaixo do Solo |
| Sistemas de Contenção Industrial e Armazenamento a Granel | |
| Equipamentos Rotativos e Mecânicos | Bombas, Compressores e Turbinas Industriais |
| Transportadores, Acionamentos e Maquinário de Produção Fixo | |
| Outros Equipamentos Mecânicos Instalados | |
| Equipamentos Elétricos e de Energia | Transformadores, Painéis de Distribuição e Equipamentos de Distribuição de Energia |
| Geradores e Instalações Elétricas | |
| Ativos de Transmissão de Energia e de Concessionárias Elétricas | |
| Estruturas Industriais e Instalações Fixas | Estruturas de Aço Industrial e Suportes de Equipamentos |
| Plataformas Offshore e Instalações de Energia Fixas | |
| Torres Industriais, Chaminés e Estruturas de Suporte | |
| Outros Ativos Industriais Fixos | Fornos de Processo e Sistemas Refratários |
| Instrumentação Industrial e Instalações de Controle | |
| Outros Ativos Industriais Instalados Especializados |
| Petróleo e Gás, Refino e Petroquímicos |
| Geração de Energia, Energia Renovável e Concessionárias Elétricas |
| Manufatura Química (Excluindo Petroquímicos) |
| Metais e Outras Manufaturas Industriais |
| Mineração e Processamento Mineral |
| Serviços de Água e Esgoto |
| Processamento de Alimentos e Bebidas |
| Produtos Farmacêuticos e Bioprocessamento |
| Transporte, Logística e Operações Portuárias |
| Outros Usuários Finais Industriais |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Ativo | Dutos e Sistemas de Tubulação | Dutos de Transmissão de Petróleo, Gás e Industriais |
| Tubulação de Processo e Tubulação de Utilidades Industriais | ||
| Dutos Offshore, Risers e Linhas de Fluxo | ||
| Vasos de Pressão, Caldeiras e Trocadores de Calor | Vasos de Pressão e Reatores de Processo | |
| Caldeiras Industriais e Sistemas de Vapor | ||
| Trocadores de Calor e Equipamentos Térmicos Pressurizados | ||
| Tanques de Armazenamento e Sistemas de Contenção | Tanques de Armazenamento Industrial Acima e Abaixo do Solo | |
| Sistemas de Contenção Industrial e Armazenamento a Granel | ||
| Equipamentos Rotativos e Mecânicos | Bombas, Compressores e Turbinas Industriais | |
| Transportadores, Acionamentos e Maquinário de Produção Fixo | ||
| Outros Equipamentos Mecânicos Instalados | ||
| Equipamentos Elétricos e de Energia | Transformadores, Painéis de Distribuição e Equipamentos de Distribuição de Energia | |
| Geradores e Instalações Elétricas | ||
| Ativos de Transmissão de Energia e de Concessionárias Elétricas | ||
| Estruturas Industriais e Instalações Fixas | Estruturas de Aço Industrial e Suportes de Equipamentos | |
| Plataformas Offshore e Instalações de Energia Fixas | ||
| Torres Industriais, Chaminés e Estruturas de Suporte | ||
| Outros Ativos Industriais Fixos | Fornos de Processo e Sistemas Refratários | |
| Instrumentação Industrial e Instalações de Controle | ||
| Outros Ativos Industriais Instalados Especializados | ||
| Por Setor de Uso Final | Petróleo e Gás, Refino e Petroquímicos | |
| Geração de Energia, Energia Renovável e Concessionárias Elétricas | ||
| Manufatura Química (Excluindo Petroquímicos) | ||
| Metais e Outras Manufaturas Industriais | ||
| Mineração e Processamento Mineral | ||
| Serviços de Água e Esgoto | ||
| Processamento de Alimentos e Bebidas | ||
| Produtos Farmacêuticos e Bioprocessamento | ||
| Transporte, Logística e Operações Portuárias | ||
| Outros Usuários Finais Industriais | ||
| Por Geografia | Estados Unidos | |
| Canadá | ||
| México | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos serviços de inspeção de ativos industriais da América do Norte até 2032?
O mercado de serviços de inspeção de ativos industriais da América do Norte tem previsão de atingir 16,5 bilhões de USD até 2032, a partir de 10,7 bilhões de USD em 2026, a um CAGR de 7,5%.
Qual categoria de ativo lidera os serviços de inspeção de ativos industriais da América do Norte?
Dutos e sistemas de tubulação lideram com uma participação de 24,0% em 2026, sustentados por gestão de integridade recorrente e trabalho de conformidade.
Qual setor de uso final está crescendo mais rapidamente nos serviços de inspeção industrial?
Geração de energia, energia renovável e concessionárias elétricas têm previsão de crescimento a um CAGR de 9,2% até 2032.
Por que o México está crescendo mais rapidamente do que outros países norte-americanos em serviços de inspeção?
O México tem previsão de crescimento a um CAGR de 8,5% até 2032, sustentado por reparos em refinarias, investimento em energia elétrica e expansão da manufatura.
Qual é o principal desafio para os prestadores de serviços de ensaios não destrutivos?
A escassez de pessoal qualificado é uma restrição importante porque o treinamento e a certificação dependem de capacidade limitada de instrução sênior.
Como as ferramentas digitais estão mudando os contratos de serviços de inspeção?
A inspeção baseada em risco, os métodos remotos e a integração de dados favorecem os prestadores que conseguem conectar os resultados de campo com os sistemas de manutenção e gestão de ativos.