
Taille et part du marché des services d'inspection des actifs industriels en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 10.71 Milliards de dollars |
| Taille du Marché (2027) | 11.46 Milliards de dollars |
| Taille du Marché (2032) | 16.45 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.50 % |
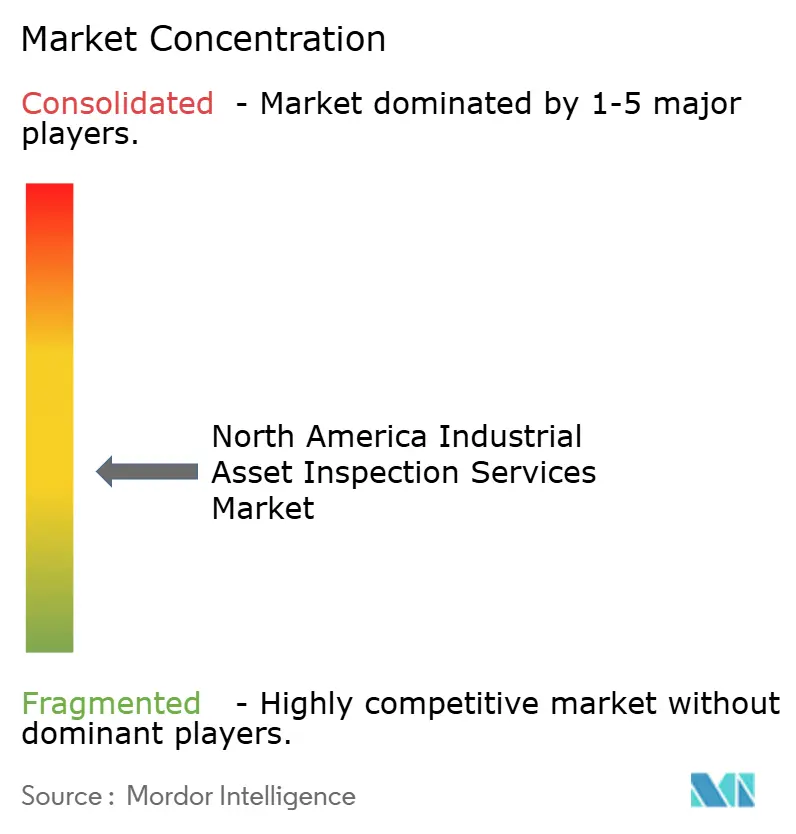
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'inspection des actifs industriels en Amérique du Nord par Mordor Intelligence
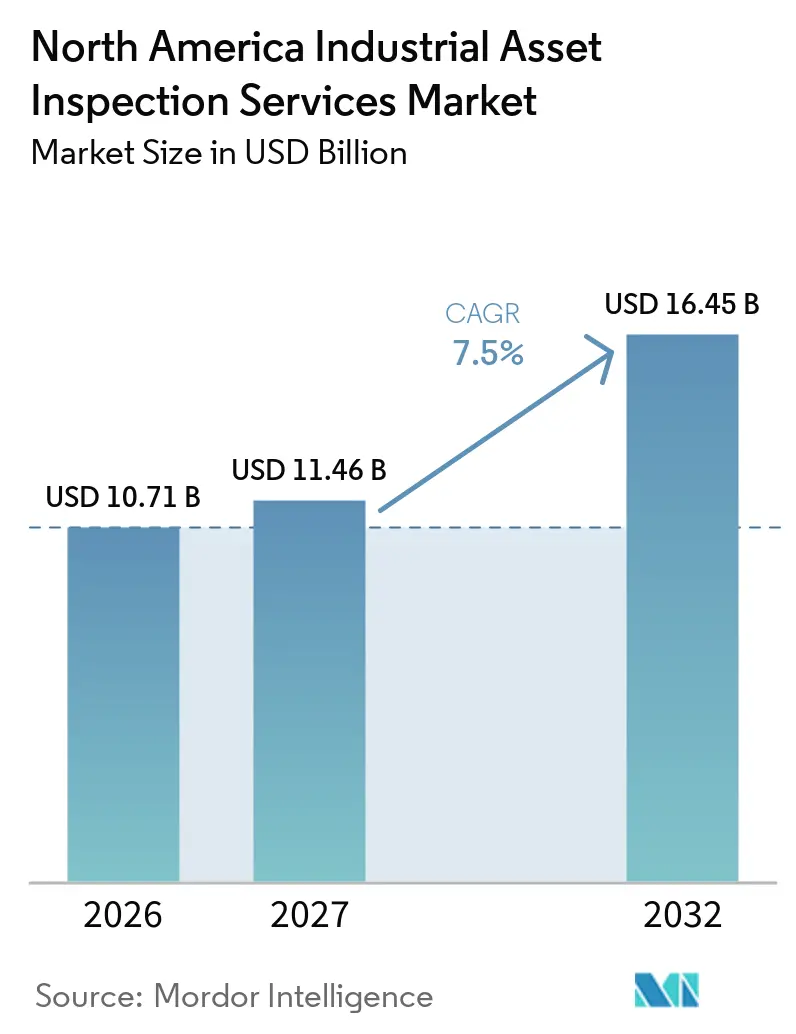
La taille du marché des services d'inspection des actifs industriels en Amérique du Nord devrait augmenter de 10,71 milliards USD en 2026 à 11,46 milliards USD en 2027 et atteindre 16,45 milliards USD d'ici 2032, avec un CAGR de 7,5 % sur la période 2027-2032.
Le marché des services d'inspection des actifs industriels en Amérique du Nord est soutenu par une large base installée de pipelines, d'équipements sous pression, de réseaux électriques et d'installations industrielles nécessitant des évaluations périodiques de leur état. Le vieillissement des équipements électriques et des lignes de transport d'électricité accentue ce besoin, car 70 % des transformateurs de puissance et 70 % des lignes de transport aux États-Unis ont au moins 25 ans. Les réglementations fédérales de sécurité, la réhabilitation des infrastructures et l'allongement des durées de vie opérationnelles soutiennent la demande de services même lorsque les dépenses en capital varient. Les méthodes d'inspection numérique modifient également la façon dont les prestataires se positionnent, car les propriétaires d'actifs attendent de plus en plus que les résultats de terrain soient connectés aux systèmes de maintenance et de gestion des actifs. Cela crée des opportunités pour les entreprises qui combinent des techniciens qualifiés, la gestion des données et des programmes d'inspection reproductibles.
Principaux enseignements du rapport
- Par type d'actif, les pipelines et systèmes de tuyauterie détenaient 24,0 % de la part du marché des services d'inspection des actifs industriels en Amérique du Nord en 2026, tandis que les équipements électriques et de puissance devraient croître à un CAGR de 9,0 % jusqu'en 2032.
- Par secteur d'utilisation finale, le pétrole et le gaz, le raffinage et la pétrochimie représentaient 31,0 % de la taille du marché des services d'inspection des actifs industriels en Amérique du Nord en 2026, tandis que la production d'électricité, les énergies renouvelables et les services publics d'électricité devraient se développer à un CAGR de 9,2 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient 76,0 % de la part du marché des services d'inspection des actifs industriels en Amérique du Nord en 2026, tandis que le Mexique devrait croître à un CAGR de 8,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des services d'inspection des actifs industriels en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Vieillissement des pipelines, des ponts, des actifs énergétiques et des installations industrielles | +2.1% | Prédominance des États-Unis, avec des retombées significatives au Canada | Long terme (≥ 4 ans) |
| Exigences de conformité OSHA, PHMSA, FAA, Transports Canada et provinciales | +1.6% | Exigences fédérales et étatiques des États-Unis, ainsi que les exigences fédérales canadiennes | Moyen terme (2-4 ans) |
| Transition vers l'inspection basée sur les risques et l'inspection basée sur l'état | +1.0% | À l'échelle de l'Amérique du Nord, avec une adoption plus précoce aux États- Unis et au Canada | Moyen terme (2-4 ans) |
| Expansion de la flotte aérienne et allongement des durées de vie des actifs | +0.6% | Prédominance des États-Unis, y compris les centres de maintenance au Texas, en Géorgie et dans l'État de Washington | Long terme (≥ 4 ans) |
| Modernisation de la fabrication, de l'énergie et des transports au Mexique | +0.5% | Mexique, avec des retombées sur les installations frontalières des États-Unis | Moyen terme (2-4 ans) |
| Adoption de l'inspection à distance, du contrôle non destructif 4.0 et des rapports numériques | +0.5% | À l'échelle de l'Amérique du Nord, portée par les adopteurs de technologies aux États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Vieillissement des pipelines, des ponts, des actifs énergétiques et des installations industrielles
À mesure que les actifs industriels fixes vieillissent, les renouvellements différés se transforment en inspections obligatoires sur le marché des services d'inspection des actifs industriels en Amérique du Nord. Le rapport 2025 de l'ASCE a révélé que 70 % des transformateurs de puissance avaient au moins 25 ans, 60 % des disjoncteurs avaient au moins 30 ans et 70 % des lignes de transport avaient au moins 25 ans. L'ASCE a attribué au secteur énergétique des États-Unis la note D+ en 2025, contre C- en 2021.[1] La même évaluation a estimé les besoins de réhabilitation des ponts à 191,3 milliards USD, et les besoins de remplacement des ponts en mauvais état structurel à 69,7 milliards USD. Les actifs évalués en état passable sont particulièrement importants car l'évaluation peut aider à identifier la détérioration avant que le remplacement ne devienne nécessaire. Cela soutient les contrats en cours sur le marché des services d'inspection des actifs industriels en Amérique du Nord pour les opérateurs d'infrastructures et les propriétaires industriels.
Exigences de conformité OSHA, PHMSA, FAA, Transports Canada et provinciales
Les exigences réglementaires confèrent au marché des services d'inspection des actifs industriels en Amérique du Nord un niveau de base de travail moins exposé aux variations des prix des matières premières. L'OSHA exige que les installations concernées inspectent et testent les équipements de procédé conformément aux bonnes pratiques d'ingénierie reconnues et généralement acceptées.[2] Ce cadre s'applique aux programmes d'intégrité mécanique pour les récipients sous pression, la tuyauterie, les réservoirs de stockage et les équipements connexes. La PHMSA a introduit une règle finale sur la détection et la réparation des fuites de gazoducs en janvier 2025, comprenant des programmes basés sur les performances, des critères de classification des fuites et des délais de réparation. La PHMSA a également intégré 19 normes techniques révisées dans les réglementations de sécurité des pipelines dans le cadre de sa mise à jour périodique des normes II de 2025. Au Canada, l'audit 2025 du régulateur sur Enbridge Pipelines illustre la surveillance continue de la gestion de l'intégrité des installations.[3] Ces règles soutiennent les accords de service axés sur le renouvellement sur le marché des services d'inspection des actifs industriels en Amérique du Nord, car les opérateurs doivent documenter leur conformité dans le temps.
Transition vers l'inspection basée sur les risques et l'inspection basée sur l'état, l'inspection à distance, le contrôle non destructif 4.0 et l'adoption des rapports numériques
L'inspection basée sur les risques fait évoluer la prestation de services en s'éloignant des intervalles d'inspection uniformes pour se concentrer sur la probabilité et les conséquences d'une défaillance des équipements. La pratique recommandée API 580 fournit le cadre de base pour l'application de l'inspection basée sur les risques aux équipements de l'industrie de procédé. Cette approche concentre l'attention sur les équipements présentant le risque d'intégrité le plus élevé, tout en réduisant les travaux à faible valeur ajoutée sur les éléments présentant un risque moindre. Le marché des services d'inspection des actifs industriels en Amérique du Nord adopte également des capteurs, des enregistrements numériques, des méthodes à distance et des liaisons de données avec les systèmes de maintenance. Ces capacités permettent aux opérateurs de connecter les résultats de terrain avec la planification de la maintenance et les décisions relatives aux performances des actifs. Les prestataires sur le marché des services d'inspection des actifs industriels en Amérique du Nord qui soutiennent cette intégration peuvent viser des contrats plus longs, tandis que les entreprises limitées aux rapports manuels font face à une pression accrue sur la fidélisation des contrats.
Expansion de la flotte aérienne, allongement des durées de vie des actifs et modernisation au Mexique
L'expansion de la flotte aérienne et la modernisation industrielle élargissent la base de clientèle du marché des services d'inspection des actifs industriels en Amérique du Nord. Les prévisions 2025 de la FAA indiquent une expansion continue de la flotte d'aéronefs commerciaux aux États-Unis à long terme. Les aéronefs qui restent en service plus longtemps nécessitent des contrôles non destructifs et des inspections structurelles continues. Les directives de navigabilité de la FAA émises en 2025 ont exigé des inspections spécifiques pour les cloisons de pressurisation avant des Boeing 787 et des inspections répétées par courants de Foucault à haute fréquence pour les fissures de cadre des Boeing 737. Au Mexique, le plan 2025-2030 de PEMEX comprend 1 300 réparations majeures d'équipements et des travaux de révision de raffineries. Cette combinaison accroît la demande sur le marché des services d'inspection des actifs industriels en Amérique du Nord dans les secteurs de l'aviation, du raffinage, de l'énergie, de la fabrication et des transports.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Pénurie et départ à la retraite du personnel certifié en contrôle non destructif | -1.2% | À l'échelle de l'Amérique du Nord, avec une pression plus forte sur les sites éloignés et offshore | Long terme (≥ 4 ans) |
| Coût élevé des équipements avancés, de l'étalonnage et des logiciels | -0.9% | À l'échelle de l'Amérique du Nord, avec une pression plus forte sur les prestataires de taille intermédiaire | Moyen terme (2-4 ans) |
| Préoccupations en matière de cybersécurité et d'intégration des données | -0.5% | Prédominance des États-Unis, y compris les flux de données transfrontaliers | Moyen terme (2-4 ans) |
| Exigences complexes d'inspection des composites et des alliages | -0.4% | Sites aérospatiaux et chimiques des États-Unis, ainsi que la métallurgie des sables bitumineux canadiens | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie et départ à la retraite du personnel certifié en contrôle non destructif
L'offre de personnel certifié reste une limitation structurelle pour le marché des services d'inspection des actifs industriels en Amérique du Nord. L'ASNT a rapporté que 30 % des professionnels certifiés en contrôle non destructif dans le monde avaient plus de 55 ans. L'organisation a également identifié moins de 1 200 formateurs seniors de niveau III soutenant environ 150 000 professionnels certifiés dans le monde. Cette structure de formation prend du temps à se développer car la certification dépend d'une expérience supervisée et d'une instruction qualifiée. Les pénuries de personnel sont plus difficiles à gérer sur les sites éloignés, offshore et lors des arrêts techniques où la planification est moins flexible. Les prestataires du marché des services d'inspection des actifs industriels en Amérique du Nord peuvent donc limiter la sélection de projets lorsque la disponibilité des techniciens ne peut pas correspondre au calendrier des clients. Les différentes exigences de certification selon les juridictions peuvent également limiter la mobilité des travailleurs qualifiés pendant les périodes de forte demande.
Coût élevé des équipements avancés, de l'étalonnage et des logiciels
Les équipements d'inspection avancés et les logiciels peuvent représenter un coût initial élevé pour les prestataires régionaux et de taille intermédiaire. Les systèmes ultrasoniques à réseau phasé, les charges utiles de drones, les logiciels de reconnaissance des défauts, les équipements d'étalonnage et les systèmes de rapports sécurisés nécessitent une utilisation contractuelle régulière. Ces dépenses peuvent favoriser les prestataires plus importants du marché des services d'inspection des actifs industriels en Amérique du Nord disposant de portefeuilles clients plus larges et de réseaux de services établis. La CISA a publié des orientations en décembre 2025 sur l'intégration sécurisée de l'intelligence artificielle dans les environnements de technologie opérationnelle. Les prestataires utilisant des outils d'inspection connectés doivent répondre aux attentes en matière de sécurité des données et d'intégration, en plus des exigences de service sur le terrain. Les composites complexes et les alliages spécialisés nécessitent également des méthodes et des compétences de techniciens qui ne sont pas également disponibles dans tous les sites.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'actif : les infrastructures de pipelines ancrent les revenus, les actifs énergétiques stimulent la croissance future
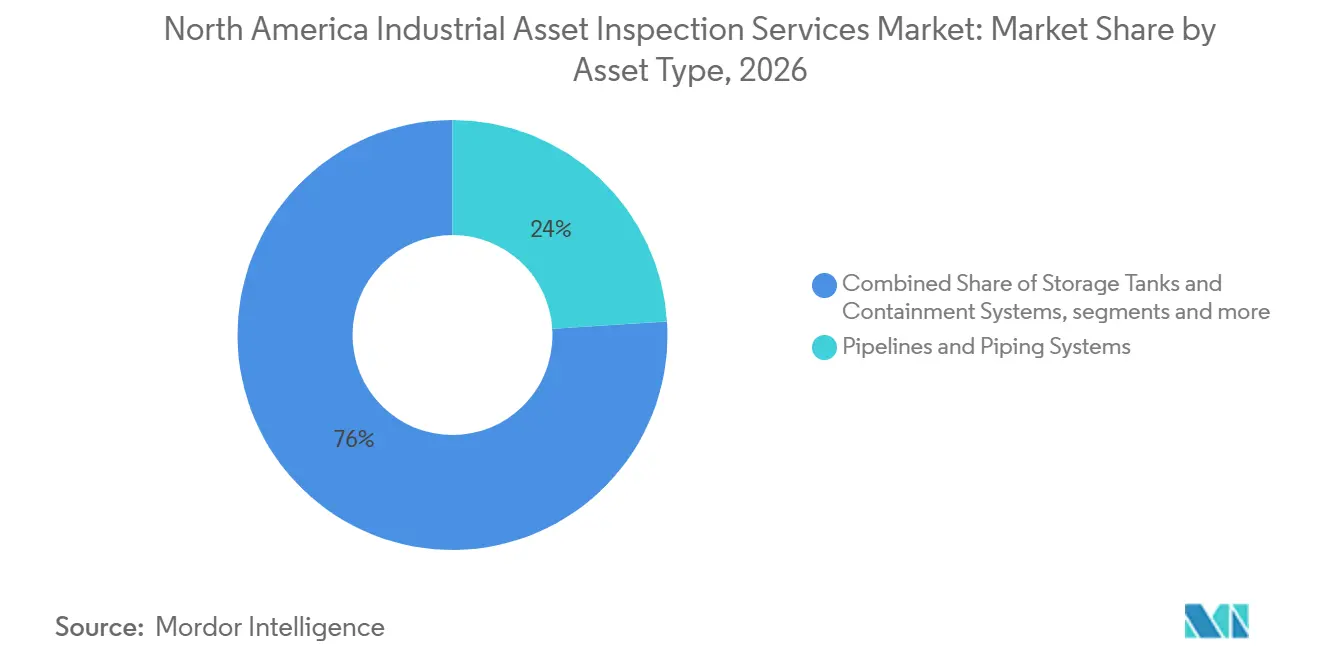
Les pipelines et systèmes de tuyauterie détenaient 24,0 % de la part du marché des services d'inspection des actifs industriels en Amérique du Nord en 2026. Leur position reflète les exigences d'inspection entourant les corridors de transport de pétrole, de gaz, de produits chimiques et industriels. Les exigences fédérales en matière d'intégrité des pipelines soutiennent les travaux d'évaluation récurrents dans les zones à hautes conséquences. L'inspection en ligne, l'évaluation de la protection cathodique et les travaux d'aptitude au service restent importants dans ce cadre. Les récipients sous pression, les chaudières et les échangeurs de chaleur constituent une autre grande base de services car les installations de procédé nécessitent des programmes d'intégrité mécanique. Les réservoirs de stockage nécessitent également une attention continue car les opérateurs évaluent la corrosion, le confinement et les conditions d'exploitation. Ensemble, ces catégories soutiennent des travaux réguliers liés aux cycles d'inspection, aux arrêts techniques et à la conformité documentée.
Les équipements électriques et de puissance devraient se développer à un CAGR de 9,0 % jusqu'en 2032. Cette taille du marché des services d'inspection des actifs industriels en Amérique du Nord pour les équipements électriques est soutenue par la réhabilitation du réseau et la mise en service de nouveaux actifs énergétiques. FirstEnergy a réalisé des patrouilles aériennes infrarouge et ultraviolet sur près de 5 000 miles de lignes haute tension en 2025. Ce programme montre comment les services publics peuvent faire de l'inspection une activité opérationnelle planifiée plutôt qu'une réponse à une défaillance. Les équipements rotatifs et les structures industrielles fournissent une demande plus stable dans les sites de fabrication et de procédé. Les méthodes d'accès par corde et robotiques gagnent du terrain dans ces catégories car elles peuvent réduire l'exposition aux espaces confinés et les perturbations des opérations. Les exigences de documentation de l'OSHA maintiennent une large base d'inspection dans toutes les catégories d'équipements dans les installations concernées.

Par secteur d'utilisation finale : la concentration dans le pétrole et le gaz persiste tandis que la transition énergétique crée de nouveaux centres de demande
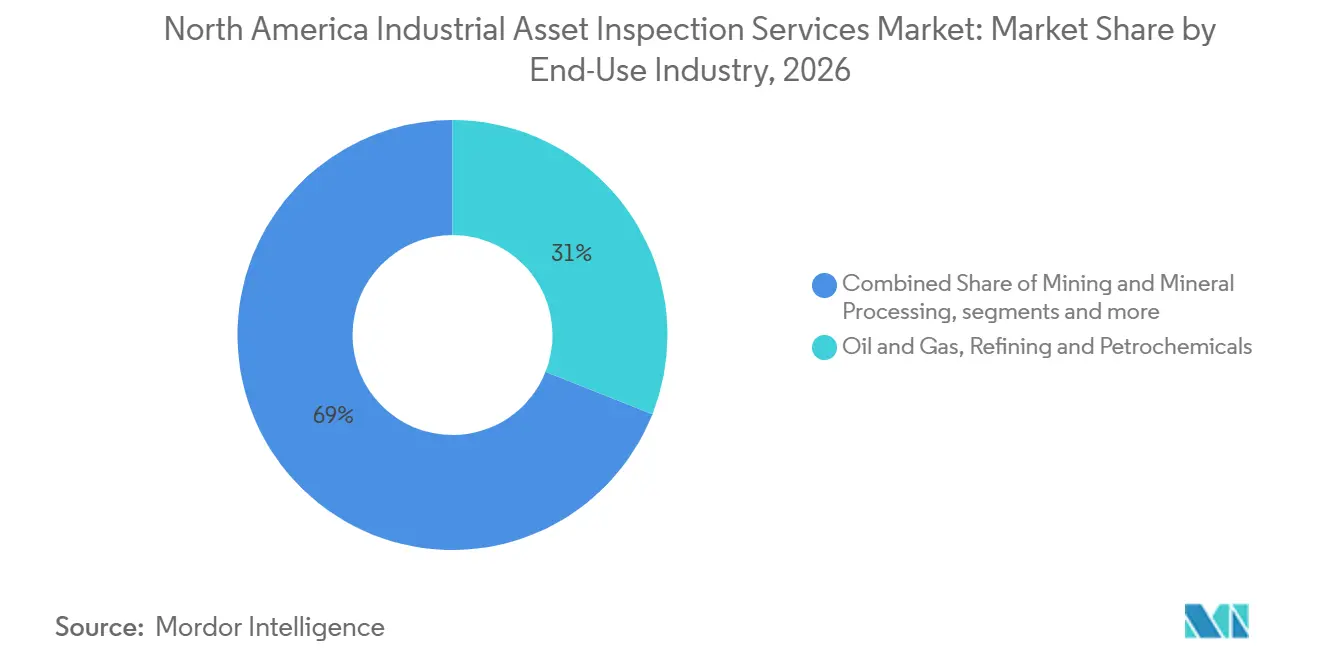
Le pétrole et le gaz, le raffinage et la pétrochimie représentaient 31,0 % de la taille du marché des services d'inspection des actifs industriels en Amérique du Nord en 2026. Le segment est soutenu par les obligations d'intégrité mécanique de l'OSHA, les exigences relatives aux pipelines de liquides dangereux et les calendriers d'arrêts techniques des raffineries. Ces sites utilisent des équipements sous pression, de la tuyauterie, des réservoirs et des unités de procédé qui nécessitent une inspection et des tests documentés. Le plan de travail 2025-2030 de PEMEX comprend des activités de révision de raffineries et des réparations majeures sur les actifs de production. Ces travaux nécessitent un soutien à l'inspection avant, pendant et après la maintenance des équipements. L'ampleur de ces installations peut créer des périodes concentrées de demande lors des arrêts techniques planifiés. Leurs besoins de maintenance continus fournissent une base stable pour les prestataires de services spécialisés.
La production d'électricité, les énergies renouvelables et les services publics d'électricité devraient croître à un CAGR de 9,2 % jusqu'en 2032. Le segment bénéficie des travaux sur les actifs solaires, éoliens, de stockage par batteries, à cycle combiné et thermiques existants. Le plan d'expansion électrique du Mexique renforce la nécessité de contrôles de mise en service et de surveillance de l'état des nouveaux actifs énergétiques. Les nouveaux actifs nécessitent des contrôles de mise en service, tandis que les actifs existants nécessitent une surveillance continue de leur état. La fabrication chimique, les métaux, l'exploitation minière, l'eau, l'alimentation, les produits pharmaceutiques, les transports et les ports créent une base de demande secondaire diversifiée. Cette diversification peut réduire l'effet d'une baisse des dépenses en capital dans les hydrocarbures sur le marché des services d'inspection des actifs industriels en Amérique du Nord. Elle offre également aux grands prestataires de services des opportunités d'utiliser des compétences d'inspection similaires dans plusieurs secteurs clients.
Analyse géographique
Les États-Unis détenaient 76,0 % de la part du marché des services d'inspection des actifs industriels en Amérique du Nord en 2026. Leur position reflète une large base d'actifs industriels, une surveillance fédérale étendue et des pratiques d'approvisionnement établies. La réhabilitation des infrastructures continue de soutenir les évaluations de mise en service et les besoins de surveillance périodique. La FAA a également accepté en 2025 un programme d'inspection visuelle générale autonome par drone pour Delta Air Lines. Cela indique un rôle croissant des méthodes automatisées dans les principaux sites de maintenance aéronautique.
Le Canada occupe une place stable dans la base de services régionale en raison de la surveillance des pipelines, des cadres de qualification, de l'activité dans les sables bitumineux et du développement énergétique. Le Régulateur de l'énergie du Canada utilise une vérification de la conformité qui tient compte du type d'installation, de l'historique de l'entreprise et du risque technique. Ce processus soutient les travaux réguliers de gestion de l'intégrité pour les opérateurs et leurs partenaires de service. Les sables bitumineux de l'Alberta et le corridor GNL de la Colombie-Britannique constituent d'importantes concentrations de demande. Acuren a investi dans quatre plateformes Bronto Skylift en janvier 2025 pour augmenter sa capacité d'inspection des éoliennes. Cet investissement reflète la pertinence de l'inspection des énergies renouvelables aux côtés des actifs énergétiques conventionnels. Le Canada offre donc un mélange stable de travaux d'inspection de pipelines, industriels et renouvelables.
Le Mexique devrait progresser à un CAGR de 8,5 % jusqu'en 2032. Les plans de PEMEX comprennent des travaux dans six raffineries et 1 300 réparations majeures d'équipements sur les actifs de production. La taille du marché des services d'inspection des actifs industriels en Amérique du Nord au Mexique est également soutenue par les investissements dans les mises à niveau du transport et de la distribution. L'expansion de l'électricité et la modernisation de la distribution élargissent la base adressable au-delà des hydrocarbures. La demande d'inspection s'étend au-delà des hydrocarbures à mesure que la fabrication se développe dans le Nuevo León, le Jalisco et le Coahuila. Ces installations ajoutent une demande pour l'inspection des équipements sous pression, l'inspection structurelle et le soutien à la mise en service. Les perspectives de croissance du pays sont donc liées à la réhabilitation, aux investissements dans les services publics et à une base d'actifs manufacturiers plus large.
Paysage concurrentiel
Le marché des services d'inspection des actifs industriels en Amérique du Nord présente un niveau moyen de concentration du marché. SGS, Bureau Veritas, Baker Hughes via Waygate Technologies, Intertek et Applus+ opèrent aux côtés de MISTRAS Group, Acuren, TEAM Inc. et IRISNDT. Acuren a finalisé sa fusion avec NV5 Global en août 2025, créant une plateforme de tests, d'inspection, de certification et d'ingénierie avec plus de 2 milliards USD de chiffre d'affaires, plus de 11 000 employés et plus de 230 sites. La transaction a élargi la portée de l'entreprise en matière d'ingénierie et de services sur le terrain à travers l'Amérique du Nord. Elle démontre également la valeur que les prestataires accordent à une couverture technique plus large et à une échelle géographique.
SGS a signé un accord en juillet 2025 pour acquérir Applied Technical Services pour une valeur d'entreprise de 1 325 millions USD. Selon SGS, ATS comptait 2 100 employés, 85 installations aux États-Unis et des ventes projetées pour 2026 de 460 millions USD. Cette transaction reflète la demande pour des plateformes de services combinant inspection, tests et capacités d'ingénierie connexes. Wabtec a finalisé l'acquisition de la division Technologies d'inspection d'Evident en juillet 2025. L'acquisition a ajouté des instruments de contrôle non destructif, d'inspection visuelle à distance et d'analyse qui soutiennent le marché des services d'inspection des actifs industriels en Amérique du Nord au portefeuille d'infrastructures de Wabtec. Ces mouvements peuvent relever le seuil de capacité pour les entreprises cherchant à obtenir des contrats majeurs multi-sites. Les spécialistes régionaux peuvent encore être compétitifs là où ils détiennent une expertise spécifique, un accès local ou des relations clients établies.
La technologie devient une considération de plus en plus importante dans les grands contrats d'inspection. Baker Hughes a annoncé en novembre 2025 que les capacités d'intégrité mécanique et d'inspection basée sur les risques d'Antea seraient intégrées dans son logiciel de gestion des performances des actifs Cordant. L'intégration prévue relie les résultats d'inspection à la stratégie globale des actifs et aux décisions de maintenance. TEAM Inc. a enregistré une croissance de revenus de 15,2 % dans son segment Inspection et traitement thermique au cours du deuxième trimestre 2025. Ses opérations canadiennes ont enregistré une croissance de 31,4 % au cours de ce trimestre. Ces résultats montrent que les prestataires spécialisés peuvent bénéficier de l'activité de mise en application et de la demande de services sur le terrain. Les prestataires capables de protéger les données d'inspection et de les intégrer aux systèmes clients seront probablement mieux positionnés pour des contrats à long terme.
Leaders du secteur des services d'inspection des actifs industriels en Amérique du Nord
-
SGS SA
-
Bureau Veritas SA
-
Baker Hughes Company
-
Applus+
-
MISTRAS Group, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Avril 2026 : Industrial Thermal Services (ITS) a acquis NDE Incorporated, un prestataire de services de contrôle non destructif (CND), afin d'élargir ses capacités d'inspection industrielle et d'assurance qualité. L'acquisition a renforcé le portefeuille de services d'ITS en intégrant les services de contrôle non destructif avec les services de traitement thermique et les services mécaniques spécialisés. Cela a amélioré la capacité de l'entreprise à servir les clients industriels dans les secteurs de l'énergie, de la pétrochimie, de la fabrication et des infrastructures.
- Juillet 2025 : SGS a signé un accord définitif pour acquérir Applied Technical Services, une entreprise nord-américaine d'inspection et de tests comptant 2 100 professionnels, avec des ventes projetées pour 2026 de 460 millions USD et 85 installations aux États-Unis, pour une valeur d'entreprise de 1 325 millions USD.
- Juillet 2025 : Wabtec Corporation a finalisé l'acquisition de la division Technologies d'inspection d'Evident, un prestataire de contrôle non destructif, d'inspection visuelle à distance et d'instruments d'analyse.
- Novembre 2025 : Baker Hughes a annoncé l'intégration prévue du logiciel d'intégrité mécanique et d'inspection basée sur les risques d'Antea dans sa plateforme de gestion des performances des actifs Cordant.
Périmètre du rapport sur le marché des services d'inspection des actifs industriels en Amérique du Nord
Le rapport sur le marché des services d'inspection des actifs industriels en Amérique du Nord est segmenté par type d'actif (pipelines et systèmes de tuyauterie, récipients sous pression, chaudières et échangeurs de chaleur, et plus), par secteur d'utilisation finale (pétrole et gaz, raffinage et pétrochimie, exploitation minière et traitement des minéraux, services d'eau et d'eaux usées, et plus), et par géographie (États-Unis, Canada, Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Pipelines et systèmes de tuyauterie | Pipelines de transport de pétrole, de gaz et industriels |
| Tuyauterie de procédé et tuyauterie industrielle utilitaire | |
| Pipelines offshore, colonnes montantes et conduites d'écoulement | |
| Récipients sous pression, chaudières et échangeurs de chaleur | Récipients sous pression et réacteurs de procédé |
| Chaudières industrielles et systèmes à vapeur | |
| Échangeurs de chaleur et équipements thermiques sous pression | |
| Réservoirs de stockage et systèmes de confinement | Réservoirs de stockage industriels aériens et souterrains |
| Systèmes de confinement industriel et de stockage en vrac | |
| Équipements rotatifs et mécaniques | Pompes, compresseurs et turbines industrielles |
| Convoyeurs, entraînements et machines de production fixes | |
| Autres équipements mécaniques installés | |
| Équipements électriques et de puissance | Transformateurs, appareillages de commutation et équipements de distribution d'électricité |
| Générateurs et installations électriques | |
| Actifs de transport d'électricité et de services publics d'électricité | |
| Structures industrielles et installations fixes | Charpentes métalliques industrielles et supports d'équipements |
| Plateformes offshore et installations énergétiques fixes | |
| Tours industrielles, cheminées et structures de soutien | |
| Autres actifs industriels fixes | Fours de procédé et systèmes réfractaires |
| Instrumentation industrielle et installations de contrôle | |
| Autres actifs industriels installés spécialisés |
| Pétrole et gaz, raffinage et pétrochimie |
| Production d'électricité, énergies renouvelables et services publics d'électricité |
| Fabrication chimique (hors pétrochimie) |
| Métaux et autres fabrications industrielles |
| Exploitation minière et traitement des minéraux |
| Services d'eau et d'eaux usées |
| Transformation alimentaire et des boissons |
| Produits pharmaceutiques et bioprocédés |
| Transport, logistique et opérations portuaires |
| Autres utilisateurs finaux industriels |
| États-Unis |
| Canada |
| Mexique |
| Par type d'actif | Pipelines et systèmes de tuyauterie | Pipelines de transport de pétrole, de gaz et industriels |
| Tuyauterie de procédé et tuyauterie industrielle utilitaire | ||
| Pipelines offshore, colonnes montantes et conduites d'écoulement | ||
| Récipients sous pression, chaudières et échangeurs de chaleur | Récipients sous pression et réacteurs de procédé | |
| Chaudières industrielles et systèmes à vapeur | ||
| Échangeurs de chaleur et équipements thermiques sous pression | ||
| Réservoirs de stockage et systèmes de confinement | Réservoirs de stockage industriels aériens et souterrains | |
| Systèmes de confinement industriel et de stockage en vrac | ||
| Équipements rotatifs et mécaniques | Pompes, compresseurs et turbines industrielles | |
| Convoyeurs, entraînements et machines de production fixes | ||
| Autres équipements mécaniques installés | ||
| Équipements électriques et de puissance | Transformateurs, appareillages de commutation et équipements de distribution d'électricité | |
| Générateurs et installations électriques | ||
| Actifs de transport d'électricité et de services publics d'électricité | ||
| Structures industrielles et installations fixes | Charpentes métalliques industrielles et supports d'équipements | |
| Plateformes offshore et installations énergétiques fixes | ||
| Tours industrielles, cheminées et structures de soutien | ||
| Autres actifs industriels fixes | Fours de procédé et systèmes réfractaires | |
| Instrumentation industrielle et installations de contrôle | ||
| Autres actifs industriels installés spécialisés | ||
| Par secteur d'utilisation finale | Pétrole et gaz, raffinage et pétrochimie | |
| Production d'électricité, énergies renouvelables et services publics d'électricité | ||
| Fabrication chimique (hors pétrochimie) | ||
| Métaux et autres fabrications industrielles | ||
| Exploitation minière et traitement des minéraux | ||
| Services d'eau et d'eaux usées | ||
| Transformation alimentaire et des boissons | ||
| Produits pharmaceutiques et bioprocédés | ||
| Transport, logistique et opérations portuaires | ||
| Autres utilisateurs finaux industriels | ||
| Par géographie | États-Unis | |
| Canada | ||
| Mexique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des services d'inspection des actifs industriels en Amérique du Nord d'ici 2032 ?
Le marché des services d'inspection des actifs industriels en Amérique du Nord devrait atteindre 16,5 milliards USD d'ici 2032, contre 10,7 milliards USD en 2026, avec un CAGR de 7,5 %.
Quelle catégorie d'actifs est en tête des services d'inspection des actifs industriels en Amérique du Nord ?
Les pipelines et systèmes de tuyauterie sont en tête avec une part de 24,0 % en 2026, soutenus par la gestion récurrente de l'intégrité et les travaux de conformité.
Quel secteur d'utilisation finale connaît la croissance la plus rapide dans les services d'inspection industrielle ?
La production d'électricité, les énergies renouvelables et les services publics d'électricité devraient croître à un CAGR de 9,2 % jusqu'en 2032.
Pourquoi le Mexique croît-il plus vite que les autres pays nord-américains pour les services d'inspection ?
Le Mexique devrait croître à un CAGR de 8,5 % jusqu'en 2032, soutenu par les réparations de raffineries, les investissements dans l'électricité et l'expansion de la fabrication.
Quel est le principal défi pour les prestataires de services de contrôle non destructif ?
Les pénuries de personnel qualifié constituent une contrainte majeure car la formation et la certification dépendent d'une capacité d'instruction senior limitée.
Comment les outils numériques modifient-ils les contrats de services d'inspection ?
L'inspection basée sur les risques, les méthodes à distance et l'intégration des données favorisent les prestataires capables de connecter les résultats de terrain aux systèmes de maintenance et de gestion des actifs.