
北米産業資産検査サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 10.71 十億米ドル |
| 市場規模 (2027) | 11.46 十億米ドル |
| 市場規模 (2032) | 16.45 十億米ドル |
| 成長率 (2027 - 2032) | 7.50 % |
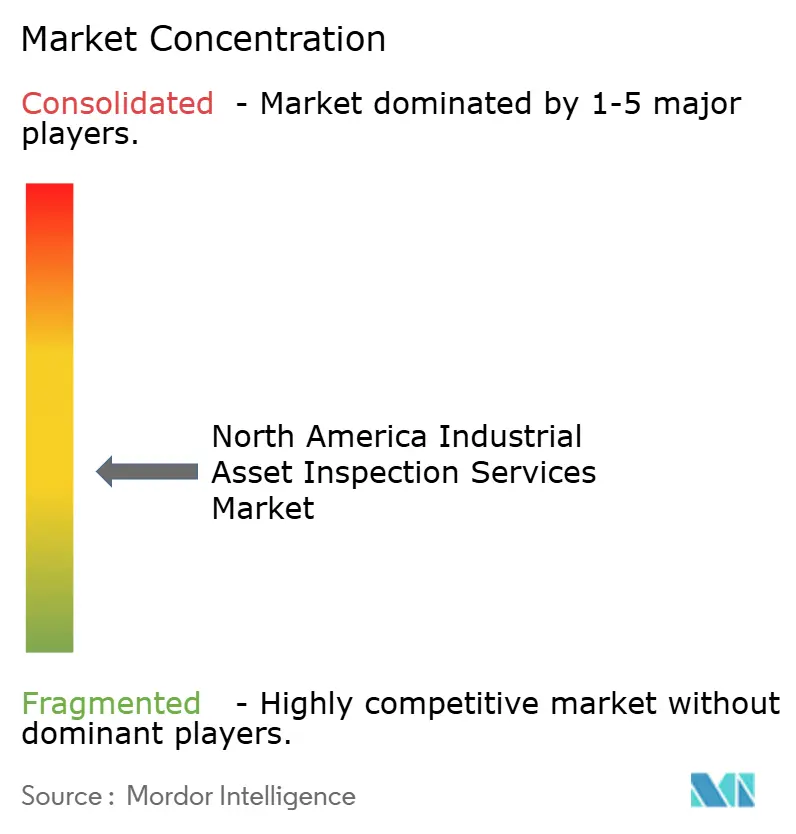
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米産業資産検査サービス市場分析
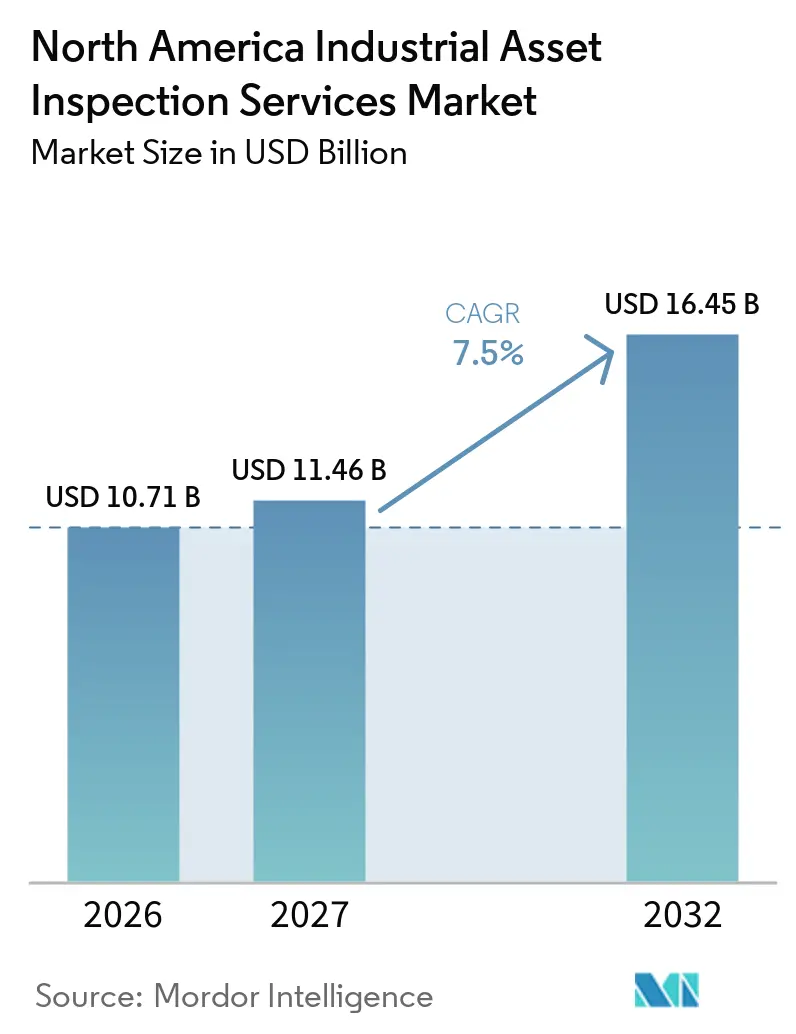
北米産業資産検査サービス市場規模は、2026年の107.1 ビリオン 米ドルから2027年には114.6 ビリオン 米ドルに増加し、2032年までに164.5 ビリオン 米ドルに達すると予想されており、2027年から2032年にかけてCAGR 7.5%で成長します。
北米産業資産検査サービス市場は、定期的な状態評価を必要とするパイプライン、圧力機器、電力ネットワーク、および産業施設の大規模な既設資産基盤によって支えられています。老朽化した電力機器および送電線もこの需要を高めており、米国の電力変圧器の70%および送電線の70%は少なくとも25年以上経過しています。連邦安全規制、インフラ改修、および運用寿命の延長は、設備投資が変動する場合でもサービス需要を維持しています。デジタル検査手法もプロバイダーの競争方法を変えており、資産オーナーは現場での調査結果が保守・資産管理システムと連携することをますます期待しています。これにより、資格を持つ技術者、データ処理、および反復可能な検査プログラムを組み合わせる企業に機会が生まれています。
主要レポートのポイント
- 資産タイプ別では、パイプラインおよび配管システムが2026年の北米産業資産検査サービス市場シェアの24.0%を占め、電気・電力機器は2032年までに9.0%のCAGRで成長すると予測されています。
- 最終用途産業別では、石油・ガス、精製、および石油化学が2026年の北米産業資産検査サービス市場規模の31.0%を占め、発電、再生可能エネルギー、および電力公益事業は2032年までに9.2%のCAGRで拡大すると予測されています。
- 地域別では、米国が2026年の北米産業資産検査サービス市場シェアの76.0%を占め、メキシコは2032年までに8.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
北米産業資産検査サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化したパイプライン、橋梁、電力資産、および産業プラント | +2.1% | 米国が主導し、カナダへの波及果も顕著 | 長期(4年以上) |
| OSHA、PHMSA、FAA、トランスポート・カナダ、および州・省の法令遵守要件 | +1.6% | 米国連邦および州の要件、ならびに カナダ連邦の要件 | 中期(2~4年) |
| リスクベースおよびコンディションベース検査への移行 | +1.0% | 北米全域、米国およびカナダでの早期導入が先行 | 中期(2~4年) |
| 航空機フリートの拡大と資産の長期運用 | +0.6% | 米国が主導し、テキサス州、ジョージア州、ワシントン州の整備拠点を含む | 長期(4年以上) |
| メキシコの製造業、エネルギー、および輸送の近代化 | +0.5% | メキシコ、米国国境施設への波及効果を含む | 中期(2~4年) |
| 遠隔検査、NDT 4.0、およびデジタルレポーティングの採用 | +0.5% | 北米全域、米国のテクノロジー採用企業が主導 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
老朽化したパイプライン、橋梁、電力資産、および産業プラント
固定産業資産が老朽化するにつれ、更新の先送りが北米産業資産検査サービス市場全体で必要な検査へと転換しています。2025年のASCEレポートによると、電力変圧器の70%が少なくとも25年以上、回路遮断器の60%が少なくとも30年以上、送電線の70%が少なくとも25年以上経過していることが判明しました。ASCEは2025年に米国エネルギーセクターにD+の評価を付与しており、2021年のC-評価から低下しています。[1] 同評価では、橋梁改修の必要額が1,913 ミリオン 米ドル、構造的に問題のある橋梁の架け替え必要額が697 ミリオン 米ドルとされています。普通の状態と評価された資産は、交換が必要になる前に劣化を特定するための評価が有効であるため、特に重要です。これにより、インフラ事業者および産業オーナー向けの北米産業資産検査サービス市場における継続的な契約が支えられています。
OSHA、PHMSA、FAA、トランスポート・カナダ、および州・省の法令遵守要件
規制要件は、北米産業資産検査サービス市場に対し、商品価格の変動にさらされにくい基本的な業務量を提供しています。OSHAは、対象施設に対し、一般的に認められた優良工学的慣行に基づいてプロセス機器の検査および試験を実施することを義務付けています。[2] このフレームワークは、圧力容器、配管、貯蔵タンク、および関連機器の機械的完全性プログラムに適用されます。PHMSAは2025年1月にガスパイプラインの漏洩検知および修理に関する最終規則を導入し、パフォーマンスベースのプログラム、漏洩等級基準、および修理期限を含めました。PHMSAはまた、2025年の定期基準更新IIを通じて、19の改訂された技術基準をパイプライン安全規制に組み込みました。カナダでは、規制当局による2025年のEnbridge Pipelinesの監査が、施設完全性管理の継続的な監督を示しています。[3] これらの規則は、事業者が長期にわたってコンプライアンスを文書化しなければならないため、北米産業資産検査サービス市場における更新志向のサービス契約を支えています。
リスクベースおよびコンディションベース検査への移行、遠隔検査、NDT 4.0、およびデジタルレポーティングの採用
リスクベース検査は、均一な検査間隔からサービス提供を離れ、機器故障の確率と影響に基づくアプローチへと移行しています。API推奨慣行580は、プロセス産業機器にリスクベース検査を適用するための中核的なフレームワークを提供しています。このアプローチは、完全性リスクが最も高い機器に注意を向け、リスクの低い項目に対する低付加価値の作業を削減します。北米産業資産検査サービス市場では、センサー、デジタル記録、遠隔手法、および保守システムとのデータ連携も採用が進んでいます。これらの機能により、事業者は現場での調査結果を保守計画および資産パフォーマンスの意思決定と結びつけることができます。この統合をサポートする北米産業資産検査サービス市場のプロバイダーは、より長期の契約を追求できる一方、手動レポーティングに限定された企業は契約維持においてより大きな圧力に直面します。
航空機フリートの拡大、資産の長期運用、およびメキシコの近代化
航空機の拡大と産業の近代化は、北米産業資産検査サービス市場の顧客基盤を広げています。FAAの2025年予測は、長期的に米国商業航空機フリートが継続的に拡大することを示しています。より長期間運用される航空機は、継続的な非破壊検査および構造検査を必要とします。2025年に発行されたFAAの耐空性指令は、ボーイング787の前方圧力隔壁に対する特定の検査と、ボーイング737のフレームクラックに対する高周波渦電流検査の繰り返し実施を義務付けました。メキシコでは、PEMEXの2025年から2030年の計画に1,300件の主要機器修理および製油所オーバーホール作業が含まれています。この組み合わせにより、航空、精製、電力、製造、および輸送分野における北米産業資産検査サービス市場全体の需要が増加します。
制約要因の影響分析*
| 制約要因 | (~)CAGR予への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 認定NDT人材の不足および退職 | -1.2% | 北米全域、遠隔地およびオフショアサイトでより大きな圧力 | 長期(4年以上) |
| 高度機器、校正、およびソフトウェアの高コスト | -0.9% | 北米全域、中堅プロバイダーにより大きな圧力 | 中期(2~4年) |
| サイバーセキュリティおよびデータ統合に関する懸念 | -0.5% | 米国が主導し、国境を越えたデータフローを含む | 中期(2~4年) |
| 複合材料および合金の複雑な検査要件 | -0.4% | 米国の航空宇宙・化学サイト、ならびにカナダのオイルサンド冶金 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
認定NDT人材の不足および退職
認定人材の供給は、北米産業資産検査サービス市場にとって構造的な制約であり続けています。ASNTは、世界中の認定非破壊検査専門家の30%が55歳以上であると報告しています。同組織はまた、世界で推定15万人の認定専門家を支援するシニアレベルIIIトレーナーが1,200人未満であることを確認しました。認定は監督下での経験と資格を持つ指導者に依存するため、このトレーニング体制の拡大には時間がかかります。スケジュール柔軟性が低い遠隔地、オフショア、およびターンアラウンドサイトでは、人員不足がより深刻です。北米産業資産検査サービス市場のプロバイダーは、技術者の確保がクライアントのスケジュールに合わない場合、プロジェクトの選択を制限する可能性があります。管轄区域ごとに異なる認定要件は、需要が高い時期における資格を持つ労働者の移動をさらに制限する可能性があります。
高度機器、校正、およびソフトウェアの高コスト
高度な検査ハードウェアおよびソフトウェアは、地域および中規模プロバイダーにとって高い初期コストをもたらす可能性があります。フェーズドアレイ超音波システム、ドローンペイロード、欠陥認識ソフトウェア、校正機器、および安全なレポーティングシステムは、安定した契約稼働率を必要とします。この支出は、より広い顧客ポートフォリオと確立されたサービスネットワークを持つ大規模な北米産業資産検査サービス市場プロバイダーに有利に働く可能性があります。CISAは2025年12月に、人工知能を運用技術環境に安全に統合するためのガイダンスを発しました。接続された検査ツールを使用するプロバイダーは、フィールドサービス要件と並行して、データセキュリティおよび統合への期待に対応しなければなりません。複雑な複合材料および特殊合金も、すべての場所で均等に利用できるわけではない手法と技術者スキルを必要とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
資産タイプ別:パイプラインインフラが収益を牽引し、電力資産が将来の成長を促進
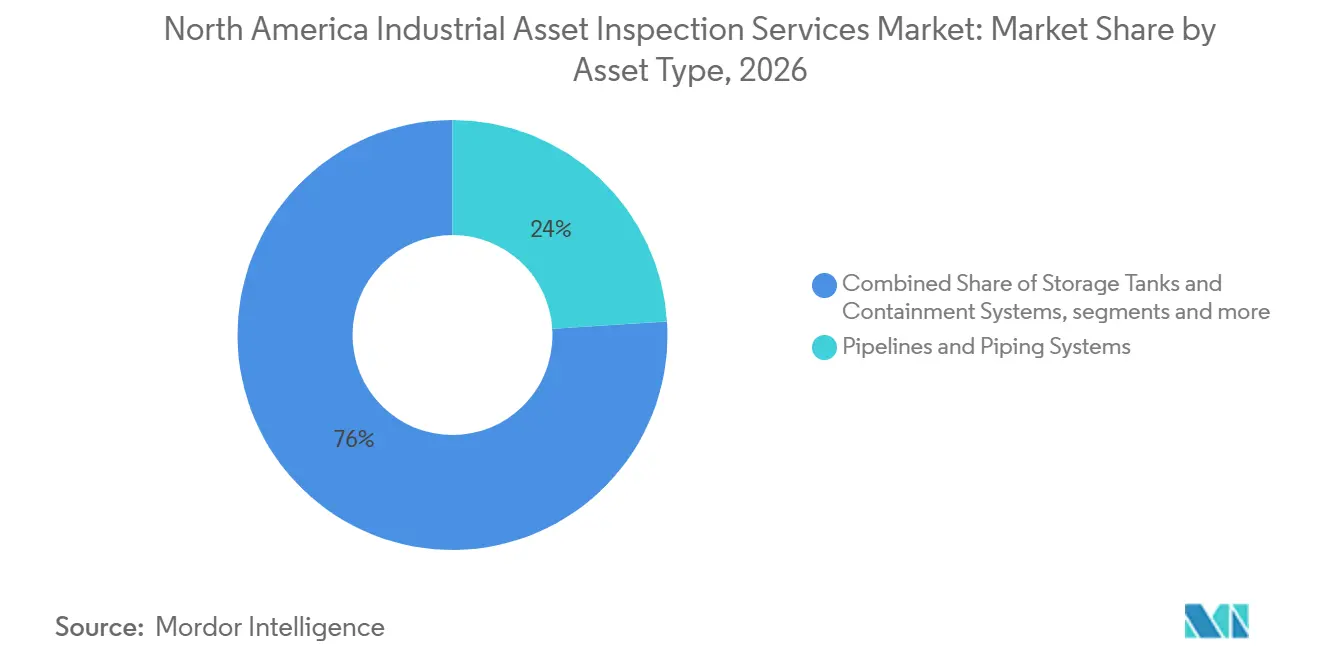
パイプラインおよび配管システムは、2026年の北米産業資産検査サービス市場シェアの24.0%を占めました。その地位は、石油、ガス、化学、および産業用送電回廊を取り巻く検査要件を反映しています。連邦パイプライン完全性要件は、高影響地域における定期的な評価作業を支えています。インラインインスペクション、カソード防食評価、および使用適合性評価は、このフレームワークの下で引き続き重要です。圧力容器、ボイラー、および熱交換器は、プロセス施設が機械的完全性プログラムを必要とするため、別の大規模なサービス基盤を形成しています。貯蔵タンクも、事業者が腐食、封じ込め、よび運転条件を評価するため、継続的な注意を必要とします。これらのカテゴリーは合わせて、検査サイクル、シャットダウン、および文書化されたコンプライアンスに関連する定期的な作業を支えています。
電気・電力機器は、2032年までに9.0%のCAGRで拡大すると予測されています。電気機器に関するこの北米産業資産検査サービス市場規模は、電力網の改修および新エネルギー資産の試運転によって支えられています。FirstEnergyは2025年に、約5,000マイルの高電圧線にわたる航空赤外線および紫外線パトロールを完了しました。このプログラムは、公益事業者が検査を障害への対応ではなく計画的な運用活動にする方法を示しています。回転機器および産業構造物は、製造およびプロセスサイト全体でより安定した需要を提供します。ロープアクセスおよびロボット手法は、密閉空間への露出と運用への支障を軽減できるため、これらのカテゴリーでの使用が増加しています。OSHAの文書化要件は、対象施設の機器カテゴリー全体にわたって広範な検査基盤を維持しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:石油・ガスの集中が続く一方、エネルギー転換が新たな需要センターを創出
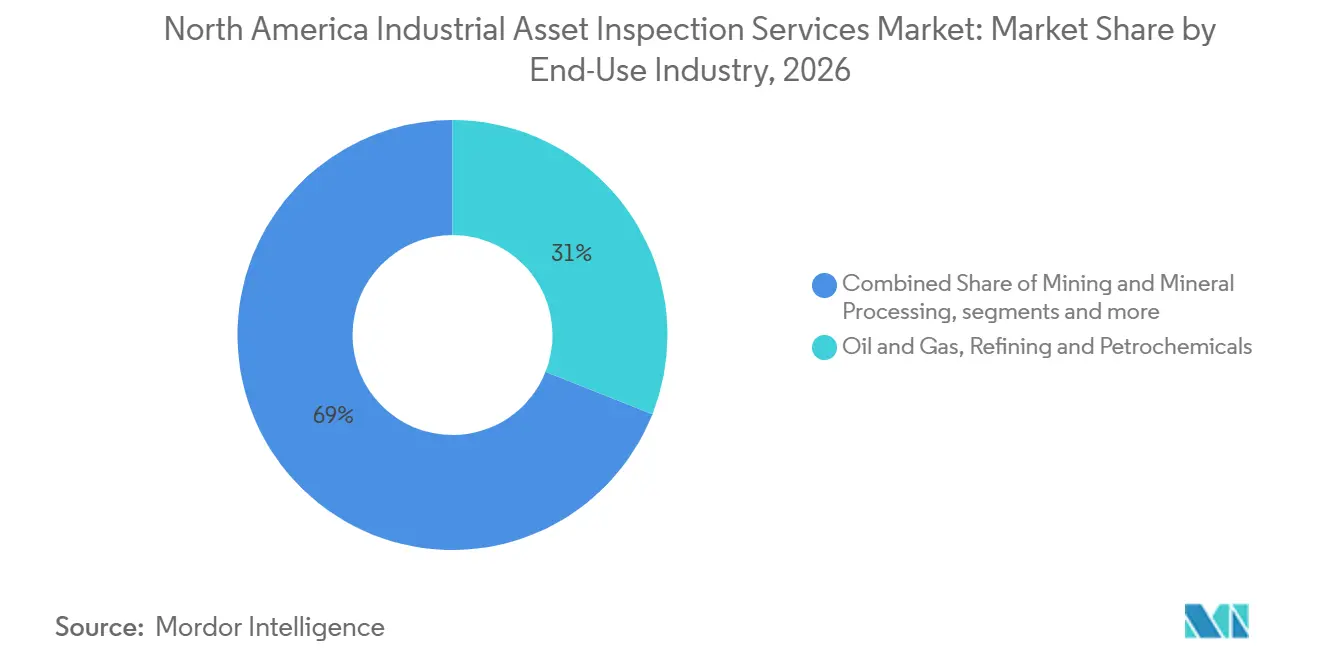
石油・ガス、精製、および石油化学は、2026年の北米産業資産検査サービス市場規模の31.0%を占めました。このセグメントは、OSHAの機械的完全性義務、危険液体パイプライン要件、および製油所ターンアラウンドスケジュールによって支えられています。これらのサイトでは、文書化された検査および試験を必要とする圧力機器、配管、タンク、およびプロセスユニットが使用されています。PEMEXの2025年から2030年の作業計画には、製油所オーバーホール活動と生産資産全体にわたる主要修理が含まれています。このような作業は、機器保守の前後および最中に検査サポートを必要とします。これらの施設の規模は、計画されたシャットダウン中に集中した需要期間を生み出す可能性があります。継続的な保守ニーズは、専門サービスプロバイダーに安定した基盤を提供します。
発電、再生可能エネルギー、および電力公益事業は、2032年までに9.2%のCAGRで成長すると予測されています。このセグメントは、太陽光、風力、蓄電池、コンバインドサイクル、および既存の火力資産に関する作業から恩恵を受けています。メキシコの電力拡大計画は、新しい電力資産全体にわたる試運転チェックおよび状態監視の必要性を強化しています。新しい資産は試運転チェックを必要とし、既存の資産は継続的な状態監視を必要とします。化学製造、金属、鉱業、水道、食品、医薬品、輸送、および港湾は、多様化した二次需要基盤を形成しています。この多様化は、炭化水素設備投資の低下が北米産業資産検査サービス市場に与える影響を軽減する可能性があります。また、大規模なサービスプロバイダーに対し、複数の顧客セクターにわたって同様の検査スキルを活用する機会を提供します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
米国は2026年の北米産業資産検査サービス市場シェアの76.0%を占めました。その地位は、大規模な産業資産基盤、広範な連邦監督、および確立された調達慣行を反映しています。インフラ改修は、試運転評価および定期的な監視ニーズを引き続き支えています。FAAはまた、2025年にデルタ航空向けの自律型ドローンースの一般目視検査プログラムを承認しました。これは、主要な航空整備拠点における自動化手法の役割の拡大を示しています。
カナダは、パイプライン監督、資格認定フレームワーク、オイルサンド活動、およびエネルギー開発により、地域サービス基盤において安定した地位を占めています。カナダエネルギー規制機関は、施設タイプ、企業の実績、および技術的リスクを考慮したコンプライアンス検証を使用しています。このプロセスは、事業者およびそのサービスパートナーの定期的な完全性管理作業を支えています。アルバータ州のオイルサンドおよびブリティッシュコロンビア州のLNGコリドーは、重要な需要集中地域です。Acurenは2025年1月に4台のBronto Skyliftプラットフォームに投資し、風力タービン検査能力を強化しました。この投資は、従来のエネルギー資産と並んだ再生可能エネルギー検査の重要性を反映しています。カナダは、パイプライン、産業、および再生可能エネルギー検査作業の安定した組み合わせを提供しています。
メキシコは2032年までに8.5%のCAGRで成長すると予測さています。PEMEXの計画には、6つの製油所での作業と生産資産全体にわたる1,300件の主要機器修理が含まれています。メキシコにおける北米産業資産検査サービス市場規模は、送電・配電アップグレードへの投資によっても支えられています。電力拡大および配電の近代化は、炭化水素以外の対象基盤を広げています。ヌエボレオン州、ハリスコ州、およびコアウイラ州での製造業の拡大に伴い、検査需要は炭化水素以外にも広がっています。これらの施設は、圧力機器、構造検査、および試運転サポートの需要を追加します。同国の成長見通しは、改修、公益事業投資、および大規模な製造資産基盤に結びついています。
競争環境
北米産業資産検査サービス市場は、中程度の市場集中度を示しています。SGS、Bureau Veritas、Waygate Technologiesを通じたBaker Hughes、Intertek、およびApplus+は、MISTRAS Group、Acuren、TEAM Inc.、およびIRISNDTと並んで事業を展開しています。Acurenは2025年8月にNV5 Globalとの統合を完了し、20 ビリオン 米ドルを超える収益、11,000人以上の従業員、および230以上の拠点を持つ試験・検査・認証・エジニアリングプラットフォームを創出しました。この取引により、同社の北米全域にわたるエンジニアリングおよびフィールドサービスの範囲が拡大しました。また、プロバイダーが広範な技術的カバレッジと地理的規模に置く価値を示しています。
SGSは2025年7月に、企業価値1,325 ミリオン 米ドルでApplied Technical Servicesを買収する確定契約に署名しました。SGSによると、ATSは2,100人の従業員、85の米国施設、および460 ミリオン 米ドルの2026年予測売上高を有していました。この取引は、検査、試験、および関連エンジニアリング能力を組み合わせたサービスプラットフォームへの需要を反映しています。Wabtecは2025年7月にEvidentの検査技術部門の買収を完了しました。この買収により、非破壊検査、遠隔目視検査、および分析機器が追加され、北米産業資産検査サービス市場をWabtecのインフラポートフォリオに支えています。これらの動きは、主要なマルチサイト契約を求める企業の能力閾値を引き上げる可能性があります。地域の専門業者は、特定の専門知識、地域へのアクセス、または確立された顧客関係持つ場合、引き続き競争力を持つことができます。
テクノロジーは、主要な検査契約においてより重要な考慮事項となっています。Baker Hughesは2025年11月に、AnteaのメカニカルインテグリティおよびリスクベースインスペクションCapabilityをCordant資産パフォーマンス管理ソフトウェアに統合する計画を発表しました。この計画された統合は、検査結果をより広範な資産戦略および保守決定と結びつけます。TEAM Inc.は2025年第2四半期に、検査・熱処理セグメントで15.2%の収益成長を報告しました。カナダ事業は同四半期に31.4%の成長を記録しました。この結果は、専門プロバイダーが法執行活動およびフィールドサービスへの需要から恩恵を受けられることを示しています。検査データを保護し、顧客システムと統合できるプロバイダーは、長期契約においてより有利な立場に置かれる可能性が高いです。
北米産業資産検査サービス業界リーダー
-
SGS SA
-
Bureau Veritas SA
-
Baker Hughes Company
-
Applus+
-
MISTRAS Group, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年4月:Industrial Thermal Services(ITS)は、産業検査および品質保証能力を拡大するため、非破壊検査(NDT)サービスプロバイダーであるNDE Incorporatedを買収しました。この買収により、NDTサービスを熱処理および特殊機械サービスと統合することで、ITSのサービスポートフォリオが強化されました。これにより、エネルギー、石油化学、製造、およびインフラ産業の産業顧客へのサービス提供能力が向上しました。
- 2025年7月:SGSは、460 ミリオン 米ドルの2026年予測売上高と85の米国施設を持つ2,100の専門家からなる北米の検査・試験会社であるApplied Technical Servicesを、1,325 ミリオン 米ドルの企業価値で買収する確定契約に署名しました。
- 2025年7月:Wabtec Corporationは、非破壊検査、遠隔目視検査、および分析機器のプロバイダーであるEvidentの検査技術部門の買収を完了しました。
- 2025年11月:Baker Hughesは、AnteaのメカニカルインテグリティおよびリスクベースインスペクションソフトウェアをCordant資産パフォーマンス管理プラットフォームに統合する計画を発表しました。
北米産業資産検査サービス市場レポートの範囲
北米産業資産検査サービス市場レポートは、資産タイプ別(パイプラインおよび配管システム、圧力容器、ボイラーおよび熱交換器、その他)、最終用途産業別(石油・ガス、精製・石油化学、鉱業・鉱物処理、水道・廃水処理施設、その他)、地域別(米国、カナダ、メキシコ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| パイプラインおよび配管システム | 石油・ガスおよび産業用送電パイプライン |
| プロセス配管および産業用ユーティリティ配管 | |
| オフショアパイプライン、ライザー、およびフローライン | |
| 圧力容器、ボイラー、および熱交換器 | 圧力容器およびプロセスリアクター |
| 産業用ボイラーおよび蒸気システム | |
| 熱交換器および加圧熱機器 | |
| 貯蔵タンクおよび封じ込めシステム | 地上および地下産業用貯蔵タンク |
| 産業用封じ込めおよびバルク貯蔵システム | |
| 回転機器および機械設備 | ポンプ、コンプレッサー、および産業用タービン |
| コンベヤー、ドライブ、および固定生産機械 | |
| その他の設置済み機械設備 | |
| 電気・電力機器 | 変圧器、開閉装置、および電力配電機器 |
| 発電機および電気設備 | |
| 電力送電および電力公益事業資産 | |
| 産業構造物および固定設備 | 産業用構造用鋼および機器支持構造 |
| オフショアプラットフォームおよび固定エネルギ設備 | |
| 産業用タワー、スタック、および支持構造物 | |
| その他の固定産業資産 | プロセス炉および耐火物システム |
| 産業用計装および制御設備 | |
| その他の特殊設置産業資産 |
| 石油・ガス、精製および石油化学 |
| 発電、再生可能エネルギー、および電力公益事業 |
| 化学製造(石油化学を除く) |
| 金属およびその他の産業製造 |
| 鉱業・鉱物処理 |
| 水道・廃水処理施設 |
| 食品・飲料加工 |
| 医薬品およびバイオプロセシング |
| 輸送、物流、および港湾運営 |
| その他の産業エンドユーザー |
| 米国 |
| カナダ |
| メキシコ |
| 資産タイプ別 | パイプラインおよび配管システム | 石油・ガスおよび産業用送電パイプライン |
| プロセス配管および産業用ユーティリティ配管 | ||
| オフショアパイプライン、ライザー、およびフローライン | ||
| 圧力容器、ボイラー、および熱交換器 | 圧力容器およびプロセスリアクター | |
| 産業用ボイラーおよび蒸気システム | ||
| 熱交換器および加圧熱機器 | ||
| 貯蔵タンクおよび封じ込めシステム | 地上および地下産業用貯蔵タンク | |
| 産業用封じ込めおよびバルク貯蔵システム | ||
| 回転機器および機械設備 | ポンプ、コンプレッサー、および産業用タービン | |
| コンベヤー、ドライブ、および固定生産機械 | ||
| その他の設置済み機械設備 | ||
| 電気・電力機器 | 変圧器、開閉装置、および電力配電機器 | |
| 発電機および電気設備 | ||
| 電力送電および電力公益事業資産 | ||
| 産業構造物および固定設備 | 産業用構造用鋼および機器支持構造 | |
| オフショアプラットフォームおよび固定エネルギ設備 | ||
| 産業用タワー、スタック、および支持構造物 | ||
| その他の固定産業資産 | プロセス炉および耐火物システム | |
| 産業用計装および制御設備 | ||
| その他の特殊設置産業資産 | ||
| 最終用途産業別 | 石油・ガス、精製および石油化学 | |
| 発電、再生可能エネルギー、および電力公益事業 | ||
| 化学製造(石油化学を除く) | ||
| 金属およびその他の産業製造 | ||
| 鉱業・鉱物処理 | ||
| 水道・廃水処理施設 | ||
| 食品・飲料加工 | ||
| 医薬品およびバイオプロセシング | ||
| 輸送、物流、および港湾運営 | ||
| その他の産業エンドユーザー | ||
| 地域別 | 米国 | |
| カナダ | ||
| メキシコ | ||
レポートで回答される主要な質問
2032年までの北米産業資産検査サービスの予測値はいくらですか?
北米産業資産検査サービス市場は、2026年の107 ビリオン 米ドルから2032年までに165 ビリオン 米ドルに達すると予測されており、CAGRは7.5%です。
北米産業資産検査サービスをリードする資産カテゴリーはどれですか?
パイプラインおよび配管システムが2026年に24.0%のシェアでリードしており、定期的な完全性管理およびコンプライアンス作業によって支えられています。
産業検査サービスで最も急速成長している最終用途セクターはどれですか?
発電、再生可能エネルギー、および電力公益事業は、2032年までに9.2%のCAGRで成長すると予測されています。
メキシコが検査サービスにおいて他の北米諸国よりも速く成長しているのはなぜですか?
メキシコは、製油所修理、電力投資、および製造業の拡大に支えられ、2032年までに8.5%のCAGRで成長すると予測されています。
非破壊検査サービスプロバイダーにとっての主な課題は何ですか?
資格を持つ人材の不足は、トレーニングと認定が限られたシニア指導能力に依存しているため、主要な制約となっています。
デジタルツールは検査サービス契約をどのように変えていますか?
リスクベース検査、遠隔手法、およびデータ統合は、現場結果を保守・資産管理システムと結びつけられるプロバイダーに有利に働きます。