
Marktgröße und Marktanteil der Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 10.71 Milliarden US-Dollar |
| Marktgröße (2027) | 11.46 Milliarden US-Dollar |
| Marktgröße (2032) | 16.45 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.50 % |
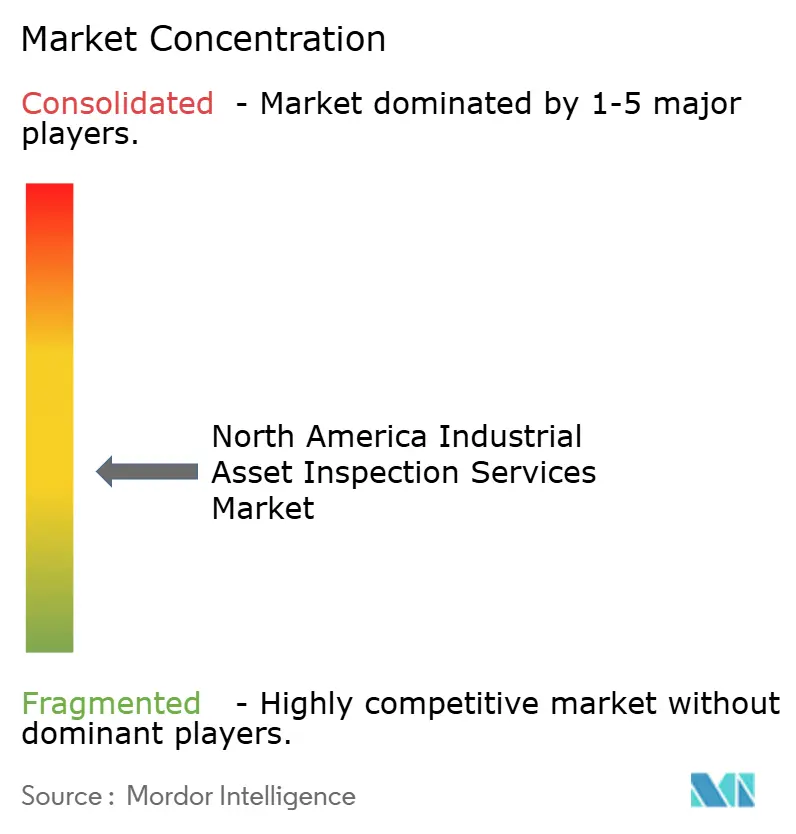
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika von Mordor Intelligence
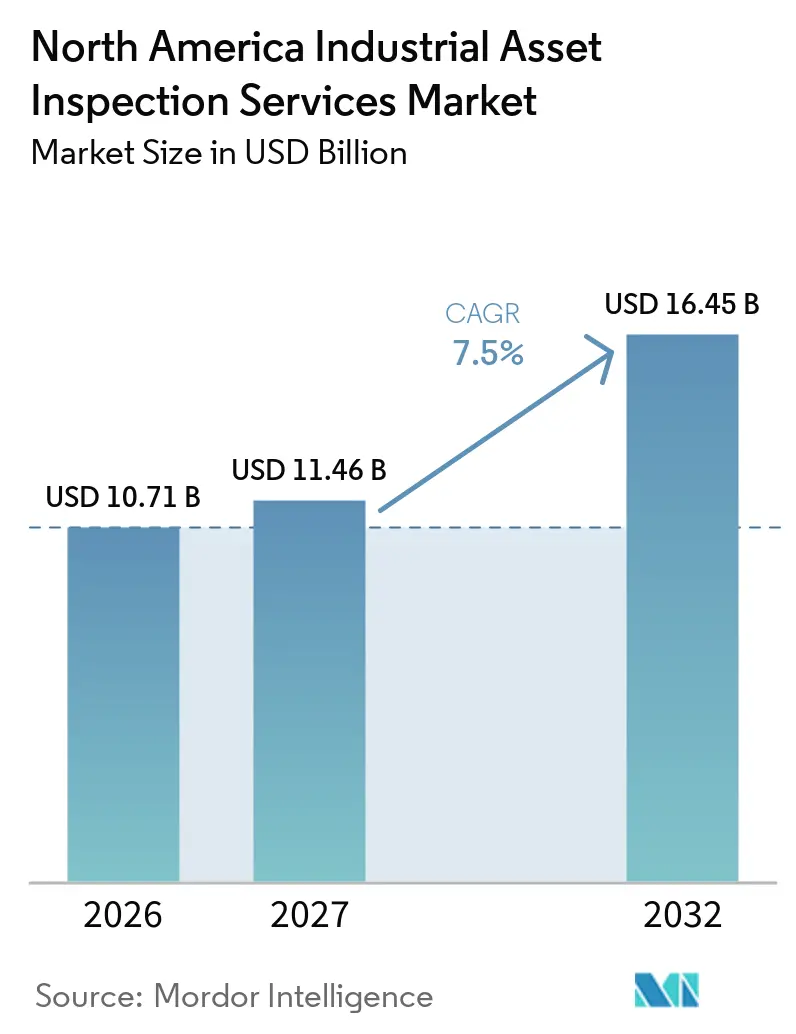
Die Marktgröße der Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika wird voraussichtlich von 10,71 Milliarden USD im Jahr 2026 auf 11,46 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 16,45 Milliarden USD erreichen, mit einer CAGR von 7,5 % über den Zeitraum 2027–2032.
Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika wird durch eine große installierte Basis an Pipelines, Druckgeräten, Stromnetzen und Industrieanlagen gestützt, die einer regelmäßigen Zustandsbewertung bedürfen. Alternde Stromversorgungsanlagen und Übertragungsleitungen verstärken diesen Bedarf, da 70 % der Leistungstransformatoren und 70 % der Übertragungsleitungen in den Vereinigten Staaten mindestens 25 Jahre alt sind. Bundesweite Sicherheitsvorschriften, Infrastrukturrehabilitierung und längere Betriebslebensdauern halten die Servicenachfrage aufrecht, auch wenn die Kapitalausgaben schwanken. Digitale Inspektionsmethoden verändern zudem den Wettbewerb unter den Anbietern, da Anlageneigentümer zunehmend erwarten, dass Feldbefunde mit Wartungs- und Anlagenmanagementsystemen verknüpft werden. Dies schafft Chancen für Unternehmen, die qualifizierte Techniker, Datenverarbeitung und wiederholbare Inspektionsprogramme miteinander verbinden.
Wesentliche Erkenntnisse des Berichts
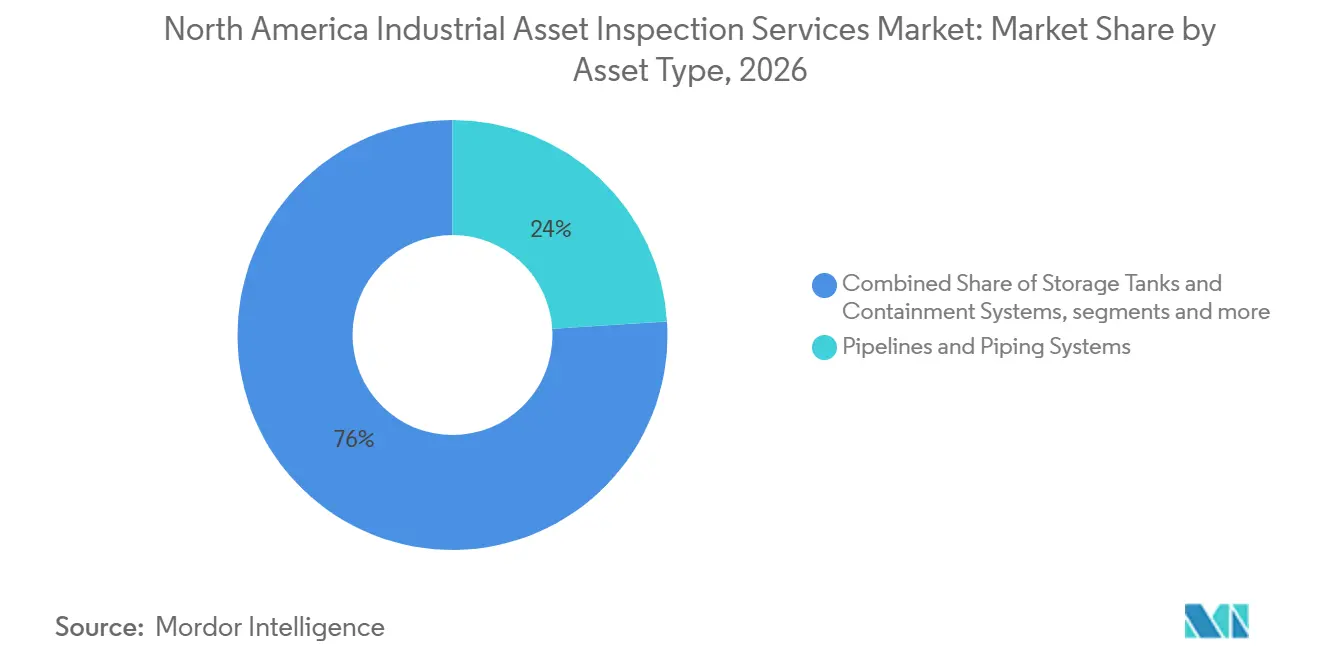
- Nach Anlagentyp hielten Pipelines und Rohrleitungssysteme im Jahr 2026 einen Marktanteil von 24,0 % am Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika, während elektrische Anlagen und Stromversorgungsanlagen bis 2032 voraussichtlich mit einer CAGR von 9,0 % wachsen werden.
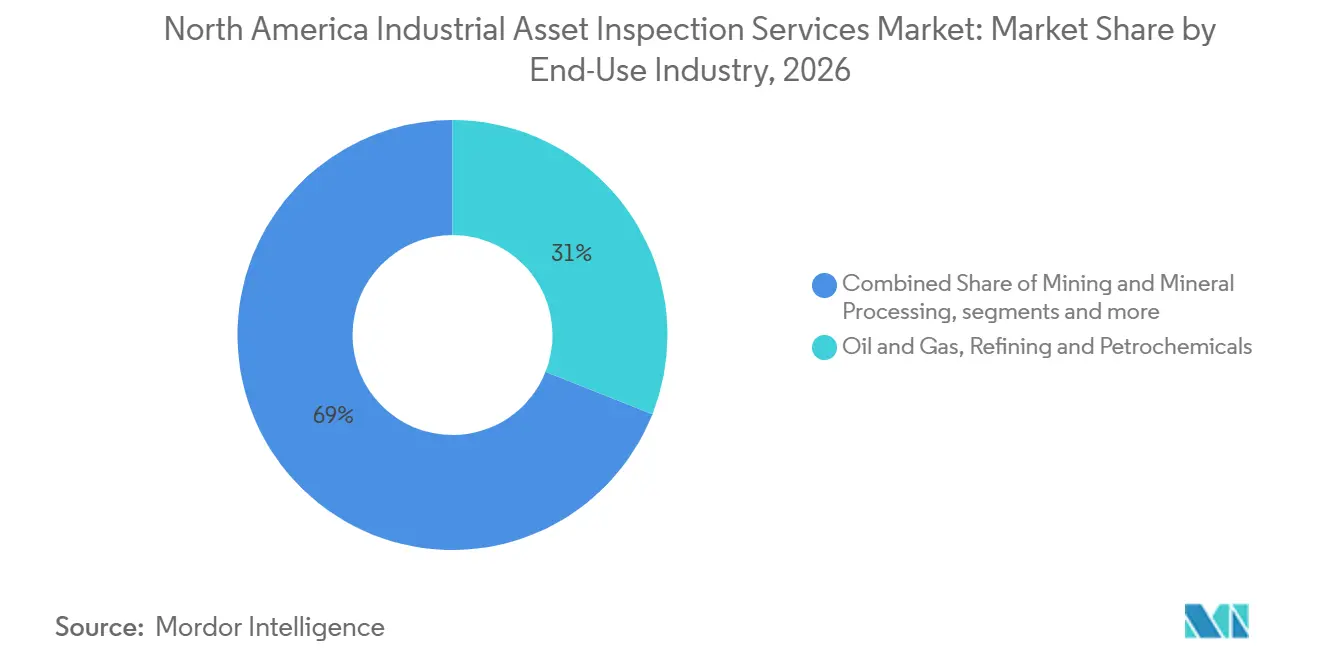
- Nach Endverbrauchsbranche entfielen Öl und Gas, Raffination und Petrochemie im Jahr 2026 auf 31,0 % der Marktgröße der Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika, während Stromerzeugung, erneuerbare Energien und Stromversorgungsunternehmen bis 2032 voraussichtlich mit einer CAGR von 9,2 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Marktanteil von 76,0 % am Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika, während Mexiko bis 2032 voraussichtlich mit einer CAGR von 8,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse zu Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Pipelines, Brücken, Stromversorgungsanlagen und Industrieanlagen | +2.1% | Vereinigte Staaten dominierend, mit wesentlichen Auswirkungen auf Kanada | Langfristig (≥ 4 Jahre) |
| OSHA-, PHMSA-, FAA-, Transport Canada- und provinzielle Compliance-Anforderungen | +1.6% | Bundesstaatliche und einzelstaatliche Anforderungen der Vereinigten Staaten sowie kanadische Bundesanforderungen | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu risikobasierter und zustandsbasierter Inspektion | +1.0% | Nordamerikaweit, mit früherer Einführung in den Vereinigten Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Erweiterung der Flugzeugflotte und längere Betriebslebensdauern von Anlagen | +0.6% | Vereinigte Staaten dominierend, einschließlich Wartungszentren in Texas, Georgia und Washington | Langfristig (≥ 4 Jahre) |
| Modernisierung von Fertigung, Energie und Verkehr in Mexiko | +0.5% | Mexiko, mit Auswirkungen auf Grenzanlagen der Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Einführung von Ferninspektion, zerstörungsfreier Prüfung 4.0 und digitaler Berichterstattung | +0.5% | Nordamerikaweit, angeführt von Technologieanwendern in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Pipelines, Brücken, Stromversorgungsanlagen und Industrieanlagen
Mit zunehmendem Alter ortsfester Industrieanlagen werden aufgeschobene Erneuerungen im Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika zu erforderlichen Inspektionen. Der ASCE-Bericht 2025 stellte fest, dass 70 % der Leistungstransformatoren mindestens 25 Jahre alt waren, 60 % der Leistungsschalter mindestens 30 Jahre alt waren und 70 % der Übertragungsleitungen mindestens 25 Jahre alt waren. Die ASCE bewertete den Energiesektor der Vereinigten Staaten im Jahr 2025 mit der Note D+, verglichen mit der Note C- im Jahr 2021.[1] Dieselbe Bewertung bezifferte den Sanierungsbedarf für Brücken auf 191,3 Millionen USD und den Ersatzbedarf für strukturell mangelhafte Brücken auf 69,7 Millionen USD. Anlagen, die als in ausreichendem Zustand eingestuft werden, sind besonders wichtig, da eine Bewertung dazu beitragen kann, Verschlechterungen zu erkennen, bevor ein Ersatz notwendig wird. Dies unterstützt laufende Verträge im Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika für Infrastrukturbetreiber und Industrieeigentümer.
OSHA-, PHMSA-, FAA-, Transport Canada- und provinzielle Compliance-Anforderungen
Regulatorische Anforderungen verschaffen dem Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika ein Grundniveau an Aufträgen, das weniger anfällig für Rohstoffpreisschwankungen ist. Die OSHA verpflichtet betroffene Anlagen zur Inspektion und Prüfung von Prozessanlagen gemäß anerkannten und allgemein akzeptierten guten Ingenieurpraktiken.[2] Dieser Rahmen gilt für Programme zur mechanischen Integrität von Druckbehältern, Rohrleitungen, Lagertanks und zugehörigen Anlagen. Die PHMSA führte im Januar 2025 eine endgültige Regelung zur Erkennung und Reparatur von Gasleitungslecks ein, einschließlich leistungsbasierter Programme, Leckklassifizierungskriterien und Reparaturfristen. Die PHMSA integrierte außerdem 19 überarbeitete technische Normen durch ihre Periodische Normenaktualisierung II 2025 in die Pipelinesicherheitsvorschriften. In Kanada veranschaulicht die Prüfung der Enbridge Pipelines durch die Regulierungsbehörde im Jahr 2025 die fortlaufende Überwachung des Integritätsmanagements von Anlagen.[3] Diese Vorschriften unterstützen erneuerungsorientierte Servicevereinbarungen im Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika, da Betreiber die Einhaltung der Vorschriften über einen längeren Zeitraum dokumentieren müssen.
Verlagerung hin zu risikobasierter und zustandsbasierter Inspektion, Ferninspektion, zerstörungsfreier Prüfung 4.0 und Einführung digitaler Berichterstattung
Die risikobasierte Inspektion verlagert die Serviceerbringung weg von einheitlichen Inspektionsintervallen hin zur Wahrscheinlichkeit und den Folgen von Anlagenausfällen. Die empfohlene Praxis API 580 bietet den Kernrahmen für die Anwendung risikobasierter Inspektion auf Anlagen der Prozessindustrie. Dieser Ansatz lenkt die Aufmerksamkeit auf Anlagen, die das höchste Integritätsrisiko darstellen, und reduziert gleichzeitig weniger wertvolle Arbeiten an Elementen mit geringerem Risiko. Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika übernimmt zudem Sensoren, digitale Aufzeichnungen, Fernmethoden und Datenverbindungen mit Wartungssystemen. Diese Fähigkeiten ermöglichen es Betreibern, Feldbefunde mit der Wartungsplanung und Entscheidungen zur Anlagenleistung zu verknüpfen. Anbieter im Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika, die diese Integration unterstützen, können längere Verträge anstreben, während Unternehmen, die auf manuelle Berichterstattung beschränkt sind, einem größeren Druck bei der Vertragsbindung ausgesetzt sind.
Erweiterung der Flugzeugflotte, längere Betriebslebensdauern von Anlagen und Modernisierung in Mexiko
Die Erweiterung der Flugzeugflotte und die industrielle Modernisierung verbreitern die Kundenbasis für den Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika. Die FAA-Prognose 2025 weist auf eine langfristige weitere Expansion der kommerziellen Flugzeugflotte der Vereinigten Staaten hin. Flugzeuge, die länger im Einsatz bleiben, erfordern eine kontinuierliche zerstörungsfreie Prüfung und Strukturinspektion. Von der FAA im Jahr 2025 herausgegebene Lufttüchtigkeitsanweisungen verlangten spezifische Inspektionen für Boeing-787-Vordruckspanten und wiederholte Hochfrequenz-Wirbelstromprüfungen für Boeing-737-Rahmenrisse. In Mexiko umfasst der PEMEX-Plan 2025 bis 2030 1.300 größere Gerätereparaturen und Raffinerieüberholungsarbeiten. Diese Kombination erhöht die Nachfrage im Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika in den Bereichen Luftfahrt, Raffination, Energie, Fertigung und Transport.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel und Ausscheiden von zertifiziertem Personal für zerstörungsfreie Prüfung | -1.2% | Nordamerikaweit, mit größerem Druck an abgelegenen und Offshore-Standorten | Langfristig (≥ 4 Jahre) |
| Hohe Kosten für fortschrittliche Geräte, Kalibrierung und Software | -0.9% | Nordamerikaweit, mit größerem Druck auf mittelgroße Anbieter | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Cybersicherheit und Datenintegration | -0.5% | Vereinigte Staaten dominierend, einschließlich grenzüberschreitender Datenflüsse | Mittelfristig (2–4 Jahre) |
| Komplexe Anforderungen an die Inspektion von Verbundwerkstoffen und Legierungen | -0.4% | Luft- und Raumfahrt- sowie Chemiestandorte der Vereinigten Staaten sowie Metallurgie der kanadischen Ölsande | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel und Ausscheiden von zertifiziertem Personal für zerstörungsfreie Prüfung
Das Angebot an zertifiziertem Personal bleibt eine strukturelle Einschränkung für den Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika. Die ASNT berichtete, dass 30 % der weltweit zertifizierten Fachleute für zerstörungsfreie Prüfung über 55 Jahre alt waren. Die Organisation identifizierte außerdem weniger als 1.200 erfahrene Level-III-Ausbilder, die schätzungsweise 150.000 weltweit zertifizierte Fachleute betreuen. Diese Ausbildungsstruktur braucht Zeit zur Erweiterung, da die Zertifizierung von beaufsichtigter Erfahrung und qualifizierter Unterweisung abhängt. Personalengpässe sind an abgelegenen, Offshore- und Turnaround-Standorten schwieriger zu bewältigen, wo die Terminplanung weniger flexibel ist. Anbieter im Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika können daher die Projektauswahl einschränken, wenn die Verfügbarkeit von Technikern nicht mit dem Zeitplan der Kunden übereinstimmt. Unterschiedliche Zertifizierungsanforderungen in verschiedenen Rechtsgebieten können die Mobilität qualifizierter Arbeitskräfte in Zeiten hoher Nachfrage weiter einschränken.
Hohe Kosten für fortschrittliche Geräte, Kalibrierung und Software
Fortschrittliche Inspektionshardware und -software können für regionale und mittelgroße Anbieter hohe Anfangsinvestitionen verursachen. Phased-Array-Ultraschallsysteme, Drohnennutzlasten, Software zur Fehlererkennung, Kalibrierungsgeräte und sichere Berichtssysteme erfordern eine stetige Vertragsauslastung. Diese Ausgaben können größere Anbieter im Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika mit breiteren Kundenportfolios und etablierten Servicenetzwerken begünstigen. Die CISA veröffentlichte im Dezember 2025 Leitlinien zur sicheren Integration von künstlicher Intelligenz in Betriebstechnologieumgebungen. Anbieter, die vernetzte Inspektionswerkzeuge einsetzen, müssen neben den Anforderungen an den Felddienst auch Datensicherheits- und Integrationserwartungen erfüllen. Komplexe Verbundwerkstoffe und Speziallegierungen erfordern zudem Methoden und Technikerkenntnisse, die nicht an jedem Standort gleichermaßen verfügbar sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlagentyp: Pipeline-Infrastruktur verankert den Umsatz, Stromversorgungsanlagen treiben künftiges Wachstum
Pipelines und Rohrleitungssysteme hielten im Jahr 2026 einen Marktanteil von 24,0 % am Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika. Ihre Position spiegelt die Inspektionsanforderungen rund um Öl-, Gas-, Chemie- und Industrieübertragungskorridore wider. Bundesweite Anforderungen an die Pipeline-Integrität unterstützen wiederkehrende Bewertungsarbeiten in Hochrisikogebieten. Inline-Inspektion, Bewertung des kathodischen Schutzes und Eignungsbewertungen bleiben in diesem Rahmen wichtig. Druckbehälter, Kessel und Wärmetauscher bilden eine weitere große Servicebasis, da Prozessanlagen Programme zur mechanischen Integrität erfordern. Lagertanks erfordern ebenfalls kontinuierliche Aufmerksamkeit, da Betreiber Korrosion, Eindämmung und Betriebsbedingungen bewerten. Zusammen unterstützen diese Kategorien regelmäßige Arbeiten, die mit Inspektionszyklen, Abschaltungen und dokumentierter Compliance verknüpft sind.
Elektrische Anlagen und Stromversorgungsanlagen werden bis 2032 voraussichtlich mit einer CAGR von 9,0 % wachsen. Diese Marktgröße der Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika für elektrische Anlagen wird durch die Netzrehabilitierung und die Inbetriebnahme neuer Energieanlagen gestützt. FirstEnergy führte im Jahr 2025 Luftinfrarot- und Ultraviolettpatrouillen über fast 5.000 Meilen Hochspannungsleitungen durch. Das Programm zeigt, wie Versorgungsunternehmen Inspektionen zu einer geplanten Betriebsaktivität machen können, anstatt auf Ausfälle zu reagieren. Rotierende Anlagen und Industriestrukturen sorgen für eine stabilere Nachfrage in Fertigungs- und Prozessstandorten. Seilzugangsmethoden und Robotermethoden gewinnen in diesen Kategorien an Bedeutung, da sie die Exposition gegenüber beengten Räumen und Betriebsunterbrechungen reduzieren können. Die OSHA-Dokumentationsanforderungen erhalten eine breite Inspektionsbasis über alle Anlagenkategorien in den betroffenen Anlagen aufrecht.

Nach Endverbrauchsbranche: Konzentration auf Öl und Gas bleibt bestehen, während die Energiewende neue Nachfragezentren schafft
Öl und Gas, Raffination und Petrochemie entfielen im Jahr 2026 auf 31,0 % der Marktgröße der Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika. Das Segment wird durch OSHA-Verpflichtungen zur mechanischen Integrität, Anforderungen an Gefahrstoffpipelines und Raffinerie-Turnaround-Pläne gestützt. Diese Standorte verwenden Druckgeräte, Rohrleitungen, Tanks und Prozesseinheiten, die dokumentierte Inspektion und Prüfung erfordern. Der PEMEX-Arbeitsplan 2025 bis 2030 umfasst Raffinerieüberholungsaktivitäten und größere Reparaturen an Produktionsanlagen. Solche Arbeiten erfordern Inspektionsunterstützung vor, während und nach der Gerätewartung. Der Umfang dieser Anlagen kann während geplanter Abschaltungen konzentrierte Nachfrageperioden erzeugen. Ihr laufender Wartungsbedarf bietet eine stabile Basis für spezialisierte Dienstleistungsanbieter.
Stromerzeugung, erneuerbare Energien und Stromversorgungsunternehmen werden bis 2032 voraussichtlich mit einer CAGR von 9,2 % wachsen. Das Segment profitiert von Arbeiten an Solar-, Wind-, Batteriespeicher-, Kombikraftwerks- und konventionellen Wärmeanlagen. Mexikos Stromausbauplan verstärkt den Bedarf an Inbetriebnahmeprüfungen und Zustandsüberwachung für neue Stromanlagen. Neue Anlagen erfordern Inbetriebnahmeprüfungen, während bestehende Anlagen eine kontinuierliche Zustandsüberwachung benötigen. Chemische Fertigung, Metalle, Bergbau, Wasser, Lebensmittel, Pharmazeutika, Transport und Häfen schaffen eine diversifizierte sekundäre Nachfragebasis. Diese Diversifizierung kann die Auswirkungen geringerer Kapitalausgaben für Kohlenwasserstoffe auf den Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika reduzieren. Sie gibt großen Dienstleistungsanbietern auch die Möglichkeit, ähnliche Inspektionskenntnisse in mehreren Kundensektoren einzusetzen.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2026 einen Marktanteil von 76,0 % am Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika. Ihre Position spiegelt eine große industrielle Anlagenbasis, eine umfassende Bundesaufsicht und etablierte Beschaffungspraktiken wider. Die Infrastrukturrehabilitierung unterstützt weiterhin Inbetriebnahmebeurteilungen und periodische Überwachungsanforderungen. Die FAA akzeptierte im Jahr 2025 auch ein autonomes drohnenbasiertes allgemeines Sichtprüfungsprogramm für Delta Air Lines. Dies deutet auf eine wachsende Rolle automatisierter Methoden an wichtigen Luftfahrtwartungsstandorten hin.
Kanada hat einen stabilen Platz in der regionalen Servicebasis aufgrund von Pipeline-Überwachung, Qualifikationsrahmen, Ölsandaktivitäten und Energieentwicklung. Der kanadische Energieregulator nutzt Compliance-Überprüfungen, die den Anlagentyp, die Unternehmenshistorie und das technische Risiko berücksichtigen. Dieser Prozess unterstützt regelmäßige Integritätsmanagementarbeiten für Betreiber und ihre Servicepartner. Die Ölsande Albertas und der LNG-Korridor in British Columbia sind wichtige Nachfragekonzentrationen. Acuren investierte im Januar 2025 in vier Bronto-Skylift-Plattformen, um die Kapazität für die Inspektion von Windturbinen zu erhöhen. Diese Investition spiegelt die Relevanz der Inspektion erneuerbarer Energien neben konventionellen Energieanlagen wider. Kanada bietet daher eine stetige Mischung aus Pipeline-, Industrie- und Inspektionsarbeiten für erneuerbare Energien.
Mexiko wird bis 2032 voraussichtlich mit einer CAGR von 8,5 % wachsen. Die PEMEX-Pläne umfassen Arbeiten an sechs Raffinerien und 1.300 größere Gerätereparaturen an Produktionsanlagen. Die Marktgröße der Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika in Mexiko wird auch durch Investitionen in Übertragungs- und Verteilungsaufrüstungen gestützt. Der Stromausbau und die Modernisierung der Verteilung erweitern die adressierbare Basis über Kohlenwasserstoffe hinaus. Die Inspektionsnachfrage erstreckt sich über Kohlenwasserstoffe hinaus, da die Fertigung in Nuevo León, Jalisco und Coahuila expandiert. Diese Anlagen schaffen Nachfrage nach Druckgeräteinspektion, Strukturinspektion und Inbetriebnahmeunterstützung. Der Wachstumsausblick des Landes ist daher mit Rehabilitierung, Versorgungsinvestitionen und einer größeren Fertigungsanlagenbasis verknüpft.
Wettbewerbslandschaft
Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika weist ein mittleres Maß an Marktkonzentration auf. SGS, Bureau Veritas, Baker Hughes durch Waygate Technologies, Intertek und Applus+ agieren neben MISTRAS Group, Acuren, TEAM Inc. und IRISNDT. Acuren schloss im August 2025 seinen Zusammenschluss mit NV5 Global ab und schuf damit eine Prüf-, Inspektions-, Zertifizierungs- und Ingenieurplattform mit einem Umsatz von mehr als 2 Milliarden USD, über 11.000 Mitarbeitern und mehr als 230 Standorten. Die Transaktion erweiterte die Ingenieur- und Felddienstreichweite des Unternehmens in ganz Nordamerika. Sie zeigt auch den Wert, den Anbieter auf eine breitere technische Abdeckung und geografische Reichweite legen.
SGS unterzeichnete im Juli 2025 eine Vereinbarung zur Übernahme von Applied Technical Services für einen Unternehmenswert von 1.325 Millionen USD. ATS hatte laut SGS 2.100 Mitarbeiter, 85 Standorte in den Vereinigten Staaten und einen prognostizierten Umsatz 2026 von 460 Millionen USD. Diese Transaktion spiegelt die Nachfrage nach Serviceplattformen wider, die Inspektion, Prüfung und verwandte Ingenieurkapazitäten kombinieren. Wabtec schloss im Juli 2025 die Übernahme der Inspection Technologies Division von Evident ab. Die Übernahme fügte zerstörungsfreie Prüfung, visuelle Ferninspektion und Analyseinstrumente hinzu, die den Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika in Wabtecs Infrastrukturportfolio unterstützen. Diese Schritte können die Fähigkeitsschwelle für Unternehmen erhöhen, die große Mehrstandortverträge anstreben. Regionale Spezialisten können weiterhin dort konkurrieren, wo sie über spezifisches Fachwissen, lokalen Zugang oder etablierte Kundenbeziehungen verfügen.
Technologie wird zu einem immer wichtigeren Faktor bei großen Inspektionsverträgen. Baker Hughes gab im November 2025 bekannt, dass die Fähigkeiten von Antea zur mechanischen Integrität und risikobasierten Inspektion in seine Cordant-Software für das Anlagenleistungsmanagement integriert werden sollen. Die geplante Integration verknüpft Inspektionsbefunde mit der übergeordneten Anlagenstrategie und Wartungsentscheidungen. TEAM Inc. meldete im zweiten Quartal 2025 ein Umsatzwachstum von 15,2 % in seinem Segment Inspektion und Wärmebehandlung. Seine kanadischen Aktivitäten verzeichneten in diesem Quartal ein Wachstum von 31,4 %. Die Ergebnisse zeigen, dass spezialisierte Anbieter von Durchsetzungsaktivitäten und der Nachfrage nach Felddiensten profitieren können. Anbieter, die Inspektionsdaten schützen und in Kundensysteme integrieren können, werden wahrscheinlich besser für langfristige Verträge positioniert sein.
Marktführer der Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika
-
SGS SA
-
Bureau Veritas SA
-
Baker Hughes Company
-
Applus+
-
MISTRAS Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- April 2026: Industrial Thermal Services (ITS) übernahm NDE Incorporated, einen Anbieter von Dienstleistungen zur zerstörungsfreien Prüfung (ZfP), um seine Kapazitäten für industrielle Inspektion und Qualitätssicherung zu erweitern. Die Übernahme stärkte das Serviceportfolio von ITS durch die Integration von ZfP-Dienstleistungen mit Wärmebehandlungs- und spezialisierten mechanischen Dienstleistungen. Dies verbesserte die Fähigkeit des Unternehmens, Industriekunden in den Bereichen Energie, Petrochemie, Fertigung und Infrastruktur zu bedienen.
- Juli 2025: SGS unterzeichnete eine endgültige Vereinbarung zur Übernahme von Applied Technical Services, einem nordamerikanischen Inspektions- und Prüfunternehmen mit 2.100 Fachleuten, einem prognostizierten Umsatz 2026 von 460 Millionen USD und 85 Standorten in den Vereinigten Staaten, für einen Unternehmenswert von 1.325 Millionen USD.
- Juli 2025: Wabtec Corporation schloss die Übernahme der Inspection Technologies Division von Evident ab, einem Anbieter von zerstörungsfreier Prüfung, visueller Ferninspektion und Analyseinstrumenten.
- November 2025: Baker Hughes gab die geplante Integration der Software von Antea für mechanische Integrität und risikobasierte Inspektion in seine Cordant-Plattform für das Anlagenleistungsmanagement bekannt.
Berichtsumfang des Marktes für Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika
Der Bericht über den Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika ist segmentiert nach Anlagentyp (Pipelines und Rohrleitungssysteme, Druckbehälter, Kessel und Wärmetauscher sowie weitere), nach Endverbrauchsbranche (Öl und Gas, Raffination und Petrochemie, Bergbau und Mineralverarbeitung, Wasser- und Abwasserversorgung sowie weitere) und nach Geografie (Vereinigte Staaten, Kanada, Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Pipelines und Rohrleitungssysteme | Öl-, Gas- und Industrieübertragungspipelines |
| Prozessrohrleitungen und industrielle Versorgungsrohrleitungen | |
| Offshore-Pipelines, Steigleitungen und Fließleitungen | |
| Druckbehälter, Kessel und Wärmetauscher | Druckbehälter und Prozessreaktoren |
| Industriekessel und Dampfsysteme | |
| Wärmetauscher und druckbeaufschlagte Wärmeanlagen | |
| Lagertanks und Eindämmungssysteme | Oberirdische und unterirdische industrielle Lagertanks |
| Industrielle Eindämmungs- und Massenlagerungssysteme | |
| Rotierende und mechanische Anlagen | Pumpen, Kompressoren und Industrieturbinen |
| Förderbänder, Antriebe und ortsfeste Produktionsmaschinen | |
| Sonstige installierte mechanische Anlagen | |
| Elektrische Anlagen und Stromversorgungsanlagen | Transformatoren, Schaltanlagen und Stromverteilungsanlagen |
| Generatoren und elektrische Installationen | |
| Stromübertragungsanlagen und elektrische Versorgungsanlagen | |
| Industriestrukturen und ortsfeste Installationen | Industrieller Stahlbau und Anlagenunterstützungen |
| Offshore-Plattformen und ortsfeste Energieinstallationen | |
| Industrietürme, Schornsteine und Tragstrukturen | |
| Sonstige ortsfeste Industrieanlagen | Prozessöfen und Feuerfestsysteme |
| Industrielle Instrumentierungs- und Steuerungsinstallationen | |
| Sonstige spezialisierte installierte Industrieanlagen |
| Öl und Gas, Raffination und Petrochemie |
| Stromerzeugung, erneuerbare Energien und Stromversorgungsunternehmen |
| Chemische Fertigung (ohne Petrochemie) |
| Metalle und sonstige Industriefertigung |
| Bergbau und Mineralverarbeitung |
| Wasser- und Abwasserversorgung |
| Lebensmittel- und Getränkeverarbeitung |
| Pharmazeutika und Bioverarbeitung |
| Transport, Logistik und Hafenbetrieb |
| Sonstige industrielle Endverbraucher |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Anlagentyp | Pipelines und Rohrleitungssysteme | Öl-, Gas- und Industrieübertragungspipelines |
| Prozessrohrleitungen und industrielle Versorgungsrohrleitungen | ||
| Offshore-Pipelines, Steigleitungen und Fließleitungen | ||
| Druckbehälter, Kessel und Wärmetauscher | Druckbehälter und Prozessreaktoren | |
| Industriekessel und Dampfsysteme | ||
| Wärmetauscher und druckbeaufschlagte Wärmeanlagen | ||
| Lagertanks und Eindämmungssysteme | Oberirdische und unterirdische industrielle Lagertanks | |
| Industrielle Eindämmungs- und Massenlagerungssysteme | ||
| Rotierende und mechanische Anlagen | Pumpen, Kompressoren und Industrieturbinen | |
| Förderbänder, Antriebe und ortsfeste Produktionsmaschinen | ||
| Sonstige installierte mechanische Anlagen | ||
| Elektrische Anlagen und Stromversorgungsanlagen | Transformatoren, Schaltanlagen und Stromverteilungsanlagen | |
| Generatoren und elektrische Installationen | ||
| Stromübertragungsanlagen und elektrische Versorgungsanlagen | ||
| Industriestrukturen und ortsfeste Installationen | Industrieller Stahlbau und Anlagenunterstützungen | |
| Offshore-Plattformen und ortsfeste Energieinstallationen | ||
| Industrietürme, Schornsteine und Tragstrukturen | ||
| Sonstige ortsfeste Industrieanlagen | Prozessöfen und Feuerfestsysteme | |
| Industrielle Instrumentierungs- und Steuerungsinstallationen | ||
| Sonstige spezialisierte installierte Industrieanlagen | ||
| Nach Endverbrauchsbranche | Öl und Gas, Raffination und Petrochemie | |
| Stromerzeugung, erneuerbare Energien und Stromversorgungsunternehmen | ||
| Chemische Fertigung (ohne Petrochemie) | ||
| Metalle und sonstige Industriefertigung | ||
| Bergbau und Mineralverarbeitung | ||
| Wasser- und Abwasserversorgung | ||
| Lebensmittel- und Getränkeverarbeitung | ||
| Pharmazeutika und Bioverarbeitung | ||
| Transport, Logistik und Hafenbetrieb | ||
| Sonstige industrielle Endverbraucher | ||
| Nach Geografie | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden die Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika bis 2032 erreichen?
Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika wird voraussichtlich bis 2032 einen Wert von 16,5 Milliarden USD erreichen, ausgehend von 10,7 Milliarden USD im Jahr 2026, mit einer CAGR von 7,5 %.
Welche Anlagenkategorie führt bei den Dienstleistungen zur Inspektion industrieller Anlagen in Nordamerika?
Pipelines und Rohrleitungssysteme führen mit einem Anteil von 24,0 % im Jahr 2026, gestützt durch wiederkehrendes Integritätsmanagement und Compliance-Arbeiten.
Welcher Endverbrauchssektor wächst am schnellsten bei industriellen Inspektionsdienstleistungen?
Stromerzeugung, erneuerbare Energien und Stromversorgungsunternehmen werden bis 2032 voraussichtlich mit einer CAGR von 9,2 % wachsen.
Warum wächst Mexiko schneller als andere nordamerikanische Länder bei Inspektionsdienstleistungen?
Mexiko wird bis 2032 voraussichtlich mit einer CAGR von 8,5 % wachsen, gestützt durch Raffineriereparaturen, Strominvestitionen und Fertigungsexpansion.
Was ist die größte Herausforderung für Anbieter von Dienstleistungen zur zerstörungsfreien Prüfung?
Qualifizierte Personalengpässe sind eine wesentliche Einschränkung, da Ausbildung und Zertifizierung von begrenzten Kapazitäten erfahrener Ausbilder abhängen.
Wie verändern digitale Werkzeuge Inspektionsdienstleistungsverträge?
Risikobasierte Inspektion, Fernmethoden und Datenintegration begünstigen Anbieter, die Feldergebnisse mit Wartungs- und Anlagenmanagementsystemen verknüpfen können.