
Tamaño y Participación del Mercado de Servicios de Inspección de Activos Industriales de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 10.71 Mil millones de dólares |
| Tamaño del Mercado (2027) | 11.46 Mil millones de dólares |
| Tamaño del Mercado (2032) | 16.45 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.50 % |
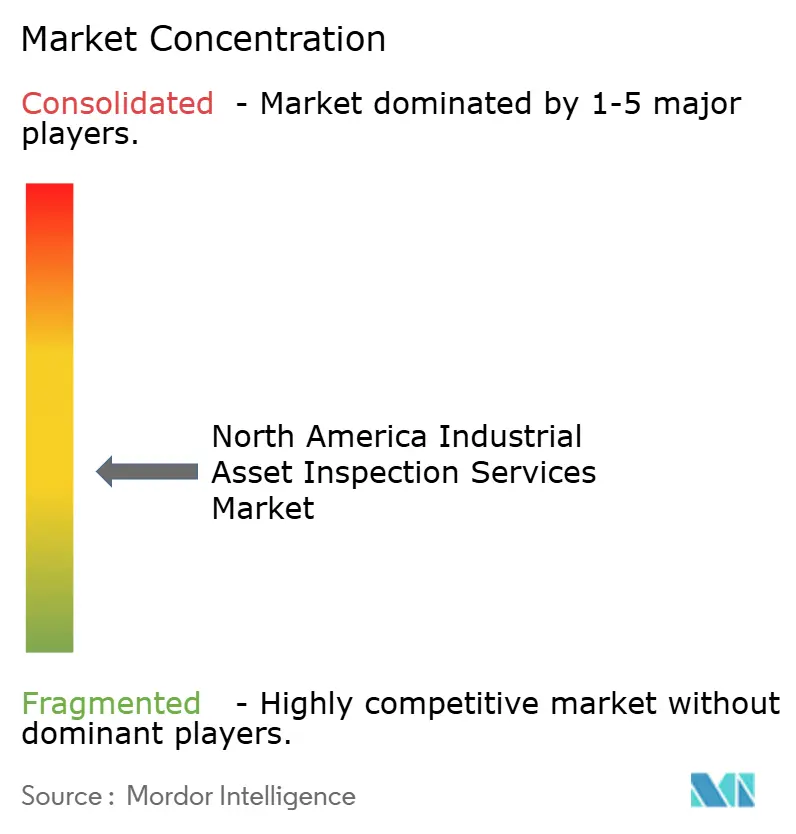
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Inspección de Activos Industriales de América del Norte por Mordor Intelligence
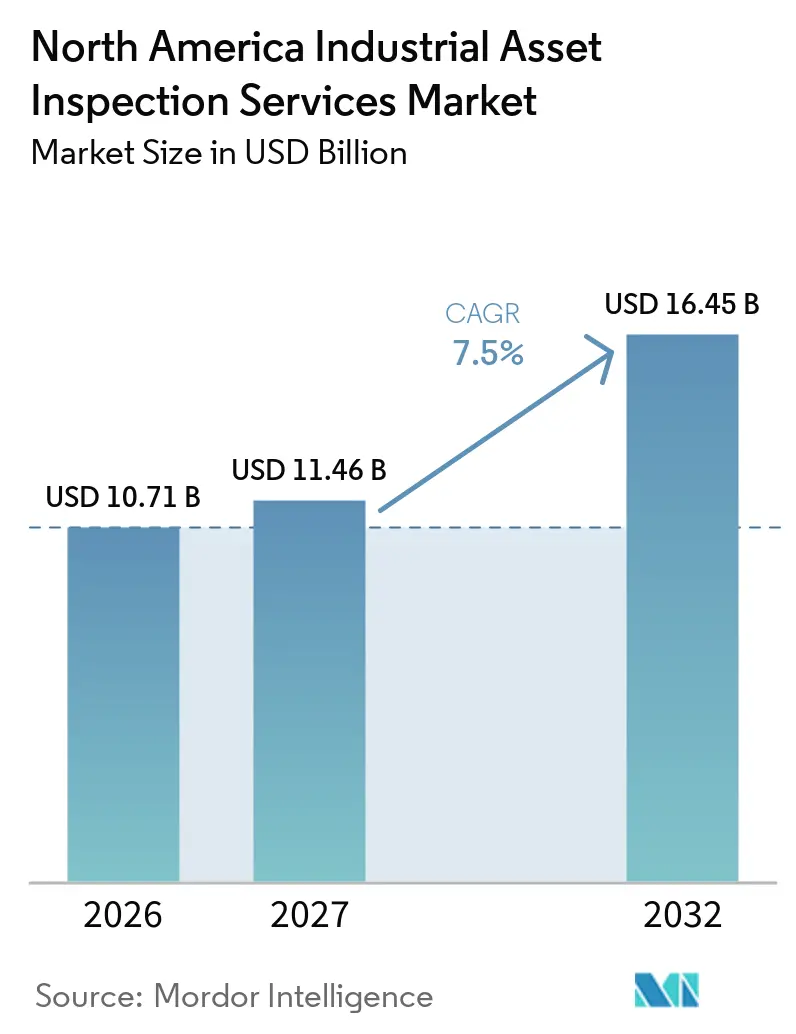
Se espera que el tamaño del mercado de servicios de inspección de activos industriales de América del Norte aumente de 10,71 mil millones de USD en 2026 a 11,46 mil millones de USD en 2027 y alcance 16,45 mil millones de USD en 2032, creciendo a una CAGR del 7,5% durante 2027-2032.
El mercado de servicios de inspección de activos industriales de América del Norte está respaldado por una gran base instalada de tuberías, equipos a presión, redes eléctricas e instalaciones industriales que requieren evaluaciones periódicas de su estado. El envejecimiento de los equipos eléctricos y las líneas de transmisión contribuyen a esta necesidad, ya que el 70% de los transformadores de energía de Estados Unidos y el 70% de las líneas de transmisión tienen al menos 25 años de antigüedad. Las normas federales de seguridad, la rehabilitación de infraestructuras y las vidas operativas más prolongadas están sosteniendo la demanda de servicios incluso cuando el gasto de capital varía. Los métodos de inspección digital también están cambiando la forma en que compiten los proveedores, ya que los propietarios de activos esperan cada vez más que los hallazgos de campo se conecten con los sistemas de mantenimiento y gestión de activos. Esto crea oportunidades para las empresas que combinan técnicos calificados, manejo de datos y programas de inspección repetibles.
Conclusiones Clave del Informe
- Por tipo de activo, las tuberías y sistemas de tuberías representaron el 24,0% de la participación del mercado de servicios de inspección de activos industriales de América del Norte en 2026, mientras que se proyecta que los equipos eléctricos y de energía crezcan a una CAGR del 9,0% hasta 2032.
- Por industria de uso final, el petróleo y gas, la refinación y los petroquímicos representaron el 31,0% del tamaño del mercado de servicios de inspección de activos industriales de América del Norte en 2026, mientras que se prevé que la generación de energía, las energías renovables y las empresas de servicios eléctricos se expandan a una CAGR del 9,2% hasta 2032.
- Por geografía, Estados Unidos representó el 76,0% de la participación del mercado de servicios de inspección de activos industriales de América del Norte en 2026, mientras que se prevé que México crezca a una CAGR del 8,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Servicios de Inspección de Activos Industriales de América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento de Tuberías, Puentes, Activos de Energía e Instalaciones Industriales | +2.1% | Predominio de Estados Unidos, con efecto significativo en Canadá | Largo plazo (≥ 4 años) |
| Requisitos de Cumplimiento de OSHA, PHMSA, FAA, Transport Canada y Provincias | +1.6% | Requisitos federales y estatales de Estados Unidos, más requisitos federales canadienses | Mediano plazo (2-4 años) |
| Transición hacia la Inspección Basada en Riesgos y en Condiciones | +1.0% | A nivel de América del Norte, con adopción más temprana en Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Expansión de la Flota de Aeronaves y Vidas de Servicio de Activos más Prolongadas | +0.6% | Predominio de Estados Unidos, incluidos los centros de mantenimiento en Texas, Georgia y Washington | Largo plazo (≥ 4 años) |
| Modernización de la Manufactura, Energía y Transporte en México | +0.5% | México, con efecto en las instalaciones fronterizas de Estados Unidos | Mediano plazo (2-4 años) |
| Adopción de Inspección Remota, NDT 4.0 e Informes Digitales | +0.5% | A nivel de América del Norte, liderado por adoptantes de tecnología en Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de Tuberías, Puentes, Activos de Energía e Instalaciones Industriales
A medida que los activos industriales fijos envejecen, las renovaciones diferidas se están convirtiendo en inspecciones obligatorias en el mercado de servicios de inspección de activos industriales de América del Norte. El informe ASCE de 2025 encontró que el 70% de los transformadores de energía tenían al menos 25 años de antigüedad, el 60% de los interruptores automáticos tenían al menos 30 años de antigüedad y el 70% de las líneas de transmisión tenían al menos 25 años de antigüedad. La ASCE asignó al sector energético de Estados Unidos una calificación D+ en 2025, en comparación con una calificación C- en 2021.[1] La misma evaluación situó las necesidades de rehabilitación de puentes en 191,3 mil millones de USD, y las necesidades de reemplazo de puentes en condición estructuralmente deficiente en 69,7 mil millones de USD. Los activos calificados en condición regular son particularmente importantes porque la evaluación puede ayudar a identificar el deterioro antes de que el reemplazo sea necesario. Esto respalda los contratos continuos en el mercado de servicios de inspección de activos industriales de América del Norte para operadores de infraestructura y propietarios industriales.
Requisitos de Cumplimiento de OSHA, PHMSA, FAA, Transport Canada y Provincias
Los requisitos regulatorios otorgan al mercado de servicios de inspección de activos industriales de América del Norte un nivel base de trabajo que está menos expuesto a los cambios en los precios de las materias primas. La OSHA exige que las instalaciones cubiertas inspeccionen y prueben los equipos de proceso bajo prácticas de ingeniería reconocidas y generalmente aceptadas.[2] Este marco se aplica a los programas de integridad mecánica para recipientes a presión, tuberías, tanques de almacenamiento y equipos relacionados. La PHMSA introdujo una norma final sobre detección y reparación de fugas en gasoductos en enero de 2025, que incluye programas basados en el desempeño, criterios de clasificación de fugas y plazos de reparación. La PHMSA también incorporó 19 normas técnicas revisadas a las regulaciones de seguridad de tuberías a través de su Actualización Periódica de Normas II de 2025. En Canadá, la auditoría del regulador de 2025 sobre Enbridge Pipelines ilustra la supervisión continua de la gestión de la integridad de las instalaciones.[3] Estas normas respaldan los acuerdos de servicio orientados a la renovación en el mercado de servicios de inspección de activos industriales de América del Norte porque los operadores deben documentar el cumplimiento a lo largo del tiempo.
Transición hacia la Inspección Basada en Riesgos y en Condiciones, Inspección Remota, NDT 4.0 y Adopción de Informes Digitales
La inspección basada en riesgos está alejando la prestación de servicios de los intervalos de inspección uniformes y orientándola hacia la probabilidad y las consecuencias de la falla de los equipos. La Práctica Recomendada 580 de la API proporciona el marco central para aplicar la inspección basada en riesgos a los equipos de la industria de procesos. Este enfoque dirige la atención hacia los equipos que presentan el mayor riesgo de integridad, al tiempo que reduce el trabajo de menor valor en elementos con menor riesgo. El mercado de servicios de inspección de activos industriales de América del Norte también está adoptando sensores, registros digitales, métodos remotos y vínculos de datos con sistemas de mantenimiento. Estas capacidades permiten a los operadores conectar los hallazgos de campo con la planificación del mantenimiento y las decisiones sobre el desempeño de los activos. Los proveedores en el mercado de servicios de inspección de activos industriales de América del Norte que respaldan esta integración pueden optar por contratos más largos, mientras que las empresas limitadas a informes manuales enfrentan mayor presión en la retención de contratos.
Expansión de la Flota de Aeronaves, Vidas de Servicio de Activos más Prolongadas y Modernización en México
La expansión de aeronaves y la modernización industrial amplían la base de clientes del mercado de servicios de inspección de activos industriales de América del Norte. El pronóstico de la FAA para 2025 apunta a una expansión continua de la flota de aeronaves comerciales de Estados Unidos a largo plazo. Las aeronaves que permanecen en servicio por más tiempo requieren pruebas no destructivas e inspección estructural continuas. Las directivas de aeronavegabilidad de la FAA emitidas en 2025 exigieron inspecciones específicas para los mamparos de presión delanteros del Boeing 787 e inspecciones repetidas de corrientes de Foucault de alta frecuencia para las grietas en el bastidor del Boeing 737. En México, el plan de PEMEX para 2025 a 2030 incluye 1.300 reparaciones de equipos mayores y trabajos de revisión de refinerías. Esta combinación aumenta la demanda en el mercado de servicios de inspección de activos industriales de América del Norte en aviación, refinación, energía, manufactura y transporte.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez y Jubilación de Personal Certificado en Ensayos No Destructivos | -1.2% | A nivel de América del Norte, con mayor presión en sitios remotos y en alta mar | Largo plazo (≥ 4 años) |
| Alto Costo de Equipos Avanzados, Calibración y Software | -0.9% | A nivel de América del Norte, con mayor presión en proveedores de nivel medio | Mediano plazo (2-4 años) |
| Preocupaciones de Ciberseguridad e Integración de Datos | -0.5% | Predominio de Estados Unidos, incluidos los flujos de datos transfronterizos | Mediano plazo (2-4 años) |
| Requisitos Complejos de Inspección de Materiales Compuestos y Aleaciones | -0.4% | Sitios aeroespaciales y químicos de Estados Unidos, más la metalurgia de las arenas petrolíferas canadienses | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez y Jubilación de Personal Certificado en Ensayos No Destructivos
La disponibilidad de personal certificado sigue siendo una limitación estructural para el mercado de servicios de inspección de activos industriales de América del Norte. La ASNT informó que el 30% de los profesionales certificados en ensayos no destructivos en todo el mundo tenían más de 55 años. La organización también identificó menos de 1.200 instructores sénior de Nivel III que respaldan a un estimado de 150.000 profesionales certificados a nivel mundial. Esta estructura de capacitación tarda en expandirse porque la certificación depende de la experiencia supervisada y la instrucción calificada. Las escaseces de personal son más difíciles en sitios remotos, en alta mar y de parada de planta donde la programación es menos flexible. Los proveedores del mercado de servicios de inspección de activos industriales de América del Norte pueden, por lo tanto, limitar la selección de proyectos cuando la disponibilidad de técnicos no puede coincidir con los plazos del cliente. Los diferentes requisitos de certificación entre jurisdicciones pueden limitar aún más el movimiento de trabajadores calificados durante períodos de alta demanda.
Alto Costo de Equipos Avanzados, Calibración y Software
El hardware y el software de inspección avanzados pueden generar un alto costo inicial para los proveedores regionales y de tamaño mediano. Los sistemas ultrasónicos de arreglo de fases, las cargas útiles de drones, el software de reconocimiento de defectos, los equipos de calibración y los sistemas de informes seguros requieren una utilización constante de contratos. Este gasto puede favorecer a los proveedores más grandes del mercado de servicios de inspección de activos industriales de América del Norte con carteras de clientes más amplias y redes de servicio establecidas. La CISA emitió orientación en diciembre de 2025 sobre la integración segura de la inteligencia artificial en entornos de tecnología operacional. Los proveedores que utilizan herramientas de inspección conectadas deben abordar la seguridad de los datos y las expectativas de integración junto con los requisitos de servicio de campo. Los materiales compuestos complejos y las aleaciones especializadas también requieren métodos y habilidades de técnicos que no están igualmente disponibles en todas las ubicaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Activo: La Infraestructura de Tuberías Ancla los Ingresos, los Activos de Energía Impulsan el Crecimiento Futuro
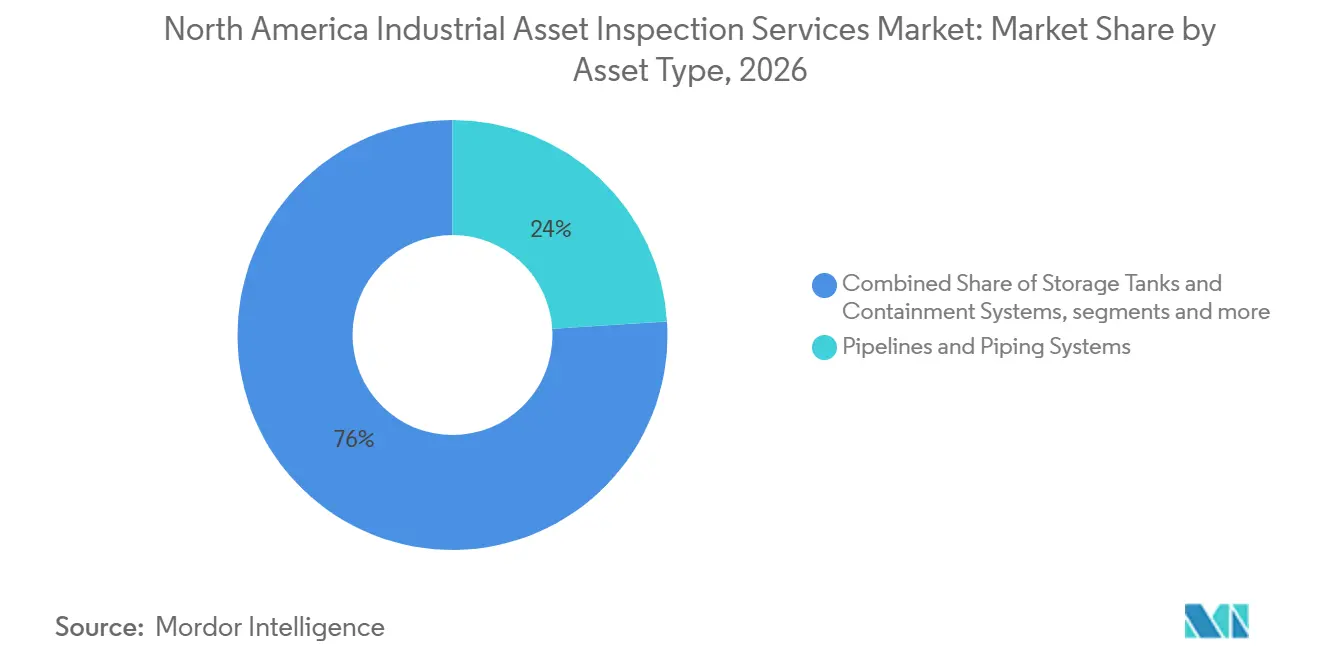
Las tuberías y sistemas de tuberías representaron el 24,0% de la participación del mercado de servicios de inspección de activos industriales de América del Norte en 2026. Su posición refleja los requisitos de inspección en torno a los corredores de transmisión de petróleo, gas, productos químicos e industriales. Los requisitos federales de integridad de tuberías respaldan el trabajo de evaluación recurrente en áreas de alta consecuencia. La inspección en línea, la evaluación de la protección catódica y el trabajo de aptitud para el servicio siguen siendo importantes bajo este marco. Los recipientes a presión, las calderas y los intercambiadores de calor forman otra gran base de servicios porque las instalaciones de proceso requieren programas de integridad mecánica. Los tanques de almacenamiento también requieren atención continua a medida que los operadores evalúan la corrosión, la contención y las condiciones operativas. En conjunto, estas categorías respaldan el trabajo regular vinculado a ciclos de inspección, paradas de planta y cumplimiento documentado.
Se prevé que los equipos eléctricos y de energía se expandan a una CAGR del 9,0% hasta 2032. Este tamaño del mercado de servicios de inspección de activos industriales de América del Norte para equipos eléctricos está respaldado por la rehabilitación de la red eléctrica y la puesta en servicio de nuevos activos energéticos. FirstEnergy completó patrullajes aéreos de infrarrojos y ultravioleta en casi 5.000 millas de líneas de alta tensión en 2025. El programa muestra cómo las empresas de servicios públicos pueden hacer de la inspección una actividad operativa planificada en lugar de una respuesta a fallas. Los equipos rotativos y las estructuras industriales proporcionan una demanda más estable en los sitios de manufactura y proceso. Los métodos de acceso con cuerdas y robóticos están ganando uso en estas categorías porque pueden reducir la exposición a espacios confinados y la interrupción de las operaciones. Los requisitos de documentación de la OSHA mantienen una amplia base de inspección en todas las categorías de equipos en las instalaciones cubiertas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Industria de Uso Final: La Concentración en Petróleo y Gas Persiste Mientras la Transición Energética Crea Nuevos Centros de Demanda
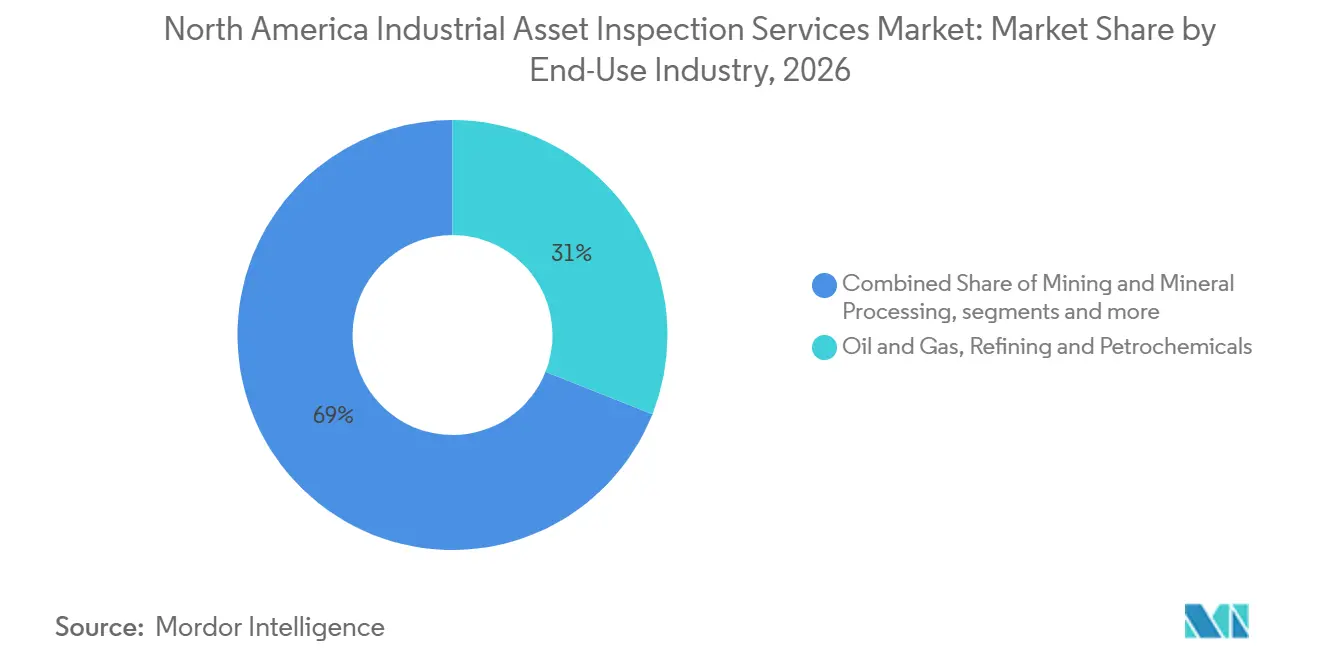
El petróleo y gas, la refinación y los petroquímicos representaron el 31,0% del tamaño del mercado de servicios de inspección de activos industriales de América del Norte en 2026. El segmento está respaldado por las obligaciones de integridad mecánica de la OSHA, los requisitos de tuberías de líquidos peligrosos y los calendarios de parada de refinerías. Estos sitios utilizan equipos a presión, tuberías, tanques y unidades de proceso que requieren inspección y pruebas documentadas. El plan de trabajo de PEMEX para 2025 a 2030 incluye actividades de revisión de refinerías y reparaciones mayores en activos de producción. Dicho trabajo requiere apoyo de inspección antes, durante y después del mantenimiento de equipos. La escala de estas instalaciones puede crear períodos concentrados de demanda durante las paradas planificadas. Sus necesidades de mantenimiento continuo proporcionan una base estable para los proveedores de servicios especializados.
Se proyecta que la generación de energía, las energías renovables y las empresas de servicios eléctricos crezcan a una CAGR del 9,2% hasta 2032. El segmento se beneficia del trabajo en activos solares, eólicos, de almacenamiento de baterías, de ciclo combinado y térmicos heredados. El plan de expansión eléctrica de México refuerza la necesidad de verificaciones de puesta en servicio y monitoreo de condiciones en los nuevos activos de energía. Los nuevos activos requieren verificaciones de puesta en servicio, mientras que los activos existentes requieren monitoreo continuo de condiciones. La manufactura química, los metales, la minería, el agua, los alimentos, los productos farmacéuticos, el transporte y los puertos crean una base de demanda secundaria diversificada. Esta diversificación puede reducir el efecto de un menor gasto de capital en hidrocarburos sobre el mercado de servicios de inspección de activos industriales de América del Norte. También brinda a los grandes proveedores de servicios oportunidades para utilizar habilidades de inspección similares en varios sectores de clientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Estados Unidos representó el 76,0% de la participación del mercado de servicios de inspección de activos industriales de América del Norte en 2026. Su posición refleja una gran base de activos industriales, una amplia supervisión federal y prácticas de adquisición establecidas. La rehabilitación de infraestructuras continúa respaldando las evaluaciones de puesta en servicio y las necesidades de monitoreo periódico. La FAA también aceptó en 2025 un programa autónomo de inspección visual general basado en drones para Delta Air Lines. Esto indica un papel creciente para los métodos automatizados en las principales ubicaciones de mantenimiento de aviación.
Canadá tiene un lugar estable en la base de servicios regional debido a la supervisión de tuberías, los marcos de calificación, la actividad en las arenas petrolíferas y el desarrollo energético. El Regulador de Energía de Canadá utiliza la verificación de cumplimiento que considera el tipo de instalación, el historial de la empresa y el riesgo técnico. Este proceso respalda el trabajo regular de gestión de integridad para los operadores y sus socios de servicio. Las arenas petrolíferas de Alberta y el corredor de GNL de Columbia Británica son concentraciones importantes de demanda. Acuren invirtió en cuatro plataformas Bronto Skylift en enero de 2025 para aumentar la capacidad de inspección de turbinas eólicas. Esta inversión refleja la relevancia de la inspección de energías renovables junto con los activos de energía convencional. Canadá ofrece, por lo tanto, una combinación estable de trabajos de inspección de tuberías, industriales y de energías renovables.
Se proyecta que México avance a una CAGR del 8,5% hasta 2032. Los planes de PEMEX incluyen trabajos en seis refinerías y 1.300 reparaciones de equipos mayores en activos de producción. El tamaño del mercado de servicios de inspección de activos industriales de América del Norte en México también está respaldado por la inversión en mejoras de transmisión y distribución. La expansión eléctrica y la modernización de la distribución están ampliando la base direccionable más allá de los hidrocarburos. La demanda de inspección se extiende más allá de los hidrocarburos a medida que la manufactura se expande en Nuevo León, Jalisco y Coahuila. Estas instalaciones añaden demanda de equipos a presión, inspección estructural y apoyo para la puesta en servicio. Las perspectivas de crecimiento del país están, por lo tanto, vinculadas a la rehabilitación, la inversión en servicios públicos y una base de activos manufactureros más amplia.
Panorama Competitivo
El mercado de servicios de inspección de activos industriales de América del Norte exhibe un nivel medio de concentración de mercado. SGS, Bureau Veritas, Baker Hughes a través de Waygate Technologies, Intertek y Applus+ operan junto a MISTRAS Group, Acuren, TEAM Inc. e IRISNDT. Acuren completó su combinación con NV5 Global en agosto de 2025, creando una plataforma de pruebas, inspección, certificación e ingeniería con más de 2 mil millones de USD en ingresos, más de 11.000 empleados y más de 230 ubicaciones. La transacción amplió el alcance de ingeniería y servicios de campo de la empresa en América del Norte. También demuestra el valor que los proveedores otorgan a una cobertura técnica más amplia y a la escala geográfica.
SGS firmó un acuerdo en julio de 2025 para adquirir Applied Technical Services por 1.325 mil millones de USD en valor empresarial. ATS tenía 2.100 empleados, 85 instalaciones en Estados Unidos y ventas proyectadas para 2026 de 460 millones de USD según SGS. Esta transacción refleja la demanda de plataformas de servicio que combinan inspección, pruebas y capacidades de ingeniería relacionadas. Wabtec completó su adquisición de la división de Tecnologías de Inspección de Evident en julio de 2025. La adquisición añadió ensayos no destructivos, inspección visual remota e instrumentos analíticos que respaldan el mercado de servicios de inspección de activos industriales de América del Norte a la cartera de infraestructura de Wabtec. Estos movimientos pueden elevar el umbral de capacidad para las empresas que buscan contratos importantes en múltiples sitios. Los especialistas regionales aún pueden competir donde tienen experiencia específica, acceso local o relaciones establecidas con los clientes.
La tecnología se está convirtiendo en una consideración más importante en los principales contratos de inspección. Baker Hughes anunció en noviembre de 2025 que las capacidades de integridad mecánica e inspección basada en riesgos de Antea se integrarían en su software de gestión del desempeño de activos Cordant. La integración planificada vincula los hallazgos de inspección con la estrategia de activos más amplia y las decisiones de mantenimiento. TEAM Inc. reportó un crecimiento de ingresos del 15,2% en su segmento de Inspección y Tratamiento Térmico durante el segundo trimestre de 2025. Sus operaciones canadienses registraron un crecimiento del 31,4% durante ese trimestre. Los resultados muestran que los proveedores especializados pueden beneficiarse de la actividad de cumplimiento y la demanda de servicios de campo. Los proveedores que pueden proteger los datos de inspección e integrarlos con los sistemas del cliente probablemente estarán mejor posicionados para contratos a largo plazo.
Líderes de la Industria de Servicios de Inspección de Activos Industriales de América del Norte
-
SGS SA
-
Bureau Veritas SA
-
Baker Hughes Company
-
Applus+
-
MISTRAS Group, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Abril de 2026: Industrial Thermal Services (ITS) adquirió NDE Incorporated, un proveedor de servicios de ensayos no destructivos (END), para ampliar sus capacidades de inspección industrial y aseguramiento de la calidad. La adquisición fortaleció la cartera de servicios de ITS al integrar los servicios de END con el tratamiento térmico y los servicios mecánicos especializados. Esto mejoró la capacidad de la empresa para atender a clientes industriales en los sectores de energía, petroquímica, manufactura e infraestructura.
- Julio de 2025: SGS firmó un acuerdo definitivo para adquirir Applied Technical Services, una empresa norteamericana de inspección y pruebas con 2.100 profesionales, ventas proyectadas para 2026 de 460 millones de USD y 85 instalaciones en Estados Unidos, por un valor empresarial de 1.325 mil millones de USD.
- Julio de 2025: Wabtec Corporation completó su adquisición de la división de Tecnologías de Inspección de Evident, un proveedor de ensayos no destructivos, inspección visual remota e instrumentos analíticos.
- Noviembre de 2025: Baker Hughes anunció la integración planificada del software de integridad mecánica e inspección basada en riesgos de Antea en su plataforma de gestión del desempeño de activos Cordant.
Alcance del Informe del Mercado de Servicios de Inspección de Activos Industriales de América del Norte
El Informe del Mercado de Servicios de Inspección de Activos Industriales de América del Norte está segmentado por Tipo de Activo (Tuberías y Sistemas de Tuberías, Recipientes a Presión, Calderas e Intercambiadores de Calor, y Más), por Industria de Uso Final (Petróleo y Gas, Refinación y Petroquímicos, Minería y Procesamiento de Minerales, Servicios Públicos de Agua y Aguas Residuales, y Más), y por Geografía (Estados Unidos, Canadá, México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Tuberías y Sistemas de Tuberías | Tuberías de Transmisión de Petróleo, Gas e Industrial |
| Tuberías de Proceso y Tuberías de Servicios Industriales | |
| Tuberías Submarinas, Elevadores y Líneas de Flujo | |
| Recipientes a Presión, Calderas e Intercambiadores de Calor | Recipientes a Presión y Reactores de Proceso |
| Calderas Industriales y Sistemas de Vapor | |
| Intercambiadores de Calor y Equipos Térmicos a Presión | |
| Tanques de Almacenamiento y Sistemas de Contención | Tanques de Almacenamiento Industrial Sobre el Suelo y Subterráneos |
| Sistemas de Contención Industrial y Almacenamiento a Granel | |
| Equipos Rotativos y Mecánicos | Bombas, Compresores y Turbinas Industriales |
| Transportadores, Accionamientos y Maquinaria de Producción Fija | |
| Otros Equipos Mecánicos Instalados | |
| Equipos Eléctricos y de Energía | Transformadores, Equipos de Conmutación y Equipos de Distribución de Energía |
| Generadores e Instalaciones Eléctricas | |
| Activos de Transmisión de Energía y Empresas de Servicios Eléctricos | |
| Estructuras Industriales e Instalaciones Fijas | Acero Estructural Industrial y Soportes de Equipos |
| Plataformas Marinas e Instalaciones de Energía Fijas | |
| Torres Industriales, Chimeneas y Estructuras de Soporte | |
| Otros Activos Industriales Fijos | Hornos de Proceso y Sistemas Refractarios |
| Instrumentación Industrial e Instalaciones de Control | |
| Otros Activos Industriales Instalados Especializados |
| Petróleo y Gas, Refinación y Petroquímicos |
| Generación de Energía, Energías Renovables y Empresas de Servicios Eléctricos |
| Manufactura Química (Excluidos los Petroquímicos) |
| Metales y Otras Manufacturas Industriales |
| Minería y Procesamiento de Minerales |
| Servicios Públicos de Agua y Aguas Residuales |
| Procesamiento de Alimentos y Bebidas |
| Productos Farmacéuticos y Bioprocesamiento |
| Transporte, Logística y Operaciones Portuarias |
| Otros Usuarios Finales Industriales |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Activo | Tuberías y Sistemas de Tuberías | Tuberías de Transmisión de Petróleo, Gas e Industrial |
| Tuberías de Proceso y Tuberías de Servicios Industriales | ||
| Tuberías Submarinas, Elevadores y Líneas de Flujo | ||
| Recipientes a Presión, Calderas e Intercambiadores de Calor | Recipientes a Presión y Reactores de Proceso | |
| Calderas Industriales y Sistemas de Vapor | ||
| Intercambiadores de Calor y Equipos Térmicos a Presión | ||
| Tanques de Almacenamiento y Sistemas de Contención | Tanques de Almacenamiento Industrial Sobre el Suelo y Subterráneos | |
| Sistemas de Contención Industrial y Almacenamiento a Granel | ||
| Equipos Rotativos y Mecánicos | Bombas, Compresores y Turbinas Industriales | |
| Transportadores, Accionamientos y Maquinaria de Producción Fija | ||
| Otros Equipos Mecánicos Instalados | ||
| Equipos Eléctricos y de Energía | Transformadores, Equipos de Conmutación y Equipos de Distribución de Energía | |
| Generadores e Instalaciones Eléctricas | ||
| Activos de Transmisión de Energía y Empresas de Servicios Eléctricos | ||
| Estructuras Industriales e Instalaciones Fijas | Acero Estructural Industrial y Soportes de Equipos | |
| Plataformas Marinas e Instalaciones de Energía Fijas | ||
| Torres Industriales, Chimeneas y Estructuras de Soporte | ||
| Otros Activos Industriales Fijos | Hornos de Proceso y Sistemas Refractarios | |
| Instrumentación Industrial e Instalaciones de Control | ||
| Otros Activos Industriales Instalados Especializados | ||
| Por Industria de Uso Final | Petróleo y Gas, Refinación y Petroquímicos | |
| Generación de Energía, Energías Renovables y Empresas de Servicios Eléctricos | ||
| Manufactura Química (Excluidos los Petroquímicos) | ||
| Metales y Otras Manufacturas Industriales | ||
| Minería y Procesamiento de Minerales | ||
| Servicios Públicos de Agua y Aguas Residuales | ||
| Procesamiento de Alimentos y Bebidas | ||
| Productos Farmacéuticos y Bioprocesamiento | ||
| Transporte, Logística y Operaciones Portuarias | ||
| Otros Usuarios Finales Industriales | ||
| Por Geografía | Estados Unidos | |
| Canadá | ||
| México | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los servicios de inspección de activos industriales de América del Norte para 2032?
Se prevé que el mercado de servicios de inspección de activos industriales de América del Norte alcance 16,5 mil millones de USD en 2032, desde 10,7 mil millones de USD en 2026, a una CAGR del 7,5%.
¿Qué categoría de activos lidera los servicios de inspección de activos industriales de América del Norte?
Las tuberías y sistemas de tuberías lideran con una participación del 24,0% en 2026, respaldadas por la gestión recurrente de integridad y el trabajo de cumplimiento.
¿Qué sector de uso final está creciendo más rápido en los servicios de inspección industrial?
Se prevé que la generación de energía, las energías renovables y las empresas de servicios eléctricos crezcan a una CAGR del 9,2% hasta 2032.
¿Por qué México está creciendo más rápido que otros países de América del Norte en servicios de inspección?
Se prevé que México crezca a una CAGR del 8,5% hasta 2032, respaldado por reparaciones de refinerías, inversión eléctrica y expansión manufacturera.
¿Cuál es el principal desafío para los proveedores de servicios de ensayos no destructivos?
La escasez de personal calificado es una restricción importante porque la capacitación y la certificación dependen de una capacidad limitada de instrucción sénior.
¿Cómo están cambiando las herramientas digitales los contratos de servicios de inspección?
La inspección basada en riesgos, los métodos remotos y la integración de datos favorecen a los proveedores que pueden conectar los resultados de campo con los sistemas de mantenimiento y gestión de activos.