
Tamanho e Participação do Mercado de Serviços de Design de CI da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 4.66 Bilhões de dólares |
| Tamanho do Mercado (2027) | 5.75 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.95 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.25 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Design de CI da América do Norte por Mordor Intelligence
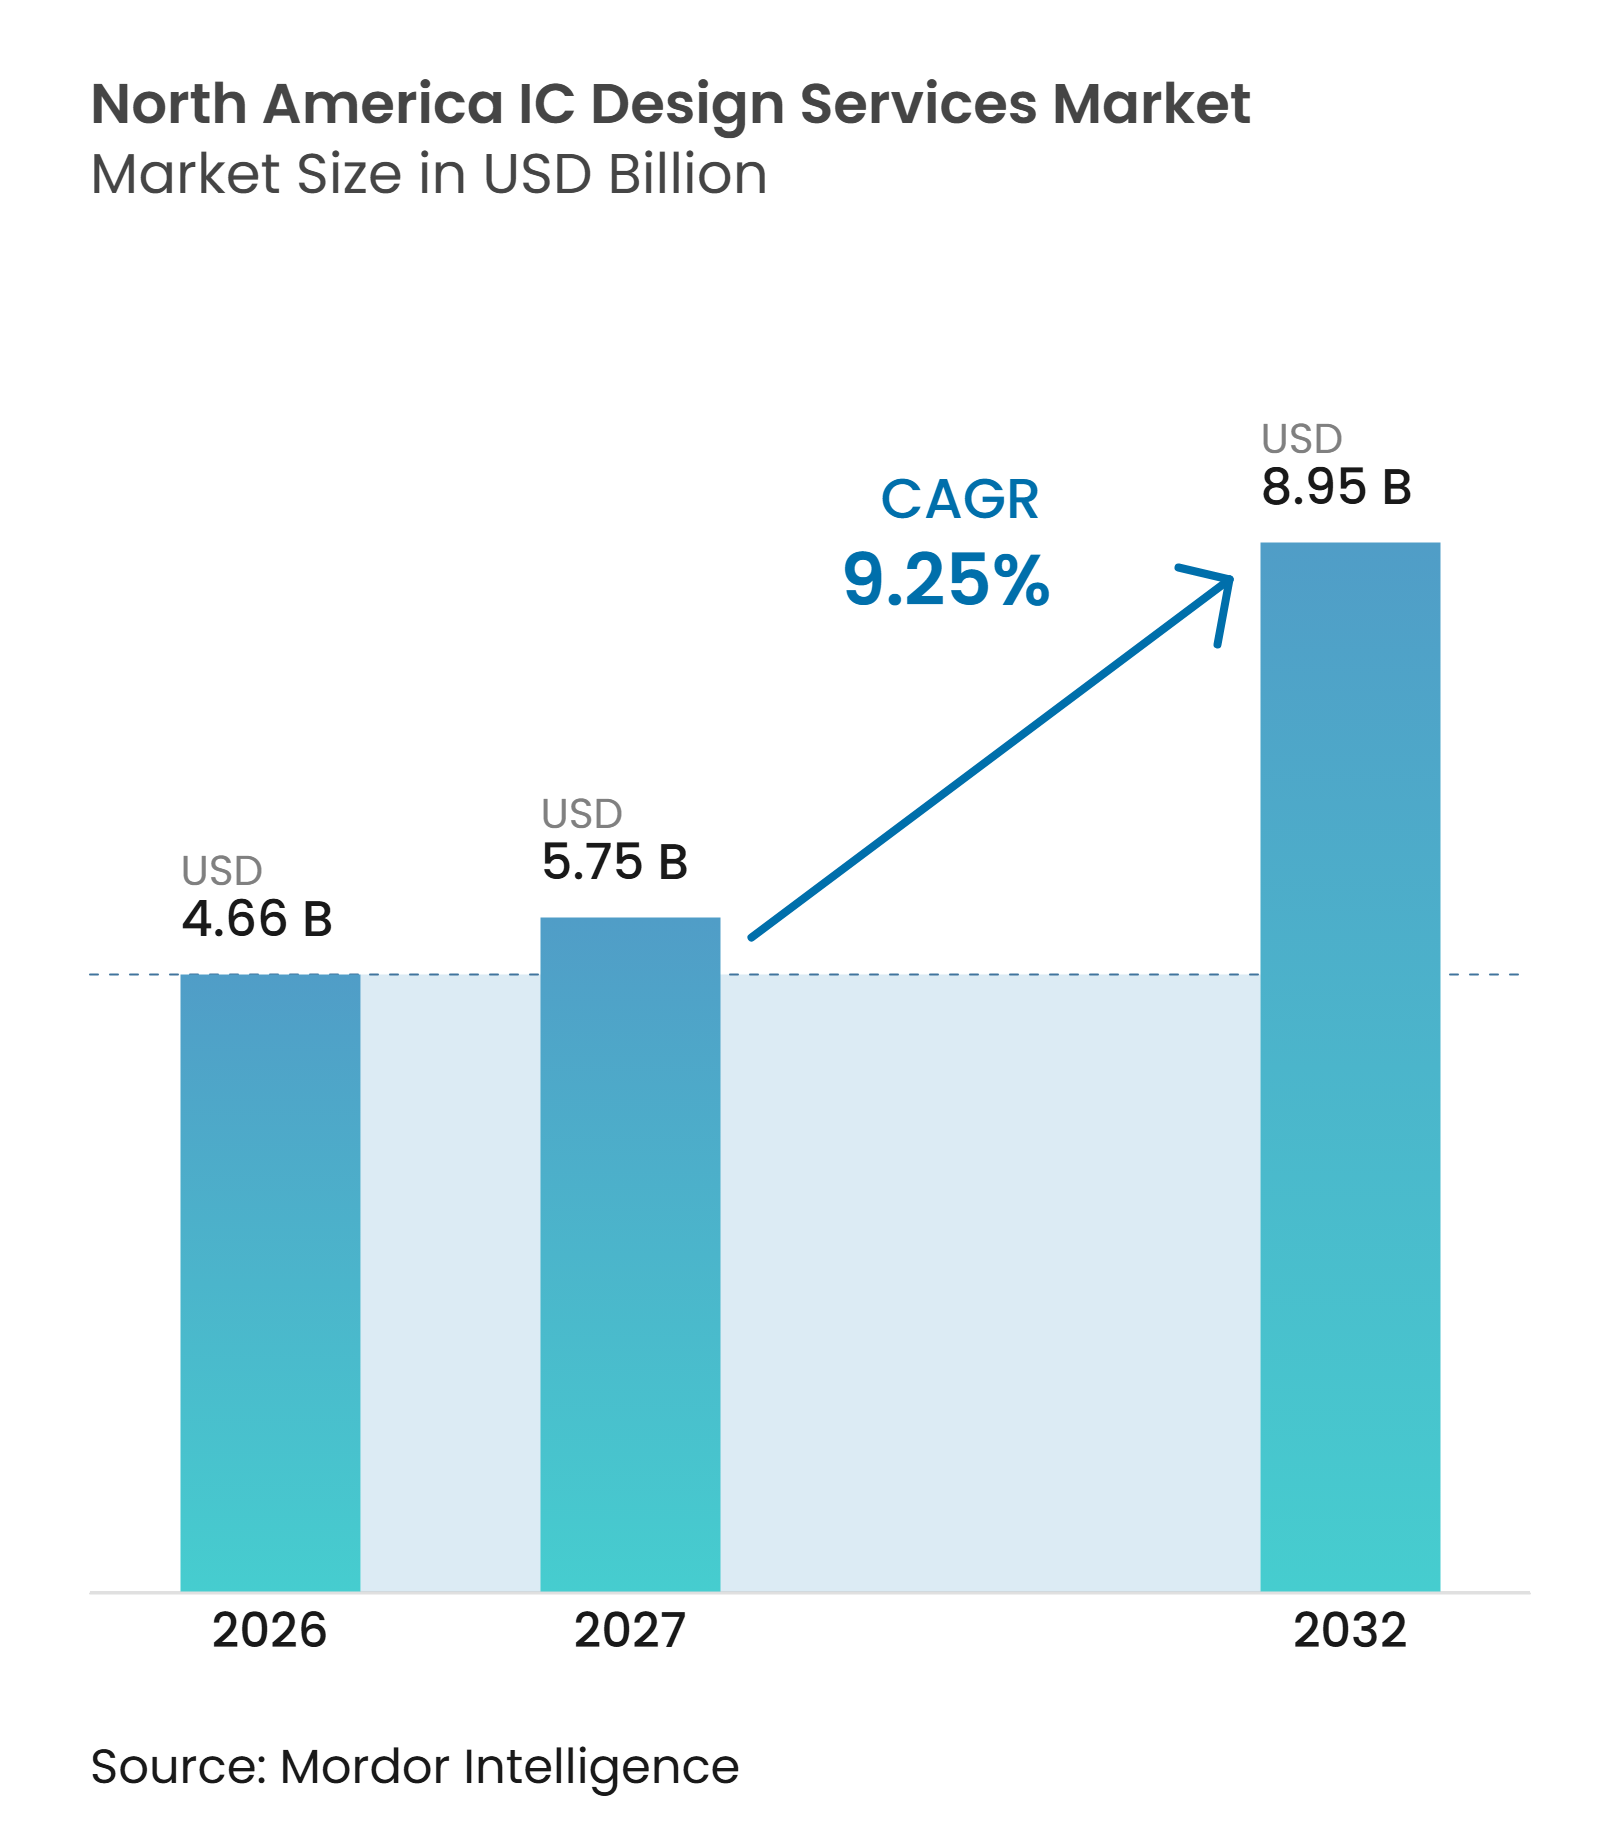
O tamanho do mercado de serviços de design de CI da América do Norte está projetado para expandir de 4,66 bilhões de USD em 2026 e 5,75 bilhões de USD em 2027 para 8,95 bilhões de USD até 2032, registrando um CAGR de 9,25% entre 2027 e 2032. O mercado de serviços de design de CI da América do Norte está sendo moldado por clientes que necessitam de silício desenvolvido sob medida para cargas de trabalho de inteligência artificial, eletrônica automotiva e sistemas de defesa. A nova capacidade de fabricação doméstica está aumentando a necessidade de programas de design que possam utilizar essas instalações de forma eficiente. Grandes clientes estão atribuindo mais valor a parceiros que conseguem combinar arquitetura, verificação, design físico, coordenação de embalagem e suporte à produção. O mercado de serviços de design de CI da América do Norte também enfrenta pressão decorrente da oferta limitada de engenheiros experientes e dos custos mais elevados de ferramentas de design avançadas. Essas condições favorecem fornecedores com relacionamentos estabelecidos com fundições, equipes técnicas experientes e fluxos de trabalho de design seguros.
Principais Conclusões do Relatório
-
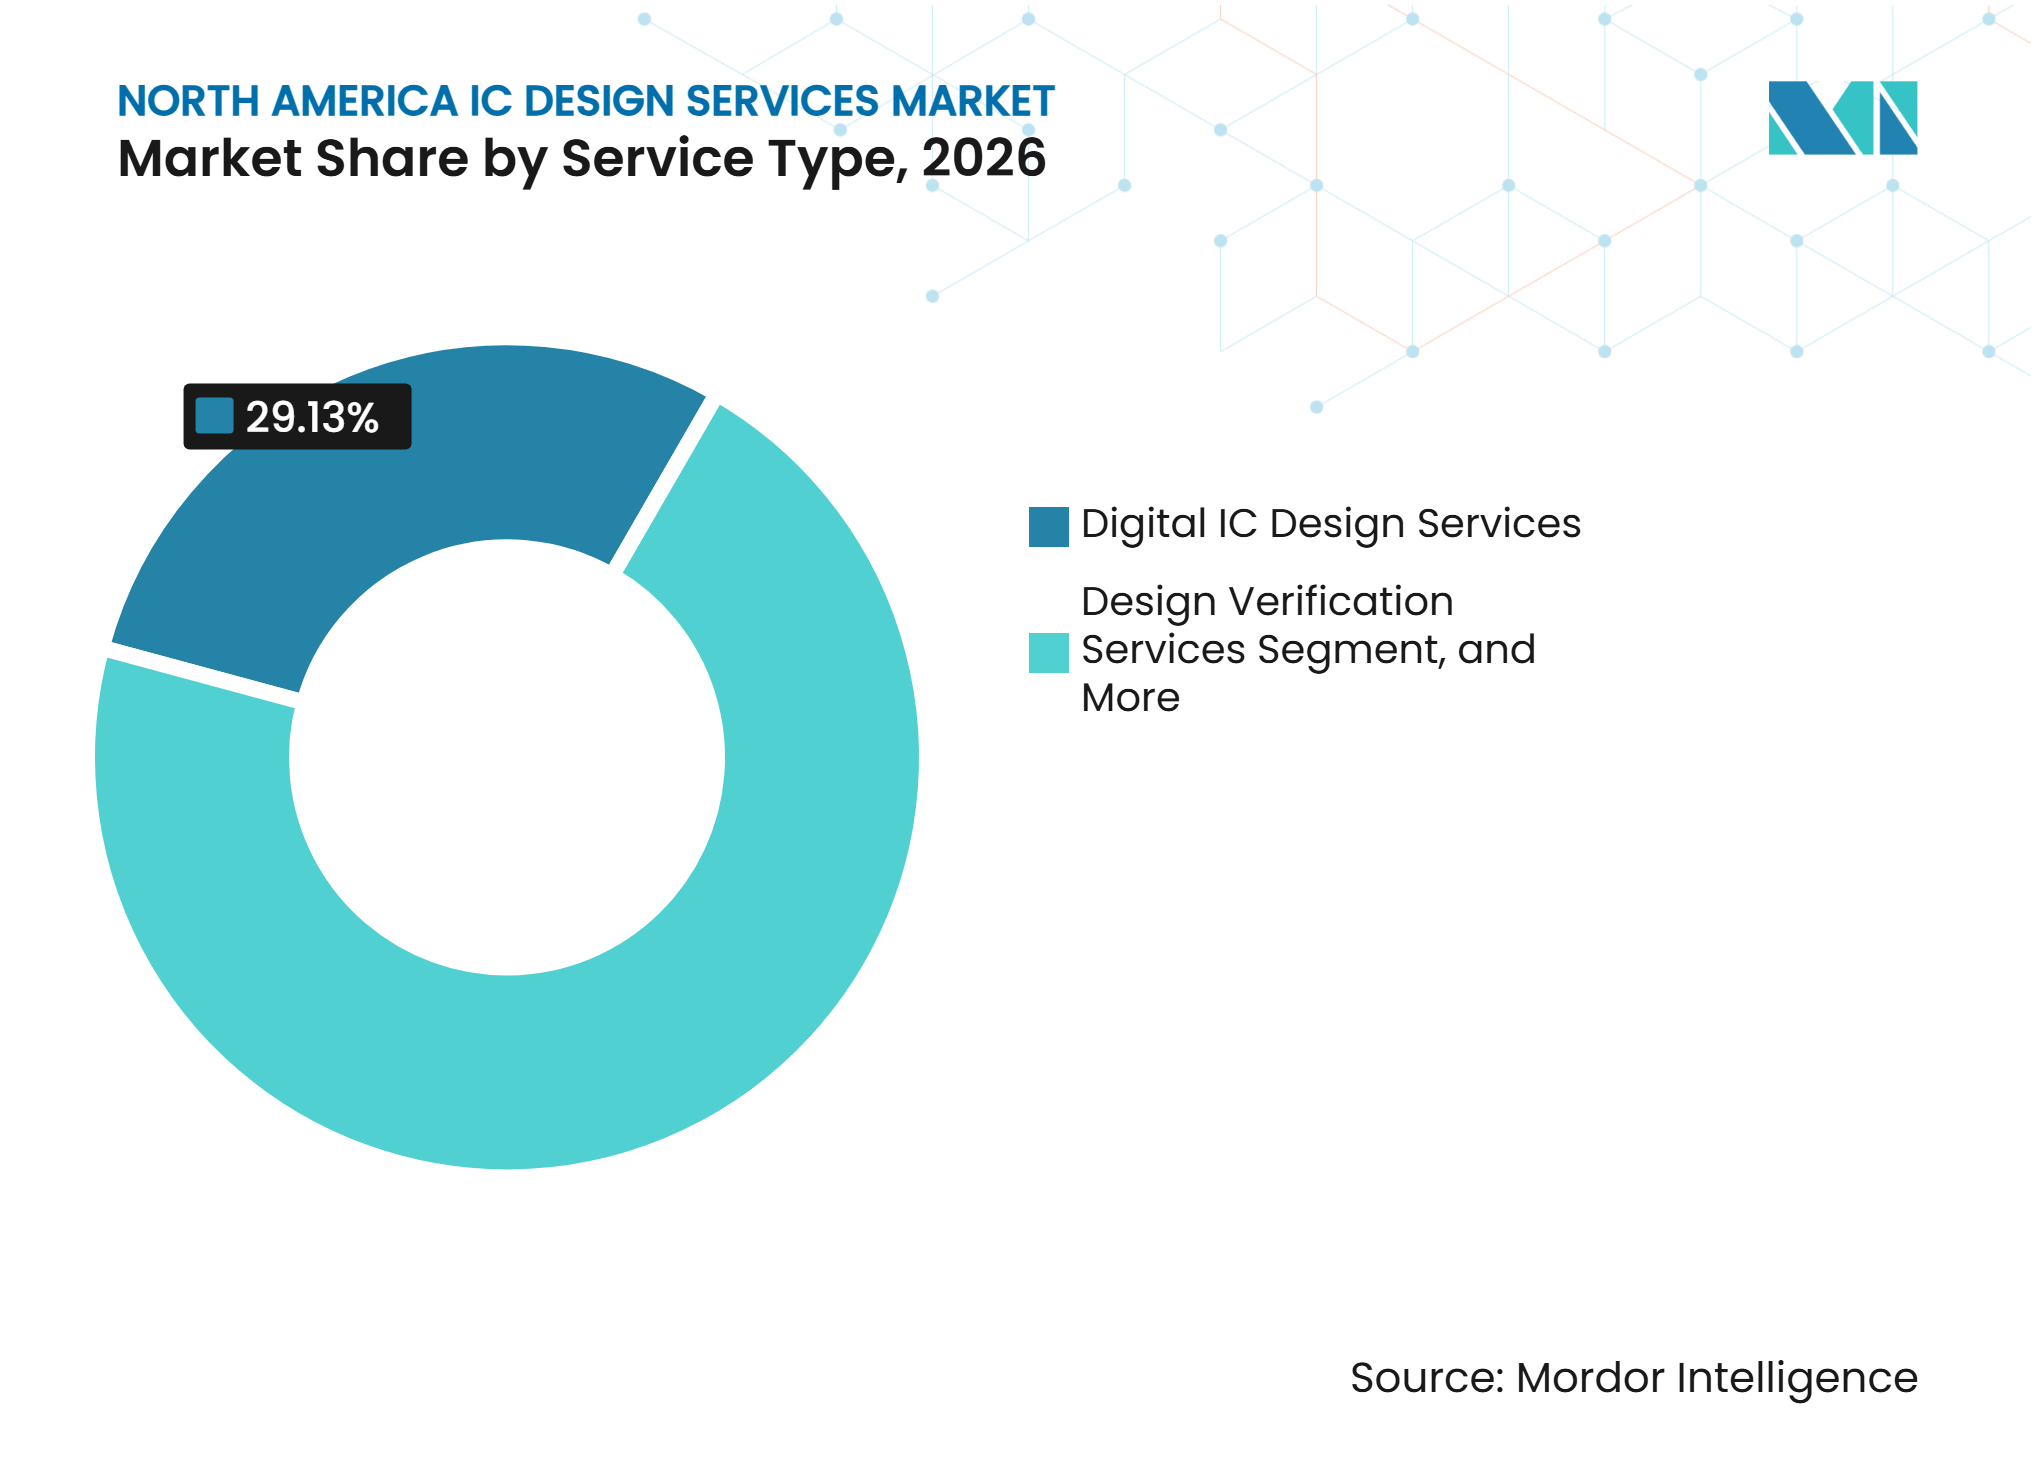
Por tipo de serviço, os Serviços de Design de CI Digital detinham 29,13% da participação do mercado regional de serviços de design de CI em 2026, enquanto os Serviços de Verificação de Design estão projetados para expandir a um CAGR de 10,64% até 2032.
-
Por aplicação do usuário final, IA, HPC e Centros de Dados responderam por 32,84% do tamanho do mercado regional de serviços de design de CI em 2026 e também foram as aplicações de crescimento mais rápido.
-
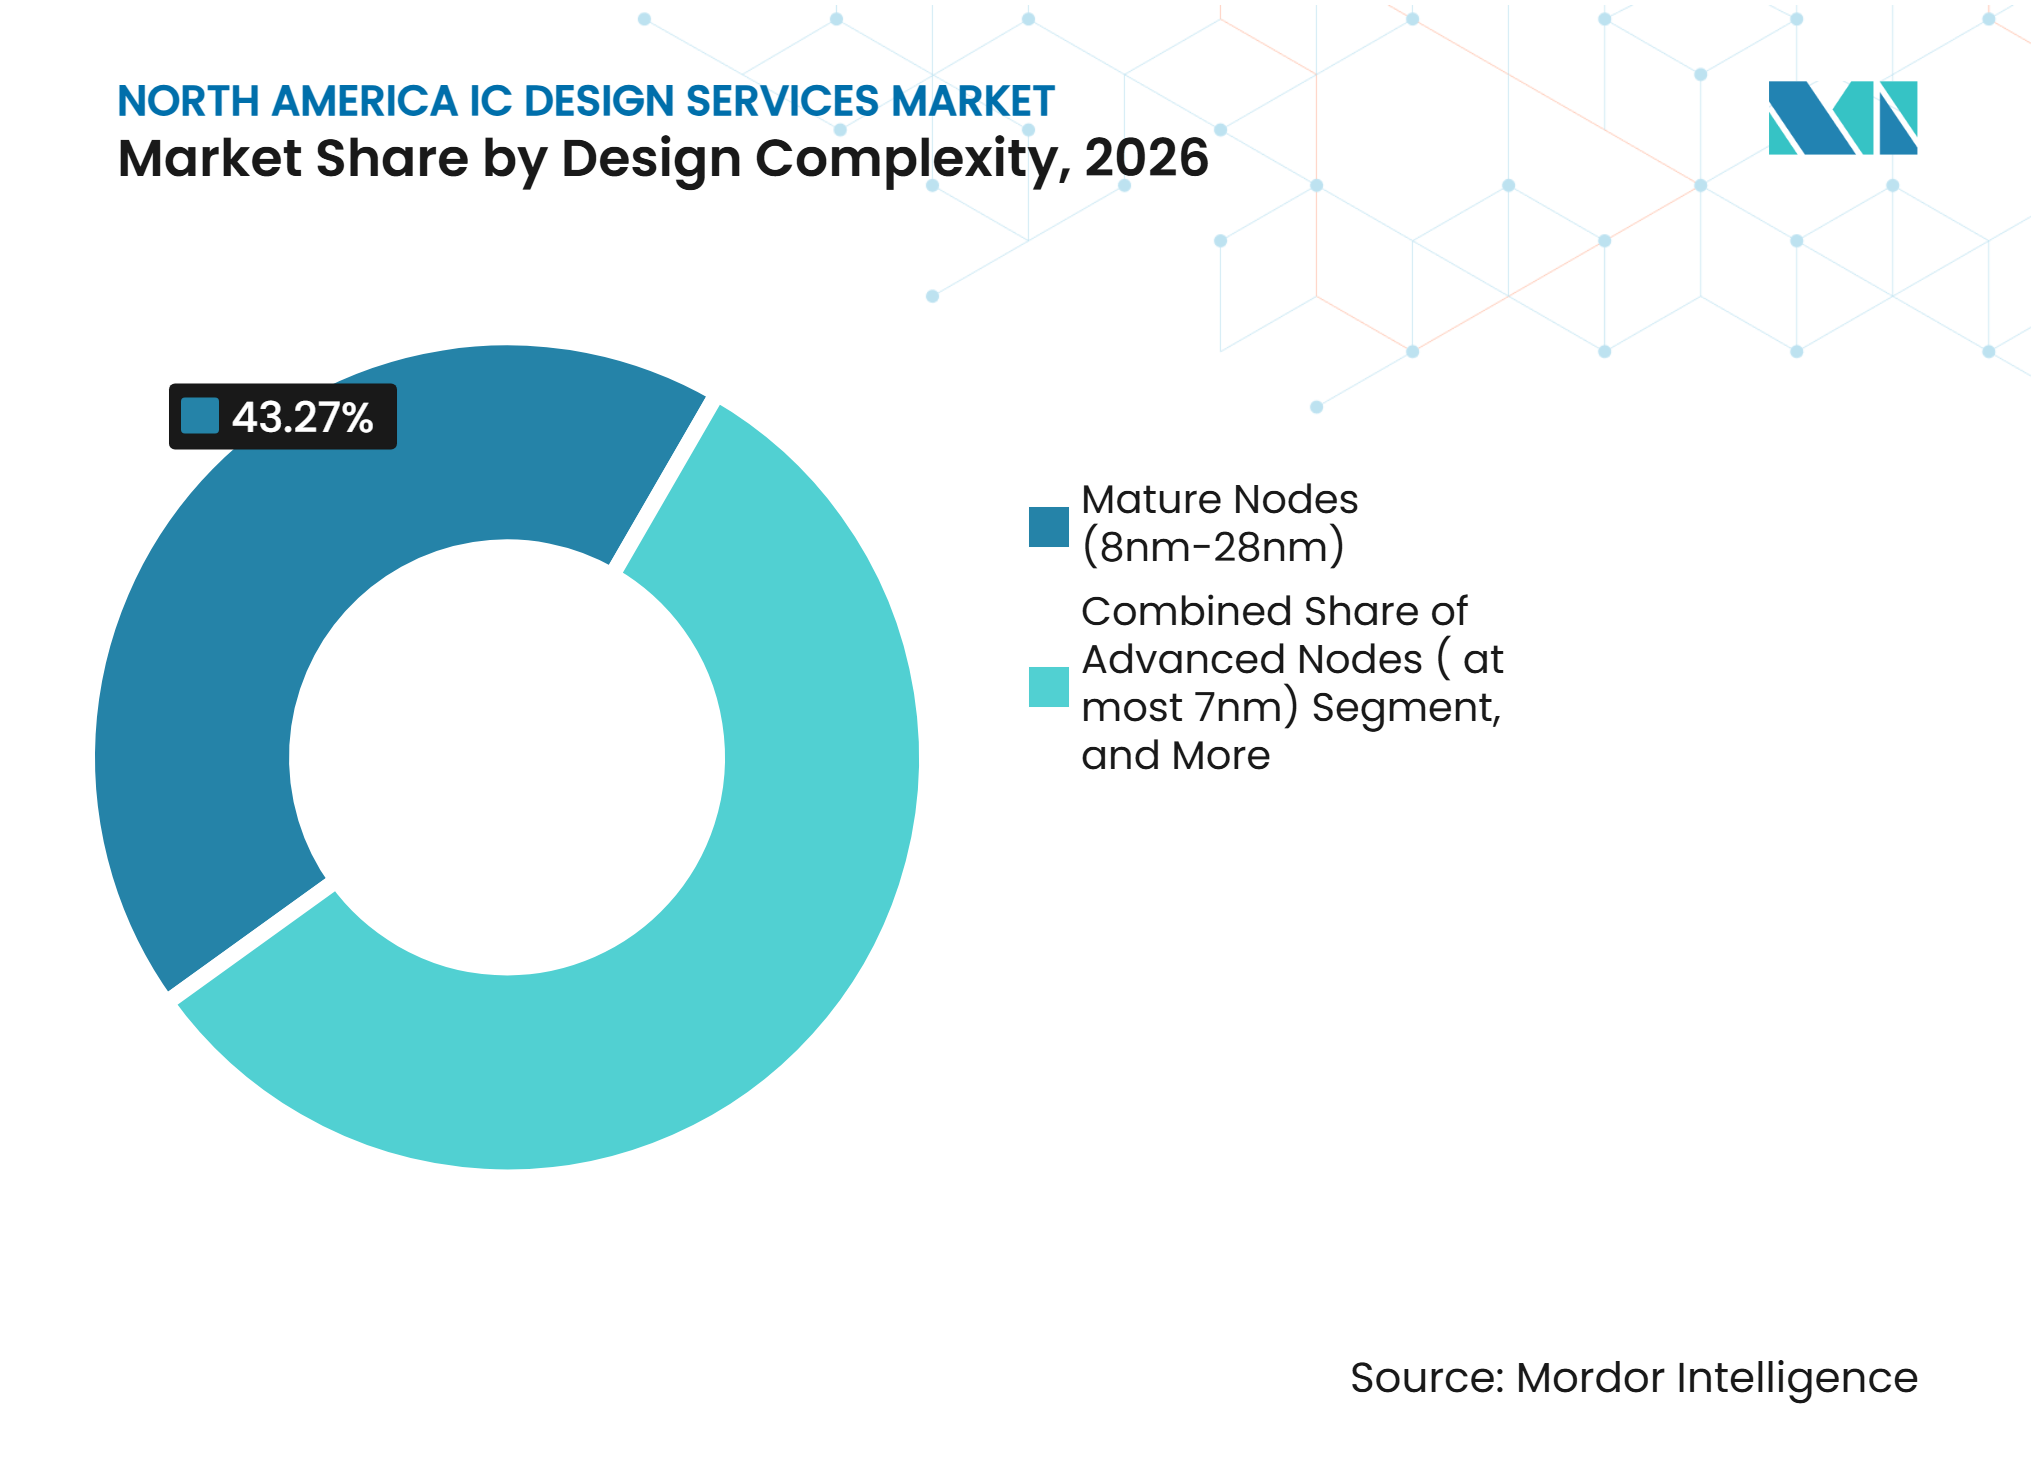
Por complexidade de design, os Nós Maduros (8nm-28nm) detinham uma participação de 43,27% em 2026, enquanto os Nós Avançados (≤7nm) estão projetados para expandir a um CAGR de 9,86% até 2032.
-
Por geografia, os Estados Unidos detinham uma participação de 81,42% em 2026, enquanto o México está projetado para expandir a um CAGR de 9,91% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Fabricação Doméstica de Semicondutores e Incentivos da Lei CHIPS | +2.5% | Estados Unidos, com repercussão no Canadá e no México | Longo prazo (≥ 4 anos) |
| Aceleradores de IA e Adoção de ASIC Personalizado por Hiperescaladores | +2.1% | Núcleo nos Estados Unidos, com fluxos de demanda de clientes globais | Curto prazo (≤ 2 anos) |
| Terceirização de Serviços de Engenharia de Semicondutores | +1.3% | Estados Unidos e Canadá | Médio prazo (2-4 anos) |
| Aumento do Conteúdo de Semicondutores em Aplicações Automotivas | +0.9% | Estados Unidos e México, com repercussão no Canadá | Médio prazo (2-4 anos) |
| Modernização da Defesa e Arquiteturas de Semicondutores Seguros | +0.6% | Estados Unidos | Curto prazo (≤ 2 anos) |
| Arquiteturas de Chiplet e Adoção de Embalagem Avançada | +0.5% | Núcleo nos Estados Unidos e América do Norte de forma ampla | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Fabricação Doméstica de Semicondutores e Incentivos da Lei CHIPS
O mercado de serviços de design de CI da América do Norte está se beneficiando de projetos de capacidade de semicondutores apoiados pelo marco da Lei CHIPS e Ciência. Os investimentos da TSMC, Intel e Samsung no Arizona, Ohio, Oregon e Texas criam uma base doméstica maior para programas de chips e suporte ao design. Cada instalação de fabricação avançada necessita de um pipeline de designs de clientes para utilizar a capacidade de forma eficiente, o que gera demanda antes que a produção de wafers atinja plena escala. A Natcast introduziu um gateway de habilitação de design e um serviço de agregação de silício que pode ajudar empresas em estágio inicial a acessar capacidade de tape-out em nós avançados. A iniciativa DREAMS da Califórnia também implantou o Synopsys Cloud, que oferece licenciamento ilimitado de software para programas adjacentes à defesa, melhorando o acesso a ferramentas de design qualificadas. A mudança do Escritório do Programa CHIPS para gestão de portfólio em 2026 aumenta a importância da conformidade e do desempenho de entrega para empresas que atendem a beneficiários financiados.
Aceleradores de IA e Adoção de ASIC Personalizado por Hiperescaladores
Os hiperescaladores estão migrando para silício de IA especificado internamente, o que está mudando o tipo de trabalho solicitado ao mercado de serviços de design de CI da América do Norte. Esses programas exigem estreita coordenação entre design lógico, verificação, implementação física, embalagem e fabricação. A OpenAI e a Broadcom desenvolveram o acelerador de inferência Jalapeño desde o design até o tape-out de fabricação em 9 meses, utilizando modelos de IA para acelerar a otimização. Esse prazo de entrega eleva as expectativas dos clientes em relação a empresas cujos programas convencionais podem levar de 18 a 24 meses. Fornecedores com fluxos de trabalho de automação de design eletrônico assistidos por IA e equipes de engenharia dedicadas ao cliente estão mais bem posicionados para responder. Esse trabalho também cria engajamentos duradouros porque os programas de aceleradores exigem alterações contínuas de design, validação e coordenação de produção.
Terceirização de Serviços de Engenharia de Semicondutores
O mercado de serviços de design de CI da América do Norte é sustentado por clientes que necessitam de capacidade de engenharia especializada mais rapidamente do que a contratação interna pode fornecer. Empresas fabless e fabricantes de dispositivos integrados podem terceirizar design físico, verificação e integração de IP, mantendo a arquitetura e a propriedade intelectual diferenciada internamente. Esse modelo é útil quando vários programas precisam avançar simultaneamente. A L&T Technology Services assinou um acordo plurianual de 100 milhões de USD em setembro de 2025 com um fabricante de equipamentos industriais com sede nos EUA que atende à cadeia de valor de semicondutores.[1] O acordo abrangeu desenvolvimento de novos produtos, engenharia de sustentação, engenharia de valor e automação de plataforma. O contrato reforça o argumento em favor de parceiros de ciclo completo em detrimento de fornecedores de serviços pontuais restritos.
Aumento do Conteúdo de Semicondutores em Aplicações Automotivas
A eletrificação automotiva e os programas de veículos definidos por software estão expandindo o escopo do trabalho de design de semicondutores exigido pelos fabricantes de veículos e seus fornecedores. Os veículos elétricos necessitam de CIs de gerenciamento de energia, chips de gerenciamento de bateria e controladores de inversor de tração. Os veículos definidos por software também requerem sistemas-em-chip de radar, controladores de domínio centralizados e processadores capazes de suportar funções avançadas de assistência ao condutor. A HCLTech apoiou uma empresa global de semicondutores automotivos em um programa de sistema-em-chip de radar, desde o design RTL até a implementação física e a aprovação de segurança funcional ISO 26262. A ASICLAND também assinou um acordo em junho de 2025 com um fabricante de dispositivos integrados dos EUA para atender à demanda de semicondutores automotivos. O setor de serviços de design de CI da América do Norte se beneficia à medida que os programas de veículos avançam para designs mais complexos em 5nm e abaixo.
Análise de Impacto das Restrições*
| Restrição | (~) Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Mão de Obra em Engenharia e Competição por Talentos | -1.3% | Estados Unidos, estendendo-se ao Canadá | Longo prazo (≥ 4 anos) |
| Altos Custos de Licenciamento de EDA e Complexidade de Nós Avançados | -0.9% | Núcleo nos Estados Unidos e América do Norte de forma ampla | Médio prazo (2-4 anos) |
| Controles de Exportação e Restrições Tecnológicas Transfronteiriças | -0.6% | Estados Unidos, com repercussão no Canadá e no México | Curto prazo (≤ 2 anos) |
| Escassez de Engenheiros Especializados em Design de Semicondutores | -0.5% | Estados Unidos e Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Mão de Obra em Engenharia e Competição por Talentos
A oferta de engenheiros de semicondutores experientes continua sendo uma restrição ao mercado de serviços de design de CI da América do Norte. Engenheiros experientes em verificação, design físico e analógico são custosos, especialmente para programas em nós avançados. Os fornecedores de serviços de design precisam cumprir prazos de entrega mais curtos enquanto gerenciam custos de remuneração mais elevados. Isso pode reduzir as margens quando os clientes buscam trabalhos de preço fixo ou escopo restrito. Também cria concorrência direta entre as empresas de serviços e seus próprios clientes pelo mesmo talento em engenharia. A Synopsys identifica a escassez de engenheiros de semicondutores qualificados como um desafio contínuo para as organizações de design e aponta abordagens de treinamento e desenvolvimento de força de trabalho como parte da resposta.
Altos Custos de Licenciamento de EDA e Complexidade de Nós Avançados
O trabalho em nós avançados requer ferramentas de automação de design eletrônico qualificadas, kits de design de processo e expertise técnica especializada. Esses requisitos podem dificultar a competição de fornecedores de médio porte por programas de ponta. Os custos aumentam ainda mais quando os projetos necessitam de ferramentas de implementação física assistidas por IA e ambientes de verificação maiores. A despesa resultante favorece empresas que conseguem distribuir os investimentos em ferramentas por vários grandes programas de clientes. Fornecedores menores podem, em vez disso, concentrar-se em trabalhos analógicos, de sinal misto, em nós maduros ou específicos de verticais. O mercado de serviços de design de CI da América do Norte, portanto, apresenta uma barreira prática entre empresas que conseguem entregar projetos turnkey em nós avançados e empresas que se especializam em serviços mais restritos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Demanda por Verificação Supera os Segmentos de Design TradicionaisOs Serviços de Design de CI Digital detinham 29,13% da participação do mercado de serviços de design de CI da América do Norte em 2026. O segmento é sustentado pela concentração regional de desenvolvedores de sistema-em-chip e processadores fabless. Esses clientes necessitam de equipes de design RTL que possam trabalhar com fluxos avançados de automação de design eletrônico. O design digital também permanece central para programas de processadores, redes e aceleradores com grandes contagens de transistores. Os fornecedores de design físico e layout contribuem para programas de integração de chiplet e embalagem avançada. O desenvolvimento de IP e o suporte ao design ajudam os clientes a reutilizar subsistemas validados em múltiplos produtos.
Os Serviços de Verificação de Design estão projetados para expandir a um CAGR de 10,64% até 2032. A verificação tornou-se mais importante porque erros de design em nós de ponta podem exigir um re-spin de silício dispendioso. O trabalho inclui cobertura funcional, simulação e teste de casos extremos antes do tape-out. Seu valor aumenta mesmo quando o número de profissionais de RTL é estável, porque os requisitos de validação crescem com a complexidade do design. Os serviços de sinal misto analógico continuam importantes para aplicações automotivas, industriais, de gerenciamento de energia e médicas. Os requisitos das normas ISO 26262 e IEC 60601 podem elevar o valor de equipes com experiência comprovada no domínio.



Por Aplicação do Usuário Final:
IA e HPC Definem a Trajetória para o Mercado em GeralIA, HPC e Centros de Dados responderam por 32,84% do tamanho do mercado de serviços de design de CI da América do Norte em 2026. Os programas de aceleradores de IA personalizados exigem trabalho em arquitetura, implementação, embalagem e coordenação com fundições. Esses projetos geralmente se estendem da definição de arquitetura ao tape-out de produção ao longo de 2 a 3 anos. Sua duração proporciona aos fornecedores de serviços um trabalho mais estável do que os contratos de design de eletrônicos de consumo de curta duração. A necessidade de alta largura de banda, eficiência energética e computação especializada também eleva os requisitos técnicos de cada programa. Essa aplicação é tanto o maior quanto o segmento de usuário final de crescimento mais rápido nos dados fornecidos.
O setor automotivo é a próxima grande área de demanda, pois requer sistemas-em-chip de radar, chips de gerenciamento de bateria e ASICs de controlador de domínio. Os requisitos de segurança funcional ISO 26262 tornam a capacidade completa de design e validação importante nos programas automotivos. O trabalho em eletrônicos de consumo está cada vez mais focado em dispositivos premium diferenciados, como dispositivos vestíveis inteligentes, silício de AR/VR e processadores de IA de borda. Clientes industriais, de telecomunicações e de redes continuam a exigir circuitos integrados energeticamente eficientes e termicamente robustos em nós maduros. Os programas de defesa e aeroespacial podem exigir preços premium porque necessitam de rastreabilidade doméstica sob o marco DMEA. Os clientes de saúde e medicina favorecem equipes com capacidade analógica e experiência em fluxos de trabalho de design compatíveis com a FDA.
Por Complexidade de Design:
Nós Avançados Redefinem a Economia de Custos de DesignOs Nós Maduros (8nm-28nm) detinham 43,27% da participação do mercado de serviços de design de CI da América do Norte em 2026. Aplicações automotivas, industriais, médicas e de comunicação sem fio legadas continuam a utilizar essas tecnologias de processo. Os processos maduros oferecem maior previsibilidade de rendimento e menor risco de design do que os nós de ponta. Isso suporta cronogramas de entrega mais consistentes para os compromissos de serviços de design. Esses nós também permanecem adequados para produtos onde custo, disponibilidade e longos ciclos de qualificação importam mais do que a densidade máxima. Sua relevância preserva trabalho para empresas com expertise fora das gerações de processo mais avançadas.
Os Nós Avançados (≤7nm) estão projetados para expandir a um CAGR de 9,86% até 2032. Os programas de aceleradores de IA, computação de alto desempenho e redes de alta largura de banda necessitam da densidade e eficiência energética que esses nós podem proporcionar. O CSIS relatou que o desenvolvimento de um chip de ponta de 2nm custa 2,4 vezes mais do que o desenvolvimento de um design de 7nm. Esse custo reduz o conjunto de fornecedores de serviços capazes de financiar a engenharia, as ferramentas e a infraestrutura de design necessárias. Os Nós Legados (>28nm) ainda atendem a produtos de IoT sensíveis a custos, sensores analógicos e gerenciamento de energia, onde a continuidade do fornecimento é importante. As qualificações do ecossistema de fundições da TSMC, Samsung e Intel Foundry podem adicionar uma barreira adicional à entrada por meio da qualificação de ferramentas e da aprovação do kit de design de processo.

Análise Geográfica
Estados Unidos
Os Estados Unidos detinham 81,42% da participação do mercado regional de serviços de design de CI em 2026. O Vale do Silício, Austin, San Diego e o Research Triangle abrigam densos clusters de empresas fabless, operadores de nuvem, fornecedores de automação de design eletrônico e programas de eletrônica de defesa. A mudança do Escritório do Programa CHIPS para gestão de portfólio em 2026 fortaleceu o foco em entrega e conformidade entre as organizações que apoiam projetos financiados. As operações da TSMC no Arizona, as instalações da Intel em Ohio e Oregon e o complexo da Samsung no Texas criam uma base doméstica mais ampla para compromissos de design. O trabalho automotivo e de defesa de alta garantia favorece fornecedores que conseguem demonstrar fluxos de trabalho compatíveis com ISO 26262, DO-254 ou DMEA Trusted IC. A ForwardEdge ASIC recebeu a acreditação de fornecedor DMEA Trusted IC em fevereiro de 2026, confirmando capacidade de design de ASIC e FPGA 100% rastreável domesticamente. O gateway de habilitação de design da Natcast também pode ampliar o acesso ao tape-out em nós avançados para novas empresas de chips.
México
O México está projetado para expandir a um CAGR de 9,91% até 2032 no mercado de serviços de design de CI da América do Norte. Seu papel é sustentado pela integração da cadeia de suprimentos norte-americana sob o USMCA e iniciativas relacionadas de semicondutores. A Secretaria de Ciências, Humanidades, Tecnologia e Inovação lançou o Projeto Kutsari em fevereiro de 2025, incluindo um Centro Nacional de Design de Semicondutores em Jalisco, Puebla e Sonora. O programa tem como alvo designs para aplicações automotivas, eletrodomésticos e dispositivos médicos até 2027.[2] A Intel, Infineon, Skyworks Solutions e Texas Instruments possuem operações de fabricação no México, criando uma base âncora para a futura demanda local de design. O talento em engenharia continua sendo uma restrição estrutural, mesmo que os programas de diploma em semicondutores do TecNM tenham matriculado mais de 5.000 estudantes em um curso de inglês para semicondutores. A oferta local de engenheiros qualificados em design de CI precisa se aprofundar para que o país sustente uma expansão acelerada.
Canadá e Integração Regional
O Canadá contribui com capacidade especializada em design de CI de fotônica, pesquisa em hardware quântico e arquitetura de chips de IA. O mercado de serviços de design de CI da América do Norte pode se beneficiar dessas áreas especializadas à medida que os requisitos dos clientes se ampliam. A CMC Microsystems e a Universidade de Toronto apoiam a prototipagem de design e os vínculos entre a pesquisa acadêmica e os usuários industriais. O Wilson Center descreveu uma abordagem “Projetado na América do Norte” que vincula as capacidades de engenharia canadenses com os ativos dos EUA e do México. Essa estrutura regional pode ajudar as empresas a coordenar design, fabricação, montagem, teste e embalagem em toda a América do Norte. Os custos de engenharia relativamente mais baixos do Canadá em comparação com os principais centros dos EUA podem suportar capacidade de verificação e design físico nearshore. O tamanho do mercado regional de serviços de design de CI é sustentado por essa distribuição de capacidades de engenharia e fabricação em toda a região. Os nichos de design de fotônica e quântico oferecem áreas de diferenciação, embora se espere que sua escala comercial se desenvolva ao longo de um período mais longo. O modelo regional depende de coordenação prática da força de trabalho, tratamento seguro de dados e regras compatíveis de cadeia de suprimentos.
Cenário Competitivo
Concentração do Mercado
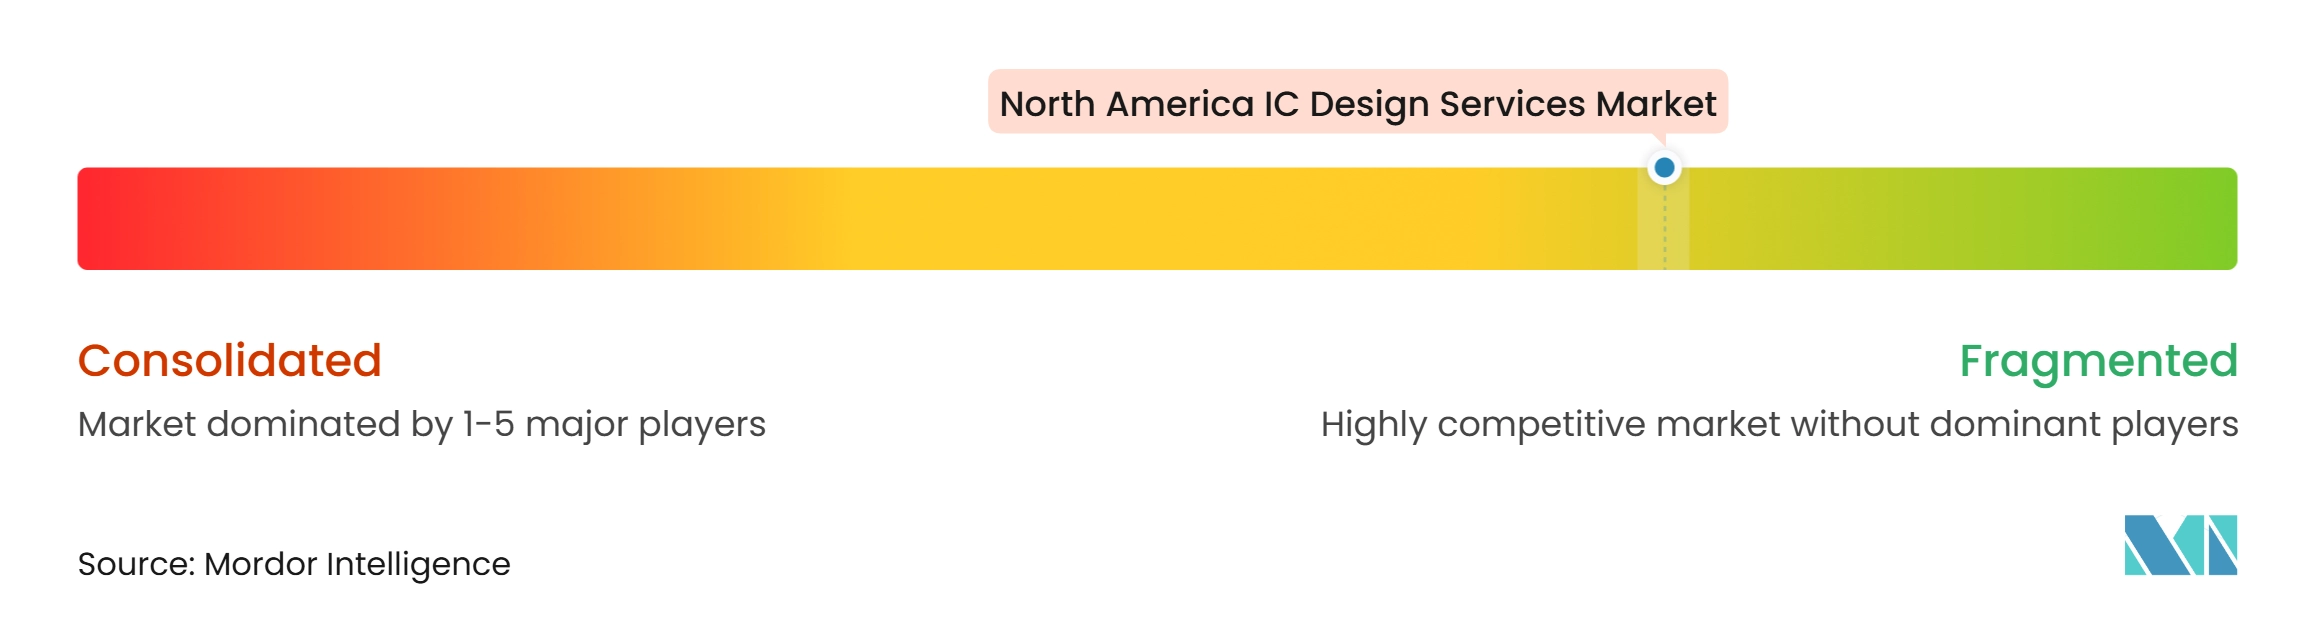
O mercado de serviços de design de CI da América do Norte é fragmentado, com uma combinação de fornecedores de nível 2 e nível 3. O mercado de serviços de design de CI da América do Norte recompensa fornecedores que conseguem combinar profundidade técnica com entrega confiável. Empresas taiwanesas, incluindo Global Unichip, Alchip Technologies e Faraday Technology, ocupam posições de liderança no trabalho turnkey em nós avançados. Sua força vem de relacionamentos próximos com fundições e experiência com programas complexos de chips de IA. Fornecedores de serviços de engenharia indianos, como HCLTech, L&T Technology Services, eInfochips e Tessolve, competem pelo trabalho de médio mercado com equipes de engenharia de ciclo completo. A Tessolve relata que implanta 1.250 engenheiros de design de CI em nós de 2nm a 180nm. A competição depende cada vez mais da capacidade de integrar design, verificação, embalagem e suporte à fabricação em um único modelo de entrega.
O design doméstico seguro é uma área clara de competição em aplicações de defesa. A Arteris, em colaboração com a BAE Systems e a SiFive, recebeu 3,3 milhões de USD adicionais em outubro de 2026 por meio do programa Trusted and Assured Microelectronics para desenvolver metodologias repetíveis de garantia de segurança para IP de silício de terceiros. O programa eleva os requisitos de evidência e rastreabilidade para empresas que atendem a trabalhos de sistema-em-chip de defesa. A eInfochips demonstrou um fluxo ASIC turnkey de ponta a ponta em outubro de 2026, cobrindo design, fabricação, embalagem e inicialização de silício.[3] Ela também ingressou no Samsung Advanced Foundry Ecosystem como Parceiro de Design Virtual em fevereiro de 2025. Esses movimentos mostram como o acesso a fundições e a capacidade de entrega completa estão se tornando diferenciadores práticos.
Oportunidades permanecem em designs de defesa rastreáveis, trabalho analógico e de sinal misto para eletrificação de veículos e suporte a chiplet para clientes que migram de designs monolíticos para sistemas multi-die. A captação acumulada de pedidos da SEMIFIVE no terceiro trimestre de 2025 superou 125,7 bilhões de KRW (87,1 milhões de USD), acima do total do ano completo de 2024. A empresa posteriormente assinou um contrato de design turnkey de NPU de IA de 18 bilhões de KRW (12,5 milhões de USD) em março de 2026 para o processo SF4X de 4nm da Samsung Foundry. A Socionext introduziu Flexlets configuráveis por RTL em outubro de 2025 para UCIe, UALink, PCIe Gen7 e embalagem 2,5D/3D em nós de 5nm a 2nm. Empresas que conseguem utilizar fluxos de design assistidos por IA podem encurtar os ciclos de tape-out, mas também precisam gerenciar custos mais elevados de ferramentas e engenharia. Fornecedores sem profundidade técnica comparável podem permanecer focados em aplicações de nós maduros ou especializadas.
Líderes do Setor de Serviços de Design de CI da América do Norte
-
Alchip Technologies, Ltd.
-
Global Unichip Corp. (GUC)
-
eInfochips (uma empresa Arrow Electronics)
-
HCL Technologies Limited
-
Cadence Design Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Design de CI da América do Norte Empresas cobertas neste relatório
- Global Unichip Corporation
- Alchip Technologies Limited
- Faraday Technology Corporation
- VeriSilicon Microelectronics (Shanghai) Co., Ltd.
- SEMIFIVE Co., Ltd.
- CoAsia SEMI Co., Ltd.
- Sondrel Limited
- EnSilica plc
- Racyics GmbH
- ICsense NV
- E-Infochips Private Limited
- HCL Technologies Limited
- L&T Technology Services Limited
- MosChip Technologies Limited
- Tessolve Semiconductor Private Limited
- Cadence Design Systems, Inc.
- Capgemini SE
- Wipro Limited
- Tata Elxsi Limited
- Cyient Limited
- ACL Digital Private Limited
Desenvolvimentos industriais recentes em Mercado de Serviços de Design de CI da América do Norte
- Outubro de 2026: A eInfochips, uma empresa Arrow Electronics, demonstrou capacidade de design ASIC turnkey de ponta a ponta por meio do desenvolvimento, fabricação, embalagem e inicialização de silício de um chip de teste em sua instalação em San Jose, reforçando seu papel como fornecedor de silício personalizado de ciclo completo para programas automotivos, industriais e de semicondutores.
- Outubro de 2026: A Arteris, em colaboração com a BAE Systems e a SiFive, recebeu 3,3 milhões de USD adicionais em financiamento por meio do programa Trusted and Assured Microelectronics (T&AM) do Departamento de Defesa dos EUA para desenvolver metodologias repetíveis e baseadas em evidências para verificar a integração segura de IP de silício de terceiros em designs de SoC de missão crítica.
- Agosto de 2026: A L&T Technology Services (LTTS) garantiu um compromisso de cinco anos e 75 milhões de USD com uma empresa de tecnologia global líder para engenharia de produto de ponta a ponta, desenvolvimento de software, teste, validação e engenharia de sustentação, com um Centro de Engenharia dedicado a ser estabelecido para as funções digitais do cliente.
- Março de 2026: A SEMIFIVE assinou um contrato de design turnkey de NPU de IA de 18 bilhões de KRW (12,5 milhões de USD) com uma empresa fabless de semicondutores de IA, cobrindo uma unidade de processamento neural de alto desempenho no processo avançado SF4X de 4nm da Samsung Foundry. O contrato é um programa de continuidade com o mesmo cliente, refletindo a crescente posição da SEMIFIVE como uma casa de design de chips de IA especializada que atende a programas de computação em nós avançados.
Escopo do Relatório do Mercado de Serviços de Design de CI da América do Norte
O Mercado de Serviços de Design de CI da América do Norte compreende a receita gerada por empresas que fornecem serviços terceirizados e especializados de design e engenharia de circuito integrado (CI) para empresas de semicondutores, empresas fabless, fabricantes de dispositivos integrados (IDMs), OEMs e outros desenvolvedores de tecnologia. O mercado abrange o design e o desenvolvimento de circuitos integrados analógicos, digitais e de sinal misto analógico (AMS), as well as design físico e layout, verificação de design, desenvolvimento de IP, e serviços associados de suporte ao design.
O Relatório do Mercado de Serviços de Design de CI da América do Norte é Segmentado por Tipo de Serviço (Serviços de Design de CI Analógico, Serviços de Design de CI Digital, Serviços de Design de CI de Sinal Misto Analógico (AMS), Serviços de Design Físico e Layout, Serviços de Verificação de Design, Serviços de Desenvolvimento de IP e Suporte ao Design e Outros Tipos de Serviço), Aplicação do Usuário Final (Automotivo, IA, HPC e Centros de Dados, Eletrônicos de Consumo, Industrial, Defesa e Aeroespacial, Saúde e Medicina, Telecomunicações e Redes e Outras Aplicações do Usuário Final), Complexidade de Design (Nós Avançados (≤7nm), Nós Maduros (8nm–28nm) e Nós Legados (Acima de 28nm)) e Geografia (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços de Design de CI Analógico |
| Serviços de Design de CI Digital |
| Serviços de Design de CI de Sinal Misto Analógico (AMS) |
| Serviços de Design Físico e Layout |
| Serviços de Verificação de Design |
| Serviços de Desenvolvimento de IP e Suporte ao Design |
| Outros Tipos de Serviço |
| Automotivo |
| IA, HPC e Centros de Dados |
| Eletrônicos de Consumo |
| Industrial |
| Defesa e Aeroespacial |
| Saúde e Medicina |
| Telecomunicações e Redes |
| Outras Aplicações do Usuário Final |
| Nós Avançados (≤7nm) |
| Nós Maduros (8nm–28nm) |
| Nós Legados (Acima de 28nm) |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Serviço | Serviços de Design de CI Analógico |
| Serviços de Design de CI Digital | |
| Serviços de Design de CI de Sinal Misto Analógico (AMS) | |
| Serviços de Design Físico e Layout | |
| Serviços de Verificação de Design | |
| Serviços de Desenvolvimento de IP e Suporte ao Design | |
| Outros Tipos de Serviço | |
| Por Aplicação do Usuário Final | Automotivo |
| IA, HPC e Centros de Dados | |
| Eletrônicos de Consumo | |
| Industrial | |
| Defesa e Aeroespacial | |
| Saúde e Medicina | |
| Telecomunicações e Redes | |
| Outras Aplicações do Usuário Final | |
| Por Complexidade de Design | Nós Avançados (≤7nm) |
| Nós Maduros (8nm–28nm) | |
| Nós Legados (Acima de 28nm) | |
| Por País | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de design de CI da América do Norte?
O tamanho do mercado de serviços de design de CI da América do Norte está projetado para aumentar de 4,66 bilhões de USD em 2026 e 5,75 bilhões de USD em 2027 para 8,95 bilhões de USD até 2032.
O que está impulsionando a demanda por serviços de design de CI na América do Norte?
A demanda é sustentada por aceleradores de IA personalizados, nova capacidade doméstica de semicondutores, trabalho de engenharia terceirizado e aumento do conteúdo de semicondutores em veículos.
Qual serviço de design de CI detém a maior participação na América do Norte?
Os Serviços de Design de CI Digital detinham uma participação de 29,13% em 2026, enquanto os Serviços de Verificação de Design estão projetados para registrar o maior CAGR de 10,64% até 2032.
Qual aplicação utiliza mais serviços de design de CI?
IA, HPC e Centros de Dados responderam por uma participação de 32,84% em 2026 e também foram a aplicação de usuário final de crescimento mais rápido nos dados fornecidos.
Por que os programas de design em nós avançados são difíceis para fornecedores menores?
O trabalho em nós avançados requer ferramentas qualificadas de alto custo, suporte de processo de fundição, verificação complexa e equipes de engenharia com experiência comprovada em ponta.
Qual país está se expandindo mais rapidamente nos serviços de design de CI da América do Norte?
O México está projetado para expandir a um CAGR de 9,91% até 2032, sustentado por iniciativas do ecossistema de semicondutores e integração regional da cadeia de suprimentos.