
北米ICデザインサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
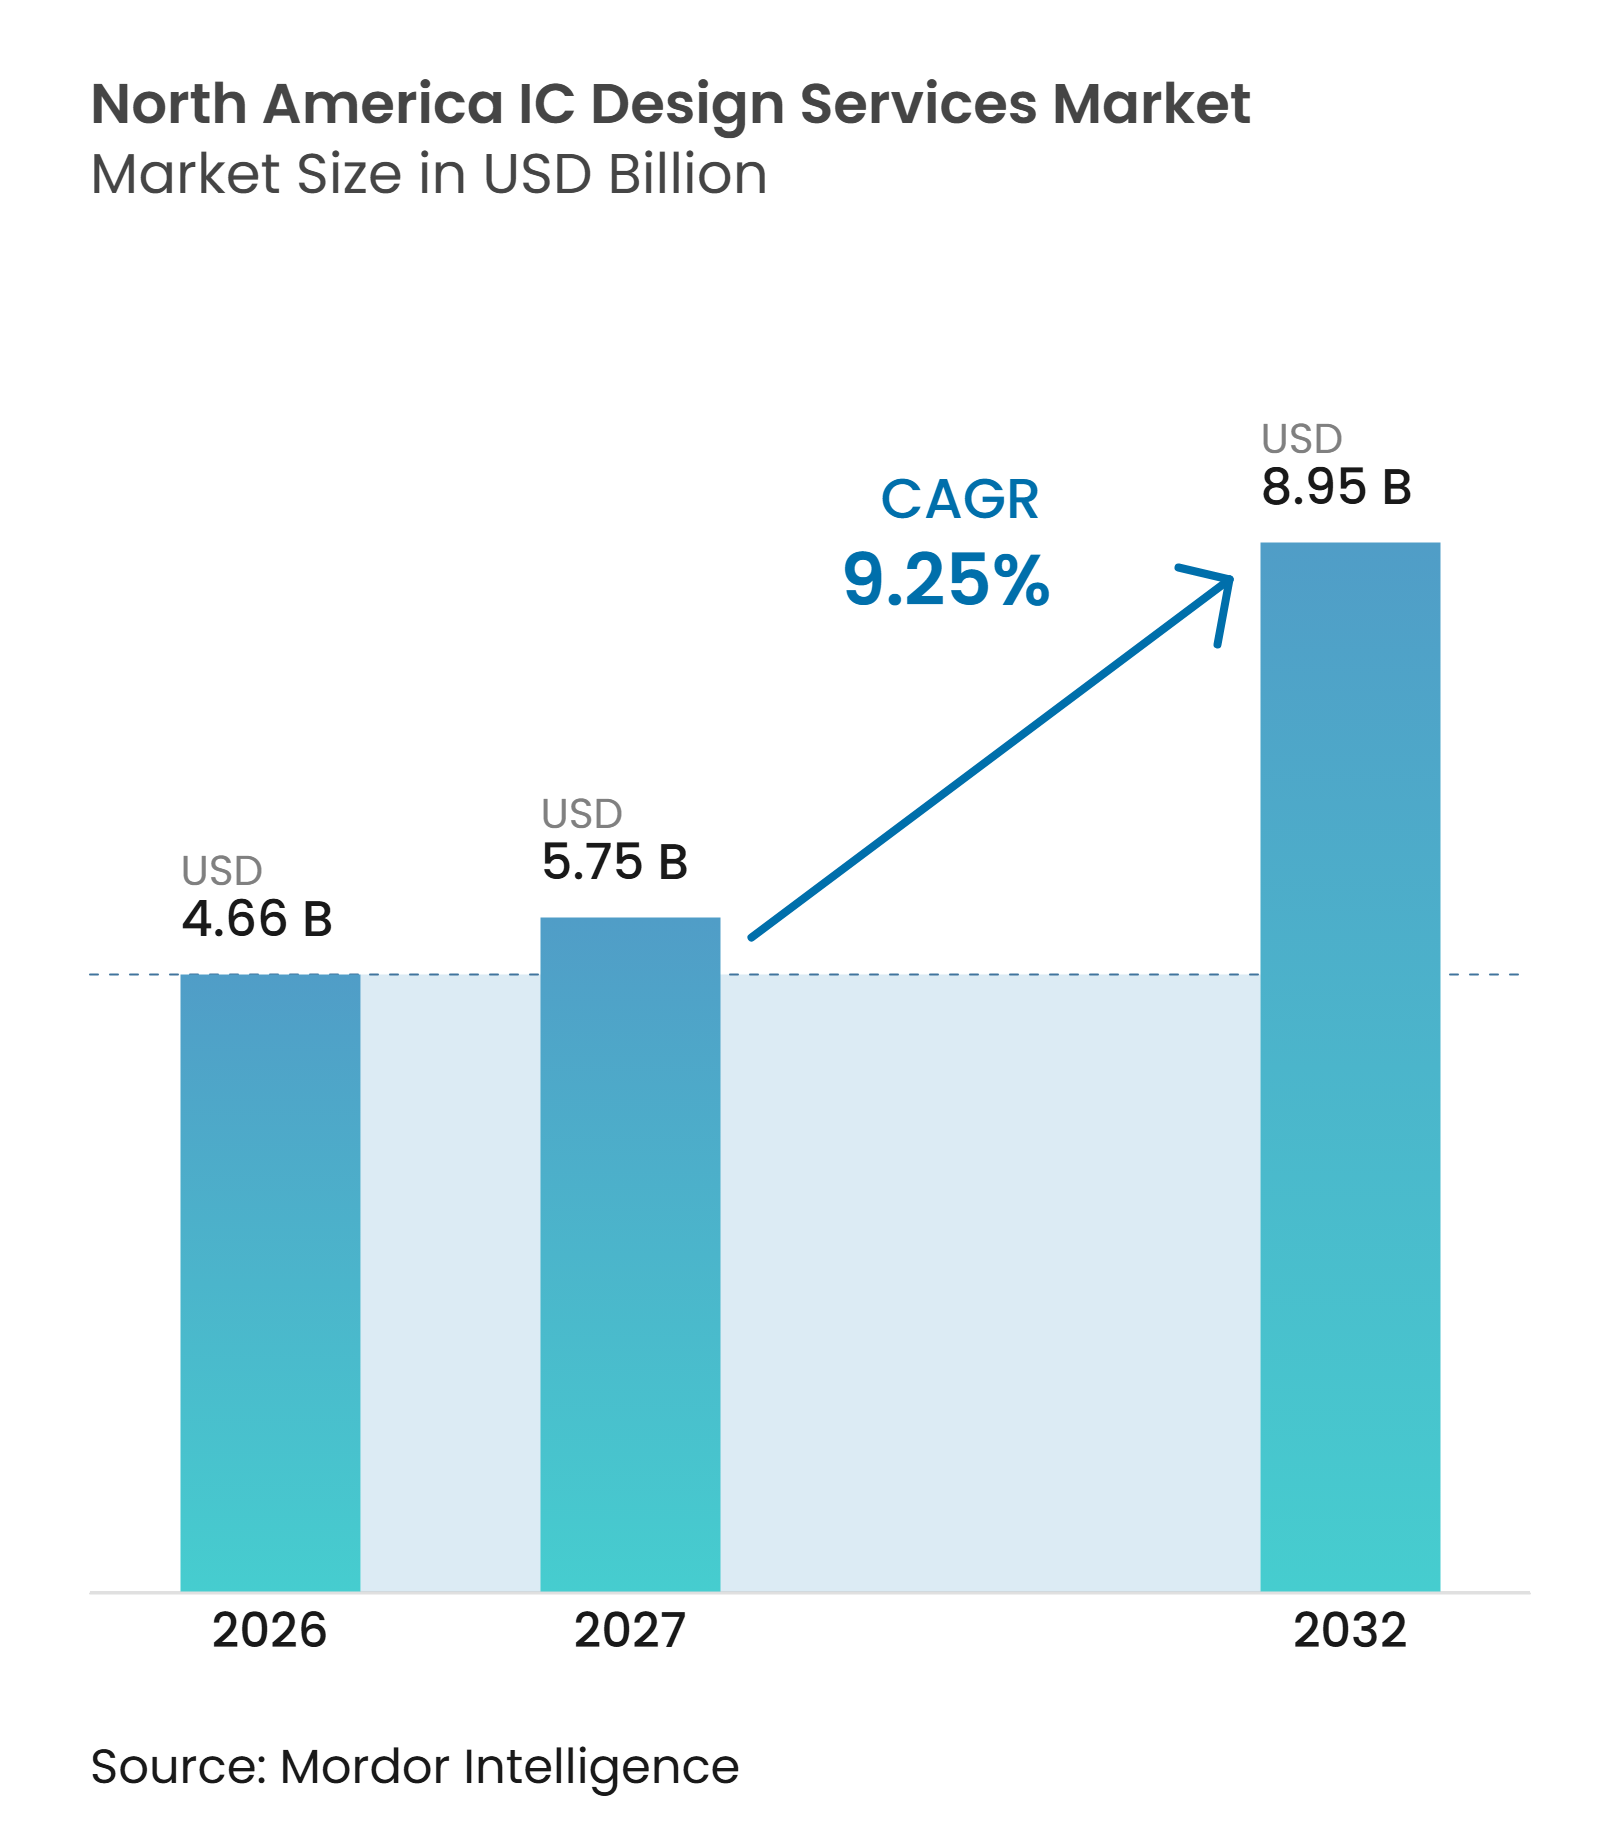
| 基準年の市場規模 (2026) | 4.66 十億米ドル |
| 市場規模 (2027) | 5.75 十億米ドル |
| 市場規模 (2032) | 8.95 十億米ドル |
| 成長率 (2027 - 2032) | 9.25 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米ICデザインサービス市場分析
北米ICデザインサービス市場規模は、2026年の46.6億米ドルおよび2027年の57.5億米ドルから2032年までに89.5億米ドルへと拡大し、2027年から2032年の間に9.25%のCAGRを記録する見込みです。北米ICデザインサービス市場は、人工知能ワークロード、自動車エレクトロニクス、および防衛システム向けに特化したシリコンを必要とする顧客によって形成されています。新たな国内製造能力の拡大により、それらの施設を効率的に活用できる設計プログラムへの需要が高まっています。大手顧客は、アーキテクチャ、検証、物理設計、パッケージング調整、および生産サポートを組み合わせることができるパートナーをより重視するようになっています。北米ICデザインサービス市場はまた、経験豊富なエンジニアの供給不足や先端設計ツールのコスト上昇という課題にも直面しています。こうした状況は、確立されたファウンドリとの関係、経験豊富な技術チーム、および安全な設計ワークフローを持つプロバイダーに有利に働きます。
レポートの主要ポイント
-
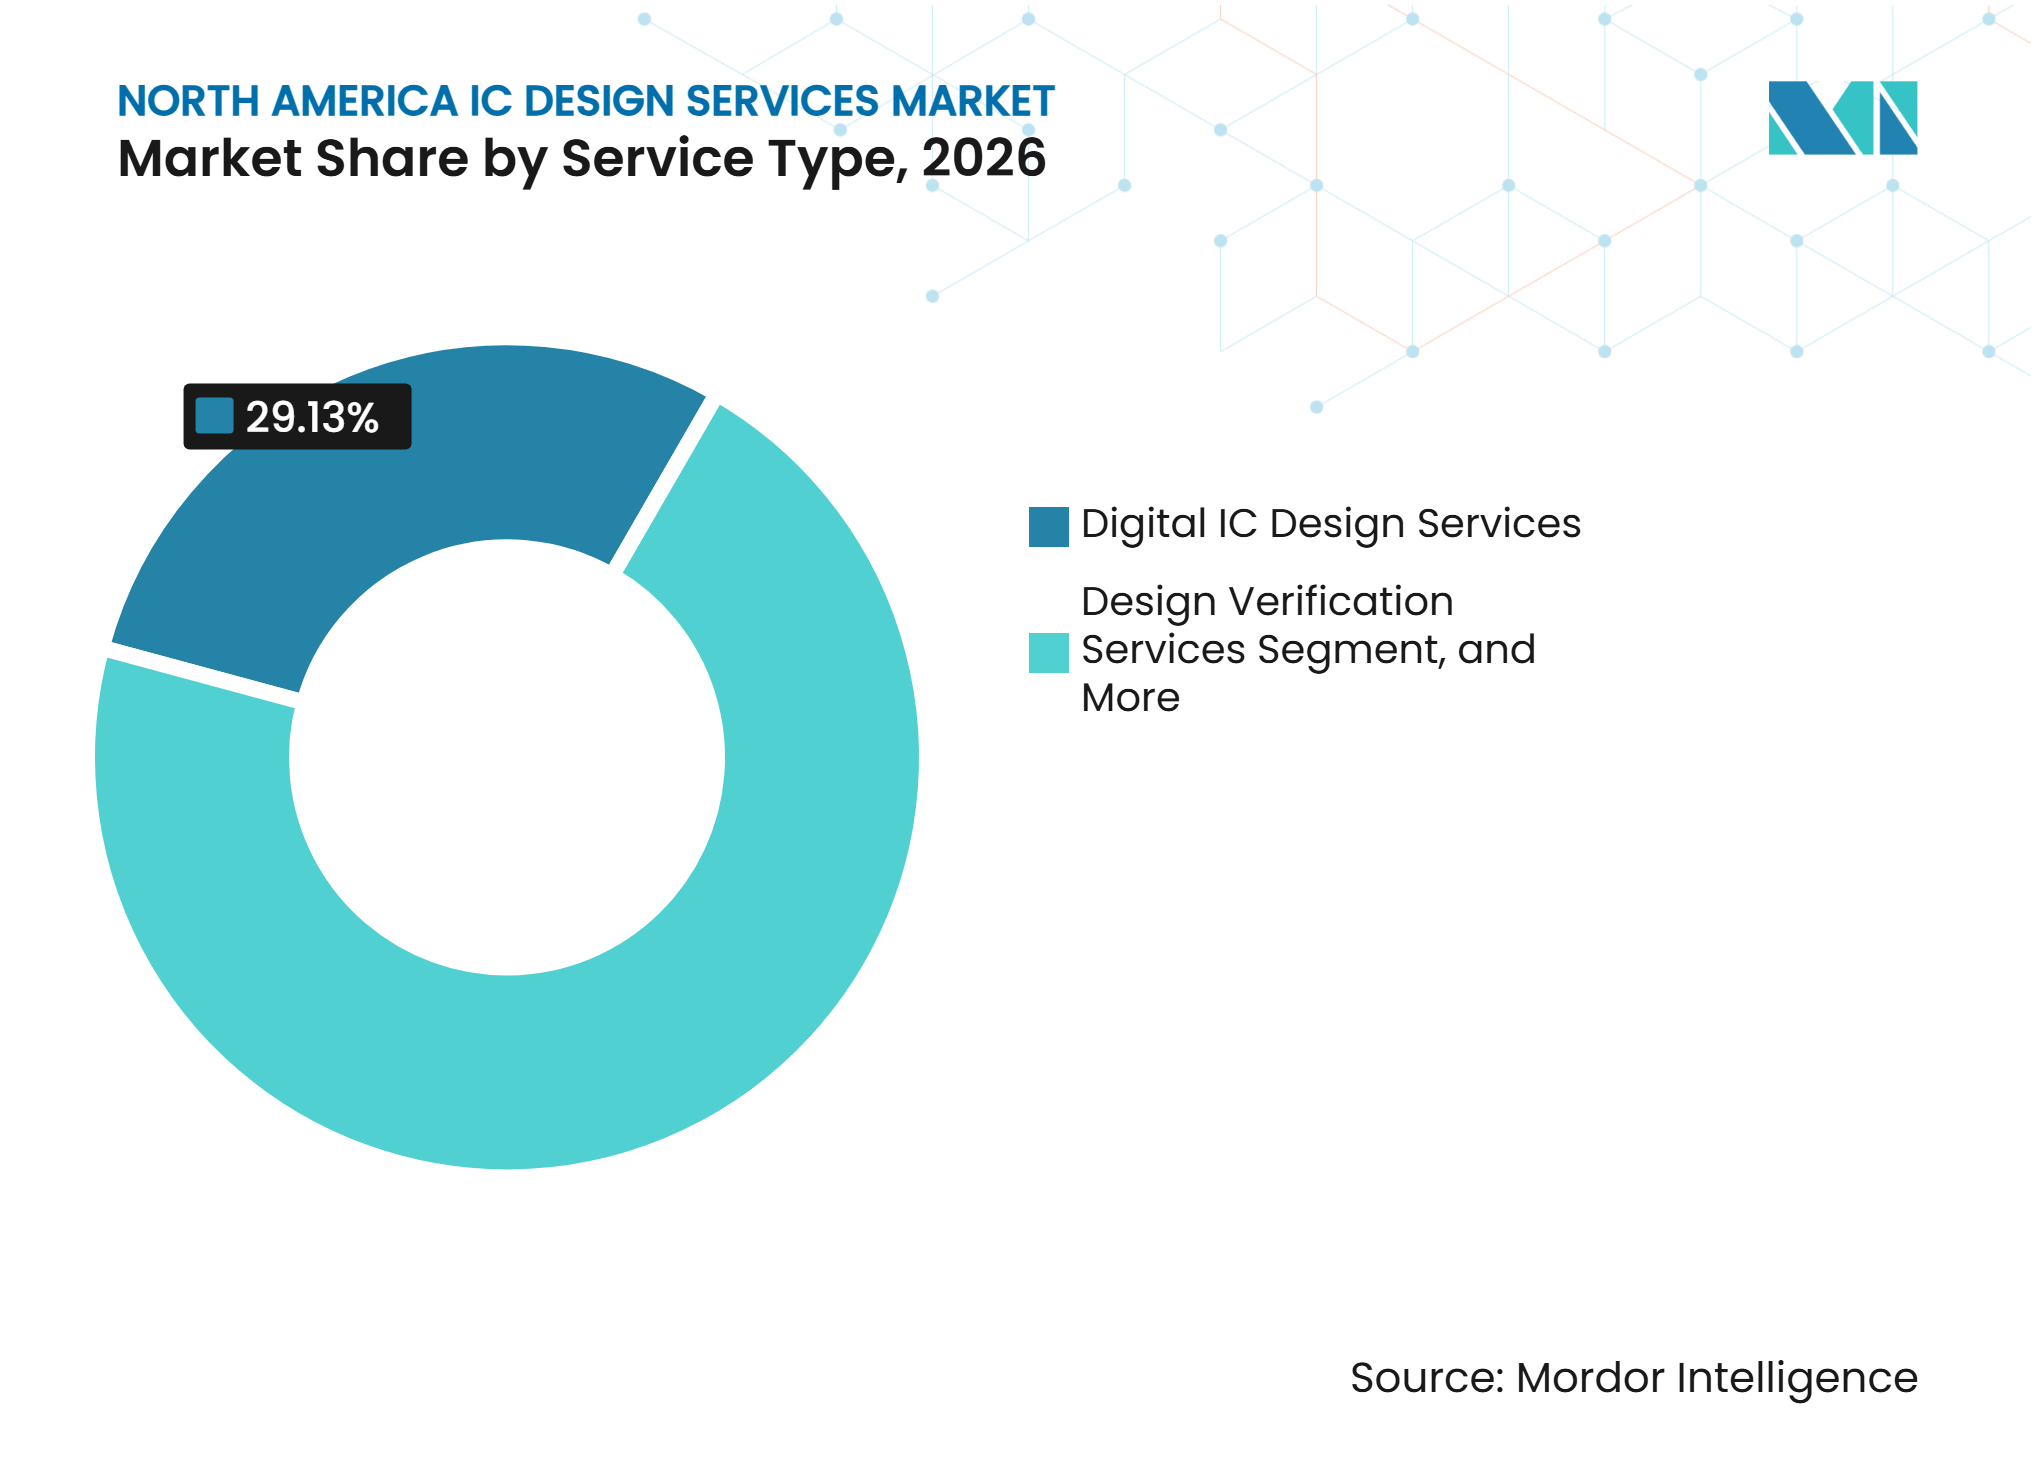
サービスタイプ別では、デジタルICデザインサービスが2026年の地域ICデザインサービス市場シェアの29.13%を占め、設計検証サービスは2032年までに10.64%のCAGRで拡大する見込みです。
-
エンドユーザーアプリケーション別では、AI・HPC・データセンターが2026年の地域ICデザインサービス市場規模の32.84%を占め、最も成長の速いアプリケーションでもありました。
-
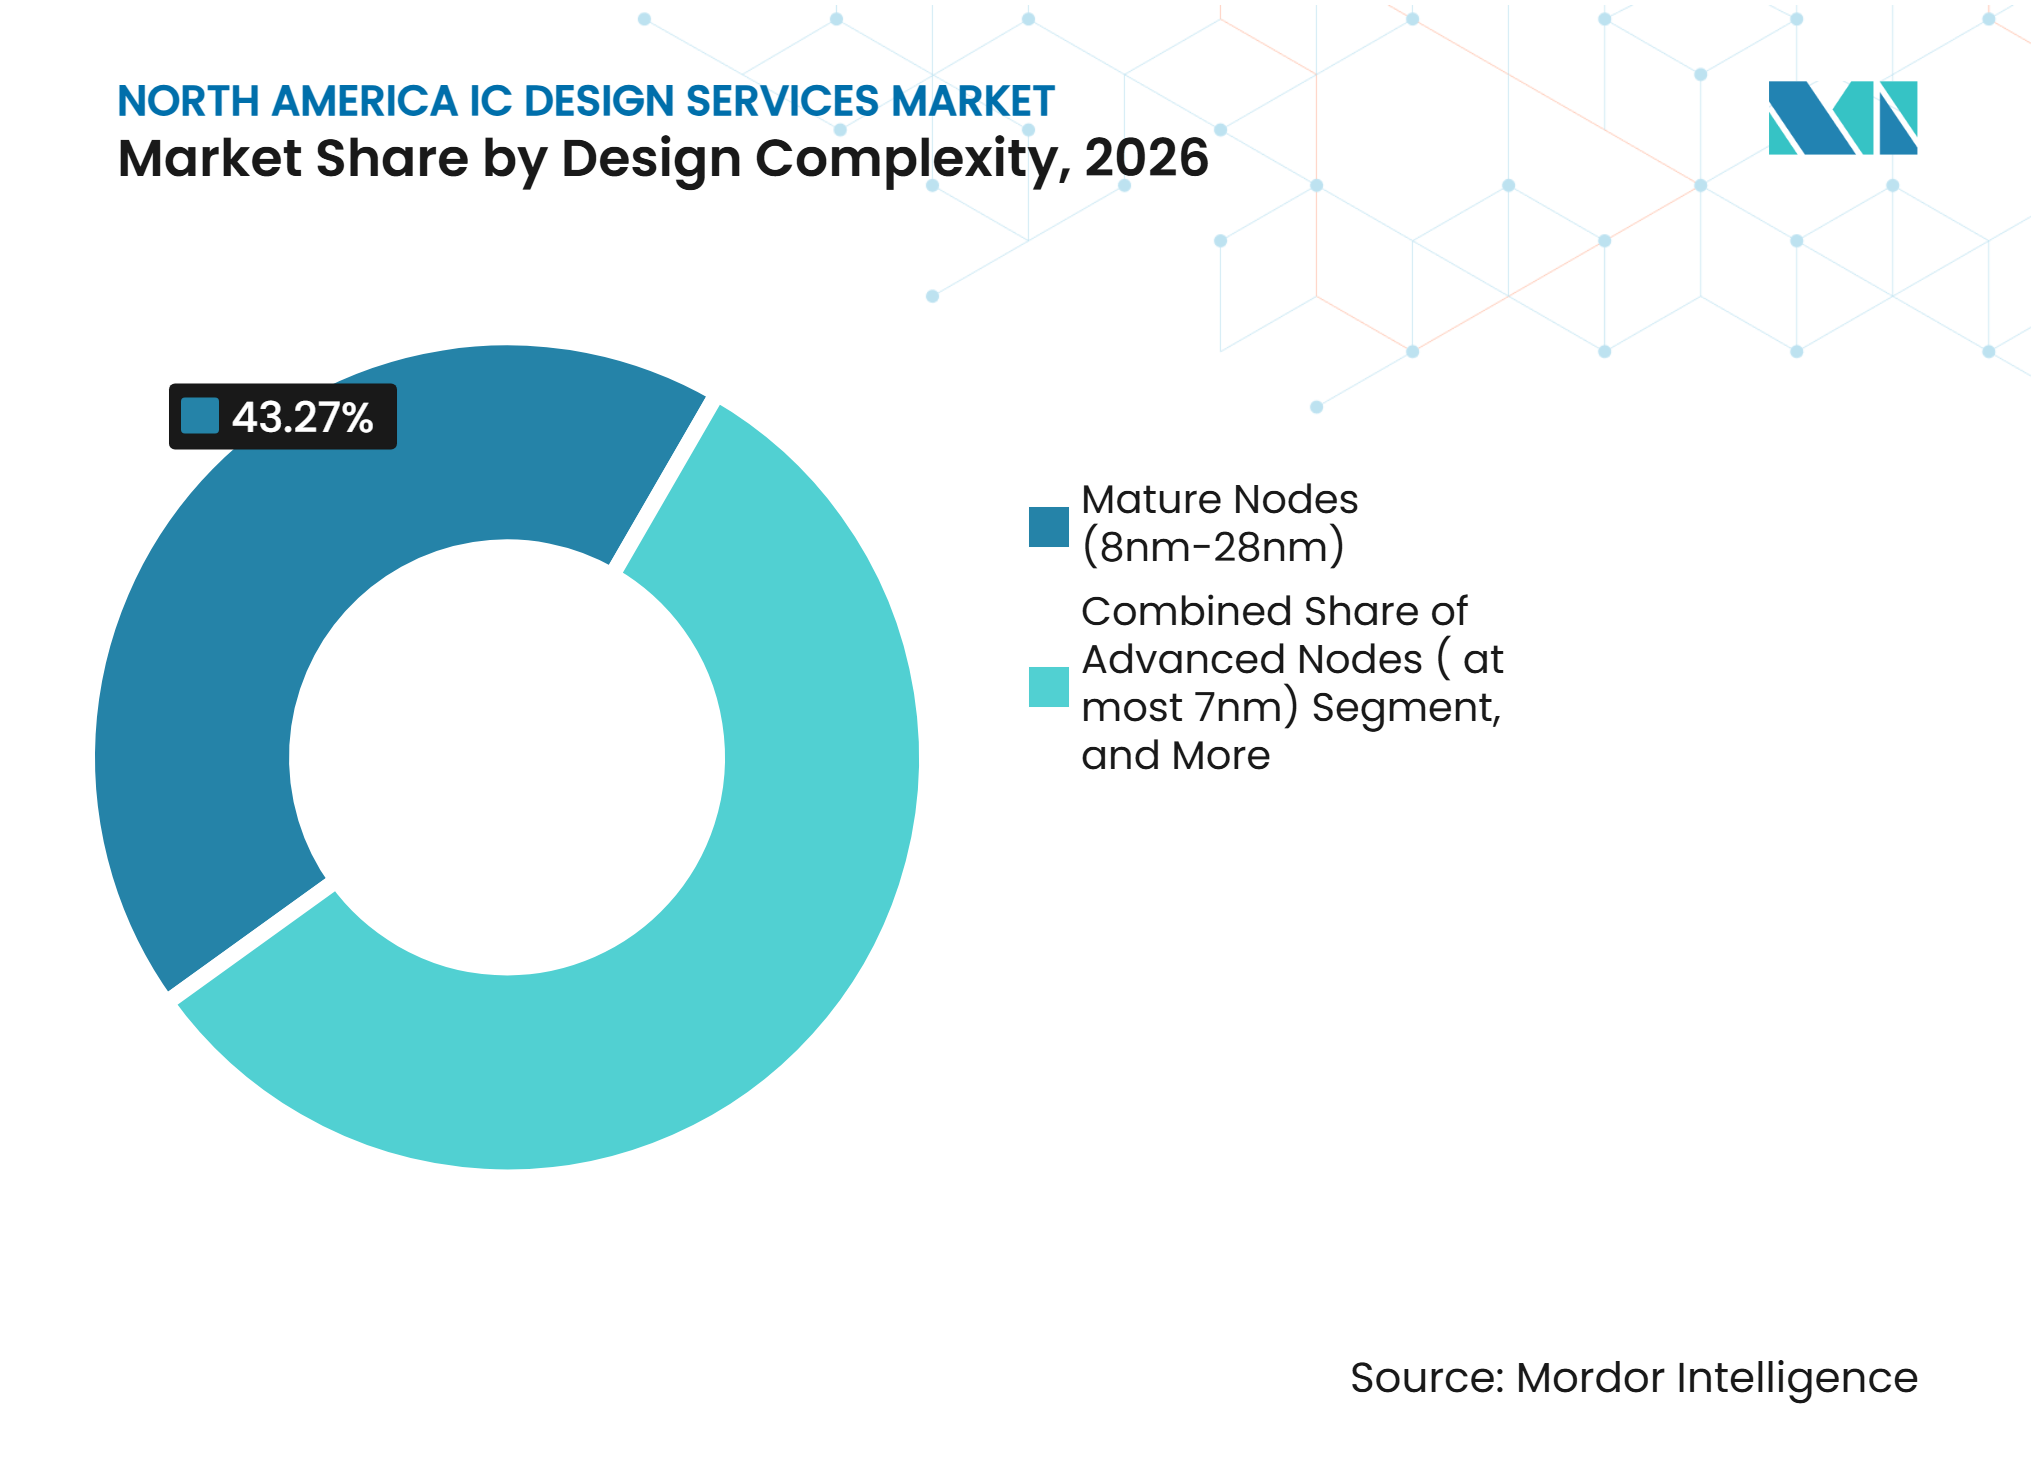
設計複雑度別では、成熟ノード(8nm~28nm)が2026年に43.27%のシェアを保有し、先端ノード(≤7nm)は2032年までに9.86%のCAGRで拡大する見込みです。
-
地域別では、米国が2026年に81.42%のシェアを保有し、メキシコは2032年までに9.91%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国内半導体製造の拡大とCHIPS法インセンティブ | +2.5% | 米国(カナダおよびメキシコへの波及効果あり) | 長期(4年以上) |
| ハイパースケーラーによるAIアクセラレータおよびカスタムASICの採用 | +2.1% | 米国中心(グローバルな顧客需要フローあり) | 短期(2年以内) |
| 半導体エンジニアリングサービスのアウトソーシング | +1.3% | 米国およびカナダ | 中期(2~4年) |
| 自動車アプリケーションにおける半導体コンテンツの増加 | +0.9% | 米国およびメキシコ(カナダへの波及効果あり) | 中期(2~4年) |
| 防衛近代化と安全な半導体アーキテクチャ | +0.6% | 米国 | 短期(2年以内) |
| チップレットアーキテクチャと先端パッケージングの採用 | +0.5% | 米国中心および北米全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国内半導体製造の拡大とCHIPS法インセンティブ
北米ICデザインサービス市場は、CHIPS・科学法の枠組みによって支援される半導体製造能力プロジェクトから恩恵を受けています。アリゾナ州、オハイオ州、オレゴン州、テキサス州におけるTSMC、Intel、Samsungによる投資は、チッププログラムおよび設計サポートのための国内基盤を拡大しています。各先端製造サイトは、製造能力を効率的に活用するために顧客設計のパイプラインを必要としており、ウェーハ生産が本格稼働する前から需要が生まれています。Natcastは設計イネーブルメントゲートウェイとシリコン集約サービスを導入し、初期段階の企業が先端ノードのテープアウト能力にアクセスできるよう支援しています。カリフォルニア州のDREAMSイニシアチブもSynopsys Cloudを展開し、防衛関連プログラム向けに無制限のソフトウェアライセンスを提供することで、適格な設計ツールへのアクセスを改善しています。2026年のCHIPSプログラムオフィスのポートフォリオ管理への移行は、資金提供を受けた受益者を支援する企業にとって、コンプライアンスと納品パフォーマンスの重要性を高めています。
ハイパースケーラーによるAIアクセラレータおよびカスタムASICの採用
ハイパースケーラーは内部仕様のAIシリコンへと移行しており、これにより北米ICデザインサービス市場に求められる業務の種類が変化しています。これらのプログラムは、ロジック設計、検証、物理実装、パッケージング、および製造にわたる緊密な連携を必要とします。OpenAIとBroadcomは、AIモデルを活用して最適化を加速し、設計から製造テープアウトまで9ヶ月でJalapeño推論アクセラレータを開発しました。この納品期間は、従来のプログラムに18ヶ月から24ヶ月を要する企業に対する顧客の期待値を引き上げています。AIを活用した電子設計自動化ワークフローと専任の顧客エンジニアリングチームを持つプロバイダーは、より有利な立場にあります。アクセラレータプログラムは継続的な設計変更、検証、および生産調整を必要とするため、この業務は持続的なエンゲージメントを生み出します。
半導体エンジニアリングサービスのアウトソーシング
北米ICデザインサービス市場は、内部採用よりも迅速に専門的なエンジニアリング能力を必要とするクライアントによって支えらています。ファブレス企業および統合デバイスメーカーは、アーキテクチャと差別化された知的財産を社内に保持しながら、物理設計、検証、およびIP統合をアウトソーシングすることができます。このモデルは、複数のプログラムを同時に進める必要がある場合に有効です。L&T Technology Servicesは2025年9月、半導体バリューチェーンにサービスを提供する米国拠点の産業機器メーカーと1億米ドルの複数年契約を締結しました。[1]この契約は、新製品開発、保守エンジニアリング、バリューエンジニアリング、およびプラットフォーム自動化を対象としています。この契約は、狭い単一サービスプロバイダーよりもフルサイクルパートナーの有効性を裏付けるものです。
自動車アプリケーションにおける半導体コンテンツの増加
自動車の電動化およびソフトウェア定義車両プログラムは、車両メーカーおよびそのサプライヤーが必要とする半導体設計業務の範囲を拡大しています。電気自動車には電力管理IC、バッテリー管理チップ、およびトラクションインバータコントローラが必要です。ソフトウェア定義車両にはまた、レーダーシステムオンチップ、集中型ドメインコントローラ、および先進運転支援機能をサポートできるプロセッサが必要です。HCLTechは、グローバルな自動車半導体企業のレーダーシステムオンチッププログラムをRTL設計から物理実装およびISO 26262機能安全サインオフまで支援しました。ASICLANDも2025年6月、自動車半導体需要を対象とした米国の統合デバイスメーカーとの契約を締結しました。車両プログラムが5nm以下のより複雑な設計へと移行するにつれ、北米ICデザインサービス産業は恩恵を受けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いエンジニアリング人件費と人材競争 | -1.3% | 米国(カナダへの波及効果あり) | 長期(4年以上) |
| 高いEDAライセンスコストと先端ノードの複雑性 | -0.9% | 米国中心および北米全体 | 中期(2~4年) |
| 輸出規制と国境を越えた技術制限 | -0.6% | 米国(カナダおよびメキシコへの波及効果あり) | 短期(2年以内) |
| 専門的な半導体設計エンジニアの不足 | -0.5% | 米国およびカナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いエンジニアリング人件費と人材競争
経験豊富な半導体エンジニアの供給は、北米ICデザインサービス市場における制約要因であり続けています。経験豊富な検証、物理設計、およびアナログエンジニアは、特に先端ノードプログラムにおいてコストが高くなっています。設計サービスプロバイダーは、より高い報酬コストを管理しながら、より短い納品スケジュールを達成しなければなりません。これにより、顧客が固定価格または厳密に範囲を定めた業務を求める場合、利益率が低下する可能性があります。また、サービス企業とそのクライアントが同じエンジニアリング人材をめぐって直接競合するという状況も生まれています。Synopsysは、熟練した半導体エンジニアの不足を設計組織にとって継続的な課題として認識しており、対応策としてトレーニングおよび人材育成アプローチを挙げています。
高いEDAライセンスコストと先端ノードの複雑性
先端ノードの業務には、適格な電子設計自動化ツール、プロセス設計キット、および専門的な技術的専門知識が必要です。これらの要件により、中規模プロバイダーが最先端プログラムで競争することが困難になる場合があります。プロジェクトにAI支援物理実装ツールや大規模な検証環境が必要な場合、コストはさらに上昇します。その結果生じる費用は、複数の大規模顧客プログラムにわたってツール投資を分散できる企業に有利に働きます。小規模プロバイダーは代わりに、アナログ、ミックスドシグナル、成熟ノード、または垂直特化型の業務に集中する場合があります。そのため、北米ICデザインサービス市場には、ターンキー先端ノードプロジェクトを提供できる企業と、より狭い範囲のサービスに特化する企業との間に実質的な参入障壁が存在します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
検証需要が従来の設計セグメントを上回るデジタルICデザインサービスは2026年の北米ICデザインサービス市場シェアの29.13%を占めました。このセグメントは、ファブレスシステムオンチップおよびプロセッサ開発者が集中する地域の特性によって支えられています。これらの顧客は、先端電子設計自動化フローに対応できるRTL設計チームを必要としています。デジタル設計はまた、大規模なトランジスタ数を持つプロセッサ、ネットワーキング、およびアクセラレータプログラムの中心であり続けています。物理設計およびレイアウトプロバイダーは、チップレット統合および先端パッケージングプログラムに貢献しています。IP開発および設計サポートは、顧客が検証済みサブシステムを複数の製品にわたって再利用するのを支援します。
設計検証サービスは2032年までに10.64%のCAGRで拡大する見込みです。最先端ノードでの設計エラーは高コストのシリコン再スピンを必要とする可能性があるため、検証はより重要になっています。この業務には、テープアウト前の機能カバレッジ、シミュレーション、およびエッジケースのテストが含まれます。設計の複雑性が増すにつれて検証要件が増加するため、RTLの人員が安定していても、その価値は高まります。アナログミックスドシグナルサービスは、自動車、産業、電力管理、および医療アプリケーションにとって引き続き重要です。ISO 26262およびIEC 60601の要件は、実績あるドメイン経験を持つチームの価値を高める可能性があります。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザーアプリケーション別:
AIおよびHPCが市場全体の方向性を決定AI・HPC・データセンターは2026年の北米ICデザインサービス市場規模の32.84%を占めました。カスタムAIアクセラレータプログラムは、アーキテクチャ、実装、パッケージング、およびファウンドリ調整にわたる業務を必要としま。これらのプロジェクトは通常、アーキテクチャ定義から生産テープアウトまで2~3年にわたります。その期間の長さにより、サービスプロバイダーは短期的な民生用電子機器設計契約よりも安定した業務を得ることができます。高帯域幅、電力効率、および特化したコンピューティングへの需要も、各プログラムの技術要件を高めています。このアプリケーションは、提供データにおいて最大かつ最も成長の速いエンドユーザーセグメントです。
自動車は次の主要需要分野であり、レーダーシステムオンチップ、バッテリー管理チップ、およびドメインコントローラASICを必要とします。ISO 26262機能安全要件により、自動車プログラムでは完全な設計および検証能力が重要となります。民生用電子機器の業務は、スマートウェア、AR/VRシリコン、エッジAIプロセッサなどの差別化されたプレミアムデバイスにますます集中しています。産業、通信、およびネットワーキングの顧客は、成熟ノードにおける電力効率が高く熱的に堅牢な集積回路を引き続き必要としています。防衛・航空宇宙プログラムは、DMEAフレームワークの下で国内トレーサビリティを実証する必要があるため、プレミアム価格を要求できます。医療・ヘルスケアの顧客は、アナログ能力とFDA準拠の設計ワークフローの経験を持つチームを好みます。
設計複雑度別:
先端ノードが設計コスト経済学を再定義成熟ノード(8nm~28nm)は2026年の北米ICデザインサービス市場シェアの43.27%を占めました。自動車、産業、医療、およびレガシー無線アプリケーションは引き続きこれらのプロセス技術を使用しています。成熟プロセスは、最先端ノードよりも高い歩留まり予測可能性と低い設計リスクを提供します。これにより、設計サービスエンゲージメントのより一貫した納品スケジュールが支えられます。これらのノードはまた、最大密度よりもコスト、可用性、および長い認定サイクルが重要な製品にも適しています。その関連性は、最先端プロセス世代以外の専門知識を持つ企業の業務を維持します。
先端ノード(≤7nm)は2032年までに9.86%のCAGRで拡大する見込みです。AIアクセラレータ、高性能コンピューティング、および高帯域幅ネットワーキングプログラムは、これらのノードが提供できる密度とエネルギー効率を必要としています。CSISは、最先端の2nmチップの開発コストは7nm設計の開発コストの2.4倍であると報告しています。このコストにより、必要なエンジニアリング、ツール、および設計インフラへの資金調達が可能なサービスプロバイダーの数が絞られます。レガシーノード(>28nm)は、供給継続性が重要なコスト重視のIoT、アナログセンサー、および電力管理製品に引き続き対応しています。TSMC、Samsung、およびIntel Foundryからのファウンドリエコシステム認定は、ツール認定およびプロセス設計キットのサインオフを通じて参入障壁を追加する可能性があります。

地域分析
米国
米国は2026年の地域ICデザインサービス市場シェアの81.42%を占めました。シリコンバレー、オースティンサンディエゴ、およびリサーチトライアングルには、ファブレス企業、クラウドオペレーター、電子設計自動化ベンダー、および防衛エレクトロニクスプログラムの密集したクラスターが存在します。2026年のCHIPSプログラムオフィスのポートフォリオ管理への移行は、資金提供プロジェクトを支援する組織における納品とコンプライアンスへの注目を強化しました。アリゾナ州のTSMCの事業、オハイオ州とオレゴン州のIntelの施設、およびテキサス州のSamsungの複合施設は、設計エンゲージメントのためのより広い国内基盤を形成しています。高保証の自動車および防衛業務は、ISO 26262、DO-254、またはDMEA認定ICに準拠したワークフローを実証できるプロバイダーを好みます。ForwardEdge ASICは2026年2月にDMEA認定ICベンダー認定を取得し、100%国内でトレーサブルなASICおよびFPGA設計能力を確認しました。NatcastのデザインイネーブルメントゲートウェイはまたNatcastの設計イネーブルメントゲートウェイは、新興チップ企業の先端ノードテープアウトへのアクセスを拡大することもできます。
メキシコ
メキシコは北米ICデザインサービス市場において2032年までに9.91%のCAGRで拡大する見込みです。その役割は、USMCAおよび関連する半導体イニシアチブの下での北米サプライチェーン統合によって支えられています。科学・人文・技術・イノベーション省は2025年2月にKutsariプロジェクトを開始し、ハリスコ州、プエブラ州、ソノラ州に国立半導体設計センターを設立しました。このプログラムは2027年までに自動車、家電、および医療機器アプリケーション向けの設計を目標としています。[2]Intel、Infineon、Skyworks Solutions、およびTexas Instrumentsはメキシコに製造拠点を持ち、将来の地域設計需要のアンカー基盤を形成しています。TecNM半導体ディプロマプログラムが5,000人以上の学生を半導体向け英語コースに登録させたにもかかわらず、エンジニアリング人材は構造的な制約として残っています。国が急速な拡大を維持するためには、適格なIC設計エンジニアの地域供給を深める必要があります。
カナダおよび地域統合
カナダはフォトニクスIC設計、量子ハードウェア研究、およびAIチップアーキテクチャにおける専門的な能力を提供しています。顧客要件が拡大するにつれ、北米ICデザインサービス市場はこれらの専門分野を活用することができます。CMCマイクロシステムズとトロント大学は、設計プロトタイピングおよび学術研究と産業ユーザーとの連携を支援しています。ウィルソンセンターは、カナダのエンジニアリング能力を米国およびメキシコの資産と結びつける「北米設計」アプローチを説明しました。この地域構造は、企業が北米全体で設計、製造、組立、テスト、およびパッケージングを調整するのに役立ちます。主要な米国ハブと比較したカナダの相対的に低いエンジニアリングコストは、ニアショア検証および物理設計能力を支援することができます。地域ICデザインサービス市場規模は、地域全体のエンジニアリングおよび製造能力のこの分布によって支えられています。フォトニクスおよび量子設計のニッチ分野は差別化の領域を提供していますが、その商業的規模はより長期にわたって発展すると予想されます。地域モデルは、実用的な人材調整、安全なデータ処理、および互換性のあるサプライチェーンルールに依存しています。
競合環境
市場集中度
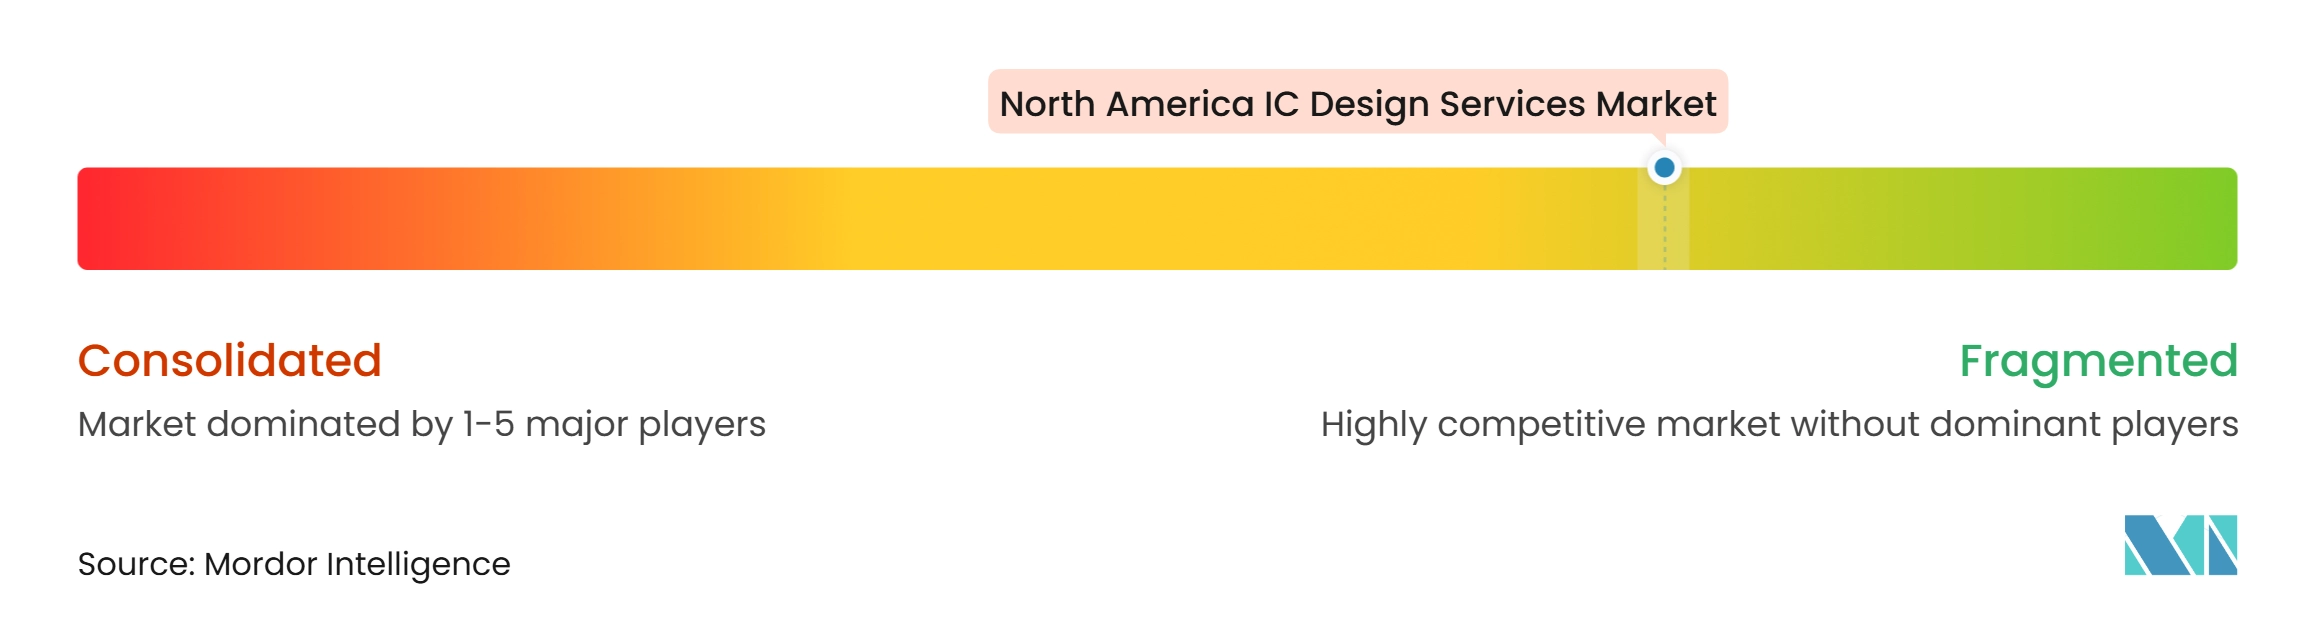
北米ICデザインサービス市場は断片化しており、ティア2およびティア3プロバイダーが混在しています。北米ICデザインサービス市場は、技術的な深さと信頼性の高い納品を組み合わせることができるプロバイダーを評価します。Global Unichip、Alchip Technologies、およびFaraday Technologyを含む台湾系企業は、ターンキー先端ノード業務において主導的な地位を占めています。その強みは、ファウンドリとの緊密な関係および複雑なAIチッププログラムの経験から生まれています。HCLTech、L&T Technology Services、eInfochips、およびTessolveなどのインドのエンジニアリングサービスプロバイダーは、フルサイクルエンジニアリングチームを持つ中堅市場の業務を競っています。Tessolveは、2nmから180nmのノードにわたって1,250人のIC設計エンジニアを配置していると報告しています。競争はますます、設計、検証、パッケージング、および製造サポートを単一の納品モデルに統合する能力に依存するようになっています。
安全な国内設計は、防衛アプリケーションにおける明確な競争分野です。Arteris、BAE Systems、およびSiFiveは2026年10月、ミッションクリティカルなSoC設計へのサードパーティシリコンIPの安全な統合を検証するための再現可能なセキュリティ保証手法を開発するため、Trusted and Assured Microelectronicsプログラムを通じて追加で330万米ドルの資金を受け取りました。このプログラムは、防衛システムオンチップ業務を担う企業に対するエビデンスおよびトレーサビリティ要件を引き上げます。eInfochipsは2026年10月、設計、製造、パッケージング、およびシリコンブリングアップをカバーするエンドツーエンドのターンキーASICフローを実証しました。[3]また、2025年2月にSamsung Advanced Foundry EcosystemにバーチャルデザインパートナーとしてSamsung Advanced Foundry Ecosystemに参加しました。これらの動きは、ファウンドリアクセスと完全な納品能力が実用的な差別化要因になりつつあることを示しています。
機会は、トレーサブルな防衛設計、車両電動化向けのアナログおよびミックスドシグナル業務、ならびにモノリシック設計からマルチダイシステムへと移行する顧客向けのチップレットサポートに残っています。SEMIFIVEの2025年第3四半期累計受注額は1,257億韓国ウォン(8,710万米ドル)を超え、2024年通年合計を上回りました。同社はその後、Samsung Foundryの4nm SF4Xプロセス向けに2026年3月に180億韓国ウォン(1,250万米ドル)のAI NPUターンキー設計契約を締結しました。Socionextは2025年10月、UCIe、UALink、PCIe Gen7、および5nmから2nmノードにわたる2.5D/3Dパッケージング向けにRTL設定可能なFlexletsを導入しました。AI支援設計フローを活用できる企業はテープアウトサイクルを短縮できる可能性がありますが、より高いツールおよびエンジニアリングコストも管理しなければなりません。同等の技術的深さを持たないプロバイダーは、成熟ノードまたは専門アプリケーションに集中し続ける可能性があります。
北米ICデザインサービス産業リーダー
-
Alchip Technologies, Ltd.
-
Global Unichip Corp. (GUC)
-
eInfochips(Arrow Electronics傘下企業)
-
HCL Technologies Limited
-
Cadence Design Systems, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米ICデザインサービス市場 このレポートでカバーされる企業
- Global Unichip Corporation
- Alchip Technologies Limited
- Faraday Technology Corporation
- VeriSilicon Microelectronics (Shanghai) Co., Ltd.
- SEMIFIVE Co., Ltd.
- CoAsia SEMI Co., Ltd.
- Sondrel Limited
- EnSilica plc
- Racyics GmbH
- ICsense NV
- E-Infochips Private Limited
- HCL Technologies Limited
- L&T Technology Services Limited
- MosChip Technologies Limited
- Tessolve Semiconductor Private Limited
- Cadence Design Systems, Inc.
- Capgemini SE
- Wipro Limited
- Tata Elxsi Limited
- Cyient Limited
- ACL Digital Private Limited
最近の産業開発事情 北米ICデザインサービス市場
- 2026年10月:Arrow Electronics傘下企業であるeInfochipsは、サンノゼ施設においてテストチップの開発、製造、パッケージング、およびシリコンブリングアップを通じてエンドツーエンドのターンキーASIC設計能力を実証し、自動車、産業、および半導体プログラム向けのフルライフサイクルカスタムシリコンプロバイダーとしての役割を強化しました。
- 2026年10月:ArterisはBAE SystemsおよびSiFiveと協力し、ミッションクリティカルなSoC設計へのサードパーティシリコンIPの安全な統合を検証するための再現可能なエビデンスベースの手法を開発するため、米国国防総省のTrusted and Assured Microelectronics(T&AM)プログラムを通じて追加で330万米ドルの資金を受け取りました。
- 2026年8月:L&T Technology Services(LTTS)は、エンドツーエンドの製品エンジニアリング、ソフトウェア開発、テスト、検証、および保守エンジニアリングのために、大手グローバルテクノロジー企業から5年間・7,500万米ドルのエンゲージメントを獲得し、クライアントのデジタル機能のための専任エンジニアリングセンターが設立される予定です。
- 2026年3月:SEMIFIVEは、AIセミコンダクターファブレス企業とSamsung Foundryの先端4nm SF4Xプロセス上の高性能ニューラルプロセッシングユニットをカバーする180億韓国ウォン(1,250万米ドル)のAI NPUターンキー設計契約を締結しました。この契約は同一クライアントとのフォローオンプログラムであり、先端ノードコンピューティングプログラムを担う専門AIチップ設計ハウスとしてのSEMIFIVEの成長する地位を反映しています。
北米ICデザインサービス市場レポートの範囲
北米ICデザインサービス市場は、半導体企業、ファブレス企業、統合デバイスメーカー(IDM)、OEM、およびその他の技術開発者にアウトソーシングおよび専門的な集積回路(IC)設計およびエンジニアリングサービスを提供する企業が生み出す収益で構成されています。この市場は、アナログ、デジタル、およびアナログミックスドシグナル(AMS)集積回路の設計および開発、ならびに物理設計およびレイアウト、設計検証、IP開発、および関連する設計サポートサービスを網羅しています。
北米ICデザインサービス市場レポートは、サービスタイプ(アナログICデザインサービス、デジタルICデザインサービス、アナログミックスドシグナル(AMS)ICデザインサービス、物理設計およびレイアウトサービス、設計検証サービス、IP開発および設計サポートサービス、その他のサービスタイプ)、エンドユーザーアプリケーション(自動車、AI・HPC・データセンター、民生用電子機器、産業、防衛・航空宇宙、医療・ヘルスケア、通信・ネットワーキング、その他のエンドユーザーアプリケーション)、設計複雑度(先端ノード(≤7nm)、成熟ノード(8nm~28nm)、レガシーノード(28nm超))、地域(米国、カナダ、メキシコ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| アナログICデザインサービス |
| デジタルICデザインサービス |
| アナログミックスドシグナル(AMS)ICデザインサービス |
| 物理設計およびレイアウトサービス |
| 設計検証サービス |
| IP開発および設計サポートサービス |
| その他のサービスタイプ |
| 自動車 |
| AI・HPC・データセンター |
| 民生用電子機器 |
| 産業 |
| 防衛・航空宇宙 |
| 医療・ヘルスケア |
| 通信・ネットワーキング |
| その他のエンドユーザーアプリケーション |
| 先端ノード(≤7nm) |
| 成熟ノード(8nm~28nm) |
| レガシーノード(28nm超) |
| 米国 |
| カナダ |
| メキシコ |
| サービスタイプ別 | アナログICデザインサービス |
| デジタルICデザインサービス | |
| アナログミックスドシグナル(AMS)ICデザインサービス | |
| 物理設計およびレイアウトサービス | |
| 設計検証サービス | |
| IP開発および設計サポートサービス | |
| その他のサービスタイプ | |
| エンドユーザーアプリケーション別 | 自動車 |
| AI・HPC・データセンター | |
| 民生用電子機器 | |
| 産業 | |
| 防衛・航空宇宙 | |
| 医療・ヘルスケア | |
| 通信・ネットワーキング | |
| その他のエンドユーザーアプリケーション | |
| 設計複雑度別 | 先端ノード(≤7nm) |
| 成熟ノード(8nm~28nm) | |
| レガシーノード(28nm超) | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米ICデザインサービス市場規模はどのくらいですか?
北米ICデザインサービス市場規模は、2026年の46.6億米ドルおよび2027年の57.5億米ドルから2032年までに89.5億米ドルへと拡大する見込みです。
北米におけるICデザインサービスの需要を牽引しているものは何ですか?
需要は、カスタムAIアクセラレータ、新たな国内半導体製造能力、アウトソーシングされたエンジニアリング業務、および車両における半導体コンテンツの増加によって支えられています。
北米で最大のシェアを持つICデザインサービスはどれですか?
デジタルICデザインサービスは2026年に29.13%のシェアを保有し、設計検証サービスは2032年までに10.64%の最高CAGRを記録する見込みです。
最もICデザインサービスを利用するアプリケーションはどれですか?
AI・HPC・データセンターは2026年に32.84%のシェアを占め、提供データにおいて最も成長の速いエンドユーザーアプリケーションでもありました。
先端ノード設計プログラムが小規模プロバイダーにとって困難な理由は何ですか?
先端ノード業務には、コストの高い適格ツール、ファウンドリプロセスサポート、複雑な検証、および実績ある最先端経験持つエンジニアリングチームが必要です。
北米ICデザインサービスで最も急速に拡大している国はどこですか?
メキシコは半導体エコシステムイニシアチブと地域サプライチェーン統合に支えられ、2032年までに9.91%のCAGRで拡大する見込みです。