
Tamaño y Participación del Mercado de Servicios de Diseño de CI en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
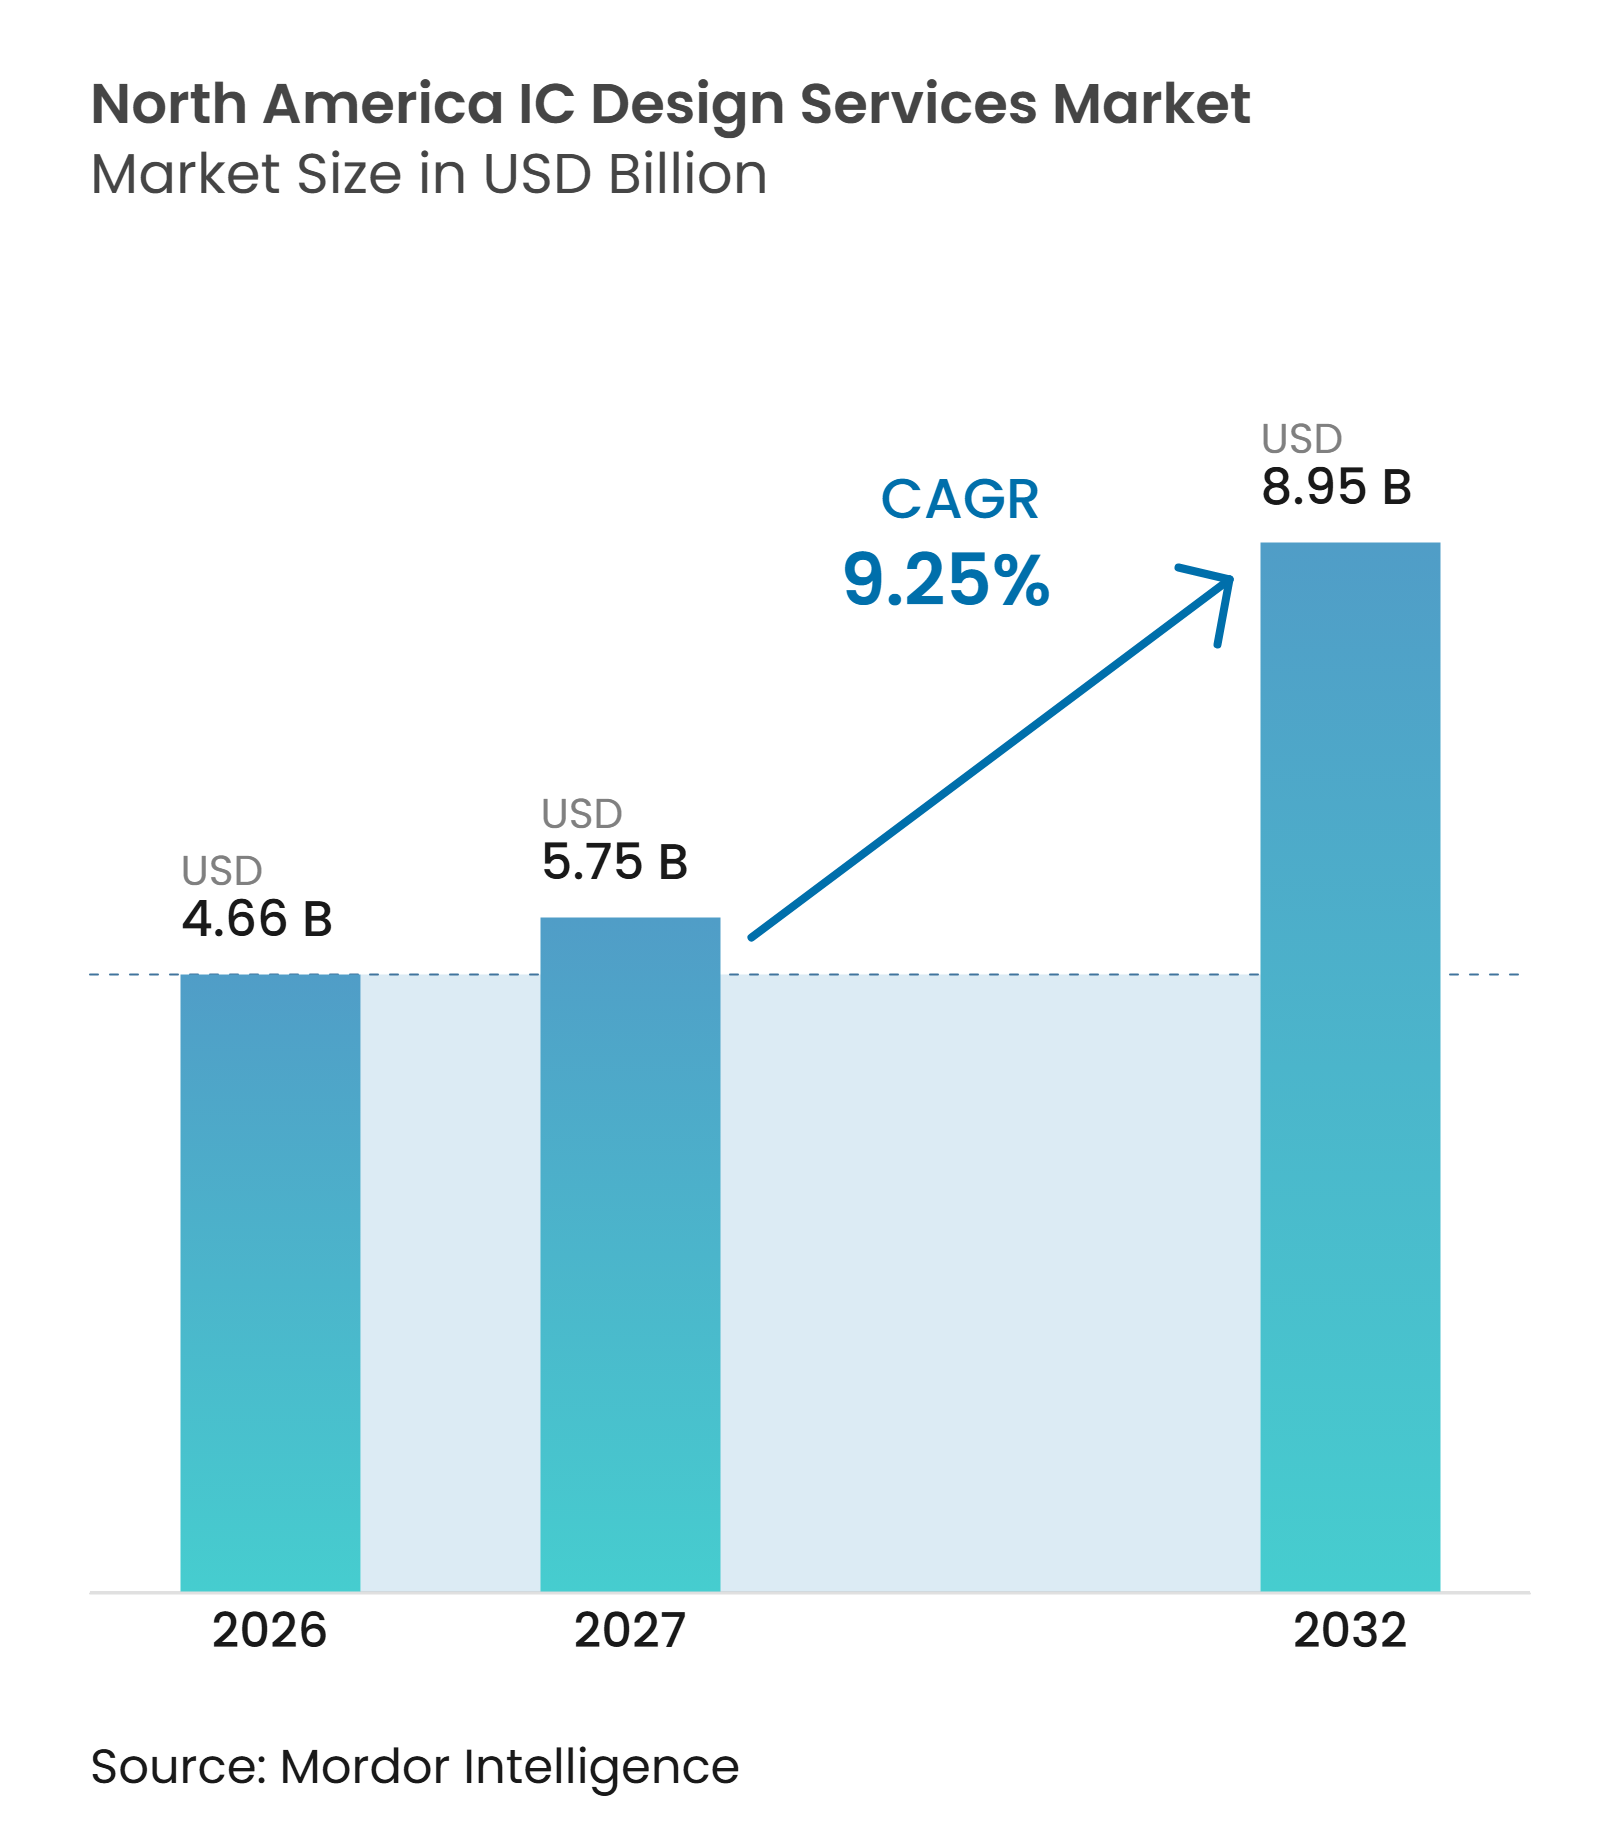
| Tamaño del mercado en el año base (2026) | 4.66 Mil millones de dólares |
| Tamaño del Mercado (2027) | 5.75 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.95 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.25 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Diseño de CI en América del Norte por Mordor Intelligence
Se proyecta que el tamaño del mercado de servicios de diseño de CI en América del Norte se expanda desde 4,66 mil millones de USD en 2026 y 5,75 mil millones de USD en 2027 hasta 8,95 mil millones de USD para 2032, registrando un CAGR del 9,25% entre 2027 y 2032. El mercado de servicios de diseño de CI en América del Norte está siendo moldeado por clientes que necesitan silicio de propósito específico para cargas de trabajo de inteligencia artificial, electrónica automotriz y sistemas de defensa. La nueva capacidad de fabricación doméstica está aumentando la necesidad de programas de diseño que puedan utilizar esas instalaciones de manera eficiente. Los grandes clientes están otorgando más valor a los socios que pueden combinar arquitectura, verificación, diseño físico, coordinación de empaquetado y soporte de producción. El mercado de servicios de diseño de CI en América del Norte también enfrenta presión por la oferta limitada de ingenieros experimentados y los mayores costos de las herramientas de diseño avanzadas. Estas condiciones favorecen a los proveedores con relaciones establecidas con fundiciones, equipos técnicos experimentados y flujos de trabajo de diseño seguros.
Conclusiones Clave del Informe
-
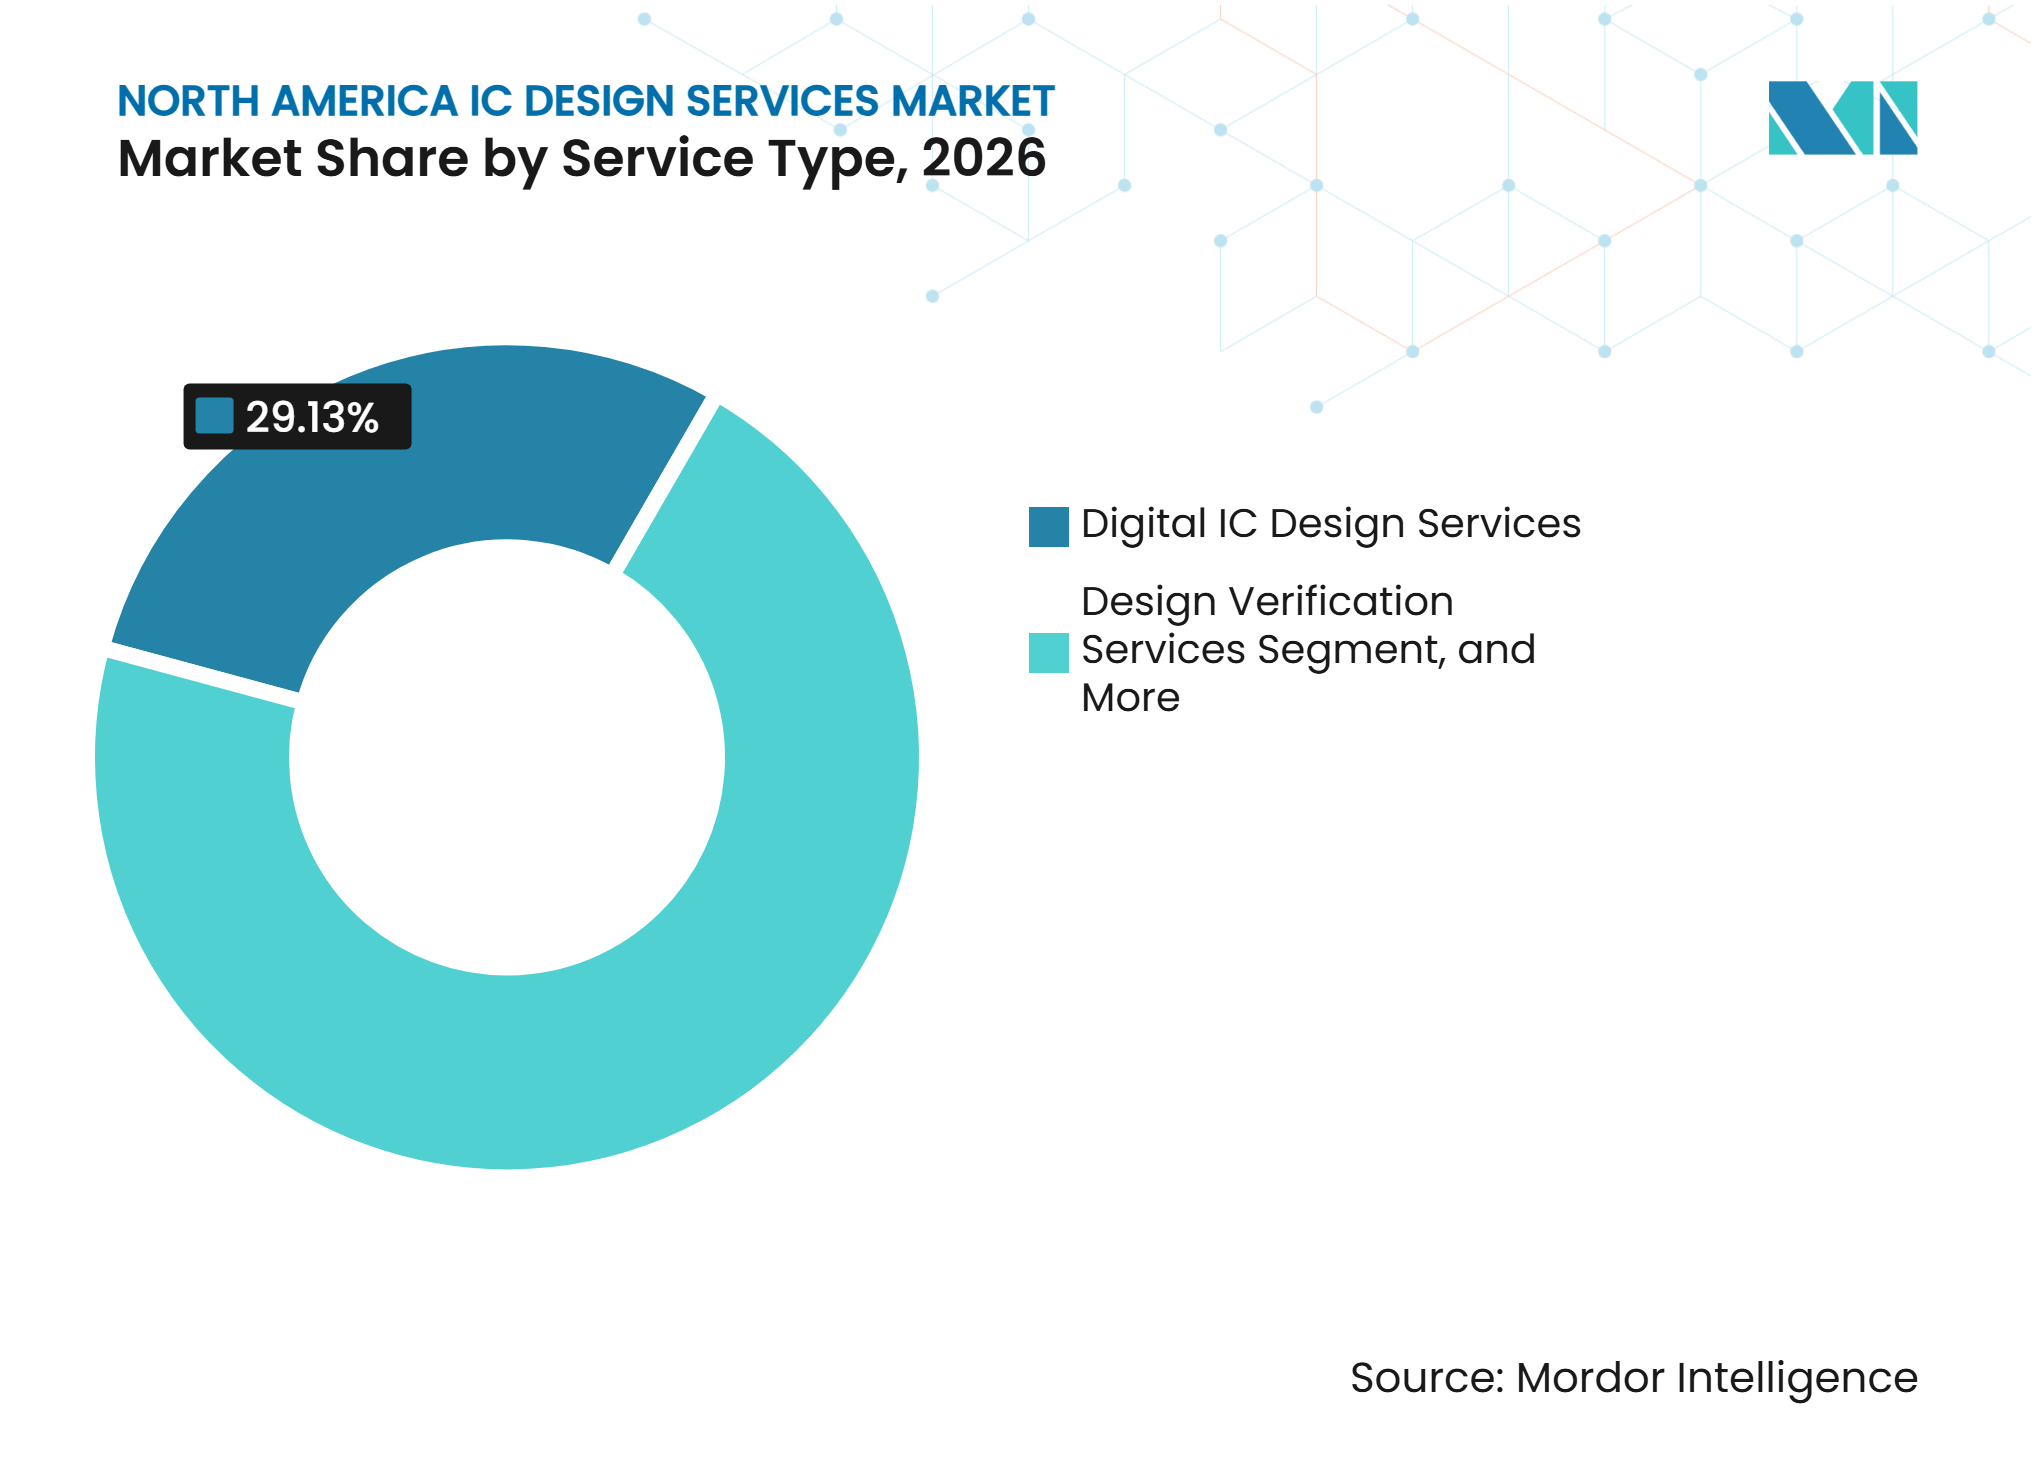
Por tipo de servicio, los Servicios de Diseño de CI Digital representaron el 29,13% de la participación del mercado regional de servicios de diseño de CI en 2026, mientras que se proyecta que los Servicios de Verificación de Diseño se expandan a un CAGR del 10,64% hasta 2032.
-
Por aplicación de usuario final, la IA, HPC y los Centros de Datos representaron el 32,84% del tamaño del mercado regional de servicios de diseño de CI en 2026 y también fueron las aplicaciones de más rápido crecimiento.
-
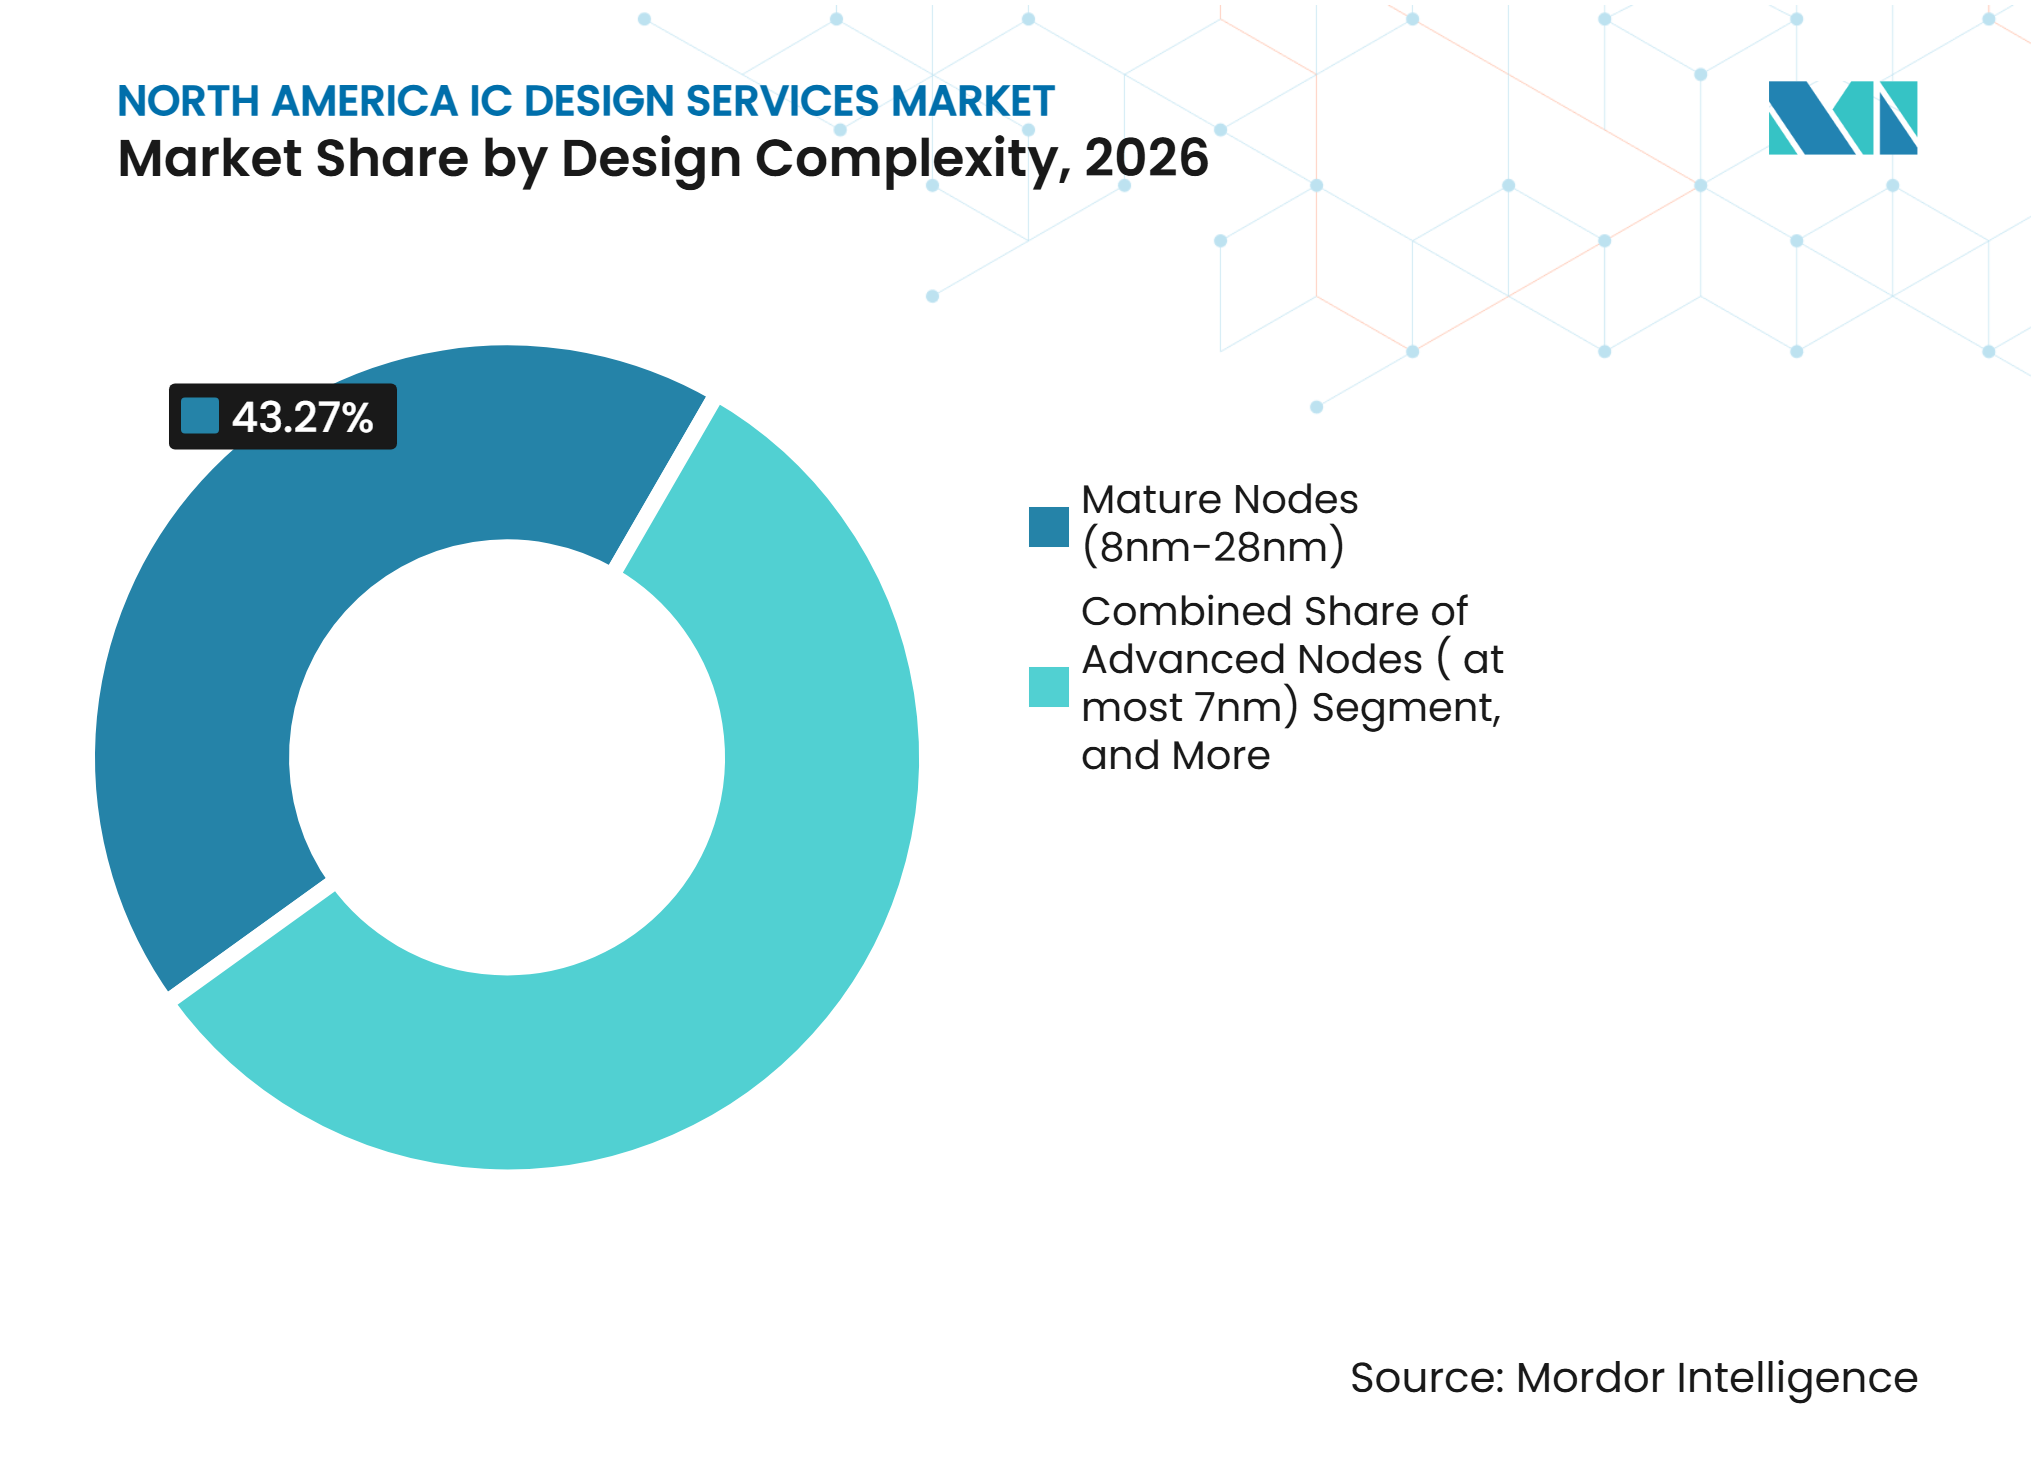
Por complejidad de diseño, los Nodos Maduros (8nm-28nm) tuvieron una participación del 43,27% en 2026, mientras que se proyecta que los Nodos Avanzados (≤7nm) se expandan a un CAGR del 9,86% hasta 2032.
-
Por geografía, Estados Unidos tuvo una participación del 81,42% en 2026, mientras que se proyecta que México se expanda a un CAGR del 9,91% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Fabricación Doméstica de Semiconductores e Incentivos de la Ley CHIPS | +2.5% | Estados Unidos, con efectos secundarios en Canadá y México | Largo plazo (≥ 4 años) |
| Aceleradores de IA y Adopción de ASIC Personalizado por Parte de Hiperescaladores | +2.1% | Núcleo de Estados Unidos, con flujos de demanda de clientes globales | Corto plazo (≤ 2 años) |
| Externalización de Servicios de Ingeniería de Semiconductores | +1.3% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Aumento del Contenido de Semiconductores en Aplicaciones Automotrices | +0.9% | Estados Unidos y México, con efectos secundarios en Canadá | Mediano plazo (2-4 años) |
| Modernización de la Defensa y Arquitecturas de Semiconductores Seguros | +0.6% | Estados Unidos | Corto plazo (≤ 2 años) |
| Arquitecturas de Chiplets y Adopción de Empaquetado Avanzado | +0.5% | Núcleo de Estados Unidos y América del Norte en general | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Fabricación Doméstica de Semiconductores e Incentivos de la Ley CHIPS
El mercado de servicios de diseño de CI en América del Norte se está beneficiando de proyectos de capacidad de semiconductores respaldados por el marco de la Ley CHIPS y Ciencia. Las inversiones de TSMC, Intel y Samsung en Arizona, Ohio, Oregón y Texas crean una base doméstica más amplia para programas de chips y soporte de diseño. Cada sitio de fabricación avanzada necesita un flujo de diseños de clientes para utilizar la capacidad de manera eficiente, lo que genera demanda antes de que la producción de obleas alcance su escala completa. Natcast introdujo una puerta de enlace de habilitación de diseño y un servicio de agregación de silicio que puede ayudar a las empresas en etapa inicial a acceder a la capacidad de tape-out de nodos avanzados. La iniciativa DREAMS de California también implementó Synopsys Cloud, que ofrece licencias de software ilimitadas para programas adyacentes a la defensa, mejorando el acceso a herramientas de diseño calificadas. El cambio de la Oficina del Programa CHIPS hacia la gestión de cartera en 2026 aumenta la importancia del cumplimiento y el rendimiento de entrega para las empresas que atienden a los beneficiarios financiados.
Aceleradores de IA y Adopción de ASIC Personalizado por Parte de Hiperescaladores
Los hiperescaladores están avanzando hacia el silicio de IA especificado internamente, lo que está cambiando el tipo de trabajo solicitado al mercado de servicios de diseño de CI en América del Norte. Estos programas necesitan una estrecha coordinación entre el diseño lógico, la verificación, la implementación física, el empaquetado y la fabricación. OpenAI y Broadcom desarrollaron el acelerador de inferencia Jalapeño desde el diseño hasta el tape-out de fabricación en 9 meses, utilizando modelos de IA para acelerar la optimización. Ese período de entrega eleva las expectativas de los clientes para las empresas cuyos programas convencionales pueden tardar de 18 a 24 meses. Los proveedores con flujos de trabajo de automatización de diseño electrónico asistidos por IA y equipos de ingeniería dedicados a los clientes están mejor posicionados para responder. Este trabajo también crea compromisos duraderos porque los programas de aceleradores requieren cambios de diseño continuos, validación y coordinación de producción.
Externalización de Servicios de Ingeniería de Semiconductores
El mercado de servicios de diseño de CI en América del Norte está respaldado por clientes que necesitan capacidad de ingeniería especializada más rápido de lo que la contratación interna puede proporcionar. Las empresas sin fábrica y los fabricantes de dispositivos integrados pueden externalizar el diseño físico, la verificación y la integración de IP mientras mantienen la arquitectura y la propiedad intelectual diferenciada internamente. Este modelo es útil cuando varios programas deben avanzar simultáneamente. L&T Technology Services firmó un acuerdo plurianual de 100 millones de USD en septiembre de 2025 con un fabricante de equipos industriales con sede en EE. UU. que atiende a la cadena de valor de semiconductores.[1] El acuerdo cubrió el desarrollo de nuevos productos, ingeniería de sustentación, ingeniería de valor y automatización de plataformas. El contrato respalda el argumento a favor de socios de ciclo completo en lugar de proveedores de servicios puntuales limitados.
Aumento del Contenido de Semiconductores en Aplicaciones Automotrices
La electrificación automotriz y los programas de vehículos definidos por software están ampliando el rango de trabajo de diseño de semiconductores requerido por los fabricantes de vehículos y sus proveedores. Los vehículos eléctricos necesitan CI de gestión de energía, chips de gestión de baterías y controladores de inversores de tracción. Los vehículos definidos por software también requieren sistemas en chip de radar, controladores de dominio centralizados y procesadores capaces de soportar funciones avanzadas de asistencia al conductor. HCLTech apoyó a una empresa global de semiconductores automotrices con un programa de sistema en chip de radar desde el diseño RTL hasta la implementación física y la aprobación de seguridad funcional ISO 26262. ASICLAND también firmó un acuerdo en junio de 2025 con un fabricante de dispositivos integrados de EE. UU. para atender la demanda de semiconductores automotrices. La industria de servicios de diseño de CI en América del Norte se beneficia a medida que los programas de vehículos avanzan hacia diseños más complejos en 5nm y por debajo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Mano de Obra de Ingeniería y Competencia por Talento | -1.3% | Estados Unidos, extendiéndose a Canadá | Largo plazo (≥ 4 años) |
| Altos Costos de Licencias de EDA y Complejidad de Nodos Avanzados | -0.9% | Núcleo de Estados Unidos y América del Norte en general | Mediano plazo (2-4 años) |
| Controles de Exportación y Restricciones Tecnológicas Transfronterizas | -0.6% | Estados Unidos, con efectos secundarios en Canadá y México | Corto plazo (≤ 2 años) |
| Escasez de Ingenieros Especializados en Diseño de Semiconductores | -0.5% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Mano de Obra de Ingeniería y Competencia por Talento
La oferta de ingenieros de semiconductores experimentados sigue siendo una restricción en el mercado de servicios de diseño de CI en América del Norte. Los ingenieros experimentados en verificación, diseño físico y analógico son costosos, especialmente para programas de nodos avanzados. Los proveedores de servicios de diseño deben cumplir con plazos de entrega más cortos mientras gestionan mayores costos de compensación. Esto puede reducir los márgenes cuando los clientes buscan trabajo a precio fijo o con alcance estrictamente definido. También crea competencia directa entre las empresas de servicios y sus propios clientes por el mismo talento de ingeniería. Synopsys identifica la escasez de ingenieros de semiconductores calificados como un desafío continuo para las organizaciones de diseño y señala los enfoques de capacitación y desarrollo de la fuerza laboral como parte de la respuesta.
Altos Costos de Licencias de EDA y Complejidad de Nodos Avanzados
El trabajo en nodos avanzados requiere herramientas de automatización de diseño electrónico calificadas, kits de diseño de procesos y experiencia técnica especializada. Estos requisitos pueden dificultar que los proveedores de tamaño mediano compitan por programas de vanguardia. Los costos aumentan aún más cuando los proyectos necesitan herramientas de implementación física asistidas por IA y entornos de verificación más grandes. El gasto resultante favorece a las empresas que pueden distribuir las inversiones en herramientas entre varios programas de clientes grandes. Los proveedores más pequeños pueden centrarse en cambio en trabajo analógico, de señal mixta, de nodos maduros o específico de verticales. El mercado de servicios de diseño de CI en América del Norte tiene, por tanto, una barrera práctica entre las empresas que pueden entregar proyectos de nodos avanzados llave en mano y las empresas que se especializan en servicios más limitados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Demanda de Verificación Supera a los Segmentos de Diseño TradicionalesLos Servicios de Diseño de CI Digital representaron el 29,13% de la participación del mercado de servicios de diseño de CI en América del Norte en 2026. El segmento está respaldado por la concentración de la región de desarrolladores de sistemas en chip y procesadores sin fábrica. Estos clientes necesitan equipos de diseño RTL que puedan trabajar con flujos avanzados de automatización de diseño electrónico. El diseño digital también sigue siendo central para los programas de procesadores, redes y aceleradores con grandes recuentos de transistores. Los proveedores de diseño físico y distribución contribuyen a los programas de integración de chiplets y empaquetado avanzado. El desarrollo de IP y el soporte de diseño ayudan a los clientes a reutilizar subsistemas validados en múltiples productos.
Se proyecta que los Servicios de Verificación de Diseño se expandan a un CAGR del 10,64% hasta 2032. La verificación se ha vuelto más importante porque los errores de diseño en nodos de vanguardia pueden requerir un costoso rediseño de silicio. El trabajo incluye cobertura funcional, simulación y prueba de casos extremos antes del tape-out. Su valor aumenta incluso cuando el número de empleados de RTL es estable porque los requisitos de validación aumentan con la complejidad del diseño. Los servicios de señal mixta analógica siguen siendo importantes para aplicaciones automotrices, industriales, de gestión de energía y médicas. Los requisitos de ISO 26262 e IEC 60601 pueden aumentar el valor de los equipos con experiencia probada en el dominio.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación de Usuario Final:
La IA y HPC Establecen la Trayectoria para el Mercado en GeneralLa IA, HPC y los Centros de Datos representaron el 32,84% del tamaño del mercado de servicios de diseño de CI en América del Norte en 2026. Los programas de aceleradores de IA personalizados requieren trabajo en arquitectura, implementación, empaquetado y coordinación con fundiciones. Estos proyectos comúnmente se extienden desde la definición de la arquitectura hasta el tape-out de producción durante 2 a 3 años. Su duración proporciona a los proveedores de servicios un trabajo más estable que los contratos de diseño de electrónica de consumo a corto plazo. La necesidad de alto ancho de banda, eficiencia energética y cómputo especializado también eleva los requisitos técnicos para cada programa. Esta aplicación es tanto el segmento de usuario final más grande como el de más rápido crecimiento en los datos proporcionados.
El sector automotriz es la siguiente área de demanda importante, ya que requiere sistemas en chip de radar, chips de gestión de baterías y ASIC de controladores de dominio. Los requisitos de seguridad funcional ISO 26262 hacen que la capacidad completa de diseño y validación sea importante en los programas automotrices. El trabajo en electrónica de consumo se centra cada vez más en dispositivos premium diferenciados como dispositivos inteligentes portátiles, silicio de RA/RV y procesadores de IA en el borde. Los clientes industriales, de telecomunicaciones y de redes continúan requiriendo circuitos integrados energéticamente eficientes y térmicamente robustos en nodos maduros. Los programas de defensa y aeroespacial pueden exigir precios premium porque necesitan trazabilidad doméstica bajo el marco DMEA. Los clientes médicos y de atención sanitaria favorecen a los equipos con capacidad analógica y experiencia en flujos de trabajo de diseño conformes con la FDA.
Por Complejidad de Diseño:
Los Nodos Avanzados Redefinen la Economía de Costos del DiseñoLos Nodos Maduros (8nm-28nm) representaron el 43,27% de la participación del mercado de servicios de diseño de CI en América del Norte en 2026. Las aplicaciones automotrices, industriales, médicas e inalámbricas heredadas continúan utilizando estas tecnologías de proceso. Los procesos maduros ofrecen mayor previsibilidad de rendimiento y menor riesgo de diseño que los nodos de vanguardia. Esto respalda cronogramas de entrega más consistentes para los compromisos de servicios de diseño. Estos nodos también siguen siendo adecuados para productos donde el costo, la disponibilidad y los largos ciclos de calificación importan más que la densidad máxima. Su relevancia preserva el trabajo para las empresas con experiencia fuera de las generaciones de procesos más avanzadas.
Se proyecta que los Nodos Avanzados (≤7nm) se expandan a un CAGR del 9,86% hasta 2032. Los aceleradores de IA, la computación de alto rendimiento y los programas de redes de alto ancho de banda necesitan la densidad y la eficiencia energética que estos nodos pueden proporcionar. El CSIS informó que desarrollar un chip de vanguardia de 2nm cuesta 2,4 veces más que desarrollar un diseño de 7nm. Este costo reduce el grupo de proveedores de servicios capaces de financiar la ingeniería, las herramientas y la infraestructura de diseño requeridas. Los Nodos Heredados (>28nm) aún sirven a productos de IoT sensibles al costo, sensores analógicos y gestión de energía donde la continuidad del suministro es importante. Las calificaciones del ecosistema de fundiciones de TSMC, Samsung e Intel Foundry pueden agregar una barrera adicional de entrada a través de la calificación de herramientas y la aprobación del kit de diseño de procesos.

Análisis Geográfico
Estados Unidos
Estados Unidos tuvo el 81,42% de la participación del mercado regional de servicios de diseño de CI en 2026. Silicon Valley, Austin, San Diego y el Research Triangle albergan densos grupos de empresas sin fábrica, operadores de nube, proveedores de automatización de diseño electrónico y programas de electrónica de defensa. El cambio de la Oficina del Programa CHIPS en 2026 hacia la gestión de cartera ha fortalecido el enfoque en la entrega y el cumplimiento entre las organizaciones que apoyan proyectos financiados. Las operaciones de TSMC en Arizona, las instalaciones de Intel en Ohio y Oregón, y el complejo de Samsung en Texas crean una base doméstica más amplia para los compromisos de diseño. El trabajo automotriz y de defensa de alta seguridad favorece a los proveedores que pueden demostrar flujos de trabajo conformes con ISO 26262, DO-254 o CI de Confianza DMEA. ForwardEdge ASIC recibió la acreditación de proveedor de CI de Confianza DMEA en febrero de 2026, confirmando una capacidad de diseño de ASIC y FPGA 100% trazable a nivel doméstico. La puerta de enlace de habilitación de diseño de Natcast también puede ampliar el acceso al tape-out de nodos avanzados para nuevas empresas de chips.
México
Se proyecta que México se expanda a un CAGR del 9,91% hasta 2032 dentro del mercado de servicios de diseño de CI en América del Norte. Su papel está respaldado por la integración de la cadena de suministro de América del Norte bajo el T-MEC e iniciativas relacionadas con semiconductores. La Secretaría de Ciencia, Humanidades, Tecnología e Innovación lanzó el Proyecto Kutsari en febrero de 2025, incluyendo un Centro Nacional de Diseño de Semiconductores en Jalisco, Puebla y Sonora. El programa tiene como objetivo diseños para aplicaciones automotrices, de electrodomésticos y de dispositivos médicos para 2027.[2] Intel, Infineon, Skyworks Solutions y Texas Instruments tienen operaciones de fabricación en México, creando una base ancla para la futura demanda de diseño local. El talento de ingeniería sigue siendo una restricción estructural aunque los programas de diploma en semiconductores del TecNM inscribieron a más de 5.000 estudiantes en un curso de inglés para semiconductores. La oferta local de ingenieros de diseño de CI calificados debe profundizarse para que el país pueda sostener un escalamiento rápido.
Canadá e Integración Regional
Canadá aporta capacidad especializada en diseño de CI de fotónica, investigación de hardware cuántico y arquitectura de chips de IA. El mercado de servicios de diseño de CI en América del Norte puede aprovechar estas áreas especializadas a medida que los requisitos de los clientes se amplían. CMC Microsystems y la Universidad de Toronto apoyan la creación de prototipos de diseño y los vínculos entre la investigación académica y los usuarios industriales. El Centro Wilson describió un enfoque de "Diseñado en América del Norte" que vincula las capacidades de ingeniería canadienses con los activos de EE. UU. y México. Esta estructura regional puede ayudar a las empresas a coordinar el diseño, la fabricación, el ensamblaje, las pruebas y el empaquetado en toda América del Norte. Los costos de ingeniería relativamente más bajos de Canadá en comparación con los principales centros de EE. UU. pueden respaldar la capacidad de verificación y diseño físico en la proximidad geográfica. El tamaño del mercado regional de servicios de diseño de CI está respaldado por esta distribución de capacidades de ingeniería y fabricación en toda la región. Los nichos de diseño de fotónica y cuántico ofrecen áreas de diferenciación, aunque se espera que su escala comercial se desarrolle durante un período más largo. El modelo regional depende de la coordinación práctica de la fuerza laboral, el manejo seguro de datos y las reglas de cadena de suministro compatibles.
Panorama Competitivo
Concentración del Mercado
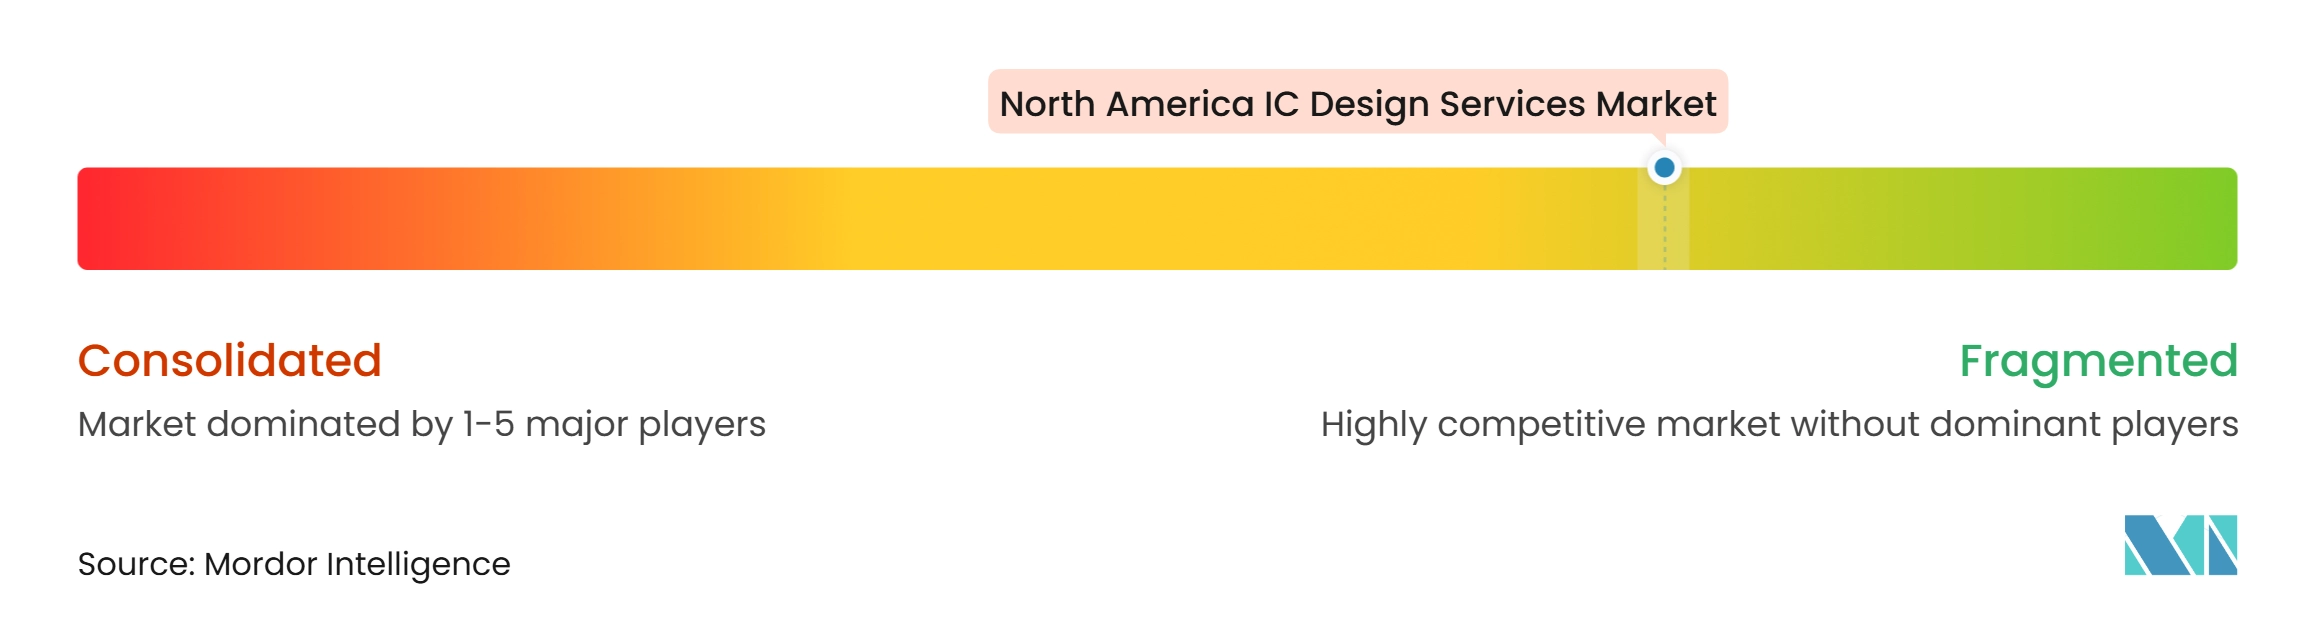
El mercado de servicios de diseño de CI en América del Norte está fragmentado, con una combinación de proveedores de nivel 2 y nivel 3. El mercado de servicios de diseño de CI en América del Norte recompensa a los proveedores que pueden combinar profundidad técnica con entrega confiable. Las empresas con sede en Taiwán, incluidas Global Unichip, Alchip Technologies y Faraday Technology, ocupan posiciones líderes en el trabajo de nodos avanzados llave en mano. Su fortaleza proviene de las estrechas relaciones con las fundiciones y la experiencia con programas complejos de chips de IA. Los proveedores de servicios de ingeniería indios como HCLTech, L&T Technology Services, eInfochips y Tessolve compiten por el trabajo de mercado medio con equipos de ingeniería de ciclo completo. Tessolve informa que despliega 1.250 ingenieros de diseño de CI en nodos de 2nm a 180nm. La competencia depende cada vez más de la capacidad de integrar el diseño, la verificación, el empaquetado y el soporte de fabricación en un único modelo de entrega.
El diseño doméstico seguro es un área clara de competencia en aplicaciones de defensa. Arteris, BAE Systems y SiFive recibieron 3,3 millones de USD adicionales en octubre de 2026 a través del programa de Microelectrónica de Confianza y Garantizada para desarrollar metodologías repetibles de garantía de seguridad para IP de silicio de terceros. El programa eleva los requisitos de evidencia y trazabilidad para las empresas que atienden el trabajo de sistemas en chip de defensa. eInfochips demostró un flujo de ASIC llave en mano de extremo a extremo en octubre de 2026, cubriendo diseño, fabricación, empaquetado y puesta en marcha del silicio.[3] También se unió al Ecosistema de Fundición Avanzada de Samsung como Socio de Diseño Virtual en febrero de 2025. Estos movimientos muestran cómo el acceso a fundiciones y la capacidad de entrega completa se están convirtiendo en diferenciadores prácticos.
Las oportunidades permanecen en diseños de defensa trazables, trabajo analógico y de señal mixta para la electrificación de vehículos, y soporte de chiplets para clientes que pasan de diseños monolíticos a sistemas de múltiples chips. La captación acumulada de pedidos de SEMIFIVE en el tercer trimestre de 2025 superó los 125,7 mil millones de KRW (87,1 millones de USD), por encima de su total del año completo 2024. La empresa posteriormente firmó un contrato de diseño llave en mano de NPU de IA de 18 mil millones de KRW (12,5 millones de USD) en marzo de 2026 para el proceso SF4X de 4nm de Samsung Foundry. Socionext introdujo Flexlets configurables por RTL en octubre de 2025 para UCIe, UALink, PCIe Gen7 y empaquetado 2.5D/3D en nodos de 5nm a 2nm. Las empresas que pueden utilizar flujos de diseño asistidos por IA pueden acortar los ciclos de tape-out, pero también deben gestionar mayores costos de herramientas e ingeniería. Los proveedores sin profundidad técnica comparable pueden permanecer enfocados en aplicaciones de nodos maduros o especializadas.
Líderes de la Industria de Servicios de Diseño de CI en América del Norte
-
Alchip Technologies, Ltd.
-
Global Unichip Corp. (GUC)
-
eInfochips (una empresa de Arrow Electronics)
-
HCL Technologies Limited
-
Cadence Design Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Diseño de CI en América del Norte Empresas cubiertas en este informe
- Global Unichip Corporation
- Alchip Technologies Limited
- Faraday Technology Corporation
- VeriSilicon Microelectronics (Shanghai) Co., Ltd.
- SEMIFIVE Co., Ltd.
- CoAsia SEMI Co., Ltd.
- Sondrel Limited
- EnSilica plc
- Racyics GmbH
- ICsense NV
- E-Infochips Private Limited
- HCL Technologies Limited
- L&T Technology Services Limited
- MosChip Technologies Limited
- Tessolve Semiconductor Private Limited
- Cadence Design Systems, Inc.
- Capgemini SE
- Wipro Limited
- Tata Elxsi Limited
- Cyient Limited
- ACL Digital Private Limited
Desarrollos recientes de la industria en Mercado de Servicios de Diseño de CI en América del Norte
- Octubre de 2026: eInfochips, una empresa de Arrow Electronics, demostró la capacidad de diseño de ASIC llave en mano de extremo a extremo a través del desarrollo, la fabricación, el empaquetado y la puesta en marcha del silicio de un chip de prueba en sus instalaciones de San José, reforzando su papel como proveedor de silicio personalizado de ciclo completo para programas automotrices, industriales y de semiconductores.
- Octubre de 2026: Arteris, en colaboración con BAE Systems y SiFive, recibió 3,3 millones de USD adicionales en financiamiento a través del programa de Microelectrónica de Confianza y Garantizada (T&AM) del Departamento de Defensa de EE. UU. para desarrollar metodologías repetibles basadas en evidencia para verificar la integración segura de IP de silicio de terceros en diseños de SoC de misión crítica.
- Agosto de 2026: L&T Technology Services (LTTS) aseguró un compromiso de cinco años y 75 millones de USD de una empresa tecnológica global líder para ingeniería de productos de extremo a extremo, desarrollo de software, pruebas, validación e ingeniería de sustentación, con un Centro de Ingeniería dedicado a establecerse para las funciones digitales del cliente.
- Marzo de 2026: SEMIFIVE firmó un contrato de diseño llave en mano de NPU de IA de 18 mil millones de KRW (12,5 millones de USD) con una empresa sin fábrica de semiconductores de IA, cubriendo una unidad de procesamiento neuronal de alto rendimiento en el proceso avanzado SF4X de 4nm de Samsung Foundry. El contrato es un programa de seguimiento con el mismo cliente, lo que refleja la creciente posición de SEMIFIVE como casa de diseño de chips de IA especializada que atiende programas de cómputo de nodos avanzados.
Alcance del Informe del Mercado de Servicios de Diseño de CI en América del Norte
El Mercado de Servicios de Diseño de CI en América del Norte comprende los ingresos generados por empresas que proporcionan servicios externalizados y especializados de diseño e ingeniería de circuitos integrados (CI) a empresas de semiconductores, empresas sin fábrica, fabricantes de dispositivos integrados (IDM), OEM y otros desarrolladores de tecnología. El mercado abarca el diseño y desarrollo de circuitos integrados analógicos, digitales y de señal mixta analógica (AMS), as well as diseño físico y distribución, verificación de diseño, desarrollo de IP y servicios de soporte de diseño asociados.
El Informe del Mercado de Servicios de Diseño de CI en América del Norte está Segmentado por Tipo de Servicio (Servicios de Diseño de CI Analógico, Servicios de Diseño de CI Digital, Servicios de Diseño de CI de Señal Mixta Analógica (AMS), Servicios de Diseño Físico y Distribución, Servicios de Verificación de Diseño, Servicios de Desarrollo de IP y Soporte de Diseño y Otros Tipos de Servicio), Aplicación de Usuario Final (Automotriz, IA, HPC y Centros de Datos, Electrónica de Consumo, Industrial, Defensa y Aeroespacial, Médico y Atención Sanitaria, Telecomunicaciones y Redes y Otras Aplicaciones de Usuario Final), Complejidad de Diseño (Nodos Avanzados (≤7nm), Nodos Maduros (8nm–28nm) y Nodos Heredados (Por Encima de 28nm)) y Geografía (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios de Diseño de CI Analógico |
| Servicios de Diseño de CI Digital |
| Servicios de Diseño de CI de Señal Mixta Analógica (AMS) |
| Servicios de Diseño Físico y Distribución |
| Servicios de Verificación de Diseño |
| Servicios de Desarrollo de IP y Soporte de Diseño |
| Otros Tipos de Servicio |
| Automotriz |
| IA, HPC y Centros de Datos |
| Electrónica de Consumo |
| Industrial |
| Defensa y Aeroespacial |
| Médico y Atención Sanitaria |
| Telecomunicaciones y Redes |
| Otras Aplicaciones de Usuario Final |
| Nodos Avanzados (≤7nm) |
| Nodos Maduros (8nm–28nm) |
| Nodos Heredados (Por Encima de 28nm) |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Servicio | Servicios de Diseño de CI Analógico |
| Servicios de Diseño de CI Digital | |
| Servicios de Diseño de CI de Señal Mixta Analógica (AMS) | |
| Servicios de Diseño Físico y Distribución | |
| Servicios de Verificación de Diseño | |
| Servicios de Desarrollo de IP y Soporte de Diseño | |
| Otros Tipos de Servicio | |
| Por Aplicación de Usuario Final | Automotriz |
| IA, HPC y Centros de Datos | |
| Electrónica de Consumo | |
| Industrial | |
| Defensa y Aeroespacial | |
| Médico y Atención Sanitaria | |
| Telecomunicaciones y Redes | |
| Otras Aplicaciones de Usuario Final | |
| Por Complejidad de Diseño | Nodos Avanzados (≤7nm) |
| Nodos Maduros (8nm–28nm) | |
| Nodos Heredados (Por Encima de 28nm) | |
| Por País | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de diseño de CI en América del Norte?
Se proyecta que el tamaño del mercado de servicios de diseño de CI en América del Norte aumente de 4,66 mil millones de USD en 2026 y 5,75 mil millones de USD en 2027 a 8,95 mil millones de USD para 2032.
¿Qué está impulsando la demanda de servicios de diseño de CI en América del Norte?
La demanda está respaldada por aceleradores de IA personalizados, nueva capacidad doméstica de semiconductores, trabajo de ingeniería externalizado y el aumento del contenido de semiconductores en los vehículos.
¿Qué servicio de diseño de CI tiene la mayor participación en América del Norte?
Los Servicios de Diseño de CI Digital tuvieron una participación del 29,13% en 2026, mientras que se proyecta que los Servicios de Verificación de Diseño registren el CAGR más alto del 10,64% hasta 2032.
¿Qué aplicación utiliza más servicios de diseño de CI?
La IA, HPC y los Centros de Datos representaron una participación del 32,84% en 2026 y también fue la aplicación de usuario final de más rápido crecimiento en los datos proporcionados.
¿Por qué los programas de diseño de nodos avanzados son difíciles para los proveedores más pequeños?
El trabajo en nodos avanzados requiere herramientas calificadas costosas, soporte de proceso de fundición, verificación compleja y equipos de ingeniería con experiencia probada en vanguardia.
¿Qué país se está expandiendo más rápido en los servicios de diseño de CI de América del Norte?
Se proyecta que México se expanda a un CAGR del 9,91% hasta 2032, respaldado por iniciativas del ecosistema de semiconductores e integración de la cadena de suministro regional.