
Nordamerika IC-Design-Services-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
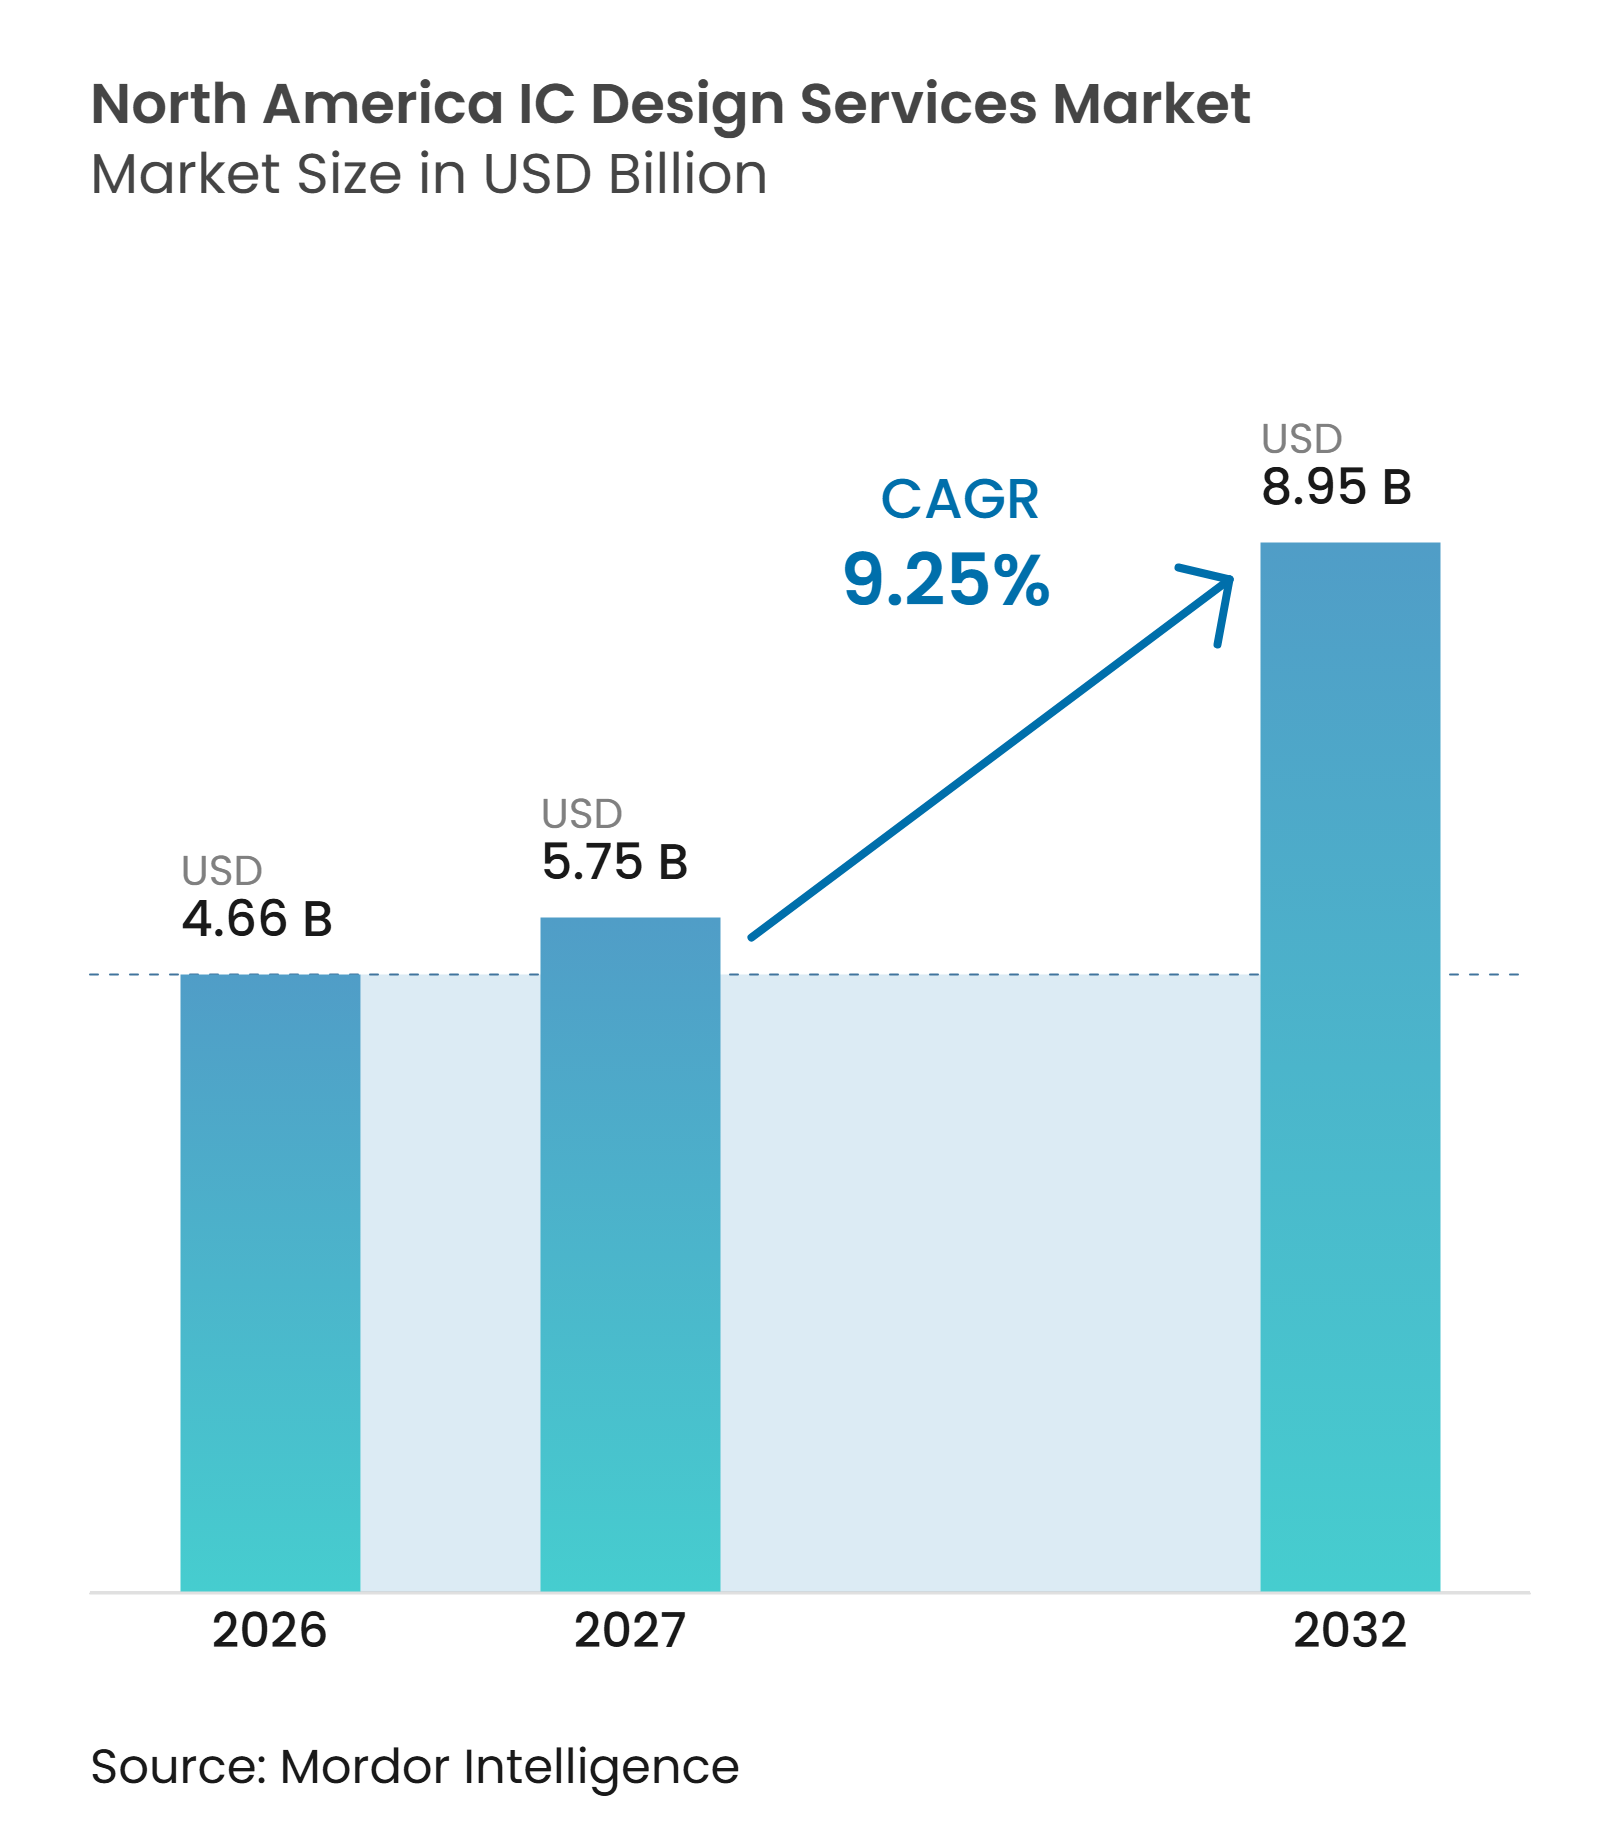
| Marktgröße im Basisjahr (2026) | 4.66 Milliarden US-Dollar |
| Marktgröße (2027) | 5.75 Milliarden US-Dollar |
| Marktgröße (2032) | 8.95 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.25 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika IC-Design-Services-Marktanalyse von Mordor Intelligence
Die Größe des Nordamerika IC-Design-Services-Marktes wird voraussichtlich von 4,66 Milliarden USD im Jahr 2026 und 5,75 Milliarden USD im Jahr 2027 auf 8,95 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 9,25% zwischen 2027 und 2032. Der Nordamerika IC-Design-Services-Markt wird von Kunden geprägt, die zweckgebundene Siliziumlösungen für Workloads der künstlichen Intelligenz, Automobilelektronik und Verteidigungssysteme benötigen. Neue inländische Fertigungskapazitäten erhöhen den Bedarf an Designprogrammen, die diese Anlagen effektiv nutzen können. Große Kunden legen zunehmend Wert auf Partner, die Architektur, Verifikation, physisches Design, Packaging-Koordination und Produktionsunterstützung kombinieren können. Der Nordamerika IC-Design-Services-Markt steht auch unter dem Druck eines begrenzten Angebots an erfahrenen Ingenieuren und höherer Kosten für fortschrittliche Design-Tools. Diese Bedingungen begünstigen Anbieter mit etablierten Foundry-Beziehungen, erfahrenen technischen Teams und sicheren Design-Workflows.
Wichtige Erkenntnisse des Berichts
-
Nach Servicetyp hielt Digital-IC-Design-Services im Jahr 2026 einen Marktanteil von 29,13% am regionalen IC-Design-Services-Markt, während Design-Verifikations-Services bis 2032 voraussichtlich mit einer CAGR von 10,64% wachsen werden.
-
Nach Endnutzeranwendung entfielen auf KI, HPC und Rechenzentren im Jahr 2026 32,84% der regionalen IC-Design-Services-Marktgröße; diese Anwendungen verzeichneten zudem das stärkste Wachstum.
-
Nach Design-Komplexität hielten Mature Nodes (8nm–28nm) im Jahr 2026 einen Anteil von 43,27%, während Advanced Nodes (≤7nm) bis 2032 voraussichtlich mit einer CAGR von 9,86% wachsen werden.
-
Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 81,42%, während Mexiko bis 2032 voraussichtlich mit einer CAGR von 9,91% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der inländischen Halbleiterfertigung und Anreize des CHIPS Act | +2.5% | Vereinigte Staaten, mit Ausstrahlungseffekten auf Kanada und Mexiko | Langfristig (≥ 4 Jahre) |
| KI-Beschleuniger und Übernahme kundenspezifischer ASICs durch Hyperscaler | +2.1% | Vereinigte Staaten als Kern, mit globalen Kundenbedarfsströmen | Kurzfristig (≤ 2 Jahre) |
| Auslagerung von Halbleiter-Engineering-Services | +1.3% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Steigender Halbleiteranteil in Automobilanwendungen | +0.9% | Vereinigte Staaten und Mexiko, mit Ausstrahlungseffekten auf Kanada | Mittelfristig (2–4 Jahre) |
| Verteidigungsmodernisierung und sichere Halbleiterarchitekturen | +0.6% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Chiplet-Architekturen und Übernahme fortschrittlicher Packaging-Technologien | +0.5% | Vereinigte Staaten als Kern und Nordamerika insgesamt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der inländischen Halbleiterfertigung und Anreize des CHIPS Act
Der Nordamerika IC-Design-Services-Markt profitiert von Halbleiterkapazitätsprojekten, die durch den CHIPS and Science Act unterstützt werden. Investitionen von TSMC, Intel und Samsung in Arizona, Ohio, Oregon und Texas schaffen eine breitere inländische Basis für Chip-Programme und Design-Unterstützung. Jeder fortschrittliche Fertigungsstandort benötigt eine Pipeline von Kundendesigns, um die Kapazität effizient zu nutzen, was Nachfrage erzeugt, bevor die Waferproduktion volle Kapazität erreicht. Natcast führte ein Design-Enablement-Gateway und einen Silicon-Aggregation-Service ein, der Frühphasenunternehmen den Zugang zu Advanced-Node-Tape-out-Kapazitäten erleichtern kann. Californias DREAMS-Initiative setzte zudem Synopsys Cloud ein, das unbegrenzte Software-Lizenzen für verteidigungsnahe Programme bietet und den Zugang zu qualifizierten Design-Tools verbessert. Der Wechsel des CHIPS Program Office zum Portfolio-Management im Jahr 2026 erhöht die Bedeutung von Compliance und Lieferleistung für Unternehmen, die geförderte Empfänger bedienen.
KI-Beschleuniger und Übernahme kundenspezifischer ASICs durch Hyperscaler
Hyperscaler bewegen sich in Richtung intern spezifizierter KI-Siliziumlösungen, was die Art der Aufträge verändert, die vom Nordamerika IC-Design-Services-Markt angefragt werden. Diese Programme erfordern eine enge Koordination über Logikdesign, Verifikation, physische Implementierung, Packaging und Fertigung hinweg. OpenAI und Broadcom entwickelten den Jalapeño-Inferenzbeschleuniger vom Design bis zum Fertigungs-Tape-out in 9 Monaten und nutzten dabei KI-Modelle zur Beschleunigung der Optimierung. Dieser Lieferzeitraum erhöht die Kundenerwartungen an Unternehmen, deren konventionelle Programme 18 bis 24 Monate in Anspruch nehmen können. Anbieter mit KI-gestützten Electronic-Design-Automation-Workflows und dedizierten Kunden-Engineering-Teams sind besser positioniert, um zu reagieren. Diese Arbeit schafft auch dauerhafte Engagements, da Beschleunigerprogramme laufende Designänderungen, Validierung und Produktionskoordination erfordern.
Auslagerung von Halbleiter-Engineering-Services
Der Nordamerika IC-Design-Services-Markt wird von Kunden unterstützt, die spezialisierte Engineering-Kapazitäten schneller benötigen, als interne Einstellungen bereitstellen können. Fabless-Unternehmen und integrierte Gerätehersteller können physisches Design, Verifikation und IP-Integration auslagern, während sie Architektur und differenziertes geistiges Eigentum intern behalten. Dieses Modell ist nützlich, wenn mehrere Programme gleichzeitig vorangetrieben werden müssen. L&T Technology Services unterzeichnete im September 2025 eine mehrjährige Vereinbarung über 100 Millionen USD mit einem in den USA ansässigen Hersteller von Industrieanlagen, der die Halbleiter-Wertschöpfungskette bedient.[1] Die Vereinbarung umfasste Neuproduktenentwicklung, Sustenance Engineering, Value Engineering und Plattformautomatisierung. Der Vertrag unterstützt das Argument für Full-Cycle-Partner anstelle von eng gefassten Einzelservice-Anbietern.
Steigender Halbleiteranteil in Automobilanwendungen
Die Elektrifizierung von Fahrzeugen und Programme für softwaredefinierten Fahrzeuge erweitern das Spektrum der Halbleiter-Designarbeiten, die von Fahrzeugherstellern und ihren Zulieferern benötigt werden. Elektrofahrzeuge benötigen Power-Management-ICs, Batteriemanagement-Chips und Traktionswechselrichter-Controller. Softwaredefinierte Fahrzeuge erfordern zudem Radar-System-on-Chips, zentralisierte Domain-Controller und Prozessoren, die fortschrittliche Fahrerassistenzfunktionen unterstützen können. HCLTech unterstützte ein globales Automobil-Halbleiterunternehmen bei einem Radar-System-on-Chip-Programm vom RTL-Design über die physische Implementierung bis zur ISO-26262-Funktionssicherheits-Abnahme. ASICLAND unterzeichnete im Juni 2025 ebenfalls eine Vereinbarung mit einem integrierten US-Gerätehersteller zur Erschließung der Automobil-Halbleiternachfrage. Die Nordamerika IC-Design-Services-Branche profitiert davon, dass Fahrzeugprogramme zu komplexeren Designs bei 5nm und darunter übergehen.
Analyse der Hemmnisse*
| Hemmnis | (~) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Engineering-Arbeitskosten und Talentkonkurrenz | -1.3% | Vereinigte Staaten, ausgedehnt auf Kanada | Langfristig (≥ 4 Jahre) |
| Hohe EDA-Lizenzkosten und Komplexität fortschrittlicher Nodes | -0.9% | Vereinigte Staaten als Kern und breiteres Nordamerika | Mittelfristig (2–4 Jahre) |
| Exportkontrollen und grenzüberschreitende Technologiebeschränkungen | -0.6% | Vereinigte Staaten, mit Ausstrahlungseffekten auf Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Mangel an spezialisierten Halbleiter-Design-Ingenieuren | -0.5% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Engineering-Arbeitskosten und Talentkonkurrenz
Das Angebot an erfahrenen Halbleiteringenieuren bleibt eine Einschränkung für den Nordamerika IC-Design-Services-Markt. Erfahrene Verifikations-, physische Design- und Analog-Ingenieure sind kostspielig, insbesondere für Advanced-Node-Programme. Design-Service-Anbieter müssen kürzere Lieferzeitpläne einhalten und gleichzeitig höhere Vergütungskosten bewältigen. Dies kann die Margen verringern, wenn Kunden Festpreis- oder eng gefasste Aufträge anstreben. Es entsteht auch ein direkter Wettbewerb zwischen Service-Unternehmen und ihren eigenen Kunden um dasselbe Engineering-Talent. Synopsys identifiziert den Mangel an qualifizierten Halbleiteringenieuren als eine anhaltende Herausforderung für Design-Organisationen und verweist auf Ausbildungs- und Personalentwicklungsansätze als Teil der Reaktion.
Hohe EDA-Lizenzkosten und Komplexität fortschrittlicher Nodes
Arbeiten an fortschrittlichen Nodes erfordern qualifizierte Electronic-Design-Automation-Tools, Prozess-Design-Kits und spezialisiertes technisches Fachwissen. Diese Anforderungen können es mittelgroßen Anbietern erschweren, um führende Programme zu konkurrieren. Die Kosten steigen weiter, wenn Projekte KI-gestützte physische Implementierungs-Tools und größere Verifikationsumgebungen benötigen. Der daraus resultierende Aufwand begünstigt Unternehmen, die Tool-Investitionen auf mehrere große Kundenprogramme verteilen können. Kleinere Anbieter konzentrieren sich möglicherweise stattdessen auf Analog-, Mixed-Signal-, Mature-Node- oder vertikal spezifische Arbeiten. Der Nordamerika IC-Design-Services-Markt weist daher eine praktische Barriere zwischen Unternehmen auf, die schlüsselfertige Advanced-Node-Projekte liefern können, und Unternehmen, die sich auf engere Services spezialisieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
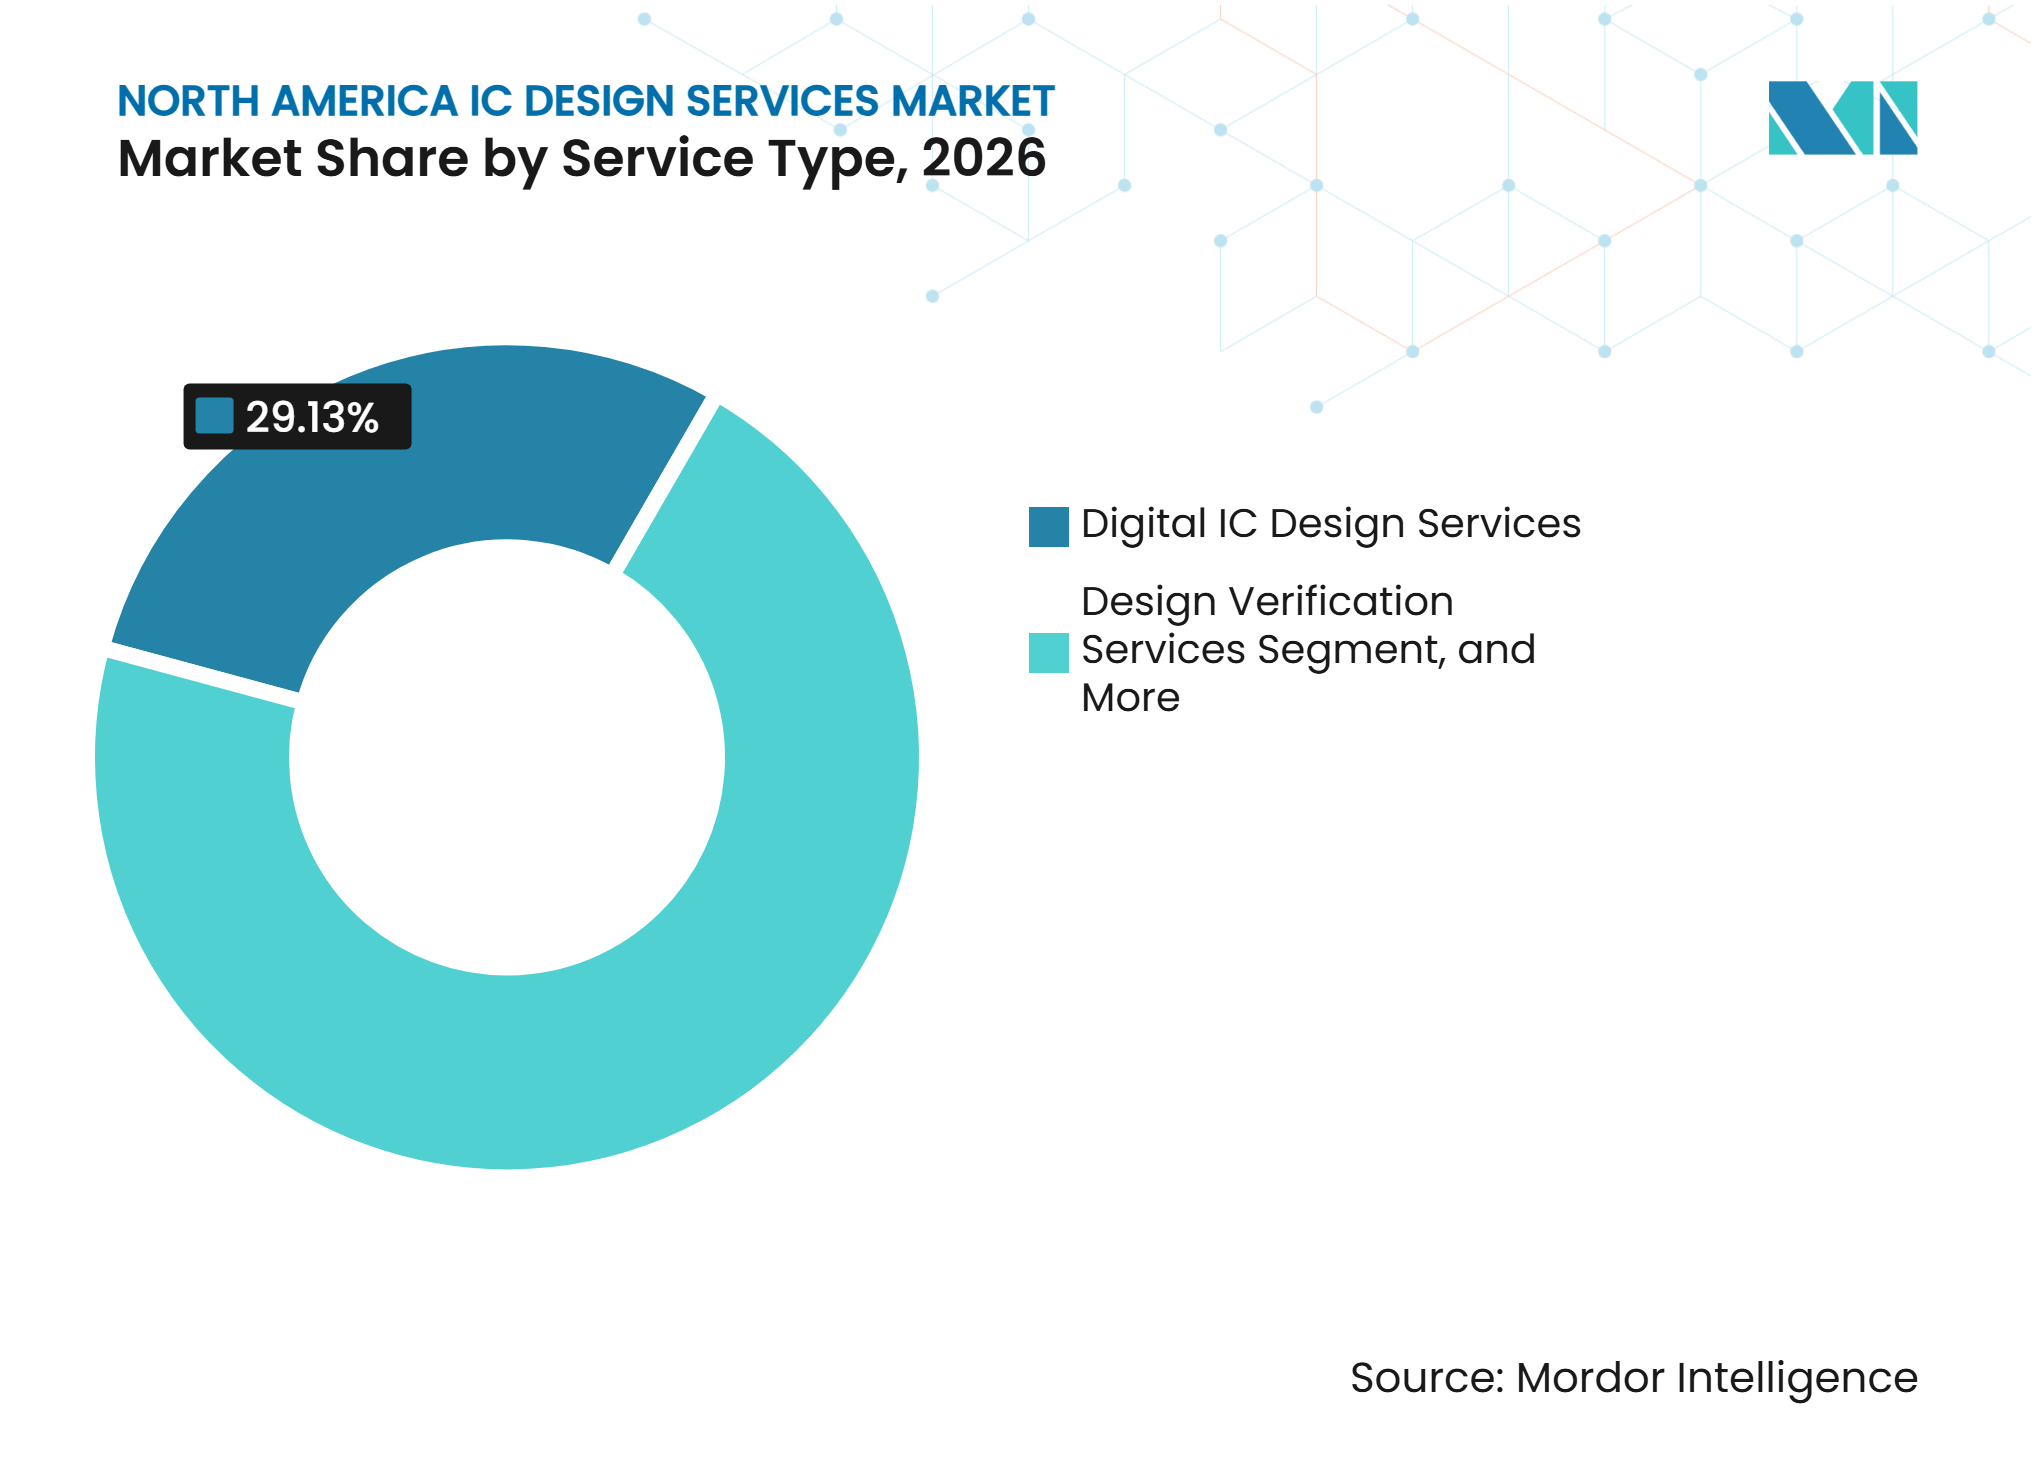
Verifikationsnachfrage übertrifft traditionelle Design-SegmenteDigital-IC-Design-Services hielten im Jahr 2026 einen Marktanteil von 29,13% am Nordamerika IC-Design-Services-Markt. Das Segment wird durch die Konzentration der Region auf fabless System-on-Chip- und Prozessorentwickler unterstützt. Diese Kunden benötigen RTL-Design-Teams, die mit fortschrittlichen Electronic-Design-Automation-Flows arbeiten können. Digitales Design bleibt auch zentral für Prozessor-, Netzwerk- und Beschleunigerprogramme mit großen Transistorzahlen. Anbieter von physischem Design und Layout tragen zu Chiplet-Integration und fortschrittlichen Packaging-Programmen bei. IP-Entwicklung und Design-Unterstützung helfen Kunden, validierte Subsysteme über mehrere Produkte hinweg wiederzuverwenden.
Design-Verifikations-Services werden bis 2032 voraussichtlich mit einer CAGR von 10,64% wachsen. Verifikation ist wichtiger geworden, da Designfehler bei führenden Nodes einen kostspieligen Silicon-Re-Spin erfordern können. Die Arbeit umfasst funktionale Abdeckung, Simulation und Tests von Randfällen vor dem Tape-out. Ihr Wert steigt selbst dann, wenn die RTL-Mitarbeiterzahl stabil ist, da die Validierungsanforderungen mit der Design-Komplexität zunehmen. Analog-Mixed-Signal-Services bleiben wichtig für Automobil-, Industrie-, Power-Management- und medizinische Anwendungen. ISO-26262- und IEC-60601-Anforderungen können den Wert von Teams mit nachgewiesener Domänenerfahrung steigern.



Nach Endnutzeranwendung:
KI und HPC bestimmen die Richtung für den GesamtmarktKI, HPC und Rechenzentren entfielen im Jahr 2026 auf 32,84% der Nordamerika IC-Design-Services-Marktgröße. Kundenspezifische KI-Beschleunigerprogramme erfordern Arbeiten über Architektur, Implementierung, Packaging und Foundry-Koordination hinweg. Diese Projekte erstrecken sich häufig von der Architekturdefinition bis zum Produktions-Tape-out über 2 bis 3 Jahre. Ihre Dauer bietet Service-Anbietern stabilere Aufträge als kurzfristige Verbraucherelektronik-Designverträge. Der Bedarf an hoher Bandbreite, Energieeffizienz und spezialisierter Rechenleistung erhöht auch die technischen Anforderungen für jedes Programm. Diese Anwendung ist sowohl das größte als auch das am schnellsten wachsende Endnutzersegment in den bereitgestellten Daten.
Automotive ist der nächste wichtige Nachfragebereich, da Radar-System-on-Chips, Batteriemanagement-Chips und Domain-Controller-ASICs benötigt werden. ISO-26262-Funktionssicherheitsanforderungen machen vollständige Design- und Validierungsfähigkeit in Automobilprogrammen wichtig. Verbraucherelektronik-Arbeiten konzentrieren sich zunehmend auf differenzierte Premium-Geräte wie Smartwear, AR/VR-Silizium und Edge-KI-Prozessoren. Industrie-, Telekommunikations- und Netzwerkkunden benötigen weiterhin energieeffiziente und thermisch robuste integrierte Schaltkreise bei Mature Nodes. Verteidigungs- und Luft- und Raumfahrtprogramme können Premiumpreise erzielen, da sie inländische Rückverfolgbarkeit im Rahmen des DMEA-Frameworks benötigen. Medizin- und Gesundheitskunden bevorzugen Teams mit Analog-Fähigkeit und Erfahrung mit FDA-konformen Design-Workflows.
Nach Design-Komplexität:
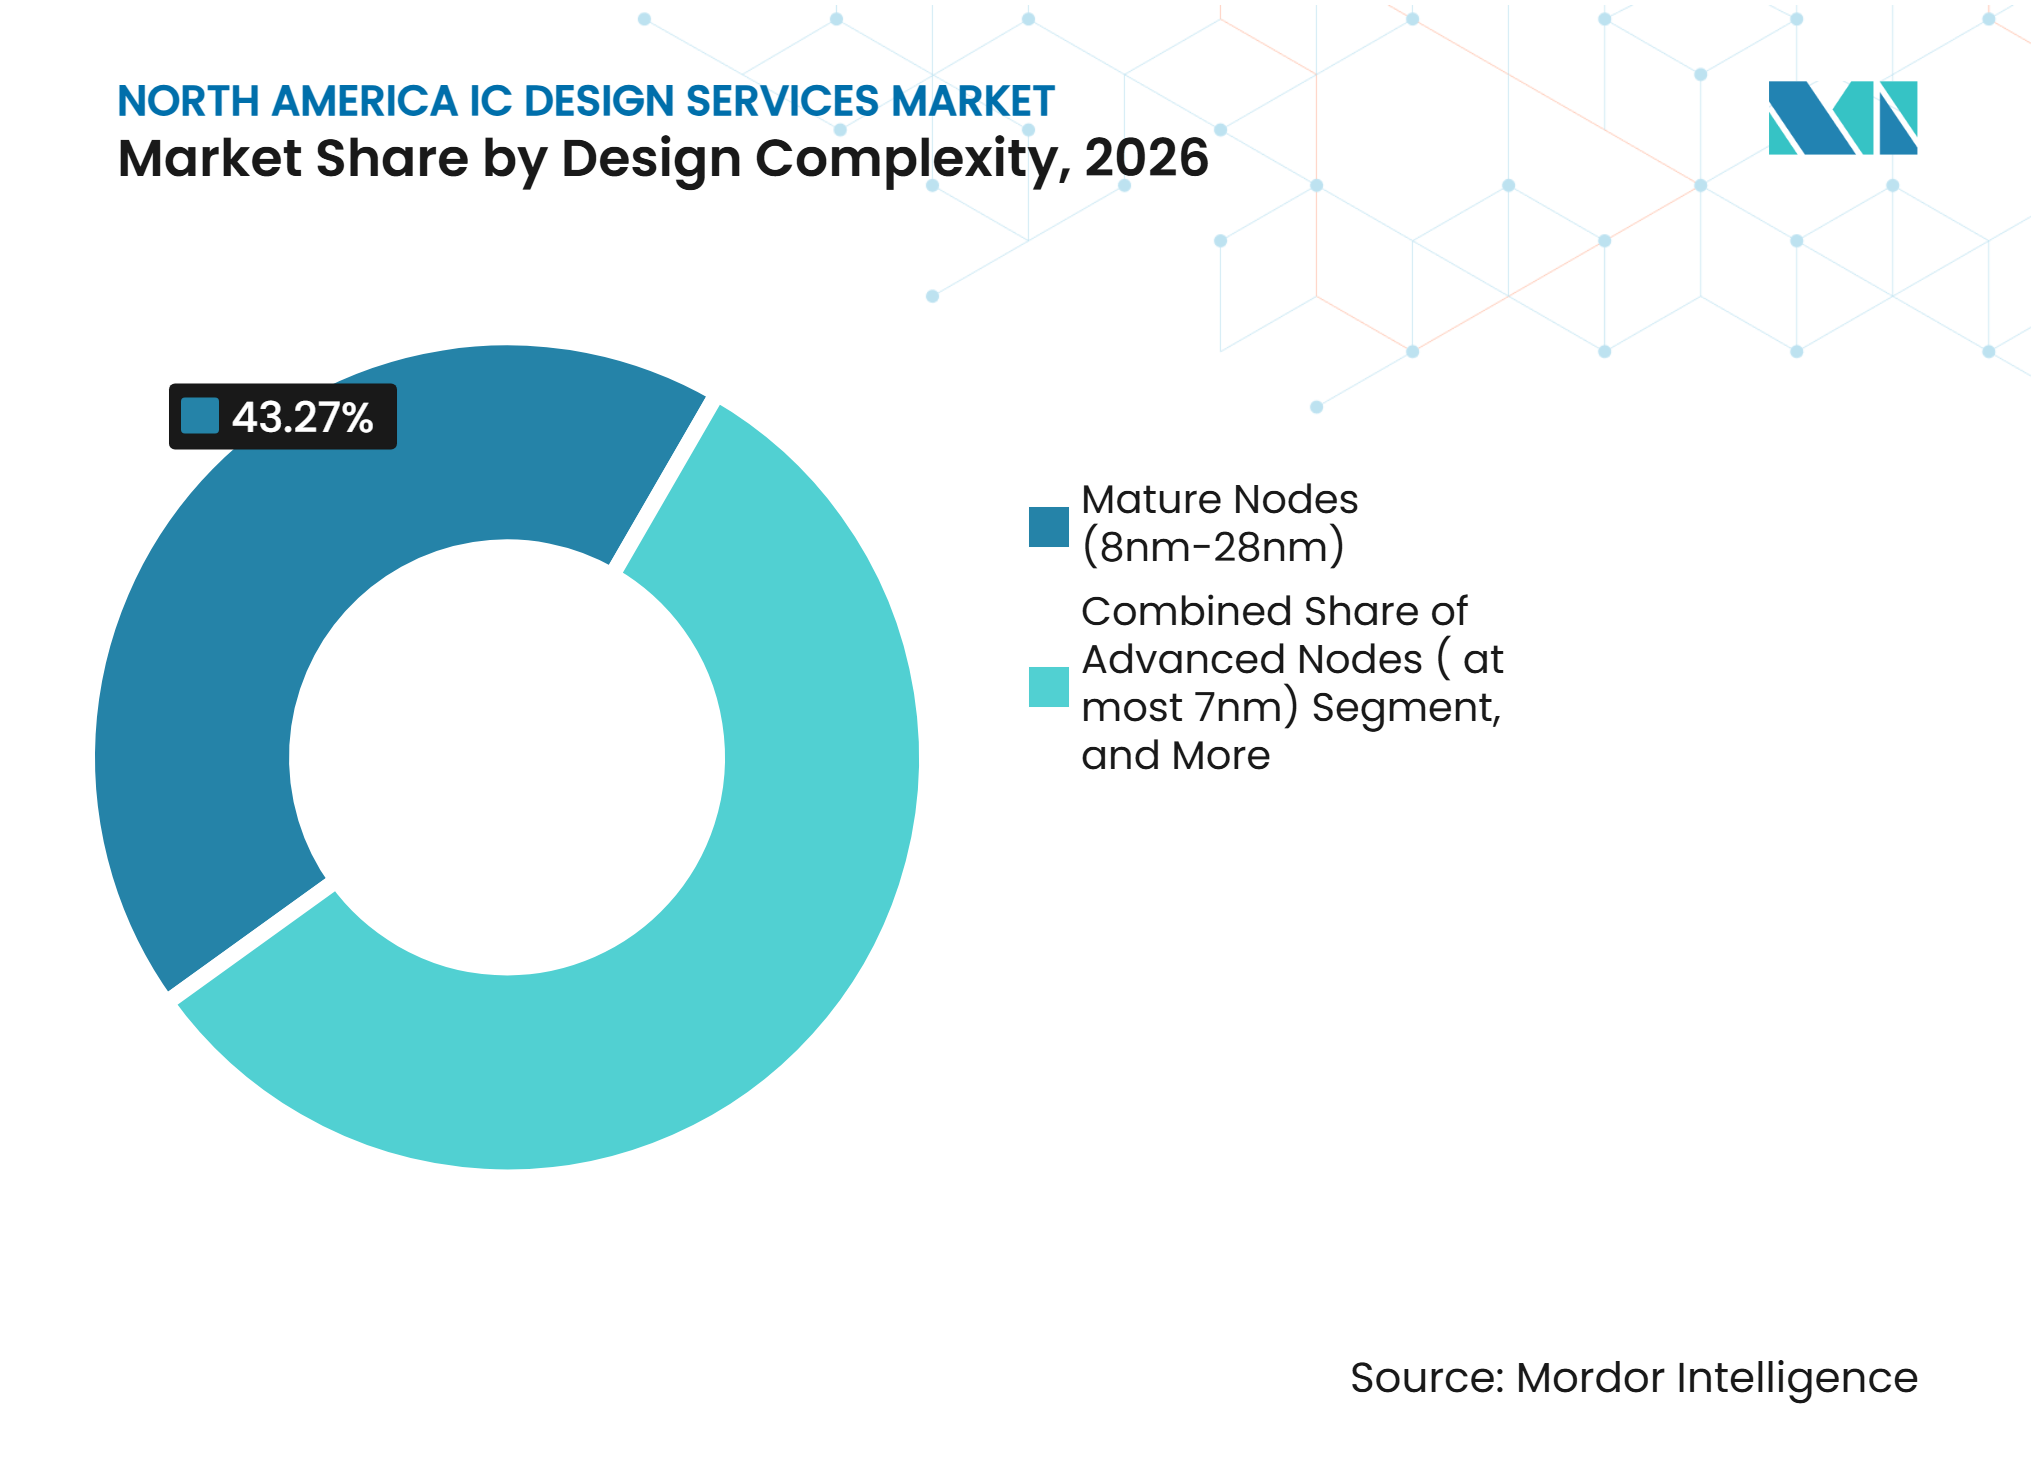
Advanced Nodes definieren die Designkostenökonomie neuMature Nodes (8nm–28nm) hielten im Jahr 2026 einen Marktanteil von 43,27% am Nordamerika IC-Design-Services-Markt. Automobil-, Industrie-, Medizin- und Legacy-Wireless-Anwendungen nutzen weiterhin diese Prozesstechnologien. Reife Prozesse bieten eine höhere Ausbeute-Vorhersagbarkeit und ein geringeres Designrisiko als führende Nodes. Dies unterstützt konsistentere Lieferzeitpläne für Design-Service-Engagements. Diese Nodes bleiben auch für Produkte geeignet, bei denen Kosten, Verfügbarkeit und lange Qualifizierungszyklen wichtiger sind als maximale Dichte. Ihre Relevanz erhält Arbeit für Unternehmen mit Expertise außerhalb der fortschrittlichsten Prozessgenerationen aufrecht.
Advanced Nodes (≤7nm) werden bis 2032 voraussichtlich mit einer CAGR von 9,86% wachsen. KI-Beschleuniger, Hochleistungsrechnen und Hochbandbreiten-Netzwerkprogramme benötigen die Dichte und Energieeffizienz, die diese Nodes bieten können. CSIS berichtete, dass die Entwicklung eines führenden 2nm-Chips 2,4-mal so viel kostet wie die Entwicklung eines 7nm-Designs. Diese Kosten schränken den Pool der Service-Anbieter ein, die in der Lage sind, das erforderliche Engineering, die Tools und die Design-Infrastruktur zu finanzieren. Legacy Nodes (>28nm) bedienen weiterhin kostenempfindliche IoT-, Analogsensor- und Power-Management-Produkte, bei denen die Versorgungskontinuität wichtig ist. Foundry-Ökosystem-Qualifizierungen von TSMC, Samsung und Intel Foundry können durch Tool-Qualifizierung und Prozess-Design-Kit-Abnahme eine zusätzliche Markteintrittsbarriere darstellen.

Geografische Analyse
Vereinigte Staaten
Die Vereinigten Staaten hielten im Jahr 2026 einen Anteil von 81,42% am regionalen IC-Design-Services-Markt. Silicon Valley, Austin, San Diego und das Research Triangle beherbergen dichte Cluster von Fabless-Unternehmen, Cloud-Betreibern, Electronic-Design-Automation-Anbietern und Verteidigungselektronikprogrammen. Der Wechsel des CHIPS Program Office zum Portfolio-Management im Jahr 2026 hat den Fokus auf Lieferung und Compliance bei Organisationen gestärkt, die geförderte Projekte unterstützen. TSMCs Arizona-Betrieb, Intel-Anlagen in Ohio und Oregon sowie Samsungs Texas-Komplex schaffen eine breitere inländische Basis für Design-Engagements. Hochsicherheits-Automobil- und Verteidigungsarbeiten bevorzugen Anbieter, die ISO-26262-, DO-254- oder DMEA-Trusted-IC-konforme Workflows nachweisen können. ForwardEdge ASIC erhielt im Februar 2026 die DMEA-Trusted-IC-Anbieterakkreditierung und bestätigte damit eine zu 100% inländisch rückverfolgbare ASIC- und FPGA-Design-Fähigkeit. Natcasts Design-Enablement-Gateway kann auch den Zugang zu Advanced-Node-Tape-out für neue Chip-Unternehmen erweitern.
Mexiko
Mexiko wird bis 2032 voraussichtlich mit einer CAGR von 9,91% innerhalb des Nordamerika IC-Design-Services-Marktes wachsen. Seine Rolle wird durch die nordamerikanische Lieferkettenintegration im Rahmen des USMCA und damit verbundener Halbleiterinitiativen unterstützt. Das Sekretariat für Wissenschaft, Geisteswissenschaften, Technologie und Innovation startete im Februar 2025 das Kutsari-Projekt, einschließlich eines Nationalen Zentrums für Halbleiter-Design in Jalisco, Puebla und Sonora. Das Programm zielt auf Designs für Automobil-, Haushaltsgeräte- und Medizingeräteanwendungen bis 2027 ab.[2] Intel, Infineon, Skyworks Solutions und Texas Instruments haben Fertigungsbetriebe in Mexiko, die eine Ankerbasis für künftige lokale Designnachfrage schaffen. Engineering-Talent bleibt eine strukturelle Einschränkung, obwohl TecNM-Halbleiter-Diplomaprogramme mehr als 5.000 Studenten in einem Englisch-für-Halbleiter-Kurs eingeschrieben haben. Das lokale Angebot an qualifizierten IC-Design-Ingenieuren muss sich vertiefen, damit das Land eine schnelle Skalierung aufrechterhalten kann.
Kanada und regionale Integration
Kanada trägt spezialisierte Fähigkeiten im Bereich Photonik-IC-Design, Quantenhardware-Forschung und KI-Chip-Architektur bei. Der Nordamerika IC-Design-Services-Markt kann auf diese Spezialgebiete zurückgreifen, wenn sich die Kundenanforderungen erweitern. CMC Microsystems und die Universität Toronto unterstützen Design-Prototyping und Verbindungen zwischen akademischer Forschung und industriellen Nutzern. Das Wilson Center beschrieb einen „Designed in North America”-Ansatz, der kanadische Engineering-Fähigkeiten mit US-amerikanischen und mexikanischen Ressourcen verknüpft. Diese regionale Struktur kann Unternehmen helfen, Design, Fertigung, Montage, Tests und Packaging in ganz Nordamerika zu koordinieren. Kanadas vergleichsweise niedrigere Engineering-Kosten im Vergleich zu den wichtigsten US-Zentren können Nearshore-Verifikations- und physische Design-Kapazitäten unterstützen. Die regionale IC-Design-Services-Marktgröße wird durch diese Verteilung von Engineering- und Fertigungskapazitäten in der gesamten Region unterstützt. Photonik- und Quanten-Design-Nischen bieten Differenzierungsmöglichkeiten, obwohl ihre kommerzielle Größenordnung voraussichtlich über einen längeren Zeitraum entwickelt wird. Das regionale Modell hängt von praktischer Personalkoordination, sicherer Datenverarbeitung und kompatiblen Lieferkettenregeln ab.
Wettbewerbslandschaft
Marktkonzentration
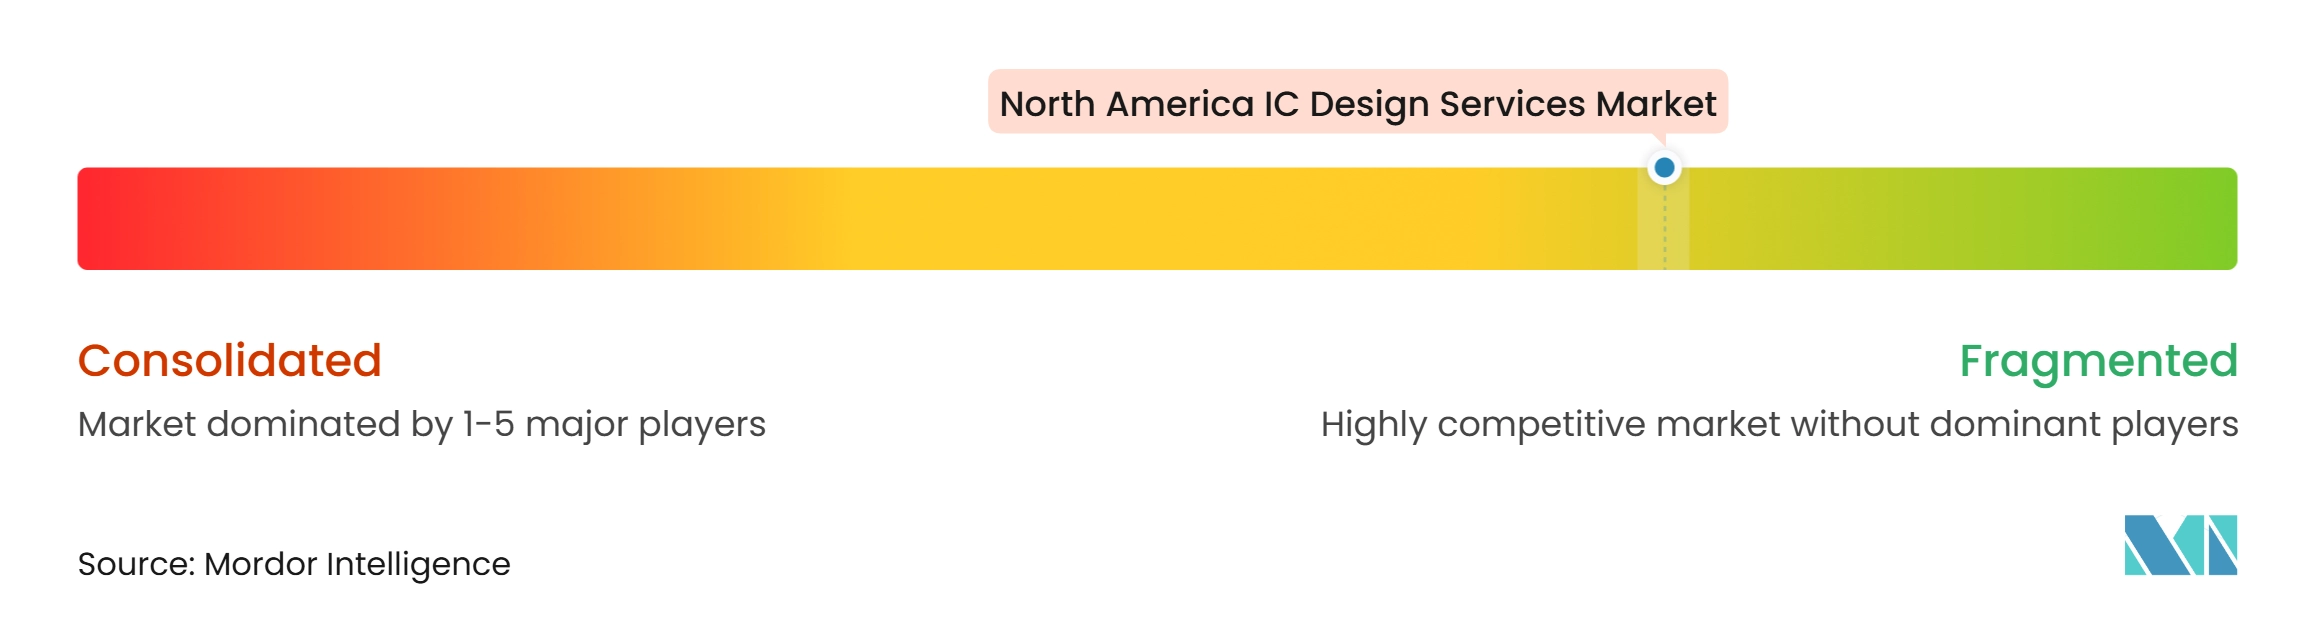
Der Nordamerika IC-Design-Services-Markt ist fragmentiert, mit einer Mischung aus Tier-2- und Tier-3-Anbietern. Der Nordamerika IC-Design-Services-Markt belohnt Anbieter, die technische Tiefe mit zuverlässiger Lieferung kombinieren können. Taiwanesische Unternehmen, darunter Global Unichip, Alchip Technologies und Faraday Technology, halten führende Positionen bei schlüsselfertigen Advanced-Node-Arbeiten. Ihre Stärke resultiert aus engen Beziehungen zu Foundries und Erfahrung mit komplexen KI-Chip-Programmen. Indische Engineering-Services-Anbieter wie HCLTech, L&T Technology Services, eInfochips und Tessolve konkurrieren um Mid-Market-Aufträge mit Full-Cycle-Engineering-Teams. Tessolve berichtet, dass es 1.250 IC-Design-Ingenieure über Nodes von 2nm bis 180nm einsetzt. Der Wettbewerb hängt zunehmend von der Fähigkeit ab, Design, Verifikation, Packaging und Fertigungsunterstützung in ein einziges Liefermodell zu integrieren.
Sicheres inländisches Design ist ein klarer Wettbewerbsbereich in Verteidigungsanwendungen. Arteris, BAE Systems und SiFive erhielten im Oktober 2026 zusätzliche 3,3 Millionen USD durch das Trusted and Assured Microelectronics-Programm, um wiederholbare Sicherheitsnachweismethoden für Silizium-IP von Drittanbietern zu entwickeln. Das Programm erhöht die Nachweis- und Rückverfolgbarkeitsanforderungen für Unternehmen, die Verteidigungs-System-on-Chip-Arbeiten bedienen. eInfochips demonstrierte im Oktober 2026 einen End-to-End-Turnkey-ASIC-Flow, der Design, Fertigung, Packaging und Silicon-Bring-up umfasst.[3] Das Unternehmen trat im Februar 2025 auch dem Samsung Advanced Foundry Ecosystem als Virtual Design Partner bei. Diese Schritte zeigen, wie Foundry-Zugang und vollständige Lieferfähigkeit zu praktischen Differenzierungsmerkmalen werden.
Chancen bestehen bei rückverfolgbaren Verteidigungsdesigns, Analog- und Mixed-Signal-Arbeiten für die Fahrzeugelektrifizierung sowie Chiplet-Unterstützung für Kunden, die von monolithischen Designs zu Multi-Die-Systemen wechseln. SEMIFIVEs kumulativer Auftragseingang im dritten Quartal 2025 überstieg 125,7 Milliarden KRW (87,1 Millionen USD), über dem Gesamtjahreswert 2024. Das Unternehmen unterzeichnete später im März 2026 einen KI-NPU-Turnkey-Design-Vertrag über 18 Milliarden KRW (12,5 Millionen USD) für Samsungs Foundry-4nm-SF4X-Prozess. Socionext stellte im Oktober 2025 RTL-konfigurierbare Flexlets für UCIe, UALink, PCIe Gen7 und 2,5D/3D-Packaging über 5nm bis 2nm Nodes vor. Unternehmen, die KI-gestützte Design-Flows nutzen können, können Tape-out-Zyklen verkürzen, müssen aber auch höhere Tool- und Engineering-Kosten bewältigen. Anbieter ohne vergleichbare technische Tiefe bleiben möglicherweise auf Mature-Node- oder Spezialanwendungen fokussiert.
Nordamerika IC-Design-Services-Branchenführer
-
Alchip Technologies, Ltd.
-
Global Unichip Corp. (GUC)
-
eInfochips (ein Unternehmen von Arrow Electronics)
-
HCL Technologies Limited
-
Cadence Design Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika IC-Design-Services-Markt Unternehmen in diesem Bericht
- Global Unichip Corporation
- Alchip Technologies Limited
- Faraday Technology Corporation
- VeriSilicon Microelectronics (Shanghai) Co., Ltd.
- SEMIFIVE Co., Ltd.
- CoAsia SEMI Co., Ltd.
- Sondrel Limited
- EnSilica plc
- Racyics GmbH
- ICsense NV
- E-Infochips Private Limited
- HCL Technologies Limited
- L&T Technology Services Limited
- MosChip Technologies Limited
- Tessolve Semiconductor Private Limited
- Cadence Design Systems, Inc.
- Capgemini SE
- Wipro Limited
- Tata Elxsi Limited
- Cyient Limited
- ACL Digital Private Limited
Neueste Industrielle Entwicklungen in Nordamerika IC-Design-Services-Markt
- Oktober 2026: eInfochips, ein Unternehmen von Arrow Electronics, demonstrierte End-to-End-Turnkey-ASIC-Design-Fähigkeit durch die Entwicklung, Fertigung, das Packaging und das Silicon-Bring-up eines Test-Chips in seiner Anlage in San Jose und festigte damit seine Rolle als Full-Lifecycle-Custom-Silicon-Anbieter für Automobil-, Industrie- und Halbleiterprogramme.
- Oktober 2026: Arteris erhielt in Zusammenarbeit mit BAE Systems und SiFive zusätzliche 3,3 Millionen USD Förderung durch das Trusted and Assured Microelectronics (T&AM)-Programm des US-Verteidigungsministeriums, um wiederholbare, evidenzbasierte Methoden zur Überprüfung der sicheren Integration von Silizium-IP von Drittanbietern in missionskritische SoC-Designs zu entwickeln.
- August 2026: L&T Technology Services (LTTS) sicherte sich ein fünfjähriges Engagement über 75 Millionen USD von einem führenden globalen Technologieunternehmen für End-to-End-Produkt-Engineering, Softwareentwicklung, Tests, Validierung und Sustenance Engineering, mit einem dedizierten Engineering Center, das für die digitalen Funktionen des Kunden eingerichtet werden soll.
- März 2026: SEMIFIVE unterzeichnete einen KI-NPU-Turnkey-Design-Vertrag über 18 Milliarden KRW (12,5 Millionen USD) mit einem KI-Halbleiter-Fabless-Unternehmen, der eine hochleistungsfähige neuronale Verarbeitungseinheit auf Samsungs fortschrittlichem 4nm-SF4X-Prozess umfasst. Der Vertrag ist ein Folgeprogramm mit demselben Kunden und spiegelt SEMIFIVEs wachsende Position als spezialisiertes KI-Chip-Design-Haus wider, das Advanced-Node-Rechenprogramme bedient.
Berichtsumfang des Nordamerika IC-Design-Services-Marktes
Der Nordamerika IC-Design-Services-Markt umfasst Einnahmen, die von Unternehmen generiert werden, die ausgelagerte und spezialisierte integrierte Schaltkreis- (IC-) Design- und Engineering-Services an Halbleiterunternehmen, Fabless-Unternehmen, integrierte Gerätehersteller (IDMs), OEMs und andere Technologieentwickler erbringen. Der Markt umfasst das Design und die Entwicklung von analogen, digitalen und Analog-Mixed-Signal- (AMS-) integrierten Schaltkreisen, sowie physischem Design und Layout, Design-Verifikation, IP-Entwicklung und zugehörigen Design-Support-Services.
Der Nordamerika IC-Design-Services-Marktbericht ist segmentiert nach Servicetyp (Analog-IC-Design-Services, Digital-IC-Design-Services, Analog-Mixed-Signal (AMS) IC-Design-Services, physisches Design und Layout-Services, Design-Verifikations-Services, IP-Entwicklung und Design-Support-Services sowie weitere Servicetypen), Endnutzeranwendung (Automotive, KI, HPC und Rechenzentren, Verbraucherelektronik, Industrie, Verteidigung und Luft- und Raumfahrt, Medizin und Gesundheitswesen, Telekommunikation und Netzwerke sowie weitere Endnutzeranwendungen), Design-Komplexität (Advanced Nodes (≤7nm), Mature Nodes (8nm–28nm) und Legacy Nodes (über 28nm)) sowie Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Analog-IC-Design-Services |
| Digital-IC-Design-Services |
| Analog-Mixed-Signal (AMS) IC-Design-Services |
| Physisches Design und Layout-Services |
| Design-Verifikations-Services |
| IP-Entwicklung und Design-Support-Services |
| Weitere Servicetypen |
| Automotive |
| KI, HPC und Rechenzentren |
| Verbraucherelektronik |
| Industrie |
| Verteidigung und Luft- und Raumfahrt |
| Medizin und Gesundheitswesen |
| Telekommunikation und Netzwerke |
| Weitere Endnutzeranwendungen |
| Advanced Nodes (≤7nm) |
| Mature Nodes (8nm–28nm) |
| Legacy Nodes (über 28nm) |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Servicetyp | Analog-IC-Design-Services |
| Digital-IC-Design-Services | |
| Analog-Mixed-Signal (AMS) IC-Design-Services | |
| Physisches Design und Layout-Services | |
| Design-Verifikations-Services | |
| IP-Entwicklung und Design-Support-Services | |
| Weitere Servicetypen | |
| Nach Endnutzeranwendung | Automotive |
| KI, HPC und Rechenzentren | |
| Verbraucherelektronik | |
| Industrie | |
| Verteidigung und Luft- und Raumfahrt | |
| Medizin und Gesundheitswesen | |
| Telekommunikation und Netzwerke | |
| Weitere Endnutzeranwendungen | |
| Nach Design-Komplexität | Advanced Nodes (≤7nm) |
| Mature Nodes (8nm–28nm) | |
| Legacy Nodes (über 28nm) | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Nordamerika IC-Design-Services-Markt?
Die Größe des Nordamerika IC-Design-Services-Marktes wird voraussichtlich von 4,66 Milliarden USD im Jahr 2026 und 5,75 Milliarden USD im Jahr 2027 auf 8,95 Milliarden USD bis 2032 anwachsen.
Was treibt die Nachfrage nach IC-Design-Services in Nordamerika an?
Die Nachfrage wird durch kundenspezifische KI-Beschleuniger, neue inländische Halbleiterkapazitäten, ausgelagerte Engineering-Arbeiten und den steigenden Halbleiteranteil in Fahrzeugen unterstützt.
Welcher IC-Design-Service hält den größten Anteil in Nordamerika?
Digital-IC-Design-Services hielten im Jahr 2026 einen Anteil von 29,13%, während Design-Verifikations-Services bis 2032 voraussichtlich die höchste CAGR von 10,64% verzeichnen werden.
Welche Anwendung nutzt die meisten IC-Design-Services?
KI, HPC und Rechenzentren entfielen im Jahr 2026 auf einen Anteil von 32,84% und waren auch die am schnellsten wachsende Endnutzeranwendung in den bereitgestellten Daten.
Warum sind Advanced-Node-Designprogramme für kleinere Anbieter schwierig?
Advanced-Node-Arbeiten erfordern kostspielige qualifizierte Tools, Foundry-Prozessunterstützung, komplexe Verifikation und Engineering-Teams mit nachgewiesener Erfahrung an führenden Nodes.
Welches Land wächst am schnellsten bei nordamerikanischen IC-Design-Services?
Mexiko wird bis 2032 voraussichtlich mit einer CAGR von 9,91% wachsen, unterstützt durch Halbleiter-Ökosysteminitiativen und regionale Lieferkettenintegration.