
Taille et part du marché des services de conception de CI en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
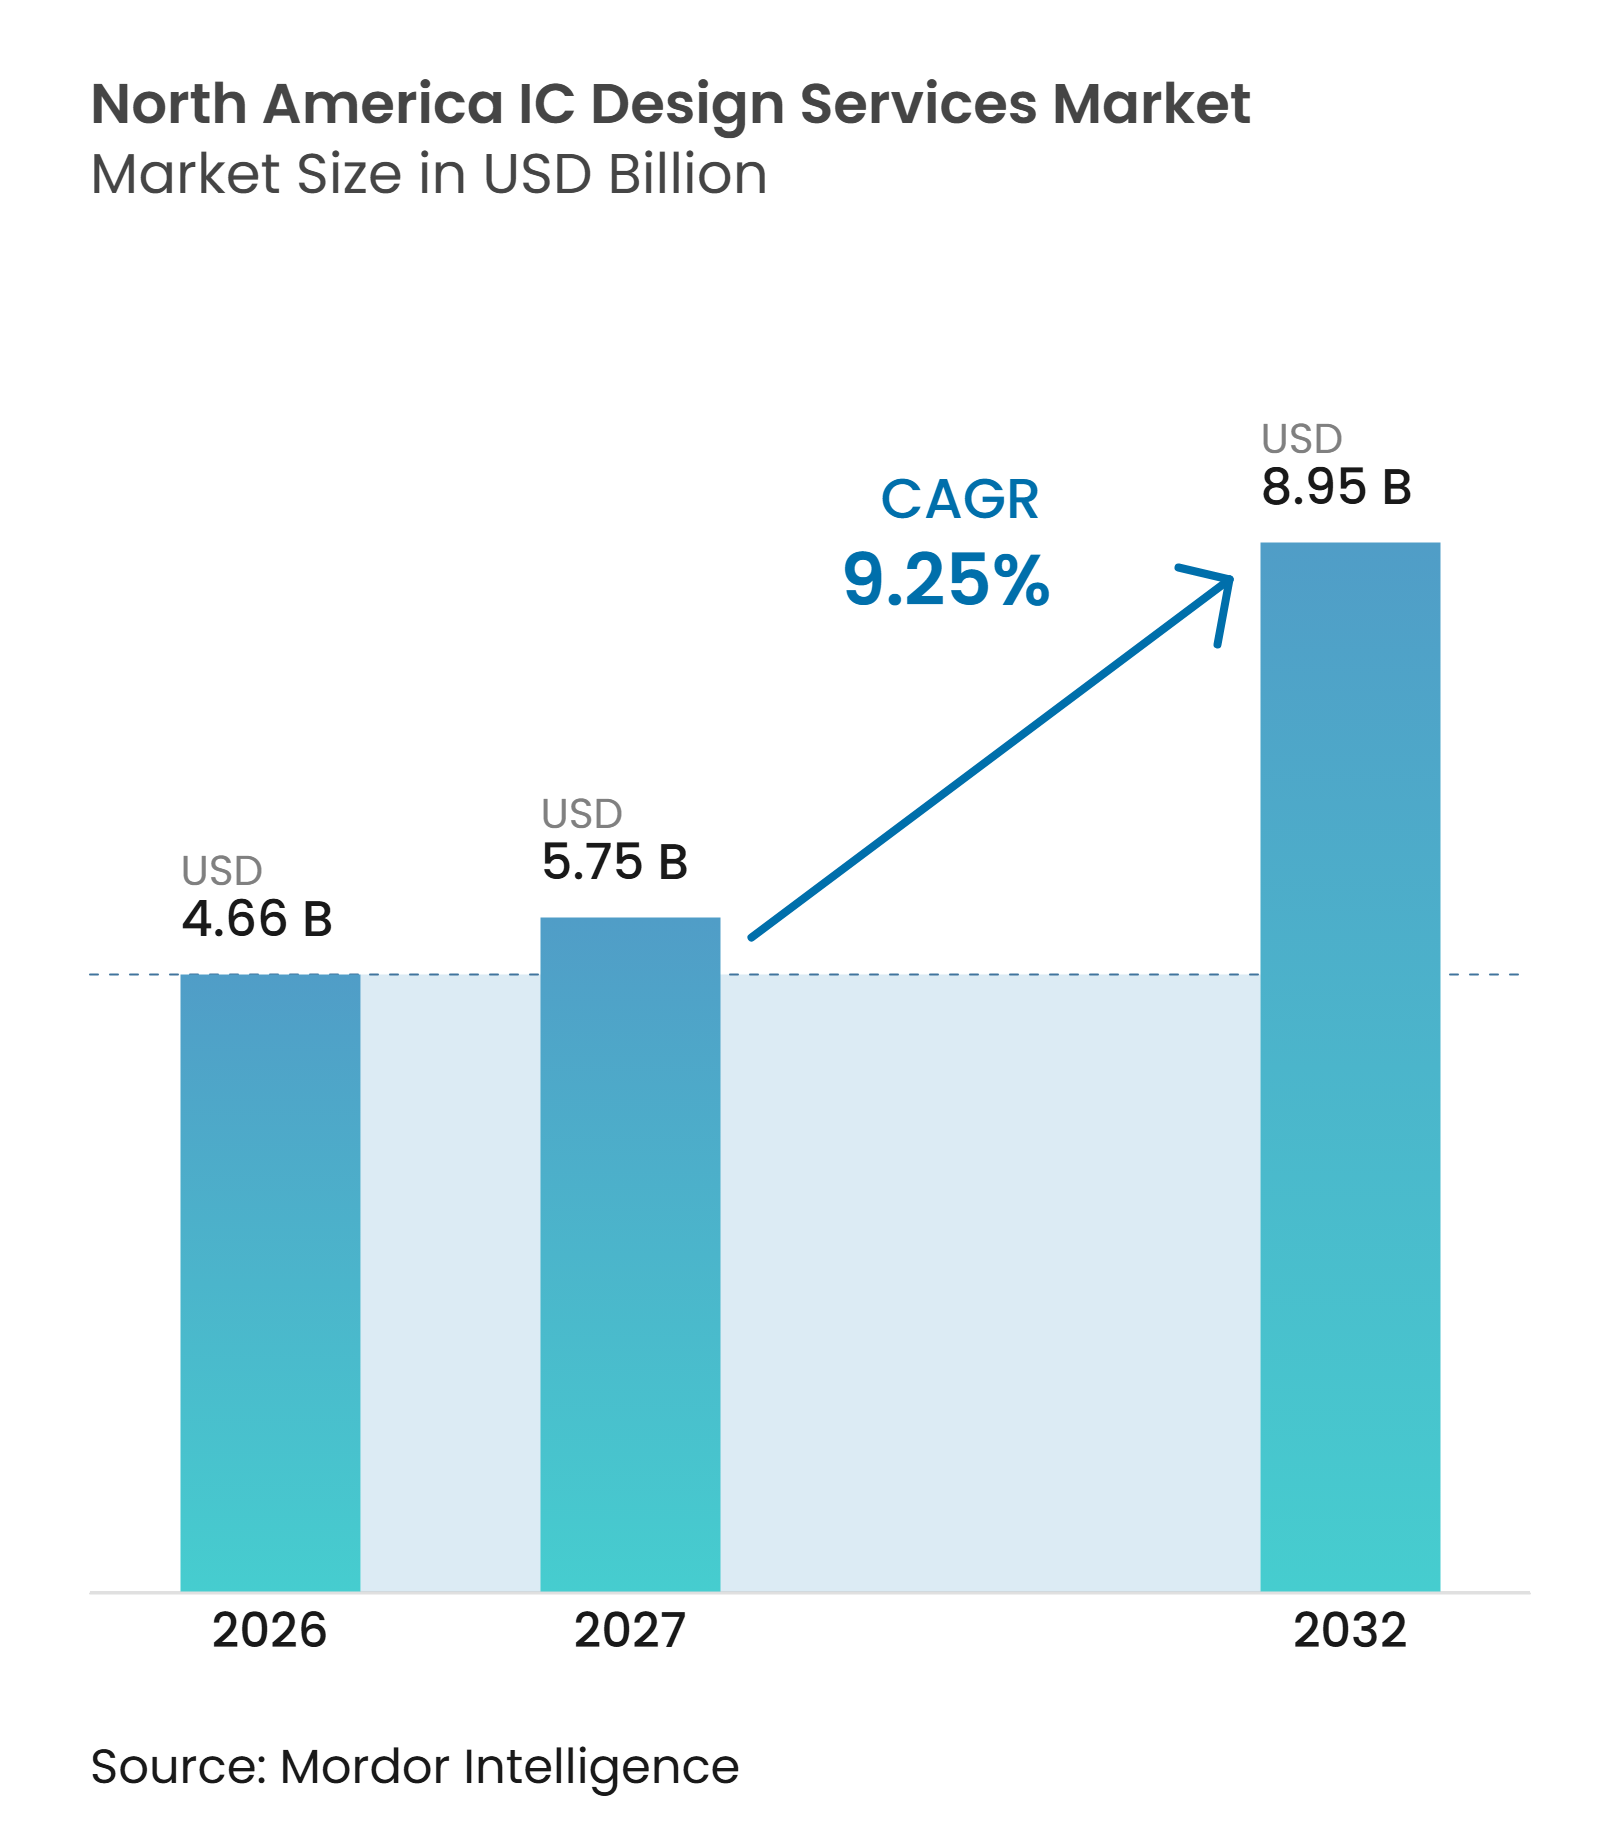
| Taille du marché de l'année de base (2026) | 4.66 Milliards de dollars |
| Taille du Marché (2027) | 5.75 Milliards de dollars |
| Taille du Marché (2032) | 8.95 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.25 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de conception de CI en Amérique du Nord par Mordor Intelligence
La taille du marché des services de conception de CI en Amérique du Nord devrait s'étendre de 4,66 milliards USD en 2026 et 5,75 milliards USD en 2027 à 8,95 milliards USD d'ici 2032, enregistrant un CAGR de 9,25% entre 2027 et 2032. Le marché des services de conception de CI en Amérique du Nord est façonné par des clients qui ont besoin de silicium sur mesure pour les charges de travail d'intelligence artificielle, l'électronique automobile et les systèmes de défense. La nouvelle capacité de fabrication nationale accroît le besoin de programmes de conception capables d'utiliser efficacement ces installations. Les grands clients accordent davantage de valeur aux partenaires capables de combiner architecture, vérification, conception physique, coordination de l'encapsulation et support à la production. Le marché des services de conception de CI en Amérique du Nord est également confronté à la pression d'une offre limitée d'ingénieurs expérimentés et à des coûts plus élevés pour les outils de conception avancés. Ces conditions favorisent les prestataires disposant de relations établies avec les fonderies, d'équipes techniques expérimentées et de flux de conception sécurisés.
Points clés du rapport
-
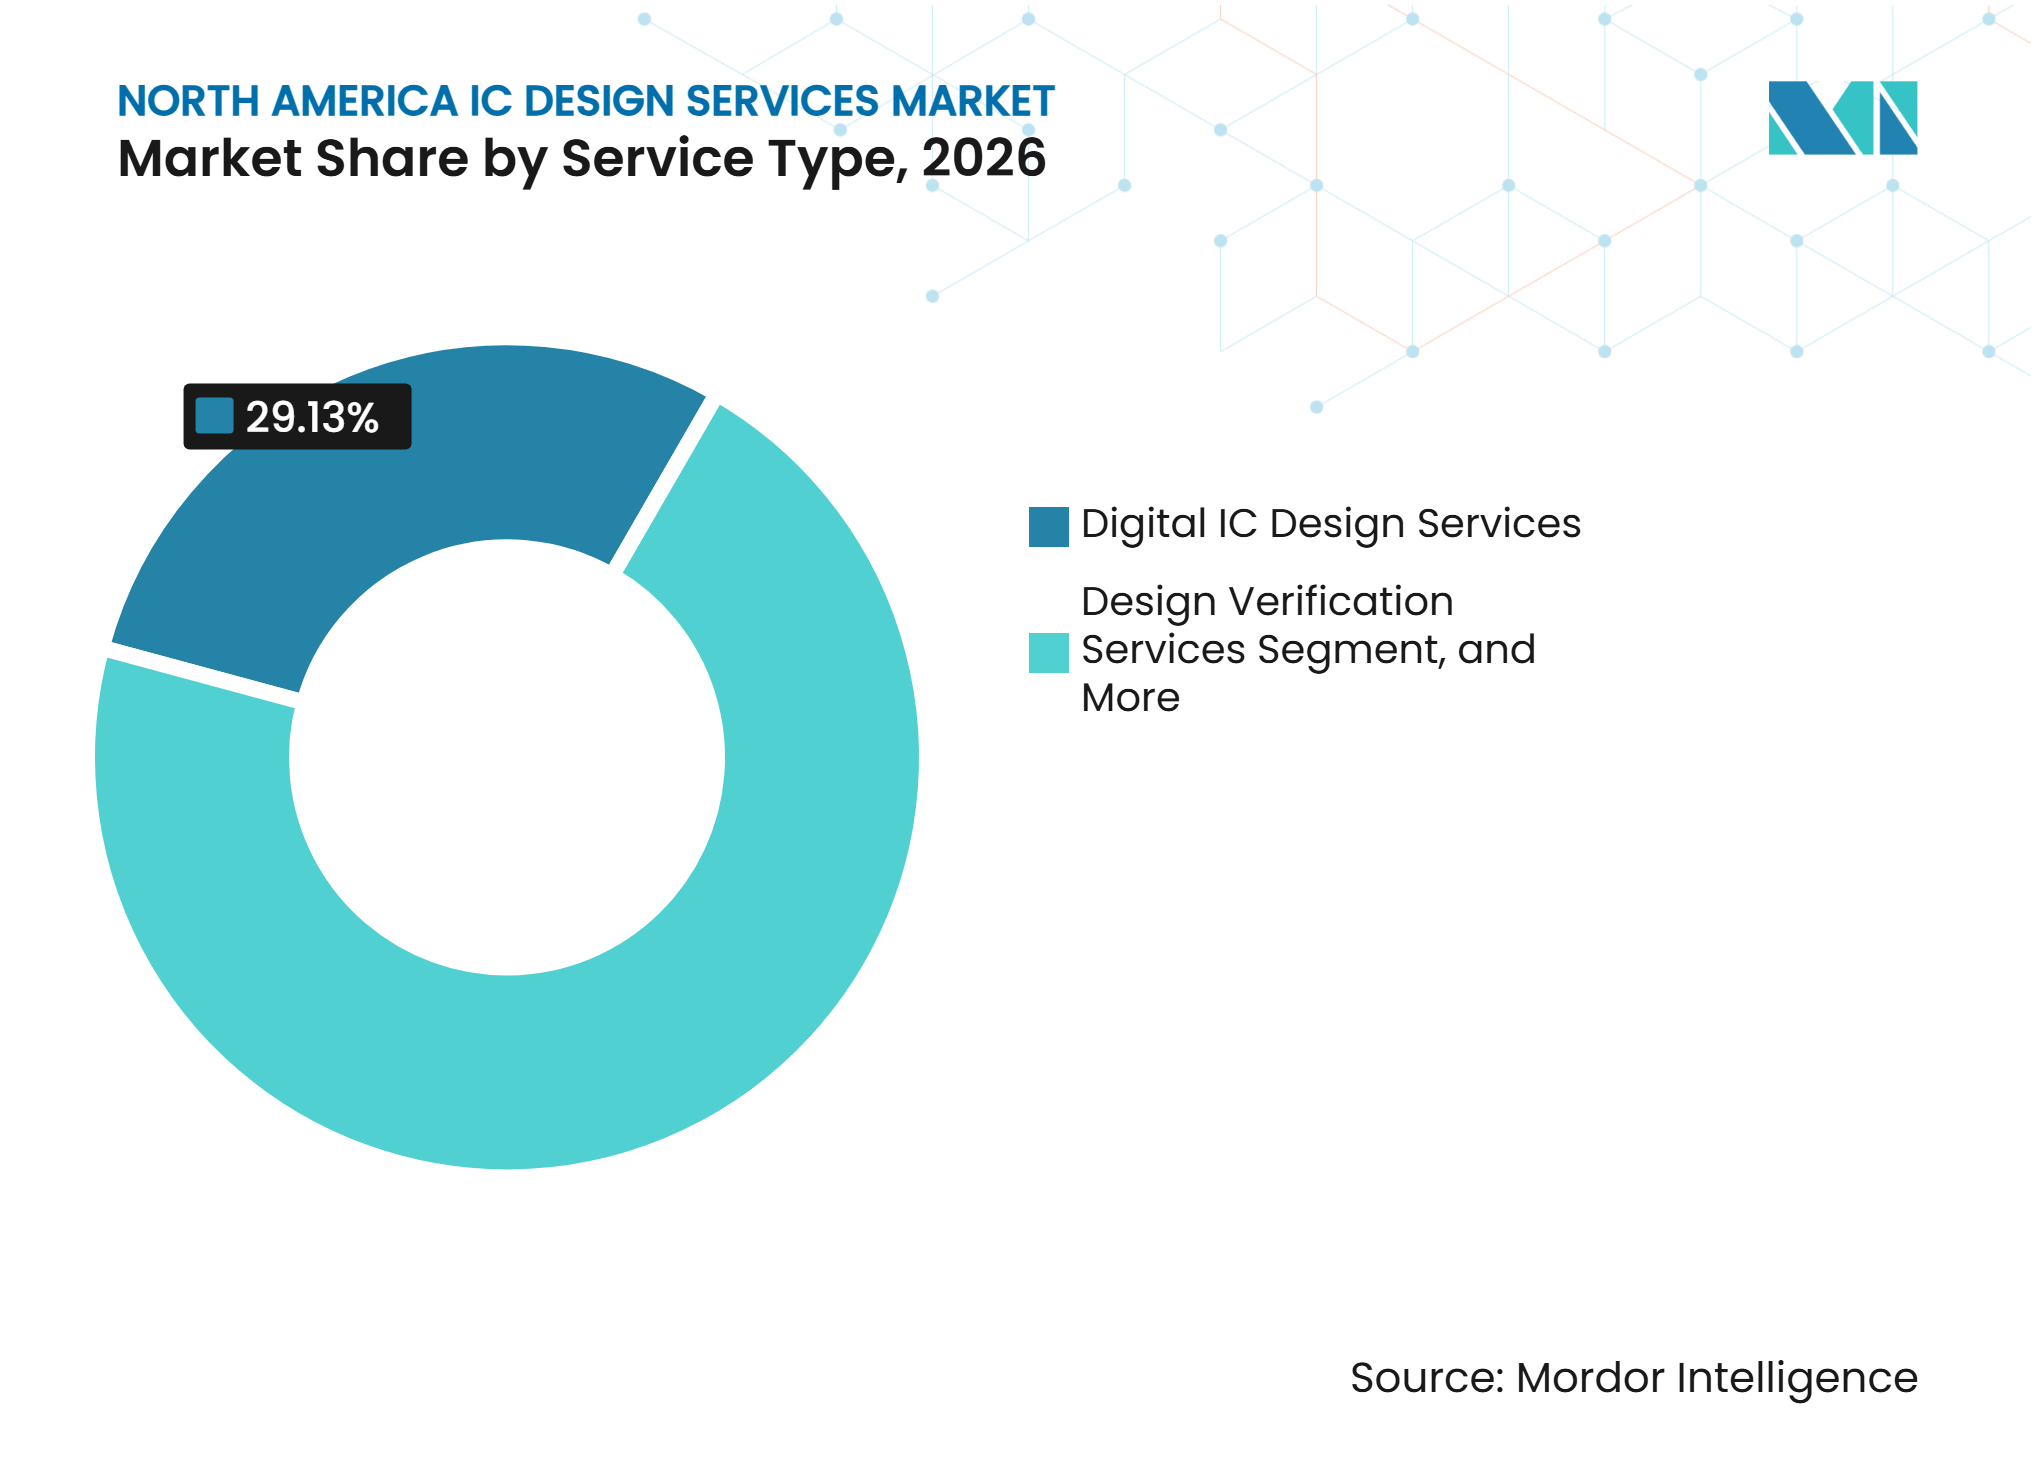
Par type de service, les services de conception de CI numériques ont représenté 29,13% de la part du marché régional des services de conception de CI en 2026, tandis que les services de vérification de conception devraient s'étendre à un CAGR de 10,64% jusqu'en 2032.
-
Par application d'utilisateur final, l'IA, le HPC et les centres de données ont représenté 32,84% de la taille du marché régional des services de conception de CI en 2026 et constituaient également les applications à la croissance la plus rapide.
-
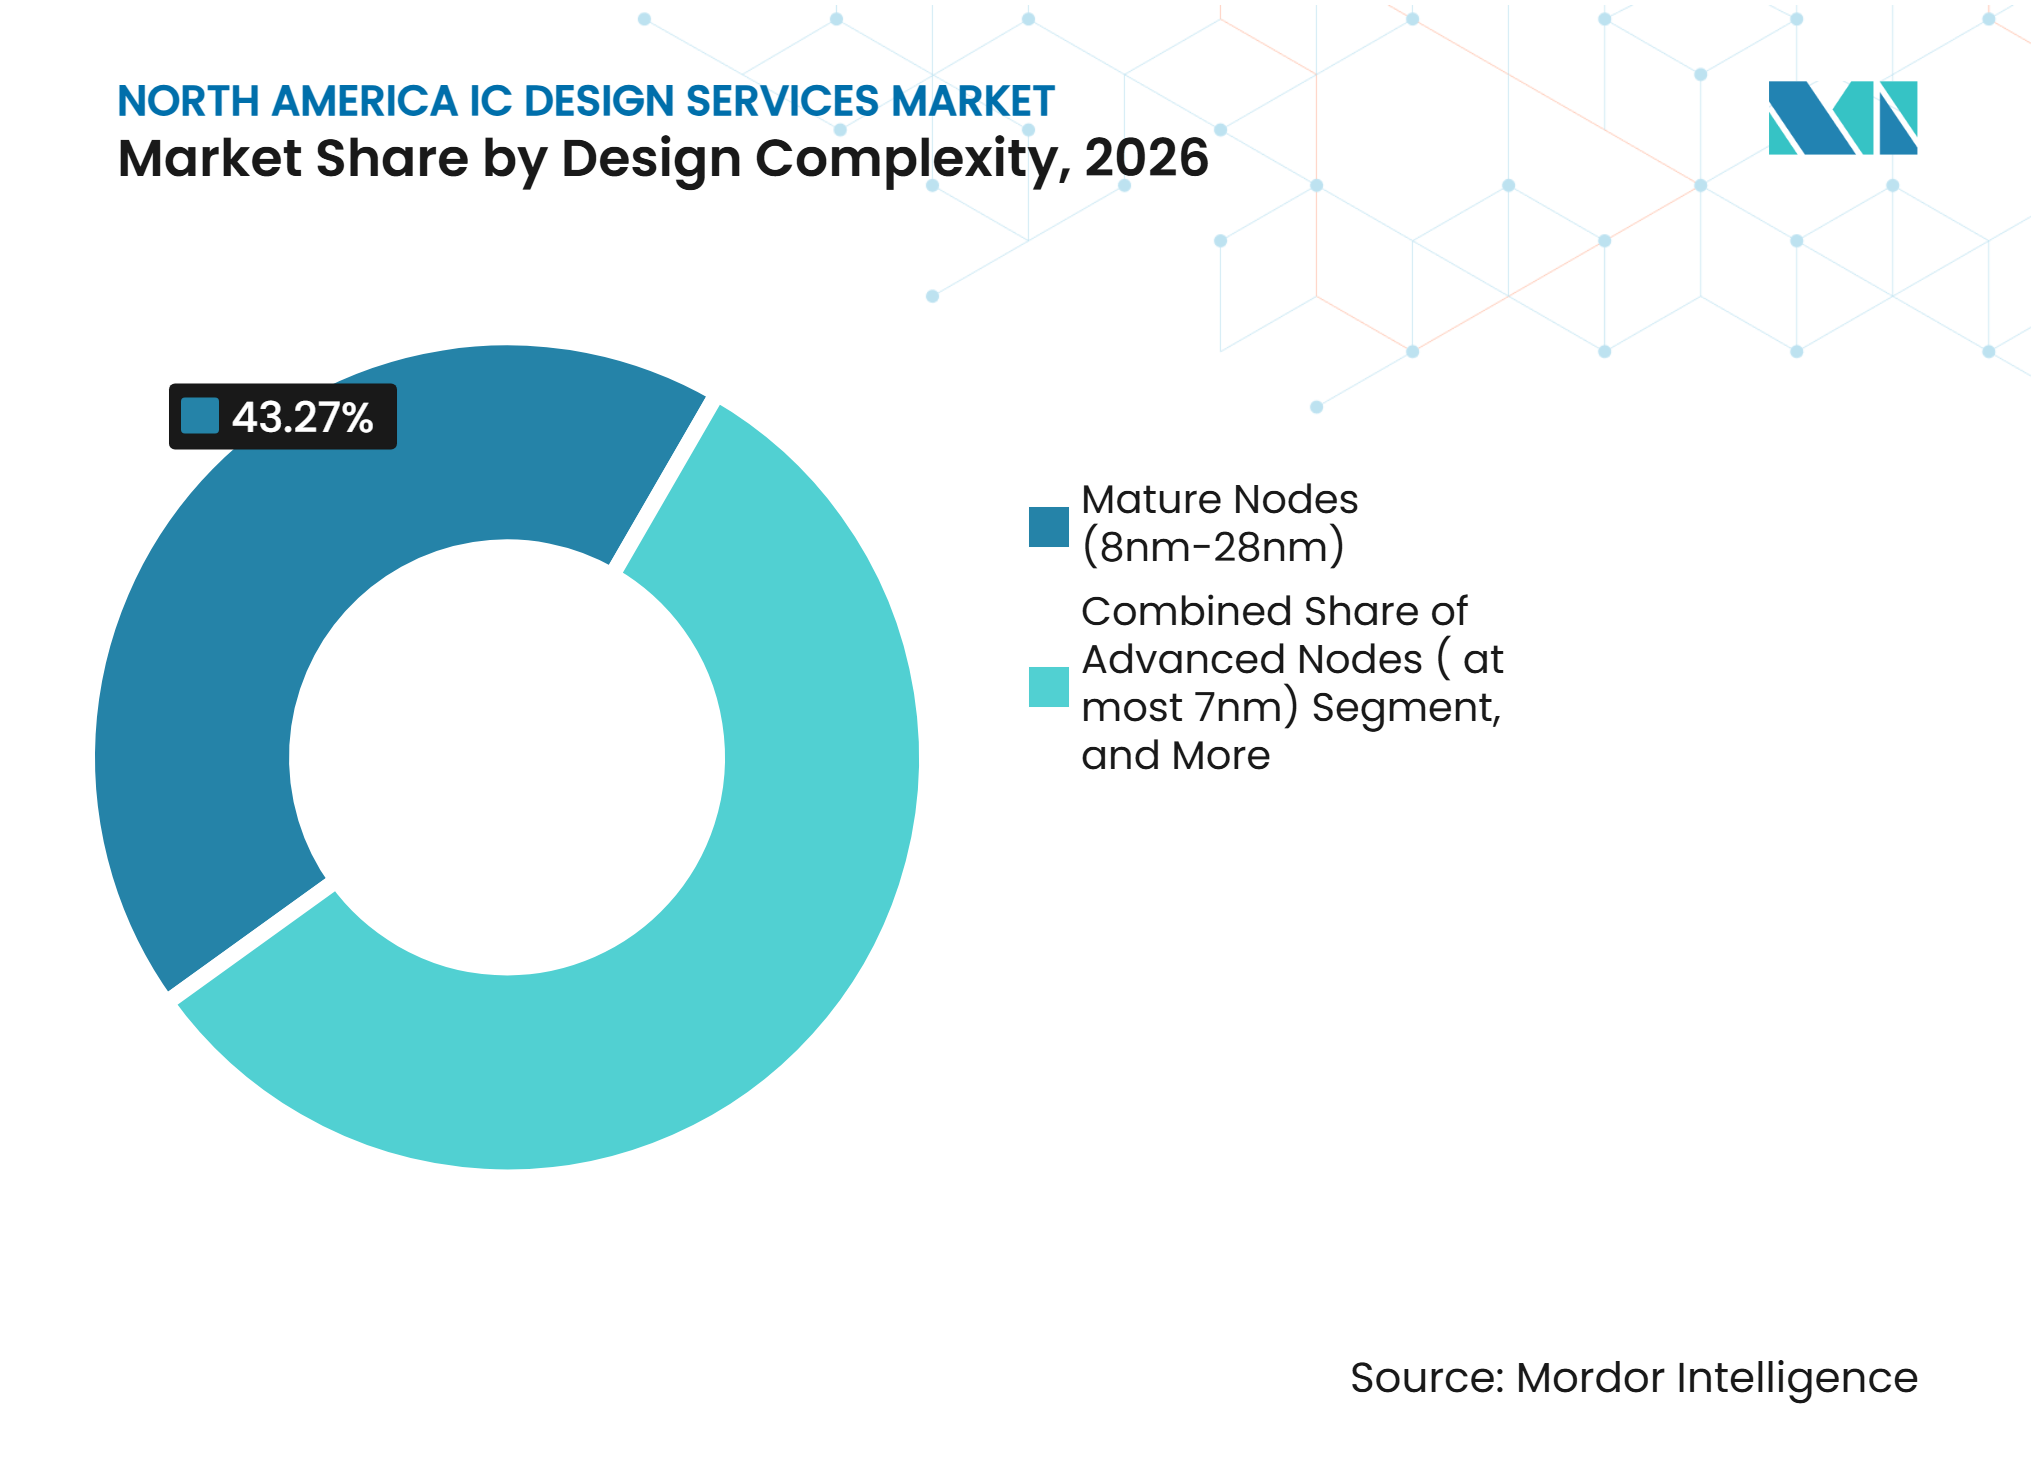
Par complexité de conception, les nœuds matures (8nm-28nm) ont détenu une part de 43,27% en 2026, tandis que les nœuds avancés (≤7nm) devraient s'étendre à un CAGR de 9,86% jusqu'en 2032.
-
Par géographie, les États-Unis ont détenu une part de 81,42% en 2026, tandis que le Mexique devrait s'étendre à un CAGR de 9,91% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion de la fabrication nationale de semi-conducteurs et incitations de la loi CHIPS | +2.5% | États-Unis, avec des retombées au Canada et au Mexique | Long terme (≥ 4 ans) |
| Adoption des accélérateurs d'IA et des ASIC personnalisés par les hyperscalers | +2.1% | Cœur aux États-Unis, avec des flux de demande de clients mondiaux | Court terme (≤ 2 ans) |
| Externalisation des services d'ingénierie en semi-conducteurs | +1.3% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Hausse de la teneur en semi-conducteurs dans les applications automobiles | +0.9% | États-Unis et Mexique, avec des retombées au Canada | Moyen terme (2-4 ans) |
| Modernisation de la défense et architectures de semi-conducteurs sécurisées | +0.6% | États-Unis | Court terme (≤ 2 ans) |
| Architectures chiplet et adoption de l'encapsulation avancée | +0.5% | Cœur aux États-Unis et Amérique du Nord au sens large | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la fabrication nationale de semi-conducteurs et incitations de la loi CHIPS
Le marché des services de conception de CI en Amérique du Nord bénéficie de projets de capacité en semi-conducteurs soutenus par le cadre de la loi CHIPS and Science Act. Les investissements de TSMC, Intel et Samsung en Arizona, Ohio, Oregon et Texas créent une base nationale plus large pour les programmes de puces et le support à la conception. Chaque site de fabrication avancée a besoin d'un pipeline de conceptions clients pour utiliser efficacement la capacité, ce qui crée une demande avant que la production de plaquettes n'atteigne sa pleine échelle. Natcast a introduit une passerelle d'activation de la conception et un service d'agrégation de silicium qui peuvent aider les entreprises en phase de démarrage à accéder à la capacité de tape-out sur nœuds avancés. L'initiative DREAMS de Californie a également déployé Synopsys Cloud, qui offre des licences logicielles illimitées pour les programmes adjacents à la défense, améliorant l'accès aux outils de conception qualifiés. Le passage du Bureau du programme CHIPS à la gestion de portefeuille en 2026 accroît l'importance de la conformité et des performances de livraison pour les entreprises au service des bénéficiaires financés.
Adoption des accélérateurs d'IA et des ASIC personnalisés par les hyperscalers
Les hyperscalers s'orientent vers du silicium d'IA spécifié en interne, ce qui modifie le type de travail demandé au marché des services de conception de CI en Amérique du Nord. Ces programmes nécessitent une coordination étroite entre la conception logique, la vérification, l'implémentation physique, l'encapsulation et la fabrication. OpenAI et Broadcom ont développé l'accélérateur d'inférence Jalapeño de la conception jusqu'au tape-out de fabrication en 9 mois, en utilisant des modèles d'IA pour accélérer l'optimisation. Ce délai de livraison élève les attentes des clients vis-à-vis des entreprises dont les programmes conventionnels peuvent prendre 18 à 24 mois. Les prestataires disposant de flux d'automatisation de la conception électronique assistés par l'IA et d'équipes d'ingénierie dédiées aux clients sont mieux placés pour répondre à ces exigences. Ce travail crée également des engagements durables car les programmes d'accélérateurs nécessitent des modifications de conception, une validation et une coordination de production continues.
Externalisation des services d'ingénierie en semi-conducteurs
Le marché des services de conception de CI en Amérique du Nord est soutenu par des clients qui ont besoin d'une capacité d'ingénierie spécialisée plus rapidement que le recrutement interne ne peut le fournir. Les entreprises fabless et les fabricants de dispositifs intégrés peuvent externaliser la conception physique, la vérification et l'intégration de propriété intellectuelle tout en conservant en interne l'architecture et la propriété intellectuelle différenciée. Ce modèle est utile lorsque plusieurs programmes doivent avancer simultanément. L&T Technology Services a signé un accord pluriannuel de 100 millions USD en septembre 2025 avec un fabricant d'équipements industriels basé aux États-Unis au service de la chaîne de valeur des semi-conducteurs.[1] L'accord couvrait le développement de nouveaux produits, l'ingénierie de maintien, l'ingénierie de la valeur et l'automatisation des plateformes. Le contrat soutient l'argument en faveur de partenaires à cycle complet plutôt que de prestataires de services ponctuels étroits.
Hausse de la teneur en semi-conducteurs dans les applications automobiles
L'électrification automobile et les programmes de véhicules définis par logiciel élargissent la gamme de travaux de conception de semi-conducteurs requis par les constructeurs automobiles et leurs fournisseurs. Les véhicules électriques nécessitent des CI de gestion de l'alimentation, des puces de gestion de batterie et des contrôleurs d'onduleur de traction. Les véhicules définis par logiciel nécessitent également des systèmes sur puce radar, des contrôleurs de domaine centralisés et des processeurs capables de prendre en charge des fonctions avancées d'aide à la conduite. HCLTech a soutenu une entreprise mondiale de semi-conducteurs automobiles avec un programme de système sur puce radar, de la conception RTL jusqu'à l'implémentation physique et la validation de la sécurité fonctionnelle ISO 26262. ASICLAND a également signé en juin 2025 un accord avec un fabricant de dispositifs intégrés américain pour cibler la demande en semi-conducteurs automobiles. Le secteur des services de conception de CI en Amérique du Nord bénéficie de l'évolution des programmes de véhicules vers des conceptions plus complexes à 5nm et en dessous.
Analyse de l'impact des freins*
| Frein | (~) Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés de la main-d'œuvre en ingénierie et concurrence pour les talents | -1.3% | États-Unis, s'étendant au Canada | Long terme (≥ 4 ans) |
| Coûts élevés des licences EDA et complexité des nœuds avancés | -0.9% | Cœur aux États-Unis et Amérique du Nord au sens large | Moyen terme (2-4 ans) |
| Contrôles à l'exportation et restrictions technologiques transfrontalières | -0.6% | États-Unis, avec des retombées au Canada et au Mexique | Court terme (≤ 2 ans) |
| Pénurie d'ingénieurs spécialisés en conception de semi-conducteurs | -0.5% | États-Unis et Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de la main-d'œuvre en ingénierie et concurrence pour les talents
L'offre d'ingénieurs en semi-conducteurs expérimentés reste une contrainte pour le marché des services de conception de CI en Amérique du Nord. Les ingénieurs expérimentés en vérification, en conception physique et en analogique sont coûteux, en particulier pour les programmes sur nœuds avancés. Les prestataires de services de conception doivent respecter des délais de livraison plus courts tout en gérant des coûts de rémunération plus élevés. Cela peut réduire les marges lorsque les clients recherchent des travaux à prix fixe ou à périmètre étroit. Cela crée également une concurrence directe entre les entreprises de services et leurs propres clients pour les mêmes talents en ingénierie. Synopsys identifie la pénurie d'ingénieurs qualifiés en semi-conducteurs comme un défi permanent pour les organisations de conception et indique que la formation et le développement de la main-d'œuvre font partie de la réponse.
Coûts élevés des licences EDA et complexité des nœuds avancés
Les travaux sur nœuds avancés nécessitent des outils d'automatisation de la conception électronique qualifiés, des kits de conception de processus et une expertise technique spécialisée. Ces exigences peuvent rendre difficile la compétition des prestataires de taille moyenne pour les programmes de pointe. Les coûts augmentent encore lorsque les projets nécessitent des outils d'implémentation physique assistés par l'IA et des environnements de vérification plus importants. Les dépenses qui en résultent favorisent les entreprises capables de répartir les investissements en outils sur plusieurs grands programmes clients. Les prestataires plus petits peuvent plutôt se concentrer sur les travaux analogiques, à signaux mixtes, sur nœuds matures ou spécifiques à un secteur vertical. Le marché des services de conception de CI en Amérique du Nord présente donc une barrière pratique entre les entreprises capables de livrer des projets clés en main sur nœuds avancés et celles qui se spécialisent dans des services plus étroits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la demande de vérification dépasse les segments de conception traditionnelsLes services de conception de CI numériques ont représenté 29,13% de la part du marché des services de conception de CI en Amérique du Nord en 2026. Le segment est soutenu par la concentration dans la région de développeurs de systèmes sur puce et de processeurs fabless. Ces clients ont besoin d'équipes de conception RTL capables de travailler avec des flux d'automatisation de la conception électronique avancés. La conception numérique reste également centrale pour les programmes de processeurs, de réseaux et d'accélérateurs avec un grand nombre de transistors. Les prestataires de conception physique et de mise en page contribuent aux programmes d'intégration de chiplets et d'encapsulation avancée. Le développement de propriété intellectuelle et le support à la conception aident les clients à réutiliser des sous-systèmes validés sur plusieurs produits.
Les services de vérification de conception devraient s'étendre à un CAGR de 10,64% jusqu'en 2032. La vérification est devenue plus importante car les erreurs de conception sur les nœuds de pointe peuvent nécessiter une re-fabrication de silicium coûteuse. Le travail comprend la couverture fonctionnelle, la simulation et les tests de cas limites avant le tape-out. Sa valeur augmente même lorsque l'effectif RTL est stable, car les exigences de validation augmentent avec la complexité de la conception. Les services de signaux mixtes analogiques restent importants pour les applications automobiles, industrielles, de gestion de l'alimentation et médicales. Les exigences ISO 26262 et IEC 60601 peuvent accroître la valeur des équipes ayant une expérience avérée dans le domaine.



Par application d'utilisateur final :
l'IA et le HPC définissent la trajectoire du marché au sens largeL'IA, le HPC et les centres de données ont représenté 32,84% de la taille du marché des services de conception de CI en Amérique du Nord en 2026. Les programmes d'accélérateurs d'IA personnalisés nécessitent des travaux couvrant l'architecture, l'implémentation, l'encapsulation et la coordination avec les fonderies. Ces projets s'étendent généralement de la définition de l'architecture au tape-out de production sur 2 à 3 ans. Leur durée offre aux prestataires de services un travail plus stable que les contrats de conception d'électronique grand public à court terme. Le besoin de haute bande passante, d'efficacité énergétique et de calcul spécialisé élève également les exigences techniques pour chaque programme. Cette application est à la fois le plus grand et le segment d'utilisateurs finaux à la croissance la plus rapide dans les données fournies.
L'automobile est le prochain domaine de demande majeur, car il nécessite des systèmes sur puce radar, des puces de gestion de batterie et des ASIC de contrôleur de domaine. Les exigences de sécurité fonctionnelle ISO 26262 rendent la capacité complète de conception et de validation importante dans les programmes automobiles. Les travaux d'électronique grand public sont de plus en plus axés sur des appareils premium différenciés tels que les objets connectés portables, le silicium AR/VR et les processeurs d'IA en périphérie. Les clients industriels, des télécommunications et des réseaux continuent d'exiger des circuits intégrés économes en énergie et thermiquement robustes sur des nœuds matures. Les programmes de défense et d'aérospatiale peuvent commander des prix premium car ils nécessitent une traçabilité nationale dans le cadre du programme DMEA. Les clients médicaux et de santé favorisent les équipes ayant des capacités analogiques et une expérience des flux de conception conformes à la FDA.
Par complexité de conception :
les nœuds avancés redéfinissent l'économie des coûts de conceptionLes nœuds matures (8nm-28nm) ont détenu 43,27% de la part du marché des services de conception de CI en Amérique du Nord en 2026. Les applications automobiles, industrielles, médicales et sans fil héritées continuent d'utiliser ces technologies de processus. Les processus matures offrent une meilleure prévisibilité du rendement et un risque de conception moindre que les nœuds de pointe. Cela soutient des calendriers de livraison plus cohérents pour les engagements de services de conception. Ces nœuds restent également adaptés aux produits pour lesquels le coût, la disponibilité et les longs cycles de qualification importent davantage que la densité maximale. Leur pertinence préserve le travail pour les entreprises ayant une expertise en dehors des générations de processus les plus avancées.
Les nœuds avancés (≤7nm) devraient s'étendre à un CAGR de 9,86% jusqu'en 2032. Les accélérateurs d'IA, l'informatique haute performance et les programmes de réseaux à haute bande passante ont besoin de la densité et de l'efficacité énergétique que ces nœuds peuvent fournir. Le CSIS a rapporté que le développement d'une puce de pointe à 2nm coûte 2,4 fois plus cher que le développement d'une conception à 7nm. Ce coût réduit le nombre de prestataires de services capables de financer l'ingénierie, les outils et l'infrastructure de conception requis. Les nœuds hérités (>28nm) servent encore des produits IoT sensibles aux coûts, des capteurs analogiques et des produits de gestion de l'alimentation où la continuité de l'approvisionnement est importante. Les qualifications de l'écosystème de fonderies de TSMC, Samsung et Intel Foundry peuvent ajouter une barrière supplémentaire à l'entrée grâce à la qualification des outils et à la validation des kits de conception de processus.

Analyse géographique
États-Unis
Les États-Unis ont détenu 81,42% de la part du marché régional des services de conception de CI en 2026. La Silicon Valley, Austin, San Diego et le Research Triangle abritent des clusters denses d'entreprises fabless, d'opérateurs cloud, de fournisseurs d'automatisation de la conception électronique et de programmes d'électronique de défense. Le passage du Bureau du programme CHIPS à la gestion de portefeuille en 2026 a renforcé l'accent mis sur la livraison et la conformité parmi les organisations soutenant les projets financés. Les opérations de TSMC en Arizona, les installations d'Intel en Ohio et en Oregon, et le complexe de Samsung au Texas créent une base nationale plus large pour les engagements de conception. Les travaux automobiles et de défense à haute assurance favorisent les prestataires capables de démontrer des flux de travail conformes à l'ISO 26262, à la DO-254 ou au DMEA Trusted IC. ForwardEdge ASIC a reçu l'accréditation de fournisseur DMEA Trusted IC en février 2026, confirmant une capacité de conception ASIC et FPGA 100% traçable au niveau national. La passerelle d'activation de la conception de Natcast peut également élargir l'accès au tape-out sur nœuds avancés pour les nouvelles entreprises de puces.
Mexique
Le Mexique devrait s'étendre à un CAGR de 9,91% jusqu'en 2032 au sein du marché des services de conception de CI en Amérique du Nord. Son rôle est soutenu par l'intégration de la chaîne d'approvisionnement nord-américaine dans le cadre de l'ACEUM et des initiatives connexes en matière de semi-conducteurs. Le Secrétariat des sciences, des humanités, de la technologie et de l'innovation a lancé le projet Kutsari en février 2025, comprenant un Centre national de conception de semi-conducteurs à Jalisco, Puebla et Sonora. Le programme cible des conceptions pour les applications automobiles, les appareils électroménagers et les dispositifs médicaux d'ici 2027.[2] Intel, Infineon, Skyworks Solutions et Texas Instruments ont des opérations de fabrication au Mexique, créant une base d'ancrage pour la future demande locale en conception. Les talents en ingénierie restent une contrainte structurelle même si les programmes de diplôme en semi-conducteurs du TecNM ont inscrit plus de 5 000 étudiants dans un cours d'anglais pour les semi-conducteurs. L'offre locale d'ingénieurs qualifiés en conception de CI doit s'approfondir pour que le pays puisse maintenir une mise à l'échelle rapide.
Canada et intégration régionale
Le Canada apporte une capacité spécialisée dans la conception de CI photoniques, la recherche sur le matériel quantique et l'architecture de puces d'IA. Le marché des services de conception de CI en Amérique du Nord peut s'appuyer sur ces domaines spécialisés à mesure que les exigences des clients s'élargissent. CMC Microsystems et l'Université de Toronto soutiennent le prototypage de conception et les liens entre la recherche académique et les utilisateurs industriels. Le Wilson Center a décrit une approche « Conçu en Amérique du Nord » qui relie les capacités d'ingénierie canadiennes aux actifs américains et mexicains. Cette structure régionale peut aider les entreprises à coordonner la conception, la fabrication, l'assemblage, les tests et l'encapsulation à travers l'Amérique du Nord. Les coûts d'ingénierie relativement plus bas du Canada par rapport aux principaux pôles américains peuvent soutenir la capacité de vérification et de conception physique en proximité. La taille du marché régional des services de conception de CI est soutenue par cette répartition des capacités d'ingénierie et de fabrication à travers la région. Les niches de conception photonique et quantique offrent des domaines de différenciation, bien que leur échelle commerciale devrait se développer sur une période plus longue. Le modèle régional dépend d'une coordination pratique de la main-d'œuvre, d'une gestion sécurisée des données et de règles de chaîne d'approvisionnement compatibles.
Paysage concurrentiel
Concentration du Marché
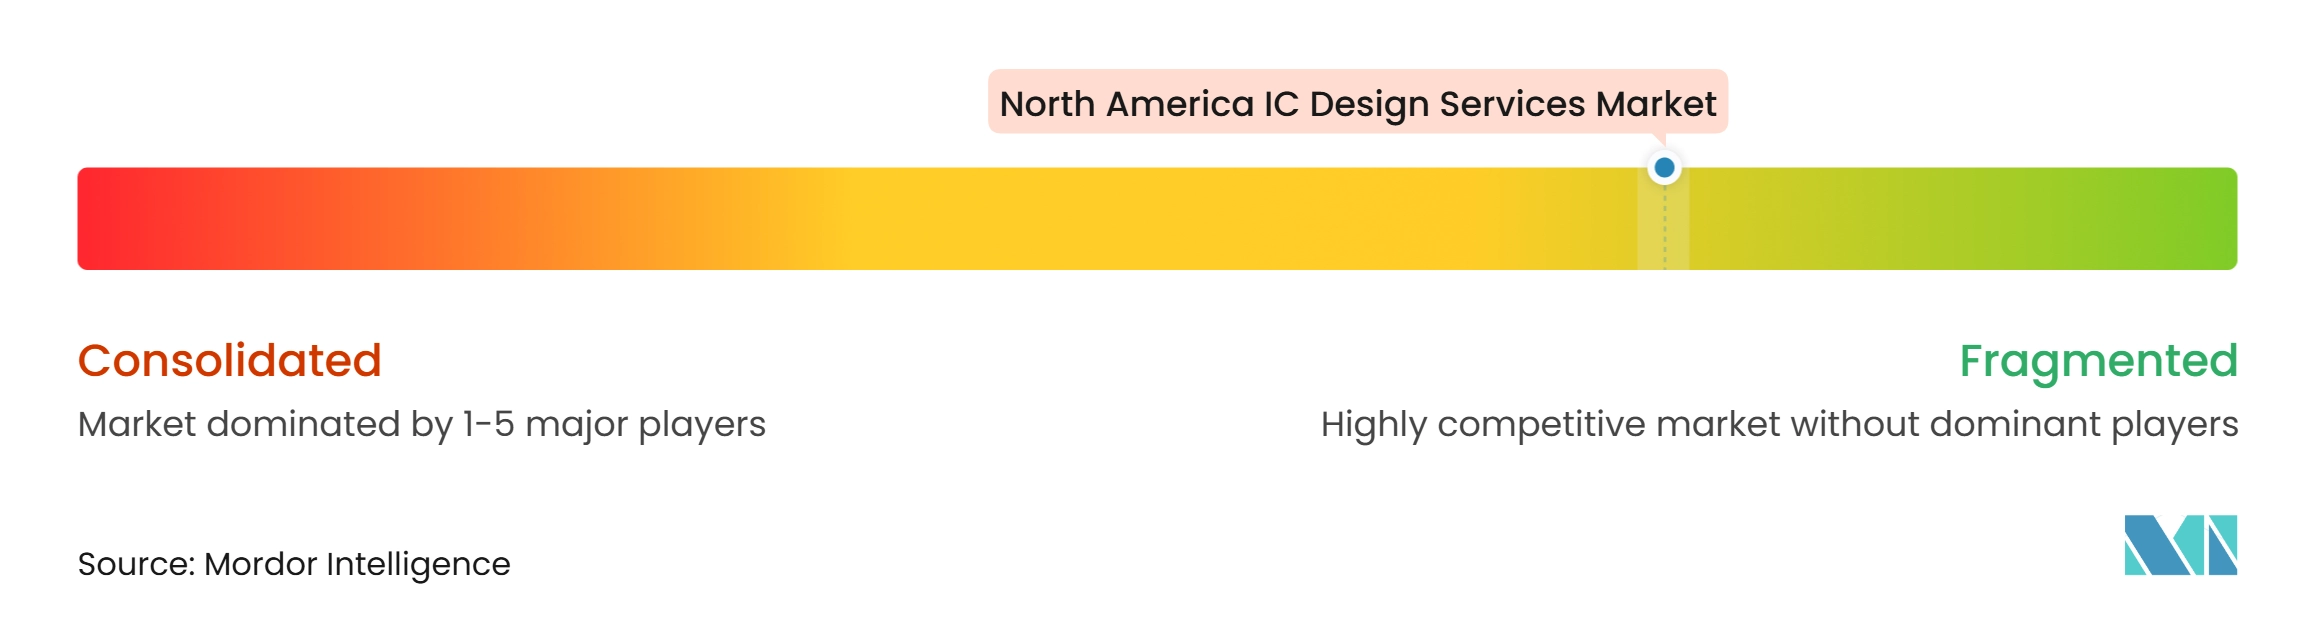
Le marché des services de conception de CI en Amérique du Nord est fragmenté, avec un mélange de prestataires de niveau 2 et de niveau 3. Le marché des services de conception de CI en Amérique du Nord récompense les prestataires capables de combiner profondeur technique et livraison fiable. Les entreprises taïwanaises, notamment Global Unichip, Alchip Technologies et Faraday Technology, occupent des positions de premier plan dans les travaux clés en main sur nœuds avancés. Leur force provient de relations étroites avec les fonderies et d'une expérience avec des programmes de puces d'IA complexes. Les prestataires de services d'ingénierie indiens tels que HCLTech, L&T Technology Services, eInfochips et Tessolve se disputent les travaux du marché intermédiaire avec des équipes d'ingénierie à cycle complet. Tessolve indique qu'elle déploie 1 250 ingénieurs en conception de CI sur des nœuds allant de 2nm à 180nm. La concurrence dépend de plus en plus de la capacité à intégrer la conception, la vérification, l'encapsulation et le support à la fabrication dans un seul modèle de livraison.
La conception nationale sécurisée est un domaine de concurrence clair dans les applications de défense. Arteris, BAE Systems et SiFive ont reçu 3,3 millions USD supplémentaires en octobre 2026 dans le cadre du programme Trusted and Assured Microelectronics pour développer des méthodes répétables d'assurance de la sécurité pour la propriété intellectuelle en silicium de tiers. Le programme élève les exigences en matière de preuves et de traçabilité pour les entreprises au service des travaux de système sur puce de défense. eInfochips a démontré un flux ASIC clé en main de bout en bout en octobre 2026, couvrant la conception, la fabrication, l'encapsulation et la mise en service du silicium.[3] Elle a également rejoint l'écosystème de fonderie avancée Samsung en tant que partenaire de conception virtuel en février 2025. Ces mouvements montrent comment l'accès aux fonderies et la capacité de livraison complète deviennent des différenciateurs pratiques.
Des opportunités subsistent dans les conceptions de défense traçables, les travaux analogiques et à signaux mixtes pour l'électrification des véhicules, et le support aux chiplets pour les clients passant des conceptions monolithiques aux systèmes multi-puces. Le carnet de commandes cumulé de SEMIFIVE au troisième trimestre 2025 a dépassé 125,7 milliards KRW (87,1 millions USD), au-dessus de son total annuel 2024. La société a ensuite signé un contrat de conception clé en main d'unité de traitement neuronal d'IA de 18 milliards KRW (12,5 millions USD) en mars 2026 pour le processus 4nm SF4X de Samsung Foundry. Socionext a introduit des Flexlets configurables en RTL en octobre 2025 pour UCIe, UALink, PCIe Gen7 et l'encapsulation 2,5D/3D sur des nœuds de 5nm à 2nm. Les entreprises capables d'utiliser des flux de conception assistés par l'IA peuvent raccourcir les cycles de tape-out, mais elles doivent également gérer des coûts d'outils et d'ingénierie plus élevés. Les prestataires sans profondeur technique comparable peuvent rester concentrés sur les nœuds matures ou les applications spécialisées.
Leaders du secteur des services de conception de CI en Amérique du Nord
-
Alchip Technologies, Ltd.
-
Global Unichip Corp. (GUC)
-
eInfochips (une société Arrow Electronics)
-
HCL Technologies Limited
-
Cadence Design Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de conception de CI en Amérique du Nord Entreprises couvertes dans ce rapport
- Global Unichip Corporation
- Alchip Technologies Limited
- Faraday Technology Corporation
- VeriSilicon Microelectronics (Shanghai) Co., Ltd.
- SEMIFIVE Co., Ltd.
- CoAsia SEMI Co., Ltd.
- Sondrel Limited
- EnSilica plc
- Racyics GmbH
- ICsense NV
- E-Infochips Private Limited
- HCL Technologies Limited
- L&T Technology Services Limited
- MosChip Technologies Limited
- Tessolve Semiconductor Private Limited
- Cadence Design Systems, Inc.
- Capgemini SE
- Wipro Limited
- Tata Elxsi Limited
- Cyient Limited
- ACL Digital Private Limited
Développements industriels récents dans Marché des services de conception de CI en Amérique du Nord
- Octobre 2026 : eInfochips, une société Arrow Electronics, a démontré une capacité de conception ASIC clé en main de bout en bout à travers le développement, la fabrication, l'encapsulation et la mise en service du silicium d'une puce de test dans ses installations de San Jose, renforçant son rôle de prestataire de silicium personnalisé à cycle de vie complet pour les programmes automobiles, industriels et de semi-conducteurs.
- Octobre 2026 : Arteris, en collaboration avec BAE Systems et SiFive, a reçu 3,3 millions USD supplémentaires de financement dans le cadre du programme Trusted and Assured Microelectronics (T&AM) du Département de la défense des États-Unis pour développer des méthodologies répétables et fondées sur des preuves pour vérifier l'intégration sécurisée de propriété intellectuelle en silicium de tiers dans des conceptions de système sur puce critiques pour la mission.
- Août 2026 : L&T Technology Services (LTTS) a obtenu un engagement de cinq ans et 75 millions USD auprès d'une grande entreprise technologique mondiale pour l'ingénierie de produits de bout en bout, le développement de logiciels, les tests, la validation et l'ingénierie de maintien, avec un centre d'ingénierie dédié à établir pour les fonctions numériques du client.
- Mars 2026 : SEMIFIVE a signé un contrat de conception clé en main d'unité de traitement neuronal d'IA de 18 milliards KRW (12,5 millions USD) avec une entreprise fabless de semi-conducteurs d'IA, couvrant une unité de traitement neuronal haute performance sur le processus avancé 4nm SF4X de Samsung Foundry. Le contrat est un programme de suivi avec le même client, reflétant la position croissante de SEMIFIVE en tant que maison de conception de puces d'IA spécialisée au service des programmes de calcul sur nœuds avancés.
Périmètre du rapport sur le marché des services de conception de CI en Amérique du Nord
Le marché des services de conception de CI en Amérique du Nord comprend les revenus générés par les entreprises fournissant des services externalisés et spécialisés de conception et d'ingénierie de circuits intégrés (CI) aux entreprises de semi-conducteurs, aux entreprises fabless, aux fabricants de dispositifs intégrés (IDM), aux OEM, et aux autres développeurs de technologie. Le marché englobe la conception et le développement de circuits intégrés analogiques, numériques et à signaux mixtes analogiques (AMS), ainsi que la conception physique et la mise en page, la vérification de conception, le développement de propriété intellectuelle, et les services de support à la conception associés.
Le rapport sur le marché des services de conception de CI en Amérique du Nord est segmenté par type de service (services de conception de CI analogiques, services de conception de CI numériques, services de conception de CI à signaux mixtes analogiques (AMS), services de conception physique et de mise en page, services de vérification de conception, services de développement de propriété intellectuelle et de support à la conception, et autres types de services), application d'utilisateur final (automobile, IA, HPC et centres de données, électronique grand public, industriel, défense et aérospatiale, médical et santé, télécommunications et réseaux, et autres applications d'utilisateurs finaux), complexité de conception (nœuds avancés (≤7nm), nœuds matures (8nm–28nm), et nœuds hérités (au-dessus de 28nm)), et géographie (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services de conception de CI analogiques |
| Services de conception de CI numériques |
| Services de conception de CI à signaux mixtes analogiques (AMS) |
| Services de conception physique et de mise en page |
| Services de vérification de conception |
| Services de développement de propriété intellectuelle et de support à la conception |
| Autres types de services |
| Automobile |
| IA, HPC et centres de données |
| Électronique grand public |
| Industriel |
| Défense et aérospatiale |
| Médical et santé |
| Télécommunications et réseaux |
| Autres applications d'utilisateurs finaux |
| Nœuds avancés (≤7nm) |
| Nœuds matures (8nm–28nm) |
| Nœuds hérités (au-dessus de 28nm) |
| États-Unis |
| Canada |
| Mexique |
| Par type de service | Services de conception de CI analogiques |
| Services de conception de CI numériques | |
| Services de conception de CI à signaux mixtes analogiques (AMS) | |
| Services de conception physique et de mise en page | |
| Services de vérification de conception | |
| Services de développement de propriété intellectuelle et de support à la conception | |
| Autres types de services | |
| Par application d'utilisateur final | Automobile |
| IA, HPC et centres de données | |
| Électronique grand public | |
| Industriel | |
| Défense et aérospatiale | |
| Médical et santé | |
| Télécommunications et réseaux | |
| Autres applications d'utilisateurs finaux | |
| Par complexité de conception | Nœuds avancés (≤7nm) |
| Nœuds matures (8nm–28nm) | |
| Nœuds hérités (au-dessus de 28nm) | |
| Par pays | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de conception de CI en Amérique du Nord ?
La taille du marché des services de conception de CI en Amérique du Nord devrait augmenter de 4,66 milliards USD en 2026 et 5,75 milliards USD en 2027 à 8,95 milliards USD d'ici 2032.
Qu'est-ce qui stimule la demande de services de conception de CI en Amérique du Nord ?
La demande est soutenue par les accélérateurs d'IA personnalisés, la nouvelle capacité nationale en semi-conducteurs, les travaux d'ingénierie externalisés et la hausse de la teneur en semi-conducteurs dans les véhicules.
Quel service de conception de CI détient la plus grande part en Amérique du Nord ?
Les services de conception de CI numériques ont détenu une part de 29,13% en 2026, tandis que les services de vérification de conception devraient enregistrer le CAGR le plus élevé à 10,64% jusqu'en 2032.
Quelle application utilise le plus de services de conception de CI ?
L'IA, le HPC et les centres de données ont représenté une part de 32,84% en 2026 et constituaient également l'application d'utilisateur final à la croissance la plus rapide dans les données fournies.
Pourquoi les programmes de conception sur nœuds avancés sont-ils difficiles pour les prestataires plus petits ?
Les travaux sur nœuds avancés nécessitent des outils qualifiés coûteux, un support de processus de fonderie, une vérification complexe et des équipes d'ingénierie avec une expérience avérée sur les nœuds de pointe.
Quel pays se développe le plus rapidement dans les services de conception de CI en Amérique du Nord ?
Le Mexique devrait s'étendre à un CAGR de 9,91% jusqu'en 2032, soutenu par des initiatives de l'écosystème des semi-conducteurs et l'intégration de la chaîne d'approvisionnement régionale.