
Tamanho e Participação do Mercado de Retrofit Energético da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
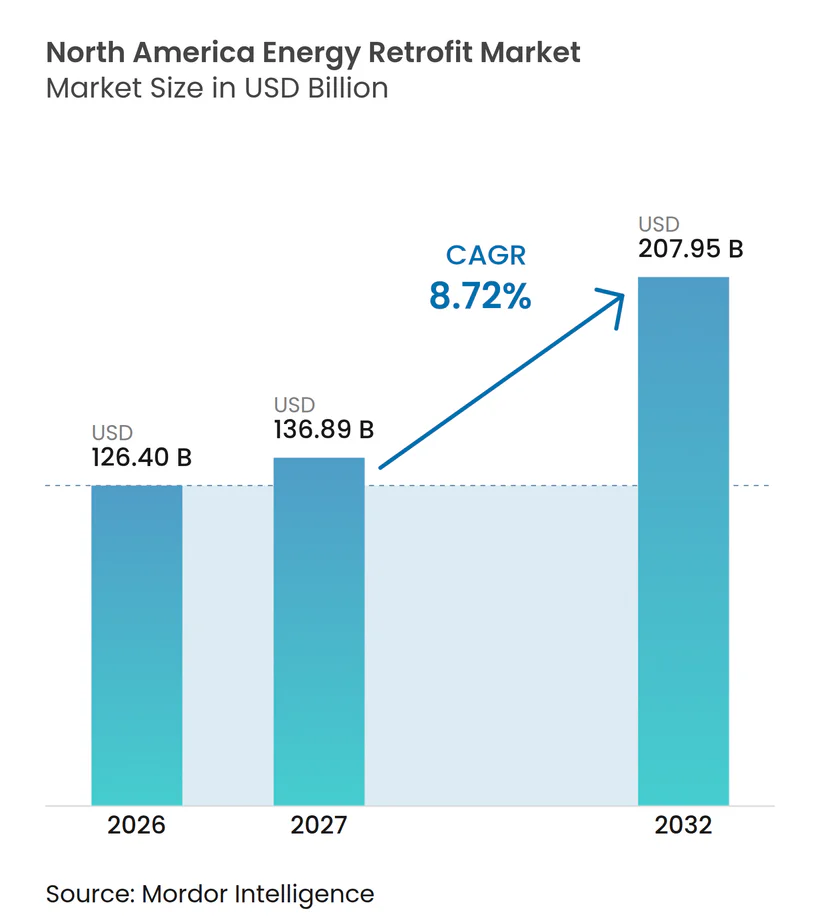
| Tamanho do mercado no ano base (2026) | 126.40 Bilhões de dólares |
| Tamanho do Mercado (2027) | 136.89 Bilhões de dólares |
| Tamanho do Mercado (2032) | 207.95 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.72 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Retrofit Energético da América do Norte por Mordor Intelligence
Espera-se que o tamanho do Mercado de Retrofit Energético da América do Norte cresça de 126,40 bilhões de USD em 2026 para 136,89 bilhões de USD em 2027, com previsão de atingir 207,95 bilhões de USD até 2032, a um CAGR de 8,72% no período de 2027 a 2032. O mercado de retrofit energético da América do Norte é sustentado por incentivos que favorecem economias de energia mensuráveis, propriedades comerciais envelhecidas e o uso mais amplo de sistemas prediais eletrificados em propriedades comerciais, públicas, industriais e residenciais. As mudanças federais de 2025 nos incentivos fiscais de energia mantiveram as deduções da Seção 179D para projetos comerciais qualificados, ao mesmo tempo em que encurtaram o prazo para determinados créditos de energia solar e eólica, o que favorece projetos bem documentados com reduções substanciais no consumo de energia. Os proprietários de edifícios estão cada vez mais combinando eletrificação do aquecimento, trabalhos na envoltória e controles digitais, em vez de substituir um equipamento de cada vez. Essa abordagem aumenta o valor de cada projeto, mas também torna o financiamento, a instalação, a coordenação entre as equipes e a mensuração mais exigentes para proprietários e prestadores de serviços. A concorrência se concentra na capacidade de oferecer garantias de desempenho, gerenciar projetos complexos, coordenar equipamentos e sistemas de controle e demonstrar conformidade com as normas de desempenho predial.
Principais Conclusões do Relatório
- Por profundidade de retrofit, os retrofits superficiais ou leves detinham 64,3% da participação do mercado de retrofit energético da América do Norte em 2026, enquanto os retrofits energéticos profundos têm previsão de crescer a um CAGR de 8,9% até 2032.
- Por tecnologia, os sistemas de HVAC responderam por 43,2% da participação do mercado de retrofit energético da América do Norte em 2026, enquanto a integração de energias renováveis tem previsão de expandir a um CAGR de 10,3% até 2032.
- Por aplicação, os edifícios comerciais detinham 42,6% da receita em 2026, enquanto os edifícios públicos e institucionais têm previsão de crescer a um CAGR de 9,7% até 2032.
- Por geografia, os Estados Unidos detinham 87,1% da receita em 2026, enquanto o México tem previsão de crescer a um CAGR de 9,3% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incentivos Federais, Estaduais, Provinciais e de Concessionárias | +1.80% | Estados Unidos, Canadá; relevância secundária no México | Curto prazo (≤ 2 anos) |
| Estoque de Edifícios Comerciais Anteriores a 1990 em Envelhecimento | +1.50% | Estados Unidos dominante; significativo no Canadá | Longo prazo (≥ 4 anos) |
| Compromissos Corporativos de Net-Zero e Descarbonização de Edifícios | +1.20% | Em toda a América do Norte, particularmente nos mercados metropolitanos dos EUA e do Canadá | Médio prazo (2–4 anos) |
| Eletrificação do Aquecimento e do Aquecimento de Água | +1.00% | Nordeste dos EUA e Costa do Pacífico; Canadá, Ontário e Colúmbia Britânica | Médio prazo (2–4 anos) |
| Análise de Edifícios Inteligentes e Eficiência Interativa com a Rede Elétrica | +0.80% | EUA e Canadá; estágio inicial no corredor industrial do México | Longo prazo (≥ 4 anos) |
| Financiamento por Contratos de Desempenho e Energia como Serviço | +0.70% | Patrimônio federal dos EUA e setores institucionais; setor comercial canadense | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos Federais, Estaduais, Provinciais e de Concessionárias Sustentam o Fluxo de Projetos de Retrofit
Os programas federais, provinciais, estaduais e de concessionárias continuam a moldar as decisões de projetos de curto prazo no mercado de retrofit energético da América do Norte, pois influenciam o cronograma, o escopo, o planejamento de capital e a documentação de desempenho aceitável dos projetos. A legislação federal de 2025 manteve a dedução da Seção 179D para projetos comerciais qualificados que alcançam reduções de 50% no consumo de energia, direcionando o apoio federal disponível para projetos com desempenho documentado. A mesma legislação acelerou o cronograma de eliminação gradual de determinados créditos de energia solar e eólica quando a construção não foi iniciada antes de 5 de julho de 2026. Esse prazo incentivou os proprietários a avançar com projetos vinculados à energia solar em 2026, ao mesmo tempo em que colocou maior ênfase no projeto verificado do projeto, nos cronogramas de construção, nas revisões de elegibilidade e nas economias mensuráveis. O Canadá lançou o Programa de Acessibilidade Canada Greener Homes no Quebec, na Colúmbia Britânica, na Nova Escócia e na Ilha do Príncipe Eduardo em junho de 2026, com mais de 500 milhões de CAD em cofinanciamento, equivalente a 368 milhões de USD, para instalações diretas para famílias de baixa a média renda[1]. Esses programas funcionam em conjunto com a norma ASHRAE 90.1 e os requisitos locais que vinculam a elegibilidade e a conformidade a resultados mensuráveis, tornando a documentação importante antes, durante e após a entrega do projeto.
O Estoque de Edifícios Comerciais Anteriores a 1990 em Envelhecimento Cria um Mandato Estrutural de Retrofit
A idade dos edifícios comerciais confere ao mercado de retrofit energético da América do Norte uma fonte duradoura de demanda, pois os edifícios mais antigos frequentemente requerem trabalho coordenado em aquecimento, resfriamento, controles e desempenho da envoltória. A modelagem do NREL mostra que 48% da área comercial construída nos EUA foi edificada antes de 1980 e outros 30% foram construídos entre 1980 e 2000[2]. Grande parte dessa base de edifícios é anterior às expectativas de eficiência atuais e requer mais do que uma simples troca de equipamento para atender aos requisitos de desempenho mais recentes, especialmente quando os edifícios precisam manter as operações durante a construção. Pesquisas do Departamento de Energia constataram que muitas envoltórias comerciais mais antigas carecem de barreiras de ar eficazes, permitindo que a infiltração de ar aumente substancialmente as cargas de HVAC[3]. Os proprietários, portanto, têm uma razão mais forte para combinar isolamento, vedação de ar, controles e melhorias mecânicas em um único projeto, em vez de abordar as perdas de energia relacionadas por meio de decisões de manutenção desconexas. O resultado é um escopo de projeto mais amplo e uma maior quantidade de trabalho por edifício para o mercado de retrofit energético da América do Norte.
Os Compromissos Corporativos de Net-Zero Traduzem Compromissos de Sustentabilidade em Capital de Retrofit
As metas corporativas estão movendo as decisões de retrofit do planejamento de longo prazo para programas de capital em nível de propriedade, onde as equipes de propriedade devem identificar necessidades de equipamentos, caminhos de economia e sequências de construção viáveis. Em junho de 2026, o RBC e a Pontegadea comprometeram o Royal Bank Plaza em Toronto com um caminho de emissões líquidas zero até 2040, que inclui um roteiro de combustíveis fósseis para elétrico para HVAC, aquecimento de água e controles. A Prologis reportou uma meta validada pela iniciativa Science-Based Targets para reduzir as emissões de Escopo 1 e 2 em 90% a partir de sua linha de base de 2019 até 2040, com objetivos intermediários para 2030 orientando as decisões de ativos. A Cadillac Fairview obteve a Certificação de Desempenho de Edifício de Carbono Zero em 12 propriedades canadenses em 2025, incluindo a primeira propriedade de escritórios em Toronto a receber o programa. Essas ações tornam o uso de energia e as emissões dos edifícios uma parte mais direta da gestão de portfólio, juntamente com as necessidades de ocupação, a confiabilidade dos equipamentos, os custos operacionais e as considerações relacionadas a contratos de locação. Elas também oferecem a inquilinos e proprietários uma razão compartilhada para melhorar os sistemas prediais, onde os requisitos de relatórios estão se tornando mais importantes e onde os dados do edifício afetam metas corporativas mais amplas. Esse padrão apoia o planejamento de capital integrado no mercado de retrofit energético da América do Norte.
A Eletrificação dos Sistemas de Aquecimento Redefine o Escopo e a Lógica Econômica do Retrofit
A eletrificação está mudando tanto o escopo quanto a economia das melhorias prediais ao conectar aquecimento, aquecimento de água, controles, fornecimento de energia, dados operacionais e obrigações de conformidade. Em setembro de 2025, a Trane concluiu a instalação de uma Bomba de Calor de Fonte de Armazenamento no 55 Water Street, na cidade de Nova York, uma torre de escritórios de 3,8 milhões de pés quadrados[4]. O projeto reduziu o uso de vapor em 72% e diminuiu a intensidade geral do uso de energia em quase 20%. Também recebeu 14,5 milhões de USD em reembolsos de concessionárias e créditos fiscais combinados e evitou 1,2 milhão de USD em penalidades anuais da Lei Local 97. O Canadá reportou 281.278 bombas de calor instaladas com apoio federal desde 2020, até janeiro de 2026, e 6 em cada 10 participantes escolheram uma atualização de bomba de calor. Os custos de conformidade evitados podem agora ser tão importantes quanto as economias com equipamentos quando os proprietários avaliam projetos de bombas de calor em cidades com limites de carbono, especialmente onde as penalidades anuais afetam os custos totais de propriedade.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital Inicial e Longos Períodos de Retorno | -0.50% | Generalizado na América do Norte; mais agudo no setor comercial de médio porte | Médio prazo (2–4 anos) |
| Incentivos Divididos em Propriedades Comerciais Arrendadas | -0.30% | Mercados comerciais urbanos dos EUA e do Canadá | Médio prazo (2–4 anos) |
| Restrições de Capacidade de Contratantes Qualificados e de Comissionamento | -0.30% | Estados Unidos e Canadá; agudo em províncias de clima frio | Longo prazo (≥ 4 anos) |
| Complexidade de Interoperabilidade, Mensuração e Verificação | -0.20% | Edifícios institucionais dos EUA e do Canadá | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Capital e Incerteza de Retorno Reduzem a Participação Ampla no Mercado
O custo inicial e a incerteza sobre os retornos limitam a participação no mercado de retrofit energético da América do Norte, particularmente entre proprietários de médio porte que dispõem de menos recursos técnicos e financeiros internos. Um estudo de 2025 do Instituto Nacional de Ciências da Construção identificou a falta de financiamento como a barreira mais frequentemente relatada para melhorias de energia comercial. Os entrevistados também levantaram preocupações sobre o prazo de retorno e a confiança nas economias projetadas. Os proprietários de edifícios entre 50.000 e 250.000 pés quadrados frequentemente não têm acesso a financiamento verde institucional ou canais de contratação de desempenho do setor público, mesmo quando seus edifícios têm necessidades claras de melhoria. Projetos profundos podem exigir de 50 a 200 USD por pé quadrado, dependendo do tipo de edifício e da zona climática. A capacidade de contratantes qualificados e os recursos de comissionamento adicionam pressão de entrega à medida que a atividade de projetos aumenta, enquanto a mensuração e verificação complexas tornam os edifícios de uso misto ocupados mais difíceis de financiar e concluir. Mais de 83% dos empregadores de eficiência energética dos EUA relataram dificuldade de contratação em 2024, adicionando custo de mão de obra e risco de entrega à medida que a demanda aumenta.
Incentivos Divididos em Propriedades Arrendadas Suprimem as Decisões de Investimento dos Proprietários
As estruturas de arrendamento continuam sendo uma barreira persistente quando os proprietários pagam pelas melhorias, mas os inquilinos recebem as economias de energia, reduzindo o caso financeiro direto para os proprietários investirem. Esse incentivo dividido é comum em propriedades comerciais dos EUA e do Canadá, onde os inquilinos pagam as contas de energia sob contratos de arrendamento líquido e os proprietários permanecem responsáveis pelas decisões de capital de longo prazo. Um estudo de 2025 da Associação para Casas e Edifícios Mais Inteligentes identificou contratos de arrendamento verdes, requisitos de desempenho e cláusulas de repasse de incentivos como ferramentas para abordar a lacuna, embora a adoção tenha permanecido desigual. A pesquisa da UC Davis constatou que grandes inquilinos comerciais com contratos de arrendamento com eletricidade incluída usaram até 14% menos eletricidade durante eventos de temperatura de verão do que inquilinos comparáveis com contratos pagos pelo inquilino. Essa diferença mostra como o design do contrato pode moldar o comportamento energético em um portfólio de propriedades, incluindo os sinais que os ocupantes recebem quando o uso de eletricidade aumenta durante períodos exigentes. Cláusulas de arrendamento verde, incluindo o modelo de Cláusula de Alinhamento Energético da cidade de Nova York, podem permitir a recuperação de custos por meio de ajustes de aluguel, mas seu uso ainda não é generalizado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Profundidade de Retrofit:
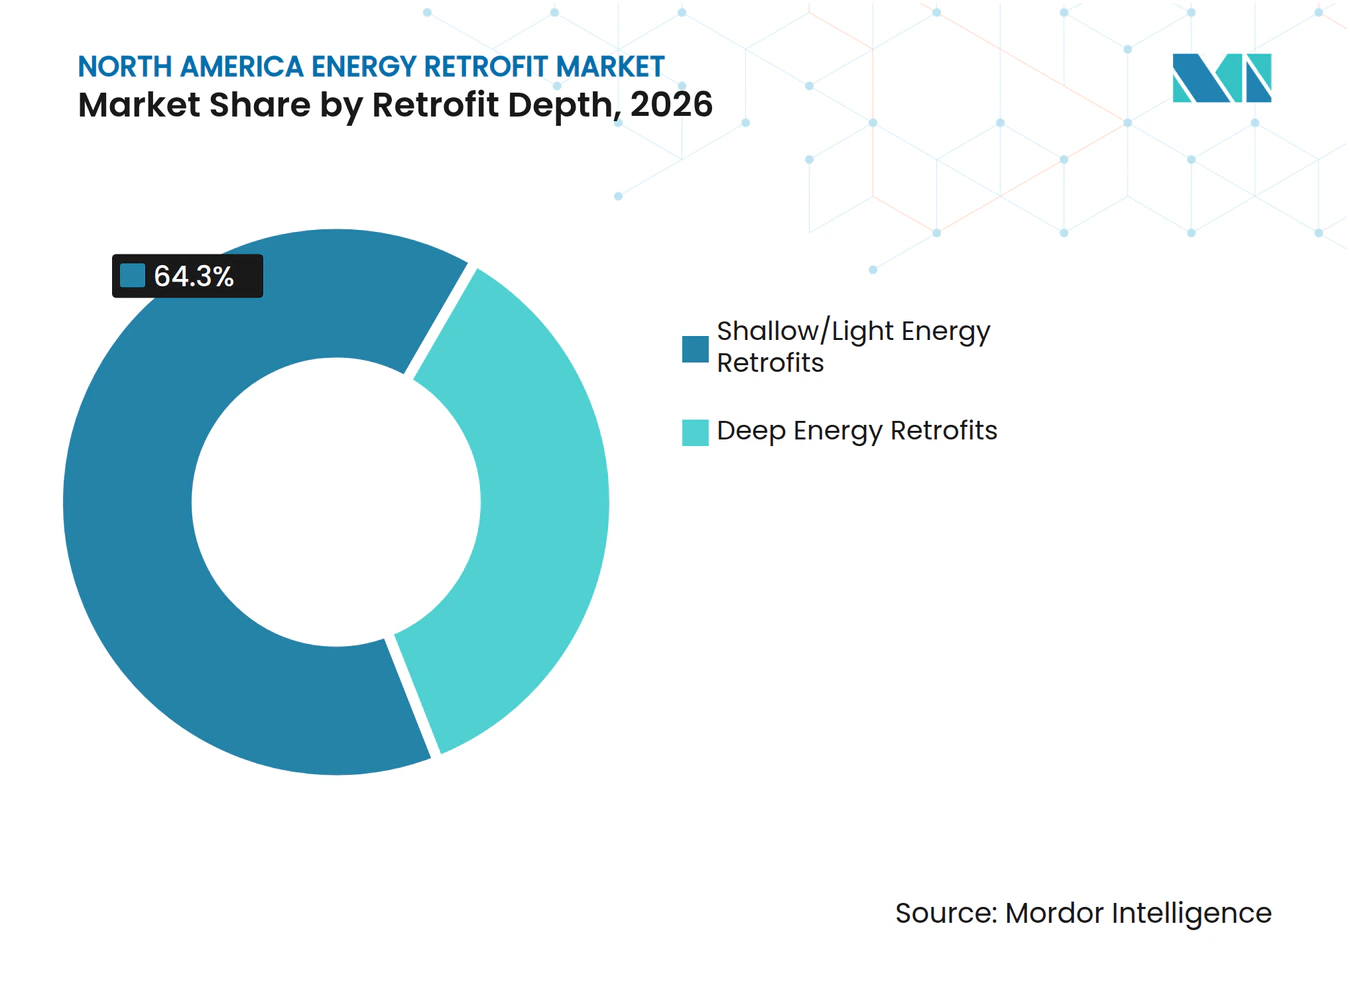
Retrofits Profundos Ganham Terreno em uma Base Dominada por Retrofits SuperficiaisOs retrofits energéticos superficiais ou leves detinham 64,3% do mercado de retrofit energético da América do Norte em 2026 por profundidade de retrofit. Sua posição de liderança reflete menores necessidades de capital, períodos de retorno mais curtos e menor perturbação em edifícios ocupados. As conversões para LED, melhorias básicas no controle de HVAC e películas para janelas frequentemente podem ser concluídas por meio dos orçamentos de manutenção existentes. As redes de contratantes estabelecidas também tornam essas medidas acessíveis a proprietários sem equipes internas de engenharia de energia. Muitos proprietários de médio porte permanecem focados em melhorias orientadas pela conformidade, em vez de programas amplos de descarbonização.
Os retrofits energéticos profundos têm previsão de crescer a um CAGR de 8,9% de 2027 a 2032. A contratação pública federal e os contratos de desempenho tornam o trabalho abrangente mais viável para o governo e os grandes proprietários institucionais. Em fevereiro de 2026, a Administração de Serviços Gerais concedeu à Ameresco um contrato de desempenho de economia de energia de 217 milhões de USD cobrindo 25 edifícios em 4 estados até novembro de 2048. O contrato mostra como múltiplas instalações podem ser combinadas sob uma estrutura de desempenho de longo prazo. As estruturas PHIUS Zero e EnerPHit apoiam o trabalho multifamiliar centrado na envoltória que combina isolamento, vedação de ar e bombas de calor. Projetos documentados nesse contexto alcançaram reduções de energia de 50% a 86% por meio de medidas integradas.



Por Tecnologia:
A Eletrificação de HVAC Remodela um Segmento DominanteOs sistemas de HVAC responderam por 43,2% do tamanho do mercado de retrofit energético da América do Norte em 2026 por tecnologia. O segmento é sustentado pelas necessidades de substituição de equipamentos mecânicos em edifícios mais antigos e pelos requisitos locais de eletrificação. O projeto do 55 Water Street mostrou que um sistema de HVAC eletrificado pode reduzir o uso de vapor em 72% e a intensidade total do uso de energia em quase 20%. O trabalho de HVAC inclui cada vez mais controles, armazenamento térmico e aquecimento de água, em vez de uma substituição direta do equipamento existente. A iluminação permanece relevante em projetos industriais e de armazéns, onde as melhorias de LED são estabelecidas e fáceis de implementar.
A integração de energias renováveis, incluindo energia solar fotovoltaica e solar térmica, tem previsão de crescer a um CAGR de 10,3% até 2032. Os proprietários estão combinando geração no local com aquecimento e resfriamento eletrificados para melhorar a previsibilidade dos custos de energia a longo prazo. O cronograma de créditos de 2025 criou um prazo de início de construção antes de 5 de julho de 2026 para determinados projetos solares, o que antecipou algumas decisões. Controles inteligentes, submedição conectada e aquecimento de água por bomba de calor também estão sendo incluídos em pacotes mais amplos de eletrificação. Esses sistemas ajudam os proprietários a entender o uso de energia em cargas separadas e a gerenciar os equipamentos com mais precisão. O mix tecnológico está se movendo em direção a sistemas interligados, em vez de melhorias isoladas no setor de retrofit energético da América do Norte.
Por Aplicação:
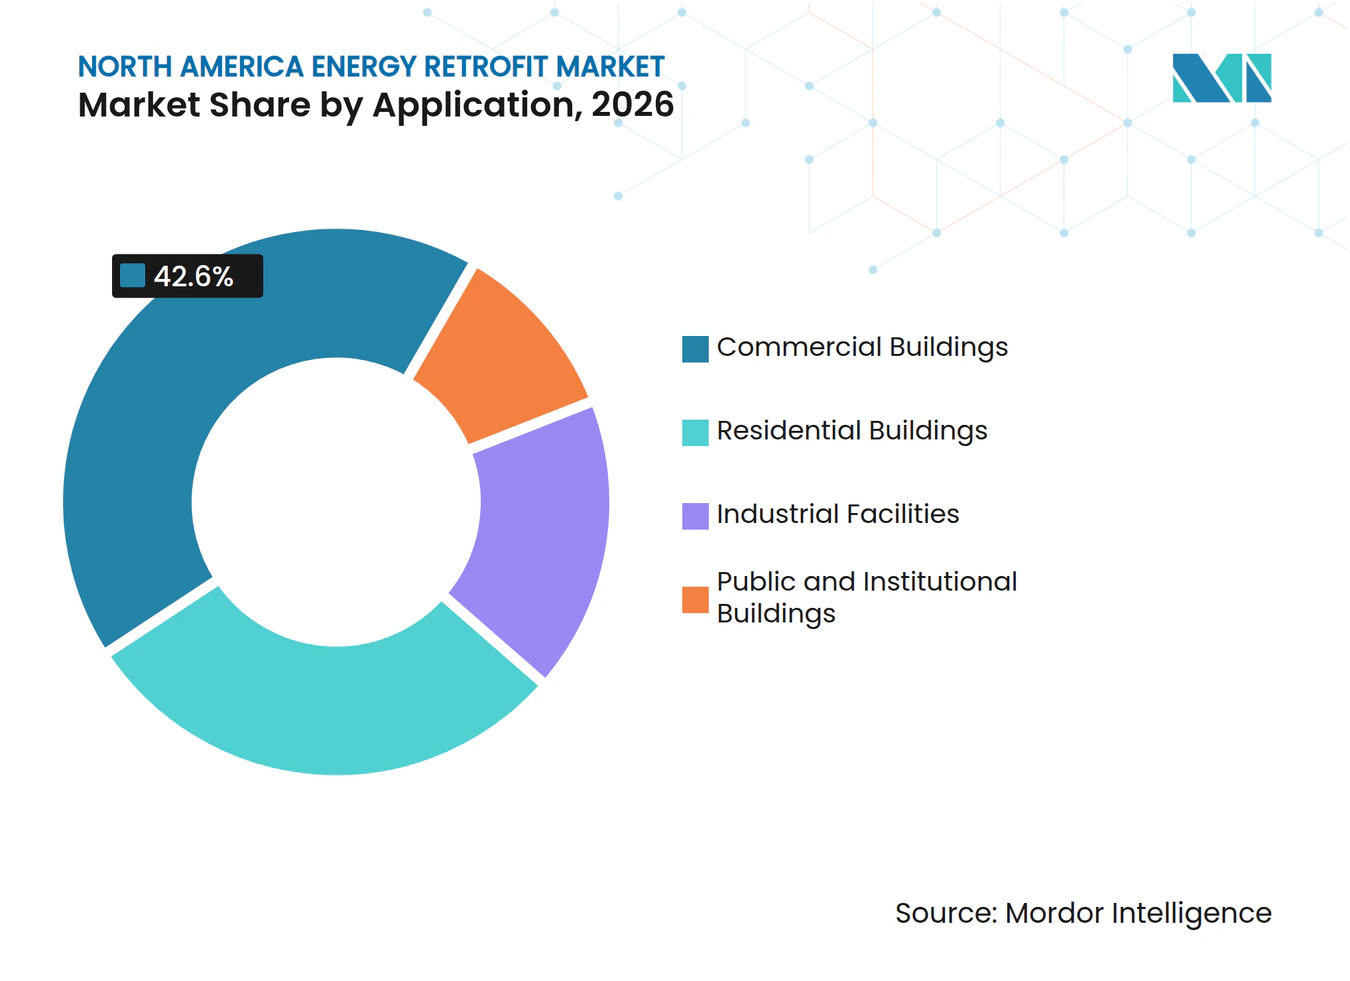
Edifícios Públicos Aceleram à Frente do Papel de Âncora do Setor ComercialOs edifícios comerciais detinham 42,6% do tamanho do mercado de retrofit energético da América do Norte em 2026 por aplicação. Sua escala reflete a grande base de propriedades comerciais e a necessidade de atender aos padrões de energia e emissões em nível municipal. Os ocupantes corporativos influenciam cada vez mais as escolhas tecnológicas por meio de solicitações lideradas por inquilinos, em vez de aguardar programas iniciados pelos proprietários. Isso muda como a demanda é combinada e financiada em propriedades arrendadas. A demanda residencial é fragmentada, mas o programa de acessibilidade de instalação direta do Canadá agora alcança 6 províncias em 2026.
Os edifícios públicos e institucionais têm previsão de crescer a um CAGR de 9,7% de 2027 a 2032. Os cronogramas de descarbonização federais e estaduais, os veículos de financiamento público e a propriedade concentrada facilitam o agrupamento de instalações. O Programa Federal de Gestão de Energia identifica retrofits profundos que excedem uma redução de 40% na intensidade do uso de energia a partir das linhas de base de 2019 como um caminho fundamental. A Honeywell foi selecionada em janeiro de 2026 para modernizar a automação predial em mais de 3 milhões de pés quadrados no Fort Benning. As instalações industriais também estão aumentando a atividade à medida que o nearshoring traz novos ou atualizados locais de fabricação para os Estados Unidos e o México.

Análise Geográfica
Mercado de Retrofit Energético dos Estados Unidos
Os Estados Unidos responderam por 87,1% do mercado de retrofit energético da América do Norte em 2026. Sua posição é sustentada por canais de aquisição federal, uma grande base de edifícios institucionais e padrões de desempenho municipais e estaduais. A Lei Local 97 da Cidade de Nova York aplica penalidades de intensidade de carbono a edifícios cobertos, e o projeto 55 Water Street evitou 1,2 milhões de USD em penalidades anuais enquanto recebia 14,5 milhões de USD em incentivos combinados. O Corpo de Engenheiros do Exército dos EUA concedeu a 18 ESCOs posições no contrato ESPC IV de 3 bilhões de USD em junho de 2025. Essas estruturas apoiam o fluxo de projetos de longo prazo em propriedades públicas e privadas.
Mercado de Retrofit Energético do Canadá
O Canadá ocupa uma posição substancial no mercado de retrofit energético da América do Norte. O Programa de Acessibilidade para Residências Mais Verdes do Canadá iniciou sua implementação em 4 províncias em junho de 2026 com mais de 500 milhões de CAD, equivalentes a 368 milhões de USD, em cofinanciamento. Sua abordagem de instalação direta elimina a barreira de pagamento antecipado que restringia a participação no modelo de subsídio anterior. Até janeiro de 2026, 281.278 bombas de calor haviam sido instaladas com apoio federal desde 2020. O Conselho de Construção Verde do Canadá declarou que a força de trabalho de retrofit verde deve triplicar até 2030 para atender à demanda esperada.
Mercado de Retrofit Energético do México
Prevê-se que o México cresça a um CAGR de 9,3% até 2032, a taxa mais rápida no mercado de retrofit energético da América do Norte. A relocalização industrial próxima, padrões de eficiência mais rigorosos e programas de financiamento residencial sustentam essa perspectiva. O setor habitacional do México responde por 26% do consumo nacional de eletricidade e 32% das emissões de gases de efeito estufa. Os programas governamentais estabeleceram a meta de renovar 1 terço do estoque habitacional existente até 2030. O programa de Melhoria Sustentável em Habitações Existentes oferece subsídios de até 30% dos custos do projeto, com um incentivo energético adicional de 10% da SENER.
Cenário Competitivo
Concentração do Mercado
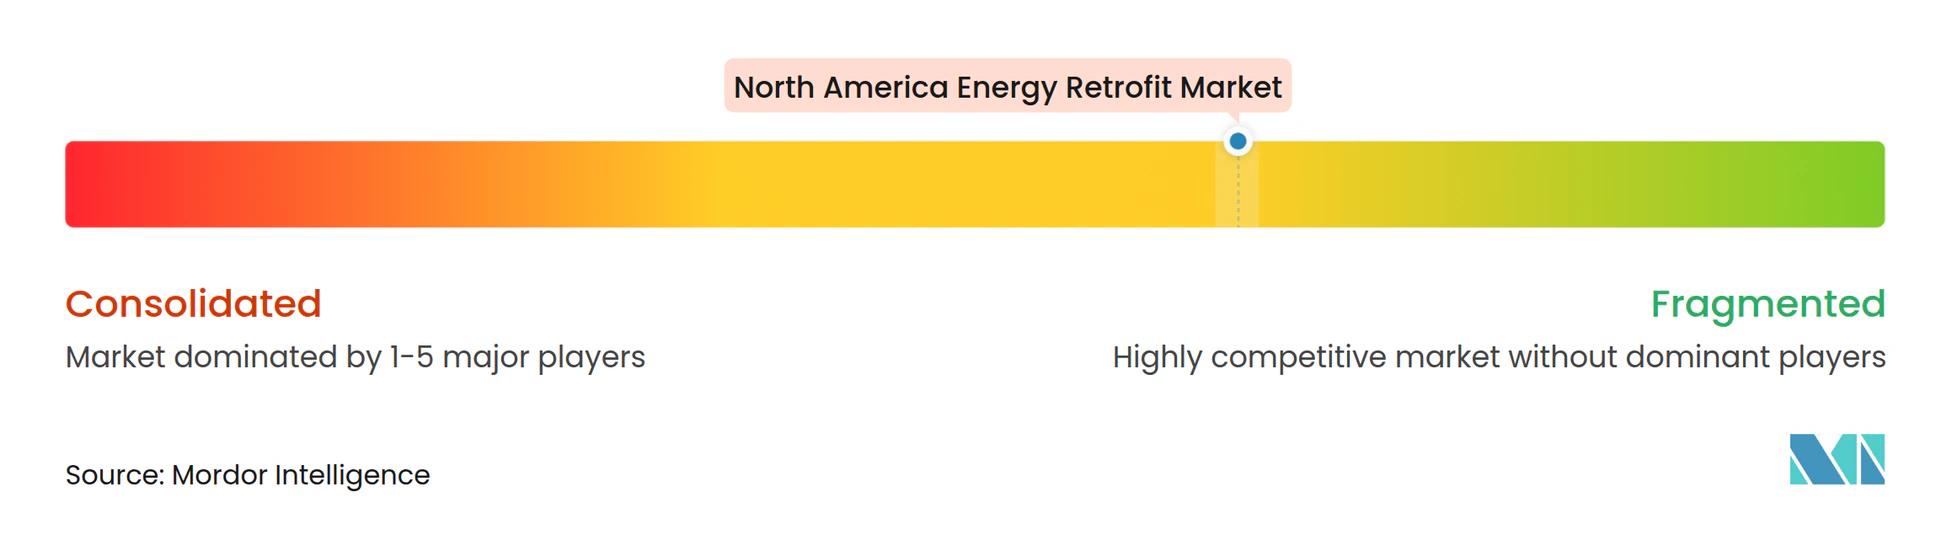
O mercado de retrofit energético da América do Norte é moderadamente concentrado. Johnson Controls, Siemens, Schneider Electric, Honeywell e Trane Technologies competem por grandes contratos governamentais, institucionais e comerciais. Sua posição se baseia em plataformas de gestão predial, garantias de desempenho e acesso a programas de contratação estabelecidos. Ameresco, NORESCO, McKinstry e Willdan Group competem fortemente onde a profundidade técnica, os relacionamentos locais e a capacidade de fiança são importantes. Grandes contratos agrupados favorecem empresas que podem financiar programas complexos e gerenciar projetos ao longo de muitos anos.
As operações digitais de edifícios estão se tornando um ponto de concorrência mais claro no mercado de retrofit energético da América do Norte. A Schneider Electric introduziu o EcoStruxure Foresight Operation em novembro de 2025 como uma plataforma unificada para sistemas de energia, energia elétrica e prediais. A plataforma tinha disponibilidade comercial mais ampla prevista para o terceiro trimestre de 2026. Esse movimento mostra como os fornecedores de equipamentos estão ampliando seu papel para as operações contínuas de edifícios. Os fornecedores que conectam o trabalho de projeto a dados operacionais verificados podem se destacar em decisões de contratação complexas.
O segmento comercial de médio porte oferece uma abertura para o mercado de retrofit energético da América do Norte. Os proprietários de 50.000 a 250.000 pés quadrados frequentemente se situam entre os programas residenciais e os grandes contratos de desempenho do setor público. Os provedores de energia como serviço estão abordando essa lacuna com arranjos fora do balanço patrimonial e garantias de desempenho. A Johnson Controls recebeu um contrato de avaliação de retrofit energético profundo de 25 milhões de USD na Guarnição do Exército dos EUA em Kwajalein em outubro de 2024, ampliando o trabalho de um contrato de desempenho anterior de 40 milhões de USD. As empresas também estão se diferenciando por meio de mensuração e verificação por terceiros alinhadas ao Protocolo Internacional de Mensuração e Verificação de Desempenho.
Líderes do Setor de Retrofit Energético da América do Norte
-
Ameresco, Inc.
-
Johnson Controls International plc
-
Siemens AG
-
Schneider Electric SE
-
Honeywell International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Retrofit Energético da América do Norte Empresas cobertas neste relatório
- ABB Ltd.
- AECOM
- Ameresco, Inc.
- Carrier Global Corporation
- Comfort Systems USA, Inc.
- Daikin Industries, Ltd.
- Eaton Corporation plc
- EMCOR Group, Inc.
- ENGIE
- Honeywell International Inc.
- Johnson Controls International plc
- McKinstry
- Metrus Energy, Inc.
- NORESCO
- Orion Energy Systems, Inc.
- Schneider Electric SE
- Siemens AG
- Signify N.V.
- SitelogIQ
- Trane Technologies plc
- Veregy
- Willdan Group, Inc.
Desenvolvimentos industriais recentes em Mercado de Retrofit Energético da América do Norte
- Junho de 2026: O governo do Canadá anunciou a implantação do Programa de Acessibilidade Canada Greener Homes no Quebec, na Colúmbia Britânica, na Nova Escócia e na Ilha do Príncipe Eduardo, mobilizando mais de 500 milhões de CAD, equivalente a 368 milhões de USD, em cofinanciamento. O modelo de instalação direta remove as barreiras de pagamento inicial para famílias de baixa a média renda, expandindo significativamente a base de retrofit residencial endereçável nessas províncias.
- Janeiro de 2026: A Honeywell foi selecionada pelo Exército dos EUA para modernizar os sistemas de automação predial no Fort Benning, Geórgia, implantando a plataforma de controle predial Niagara em mais de 3 milhões de pés quadrados. O projeto tem previsão de gerar 1,8 milhão de USD em economias anuais adicionais, elevando as economias anuais projetadas acumuladas para 4,5 milhões de USD ao longo de 15 anos.
- Setembro de 2025: A Trane concluiu a primeira implantação de Bomba de Calor de Fonte de Armazenamento em um edifício comercial nos EUA no 55 Water Street, na cidade de Nova York. O retrofit reduziu o consumo de vapor em 72%, diminuiu a intensidade geral do uso de energia em quase 20% e garantiu 14,5 milhões de USD em incentivos combinados, evitando 1,2 milhão de USD em penalidades anuais de carbono da Lei Local 97 da cidade de Nova York.
- Junho de 2025: O Corpo de Engenheiros do Exército dos EUA concedeu posições a 18 ESCOs no Contrato de Ordem de Tarefa de Prêmio Múltiplo ESPC IV, com um teto de 3 bilhões de USD e um período de desempenho de 10 anos. Ameresco, AECOM e outros 16 ESCOs credenciados pela NAESCO estão entre os detentores do contrato que competem por ordens de tarefa em instalações militares domésticas e internacionais.
Escopo do Relatório do Mercado de Retrofit Energético da América do Norte
O retrofit energético refere-se ao processo de atualização ou modificação de edifícios, instalações ou sistemas de energia existentes para melhorar a eficiência energética, reduzir o consumo de energia e os custos operacionais e diminuir as emissões de gases de efeito estufa. Os retrofits podem envolver a substituição de equipamentos desatualizados, a melhoria do isolamento e das janelas dos edifícios, a atualização dos sistemas de HVAC e iluminação, a instalação de controles inteligentes de energia e a integração de tecnologias de energia renovável, como energia solar fotovoltaica.
O Mercado de Retrofit Energético da América do Norte é segmentado por profundidade de retrofit, tecnologia, aplicação e geografia. Por profundidade de retrofit, o mercado é segmentado em retrofits energéticos profundos e retrofits energéticos superficiais/leves. Por tecnologia, o mercado é segmentado em sistemas de HVAC, sistemas de iluminação, envoltória do edifício, integração de energias renováveis, controles inteligentes de edifícios, IoT e aquecimento de água e encanamento. Por aplicação, o mercado é segmentado em edifícios residenciais, comerciais, industriais e públicos e institucionais. O relatório também abrange o tamanho do mercado e as previsões para o mercado de retrofit energético da América do Norte em 3 países da região. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Retrofits Energéticos Profundos |
| Retrofits Energéticos Superficiais/Leves |
| Sistemas de HVAC |
| Sistemas de Iluminação |
| Envoltória do Edifício (Isolamento e Envidraçamento) |
| Integração de Energias Renováveis (Solar Fotovoltaico, Solar Térmico) |
| Controles Inteligentes de Edifícios e IoT |
| Aquecimento de Água e Encanamento |
| Edifícios Residenciais |
| Edifícios Comerciais |
| Instalações Industriais |
| Edifícios Públicos e Institucionais |
| América do Norte | Estados Unidos |
| Canadá | |
| México |
| Por Profundidade de Retrofit | Retrofits Energéticos Profundos | |
| Retrofits Energéticos Superficiais/Leves | ||
| Por Tecnologia | Sistemas de HVAC | |
| Sistemas de Iluminação | ||
| Envoltória do Edifício (Isolamento e Envidraçamento) | ||
| Integração de Energias Renováveis (Solar Fotovoltaico, Solar Térmico) | ||
| Controles Inteligentes de Edifícios e IoT | ||
| Aquecimento de Água e Encanamento | ||
| Por Aplicação | Edifícios Residenciais | |
| Edifícios Comerciais | ||
| Instalações Industriais | ||
| Edifícios Públicos e Institucionais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a atividade de retrofit energético na América do Norte?
Incentivos vinculados a economias documentadas, estoque de edifícios envelhecidos, requisitos de eletrificação e normas de desempenho predial estão sustentando a demanda por projetos. Esses fatores também incentivam os proprietários a combinar equipamentos, controles e trabalhos na envoltória em projetos maiores.
Qual é o tamanho do mercado de retrofit energético da América do Norte?
O tamanho do mercado de retrofit energético da América do Norte tem previsão de atingir 207,95 bilhões de USD até 2032, a partir de 136,89 bilhões de USD em 2027, a um CAGR de 8,72%.
Qual tecnologia de retrofit tem a perspectiva de crescimento mais forte?
A integração de energias renováveis tem previsão de crescer a um CAGR de 10,3% até 2032, à medida que os proprietários combinam geração no local com sistemas eletrificados. O cronograma de créditos de 2026 também está influenciando o timing dos projetos solares elegíveis.
Qual aplicação de edifício está crescendo mais rapidamente?
Os edifícios públicos e institucionais têm previsão de expandir a um CAGR de 9,7% até 2032, sustentados por mandatos do setor público e estruturas de financiamento. Portfólios concentrados podem facilitar a organização de contratos de desempenho para múltiplos edifícios.
Por que os retrofits energéticos profundos estão ganhando adoção?
Os retrofits profundos têm previsão de crescer a um CAGR de 8,9% porque os contratos de desempenho e a contratação pública podem apoiar projetos integrados para o edifício como um todo. Medidas integradas de isolamento, vedação de ar e bombas de calor podem proporcionar reduções de energia documentadas.
Qual país crescerá mais rapidamente até 2032?
O México tem previsão de crescer a um CAGR de 9,3%, sustentado pelo nearshoring industrial, padrões de eficiência e apoio ao retrofit residencial. Os projetos atuais se concentram em HVAC, isolamento, aquecedores solares de água e instalações de fabricação nos corredores do norte.