
北米エネルギーレトロフィット市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 126.40 十億米ドル |
| 市場規模 (2027) | 136.89 十億米ドル |
| 市場規模 (2032) | 207.95 十億米ドル |
| 成長率 (2027 - 2032) | 8.72 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米エネルギーレトロフィット市場分析
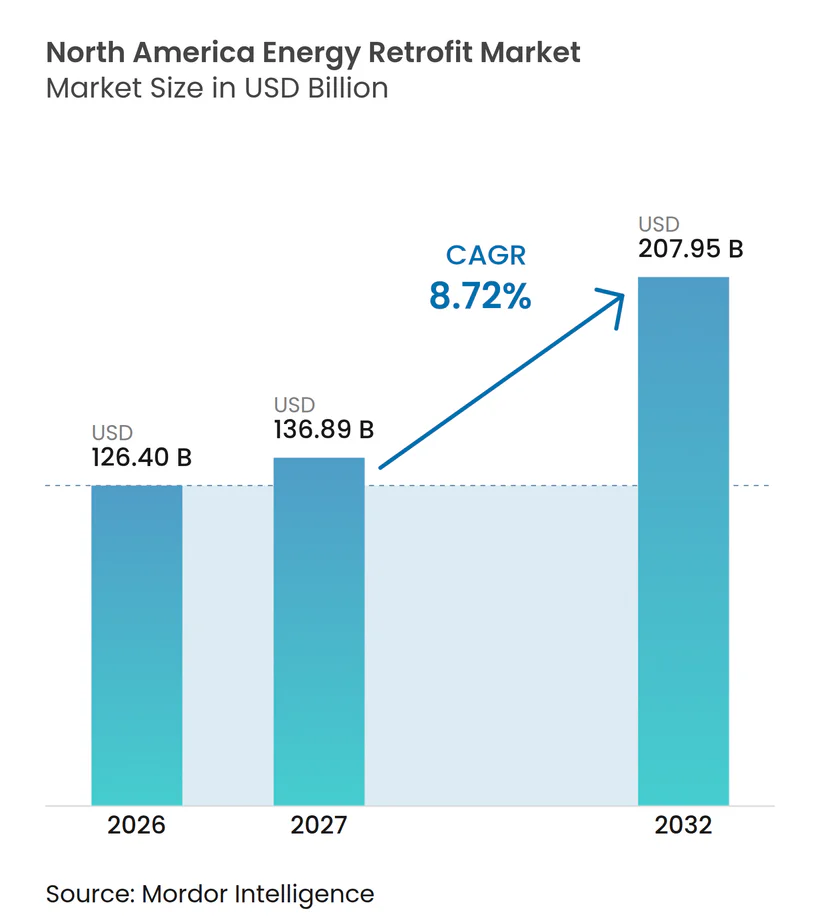
北米エネルギーレトロフィット市場規模は、2026年の126.40 ビリオン 米ドルから2027年には136.89 ビリオン 米ドルに成長し、2027年から2032年にかけてCAGR 8.72%で2032年までに207.95 ビリオン 米ドルに達すると予測されています。北米のエネルギーレトロフィット市場は、測定されたエネルギー節約を促進するインセンティブ、老朽化した商業施設、および商業・公共・産業・住宅施設全体における電化建物システムの普及拡大によって支えられています。2025年の連邦エネルギーインセンティブの変更では、50%のエネルギー削減を達成する適格商業プロジェクトに対するセクション179D控除が維持される一方、特定の太陽光・風力クレジットの段階的廃止スケジュールが短縮され、エネルギー使用量の大幅削減を伴う十分に文書化されたプロジェクトが優遇されています。建物オーナーは、設備を一つずつ交換するのではなく、暖房の電化、外皮工事、デジタルコントロールを組み合わせる傾向が強まっています。このアプローチはプロジェクトの価値を高める一方で、オーナーやサービスプロバイダーにとって、資金調達、施工、工種間の調整、測定がより複雑になっています。競争は、性能保証の提供能力、複雑なプロジェクトの管理、設備・制御システムの調整、および建物性能規制への適合証明の能力を中心に展開されています。
主要レポートのポイント
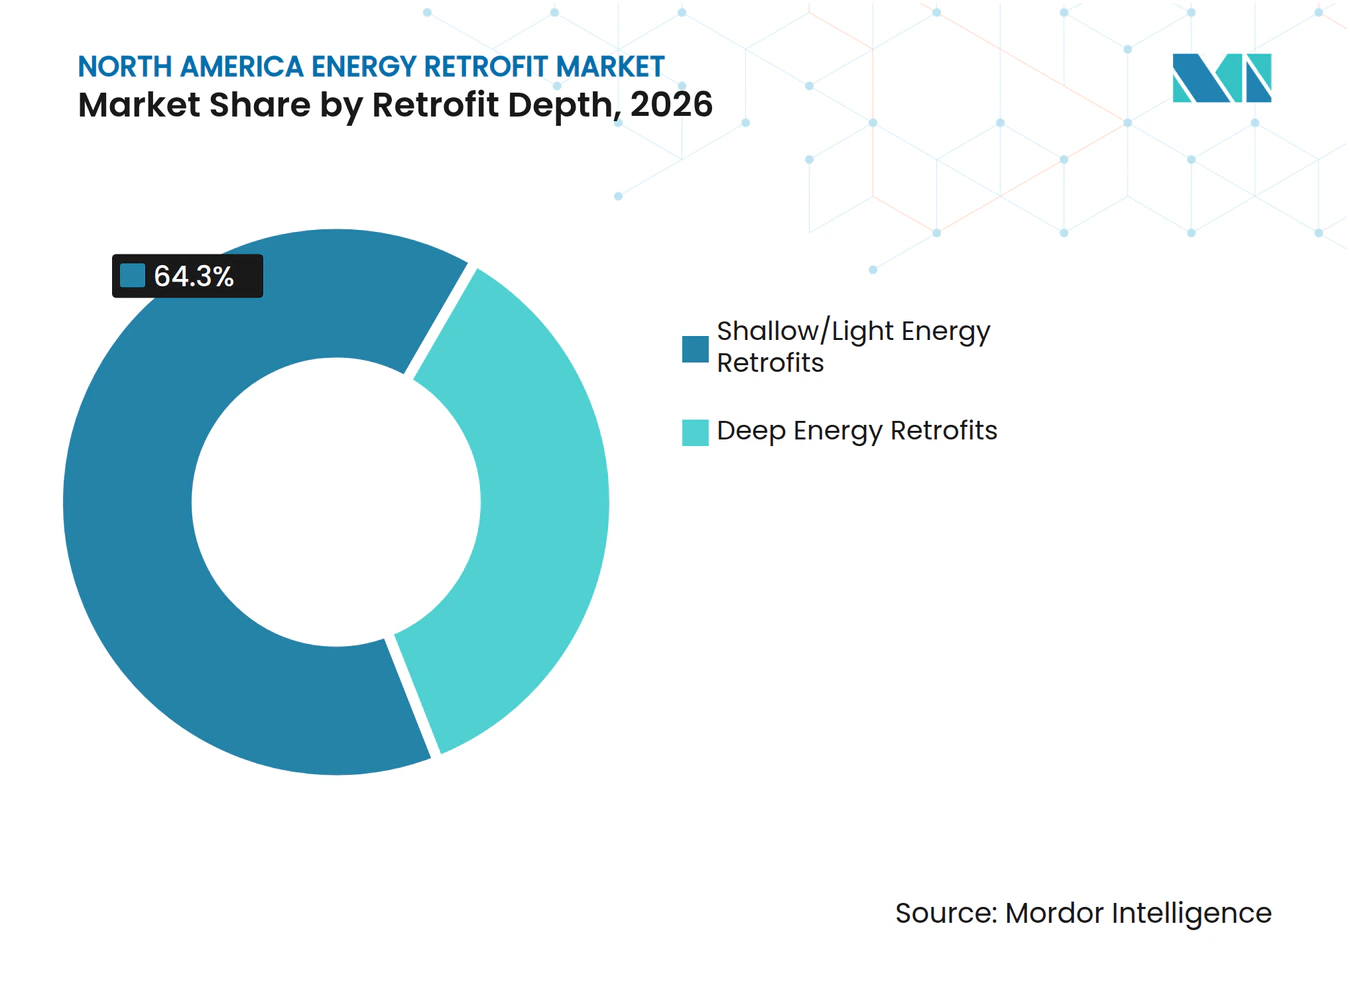
- レトロフィット深度別では、浅層/軽度レトロフィットが2026年の北米エネルギーレトロフィット市場シェアの64.3%を占め、深度エネルギーレトロフィットは2032年までCAGR 8.9%で成長すると予測されています。
- 技術別では、HVACシステムが2026年の北米エネルギーレトロフィット市場シェアの43.2%を占め、再生可能エネルギー統合は2032年までCAGR 10.3%で拡大すると予測されています。
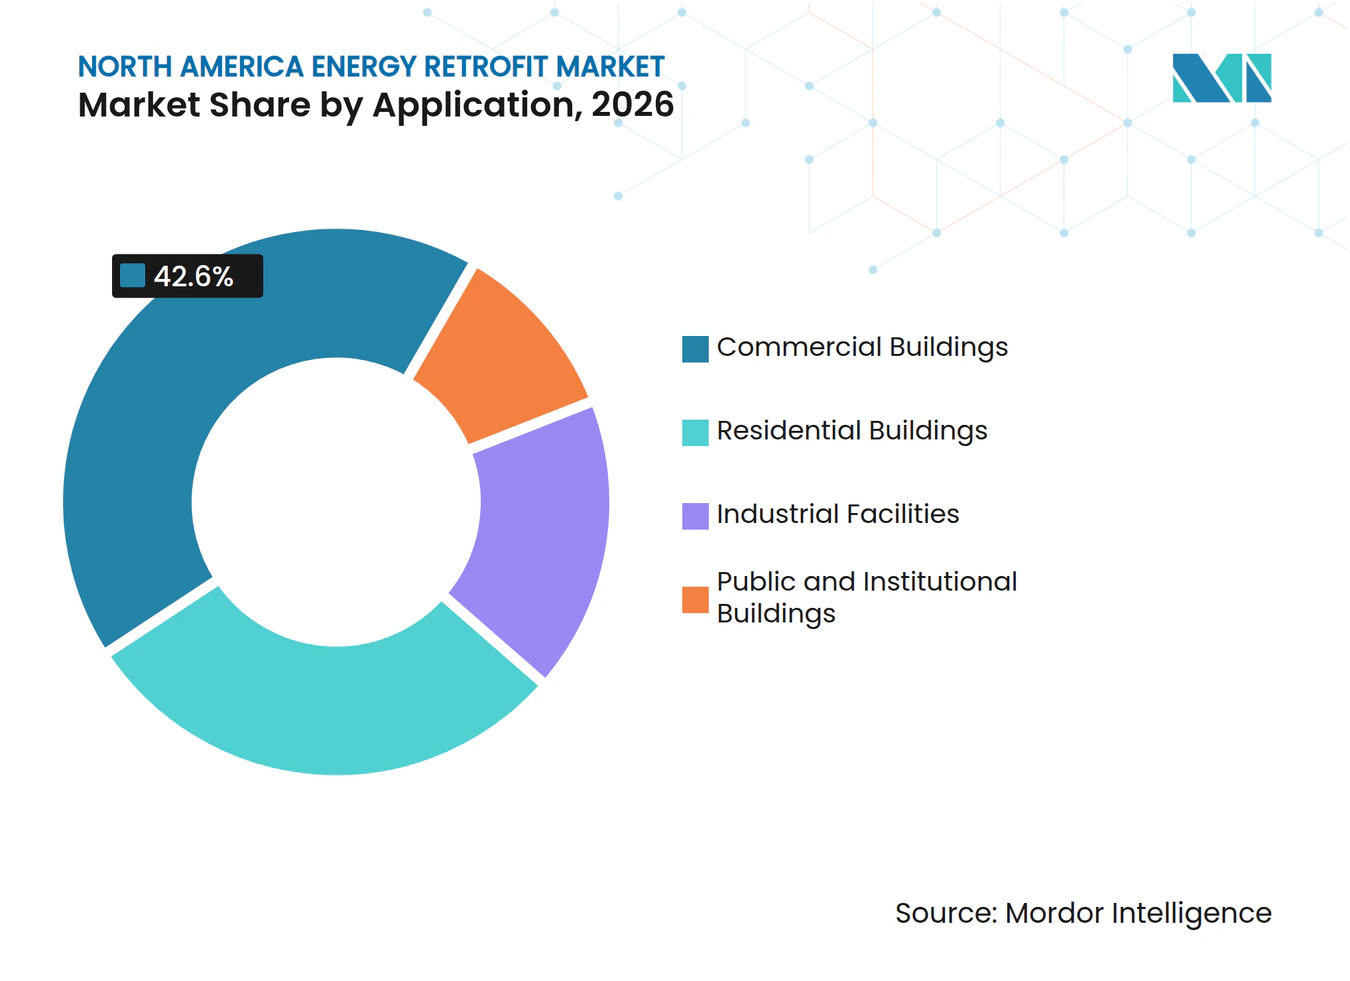
- 用途別では、商業ビルが2026年の収益の42.6%を占め、公共・公益施設は2032年までCAGR 9.7%で成長すると予測されています。
- 地域別では、米国が2026年の収益の87.1%を占め、メキシコは2032年までCAGR 9.3%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 連邦・州・州・ユーティリティのインセンティブ | +1.80% | 米国、カナダ;メキシコでは二次的な関連性 | 短期(2年以内) |
| 1990年以前の老朽化した商業ビルストック | +1.50% | 米国が主導;カナダでも顕著 | 長期(4年以上) |
| 企業のネットゼロおよび建物脱炭素化コミットメント | +1.20% | 北米全域、特に米国およびカナダの主要都市市場 | 中期(2〜4年) |
| 暖房および給湯の電化 | +1.00% | 米国北東部および太平岸;カナダのオンタリオ州およびブリティッシュコロンビア州 | 中期(2〜4年) |
| スマートビルディング分析とグリッド連動型省エネ | +0.80% | 米国およびカナダ;メキシコの産業回廊では初期段階 | 長期(4年以上) |
| パフォーマンスコントラクティングとエネルギー・アズ・ア・サービス融資 | +0.70% | 米国連邦施設および公益セクター;カナダの商業施設 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
連邦・州・省・ユーティリティのインセンティブがレトロフィットパイプラインを維持
連邦・州・省・ユーティリティのプログラムは、プロジェクトのタイミング、範囲、資本計画、および許容される性能文書化に影響を与えるため、北米エネルギーレトロフィット市場における近期のプロジェクト決定を引き続き形成しています。2025年の連邦法は、50%のエネルギー削減を達成する適格商業プロジェクトに対するセクション179D控除を維持し、利用可能な連邦支援を文書化された性能を持つプロジェクトに向けました。同法は、2026年7月5日以前に建設が開始されなかった特定の太陽光・風力クレジットの段階的廃止スケジュールも加速させました。このタイミングにより、オーナーは2026年に太陽光連動プロジェクトを前倒しする一方、検証済みのプロジェクト設計、建設スケジュール、適格性審査、および測定可能な節約にさらに重点を置くようになりました。カナダは2026年6月、ケベック州、ブリティッシュコロンビア州、ノバスコシア州、プリンスエドワードアイランド州でカナダ・グリーナーホームズ・アフォーダビリティ・プログラムを開始し、低・中所得世帯向けの直接設置アップグレードに5億カナダドル以上(368 ミリオン 米ドル相当)の共同資金を提供しました[1]。これらのプログラムは、適格性とコンプライアンスを測定可能な成果に結びつけるASHRAE 90.1および地域要件と連携して機能し、プロジェクト実施の前・中・後における文書化を重要なものとしています。
1990年以前の老朽化した商業ビルストックが構造的なレトロフィット義務を生み出す
商業ビルの築年数は、老朽化したビルが暖房、冷房、制御、外皮性能に関する協調的な工事を必要とすることが多いため、北米エネルギーレトロフィット市場に持続的な需要源をもたらしています。NRELのモデリングによると、米国の商業床面積の48%が1980年以前に建設され、さらに30%が1980年から2000年にかけて建設されました[2]。このビルベースの多くは現在の省エネ基準を満たしておらず、特にビルが建中も操業を維持しなければならない場合、新しい性能要件を満たすためには通常の設備交換以上の対応が必要です。エネルギー省の調査では、多くの老朽化した商業外皮には効果的な気密層がなく、空気浸入によってHVAC負荷が大幅に増加することが判明しました[3]。そのため、オーナーは断絶したメンテナンス決定によって関連するエネルギー損失に対処するのではなく、断熱、気密、制御、機械設備のアップグレードを一つのプロジェクトに組み合わせる強い理由を持っています。その結果、北米エネルギーレトロフィット市場においてプロジェクトの範囲が広がり、建物ごとの工事量が増加しています。
企業のネットゼロコミットメントが持続可能性の誓約をレトロフィット資本に転換
企業目標は、レトロフィット決定を長期計画から物件レベルの資本プログラムへと移行させており、物件チームは設備ニーズ、節約経路、実行可能な建設シーケンスを特定しなければなりません。2026年6月、RBCとPontegadeaはトロントのロイヤルバンクプラザを2040年までにネットゼロ排出経路に乗せることを約束し、HVAC、給湯、制御のための化石燃料から電力への移行ロードマップを含めました。Prologisは、2019年ベースラインから2040年までにスコープ1および2の排出量を90%削減するという科学的根拠に基づく目標イニシアチブの検証済み目標を報告し、2030年の中間目標が資産決定を導いています。Cadillac Fairviewは2025年に、プログラム初のトロントオフィス物件を含むカナダの12物件でゼロカーボンビルディング性能認証を取得しました。これらの行動により、エネルギー使用と建物排出量は、稼働ニーズ、設備信頼性、運営コスト、リース関連の考慮事項と並んで、ポートフォリオ管理のより直接的な部分となっています。また、報告要件がより重要になり、建物データが企業全体の目標に影響を与える中で、テナントとオーナーが建物システムを改善する共通の理由を与えています。このパターンは、北米エネルギーレトロフィット市場における統合的な資本計画を支援しています。
暖房システムの電化がレトロフィットの範囲と経済的論理を再定義
電化は、暖房、給湯、制御、エネルギー供給、運用データ、コンプライアンス義務を結びつけることで、建物アップグレードの範囲と経済性の両方を変えています。2025年9月、Traneはニューヨーク市の380万平方フィートのオフィスタワーである55ウォーターストリートにストレージソースヒートポンプを設置しました[4]。このプロジェクトにより蒸気使用量が72%削減され、全体的なエネルギー使用強度が約20%低下しました。また、ユーティリティリベートと税額控除の合計で14.5 ミリオン 米ドルを受け取り、年間120万米ドルのローカルロー97ペナルティを回避しました。カナダは2026年1月時点で、2020年以降に連邦支援によって281,278台のヒートポンプが設置されたと報告しており、参加者の10人中6人がヒートポンプのアップグレードを選択しました。炭素制限のある都市でオーナーがヒートポンププロジェクトを評価する際、特に年間ペナルティが総所有コストに影響する場合、コンプライアンスコストの回避は設備節約と同様に重要になっています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期資本コストと長い回収期間 | -0.50% | 北米全域に広く存在;中規模商業施設で最も深刻 | 中期(2〜4年) |
| 賃貸商業施設におけるスプリットインセンティブ | -0.30% | 米国およびカナダの都市商業市場 | 中期(2〜4年) |
| 熟練請負業者とコミッショニング能力の制約 | -0.30% | 米国およびカナダ;寒冷気候の州で深刻 | 長期(4年以上) |
| 相互運用性、測定・検証の複雑さ | -0.20% | 米国およびカナダの公益施設 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
資本コストと回収の不確実性が広範な市場参加を抑制
初期コストとリターンの不確実性は、特に内部の技術・資金調達リソースが少ない中規模物件オーナーの間で、北米エネルギーレトロフィット市場への参加を制限しています。2025年の全米建築科学研究所の調査では、資金不足が商業エネルギーアップグレードへの最も一般的に報告された障壁として特定されました。回答者はまた、回収タイミングと予測節約への信頼性についても懸念を示しました。5万から25万平方フィートのビルのオーナーは、建物に明確なアップグレードニーズがある場合でも、機関投資家向けグリーンファイナンスや公共セクターのパフォーマンスコントラクティングチャネルにアクセスできないことが多いです。深度プロジェクトは、建物タイプと気候ゾーンに応じて、1平方フィートあたり50から200米ドルを必要とする場合があります。熟練請負業者の能力とコミッショニングリソースは、プロジェクト活動が増加するにつれて納期プレッシャーを加え、複雑な測定・検証により、入居中の複合用途ビルの資金調達と完成がより困難になっています。2024年には米国のエネルギー効率雇用主の83%以上が採用困難を報告しており、需要増加に伴い労働コストと納期リスクが増大しています。
賃貸物件におけるスプリットインセンティブがオーナーの投資決定を抑制
オーナーが改善費用を負担する一方でテナントが光熱費節約を受け取るリース構造は、オーナーが投資する直接的な財務的根拠を低下させるため、持続的な障壁となっています。このスプリットインセンティブは、テナントがネットリースの下で光熱費を支払い、オーナーが長期的な資本決定に責任を持つ米国およびカナダの商業施設で一般的です。2025年のスマートホームズ&ビルディング協会の調査では、グリーンリース、性能要件、インセンティブパススルー条項がギャップに対処するためのツールとして特定されましたが、採用は依然として不均一でした。UCデービスの調査では、電気代込みリースの大規模商業テナントは、テナント払いの契約と比較して夏季の高温時に最大14%少ない電力を使用したことが判明しました。この差異は、契約設計が物件ポートフォリオ全体のエネルギー行動にどのように影響するかを示しており、電力使用量が需要の高い時期に増加した際に入居者が受け取るシグナルも含まれています。ニューヨーク市のエネルギーアラインドクーズモデルを含むグリーンリース条項は、賃料調整によるコスト回収を可能にしますが、その使用はまだ広く普及していません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
レトロフィット深度別:
浅層主導のベースで深度レトロフィットが地位を獲得浅層/軽度エネルギーレトロフィットは、レトロフィット深度別で2026年の北米エネルギーレトロフィット市場の64.3%を占めました。その主導的な地位は、低い資本ニーズ、短い回収期間、および入居中ビルでの少ない混乱を反映しています。LED転換、基本的なHVAC制御の改善、窓フィルムは、既存のメンテナンス予算で完了できることが多いです。確立された請負業者ネットワークも、内部エネルギーエンジニアリングチームを持たないオーナーがこれらの対策にアクセスしやすくしています。多くの中規模市場のオーナーは、広範な脱炭素化プログラムよりもコンプライアンス主導のアップグレードに焦点を当てています。
深度エネルギーレトロフィットは、2027年から2032年にかけてCAGR 8.9%で成長すると予測されています。連邦調達とパフォーマンスコントラクトにより、政府および大規模公益施設オーナーにとって包括的な工事がより実現可能になっています。2026年2月、一般調達局はAmerescoに対し、2048年11月まで4州の25棟をカバーする2億1,700万米ドルのエネルギー節約パフォーマンスコントラクトを授与しました。この授与は、複数の施設を長期パフォーマンス構造の下でどのように組み合わせられるかを示しています。PHIUSゼロとEnerPHitフレームワークは、断熱、気密、ヒートポンプを組み合わせた外皮中心の集合住宅工事を支援しています。この設定での文書化されたプロジェクトは、統合的な対策によって50%から86%のエネルギー削減を達成しています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
HVACの電化が主要セグメントを再形成HVACシステムは、技術別で2026年の北米エネルギーレトロフィット市場規模の43.2%を占めました。このセグメントは、老朽化したビルの機械設備の交換ニーズと地域の電化要件によって支えられています。55ウォーターストリートのプロジェクトは、電化されたHVACシステムが蒸気使用量を72%削減し、全体的なエネルギー使用強度を約20%低下させることができることを示しました。HVAC工事には、既存設備の直接交換ではなく、制御、蓄熱、給湯が含まれることが増えています。照明は、LED アップグレードが確立されており導入が容易な産業・倉庫プロジェクトで引き続き重要です。
太陽光発電および太陽熱を含む再生可能エネルギー統合は、2032年までCAGR 10.3%で成長すると予測されています。オーナーは、長期的なエネルギーコストの予測可能性を向上させるために、オンサイト発電と電化された暖房・冷房を組み合わせています。2025年のクレジットスケジュールにより、特定の太陽光ロジェクトに対して2026年7月5日以前の建設開始期限が設けられ、一部の決定が前倒しされました。スマートコントロール、接続されたサブメータリング、ヒートポンプ給湯も、より広い電化パッケージに含まれています。これらのシステムにより、オーナーは個別の負荷全体のエネルギー使用を把握し、設備をより正確に管理できます。技術の組み合わせは、北米エネルギーレトロフィット産業において孤立したアップグレードではなく、連携したシステムへと移行しています。
用途別:
公共ビルが商業施設の基盤的役割を上回るペースで加速商業ビルは、用途別で2026年の北米エネルギーレトロフィット市場規模の42.6%を占めました。その規模は、大規模な商業物件ベースと都市レベルのエネルギー・排出基準を満たす必要性を反映しています。企業入居者は、家主主導のプログラムを待つのではなく、テナント主導の要求を通じて技術選択にますます影響を与えています。これにより、賃貸物件内での需要の組み合わせと資金調達の方法が変わっています。住宅需要は分散していますが、カナダの直接設置アフォーダビリティプログラムは2026年に6州に拡大しています。
公共・公益施設は、2027年から2032年にかけてCAGR 9.7%で成長すると予測されています。連邦・州の脱炭素化タイムライン、公共資金調達手段、および集中した所有権により、施設のバンドル化が容易になっています。連邦エネルギー管理プログラムは、2019年ベースラインからエネルギー使用強度を40%以上削減する深度レトロフィットを主要な経路として特定しています。Honeywellは2026年1月、フォートベニングの300万平方フィート以上にわたる建物自動化システムの近代化に選定されました。産業施設も、ニアショアリングが米国とメキシコに新規または更新された製造拠点をもたらすにつれて活動を増加させています。

地域分析
米国エネルギーレトロフィット市場
米国は2026年の北米エネルギーレトロフィット市場において87.1%を占めた。その地位は、連邦調達チャネル、大規模な機関建築基盤、ならびに都市および州のパフォーマンス基準によって支えられている。ニューヨーク市のローカルロー97対象建物に炭素強度ペナルティを課しており、55ウォーターストリートプロジェクトは年間120万米ドルのペナルティを回避しつつ、合計1,450万米ドルのインセンティブを受領した。米陸軍工兵隊は2025年6月に30億米ドル規模のESPC IVコントラクトにおいて18のESCOポジションを付与した。これらの仕組みは、公共および民間物件にわたる長期的なプロジェクトフローを支援している。
カナダエネルギーレトロフィット市場
カナダは北米エネルギーレトロフィット市場において相当な地位を占めている。カナダグリーナーホームズアフォーダビリティプログラムは2026年6月に4州での展開を開始し、5億カナダドル(約3億6,800万米ドル相当)の共同資金を投入した。直接設置アプローチにより、以前の補助金モデルで参加を制限していた初期費用の障壁が取り除かれた。2026年1月までに、2020年以降の連邦支援によって281,278台のヒートポンプが設置された。カナダグリーンビルディングカウンシルは、2030年までに予想される需要を満たすためにグリーンレトロフィット労働力を3倍にする必要があると述べた。
メキシコエネルギーレトロフィット市場
メキシコは2032年までに9.3%のCAGRで成長すると予測されており、北米エネルギーレトロフィット市場において最も高い成長率となっている。産業ニアショアリング、より厳格な効率基準、および住宅向け融資プログラムがこの見通しを支えている。メキシコの住宅セクターは国内電力消費の26%、温室効果ガス排出量の32%を占めている。政府プログラムは2030年までに既存住宅ストックの3分の1を改修する目標を設定している。既存住宅の持続可能な改善プログラムはプロジェクトコストの最大30%の補助金を提供し、さらにSENERからの10%のエネルギーインセンティブが付与される。
競争環境
市場集中度
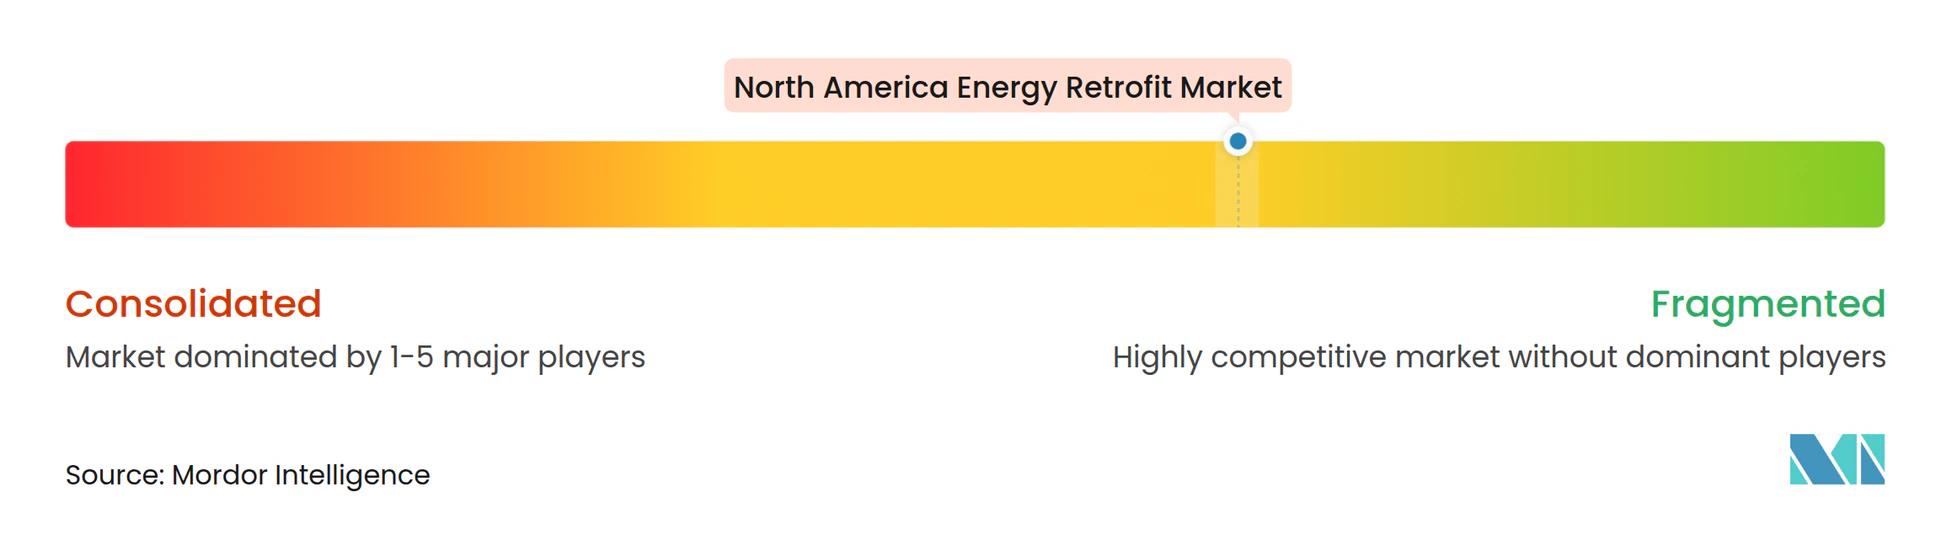
北米エネルギーレトロフィット市場は中程度に集中しています。Johnson Controls、Siemens、Schneider Electric、Honeywell、Trane Technologiesが大規模な政府、公益施設、商業契約を競っています。その地位は、建物管理プラットフォーム、性能保証、および確立された調達プログラムへのアクセスに基づいています。Ameresco、NORESCO、McKinstry、Willdan Groupは、技術的な深さ、地域との関係、および保証能力が重要な場所で強力に競争しています。大規模なバンドル授与は、複雑なプログラムを資金調達し、長年にわたってプロジェクトを管理できる企業を優遇します。
デジタルビルディング運営は、北米エネルギーレトロフィット市場においてより明確な競争ポイントになっています。Schneider Electricは2025年11月に、エネルギー、電力、建物システムのための統合プラットフォームとしてEcoStruxure Foresight Operationを導入しました。このプラットフォームは2026年第3四半期を目標により広い商業的利用可能性を目指していました。この動きは、設備プロバイダーが継続的な建物運営にどのように役割を拡大しているかを示しています。プロジェクト作業を検証済みの運用データに結びつけるサプライヤーは、複雑な調達決定において差別化を図ることができます。
中規模商業セグメントは、北米エネルギーレトロフィット市場に機会を提供しています。5万から25万平方フィートのオーナーは、住宅プログラムと大規模公共セクターのパフォーマンスコントラクトの間に位置することが多いです。エネルギー・アズ・ア・サービスプロバイダーは、オフバランスシートの取り決めと性能保証でこのギャップに対処しています。Johnson Controlsは2024年10月、以前の4,000万米ドルのパフォーマンスコントラクトからの作業を延長し、米国陸軍クワジャリン駐屯地で2,500万米ドルの深度エネルギーレトロフィット評価契約を受け取りました。企業はまた、国際パフォーマンス測定・検証プロトコルに沿ったサードパーティの測定・検証を通じて差別化を図っています。
北米エネルギーレトロフィット産業リーダー
-
Ameresco, Inc.
-
Johnson Controls International plc
-
Siemens AG
-
Schneider Electric SE
-
Honeywell International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米エネルギーレトロフィット市場 このレポートでカバーされる企業
- ABB Ltd.
- AECOM
- Ameresco, Inc.
- Carrier Global Corporation
- Comfort Systems USA, Inc.
- Daikin Industries, Ltd.
- Eaton Corporation plc
- EMCOR Group, Inc.
- ENGIE
- Honeywell International Inc.
- Johnson Controls International plc
- McKinstry
- Metrus Energy, Inc.
- NORESCO
- Orion Energy Systems, Inc.
- Schneider Electric SE
- Siemens AG
- Signify N.V.
- SitelogIQ
- Trane Technologies plc
- Veregy
- Willdan Group, Inc.
最近の産業開発事情 北米エネルギーレトロフィット市場
- 2026年6月:カナダ政府は、ケベック州、ブリティッシュコロンビア州、ノバスコシア州、プリンスエドワードアイランド州でカナダ・グリーナーホームズ・アフォーダビリティ・プログラムの展開を発表し、5億カナダドル以上(368 ミリオン 米ドル相当)の共同資金を動員しました。直接設置モデルにより、低・中所得世帯の初期支払い障壁が取り除かれ、これらの州における対象住宅レトロフィットベースが大幅に拡大しました。
- 2026年1月:Honeywellが米国陸軍によってジョージア州フォートベニングの建物自動化システムの近代化に選定され、300万平方フィート以上にわたってナイアガラ建物制御プラットフォームを展開しました。このプロジェクトは年間180万米ドルの追加節約を生み出し、15年間の累積年間予測節約額を450万米ドルに引き上げると予測されています。
- 2025年9月:Traneがニューヨーク市55ウォーターストリートで米国初の商業ビルストレージソースヒートポンプ展開を完了しました。このレトロフィットにより蒸気消費量が72%削減され、全体的なエネルギー使用強度が約20%低下し、合計1,450万米ドルのインセンティブを確保しながら、年間120万米ドルのニューヨーク市ローカルロー97炭素ペナルティを回避しました。
- 2025年6月:米国陸軍工兵隊が、30億米ドルの上限と10年間のパフォーマンス期間を持つESPC IV複数授与タスクオーダーコントラクトで18のESCOにポジションを授与しました。Ameresco、AECOM、および16の他のNAESCO認定ESCOが、国内外の軍事施設全体のタスクオーダーを競うコントラクト保有者に含まれています。
北米エネルギーレトロフィット市場レポートの範囲
エネルギーレトロフィットとは、エネルギー効率を改善し、エネルギー消費と運営コストを削減し、温室効果ガス排出量を低減するために、既存の建物、施設、またはエネルギーシステムをアップグレードまたは改修するプロセスを指します。レトロフィットには、老朽化した設備の交換、建物断熱材と窓の改善、HVACおよび照明システムのアッグレード、スマートエネルギーコントロールの設置、および太陽光発電などの再生可能エネルギー技術の統合が含まれます。
北米エネルギーレトロフィット市場は、レトロフィット深度、技術、用途、地域によってセグメント化されています。レトロフィット深度別では、市場は深度エネルギーレトロフィットと浅層/軽度エネルギーレトロフィットにセグメント化されています。技術別では、市場はHVACシステム、照明システム、建物外皮、再生可能エネルギー統合、スマートビルディングコントロール、IoT、給湯・配管にセグメント化されています。用途別では、市場は住宅、商業、産業、公共・公益施設にセグメント化されています。レポートはまた、地域内3カ国の北米エネルギーレトロフィット市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 深度エネルギーレトロフィット |
| 浅層/軽度エネルギーレトロフィット |
| HVACシステム |
| 照明システム |
| 建物外皮(断熱材とグレージング) |
| 再生可能エネルギー統合(太陽光発電、太陽熱) |
| スマートビルディングコントロールとIoT |
| 給湯・配管 |
| 住宅ビル |
| 商業ビル |
| 産業施設 |
| 公共・公益施設 |
| 北米 | 米国 |
| カナダ | |
| メキシコ |
| レトロフィット深度別 | 深度エネルギーレトロフィット | |
| 浅層/軽度エネルギーレトロフィット | ||
| 技術別 | HVACシステム | |
| 照明システム | ||
| 建物外皮(断熱材とグレージング) | ||
| 再生可能エネルギー統合(太陽光発電、太陽熱) | ||
| スマートビルディングコントロールとIoT | ||
| 給湯・配管 | ||
| 用途別 | 住宅ビル | |
| 商業ビル | ||
| 産業施設 | ||
| 公共・公益施設 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
レポートで回答される主要な質問
北米でエネルギーレトロフィット活動を推進しているものは何ですか?
文書化された節約に結びついたインセティブ、老朽化したビルストック、電化要件、および建物性能規制がプロジェクト需要を支えています。これらの要因はまた、オーナーが設備、制御、外皮工事をより大規模なプロジェクトに組み合わせることを促しています。
北米エネルギーレトロフィット市場の規模はどのくらいですか?
北米エネルギーレトロフィット市場規模は、2027年の136.89 ビリオン 米ドルから2032年までに207.95 ビリオン 米ドルに達すると予測されており、CAGRは8.72%です。
最も強い成長見通しを持つレトロフィット技術はどれですか?
再生可能エネルギー統合は、オーナーがオンサイト発電と電化システムを組み合わせるにつれて、2032年までCAGR 10.3%で成長すると予測されています。2026年のクレジットスケジュールも、適格な太陽光連動プロジェクトのタイミングに影響を与えています。
最も速く成長している建物用途はどれですか?
公共・公益施設は、公共セクターの義務と資金調達構造に支えられ、2032年までCAGR 9.7%で拡大すると予測されています。集中したポートフォリオにより、複数施設のパフォーマンスコントラクトの組織化が容易になります。
深度エネルギーレトロフィットが採用を拡大しているのはなぜですか?
深度レトロフィットは、パフォーマンスコントラクトと公共調達が統合的な建物全体プロジェクトを支援できるため、CAGR 8.9%で成長すると予測されています。断熱、気密、ヒートポンプの統合的な対策により、文書化されたエネルギー削減を達成できます。
2032年まで最も速く成長する国はどこですか?
メキシコは、産業ニアショアリング、省エネ基準、住宅レトロフィット支援に支えられ、CAGR 9.3%で成長すると予測されています。現在のプロジェクトは、北部回廊のHVAC、断熱材、太陽熱温水器、製造施設に焦点を当てています。