
Nordamerika Markt für energetische Sanierung – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 126.40 Milliarden US-Dollar |
| Marktgröße (2027) | 136.89 Milliarden US-Dollar |
| Marktgröße (2032) | 207.95 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.72 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Markt für energetische Sanierung – Analyse von Mordor Intelligence
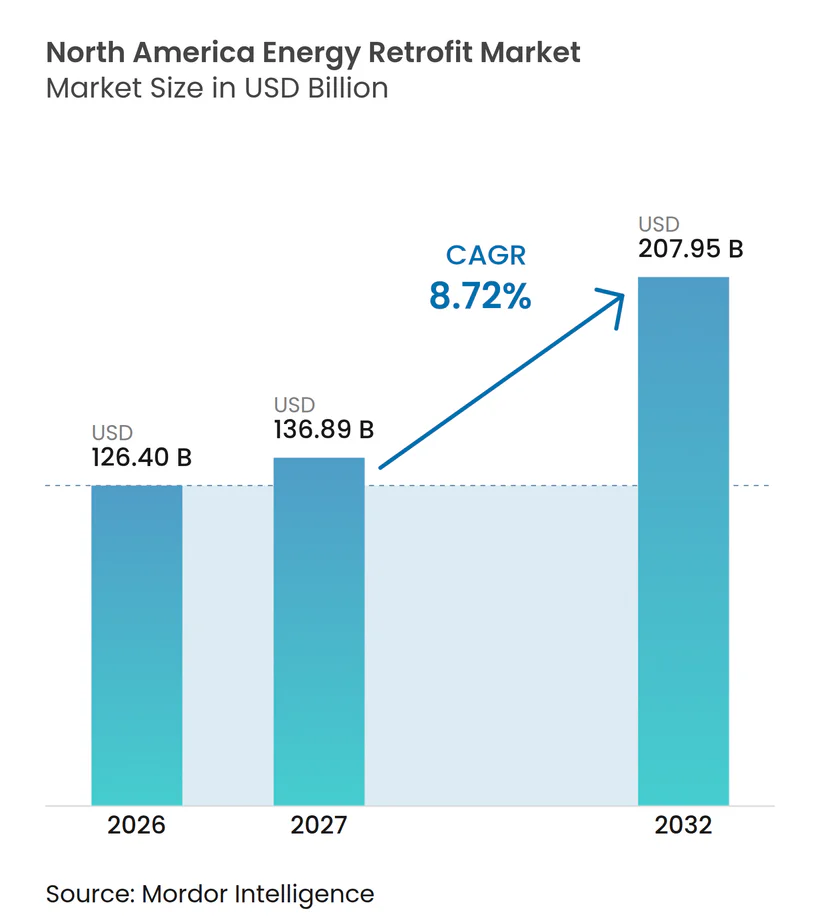
Die Größe des Nordamerika-Marktes für energetische Sanierung soll von 126,40 Milliarden USD im Jahr 2026 auf 136,89 Milliarden USD im Jahr 2027 wachsen und bis 2032 voraussichtlich 207,95 Milliarden USD bei einer CAGR von 8,72 % über 2027–2032 erreichen. Der nordamerikanische Markt für energetische Sanierung wird durch Anreize gestützt, die auf messbare Energieeinsparungen ausgerichtet sind, durch alternde Gewerbeimmobilien sowie durch den zunehmenden Einsatz elektrifizierter Gebäudesysteme in gewerblichen, öffentlichen, industriellen und Wohnimmobilien. Die Änderungen der bundesstaatlichen Energieanreize im Jahr 2025 behielten den Abzug nach Section 179D für qualifizierte Gewerbeprojekte bei, die eine Energiereduzierung von 50 % erreichen, während die Fristen für bestimmte Solar- und Windkraftgutschriften verkürzt wurden, was gut dokumentierten Projekten mit erheblichen Energieeinsparungen zugute kommt. Gebäudeeigentümer kombinieren zunehmend Heizungselektrifizierung, Hüllenarbeiten und digitale Steuerungen, anstatt jeweils nur ein Gerät zu ersetzen. Dieser Ansatz erhöht den Wert jedes Projekts, macht jedoch Finanzierung, Installation, Koordination zwischen Gewerken und Messung für Eigentümer und Dienstleister anspruchsvoller. Der Wettbewerb konzentriert sich auf die Fähigkeit, Leistungsgarantien zu liefern, komplexe Projekte zu verwalten, Geräte und Steuerungssysteme zu koordinieren und die Einhaltung von Gebäudeleistungsvorschriften nachzuweisen.
Wichtigste Erkenntnisse des Berichts
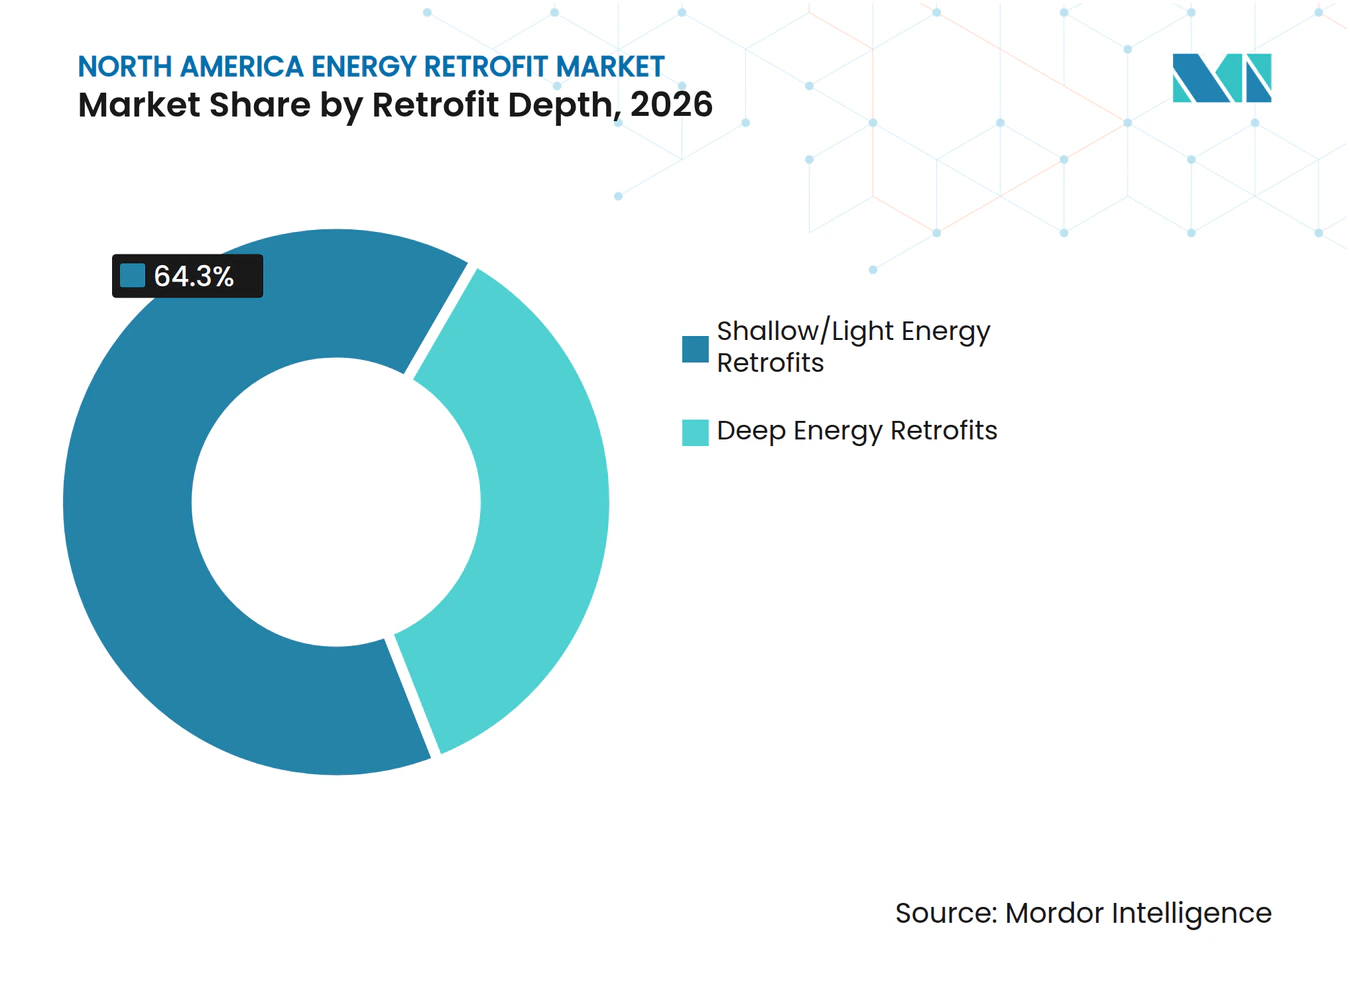
- Nach Sanierungstiefe hielten flache oder leichte Sanierungen im Jahr 2026 einen Marktanteil von 64,3 % am nordamerikanischen Markt für energetische Sanierung, während tiefgreifende Energiesanierungen bis 2032 voraussichtlich mit einer CAGR von 8,9 % wachsen werden.
- Nach Technologie entfielen im Jahr 2026 43,2 % des Marktanteils am nordamerikanischen Markt für energetische Sanierung auf HLK-Systeme, während die Integration erneuerbarer Energien bis 2032 voraussichtlich mit einer CAGR von 10,3 % expandieren wird.
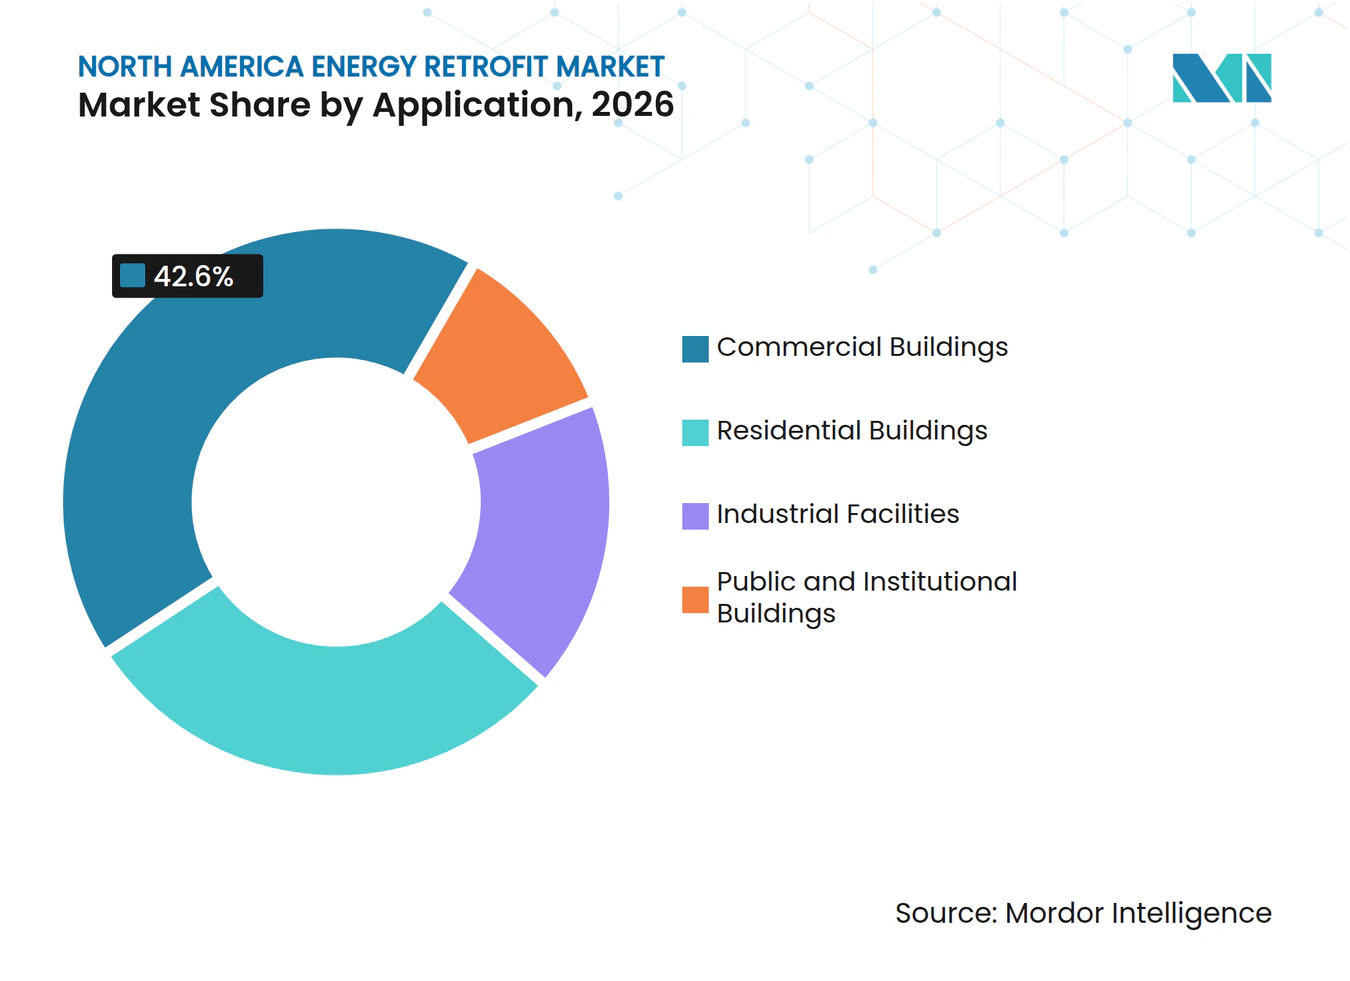
- Nach Anwendung hielten Gewerbegebäude im Jahr 2026 einen Umsatzanteil von 42,6 %, während öffentliche und institutionelle Gebäude bis 2032 voraussichtlich mit einer CAGR von 9,7 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Umsatzanteil von 87,1 %, während Mexiko bis 2032 voraussichtlich mit einer CAGR von 9,3 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bundes-, Landes-, Provinz- und Versorgungsanreize | +1.80% | Vereinigte Staaten, Kanada; nachrangige Relevanz in Mexiko | Kurzfristig (≤ 2 Jahre) |
| Alternder gewerblicher Gebäudebestand vor 1990 | +1.50% | Vereinigte Staaten dominant; bedeutend in Kanada | Langfristig (≥ 4 Jahre) |
| Unternehmerische Netto-Null- und Gebäudeentkarbonisierungsverpflichtungen | +1.20% | Nordamerikaweit, insbesondere in US-amerikanischen und kanadischen Ballungsräumen | Mittelfristig (2–4 Jahre) |
| Elektrifizierung von Heizung und Warmwasserbereitung | +1.00% | US-Nordosten und Pazifikküste; Kanada Ontario und British Columbia | Mittelfristig (2–4 Jahre) |
| Intelligente Gebäudeanalyse und netzinteraktive Effizienz | +0.80% | USA und Kanada; Frühphase im mexikanischen Industriekorridor | Langfristig (≥ 4 Jahre) |
| Leistungsvertragsgestaltung und Energie-als-Dienstleistung-Finanzierung | +0.70% | US-Bundesbehörden und institutionelle Sektoren; kanadischer Gewerbebereich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bundes-, Landes-, Provinz- und Versorgungsanreize stützen die Sanierungspipeline
Bundes-, Provinz-, Landes- und Versorgungsprogramme prägen weiterhin kurzfristige Projektentscheidungen im nordamerikanischen Markt für energetische Sanierung, da sie Projektzeitplanung, Umfang, Kapitalplanung und akzeptable Leistungsdokumentation beeinflussen. Die Bundesgesetzgebung von 2025 behielt den Abzug nach Section 179D für qualifizierte Gewerbeprojekte bei, die eine Energiereduzierung von 50 % erreichen, und lenkte die verfügbare Bundesunterstützung auf Projekte mit dokumentierter Leistung. Dieselbe Gesetzgebung beschleunigte den Auslaufzeitplan für bestimmte Solar- und Windkraftgutschriften, wenn der Baubeginn nicht vor dem 5. Juli 2026 erfolgte. Dieses Timing veranlasste Eigentümer, solargekoppelte Projekte im Jahr 2026 vorzuziehen, während gleichzeitig mehr Gewicht auf verifizierten Projektentwurf, Bauzeitpläne, Berechtigungsprüfungen und messbare Einsparungen gelegt wurde. Kanada startete das Canada Greener Homes Affordability Program in Quebec, British Columbia, Nova Scotia und Prince Edward Island im Juni 2026 mit mehr als 500 Millionen CAD an Kofinanzierung, entsprechend 368 Millionen USD, für Direktinstallations-Upgrades für Haushalte mit niedrigem bis mittlerem Einkommen[1]. Diese Programme wirken zusammen mit ASHRAE 90.1 und lokalen Anforderungen, die Berechtigung und Compliance an messbare Ergebnisse knüpfen, wodurch die Dokumentation vor, während und nach der Projektdurchführung wichtig wird.
Alternder gewerblicher Gebäudebestand vor 1990 schafft einen strukturellen Sanierungsbedarf
Das Alter von Gewerbegebäuden verschafft dem nordamerikanischen Markt für energetische Sanierung eine dauerhafte Nachfragequelle, da ältere Gebäude häufig koordinierte Arbeiten an Heizung, Kühlung, Steuerungen und Hüllenleistung erfordern. NREL-Modellierungen zeigen, dass 48 % der gewerblichen Nutzfläche in den USA vor 1980 errichtet wurde und weitere 30 % zwischen 1980 und 2000[2]. Ein Großteil dieses Gebäudebestands stammt aus der Zeit vor den aktuellen Effizienzanforderungen und erfordert mehr als einen routinemäßigen Geräteaustausch, um neueren Leistungsanforderungen zu entsprechen, insbesondere wenn Gebäude während der Bauarbeiten in Betrieb bleiben müssen. Forschungen des Energieministeriums ergaben, dass viele ältere gewerbliche Hüllen keine wirksamen Luftsperren aufweisen, sodass Luftinfiltration die HLK-Lasten erheblich erhöht[3]. Eigentümer haben daher einen stärkeren Anreiz, Dämmung, Luftdichtung, Steuerungen und mechanische Aufrüstungen in einem Projekt zu kombinieren, anstatt zusammenhängende Energieverluste durch unkoordinierte Wartungsentscheidungen zu beheben. Das Ergebnis ist ein breiterer Projektumfang und ein größeres Arbeitsvolumen pro Gebäude für den nordamerikanischen Markt für energetische Sanierung.
Unternehmerische Netto-Null-Verpflichtungen übersetzen Nachhaltigkeitszusagen in Sanierungskapital
Unternehmensziele verlagern Sanierungsentscheidungen von der langfristigen Planung in immobilienspezifische Kapitalprogramme, bei denen Immobilienteams Gerätebedarf, Einsparpfade und praktikable Bauabläufe identifizieren müssen. Im Juni 2026 verpflichteten RBC und Pontegadea den Royal Bank Plaza in Toronto auf einen Netto-Null-Emissionspfad bis 2040, der einen Fahrplan von fossilen Brennstoffen zur Elektrifizierung für HLK, Warmwasserbereitung und Steuerungen umfasst. Prologis meldete ein durch die Science-Based Targets Initiative validiertes Ziel, die Scope-1- und Scope-2-Emissionen bis 2040 um 90 % gegenüber dem Basisjahr 2019 zu reduzieren, mit Zwischenzielen für 2030, die Anlageentscheidungen leiten. Cadillac Fairview erlangte 2025 die Zero Carbon Building Performance Certification für 12 kanadische Immobilien, darunter das erste Torontoer Bürogebäude im Rahmen des Programms. Diese Maßnahmen machen Energieverbrauch und Gebäudeemissionen zu einem direkteren Bestandteil des Portfoliomanagements, neben Belegungsanforderungen, Gerätezuverlässigkeit, Betriebskosten und mietbezogenen Überlegungen. Sie geben Mietern und Eigentümern auch einen gemeinsamen Grund, Gebäudesysteme zu verbessern, wo Berichtspflichten immer wichtiger werden und wo Gebäudedaten übergeordnete Unternehmensziele beeinflussen. Dieses Muster unterstützt die integrierte Kapitalplanung im nordamerikanischen Markt für energetische Sanierung.
Elektrifizierung von Heizsystemen definiert Sanierungsumfang und wirtschaftliche Logik neu
Die Elektrifizierung verändert sowohl den Umfang als auch die Wirtschaftlichkeit von Gebäudeaufrüstungen, indem sie Heizung, Warmwasserbereitung, Steuerungen, Energieversorgung, Betriebsdaten und Compliance-Verpflichtungen miteinander verbindet. Im September 2025 schloss Trane Technologies eine Storage Source Heat Pump-Installation im 55 Water Street in New York City ab, einem Büroturm mit 3,8 Millionen Quadratfuß[4]. Das Projekt reduzierte den Dampfverbrauch um 72 % und senkte die gesamte Energieverbrauchsintensität um fast 20 %. Es erhielt außerdem 14,5 Millionen USD an kombinierten Versorgungsrabatten und Steuergutschriften und vermied 1,2 Millionen USD an jährlichen Strafen nach dem Local Law 97. Kanada meldete 281.278 mit Bundesunterstützung installierte Wärmepumpen seit 2020, Stand Januar 2026, wobei 6 von 10 Teilnehmern eine Wärmepumpenaufrüstung wählten. Vermiedene Compliance-Kosten können bei der Bewertung von Wärmepumpenprojekten in Städten mit Kohlenstoffgrenzen ebenso wichtig sein wie Geräteeinsparungen, insbesondere wenn jährliche Strafen die Gesamtbetriebskosten beeinflussen.
Analyse der Hemmnisse*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten und lange Amortisationszeiten | -0.50% | Weit verbreitet in Nordamerika; am stärksten im mittelständischen Gewerbebereich | Mittelfristig (2–4 Jahre) |
| Geteilte Anreize in vermieteten Gewerbeimmobilien | -0.30% | Gewerbliche Ballungsräume in den USA und Kanada | Mittelfristig (2–4 Jahre) |
| Engpässe bei qualifizierten Auftragnehmern und Inbetriebnahmekapazitäten | -0.30% | Vereinigte Staaten und Kanada; akut in kaltklimabedingten Provinzen | Langfristig (≥ 4 Jahre) |
| Komplexität bei Interoperabilität, Messung und Verifizierung | -0.20% | Institutionelle Gebäude in den USA und Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapitalkosten und Amortisationsunsicherheit dämpfen die breite Marktbeteiligung
Anfangskosten und Unsicherheit über Renditen begrenzen die Beteiligung am nordamerikanischen Markt für energetische Sanierung, insbesondere bei mittelgroßen Immobilieneigentümern, die über weniger interne technische und finanzielle Ressourcen verfügen. Eine Studie des National Institute of Building Sciences aus dem Jahr 2025 identifizierte mangelnde Finanzierung als das am häufigsten genannte Hindernis für gewerbliche Energieaufrüstungen. Die Befragten äußerten auch Bedenken hinsichtlich der Amortisationszeiten und des Vertrauens in prognostizierte Einsparungen. Eigentümer von Gebäuden zwischen 4.645 und 23.226 Quadratmetern haben oft keinen Zugang zu institutioneller grüner Finanzierung oder öffentlichen Leistungsvertragskanälen, selbst wenn ihre Gebäude einen klaren Aufrüstungsbedarf haben. Tiefgreifende Projekte können je nach Gebäudetyp und Klimazone 50 bis 200 USD pro Quadratfuß erfordern. Qualifizierte Auftragnehmerkapazitäten und Inbetriebnahmeressourcen erhöhen den Lieferdruck, wenn die Projektaktivität steigt, während komplexe Messung und Verifizierung bewohnte Mischnutzungsgebäude schwerer finanzierbar und fertigstellbar machen. Mehr als 83 % der US-amerikanischen Arbeitgeber im Bereich Energieeffizienz meldeten 2024 Einstellungsschwierigkeiten, was Arbeitskosten und Lieferrisiken erhöht, wenn die Nachfrage steigt.
Geteilte Anreize in vermieteten Immobilien hemmen Investitionsentscheidungen der Eigentümer
Mietstrukturen bleiben ein dauerhaftes Hindernis, wenn Eigentümer für Verbesserungen zahlen, aber Mieter die Versorgungseinsparungen erhalten, was den direkten finanziellen Anreiz für Eigentümer zur Investition verringert. Dieser geteilte Anreiz ist in US-amerikanischen und kanadischen Gewerbeimmobilien verbreitet, wo Mieter Versorgungsrechnungen im Rahmen von Nettomietverträgen bezahlen und Eigentümer für langfristige Kapitalentscheidungen verantwortlich bleiben. Eine Studie der Association for Smarter Homes & Buildings aus dem Jahr 2025 identifizierte grüne Mietverträge, Leistungsanforderungen und Anreizweitergabeklauseln als Instrumente zur Überbrückung dieser Lücke, obwohl die Akzeptanz uneinheitlich blieb. Forschungen der UC Davis ergaben, dass große gewerbliche Mieter mit strominklusive Mietverträgen während sommerlicher Temperaturereignisse bis zu 14 % weniger Strom verbrauchten als vergleichbare Mieter mit mieterfinanzierten Verträgen. Dieser Unterschied zeigt, wie Vertragsgestaltung das Energieverhalten in einem Immobilienportfolio beeinflussen kann, einschließlich der Signale, die Nutzer erhalten, wenn der Stromverbrauch in anspruchsvollen Zeiten steigt. Grüne Mietvertragsklauseln, einschließlich des New Yorker Energy Aligned Clause-Modells, können eine Kostenrückerstattung durch Mietanpassungen ermöglichen, sind jedoch noch nicht weit verbreitet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sanierungstiefe:
Tiefgreifende Sanierungen gewinnen auf einer von flachen Sanierungen dominierten Basis an BodenFlache oder leichte Energiesanierungen hielten 2026 nach Sanierungstiefe einen Anteil von 64,3 % am nordamerikanischen Markt für energetische Sanierung. Ihre führende Position spiegelt geringeren Kapitalbedarf, kürzere Amortisationszeiten und weniger Störungen in bewohnten Gebäuden wider. LED-Umrüstungen, grundlegende HLK-Steuerungsverbesserungen und Fensterfolien können oft über bestehende Wartungsbudgets abgewickelt werden. Etablierte Auftragnehmernetze machen diese Maßnahmen auch für Eigentümer ohne interne Energieingenieurteams zugänglich. Viele mittelständische Eigentümer konzentrieren sich weiterhin auf compliance-getriebene Aufrüstungen statt auf umfassende Dekarbonisierungsprogramme.
Tiefgreifende Energiesanierungen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,9 % wachsen. Bundesbeschaffung und Leistungsverträge machen umfassende Arbeiten für Regierungs- und große institutionelle Eigentümer praktikabler. Im Februar 2026 vergab die General Services Administration an Ameresco einen Energieeinspar-Leistungsvertrag über 217 Millionen USD, der 25 Gebäude in 4 Bundesstaaten bis November 2048 abdeckt. Die Vergabe zeigt, wie mehrere Einrichtungen unter einer langfristigen Leistungsstruktur zusammengefasst werden können. PHIUS Zero- und EnerPHit-Rahmenwerke unterstützen hüllenorientierte Mehrfamilienprojekte, die Dämmung, Luftdichtung und Wärmepumpen kombinieren. Dokumentierte Projekte in diesem Bereich haben durch integrierte Maßnahmen Energiereduzierungen von 50 % bis 86 % erreicht.



Nach Technologie:
HLK-Elektrifizierung gestaltet ein dominantes Segment umHLK-Systeme machten 2026 nach Technologie 43,2 % der Marktgröße des nordamerikanischen Marktes für energetische Sanierung aus. Das Segment wird durch den Ersatzbedarf mechanischer Anlagen in älteren Gebäuden und durch lokale Elektrifizierungsanforderungen gestützt. Das Projekt 55 Water Street zeigte, dass ein elektrifiziertes HLK-System den Dampfverbrauch um 72 % und die gesamte Energieverbrauchsintensität um fast 20 % reduzieren kann. HLK-Arbeiten umfassen zunehmend Steuerungen, Wärmespeicherung und Warmwasserbereitung statt eines direkten Austauschs bestehender Anlagen. Beleuchtung bleibt in Industrie- und Lagerprojekten relevant, wo LED-Aufrüstungen etabliert und einfach einzusetzen sind.
Die Integration erneuerbarer Energien, einschließlich Solar-PV und Solarthermie, wird bis 2032 voraussichtlich mit einer CAGR von 10,3 % wachsen. Eigentümer kombinieren dezentrale Erzeugung mit elektrifizierter Heizung und Kühlung, um die langfristige Energiekostenvorhersagbarkeit zu verbessern. Der Gutschriftenzeitplan 2025 schuf eine Baubeginnfrist vor dem 5. Juli 2026 für bestimmte Solarprojekte, was einige Entscheidungen vorzog. Intelligente Steuerungen, vernetzte Subzähler und Wärmepumpen-Warmwasserbereitung werden ebenfalls in umfassendere Elektrifizierungspakete einbezogen. Diese Systeme helfen Eigentümern, den Energieverbrauch über separate Lasten hinweg zu verstehen und Anlagen präziser zu steuern. Der Technologiemix entwickelt sich in der nordamerikanischen Branche für energetische Sanierung hin zu vernetzten Systemen statt isolierter Aufrüstungen.
Nach Anwendung:
Öffentliche Gebäude beschleunigen sich vor der Ankerrolle des GewerbebereichsGewerbegebäude hielten 2026 nach Anwendung einen Anteil von 42,6 % an der Marktgröße des nordamerikanischen Marktes für energetische Sanierung. Ihr Umfang spiegelt den großen gewerblichen Immobilienbestand und die Notwendigkeit wider, städtische Energie- und Emissionsstandards zu erfüllen. Gewerbliche Nutzer beeinflussen Technologieentscheidungen zunehmend durch mietergeführte Anfragen, anstatt auf vermieterinitiierte Programme zu warten. Dies verändert, wie Nachfrage in vermieteten Immobilien gebündelt und finanziert wird. Die Wohnungsnachfrage ist fragmentiert, aber Kanadas Direktinstallations-Erschwinglichkeitsprogramm erreicht 2026 nun 6 Provinzen.
Öffentliche und institutionelle Gebäude werden von 2027 bis 2032 voraussichtlich mit einer CAGR von 9,7 % wachsen. Bundes- und staatliche Dekarbonisierungszeitpläne, öffentliche Finanzierungsinstrumente und konzentriertes Eigentum erleichtern die Bündelung von Einrichtungen. Das Federal Energy Management Program identifiziert tiefgreifende Sanierungen, die eine Reduzierung der Energieverbrauchsintensität um mehr als 40 % gegenüber dem Basisjahr 2019 überschreiten, als wichtigen Pfad. Honeywell wurde im Januar 2026 ausgewählt, die Gebäudeautomation über mehr als 278.709 Quadratmeter in Fort Benning zu modernisieren. Industrieanlagen steigern ebenfalls ihre Aktivität, da Near-Shoring neue oder aktualisierte Fertigungsstandorte in die Vereinigten Staaten und nach Mexiko bringt.

Geografische Analyse
Vereinigte Staaten Energieeffizienz-Sanierungsmarkt
Die Vereinigten Staaten machten im Jahr 2026 87,1 % des nordamerikanischen Energieeffizienz-Sanierungsmarktes aus. Ihre Position wird durch bundesstaatliche Beschaffungskanäle, eine große institutionelle Gebäudebasis sowie städtische und staatliche Leistungsstandards gestützt. Das New Yorker Local Law 97 verhängt Kohlenstoffintensitätsstrafen für betroffene Gebäude, und das Projekt 55 Water Street vermied jährliche Strafen in Höhe von 1,2 Millionen USD und erhielt gleichzeitig kombinierte Anreize in Höhe von 14,5 Millionen USD. Das U.S. Army Corps of Engineers vergab im Juni 2025 18 ESCO-Positionen im Rahmen des ESPC IV-Vertrags im Wert von 3 Milliarden USD. Diese Strukturen unterstützen einen langfristigen Projektfluss über öffentliche und private Liegenschaften hinweg.
Kanada Energieeffizienz-Sanierungsmarkt
Kanada nimmt eine bedeutende Stellung innerhalb des nordamerikanischen Energieeffizienz-Sanierungsmarktes ein. Das Canada Greener Homes Affordability Program begann im Juni 2026 seinen Rollout in 4 Provinzen mit mehr als 500 Millionen CAD, entsprechend 368 Millionen USD, an Ko-Finanzierung. Sein Direktinstallationsansatz beseitigt die Vorauszahlungsbarriere, die die Beteiligung am früheren Fördermodell eingeschränkt hatte. Bis Januar 2026 wurden seit 2020 mit Bundesunterstützung 281.278 Wärmepumpen installiert. Der Canada Green Building Council erklärte, dass die Belegschaft für grüne Sanierungen bis 2030 verdreifacht werden muss, um die erwartete Nachfrage zu decken.
Mexiko Energieeffizienz-Sanierungsmarkt
Für Mexiko wird bis 2032 ein CAGR von 9,3 % prognostiziert, die schnellste Wachstumsrate im nordamerikanischen Energieeffizienz-Sanierungsmarkt. Industrielles Nearshoring, strengere Effizienzstandards und Wohnraumfinanzierungsprogramme stützen diese Aussicht. Mexikos Wohnungssektor macht 26 % des nationalen Stromverbrauchs und 32 % der Treibhausgasemissionen aus. Regierungsprogramme haben das Ziel gesetzt, bis 2030 ein Drittel des bestehenden Wohnungsbestands zu sanieren. Das Programm zur nachhaltigen Verbesserung im bestehenden Wohnungsbau gewährt Subventionen von bis zu 30 % der Projektkosten sowie einen weiteren Energieanreiz von 10 % durch SENER.
Wettbewerbslandschaft
Marktkonzentration
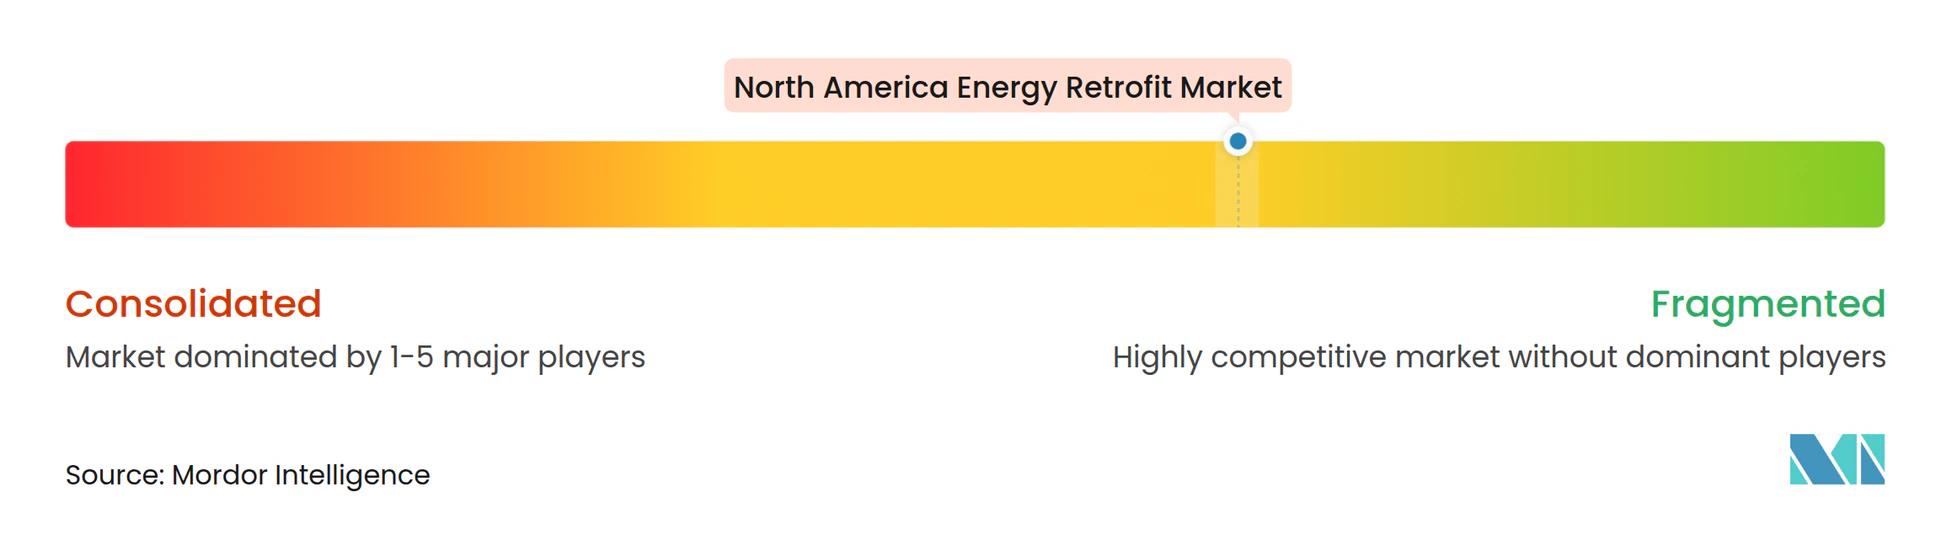
Der nordamerikanische Markt für energetische Sanierung ist mäßig konzentriert. Johnson Controls, Siemens, Schneider Electric, Honeywell und Trane Technologies konkurrieren um große Regierungs-, Institutions- und Gewerbeaufträge. Ihre Position beruht auf Gebäudemanagementsystemen, Leistungsgarantien und dem Zugang zu etablierten Beschaffungsprogrammen. Ameresco, NORESCO, McKinstry und Willdan Group konkurrieren stark dort, wo technische Tiefe, lokale Beziehungen und Bonding-Kapazität wichtig sind. Große gebündelte Vergaben bevorzugen Unternehmen, die komplexe Programme finanzieren und Projekte über viele Jahre hinweg verwalten können.
Digitaler Gebäudebetrieb wird zu einem klareren Wettbewerbspunkt im nordamerikanischen Markt für energetische Sanierung. Schneider Electric führte im November 2025 EcoStruxure Foresight Operation als einheitliche Plattform für Energie-, Strom- und Gebäudesysteme ein. Die Plattform hatte eine breitere kommerzielle Verfügbarkeit, die für das dritte Quartal 2026 angestrebt wurde. Dieser Schritt zeigt, wie Geräteanbieter ihre Rolle auf den laufenden Gebäudebetrieb ausweiten. Anbieter, die Projektarbeit mit verifizierten Betriebsdaten verbinden, können sich bei komplexen Beschaffungsentscheidungen abheben.
Das mittelständische Gewerbesegment bietet eine Öffnung für den nordamerikanischen Markt für energetische Sanierung. Eigentümer von 4.645 bis 23.226 Quadratmetern befinden sich oft zwischen Wohnprogrammen und großen öffentlichen Leistungsverträgen. Energie-als-Dienstleistung-Anbieter adressieren diese Lücke mit außerbilanziellen Vereinbarungen und Leistungsgarantien. Johnson Controls erhielt im Oktober 2024 einen Vertrag zur tiefgreifenden Energiesanierungsbewertung über 25 Millionen USD in der U.S. Army Garrison Kwajalein, der die Arbeit aus einem früheren Leistungsvertrag über 40 Millionen USD erweitert. Unternehmen differenzieren sich auch durch Drittanbieter-Messung und -Verifizierung, die am International Performance Measurement and Verification Protocol ausgerichtet ist.
Marktführer der nordamerikanischen Branche für energetische Sanierung
-
Ameresco, Inc.
-
Johnson Controls International plc
-
Siemens AG
-
Schneider Electric SE
-
Honeywell International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Energieeffizienz-Sanierungsmarkt Unternehmen in diesem Bericht
- ABB Ltd.
- AECOM
- Ameresco, Inc.
- Carrier Global Corporation
- Comfort Systems USA, Inc.
- Daikin Industries, Ltd.
- Eaton Corporation plc
- EMCOR Group, Inc.
- ENGIE
- Honeywell International Inc.
- Johnson Controls International plc
- McKinstry
- Metrus Energy, Inc.
- NORESCO
- Orion Energy Systems, Inc.
- Schneider Electric SE
- Siemens AG
- Signify N.V.
- SitelogIQ
- Trane Technologies plc
- Veregy
- Willdan Group, Inc.
Neueste Industrielle Entwicklungen in Nordamerika Energieeffizienz-Sanierungsmarkt
- Juni 2026: Die kanadische Regierung gab den Rollout des Canada Greener Homes Affordability Program in Quebec, British Columbia, Nova Scotia und Prince Edward Island bekannt und mobilisierte mehr als 500 Millionen CAD, entsprechend 368 Millionen USD, an Kofinanzierung. Das Direktinstallationsmodell beseitigt Vorauszahlungsbarrieren für Haushalte mit niedrigem bis mittlerem Einkommen und erweitert die adressierbare Wohngebäude-Sanierungsbasis in diesen Provinzen erheblich.
- Januar 2026: Honeywell wurde vom US-Militär ausgewählt, Gebäudeautomationssysteme in Fort Benning, Georgia, zu modernisieren, und setzte die Niagara-Gebäudesteuerungsplattform auf mehr als 278.709 Quadratmetern ein. Das Projekt soll 1,8 Millionen USD an zusätzlichen jährlichen Einsparungen generieren und die kumulierten prognostizierten jährlichen Einsparungen auf 4,5 Millionen USD über 15 Jahre bringen.
- September 2025: Trane Technologies schloss die erste Storage Source Heat Pump-Implementierung in einem US-amerikanischen Gewerbegebäude in 55 Water Street, New York City, ab. Die Sanierung reduzierte den Dampfverbrauch um 72 %, senkte die gesamte Energieverbrauchsintensität um fast 20 % und sicherte 14,5 Millionen USD an kombinierten Anreizen, während 1,2 Millionen USD an jährlichen Kohlenstoffstrafen nach dem New Yorker Local Law 97 vermieden wurden.
- Juni 2025: Das U.S. Army Corps of Engineers vergab 18 ESCO-Positionen im Rahmen des ESPC IV Multiple Award Task Order Contract mit einem Volumen von 3 Milliarden USD und einer Leistungsperiode von 10 Jahren. Ameresco, AECOM und 16 weitere NAESCO-akkreditierte ESCOs gehören zu den Vertragshaltern, die um Aufgabenaufträge für inländische und internationale Militärinstallationen konkurrieren.
Berichtsumfang des nordamerikanischen Marktes für energetische Sanierung
Energetische Sanierung bezeichnet den Prozess der Aufrüstung oder Modifizierung bestehender Gebäude, Einrichtungen oder Energiesysteme zur Verbesserung der Energieeffizienz, Reduzierung des Energieverbrauchs und der Betriebskosten sowie zur Senkung der Treibhausgasemissionen. Sanierungen können den Austausch veralteter Anlagen, die Verbesserung von Gebäudedämmung und Fenstern, die Aufrüstung von HLK- und Beleuchtungssystemen, die Installation intelligenter Energiesteuerungen und die Integration erneuerbarer Energietechnologien wie Solar-PV umfassen.
Der nordamerikanische Markt für energetische Sanierung ist nach Sanierungstiefe, Technologie, Anwendung und Geografie segmentiert. Nach Sanierungstiefe ist der Markt in tiefgreifende Energiesanierungen und flache/leichte Energiesanierungen segmentiert. Nach Technologie ist der Markt in HLK-Systeme, Beleuchtungssysteme, Gebäudehülle, Integration erneuerbarer Energien, intelligente Gebäudesteuerungen, IoT sowie Warmwasserbereitung und Sanitäranlagen segmentiert. Nach Anwendung ist der Markt in Wohngebäude, Gewerbegebäude, Industrieanlagen sowie öffentliche und institutionelle Gebäude segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den nordamerikanischen Markt für energetische Sanierung in 3 Ländern der Region ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Tiefgreifende Energiesanierungen |
| Flache/Leichte Energiesanierungen |
| HLK-Systeme |
| Beleuchtungssysteme |
| Gebäudehülle (Dämmung und Verglasung) |
| Integration erneuerbarer Energien (Solar-PV, Solarthermie) |
| Intelligente Gebäudesteuerungen und IoT |
| Warmwasserbereitung und Sanitäranlagen |
| Wohngebäude |
| Gewerbegebäude |
| Industrieanlagen |
| Öffentliche und institutionelle Gebäude |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko |
| Nach Sanierungstiefe | Tiefgreifende Energiesanierungen | |
| Flache/Leichte Energiesanierungen | ||
| Nach Technologie | HLK-Systeme | |
| Beleuchtungssysteme | ||
| Gebäudehülle (Dämmung und Verglasung) | ||
| Integration erneuerbarer Energien (Solar-PV, Solarthermie) | ||
| Intelligente Gebäudesteuerungen und IoT | ||
| Warmwasserbereitung und Sanitäranlagen | ||
| Nach Anwendung | Wohngebäude | |
| Gewerbegebäude | ||
| Industrieanlagen | ||
| Öffentliche und institutionelle Gebäude | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Aktivität bei energetischen Sanierungen in Nordamerika an?
Anreize, die an dokumentierte Einsparungen geknüpft sind, alternder Gebäudebestand, Elektrifizierungsanforderungen und Gebäudeleistungsvorschriften stützen die Projektnachfrage. Diese Faktoren ermutigen Eigentümer auch dazu, Anlagen, Steuerungen und Hüllenarbeiten in größere Projekte zu kombinieren.
Wie groß ist der nordamerikanische Markt für energetische Sanierung?
Die Größe des nordamerikanischen Marktes für energetische Sanierung wird bis 2032 voraussichtlich 207,95 Milliarden USD erreichen, ausgehend von 136,89 Milliarden USD im Jahr 2027, bei einer CAGR von 8,72 %.
Welche Sanierungstechnologie hat die stärksten Wachstumsaussichten?
Die Integration erneuerbarer Energien wird bis 2032 voraussichtlich mit einer CAGR von 10,3 % wachsen, da Eigentümer dezentrale Erzeugung mit elektrifizierten Systemen kombinieren. Der Gutschriftenzeitplan 2026 beeinflusst auch den Zeitpunkt berechtigter solargekoppelter Projekte.
Welche Gebäudeanwendung wächst am schnellsten?
Öffentliche und institutionelle Gebäude werden bis 2032 voraussichtlich mit einer CAGR von 9,7 % expandieren, gestützt durch öffentliche Mandate und Finanzierungsstrukturen. Konzentrierte Portfolios können die Organisation von Mehrgebäude-Leistungsverträgen erleichtern.
Warum gewinnen tiefgreifende Energiesanierungen an Akzeptanz?
Tiefgreifende Sanierungen werden voraussichtlich mit einer CAGR von 8,9 % wachsen, da Leistungsverträge und öffentliche Beschaffung integrierte Gesamtgebäudeprojekte unterstützen können. Integrierte Dämmungs-, Luftdichtungs- und Wärmepumpenmaßnahmen können dokumentierte Energiereduzierungen liefern.
Welches Land wird bis 2032 am schnellsten wachsen?
Mexiko wird voraussichtlich mit einer CAGR von 9,3 % wachsen, gestützt durch industrielles Near-Shoring, Effizienzstandards und Wohngebäude-Sanierungsunterstützung. Aktuelle Projekte konzentrieren sich auf HLK, Dämmung, Solarwarmwasserbereiter und Fertigungsanlagen in nördlichen Korridoren.