
Tamaño y Participación del Mercado de Retrofits Energéticos en América del Norte
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 126.40 Mil millones de dólares |
| Tamaño del Mercado (2027) | 136.89 Mil millones de dólares |
| Tamaño del Mercado (2032) | 207.95 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.72 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Retrofits Energéticos en América del Norte por Mordor Intelligence
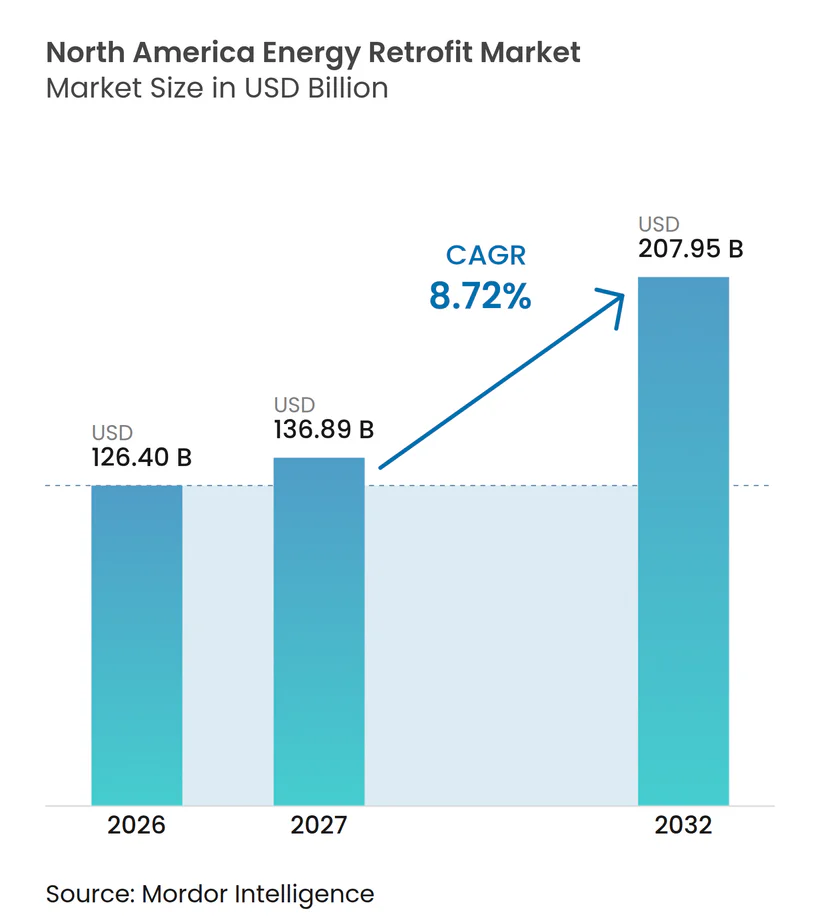
Se espera que el tamaño del Mercado de Retrofits Energéticos en América del Norte crezca de 126,40 mil millones de USD en 2026 a 136,89 mil millones de USD en 2027 y se prevé que alcance 207,95 mil millones de USD en 2032 a una CAGR del 8,72% durante 2027-2032. El mercado de retrofits energéticos en América del Norte está respaldado por incentivos que favorecen los ahorros energéticos medidos, el envejecimiento de las propiedades comerciales y el uso más amplio de sistemas de edificios electrificados en propiedades comerciales, públicas, industriales y residenciales. Los cambios federales de 2025 en los incentivos energéticos federales mantuvieron las deducciones de la Sección 179D para proyectos comerciales calificados, al tiempo que acortaron el calendario para ciertos créditos solares y eólicos, lo que favorece los proyectos bien documentados con reducciones sustanciales en el uso de energía. Los propietarios de edificios combinan cada vez más la electrificación de la calefacción, el trabajo en la envolvente y los controles digitales en lugar de reemplazar un equipo a la vez. Este enfoque aumenta el valor de cada proyecto, pero también hace que el financiamiento, la instalación, la coordinación entre oficios y la medición sean más exigentes para los propietarios y proveedores de servicios. La competencia se centra en la capacidad de ofrecer garantías de desempeño, gestionar proyectos complejos, coordinar equipos y sistemas de control, y demostrar el cumplimiento de las normas de desempeño de los edificios.
Conclusiones Clave del Informe
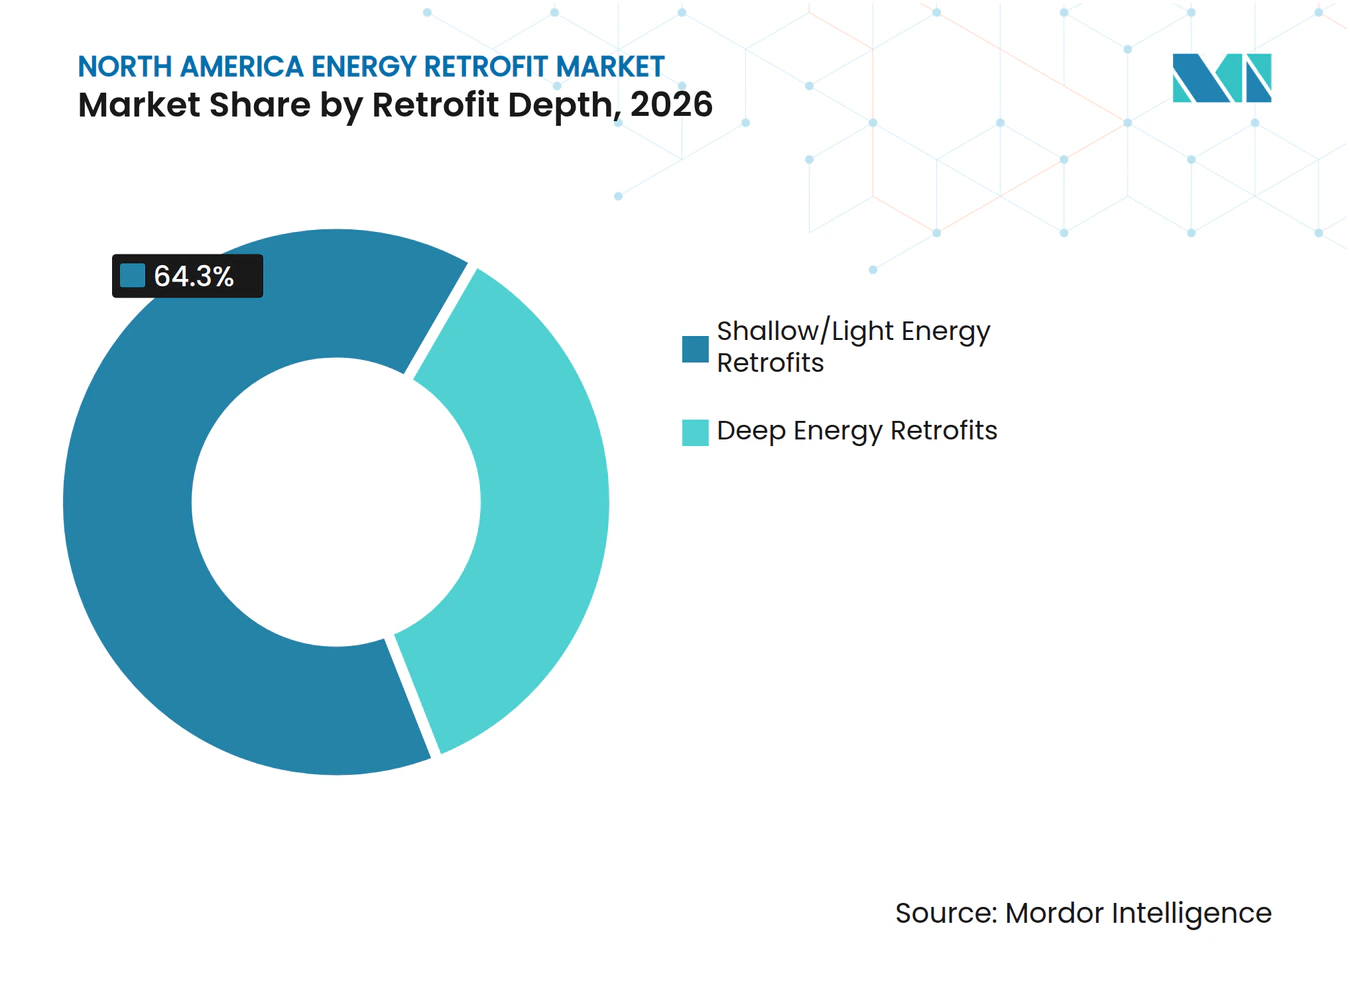
- Por profundidad de retrofit, los retrofits superficiales o ligeros representaron el 64,3% de la participación del mercado de retrofits energéticos en América del Norte en 2026, mientras que se prevé que los retrofits energéticos profundos crezcan a una CAGR del 8,9% hasta 2032.
- Por tecnología, los sistemas HVAC representaron el 43,2% de la participación del mercado de retrofits energéticos en América del Norte en 2026, mientras que se prevé que la integración de energías renovables se expanda a una CAGR del 10,3% hasta 2032.
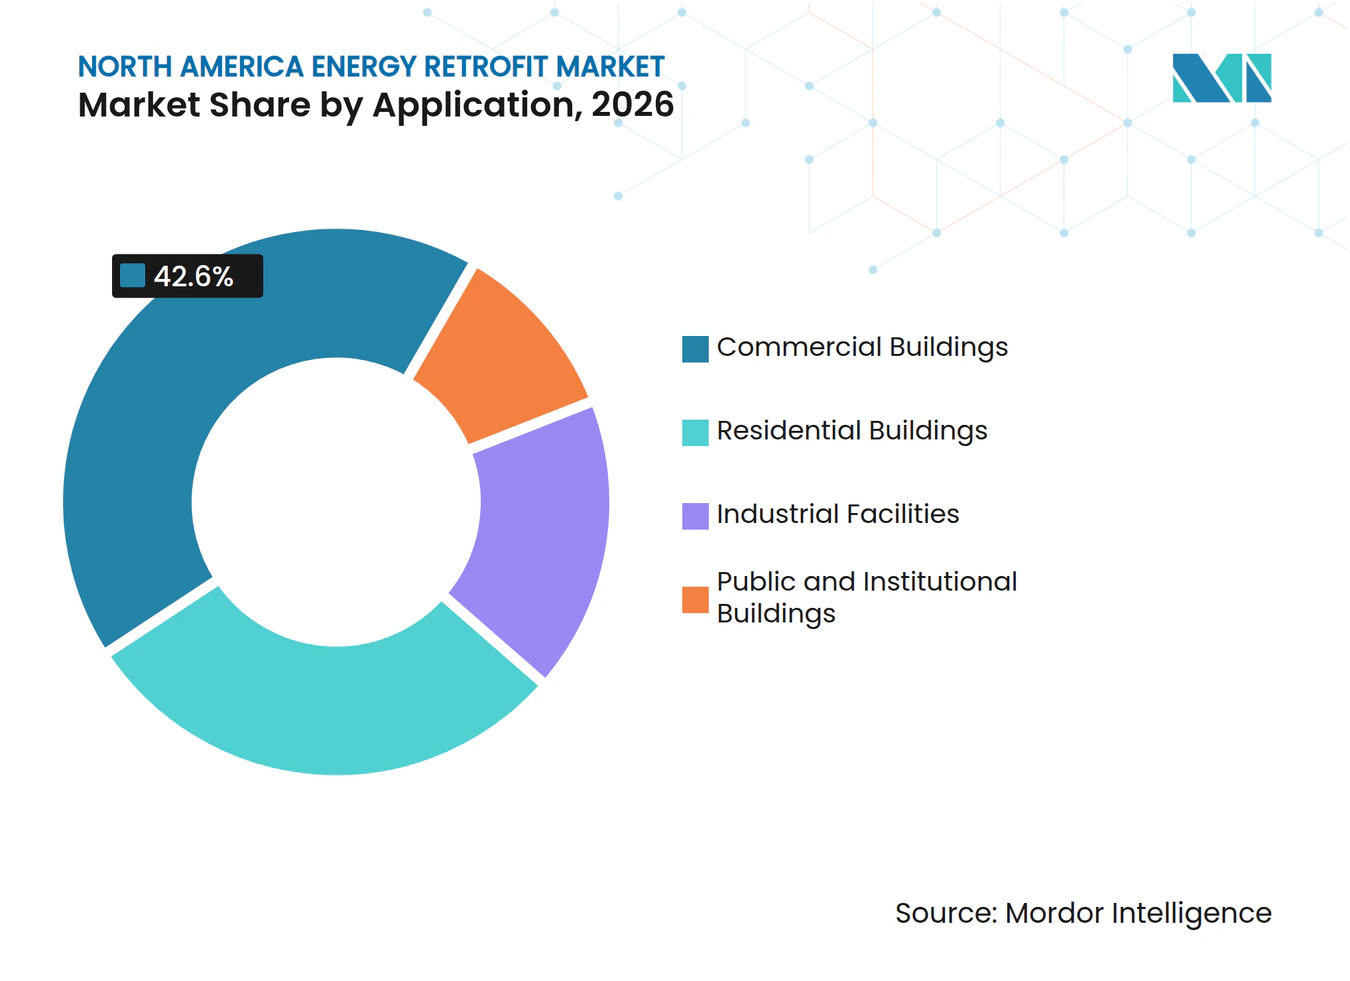
- Por aplicación, los edificios comerciales representaron el 42,6% de los ingresos en 2026, mientras que se prevé que los edificios públicos e institucionales crezcan a una CAGR del 9,7% hasta 2032.
- Por geografía, Estados Unidos representó el 87,1% de los ingresos en 2026, mientras que se prevé que México crezca a una CAGR del 9,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incentivos Federales, Estatales, Provinciales y de Servicios Públicos | +1.80% | Estados Unidos, Canadá; relevancia secundaria en México | Corto plazo (≤ 2 años) |
| Parque de Edificios Comerciales Anteriores a 1990 en Proceso de Envejecimiento | +1.50% | Estados Unidos predominante; significativo en Canadá | Largo plazo (≥ 4 años) |
| Compromisos Corporativos de Cero Emisiones Netas y Descarbonización de Edificios | +1.20% | A nivel de América del Norte, particularmente en los mercados metropolitanos de EE. UU. y Canadá | Mediano plazo (2–4 años) |
| Electrificación de la Calefacción y el Calentamiento de Agua | +1.00% | Noreste de EE. UU. y Costa del Pacífico; Ontario y Columbia Británica en Canadá | Mediano plazo (2–4 años) |
| Analítica de Edificios Inteligentes y Eficiencia Interactiva con la Red | +0.80% | EE. UU. y Canadá; etapa inicial en el corredor industrial de México | Largo plazo (≥ 4 años) |
| Financiamiento mediante Contratos de Desempeño y Energía como Servicio | +0.70% | Sector federal e institucional de EE. UU.; sector comercial canadiense | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Los Incentivos Federales, Estatales, Provinciales y de Servicios Públicos Sostienen el Flujo de Proyectos de Retrofit
Los programas federales, provinciales, estatales y de servicios públicos continúan dando forma a las decisiones de proyectos a corto plazo en el mercado de retrofits energéticos en América del Norte, ya que influyen en el calendario, el alcance, la planificación de capital y la documentación de desempeño aceptable. La legislación federal de 2025 mantuvo la deducción de la Sección 179D para proyectos comerciales calificados que logren reducciones del 50% en el uso de energía, dirigiendo el apoyo federal disponible hacia proyectos con desempeño documentado. La misma legislación aceleró el calendario de eliminación gradual de ciertos créditos solares y eólicos cuando la construcción no comenzó antes del 5 de julio de 2026. Este calendario alentó a los propietarios a adelantar proyectos vinculados a la energía solar en 2026, al tiempo que se puso mayor énfasis en el diseño de proyectos verificado, los calendarios de construcción, las revisiones de elegibilidad y los ahorros medibles. Canadá lanzó el Programa de Asequibilidad de Hogares Más Verdes de Canadá en Quebec, Columbia Británica, Nueva Escocia e Isla del Príncipe Eduardo en junio de 2026 con más de 500 millones de CAD en cofinanciamiento, equivalente a 368 millones de USD, para mejoras de instalación directa para hogares de ingresos bajos a medianos[1]. Estos programas funcionan junto con ASHRAE 90.1 y los requisitos locales que vinculan la elegibilidad y el cumplimiento a resultados medibles, lo que hace que la documentación sea importante antes, durante y después de la entrega del proyecto.
El Envejecimiento del Parque de Edificios Comerciales Anteriores a 1990 Crea un Mandato Estructural de Retrofit
La antigüedad de los edificios comerciales proporciona al mercado de retrofits energéticos en América del Norte una fuente duradera de demanda, ya que los edificios más antiguos a menudo requieren trabajo coordinado en calefacción, refrigeración, controles y desempeño de la envolvente. El modelado del NREL muestra que el 48% del área de piso comercial de EE. UU. fue construida antes de 1980 y otro 30% fue construida entre 1980 y 2000[2]. Gran parte de este parque de edificios es anterior a las expectativas de eficiencia actuales y requiere más que un cambio rutinario de equipos para cumplir con los requisitos de desempeño más recientes, especialmente cuando los edificios deben mantener las operaciones durante la construcción. La investigación del Departamento de Energía encontró que muchas envolventes comerciales más antiguas carecen de barreras de aire efectivas, lo que permite que la infiltración de aire aumente sustancialmente las cargas de los sistemas HVAC[3]. Por lo tanto, los propietarios tienen una razón más sólida para combinar aislamiento, sellado de aire, controles y mejoras mecánicas en un solo proyecto en lugar de abordar las pérdidas de energía relacionadas a través de decisiones de mantenimiento desconectadas. El resultado es un alcance de proyecto más amplio y una mayor cantidad de trabajo por edificio para el mercado de retrofits energéticos en América del Norte.
Los Compromisos Corporativos de Cero Emisiones Netas Convierten los Compromisos de Sostenibilidad en Capital para Retrofits
Los objetivos corporativos están trasladando las decisiones de retrofit desde la planificación a largo plazo hacia programas de capital a nivel de propiedad, donde los equipos de gestión de propiedades deben identificar las necesidades de equipos, las vías de ahorro y las secuencias de construcción viables. En junio de 2026, RBC y Pontegadea comprometieron el Royal Bank Plaza en Toronto con una trayectoria de cero emisiones netas para 2040 que incluye una hoja de ruta de combustibles fósiles a electricidad para HVAC, calentamiento de agua y controles. Prologis reportó un objetivo validado por la iniciativa Science-Based Targets para reducir las emisiones de Alcance 1 y 2 en un 90% desde su línea base de 2019 para 2040, con objetivos intermedios para 2030 que guían las decisiones de activos. Cadillac Fairview obtuvo la Certificación de Desempeño de Edificio de Carbono Cero en 12 propiedades canadienses en 2025, incluida la primera propiedad de oficinas de Toronto en el programa. Estas acciones hacen que el uso de energía y las emisiones de los edificios sean una parte más directa de la gestión de cartera, junto con las necesidades de ocupación, la confiabilidad de los equipos, los costos operativos y las consideraciones relacionadas con los arrendamientos. También brindan a los inquilinos y propietarios una razón compartida para mejorar los sistemas de los edificios, donde los requisitos de reporte se están volviendo más importantes y donde los datos del edificio afectan los objetivos corporativos más amplios. Este patrón respalda la planificación de capital integrada en el mercado de retrofits energéticos en América del Norte.
La Electrificación de los Sistemas de Calefacción Redefine el Alcance y la Lógica Económica del Retrofit
La electrificación está cambiando tanto el alcance como la economía de las mejoras en los edificios al conectar la calefacción, el calentamiento de agua, los controles, el suministro de energía, los datos operativos y las obligaciones de cumplimiento. En septiembre de 2025, Trane completó la instalación de una Bomba de Calor de Fuente de Almacenamiento en 55 Water Street en la ciudad de Nueva York, una torre de oficinas de 3,8 millones de pies cuadrados[4]. El proyecto redujo el uso de vapor en un 72% y disminuyó la intensidad general del uso de energía en casi un 20%. También recibió 14,5 millones de USD en reembolsos de servicios públicos y créditos fiscales combinados y evitó 1,2 millones de USD en penalidades anuales de la Ley Local 97. Canadá reportó 281.278 bombas de calor instaladas con apoyo federal desde 2020, a enero de 2026, y 6 de cada 10 participantes eligieron una mejora de bomba de calor. Los costos de cumplimiento evitados pueden ser ahora tan importantes como los ahorros en equipos cuando los propietarios evalúan proyectos de bombas de calor en ciudades con límites de carbono, especialmente donde las penalidades anuales afectan los costos totales de propiedad.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital Inicial y Largos Períodos de Recuperación de la Inversión | -0.50% | Generalizado en América del Norte; más agudo en el sector comercial de mercado medio | Mediano plazo (2–4 años) |
| Incentivos Divididos en Propiedades Comerciales Arrendadas | -0.30% | Mercados comerciales urbanos de EE. UU. y Canadá | Mediano plazo (2–4 años) |
| Restricciones de Capacidad de Contratistas Especializados y Puesta en Marcha | -0.30% | Estados Unidos y Canadá; agudo en provincias de clima frío | Largo plazo (≥ 4 años) |
| Complejidad de Interoperabilidad, Medición y Verificación | -0.20% | Edificios institucionales de EE. UU. y Canadá | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Los Costos de Capital y la Incertidumbre en la Recuperación de la Inversión Frenan la Participación Amplia del Mercado
El costo inicial y la incertidumbre sobre los retornos limitan la participación en el mercado de retrofits energéticos en América del Norte, particularmente entre los propietarios de propiedades de tamaño mediano que tienen menos recursos técnicos y financieros internos. Un estudio del Instituto Nacional de Ciencias de la Construcción de 2025 identificó la falta de financiamiento como la barrera más comúnmente reportada para las mejoras energéticas comerciales. Los encuestados también expresaron preocupaciones sobre el calendario de recuperación de la inversión y la confianza en los ahorros proyectados. Los propietarios de edificios de entre 50.000 y 250.000 pies cuadrados a menudo no tienen acceso a financiamiento verde institucional o canales de contratación de desempeño del sector público, incluso cuando sus edificios tienen necesidades claras de mejora. Los proyectos profundos pueden requerir entre 50 y 200 USD por pie cuadrado, dependiendo del tipo de edificio y la zona climática. La capacidad de contratistas especializados y los recursos de puesta en marcha añaden presión de entrega a medida que aumenta la actividad de los proyectos, mientras que la medición y verificación complejas hacen que los edificios de uso mixto ocupados sean más difíciles de financiar y completar. Más del 83% de los empleadores de eficiencia energética de EE. UU. reportaron dificultades de contratación en 2024, lo que añade costos laborales y riesgo de entrega a medida que aumenta la demanda.
Los Incentivos Divididos en Propiedades Arrendadas Suprimen las Decisiones de Inversión de los Propietarios
Las estructuras de arrendamiento siguen siendo una barrera persistente cuando los propietarios pagan por las mejoras, pero los inquilinos reciben los ahorros en servicios públicos, lo que reduce el caso financiero directo para que los propietarios inviertan. Este incentivo dividido es común en las propiedades comerciales de EE. UU. y Canadá donde los inquilinos pagan las facturas de servicios públicos bajo arrendamientos netos y los propietarios siguen siendo responsables de las decisiones de capital a largo plazo. Un estudio de 2025 de la Asociación para Hogares y Edificios Más Inteligentes identificó los arrendamientos verdes, los requisitos de desempeño y las cláusulas de transferencia de incentivos como herramientas para abordar la brecha, aunque la adopción siguió siendo desigual. La investigación de UC Davis encontró que los grandes inquilinos comerciales con arrendamientos que incluyen electricidad usaron hasta un 14% menos de electricidad durante eventos de temperatura de verano que los inquilinos comparables con contratos pagados por el inquilino. Esta diferencia muestra cómo el diseño del contrato puede dar forma al comportamiento energético en una cartera de propiedades, incluidas las señales que reciben los ocupantes cuando el uso de electricidad aumenta durante períodos de alta demanda. Las cláusulas de arrendamiento verde, incluido el modelo de Cláusula de Alineación Energética de la ciudad de Nueva York, pueden permitir la recuperación de costos a través de ajustes de alquiler, pero su uso aún no está generalizado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Profundidad de Retrofit:
Los Retrofits Profundos Ganan Terreno sobre una Base Dominada por Retrofits SuperficialesLos retrofits energéticos superficiales o ligeros representaron el 64,3% del mercado de retrofits energéticos en América del Norte en 2026 por profundidad de retrofit. Su posición de liderazgo refleja menores necesidades de capital, períodos de recuperación de la inversión más cortos y menos perturbación en los edificios ocupados. Las conversiones a LED, las mejoras básicas en los controles de HVAC y las películas para ventanas a menudo se pueden completar a través de los presupuestos de mantenimiento existentes. Las redes de contratistas establecidas también hacen que estas medidas sean accesibles para los propietarios sin equipos internos de ingeniería energética. Muchos propietarios del mercado medio siguen centrados en mejoras impulsadas por el cumplimiento normativo en lugar de programas amplios de descarbonización.
Se prevé que los retrofits energéticos profundos crezcan a una CAGR del 8,9% de 2027 a 2032. La contratación pública federal y los contratos de desempeño hacen que el trabajo integral sea más factible para el gobierno y los grandes propietarios institucionales. En febrero de 2026, la Administración de Servicios Generales adjudicó a Ameresco un contrato de desempeño de ahorro energético de 217 millones de USD que cubre 25 edificios en 4 estados hasta noviembre de 2048. El contrato muestra cómo múltiples instalaciones pueden combinarse bajo una estructura de desempeño a largo plazo. Los marcos PHIUS Zero y EnerPHit respaldan el trabajo multifamiliar centrado en la envolvente que combina aislamiento, sellado de aire y bombas de calor. Los proyectos documentados en este contexto han logrado reducciones de energía del 50% al 86% mediante medidas integradas.



Por Tecnología:
La Electrificación de HVAC Remodela un Segmento DominanteLos sistemas HVAC representaron el 43,2% del tamaño del mercado de retrofits energéticos en América del Norte en 2026 por tecnología. El segmento está respaldado por las necesidades de reemplazo de equipos mecánicos en edificios más antiguos y por los requisitos locales de electrificación. El proyecto de 55 Water Street demostró que un sistema HVAC electrificado puede reducir el uso de vapor en un 72% y la intensidad total del uso de energía en casi un 20%. El trabajo de HVAC incluye cada vez más controles, almacenamiento térmico y calentamiento de agua en lugar de un reemplazo directo del equipo existente. La iluminación sigue siendo relevante en proyectos industriales y de almacenes donde las mejoras de LED están establecidas y son fáciles de implementar.
Se prevé que la integración de energías renovables, incluida la solar fotovoltaica y la solar térmica, crezca a una CAGR del 10,3% hasta 2032. Los propietarios están combinando la generación in situ con la calefacción y refrigeración electrificadas para mejorar la previsibilidad de los costos energéticos a largo plazo. El calendario de créditos de 2025 creó una fecha límite de inicio de construcción antes del 5 de julio de 2026 para ciertos proyectos solares, lo que adelantó algunas decisiones. Los controles inteligentes, la submedición conectada y el calentamiento de agua con bombas de calor también se están incluyendo en paquetes de electrificación más amplios. Estos sistemas ayudan a los propietarios a comprender el uso de energía en cargas separadas y a gestionar los equipos con mayor precisión. La combinación tecnológica está evolucionando hacia sistemas interconectados en lugar de mejoras aisladas en la industria de retrofits energéticos en América del Norte.
Por Aplicación:
Los Edificios Públicos se Aceleran por Delante del Papel Ancla de los Edificios ComercialesLos edificios comerciales representaron el 42,6% del tamaño del mercado de retrofits energéticos en América del Norte en 2026 por aplicación. Su escala refleja el gran parque de propiedades comerciales y la necesidad de cumplir con los estándares de energía y emisiones a nivel municipal. Los ocupantes corporativos influyen cada vez más en las elecciones tecnológicas a través de solicitudes lideradas por los inquilinos en lugar de esperar los programas iniciados por los propietarios. Esto cambia la forma en que se combina y financia la demanda dentro de las propiedades arrendadas. La demanda residencial está fragmentada, pero el programa de asequibilidad de instalación directa de Canadá ahora llega a 6 provincias en 2026.
Se prevé que los edificios públicos e institucionales crezcan a una CAGR del 9,7% de 2027 a 2032. Los calendarios de descarbonización federales y estatales, los vehículos de financiamiento público y la propiedad concentrada facilitan la agrupación de instalaciones. El Programa Federal de Gestión de Energía identifica los retrofits profundos que superan una reducción del 40% en la intensidad del uso de energía desde las líneas base de 2019 como una vía clave. Honeywell fue seleccionada en enero de 2026 para modernizar la automatización de edificios en más de 3 millones de pies cuadrados en Fort Benning. Las instalaciones industriales también están aumentando su actividad a medida que el nearshoring trae nuevos sitios de fabricación o actualizados a Estados Unidos y México.

Análisis Geográfico
Mercado de Retrofitting Energético de Estados Unidos
Estados Unidos representó el 87,1% del mercado de retrofitting energético de América del Norte en 2026. Su posición está respaldada por canales de contratación federal, una amplia base de edificios institucionales y estándares de desempeño a nivel municipal y estatal. La Ley Local 97 de la Ciudad de Nueva York aplica penalizaciones por intensidad de carbono a los edificios sujetos a su alcance, y el proyecto 55 Water Street evitó 1,2 millones de USD en penalizaciones anuales al tiempo que recibió 14,5 millones de USD en incentivos combinados. El Cuerpo de Ingenieros del Ejército de los Estados Unidos adjudicó 18 posiciones a ESCOs en el contrato ESPC IV de 3 mil millones de USD en junio de 2025. Estas estructuras respaldan el flujo de proyectos a largo plazo en propiedades públicas y privadas.
Mercado de Retrofitting Energético de Canadá
Canadá ocupa una posición relevante dentro del mercado de retrofitting energético de América del Norte. El Programa de Asequibilidad de Hogares Más Verdes de Canadá inició su implementación en 4 provincias en junio de 2026 con más de 500 millones de CAD, equivalentes a 368 millones de USD, en cofinanciamiento. Su enfoque de instalación directa elimina la barrera del pago inicial que restringía la participación en el modelo de subvenciones anterior. Para enero de 2026, se habían instalado 281.278 bombas de calor con apoyo federal desde 2020. El Consejo Canadiense de Edificios Verdes señaló que la fuerza laboral dedicada al retrofitting verde debe triplicarse para 2030 a fin de satisfacer la demanda prevista.
Mercado de Retrofitting Energético de México
Se prevé que México crezca a una CAGR del 9,3% hasta 2032, la tasa más rápida en el mercado de retrofitting energético de América del Norte. La relocalización industrial, estándares de eficiencia más estrictos y programas de financiamiento residencial respaldan esta perspectiva. El sector habitacional de México representa el 26% del consumo nacional de electricidad y el 32% de las emisiones de gases de efecto invernadero. Los programas gubernamentales han establecido el objetivo de renovar un tercio del parque habitacional existente para 2030. El Programa de Mejoramiento Sustentable en Vivienda Existente otorga subsidios de hasta el 30% de los costos del proyecto, con un incentivo energético adicional del 10% por parte de la SENER.
Panorama Competitivo
Concentración del Mercado
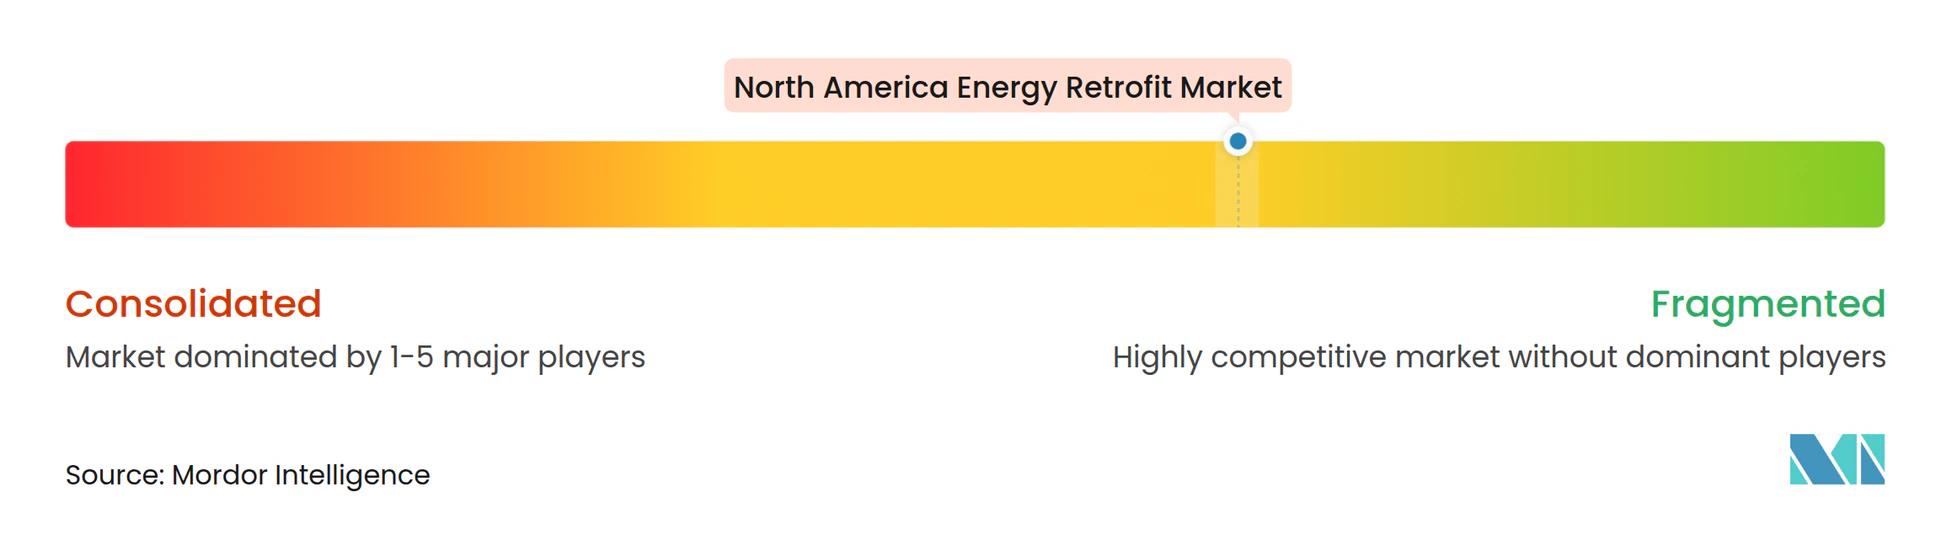
El mercado de retrofits energéticos en América del Norte está moderadamente concentrado. Johnson Controls, Siemens, Schneider Electric, Honeywell y Trane Technologies compiten por grandes contratos gubernamentales, institucionales y comerciales. Su posición se basa en plataformas de gestión de edificios, garantías de desempeño y acceso a programas de contratación establecidos. Ameresco, NORESCO, McKinstry y Willdan Group compiten fuertemente donde la profundidad técnica, las relaciones locales y la capacidad de fianzas son importantes. Los grandes contratos agrupados favorecen a las empresas que pueden financiar programas complejos y gestionar proyectos durante muchos años.
Las operaciones digitales de edificios se están convirtiendo en un punto de competencia más claro en el mercado de retrofits energéticos en América del Norte. Schneider Electric introdujo EcoStruxure Foresight Operation en noviembre de 2025 como una plataforma unificada para sistemas de energía, potencia y edificios. La plataforma tenía una disponibilidad comercial más amplia prevista para el tercer trimestre de 2026. Este movimiento muestra cómo los proveedores de equipos están extendiendo su papel hacia las operaciones continuas de los edificios. Los proveedores que conectan el trabajo del proyecto con datos operativos verificados pueden diferenciarse en decisiones de contratación complejas.
El segmento comercial de mercado medio ofrece una oportunidad para el mercado de retrofits energéticos en América del Norte. Los propietarios de 50.000 a 250.000 pies cuadrados a menudo se encuentran entre los programas residenciales y los grandes contratos de desempeño del sector público. Los proveedores de energía como servicio están abordando esta brecha con acuerdos fuera de balance y garantías de desempeño. Johnson Controls recibió un contrato de evaluación de retrofit energético profundo de 25 millones de USD en la Guarnición del Ejército de EE. UU. en Kwajalein en octubre de 2024, extendiendo el trabajo de un contrato de desempeño previo de 40 millones de USD. Las empresas también se diferencian a través de la medición y verificación por terceros alineada con el Protocolo Internacional de Medición y Verificación del Desempeño.
Líderes de la Industria de Retrofits Energéticos en América del Norte
-
Ameresco, Inc.
-
Johnson Controls International plc
-
Siemens AG
-
Schneider Electric SE
-
Honeywell International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Retrofitting Energético de América del Norte Empresas cubiertas en este informe
- ABB Ltd.
- AECOM
- Ameresco, Inc.
- Carrier Global Corporation
- Comfort Systems USA, Inc.
- Daikin Industries, Ltd.
- Eaton Corporation plc
- EMCOR Group, Inc.
- ENGIE
- Honeywell International Inc.
- Johnson Controls International plc
- McKinstry
- Metrus Energy, Inc.
- NORESCO
- Orion Energy Systems, Inc.
- Schneider Electric SE
- Siemens AG
- Signify N.V.
- SitelogIQ
- Trane Technologies plc
- Veregy
- Willdan Group, Inc.
Desarrollos recientes de la industria en Mercado de Retrofitting Energético de América del Norte
- Junio de 2026: El gobierno de Canadá anunció el lanzamiento del Programa de Asequibilidad de Hogares Más Verdes de Canadá en Quebec, Columbia Británica, Nueva Escocia e Isla del Príncipe Eduardo, movilizando más de 500 millones de CAD, equivalente a 368 millones de USD, en cofinanciamiento. El modelo de instalación directa elimina las barreras de pago inicial para los hogares de ingresos bajos a medianos, ampliando significativamente la base de retrofit residencial accesible en estas provincias.
- Enero de 2026: Honeywell fue seleccionada por el Ejército de EE. UU. para modernizar los sistemas de automatización de edificios en Fort Benning, Georgia, implementando la plataforma de control de edificios Niagara en más de 3 millones de pies cuadrados. Se proyecta que el proyecto genere 1,8 millones de USD en ahorros anuales adicionales, llevando los ahorros anuales proyectados acumulados a 4,5 millones de USD durante 15 años.
- Septiembre de 2025: Trane completó el primer despliegue de una Bomba de Calor de Fuente de Almacenamiento en un edificio comercial de EE. UU. en 55 Water Street, ciudad de Nueva York. El retrofit redujo el consumo de vapor en un 72%, disminuyó la intensidad general del uso de energía en casi un 20%, y obtuvo 14,5 millones de USD en incentivos combinados mientras evitaba 1,2 millones de USD en penalidades anuales de carbono de la Ley Local 97 de la ciudad de Nueva York.
- Junio de 2025: El Cuerpo de Ingenieros del Ejército de EE. UU. adjudicó posiciones a 18 ESCOs en el Contrato de Orden de Tarea de Adjudicación Múltiple ESPC IV, con un techo de 3 mil millones de USD y un período de desempeño de 10 años. Ameresco, AECOM y otros 16 ESCOs acreditados por NAESCO se encuentran entre los titulares del contrato que compiten por órdenes de tarea en instalaciones militares nacionales e internacionales.
Alcance del Informe del Mercado de Retrofits Energéticos en América del Norte
El retrofit energético se refiere al proceso de actualizar o modificar edificios, instalaciones o sistemas energéticos existentes para mejorar la eficiencia energética, reducir el consumo de energía y los costos operativos, y disminuir las emisiones de gases de efecto invernadero. Los retrofits pueden implicar la sustitución de equipos obsoletos, la mejora del aislamiento y las ventanas de los edificios, la actualización de los sistemas HVAC e iluminación, la instalación de controles inteligentes de energía y la integración de tecnologías de energía renovable como la solar fotovoltaica.
El Mercado de Retrofits Energéticos en América del Norte está segmentado por profundidad de retrofit, tecnología, aplicación y geografía. Por profundidad de retrofit, el mercado está segmentado en retrofits energéticos profundos y retrofits energéticos superficiales/ligeros. Por tecnología, el mercado está segmentado en sistemas HVAC, sistemas de iluminación, envolvente del edificio, integración de energías renovables, controles inteligentes de edificios, IoT y calentamiento de agua y plomería. Por aplicación, el mercado está segmentado en edificios residenciales, comerciales, industriales y públicos e institucionales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado de retrofits energéticos en América del Norte en 3 países de la región. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Retrofits Energéticos Profundos |
| Retrofits Energéticos Superficiales/Ligeros |
| Sistemas HVAC |
| Sistemas de Iluminación |
| Envolvente del Edificio (Aislamiento y Acristalamiento) |
| Integración de Energías Renovables (Solar Fotovoltaica, Solar Térmica) |
| Controles Inteligentes de Edificios e IoT |
| Calentamiento de Agua y Plomería |
| Edificios Residenciales |
| Edificios Comerciales |
| Instalaciones Industriales |
| Edificios Públicos e Institucionales |
| América del Norte | Estados Unidos |
| Canadá | |
| México |
| Por Profundidad de Retrofit | Retrofits Energéticos Profundos | |
| Retrofits Energéticos Superficiales/Ligeros | ||
| Por Tecnología | Sistemas HVAC | |
| Sistemas de Iluminación | ||
| Envolvente del Edificio (Aislamiento y Acristalamiento) | ||
| Integración de Energías Renovables (Solar Fotovoltaica, Solar Térmica) | ||
| Controles Inteligentes de Edificios e IoT | ||
| Calentamiento de Agua y Plomería | ||
| Por Aplicación | Edificios Residenciales | |
| Edificios Comerciales | ||
| Instalaciones Industriales | ||
| Edificios Públicos e Institucionales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la actividad de retrofits energéticos en América del Norte?
Los incentivos vinculados a los ahorros documentados, el envejecimiento del parque de edificios, los requisitos de electrificación y las normas de desempeño de los edificios están respaldando la demanda de proyectos. Estos factores también alientan a los propietarios a combinar equipos, controles y trabajo en la envolvente en proyectos más grandes.
¿Cuál es el tamaño del mercado de retrofits energéticos en América del Norte?
Se proyecta que el tamaño del mercado de retrofits energéticos en América del Norte alcance 207,95 mil millones de USD en 2032 desde 136,89 mil millones de USD en 2027, a una CAGR del 8,72%.
¿Qué tecnología de retrofit tiene las mejores perspectivas de crecimiento?
Se prevé que la integración de energías renovables crezca a una CAGR del 10,3% hasta 2032 a medida que los propietarios combinan la generación in situ con sistemas electrificados. El calendario de créditos de 2026 también está influyendo en el momento de los proyectos solares elegibles vinculados.
¿Qué aplicación de edificio está creciendo más rápido?
Se prevé que los edificios públicos e institucionales se expandan a una CAGR del 9,7% hasta 2032, respaldados por mandatos del sector público y estructuras de financiamiento. Las carteras concentradas pueden facilitar la organización de contratos de desempeño para múltiples edificios.
¿Por qué los retrofits energéticos profundos están ganando adopción?
Se prevé que los retrofits profundos crezcan a una CAGR del 8,9% porque los contratos de desempeño y la contratación pública pueden respaldar proyectos integrados para edificios completos. Las medidas integradas de aislamiento, sellado de aire y bombas de calor pueden lograr reducciones de energía documentadas.
¿Qué país crecerá más rápido hasta 2032?
Se prevé que México crezca a una CAGR del 9,3%, respaldado por el nearshoring industrial, los estándares de eficiencia y el apoyo a los retrofits residenciales. Los proyectos actuales se centran en HVAC, aislamiento, calentadores solares de agua e instalaciones de fabricación en los corredores del norte.