
Taille et part du marché de l'énergie retrofit en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 126.40 Milliards de dollars |
| Taille du Marché (2027) | 136.89 Milliards de dollars |
| Taille du Marché (2032) | 207.95 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.72 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'énergie retrofit en Amérique du Nord par Mordor Intelligence
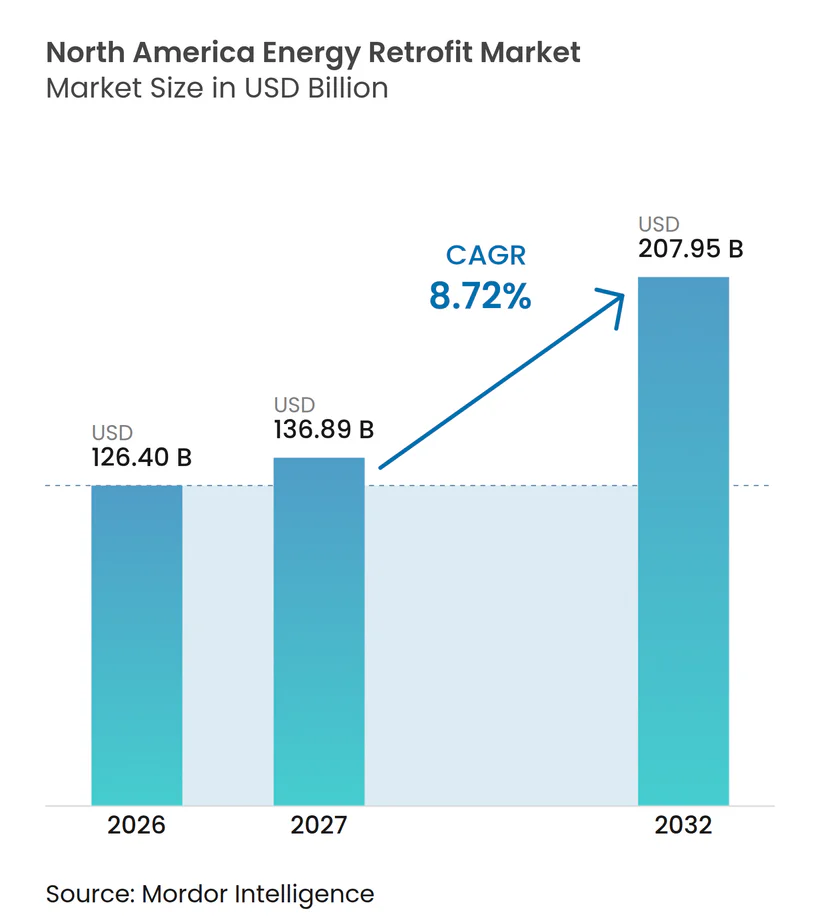
La taille du marché de l'énergie retrofit en Amérique du Nord devrait passer de 126,40 milliards USD en 2026 à 136,89 milliards USD en 2027 et devrait atteindre 207,95 milliards USD d'ici 2032, à un CAGR de 8,72 % sur la période 2027-2032. Le marché de l'énergie retrofit en Amérique du Nord est soutenu par des incitations favorisant les économies d'énergie mesurées, le vieillissement des propriétés commerciales et l'utilisation plus large de systèmes de bâtiments électrifiés dans les propriétés commerciales, publiques, industrielles et résidentielles. Les modifications apportées en 2025 aux incitations fédérales en matière d'énergie ont maintenu les déductions de la Section 179D pour les projets commerciaux éligibles tout en raccourcissant le calendrier de certains crédits solaires et éoliens, ce qui favorise les projets bien documentés avec des réductions substantielles de la consommation d'énergie. Les propriétaires de bâtiments combinent de plus en plus l'électrification du chauffage, les travaux sur l'enveloppe et les contrôles numériques plutôt que de remplacer un équipement à la fois. Cette approche augmente la valeur de chaque projet, mais rend également le financement, l'installation, la coordination entre les corps de métier et la mesure plus exigeants pour les propriétaires et les prestataires de services. La concurrence se concentre sur la capacité à fournir des garanties de performance, à gérer des projets complexes, à coordonner les équipements et les systèmes de contrôle, et à démontrer la conformité aux règles de performance des bâtiments.
Points clés du rapport
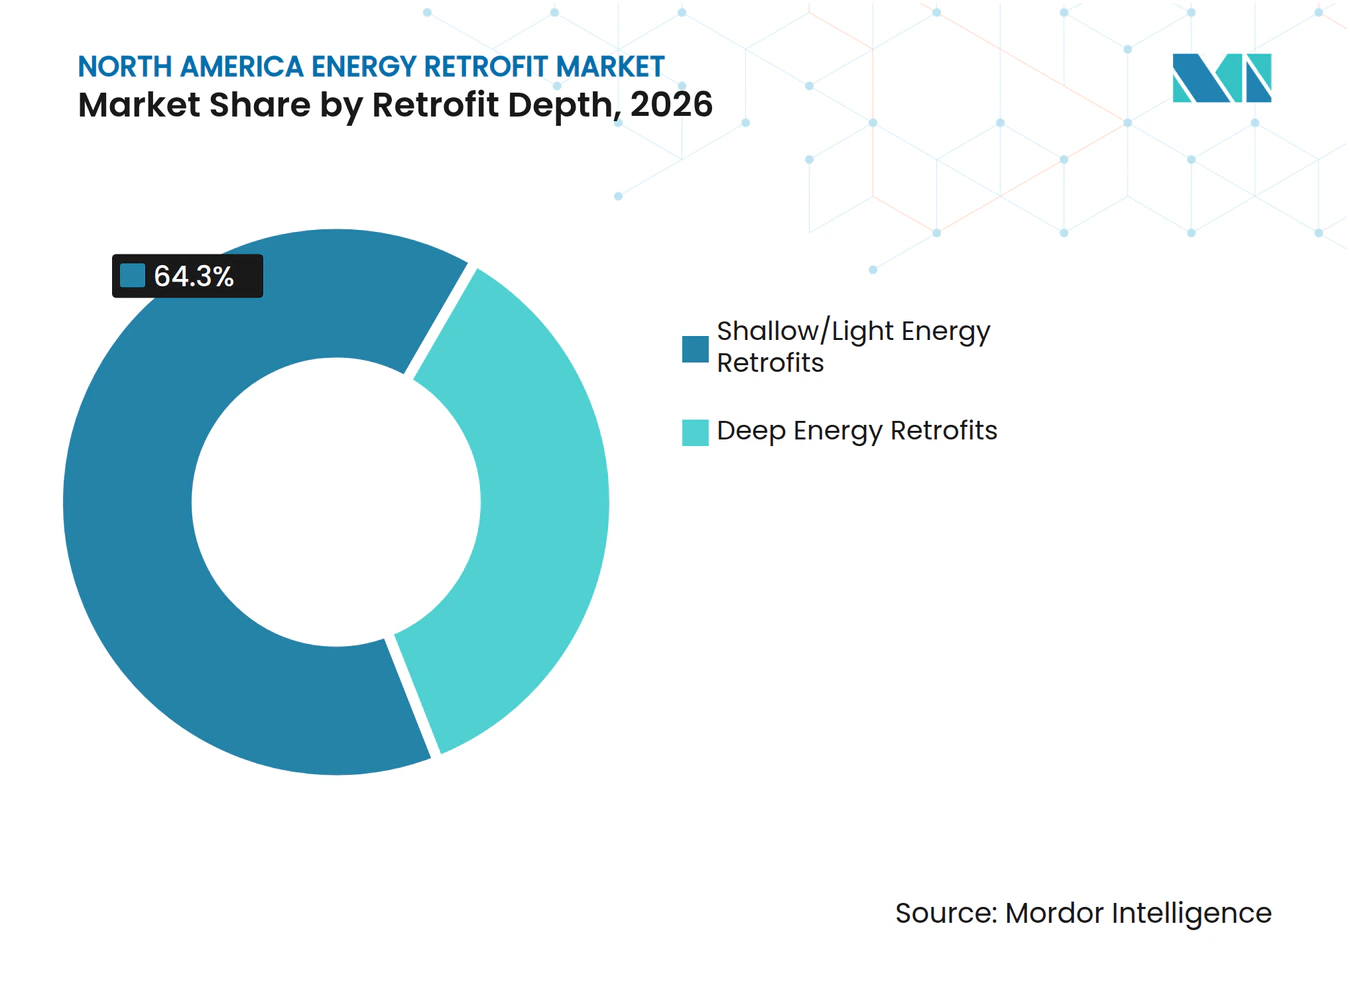
- Par profondeur de rénovation, les rénovations légères ou superficielles détenaient 64,3 % de la part du marché de l'énergie retrofit en Amérique du Nord en 2026, tandis que les rénovations énergétiques profondes devraient croître à un CAGR de 8,9 % jusqu'en 2032.
- Par technologie, les systèmes CVC représentaient 43,2 % de la part du marché de l'énergie retrofit en Amérique du Nord en 2026, tandis que l'intégration des énergies renouvelables devrait se développer à un CAGR de 10,3 % jusqu'en 2032.
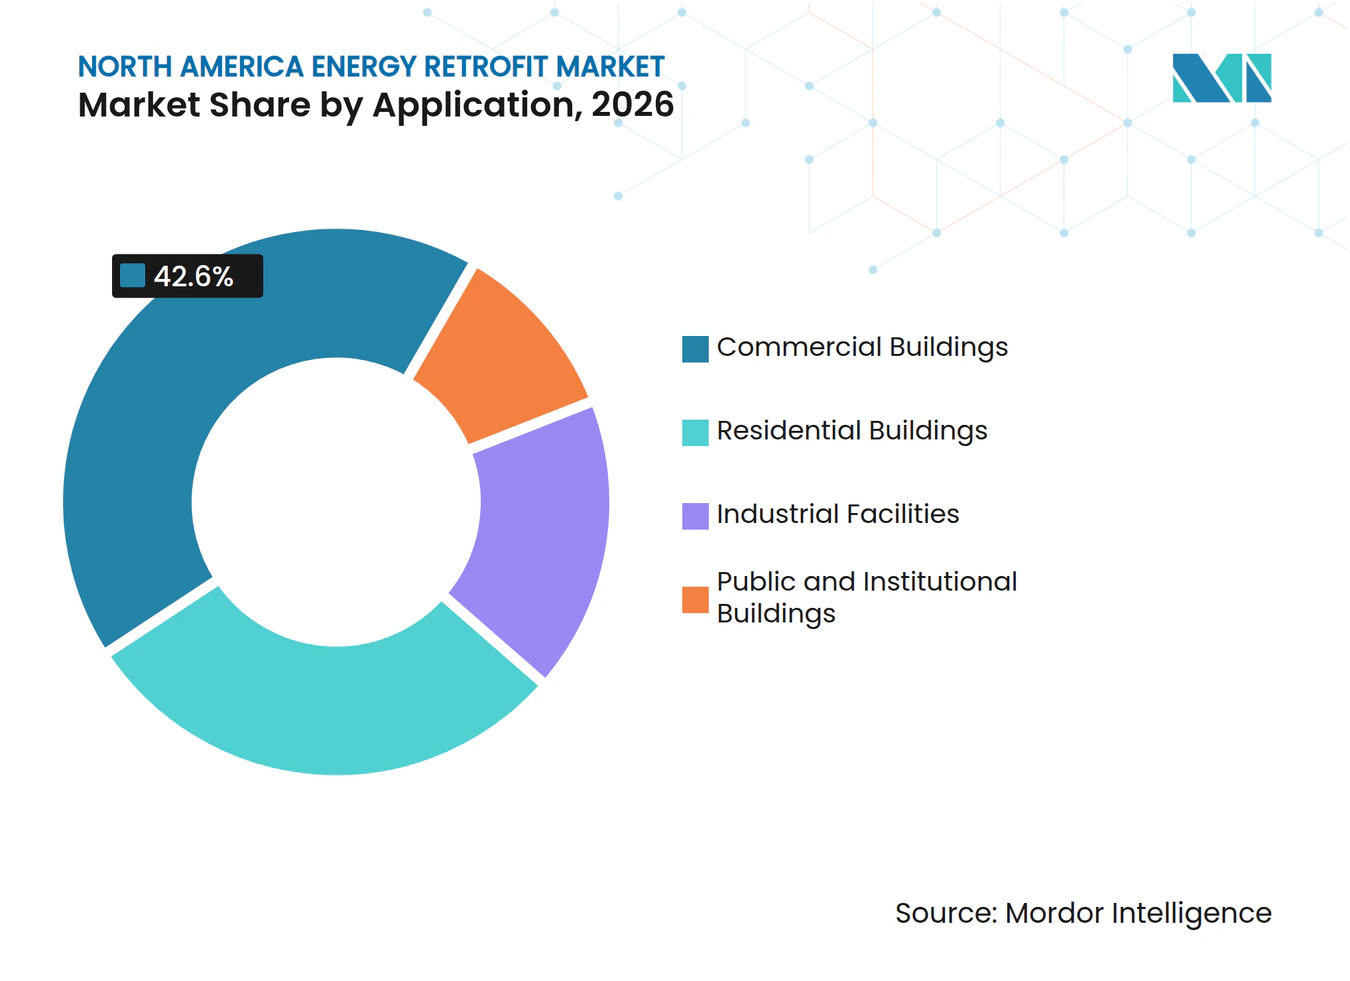
- Par application, les bâtiments commerciaux détenaient 42,6 % des revenus en 2026, tandis que les bâtiments publics et institutionnels devraient croître à un CAGR de 9,7 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient 87,1 % des revenus en 2026, tandis que le Mexique devrait croître à un CAGR de 9,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Incitations fédérales, étatiques, provinciales et des services publics | +1.80% | États-Unis, Canada ; pertinence secondaire au Mexique | Court terme (≤ 2 ans) |
| Parc de bâtiments commerciaux antérieurs à 1990 vieillissant | +1.50% | États-Unis dominant ; significatif au Canada | Long terme (≥ 4 ans) |
| Engagements des entreprises en matière de zéro émission nette et de décarbonation des bâtiments | +1.20% | À l'échelle de l'Amérique du Nord, en particulier dans les marchés métropolitains américains et canadiens | Moyen terme (2–4 ans) |
| Électrification du chauffage et du chauffage de l'eau | +1.00% | Nord-Est et côte Pacifique des États-Unis ; Ontario et Colombie-Britannique au Canada | Moyen terme (2–4 ans) |
| Analytique des bâtiments intelligents et efficacité interactive avec le réseau | +0.80% | États-Unis et Canada ; phase précoce dans le corridor industriel mexicain | Long terme (≥ 4 ans) |
| Financement par contrats de performance et énergie en tant que service | +0.70% | Domaine fédéral américain et secteurs institutionnels ; secteur commercial canadien | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Les incitations fédérales, étatiques, provinciales et des services publics soutiennent le pipeline de rénovation
Les programmes fédéraux, provinciaux, étatiques et des services publics continuent de façonner les décisions de projets à court terme sur le marché de l'énergie retrofit en Amérique du Nord, car ils influencent le calendrier des projets, la portée, la planification du capital et la documentation de performance acceptable. La législation fédérale de 2025 a maintenu la déduction de la Section 179D pour les projets commerciaux éligibles atteignant des réductions d'énergie de 50 %, orientant le soutien fédéral disponible vers des projets avec une performance documentée. La même législation a accéléré le calendrier d'élimination progressive de certains crédits solaires et éoliens lorsque la construction n'avait pas commencé avant le 5 juillet 2026. Ce calendrier a encouragé les propriétaires à avancer les projets liés au solaire en 2026 tout en mettant davantage l'accent sur la conception de projet vérifiée, les calendriers de construction, les examens d'éligibilité et les économies mesurables. Le Canada a lancé le Programme canadien pour des maisons plus vertes et abordables au Québec, en Colombie-Britannique, en Nouvelle-Écosse et à l'Île-du-Prince-Édouard en juin 2026 avec plus de 500 millions CAD en cofinancement, équivalent à 368 millions USD, pour des mises à niveau à installation directe pour les ménages à revenus faibles à médians[1]. Ces programmes fonctionnent en parallèle avec la norme ASHRAE 90.1 et les exigences locales qui lient l'éligibilité et la conformité à des résultats mesurables, rendant la documentation importante avant, pendant et après la livraison du projet.
Le parc de bâtiments commerciaux antérieurs à 1990 crée un mandat structurel de rénovation
L'âge des bâtiments commerciaux offre au marché de l'énergie retrofit en Amérique du Nord une source durable de demande, car les bâtiments plus anciens nécessitent souvent des travaux coordonnés sur le chauffage, la climatisation, les contrôles et la performance de l'enveloppe. La modélisation du NREL montre que 48 % de la surface de plancher commerciale américaine a été construite avant 1980 et 30 % supplémentaires entre 1980 et 2000[2]. Une grande partie de ce parc immobilier est antérieure aux exigences d'efficacité actuelles et nécessite plus qu'un simple remplacement d'équipement pour répondre aux nouvelles exigences de performance, en particulier lorsque les bâtiments doivent maintenir leurs opérations pendant la construction. Des recherches du Département de l'énergie ont révélé que de nombreuses enveloppes commerciales plus anciennes manquent de barrières à l'air efficaces, permettant à l'infiltration d'air d'augmenter substantiellement les charges CVC[3]. Les propriétaires ont donc une raison plus forte de combiner l'isolation, l'étanchéité à l'air, les contrôles et les mises à niveau mécaniques dans un seul projet plutôt que de traiter les pertes d'énergie connexes par des décisions de maintenance déconnectées. Il en résulte une portée de projet plus large et un volume de travail plus important par bâtiment pour le marché de l'énergie retrofit en Amérique du Nord.
Les engagements des entreprises en matière de zéro émission nette traduisent les engagements de durabilité en capital de rénovation
Les objectifs des entreprises font passer les décisions de rénovation de la planification à long terme aux programmes d'investissement au niveau des propriétés, où les équipes de gestion immobilière doivent identifier les besoins en équipements, les voies d'économies et les séquences de construction réalisables. En juin 2026, RBC et Pontegadea ont engagé la Royal Bank Plaza à Toronto sur une voie de zéro émission nette d'ici 2040, incluant une feuille de route de passage des combustibles fossiles à l'électricité pour le CVC, le chauffage de l'eau et les contrôles. Prologis a annoncé un objectif validé par l'initiative Science Based Targets visant à réduire les émissions de portée 1 et 2 de 90 % par rapport à sa base de référence de 2019 d'ici 2040, avec des objectifs intermédiaires pour 2030 guidant les décisions sur les actifs. Cadillac Fairview a obtenu la certification de performance de bâtiment à zéro carbone pour 12 propriétés canadiennes en 2025, dont la première propriété de bureaux à Toronto dans le cadre du programme. Ces actions font de la consommation d'énergie et des émissions des bâtiments une partie plus directe de la gestion de portefeuille, aux côtés des besoins d'occupation, de la fiabilité des équipements, des coûts d'exploitation et des considérations liées aux baux. Elles donnent également aux locataires et aux propriétaires une raison commune d'améliorer les systèmes du bâtiment, là où les exigences de reporting deviennent plus importantes et où les données du bâtiment affectent les objectifs corporatifs plus larges. Ce schéma soutient la planification intégrée du capital sur le marché de l'énergie retrofit en Amérique du Nord.
L'électrification des systèmes de chauffage redéfinit la portée et la logique économique de la rénovation
L'électrification modifie à la fois la portée et l'économie des rénovations de bâtiments en reliant le chauffage, le chauffage de l'eau, les contrôles, l'approvisionnement en énergie, les données opérationnelles et les obligations de conformité. En septembre 2025, Trane a achevé l'installation d'une pompe à chaleur à source de stockage au 55 Water Street à New York, une tour de bureaux de 3,8 millions de pieds carrés[4]. Le projet a réduit la consommation de vapeur de 72 % et abaissé l'intensité globale de consommation d'énergie de près de 20 %. Il a également bénéficié de 14,5 millions USD en remises de services publics et crédits d'impôt combinés et a évité 1,2 million USD de pénalités annuelles au titre de la loi locale 97 de New York. Le Canada a signalé 281 278 pompes à chaleur installées avec le soutien fédéral depuis 2020, au 1er janvier 2026, et 6 participants sur 10 ont choisi une mise à niveau par pompe à chaleur. Les coûts de conformité évités peuvent désormais être aussi importants que les économies sur les équipements lorsque les propriétaires évaluent les projets de pompes à chaleur dans les villes soumises à des limites de carbone, en particulier là où les pénalités annuelles affectent les coûts totaux de possession.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts d'investissement initiaux élevés et longues périodes de retour sur investissement | -0.50% | Répandu dans toute l'Amérique du Nord ; plus aigu dans le secteur commercial intermédiaire | Moyen terme (2–4 ans) |
| Incitations partagées dans les propriétés commerciales louées | -0.30% | Marchés commerciaux urbains des États-Unis et du Canada | Moyen terme (2–4 ans) |
| Contraintes de capacité des entrepreneurs qualifiés et de mise en service | -0.30% | États-Unis et Canada ; aigu dans les provinces à climat froid | Long terme (≥ 4 ans) |
| Complexité de l'interopérabilité, de la mesure et de la vérification | -0.20% | Bâtiments institutionnels aux États-Unis et au Canada | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Les coûts d'investissement et l'incertitude sur le retour sur investissement freinent la participation large du marché
Les coûts initiaux et l'incertitude sur les rendements limitent la participation au marché de l'énergie retrofit en Amérique du Nord, en particulier parmi les propriétaires de taille moyenne qui disposent de moins de ressources techniques et financières internes. Une étude de 2025 du National Institute of Building Sciences a identifié le manque de financement comme le frein le plus fréquemment signalé aux mises à niveau énergétiques commerciales. Les répondants ont également soulevé des préoccupations concernant le calendrier de retour sur investissement et la confiance dans les économies projetées. Les propriétaires de bâtiments entre 4 645 et 23 226 mètres carrés n'ont souvent pas accès au financement vert institutionnel ou aux canaux de contrats de performance du secteur public, même lorsque leurs bâtiments ont des besoins de mise à niveau évidents. Les projets profonds peuvent nécessiter entre 538 et 2 153 USD par mètre carré, selon le type de bâtiment et la zone climatique. La capacité des entrepreneurs qualifiés et les ressources de mise en service ajoutent une pression sur la livraison à mesure que l'activité des projets augmente, tandis que la mesure et la vérification complexes rendent les bâtiments à usage mixte occupés plus difficiles à financer et à achever. Plus de 83 % des employeurs américains dans le secteur de l'efficacité énergétique ont signalé des difficultés de recrutement en 2024, ajoutant des coûts de main-d'œuvre et des risques de livraison à mesure que la demande augmente.
Les incitations partagées dans les propriétés louées freinent les décisions d'investissement des propriétaires
Les structures de bail restent un frein persistant lorsque les propriétaires paient pour les améliorations, mais que les locataires bénéficient des économies sur les services publics, réduisant ainsi l'argument financier direct pour les propriétaires d'investir. Cette incitation partagée est courante dans les propriétés commerciales américaines et canadiennes où les locataires paient les factures de services publics dans le cadre de baux nets et où les propriétaires restent responsables des décisions d'investissement à plus long terme. Une étude de 2025 de l'Association for Smarter Homes & Buildings a identifié les baux verts, les exigences de performance et les clauses de transfert d'incitations comme des outils pour combler l'écart, bien que l'adoption soit restée inégale. Des recherches de l'UC Davis ont révélé que les grands locataires commerciaux avec des baux incluant l'électricité utilisaient jusqu'à 14 % moins d'électricité lors des événements de températures estivales élevées que les locataires comparables avec des contrats à charge locative. Cette différence montre comment la conception des contrats peut façonner le comportement énergétique dans un portefeuille immobilier, y compris les signaux que reçoivent les occupants lorsque la consommation d'électricité augmente pendant les périodes de forte demande. Les clauses de bail vert, notamment le modèle de clause d'alignement énergétique de New York, peuvent permettre la récupération des coûts par des ajustements de loyer, mais leur utilisation n'est pas encore généralisée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par profondeur de rénovation :
les rénovations profondes gagnent du terrain sur une base dominée par les rénovations superficiellesLes rénovations énergétiques légères ou superficielles détenaient 64,3 % du marché de l'énergie retrofit en Amérique du Nord en 2026 par profondeur de rénovation. Leur position dominante reflète des besoins en capital plus faibles, des périodes de retour sur investissement plus courtes et moins de perturbations dans les bâtiments occupés. Les conversions LED, les améliorations de base des contrôles CVC et les films pour fenêtres peuvent souvent être réalisés dans le cadre des budgets de maintenance existants. Les réseaux d'entrepreneurs établis rendent également ces mesures accessibles aux propriétaires sans équipes internes d'ingénierie énergétique. De nombreux propriétaires du marché intermédiaire restent concentrés sur les mises à niveau imposées par la conformité plutôt que sur des programmes larges de décarbonation.
Les rénovations énergétiques profondes devraient croître à un CAGR de 8,9 % de 2027 à 2032. Les marchés publics fédéraux et les contrats de performance rendent les travaux complets plus réalisables pour le gouvernement et les grands propriétaires institutionnels. En février 2026, l'Administration des services généraux a attribué à Ameresco un contrat de performance d'économies d'énergie de 217 millions USD couvrant 25 bâtiments dans 4 États jusqu'en novembre 2048. L'attribution montre comment plusieurs installations peuvent être regroupées sous une structure de performance à long terme. Les cadres PHIUS Zero et EnerPHit soutiennent les travaux multifamiliaux centrés sur l'enveloppe qui combinent isolation, étanchéité à l'air et pompes à chaleur. Des projets documentés dans ce contexte ont atteint des réductions d'énergie de 50 % à 86 % grâce à des mesures intégrées.



Par technologie :
l'électrification des systèmes CVC remodèle un segment dominantLes systèmes CVC représentaient 43,2 % de la taille du marché de l'énergie retrofit en Amérique du Nord en 2026 par technologie. Le segment est soutenu par les besoins de remplacement des équipements mécaniques dans les bâtiments plus anciens et par les exigences locales d'électrification. Le projet du 55 Water Street a montré qu'un système CVC électrifié peut réduire la consommation de vapeur de 72 % et l'intensité totale de consommation d'énergie de près de 20 %. Les travaux CVC incluent de plus en plus les contrôles, le stockage thermique et le chauffage de l'eau plutôt qu'un simple remplacement de l'équipement existant. L'éclairage reste pertinent dans les projets industriels et d'entrepôts où les mises à niveau LED sont établies et faciles à déployer.
L'intégration des énergies renouvelables, y compris le photovoltaïque solaire et le solaire thermique, devrait croître à un CAGR de 10,3 % jusqu'en 2032. Les propriétaires associent la production sur site à un chauffage et une climatisation électrifiés pour améliorer la prévisibilité des coûts énergétiques à long terme. Le calendrier des crédits de 2025 a créé une date limite de début de construction avant le 5 juillet 2026 pour certains projets solaires, ce qui a avancé certaines décisions. Les contrôles intelligents, le sous-comptage connecté et le chauffage de l'eau par pompe à chaleur sont également inclus dans des packages d'électrification plus larges. Ces systèmes aident les propriétaires à comprendre la consommation d'énergie sur des charges séparées et à gérer les équipements plus précisément. La combinaison technologique évolue vers des systèmes interconnectés plutôt que des mises à niveau isolées dans le secteur de l'énergie retrofit en Amérique du Nord.
Par application :
les bâtiments publics s'accélèrent devant le rôle d'ancrage du secteur commercialLes bâtiments commerciaux détenaient 42,6 % de la taille du marché de l'énergie retrofit en Amérique du Nord en 2026 par application. Leur importance reflète le large parc de propriétés commerciales et la nécessité de respecter les normes d'énergie et d'émissions au niveau des villes. Les occupants d'entreprises influencent de plus en plus les choix technologiques par des demandes initiées par les locataires plutôt qu'en attendant des programmes initiés par les propriétaires. Cela modifie la façon dont la demande est combinée et financée dans les propriétés louées. La demande résidentielle est fragmentée, mais le programme d'accessibilité à installation directe du Canada couvre désormais 6 provinces en 2026.
Les bâtiments publics et institutionnels devraient croître à un CAGR de 9,7 % de 2027 à 2032. Les calendriers de décarbonation fédéraux et étatiques, les véhicules de financement public et la propriété concentrée facilitent le regroupement des installations. Le Programme fédéral de gestion de l'énergie identifie les rénovations profondes dépassant une réduction de 40 % de l'intensité de consommation d'énergie par rapport aux bases de référence de 2019 comme une voie clé. Honeywell a été sélectionné en janvier 2026 pour moderniser l'automatisation des bâtiments sur plus de 278 709 mètres carrés à Fort Benning. Les installations industrielles augmentent également leur activité à mesure que la relocalisation industrielle amène de nouveaux sites de fabrication ou des sites mis à jour aux États-Unis et au Mexique.

Analyse géographique
Marché de la rénovation énergétique aux États-Unis
Les États-Unis représentaient 87,1 % du marché de la rénovation énergétique en Amérique du Nord en 2026. Leur position est soutenue par les canaux d'approvisionnement fédéraux, un vaste parc de bâtiments institutionnels, ainsi que par les normes de performance des villes et des États. La loi locale 97 de la ville de New York applique des pénalités d'intensité carbone aux bâtiments concernés, et le projet du 55 Water Street a permis d'éviter 1,2 million USD de pénalités annuelles tout en bénéficiant de 14,5 millions USD d'incitations combinées. Le Corps des ingénieurs de l'armée américaine a attribué 18 positions à des ESCO dans le cadre du contrat ESPC IV d'une valeur de 3 milliards USD en juin 2025. Ces structures soutiennent un flux de projets à long terme dans les propriétés publiques et privées.
Marché de la rénovation énergétique au Canada
Le Canada occupe une position substantielle au sein du marché de la rénovation énergétique en Amérique du Nord. Le Programme canadien de rénovation domiciliaire verte abordable a amorcé son déploiement dans 4 provinces en juin 2026, avec plus de 500 millions CAD, soit l'équivalent de 368 millions USD, en cofinancement. Son approche d'installation directe supprime la barrière du paiement initial qui limitait la participation dans l'ancien modèle de subvention. En janvier 2026, 281 278 thermopompes avaient été installées avec le soutien fédéral depuis 2020. Le Conseil du bâtiment durable du Canada a déclaré que la main-d'œuvre spécialisée dans la rénovation verte devait tripler d'ici 2030 pour répondre à la demande prévue.
Marché de la rénovation énergétique au Mexique
Le Mexique devrait croître à un CAGR de 9,3 % jusqu'en 2032, soit le taux le plus rapide du marché de la rénovation énergétique en Amérique du Nord. La délocalisation industrielle de proximité, le renforcement des normes d'efficacité et les programmes de financement résidentiel soutiennent ces perspectives. Le secteur du logement au Mexique représente 26 % de la consommation nationale d'électricité et 32 % des émissions de gaz à effet de serre. Les programmes gouvernementaux ont fixé un objectif de rénovation d'un tiers du parc immobilier existant d'ici 2030. Le programme d'amélioration durable du logement existant accorde des subventions allant jusqu'à 30 % des coûts du projet, avec une incitation énergétique supplémentaire de 10 % de la part de la SENER.
Paysage concurrentiel
Concentration du Marché
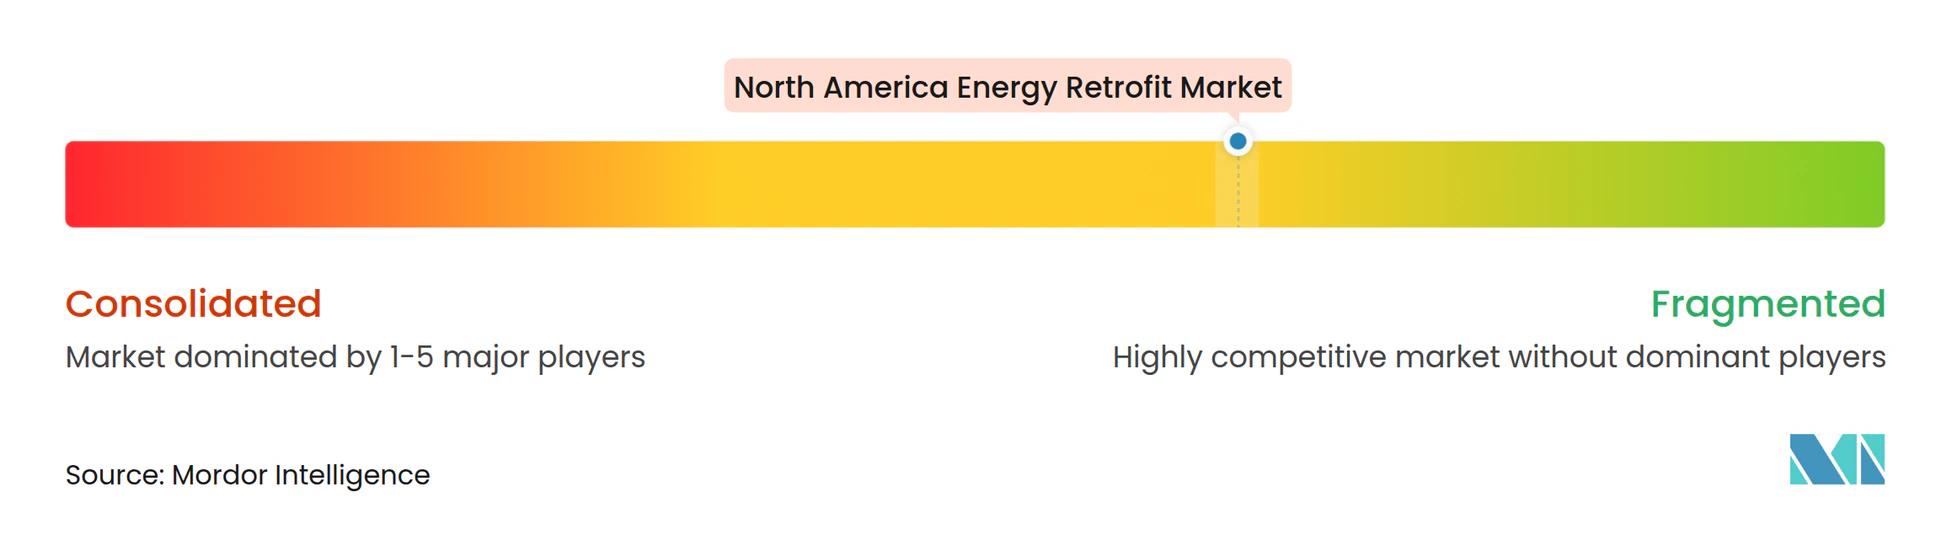
Le marché de l'énergie retrofit en Amérique du Nord est modérément concentré. Johnson Controls, Siemens, Schneider Electric, Honeywell et Trane Technologies se disputent les grands contrats gouvernementaux, institutionnels et commerciaux. Leur position repose sur des plateformes de gestion des bâtiments, des garanties de performance et l'accès à des programmes de marchés publics établis. Ameresco, NORESCO, McKinstry et Willdan Group se distinguent fortement là où la profondeur technique, les relations locales et la capacité de cautionnement sont importantes. Les grands appels d'offres groupés favorisent les entreprises capables de financer des programmes complexes et de gérer des projets sur de nombreuses années.
Les opérations numériques des bâtiments deviennent un point de concurrence plus clair sur le marché de l'énergie retrofit en Amérique du Nord. Schneider Electric a lancé EcoStruxure Foresight Operation en novembre 2025 en tant que plateforme unifiée pour les systèmes d'énergie, d'alimentation et de bâtiment. La plateforme visait une disponibilité commerciale plus large pour le troisième trimestre 2026. Cette initiative montre comment les fournisseurs d'équipements étendent leur rôle aux opérations continues des bâtiments. Les fournisseurs qui relient les travaux de projet à des données d'exploitation vérifiées peuvent se démarquer dans les décisions d'appels d'offres complexes.
Le segment commercial intermédiaire offre une opportunité pour le marché de l'énergie retrofit en Amérique du Nord. Les propriétaires de 4 645 à 23 226 mètres carrés se situent souvent entre les programmes résidentiels et les grands contrats de performance du secteur public. Les fournisseurs d'énergie en tant que service comblent cette lacune avec des arrangements hors bilan et des garanties de performance. Johnson Controls a reçu un contrat d'évaluation de rénovation énergétique profonde de 25 millions USD à la garnison américaine de Kwajalein en octobre 2024, prolongeant les travaux d'un précédent contrat de performance de 40 millions USD. Les entreprises se différencient également par la mesure et la vérification par des tiers alignées sur le Protocole international de mesure et de vérification de la performance.
Leaders du secteur de l'énergie retrofit en Amérique du Nord
-
Ameresco, Inc.
-
Johnson Controls International plc
-
Siemens AG
-
Schneider Electric SE
-
Honeywell International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la rénovation énergétique en Amérique du Nord Entreprises couvertes dans ce rapport
- ABB Ltd.
- AECOM
- Ameresco, Inc.
- Carrier Global Corporation
- Comfort Systems USA, Inc.
- Daikin Industries, Ltd.
- Eaton Corporation plc
- EMCOR Group, Inc.
- ENGIE
- Honeywell International Inc.
- Johnson Controls International plc
- McKinstry
- Metrus Energy, Inc.
- NORESCO
- Orion Energy Systems, Inc.
- Schneider Electric SE
- Siemens AG
- Signify N.V.
- SitelogIQ
- Trane Technologies plc
- Veregy
- Willdan Group, Inc.
Développements industriels récents dans Marché de la rénovation énergétique en Amérique du Nord
- Juin 2026 : Le gouvernement canadien a annoncé le déploiement du Programme canadien pour des maisons plus vertes et abordables au Québec, en Colombie-Britannique, en Nouvelle-Écosse et à l'Île-du-Prince-Édouard, mobilisant plus de 500 millions CAD, équivalent à 368 millions USD, en cofinancement. Le modèle à installation directe supprime les barrières de paiement initial pour les ménages à revenus faibles à médians, élargissant considérablement la base résidentielle de rénovation adressable dans ces provinces.
- Janvier 2026 : Honeywell a été sélectionné par l'armée américaine pour moderniser les systèmes d'automatisation des bâtiments à Fort Benning, en Géorgie, en déployant la plateforme de contrôle des bâtiments Niagara sur plus de 278 709 mètres carrés. Le projet devrait générer 1,8 million USD d'économies annuelles supplémentaires, portant les économies annuelles cumulées projetées à 4,5 millions USD sur 15 ans.
- Septembre 2025 : Trane a achevé le premier déploiement d'une pompe à chaleur à source de stockage dans un bâtiment commercial américain au 55 Water Street, à New York. La rénovation a réduit la consommation de vapeur de 72 %, abaissé l'intensité globale de consommation d'énergie de près de 20 %, et obtenu 14,5 millions USD d'incitations combinées tout en évitant 1,2 million USD de pénalités carbone annuelles au titre de la loi locale 97 de New York.
- Juin 2025 : Le Corps des ingénieurs de l'armée américaine a attribué 18 positions d'entreprises de services énergétiques sur le contrat ESPC IV à bons de commande à attributaires multiples, avec un plafond de 3 milliards USD et une période de performance de 10 ans. Ameresco, AECOM et 16 autres entreprises de services énergétiques accréditées par la NAESCO font partie des titulaires du contrat en compétition pour des bons de commande dans les installations militaires nationales et internationales.
Portée du rapport sur le marché de l'énergie retrofit en Amérique du Nord
La rénovation énergétique désigne le processus de mise à niveau ou de modification des bâtiments, installations ou systèmes énergétiques existants afin d'améliorer l'efficacité énergétique, de réduire la consommation d'énergie et les coûts d'exploitation, et de diminuer les émissions de gaz à effet de serre. Les rénovations peuvent inclure le remplacement d'équipements obsolètes, l'amélioration de l'isolation et des fenêtres des bâtiments, la mise à niveau des systèmes CVC et d'éclairage, l'installation de contrôles énergétiques intelligents et l'intégration de technologies d'énergie renouvelable telles que le photovoltaïque solaire.
Le marché de l'énergie retrofit en Amérique du Nord est segmenté par profondeur de rénovation, technologie, application et géographie. Par profondeur de rénovation, le marché est segmenté en rénovations énergétiques profondes et rénovations énergétiques légères/superficielles. Par technologie, le marché est segmenté en systèmes CVC, systèmes d'éclairage, enveloppe du bâtiment, intégration des énergies renouvelables, contrôles intelligents des bâtiments, IoT et chauffage de l'eau et plomberie. Par application, le marché est segmenté en bâtiments résidentiels, commerciaux, industriels et publics et institutionnels. Le rapport couvre également la taille du marché et les prévisions pour le marché de l'énergie retrofit en Amérique du Nord dans 3 pays de la région. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Rénovations énergétiques profondes |
| Rénovations énergétiques légères/superficielles |
| Systèmes CVC |
| Systèmes d'éclairage |
| Enveloppe du bâtiment (isolation et vitrage) |
| Intégration des énergies renouvelables (photovoltaïque solaire, solaire thermique) |
| Contrôles intelligents des bâtiments et IoT |
| Chauffage de l'eau et plomberie |
| Bâtiments résidentiels |
| Bâtiments commerciaux |
| Installations industrielles |
| Bâtiments publics et institutionnels |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique |
| Par profondeur de rénovation | Rénovations énergétiques profondes | |
| Rénovations énergétiques légères/superficielles | ||
| Par technologie | Systèmes CVC | |
| Systèmes d'éclairage | ||
| Enveloppe du bâtiment (isolation et vitrage) | ||
| Intégration des énergies renouvelables (photovoltaïque solaire, solaire thermique) | ||
| Contrôles intelligents des bâtiments et IoT | ||
| Chauffage de l'eau et plomberie | ||
| Par application | Bâtiments résidentiels | |
| Bâtiments commerciaux | ||
| Installations industrielles | ||
| Bâtiments publics et institutionnels | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule l'activité de rénovation énergétique en Amérique du Nord ?
Les incitations liées aux économies documentées, le vieillissement du parc immobilier, les exigences d'électrification et les règles de performance des bâtiments soutiennent la demande de projets. Ces facteurs encouragent également les propriétaires à combiner équipements, contrôles et travaux sur l'enveloppe dans des projets plus importants.
Quelle est la taille du marché de l'énergie retrofit en Amérique du Nord ?
La taille du marché de l'énergie retrofit en Amérique du Nord devrait atteindre 207,95 milliards USD d'ici 2032, contre 136,89 milliards USD en 2027, à un CAGR de 8,72 %.
Quelle technologie de rénovation présente les meilleures perspectives de croissance ?
L'intégration des énergies renouvelables devrait croître à un CAGR de 10,3 % jusqu'en 2032, les propriétaires associant la production sur site à des systèmes électrifiés. Le calendrier des crédits de 2026 influence également le calendrier des projets solaires éligibles.
Quelle application de bâtiment connaît la croissance la plus rapide ?
Les bâtiments publics et institutionnels devraient se développer à un CAGR de 9,7 % jusqu'en 2032, soutenus par les mandats du secteur public et les structures de financement. Les portefeuilles concentrés peuvent faciliter l'organisation de contrats de performance multi-bâtiments.
Pourquoi les rénovations énergétiques profondes gagnent-elles en adoption ?
Les rénovations profondes devraient croître à un CAGR de 8,9 % car les contrats de performance et les marchés publics peuvent soutenir des projets intégrés à l'échelle du bâtiment entier. Les mesures intégrées d'isolation, d'étanchéité à l'air et de pompes à chaleur peuvent permettre des réductions d'énergie documentées.
Quel pays connaîtra la croissance la plus rapide jusqu'en 2032 ?
Le Mexique devrait croître à un CAGR de 9,3 %, soutenu par la relocalisation industrielle, les normes d'efficacité et le soutien à la rénovation résidentielle. Les projets actuels se concentrent sur le CVC, l'isolation, les chauffe-eau solaires et les installations de fabrication dans les corridors du nord.