
Tamanho e Participação do Mercado de Contêineres de Resíduos da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
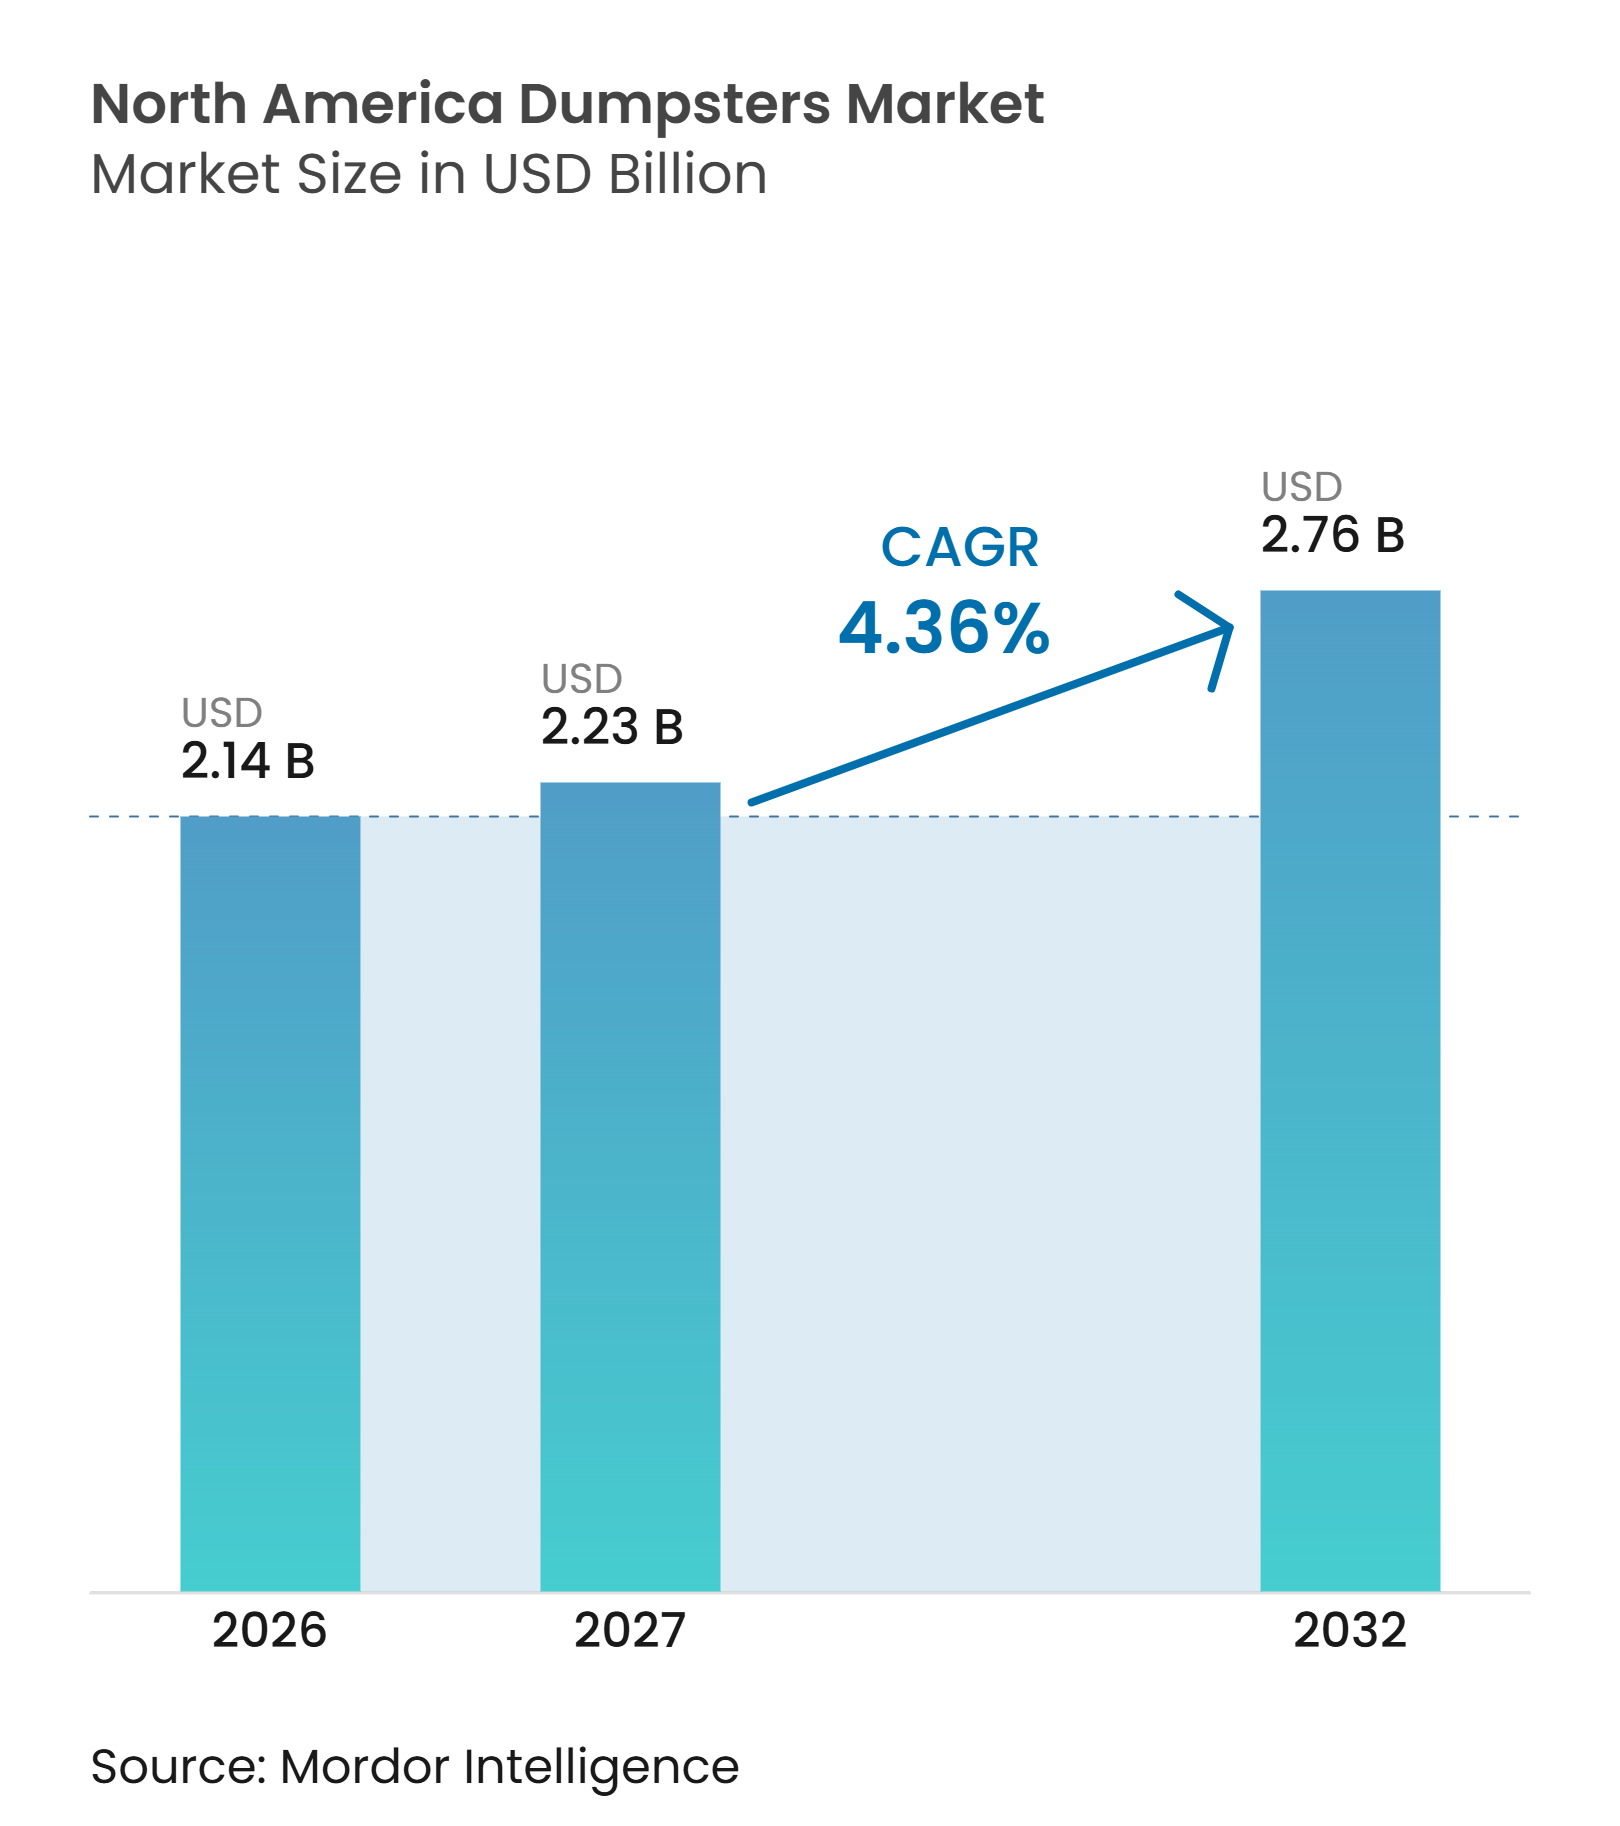
| Tamanho do mercado no ano base (2026) | 2.14 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.23 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.76 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.36 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Contêineres de Resíduos da América do Norte por Mordor Intelligence
O tamanho do Mercado de Contêineres de Resíduos da América do Norte tem projeção de expansão de 2,14 bilhões de USD em 2026 e 2,23 bilhões de USD em 2027 para 2,76 bilhões de USD até 2032, registrando um CAGR de 4,36% entre 2027 e 2032.
A demanda é sustentada pela atividade de construção e demolição, pela substituição de frotas municipais envelhecidas e pelo uso mais amplo de contêineres projetados para fluxos de resíduos separados. O investimento público em instalações de reciclagem, transferência e resíduos orgânicos está convertendo planos locais de gestão de resíduos em aquisições de contêineres e equipamentos relacionados. O mercado de contêineres de resíduos da América do Norte também se beneficia quando os municípios substituem caminhões de coleta, pois os equipamentos automatizados exigem contêineres que atendam a especificações compatíveis de segurança e elevação. Os custos de aço, frete e mão de obra permanecem restrições importantes, pois os contêineres são volumosos para transportar e utilizam projetos com uso intensivo de aço. Fabricantes de maior porte podem limitar parcialmente essas pressões por meio de produção regional, relacionamentos com fornecedores e distâncias de entrega mais curtas.
Principais Conclusões do Relatório
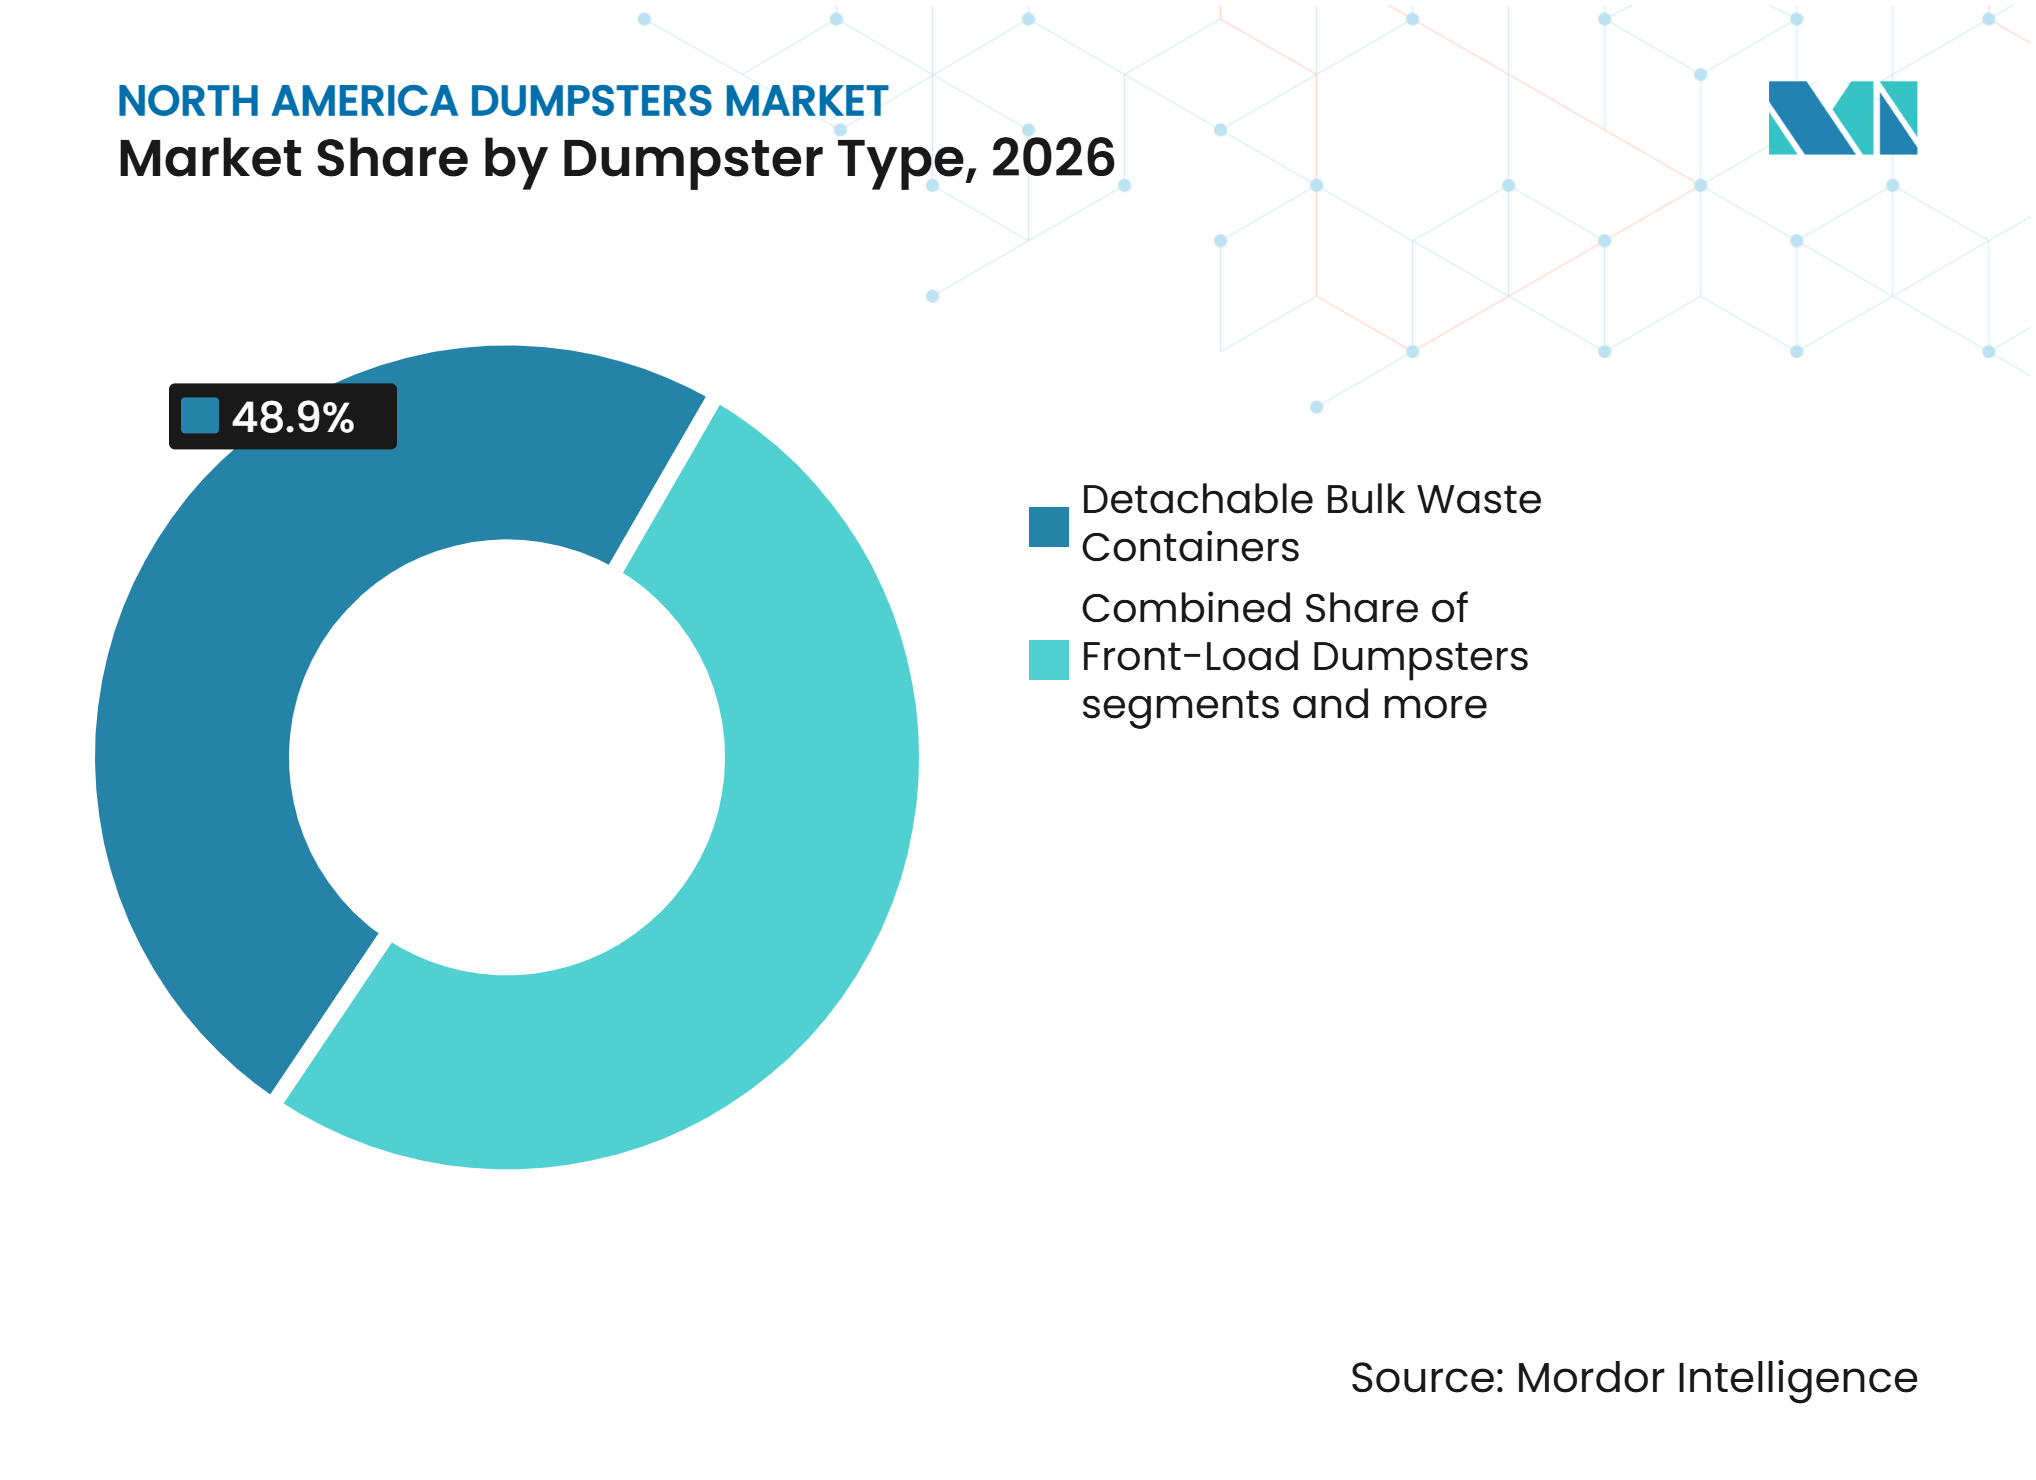
- Por tipo de contêiner, os contêineres de resíduos a granel destacáveis detinham 48,9% da participação do mercado de contêineres de resíduos da América do Norte em 2026 e têm previsão de crescer a um CAGR de 4,8% até 2032.
- Por usuário final, as empresas de coleta e transporte de resíduos detinham 51,3% do tamanho do mercado de contêineres de resíduos da América do Norte em 2026, enquanto os empreiteiros de construção, demolição e infraestrutura têm previsão de crescer a um CAGR de 4,8% até 2032.
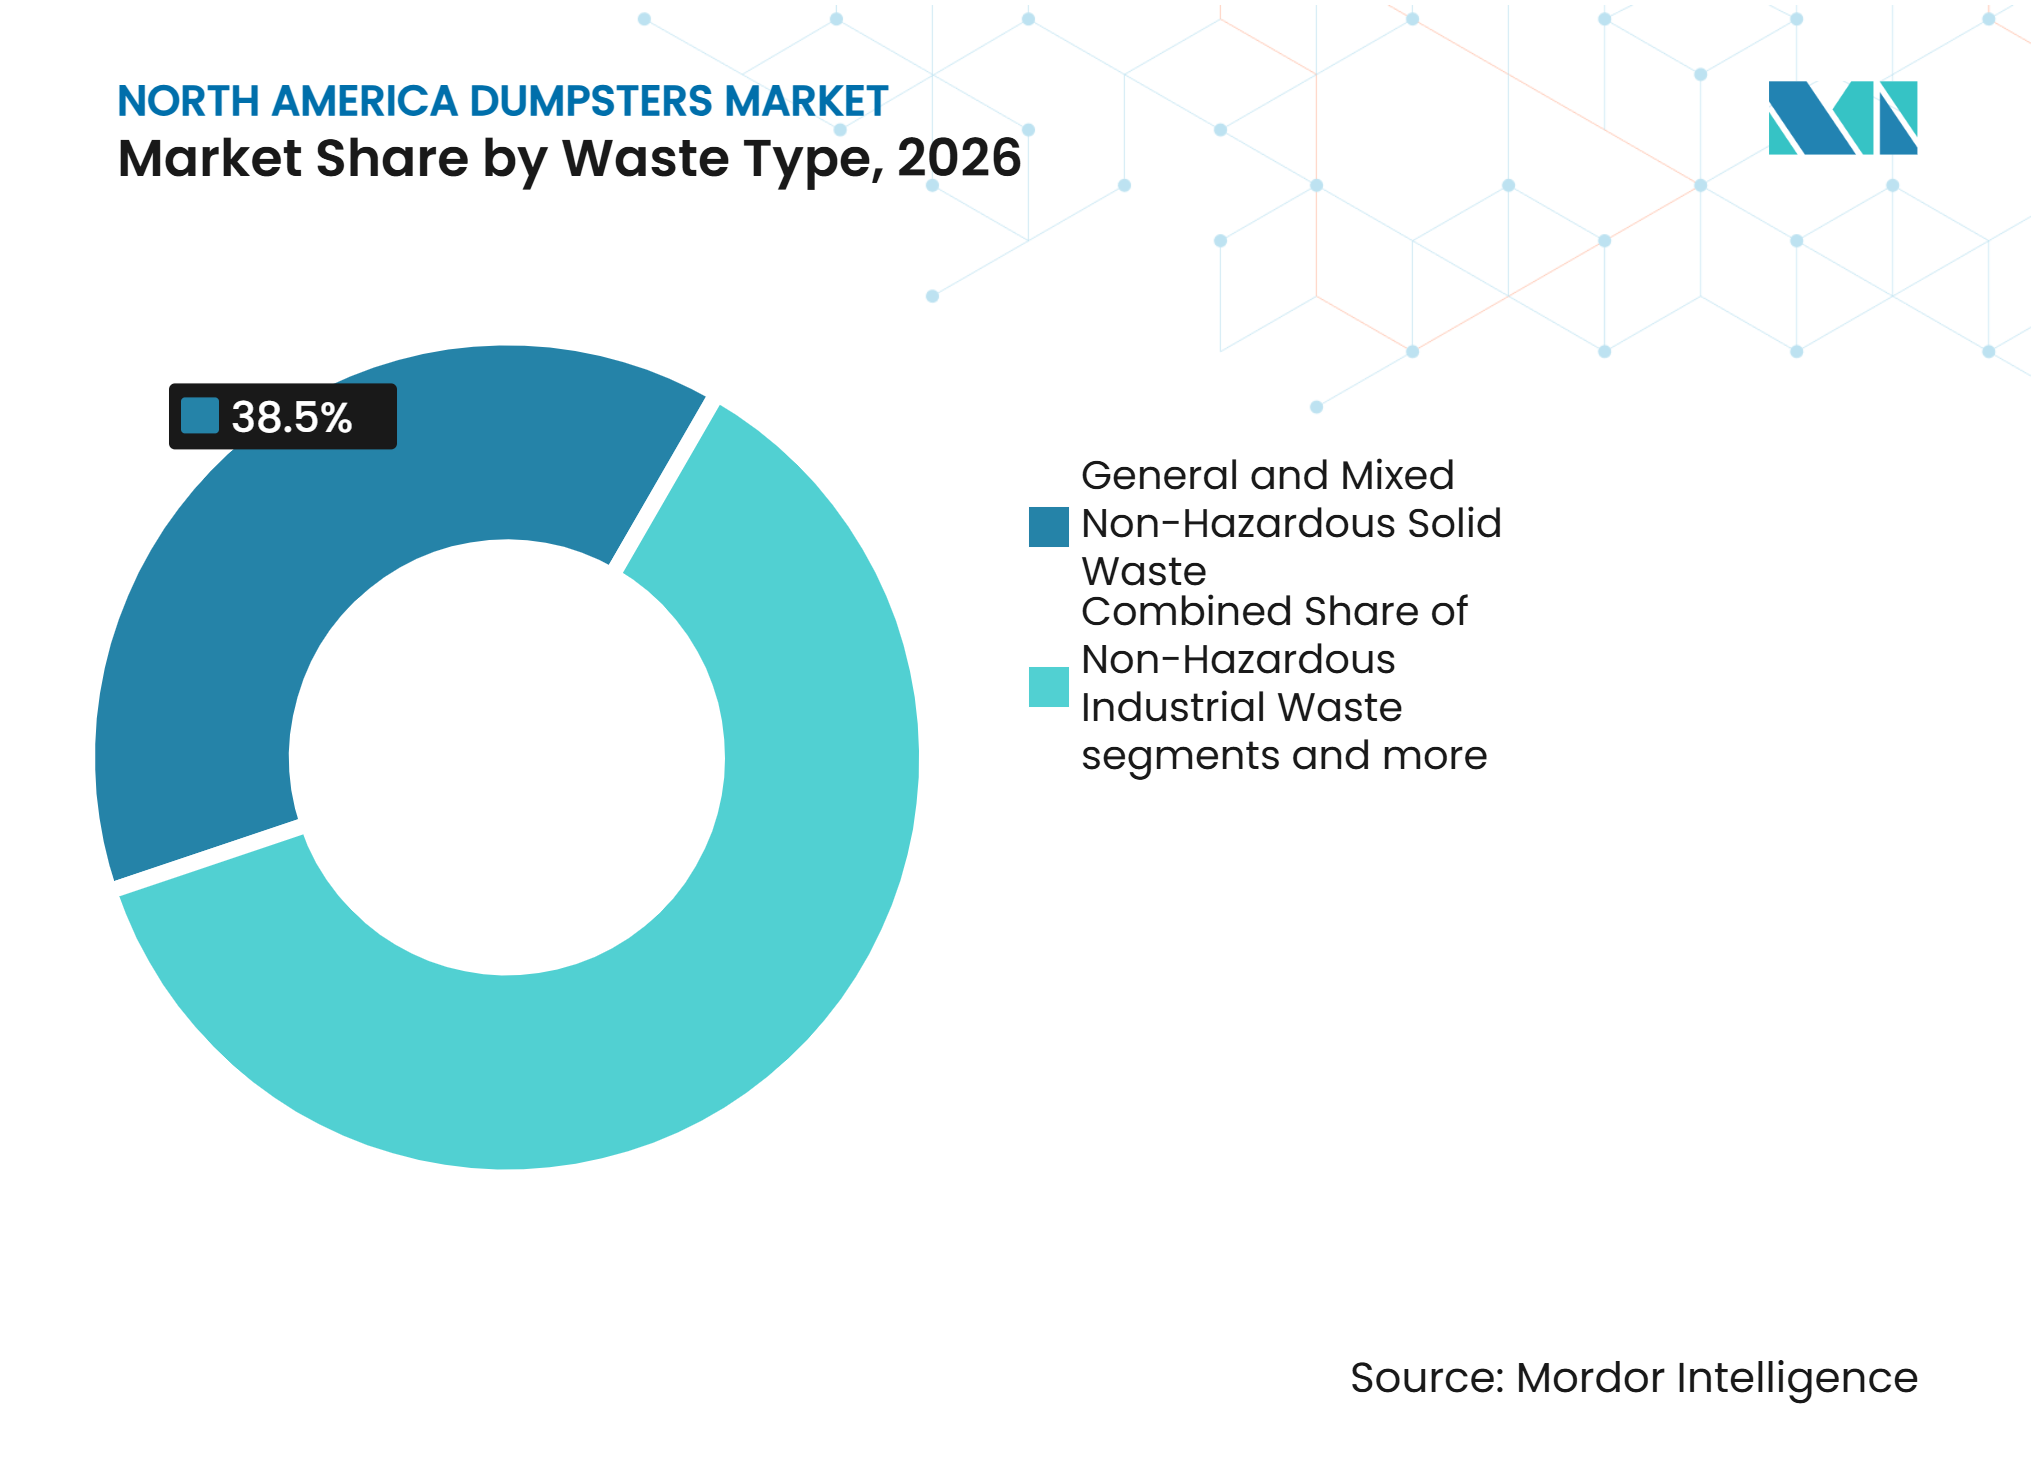
- Por tipo de resíduo, os resíduos sólidos não perigosos gerais e mistos detinham uma participação de 38,5% em 2026, enquanto os resíduos orgânicos e verdes têm previsão de crescer a um CAGR de 8,4% até 2032.
- Por tamanho do contêiner, os contêineres de 6 a 10 jardas cúbicas detinham uma participação de 22,5% em 2026, enquanto os contêineres acima de 40 jardas cúbicas têm previsão de crescer a um CAGR de 5,1% até 2032.
- Por geografia, os Estados Unidos detinham uma participação de 84,6% em 2026, enquanto o México tem previsão de crescer a um CAGR de 6,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade de Resíduos de Construção e Demolição | +1.5% | Estados Unidos como primário, Canadá como secundário, México como emergente | Curto prazo (≤ 2 anos) |
| Renovação de Frotas Municipais e Aquisição de Infraestrutura de Gestão de Resíduos | +0.9% | Estados Unidos e Canadá como núcleo, crescendo no México | Médio prazo (2-4 anos) |
| Crescimento na Demanda por Equipamentos de Manuseio de Resíduos Comerciais e Industriais | +0.7% | Estados Unidos e Canadá, corredores industriais selecionados no México | Médio prazo (2-4 anos) |
| Demanda Crescente por Contêineres Duráveis e Personalizados | +0.5% | Em toda a América do Norte, concentrado nos Estados Unidos | Longo prazo (≥ 4 anos) |
| Fabricação Regional e Requisitos de Prazos de Entrega Mais Curtos | +0.3% | Polos de fabricação do Sudeste e Meio-Oeste dos Estados Unidos | Médio prazo (2-4 anos) |
| Demanda por Contêineres Cobertos, com Controle de Vazamentos e Prontos para Desvio de Resíduos | +0.2% | Mercados costeiros e urbanos dos Estados Unidos, Canadá do Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Resíduos de Construção e Demolição
Projetos de construção, demolição e infraestrutura exigem trocas frequentes de contêineres de alta capacidade, especialmente para o manuseio de materiais densos ou contaminados, como concreto, alvenaria e asfalto. Isso impulsiona a demanda por contêineres roll-off, de içamento por cabo e de gancho reforçados, com pisos e laterais reforçados que suportam coleta, transporte e descarregamento eficientes sem interromper as operações do projeto. A demanda também se estende a estações de transferência e instalações de processamento de materiais que lidam com resíduos de construção. A Agência de Proteção Ambiental dos Estados Unidos alocou 55 milhões de USD anualmente ao programa de Infraestrutura de Resíduos Sólidos para Reciclagem até o ano fiscal de 2026, enquanto sua segunda rodada de financiamento para subdivisões políticas recebeu 307 candidaturas solicitando 1,072 bilhões de USD, destacando a demanda por infraestrutura local de reciclagem além do financiamento disponível.[1] Os investimentos em instalações de transferência, reciclagem e processamento criam requisitos adicionais para contêineres utilizados em coleta, armazenamento, transporte e separação de materiais, sustentando compras recorrentes por operadores de resíduos e agências públicas além da demanda de construção impulsionada por projetos.
Renovação de Frotas Municipais e Aquisição de Infraestrutura de Gestão de Resíduos
Os departamentos municipais de coleta estão substituindo caminhões e contêineres mais antigos após períodos prolongados de adiamento de gastos de capital. A compra do contêiner não é separada da compra do caminhão, pois os carregadores automatizados dependem de pontos de elevação, dimensões e folgas operacionais compatíveis. A Associação Nacional de Resíduos e Reciclagem mantém padrões que abrangem contêineres, compactadores e equipamentos de coleta relacionados por meio de seus comitês ANSI.[2] Esses requisitos tornam a compatibilidade uma condição prática das aquisições públicas. Eles também incentivam as agências a adquirir equipamentos padronizados que possam ser utilizados com segurança em toda uma rede de rotas. O mercado de contêineres de resíduos da América do Norte se beneficia quando as agências públicas migram de pedidos isolados de substituição para programas recorrentes de renovação de frota. Um plano de substituição de caminhões pode levar à substituição de contêineres que não correspondem mais aos sistemas de coleta atualizados. Essa relação é particularmente relevante para operações de coleta lateral e automatizada. A Filadélfia inaugurou sua Estação de Transferência do Noroeste, no valor de 33 milhões de USD, em novembro de 2025, substituindo uma instalação que havia operado por 55 anos. A cidade declarou que o local utiliza pesagem automatizada, sistemas de informação relacionados a RFID e capacidade de processamento de 550 toneladas por dia de lixo e 100 toneladas por dia de reciclagem.[3] Projetos desse tipo aumentam a importância de contêineres rastreáveis e com finalidade específica nas redes municipais.
Demanda por Equipamentos de Manuseio de Resíduos Comerciais e Industriais
As instalações comerciais precisam de contêineres de carga frontal e traseira confiáveis para a coleta regular de resíduos. Os usuários industriais frequentemente exigem unidades maiores, reforçadas ou especializadas, pois as características dos materiais e as práticas de manuseio variam por local. O mercado de contêineres de resíduos da América do Norte também é moldado por clientes que separam resíduos recicláveis, orgânicos e gerais no ponto de geração dos resíduos. Esses arranjos exigem múltiplos tipos de contêineres em vez de uma única unidade de resíduos gerais. Fluxos separados podem aumentar o número de contêineres necessários em um local, mesmo quando o volume total de resíduos não aumenta. Isso é particularmente relevante para operações de varejo, serviços de alimentação, saúde, educação, manufatura e recuperação de materiais. As empresas de gestão de resíduos estão investindo em instalações de triagem e processamento que precisam de contêineres compatíveis em todos os seus sistemas de coleta. A estratégia nacional de 2025 da Agência de Proteção Ambiental prevê a expansão da infraestrutura e assistência técnica para reduzir o desperdício de alimentos e melhorar a reciclagem de resíduos orgânicos. O serviço dedicado de resíduos orgânicos requer equipamentos e contêineres de coleta separados. Os compradores comerciais também solicitam cada vez mais modelos cobertos onde o material precisa de proteção contra intempéries ou onde os locais precisam de melhor controle de vazamentos e lixo. Essas necessidades criam demanda por configurações que não podem ser atendidas por meio de aquisição indiferenciada de contêineres. Elas também sustentam as vendas de produtos personalizados que se adaptam a equipamentos de carregamento e rotas de coleta específicos.
Contêineres Duráveis, Personalizados e Disponíveis Regionalmente
Os compradores estão dando maior atenção ao aço de calibre mais alto, revestimentos resistentes à corrosão, pisos reforçados e dimensões adequadas a locais restritos. Essas especificações são importantes quando os contêineres são utilizados intensivamente ou expostos a materiais pesados e abrasivos. O mercado de contêineres de resíduos da América do Norte se beneficia dessa mudança, pois os clientes podem optar por um contêiner de vida útil mais longa em vez do projeto de menor custo inicial. Contêineres cobertos e com controle de vazamentos também podem se tornar necessários onde as condições do local ou as práticas de gestão de águas pluviais exigem melhor contenção. A Agência de Proteção Ambiental regula os descartes de águas pluviais por meio do Sistema Nacional de Eliminação de Descargas de Poluentes sob a Lei de Água Limpa. Essa influência regulatória sustenta a atenção ao design dos contêineres e ao manuseio de resíduos específico do local. A produção regional é cada vez mais importante porque os contêineres acabados ocupam espaço de transporte substancial em relação ao seu valor. Distâncias de viagem mais curtas podem reduzir a exposição ao frete e melhorar a confiabilidade da entrega para clientes sensíveis a contratos. A Wastequip inaugurou uma instalação de produção de aço de 43.000 pés quadrados em Salisbury, Carolina do Norte, em junho de 2026, para produzir contêineres de carga frontal, contêineres roll-off e compactadores para o Sudeste e o Atlântico Médio. O investimento ilustra como a produção em múltiplos locais pode apoiar entregas mais rápidas e personalização. Também confere às grandes fabricantes uma vantagem quando os compradores valorizam a cobertura de serviço local e a continuidade do fornecimento. Esses fatores podem encorajar os fabricantes regionais a manter posições especializadas mesmo quando os fornecedores nacionais se expandem.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Custos de Aço, Polímeros e Componentes | -0.6% | Em toda a América do Norte, fabricantes dos Estados Unidos mais expostos | Curto prazo (≤ 2 anos) |
| Pressão de Custos de Frete, Mão de Obra e Fabricação | -0.4% | Estados Unidos e Canadá, elevada nos mercados costeiros e metropolitanos | Médio prazo (2-4 anos) |
| Substituição por Contêineres Usados, Recondicionados e Fabricados Localmente | -0.3% | Mercados secundários dos Estados Unidos, compradores rurais e de pequenos municípios | Longo prazo (≥ 4 anos) |
| Especificações Específicas do Cliente Aumentando a Complexidade de Engenharia e Produção | -0.2% | Nacional, concentrado em grandes contratos municipais e industriais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Custos de Aço, Polímeros e Componentes
O aço é um insumo central para a fabricação de contêineres de resíduos e roll-off. Mudanças nos custos de aço e componentes podem pressionar os fabricantes quando eles estão comprometidos com pedidos de preço fixo. O efeito pode ser mais severo para fabricantes menores que têm escala de compra limitada ou carecem de acordos de fornecimento de longo prazo. A incerteza de custos também pode tornar as empresas cautelosas em manter estoque para produtos especializados. Isso pode estender os prazos de entrega ou reduzir a gama de configurações oferecidas a clientes menores. O mercado de contêineres de resíduos da América do Norte pode, portanto, favorecer fornecedores que tenham relacionamentos de fornecimento mais sólidos, capacidade de processamento ou a capacidade de gerenciar compras de materiais em várias instalações. A restrição não se limita ao preço pago pelo aço. Superfícies galvanizadas, componentes hidráulicos, tampas, rodas, travas e ferragens de elevação podem todos aumentar o custo final de fabricação. Os fornecedores devem equilibrar os requisitos de especificação durável com os limites orçamentários dos clientes. Unidades usadas e recondicionadas podem se tornar mais atraentes para os compradores quando os preços de novas unidades sobem rapidamente. Isso é especialmente relevante para pequenos municípios, clientes rurais e operadores que compram equipamentos para aplicações menos exigentes. Embora essa substituição não elimine a demanda por novas unidades, pode atrasar os ciclos de substituição. Também pode ampliar a vantagem de custo dos fabricantes que podem oferecer produtos padrão com eficiência.
Pressão de Custos de Frete, Mão de Obra e Fabricação
Os contêineres de resíduos acabados têm um alto requisito de transporte devido ao seu tamanho físico e aos limites de envio aninhado. O frete, portanto, representa uma parcela significativa do custo entregue, especialmente em rotas longas ou para mercados costeiros e grandes metropolitanos. A série do Departamento de Trabalho dos Estados Unidos publicada pelo Banco da Reserva Federal de St. Louis mostrou os custos unitários de mão de obra no transporte rodoviário em 129,594 em 2025, em comparação com 126,912 em 2024 com base de 2017 igual a 100. Custos mais altos de entrega e mão de obra podem atrasar compras discricionárias quando os clientes podem continuar usando os contêineres existentes. Eles também sustentam a tendência em direção à fabricação e distribuição regionais. Os fabricantes enfrentam pressão semelhante dentro de suas fábricas. Soldagem, fabricação, acabamento, engenharia e verificações de qualidade exigem mão de obra qualificada, enquanto projetos personalizados podem aumentar o tempo de configuração e a complexidade da produção. Um município ou cliente industrial pode solicitar dimensões não padrão, aberturas especiais, coberturas, revestimentos ou interfaces de elevação. Essas solicitações podem criar valor para fornecedores com capacidade de engenharia, mas também podem tornar o agendamento e a precificação menos previsíveis. O mercado de contêineres de resíduos da América do Norte deve, portanto, equilibrar a personalização com a eficiência de produção. Os fabricantes que padronizam plataformas centrais enquanto oferecem opções selecionadas estão melhor posicionados para atender tanto grandes contratos quanto pedidos recorrentes menores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Contêiner:
Contêineres de Resíduos a Granel Destacáveis Suportam Trabalhos de Alto VolumeOs contêineres de resíduos a granel destacáveis detinham 48,9% da participação do mercado de contêineres de resíduos da América do Norte em 2026 e têm previsão de crescer a um CAGR de 4,8% até 2032. Sua posição reflete o uso em construção, demolição, atividade industrial e grandes operações de manuseio de resíduos. Os projetos roll-off, de içamento por cabo, de gancho e de elevação por patim permitem que os veículos troquem contêineres à medida que as cargas são preenchidas. Isso suporta operações onde atrasos na remoção podem interromper o trabalho ou limitar o espaço disponível no local.
O tamanho do mercado de contêineres de resíduos da América do Norte para unidades de granel destacáveis é sustentado pela demanda por equipamentos reforçados que possam transportar concreto, alvenaria, asfalto e material volumoso. Os projetos de gancho estão ganhando relevância em locais densos onde os operadores valorizam ciclos de troca rápidos e uso flexível de veículos. Os contêineres de carga frontal permanecem importantes para rotas comerciais que dependem de cronogramas de coleta regulares e compactos. As unidades de carga traseira atendem a locais com acesso limitado, vielas e contas de menor volume. Os padrões ANSI de contêineres e equipamentos de coleta permanecem relevantes porque a compatibilidade pode influenciar quais projetos os transportadores e as agências públicas comprarão.



Por Usuário Final:
Transportadores Lideram as Compras Enquanto Empreiteiros Impulsionam o CrescimentoAs empresas de coleta e transporte de resíduos responderam por uma participação de 51,3% no mercado de contêineres de resíduos da América do Norte em 2026, sustentadas por suas extensas frotas de contêineres, contratos recorrentes de coleta de resíduos e requisitos de substituição regular de contêineres e expansão de frota. Os empreiteiros de construção, demolição e infraestrutura têm previsão de ser o grupo de usuários finais de crescimento mais rápido, registrando um CAGR de 4,8% até 2032, impulsionado pelo aumento dos requisitos de contenção dedicada de resíduos em múltiplas fases de projetos. As empresas de aluguel e locação de contêineres sustentam ainda mais a demanda do mercado ao expandir suas frotas à medida que empreiteiros, empresas e residências preferem cada vez mais alugar contêineres a comprá-los.
Os municípios e as autoridades públicas de resíduos geram demanda de aquisição estável por meio de contratos de gestão de resíduos de longo prazo e arranjos de compras cooperativas. Enquanto isso, os usuários comerciais e institucionais sustentam a demanda de substituição de contêineres de carga frontal utilizados na coleta rotineira de resíduos. Ao mesmo tempo, os clientes industriais e de reciclagem exigem contêineres de granel especializados projetados para fluxos de resíduos pesados, segregados e específicos de materiais. Além disso, a crescente ênfase no desvio de resíduos, reciclagem e manuseio eficiente de materiais está incentivando os usuários finais a adotar configurações de contêineres de maior capacidade e específicas para aplicações, sustentando a demanda tanto entre operadores estabelecidos de gestão de resíduos quanto em aplicações emergentes relacionadas à infraestrutura.
Por Tipo de Resíduo:
A Coleta de Resíduos Orgânicos Muda os Requisitos dos ContêineresOs resíduos sólidos não perigosos gerais e mistos detinham uma participação de 38,5% no mercado de contêineres de resíduos da América do Norte em 2026. Esta categoria sustenta ampla demanda por contêineres de carga frontal e traseira em rotas de coleta comerciais e residenciais. Seu tamanho reflete a infraestrutura de coleta estabelecida em muitas áreas metropolitanas dos Estados Unidos. O segmento permanece importante porque o serviço básico de coleta requer contêineres padronizados confiáveis e substituíveis.
Os resíduos orgânicos e verdes têm previsão de crescer a um CAGR de 8,4% até 2032, a taxa mais rápida entre os tipos de resíduos. O mercado de contêineres de resíduos da América do Norte responde à medida que cidades e operadores privados adicionam programas separados de coleta de resíduos orgânicos. A estratégia de 2025 da Agência de Proteção Ambiental apoia a infraestrutura que reduz o desperdício de alimentos e expande a reciclagem de resíduos orgânicos. As rotas dedicadas de resíduos orgânicos precisam de contêineres mantidos separados dos resíduos gerais, frequentemente usando tampas distintas e cronogramas de manutenção. Os resíduos de construção e demolição continuam a exigir grandes contêineres destacáveis, enquanto o material reciclável sustenta as necessidades de coleta comercial e recuperação de materiais.

Por Tamanho do Contêiner:
Contêineres de Médio Porte Lideram Enquanto Formatos Grandes Ganham DemandaA categoria de 6 a 10 jardas cúbicas detinha uma participação de 22,5% no mercado de contêineres de resíduos da América do Norte em 2026, sustentada por seu uso generalizado em serviços de carga frontal comercial, projetos de construção leve, instalações de reciclagem e locais institucionais. Esta faixa de capacidade oferece um equilíbrio entre capacidade de armazenamento de resíduos, frequência de coleta e eficiência operacional, permitindo que os transportadores de resíduos atendam a múltiplas contas comerciais por meio de rotas de coleta densas, mantendo cronogramas de manutenção gerenciáveis. Sua compatibilidade com veículos de coleta de carga frontal padrão e mecanismos de elevação estabelecidos sustenta ainda mais a adoção entre os operadores de gestão de resíduos, particularmente em centros de varejo, restaurantes, escritórios e estabelecimentos de ensino.
Enquanto isso, os contêineres acima de 40 jardas cúbicas têm projeção de registrar um CAGR de 5,1% até 2032, impulsionados por grandes projetos de construção, instalações industriais e aplicações envolvendo volumes de resíduos volumosos que excedem as capacidades roll-off padrão. Esses contêineres são particularmente adequados para entulho de demolição, resíduos industriais volumosos e limpezas de grandes locais, onde maior capacidade de carga pode reduzir as trocas de contêineres e a frequência de transporte. A categoria de 30 a 40 jardas cúbicas continua a atender a limpezas residenciais e grandes projetos de construção e demolição, enquanto contêineres menores permanecem relevantes para locais comerciais de alto tráfego e programas de coleta de resíduos orgânicos que exigem manutenção frequente. Da mesma forma, as categorias de 10 a 20 e 20 a 30 jardas cúbicas atendem a diversos requisitos de resíduos comerciais, de construção e industriais. As diferenças nas dimensões dos contêineres, configurações de carregamento, acessibilidade do local e equipamentos de transporte influenciam as decisões de compra nessas faixas de capacidade, incentivando os fabricantes a oferecer projetos variados para atender aos requisitos operacionais específicos dos clientes.
Análise Geográfica
Estados Unidos
Os Estados Unidos detinham 84,6% da participação do mercado de contêineres de resíduos da América do Norte em 2026. Sua rede de coleta instalada cria demanda de substituição juntamente com novas compras para instalações de reciclagem, transferência e resíduos orgânicos. O programa SWIFR da Agência de Proteção Ambiental forneceu financiamento anual até o ano fiscal de 2026 e recebeu 307 candidaturas solicitando 1,072 bilhões de USD em sua segunda rodada para governos locais. Essa lacuna de financiamento indica que os governos locais têm mais infraestrutura de reciclagem planejada do que os orçamentos atuais do programa podem suportar. Novas instalações de processamento precisam de contêineres para coleta, armazenamento, transferência e fluxos de materiais separados.
A modernização municipal acrescenta outra fonte de demanda. A Estação de Transferência do Noroeste da Filadélfia foi inaugurada em novembro de 2025 com sistemas de dados relacionados a RFID, pesagem automatizada e capacidade para processamento de lixo e reciclagem. Tais sistemas tornam a identificação e o rastreamento mais relevantes quando as agências definem especificações de contêineres. As regras estaduais de resíduos orgânicos e os programas locais de desvio podem adicionar contêineres separados em vez de simplesmente substituir as unidades de resíduos gerais. A conformidade com os controles de águas pluviais da Lei de Água Limpa também sustenta o uso de equipamentos cobertos e com controle de vazamentos onde as condições do local o justificam. Esses fatores favorecem fornecedores que oferecem contêineres compatíveis, rastreáveis e duráveis.
México
O México tem previsão de crescer a um CAGR de 6,8% até 2032, a taxa mais alta no mercado de contêineres de resíduos da América do Norte. O Plano Nacional de Desenvolvimento do país para 2025 a 2030 identifica a melhoria da gestão de resíduos, a modernização da infraestrutura e o desenvolvimento da economia circular como prioridades de política. A Cidade do México comprometeu MXN 500 milhões (27,8 milhões de USD) para investimento em infraestrutura de resíduos durante 2025 e 2026. O programa inclui veículos de coleta sob uma abordagem de coinvestimento com os municípios. Essas medidas podem aumentar a necessidade de contêineres de resíduos compatíveis à medida que a capacidade de coleta se expande.
Tamaulipas também avançou o projeto integrado de gestão de resíduos CIR Victoria em 2025 com apoio do BANOBRAS e do FONADIN. As instalações que separam, transferem e processam materiais requerem contêineres para pontos distintos na cadeia de resíduos. O México, portanto, oferece um caminho de crescimento baseado na construção de infraestrutura em vez de apenas na atividade de substituição. As aquisições dependerão dos orçamentos municipais, da execução dos projetos e da capacidade dos fornecedores de prestar serviços em locais geograficamente dispersos.
Canadá, Incluindo Programas de Infraestrutura Regional
Os programas provinciais de responsabilidade estendida do produtor e o coinvestimento federal em infraestrutura de processamento moldam a demanda por contêineres no Canadá. A Cidade de Saskatoon garantiu até CAD 8,4 milhões (6,1 milhões de USD) para uma instalação de processamento de resíduos orgânicos planejada para abrir no final de 2026. Uma nova instalação desse tipo precisa de um sistema de coleta que mantenha os resíduos orgânicos separados de outros materiais. Isso pode sustentar a aquisição de contêineres verdes e frotas de contêineres relacionadas. A oportunidade de mercado cresce quando os municípios alinham a capacidade de processamento com a expansão do programa de coleta.
O Canadá Atlântico também ilustra o efeito da responsabilidade estendida do produtor nos requisitos de contêineres. A CP Group e a REgroup foram selecionadas em dezembro de 2025 para construir uma instalação avançada de recuperação de materiais de 112.000 pés quadrados em Halifax para a Circular Materials. A instalação foi projetada para 30 toneladas por hora de processamento e utiliza sistemas avançados de imagem. Ela pode aumentar a demanda por contêineres que ajudem a manter fluxos separados desde a coleta até a triagem. O governo federal canadense também investiu CAD 2,5 milhões (1,8 milhão de USD) no projeto de Distrito de Energia a partir de Resíduos de Metro Vancouver em 2025. Esses projetos mostram como os marcos provinciais e o apoio federal podem criar demanda durável e específica por região para equipamentos especializados de manuseio de resíduos.
Cenário Competitivo
Concentração do Mercado
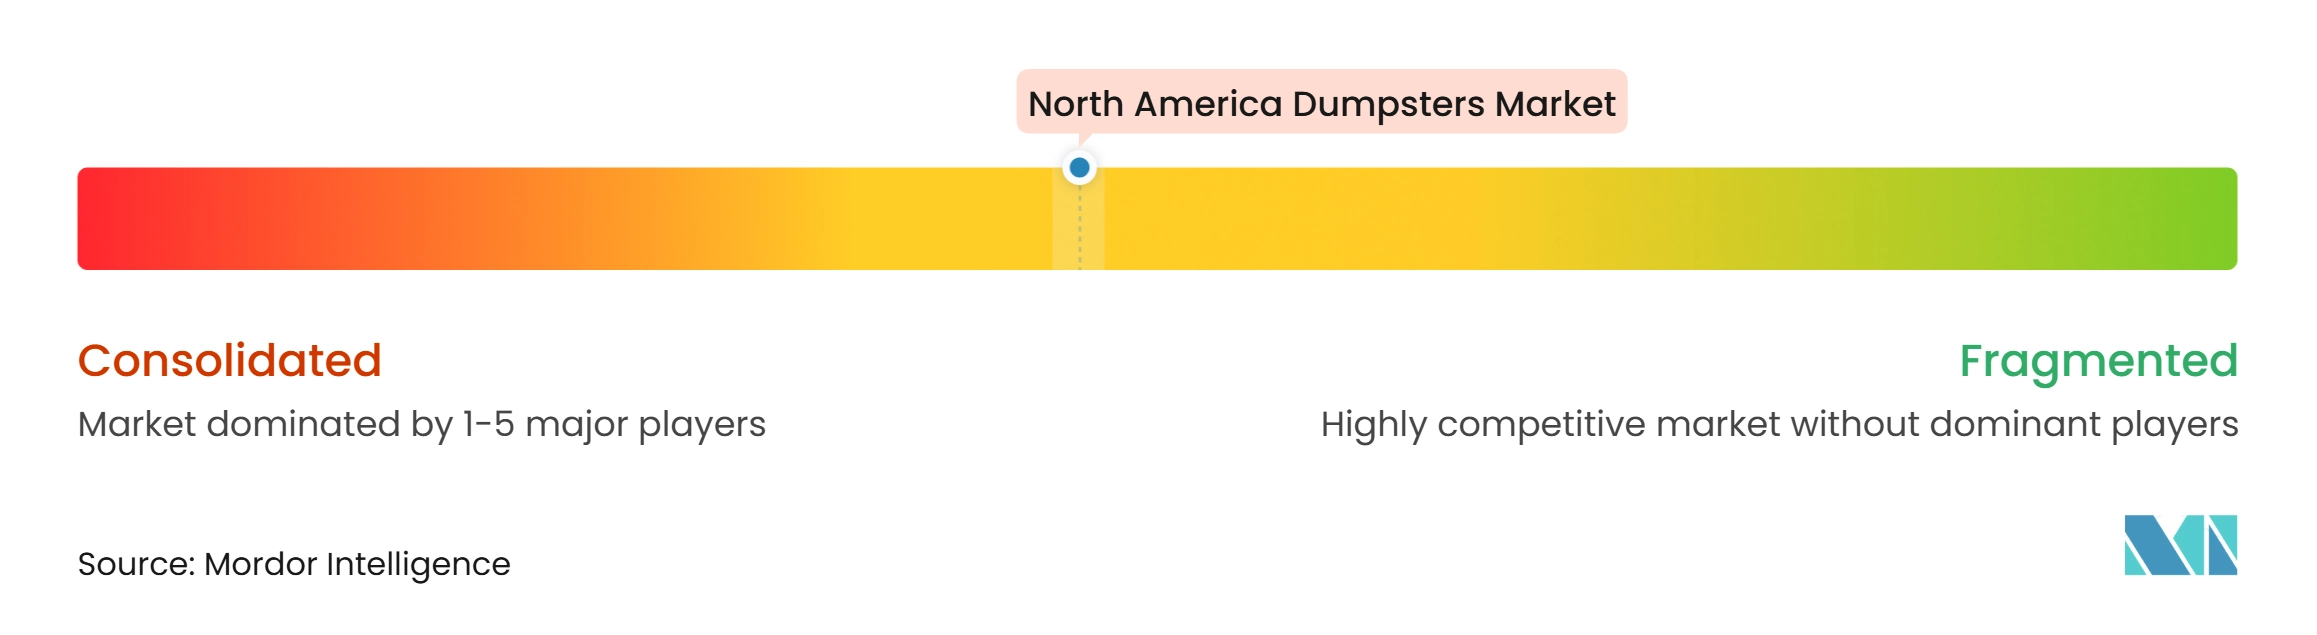
O mercado de contêineres de resíduos da América do Norte exibe um nível médio de concentração de mercado. A Wastequip detém uma posição nacional em produtos de carga frontal, traseira e roll-off, enquanto os fabricantes regionais competem por meio de produção local, fabricação especializada e serviço responsivo. A Iron Container, Thompson Fabricating, E-Pak Manufacturing, Marathon Equipment e Heil Environmental são participantes regionais ou focados em produtos. Essa estrutura confere aos fornecedores nacionais vantagens em escala e cobertura de fabricação. As empresas regionais podem permanecer competitivas onde os compradores exigem prazos de entrega mais curtos, projetos especializados ou relacionamentos de serviço próximos.
A Wastequip expandiu essa abordagem ao inaugurar uma instalação de produção de aço de 43.000 pés quadrados em Salisbury, Carolina do Norte, em junho de 2026. A instalação produz contêineres de carga frontal, contêineres roll-off e compactadores para clientes do Sudeste e do Atlântico Médio. O investimento suporta entregas mais rápidas e permite que a empresa responda às necessidades de aquisição regional. Também reflete o valor competitivo de localizar a produção mais próxima dos clientes quando os custos de frete e o prazo de entrega são importantes. Empresas com vários locais de produção podem usar esse modelo para melhorar a continuidade do fornecimento nos mercados.
Os padrões permanecem uma condição competitiva importante porque os transportadores e as agências públicas precisam de contêineres que funcionem com segurança com os equipamentos de coleta existentes. Os padrões ANSI da Associação Nacional de Resíduos e Reciclagem abrangem questões de segurança e compatibilidade que afetam as operações de contêineres e coleta. Isso reduz o escopo prático para fornecedores que não conseguem atender aos requisitos comuns de aquisição. Também confere aos fabricantes estabelecidos uma vantagem quando os compradores preferem projetos familiares e interoperáveis. A conformidade com os padrões não elimina a concorrência porque os clientes ainda comparam preço, personalização, condições de entrega e suporte local. A tecnologia é uma área emergente de diferenciação de produtos. Instalações municipais como a nova estação de transferência da Filadélfia mostram o uso crescente de sistemas de dados e rastreamento automatizado nas operações de resíduos. Contêineres prontos para sensores, projetos compatíveis com RFID e portas para dispositivos de nível de preenchimento podem, portanto, se tornar mais relevantes em futuras licitações.
Líderes do Setor de Contêineres de Resíduos da América do Norte
-
Wastequip, LLC
-
Iron Container, LLC
-
Thompson Fabricating
-
E-Pak Manufacturing
-
Rhino Containers
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Contêineres de Resíduos da América do Norte Empresas cobertas neste relatório
- Wastequip, LLC
- Iron Container, LLC
- Thompson Fabricating
- E-Pak Manufacturing
- Rhino Containers
- Al Melideo, Inc.
- Cedar Corporation
- Manser Welding
- Environmental Metal Works
- Mountain View Waste Systems
- Skip Units
- GMS Steel Fabrications
- Doncaster Steel Fabrications
- Marathon Equipment Company
- Box Gang Manufacturing
- Hol-Mac Corporation
- Petersen Industries, Inc.
- McNeilus Truck and Manufacturing, Inc.
- Heil Environmental
- Wastebuilt Environmental Solutions
Desenvolvimentos industriais recentes em Mercado de Contêineres de Resíduos da América do Norte
- Junho de 2026: A Wastequip inaugurou uma nova instalação de fabricação de aço de 43.000 pés quadrados em Salisbury, Carolina do Norte, dentro de sua operação AMREP existente, produzindo contêineres de carga frontal, contêineres roll-off e compactadores para atender aos mercados do Sudeste e do Atlântico Médio e reduzir os prazos de entrega.
- Dezembro de 2025: A EPA selecionou 16 beneficiários de subsídios SWIFR de 307 candidaturas solicitando 1,072 bilhões de USD em sua segunda rodada de subdivisões políticas. Kansas City recebeu 5 milhões de USD para expandir a coleta de resíduos orgânicos e a infraestrutura de compostagem.
- Dezembro de 2025: A CP Group e a REgroup foram selecionadas para construir uma instalação avançada de recuperação de materiais de 112.000 pés quadrados em Halifax, Nova Escócia, para a Circular Materials sob o marco de responsabilidade estendida do produtor do Canadá. A instalação inclui sistemas avançados de imagem e capacidade de processamento de 30 toneladas por hora.
Escopo do Relatório do Mercado de Contêineres de Resíduos da América do Norte
O Relatório do Mercado de Contêineres de Resíduos da América do Norte é Segmentado por Tipo de Contêiner (Contêineres de Carga Frontal, Contêineres de Carga Traseira e Mais), por Usuário Final/Comprador (Empresas de Coleta e Transporte de Resíduos e Mais), por Tipo de Resíduo (Resíduos Sólidos Não Perigosos Gerais e Mistos e Mais), por Tamanho do Contêiner (Até 3 Jardas Cúbicas e Mais) e por Geografia (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Contêineres de Carga Frontal | |
| Contêineres de Carga Traseira | |
| Contêineres de Resíduos a Granel Destacáveis | Contêineres Roll-Off por Cabo/Trilho |
| Contêineres de Gancho | |
| Contêineres de Elevação por Patim/Corrente | |
| Outras Configurações de Contêineres Destacáveis | |
| Outros Tipos de Contêineres de Resíduos |
| Empresas de Coleta e Transporte de Resíduos | |
| Empresas de Aluguel e Locação de Contêineres de Resíduos | |
| Municípios e Autoridades Públicas de Resíduos | |
| Empreiteiros de Construção, Demolição e Infraestrutura | |
| Estabelecimentos Comerciais e Institucionais | Centros de Varejo e Shoppings |
| Hotelaria, Restaurantes e Serviços de Alimentação | |
| Escritórios e Edifícios Comerciais | |
| Instituições de Saúde e Educação | |
| Empresas de Gestão Imobiliária e de Instalações | |
| Outros Estabelecimentos Comerciais e Institucionais | |
| Empresas Industriais e de Manufatura | |
| Empresas de Reciclagem e Recuperação de Materiais | |
| Outros Compradores Diretos |
| Resíduos Sólidos Não Perigosos Gerais e Mistos |
| Resíduos de Construção e Demolição |
| Resíduos Recicláveis (Papel, Papelão, Plásticos, Vidro e Metais) |
| Resíduos Orgânicos e Verdes (Resíduos de Alimentos, Jardim, Paisagismo e Horticultura) |
| Resíduos Industriais Não Perigosos |
| Resíduos Volumosos e Materiais de Limpeza |
| Outros Resíduos Não Perigosos |
| Até 3 Jardas Cúbicas |
| 3 a 6 Jardas Cúbicas |
| 6 a 10 Jardas Cúbicas |
| 10 a 20 Jardas Cúbicas |
| 20 a 30 Jardas Cúbicas |
| 30 a 40 Jardas Cúbicas |
| Acima de 40 Jardas Cúbicas |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Contêiner | Contêineres de Carga Frontal | |
| Contêineres de Carga Traseira | ||
| Contêineres de Resíduos a Granel Destacáveis | Contêineres Roll-Off por Cabo/Trilho | |
| Contêineres de Gancho | ||
| Contêineres de Elevação por Patim/Corrente | ||
| Outras Configurações de Contêineres Destacáveis | ||
| Outros Tipos de Contêineres de Resíduos | ||
| Por Usuário Final/Comprador | Empresas de Coleta e Transporte de Resíduos | |
| Empresas de Aluguel e Locação de Contêineres de Resíduos | ||
| Municípios e Autoridades Públicas de Resíduos | ||
| Empreiteiros de Construção, Demolição e Infraestrutura | ||
| Estabelecimentos Comerciais e Institucionais | Centros de Varejo e Shoppings | |
| Hotelaria, Restaurantes e Serviços de Alimentação | ||
| Escritórios e Edifícios Comerciais | ||
| Instituições de Saúde e Educação | ||
| Empresas de Gestão Imobiliária e de Instalações | ||
| Outros Estabelecimentos Comerciais e Institucionais | ||
| Empresas Industriais e de Manufatura | ||
| Empresas de Reciclagem e Recuperação de Materiais | ||
| Outros Compradores Diretos | ||
| Por Tipo de Resíduo | Resíduos Sólidos Não Perigosos Gerais e Mistos | |
| Resíduos de Construção e Demolição | ||
| Resíduos Recicláveis (Papel, Papelão, Plásticos, Vidro e Metais) | ||
| Resíduos Orgânicos e Verdes (Resíduos de Alimentos, Jardim, Paisagismo e Horticultura) | ||
| Resíduos Industriais Não Perigosos | ||
| Resíduos Volumosos e Materiais de Limpeza | ||
| Outros Resíduos Não Perigosos | ||
| Por Tamanho do Contêiner (Capacidade) | Até 3 Jardas Cúbicas | |
| 3 a 6 Jardas Cúbicas | ||
| 6 a 10 Jardas Cúbicas | ||
| 10 a 20 Jardas Cúbicas | ||
| 20 a 30 Jardas Cúbicas | ||
| 30 a 40 Jardas Cúbicas | ||
| Acima de 40 Jardas Cúbicas | ||
| Por Geografia | Estados Unidos | |
| Canadá | ||
| México | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de contêineres de resíduos da América do Norte até 2032?
O mercado de contêineres de resíduos da América do Norte tem previsão de atingir 2,76 bilhões de USD até 2032, crescendo a um CAGR de 4,36% de 2027 a 2032.
Qual tipo de contêiner lidera a demanda norte-americana?
Os contêineres de resíduos a granel destacáveis lideram com uma participação de 48,9% em 2026 e têm previsão de crescer a um CAGR de 4,8% até 2032.
Quais usuários finais compram mais contêineres de resíduos na América do Norte?
As empresas de coleta e transporte de resíduos lideram com uma participação de 51,3% em 2026, pois adquirem contêineres para implantação residencial, comercial e industrial ampla.
Por que a coleta de resíduos orgânicos é importante para os fornecedores de contêineres?
Os resíduos orgânicos e verdes têm previsão de crescer a um CAGR de 8,4% até 2032, exigindo contêineres e rotas de coleta separados.
Qual país está crescendo mais rapidamente no mercado de contêineres de resíduos da América do Norte?
O México tem previsão de crescer a um CAGR de 6,8% até 2032, sustentado por infraestrutura de gestão de resíduos e prioridades de economia circular.
Quais são as principais pressões de custo para os fabricantes de contêineres de resíduos?
Aço, componentes, frete e mão de obra elevam os custos de entrega e produção, especialmente para contêineres volumosos transportados por distâncias maiores.