
Taille et part du marché des bennes en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 2.14 Milliards de dollars |
| Taille du Marché (2027) | 2.23 Milliards de dollars |
| Taille du Marché (2032) | 2.76 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.36 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bennes en Amérique du Nord par Mordor Intelligence
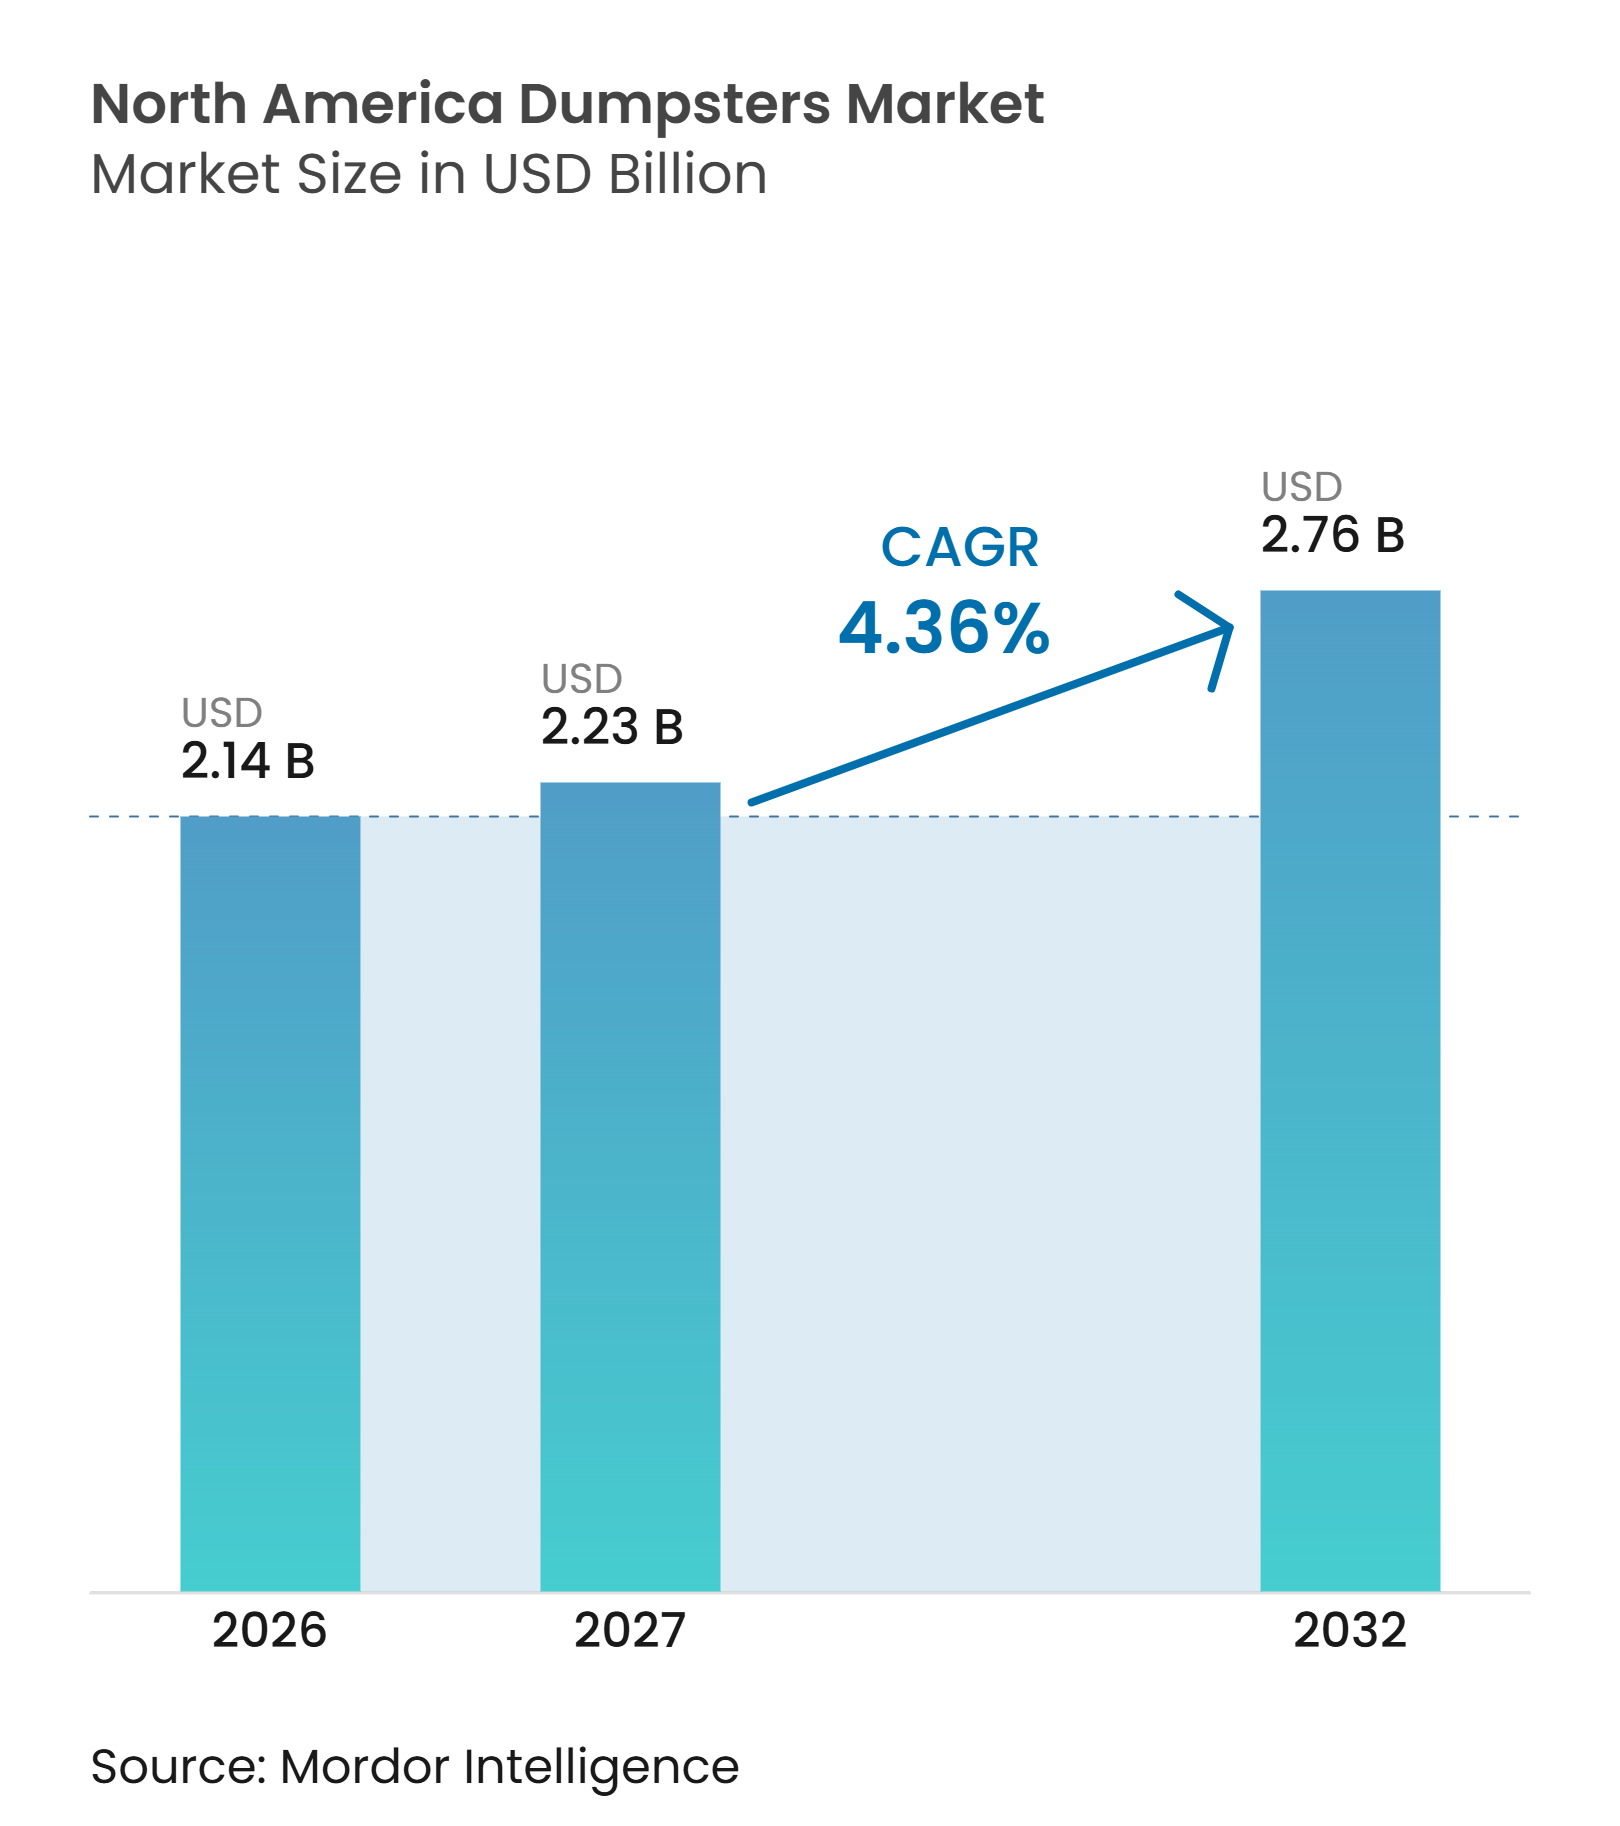
La taille du marché des bennes en Amérique du Nord devrait s'étendre de 2,14 milliards USD en 2026 et 2,23 milliards USD en 2027 à 2,76 milliards USD d'ici 2032, enregistrant un CAGR de 4,36 % entre 2027 et 2032.
La demande est soutenue par l'activité de construction et de démolition, le remplacement des flottes municipales vieillissantes et l'utilisation plus large de conteneurs conçus pour des flux de déchets séparés. Les investissements publics dans les installations de recyclage, de transfert et de traitement des matières organiques convertissent les plans locaux de gestion des déchets en achats de conteneurs et d'équipements connexes. Le marché des bennes en Amérique du Nord bénéficie également du remplacement des camions de collecte par les municipalités, car les équipements automatisés nécessitent des conteneurs répondant à des spécifications de sécurité et de levage compatibles. Les coûts de l'acier, du fret et de la main-d'œuvre restent des contraintes importantes, car les conteneurs sont volumineux à transporter et utilisent des conceptions à forte intensité d'acier. Les fabricants de plus grande taille peuvent en partie limiter ces pressions grâce à une production régionale, des relations d'approvisionnement et des distances de livraison plus courtes.
Points clés du rapport
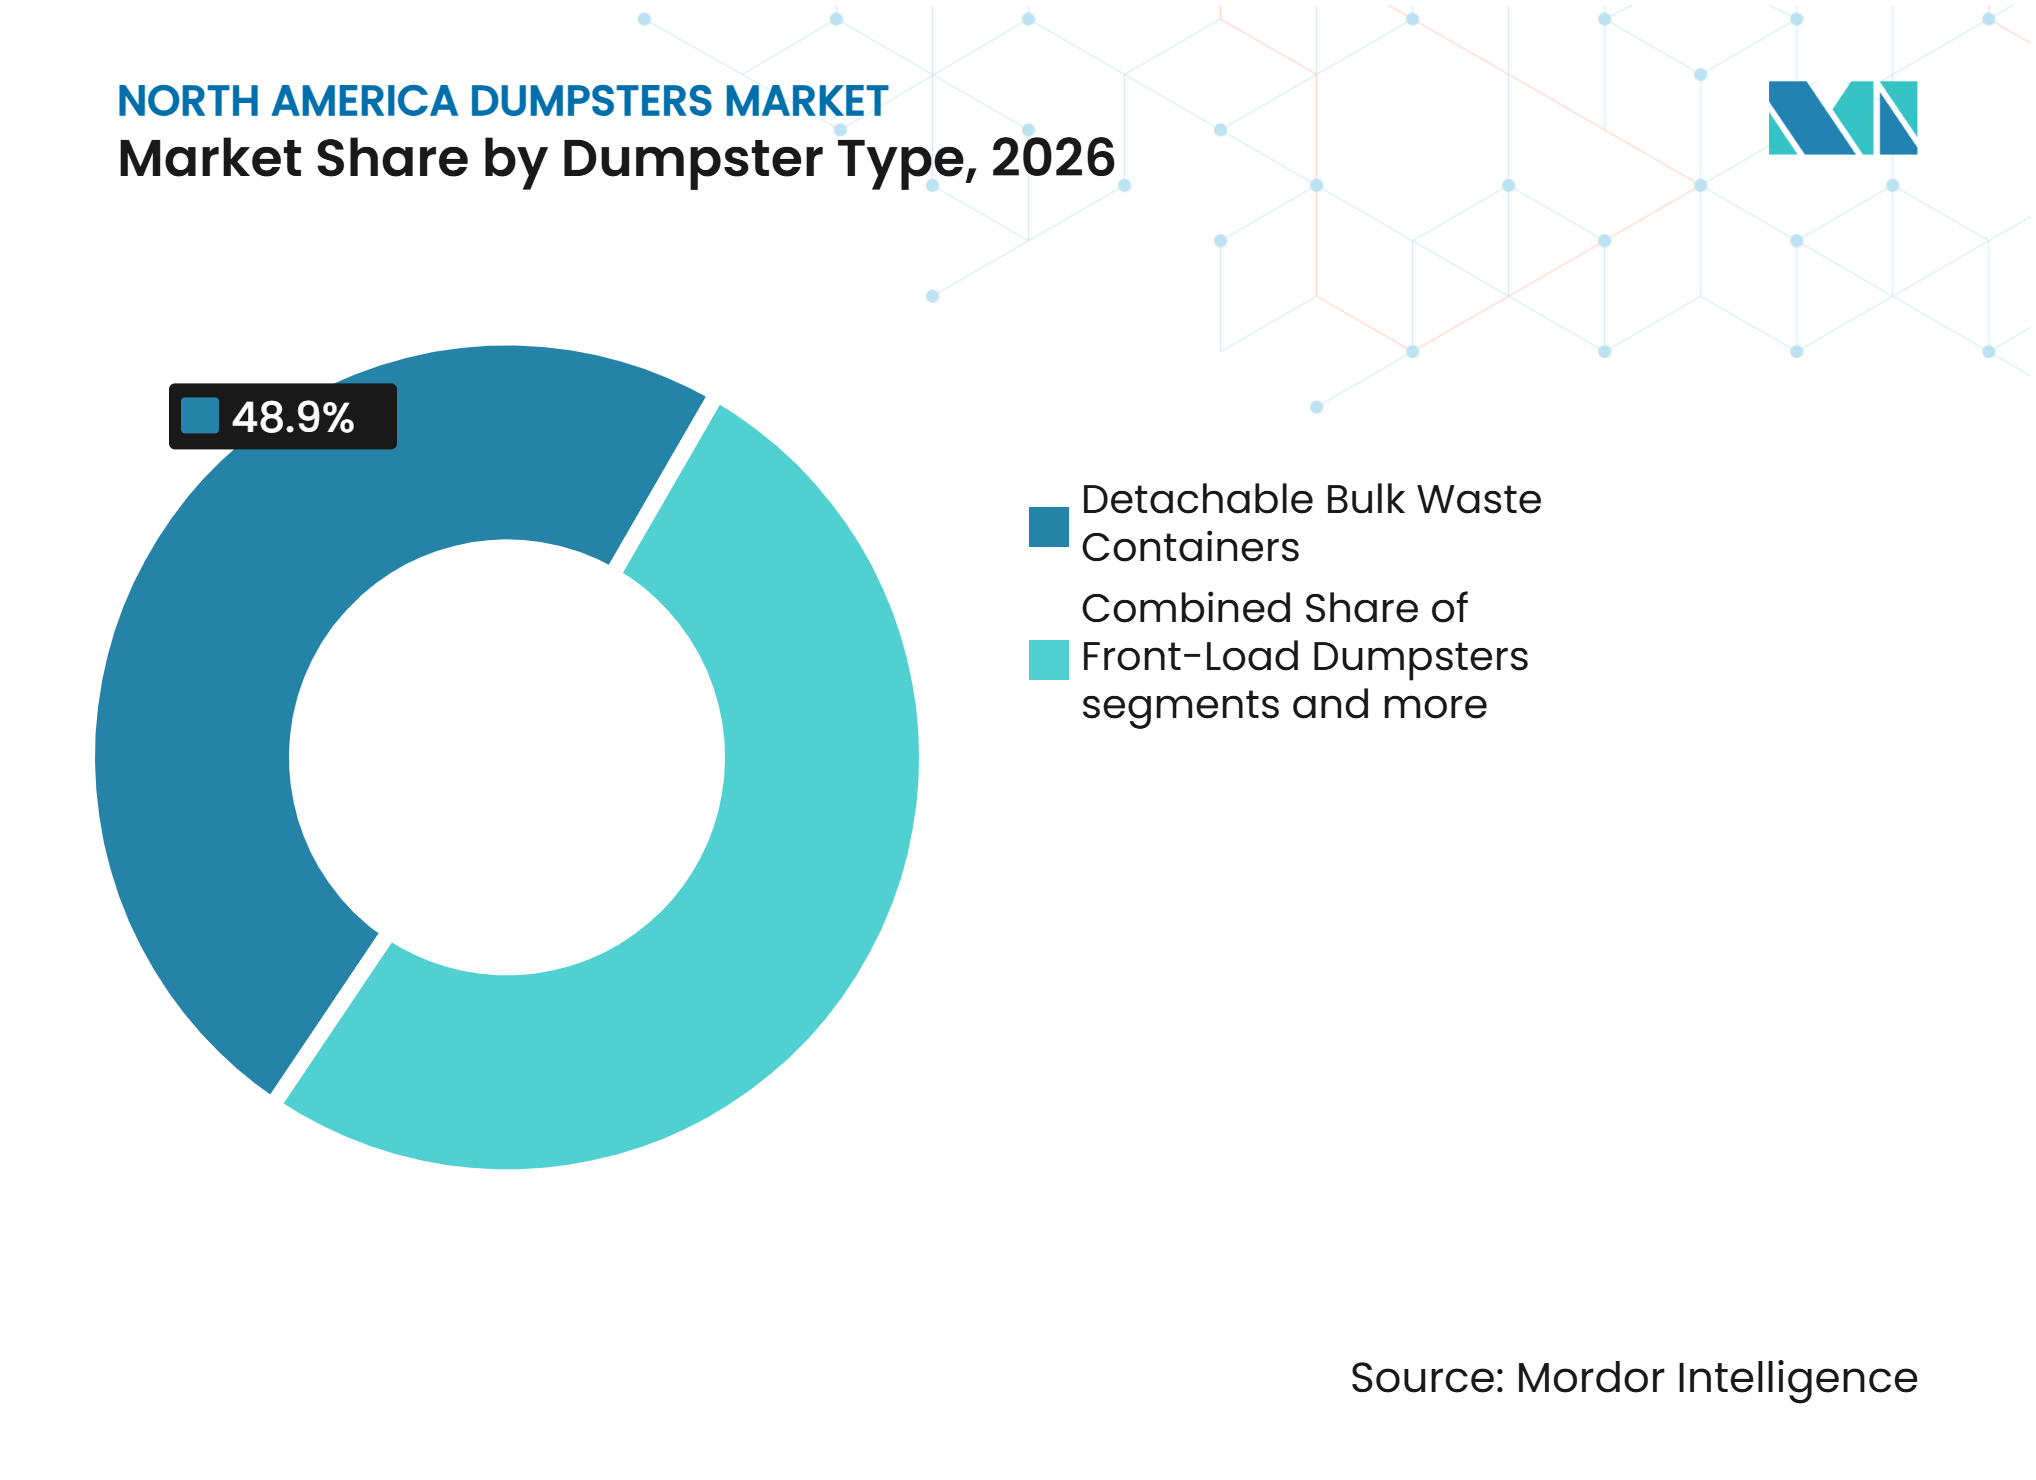
- Par type de benne, les conteneurs détachables pour déchets en vrac ont représenté 48,9 % de la part du marché des bennes en Amérique du Nord en 2026 et devraient croître à un CAGR de 4,8 % jusqu'en 2032.
- Par utilisateur final, les entreprises de collecte et de transport des déchets ont représenté 51,3 % de la taille du marché des bennes en Amérique du Nord en 2026, tandis que les entrepreneurs en construction, démolition et infrastructure devraient croître à un CAGR de 4,8 % jusqu'en 2032.
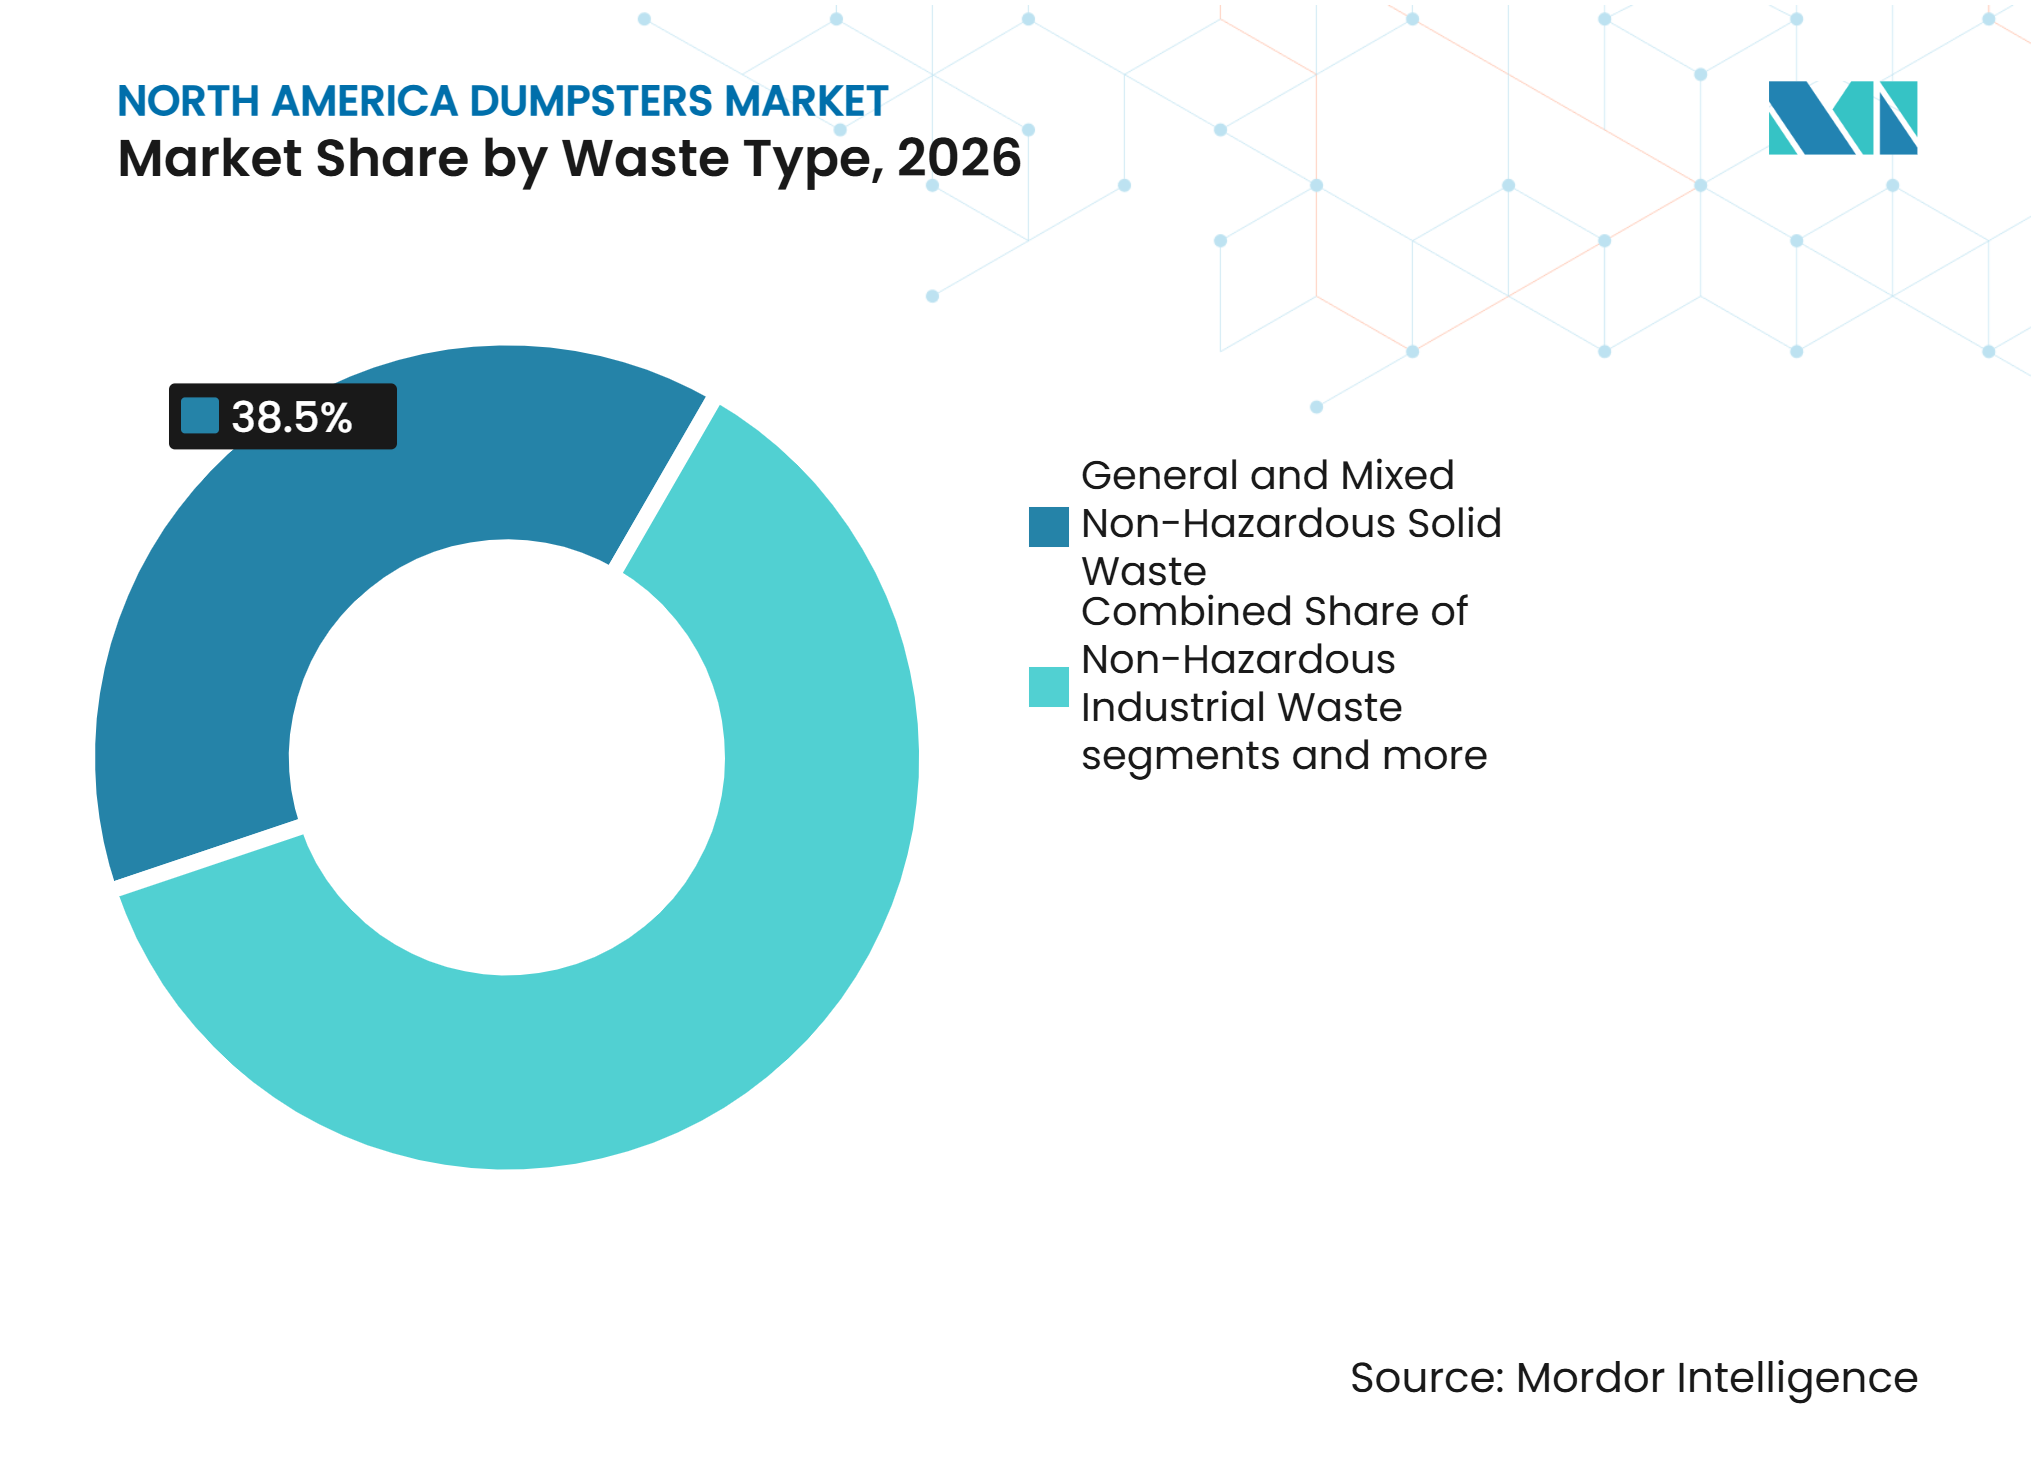
- Par type de déchets, les déchets solides non dangereux généraux et mixtes ont représenté une part de 38,5 % en 2026, tandis que les déchets organiques et verts devraient croître à un CAGR de 8,4 % jusqu'en 2032.
- Par taille de bac, les bacs de 6 à 10 mètres cubes ont représenté une part de 22,5 % en 2026, tandis que les bacs de plus de 40 mètres cubes devraient croître à un CAGR de 5,1 % jusqu'en 2032.
- Par géographie, les États-Unis ont représenté une part de 84,6 % en 2026, tandis que le Mexique devrait croître à un CAGR de 6,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités de traitement des déchets de construction et de démolition | +1.5% | États-Unis en premier lieu, Canada en second lieu, Mexique en émergence | Court terme (≤ 2 ans) |
| Renouvellement des flottes municipales et achats d'infrastructures de gestion des déchets | +0.9% | États-Unis et Canada en priorité, croissance au Mexique | Moyen terme (2-4 ans) |
| Croissance de la demande en équipements de manutention des déchets commerciaux et industriels | +0.7% | États-Unis et Canada, corridors industriels sélectionnés au Mexique | Moyen terme (2-4 ans) |
| Demande croissante de conteneurs durables et personnalisés | +0.5% | À l'échelle de l'Amérique du Nord, concentrée aux États-Unis | Long terme (≥ 4 ans) |
| Fabrication régionale et exigences de délais de livraison plus courts | +0.3% | Pôles de fabrication du Sud-Est et du Midwest des États-Unis | Moyen terme (2-4 ans) |
| Demande de conteneurs couverts, à contrôle des fuites et prêts pour la valorisation des déchets | +0.2% | Marchés côtiers et urbains des États-Unis, Canada Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités de traitement des déchets de construction et de démolition
Les projets de construction, de démolition et d'infrastructure nécessitent des échanges fréquents de conteneurs à haute capacité, notamment pour la manutention de matériaux denses ou contaminés tels que le béton, la maçonnerie et l'asphalte. Cela stimule la demande de bennes à câble, à crochet et à rouleau renforcées avec des planchers et des parois renforcés qui permettent une collecte, un transport et un déchargement efficaces sans perturber les opérations du chantier. La demande s'étend également aux stations de transfert et aux installations de traitement des matériaux qui traitent les déchets de construction. L'Agence de protection de l'environnement des États-Unis a alloué 55 millions USD annuellement au programme d'infrastructure pour le recyclage des déchets solides jusqu'à l'exercice fiscal 2026, tandis que son deuxième cycle de financement pour les subdivisions politiques a reçu 307 candidatures sollicitant 1,072 milliard USD, soulignant la demande d'infrastructures locales de recyclage au-delà des financements disponibles.[1] Les investissements dans les installations de transfert, de recyclage et de traitement créent des besoins supplémentaires en conteneurs utilisés pour la collecte, le stockage intermédiaire, le transport et la séparation des matériaux, soutenant les achats récurrents par les opérateurs de déchets et les agences publiques au-delà de la demande de construction liée aux projets.
Renouvellement des flottes municipales et achats d'infrastructures de gestion des déchets
Les services de collecte municipaux remplacent les camions et conteneurs plus anciens après de longues périodes de dépenses d'investissement différées. L'achat de conteneurs n'est pas distinct de l'achat de camions, car les chargeurs automatisés dépendent de points de levage, de dimensions et de dégagements de fonctionnement compatibles. L'Association nationale des déchets et du recyclage maintient des normes couvrant les conteneurs, les compacteurs et les équipements de collecte connexes par l'intermédiaire de ses comités ANSI.[2] Ces exigences font de la compatibilité une condition pratique des marchés publics. Elles encouragent également les agences à acheter des équipements standardisés pouvant être utilisés en toute sécurité sur l'ensemble d'un réseau de collecte. Le marché des bennes en Amérique du Nord bénéficie lorsque les agences publiques passent de commandes de remplacement isolées à des programmes de renouvellement de flotte récurrents. Un plan de remplacement de camions peut entraîner le remplacement de conteneurs qui ne correspondent plus aux systèmes de collecte mis à jour. Cette relation est particulièrement pertinente pour les opérations de collecte latérale et automatisée. Philadelphie a inauguré sa station de transfert du Nord-Ouest d'une valeur de 33 millions USD en novembre 2025, remplaçant une installation qui avait fonctionné pendant 55 ans. La ville a indiqué que le site utilise la pesée automatisée, des systèmes d'information liés à la RFID et une capacité de traitement de 550 tonnes par jour de déchets et 100 tonnes par jour de recyclage.[3] Des projets de ce type accroissent l'importance des conteneurs traçables et à usage spécifique dans les réseaux municipaux.
Demande en équipements de manutention des déchets commerciaux et industriels
Les établissements commerciaux ont besoin de conteneurs à chargement frontal et à chargement arrière fiables pour la collecte régulière des déchets. Les utilisateurs industriels nécessitent souvent des unités plus grandes, renforcées ou spécialisées, car les caractéristiques des matériaux et les pratiques de manutention varient selon les sites. Le marché des bennes en Amérique du Nord est également façonné par les clients qui séparent les déchets recyclables, organiques et généraux au point de génération des déchets. Ces dispositifs nécessitent plusieurs types de conteneurs plutôt qu'une seule unité pour les déchets généraux. Les flux séparés peuvent augmenter le nombre de conteneurs requis sur un site même lorsque le volume total de déchets n'augmente pas. Cela est particulièrement pertinent pour la vente au détail, la restauration, les soins de santé, l'éducation, la fabrication et les opérations de récupération des matériaux. Les entreprises de gestion des déchets investissent dans des installations de tri et de traitement qui nécessitent des conteneurs compatibles dans l'ensemble de leurs systèmes de collecte. La stratégie nationale 2025 de l'Agence de protection de l'environnement appelle à l'expansion des infrastructures et à l'assistance technique pour réduire les pertes et le gaspillage alimentaires et améliorer le recyclage des matières organiques. Un service dédié aux matières organiques nécessite des équipements de collecte et des conteneurs séparés. Les acheteurs commerciaux demandent également de plus en plus des modèles couverts lorsque les matériaux doivent être protégés des intempéries ou lorsque les sites ont besoin d'un meilleur contrôle des fuites et des déchets. Ces besoins créent une demande pour des configurations qui ne peuvent pas être satisfaites par des achats de conteneurs indifférenciés. Ils soutiennent également les ventes de produits personnalisés adaptés à des équipements de chargement et des itinéraires de collecte spécifiques.
Conteneurs durables, personnalisés et disponibles régionalement
Les acheteurs accordent une plus grande attention à l'acier de calibre supérieur, aux revêtements résistants à la corrosion, aux planchers renforcés et aux dimensions adaptées aux sites restreints. Ces spécifications sont importantes lorsque les conteneurs sont utilisés de manière intensive ou exposés à des matériaux lourds et abrasifs. Le marché des bennes en Amérique du Nord bénéficie de ce changement, car les clients peuvent choisir un conteneur à plus longue durée de vie plutôt que la conception au coût initial le plus bas. Les conteneurs couverts et à contrôle des fuites peuvent également devenir nécessaires lorsque les conditions du site ou les pratiques de gestion des eaux pluviales exigent une meilleure rétention. L'Agence de protection de l'environnement réglemente les rejets d'eaux pluviales par le biais du Système national d'élimination des rejets de polluants en vertu de la Loi sur l'eau propre. Cette influence réglementaire soutient l'attention portée à la conception des conteneurs et à la gestion des déchets spécifique au site. La production régionale est de plus en plus importante, car les conteneurs finis occupent un espace de transport substantiel par rapport à leur valeur. Des distances de transport plus courtes peuvent réduire l'exposition au fret et améliorer la fiabilité des livraisons pour les clients sensibles aux délais contractuels. Wastequip a ouvert une installation de production d'acier de 43 000 pieds carrés à Salisbury, en Caroline du Nord, en juin 2026, pour produire des bennes à chargement frontal, des conteneurs à rouleau et des compacteurs pour le Sud-Est et le Mid-Atlantique. L'investissement illustre comment la production multi-sites peut soutenir une livraison plus rapide et la personnalisation. Il donne également aux grands fabricants un avantage lorsque les acheteurs valorisent la couverture de service locale et la continuité de l'approvisionnement. Ces facteurs peuvent encourager les fabricants régionaux à conserver des positions spécialisées même lorsque les fournisseurs nationaux se développent.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts de l'acier, des polymères et des composants | -0.6% | À l'échelle de l'Amérique du Nord, les fabricants américains les plus exposés | Court terme (≤ 2 ans) |
| Pression sur les coûts du fret, de la main-d'œuvre et de la fabrication | -0.4% | États-Unis et Canada, élevée dans les marchés côtiers et métropolitains | Moyen terme (2-4 ans) |
| Substitution par des conteneurs usagés, remis à neuf et fabriqués localement | -0.3% | Marchés secondaires des États-Unis, acheteurs ruraux et de petites municipalités | Long terme (≥ 4 ans) |
| Spécifications propres aux clients augmentant la complexité d'ingénierie et de production | -0.2% | À l'échelle nationale, concentrée dans les grands contrats municipaux et industriels | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts de l'acier, des polymères et des composants
L'acier est un intrant central pour la fabrication de bennes et de conteneurs à rouleau. Les variations des coûts de l'acier et des composants peuvent exercer une pression sur les fabricants lorsqu'ils sont engagés dans des commandes à prix fixe. L'effet peut être plus sévère pour les petits fabricants qui ont une capacité d'achat limitée ou qui ne disposent pas d'arrangements d'approvisionnement à long terme. L'incertitude des coûts peut également rendre les entreprises prudentes quant à la constitution de stocks pour des produits spécialisés. Cela peut allonger les délais de livraison ou réduire la gamme de configurations proposées aux petits clients. Le marché des bennes en Amérique du Nord peut donc favoriser les fournisseurs qui ont des relations d'approvisionnement plus solides, une capacité de traitement ou la capacité de gérer les achats de matériaux dans plusieurs installations. La contrainte ne se limite pas au prix payé pour l'acier. Les surfaces galvanisées, les composants hydrauliques, les couvercles, les roues, les serrures et la quincaillerie de levage peuvent tous s'ajouter au coût de fabrication final. Les fournisseurs doivent équilibrer les exigences de spécifications durables avec les limites budgétaires des clients. Les unités usagées et remises à neuf peuvent devenir plus attrayantes pour les acheteurs lorsque les prix des nouvelles unités augmentent rapidement. Cela est particulièrement pertinent pour les petites municipalités, les clients ruraux et les opérateurs achetant des équipements pour des applications moins exigeantes. Bien que cette substitution n'élimine pas la demande de nouvelles unités, elle peut retarder les cycles de remplacement. Elle peut également élargir l'avantage de coût des fabricants capables d'offrir des produits standard de manière efficace.
Pression sur les coûts du fret, de la main-d'œuvre et de la fabrication
Les bennes finies ont des exigences de transport élevées en raison de leur taille physique et des limites d'expédition emboîtée. Le fret représente donc une part significative du coût livré, en particulier sur les longues distances ou vers les marchés côtiers et les grandes métropoles. La série du Bureau of Labor Statistics des États-Unis publiée par la Banque fédérale de réserve de Saint-Louis a montré que les coûts unitaires de main-d'œuvre dans le transport routier s'élevaient à 129,594 en 2025, contre 126,912 en 2024 sur une base 100 en 2017. Des coûts de livraison et de main-d'œuvre plus élevés peuvent retarder les achats discrétionnaires lorsque les clients peuvent continuer à utiliser les conteneurs existants. Ils soutiennent également le mouvement vers la fabrication et la distribution régionales. Les fabricants font face à des pressions similaires dans leurs usines. Le soudage, la fabrication, la finition, l'ingénierie et les contrôles de qualité nécessitent une main-d'œuvre qualifiée, tandis que les conceptions personnalisées peuvent augmenter le temps de préparation et la complexité de production. Une municipalité ou un client industriel peut demander des dimensions non standard, des ouvertures spéciales, des revêtements, des enduits ou des interfaces de levage. Ces demandes peuvent créer de la valeur pour les fournisseurs dotés de capacités d'ingénierie, mais elles peuvent également rendre la planification et l'établissement des coûts moins prévisibles. Le marché des bennes en Amérique du Nord doit donc équilibrer la personnalisation avec l'efficacité de production. Les fabricants qui standardisent les plateformes de base tout en offrant des options sélectionnées sont mieux placés pour servir à la fois les grands contrats et les commandes récurrentes plus petites.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de benne :
les conteneurs détachables pour déchets en vrac soutiennent les travaux à grand volumeLes conteneurs détachables pour déchets en vrac ont représenté 48,9 % de la part du marché des bennes en Amérique du Nord en 2026 et devraient croître à un CAGR de 4,8 % jusqu'en 2032. Leur position reflète leur utilisation dans la construction, la démolition, l'activité industrielle et les grandes opérations de gestion des déchets. Les conceptions à rouleau, à câble, à crochet et à levage par saut permettent aux véhicules d'échanger des conteneurs au fur et à mesure que les chargements sont remplis. Cela soutient les opérations où les retards d'enlèvement peuvent interrompre le travail ou limiter l'espace disponible sur le site.
La taille du marché des bennes en Amérique du Nord pour les unités détachables en vrac est soutenue par la demande d'équipements renforcés pouvant transporter du béton, de la maçonnerie, de l'asphalte et des matériaux encombrants. Les conceptions à crochet gagnent en pertinence dans les zones denses où les opérateurs valorisent les cycles d'échange rapides et l'utilisation flexible des véhicules. Les bennes à chargement frontal restent importantes pour les itinéraires commerciaux qui dépendent de calendriers de collecte réguliers et compacts. Les unités à chargement arrière desservent les sites à accès limité, les ruelles et les comptes à faible volume. Les normes ANSI pour les conteneurs et les équipements de collecte restent pertinentes, car la compatibilité peut influencer les conceptions que les transporteurs et les agences publiques achèteront.



Par utilisateur final :
les transporteurs mènent les achats tandis que les entrepreneurs stimulent la croissanceLes entreprises de collecte et de transport des déchets ont représenté une part de 51,3 % du marché des bennes en Amérique du Nord en 2026, soutenues par leurs vastes flottes de conteneurs, leurs contrats récurrents de collecte des déchets et leurs besoins de remplacement régulier de conteneurs et d'expansion de flotte. Les entrepreneurs en construction, démolition et infrastructure devraient être le groupe d'utilisateurs finaux à la croissance la plus rapide, enregistrant un CAGR de 4,8 % jusqu'en 2032, portés par des besoins croissants en confinement dédié des déchets à travers plusieurs phases de projet. Les sociétés de location et de crédit-bail soutiennent davantage la demande du marché en élargissant leurs flottes à mesure que les entrepreneurs, les entreprises et les ménages préfèrent de plus en plus louer des conteneurs plutôt que les acheter.
Les municipalités et les autorités publiques de gestion des déchets génèrent une demande d'approvisionnement stable grâce à des contrats de gestion des déchets à long terme et des arrangements d'achat coopératif. Pendant ce temps, les utilisateurs commerciaux et institutionnels maintiennent la demande de remplacement des bennes à chargement frontal utilisées pour la collecte régulière des déchets. Dans le même temps, les clients industriels et de recyclage nécessitent des conteneurs en vrac spécialisés conçus pour des flux de déchets lourds, ségrégués et spécifiques aux matériaux. De plus, l'accent croissant mis sur la valorisation des déchets, le recyclage et la manutention efficace des matériaux encourage les utilisateurs finaux à adopter des configurations de conteneurs à plus grande capacité et spécifiques aux applications, soutenant la demande à la fois chez les opérateurs de gestion des déchets établis et dans les applications émergentes liées aux infrastructures.
Par type de déchets :
la collecte des matières organiques modifie les exigences en matière de conteneursLes déchets solides non dangereux généraux et mixtes ont représenté une part de 38,5 % du marché des bennes en Amérique du Nord en 2026. Cette catégorie soutient une large demande de conteneurs à chargement frontal et à chargement arrière sur les itinéraires de collecte commerciaux et résidentiels. Sa taille reflète l'infrastructure de collecte établie dans de nombreuses zones métropolitaines des États-Unis. Le segment reste important car le service de collecte de base nécessite des conteneurs standardisés fiables et remplaçables.
Les déchets organiques et verts devraient croître à un CAGR de 8,4 % jusqu'en 2032, le taux le plus rapide parmi les types de déchets. Le marché des bennes en Amérique du Nord répond à mesure que les villes et les opérateurs privés ajoutent des programmes de collecte séparée des déchets organiques. La stratégie nationale 2025 de l'Agence de protection de l'environnement soutient les infrastructures qui réduisent le gaspillage alimentaire et développent le recyclage des matières organiques. Les itinéraires dédiés aux matières organiques nécessitent des conteneurs séparés des déchets généraux, utilisant souvent des couvercles distincts et des calendriers d'entretien différents. Les déchets de construction et de démolition continuent de nécessiter de grands conteneurs détachables, tandis que les matériaux recyclables soutiennent la collecte commerciale et les besoins de récupération des matériaux.

Par taille de bac :
les bacs de taille intermédiaire sont en tête tandis que les grands formats gagnent en demandeLa catégorie de 6 à 10 mètres cubes a représenté une part de 22,5 % du marché des bennes en Amérique du Nord en 2026, soutenue par son utilisation répandue dans les services commerciaux à chargement frontal, les projets de construction légère, les installations de recyclage et les sites institutionnels. Cette gamme de capacité offre un équilibre entre la capacité de rétention des déchets, la fréquence de collecte et l'efficacité opérationnelle, permettant aux transporteurs de déchets de desservir plusieurs comptes commerciaux sur des itinéraires de collecte denses tout en maintenant des calendriers d'entretien gérables. Sa compatibilité avec les véhicules de collecte à chargement frontal standard et les mécanismes de levage établis soutient davantage l'adoption parmi les opérateurs de gestion des déchets, notamment dans les centres commerciaux, les restaurants, les bureaux et les établissements d'enseignement.
Pendant ce temps, les bennes de plus de 40 mètres cubes devraient enregistrer un CAGR de 5,1 % jusqu'en 2032, portées par les grands projets de construction, les installations industrielles et les applications impliquant des volumes de déchets encombrants dépassant les capacités standard des conteneurs à rouleau. Ces conteneurs sont particulièrement adaptés aux débris de démolition, aux déchets industriels encombrants et aux grands dégagements de sites, où une capacité de charge utile plus élevée peut réduire les échanges de conteneurs et la fréquence de transport. La catégorie de 30 à 40 mètres cubes continue de servir les nettoyages résidentiels et les grands projets de construction et de démolition, tandis que les conteneurs plus petits restent pertinents pour les sites commerciaux à fort trafic et les programmes de collecte des matières organiques nécessitant un entretien fréquent. De même, les catégories de 10 à 20 et de 20 à 30 mètres cubes répondent à diverses exigences commerciales, de construction et industrielles en matière de déchets. Les différences dans les dimensions des conteneurs, les configurations de chargement, l'accessibilité du site et les équipements de transport influencent les décisions d'achat dans ces gammes de capacité, encourageant les fabricants à proposer des conceptions variées pour répondre aux exigences opérationnelles spécifiques aux clients.
Analyse géographique
États-Unis
Les États-Unis ont représenté 84,6 % de la part du marché des bennes en Amérique du Nord en 2026. Son réseau de collecte installé crée une demande de remplacement parallèlement aux nouveaux achats pour les installations de recyclage, de transfert et de traitement des matières organiques. Le programme SWIFR de l'Agence de protection de l'environnement a fourni un financement annuel jusqu'à l'exercice fiscal 2026 et a reçu 307 candidatures sollicitant 1,072 milliard USD lors de son deuxième cycle destiné aux gouvernements locaux. Cet écart de financement indique que les gouvernements locaux ont plus d'infrastructures de recyclage planifiées que les budgets actuels du programme ne peuvent soutenir. Les nouvelles installations de traitement ont besoin de conteneurs pour la collecte, le stockage intermédiaire, le transfert et les flux de matériaux séparés.
La modernisation municipale ajoute une autre source de demande. La station de transfert du Nord-Ouest de Philadelphie a ouvert en novembre 2025 avec des systèmes de données liés à la RFID, la pesée automatisée et une capacité de traitement des déchets et du recyclage. De tels systèmes rendent l'identification et le suivi plus pertinents lorsque les agences définissent les spécifications des conteneurs. Les règles sur les matières organiques des États et les programmes locaux de valorisation des déchets peuvent ajouter des conteneurs séparés plutôt que de simplement remplacer les unités pour déchets généraux. La conformité aux contrôles des eaux pluviales de la Loi sur l'eau propre soutient également l'utilisation d'équipements couverts et à contrôle des fuites lorsque les conditions du site le justifient. Ces facteurs favorisent les fournisseurs qui proposent des conteneurs compatibles, traçables et durables.
Mexique
Le Mexique devrait croître à un CAGR de 6,8 % jusqu'en 2032, le taux le plus élevé du marché des bennes en Amérique du Nord. Le Plan national de développement du pays pour 2025 à 2030 identifie l'amélioration de la gestion des déchets, la modernisation des infrastructures et le développement de l'économie circulaire comme priorités politiques. Mexico s'est engagée à investir 500 millions MXN (27,8 millions USD) dans les infrastructures de gestion des déchets au cours de 2025 et 2026. Le programme comprend des véhicules de collecte dans le cadre d'une approche de co-investissement avec les arrondissements. Ces mesures peuvent accroître le besoin de conteneurs à déchets compatibles à mesure que la capacité de collecte se développe.
Tamaulipas a également fait avancer le projet intégré de gestion des déchets CIR Victoria en 2025 avec le soutien de BANOBRAS et de FONADIN. Les installations qui séparent, transfèrent et traitent les matériaux nécessitent des conteneurs pour des points distincts de la chaîne de gestion des déchets. Le Mexique offre donc une voie de croissance basée sur le développement des infrastructures plutôt que sur la seule activité de remplacement. Les achats dépendront des budgets municipaux, de l'exécution des projets et de la capacité des fournisseurs à assurer le service dans des zones géographiquement dispersées.
Canada, y compris les programmes d'infrastructure régionaux
Les programmes provinciaux de responsabilité élargie des producteurs et le co-investissement fédéral dans les infrastructures de traitement façonnent la demande de conteneurs au Canada. La ville de Saskatoon a obtenu jusqu'à 8,4 millions CAD (6,1 millions USD) pour une installation de traitement des matières organiques prévue pour ouvrir fin 2026. Une nouvelle installation de ce type nécessite un système de collecte qui maintient les matières organiques séparées des autres matériaux. Cela peut soutenir l'achat de bacs verts et de flottes de conteneurs connexes. L'opportunité de marché se développe lorsque les municipalités alignent la capacité de traitement avec l'expansion des programmes de collecte.
Le Canada atlantique illustre également l'effet de la responsabilité élargie des producteurs sur les besoins en conteneurs. CP Group et REgroup ont été sélectionnés en décembre 2025 pour construire une installation avancée de récupération des matériaux de 112 000 pieds carrés à Halifax pour Circular Materials. L'installation est conçue pour traiter 30 tonnes par heure et utilise des systèmes d'imagerie avancés. Elle peut accroître la demande de conteneurs qui aident à maintenir des flux séparés depuis la collecte jusqu'au tri. Le gouvernement fédéral canadien a également investi 2,5 millions CAD (1,8 million USD) dans le projet de district de valorisation énergétique des déchets de Metro Vancouver en 2025. Ces projets montrent comment les cadres provinciaux et le soutien fédéral peuvent créer une demande durable et spécifique à la région pour des équipements spécialisés de manutention des déchets.
Paysage concurrentiel
Concentration du Marché
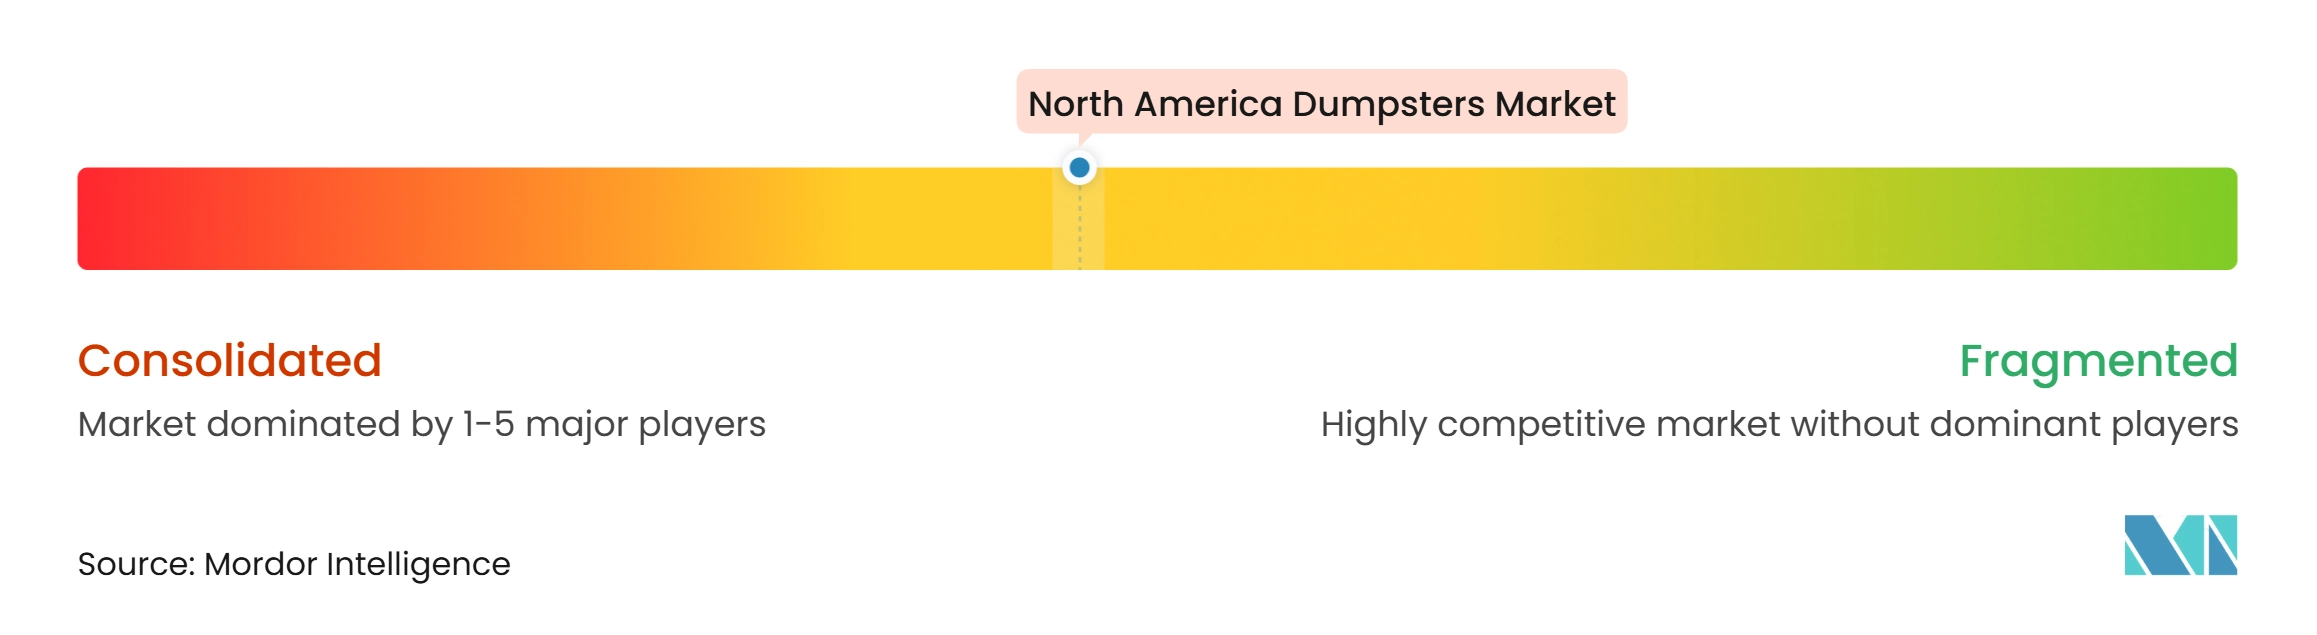
Le marché des bennes en Amérique du Nord présente un niveau moyen de concentration du marché. Wastequip occupe une position nationale sur les produits à chargement frontal, à chargement arrière et à rouleau, tandis que les fabricants régionaux se font concurrence grâce à la production locale, la fabrication spécialisée et le service réactif. Iron Container, Thompson Fabricating, E-Pak Manufacturing, Marathon Equipment et Heil Environmental sont des participants régionaux ou axés sur des produits spécifiques. Cette structure donne aux fournisseurs nationaux des avantages en termes d'échelle et de couverture de fabrication. Les entreprises régionales peuvent rester compétitives lorsque les acheteurs exigent des délais de livraison plus courts, des conceptions spécialisées ou des relations de service étroites.
Wastequip a élargi cette approche en ouvrant une installation de production d'acier de 43 000 pieds carrés à Salisbury, en Caroline du Nord, en juin 2026. L'installation produit des bennes à chargement frontal, des conteneurs à rouleau et des compacteurs pour les clients du Sud-Est et du Mid-Atlantique. L'investissement soutient une livraison plus rapide et permet à l'entreprise de répondre aux besoins d'approvisionnement régionaux. Il reflète également la valeur concurrentielle de localiser la production plus près des clients lorsque les coûts de fret et les délais de livraison sont importants. Les entreprises disposant de plusieurs sites de production peuvent utiliser ce modèle pour améliorer la continuité de l'approvisionnement sur les marchés.
Les normes restent une condition concurrentielle importante, car les transporteurs et les agences publiques ont besoin de conteneurs qui fonctionnent en toute sécurité avec les équipements de collecte existants. Les normes ANSI de l'Association nationale des déchets et du recyclage couvrent les questions de sécurité et de compatibilité affectant les opérations de conteneurs et de collecte. Cela réduit la portée pratique pour les fournisseurs qui ne peuvent pas satisfaire aux exigences communes des marchés publics. Cela donne également aux fabricants établis un avantage lorsque les acheteurs préfèrent des conceptions familières et interopérables. La conformité aux normes n'élimine pas la concurrence, car les clients comparent toujours le prix, la personnalisation, les conditions de livraison et le support local. La technologie est un domaine émergent de différenciation des produits. Les installations municipales telles que la nouvelle station de transfert de Philadelphie montrent une utilisation croissante des systèmes de données et du suivi automatisé dans les opérations de gestion des déchets. Les conteneurs prêts pour les capteurs, les conceptions compatibles RFID et les ports pour les dispositifs de mesure du niveau de remplissage pourraient donc devenir plus pertinents dans les futurs appels d'offres.
Leaders du secteur des bennes en Amérique du Nord
-
Wastequip, LLC
-
Iron Container, LLC
-
Thompson Fabricating
-
E-Pak Manufacturing
-
Rhino Containers
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des bennes en Amérique du Nord Entreprises couvertes dans ce rapport
- Wastequip, LLC
- Iron Container, LLC
- Thompson Fabricating
- E-Pak Manufacturing
- Rhino Containers
- Al Melideo, Inc.
- Cedar Corporation
- Manser Welding
- Environmental Metal Works
- Mountain View Waste Systems
- Skip Units
- GMS Steel Fabrications
- Doncaster Steel Fabrications
- Marathon Equipment Company
- Box Gang Manufacturing
- Hol-Mac Corporation
- Petersen Industries, Inc.
- McNeilus Truck and Manufacturing, Inc.
- Heil Environmental
- Wastebuilt Environmental Solutions
Développements industriels récents dans Marché des bennes en Amérique du Nord
- Juin 2026 : Wastequip a ouvert une nouvelle installation de fabrication d'acier de 43 000 pieds carrés à Salisbury, en Caroline du Nord, au sein de son opération AMREP existante, produisant des bennes à chargement frontal, des conteneurs à rouleau et des compacteurs pour desservir les marchés du Sud-Est et du Mid-Atlantique et réduire les délais de livraison.
- Décembre 2025 : l'Agence de protection de l'environnement a sélectionné 16 bénéficiaires de subventions SWIFR parmi 307 candidatures demandant 1,072 milliard USD lors de son deuxième cycle de subdivisions politiques. Kansas City a reçu 5 millions USD pour développer la collecte des déchets organiques et les infrastructures de compostage.
- Décembre 2025 : CP Group et REgroup ont été sélectionnés pour construire une installation avancée de récupération des matériaux de 112 000 pieds carrés à Halifax, en Nouvelle-Écosse, pour Circular Materials dans le cadre du programme de responsabilité élargie des producteurs du Canada. L'installation comprend des systèmes d'imagerie avancés et une capacité de traitement de 30 tonnes par heure.
Périmètre du rapport sur le marché des bennes en Amérique du Nord
Le rapport sur le marché des bennes en Amérique du Nord est segmenté par type de benne (bennes à chargement frontal, bennes à chargement arrière et autres), par utilisateur final/acheteur (entreprises de collecte et de transport des déchets et autres), par type de déchets (déchets solides non dangereux généraux et mixtes et autres), par taille de bac (jusqu'à 3 mètres cubes et autres) et par géographie (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Bennes à chargement frontal | |
| Bennes à chargement arrière | |
| Conteneurs détachables pour déchets en vrac | Conteneurs à câble / rouleau sur rail |
| Conteneurs à crochet | |
| Conteneurs à levage par saut / à chaîne | |
| Autres configurations de conteneurs détachables | |
| Autres types de bennes |
| Entreprises de collecte et de transport des déchets | |
| Sociétés de location et de crédit-bail de bennes | |
| Municipalités et autorités publiques de gestion des déchets | |
| Entrepreneurs en construction, démolition et infrastructure | |
| Établissements commerciaux et institutionnels | Centres commerciaux et de vente au détail |
| Hôtellerie, restaurants et restauration | |
| Bureaux et immeubles commerciaux | |
| Établissements de santé et d'enseignement | |
| Sociétés de gestion immobilière et d'installations | |
| Autres établissements commerciaux et institutionnels | |
| Entreprises industrielles et manufacturières | |
| Entreprises de recyclage et de récupération des matériaux | |
| Autres acheteurs directs |
| Déchets solides non dangereux généraux et mixtes |
| Déchets de construction et de démolition |
| Déchets recyclables (papier, carton, plastiques, verre et métaux) |
| Déchets organiques et verts (déchets alimentaires, de jardin, d'aménagement paysager et horticoles) |
| Déchets industriels non dangereux |
| Déchets encombrants et matériaux de nettoyage |
| Autres déchets non dangereux |
| Jusqu'à 3 mètres cubes |
| 3 à 6 mètres cubes |
| 6 à 10 mètres cubes |
| 10 à 20 mètres cubes |
| 20 à 30 mètres cubes |
| 30 à 40 mètres cubes |
| Plus de 40 mètres cubes |
| États-Unis |
| Canada |
| Mexique |
| Par type de benne | Bennes à chargement frontal | |
| Bennes à chargement arrière | ||
| Conteneurs détachables pour déchets en vrac | Conteneurs à câble / rouleau sur rail | |
| Conteneurs à crochet | ||
| Conteneurs à levage par saut / à chaîne | ||
| Autres configurations de conteneurs détachables | ||
| Autres types de bennes | ||
| Par utilisateur final/acheteur | Entreprises de collecte et de transport des déchets | |
| Sociétés de location et de crédit-bail de bennes | ||
| Municipalités et autorités publiques de gestion des déchets | ||
| Entrepreneurs en construction, démolition et infrastructure | ||
| Établissements commerciaux et institutionnels | Centres commerciaux et de vente au détail | |
| Hôtellerie, restaurants et restauration | ||
| Bureaux et immeubles commerciaux | ||
| Établissements de santé et d'enseignement | ||
| Sociétés de gestion immobilière et d'installations | ||
| Autres établissements commerciaux et institutionnels | ||
| Entreprises industrielles et manufacturières | ||
| Entreprises de recyclage et de récupération des matériaux | ||
| Autres acheteurs directs | ||
| Par type de déchets | Déchets solides non dangereux généraux et mixtes | |
| Déchets de construction et de démolition | ||
| Déchets recyclables (papier, carton, plastiques, verre et métaux) | ||
| Déchets organiques et verts (déchets alimentaires, de jardin, d'aménagement paysager et horticoles) | ||
| Déchets industriels non dangereux | ||
| Déchets encombrants et matériaux de nettoyage | ||
| Autres déchets non dangereux | ||
| Par taille de bac (capacité) | Jusqu'à 3 mètres cubes | |
| 3 à 6 mètres cubes | ||
| 6 à 10 mètres cubes | ||
| 10 à 20 mètres cubes | ||
| 20 à 30 mètres cubes | ||
| 30 à 40 mètres cubes | ||
| Plus de 40 mètres cubes | ||
| Par géographie | États-Unis | |
| Canada | ||
| Mexique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des bennes en Amérique du Nord d'ici 2032 ?
Le marché des bennes en Amérique du Nord devrait atteindre 2,76 milliards USD d'ici 2032, avec un CAGR de 4,36 % de 2027 à 2032.
Quel type de benne est en tête de la demande en Amérique du Nord ?
Les conteneurs détachables pour déchets en vrac sont en tête avec une part de 48,9 % en 2026 et devraient croître à un CAGR de 4,8 % jusqu'en 2032.
Quels utilisateurs finaux achètent le plus de bennes en Amérique du Nord ?
Les entreprises de collecte et de transport des déchets sont en tête avec une part de 51,3 % en 2026, car elles achètent des conteneurs pour un déploiement résidentiel, commercial et industriel étendu.
Pourquoi la collecte des déchets organiques est-elle importante pour les fournisseurs de conteneurs ?
Les déchets organiques et verts devraient croître à un CAGR de 8,4 % jusqu'en 2032, nécessitant des conteneurs et des itinéraires de collecte séparés.
Quel pays connaît la croissance la plus rapide pour les bennes en Amérique du Nord ?
Le Mexique devrait croître à un CAGR de 6,8 % jusqu'en 2032, soutenu par les infrastructures de gestion des déchets et les priorités d'économie circulaire.
Quelles sont les principales pressions sur les coûts pour les fabricants de bennes ?
L'acier, les composants, le fret et la main-d'œuvre augmentent les coûts de livraison et de production, en particulier pour les conteneurs volumineux transportés sur de longues distances.