
Nordamerika-Dumpster-Marktgröße und Marktanteile
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 2.14 Milliarden US-Dollar |
| Marktgröße (2027) | 2.23 Milliarden US-Dollar |
| Marktgröße (2032) | 2.76 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.36 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika-Dumpster-Marktanalyse von Mordor Intelligence
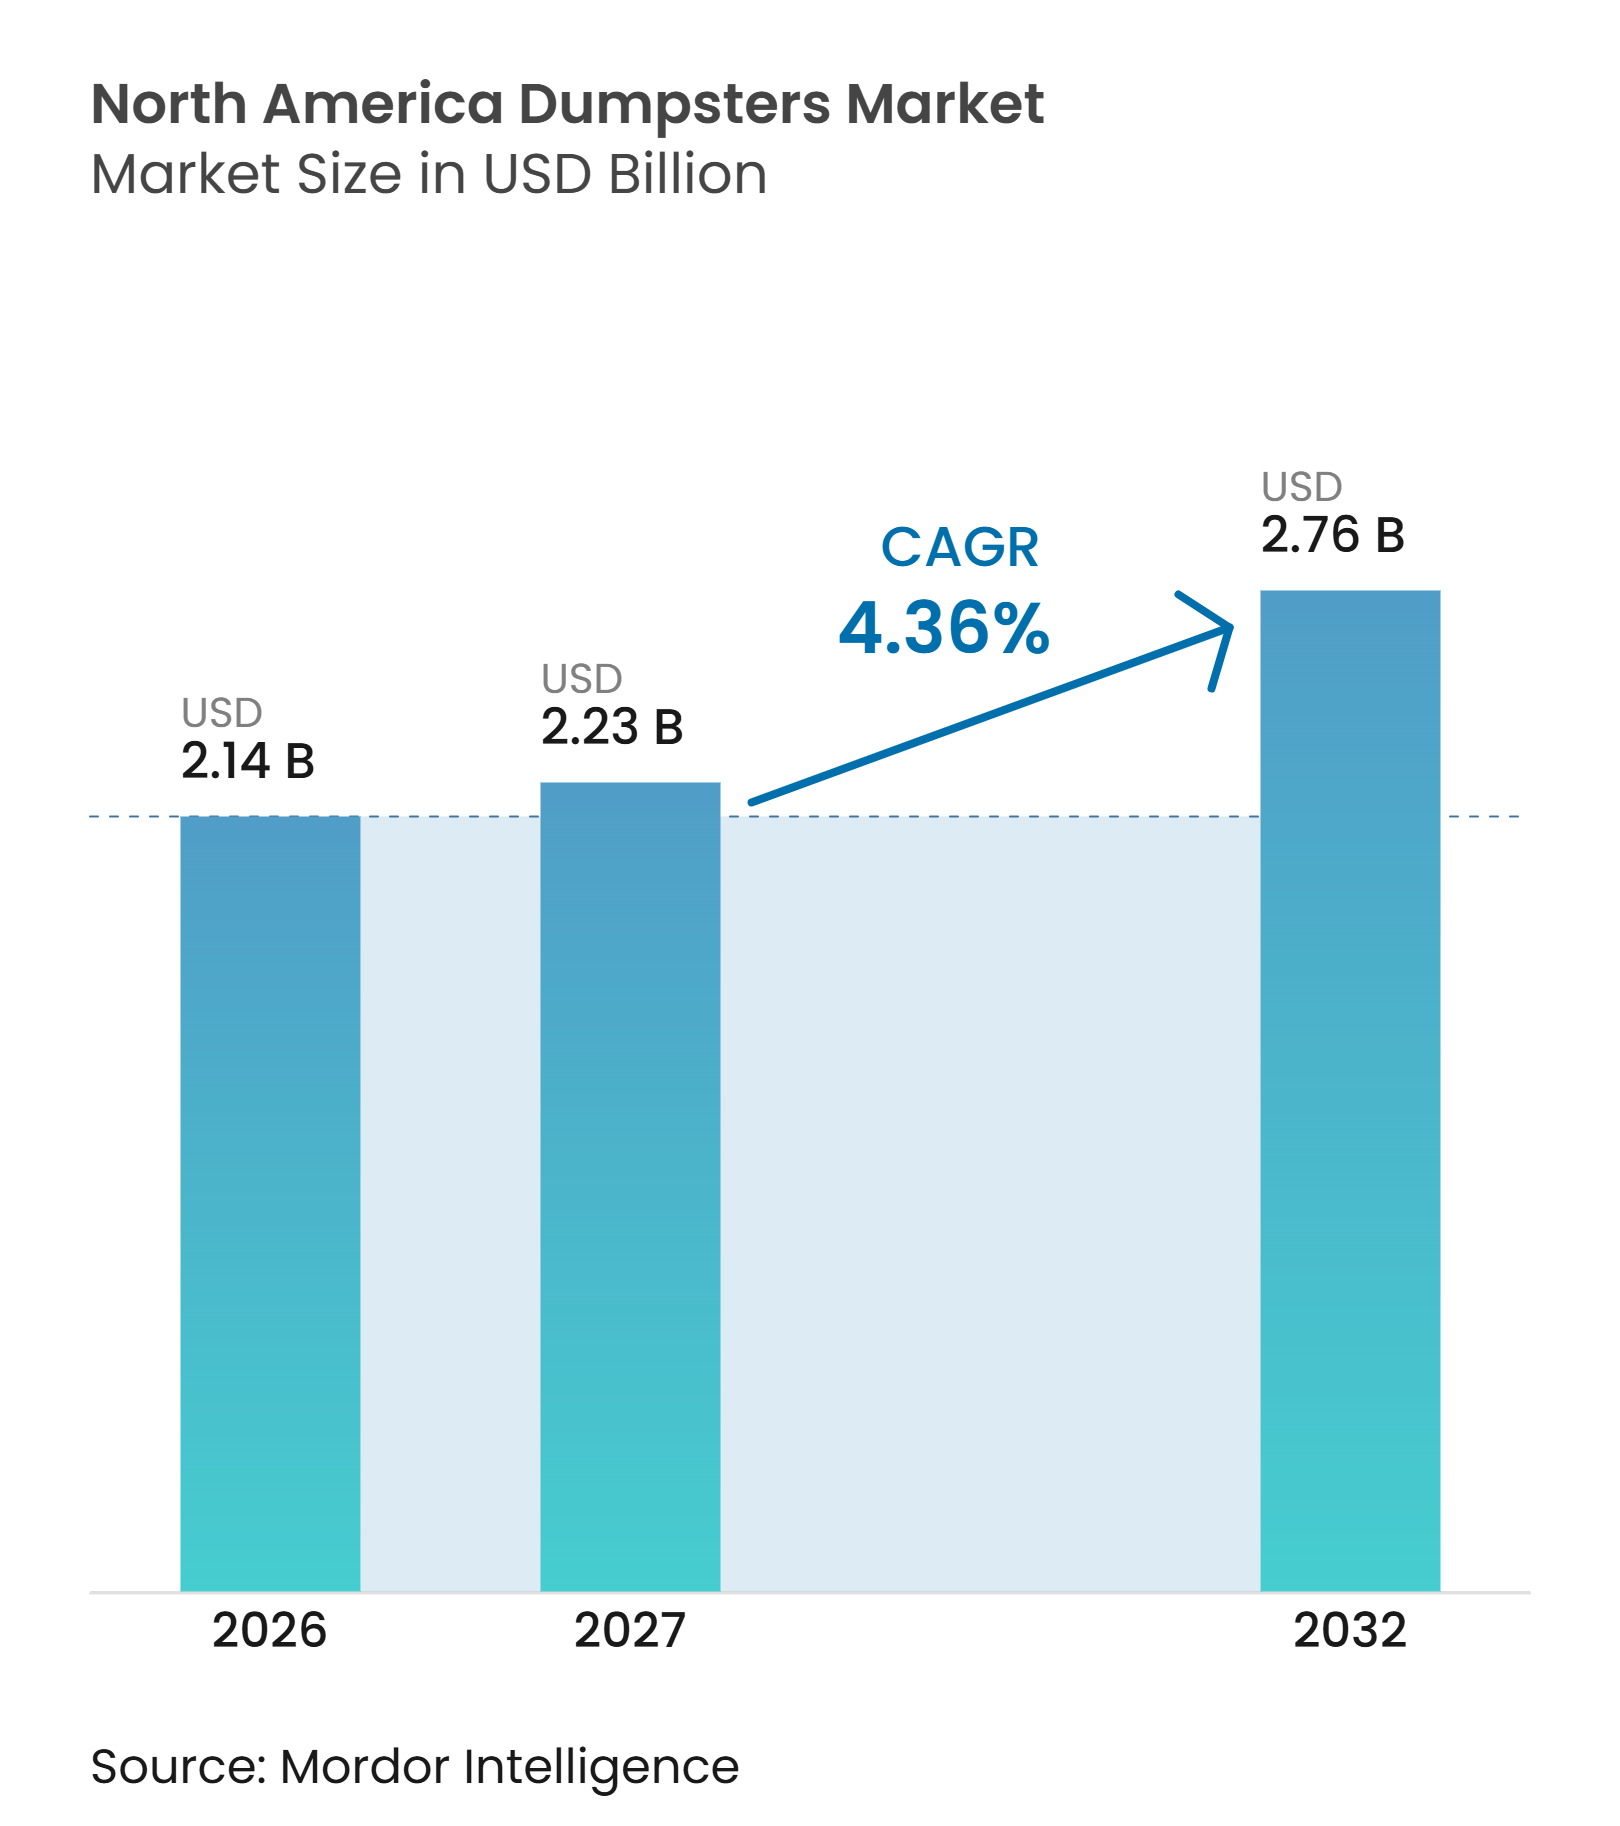
Die Nordamerika-Dumpster-Marktgröße soll von 2,14 Milliarden USD im Jahr 2026 und 2,23 Milliarden USD im Jahr 2027 auf 2,76 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 4,36 % verzeichnen.
Die Nachfrage wird durch Bau- und Abbruchtätigkeiten, die Erneuerung alternder kommunaler Fahrzeugflotten und den zunehmenden Einsatz von Behältern für getrennte Abfallströme gestützt. Öffentliche Investitionen in Recycling-, Umschlag- und Bioabfallanlagen wandeln lokale Abfallwirtschaftspläne in Käufe von Behältern und zugehörigen Geräten um. Der Nordamerika-Dumpster-Markt profitiert auch dann, wenn Kommunen Sammelfahrzeuge ersetzen, da automatisierte Geräte Behälter erfordern, die kompatible Sicherheits- und Hubspezifikationen erfüllen. Stahl-, Fracht- und Arbeitskosten bleiben wichtige Einschränkungen, da Behälter sperrig zu transportieren sind und stahlintensive Konstruktionen aufweisen. Größere Hersteller können diesen Druck durch regionale Produktion, Lieferbeziehungen und kürzere Lieferwege teilweise begrenzen.
Wichtigste Erkenntnisse des Berichts
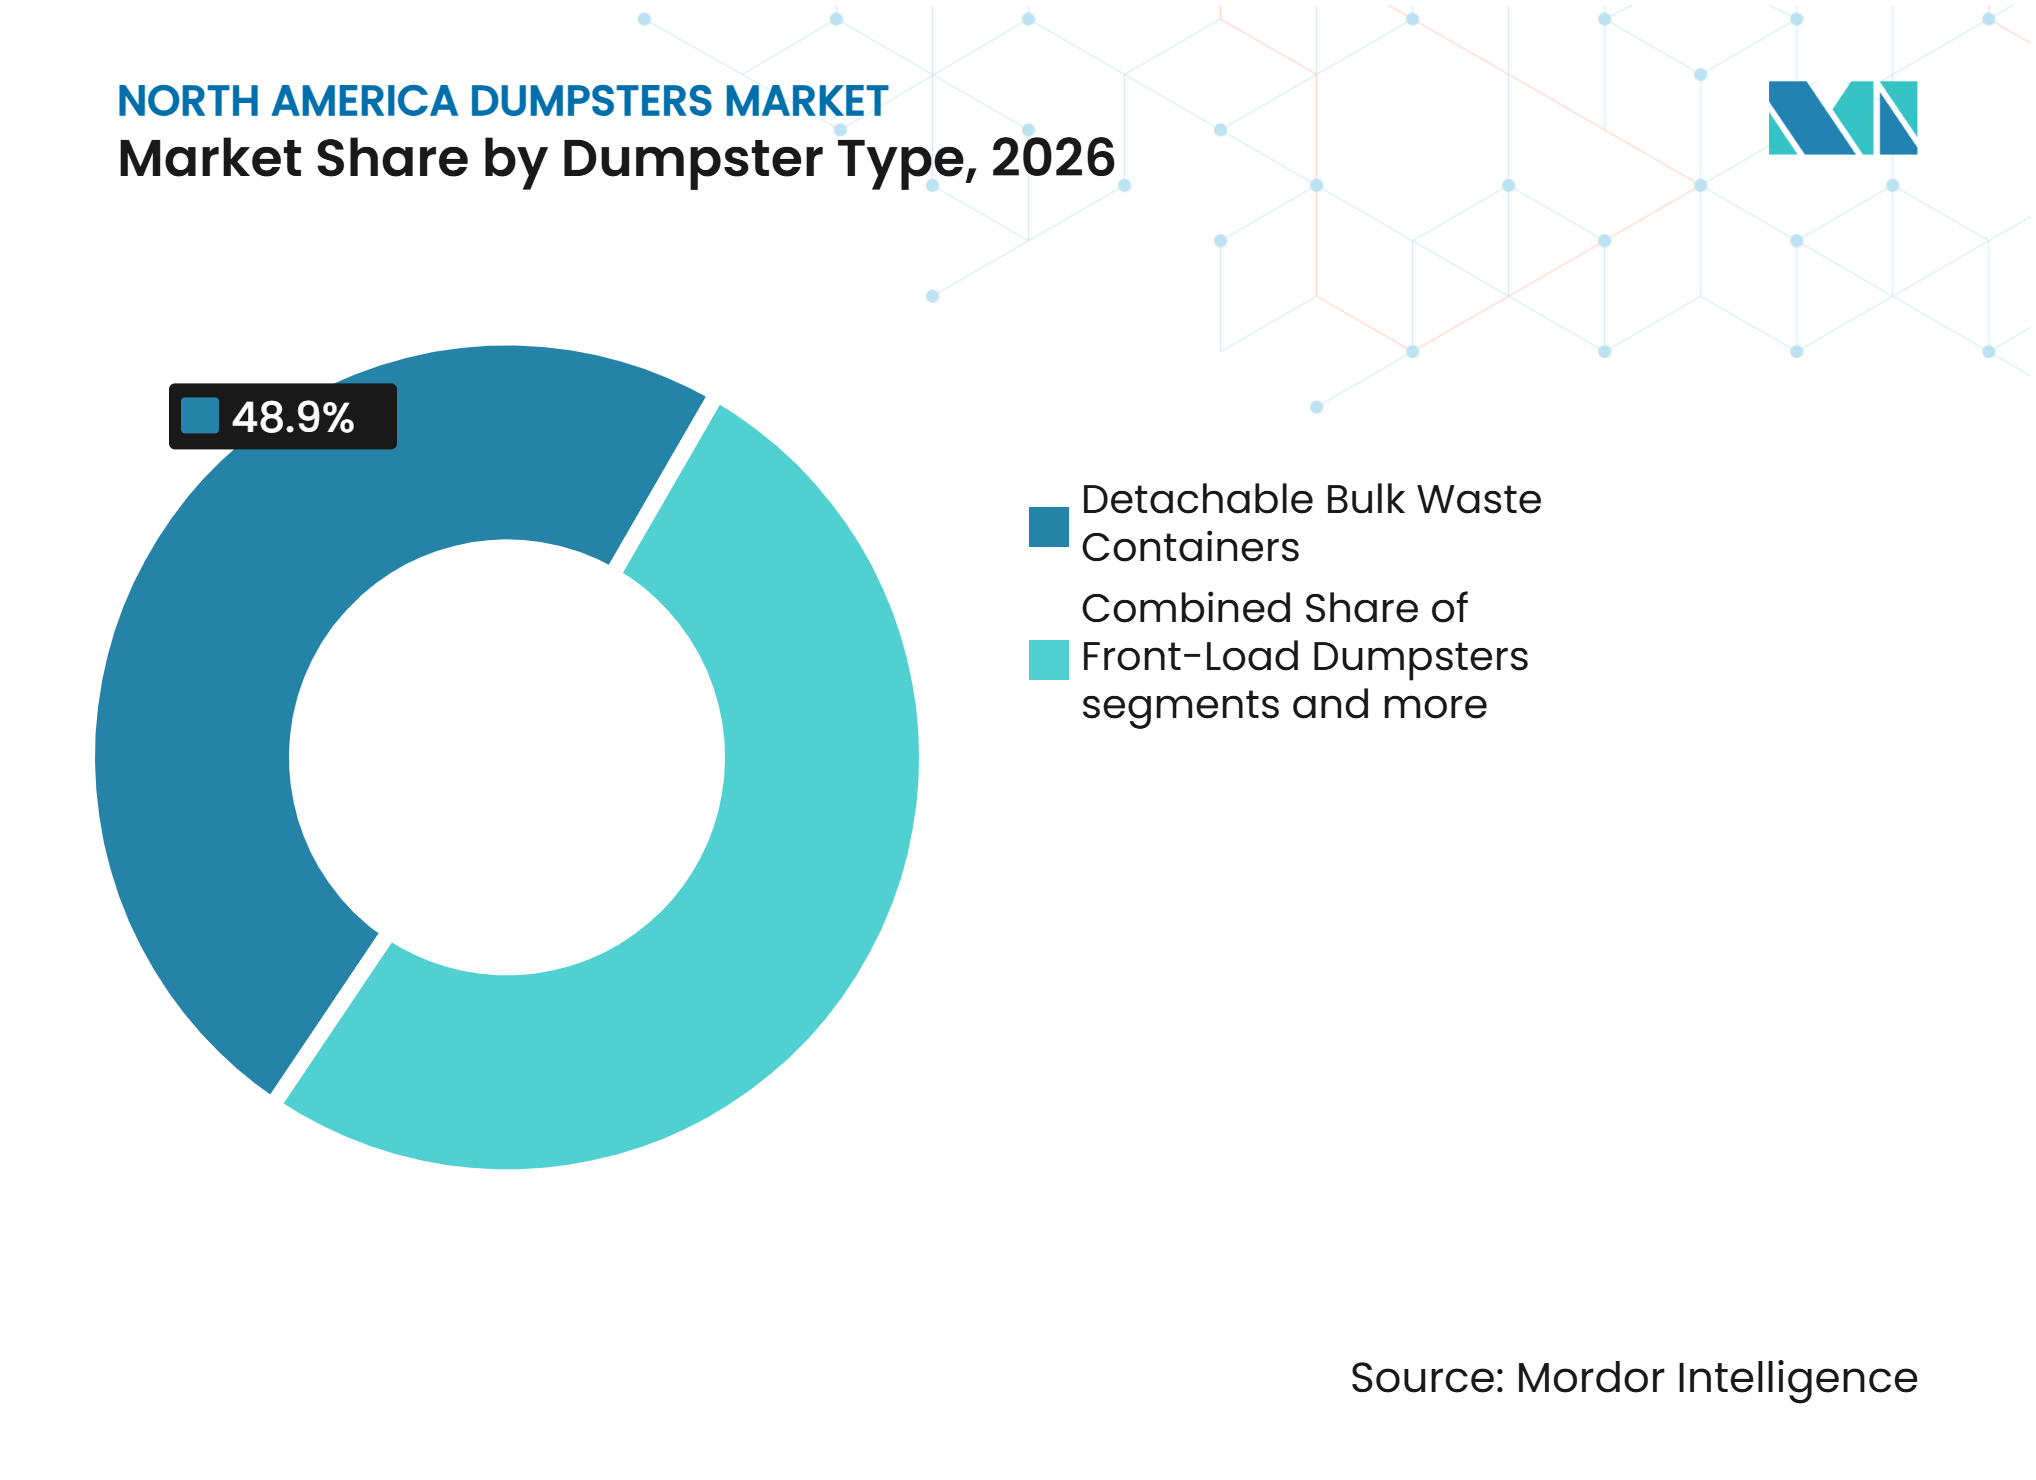
- Nach Dumpster-Typ hielten abnehmbare Großraum-Abfallbehälter im Jahr 2026 einen Marktanteil von 48,9 % am Nordamerika-Dumpster-Markt und sollen bis 2032 mit einem CAGR von 4,8 % wachsen.
- Nach Endverbraucher hielten Abfallsammel- und Transportunternehmen im Jahr 2026 einen Anteil von 51,3 % an der Nordamerika-Dumpster-Marktgröße, während Bau-, Abbruch- und Infrastrukturunternehmen bis 2032 mit einem CAGR von 4,8 % wachsen sollen.
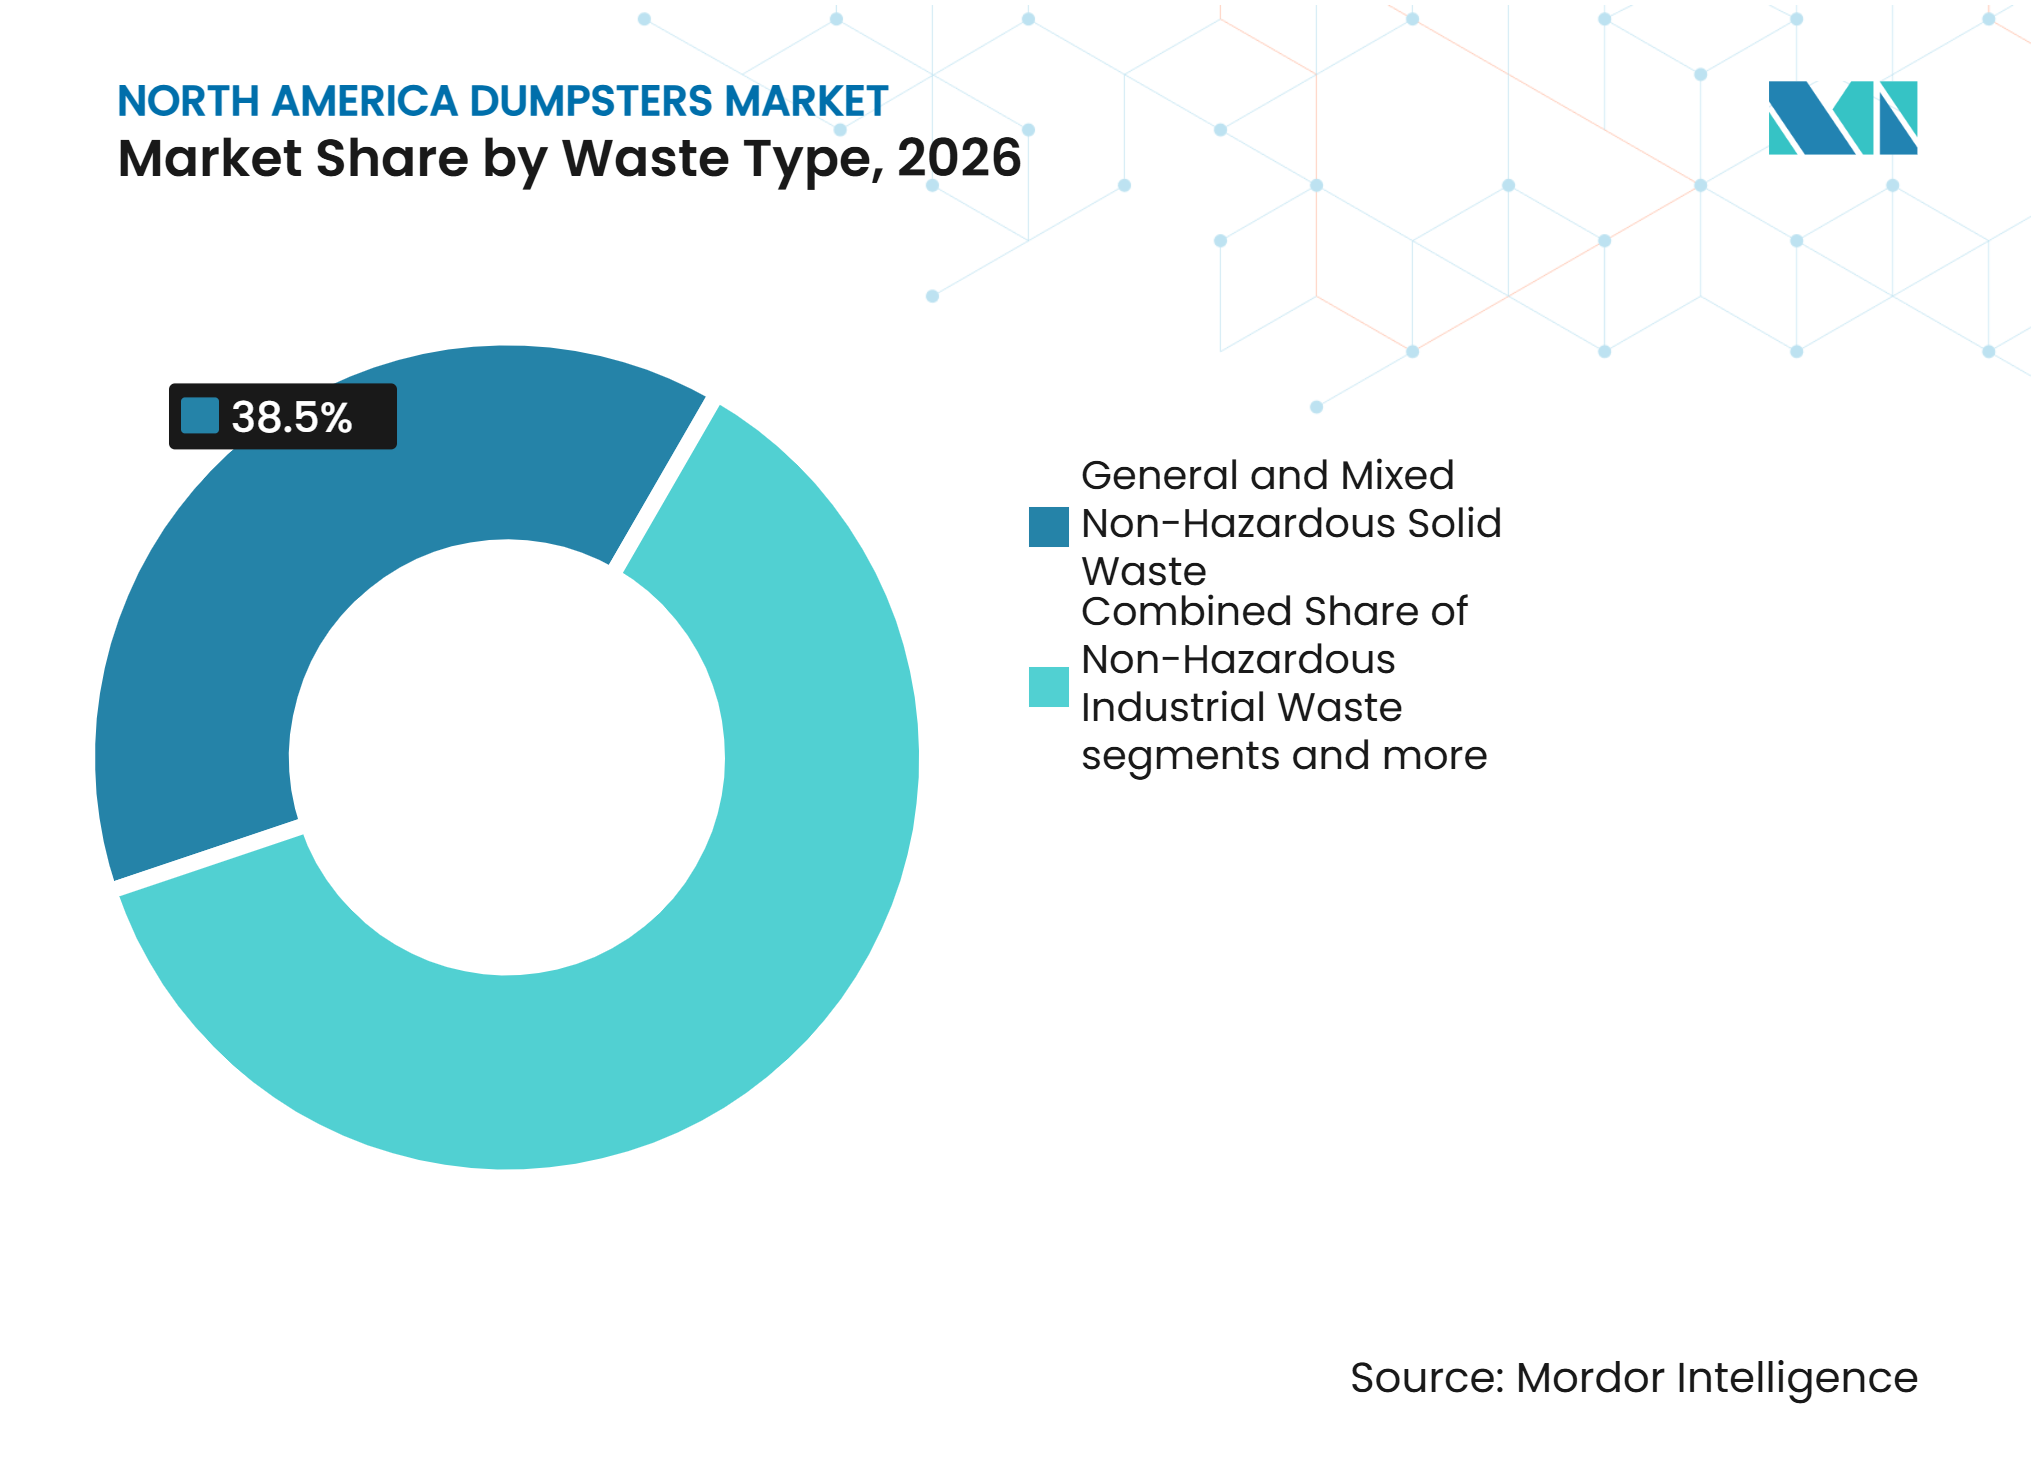
- Nach Abfallart hielt allgemeiner und gemischter nicht gefährlicher Feststoffabfall im Jahr 2026 einen Anteil von 38,5 %, während organische Abfälle und Grünabfälle bis 2032 mit einem CAGR von 8,4 % wachsen sollen.
- Nach Behältergröße hielten Behälter von 6 bis 10 Kubikyards im Jahr 2026 einen Anteil von 22,5 %, während Behälter über 40 Kubikyards bis 2032 mit einem CAGR von 5,1 % wachsen sollen.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 84,6 %, während Mexiko bis 2032 mit einem CAGR von 6,8 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Kapazitäten für Bau- und Abbruchabfälle | +1.5% | Vereinigte Staaten primär, Kanada sekundär, Mexiko aufstrebend | Kurzfristig (≤ 2 Jahre) |
| Erneuerung kommunaler Fahrzeugflotten und Beschaffung von Abfallinfrastruktur | +0.9% | Vereinigte Staaten und Kanada als Kernmärkte, wachsend in Mexiko | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Geräten zur Handhabung von Gewerbe- und Industrieabfällen | +0.7% | Vereinigte Staaten und Kanada, ausgewählte Industriekorridore in Mexiko | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach langlebigen und maßgefertigten Behältern | +0.5% | Nordamerika-weit, konzentriert in den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Regionale Fertigung und kürzere Vorlaufzeitanforderungen | +0.3% | Fertigungs-Hubs im Südosten und Mittleren Westen der Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Nachfrage nach abgedeckten, leckagesicheren und umleitungsfähigen Behältern | +0.2% | Küsten- und städtische Märkte der Vereinigten Staaten, pazifisches Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Kapazitäten für Bau- und Abbruchabfälle
Bau-, Abbruch- und Infrastrukturprojekte erfordern häufige Wechsel von Hochkapazitätsbehältern, insbesondere für die Handhabung dichter oder kontaminierter Materialien wie Beton, Mauerwerk und Asphalt. Dies treibt die Nachfrage nach langlebigen Roll-off-, Seilzug- und Haken-Lift-Dumpster mit verstärkten Böden und Seiten an, die eine effiziente Sammlung, den Transport und die Entladung unterstützen, ohne den Projektbetrieb zu unterbrechen. Die Nachfrage erstreckt sich auch auf Umschlagstationen und Materialverarbeitungsanlagen, die Bauabfälle verarbeiten. Die Umweltschutzbehörde der Vereinigten Staaten stellte dem Programm für Feststoffabfall-Infrastruktur für Recycling bis zum Haushaltsjahr 2026 jährlich 55 Millionen USD zur Verfügung, während die zweite Finanzierungsrunde für politische Untergliederungen 307 Anträge mit einem Gesamtvolumen von 1,072 Milliarden USD erhielt, was die Nachfrage nach lokaler Recyclinginfrastruktur über die verfügbaren Mittel hinaus verdeutlicht.[1] Investitionen in Umschlag-, Recycling- und Verarbeitungsanlagen schaffen zusätzliche Anforderungen an Behälter für Sammlung, Lagerung, Transport und Materialtrennung und unterstützen wiederkehrende Käufe durch Abfallbetreiber und öffentliche Stellen über die projektgetriebene Baunachfrage hinaus.
Erneuerung kommunaler Fahrzeugflotten und Beschaffung von Abfallinfrastruktur
Kommunale Sammelabteilungen ersetzen ältere Fahrzeuge und Behälter nach längeren Phasen aufgeschobener Kapitalausgaben. Der Behälterkauf ist nicht vom Fahrzeugkauf zu trennen, da automatisierte Lader auf kompatible Hebepunkte, Abmessungen und Betriebsfreiräume angewiesen sind. Die Nationale Abfall- und Recyclingvereinigung pflegt Standards für Behälter, Verdichter und zugehörige Sammelgeräte über ihre ANSI-Ausschüsse.[2] Diese Anforderungen machen Kompatibilität zu einer praktischen Bedingung der öffentlichen Beschaffung. Sie ermutigen Behörden auch dazu, standardisierte Geräte zu kaufen, die sicher in einem Routennetz eingesetzt werden können. Der Nordamerika-Dumpster-Markt profitiert, wenn öffentliche Stellen von isolierten Ersatzbestellungen zu wiederkehrenden Flottenerneuerungsprogrammen übergehen. Ein Fahrzeugerneuerungsplan kann zum Ersatz von Behältern führen, die nicht mehr zu aktualisierten Sammelsystemen passen. Diese Beziehung ist besonders relevant für seitlich ladende und automatisierte Sammeloperationen. Philadelphia eröffnete im November 2025 seine 33 Millionen USD teure Northwest-Umschlagstation und ersetzte damit eine Anlage, die 55 Jahre lang in Betrieb war. Die Stadt erklärte, dass der Standort automatisierte Wiegung, RFID-bezogene Informationssysteme und eine Verarbeitungskapazität von 550 Tonnen Müll und 100 Tonnen Recycling pro Tag nutzt.[3] Projekte dieser Art erhöhen die Bedeutung rückverfolgbarer und zweckspezifischer Behälter in kommunalen Netzwerken.
Nachfrage nach Geräten zur Handhabung von Gewerbe- und Industrieabfällen
Gewerbliche Einrichtungen benötigen zuverlässige Front-Load- und Rear-Load-Behälter für die regelmäßige Abfallsammlung. Industrielle Nutzer benötigen häufig größere, verstärkte oder spezialisierte Einheiten, da Materialeigenschaften und Handhabungspraktiken je nach Standort variieren. Der Nordamerika-Dumpster-Markt wird auch durch Kunden geprägt, die recycelbare, organische und allgemeine Abfälle am Entstehungsort trennen. Diese Regelungen erfordern mehrere Behältertypen anstelle einer einzigen Allzweck-Abfalleinheit. Getrennte Ströme können die Anzahl der an einem Standort benötigten Behälter erhöhen, auch wenn das Gesamtabfallvolumen nicht steigt. Dies ist besonders relevant für Einzelhandel, Gastronomie, Gesundheitswesen, Bildung, Fertigung und Materialrückgewinnungsbetriebe. Abfallwirtschaftsunternehmen investieren in Sortier- und Verarbeitungsanlagen, die kompatible Behälter in ihren gesamten Sammelsystemen benötigen. Die nationale Strategie der Umweltschutzbehörde für 2025 fordert den Ausbau der Infrastruktur und technische Unterstützung zur Reduzierung von Lebensmittelverlusten und -abfällen sowie zur Verbesserung des Bioabfallrecyclings. Ein dedizierter Bioabfallservice erfordert separate Sammelgeräte und Behälter. Gewerbliche Käufer fordern zunehmend abgedeckte Modelle, bei denen Materialien vor Witterungseinflüssen geschützt werden müssen oder wo Standorte eine bessere Kontrolle von Leckagen und Abfall benötigen. Diese Anforderungen schaffen Nachfrage nach Konfigurationen, die durch undifferenzierte Behälterbeschaffung nicht erfüllt werden können. Sie unterstützen auch den Verkauf maßgefertigter Produkte, die zu spezifischen Ladegeräten und Sammelrouten passen.
Langlebige, maßgefertigte und regional verfügbare Behälter
Käufer schenken höhergütigem Stahl, korrosionsbeständigen Beschichtungen, verstärkten Böden und auf beengte Standorte zugeschnittenen Abmessungen größere Aufmerksamkeit. Diese Spezifikationen sind wichtig, wenn Behälter intensiv genutzt oder schweren und abrasiven Materialien ausgesetzt werden. Der Nordamerika-Dumpster-Markt profitiert von diesem Wandel, da Kunden möglicherweise einen langlebigeren Behälter anstelle des günstigsten Ausgangsdesigns wählen. Abgedeckte und leckagesichere Behälter können auch dort notwendig werden, wo Standortbedingungen oder Regenwassermanagementpraktiken eine bessere Eindämmung erfordern. Die Umweltschutzbehörde reguliert Regenwassereinleitungen durch das Nationale Schadstoffeinleitungs-Eliminierungssystem gemäß dem Sauberwassergesetz. Dieser regulatorische Einfluss unterstützt die Aufmerksamkeit für Behälterdesign und standortspezifische Abfallhandhabung. Regionale Produktion gewinnt zunehmend an Bedeutung, da fertige Behälter im Verhältnis zu ihrem Wert erheblichen Transportraum beanspruchen. Kürzere Transportwege können die Frachtkosten senken und die Lieferzuverlässigkeit für vertragsempfindliche Kunden verbessern. Wastequip eröffnete im Juni 2026 eine 43.000 Quadratfuß große Stahlproduktionsanlage in Salisbury, North Carolina, um Front-Load-Dumpster, Roll-off-Behälter und Verdichter für den Südosten und den mittleren Atlantik zu produzieren. Die Investition veranschaulicht, wie eine Mehrstandortproduktion schnellere Lieferung und Individualisierung unterstützen kann. Sie verschafft großen Herstellern auch einen Vorteil, wenn Käufer lokale Serviceabdeckung und Versorgungskontinuität schätzen. Diese Faktoren können regionale Hersteller dazu ermutigen, spezialisierte Positionen zu behalten, auch wenn nationale Anbieter expandieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Kosten für Stahl, Polymere und Komponenten | -0.6% | Nordamerika-weit, Hersteller in den Vereinigten Staaten am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Kosten- und Fertigungsdruck bei Fracht, Arbeit und Produktion | -0.4% | Vereinigte Staaten und Kanada, erhöht in Küsten- und Ballungsraummärkten | Mittelfristig (2–4 Jahre) |
| Substitution durch gebrauchte, aufgearbeitete und lokal gefertigte Behälter | -0.3% | Sekundärmärkte der Vereinigten Staaten, ländliche und kleinstädtische Käufer | Langfristig (≥ 4 Jahre) |
| Kundenspezifische Spezifikationen erhöhen die Konstruktions- und Produktionskomplexität | -0.2% | National, konzentriert in großen kommunalen und industriellen Aufträgen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Kosten für Stahl, Polymere und Komponenten
Stahl ist ein zentraler Einsatzstoff für die Herstellung von Dumpster und Roll-off-Behältern. Änderungen bei Stahl- und Komponentenkosten können Hersteller unter Druck setzen, wenn sie an Festpreisaufträge gebunden sind. Der Effekt kann für kleinere Hersteller schwerwiegender sein, die über begrenzte Einkaufsmacht verfügen oder keine langfristigen Liefervereinbarungen haben. Kostenungewissheit kann Unternehmen auch dazu veranlassen, bei der Lagerhaltung für Spezialprodukte vorsichtig zu sein. Dies kann die Vorlaufzeiten verlängern oder die Bandbreite der kleineren Kunden angebotenen Konfigurationen einschränken. Der Nordamerika-Dumpster-Markt kann daher Lieferanten bevorzugen, die über stärkere Lieferbeziehungen, Verarbeitungskapazitäten oder die Fähigkeit verfügen, Materialeinkäufe über mehrere Anlagen hinweg zu steuern. Die Einschränkung beschränkt sich nicht auf den für Stahl gezahlten Preis. Verzinkte Oberflächen, Hydraulikkomponenten, Deckel, Räder, Schlösser und Hebevorrichtungen können alle zu den endgültigen Herstellungskosten beitragen. Lieferanten müssen langlebige Spezifikationsanforderungen gegen die Budgetgrenzen der Kunden abwägen. Gebrauchte und aufgearbeitete Einheiten können für Käufer attraktiver werden, wenn die Preise für neue Einheiten schnell steigen. Dies ist besonders relevant für kleine Kommunen, ländliche Kunden und Betreiber, die Geräte für weniger anspruchsvolle Anwendungen kaufen. Obwohl diese Substitution die Nachfrage nach neuen Einheiten nicht eliminiert, kann sie Ersatzzyklen verzögern. Sie kann auch den Kostenvorteil von Herstellern vergrößern, die Standardprodukte effizient anbieten können.
Kosten- und Fertigungsdruck bei Fracht, Arbeit und Produktion
Fertige Dumpster haben aufgrund ihrer physischen Größe und begrenzter Verschachtelungsmöglichkeiten beim Versand einen hohen Transportbedarf. Fracht stellt daher einen bedeutenden Anteil der Lieferkosten dar, insbesondere auf langen Strecken oder in Küsten- und Großstadtmärkte. Die vom Statistikamt für Arbeit der Vereinigten Staaten veröffentlichte Reihe, die über die Federal Reserve Bank von St. Louis zugänglich ist, zeigte Stücklohnkosten im Lkw-Transport von 129,594 im Jahr 2025, verglichen mit 126,912 im Jahr 2024 auf Basis des Jahres 2017 = 100. Höhere Liefer- und Arbeitskosten können diskretionäre Käufe verzögern, wenn Kunden vorhandene Behälter weiter nutzen können. Sie unterstützen auch den Trend zur regionalen Fertigung und Distribution. Hersteller stehen in ihren Fabriken unter ähnlichem Druck. Schweißen, Fertigung, Oberflächenbehandlung, Konstruktion und Qualitätsprüfungen erfordern qualifizierte Arbeitskräfte, während maßgefertigte Designs die Rüstzeiten und die Produktionskomplexität erhöhen können. Eine Kommune oder ein Industriekunde kann nicht standardmäßige Abmessungen, spezielle Öffnungen, Abdeckungen, Beschichtungen oder Hubschnittstellen anfordern. Diese Anfragen können für Lieferanten mit Konstruktionskompetenz Mehrwert schaffen, aber auch Planung und Kalkulation weniger vorhersehbar machen. Der Nordamerika-Dumpster-Markt muss daher Individualisierung mit Produktionseffizienz in Einklang bringen. Hersteller, die Kernplattformen standardisieren und gleichzeitig ausgewählte Optionen anbieten, sind besser positioniert, um sowohl große Aufträge als auch kleinere wiederkehrende Bestellungen zu bedienen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dumpster-Typ:
Abnehmbare Großraumbehälter unterstützen HochvolumenarbeitenAbnehmbare Großraum-Abfallbehälter hielten im Jahr 2026 einen Marktanteil von 48,9 % am Nordamerika-Dumpster-Markt und sollen bis 2032 mit einem CAGR von 4,8 % wachsen. Ihre Position spiegelt den Einsatz in Bau-, Abbruch-, Industrie- und großen Abfallhandhabungsoperationen wider. Roll-off-, Seilzug-, Haken-Lift- und Skip-Lift-Designs ermöglichen es Fahrzeugen, Behälter auszutauschen, wenn Ladungen gefüllt sind. Dies unterstützt Operationen, bei denen Verzögerungen bei der Entfernung die Arbeit unterbrechen oder den verfügbaren Standortplatz einschränken können.
Die Nordamerika-Dumpster-Marktgröße für abnehmbare Großraumeinheiten wird durch die Nachfrage nach verstärkten Geräten gestützt, die Beton, Mauerwerk, Asphalt und sperrige Materialien transportieren können. Haken-Lift-Designs gewinnen in dicht besiedelten Standorten an Relevanz, wo Betreiber schnelle Austauschzyklen und flexible Fahrzeugnutzung schätzen. Front-Load-Dumpster bleiben wichtig für gewerbliche Routen, die auf regelmäßige, kompakte Sammelzeitpläne angewiesen sind. Rear-Load-Einheiten bedienen Standorte mit eingeschränktem Zugang, Gassen und Konten mit geringerem Volumen. ANSI-Standards für Behälter und Sammelgeräte bleiben relevant, da Kompatibilität beeinflussen kann, welche Designs Spediteure und öffentliche Stellen kaufen werden.



Nach Endverbraucher:
Spediteure führen Käufe an, während Auftragnehmer das Wachstum antreibenAbfallsammel- und Transportunternehmen machten im Jahr 2026 einen Anteil von 51,3 % am Nordamerika-Dumpster-Markt aus, gestützt durch ihre umfangreichen Behälterflotten, wiederkehrende Abfallsammelverträge und Anforderungen an regelmäßigen Behälterersatz und Flottenausbau. Bau-, Abbruch- und Infrastrukturunternehmen sollen die am schnellsten wachsende Endverbrauchergruppe sein und bis 2032 einen CAGR von 4,8 % verzeichnen, angetrieben durch steigende Anforderungen an dedizierte Abfallbehälter über mehrere Projektphasen hinweg. Miet- und Leasingunternehmen unterstützen die Marktnachfrage weiter, indem sie ihre Flotten ausbauen, da Auftragnehmer, Unternehmen und Privathaushalte zunehmend das Mieten von Behältern dem Kauf vorziehen.
Kommunen und öffentliche Abfallbehörden erzeugen durch langfristige Abfallwirtschaftsverträge und kooperative Beschaffungsvereinbarungen eine stetige Beschaffungsnachfrage. Gewerbliche und institutionelle Nutzer halten derweil die Ersatznachfrage nach Front-Load-Dumpster aufrecht, die für die routinemäßige Abfallsammlung eingesetzt werden. Gleichzeitig benötigen Industrie- und Recyclingkunden spezialisierte Großraumbehälter, die für schwere, getrennte und materialspezifische Abfallströme ausgelegt sind. Darüber hinaus ermutigt die wachsende Betonung von Abfallumlenkung, Recycling und effizienter Materialhandhabung Endverbraucher dazu, größere und anwendungsspezifische Behälterkonfigurationen einzusetzen, was die Nachfrage sowohl bei etablierten Abfallwirtschaftsbetreibern als auch bei aufkommenden infrastrukturbezogenen Anwendungen unterstützt.
Nach Abfallart:
Bioabfallsammlung verändert BehälteranforderungenAllgemeiner und gemischter nicht gefährlicher Feststoffabfall hielt im Jahr 2026 einen Anteil von 38,5 % am Nordamerika-Dumpster-Markt. Diese Kategorie unterstützt eine breite Nachfrage nach Front-Load- und Rear-Load-Behältern auf gewerblichen und privaten Sammelrouten. Ihre Größe spiegelt die etablierte Sammelinfrastruktur in vielen Ballungsräumen der Vereinigten Staaten wider. Das Segment bleibt wichtig, da der grundlegende Sammelservice zuverlässige und ersetzbare standardisierte Behälter erfordert.
Organische Abfälle und Grünabfälle sollen bis 2032 mit einem CAGR von 8,4 % wachsen, der schnellsten Rate unter den Abfallarten. Der Nordamerika-Dumpster-Markt reagiert, wenn Städte und private Betreiber separate Bioabfallsammlungsprogramme einführen. Die Strategie der Umweltschutzbehörde für 2025 unterstützt Infrastruktur, die Lebensmittelabfälle reduziert und das Bioabfallrecycling ausbaut. Dedizierte Bioabfallrouten benötigen Behälter, die von allgemeinem Abfall getrennt gehalten werden, oft mit unterschiedlichen Deckeln und Serviceplänen. Bau- und Abbruchabfälle erfordern weiterhin große abnehmbare Behälter, während recycelbare Materialien gewerbliche Sammlung und Materialrückgewinnungsbedürfnisse unterstützen.

Nach Behältergröße:
Mittelgroße Behälter führen, während große Formate an Nachfrage gewinnenDie Kategorie 6 bis 10 Kubikyards hielt im Jahr 2026 einen Anteil von 22,5 % am Nordamerika-Dumpster-Markt, gestützt durch ihren weit verbreiteten Einsatz in gewerblichen Front-Load-Diensten, leichten Bauprojekten, Recyclinganlagen und institutionellen Standorten. Dieser Kapazitätsbereich bietet eine Balance zwischen Abfallaufnahmekapazität, Sammelfrequenz und Betriebseffizienz, sodass Abfallspediteure mehrere gewerbliche Konten über dichte Sammelrouten bedienen können, während sie handhabbare Servicepläne aufrechterhalten. Die Kompatibilität mit Standard-Front-Load-Sammelfahrzeugen und etablierten Hebemechanismen unterstützt die Einführung bei Abfallwirtschaftsbetreibern weiter, insbesondere in Einkaufszentren, Restaurants, Büros und Bildungseinrichtungen.
Derweil sollen Dumpster über 40 Kubikyards bis 2032 einen CAGR von 5,1 % verzeichnen, angetrieben durch große Bauprojekte, Industrieanlagen und Anwendungen mit sperrigen Abfallmengen, die die Standard-Roll-off-Kapazitäten übersteigen. Diese Behälter eignen sich besonders für Abbruchschutt, sperrigen Industrieabfall und großflächige Standortbereinigungen, bei denen eine höhere Nutzlastkapazität Behälterwechsel und Transportfrequenz reduzieren kann. Die Kategorie 30 bis 40 Kubikyards bedient weiterhin private Entrümpelungen und große Bau- und Abbruchprojekte, während kleinere Behälter für stark frequentierte gewerbliche Standorte und Bioabfallsammlungsprogramme relevant bleiben, die häufige Wartung erfordern. Ebenso decken die Kategorien 10 bis 20 und 20 bis 30 Kubikyards diverse gewerbliche, Bau- und Industrieabfallanforderungen ab. Unterschiede in Behälterabmessungen, Ladekonfigurationen, Standortzugänglichkeit und Transportgeräten beeinflussen Kaufentscheidungen in diesen Kapazitätsbereichen und ermutigen Hersteller, vielfältige Designs anzubieten, um kundenspezifische Betriebsanforderungen zu erfüllen.
Geografische Analyse
Vereinigte Staaten
Die Vereinigten Staaten hielten im Jahr 2026 einen Anteil von 84,6 % am Nordamerika-Dumpster-Markt. Das installierte Sammelnetz erzeugt Ersatznachfrage neben neuen Käufen für Recycling-, Umschlag- und Bioabfallanlagen. Das SWIFR-Programm der Umweltschutzbehörde stellte bis zum Haushaltsjahr 2026 jährliche Mittel bereit und erhielt in seiner zweiten Runde für lokale Gebietskörperschaften 307 Anträge mit einem Gesamtvolumen von 1,072 Milliarden USD. Diese Finanzierungslücke zeigt, dass lokale Regierungen mehr geplante Recyclinginfrastruktur haben, als aktuelle Programmbudgets unterstützen können. Neue Verarbeitungsanlagen benötigen Behälter für Sammlung, Lagerung, Umschlag und getrennte Materialströme.
Die kommunale Modernisierung schafft eine weitere Nachfragequelle. Philadelphias Northwest-Umschlagstation wurde im November 2025 mit RFID-bezogenen Datensystemen, automatisierter Wiegung und Kapazität für die Verarbeitung von Müll und Recycling eröffnet. Solche Systeme machen Identifikation und Nachverfolgung relevanter, wenn Behörden Behälterspezifikationen festlegen. Staatliche Bioabfallvorschriften und lokale Umlenkungsprogramme können separate Behälter hinzufügen, anstatt einfach allgemeine Abfalleinheiten zu ersetzen. Die Einhaltung der Regenwasserkontrollen des Sauberwassergesetzes unterstützt auch den Einsatz von abgedeckten und leckagesicheren Geräten, wo Standortbedingungen dies erfordern. Diese Faktoren begünstigen Lieferanten, die kompatible, rückverfolgbare und langlebige Behälter anbieten.
Mexiko
Mexiko soll bis 2032 mit einem CAGR von 6,8 % wachsen, der höchsten Rate im Nordamerika-Dumpster-Markt. Der Nationale Entwicklungsplan des Landes für 2025 bis 2030 identifiziert Verbesserungen der Abfallwirtschaft, Infrastrukturmodernisierung und die Entwicklung der Kreislaufwirtschaft als politische Prioritäten. Mexiko-Stadt verpflichtete sich für 2025 und 2026 zu Investitionen in die Abfallinfrastruktur in Höhe von 500 Millionen MXN (27,8 Millionen USD). Das Programm umfasst Sammelfahrzeuge im Rahmen eines Ko-Investitionsansatzes mit Stadtbezirken. Diese Maßnahmen können den Bedarf an kompatiblen Abfallbehältern erhöhen, wenn die Sammelkapazität ausgebaut wird.
Tamaulipas trieb 2025 auch das integrierte Abfallwirtschaftsprojekt CIR Victoria mit Unterstützung von BANOBRAS und FONADIN voran. Anlagen, die Material trennen, umschlagen und verarbeiten, benötigen Behälter für verschiedene Punkte in der Abfallkette. Mexiko bietet daher einen Wachstumspfad, der auf dem Infrastrukturausbau und nicht nur auf Ersatzaktivitäten basiert. Die Beschaffung wird von kommunalen Budgets, der Projektdurchführung und der Fähigkeit der Lieferanten abhängen, Dienstleistungen an geografisch verteilten Standorten zu erbringen.
Kanada, einschließlich regionaler Infrastrukturprogramme
Provinzielle Programme zur erweiterten Herstellerverantwortung und bundesstaatliche Ko-Investitionen in Verarbeitungsinfrastruktur prägen Kanadas Behälternachfrage. Die Stadt Saskatoon sicherte sich bis zu 8,4 Millionen CAD (6,1 Millionen USD) für eine Bioabfallverarbeitungsanlage, die Ende 2026 eröffnet werden soll. Eine neue Anlage dieser Art benötigt ein Sammelsystem, das Bioabfälle von anderen Materialien getrennt hält. Dies kann die Beschaffung von Grüntonnen und zugehörigen Behälterflotten unterstützen. Die Marktchance wächst, wenn Kommunen die Verarbeitungskapazität mit der Ausweitung von Sammlungsprogrammen in Einklang bringen.
Atlantik-Kanada veranschaulicht auch die Auswirkung der erweiterten Herstellerverantwortung auf Behälteranforderungen. CP Group und REgroup wurden im Dezember 2025 ausgewählt, um eine 112.000 Quadratfuß große fortschrittliche Materialrückgewinnungsanlage in Halifax für Circular Materials zu bauen. Die Anlage ist für 30 Tonnen pro Stunde Verarbeitungskapazität ausgelegt und verwendet fortschrittliche Bildgebungssysteme. Sie kann die Nachfrage nach Behältern erhöhen, die dabei helfen, getrennte Ströme von der Sammlung bis zur Sortierung aufrechtzuerhalten. Die kanadische Bundesregierung investierte 2025 auch 2,5 Millionen CAD (1,8 Millionen USD) in das Waste-to-Energy-Bezirksprojekt von Metro Vancouver. Diese Projekte zeigen, wie provinzielle Rahmenbedingungen und Bundesunterstützung eine dauerhafte, regionsspezifische Nachfrage nach spezialisierten Abfallhandhabungsgeräten schaffen können.
Wettbewerbslandschaft
Marktkonzentration
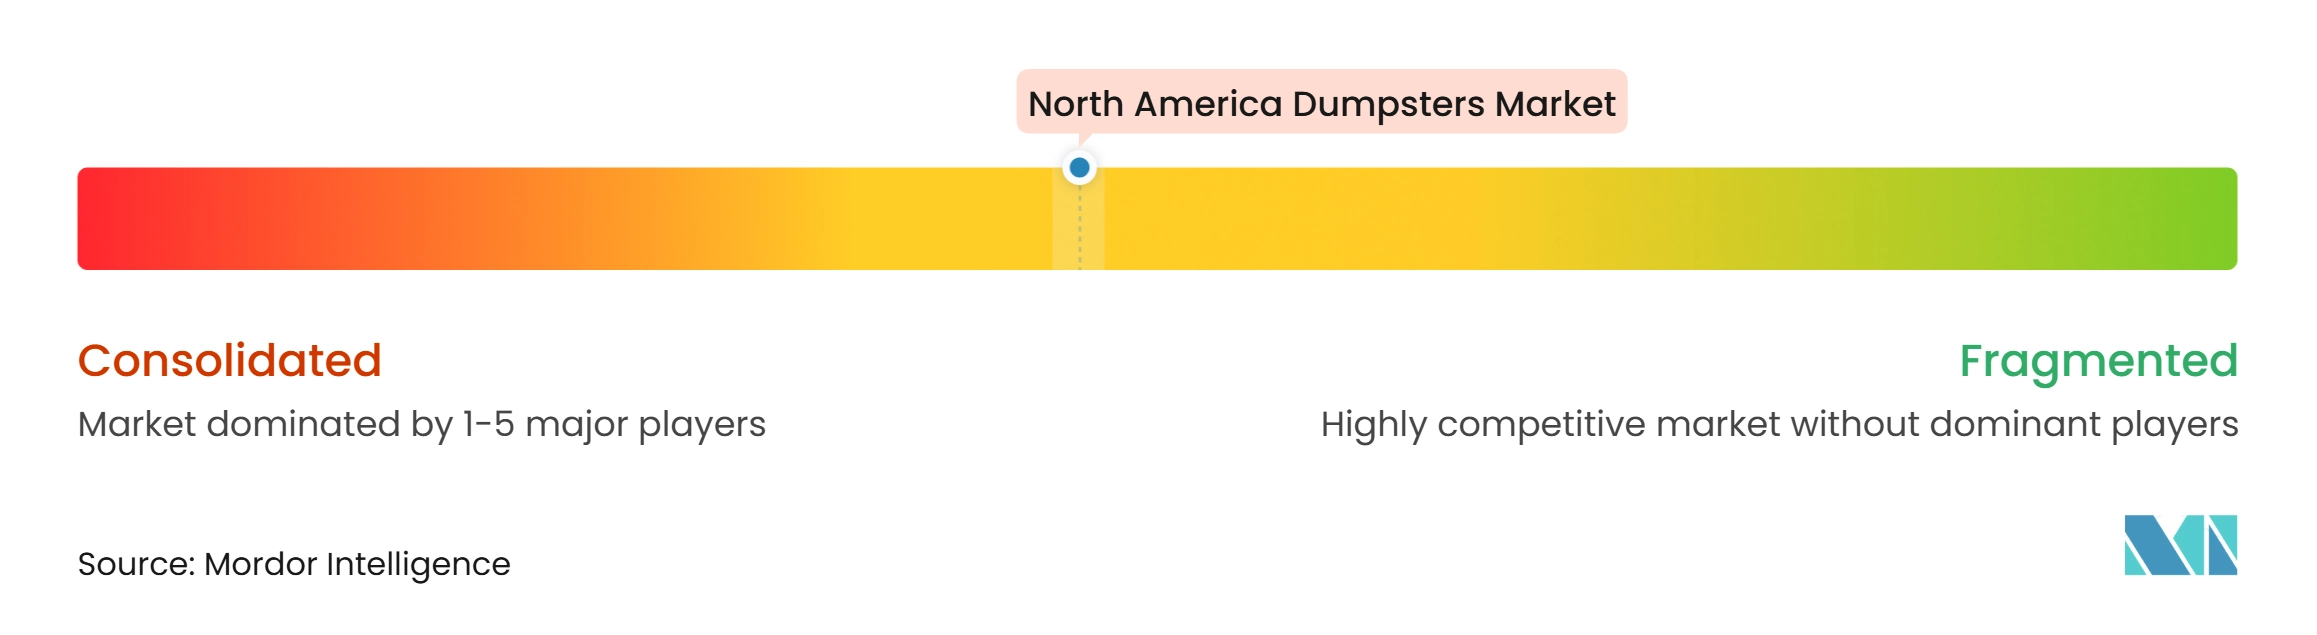
Der Nordamerika-Dumpster-Markt weist ein mittleres Maß an Marktkonzentration auf. Wastequip hält eine nationale Position bei Front-Load-, Rear-Load- und Roll-off-Produkten, während regionale Hersteller durch lokale Produktion, spezialisierte Fertigung und reaktionsschnellen Service konkurrieren. Iron Container, Thompson Fabricating, E-Pak Manufacturing, Marathon Equipment Company und Heil Environmental sind regionale oder produktfokussierte Teilnehmer. Diese Struktur verschafft nationalen Lieferanten Vorteile in Bezug auf Größe und Fertigungsabdeckung. Regionale Unternehmen können wettbewerbsfähig bleiben, wo Käufer kürzere Vorlaufzeiten, spezialisierte Designs oder enge Servicebeziehungen benötigen.
Wastequip erweiterte diesen Ansatz durch die Eröffnung einer 43.000 Quadratfuß großen Stahlproduktionsanlage in Salisbury, North Carolina, im Juni 2026. Die Anlage produziert Front-Load-Dumpster, Roll-off-Behälter und Verdichter für Kunden im Südosten und mittleren Atlantik. Die Investition unterstützt schnellere Lieferung und ermöglicht es dem Unternehmen, auf regionale Beschaffungsbedürfnisse zu reagieren. Sie spiegelt auch den Wettbewerbswert wider, die Produktion näher an den Kunden zu verlagern, wenn Frachtkosten und Lieferzeiten eine Rolle spielen. Unternehmen mit mehreren Produktionsstandorten können dieses Modell nutzen, um die Versorgungskontinuität über Märkte hinweg zu verbessern.
Standards bleiben eine wichtige Wettbewerbsbedingung, da Spediteure und öffentliche Stellen Behälter benötigen, die sicher mit vorhandenen Sammelgeräten funktionieren. Die ANSI-Standards der Nationalen Abfall- und Recyclingvereinigung decken Sicherheits- und Kompatibilitätsfragen ab, die Behälter- und Sammeloperationen betreffen. Dies schränkt den praktischen Spielraum für Lieferanten ein, die gemeinsame Beschaffungsanforderungen nicht erfüllen können. Es verschafft auch etablierten Herstellern einen Vorteil, wenn Käufer vertraute, interoperable Designs bevorzugen. Die Einhaltung von Standards eliminiert den Wettbewerb nicht, da Kunden weiterhin Preis, Individualisierung, Lieferbedingungen und lokalen Support vergleichen. Technologie ist ein aufkommendes Bereich der Produktdifferenzierung. Kommunale Einrichtungen wie Philadelphias neue Umschlagstation zeigen den wachsenden Einsatz von Datensystemen und automatisierter Nachverfolgung in Abfalloperationen. Sensorfertige Behälter, RFID-kompatible Designs und Anschlüsse für Füllstandsgeräte könnten daher in zukünftigen Ausschreibungen relevanter werden.
Marktführer der Nordamerika-Dumpster-Branche
-
Wastequip, LLC
-
Iron Container, LLC
-
Thompson Fabricating
-
E-Pak Manufacturing
-
Rhino Containers
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika-Dumpster-Markt Unternehmen in diesem Bericht
- Wastequip, LLC
- Iron Container, LLC
- Thompson Fabricating
- E-Pak Manufacturing
- Rhino Containers
- Al Melideo, Inc.
- Cedar Corporation
- Manser Welding
- Environmental Metal Works
- Mountain View Waste Systems
- Skip Units
- GMS Steel Fabrications
- Doncaster Steel Fabrications
- Marathon Equipment Company
- Box Gang Manufacturing
- Hol-Mac Corporation
- Petersen Industries, Inc.
- McNeilus Truck and Manufacturing, Inc.
- Heil Environmental
- Wastebuilt Environmental Solutions
Neueste Industrielle Entwicklungen in Nordamerika-Dumpster-Markt
- Juni 2026: Wastequip eröffnete eine neue 43.000 Quadratfuß große Stahlfertigungsanlage in Salisbury, North Carolina, innerhalb seines bestehenden AMREP-Betriebs, die Front-Load-Dumpster, Roll-off-Behälter und Verdichter für den Südosten und den mittleren Atlantik produziert und die Liefervorlaufzeiten verkürzt.
- Dezember 2025: Die Umweltschutzbehörde wählte 16 SWIFR-Zuschussempfänger aus 307 Anträgen aus, die in ihrer zweiten Runde für politische Untergliederungen 1,072 Milliarden USD beantragten. Kansas City erhielt 5 Millionen USD für den Ausbau der Bioabfallsammlung und der Kompostierungsinfrastruktur.
- Dezember 2025: CP Group und REgroup wurden ausgewählt, um eine 112.000 Quadratfuß große fortschrittliche Materialrückgewinnungsanlage in Halifax, Nova Scotia, für Circular Materials im Rahmen des kanadischen Rahmens für erweiterte Herstellerverantwortung zu bauen. Die Anlage umfasst fortschrittliche Bildgebungssysteme und eine Verarbeitungskapazität von 30 Tonnen pro Stunde.
Berichtsumfang des Nordamerika-Dumpster-Marktes
Der Nordamerika-Dumpster-Marktbericht ist segmentiert nach Dumpster-Typ (Front-Load-Dumpster, Rear-Load-Dumpster und weitere), nach Endverbraucher/Käufer (Abfallsammel- und Transportunternehmen und weitere), nach Abfallart (allgemeiner und gemischter nicht gefährlicher Feststoffabfall und weitere), nach Behältergröße (bis zu 3 Kubikyards und weitere) sowie nach Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Front-Load-Dumpster | |
| Rear-Load-Dumpster | |
| Abnehmbare Großraum-Abfallbehälter | Seilzug- / Schienen-Roll-off-Behälter |
| Haken-Lift-Behälter | |
| Skip-Lift- / Kettenlift-Behälter | |
| Sonstige abnehmbare Behälterkonfigurationen | |
| Sonstige Dumpster-Typen |
| Abfallsammel- und Transportunternehmen | |
| Dumpster-Miet- und Leasingunternehmen | |
| Kommunen und öffentliche Abfallbehörden | |
| Bau-, Abbruch- und Infrastrukturunternehmen | |
| Gewerbliche und institutionelle Einrichtungen | Einzelhandels- und Einkaufszentren |
| Gastronomie, Restaurants und Lebensmittelservice | |
| Büros und Gewerbegebäude | |
| Gesundheits- und Bildungseinrichtungen | |
| Immobilien- und Facility-Management-Unternehmen | |
| Sonstige gewerbliche und institutionelle Einrichtungen | |
| Industrie- und Fertigungsunternehmen | |
| Recycling- und Materialrückgewinnungsunternehmen | |
| Sonstige Direktkäufer |
| Allgemeiner und gemischter nicht gefährlicher Feststoffabfall |
| Bau- und Abbruchabfall |
| Recycelbare Abfälle (Papier, Karton, Kunststoffe, Glas und Metalle) |
| Organische Abfälle und Grünabfälle (Lebensmittel-, Garten-, Landschafts- und Gartenbauabfälle) |
| Nicht gefährlicher Industrieabfall |
| Sperrmüll und Entrümpelungsmaterialien |
| Sonstige nicht gefährliche Abfälle |
| Bis zu 3 Kubikyards |
| 3 bis 6 Kubikyards |
| 6 bis 10 Kubikyards |
| 10 bis 20 Kubikyards |
| 20 bis 30 Kubikyards |
| 30 bis 40 Kubikyards |
| Über 40 Kubikyards |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Dumpster-Typ | Front-Load-Dumpster | |
| Rear-Load-Dumpster | ||
| Abnehmbare Großraum-Abfallbehälter | Seilzug- / Schienen-Roll-off-Behälter | |
| Haken-Lift-Behälter | ||
| Skip-Lift- / Kettenlift-Behälter | ||
| Sonstige abnehmbare Behälterkonfigurationen | ||
| Sonstige Dumpster-Typen | ||
| Nach Endverbraucher/Käufer | Abfallsammel- und Transportunternehmen | |
| Dumpster-Miet- und Leasingunternehmen | ||
| Kommunen und öffentliche Abfallbehörden | ||
| Bau-, Abbruch- und Infrastrukturunternehmen | ||
| Gewerbliche und institutionelle Einrichtungen | Einzelhandels- und Einkaufszentren | |
| Gastronomie, Restaurants und Lebensmittelservice | ||
| Büros und Gewerbegebäude | ||
| Gesundheits- und Bildungseinrichtungen | ||
| Immobilien- und Facility-Management-Unternehmen | ||
| Sonstige gewerbliche und institutionelle Einrichtungen | ||
| Industrie- und Fertigungsunternehmen | ||
| Recycling- und Materialrückgewinnungsunternehmen | ||
| Sonstige Direktkäufer | ||
| Nach Abfallart | Allgemeiner und gemischter nicht gefährlicher Feststoffabfall | |
| Bau- und Abbruchabfall | ||
| Recycelbare Abfälle (Papier, Karton, Kunststoffe, Glas und Metalle) | ||
| Organische Abfälle und Grünabfälle (Lebensmittel-, Garten-, Landschafts- und Gartenbauabfälle) | ||
| Nicht gefährlicher Industrieabfall | ||
| Sperrmüll und Entrümpelungsmaterialien | ||
| Sonstige nicht gefährliche Abfälle | ||
| Nach Behältergröße (Kapazität) | Bis zu 3 Kubikyards | |
| 3 bis 6 Kubikyards | ||
| 6 bis 10 Kubikyards | ||
| 10 bis 20 Kubikyards | ||
| 20 bis 30 Kubikyards | ||
| 30 bis 40 Kubikyards | ||
| Über 40 Kubikyards | ||
| Nach Geografie | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Nordamerika-Dumpster-Marktes bis 2032?
Der Nordamerika-Dumpster-Markt soll bis 2032 einen Wert von 2,76 Milliarden USD erreichen und zwischen 2027 und 2032 mit einem CAGR von 4,36 % wachsen.
Welcher Dumpster-Typ führt die nordamerikanische Nachfrage an?
Abnehmbare Großraum-Abfallbehälter führen mit einem Anteil von 48,9 % im Jahr 2026 und sollen bis 2032 mit einem CAGR von 4,8 % wachsen.
Welche Endverbraucher kaufen die meisten Dumpster in Nordamerika?
Abfallsammel- und Transportunternehmen führen mit einem Anteil von 51,3 % im Jahr 2026, da sie Behälter für den breiten privaten, gewerblichen und industriellen Einsatz kaufen.
Warum ist die Bioabfallsammlung für Behälterlieferanten wichtig?
Organische Abfälle und Grünabfälle sollen bis 2032 mit einem CAGR von 8,4 % wachsen und erfordern separate Behälter und Sammelrouten.
Welches Land wächst in Nordamerika am schnellsten bei Dumpster?
Mexiko soll bis 2032 mit einem CAGR von 6,8 % wachsen, unterstützt durch Abfallwirtschaftsinfrastruktur und Kreislaufwirtschaftsprioritäten.
Was sind die wichtigsten Kostendruckfaktoren für Dumpster-Hersteller?
Stahl, Komponenten, Fracht und Arbeit erhöhen die Liefer- und Produktionskosten, insbesondere für sperrige Behälter, die über längere Strecken transportiert werden.