
Tamaño y Participación del Mercado de Contenedores de Residuos en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 2.14 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.23 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.76 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.36 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Contenedores de Residuos en América del Norte por Mordor Intelligence
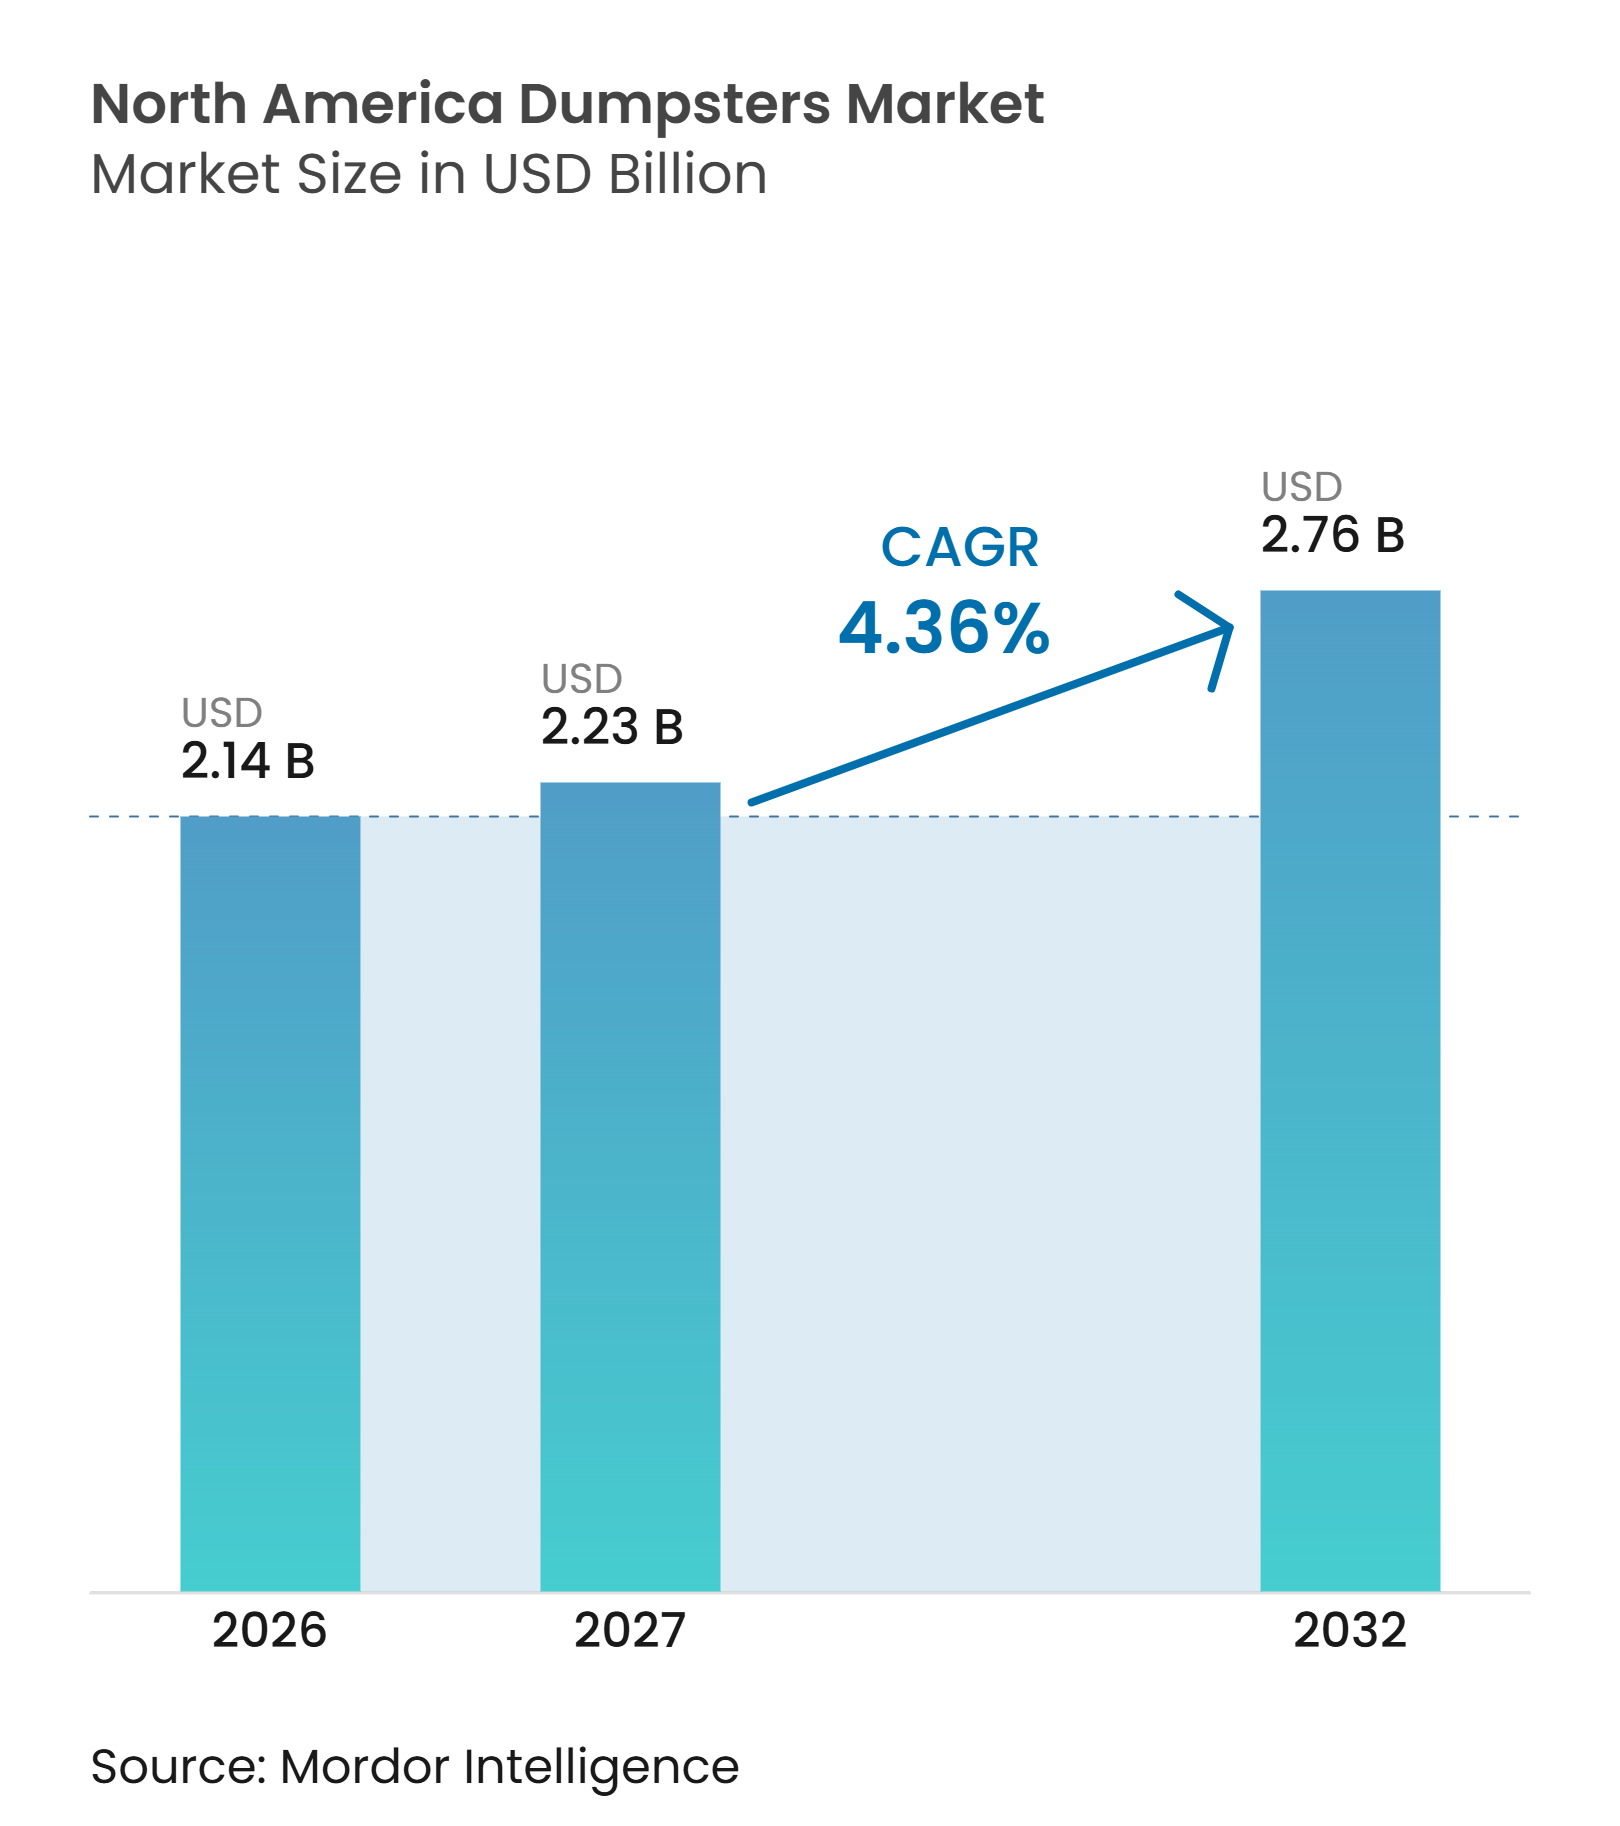
Se proyecta que el tamaño del Mercado de Contenedores de Residuos en América del Norte se expanda desde 2,14 mil millones de USD en 2026 y 2,23 mil millones de USD en 2027 hasta 2,76 mil millones de USD para 2032, registrando una CAGR del 4,36% entre 2027 y 2032.
La demanda está respaldada por la actividad de construcción y demolición, la renovación de flotas municipales envejecidas y el uso más amplio de contenedores diseñados para flujos de residuos separados. La inversión pública en instalaciones de reciclaje, transferencia y residuos orgánicos está convirtiendo los planes locales de gestión de residuos en adquisiciones de contenedores y equipos relacionados. El mercado de contenedores de residuos en América del Norte también se beneficia cuando los municipios reemplazan camiones de recolección, ya que los equipos automatizados requieren contenedores que cumplan con especificaciones de seguridad e izado compatibles. Los costos del acero, el flete y la mano de obra siguen siendo restricciones importantes, ya que los contenedores son voluminosos para transportar y utilizan diseños con alto contenido de acero. Los fabricantes más grandes pueden limitar parcialmente estas presiones mediante la producción regional, las relaciones con proveedores y distancias de entrega más cortas.
Conclusiones Clave del Informe
- Por tipo de contenedor, los contenedores de residuos a granel desmontables representaron el 48,9% de la participación del mercado de contenedores de residuos en América del Norte en 2026 y se prevé que crezcan a una CAGR del 4,8% hasta 2032.
- Por usuario final, las empresas de recolección y transporte de residuos representaron el 51,3% del tamaño del mercado de contenedores de residuos en América del Norte en 2026, mientras que se prevé que los contratistas de construcción, demolición e infraestructura crezcan a una CAGR del 4,8% hasta 2032.
- Por tipo de residuo, los residuos sólidos no peligrosos generales y mixtos representaron una participacin del 38,5% en 2026, mientras que se prevé que los residuos orgánicos y verdes crezcan a una CAGR del 8,4% hasta 2032.
- Por tamaño de contenedor, los contenedores de 6 a 10 yardas cúbicas representaron una participación del 22,5% en 2026, mientras que se prevé que los contenedores de más de 40 yardas cúbicas crezcan a una CAGR del 5,1% hasta 2032.
- Por geografía, Estados Unidos representó una participación del 84,6% en 2026, mientras que se prevé que México crezca a una CAGR del 6,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad para Residuos de Construcción y Demolición | +1.5% | Estados Unidos como mercado principal, Canadá como secundario, México en desarrollo | Corto plazo (≤ 2 años) |
| Renovación de Flotas Municipales y Adquisición de Infraestructura de Gestión de Residuos | +0.9% | Estados Unidos y Canadá como mercados principales, en crecimiento en México | Mediano plazo (2-4 años) |
| Crecimiento en la Demanda de Equipos de Manejo de Residuos Comerciales e Industriales | +0.7% | Estados Unidos y Canadá, corredores industriales seleccionados en México | Mediano plazo (2-4 años) |
| Demanda Creciente de Contenedores Duraderos y Personalizados | +0.5% | A nivel de América del Norte, concentrado en Estados Unidos | Largo plazo (≥ 4 años) |
| Fabricación Regional y Requisitos de Plazos de Entrega Más Cortos | +0.3% | Centros de fabricación del sureste y medio oeste de Estados Unidos | Mediano plazo (2-4 años) |
| Demanda de Contenedores con Cubierta, Control de Fugas y Preparados para la Separación de Residuos | +0.2% | Mercados costeros y urbanos de Estados Unidos, Canadá del Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad para Residuos de Construcción y Demolición
Los proyectos de construcción, demolición e infraestructura requieren intercambios frecuentes de contenedores de alta capacidad, especialmente para el manejo de materiales densos o contaminados como concreto, mampostería y asfalto. Esto impulsa la demanda de contenedores de tipo roll-off, cable-hoist y hook-lift duraderos con pisos y laterales reforzados que permiten una recolección, transporte y descarga eficientes sin interrumpir las operaciones del proyecto. La demanda también se extiende a las estaciones de transferencia e instalaciones de procesamiento de materiales que manejan residuos de construcción. La Agencia de Protección Ambiental de Estados Unidos asignó 55 millones de USD anuales al programa de Infraestructura de Residuos Sólidos para el Reciclaje durante el año fiscal 2026, mientras que su segunda ronda de financiamiento para subdivisiones políticas recibió 307 solicitudes que requerían 1,072 mil millones de USD, lo que pone de relieve la demanda de infraestructura de reciclaje local más allá del financiamiento disponible.[1] Las inversiones en instalaciones de transferencia, reciclaje y procesamiento crean requisitos adicionales para los contenedores utilizados en la recolección, almacenamiento provisional, transporte y separación de materiales, lo que respalda las compras recurrentes por parte de operadores de residuos y organismos públicos más allá de la demanda de construcción impulsada por proyectos.
Renovación de Flotas Municipales y Adquisición de Infraestructura de Gestión de Residuos
Los departamentos municipales de recolección están reemplazando camiones y contenedores más antiguos tras períodos prolongados de gasto de capital diferido. La compra de contenedores no es independiente de la compra de camiones, ya que los cargadores automatizados dependen de puntos de elevación, dimensiones y espacios de operación compatibles. La Asociación Nacional de Residuos y Reciclaje mantiene estándares que cubren contenedores, compactadores y equipos de recolección relacionados a través de sus comités ANSI.[2] Estos requisitos hacen de la compatibilidad una condición práctica de la contratación pública. También alientan a los organismos a comprar equipos estandarizados que puedan utilizarse de forma segura en toda una red de rutas. El mercado de contenedores de residuos en América del Norte se beneficia cuando los organismos públicos pasan de pedidos de reemplazo aislados a programas de renovación de flotas recurrentes. Un plan de reemplazo de camiones puede llevar al reemplazo de contenedores que ya no coinciden con los sistemas de recolección actualizados. Esta relación es particularmente relevante para las operaciones de carga lateral y recolección automatizada. Filadelfia inauguró su Estación de Transferencia del Noroeste de 33 millones de USD en noviembre de 2025, reemplazando una instalación que había operado durante 55 años. La ciudad declaró que el sitio utiliza pesaje automatizado, sistemas de información relacionados con RFID y capacidad de procesamiento de 550 toneladas por día de basura y 100 toneladas por día de reciclaje.[3] Los proyectos de este tipo aumentan la importancia de los contenedores trazables y de uso específico en las redes municipales.
Demanda de Equipos de Manejo de Residuos Comerciales e Industriales
Las instalaciones comerciales necesitan contenedores de carga frontal y trasera confiables para la recolección regular de residuos. Los usuarios industriales a menudo requieren unidades más grandes, reforzadas o especializadas, ya que las características de los materiales y las prácticas de manejo varían según el sitio. El mercado de contenedores de residuos en América del Norte también está moldeado por los clientes que separan los residuos reciclables, orgánicos y generales en el punto donde se generan. Estos acuerdos requieren múltiples tipos de contenedores en lugar de una sola unidad de residuos generales. Las corrientes separadas pueden aumentar el número de contenedores requeridos en una ubicación incluso cuando el volumen total de residuos no aumenta. Esto es particularmente relevante para el comercio minorista, los servicios de alimentos, la atención médica, la educación, la fabricación y las operaciones de recuperación de materiales. Las empresas de gestión de residuos están invirtiendo en instalaciones de clasificación y procesamiento que necesitan contenedores compatibles en todos sus sistemas de recolección. La estrategia nacional de 2025 de la Agencia de Protección Ambiental exige una infraestructura ampliada y asistencia técnica para reducir la pérdida y el desperdicio de alimentos y mejorar el reciclaje de residuos orgánicos. El servicio dedicado a residuos orgánicos requiere equipos de recolección y contenedores separados. Los compradores comerciales también solicitan cada vez más modelos con cubierta donde el material necesita protección contra las condiciones climáticas o donde los sitios necesitan un mejor control de fugas y residuos dispersos. Estas necesidades crean demanda de configuraciones que no pueden abordarse mediante la adquisición de contenedores indiferenciados. También respaldan las ventas de productos personalizados que se adaptan a equipos de carga específicos y rutas de recolección.
Contenedores Duraderos, Personalizados y Disponibles Regionalmente
Los compradores están prestando mayor atención al acero de mayor calibre, los recubrimientos resistentes a la corrosión, los pisos reforzados y las dimensiones adecuadas para sitios con espacio restringido. Estas especificaciones son importantes cuando los contenedores se utilizan de forma intensiva o están expuestos a materiales pesados y abrasivos. El mercado de contenedores de residuos en América del Norte se beneficia de este cambio porque los clientes pueden optar por un contenedor de mayor vida útil en lugar del diseño de menor costo inicial. Los contenedores con cubierta y control de fugas también pueden volverse necesarios donde las condiciones del sitio o las prácticas de gestión de aguas pluviales requieren una mejor contención. La Agencia de Protección Ambiental regula las descargas de aguas pluviales a través del Sistema Nacional de Eliminación de Descargas de Contaminantes en virtud de la Ley de Agua Limpia. Esa influencia regulatoria respalda la atención al diseño de contenedores y al manejo de residuos específico del sitio. La producción regional es cada vez más importante porque los contenedores terminados ocupan un espacio de transporte considerable en relación con su valor. Las distancias de viaje más cortas pueden reducir la exposición al flete y mejorar la confiabilidad de la entrega para los clientes sensibles a los contratos. Wastequip inauguró una instalación de producción de acero de 43.000 pies cuadrados en Salisbury, Carolina del Norte, en junio de 2026, para producir contenedores de carga frontal, contenedores roll-off y compactadores para el sureste y el Atlántico Medio. La inversión ilustra cómo la producción en múltiples sitios puede respaldar una entrega más rápida y la personalización. También otorga a los grandes fabricantes una ventaja cuando los compradores valoran la cobertura de servicio local y la continuidad del suministro. Estos factores pueden alentar a los fabricantes regionales a mantener posiciones especializadas incluso cuando los proveedores nacionales se expanden.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Costos del Acero, Polímeros y Componentes | -0.6% | A nivel de América del Norte, los fabricantes de Estados Unidos son los más expuestos | Corto plazo (≤ 2 años) |
| Presión en los Costos de Flete, Mano de Obra y Fabricación | -0.4% | Estados Unidos y Canadá, elevada en mercados costeros y metropolitanos | Mediano plazo (2-4 años) |
| Sustitución por Contenedores Usados, Reacondicionados y Fabricados Localmente | -0.3% | Mercados secundarios de Estados Unidos, compradores rurales y de municipios pequeños | Largo plazo (≥ 4 años) |
| Especificaciones Específicas del Cliente que Aumentan la Complejidad de Ingeniería y Producción | -0.2% | A nivel nacional, concentrado en grandes contratos municipales e industriales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Costos del Acero, Polímeros y Componentes
El acero es un insumo central para la fabricación de contenedores de residuos y roll-off. Los cambios en los costos del acero y los componentes pueden presionar a los fabricantes cuando están comprometidos con pedidos a precio fijo. El efecto puede ser más severo para los fabricantes más pequeños que tienen una escala de compra limitada o carecen de acuerdos de suministro a largo plazo. La incertidumbre en los costos también puede hacer que las empresas sean cautelosas a la hora de mantener inventario para productos especializados. Esto puede extender los plazos de entrega o reducir la gama de configuraciones ofrecidas a los clientes más pequeños. El mercado de contenedores de residuos en América del Norte puede, por lo tanto, favorecer a los proveedores que tienen relaciones de suministro más sólidas, capacidad de procesamiento o la capacidad de gestionar las compras de materiales en varias instalaciones. La restricción no se limita al precio pagado por el acero. Las superficies galvanizadas, los componentes hidráulicos, las tapas, las ruedas, los cerrojos y el herraje de elevación pueden contribuir al costo final de fabricación. Los proveedores deben equilibrar los requisitos de especificaciones duraderas con los límites presupuestarios de los clientes. Las unidades usadas y reacondicionadas pueden volverse más atractivas para los compradores cuando los precios de las unidades nuevas suben rápidamente. Esto es especialmente relevante para los municipios pequeños, los clientes rurales y los operadores que compran equipos para aplicaciones menos exigentes. Si bien esta sustitución no elimina la demanda de unidades nuevas, puede retrasar los ciclos de reemplazo. También puede ampliar la ventaja de costos de los fabricantes que pueden ofrecer productos estándar de manera eficiente.
Presión en los Costos de Flete, Mano de Obra y Fabricación
Los contenedores de residuos terminados tienen un alto requisito de transporte debido a su tamaño físico y los límites de envío apilado. El flete representa, por lo tanto, una parte significativa del costo de entrega, especialmente en rutas largas o hacia mercados costeros y metropolitanos importantes. La serie de la Oficina de Estadísticas Laborales de Estados Unidos publicada a través del Banco de la Reserva Federal de San Luis mostró costos unitarios de mano de obra en el transporte de camiones de 129,594 en 2025, en comparación con 126,912 en 2024 sobre una base de 100 en 2017. Los mayores costos de entrega y mano de obra pueden retrasar las compras discrecionales cuando los clientes pueden continuar usando los contenedores existentes. También respaldan el movimiento hacia la fabricación y distribución regional. Los fabricantes enfrentan una presión similar dentro de sus fábricas. La soldadura, la fabricación, el acabado, la ingeniería y los controles de calidad requieren mano de obra calificada, mientras que los diseños personalizados pueden aumentar el tiempo de configuración y la complejidad de producción. Un municipio o cliente industrial puede solicitar dimensiones no estándar, aberturas especiales, cubiertas, recubrimientos o interfaces de elevación. Estas solicitudes pueden crear valor para los proveedores con capacidad de ingeniería, pero también pueden hacer que la programación y la estimación de costos sean menos predecibles. El mercado de contenedores de residuos en América del Norte debe, por lo tanto, equilibrar la personalización con la eficiencia de producción. Los fabricantes que estandarizan las plataformas principales mientras ofrecen opciones seleccionadas están mejor posicionados para atender tanto los grandes contratos como los pedidos recurrentes más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Contenedor:
Los Contenedores de Residuos a Granel Desmontables Respaldan el Trabajo de Alto VolumenLos contenedores de residuos a granel desmontables representaron el 48,9% de la participación del mercado de contenedores de residuos en América del Norte en 2026 y se prevé que crezcan a una CAGR del 4,8% hasta 2032. Su posición refleja su uso en construcción, demolición, actividad industrial y grandes operaciones de manejo de residuos. Los diseños roll-off, cable-hoist, hook-lift y skip-lift permiten a los vehículos intercambiar contenedores a medida que se llenan las cargas. Esto respalda las operaciones donde los retrasos en la extracción pueden interrumpir el trabajo o limitar el espacio disponible en el sitio.
El tamaño del mercado de contenedores de residuos en América del Norte para las unidades a granel desmontables está respaldado por la demanda de equipos reforzados que pueden transportar concreto, mampostería, asfalto y material voluminoso. Los diseños hook-lift están ganando relevancia en ubicaciones densas donde los operadores valoran los ciclos de intercambio rápido y el uso flexible de vehículos. Los contenedores de carga frontal siguen siendo importantes para las rutas comerciales que dependen de horarios de recolección regulares y compactos. Las unidades de carga trasera sirven a sitios con acceso limitado, callejones y cuentas de menor volumen. Los estándares ANSI para contenedores y equipos de recolección siguen siendo relevantes porque la compatibilidad puede influir en qué diseños comprarán los transportistas y los organismos públicos.


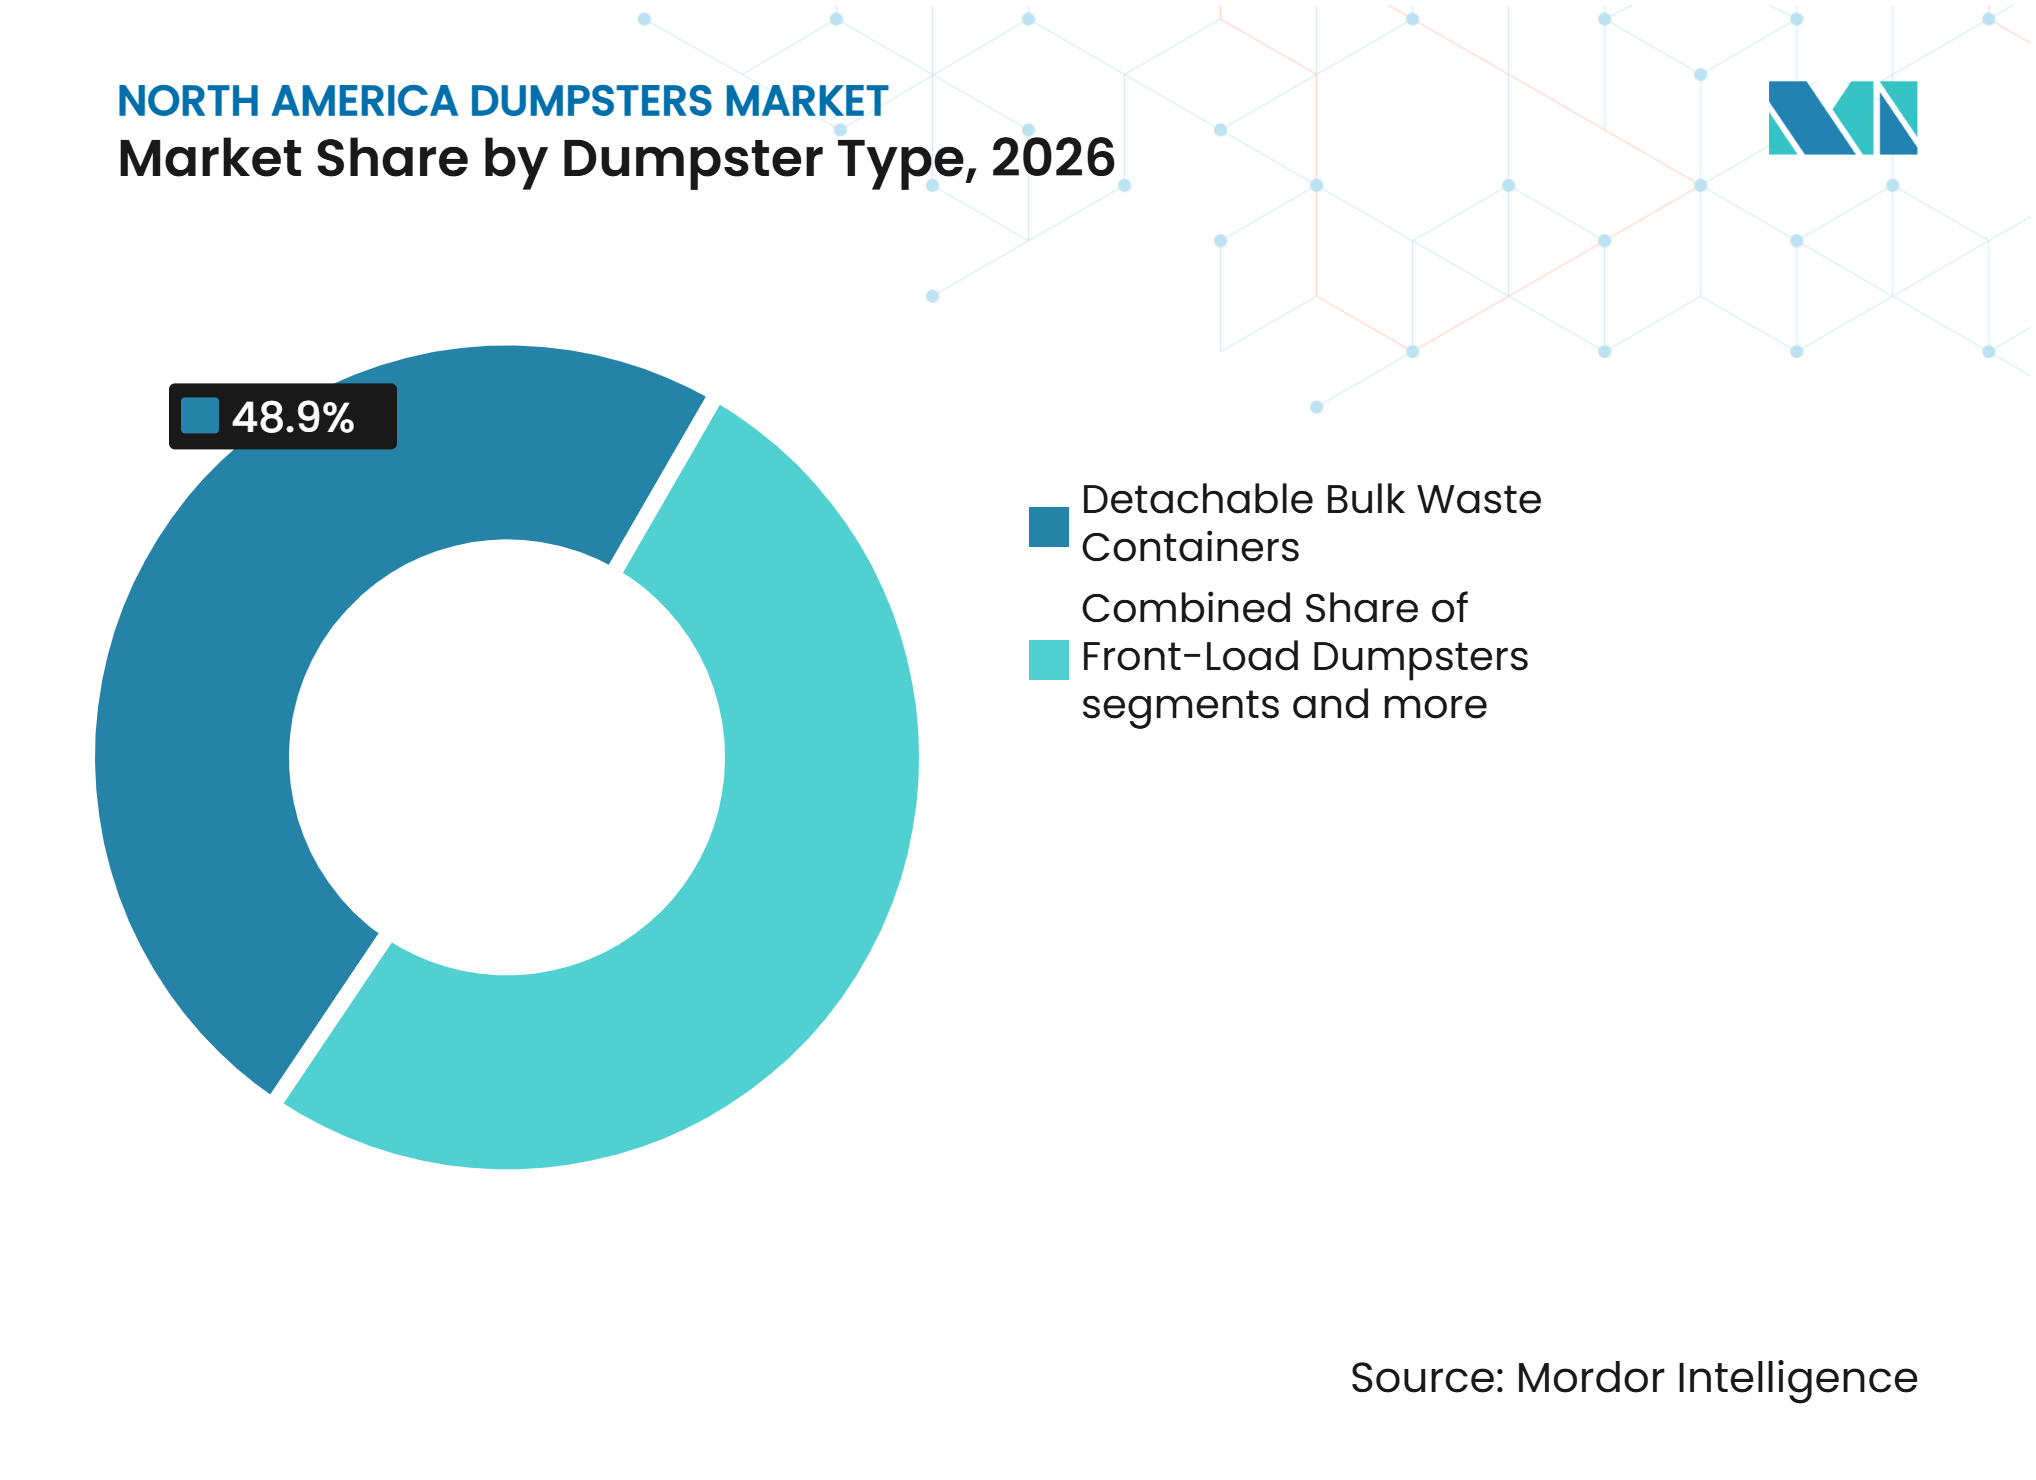
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Transportistas Lideran las Compras Mientras los Contratistas Impulsan el CrecimientoLas empresas de recolección y transporte de residuos representaron una participación del 51,3% del mercado de contenedores de residuos en América del Norte en 2026, respaldadas por sus extensas flotas de contenedores, contratos recurrentes de recolección de residuos y requisitos de reemplazo regular de contenedores y expansión de flotas. Se prevé que los contratistas de construcción, demolición e infraestructura sean el grupo de usuarios finales de más rápido crecimiento, registrando una CAGR del 4,8% hasta 2032, impulsados por los crecientes requisitos de contención dedicada de residuos en múltiples fases del proyecto. Las empresas de alquiler y arrendamiento respaldan aún más la demanda del mercado al expandir sus flotas a medida que los contratistas, las empresas y los hogares prefieren cada vez más alquilar contenedores en lugar de comprarlos.
Los municipios y las autoridades públicas de residuos generan una demanda de adquisición constante a través de contratos de gestión de residuos a largo plazo y acuerdos de compra cooperativa. Mientras tanto, los usuarios comerciales e institucionales mantienen la demanda de reemplazo de contenedores de carga frontal utilizados en la recolección rutinaria de residuos. Al mismo tiempo, los clientes industriales y de reciclaje requieren contenedores a granel especializados diseñados para flujos de residuos pesados, segregados y específicos de materiales. Además, el creciente énfasis en la desviación de residuos, el reciclaje y el manejo eficiente de materiales está alentando a los usuarios finales a adoptar configuraciones de contenedores de mayor capacidad y específicas para cada aplicación, lo que respalda la demanda tanto entre los operadores de gestión de residuos establecidos como en las aplicaciones emergentes relacionadas con la infraestructura.
Por Tipo de Residuo:
La Recolección de Residuos Orgánicos Cambia los Requisitos de los ContenedoresLos residuos sólidos no peligrosos generales y mixtos representaron una participación del 38,5% del mercado de contenedores de residuos en América del Norte en 2026. Esta categoría respalda una amplia demanda de contenedores de carga frontal y trasera en rutas de recolección comerciales y residenciales. Su tamaño refleja la infraestructura de recolección establecida en muchas áreas metropolitanas de Estados Unidos. El segmento sigue siendo importante porque el servicio de recolección básico requiere contenedores estandarizados confiables y reemplazables.
Se prevé que los residuos orgánicos y verdes crezcan a una CAGR del 8,4% hasta 2032, la tasa más rápida entre los tipos de residuos. El mercado de contenedores de residuos en América del Norte responde a medida que las ciudades y los operadores privados agregan programas separados de recolección de residuos orgánicos. La estrategia de 2025 de la Agencia de Protección Ambiental respalda la infraestructura que reduce el desperdicio de alimentos y amplía el reciclaje de residuos orgánicos. Las rutas dedicadas a residuos orgánicos necesitan contenedores separados de los residuos generales, a menudo con tapas distintas y horarios de servicio. Los residuos de construcción y demolición continúan requiriendo grandes contenedores desmontables, mientras que el material reciclable respalda las necesidades de recolección comercial y recuperación de materiales.

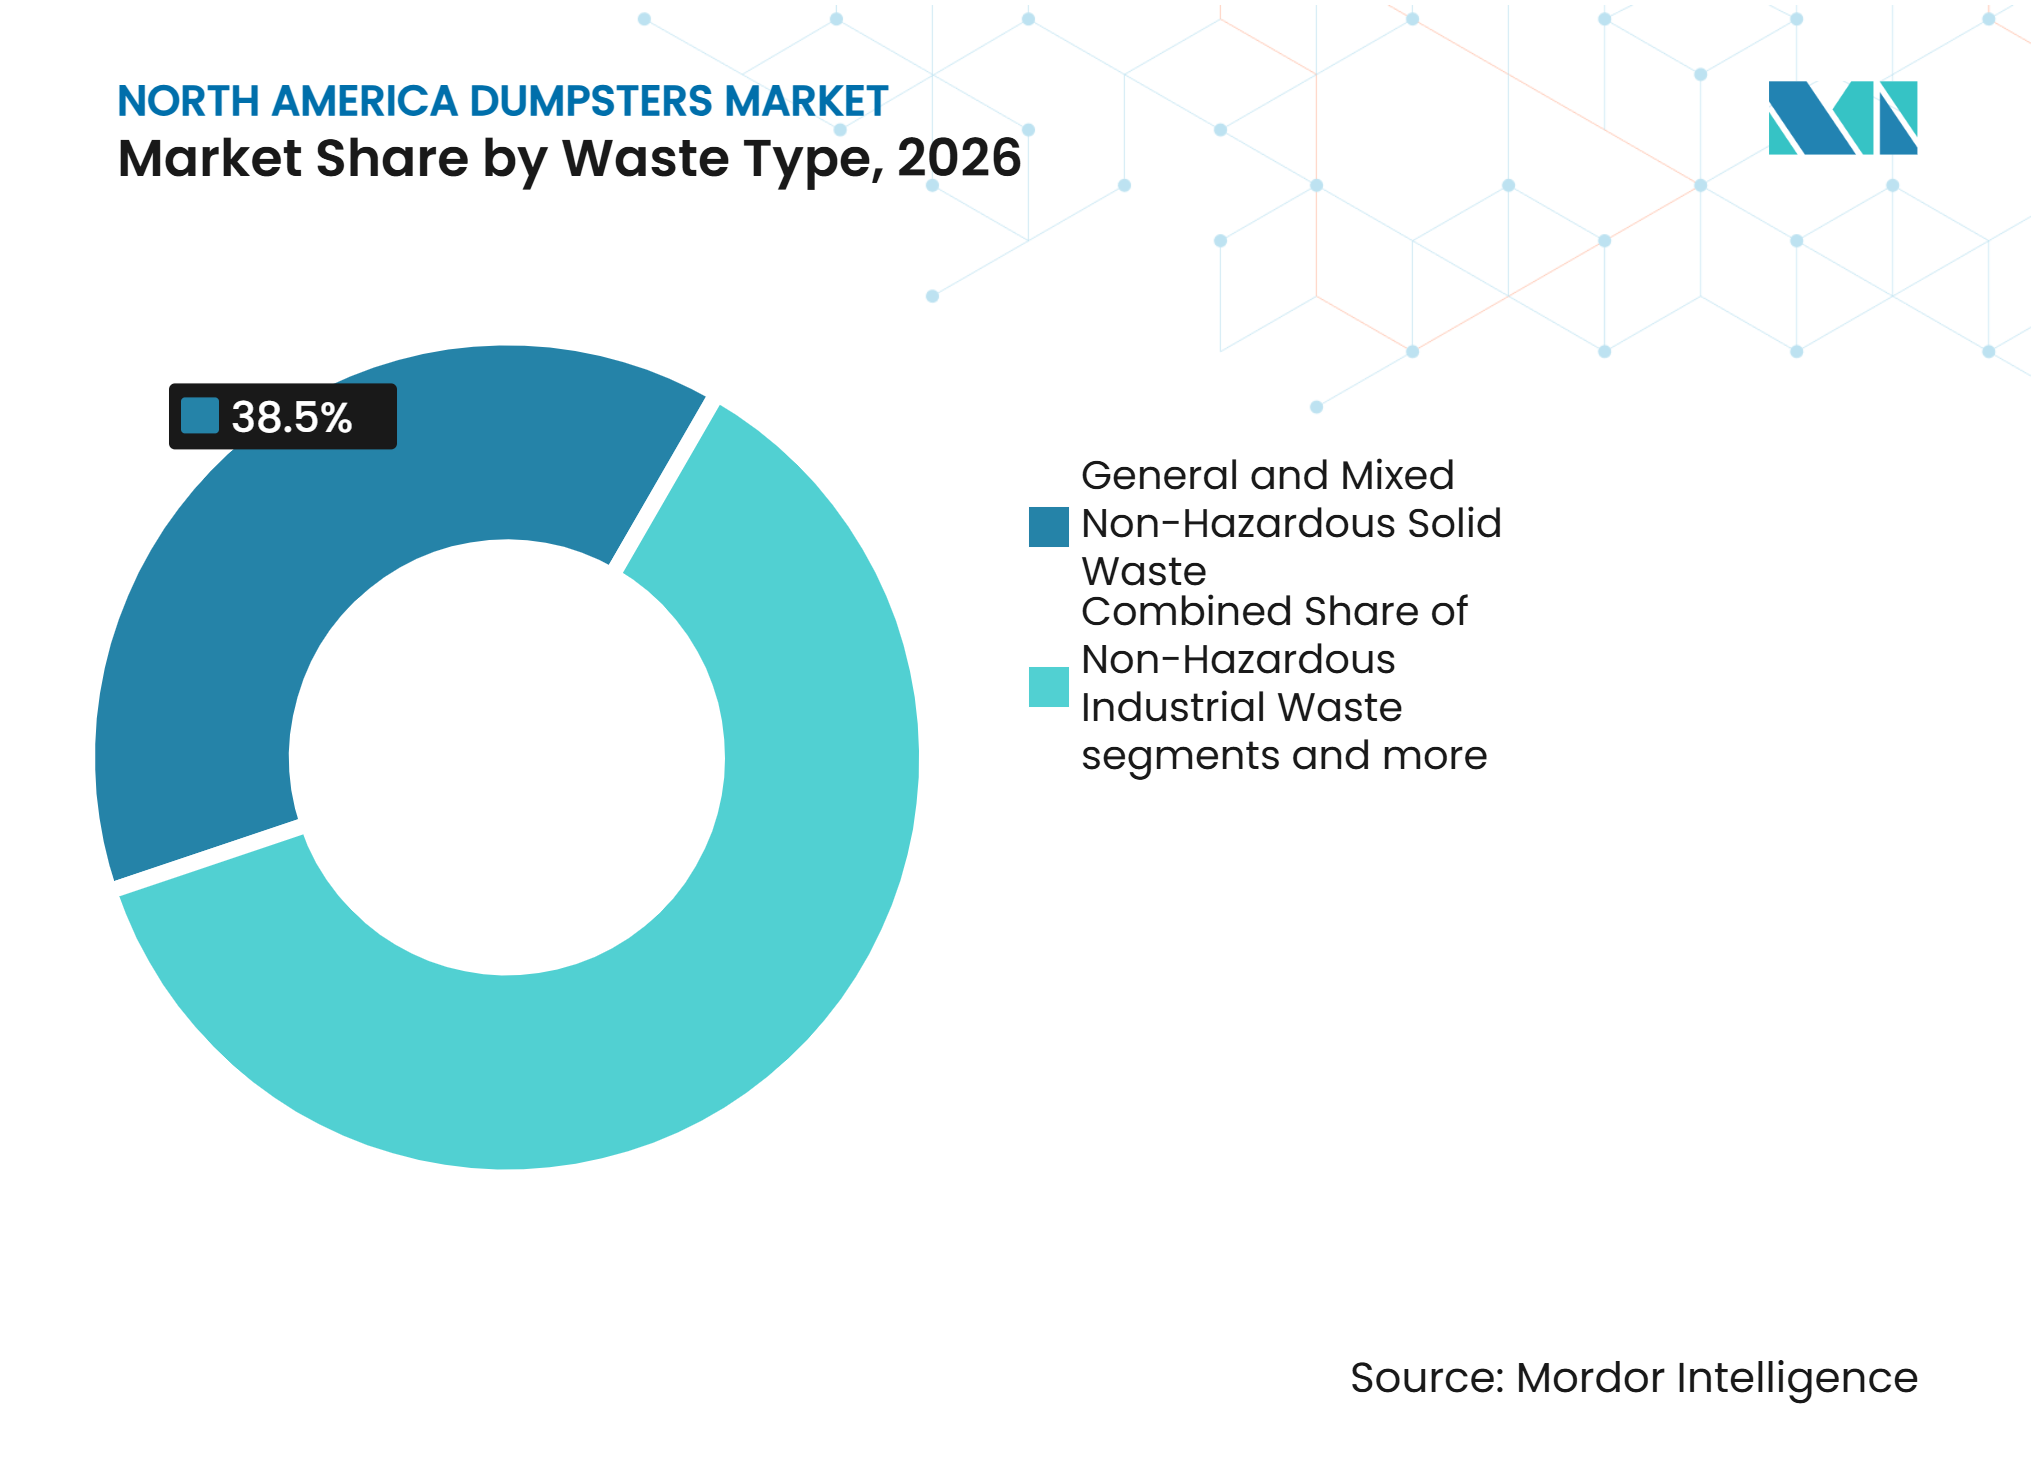
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Contenedor:
Los Contenedores de Rango Medio Lideran Mientras los Formatos Grandes Ganan DemandaLa categoría de 6 a 10 yardas cúbicas representó una participación del 22,5% del mercado de contenedores de residuos en América del Norte en 2026, respaldada por su uso generalizado en servicios comerciales de carga frontal, proyectos de construcción ligera, instalaciones de reciclaje y ubicaciones institucionales. Este rango de capacidad ofrece un equilibrio entre la capacidad de almacenamiento de residuos, la frecuencia de recolección y la eficiencia operativa, lo que permite a los transportistas de residuos atender múltiples cuentas comerciales a través de rutas de recolección densas mientras mantienen horarios de servicio manejables. Su compatibilidad con los vehículos de recolección de carga frontal estándar y los mecanismos de elevación establecidos respalda aún más la adopción entre los operadores de gestión de residuos, particularmente en centros comerciales, restaurantes, oficinas e instalaciones educativas.
Mientras tanto, se proyecta que los contenedores de más de 40 yardas cúbicas registren una CAGR del 5,1% hasta 2032, impulsados por grandes proyectos de construcción, instalaciones industriales y aplicaciones que involucran volúmenes de residuos voluminosos que superan las capacidades estándar de los contenedores roll-off. Estos contenedores son particularmente adecuados para escombros de demolición, residuos industriales voluminosos y despejes de sitios a gran escala, donde una mayor capacidad de carga puede reducir los intercambios de contenedores y la frecuencia de transporte. La categoría de 30 a 40 yardas cúbicas continúa sirviendo para limpiezas residenciales y grandes proyectos de construcción y demolición, mientras que los contenedores más pequeños siguen siendo relevantes para ubicaciones comerciales de alto tráfico y programas de recolección de residuos orgánicos que requieren servicio frecuente. De manera similar, las categorías de 10 a 20 y de 20 a 30 yardas cúbicas abordan diversos requisitos de residuos comerciales, de construcción e industriales. Las diferencias en las dimensiones de los contenedores, las configuraciones de carga, la accesibilidad del sitio y el equipo de transporte influyen en las decisiones de compra en estos rangos de capacidad, lo que alienta a los fabricantes a ofrecer diseños variados para satisfacer los requisitos operativos específicos de cada cliente.
Análisis Geográfico
Estados Unidos
Estados Unidos representó el 84,6% de la participación del mercado de contenedores de residuos en América del Norte en 2026. Su red de recolección instalada crea demanda de reemplazo junto con nuevas compras para instalaciones de reciclaje, transferencia y residuos orgánicos. El programa SWIFR de la Agencia de Protección Ambiental proporcionó financiamiento anual durante el año fiscal 2026 y recibió 307 solicitudes que requerían 1,072 mil millones de USD en su segunda ronda para gobiernos locales. Esta brecha de financiamiento indica que los gobiernos locales tienen más infraestructura de reciclaje planificada de la que los presupuestos actuales del programa pueden respaldar. Las nuevas instalaciones de procesamiento necesitan contenedores para la recolección, el almacenamiento provisional, la transferencia y los flujos de materiales separados.
La modernización municipal agrega otra fuente de demanda. La Estación de Transferencia del Noroeste de Filadelfia se inauguró en noviembre de 2025 con sistemas de datos relacionados con RFID, pesaje automatizado y capacidad para el procesamiento de basura y reciclaje. Dichos sistemas hacen que la identificación y el seguimiento sean más relevantes cuando los organismos definen las especificaciones de los contenedores. Las normas estatales sobre residuos orgánicos y los programas locales de desviación pueden agregar contenedores separados en lugar de simplemente reemplazar las unidades de residuos generales. El cumplimiento de los controles de aguas pluviales de la Ley de Agua Limpia también respalda el uso de equipos con cubierta y control de fugas donde las condiciones del sitio lo justifican. Estos factores favorecen a los proveedores que ofrecen contenedores compatibles, trazables y duraderos.
México
Se prevé que México crezca a una CAGR del 6,8% hasta 2032, la tasa más alta en el mercado de contenedores de residuos en América del Norte. El Plan Nacional de Desarrollo del país para 2025 a 2030 identifica la mejora de la gestión de residuos, la modernización de la infraestructura y el desarrollo de la economía circular como prioridades de política. La Ciudad de México se comprometió a invertir 500 millones de MXN (27,8 millones de USD) en infraestructura de residuos durante 2025 y 2026. El programa incluye vehículos de recolección bajo un enfoque de coinversión con las alcaldías. Estas medidas pueden aumentar la necesidad de contenedores de residuos compatibles a medida que se expande la capacidad de recolección.
Tamaulipas también avanzó en el proyecto de gestión integral de residuos CIR Victoria en 2025 con el apoyo de BANOBRAS y FONADIN. Las instalaciones que separan, transfieren y procesan materiales requieren contenedores para distintos puntos de la cadena de residuos. México ofrece, por lo tanto, una trayectoria de crecimiento basada en la construcción de infraestructura más que únicamente en la actividad de reemplazo. La adquisición dependerá de los presupuestos municipales, la ejecución de proyectos y la capacidad de los proveedores para brindar servicio en ubicaciones geográficamente dispersas.
Canadá, Incluidos los Programas de Infraestructura Regional
Los programas provinciales de responsabilidad extendida del productor y la coinversión federal en infraestructura de procesamiento dan forma a la demanda de contenedores en Canadá. La Ciudad de Saskatoon obtuvo hasta 8,4 millones de CAD (6,1 millones de USD) para una instalación de procesamiento de residuos orgánicos prevista para inaugurarse a finales de 2026. Una nueva instalación de este tipo necesita un sistema de recolección que mantenga los residuos orgánicos separados de otros materiales. Esto puede respaldar la adquisición de contenedores verdes y flotas de contenedores relacionadas. La oportunidad de mercado crece cuando los municipios alinean la capacidad de procesamiento con la expansión del programa de recolección.
El Atlántico canadiense también ilustra el efecto de la responsabilidad extendida del productor en los requisitos de contenedores. CP Group y REgroup fueron seleccionados en diciembre de 2025 para construir una instalación avanzada de recuperación de materiales de 112.000 pies cuadrados en Halifax para Circular Materials. La instalación está diseñada para procesar 30 toneladas por hora y utiliza sistemas de imágenes avanzados. Puede aumentar la demanda de contenedores que ayuden a mantener los flujos separados desde la recolección hasta la clasificación. El gobierno federal canadiense también invirtió 2,5 millones de CAD (1,8 millones de USD) en el proyecto de Distrito de Residuos a Energía de Metro Vancouver en 2025. Estos proyectos muestran cómo los marcos provinciales y el apoyo federal pueden crear una demanda duradera y específica de cada región para equipos especializados de manejo de residuos.
Panorama Competitivo
Concentración del Mercado
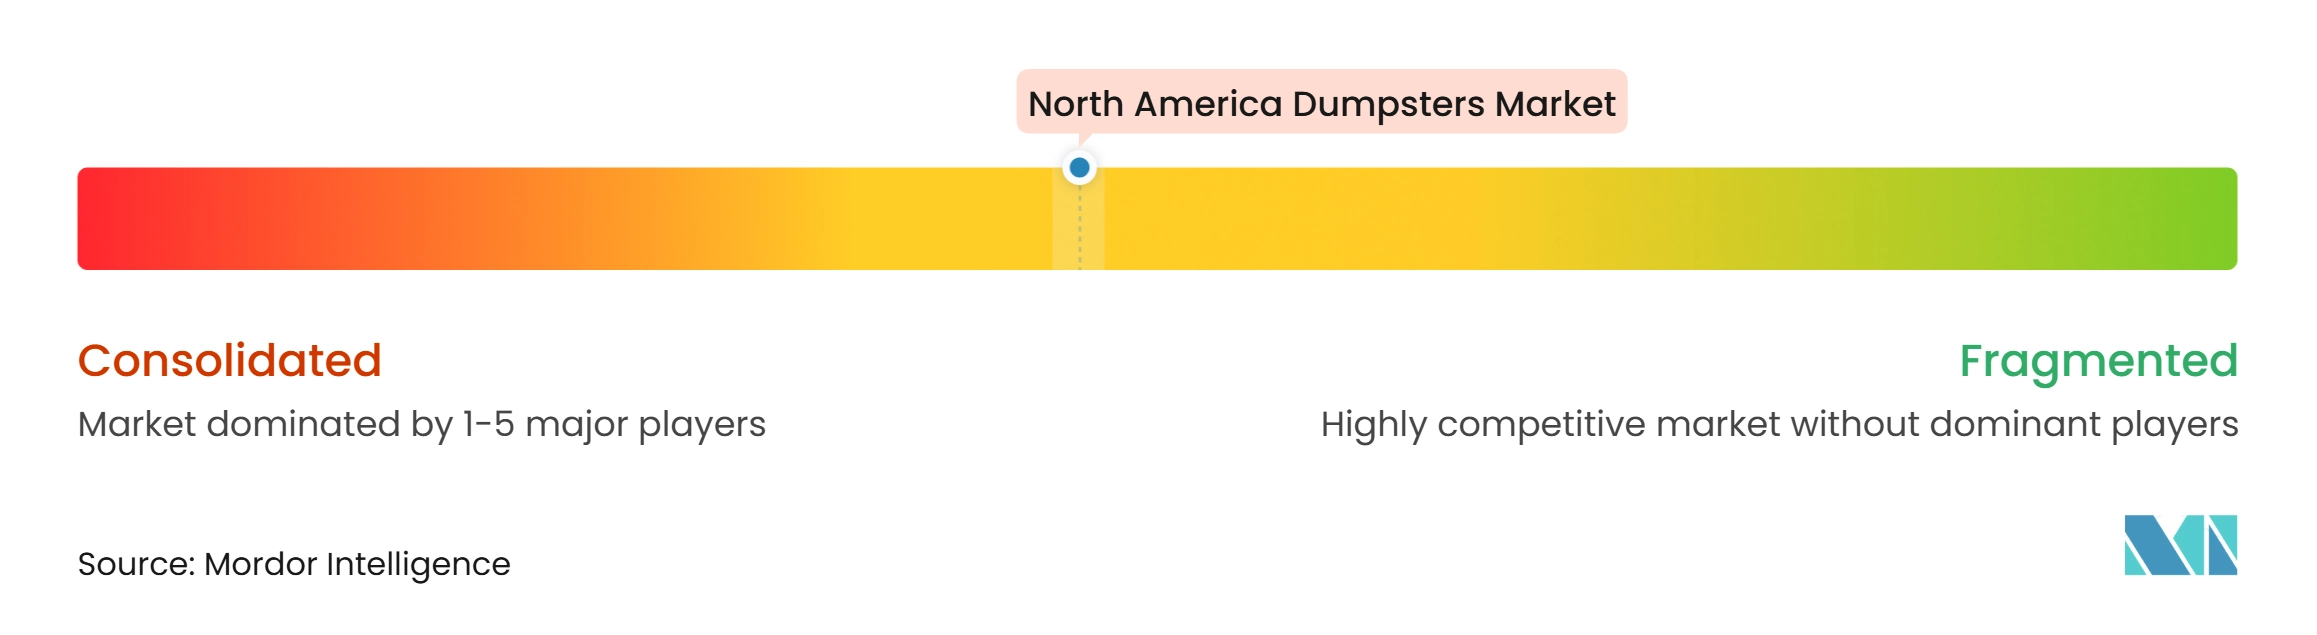
El mercado de contenedores de residuos en América del Norte exhibe un nivel medio de concentración de mercado. Wastequip ocupa una posición nacional en productos de carga frontal, carga trasera y roll-off, mientras que los fabricantes regionales compiten a través de la producción local, la fabricación especializada y el servicio receptivo. Iron Container, Thompson Fabricating, E-Pak Manufacturing, Marathon Equipment y Heil Environmental son participantes regionales o enfocados en productos específicos. Esta estructura otorga a los proveedores nacionales ventajas en escala y cobertura de fabricación. Las empresas regionales pueden seguir siendo competitivas donde los compradores requieren plazos de entrega más cortos, diseños especializados o relaciones de servicio cercanas.
Wastequip amplió este enfoque al inaugurar una instalación de producción de acero de 43.000 pies cuadrados en Salisbury, Carolina del Norte, en junio de 2026. La instalación produce contenedores de carga frontal, contenedores roll-off y compactadores para clientes del sureste y el Atlántico Medio. La inversión respalda una entrega más rápida y permite a la empresa responder a las necesidades de adquisición regional. También refleja el valor competitivo de ubicar la producción más cerca de los clientes cuando los costos de flete y los plazos de entrega son importantes. Las empresas con varios sitios de producción pueden utilizar este modelo para mejorar la continuidad del suministro en todos los mercados.
Los estándares siguen siendo una condición competitiva importante porque los transportistas y los organismos públicos necesitan contenedores que funcionen de forma segura con los equipos de recolección existentes. Los estándares ANSI de la Asociación Nacional de Residuos y Reciclaje cubren los problemas de seguridad y compatibilidad que afectan las operaciones de contenedores y recolección. Esto reduce el alcance práctico para los proveedores que no pueden cumplir con los requisitos de adquisición comunes. También otorga a los fabricantes establecidos una ventaja cuando los compradores prefieren diseños familiares e interoperables. El cumplimiento de estándares no elimina la competencia porque los clientes aún comparan precio, personalización, condiciones de entrega y soporte local. La tecnología es un área emergente de diferenciación de productos. Las instalaciones municipales como la nueva estación de transferencia de Filadelfia muestran un uso creciente de sistemas de datos y seguimiento automatizado en las operaciones de residuos. Los contenedores preparados para sensores, los diseños compatibles con RFID y los puertos para dispositivos de nivel de llenado pueden, por lo tanto, volverse más relevantes en futuras licitaciones.
Líderes de la Industria de Contenedores de Residuos en América del Norte
-
Wastequip, LLC
-
Iron Container, LLC
-
Thompson Fabricating
-
E-Pak Manufacturing
-
Rhino Containers
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Contenedores de Residuos en América del Norte Empresas cubiertas en este informe
- Wastequip, LLC
- Iron Container, LLC
- Thompson Fabricating
- E-Pak Manufacturing
- Rhino Containers
- Al Melideo, Inc.
- Cedar Corporation
- Manser Welding
- Environmental Metal Works
- Mountain View Waste Systems
- Skip Units
- GMS Steel Fabrications
- Doncaster Steel Fabrications
- Marathon Equipment Company
- Box Gang Manufacturing
- Hol-Mac Corporation
- Petersen Industries, Inc.
- McNeilus Truck and Manufacturing, Inc.
- Heil Environmental
- Wastebuilt Environmental Solutions
Desarrollos recientes de la industria en Mercado de Contenedores de Residuos en América del Norte
- Junio de 2026: Wastequip inauguró una nueva instalación de fabricación de acero de 43.000 pies cuadrados en Salisbury, Carolina del Norte, dentro de su operación AMREP existente, produciendo contenedores de carga frontal, contenedores roll-off y compactadores para atender los mercados del sureste y el Atlántico Medio y reducir los plazos de entrega.
- Diciembre de 2025: La Agencia de Protección Ambiental seleccionó 16 beneficiarios de subvenciones SWIFR de 307 solicitudes que requerían 1,072 mil millones de USD en su segunda ronda para subdivisiones políticas. Kansas City recibió 5 millones de USD para expandir la recolección de residuos orgánicos y la infraestructura de compostaje.
- Diciembre de 2025: CP Group y REgroup fueron seleccionados para construir una instalación avanzada de recuperación de materiales de 112.000 pies cuadrados en Halifax, Nueva Escocia, para Circular Materials bajo el marco de responsabilidad extendida del productor de Canadá. La instalación incluye sistemas de imágenes avanzados y una capacidad de procesamiento de 30 toneladas por hora.
Alcance del Informe del Mercado de Contenedores de Residuos en América del Norte
El Informe del Mercado de Contenedores de Residuos en América del Norte está Segmentado por Tipo de Contenedor (Contenedores de Carga Frontal, Contenedores de Carga Trasera y Más), por Usuario Final/Comprador (Empresas de Recolección y Transporte de Residuos y Más), por Tipo de Residuo (Residuos Sólidos No Peligrosos Generales y Mixtos y Más), por Tamaño de Contenedor (Hasta 3 Yardas Cúbicas y Más) y por Geografía (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Contenedores de Carga Frontal | |
| Contenedores de Carga Trasera | |
| Contenedores de Residuos a Granel Desmontables | Contenedores Roll-Off de Cable-Hoist / Carril |
| Contenedores Hook-Lift | |
| Contenedores Skip-Lift / Chain-Lift | |
| Otras Configuraciones de Contenedores Desmontables | |
| Otros Tipos de Contenedores de Residuos |
| Empresas de Recolección y Transporte de Residuos | |
| Empresas de Alquiler y Arrendamiento de Contenedores de Residuos | |
| Municipios y Autoridades Públicas de Residuos | |
| Contratistas de Construcción, Demolición e Infraestructura | |
| Establecimientos Comerciales e Institucionales | Centros Comerciales y de Compras |
| Hostelería, Restaurantes y Servicios de Alimentación | |
| Oficinas y Edificios Comerciales | |
| Instituciones de Salud y Educativas | |
| Empresas de Gestión Inmobiliaria y de Instalaciones | |
| Otros Establecimientos Comerciales e Institucionales | |
| Empresas Industriales y de Fabricación | |
| Empresas de Reciclaje y Recuperación de Materiales | |
| Otros Compradores Directos |
| Residuos Sólidos No Peligrosos Generales y Mixtos |
| Residuos de Construcción y Demolición (C&D) |
| Residuos Reciclables (Papel, Cartón, Plásticos, Vidrio y Metales) |
| Residuos Orgánicos y Verdes (Residuos de Alimentos, Jardín, Paisajismo y Horticultura) |
| Residuos Industriales No Peligrosos |
| Residuos Voluminosos y Materiales de Limpieza |
| Otros Residuos No Peligrosos |
| Hasta 3 Yardas Cúbicas |
| 3 a 6 Yardas Cúbicas |
| 6 a 10 Yardas Cúbicas |
| 10 a 20 Yardas Cúbicas |
| 20 a 30 Yardas Cúbicas |
| 30 a 40 Yardas Cúbicas |
| Más de 40 Yardas Cúbicas |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Contenedor | Contenedores de Carga Frontal | |
| Contenedores de Carga Trasera | ||
| Contenedores de Residuos a Granel Desmontables | Contenedores Roll-Off de Cable-Hoist / Carril | |
| Contenedores Hook-Lift | ||
| Contenedores Skip-Lift / Chain-Lift | ||
| Otras Configuraciones de Contenedores Desmontables | ||
| Otros Tipos de Contenedores de Residuos | ||
| Por Usuario Final/Comprador | Empresas de Recolección y Transporte de Residuos | |
| Empresas de Alquiler y Arrendamiento de Contenedores de Residuos | ||
| Municipios y Autoridades Públicas de Residuos | ||
| Contratistas de Construcción, Demolición e Infraestructura | ||
| Establecimientos Comerciales e Institucionales | Centros Comerciales y de Compras | |
| Hostelería, Restaurantes y Servicios de Alimentación | ||
| Oficinas y Edificios Comerciales | ||
| Instituciones de Salud y Educativas | ||
| Empresas de Gestión Inmobiliaria y de Instalaciones | ||
| Otros Establecimientos Comerciales e Institucionales | ||
| Empresas Industriales y de Fabricación | ||
| Empresas de Reciclaje y Recuperación de Materiales | ||
| Otros Compradores Directos | ||
| Por Tipo de Residuo | Residuos Sólidos No Peligrosos Generales y Mixtos | |
| Residuos de Construcción y Demolición (C&D) | ||
| Residuos Reciclables (Papel, Cartón, Plásticos, Vidrio y Metales) | ||
| Residuos Orgánicos y Verdes (Residuos de Alimentos, Jardín, Paisajismo y Horticultura) | ||
| Residuos Industriales No Peligrosos | ||
| Residuos Voluminosos y Materiales de Limpieza | ||
| Otros Residuos No Peligrosos | ||
| Por Tamaño de Contenedor (Capacidad) | Hasta 3 Yardas Cúbicas | |
| 3 a 6 Yardas Cúbicas | ||
| 6 a 10 Yardas Cúbicas | ||
| 10 a 20 Yardas Cúbicas | ||
| 20 a 30 Yardas Cúbicas | ||
| 30 a 40 Yardas Cúbicas | ||
| Más de 40 Yardas Cúbicas | ||
| Por Geografía | Estados Unidos | |
| Canadá | ||
| México | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de contenedores de residuos en América del Norte para 2032?
Se prevé que el mercado de contenedores de residuos en América del Norte alcance los 2,76 mil millones de USD para 2032, creciendo a una CAGR del 4,36% de 2027 a 2032.
¿Qué tipo de contenedor lidera la demanda en América del Norte?
Los contenedores de residuos a granel desmontables lideran con una participación del 48,9% en 2026 y se prevé que crezcan a una CAGR del 4,8% hasta 2032.
¿Qué usuarios finales compran más contenedores de residuos en América del Norte?
Las empresas de recolección y transporte de residuos lideran con una participación del 51,3% en 2026 porque compran contenedores para su despliegue residencial, comercial e industrial amplio.
¿Por qué es importante la recolección de residuos orgánicos para los proveedores de contenedores?
Se prevé que los residuos orgánicos y verdes crezcan a una CAGR del 8,4% hasta 2032, lo que requiere contenedores y rutas de recolección separados.
¿Qué país está creciendo más rápido en el mercado de contenedores de residuos en América del Norte?
Se prevé que México crezca a una CAGR del 6,8% hasta 2032, respaldado por la infraestructura de gestión de residuos y las prioridades de economía circular.
¿Cuáles son las principales presiones de costos para los fabricantes de contenedores de residuos?
El acero, los componentes, el flete y la mano de obra elevan los costos de entrega y producción, especialmente para los contenedores voluminosos transportados a mayores distancias.