
北米ダンプスター市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 2.14 十億米ドル |
| 市場規模 (2027) | 2.23 十億米ドル |
| 市場規模 (2032) | 2.76 十億米ドル |
| 成長率 (2027 - 2032) | 4.36 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米ダンプスター市場分析
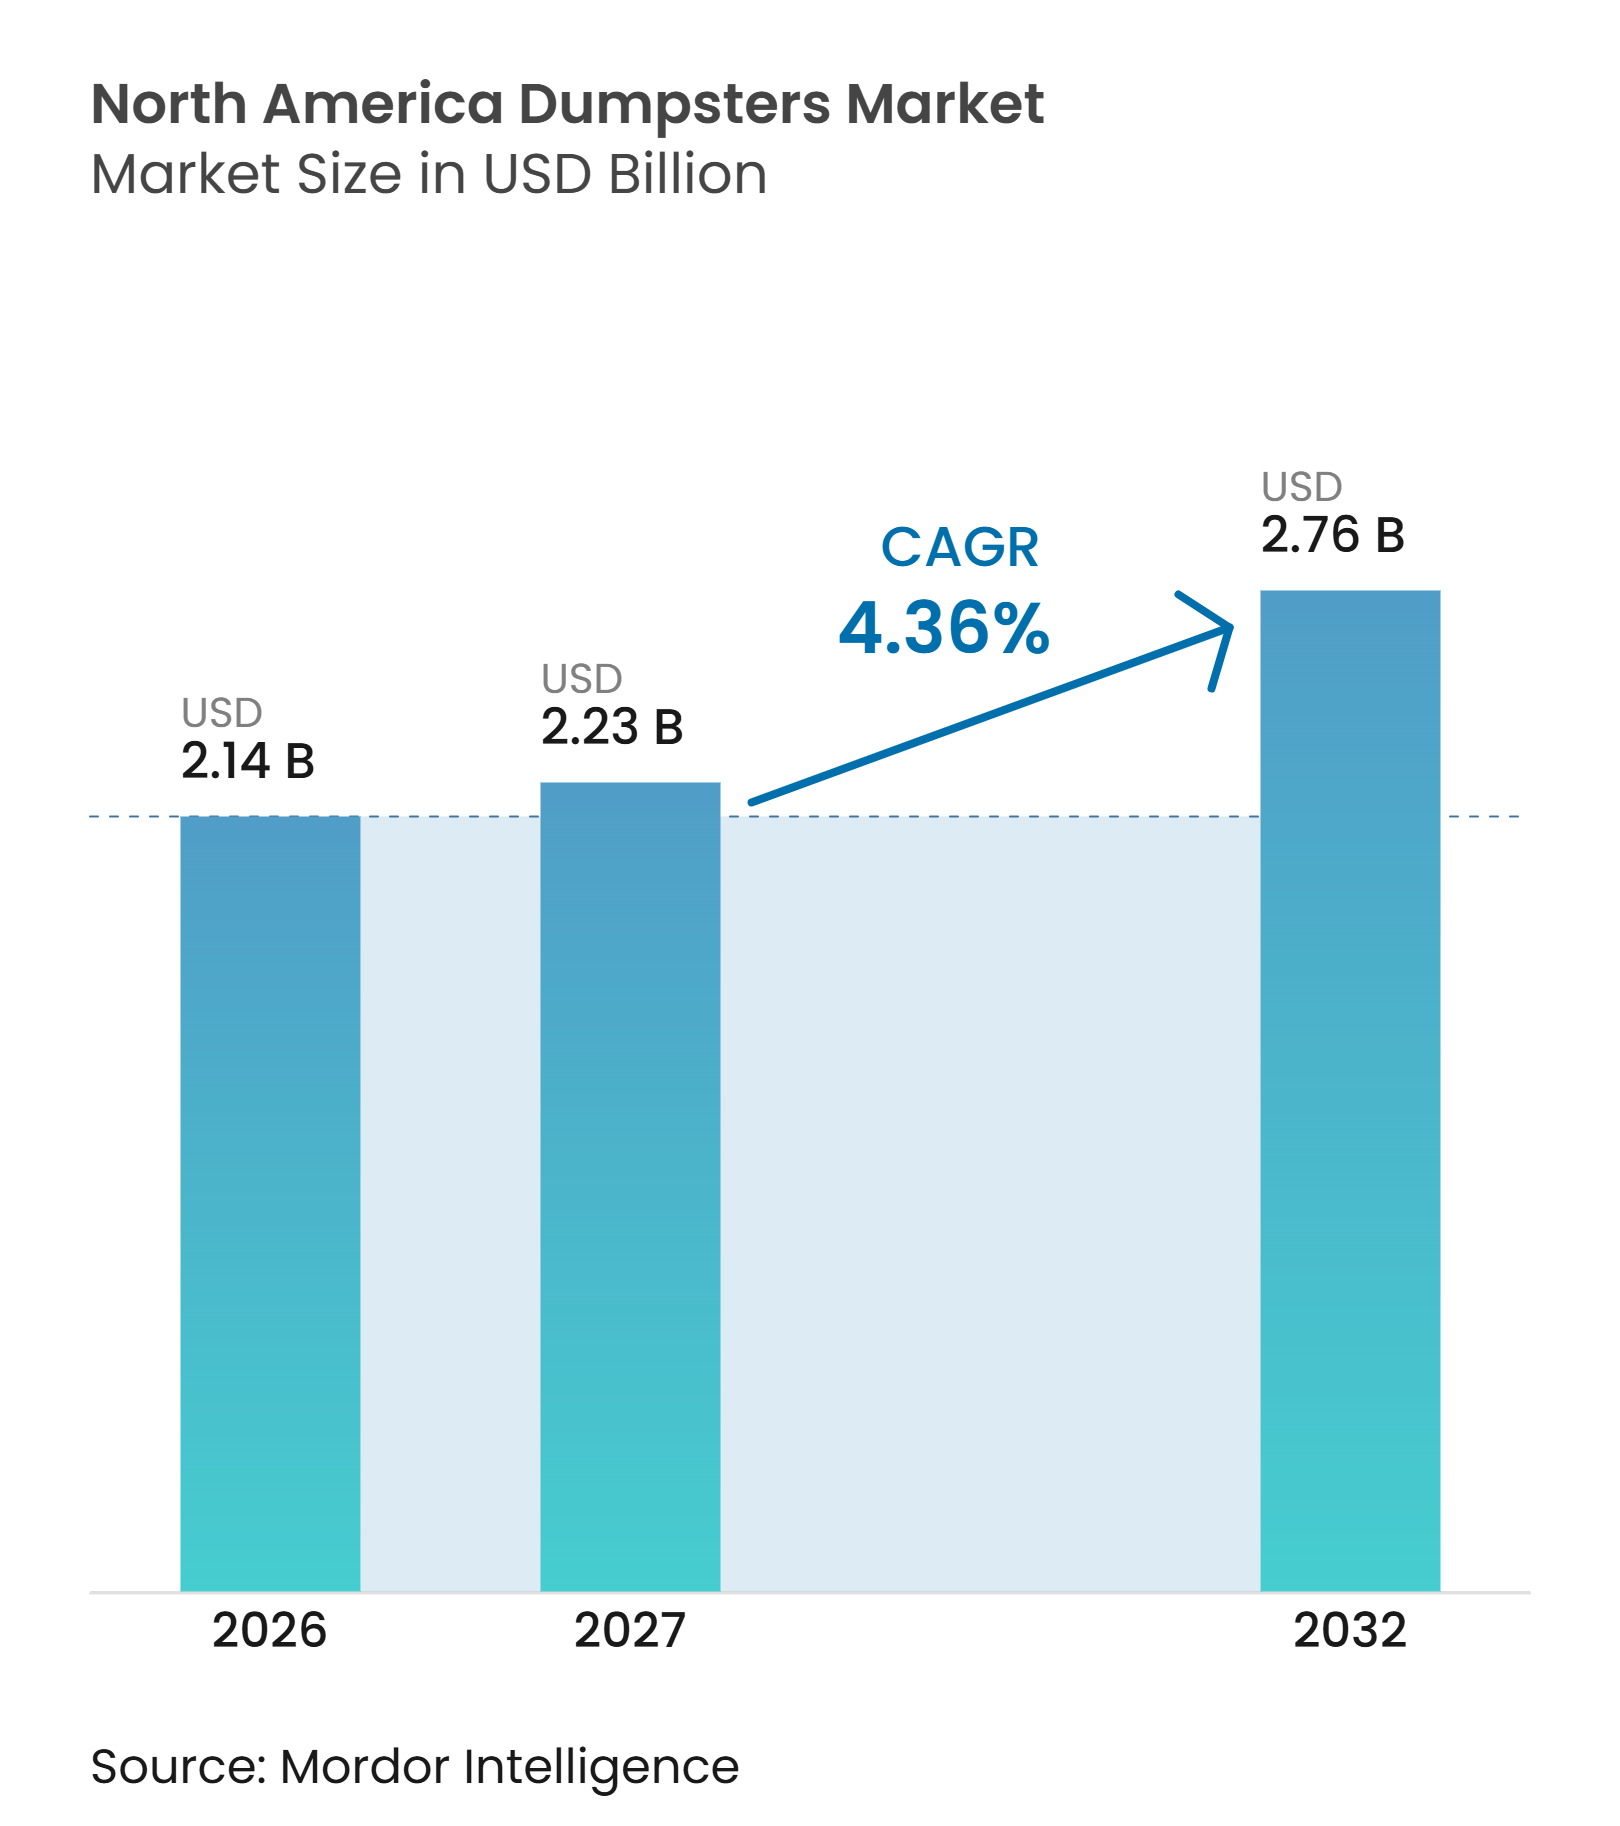
北米ダンプスター市場規模は、2026年の2.14 ビリオン 米ドルおよび2027年の2.23 ビリオン 米ドルから2032年までに2.76 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 4.36%を記録すると予測されています。
需要は、建設・解体活動、老朽化した自治体フリートの更新、および分別廃棄物ストリーム向けに設計されたコンテナの幅広い利用によって支えられています。リサイクル、移送、有機物処理施設への公共投資は、地域の廃棄物管理計画をコンテナおよび関連機器の購入へと転換しています。北米ダンプスター市場はまた、自治体が収集トラックを更新する際にも恩恵を受けます。これは、自動化機器が互換性のある安全・昇降仕様を満たすコンテナを必要とするためです。鉄鋼、輸送、おび労働コストは依然として重要な制約要因であり、コンテナは輸送に大きなスペースを要し、鉄鋼集約的な設計を採用しています。大手メーカーは、地域生産、サプライ関係、および短い配送距離によってこれらの圧力をある程度抑制することができます。
主要レポートのポイント
- ダンプスタータイプ別では、着脱式バルク廃棄物コンテナが2026年の北米ダンプスター市場シェアの48.9%を占め、2032年までCAGR 4.8%で成長すると予測されています。
- エンドユーザー別では、廃棄物収集・運搬会社が2026年の北米ダンプスター市場規模の51.3%を占め、建設・解体・インフラ請負業者は2032年までCAGR 4.8%で成長すると予測されています。
- 廃棄物タイプ別では、一般・混合非有害固形廃棄物が2026年に38.5%のシェアを占め、有機・グリーン廃棄物は2032年までCAGR 8.4%で成長すると予測されています。
- ビンサイズ別では、6~10立方ヤードのビンが2026年に22.5%のシェアを占め、40立方ヤード超のビンは2032年までCAGR 5.1%で成長すると予測されています。
- 地域別では、米国が2026年に84.6%のシェアを占め、メキシコは2032年までCAGR 6.8%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建設・解体廃棄物処理能力の拡大 | +1.5% | 米国が主要、カナダが副次的、メキシコは新興 | 短期(2年以内) |
| 自治体フリートの更新と廃棄物インフラ調達 | +0.9% | 米国・カナダが中核、メキシコで拡大中 | 中期(2~4年) |
| 商業・産業廃棄物処理機器需要の成長 | +0.7% | 米国・カナダ、メキシコの一部産業回廊 | 中期(2~4年) |
| 耐久性・カスタマイズコンテナへの需要増加 | +0.5% | 北米全域、米国に集中 | 長期(4年以上) |
| 地域製造と短納期要件 | +0.3% | 米国南東部・中西部の製造拠点 | 中期(2~4年) |
| カバー付き・漏洩制御・廃棄物分別対応コンテナへの需要 | +0.2% | 米国沿岸・都市市場、カナダ太平洋岸 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建設・解体廃棄物処理能力の拡大
建設、解体、およびインフラプロジェクトでは、特にコンクリート、石材、アスファルトなどの高密度または汚染材料の処理において、大容量コンテナの頻繁な交換が必要です。これにより、プロジェクト運営を妨げることなく効率的な収集、運搬、荷降ろしを支援する、補強された床面と側面を備えたロールオフ、ケーブルホイスト、フックリフトダンプスターへの需要が生まれます。需要は、建設廃棄物を処理する移送ステーションや材料処理施設にも及びます。米国環境保護庁は、2026会計年度まで毎年5,500万米ドルをリサイクル向け固形廃棄物インフラプログラムに配分し、地方自治体向けの第2回資金調達ラウンドでは307件の申請が1.072 ビリオン 米ドルを求めており、利用可能な資金を超えた地域リサイクルインフラへの需要が浮き彫りになっています。[1] 移送、リサイクル、処理施設への投資は、収集、仮置き、運搬、材料分別に使用されるコンテナへの追加要件を生み出し、プロジェクト主導の建設需要を超えた廃棄物事業者および公共機関による定期的な購入を支援します。
自治体フリートの更新と廃棄物インフラ調達
自治体収集部門は、長期にわたる資本支出の先送り後、老朽化したトラックとコンテナを更新しています。自動ローダーは互換性のあるリフトポイント、寸法、および操作クリアランスに依存するため、コンテナの購入はトラックの購入と切り離せません。全米廃棄物・リサイクル協会は、ANSIコミッティを通じてコンテナ、コンパクター、および関連収集機器に関する基準を維持しています。[2] これらの要件により、互換性は公共調達の実際的な条件となっています。また、ルートネットワーク全体で安全に使用できる標準化された機器の購入を機関に促します。北米ダンプスター市場は、公共機関が単発の更新注文から定期的なフリート更新プログラムへと移行する際に恩恵を受けます。トラック更新計画は、更新された収集システムに適合しなくなったコンテナの交換につながる可能性があります。この関係は、サイドローディングおよび自動収集作業において特に重要です。フィラデルフィアは2025年11月に3,300万米ドルの北西移送ステーションを開設し、55年間稼働していた施設を置き換えました。市は、このサイトが自動計量、RFID関連情報システム、および1日550トンのごみと1日100トンのリサイクルの処理能力を使用していると述べました。[3] このタイプのプロジェクトは、自治体ネットワークにおける追跡可能で目的別に指定されたコンテナの重要性を高めます。
商業・産業廃棄物処理機器需要
商業施設は、定期的な廃棄物収集のために信頼性の高いフロントロードおよびリアロードコンテナを必要としています。産業ユーザーは、材料特性と取り扱い方法がサイトによって異なるため、より大型で補強された、または特殊なユニットを必要とすることが多いです。北米ダンプスター市場はまた、廃棄物が発生する地点でリサイクル可能物、有機物、および一般廃棄物を分別する顧客によっても形成されています。このような取り決めでは、単一の一般廃棄物ユニットではなく、複数のコンテナタイプが必要です。廃棄物の総量が増加しない場合でも、分別ストリームによって1か所に必要なコンテナ数が増加する可能性があります。これは、小売、飲食サービス、医療、教育、製造、および材料回収業務に特に関連しています。廃棄物管理会社は、収集システム全体で互換性のあるコンテナを必要とする分別・処理施設に投資しています。米国環境保護庁の2025年国家戦略は、食品ロスと廃棄物を削減し、有機物リサイクルを改善するための拡大されたインフラと技術支援を求めています。専用の有機物サービスには、別途の収集機器とコンテナが必要です。商業購買者はまた、材料が天候から保護される必要がある場合や、サイトが漏洩やごみのより良い管理を必要とする場合に、カバー付きモデルをますます要求しています。これらのニーズは、画一的なコンテナ調達では対応できない構成への需要を生み出します。また、特定の積載機器と収集ルートに適合したカスタマイズ製品の販売を支援します。
耐久性・カスタマイズ・地域対応コンテナ
購買者は、高ゲージ鋼材、耐腐食コーティング、補強された床面、および制限されたサイトに適した寸法にますます注目しています。これらの仕様は、コンテナが集中的に使用される場合や、重くて研磨性の高い材料にさらされる場合に重要です。北米ダンプスター市場は、顧客が最低初期コスト設計ではなく長寿命コンテナを選択する可能性があるため、このシフトから恩恵を受けます。カバー付きおよび漏洩制御コンテナは、サイト条件または雨水管理慣行がより良い封じ込めを必要とする場合にも必要になる可能性があります。米国環境保護庁は、清浄水法に基づく国家汚染物質排出削減システムを通じて雨水排出を規制しています。この規制上の影響は、コンテナ設計とサイト固有の廃棄物処理への注目を支援します。完成したコンテナはその価値に対して相当な輸送スペースを占めるため、地域生産はますます重要になっています。輸送距離を短くすることで、輸送コストへのエクスポージャーを低減し、契約に敏感な顧客への配送信頼性を向上させることができます。Wastequipは2026年6月、南東部および中大西洋岸向けにフロントロードダンプスター、ロールオフコンテナ、コンパクターを製造するため、ノースカロライナ州ソールズベリーに43,000平方フィートの鉄鋼生産施設を開設しました。この投資は、複数拠点の生産が迅速な配送とカスタマイズをどのように支援できるかを示しています。また、輸送コストと配送タイミングが重要な場合に、生産を顧客に近づけることの競争上の価値を反映しています。これらの要因は、全国サプライヤーが拡大する中でも、地域の製造業者が専門的なポジションを維持することを促す可能性があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼、ポリマー、部品コストの変動 | -0.6% | 北米全域、米国の製造業者が最も影響を受ける | 短期(2年以内) |
| 輸送、労働、製造コストの圧力 | -0.4% | 米国・カナダ、沿岸・都市市場で高い | 中期(2~4年) |
| 中古・再生・地域製造コンテナによる代替 | -0.3% | 米国の二次市場、農村部・小規模自治体の購買者 | 長期(4年以上) |
| 顧客固有の仕様による設計・生産の複雑化 | -0.2% | 全国規模、大規模自治体・産業契約に集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
鉄鋼、ポリマー、部品コストの変動
鉄鋼はダンプスターおよびロールオフコンテナ製造の中心的な投入材です。鉄鋼および部品コストの変化は、固定価格注文にコミットしているメーカーに圧力をかける可能性があります。この影は、購買規模が限られているか、長期的なサプライ契約を持たない小規模製造業者にとってより深刻になる可能性があります。コストの不確実性はまた、特殊製品の在庫保有に対して企業を慎重にさせる可能性があります。これにより、リードタイムが延長されたり、小規模顧客に提供される構成の範囲が狭まる可能性があります。北米ダンプスター市場は、より強力なサプライ関係、処理能力、または複数の施設にわたって材料購入を管理する能力を持つサプライヤーを優遇する可能性があります。この制約は鉄鋼の購入価格に限定されません。亜鉛メッキ表面、油圧部品、蓋、車輪、錠前、および昇降ハードウェアはすべて最終製造コストに加算される可能性があります。サプライヤーは、耐久性仕様要件と顧客の予算制限のバランスを取る必要があります。新品ユニットの価格が急速に上昇すると、中古・再生ユニットが購買者にとってより魅力的になる可能性があります。これは特に、小規模自治体、農村部の顧客、および要求の少ない用途向けに機器を購入する事業者に関連しています。この代替は新品ユニットへの需要を排除するものではありませんが、更新サイクルを遅らせる可能性があります。また、標準製品を効率的に提供できるメーカーのコスト優位性を拡大する可能性があります。
輸送、労働、製造コストの圧力
完成したダンプスターは、その物理的なサイズと積み重ね輸送の制限により、高い輸送要件を持っています。したがって、輸送は特に長距離ルートや沿岸・主要都市市場への配送において、納品コストの重要な部分を占めます。セントルイス連邦準備銀行を通じて公表された米国労働統計局のシリーズは、2017年を基準(100)として、2025年のトラック輸送単位労働コストが129.594であり、2024年の126.912と比較されています。配送・労働コストの上昇は、顧客が既存のコンテナを引き続き使用できる場合に、任意購入を遅らせる可能性があります。また、地域製造・流通への移行を支援します。メーカーは工場内でも同様の圧力に直面しています。溶接、製造、仕上げ、設計、品質検査には熟練労働者が必要であり、カスタマイズ設計はセットアップ時間と生産の複雑さを増加させる可能性があります。自治体や産業顧客は、非標準寸法、特殊開口部、カバー、コーティング、またはリフトインターフェースを要求する場合があります。これらの要求は設計能力を持つサプライヤーに価値をもたらす可能性がありますが、スケジューリングとコスト計算を予測しにくくする可能性もあります。北米ダンプスター市場は、カスタマイズと生産効率のバランスを取る必要があります。コアプラットフォームを標準化しながら選択されたオプションを提供するメーカーは、大規模契約と小規模定期注文の両方に対応するのに有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ダンプスタータイプ別:
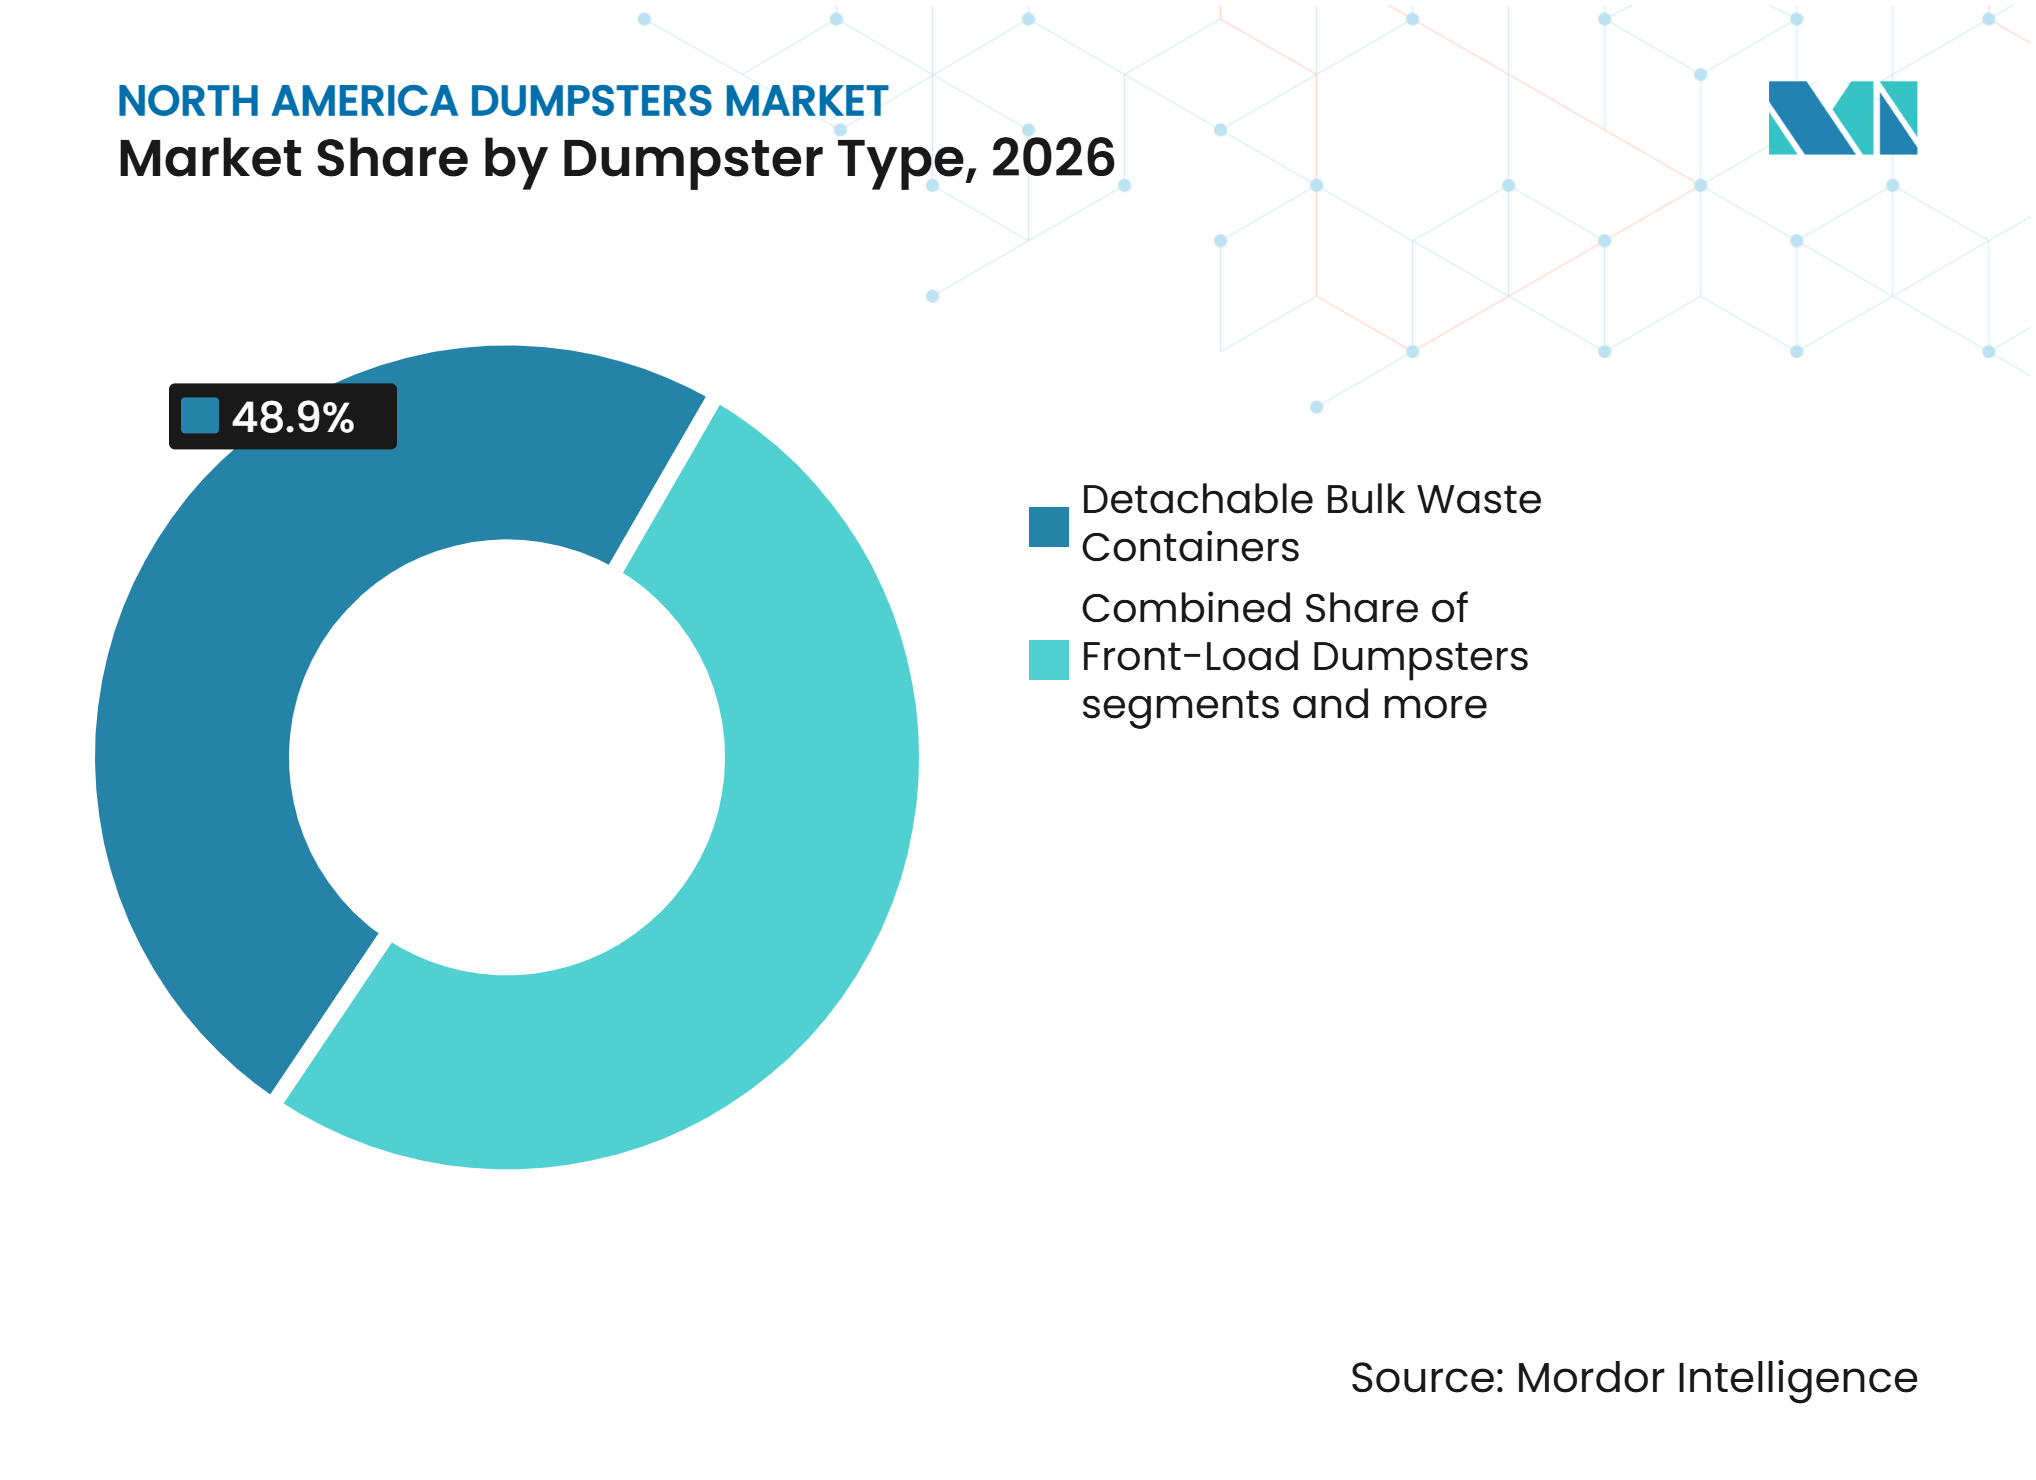
着脱式バルクコンテナが大量作業を支援着脱式バルク廃棄物コンテナは2026年の北米ダンプスター市場シェアの48.9%を占め、2032年までCAGR 4.8%で成長すると予測されています。その地位は、建設、解体、産業活動、および大規模廃棄物処理業務での使用を反映しています。ロールオフ、ケーブルホイスト、フックリフト、スキップリフト設計により、車両は積載物が満杯になるとコンテナを交換できます。これにより、撤去の遅延が作業を中断したり、利用可能なサイトスペースを制限する可能性がある業務を支援します。
着脱式バルクユニットの北米ダンプスター市場規模は、コンクリート、石材、アスファルト、および嵩張る材料を運搬できる補強機器への需要によって支えられています。フックリフト設計は、迅速な交換サイクルと柔軟な車両使用を重視する事業者がいる高密度な場所での関連性が高まっています。フロントロードダンプスターは、定期的でコンパクトな収集スケジュールに依存する商業ルートにとって引き続き重要です。リアロードユニットは、アクセスが制限されたサイト、路地、および低量アカウントに対応します。ANSIコンテナおよび収集機器基準は、互換性がどの設計を運搬業者や公共機関が購入するかに影響を与える可能性があるため、引き続き関連性があります。


注記: 個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
運搬業者が購入をリードし、請負業者が成長を牽引廃棄物収集・運搬会社は2026年の北米ダンプスター市場の51.3%のシェアを占め、広範なコンテナフリート、定期的な廃棄物収集契約、および定期的なコンテナ交換とフリート拡大の要件によっ支えられています。建設、解体、およびインフラ請負業者は最も成長の速いエンドユーザーグループとなり、複数のプロジェクトフェーズにわたる専用廃棄物封じ込めへの要件の増加に牽引されて、2032年までCAGR 4.8%を記録すると予測されています。レンタル・リース会社は、請負業者、企業、および家庭がコンテナの購入よりもレンタルをますます好むにつれてフリートを拡大することで、市場需要をさらに支援します。
自治体および公共廃棄物当局は、長期廃棄物管理契約および共同購買取り決めを通じて安定した調達需要を生み出します。一方、商業・機関ユーザーは、日常的な廃棄物収集に使用されるフロントロードダンプスターの交換需要を維持します。同時に、産業・リサイクル顧客は、重量物、分別物、および材料固有の廃棄物ストリーム向けに設計された特殊バルクコンテナを必要としています。さらに、廃棄物転換、リサイクル、および効率的な材料処理への関心の高まりにより、エンドユーザーはより大容量で用途固有のコンテナ構成を採用するよう促されており、確立された廃棄物管理事業者と新興のインフラ関連用途の両方にわたる需要を支援しています。
廃棄物タイプ別:
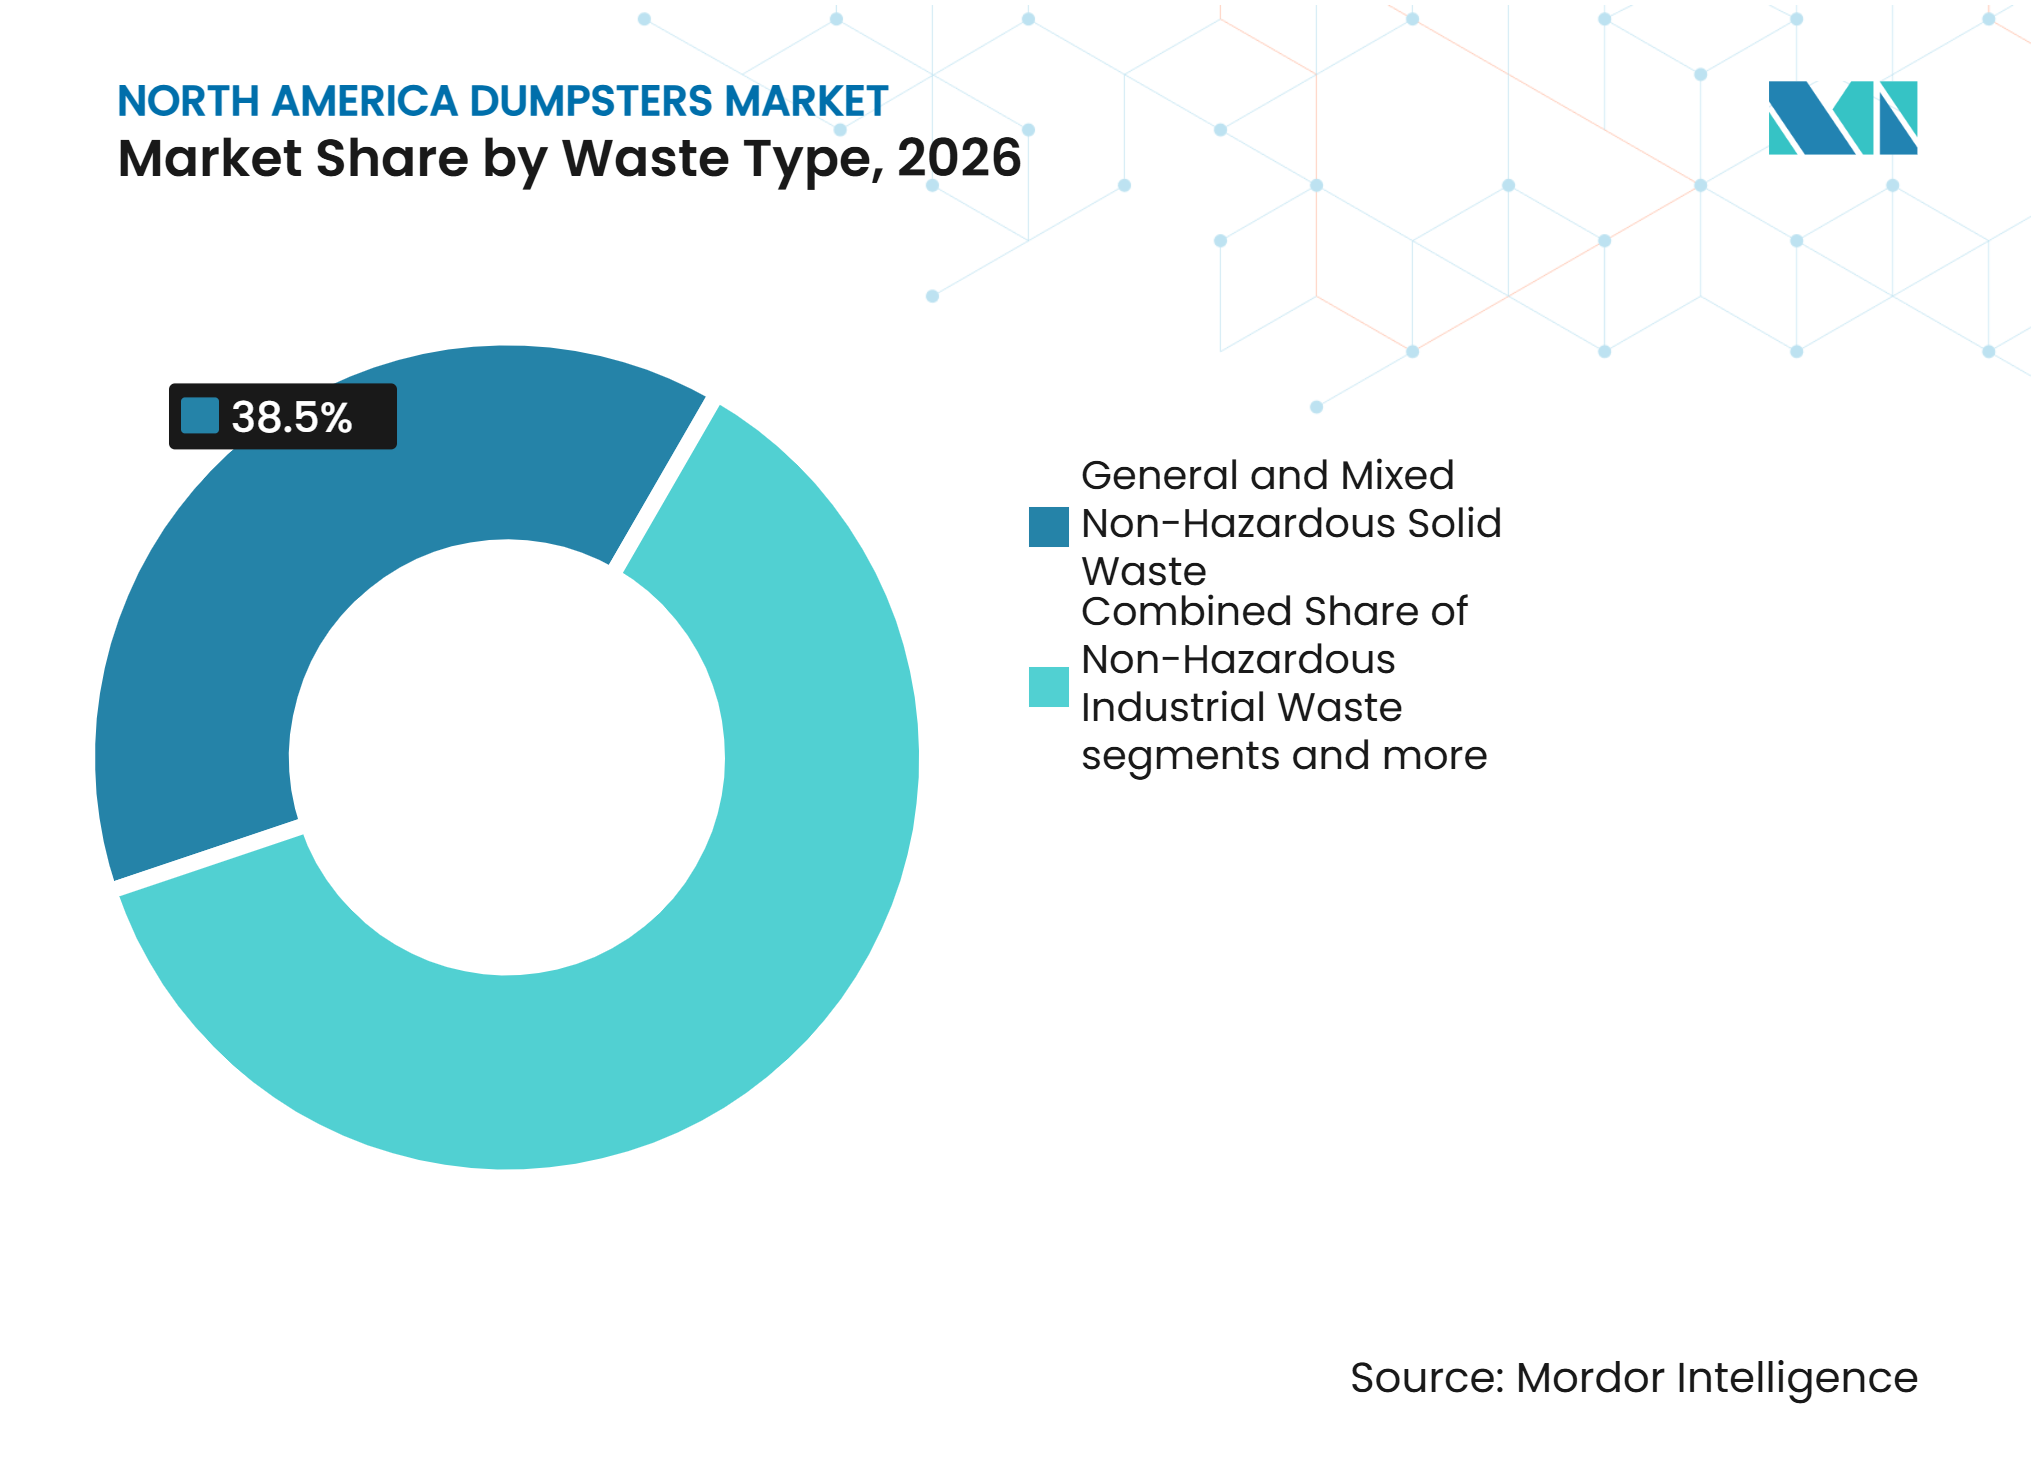
有機物収集がコンテナ要件を変える一般・混合非有害固形廃棄物は2026年の北米ダンプスター市場の38.5%のシェアを占めました。このカテゴリーは、商業・住宅収集ルートにわたるフロントロードおよびリアロードコンテナへの幅広い需要を支援します。その規模は、多くの米国都市圏における確立された収集インフラを反映しています。基本的な収集サービスには信頼性が高く交換可能な標準化されたコンテナが必要であるため、このセグメントは引き続き重要です。
有機・グリーン廃棄物は、廃棄物タイプの中で最も速い速度で、2032年までCAGR 8.4%で成長すると予測されています。北米ダンプスター市場は、都市や民間事業者が別途の有機廃棄物収集プログラムを追加するにつれて対応します。米国環境保護庁の2025年戦略は、食品廃棄物を削減し有機物リサイクルを拡大するインフラを支援します。専用の有機物ルートには、一般廃棄物とは別に保管されたコンテナが必要であり、多くの場合、異なる蓋とサービススケジュールを使用します。建設・解体廃棄物は引き続き大型着脱式コンテナを必要とし、リサイクル可能材料は商業収集と材料回収ニーズを支援します。

注記: 個別セグメントのシェアはレポート購入時に入手可能
ビンサイズ別:
中型ビンがリードし、大型フォーマットが需要を獲得6~10立方ヤードカテゴリーは2026年の北米ダンプスター市場の22.5%のシェアを占め、商業フロントロードサービス、軽建設プロジェクト、リサイクル施設、および機関施設での広範な使用によって支えられています。この容量範囲は、廃棄物保持容量、収集頻度、および運用効率のバランスを提供し、廃棄物運搬業者が高密度な収集ルートを通じて複数の商業アカウントにサービスを提供しながら、管理可能なサーススケジュールを維持できるようにします。標準フロントロード収集車両および確立された昇降機構との互換性は、特に小売センター、レストラン、オフィス、および教育施設において、廃棄物管理事業者間での採用をさらに支援します。
一方、40立方ヤード超のダンプスターは、大型建設プロジェクト、産業施設、および標準ロールオフ容量を超える嵩張る廃棄物量を伴う用途に牽引されて、2032年までCAGR 5.1%を記録すると予測されています。これらのコンテナは、より高いペイロード容量がコンテナ交換と輸送頻度を削減できる解体デブリ、嵩張る産業廃棄物、および大規模サイトクリアランスに特に適しています。30~40立方ヤードカテゴリーは住宅クリーンアウトおよび大規模建設・解体プロジェクトに引き続き対応し、小型コンテナは頻繁なサービスを必要とする高トラフィック商業施設および有機物収集プログラムに引き続き関連しています。同様に、10~20および20~30立方ヤードテゴリーは多様な商業、建設、および産業廃棄物要件に対応します。コンテナ寸法、積載構成、サイトアクセシビリティ、および運搬機器の違いが、これらの容量範囲にわたる購買決定に影響を与え、メーカーが顧客固有の運用要件を満たすために多様な設計を提供することを促しています。
地域分析
米国
米国は2026年の北米ダンプスター市場シェアの84.6%を占めました。その設置された収集ネットワークは、リサイクル、移送、有機物施設の新規購入とともに交換需要を生み出します。米国環境保護庁のSWIFRプログラムは2026会計年度まで毎年資金を提供し、第2回地方政府ラウンドで1.072 ビリオン 米ドルを求める307件の申請を受け取りました。この資金ギャップは、地方政府が現在のプログラム予算が支援できる以上の計画されたリサイクルインフラを持っていることを示しています。新しい処理施設は、収集、仮置き、移送、および分別材料ストリームのためのコンテナを必要とします。
自治体の近代化は別の需要源を加えます。フィラデルフィアの北西移送ステーションは2025年11月にRFID関連データシステム、自動計量、およびごみとリサイクル処理能力を備えて開設されました。このようなシステムは、機関がコンテナ仕様を定義する際に識別と追跡をより関連性の高いものにします。州の有機物規則と地域の廃棄物転換プログラムは、単に一般廃棄物ユニットを交換するのではなく、別途のコンテナを追加する可能性があります。清浄水法の雨水管理規制への準拠も、サイト条件が必要とする場所でのカバー付きおよび漏洩制御機器の使用を支援します。これらの要因は、互換性があり、追跡可能で、耐久性のあるコンテナを提供するサプライヤーを優遇します。
メキシコ
メキシコは北米ダンプスター市場で最も高い成長率となる2032年までCAGR 6.8%で成長すると予測されています。同国の2025年から2030年の国家開発計画は、廃棄物管理の改善、インフラの近代化、および循環経済の発展を政策優先事項として特定しています。メキシコシティは2025年および2026年の廃棄物インフラ投資として5億メキシコペソ(2,780万米ドル)をコミットしました。このプログラムには、区との共同投資アプローチによる収集車両が含まれています。これらの措置は、収集能力が拡大するにつれて互換性のある廃棄物コンテナへの需要を増加させる可能性があります。
タマウリパス州もまた、BANOBRASおよびFONADINの支援を受けて2025年にCIRビクトリア統合廃棄物管理プロジェクトを推進しました。材料を分別、移送、処理する施設は、廃棄物チェーンの異なるポイントにコンテナを必要とします。メキシコは、更新活動だけでなくインフラ整備に基づく成長経路を提供します。調達は、自治体予算、プロジェクト実行、および地理的に分散した場所にわたってサービスを提供するサプライヤーの能力に依存します。
カナダ(地域インフラプログラムを含む)
州の拡大生産者責任プログラムと処理インフラへの連邦共同投資が、カナダのコンテナ需要を形成しています。サスカトゥーン市は、2026年後半に開設予定の有機物処理施設のために最大8,400万カナダドル(610万米ドル)を確保しました。このタイプの新施設は、有機物を他の材料から分離した収集システムを必要とします。これにより、グリーンビンおよび関連コンテナフリートの調達を支援できます。自治体が処理能力を収集プログラムの拡大に合わせる際に市場機会が拡大します。
大西洋カナダもまた、コンテナ要件に対する拡大生産者責任の影響を示しています。CPグループとREグループは2025年12月、Circular Materialsのためにハリファックスに112,000平方フィートの先進材料回収施設を建設するために選定されました。この施設は1時間あたり30トンの処理能力を持ち、先進的な画像システムを使用しています。収集から分別まで分離されたストリームを維持するのに役立つコンテナへの需要を増加させる可能性があります。カナダ連邦政府もまた、2025年にメトロバンクーバーの廃棄物エネルギー化地区プロジェクトに250万カナダドル(180万米ドル)を投資しました。これらのプロジェクトは、州の枠組みと連邦支援が特殊廃棄物処理機器への耐久性のある地域固有の需要をどのように生み出すことができるかを示しています。
競争環境
市場集中度
北米ダンプスター市場は中程度の市場集中度を示しています。Wastequipはフロントロード、リアロード、ロールオフ製品にわたって全国的なポジションを保持し、地域メーカーは地域生産、特殊製造、および迅速なサービスを通じて競争しています。Iron Container、Thompson Fabricating、E-Pak Manufacturing、Marathon Equipment、およびHeil Environmentalは地域または製品に特化した参加者です。この構造は、全国サプライヤーに規模と製造カバレッジの優位性を与えます。地域企業は、購買者が短いリードタイム、特殊設計、または密接なサービス関係を必要とする場合に競争力を維持できます。
Wastequipは2026年6月、ノースカロライナ州ソールズベリーに43,000平方フィートの鉄鋼生産施設を開設することでこのアプローチを拡大しました。この施設は南東部および中大西洋岸の顧客向けにフロントロードダンプスター、ロールオフコンテナ、コンパクターを製造します。この投資は迅速な配送を支援し、同社が地域の調達ニーズに対応できるようにします。また、輸送コストと配送タイミングが重要な場合に、生産を顧客に近づけることの競争上の価値を反映しています。複数の生産拠点を持つ企業は、このモデルを使用して市場全体のサプライ継続性を向上させることができます。
基準は、運搬業者や公共機関が既存の収集機器と安全に連携するコンテナを必要とするため、重要な競争条件であり続けます。全米廃棄物・リサイクル協会のANSI基準は、コンテナおよび収集業務に影響を与える安全性と互換性の問題をカバーしています。これにより、一般的な調達要件を満たすことができないサプライヤーの実際の範囲が縮小されます。また、購買者が使い慣れた相互運用可能な設計を好む場合に、確立されたメーカーに優位性を与えます。顧客は依然として価格、カスタマイズ、配送条件、および地域サポートを比較するため、基準への準拠は競争を排除しません。テクノロジーは製品差別化の新興分野です。フィラデルフィアの新しい移送ステーションなどの自治体施設は、廃棄物業務におけるデータシステムと自動追跡の利用の増加を示しています。センサー対応コンテナ、RFID互換設計、および充填レベルデバイス用ポートは、将来の入札においてより連性が高くなる可能性があります。
北米ダンプスター産業リーダー
-
Wastequip, LLC
-
Iron Container, LLC
-
Thompson Fabricating
-
E-Pak Manufacturing
-
Rhino Containers
- 注:主要企業の掲載順は順位を示すものではありません。
北米ダンプスター市場 このレポートでカバーされる企業
- Wastequip, LLC
- Iron Container, LLC
- Thompson Fabricating
- E-Pak Manufacturing
- Rhino Containers
- Al Melideo, Inc.
- Cedar Corporation
- Manser Welding
- Environmental Metal Works
- Mountain View Waste Systems
- Skip Units
- GMS Steel Fabrications
- Doncaster Steel Fabrications
- Marathon Equipment Company
- Box Gang Manufacturing
- Hol-Mac Corporation
- Petersen Industries, Inc.
- McNeilus Truck and Manufacturing, Inc.
- Heil Environmental
- Wastebuilt Environmental Solutions
最近の産業開発事情 北米ダンプスター市場
- 2026年6月:Wastequipは、ノースカロライナ州ソールズベリーの既存のAMREP事業内に43,000平方フィートの新しい鉄鋼製造施設を開設し、南東部および中大西洋岸市場にサービスを提供し、配送リードタイムを短縮するためにフロントロードダンプスター、ロールオフコンテナ、コンパクターを製造しています。
- 2025年12月:米国環境保護庁は、1.072 ビリオン 米ドルを要求する307件の申請の中から第2回地方自治体ラウンドで16件のSWIFR助成金受給者を選定しました。カンザスシティは有機廃棄物収集とコンポスト化インフラを拡大するために500万米ドルを受け取りました。
- 2025年12月:CPグループとREグループは、カナダの拡大生産者責任の枠組みの下でCircular Materialsのためにノバスコシア州ハリファックスに112,000平方フィートの先進材料回収施設を建設するために選定されました。この施設には先進的な画像システムと1時間あたり30トンの処理能力が含まれています。
北米ダンプスター市場レポートの範囲
北米ダンプスター市場レポートは、ダンプスタータイプ別(フロントロードダンプスター、リアロードダンプスター、その他)、エンドユーザー・購買者別(廃棄物収集・運搬会社、その他)、廃棄物タイプ別(一般・混合非有害固形廃棄物、その他)、ビンサイズ別(3立方ヤード以下、その他)、地域別(米国、カナダ、メキシコ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| フロントロードダンプスター | |
| リアロードダンプスター | |
| 着脱式バルク廃棄物コンテナ | ケーブルホイスト・レールロールオフコンテナ |
| フックリフトコンテナ | |
| スキップリフト・チェーンリフトコンテナ | |
| その他の着脱式コンテナ構成 | |
| その他のダンプスタータイプ |
| 廃棄物収集・運搬会社 | |
| ダンプスターレンタル・リース会社 | |
| 自治体および公共廃棄物当局 | |
| 建設・解体・インフラ請負業者 | |
| 商業・機関施設 | 小売・ショッピングセンター |
| ホスピタリティ、レストラン、飲食サービス | |
| オフィスおよび商業ビル | |
| 医療・教育機関 | |
| 不動産・施設管理会社 | |
| その他の商業・機関施設 | |
| 産業・製造会社 | |
| リサイクル・材料回収会社 | |
| その他の直接購買者 |
| 一般・混合非有害固形廃棄物 |
| 建設・解体(C&D)廃棄物 |
| リサイクル可能廃棄物(紙、段ボール、プラスチック、ガラス、金属) |
| 有機・グリーン廃棄物(食品、庭、景観、園芸廃棄物) |
| 非有害産業廃棄物 |
| 嵩張る廃棄物とクリーンアウト材料 |
| その他の非有害廃棄物 |
| 3立方ヤード以下 |
| 3~6立方ヤード |
| 6~10立方ヤード |
| 10~20立方ヤード |
| 20~30立方ヤード |
| 30~40立方ヤード |
| 40立方ヤード超 |
| 米国 |
| カナダ |
| メキシコ |
| ダンプスタータイプ別 | フロントロードダンプスター | |
| リアロードダンプスター | ||
| 着脱式バルク廃棄物コンテナ | ケーブルホイスト・レールロールオフコンテナ | |
| フックリフトコンテナ | ||
| スキップリフト・チェーンリフトコンテナ | ||
| その他の着脱式コンテナ構成 | ||
| その他のダンプスタータイプ | ||
| エンドユーザー・購買者別 | 廃棄物収集・運搬会社 | |
| ダンプスターレンタル・リース会社 | ||
| 自治体および公共廃棄物当局 | ||
| 建設・解体・インフラ請負業者 | ||
| 商業・機関施設 | 小売・ショッピングセンター | |
| ホスピタリティ、レストラン、飲食サービス | ||
| オフィスおよび商業ビル | ||
| 医療・教育機関 | ||
| 不動産・施設管理会社 | ||
| その他の商業・機関施設 | ||
| 産業・製造会社 | ||
| リサイクル・材料回収会社 | ||
| その他の直接購買者 | ||
| 廃棄物タイプ別 | 一般・混合非有害固形廃棄物 | |
| 建設・解体(C&D)廃棄物 | ||
| リサイクル可能廃棄物(紙、段ボール、プラスチック、ガラス、金属) | ||
| 有機・グリーン廃棄物(食品、庭、景観、園芸廃棄物) | ||
| 非有害産業廃棄物 | ||
| 嵩張る廃棄物とクリーンアウト材料 | ||
| その他の非有害廃棄物 | ||
| ビンサイズ(容量)別 | 3立方ヤード以下 | |
| 3~6立方ヤード | ||
| 6~10立方ヤード | ||
| 10~20立方ヤード | ||
| 20~30立方ヤード | ||
| 30~40立方ヤード | ||
| 40立方ヤード超 | ||
| 地域別 | 米国 | |
| カナダ | ||
| メキシコ | ||
レポートで回答される主要な質問
2032年までの北米ダンプスター市場の予測規模は?
北米ダンプスター市場は2032年までに2.76 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 4.36%で成長すると予測されています。
北米でどのダンプスタータイプが需要をリードしています?
着脱式バルク廃棄物コンテナが2026年に48.9%のシェアでリードし、2032年までCAGR 4.8%で成長すると予測されています。
北米でダンプスターを最も多く購入するエンドユーザーはどこですか?
廃棄物収集・運搬会社は、住宅、商業、産業の幅広い展開向けにコンテナを購入するため、2026年に51.3%のシェアでリードしています。
有機廃棄物収集がコンテナサプライヤーにとって重要な理由は何ですか?
有機・グリーン廃棄物は2032年までCAGR 8.4%で成長すると予測されており、別途のコンテナと収集ルートが必要です。
北米でダンプスターの成長が最も速い国はどこですか?
メキシコは廃棄物管理インフラと循環経済の優先事項に支えられて、2032年までCAGR 6.8%で成長すると予測されています。
ダンプスターメーカーの主なコスト圧力は何ですか?
鉄鋼、部品、輸送、および労働は、特に長距離で輸送される嵩張るコンテナの納品・生産コストを引き上げます。