
Taille et part du marché des services de restauration après sinistre en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 20.09 Milliards de dollars |
| Taille du Marché (2026) | 20.90 Milliards de dollars |
| Taille du Marché (2031) | 26.23 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.65 % |
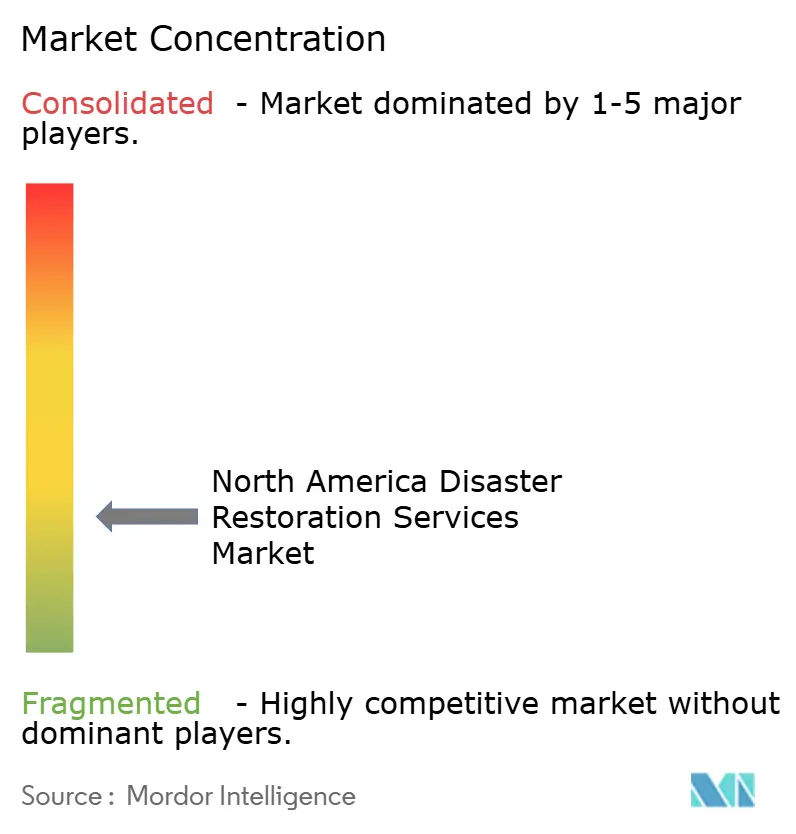
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de restauration après sinistre en Amérique du Nord par Mordor Intelligence
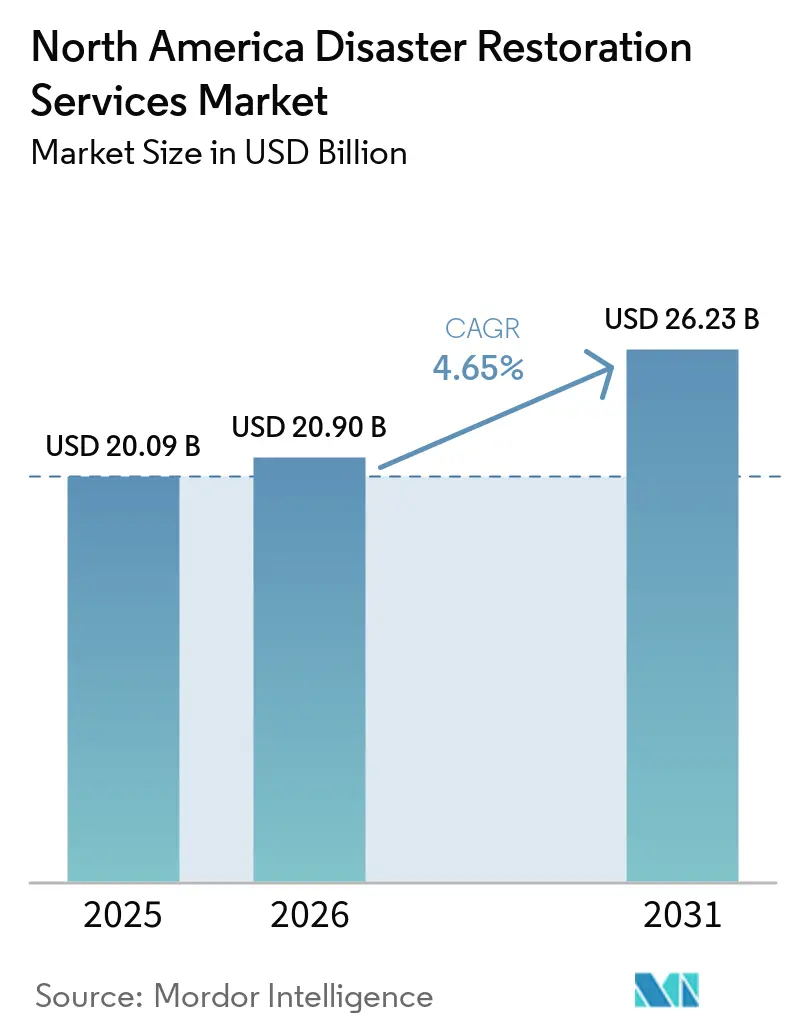
La taille du marché des services de restauration après sinistre en Amérique du Nord était évaluée à 20,09 milliards USD en 2025 et devrait croître de 20,90 milliards USD en 2026 pour atteindre 26,23 milliards USD d'ici 2031, à un CAGR de 4,65 % durant la période de prévision (2026-2031).
Le marché des services de restauration après sinistre en Amérique du Nord est soutenu par des événements météorologiques extrêmes, le vieillissement des infrastructures bâties, la hausse des incidents de pertes immobilières et une coordination accrue entre les assureurs, les propriétaires et les entrepreneurs en restauration. La demande est générée à la fois par la restauration courante après sinistre immobilier et par les interventions d'urgence à grande échelle, créant une base de revenus diversifiée dans les propriétés résidentielles, commerciales et industrielles. Les dégâts des eaux demeurent le principal domaine de service, portés par les défaillances de plomberie, les inondations et autres incidents liés à l'eau, tandis que les propriétés commerciales et industrielles représentent une part significative des revenus par application en raison de la valeur de restauration plus élevée et de la complexité de ces projets. Les missions financées par les assurances restent au cœur de l'activité du marché, les assureurs s'appuyant de plus en plus sur les entrepreneurs en restauration pour fournir des services rapides d'évaluation, d'atténuation et de réparation. Parallèlement, les travaux de reprise dans le secteur public gagnent en importance grâce aux programmes de reprise après sinistre et de résilience soutenus par la FEMA, notamment à la suite d'ouragans majeurs, d'inondations, de feux de forêt et d'autres événements catastrophiques. Cependant, les pénuries de main-d'œuvre qualifiée, les contraintes de capacité des entrepreneurs, la hausse des coûts de restauration et les retraits de couverture d'assurance dans les zones à haut risque peuvent limiter la disponibilité des services et réduire la valeur des travaux de restauration assurés dans les marchés concernés.
Principaux enseignements du rapport
- Par type de service, la restauration après dégâts des eaux représentait 32,6 % de la part du marché des services de restauration après sinistre en Amérique du Nord en 2025, tandis que la catégorie autres devrait être le segment à la croissance la plus rapide, avec un CAGR de 6,90 % jusqu'en 2031.
- Par application, les propriétés commerciales et industrielles représentaient 53,5 % de la taille du marché des services de restauration après sinistre en Amérique du Nord en 2025, tandis que les propriétés résidentielles devraient être le segment d'application à la croissance la plus rapide, avec un CAGR de 5,50 % jusqu'en 2031.
- Par type de client/payeur, les travaux financés par les assurances représentaient 52,5 % des revenus du marché en 2025, tandis que les travaux financés par le secteur public et les gouvernements devraient être le segment de payeur à la croissance la plus rapide, avec un CAGR de 5,60 % jusqu'en 2031.
- Par géographie, les États-Unis représentaient 89,10 % des revenus du marché en 2025, tandis que le Mexique devrait être le marché géographique à la croissance la plus rapide, avec un CAGR de 5,70 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des services de restauration après sinistre en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Augmentation des pertes liées aux périls secondaires dans les corridors de feux de forêt et de tempêtes convectives sévères | +1.4% | États de l'Ouest des États-Unis, Sud des États-Unis, Midwest, Plaines, Prairies canadiennes et Colombie-Britannique | Court terme (≤ 2 ans) |
| Vieillissement des bâtiments et maintenance différée augmentant la fréquence des sinistres liés à l'eau | +1.1% | Amérique du Nord, avec un accent sur le Nord-Est des États-Unis, le Midwest et les zones urbaines canadiennes plus anciennes | Moyen terme (2-4 ans) |
| Numérisation des déclarations de sinistres et orientation vers les fournisseurs privilégiés | +0.8% | États-Unis et Canada, notamment les zones métropolitaines et suburbaines à fort volume | Moyen terme (2-4 ans) |
| Expansion des franchises et de la capacité d'intervention en cas de catastrophe vers les marchés secondaires mal desservis | +0.6% | Sud-Est des États-Unis, Midwest, Mountain West, Prairies canadiennes et provinces de l'Atlantique | Moyen terme (2-4 ans) |
| Investissements en résilience, codes du bâtiment et reprise publique élargissant le périmètre de la restauration | +0.4% | Amérique du Nord, notamment les zones sinistrées désignées par la FEMA et les zones côtières et d'interface forêt-urbain | Long terme (≥ 4 ans) |
| Détection intelligente des fuites et surveillance pré-sinistre créant des contrats de restauration récurrents | +0.3% | Amérique du Nord, avec une adoption précoce dans les propriétés commerciales et multifamiliales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des pertes liées aux périls secondaires dans les corridors de feux de forêt et de tempêtes convectives sévères
Les feux de forêt, les tempêtes convectives sévères, la grêle et les inondations liées aux rivières atmosphériques augmentent la demande de restauration dans la majeure partie de l'Amérique du Nord. Les États-Unis ont enregistré 23 catastrophes météorologiques et climatiques ayant causé des pertes de plus d'un milliard de dollars en 2025, dont 21 événements météorologiques convectifs sévères, avec 115 milliards USD de pertes directes. Le complexe de feux de forêt de Los Angeles de janvier 2025 a causé 61,2 milliards USD de pertes et a exercé une pression soutenue sur la capacité de restauration locale. Une étude publiée en 2025 dans Geophysical Research Letters a estimé à plus de 50 % la probabilité que les pertes liées aux catastrophes météorologiques et climatiques aux États-Unis dépassent 1 000 milliards USD entre 2026 et 2030. Ces événements accroissent la demande de services d'atténuation d'urgence, de nettoyage, de reconstruction et de récupération de contenu. Les opérateurs disposant d'équipements, d'équipes certifiées et d'une capacité interrégionale peuvent accepter des travaux que les petites entreprises locales ne seraient pas en mesure de réaliser. Le marché des services de restauration après sinistre en Amérique du Nord bénéficie lorsque les réseaux d'assureurs ont besoin d'entrepreneurs capables d'intervenir rapidement dans les zones touchées. Ce moteur renforce également la valeur des réseaux de franchises établis et de gestion des sinistres importants durant les périodes de reprise prolongées.
Vieillissement des bâtiments et maintenance différée augmentant la fréquence des sinistres liés à l'eau
Le vieillissement des réseaux d'eau, d'eaux pluviales et d'eaux usées constitue une source constante de travaux de restauration en dehors des grandes périodes de catastrophe. L'ASCE a attribué une note D aux infrastructures d'eaux pluviales des États-Unis et une note D+ aux infrastructures d'eaux usées dans son rapport de 2025[1].American Society of Civil Engineers, "2025 Report Card for America's Infrastructure," American Society of Civil Engineers, asce.org. Le même rapport a identifié un déficit d'investissement national dans les infrastructures de 3,7 milliards USD. Les ruptures de canalisations, les refoulements d'égouts et les infiltrations d'humidité nécessitent des travaux de séchage, de nettoyage et d'assainissement dans les habitations et les bâtiments commerciaux. Le National Park Service a signalé 24 milliards USD de besoins en maintenance et réparations différées sur plus de 70 000 actifs au cours de l'exercice 2025. Les entrepreneurs utilisent la cartographie de l'humidité, la thermographie et les équipements de séchage pour documenter les sinistres et maîtriser le risque de moisissures. Le marché des services de restauration après sinistre en Amérique du Nord dispose donc d'une base de demande récurrente qui ne se limite pas aux sinistres liés aux intempéries. Les normes de l'IICRC et les exigences en matière de sécurité des travailleurs favorisent les entreprises qui maintiennent des processus formels de formation et de documentation.
Numérisation des déclarations de sinistres et orientation vers les fournisseurs privilégiés
Les processus de déclaration de sinistres numériques modifient la façon dont les assureurs attribuent les prix et contrôlent les travaux de restauration. Les assureurs et les administrateurs tiers évaluent les entrepreneurs sur la base du temps de réponse, de la documentation, de la conformité et de la maîtrise des coûts. Ces exigences avantagent les opérateurs capables de fournir des dossiers numériques structurés pour chaque sinistre. PuroClean Disaster Services a déployé une plateforme d'intelligence artificielle agentique en janvier 2026 pour standardiser les travaux selon sept référentiels de directives d'assureurs. SERVPRO a lancé l'application mobile Ready Plan en mars 2026 pour aider les clients commerciaux à stocker les informations relatives à leurs propriétés et à contacter les franchises locales après un sinistre. Ces systèmes peuvent réduire les délais d'intervention et améliorer la cohérence des informations relatives aux sinistres. Les entrepreneurs ne disposant pas de dossiers prêts pour l'audit peuvent se voir offrir moins d'opportunités dans les programmes de fournisseurs privilégiés. Cette évolution soutient l'investissement technologique sur l'ensemble du marché des services de restauration après sinistre en Amérique du Nord. Elle rend également la capacité technologique plus importante pour conserver les volumes dirigés par les assureurs.
Expansion des franchises et de la capacité d'intervention en cas de catastrophe vers les marchés secondaires mal desservis
Les écarts entre l'exposition aux sinistres et la capacité des entrepreneurs certifiés créent des opportunités dans les villes secondaires et les marchés ruraux. Les franchises nationales comblent ces lacunes par de nouvelles implantations et des acquisitions. ServiceMaster Restore a signé dix-huit contrats de franchise et ouvert vingt-cinq établissements en 2025. L'entreprise vise 52 ouvertures supplémentaires en 2026, avec des investissements concentrés sur le Sud-Est et le Midwest. ServiceMaster Recovery Management a ajouté trois établissements commerciaux de gestion des sinistres importants à Milwaukee, Columbus et Tacoma en avril 2026. Liberty Restoration Group a réalisé deux acquisitions en 2026 pour construire une plateforme multi-sites dans le Midwest au sein du réseau ServiceMaster Restore. La capacité locale peut réduire les délais d'intervention et aider les assureurs à gérer les cycles de sinistres lors d'événements météorologiques. Le marché des services de restauration après sinistre en Amérique du Nord gagne en couverture là où les opérateurs franchisés et régionaux peuvent établir des équipes d'intervention certifiées. L'expansion permet également aux grandes plateformes de mobiliser des équipes sur les marchés voisins.[2]United States Bureau of Labor Statistics, "Occupational Outlook Handbook, Heating, Air Conditioning, and Refrigeration Mechanics and Installers," United States Bureau of Labor Statistics, bls.gov.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Retrait des assurances, lacunes de couverture et friction dans le règlement des sinistres | -0.7% | Amérique du Nord, notamment la Californie, la Floride, la Louisiane, les zones côtières et les zones d'interface forêt-urbain | Court terme (≤ 2 ans) |
| Pénurie de techniciens certifiés et de corps de métier de la reconstruction | -0.6% | Amérique du Nord, notamment lors des pics de catastrophes, dans les zones métropolitaines du Sun Belt et les marchés secondaires | Moyen terme (2-4 ans) |
| Hausse des coûts d'équipement, de matériaux, de main-d'œuvre et de conformité comprimant les marges | -0.4% | Amérique du Nord, avec une pression plus forte en Californie, à New York et dans le Nord-Ouest du Pacifique | Moyen terme (2-4 ans) |
| Volatilité de la demande et inadéquation des capacités entre les pics de catastrophes et les périodes normales | -0.3% | Amérique du Nord, notamment les corridors d'ouragans, de feux de forêt et de tempêtes sévères | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Retrait des assurances, lacunes de couverture et friction dans le règlement des sinistres
Les retraits de couverture d'assurance peuvent réduire le volume de travaux de restauration financés dans les zones à haut risque. Les données de la NAIC ont montré que les taux de non-renouvellement de polices d'assurance habitation à l'initiative des compagnies ont augmenté de 96 % à 216 % dans quatre grandes régions des États-Unis entre 2018 et 2025. Un document de la NAIC de 2025 a indiqué que sept grands assureurs habitation californiens, représentant 35 % du marché de l'État, ont cessé de souscrire de nouvelles polices entre 2023 et 2025. Le même document a également indiqué que la part nationale des propriétaires non assurés est passée de 5 % en 2019 à 12 % en 2023. En Californie, l'exposition aux polices du marché résiduel est passée de 50 000 en 2023 à plus de 320 000 à la fin de 2025. Les entreprises de restauration peuvent se heurter à des remboursements retardés, contestés ou indisponibles lorsque la couverture des sinistres est limitée. Un remboursement plus faible peut restreindre les marges et les investissements dans les zones où les pertes immobilières sont les plus fréquentes. Le marché des services de restauration après sinistre en Amérique du Nord est confronté à cette contrainte de manière la plus directe dans les corridors de catastrophes liées aux feux de forêt et aux zones côtières. L'appel à données de la NAIC au niveau des codes postaux sur les assurances habitation couvrant la période 2018 à 2025 pourrait éclairer les futures décisions politiques et réglementaires.
Pénurie de techniciens certifiés et de corps de métier de la reconstruction
La pénurie de techniciens qualifiés limite le nombre de chantiers que les entreprises de restauration peuvent réaliser lors de grands événements de sinistres. Associated Builders and Contractors a déclaré que le secteur de la construction aux États-Unis avait besoin de 439 000 nouveaux travailleurs nets en 2025 et de 349 000 travailleurs supplémentaires en 2026. Les travaux de restauration dépendent de spécialistes certifiés en séchage, de remédiation des moisissures, de corps de métier de la reconstruction et d'autres travailleurs qualifiés. Le Bureau of Labor Statistics des États-Unis prévoit une croissance de l'emploi de 8 % pour les mécaniciens et installateurs de systèmes de chauffage, ventilation et climatisation entre 2024 et 2034. La profession devrait générer 40 100 ouvertures annuelles sur cette période. JLL, citant les estimations du Département de l'Éducation des États-Unis, a indiqué que 2,1 millions de postes dans les métiers qualifiés pourraient rester non pourvus d'ici 2030. Les contraintes de main-d'œuvre s'aggravent lorsque plusieurs événements catastrophiques surviennent à proximité les uns des autres. Les entreprises peuvent avoir recours à des sous-traitants, ce qui peut rendre la cohérence des protocoles et la planification plus difficiles. Le marché des services de restauration après sinistre en Amérique du Nord dépend donc du développement de la main-d'œuvre et de la capacité de certification. La pression sur les effectifs contribue également aux coûts salariaux durant les périodes de demande normale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les dégâts des eaux en tête, les services d'emballage et de gestion du contenu s'accélèrent
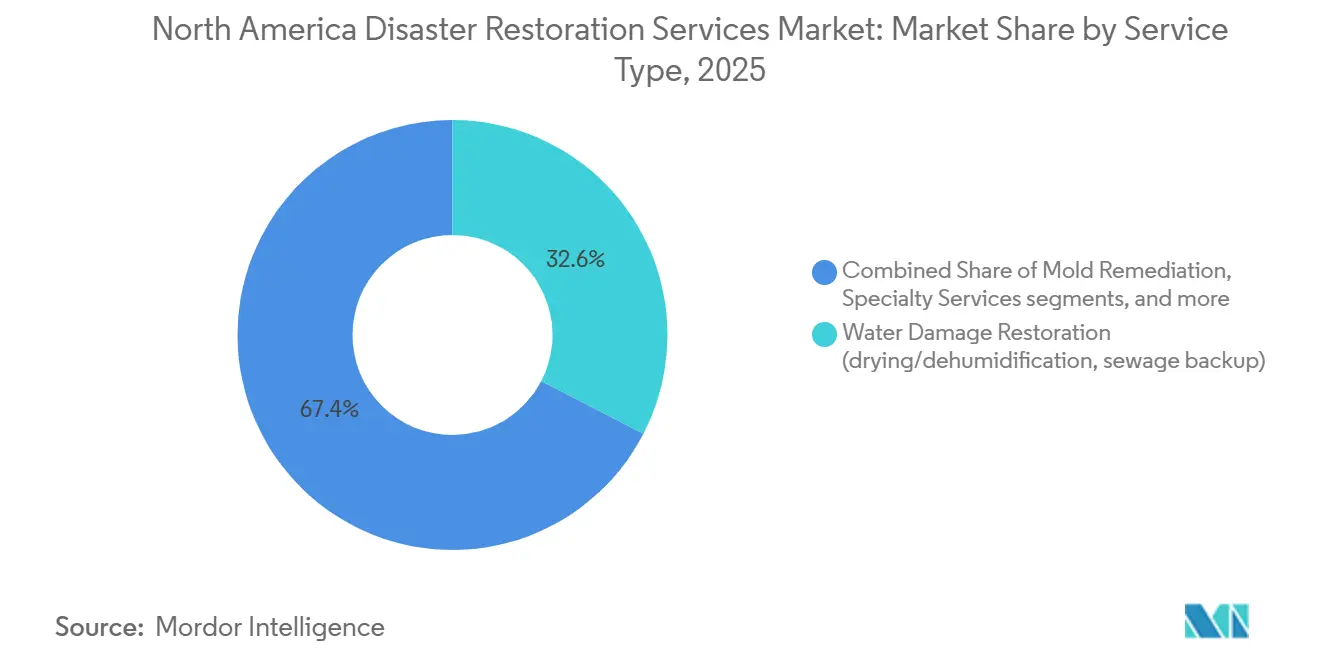
La restauration après dégâts des eaux représentait 32,6 % de la taille du marché des services de restauration après sinistre en Amérique du Nord en 2025. Le segment comprend le séchage, la déshumidification, l'intervention en cas de refoulement d'égout et l'atténuation de l'humidité. Le vieillissement des systèmes de plomberie génère des sinistres fréquents dans les habitations, les propriétés commerciales et les bâtiments publics. Les tempêtes sévères et les inondations liées aux rivières atmosphériques augmentent également le besoin de pompage et de séchage. Un séchage incomplet peut entraîner des conditions de moisissures, ce qui peut élargir la portée d'un sinistre initial. La restauration après dégâts des eaux est donc liée à la fois aux problèmes courants d'entretien immobilier et aux événements météorologiques. Les entrepreneurs utilisent la cartographie de l'humidité, la thermographie et des procédures de séchage documentées pour définir les travaux nécessaires. Les normes IICRC S500 guident les pratiques professionnelles de restauration après dégâts des eaux.[3]Institute of Inspection, Cleaning and Restoration Certification, "IICRC S500 Standard for Professional Water Damage Restoration and IICRC S700 Standard for Professional Fire and Smoke Damage Restoration," Institute of Inspection, Cleaning and Restoration Certification, iicrc.org.
La catégorie autres est le type de service à la croissance la plus rapide, enregistrant un CAGR de 6,90 % jusqu'en 2031. Cette catégorie comprend la restauration du contenu, l'emballage et déménagement, le nettoyage et les services de stockage. Les assureurs exigent de plus en plus des inventaires de contenu et des services d'emballage et déménagement pour les sinistres importants liés à l'eau et au feu. Ces services ajoutent des travaux qui peuvent suivre l'activité des polices plutôt que les seuls grands événements catastrophiques. La restauration après incendie et dommages causés par la fumée présente également des valeurs de chantier plus élevées car elle nécessite une décontamination spécialisée, un contrôle des odeurs et un nettoyage du contenu. Les normes IICRC S700 guident les processus de restauration après incendie et dommages causés par la fumée. Les travaux spécialisés peuvent inclure le désamiantage, la remédiation de la peinture au plomb et le nettoyage environnemental lors de la reconstruction. Les exigences de l'EPA et de l'OSHA influencent la façon dont les entrepreneurs gèrent ces travaux. Cette gamme de services aide les prestataires à soutenir un périmètre de restauration plus large après des dommages immobiliers.


Par application : le segment commercial ancre les revenus, le segment résidentiel s'accélère
Les propriétés commerciales et industrielles représentaient 53,5 % du marché des services de restauration après sinistre en Amérique du Nord en 2025. Le segment a dominé le marché en raison de projets de plus grande envergure, d'une couverture d'assurance solide et d'exigences de reconstruction complexes. Les établissements de santé, les propriétés multifamiliales, les hôtels, les bâtiments gouvernementaux et les sites industriels ont chacun des besoins distincts en matière de nettoyage et de documentation. La restauration sur ces sites nécessite souvent un confinement, des mesures de contrôle des infections et de sécurité, ainsi qu'une reconstruction en plusieurs phases après des dommages liés à l'eau, au feu, aux intempéries ou à l'environnement. Les relations établies avec les fournisseurs privilégiés et les administrateurs tiers génèrent également des missions de réparation gérée récurrentes de la part des assureurs et des gestionnaires immobiliers. Les prestataires ont donc besoin d'une échelle suffisante et de certifications appropriées pour gérer des sinistres importants et complexes.
Le résidentiel est l'application à la croissance la plus rapide, enregistrant un CAGR de 5,50 % jusqu'en 2031. La hausse des valeurs de remplacement des habitations peut augmenter la gravité des sinistres après un dommage. La croissance des zones d'interface forêt-urbain expose également davantage de maisons suburbaines et exurbaines aux risques de feux de forêt. Les propriétaires ont de plus en plus recours à des services de restauration professionnels plutôt que d'effectuer eux-mêmes les réparations. ATI Restoration a déclaré en janvier 2025 qu'elle se concentrait sur la restauration d'assurance résidentielle et les relations avec les assureurs via des administrateurs tiers. Les exigences de licence des entrepreneurs et de remédiation des moisissures varient selon les États américains et les provinces canadiennes. Les exigences en matière de manipulation du plomb et de l'amiante peuvent ajouter une complexité supplémentaire aux travaux de reconstruction résidentielle. Les entreprises disposant de programmes de conformité standardisés peuvent mieux gérer ces exigences variées. Cela soutient l'expansion résidentielle sur le marché des services de restauration après sinistre en Amérique du Nord.
Par type de client/payeur : le financement par les assurances domine, les contrats du secteur public se développent le plus rapidement
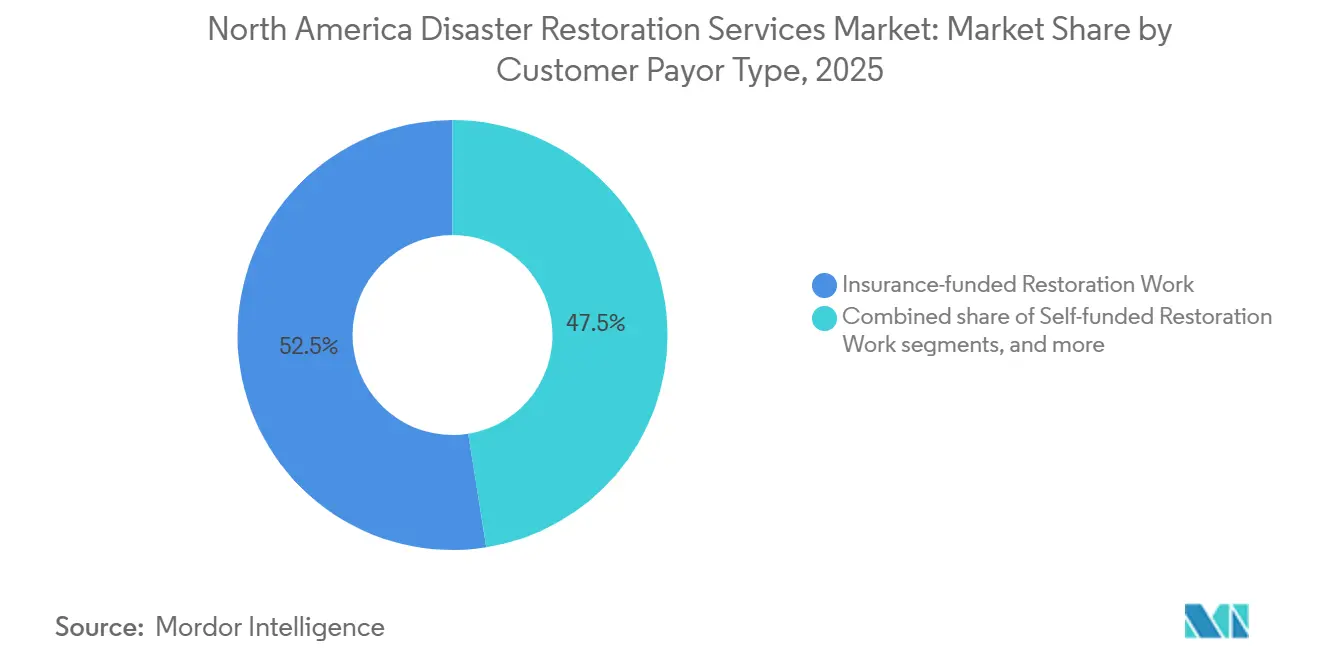
Les travaux financés par les assurances représentaient 52,5 % de la taille du marché des services de restauration après sinistre en Amérique du Nord en 2025. Les sinistres en assurance dommages provenant des propriétaires, des bâtiments commerciaux et des lignes d'assurance spécialisées soutiennent cette catégorie de payeurs. Les grands assureurs et les réseaux de réparation gérée utilisent des programmes de fournisseurs privilégiés pour orienter les travaux vers des entrepreneurs qualifiés. Ces programmes exigent généralement la certification IICRC, une documentation numérique et le respect des règles de cadrage et de tarification des assureurs. Le financement par les assurances offre aux grands prestataires une source établie de missions dans plusieurs établissements. Le flux de payeurs reste sensible aux retraits de couverture dans les zones à haut risque. Les plafonds de couverture ou les non-renouvellements peuvent réduire le volume de travaux assurés disponibles dans les régions concernées. Les relations avec les assureurs restent importantes car elles influencent l'accès au plus grand segment de payeurs.
Les travaux financés par le secteur public et les gouvernements constituent la catégorie de payeurs à la croissance la plus rapide, enregistrant un CAGR de 5,60 % jusqu'en 2031. L'assistance publique de la FEMA soutient le déblaiement des débris, la restauration structurelle, la réparation des services publics et la reconstruction des bâtiments publics après des catastrophes déclarées. La FEMA a approuvé plus de 835 millions USD pour des projets de reprise en Floride jusqu'en septembre 2025. La reprise après l'ouragan Helene en Caroline du Nord a reçu plus de 1 milliard USD de financement de la FEMA en 2025. Ces programmes peuvent soutenir l'activité de restauration après la fin de la phase d'intervention urgente. Les travaux autofinancés et à paiement direct se développent également là où la couverture d'assurance est plus difficile à obtenir. Les propriétaires peuvent financer ces travaux directement ou utiliser des prêts aux sinistrés de la Small Business Administration. Les missions publiques et autofinancées créent des sources de demande alternatives pour le marché des services de restauration après sinistre en Amérique du Nord.
Analyse géographique
Les États-Unis détenaient 89,1 % de la part du marché des services de restauration après sinistre en Amérique du Nord en 2025. Un vaste système d'assurance immobilière, des catastrophes fréquemment déclarées au niveau fédéral et un large réseau d'entrepreneurs soutiennent leur position. Le Sud-Est et la côte du Golfe génèrent une forte demande annuelle liée à l'activité des ouragans et aux inondations. Le financement de la reprise par la FEMA après l'ouragan Helene soutient l'activité des entrepreneurs au-delà de la phase d'intervention initiale. La Californie a fait face à une forte demande de restauration après feux de forêt à la suite du complexe de feux de forêt de Los Angeles de janvier 2025. Le Midwest et les Grandes Plaines ont également généré de la demande liée aux tornades et aux tempêtes de grêle. Le Nord-Est connaît des ruptures de canalisations récurrentes, des sinistres liés à l'eau et des besoins d'atténuation des moisissures dans les bâtiments résidentiels et commerciaux vieillissants. Les exigences de conformité de la FEMA, de l'EPA et de l'OSHA influencent l'éligibilité aux travaux de restauration dans le secteur public.
Les pertes assurées liées aux intempéries ont atteint 1,7 milliard USD au Canada en 2025. La tempête de verglas de fin mars en Ontario et au Québec a généré 349,1 millions USD de pertes assurées, en utilisant la relation de change 2025 fournie dans le matériel fourni. Les pertes catastrophiques assurées sont passées de 10 milliards USD sur la période 2006 à 2015 à 26,4 milliards USD sur la période 2016 à 2025, en utilisant la même relation de change fournie. L'Alberta et la Colombie-Britannique sont exposées aux feux de forêt et aux inondations, tandis que les provinces du centre et de l'est font face à des pertes liées au verglas, au gel et aux orages violents. First Onsite Property Restoration, DKI Services, On-Side Restoration et WINMAR opèrent sur les marchés canadiens. Le plan de résilience du Bureau d'assurance du Canada appelle à un investissement accru dans les infrastructures de résilience communautaire. Les systèmes d'assurance provinciaux et les dispositifs d'aide fédérale aux sinistrés façonnent l'environnement opérationnel local.
Le Mexique est la géographie à la croissance la plus rapide sur le marché des services de restauration après sinistre en Amérique du Nord, enregistrant un CAGR de 5,70 % jusqu'en 2031. La croissance urbaine et l'utilisation accrue de l'assurance formelle soutiennent la demande de restauration professionnelle à Mexico, Guadalajara et Monterrey. La base de restauration professionnelle reste moins développée qu'aux États-Unis et au Canada. Cela crée un potentiel de croissance à partir d'un point de départ plus modeste. L'expansion de la propriété immobilière dans la classe moyenne peut accroître la demande de services formels de réparation immobilière. Les marques de franchise américaines et canadiennes pourraient avoir une opportunité si elles s'adaptent aux conditions réglementaires et opérationnelles locales. Les besoins en infrastructures et un système de certification des entrepreneurs en développement peuvent influencer le rythme d'adoption des services formels. L'opportunité géographique reste liée aux améliorations de l'accès à l'assurance, de la capacité locale et des pratiques de protection immobilière.
Paysage concurrentiel
Le marché des services de restauration après sinistre en Amérique du Nord est fragmenté, avec des milliers d'entrepreneurs indépendants et régionaux aux côtés de systèmes de franchise nationaux et de spécialistes des sinistres importants. SERVPRO, BELFOR et ServiceMaster Restore ont une large couverture aux États-Unis. SERVPRO a déclaré 2 390 franchises aux États-Unis et au Canada en 2026, soit une augmentation de 12 % par rapport aux trois années précédentes. Les entreprises nationales se font concurrence par leur capacité d'intervention, leurs relations avec les assureurs, leur technologie et leurs effectifs certifiés. Les entreprises indépendantes et régionales se distinguent fortement par leur connaissance locale et leurs relations établies avec les assureurs. Le capital-investissement soutient la consolidation parmi les opérateurs franchisés et régionaux. Liberty Restoration Group a été créé en 2025 et a réalisé deux acquisitions en 2026 pour construire sa plateforme opérationnelle dans le Midwest. Cette activité peut créer de plus grands prestataires multi-marchés avec une gestion partagée et des ressources en main-d'œuvre déployables.
La technologie et la documentation sont de plus en plus importantes dans les missions de services de restauration. PuroClean Disaster Services a introduit une plateforme d'intelligence artificielle agentique en janvier 2026 qui soutient la conformité selon sept référentiels de directives d'assureurs. SERVPRO a lancé son application Ready Plan en mars 2026 pour aider les clients commerciaux à maintenir les informations relatives à leurs propriétés et à contacter les franchises locales en cas d'urgence. Ces initiatives montrent comment les opérateurs cherchent à accélérer les interventions et à améliorer la cohérence de la documentation des sinistres. Les certifications IICRC, les exigences de l'EPA et les exigences de sécurité de l'OSHA restent des conditions d'entrée importantes pour les travaux de fournisseurs privilégiés et du secteur public. La capture de site par drone et le développement de périmètre assisté par intelligence artificielle peuvent réduire le délai entre le sinistre et l'approbation du devis. Les entreprises qui investissent dans ces outils peuvent renforcer leur position auprès des assureurs et des comptes nationaux.
Des opportunités concurrentielles subsistent dans les travaux sous-assurés et à paiement direct, la surveillance immobilière et les villes secondaires mal desservies. ServiceMaster Restore vise 52 nouveaux établissements en 2026 après 18 contrats de franchise et 25 ouvertures en 2025. ServiceMaster Recovery Management a étendu son réseau de gestion des sinistres commerciaux importants à plus de 400 établissements en avril 2026 grâce à de nouvelles désignations à Milwaukee, Columbus et Tacoma. BluSky Restoration Contractors a ouvert un établissement dans le nord de l'Illinois en janvier 2026 pour soutenir les zones de Chicago, Milwaukee et le sud du Wisconsin. ATI Restoration s'est également concentrée sur la restauration d'assurance résidentielle et les relations avec les assureurs en 2025. Ces stratégies combinent la couverture géographique, le développement des comptes commerciaux et l'accès aux assureurs. Le marché des services de restauration après sinistre en Amérique du Nord reste concurrentiel car la capacité d'intervention locale compte toujours aux côtés de l'échelle nationale.
Leaders du secteur des services de restauration après sinistre en Amérique du Nord
SERVPRO Industries, LLC
BELFOR Holdings, Inc.
ServiceMaster Restore
First Onsite Property Restoration
ATI Restoration
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Août 2026 : Liberty Restoration Group a finalisé l'acquisition de ServiceMaster Restoration Services by KRS, ajoutant trois bureaux à Peoria et Bloomington, Illinois, et Milwaukee, Wisconsin. La transaction a marqué la deuxième acquisition de Liberty en 2026, après son acquisition d'avril de ServiceMaster of Columbia, et a étendu sa plateforme ServiceMaster Restore à huit marchés dans cinq États du Midwest.
- Avril 2026 : ServiceMaster Recovery Management a étendu son réseau national de restauration après sinistre commercial à plus de 400 établissements en ajoutant trois nouveaux établissements désignés à Milwaukee, Wisconsin, Columbus, Ohio, et Tacoma, Washington. L'expansion renforce la couverture de SRM pour les sinistres importants et les interventions en cas de catastrophe pour les propriétaires commerciaux dans ces marchés.
- Avril 2026 : Liberty Restoration Group a finalisé l'acquisition de ServiceMaster of Columbia à Columbia, Missouri, marquant la première acquisition de l'entreprise en 2026. La transaction a constitué la première étape de l'expansion par Liberty de sa plateforme multi-marchés ServiceMaster Restore, qui a ensuite été étendue par son acquisition d'août de ServiceMaster Restoration Services by KRS.


Périmètre du rapport sur le marché des services de restauration après sinistre en Amérique du Nord
Le rapport sur le marché des services de restauration après sinistre en Amérique du Nord est segmenté par type de service (restauration après dégâts des eaux, restauration après incendie et dommages causés par la fumée, et autres), par application (résidentiel et commercial & industriel), par type de client/payeur (travaux de restauration financés par les assurances, et autres), et par géographie (États-Unis, et autres). Le rapport propose la taille du marché et les prévisions en termes de valeur (USD) pour tous les segments susmentionnés.
| Restauration après dégâts des eaux (séchage/déshumidification, refoulement d'égout) |
| Restauration après incendie et dommages causés par la fumée |
| Remédiation des moisissures |
| Restauration après tempête/catastrophe (vent, grêle, réponse aux inondations, sinistres importants) |
| Nettoyage des risques biologiques et traumatiques (scène de crime, décès non assisté, nettoyage infectieux) |
| Services spécialisés |
| Autres (restauration du contenu, emballage et déménagement, nettoyage, stockage, etc.) |
| Résidentiel |
| Commercial et industriel |
| Travaux de restauration financés par les assurances |
| Travaux de restauration autofinancés/à paiement direct |
| Travaux de restauration financés par le secteur public/les gouvernements |
| États-Unis |
| Canada |
| Mexique |
| Par type de service | Restauration après dégâts des eaux (séchage/déshumidification, refoulement d'égout) |
| Restauration après incendie et dommages causés par la fumée | |
| Remédiation des moisissures | |
| Restauration après tempête/catastrophe (vent, grêle, réponse aux inondations, sinistres importants) | |
| Nettoyage des risques biologiques et traumatiques (scène de crime, décès non assisté, nettoyage infectieux) | |
| Services spécialisés | |
| Autres (restauration du contenu, emballage et déménagement, nettoyage, stockage, etc.) | |
| Par application | Résidentiel |
| Commercial et industriel | |
| Par type de client/payeur | Travaux de restauration financés par les assurances |
| Travaux de restauration autofinancés/à paiement direct | |
| Travaux de restauration financés par le secteur public/les gouvernements | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |


Questions clés auxquelles le rapport répond
Quelle est la valeur des services de restauration après sinistre en Amérique du Nord ?
Le secteur est évalué à 20,9 milliards USD en 2026 et devrait atteindre 26,2 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de services de restauration après sinistre en Amérique du Nord ?
Les pertes liées aux intempéries sévères, le vieillissement des systèmes de bâtiments, les travaux dirigés par les assureurs et les programmes de reprise publique soutiennent la demande.
Quelle est la plus grande catégorie de services en Amérique du Nord ?
La restauration après dégâts des eaux était la plus grande catégorie de services, avec 32,6 % des revenus en 2025.
Quelle application génère le plus de revenus pour les entrepreneurs en restauration ?
Les propriétés commerciales et industrielles ont généré la plus grande part d'application, à 53,5 % en 2025.
Quelle est l'importance des travaux financés par les assurances pour les prestataires de restauration ?
Les travaux financés par les assurances représentaient 52,5 % des revenus en 2025 et demeurent la plus grande catégorie de payeurs.
Quel pays est en tête des services de restauration en Amérique du Nord ?
Les États-Unis ont dominé la région avec 89,1 % des revenus en 2025, tandis que le Mexique était la géographie à la croissance la plus rapide jusqu'en 2031.
Dernière mise à jour de la page le:



