
北米災害復旧サービス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
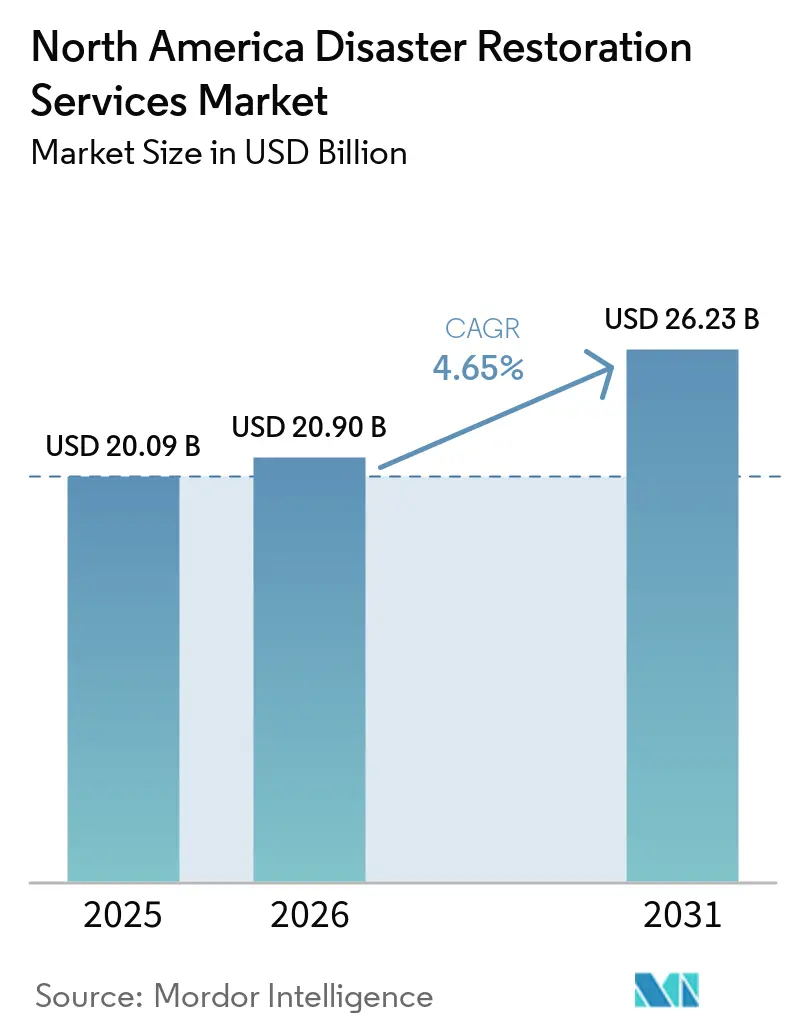
| 基準年の市場規模 (2025) | 20.09 十億米ドル |
| 市場規模 (2026) | 20.90 十億米ドル |
| 市場規模 (2031) | 26.23 十億米ドル |
| 成長率 (2026 - 2031) | 4.65 % |
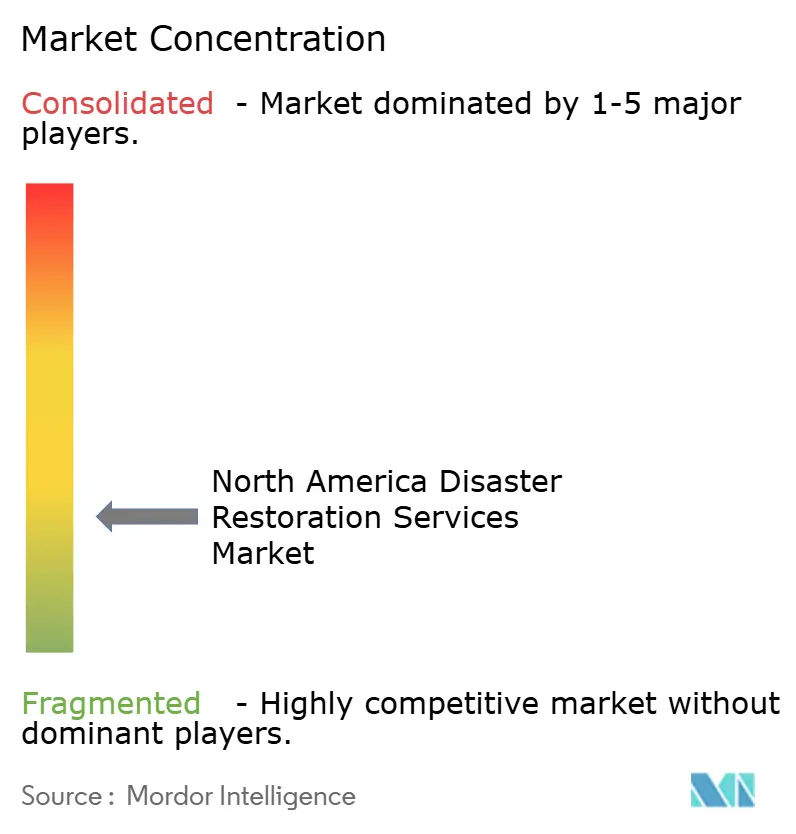
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米災害復旧サービス市場分析
北米災害復旧サービス市場模は2025年に200.90 ビリオン 米ドルと評価され、2026年の209.00 ビリオン 米ドルから2031年には262.30 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは4.65%です。
北米の災害復旧サービス市場は、激甚気象イベント、老朽化した建築インフラ、財産損失事案の増加、ならびに保険会社・不動産オーナー・復旧業者間の連携強化によって支えられています。需要は、日常的な財産損失復旧と大規模災害対応の両方から生み出されており、住宅・商業・産業用不動産にわたる多様な収益基盤を形成しています。水害は最大のサービス分野であり、配管の故障、洪水、その他の水関連事案によって牽引されています。一方、商業・産業用不動産は、復旧価値の高さとプロジェクトの複雑性から、用途別収益において大きなシェアを占めています。保険支払による業務委託は市場活動の中心であり、保険会社は迅速な査定・緩和・修繕サービスを提供する復旧業者への依存度を高めています。同時に、主要なハリケーン・洪水・山火事・その他の大規模災害発生後においては、FEMA支援による災害復旧・レジリエンスプログラムを通じた公共部門の復旧業務の重要性が増しています。ただし熟練労働者の不足、業者のキャパシティ制約、復旧コストの上昇、高リスク地域における保険補償の撤退は、サービスの利用可能性を制限し、影響を受けた市場における保険対象復旧業務の価値を低下させる可能性があります。
主要レポートのポイント
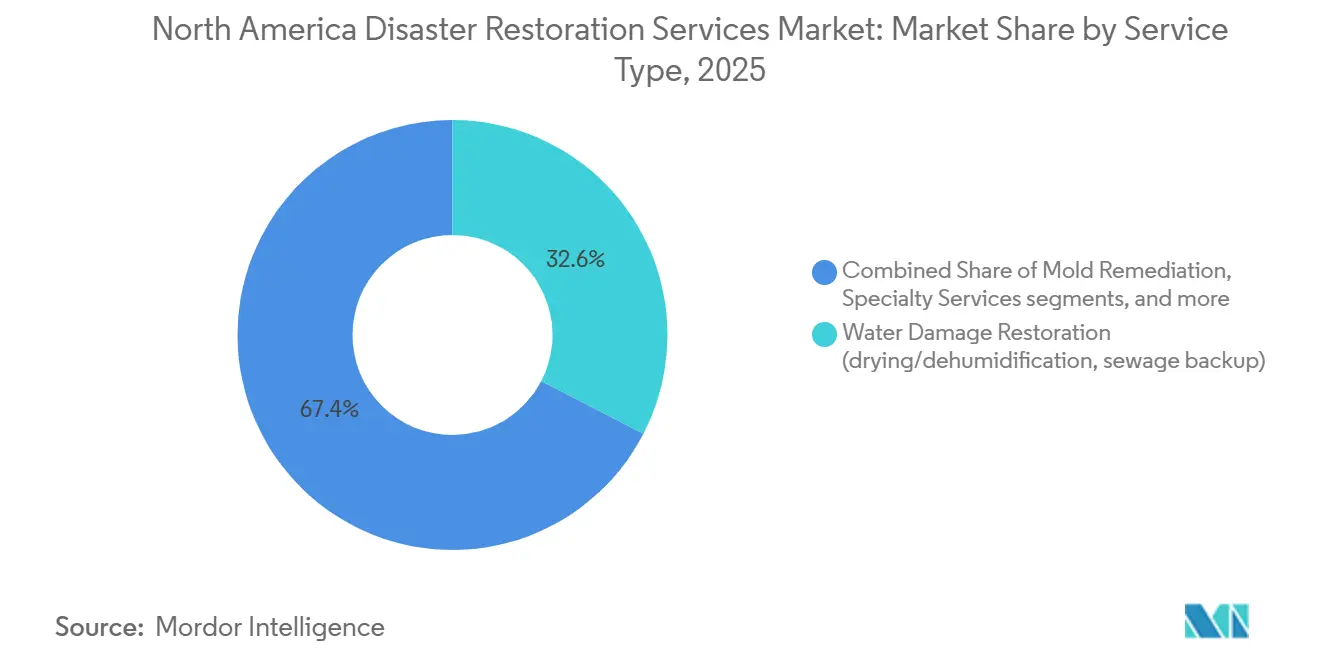
- サービスタイプ別では、水害復旧が2025年の北米災害復旧サービス市場シェアの32.6%を占め、その他カテゴリーが2031年までのCAGR 6.90%で最も成長の速いセグメントとなる見込みです。
- 用途別では、商業・産業用不動産が2025年の北米災害復旧サービス市場規模の53.5%を占め、住宅用不動産が2031年までのCAGR 5.50%で最も成長の速い用途セグメントとなる見込みです。
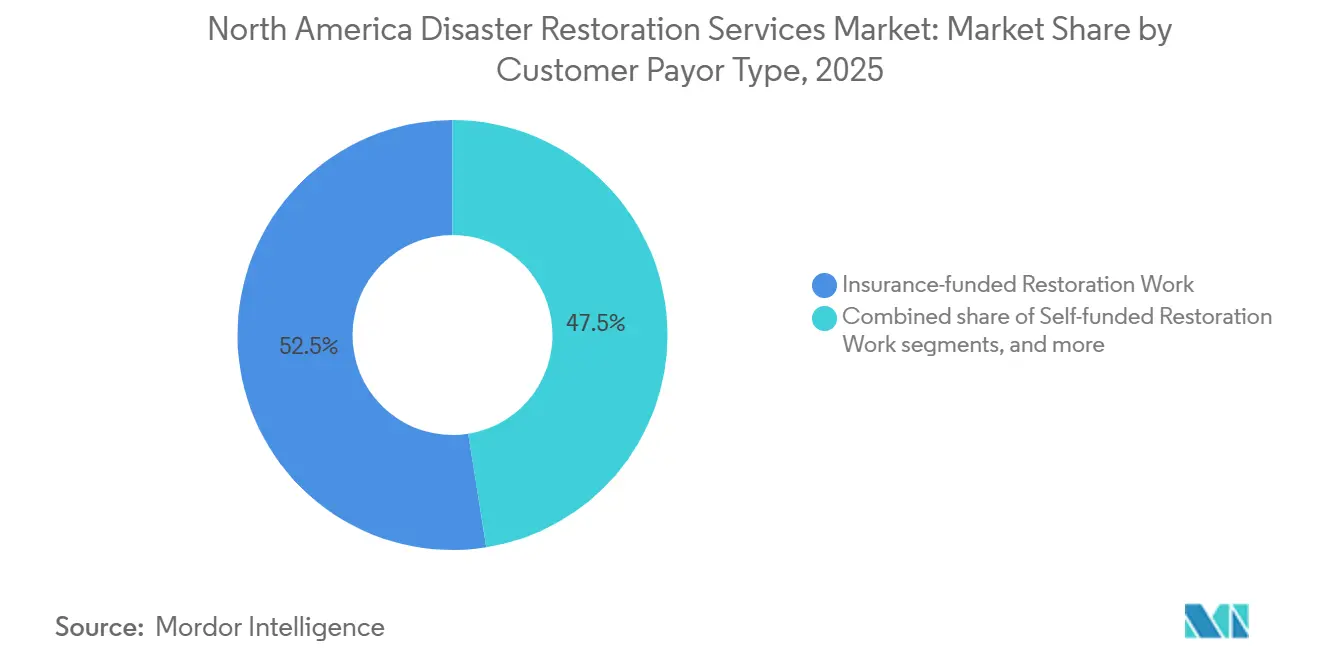
- 顧客・支払者タイプ別では、保険支払による業務が2025年の市場収益の52.5%を占め、公共部門・政府支払による業務が2031年までのCAGR 5.60%で最も成長の速い支払者セグメントとなる見込みです。
- 地域別では、米国が2025年の市場収益の89.10%を占め、メキシコが2031年までのCAGR 5.70%で最も成長の速い地域市場となる見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
北米災害復旧サービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 山火事および激甚対流性嵐回廊における 二次的ペリル損失の増加 | +1.4% | 米国西部州、米国南部、中西部、平原地帯、カナダ平原、 ブリティッシュコロンビア州 | 短期 (2年以内) |
| 老朽化建築物と維持管理の先送りによる 水損失頻度の増加 | +1.1% | 北米全域、特に米国北東部、中西部、 カナダの老朽化した都市部 | 中期 (2~4年) |
| 保険請求のデジタル化と 優先業者ルーティング | +0.8% | 米国およびカナダ、特に高件数の大都市圏および郊外地域 | 中期 (2~4年) |
| フランチャイズおよび大規模災害対応能力の 未開拓二次市場への拡大 | +0.6% | 米国南東部、中西部、マウンテンウェスト、カナダ平原、 大西洋岸諸州 | 中期 (2~4年) |
| レジリエンス・建築基準・公共復旧投資による 復旧範囲の拡大 | +0.4% | 北米全域、特にFEMA指定災害地域および 沿岸・野生地域と都市の境界地帯 | 長期 (4年以上) |
| スマート漏水検知と損失前モニタリングによる 継続的復旧契約の創出 | +0.3% | 北米全域、商業・集合住宅物件での早期導入が先行 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
山火事および激甚対流性嵐回廊における二次的ペリル損失の増加
山火事、激甚対流性嵐、ひょう、大気河川洪水は、北米の大部分において復旧需要を増加させています。米国は2025年に気象・気候災害において230億ドル規模の災害を23件記録し、うち21件が激甚対流性気象イベントであり、直接損失は1,150 ビリオン 米ドルに達しました。2025年1月のロサンゼルス山火事複合体は612 ビリオン 米ドルの損失をもたらし、地域の復旧能力に持続的な圧力をかけました。2025年の地球物理学研究レター誌の研究では、2026年から2030年の間に米国の気象・気候災害損失が1 トリリオン 米ドルを超える確率が50%以上と推定されました。これらのイベントは、緊急緩和、清掃、再建、動産回収サービスへの需要を高めます。設備、認定クルー、広域対応能力を持つ事業者は、小規模な地元業者では対応できない業務を受注できます。北米災害復旧サービス市場は、保険会社ネットワークが被災地で迅速に対応できる業者を必要とする際に恩恵を受けます。この促進要因は、長期にわたる復旧期間における確立されたフランチャイズおよび大規模損失ネットワークの価値も強化します。
老朽化建築物と維持管理の先送りによる水損失頻度の増加
老朽化した上水道・雨水・下水道システムは、大規模災害期間外においても継続的な復旧業務の発生源となっています。ASCEは2025年のレポートカードにおいて、米国の雨水インフラにD評価、下水道インフラにD+評価を付与しました[1].。同レポートは、3.70 トリリオン 米ドルの国家インフラ投資ギャップを特定しました配管の破損、下水の逆流、湿気の侵入は、住宅および商業建築物における乾燥・清掃・修復作業を必要とします。国立公園局は、2025年度において70,000以上の資産にわたる240 ビリオン 米ドルの維持管理・修繕の先送りニーズを報告しました。業者は水分マッピング、サーモグラフィー、乾燥設備を使用して損失を記録し、カビのリスクを管理します。北米災害復旧サービス市場は、したがって、気象関連請求に限定されない継続的な需要基盤を持っています。IICRC基準および労働者安全要件は、正式なトレーニングと文書化プロセスを維持する企業を優遇します。
保険請求のデジタル化と優先業者ルーティング
デジタル請求プロセスは、保険会社が復旧業務の価格設定と監査を行う方法を変えています。保険会社およびサードパーティ管理者は、対応時間、文書化、コンプライアンス、コスト管理に基づいて業者を評価します。これらの要件は、各請求に対して構造化されたデジタル記録を提供できる事業者に優位性をもたらします。PuroClean Disaster Servicesは2026年1月に、7つの保険会社ガイドラインレームワーク全体で業務を標準化するためのエージェンティックAIプラットフォームを導入しました。SERVPROは2026年3月に、商業クライアントが物件情報を保存し、損失発生後に地元フランチャイズに連絡できるReady Planモバイルアプリケーションを開始しました。これらのシステムは、派遣時間を短縮し、請求情報の一貫性を向上させることができます。監査対応記録を持たない業者は、優先業者プログラムでの機会が減少する可能性があります。この変化は、北米災害復旧サービス市場全体での技術投資を支援します。また、保険会社主導の業務量を維持するうえで技術能力がより重要になります。
未開拓二次市場へのフランチャイズおよび大規模災害対応能力の拡大
損失リスクと認定業者キャパシティのギャップは、二次都市および農村市場に機会を生み出します。全国フランチャイズは新規拠点の開設と買収によってこれらのギャップに対応しています。ServiceMaster Restoreは2025年に18件のフランチャイズ契約を締結し、25拠点を開設しました。同社は2026年に52拠点の追加開設を目標とし、南東部およ中西部への投資を集中させています。ServiceMaster Recovery Managementは2026年4月にミルウォーキー、コロンバス、タコマに3つの商業大規模損失拠点を追加しました。Liberty Restoration Groupは2026年に2件の買収を完了し、ServiceMaster Restoreシステム内で中西部の複数拠点プラットフォームを構築しました。地域のキャパシティは対応の遅延を減らし、気象イベント時に保険会社が請求サイクルを管理するのを支援します。北米災害復旧サービス市場は、フランチャイズおよび地域事業者が認定対応チームを確立できる地域でカバレッジを拡大します。拡大により、大規模プラットフォームは隣接市場にわたってクルーを動員することも可能になります。[2]
抑制要因の影響分析*
| 抑制要因 | () CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 保険の撤退、補償ギャップ、 請求決済の摩擦 | -0.7% | 北米、特にカリフォルニア州、フロリダ州、ルイジアナ州、 沿岸地域、野生地域と都市の境界地帯 | 短期 (2年以内) |
| 認定技術者および再建工事職人の不足 | -0.6% | 北米、特に大規模災害急増時、サンベルト大都市圏、 二次市場 | 中期 (2~4年) |
| 設備・材料・労働・コンプライアンスコストの上昇による 利益率の圧縮 | -0.4% | 北米、特にカリフォルニア州、ニューヨーク州、 太平洋岸北西部での圧力が大きい | 中期 (2~4年) |
| 大規模災害急増期と通常期の間の 需要変動とキャパシティの不一致 | -0.3% | 北米、特にハリケーン、山火事、激甚嵐の回廊 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
保険の撤退、補償ギャップ、請求決済の摩擦
保険補償の撤退は、高リスク地域における資金調達済み復旧業務のプールを縮小させる可能性があります。NAICのデータによると、2018年から2025年の間に米国の4つの主要地域で保険会社主導の住宅保険契約不更新率が96%から216%上昇しました。2025のNAIC論文は、州市場の35%を占めるカリフォルニア州の大手住宅保険会社7社が2023年から2025年の間に新規契約の引き受けを停止したと報告しました。同論文はまた、無保険住宅所有者の全国シェアが2019年の5%から2023年には12%に上昇したと報告しました。カリフォルニア州では、残余市場の保険契約数が2023年の50,000件から2025年末には320,000件以上に増加しました。復旧業者は、請求補償が限定されている場合、遅延・紛争・未払いの払い戻しに直面する可能性があります。低い払い戻しは、最も頻繁に財産損失が発生する地域での利益率と投資を制限する可能性があります。北米災害復旧サービス市場は、山火事および沿岸大規模災害回廊においてこの制約を最も直接的に受けます。2018年から2025年をカバーするNAICの郵便番号レベルの住宅所有者データ収集は、将来の政策および規制上の決定に情報を提供する可能性があります。
認定技術者および再建工事職人の不足
訓練を受けた技術者の不足は、大規模損失イベント時に復旧業者が完了できる業務数を制限します。Associated Builders and Contractorsは、米国建設セクターが2025年に439,000人の純増新規労働者を必要とし、2026年にはさらに349,000人の追加労働者が必要であると述べました。復旧業務は、認定乾燥専門家、カビ修復業者、再建工事職人、その他の熟練労働者に依存しています。米国労働統計局は、2024年から2034年の間にHVAC整備士および設置業者の雇用が8%成長すると予測しています。この職種は同期間に年間40,100件の求人が見込まれています。JLLは、米国教育省の推計を引用し、2030年までに210万件の熟練工職が未充足のままになる可能性があると述べました。複数の大規模災害イベントが近接して発生すると、労働力の制約はより深刻になります。企業は下請け業者に依存する場合があり、プロトコルの一貫性とスケジュール管理がより困難になる可能性があります。北米災害復旧サービス市場は、したがって、労働力開発と認定能力に依存しています。人員配置の圧力は、通常の需要期における賃金コストにも寄与します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:水害が主導、梱包・動産サービスが加速
水害復旧は2025年における北米災害復旧サービス市場規模の32.6%を占めた。このセグメントには、乾燥、除湿、下水逆流対応、および湿気軽減が含まれる。老朽化した配管システムは、住宅、商業施設、および公共建築物において頻繁な損害を引き起こす。激しい嵐や大気河川による洪も、排水および乾燥作業の需要を高める。不完全な乾燥はカビの発生につながる可能性があり、元の保険請求の範囲を拡大させることがある。水害復旧は、日常的な建物維持管理の問題と気象関連イベントの両方に関連している。請負業者は、必要な作業を定義するために、水分マッピング、サーモグラフィー、および文書化された乾燥手順を使用する。IICRC S500規格は、専門的な水害復旧の実践を指導している。[3]
その他のカテゴリーは、2031年までにCAGR 6.90%で最も急成長するサービスタイプになると予測されている。このカテゴリーには、動産復旧、搬出、清掃、および保管サービスが含まれる。保険会社は、大規模な水害および火災請求に対して、動産目録および搬出サービスをますます要求するようになっている。これらのサービスは、大規模な災害イベントだけでなく、保険活動に連動した作業を追加する。火災・煙害復旧は、専門的な除染、臭気管理、および動産清掃を必要とするため、作業単価も高い。IICRC S700規格は、火災・煙害復旧プロセスを指導している。専門的な作業には、再建工事中のアスベスト除去、鉛塗料の修復、および環境浄化が含まれる場合がある。EPAおよびOSHAの要件は、請負業者がこれらの作業を管理する方法に影響を与える。このような多様なサービスにより、プロバイダーは建物損害後のより広範な復旧範囲を支援することができる。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


用途別:商業セグメントが収益を支え、住宅セグメントが加速
商業・工業用不動産は2025年における北米災害復旧サービス市場の53.5%を占めた。このセグメントは、大規模なプロジェクト、充実した保険カバレッジ、および複雑な再建要件により市場をリードした。医療施設、集合住宅、ホテル、政府庁舎、および工業施設はそれぞれ異なる清掃および文書化ニーズを持つ。これらの設での復旧作業は、水害、火災、気象、または環境被害後の多段階再建に加え、封じ込め、感染管理、および安全対策を必要とすることが多い。確立された優先ベンダーおよびサードパーティ管理者との関係も、保険会社および不動産管理会社からの定期的なマネージド修繕業務を生み出す。したがって、プロバイダーは大規模かつ複雑な損害に対応するための十分な規模と適切な認証を必要とする。
住宅は、2031年までにCAGR 5.50%で最も急成長するアプリケーションになると予測されている。住宅の再取得価格の上昇は、損害発生後の保険請求額を増加させる可能性がある。都市近郊インターフェースの拡大も、より多くの郊外および遠郊外の住宅を山火事リスクにさらしている。住宅所有者は、自ら修繕を行うのではなく、専門的な復旧サービスを利用するケースが増えている。ATI Restorationは2025年1月、住宅保険復旧およびTPAキャリア関係に注力していると述べた。請負業者のライセンスおよびカビ修復要件は、米国およびカナダの州・準州によって異なる。鉛およびアスベストの取り扱い要件は、住宅再工事にさらなる複雑さをもたらす可能性がある。標準化されたコンプライアンスプログラムを持つ企業は、これらの多様な要件をより適切に管理できる。これにより、北米災害復旧サービス市場全体での住宅部門の拡大が支援される。
顧客・支払者タイプ別:保険資金が主導、公共部門契約が最速で拡大
保険資金による作業は2025年における北米災害復旧サービス市場規模の52.5%を占めた。住宅所有者、商業建築物、および専門保険ラインからの損害保険請求がこの支払者カテゴリーを支えている。大手保険会社およびマネージド修繕ネットワークは、優先ベンダープログラムを使用して、資格を持つ請負業者に業務を振り分ける。これらのプログラムは一般的に、IICRC認証、デジタル文書化、および保険会社のスコーピングと価格設定ルールへの準拠を要求する。保険資金は、大手プロバイダーに複数拠点にわたる確立された業務供給源を提供する。この支払者ストリームは、高リスク地域における補償撤退の影響を依然として受けやすい。補償限度額の引き下げや更新拒否は、影響を受ける地域で利用可能な保険対象作業の量を減少させる可能性がある。保険会社の関係は、最大の支払者セグメントへのアクセスに影響を与えるため、引き続き重要である。
公共部門および政府資金による作業は、2031年までにCAGR 5.60%で最も急成長する支払者カテゴリーになると予測されている。FEMAの公的支援は、宣言された災害後のがれき撤去、構造物復旧、公共施設修復、および公共建築物の再建を支援する。FEMAは2025年9月までにフロリダ州の復旧プロジェクトに対して8億3,500万 ミリオン 米ドル以上を承認した。ノースカロライナ州のハリケーン・ヘレン復旧は、2025年中にFEMAから10億 ビリオン 米ドル以上の資金援助を受けた。これらのプログラムは、緊急対応段階が終了した後の復旧活動を支援することができる。保険カバレッジの取得が困難な地域では、自己資金および直接支払いによる作業も拡大している。不動産所有者はこの作業を直接資金調達するか、中小企業庁の災害ローンを利用する場合がある。公共および自己資金による業務は、北米災害復旧サービス市場に代替的な需要源を生み出す。
地域分析
米国は2025年の北米災害復旧サービス市場シェアの89.1%を占めました。大規模な財産保険度、頻繁な連邦宣言災害、広範な業者基盤がその地位を支えています。南東部とメキシコ湾岸はハリケーン活動と洪水から年間高需要を生み出しています。ハリケーン・ヘレン後のFEMA復旧資金は、初期対応段階を超えた業者活動を支援します。カリフォルニア州は2025年1月のロサンゼルス山火事複合体後に強い山火事復旧需要に直面しました。中西部と大平原もトルネードとひょうによる需要を生み出しました。北東部は老朽化した住宅・商業建築物において配管破損、水損失、カビ緩和の継続的なニーズを抱えています。FEMA、EPA、OSHAのコンプライアンス要件は、公共部門の復旧業務への適格性に影響します。
カナダでは2025年に気象関連の保険損失が17 ビリオン 米ドルに達しました。3月下旬のオンタリオ州・ケベック州の氷嵐は、提供された資料の2025年通貨関係を使用して3.491 ビリオン 米ドルの保険損失をもたらしました。保険対象大規模災害損失は、同じ提供された通貨関係を使用して、2006年から2015年の期間の100 ビリオン 米ドルから2016年から2025年の期間には264 ビリオン 米ドルに増加しまし。アルバータ州とブリティッシュコロンビア州は山火事と洪水リスクに直面し、中部・東部の州は氷結、凍結、激甚雷雨による損失に直面しています。First Onsite Property Restoration、DKI Services、On-Side Restoration、WINMARはカナダ市場全体で事業を展開しています。カナダ保険局のレジリエンス計画は、コミュニティレジリエンスインフラへのより大きな投資を求めています。州の保険制度と連邦災害支援の取り決めが地域の事業環境を形成しています。
メキシコは北米災害復旧サービス市場において最も成長の速い地域であり、2031年までのCAGRは5.70%です。都市成長と正式な保険利用の拡大が、メキシコシティ、グアダラハラ、モンテレイにおける専門的な復旧需要を支えています。専門的な復旧基盤は米国やカナダよりも発展が遅れています。これにより、より小さな出発点からの成長ポテンシャルが生まれます。中産階級の不動産所有の拡大は、正式な不動産修繕サービスへの需要を高める可能性があります。米国およびカナダのフランチャイズブランドは、地域の規制・事業条件に適応すれば機会を持つ可能性があります。インフラニーズと発展途上の業者認定システムは、正式なサービス採用のペースに影響する可能性があります。地理的機会は、保険アクセス、地域キャパシティ、財産保護慣行の改善に依存しています。
競争環境
北米災害復旧サービス市場は断片化しており、全国フランチャイズシステムおよび大規模損失専門業者と並んで、数千の独立・地域業者が存在します。SERVPRO、BELFOR、ServiceMaster Restoreは米国全体に広範なカバレッジを持っています。SERVPROは2026年に米国とカナダで2,390のフランチャイズを報告し、過去3年間で12%増加しました。全国企業は対応能力、保険会社との関係、技術、認定労働力を通じて競争しています。独立・地域業者は地域知識と確立された保険会社との関係を通じて強力に競争しています。プライベートエクイティはフランチャイズおよび地域事業者間の統合を支援しています。Liberty Restoration Groupは2025年に設立され、2026年に2件の買収を完了して中西部の事業プラットフォームを構築しました。この活動は、共有管理と展開可能な労働力リソースを持つより大規模な数市場事業者を生み出す可能性があります。
技術と文書化は復旧サービス業務においてますます重要になっています。PuroClean Disaster Servicesは2026年1月に、7つの保険会社ガイドラインフレームワーク全体でのコンプライアンスを支援するエージェンティックAIプラットフォームを導入しました。SERVPROは2026年3月に、商業クライアントが物件情報を維持し、緊急時に地元フランチャイズに連絡できるReady Planアプリケーションを開始しました。これらの動きは、事業者がより迅速な派遣とより一貫した請求文書化を追求していることを示しています。IICRC認定、EPA要件、OSHA安全要件は、優先業者および公共部門業務への重要な参入要件であり続けます。ドローンによる現場撮影とAI支援による範囲設定は、損失から見積もり承認までの時間を短縮できます。これらのツールに投資する企業は、保険会社および大口顧客との関係を強化できます。
競争機会は、保険未加入・自己負担業務、不動産モニタリング、未開拓の二次都市に残っています。ServiceMaster Restoreは2025年の18件のフランチャイズ契約と25拠点開に続き、2026年に52の新規拠点を目標としています。ServiceMaster Recovery Managementは2026年4月にミルウォーキー、コロンバス、タコマへの新規指定を通じて大規模損失ネットワークを400拠点以上に拡大しました。BluSky Restoration Contractorsは2026年1月にシカゴ、ミルウォーキー、ウィスコンシン南部地域を支援するためにイリノイ州北部に拠点を開設しました。ATI Restorationも2025年に住宅保険復旧と保険会社との関係に注力しました。これらの戦略は、地理的カバレッジ、商業顧客開発、保険会社へのアクセスを組み合わせています。北米災害復旧サービス市場は、地域の対応能力が全国規模と並んで依然として重要であるため、競争が続いています。
北米災害復旧サービス業界リーダー
-
SERVPRO Industries, LLC
-
BELFOR Holdings, Inc.
-
ServiceMaster Restore
-
First Onsite Property Restoration
-
ATI Restoration
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年8月:Liberty Restoration Groupは、イリノイ州ピオリア・ブルーミントンおよびウィスコンシン州ミルウォーキーに3つのオフィスを追加するServiceMaster Restoration Services by KRSの買収を完了しました。この取引はLiberty社の2026年2度目の買収であり、4月のServiceMaster of Columbiaの買収に続くもので、中西部5州8市場にわたるServiceMaster Restoreプラットフォームを拡大しました。
- 2026年4月:ServiceMaster Recovery Managementは、ウィスコンシン州ミルウォーキー、オハイオ州コロンバス、ワシントン州タコマに3つの新規指定拠点を追加し、全国商業災害復旧ネットワークを400拠点以上に拡大しました。この拡大により、SRMのこれらの市場全体の商業不動産オーナーに対する大規模損失・大規模災害対応カバレッジが強化されました。
- 2026年4月:Liberty Restoration Groupは、ミズーリ州コロンビアのServiceMaster of Columbiaの買収を完了し、同社の2026年初の買収となりました。この取引は、Libertyの複数市場ServiceMaster Restoreプラットフォーム拡大の最初のステップを形成し、その後2026年8月のServiceMaster Restoration Services by KRSの買収によってさらに拡大されました。


北米災害復旧サービス市場レポートの範囲
北米災害復旧サービス市場レポートは、サービスタイプ別(水害復旧、火災・煙害復旧、その他)、用途別(住宅、商業・産業)、顧客・支払者タイプ別(保険支払による復旧業務、その他)、地別(米国、その他)に区分されています。本レポートは、上記すべてのセグメントについて、金額(米ドル)ベースの市場規模および予測を提供します。
| 水害復旧(乾燥・除湿、下水逆流) |
| 火災・煙害復旧 |
| カビ修復 |
| 嵐・大規模災害復旧(風、ひょう、洪水対応、大規模損失) |
| 生物災害・外傷清掃(犯罪現場、孤独死、感染性清掃) |
| 専門サービス |
| その他(動産復旧、梱包・搬出、清掃、保管など) |
| 住宅 |
| 商業・産業 |
| 保険支払による復旧業務 |
| 自己資金・直接支払による復旧業務 |
| 公共部門・政府支払による復旧業務 |
| 米国 |
| カナダ |
| メキシコ |
| サービスタイプ別 | 水害復旧(乾燥・除湿、下水逆流) |
| 火災・煙害復旧 | |
| カビ修復 | |
| 嵐・大規模災害復旧(風、ひょう、洪水対応、大規模損失) | |
| 生物災害・外傷清掃(犯罪現場、孤独死、感染性清掃) | |
| 専門サービス | |
| その他(動産復旧、梱包・搬出、清掃、保管など) | |
| 用途別 | 住宅 |
| 商業・産業 | |
| 顧客・支払者タイプ別 | 保険支払による復旧業務 |
| 自己資金・直接支払による復旧業務 | |
| 公共部門・政府支払による復旧業務 | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |


レポートで回答される主要な質問
北米における災害復旧サービスの価値はいくらですか?
このセクターは2026年に209 ビリオン 米ドルと評価され、2031年までに262 ビリオン 米ドルに達すると予測されています。
北米における災害復旧サービスの需要を促進しているものは何ですか?
激甚気象損失、老朽化した建築システム、保険会社主導の業務、公共復旧プログラムが需要を支えています。
北米で最大のサービスカテゴリーはどれですか?
水害復旧が最大のサービスカテゴリーであり、2025年の収益の32.6%を占めました。
復旧業者にとって最も収益を生み出す用途はどれですか?
商業・産業用不動産が最大の用途シェアを生み出し、2025年に53.5%を占めました。
保険支払による業務は復旧事業者にとってどれほど重要ですか?
保険支払による業務は2025年の収益の52.5%を占め、最大の支払者カテゴリーであり続けています。
北米の復旧サービスをリードしている国はどこですか?
米国は2025年の収益の89.1%で地域をリードし、メキシコは2031年まで最も成長の速い地域でした。


 お客様のデータは安全であり、販売や共有は一切行われません。

