
Tamanho e Participação do Mercado de Teste, Inspeção e Certificação de Data Centers na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
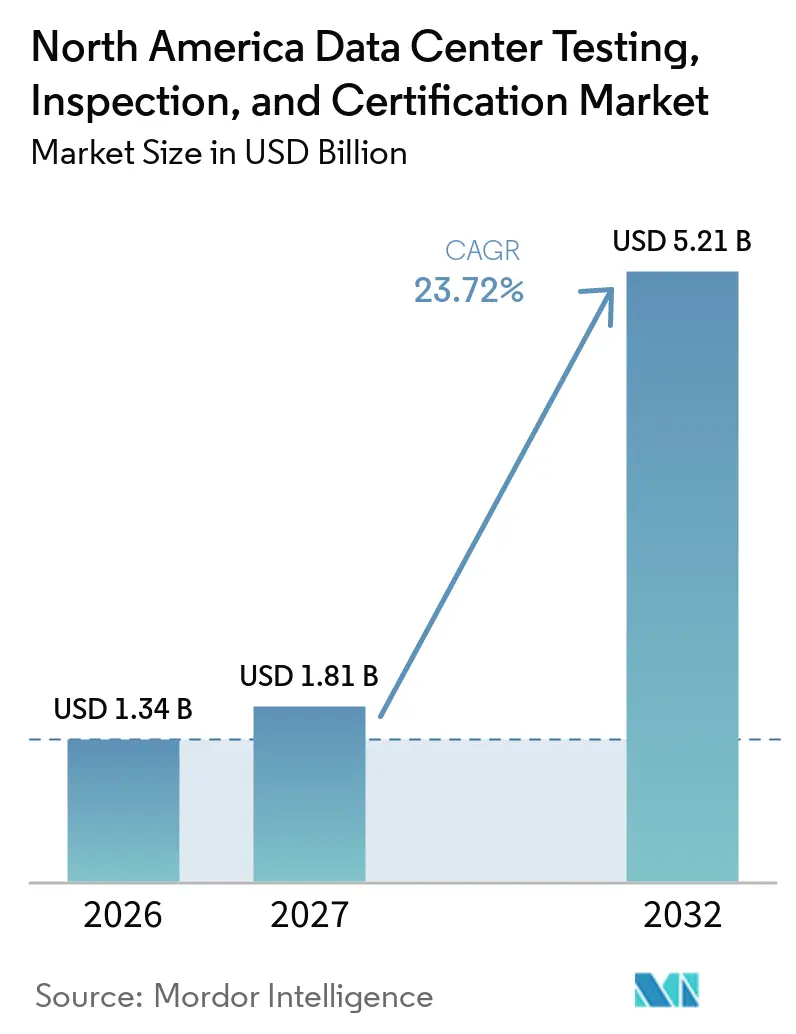
| Tamanho do mercado no ano base (2026) | 1.34 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.81 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.21 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 23.72 % |
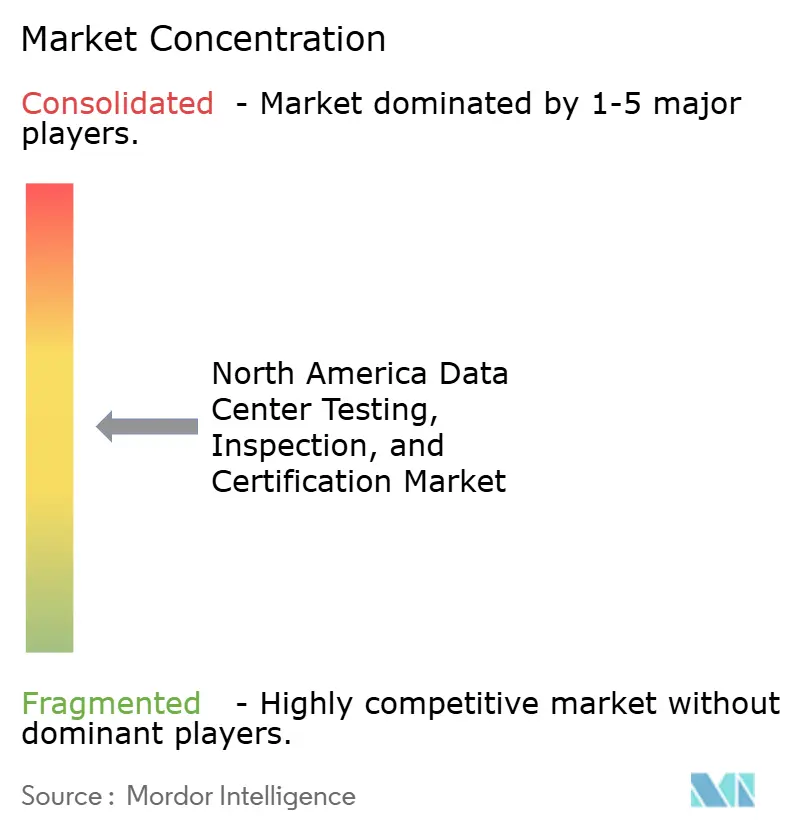
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Teste, Inspeção e Certificação de Data Centers na América do Norte por Mordor Intelligence
O tamanho do mercado de teste, inspeção e certificação na América do Norte está projetado para expandir de 1,34 bilhões de USD em 2026 e 1,80 bilhões de USD em 2027 para 5,21 bilhões de USD até 2032, registrando um CAGR de 23,72% entre 2027 e 2032. A demanda está vinculada às necessidades de comissionamento e validação de data centers voltados para inteligência artificial, onde a densidade de energia e os sistemas de resfriamento estão mudando mais rapidamente do que as práticas comuns de certificação. A verificação independente está se tornando importante desde a revisão do projeto até as operações, porque os requisitos de tempo de atividade, segurança cibernética e sustentabilidade agora afetam as decisões de financiamento, locação e operação. A nova construção continua sendo a principal fonte de trabalho, embora a certificação recorrente e a garantia operacional estejam se tornando mais importantes à medida que as instalações recentemente comissionadas entram em operação. Os provedores estão respondendo por meio de aquisições, plataformas digitais de comissionamento e pacotes de garantia mais amplos que combinam trabalhos técnicos, de segurança e de conformidade. O mercado de teste, inspeção e certificação na América do Norte também enfrenta limitações de capacidade porque engenheiros qualificados, auditores de segurança cibernética e equipamentos de teste especializados continuam escassos.
Principais Conclusões do Relatório
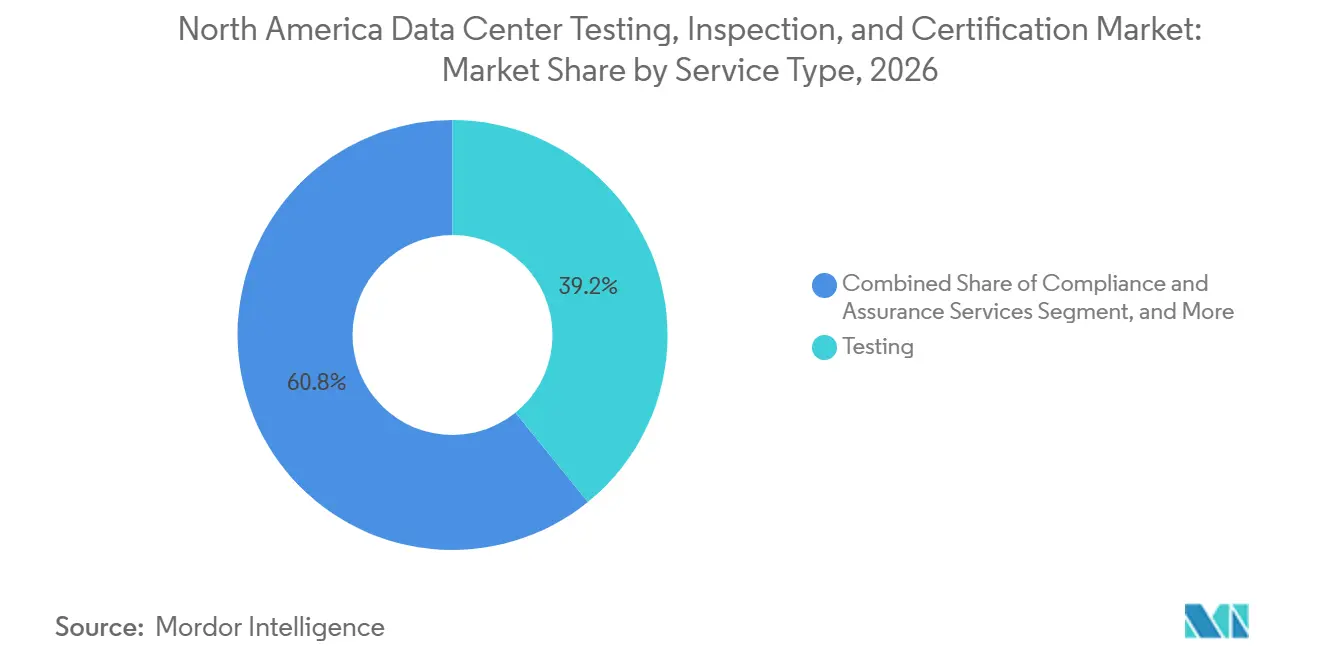
- Por tipo de serviço, o Teste deteve 39,15% da receita em 2026, enquanto os Serviços de Conformidade e Garantia estão projetados para expandir a um CAGR de 24,43% até 2032 no Mercado de Teste, Inspeção e Certificação de Data Centers na América do Norte.
- Por ciclo de vida do data center, Construção, Instalação e Comissionamento responderam por 52,14% da receita em 2026, enquanto Operações, Manutenção e Recertificação estão projetados para expandir a um CAGR de 24,56% até 2032.
- Por sistema de infraestrutura, a Infraestrutura Elétrica respondeu por 37,83% da receita em 2026, enquanto a Infraestrutura de TI, Rede e Segurança Cibernética está projetada para expandir a um CAGR de 23,92% até 2032.
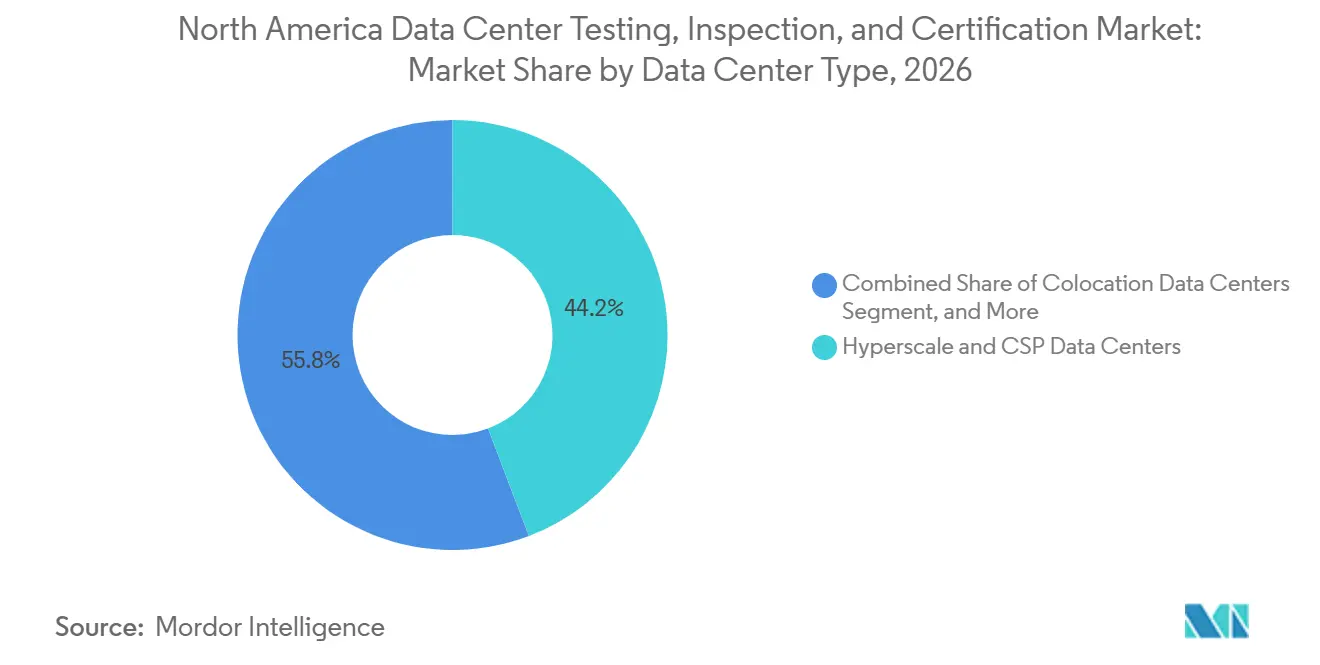
- Por tipo de data center, os Data Centers de Hiperescala e de Provedores de Serviços em Nuvem responderam por 44,22% da receita em 2026 e estão projetados para crescer a um CAGR de 24,22% até 2032.
- Por tipo de nível, o Nível 3 respondeu por 58,31% da receita em 2026, enquanto o Nível 4 está projetado para crescer a um CAGR de 24,34% até 2032 no Mercado de Teste, Inspeção e Certificação de Data Centers na América do Norte.
- Por geografia, os Estados Unidos detiveram 86,24% da receita regional em 2026, enquanto o México está projetado para expandir a um CAGR de 24,11% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Teste, Inspeção e Certificação de Data Centers na América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cargas de Trabalho de Inteligência Artificial Aumentando a Densidade de Energia e a Complexidade do Comissionamento | +4.5% | Global, concentrado nos corredores de hiperescala dos Estados Unidos, incluindo Virgínia, Texas e Ohio | Curto prazo (≤ 2 anos) |
| Expansão da Capacidade de Hiperescala e Colocalização | +4.0% | América do Norte, liderada pelos Estados Unidos, com Canadá e México emergindo | Curto prazo (≤ 2 anos) |
| Validação Obrigatória de Confiabilidade, Segurança Cibernética e Sustentabilidade | +3.5% | Global, com maior influência regulatória nos Estados Unidos e no Canadá | Médio prazo (2-4 anos) |
| Demanda por Transferência Independente de Risco Antes da Entrega das Instalações | +2.8% | América do Norte, principalmente os Estados Unidos | Médio prazo (2-4 anos) |
| Padrões de Comissionamento de Resfriamento Líquido Defasados em Relação à Velocidade de Implantação | +2.2% | Global, concentrado nos mercados de hiperescala dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Restrições de Disponibilidade de Energia Aumentando o Valor da Garantia de Local e Infraestrutura | +1.8% | Nacional, crítico no Norte da Virgínia, Texas e Ohio | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Cargas de Trabalho de Inteligência Artificial Aumentando a Densidade de Energia e a Complexidade do Comissionamento
As cargas de trabalho de treinamento e inferência de inteligência artificial estão aumentando a densidade de rack além das condições cobertas pelas práticas convencionais de comissionamento com resfriamento a ar. Os sistemas NVIDIA GB200 NVL72 podem atingir 120 kW por rack, em comparação com 7-10 kW em ambientes de servidores padrão, o que exige validação de circuitos líquidos até o chip, integridade de pressão e desempenho térmico sob carga total.[1] A ASHRAE revisou sua nomenclatura de classes de água para resfriamento líquido de W1-W5 para W17 a W40+, refletindo os requisitos térmicos em evolução da infraestrutura de inteligência artificial. O mercado de teste, inspeção e certificação na América do Norte se beneficia quando o escopo do comissionamento inclui esses sistemas em vez de apenas testes convencionais por lista de verificação. O Uptime Institute identifica cronogramas de projeto comprimidos e margens limitadas para erros como condições normais para projetos de data centers de inteligência artificial. Os provedores que coletam evidências digitalmente e conectam modelos de informações de construção aos fluxos de trabalho de comissionamento podem lidar com um volume maior de projetos sem um aumento proporcional de pessoal.
Expansão da Capacidade de Hiperescala e Colocalização
Os operadores de hiperescala e colocalização estão expandindo a capacidade em toda a América do Norte, o que gera trabalho em revisão de projetos, inspeção, comissionamento e certificação. O mercado de teste, inspeção e certificação na América do Norte está exposto à atividade de construção porque cada novo campus precisa de validação formal antes da entrega. A Crusoe anunciou um campus de fábrica de inteligência artificial de 900 MW em Abilene, Texas, para apoiar a infraestrutura de inteligência artificial da Microsoft em 2026. Um único campus de grande porte pode gerar vários anos de trabalho em revisão de projetos, testes de sistemas, certificação inicial e recertificação subsequente. O desenvolvimento de capacidade no Canadá e no México amplia a base regional de projetos além dos hubs estabelecidos nos Estados Unidos. Os provedores com relacionamentos estabelecidos com operadores de hiperescala podem manter trabalho ao longo das fases sucessivas do ciclo de vida de um campus.
Validação Obrigatória de Confiabilidade, Segurança Cibernética e Sustentabilidade
A validação por terceiros está sendo cada vez mais incluída em contratos de locação, requisitos de credores e termos de seguros, em vez de ser tratada como proteção opcional. A transição da ISO/IEC 27001:2013 para a ISO/IEC 27001:2022 exigiu uma reauditoria completa para certificados baseados na edição anterior após 31 de outubro de 2025.[2] O BSI Group lançou o Selo de Confiança em janeiro de 2026 como uma estrutura modular que abrange confiabilidade, segurança e sustentabilidade. A Norma ASHRAE 90.4-2025 e a ISO/IEC 30134-2:2026 também são utilizadas em trabalhos de garantia com foco em sustentabilidade. A ISO/IEC AWI TS 22237-44, aprovada em abril de 2026, fornece orientação dedicada ao resfriamento líquido dentro da família de normas para instalações de data centers. Esses requisitos incentivam programas de garantia integrados e ampliam os tipos de sistemas que podem ser avaliados.
Demanda por Transferência Independente de Risco Antes da Entrega das Instalações
As entregas de data centers podem envolver campi avaliados acima de 1 bilhão de USD, de modo que credores, seguradoras e inquilinos frequentemente exigem validação independente. A Aon lançou um Programa de Seguro do Ciclo de Vida de Data Centers de 1,5 bilhões de USD em julho de 2025, que cobre exposições de construção, segurança cibernética, carga e operacionais por meio de estágios definidos do ciclo de vida.[3] A Zurich introduziu o Data Center Project Guard a partir de 1º de janeiro de 2026, adicionando até 12 meses de cobertura de propriedade operacional em entregas por fases. A aprovação independente do comissionamento pode apoiar um desembolso de financiamento ou ativar uma camada de seguro. Atrasos causados por escassez de mão de obra ou indisponibilidade de equipamentos de teste podem, portanto, produzir consequências financeiras diretas para os desenvolvedores. Empresas que podem fornecer recursos comprometidos e acordos de nível de serviço têm um papel mais claro no gerenciamento de riscos do projeto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Engenheiros de Comissionamento Qualificados e Auditores de Segurança Cibernética | -3.2% | Global, mais grave nos corredores de hiperescala dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Padrões Fragmentados e Requisitos de Conformidade Jurisdicional | -2.5% | Nacional, com divergências entre os 50 estados dos Estados Unidos e fatores de conformidade abrangendo agências federais e estaduais | Médio prazo (2-4 anos) |
| Alto Custo de Certificação Recorrente e Monitoramento Contínuo | -1.8% | Em toda a América do Norte, crítico para data centers corporativos | Longo prazo (≥ 4 anos) |
| Disponibilidade Limitada de Bancos de Carga para Resfriamento Líquido e Protocolos de Teste de Alta Densidade | -1.5% | Global, com gargalos de aquisição concentrados nos Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Engenheiros de Comissionamento Qualificados e Auditores de Segurança Cibernética
O mercado de teste, inspeção e certificação na América do Norte é limitado pela escassez de engenheiros de comissionamento e auditores de segurança cibernética. O Uptime Institute destaca uma significativa deficiência global de profissionais qualificados em data centers e observa que uma parcela considerável da força de trabalho dos Estados Unidos está se aproximando da aposentadoria. A lacuna é especialmente difícil para funções especializadas que combinam segurança em nuvem, governança de inteligência artificial e controles físico-lógicos de data centers. A demanda comercial por si só não pode aumentar a capacidade de entrega quando a força de trabalho qualificada está indisponível. Longos ciclos de contratação podem atrasar o trabalho de projetos e aumentar os custos indiretos para provedores e clientes. Academias de treinamento, ferramentas de comissionamento remoto e transferência estruturada de conhecimento podem ajudar as empresas a preservar a expertise à medida que profissionais experientes se aposentam.
Padrões Fragmentados e Requisitos de Conformidade Jurisdicional
Diferentes requisitos estaduais e locais aumentam o tempo necessário para o planejamento de conformidade em portfólios de data centers com múltiplos locais. O mercado de teste, inspeção e certificação na América do Norte deve considerar regras que abrangem aquisição de energia, uso de água, zoneamento e relatórios ambientais. Os operadores no Norte da Virgínia, Texas, Ohio e Arizona podem enfrentar requisitos distintos de documentação e aprovação em suas instalações. Isso aumenta o custo de mapeamento regulatório, coordenação jurisdicional e coleta de evidências para cada contrato. Também torna um único processo operacional padronizado menos prático para provedores que atendem a múltiplos estados. Empresas com bibliotecas de conformidade multijurisdicionais podem lidar com trabalhos de documentação recorrentes de forma mais consistente do que empresas focadas em um único mercado local, apoiando um modelo de entrega mais consistente no mercado de teste, inspeção e certificação na América do Norte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Conformidade em Segurança Cibernética Reformula o Mix de Receita
O Teste deteve 39,15% da receita em 2026, apoiado por testes de aceitação em fábrica, testes de aceitação no local e testes de sistemas integrados ao longo do pipeline de construção. O teste é central para a entrega das instalações porque os sistemas de energia, resfriamento e controle precisam operar em conjunto sob condições especificadas. A Inspeção fornece garantia de qualidade contínua durante a construção e as operações. A Certificação abrange credenciamento formal sob os padrões de Nível do Uptime Institute, ISO/IEC 27001 e programas SOC 2. Os Serviços de Conformidade e Garantia são o menor tipo de serviço atual, mas estão projetados para expandir a um CAGR de 24,43% até 2032. O setor de teste, inspeção e certificação na América do Norte está migrando para serviços de garantia quando os inquilinos exigem evidências recorrentes de conformidade, uma mudança que amplia o mercado de teste, inspeção e certificação na América do Norte além dos testes baseados em projetos.
A transição da ISO/IEC 27001 de 2013 para 2022 criou um ciclo concentrado de reauditoria após 31 de outubro de 2025. Esse requisito beneficiou especialistas em certificação e conformidade que puderam conduzir as revisões necessárias. As auditorias do sistema de gestão de inteligência artificial ISO/IEC 42001 também estão sendo combinadas com certificações de segurança cibernética e gestão da qualidade. O teste mantém a liderança em volume, embora os testes de bancos de carga para resfriamento líquido e os trabalhos de energização em média tensão exijam equipamentos escassos e habilidades especializadas. Essas necessidades operacionais podem pressionar as margens de teste. Espera-se, portanto, que o mix de serviços se desloque gradualmente para trabalhos de conformidade e garantia com requisitos de auditoria recorrentes no mercado de teste, inspeção e certificação na América do Norte.

Por Ciclo de Vida do Data Center: A Fase de Operações Acelera Junto com a Nova Construção
Construção, Instalação e Comissionamento responderam por 52,14% da receita em 2026. A participação reflete a escala atual da construção de hiperescala na região. Os serviços de Pré-Construção e Design fornecem receita antecipada por meio de revisão de documentos de projeto e Certificação de Nível de Documentos de Projeto. Os desenvolvedores de hiperescala buscam cada vez mais essas revisões antes do início da construção. Retrofit e Modernização permanece menor, mas atende instalações corporativas legadas que estão adaptando sistemas de energia e resfriamento para cargas de trabalho de inteligência artificial. Essas instalações não foram originalmente projetadas para densidades de rack acima de 10-20 kW.
Operações, Manutenção e Recertificação estão projetados para expandir a um CAGR de 24,56% até 2032. Cada instalação comissionada de 2023 a 2027 pode se tornar um futuro cliente de recertificação. As certificações de Sustentabilidade Operacional com classificação ouro expiram após 3 anos, as certificações prata após 2 anos e as certificações bronze após 1 ano. Esse cronograma de renovação cria um calendário de auditoria definido para os provedores no mercado de teste, inspeção e certificação na América do Norte. A SGS utiliza uma estrutura digital de comissionamento que conecta entradas de projeto, etiquetagem de equipamentos e testes funcionais. Esses sistemas podem transformar a documentação do projeto em um ativo para garantia operacional contínua.
Por Sistema de Infraestrutura: Os Testes de Segurança Cibernética Ganham Terreno em Relação ao Elétrico
A Infraestrutura Elétrica deteve 37,83% da receita em 2026. Painéis de média tensão, sistemas de fornecimento de energia ininterrupta, geradores e sistemas de transferência requerem testes extensivos antes que uma instalação de hiperescala entre em operação. A Infraestrutura Mecânica, de Resfriamento e de Segurança contra Incêndio ocupa o segundo lugar porque a arquitetura de resfriamento e os sistemas de supressão de incêndio precisam de validação antes que os alvarás de ocupação sejam emitidos. Os testes de Sistemas Estruturais, Prediais e de Segurança Física também continuam necessários para implantações de Nível 3 e Nível 4. Esses sistemas apoiam o controle de acesso físico e as obrigações de segurança perimetral para inquilinos de colocalização. O mercado de teste, inspeção e certificação na América do Norte continua a necessitar de expertise elétrica à medida que os sistemas de energia se tornam mais complexos.
A Infraestrutura de TI, Rede e Segurança Cibernética está projetada para expandir a um CAGR de 23,92% até 2032. Testes de penetração, exercícios de equipe vermelha e verificação de integridade de rede estão migrando para ciclos de garantia anuais ou semestrais. A UL Solutions introduziu novos programas de certificação para data centers em setembro de 2026, incluindo a UL 4501 para resfriamento líquido direto ao chip e a UL 2140 para conjuntos de distribuição de energia pré-fabricados. A ISO/IEC AWI TS 22237-44 foi aprovada em abril de 2026 para orientar a aplicação de resfriamento líquido em data centers. Essas normas estabelecem caminhos de qualificação mais claros para equipamentos e sistemas no mercado de teste, inspeção e certificação na América do Norte. Elas também ampliam o papel da avaliação independente em instalações voltadas para inteligência artificial.
Por Tipo de Data Center: A Dominância da Hiperescala se Estende tanto na Participação quanto no Crescimento
Os Data Centers de Hiperescala e de Provedores de Serviços em Nuvem detiveram 44,22% da receita em 2026. Essas instalações respondem por uma alta parcela da construção ativa e requerem mais trabalho de comissionamento por MW quando projetadas para cargas de inteligência artificial. Os data centers de colocalização são o segundo maior tipo. A Cologix comprometeu-se com um plano de expansão de longo prazo de 5 bilhões de USD no Norte da Virgínia, que inclui um campus de 38 acres em Ashburn adquirido em fevereiro de 2026. Os data centers corporativos permanecem uma base estável, embora os operadores possam adiar grandes recomissionamentos até que as demandas dos inquilinos ou os requisitos regulatórios exijam atualizações. Os data centers de borda e modulares permanecem menores, mas sua implantação mais rápida cria a necessidade de abordagens de comissionamento adaptadas a ativos distribuídos.
Os Data Centers de Hiperescala e de Provedores de Serviços em Nuvem estão projetados para expandir a um CAGR de 24,22% até 2032. Mais novos campi criam um escopo maior para comissionamento, enquanto as instalações concluídas criam uma base futura para recertificação. Isso oferece aos provedores com relacionamentos estabelecidos com operadores de hiperescala uma vantagem ao longo do ciclo de vida completo do campus no mercado de teste, inspeção e certificação na América do Norte. As disposições de fornecedor preferencial em contratos-mestre de desenvolvimento podem restringir o grupo elegível de empresas de comissionamento. Esses arranjos podem aumentar os custos de troca para os desenvolvedores e aumentar a visibilidade de receita para os provedores. O setor de teste, inspeção e certificação na América do Norte é, consequentemente, moldado pela capacidade de estabelecer relacionamentos antes que um campus entre em construção.
Por Tipo de Nível: O Nível 4 Emerge como o Nível de Confiabilidade de Crescimento Mais Rápido
As instalações de Nível 3 detiveram 58,31% da receita em 2026. Este nível é amplamente utilizado como referência de confiabilidade para operações de colocalização e hiperescala e está associado a um tempo de atividade anual muito elevado. As instalações de níveis inferiores atendem a aplicações sensíveis a custos, ambientes de desenvolvimento e implantações de borda onde interrupções curtas podem ser aceitas. Esses níveis inferiores permanecem relevantes, mas se expandem mais lentamente à medida que as cargas de trabalho críticas migram para configurações de maior confiabilidade. O Uptime Institute emitiu milhares de prêmios de Certificação de Nível em vários países. A América do Norte permanece a maior base instalada por concentração geográfica.
O Nível 4 está projetado para expandir a um CAGR de 24,34% até 2032. Usuários de serviços financeiros, saúde e governo precisam de infraestrutura tolerante a falhas e sistemas totalmente redundantes. A inferência de inteligência artificial em tempo real também aumenta o número de aplicações que não podem acomodar interrupções planejadas. Os sistemas de Nível 4 exigem que cada caminho redundante seja testado independentemente sob carga total, aumentando o escopo técnico no mercado de teste, inspeção e certificação na América do Norte. Isso torna o trabalho de comissionamento por instalação mais intensivo do que para sistemas de Nível 3. O mercado de teste, inspeção e certificação na América do Norte pode, portanto, obter uma quantidade maior de trabalho com implantações de Nível 4 do que o número de instalações por si só sugeriria.
Análise Geográfica
Os Estados Unidos detiveram 86,24% da participação do mercado de teste, inspeção e certificação na América do Norte em 2026. Essa posição é apoiada por campi de hiperescala no Norte da Virgínia, Texas, Ohio e no Noroeste do Pacífico. Os Estados Unidos possuem um ecossistema estabelecido de Certificação de Nível do Uptime Institute. A atividade de construção e a implantação de inteligência artificial apoiam os testes contínuos de sistemas elétricos, de resfriamento e de controle. Os Estados Unidos permanecem o principal local para provedores que buscam grandes mandatos de hiperescala.
O Canadá responde pelo restante da base regional estabelecida. Os operadores de hiperescala e colocalização estão desenvolvendo capacidade em Ontário e na Colúmbia Britânica, onde a disponibilidade de energia renovável e condições mais frias podem reduzir as necessidades de resfriamento para cargas de trabalho de inteligência artificial. As instalações canadenses buscam cada vez mais certificações de Nível do Uptime Institute, ISO/IEC 27001 e SOC 2 para atender a inquilinos corporativos e governamentais dos Estados Unidos. Essas certificações geram trabalho de garantia contínuo após o comissionamento inicial.
O México está projetado para expandir a um CAGR de 24,11% até 2032. O investimento em nearshoring estabeleceu Querétaro como o principal hub de data centers do país. A KIO Data Centers concluiu fases subsequentes do QRO2 após investimento cumulativo significativo e planeja uma expansão substancial do QRO3 no médio prazo. Os requisitos internacionais de certificação, incluindo avaliações ICREA, certificação de Nível do Uptime Institute, normas de segurança da informação ISO/IEC e conformidade SOC, podem ampliar a base de projetos endereçável. O investimento em direção a Monterrey, Cidade do México e San Luis Potosí pode estender ainda mais a distribuição geográfica das instalações.
Cenário Competitivo
O mercado de teste, inspeção e certificação na América do Norte é moderadamente concentrado no nível dos principais provedores. Bureau Veritas, SGS, Intertek, TÜV SÜD e UL Solutions competem por mandatos de comissionamento de hiperescala. Empresas especializadas em conformidade de segurança cibernética, incluindo Schellman, Coalfire e A-LIGN, também atendem a inquilinos de colocalização e nuvem. Os grandes provedores de TIC oferecem escala em avaliação técnica e cobertura geográfica. Os especialistas competem por meio de expertise em segurança cibernética, comissionamento ou resfriamento líquido.
O Bureau Veritas assinou um acordo em abril de 2026 para adquirir a Lotusworks, uma especialista em comissionamento de missão crítica e garantia de qualidade que gerou 131 milhões de euros (142 milhões de USD) em receita em 2025. A plataforma combinada representa 300 milhões de euros (324 milhões de USD) em receita. A SGS posiciona sua estrutura de Confiança Digital como um modelo de garantia contínua que vincula documentação de projeto, teste e operacional. O BSI Group introduziu o Selo de Confiança em janeiro de 2026 para certificação modular em confiabilidade, segurança e sustentabilidade. Essas ações indicam uma mudança em direção a uma cobertura de serviços mais ampla e relacionamentos contínuos.
Nenhum provedor possui uma metodologia dominante de comissionamento de resfriamento líquido, deixando espaço para abordagens padronizadas. Pacotes anuais integrados que cobrem certificação de Nível, ISO/IEC 27001:2022, SOC 2 Tipo 2 e ASHRAE 90.4-2025 são outra área de competição. A NV5 Global e a Salute combinam engenharia de comissionamento com capacidades de resfriamento líquido direto ao chip. A UL Solutions adicionou 3 programas de certificação para data centers em setembro de 2026, reforçando seu papel na qualificação de equipamentos.
Líderes do Setor de Teste, Inspeção e Certificação de Data Centers na América do Norte
-
Uptime Institute
-
TÜV SÜD AG
-
Bureau Veritas SA
-
SGS SA
-
Intertek Group plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: A UL Solutions lançou um programa de certificação para subconjuntos de resfriamento líquido direto ao chip sob a UL 4501, avaliando compatibilidade de fluido refrigerante, integridade de pressão e vedação, durabilidade e interoperabilidade. O programa preenche uma lacuna crítica de qualificação para cadeias de suprimentos de resfriamento líquido de data centers de inteligência artificial que anteriormente não tinham um caminho de certificação independente padronizado.
- Setembro de 2026: A UL Solutions introduziu o programa de certificação UL 2140 para conjuntos de distribuição de energia de data centers pré-fabricados. A Schneider Electric recebeu a primeira certificação. A norma qualifica skids de energia abertos construídos em fábrica, combinando painéis de distribuição, sistemas de fornecimento de energia ininterrupta e baterias antes da entrega no local, comprimindo os cronogramas de comissionamento em escala de inteligência artificial.
- Abril de 2026: O HiPerGuard da ABB obteve a primeira certificação da UL Solutions sob a UL 9540 para um inversor estático multimodo de média tensão projetado para servir como fornecimento de energia ininterrupta em data centers. A certificação apoia o licenciamento, a inspeção e a aceitação pela concessionária para arquiteturas de energia de backup em média tensão.
- Abril de 2026: O Bureau Veritas assinou um acordo para adquirir a Lotusworks, uma especialista em comissionamento de missão crítica e garantia de qualidade que gerou 131 milhões de euros (142 milhões de USD) em receita em 2025. O negócio cria uma plataforma combinada representando 300 milhões de euros (324 milhões de USD) em receita.
Escopo do Relatório do Mercado de Teste, Inspeção e Certificação de Data Centers na América do Norte
O Mercado de Teste, Inspeção e Certificação (TIC) de Data Centers na América do Norte compreende serviços de terceiros que verificam a segurança, o desempenho, a confiabilidade e a conformidade da infraestrutura de data centers nos Estados Unidos, Canadá e México, desde a revisão de projetos e comissionamento até as operações contínuas e modernização.
O Relatório do Mercado de Teste, Inspeção e Certificação de Data Centers na América do Norte é Segmentado por Tipo de Serviço (Teste, Inspeção, Certificação e Conformidade), Ciclo de Vida do Data Center (Pré-Construção e Design, Construção, Instalação e Comissionamento, Operações, Manutenção e Recertificação, e Retrofit e Modernização), Sistema de Infraestrutura (Infraestrutura Elétrica, Infraestrutura Mecânica, de Resfriamento e de Segurança contra Incêndio, Sistemas Estruturais, Prediais e de Segurança Física, e Infraestrutura de TI, Rede e Segurança Cibernética), Tipo de Data Center (Hiperescala e Data Centers de Provedores de Serviços em Nuvem, Colocalização, Corporativo, Borda e Modular), Nível (1 e 2, 3, 4) e Geografia (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Teste |
| Inspeção |
| Certificação |
| Serviços de Conformidade e Garantia |
| Pré-Construção e Design |
| Construção, Instalação e Comissionamento |
| Operações, Manutenção e Recertificação |
| Retrofit e Modernização |
| Infraestrutura Elétrica |
| Infraestrutura Mecânica, de Resfriamento e de Segurança contra Incêndio |
| Sistemas Estruturais, Prediais e de Segurança Física |
| Infraestrutura de TI, Rede e Segurança Cibernética |
| Data Centers de Hiperescala e de Provedores de Serviços em Nuvem |
| Data Centers de Colocalização |
| Data Centers Corporativos |
| Data Centers de Borda e Modulares |
| Nível 1 e Nível 2 |
| Nível 3 |
| Nível 4 |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Serviço | Teste |
| Inspeção | |
| Certificação | |
| Serviços de Conformidade e Garantia | |
| Por Ciclo de Vida do Data Center | Pré-Construção e Design |
| Construção, Instalação e Comissionamento | |
| Operações, Manutenção e Recertificação | |
| Retrofit e Modernização | |
| Por Sistema de Infraestrutura | Infraestrutura Elétrica |
| Infraestrutura Mecânica, de Resfriamento e de Segurança contra Incêndio | |
| Sistemas Estruturais, Prediais e de Segurança Física | |
| Infraestrutura de TI, Rede e Segurança Cibernética | |
| Por Tipo de Data Center | Data Centers de Hiperescala e de Provedores de Serviços em Nuvem |
| Data Centers de Colocalização | |
| Data Centers Corporativos | |
| Data Centers de Borda e Modulares | |
| Por Tipo de Nível | Nível 1 e Nível 2 |
| Nível 3 | |
| Nível 4 | |
| Por País | Estados Unidos |
| Canadá | |
| México |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de teste, inspeção e certificação na América do Norte?
O tamanho do mercado está projetado para expandir de 1,34 bilhões de USD em 2026 e 1,80 bilhões de USD em 2027 para 5,21 bilhões de USD até 2032, a um CAGR de 23,72%.
O que está impulsionando a demanda por serviços de TIC de data centers na América do Norte?
A densidade de energia relacionada à inteligência artificial, a construção de hiperescala, a validação obrigatória de segurança e os requisitos de entrega de instalações estão aumentando a demanda.
Qual tipo de serviço lidera a receita de TIC de data centers na América do Norte?
O Teste lidera com uma participação de 39,15% em 2026, porque as instalações precisam de testes de fábrica, no local e de sistemas integrados antes da entrega.
Qual fase do ciclo de vida tem a maior taxa de expansão projetada?
Operações, Manutenção e Recertificação estão projetados para expandir a um CAGR de 24,56% até 2032, apoiados por renovações recorrentes de certificação.
Qual país é o maior mercado regional para serviços de TIC de data centers?
Os Estados Unidos detêm 86,24% da receita regional em 2026, apoiados por grandes clusters de hiperescala e um ecossistema de certificação maduro.
Por que a certificação de Nível 4 está se tornando mais importante para os data centers?
O Nível 4 está projetado para expandir a um CAGR de 24,34% até 2032, à medida que a tolerância a falhas e a operação ininterrupta se tornam mais importantes para cargas de trabalho de inteligência artificial, saúde, serviços financeiros e governo.