
Größe und Marktanteil des nordamerikanischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
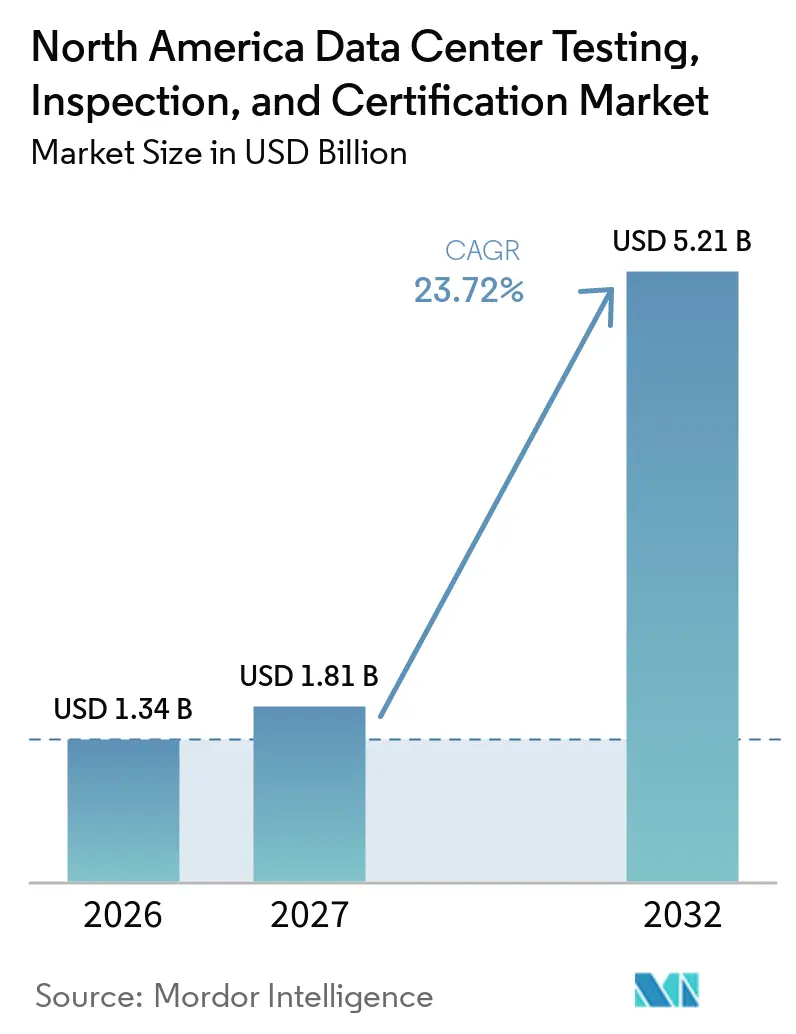
| Marktgröße im Basisjahr (2026) | 1.34 Milliarden US-Dollar |
| Marktgröße (2027) | 1.81 Milliarden US-Dollar |
| Marktgröße (2032) | 5.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 23.72 % |
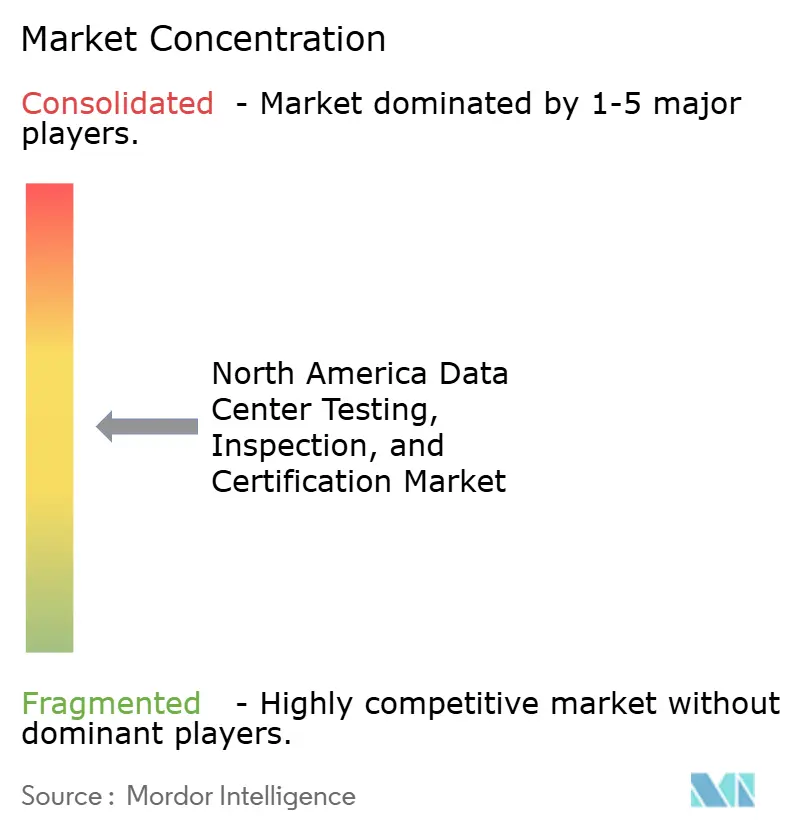
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkts von Mordor Intelligence
Die Größe des nordamerikanischen Prüf-, Inspektions- und Zertifizierungsmarkts für Rechenzentren wird voraussichtlich von 1,34 Milliarden USD im Jahr 2026 und 1,80 Milliarden USD im Jahr 2027 auf 5,21 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 23,72 % zwischen 2027 und 2032. Die Nachfrage ist an die Inbetriebnahme- und Validierungsanforderungen KI-fokussierter Rechenzentren geknüpft, in denen sich Leistungsdichte und Kühlsysteme schneller verändern als gängige Zertifizierungspraktiken. Unabhängige Verifizierung wird von der Designprüfung bis zum Betrieb immer wichtiger, da Anforderungen an Verfügbarkeit, Cybersicherheit und Nachhaltigkeit nun Finanzierungs-, Miet- und Betriebsentscheidungen beeinflussen. Neubauten bleiben die Hauptquelle für Aufträge, obwohl wiederkehrende Zertifizierungen und betriebliche Qualitätssicherung zunehmend an Bedeutung gewinnen, da kürzlich in Betrieb genommene Anlagen in den Regelbetrieb übergehen. Anbieter reagieren durch Akquisitionen, digitale Inbetriebnahmeplattformen und umfassendere Qualitätssicherungspakete, die technische, sicherheitsbezogene und Compliance-Arbeiten kombinieren. Der nordamerikanische Prüf-, Inspektions- und Zertifizierungsmarkt steht zudem vor Kapazitätsgrenzen, da qualifizierte Ingenieure, Cybersicherheitsprüfer und spezialisierte Prüfgeräte weiterhin knapp sind.
Wichtigste Erkenntnisse des Berichts
- Nach Serviceart hielt Prüfung im Jahr 2026 einen Umsatzanteil von 39,15 %, während Compliance- und Qualitätssicherungsdienstleistungen voraussichtlich mit einer CAGR von 24,43 % bis 2032 im nordamerikanischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt wachsen werden.
- Nach Rechenzentrums-Lebenszyklus entfielen auf Bau, Installation und Inbetriebnahme im Jahr 2026 52,14 % des Umsatzes, während Betrieb, Wartung und Rezertifizierung voraussichtlich mit einer CAGR von 24,56 % bis 2032 wachsen wird.
- Nach Infrastruktursystem entfiel auf Elektrische Infrastruktur im Jahr 2026 ein Umsatzanteil von 37,83 %, während IT-, Netzwerk- und Cybersicherheitsinfrastruktur voraussichtlich mit einer CAGR von 23,92 % bis 2032 wachsen wird.
- Nach Rechenzentrums-Typ entfielen auf Hyperscale- und CSP-Rechenzentren im Jahr 2026 44,22 % des Umsatzes, und sie werden voraussichtlich mit einer CAGR von 24,22 % bis 2032 wachsen.
- Nach Tier-Typ entfiel auf Tier 3 im Jahr 2026 ein Umsatzanteil von 58,31 %, während Tier 4 voraussichtlich mit einer CAGR von 24,34 % bis 2032 im nordamerikanischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt wachsen wird.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 86,24 % des regionalen Umsatzes, während Mexiko voraussichtlich mit einer CAGR von 24,11 % bis 2032 wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im nordamerikanischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| KI-Workloads erhöhen Leistungsdichte und Inbetriebnahmekomplexität | +4.5% | Global, konzentriert in Hyperscale-Korridoren der Vereinigten Staaten, einschließlich Virginia, Texas und Ohio | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Hyperscale- und Colocation-Kapazitäten | +4.0% | Nordamerika, angeführt von den Vereinigten Staaten, mit aufstrebendem Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Obligatorische Validierung von Zuverlässigkeit, Cybersicherheit und Nachhaltigkeit | +3.5% | Global, mit stärkstem regulatorischem Einfluss in den Vereinigten Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Nachfrage nach unabhängiger Risikoübertragung vor der Übergabe von Anlagen | +2.8% | Nordamerika, vorwiegend die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Inbetriebnahmestandards für Flüssigkühlung hinken der Einsatzgeschwindigkeit hinterher | +2.2% | Global, konzentriert in Hyperscale-Märkten der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen bei der Stromverfügbarkeit erhöhen den Wert der Standort- und Infrastrukturqualitätssicherung | +1.8% | National, akut in Northern Virginia, Texas und Ohio | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-Workloads erhöhen Leistungsdichte und Inbetriebnahmekomplexität
KI-Training und Inferenz-Workloads erhöhen die Rack-Dichte über die Bedingungen hinaus, die durch herkömmliche luftgekühlte Inbetriebnahmepraktiken abgedeckt werden. NVIDIA GB200 NVL72-Systeme können 120 kW pro Rack erreichen, verglichen mit 7–10 kW in Standard-Serverumgebungen, was die Validierung von Flüssigkeit-zu-Chip-Kreisläufen, Druckintegrität und thermischer Leistung unter Volllast erfordert.[1] ASHRAE hat seine Flüssigkühlungs-Wasserklassennomenklatur von W1–W5 auf W17 bis W40+ überarbeitet, was die sich ändernden thermischen Anforderungen der KI-Infrastruktur widerspiegelt. Der nordamerikanische Prüf-, Inspektions- und Zertifizierungsmarkt profitiert, wenn der Inbetriebnahmeumfang diese Systeme einschließt und nicht nur herkömmliche Checklisten-Tests. Das Uptime Institute identifiziert komprimierte Projektzeitpläne und begrenzte Fehlerspielräume als normale Bedingungen für KI-Rechenzentrumsprojekte. Anbieter, die Nachweise digital erfassen und Gebäudeinformationsmodelle mit Inbetriebnahme-Workflows verbinden, können ein größeres Projektvolumen ohne entsprechende Personalaufstockung bewältigen.
Ausbau von Hyperscale- und Colocation-Kapazitäten
Hyperscale- und Colocation-Betreiber bauen ihre Kapazitäten in ganz Nordamerika aus, was Aufträge in den Bereichen Designprüfung, Inspektion, Inbetriebnahme und Zertifizierung schafft. Der nordamerikanische Prüf-, Inspektions- und Zertifizierungsmarkt ist der Bautätigkeit ausgesetzt, da jeder neue Campus vor der Übergabe einer formellen Validierung bedarf. Crusoe kündigte 2026 einen 900-MW-KI-Fabrik-Campus in Abilene, Texas, zur Unterstützung der Microsoft-KI-Infrastruktur an. Ein einzelner großer Campus kann über mehrere Jahre hinweg Aufträge in den Bereichen Designprüfung, Systemtests, Erstzertifizierung und anschließende Rezertifizierung generieren. Die Kapazitätsentwicklung in Kanada und Mexiko verbreitert die regionale Projektbasis über die etablierten Standorte in den Vereinigten Staaten hinaus. Anbieter mit etablierten Hyperscale-Beziehungen können Aufträge über aufeinanderfolgende Phasen eines Campus-Lebenszyklus hinweg halten.
Obligatorische Validierung von Zuverlässigkeit, Cybersicherheit und Nachhaltigkeit
Drittanbieter-Validierung wird zunehmend in Mietvereinbarungen, Kreditgeberanforderungen und Versicherungsbedingungen einbezogen, anstatt als optionaler Schutz behandelt zu werden. Der Übergang von ISO/IEC 27001:2013 zu ISO/IEC 27001:2022 erforderte nach dem 31. Oktober 2025 eine vollständige Neuprüfung für Zertifikate, die auf der früheren Ausgabe basierten.[2] BSI Group führte im Januar 2026 das Mark of Trust als modulares Rahmenwerk ein, das Zuverlässigkeit, Sicherheit und Nachhaltigkeit abdeckt. ASHRAE Standard 90.4-2025 und ISO/IEC 30134-2:2026 werden ebenfalls in nachhaltigkeitsbezogenen Qualitätssicherungsarbeiten eingesetzt. ISO/IEC AWI TS 22237-44, im April 2026 genehmigt, bietet dedizierte Flüssigkühlungsanleitungen innerhalb der Normenfamilie für Rechenzentrumsanlagen. Diese Anforderungen fördern gebündelte Qualitätssicherungsprogramme und erweitern die Arten von Systemen, die bewertet werden können.
Nachfrage nach unabhängiger Risikoübertragung vor der Übergabe von Anlagen
Rechenzentrums-Übergaben können Campusse mit einem Wert von über 1 Milliarde USD umfassen, sodass Kreditgeber, Versicherer und Mieter häufig eine unabhängige Validierung verlangen. Aon lancierte im Juli 2025 ein Rechenzentrums-Lebenszyklusversicherungsprogramm im Wert von 1,5 Milliarden USD, das Bau-, Cyber-, Fracht- und Betriebsrisiken über definierte Lebenszyklusphasen abdeckt.[3] Zurich führte ab dem 1. Januar 2026 Data Center Project Guard ein, das bis zu 12 Monate Betriebssachversicherungsschutz über phasenweise Übergaben hinweg bietet. Eine unabhängige Inbetriebnahmefreigabe kann eine Finanzierungsauszahlung unterstützen oder eine Versicherungsschicht aktivieren. Verzögerungen durch Arbeitskräftemangel oder nicht verfügbare Prüfgeräte können daher direkte finanzielle Konsequenzen für Entwickler haben. Unternehmen, die zugesagte Ressourcen und Service-Level-Vereinbarungen bereitstellen können, haben eine klarere Rolle im ProjektrisikoManagement.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Mangel an qualifizierten Inbetriebnahme-Ingenieuren und Cybersicherheitsprüfern | -3.2% | Global, am stärksten in Hyperscale-Korridoren der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Standards und jurisdiktionelle Compliance-Anforderungen | -2.5% | National, mit Divergenzen in 50 Bundesstaaten der Vereinigten Staaten und Compliance-Faktoren, die Bundes- und Landesbehörden umfassen | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für wiederkehrende Zertifizierungen und kontinuierliche Überwachung | -1.8% | Nordamerika-weit, akut für Unternehmensrechenzentren | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit von Flüssigkühlungs-Lastbanken und Hochdichte-Testprotokollen | -1.5% | Global, mit Beschaffungsengpässen konzentriert in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Inbetriebnahme-Ingenieuren und Cybersicherheitsprüfern
Der nordamerikanische Prüf-, Inspektions- und Zertifizierungsmarkt wird durch einen Mangel an Inbetriebnahme-Ingenieuren und Cybersicherheitsprüfern eingeschränkt. Das Uptime Institute weist auf einen erheblichen globalen Mangel an qualifizierten Rechenzentrumsfachleuten hin und stellt fest, dass ein beträchtlicher Anteil der Belegschaft in den Vereinigten Staaten kurz vor dem Ruhestand steht. Die Lücke ist besonders schwierig bei spezialisierten Rollen, die Cloud-Sicherheit, KI-Governance und physisch-logische Rechenzentrums-Kontrollen kombinieren. Die kommerzielle Nachfrage allein kann die Lieferkapazität nicht erhöhen, wenn die qualifizierte Belegschaft nicht verfügbar ist. Lange Einstellungszyklen können Projektarbeiten verzögern und den Overhead für Anbieter und Kunden erhöhen. Ausbildungsakademien, Remote-Inbetriebnahme-Tools und strukturierter Wissenstransfer können Unternehmen helfen, Fachwissen zu erhalten, wenn erfahrene Fachleute in den Ruhestand gehen.
Fragmentierte Standards und jurisdiktionelle Compliance-Anforderungen
Unterschiedliche staatliche und lokale Anforderungen erhöhen den Zeitaufwand für die Compliance-Planung bei Multi-Standort-Rechenzentrums-Portfolios. Der nordamerikanische Prüf-, Inspektions- und Zertifizierungsmarkt muss Vorschriften zu Energiebeschaffung, Wassernutzung, Flächennutzung und Umweltberichterstattung berücksichtigen. Betreiber in Northern Virginia, Texas, Ohio und Arizona können bei ihren Anlagen auf unterschiedliche Dokumentations- und Genehmigungsanforderungen stoßen. Dies erhöht die Kosten für regulatorisches Mapping, jurisdiktionelle Koordination und Nachweiserhebung für jedes Engagement. Es macht auch einen einzigen standardisierten Betriebsprozess für Anbieter, die in mehreren Bundesstaaten tätig sind, weniger praktikabel. Unternehmen mit jurisdiktionsübergreifenden Compliance-Bibliotheken können wiederkehrende Dokumentationsarbeiten konsistenter abwickeln als Unternehmen, die sich auf einen lokalen Markt konzentrieren, was ein konsistenteres Liefermodell für den nordamerikanischen Prüf-, Inspektions- und Zertifizierungsmarkt unterstützt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart: Cybersicherheits-Compliance verändert den Umsatzmix
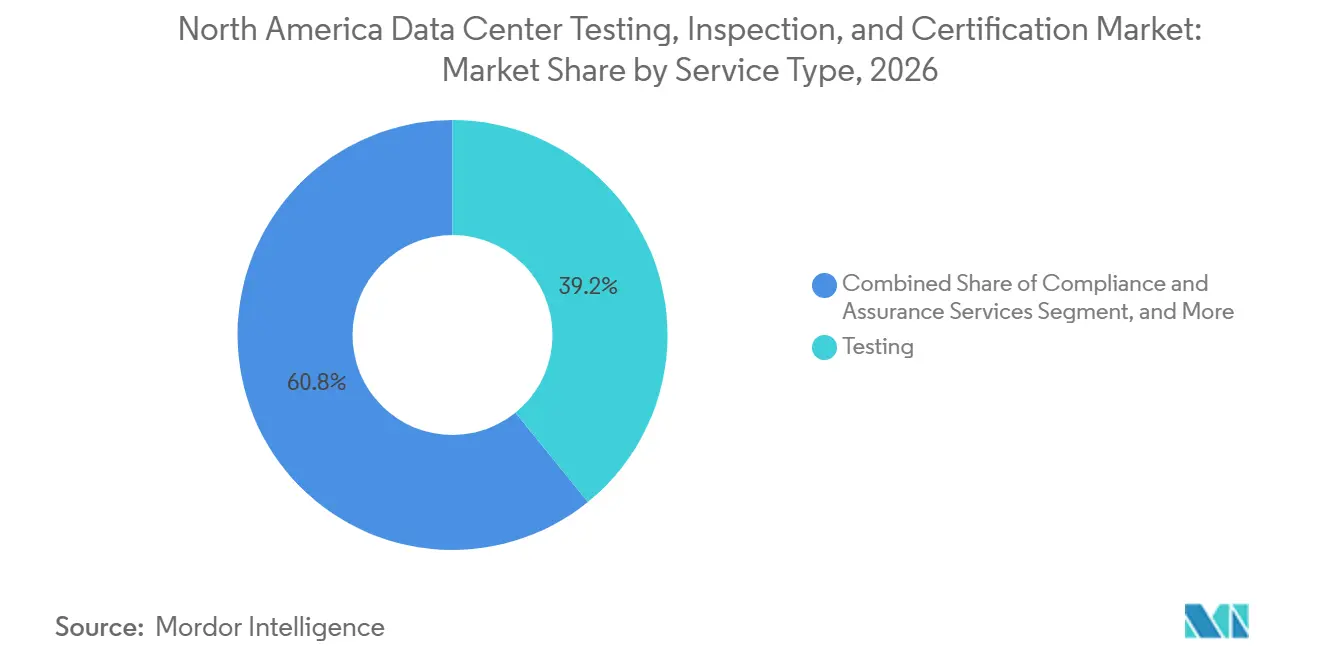
Prüfung hielt im Jahr 2026 39,15 % des Umsatzes, unterstützt durch Werksabnahmetests, Standortabnahmetests und integrierte Systemtests in der Baupipeline. Prüfung ist zentral für die Anlagenübergabe, da Strom-, Kühl- und Steuerungssysteme unter festgelegten Bedingungen zusammenarbeiten müssen. Inspektion bietet laufende Qualitätssicherung während Bau und Betrieb. Zertifizierung umfasst die formelle Akkreditierung nach Uptime Institute Tier-Standards, ISO/IEC 27001 und SOC-2-Programmen. Compliance- und Qualitätssicherungsdienstleistungen sind derzeit die kleinste Serviceart, werden aber voraussichtlich mit einer CAGR von 24,43 % bis 2032 wachsen. Die nordamerikanische Prüf-, Inspektions- und Zertifizierungsbranche bewegt sich in Richtung Qualitätssicherungsdienstleistungen, wenn Mieter wiederkehrende Compliance-Nachweise verlangen – eine Entwicklung, die den nordamerikanischen Prüf-, Inspektions- und Zertifizierungsmarkt über projektbasierte Prüfungen hinaus erweitert.
Der Übergang von ISO/IEC 27001:2013 zu 2022 schuf nach dem 31. Oktober 2025 einen konzentrierten Neuprüfungszyklus. Diese Anforderung begünstigte Zertifizierungs- und Compliance-Spezialisten, die die erforderlichen Prüfungen durchführen konnten. ISO/IEC 42001-Audits für KI-Managementsysteme werden ebenfalls mit Cybersicherheits- und Qualitätsmanagementzertifizierungen kombiniert. Prüfung behält die Volumenführerschaft, obwohl Flüssigkühlungs-Lastbankentests und Mittelspannungs-Energisierungsarbeiten knappe Ausrüstung und Spezialkenntnisse erfordern. Diese Betriebsanforderungen können Druck auf die Prüfungsmargen ausüben. Der Servicemix wird daher voraussichtlich schrittweise in Richtung Compliance- und Qualitätssicherungsarbeiten mit wiederkehrenden Prüfungsanforderungen im nordamerikanischen Prüf-, Inspektions- und Zertifizierungsmarkt verschoben.

Nach Rechenzentrums-Lebenszyklus: Betriebsphase beschleunigt sich neben Neubauten
Bau, Installation und Inbetriebnahme entfielen im Jahr 2026 auf 52,14 % des Umsatzes. Der Anteil spiegelt das aktuelle Ausmaß des Hyperscale-Baus in der Region wider. Vorbauphasen und Designdienstleistungen generieren frühe Einnahmen durch die Prüfung von Designdokumenten und die Tier-Zertifizierung von Designdokumenten. Hyperscale-Entwickler suchen diese Prüfungen zunehmend vor Baubeginn. Nachrüstung und Modernisierung bleibt kleiner, bedient aber ältere Unternehmensanlagen, die Strom- und Kühlsysteme für KI-Workloads anpassen. Diese Anlagen wurden ursprünglich nicht für Rack-Dichten über 10–20 kW ausgelegt.
Betrieb, Wartung und Rezertifizierung wird voraussichtlich mit einer CAGR von 24,56 % bis 2032 wachsen. Jede von 2023 bis 2027 in Betrieb genommene Anlage kann ein zukünftiger Rezertifizierungskunde werden. Gold-bewertete Betriebsnachhaltigkeitszertifizierungen laufen nach 3 Jahren ab, Silberzertifizierungen nach 2 Jahren und Bronzezertifizierungen nach 1 Jahr. Dieser Erneuerungsplan schafft einen definierten Prüfungskalender für Anbieter im nordamerikanischen Prüf-, Inspektions- und Zertifizierungsmarkt. SGS verwendet ein digitales Inbetriebnahme-Framework, das Designeingaben, Gerätemarkierung und Funktionstests verbindet. Solche Systeme können Projektdokumentation in ein Asset für die fortlaufende betriebliche Qualitätssicherung verwandeln.
Nach Infrastruktursystem: Cybersicherheitstests gewinnen gegenüber Elektrik an Boden
Elektrische Infrastruktur hielt im Jahr 2026 37,83 % des Umsatzes. Mittelspannungsschaltanlagen, unterbrechungsfreie Stromversorgungssysteme, Generatoren und Transfersysteme erfordern umfangreiche Tests, bevor eine Hyperscale-Anlage in Betrieb geht. Mechanische, Kühl- und Brandschutzinfrastruktur rangiert an zweiter Stelle, da Kühlarchitektur und Brandunterdrückungssysteme vor der Erteilung von Belegungsgenehmigungen validiert werden müssen. Tests von Struktur-, Gebäude- und physischen Sicherheitssystemen bleiben ebenfalls für Tier-3- und Tier-4-Einsätze notwendig. Diese Systeme unterstützen physische Zugangskontrolle und Perimetersicherheitsverpflichtungen für Colocation-Mieter. Der nordamerikanische Prüf-, Inspektions- und Zertifizierungsmarkt benötigt weiterhin elektrisches Fachwissen, da Stromsysteme komplexer werden.
IT-, Netzwerk- und Cybersicherheitsinfrastruktur wird voraussichtlich mit einer CAGR von 23,92 % bis 2032 wachsen. Penetrationstests, Red-Team-Übungen und Netzwerkintegritätsverifizierung bewegen sich in Richtung jährlicher oder halbjährlicher Qualitätssicherungszyklen. UL Solutions führte im September 2026 neue Rechenzentrums-Zertifizierungsprogramme ein, darunter UL 4501 für direkte Chip-Flüssigkühlung und UL 2140 für vorgefertigte Stromverteilungsanlagen. ISO/IEC AWI TS 22237-44 wurde im April 2026 genehmigt, um die Anwendung von Flüssigkühlung in Rechenzentren zu leiten. Diese Standards schaffen klarere Qualifizierungswege für Geräte und Systeme im nordamerikanischen Prüf-, Inspektions- und Zertifizierungsmarkt. Sie erweitern auch die Rolle der unabhängigen Bewertung in KI-fokussierten Anlagen.
Nach Rechenzentrums-Typ: Hyperscale-Dominanz erstreckt sich über Marktanteil und Wachstum
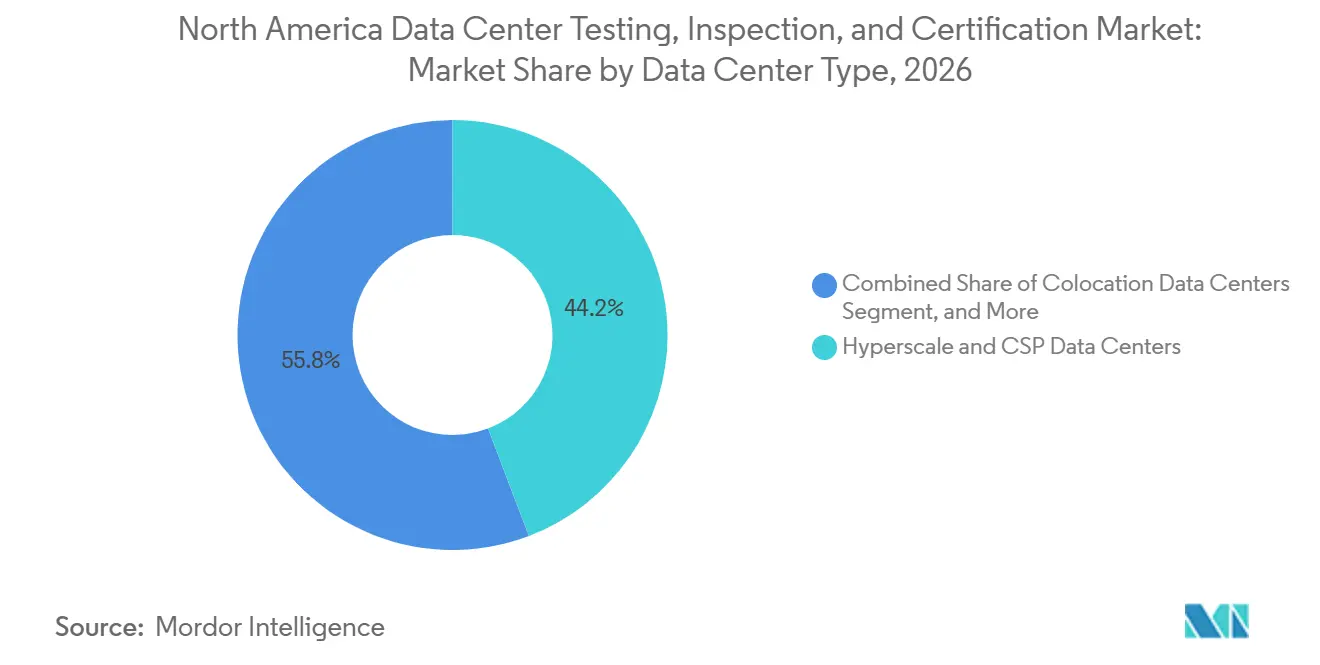
Hyperscale- und CSP-Rechenzentren hielten im Jahr 2026 44,22 % des Umsatzes. Diese Anlagen machen einen hohen Anteil der aktiven Bautätigkeit aus und erfordern mehr Inbetriebnahmearbeit pro MW, wenn sie für KI-Lasten ausgelegt sind. Colocation-Rechenzentren sind der zweitgrößte Typ. Cologix verpflichtete sich zu einem langfristigen Expansionsplan für Northern Virginia im Wert von 5 Milliarden USD, der einen im Februar 2026 erworbenen 38-Acre-Campus in Ashburn umfasst. Unternehmensrechenzentren bleiben eine stabile Basis, obwohl Betreiber größere Reinbetriebnahmen möglicherweise verzögern, bis Mieteranforderungen oder regulatorische Anforderungen Upgrades erfordern. Edge- und modulare Rechenzentren bleiben kleiner, aber ihre schnellere Bereitstellung schafft einen Bedarf an Inbetriebnahmeansätzen, die auf verteilte Assets zugeschnitten sind.
Hyperscale- und CSP-Rechenzentren werden voraussichtlich mit einer CAGR von 24,22 % bis 2032 wachsen. Mehr neue Campusse schaffen einen größeren Umfang für die Inbetriebnahme, während fertiggestellte Anlagen eine zukünftige Basis für die Rezertifizierung schaffen. Dies verschafft Anbietern mit etablierten Hyperscale-Beziehungen einen Vorteil über den gesamten Campus-Lebenszyklus im nordamerikanischen Prüf-, Inspektions- und Zertifizierungsmarkt. Bevorzugte Anbieterklauseln in Rahmenentwicklungsvereinbarungen können die Gruppe der berechtigten Inbetriebnahmeunternehmen einschränken. Diese Vereinbarungen können die Wechselkosten für Entwickler erhöhen und die Umsatztransparenz für Anbieter verbessern. Die nordamerikanische Prüf-, Inspektions- und Zertifizierungsbranche wird folglich durch die Fähigkeit geprägt, Beziehungen zu sichern, bevor ein Campus in den Bau geht.
Nach Tier-Typ: Tier 4 entwickelt sich zum am schnellsten wachsenden Zuverlässigkeits-Tier
Tier-3-Anlagen hielten im Jahr 2026 58,31 % des Umsatzes. Dieses Tier wird weitgehend als Zuverlässigkeitsmaßstab für Colocation- und Hyperscale-Betriebe verwendet und ist mit sehr hoher jährlicher Verfügbarkeit verbunden. Niedrigere Tier-Anlagen bedienen kostensensible Anwendungen, Entwicklungsumgebungen und Edge-Einsätze, bei denen kurze Unterbrechungen akzeptiert werden können. Diese niedrigeren Tiers bleiben relevant, expandieren aber langsamer, da kritische Workloads in Umgebungen mit höherer Zuverlässigkeit verlagert werden. Das Uptime Institute hat Tausende von Tier-Zertifizierungsauszeichnungen in zahlreichen Ländern vergeben. Nordamerika bleibt die größte installierte Basis nach geografischer Konzentration.
Tier 4 wird voraussichtlich mit einer CAGR von 24,34 % bis 2032 wachsen. Finanzdienstleistungen, Gesundheitswesen und Regierungsnutzer benötigen fehlertolerante Infrastruktur und vollständig redundante Systeme. Echtzeit-KI-Inferenz erhöht auch die Anzahl der Anwendungen, die keine geplanten Ausfälle tolerieren können. Tier-4-Systeme erfordern, dass jeder redundante Pfad unabhängig unter Volllast getestet wird, was den technischen Umfang im nordamerikanischen Prüf-, Inspektions- und Zertifizierungsmarkt erhöht. Dies macht die Inbetriebnahmearbeit pro Anlage intensiver als bei Tier-3-Systemen. Der nordamerikanische Prüf-, Inspektions- und Zertifizierungsmarkt kann daher aus Tier-4-Einsätzen einen größeren Arbeitsumfang gewinnen, als die bloße Anlagenanzahl vermuten lässt.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2026 86,24 % des Marktanteils im nordamerikanischen Prüf-, Inspektions- und Zertifizierungsmarkt für Rechenzentren. Diese Position wird durch Hyperscale-Campusse in Northern Virginia, Texas, Ohio und dem pazifischen Nordwesten gestützt. Die Vereinigten Staaten verfügen über ein etabliertes Uptime Institute Tier-Zertifizierungsökosystem. Bautätigkeit und KI-Einsatz unterstützen den fortlaufenden Test von Strom-, Kühl- und Steuerungssystemen. Die Vereinigten Staaten bleiben der Hauptstandort für Anbieter, die große Hyperscale-Mandate anstreben.
Kanada macht den Rest der etablierten regionalen Basis aus. Hyperscale- und Colocation-Betreiber entwickeln Kapazitäten in Ontario und British Columbia, wo die Verfügbarkeit erneuerbarer Energie und kühlere Bedingungen den Kühlbedarf für KI-Workloads reduzieren können. Kanadische Anlagen suchen zunehmend Uptime Institute Tier-, ISO/IEC 27001- und SOC-2-Zertifizierungen, um US-amerikanische Unternehmens- und Regierungsmieter zu bedienen. Diese Zertifizierungen generieren nach der Erstzertifizierung laufende Qualitätssicherungsarbeiten.
Mexiko wird voraussichtlich mit einer CAGR von 24,11 % bis 2032 wachsen. Nearshoring-Investitionen haben Querétaro als führenden Rechenzentrums-Hub des Landes etabliert. KIO Data Centers schloss nachfolgende Phasen von QRO2 nach erheblichen kumulativen Investitionen ab und plant eine substanzielle QRO3-Erweiterung mittelfristig. Internationale Zertifizierungsanforderungen, einschließlich ICREA-Bewertungen, Uptime Institute Tier-Zertifizierung, ISO/IEC-Informationssicherheitsstandards und SOC-Compliance, können die adressierbare Projektbasis erweitern. Investitionen in Richtung Monterrey, Mexiko-Stadt und San Luis Potosí können die geografische Verteilung der Anlagen weiter ausweiten.
Wettbewerbslandschaft
Der nordamerikanische Prüf-, Inspektions- und Zertifizierungsmarkt ist auf der Ebene der führenden Anbieter mäßig konzentriert. Bureau Veritas, SGS, Intertek, TÜV SÜD und UL Solutions konkurrieren um Hyperscale-Inbetriebnahmemandate. Spezialisierte Cybersicherheits-Compliance-Unternehmen, darunter Schellman, Coalfire und A-LIGN, bedienen ebenfalls Colocation- und Cloud-Mieter. Große TIC-Anbieter bieten Skalierung über technische Bewertung und geografische Abdeckung. Spezialisten konkurrieren durch Cybersicherheits-, Inbetriebnahme- oder Flüssigkühlungsexpertise.
Bureau Veritas unterzeichnete im April 2026 eine Vereinbarung zur Übernahme von Lotusworks, einem Spezialisten für missionskritische Inbetriebnahme und Qualitätssicherung, der 2025 einen Umsatz von 131 Millionen EUR (142 Millionen USD) erzielte. Die kombinierte Plattform repräsentiert 300 Millionen EUR (324 Millionen USD) Umsatz. SGS positioniert sein Digital Trust-Framework als kontinuierliches Qualitätssicherungsmodell, das Design, Tests und Betriebsdokumentation verknüpft. BSI Group führte im Januar 2026 das Mark of Trust für modulare Zertifizierung in den Bereichen Zuverlässigkeit, Sicherheit und Nachhaltigkeit ein. Diese Maßnahmen deuten auf eine Verlagerung hin zu breiterer Serviceabdeckung und langfristigen Beziehungen hin.
Kein Anbieter verfügt über eine dominante Methodik für die Flüssigkühlungs-Inbetriebnahme, was Raum für standardisierte Ansätze lässt. Integrierte Jahrespakete, die Tier-Zertifizierung, ISO/IEC 27001:2022, SOC 2 Typ 2 und ASHRAE 90.4-2025 abdecken, sind ein weiterer Wettbewerbsbereich. NV5 Global und Salute kombinieren Inbetriebnahme-Engineering mit direkten Chip-Flüssigkühlungsfähigkeiten. UL Solutions fügte im September 2026 3 Rechenzentrums-Zertifizierungsprogramme hinzu und stärkte damit seine Rolle bei der Gerätequalifizierung.
Branchenführer im nordamerikanischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt
-
Uptime Institute
-
TÜV SÜD AG
-
Bureau Veritas SA
-
SGS SA
-
Intertek Group plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- September 2026: UL Solutions startete ein Zertifizierungsprogramm für direkte Chip-Flüssigkühlungs-Unterbaugruppen nach UL 4501, das Kühlmittelkompatibilität, Druck- und Leckintegrität, Haltbarkeit und Interoperabilität bewertet. Das Programm schließt eine kritische Qualifizierungslücke für Flüssigkühlungs-Lieferketten von KI-Rechenzentren, die zuvor keinen standardisierten unabhängigen Zertifizierungsweg hatten.
- September 2026: UL Solutions führte das UL-2140-Zertifizierungsprogramm für vorgefertigte Rechenzentrums-Stromverteilungsanlagen ein. Schneider Electric erhielt die erste Zertifizierung. Der Standard qualifiziert werkseitig gebaute offene Stromgestelle, die Schaltanlagen, unterbrechungsfreie Stromversorgungssysteme und Batterien vor der Standortlieferung kombinieren, und verkürzt so die Inbetriebnahme-Zeitpläne im KI-Maßstab.
- April 2026: ABBs HiPerGuard erhielt die erste Zertifizierung von UL Solutions nach UL 9540 für einen Mittelspannungs-Mehrmodus-Statikwechselrichter, der als unterbrechungsfreie Stromversorgung in Rechenzentren dienen soll. Die Zertifizierung unterstützt Genehmigung, Inspektion und Versorgungsabnahme für Mittelspannungs-Notstromarchitekturen.
- April 2026: Bureau Veritas unterzeichnete eine Vereinbarung zur Übernahme von Lotusworks, einem Spezialisten für missionskritische Inbetriebnahme und Qualitätssicherung, der 2025 einen Umsatz von 131 Millionen EUR (142 Millionen USD) erzielte. Die Transaktion schafft eine kombinierte Plattform mit einem Umsatz von 300 Millionen EUR (324 Millionen USD).
Berichtsumfang des nordamerikanischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkts
Der nordamerikanische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt (TIC) umfasst Drittanbieter-Dienstleistungen, die die Sicherheit, Leistung, Zuverlässigkeit und Compliance der Rechenzentrums-Infrastruktur in den USA, Kanada und Mexiko verifizieren – von der Designprüfung und Inbetriebnahme bis hin zum laufenden Betrieb und zur Modernisierung.
Der nordamerikanische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarktbericht ist segmentiert nach Serviceart (Prüfung, Inspektion, Zertifizierung und Compliance), Rechenzentrums-Lebenszyklus (Vorbauphasen und Design, Bau, Installation und Inbetriebnahme, Betrieb, Wartung und Rezertifizierung sowie Nachrüstung und Modernisierung), Infrastruktursystem (Elektrische Infrastruktur, Mechanische, Kühl- und Brandschutzinfrastruktur, Struktur-, Gebäude- und physische Sicherheitssysteme sowie IT-, Netzwerk- und Cybersicherheitsinfrastruktur), Rechenzentrums-Typ (Hyperscale- und Cloud-Dienstanbieter-Rechenzentren, Colocation, Unternehmen, Edge und Modular), Tier (1 und 2, 3, 4) und Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Prüfung |
| Inspektion |
| Zertifizierung |
| Compliance- und Qualitätssicherungsdienstleistungen |
| Vorbauphasen und Design |
| Bau, Installation und Inbetriebnahme |
| Betrieb, Wartung und Rezertifizierung |
| Nachrüstung und Modernisierung |
| Elektrische Infrastruktur |
| Mechanische, Kühl- und Brandschutzinfrastruktur |
| Struktur-, Gebäude- und physische Sicherheitssysteme |
| IT-, Netzwerk- und Cybersicherheitsinfrastruktur |
| Hyperscale- und Cloud-Dienstanbieter-Rechenzentren |
| Colocation-Rechenzentren |
| Unternehmensrechenzentren |
| Edge- und modulare Rechenzentren |
| Tier 1 und Tier 2 |
| Tier 3 |
| Tier 4 |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Serviceart | Prüfung |
| Inspektion | |
| Zertifizierung | |
| Compliance- und Qualitätssicherungsdienstleistungen | |
| Nach Rechenzentrums-Lebenszyklus | Vorbauphasen und Design |
| Bau, Installation und Inbetriebnahme | |
| Betrieb, Wartung und Rezertifizierung | |
| Nachrüstung und Modernisierung | |
| Nach Infrastruktursystem | Elektrische Infrastruktur |
| Mechanische, Kühl- und Brandschutzinfrastruktur | |
| Struktur-, Gebäude- und physische Sicherheitssysteme | |
| IT-, Netzwerk- und Cybersicherheitsinfrastruktur | |
| Nach Rechenzentrums-Typ | Hyperscale- und Cloud-Dienstanbieter-Rechenzentren |
| Colocation-Rechenzentren | |
| Unternehmensrechenzentren | |
| Edge- und modulare Rechenzentren | |
| Nach Tier-Typ | Tier 1 und Tier 2 |
| Tier 3 | |
| Tier 4 | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Prüf-, Inspektions- und Zertifizierungsmarkt für Rechenzentren?
Die Marktgröße wird voraussichtlich von 1,34 Milliarden USD im Jahr 2026 und 1,80 Milliarden USD im Jahr 2027 auf 5,21 Milliarden USD bis 2032 wachsen, mit einer CAGR von 23,72 %.
Was treibt die Nachfrage nach TIC-Dienstleistungen für Rechenzentren in Nordamerika an?
KI-bedingte Leistungsdichte, Hyperscale-Bau, obligatorische Sicherheitsvalidierung und Anforderungen bei der Anlagenübergabe erhöhen die Nachfrage.
Welche Serviceart führt den TIC-Umsatz für Rechenzentren in Nordamerika an?
Prüfung führt mit einem Anteil von 39,15 % im Jahr 2026, da Anlagen Werks-, Standort- und integrierte Systemtests vor der Übergabe benötigen.
Welche Lebenszyklusphase hat die höchste prognostizierte Wachstumsrate?
Betrieb, Wartung und Rezertifizierung wird voraussichtlich mit einer CAGR von 24,56 % bis 2032 wachsen, unterstützt durch wiederkehrende Zertifizierungserneuerungen.
Welches Land ist der größte regionale Markt für TIC-Dienstleistungen für Rechenzentren?
Die Vereinigten Staaten halten im Jahr 2026 86,24 % des regionalen Umsatzes, unterstützt durch große Hyperscale-Cluster und ein reifes Zertifizierungsökosystem.
Warum wird die Tier-4-Zertifizierung für Rechenzentren immer wichtiger?
Tier 4 wird voraussichtlich mit einer CAGR von 24,34 % bis 2032 wachsen, da Fehlertoleranz und unterbrechungsfreier Betrieb für KI-, Gesundheitswesen-, Finanzdienstleistungs- und Regierungs-Workloads immer wichtiger werden.