
Taille et part du marché des tests, de l'inspection et de la certification des centres de données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
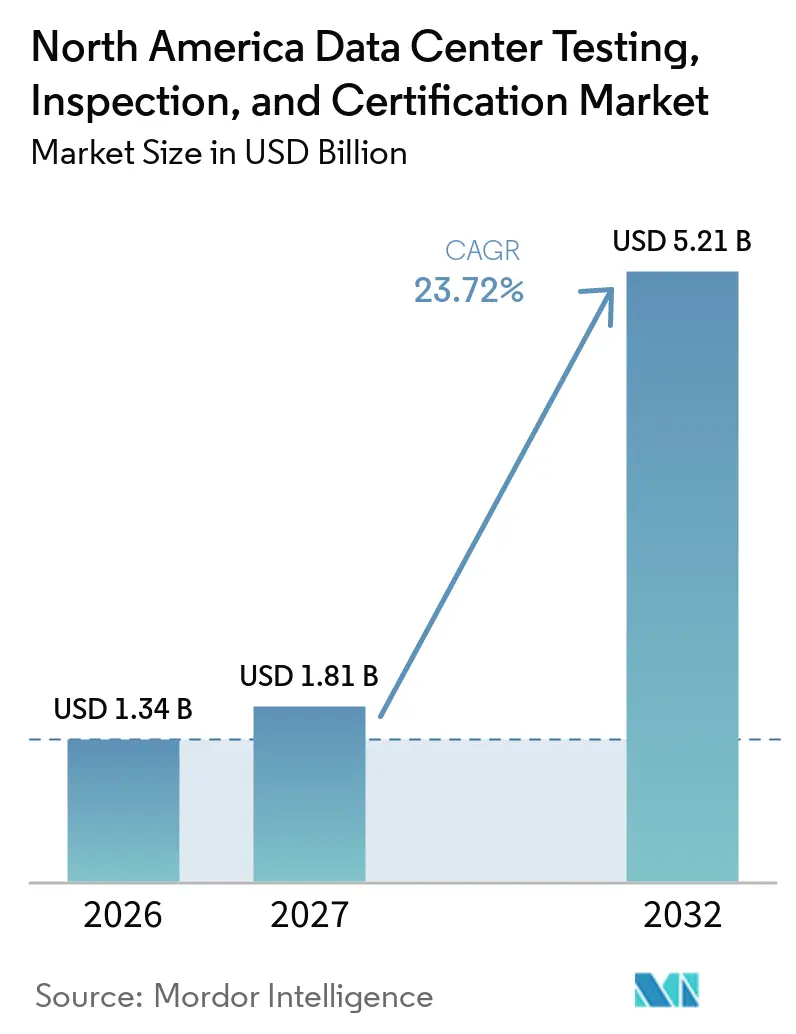
| Taille du marché de l'année de base (2026) | 1.34 Milliards de dollars |
| Taille du Marché (2027) | 1.81 Milliards de dollars |
| Taille du Marché (2032) | 5.21 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 23.72 % |
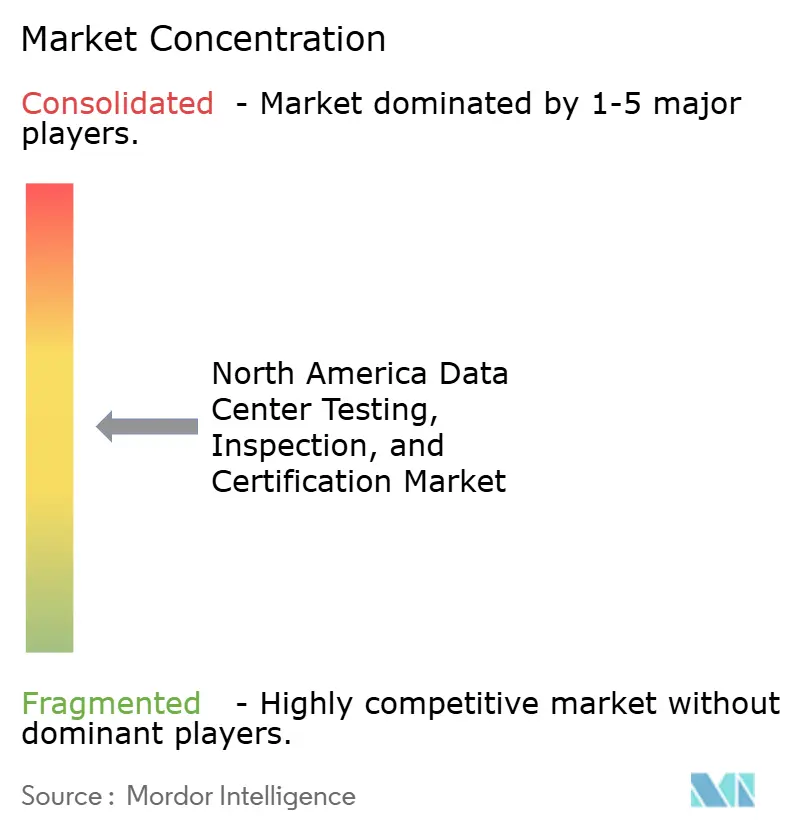
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tests, de l'inspection et de la certification des centres de données en Amérique du Nord par Mordor Intelligence
La taille du marché des tests, de l'inspection et de la certification en Amérique du Nord devrait s'étendre de 1,34 milliard USD en 2026 et 1,80 milliard USD en 2027 à 5,21 milliards USD d'ici 2032, enregistrant un CAGR de 23,72 % entre 2027 et 2032. La demande est liée aux besoins de mise en service et de validation des centres de données axés sur l'IA, où la densité de puissance et les systèmes de refroidissement évoluent plus rapidement que les pratiques de certification courantes. La vérification indépendante devient importante depuis la revue de conception jusqu'aux opérations, car les exigences en matière de disponibilité, de cybersécurité et de durabilité influencent désormais les décisions de financement, de location et d'exploitation. La nouvelle construction reste la principale source de travail, bien que la certification récurrente et l'assurance opérationnelle gagnent en importance à mesure que les installations récemment mises en service entrent en service. Les prestataires répondent par des acquisitions, des plateformes de mise en service numériques et des offres d'assurance plus larges combinant travaux techniques, de sécurité et de conformité. Le marché des tests, de l'inspection et de la certification en Amérique du Nord est également confronté à des limites de capacité, car les ingénieurs qualifiés, les auditeurs en cybersécurité et les équipements de test spécialisés restent rares.
Principaux enseignements du rapport
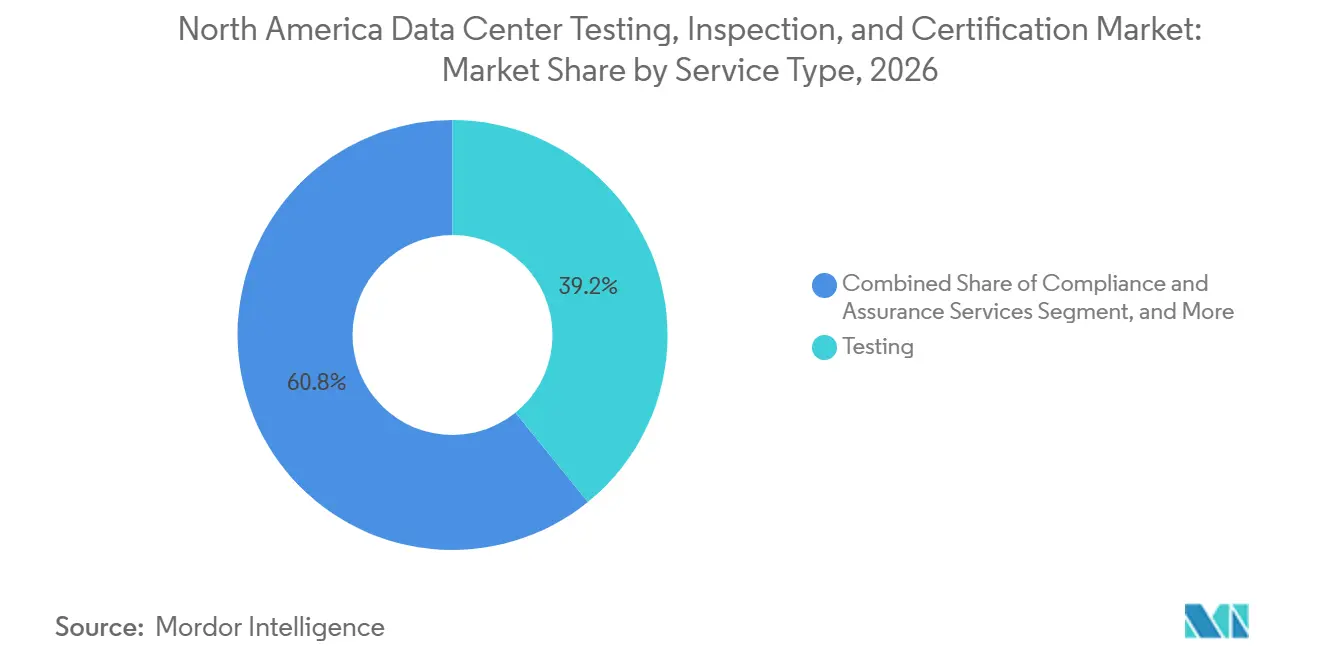
- Par type de service, les tests ont représenté 39,15 % du chiffre d'affaires en 2026, tandis que les services de conformité et d'assurance devraient se développer à un CAGR de 24,43 % jusqu'en 2032 dans le marché des tests, de l'inspection et de la certification des centres de données en Amérique du Nord.
- Par cycle de vie des centres de données, la construction, l'installation et la mise en service ont représenté 52,14 % du chiffre d'affaires en 2026, tandis que les opérations, la maintenance et la recertification devraient se développer à un CAGR de 24,56 % jusqu'en 2032.
- Par système d'infrastructure, l'infrastructure électrique a représenté 37,83 % du chiffre d'affaires en 2026, tandis que l'infrastructure informatique, réseau et cybersécurité devrait se développer à un CAGR de 23,92 % jusqu'en 2032.
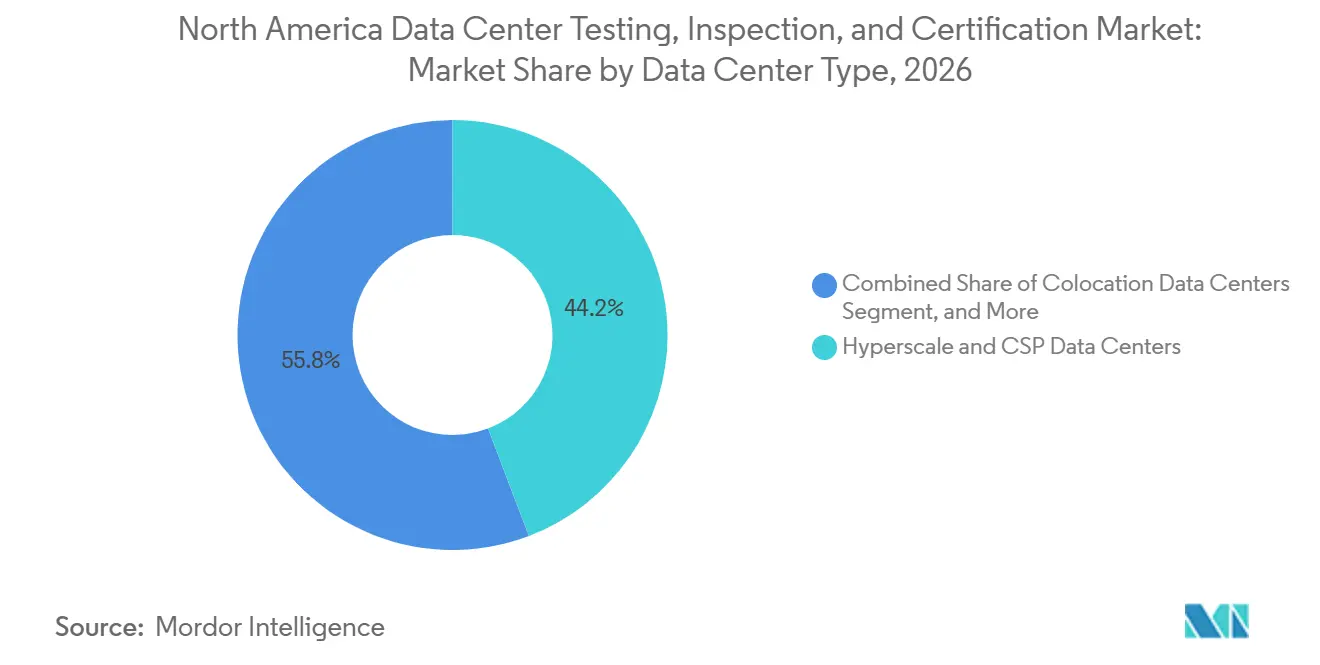
- Par type de centre de données, les centres de données hyperscale et CSP ont représenté 44,22 % du chiffre d'affaires en 2026 et devraient croître à un CAGR de 24,22 % jusqu'en 2032.
- Par type de niveau, le niveau 3 a représenté 58,31 % du chiffre d'affaires en 2026, tandis que le niveau 4 devrait croître à un CAGR de 24,34 % jusqu'en 2032 dans le marché des tests, de l'inspection et de la certification des centres de données en Amérique du Nord.
- Par zone géographique, les États-Unis ont détenu 86,24 % du chiffre d'affaires régional en 2026, tandis que le Mexique devrait se développer à un CAGR de 24,11 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des tests, de l'inspection et de la certification des centres de données en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les charges de travail IA augmentent la densité de puissance et la complexité de la mise en service | +4.5% | Mondial, concentré dans les corridors hyperscale des États-Unis, notamment en Virginie, au Texas et en Ohio | Court terme (≤ 2 ans) |
| Expansion des capacités hyperscale et de colocation | +4.0% | Amérique du Nord, menée par les États-Unis, avec le Canada et le Mexique en émergence | Court terme (≤ 2 ans) |
| Validation obligatoire de la fiabilité, de la cybersécurité et de la durabilité | +3.5% | Mondial, avec la plus forte influence réglementaire aux États-Unis et au Canada | Moyen terme (2-4 ans) |
| Demande de transfert de risque indépendant avant la remise des installations | +2.8% | Amérique du Nord, principalement les États-Unis | Moyen terme (2-4 ans) |
| Les normes de mise en service du refroidissement liquide en retard sur la vitesse de déploiement | +2.2% | Mondial, concentré sur les marchés hyperscale des États-Unis | Court terme (≤ 2 ans) |
| Les contraintes de disponibilité de l'énergie augmentent la valeur de l'assurance des sites et des infrastructures | +1.8% | National, aigu en Virginie du Nord, au Texas et en Ohio | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les charges de travail IA augmentent la densité de puissance et la complexité de la mise en service
Les charges de travail d'entraînement et d'inférence de l'IA augmentent la densité des racks au-delà des conditions couvertes par les pratiques conventionnelles de mise en service à refroidissement par air. Les systèmes NVIDIA GB200 NVL72 peuvent atteindre 120 kW par rack, contre 7 à 10 kW dans les configurations de serveurs standard, ce qui nécessite la validation des boucles liquide-à-puce, de l'intégrité de pression et des performances thermiques en charge maximale.[1] L'ASHRAE a révisé sa nomenclature des classes d'eau pour le refroidissement liquide, passant de W1-W5 à W17 à W40+, reflétant l'évolution des exigences thermiques de l'infrastructure IA. Le marché des tests, de l'inspection et de la certification en Amérique du Nord bénéficie lorsque le périmètre de mise en service inclut ces systèmes plutôt que les seuls tests de liste de contrôle conventionnels. Uptime Institute identifie les calendriers de projet comprimés et les marges d'erreur limitées comme des conditions normales pour les projets de centres de données IA. Les prestataires qui collectent des preuves numériquement et connectent les modèles d'information du bâtiment aux flux de travail de mise en service peuvent gérer un volume de projets plus important sans augmentation proportionnelle des effectifs.
Expansion des capacités hyperscale et de colocation
Les opérateurs hyperscale et de colocation développent leurs capacités en Amérique du Nord, ce qui génère des travaux de revue de conception, d'inspection, de mise en service et de certification. Le marché des tests, de l'inspection et de la certification en Amérique du Nord est exposé à l'activité de construction, car chaque nouveau campus nécessite une validation formelle avant la remise. Crusoe a annoncé un campus d'usine IA de 900 MW à Abilene, au Texas, pour soutenir l'infrastructure IA de Microsoft en 2026. Un seul grand campus peut générer plusieurs années de travail couvrant la revue de conception, les tests de systèmes, la certification initiale et les recertifications ultérieures. Le développement des capacités au Canada et au Mexique élargit la base de projets régionaux au-delà des pôles établis aux États-Unis. Les prestataires ayant des relations établies avec les opérateurs hyperscale peuvent conserver des mandats sur les phases successives du cycle de vie d'un campus.
Validation obligatoire de la fiabilité, de la cybersécurité et de la durabilité
La validation par des tiers est de plus en plus intégrée dans les contrats de location, les exigences des prêteurs et les conditions d'assurance, plutôt que d'être traitée comme une protection facultative. La transition de l'ISO/IEC 27001:2013 à l'ISO/IEC 27001:2022 a nécessité un audit complet pour les certificats basés sur l'édition antérieure après le 31 octobre 2025.[2] BSI Group a lancé le Mark of Trust en janvier 2026 en tant que cadre modulaire couvrant la fiabilité, la sécurité et la durabilité. La norme ASHRAE 90.4-2025 et l'ISO/IEC 30134-2:2026 sont également utilisées dans les travaux d'assurance axés sur la durabilité. L'ISO/IEC AWI TS 22237-44, approuvée en avril 2026, fournit des orientations dédiées au refroidissement liquide au sein de la famille de normes sur les installations de centres de données. Ces exigences encouragent les programmes d'assurance groupés et élargissent les types de systèmes pouvant être évalués.
Demande de transfert de risque indépendant avant la remise des installations
Les remises de centres de données peuvent concerner des campus d'une valeur supérieure à 1 milliard USD, de sorte que les prêteurs, les assureurs et les locataires exigent souvent une validation indépendante. Aon a lancé un programme d'assurance du cycle de vie des centres de données de 1,5 milliard USD en juillet 2025, couvrant les risques de construction, cyber, de fret et opérationnels à travers des étapes définies du cycle de vie.[3] Zurich a introduit Data Center Project Guard à compter du 1er janvier 2026, ajoutant jusqu'à 12 mois de couverture de propriété opérationnelle sur les remises par phases. La validation indépendante de la mise en service peut soutenir un tirage de financement ou activer une couche d'assurance. Les retards causés par des pénuries de main-d'œuvre ou des équipements de test indisponibles peuvent donc entraîner des conséquences financières directes pour les promoteurs. Les entreprises capables de fournir des ressources engagées et des accords de niveau de service ont un rôle plus clair dans la gestion des risques de projet.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie d'ingénieurs de mise en service qualifiés et d'auditeurs en cybersécurité | -3.2% | Mondial, plus sévère dans les corridors hyperscale des États-Unis | Court terme (≤ 2 ans) |
| Normes fragmentées et exigences de conformité juridictionnelles | -2.5% | National, avec des divergences entre les 50 États américains et des facteurs de conformité couvrant les agences fédérales et étatiques | Moyen terme (2-4 ans) |
| Coût élevé de la certification récurrente et de la surveillance continue | -1.8% | À l'échelle de l'Amérique du Nord, aigu pour les centres de données d'entreprise | Long terme (≥ 4 ans) |
| Disponibilité limitée des bancs de charge pour refroidissement liquide et des protocoles de test à haute densité | -1.5% | Mondial, avec des goulots d'étranglement d'approvisionnement concentrés aux États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie d'ingénieurs de mise en service qualifiés et d'auditeurs en cybersécurité
Le marché des tests, de l'inspection et de la certification en Amérique du Nord est limité par une pénurie d'ingénieurs de mise en service et d'auditeurs en cybersécurité. Uptime Institute souligne un déficit mondial significatif de professionnels qualifiés dans les centres de données et note qu'une part considérable de la main-d'œuvre américaine approche de la retraite. Le déficit est particulièrement difficile à combler pour les rôles spécialisés combinant sécurité cloud, gouvernance de l'IA et contrôles physico-logiques des centres de données. La demande commerciale seule ne peut pas augmenter la capacité de prestation lorsque la main-d'œuvre qualifiée est indisponible. Les longs cycles de recrutement peuvent retarder les travaux de projet et augmenter les frais généraux pour les prestataires et les clients. Les académies de formation, les outils de mise en service à distance et le transfert structuré des connaissances peuvent aider les entreprises à préserver leur expertise à mesure que les praticiens expérimentés partent à la retraite.
Normes fragmentées et exigences de conformité juridictionnelles
Les différentes exigences étatiques et locales augmentent le temps nécessaire à la planification de la conformité pour les portefeuilles de centres de données multi-sites. Le marché des tests, de l'inspection et de la certification en Amérique du Nord doit tenir compte des règles couvrant l'approvisionnement en énergie, l'utilisation de l'eau, le zonage et le reporting environnemental. Les opérateurs en Virginie du Nord, au Texas, en Ohio et en Arizona peuvent faire face à des exigences distinctes en matière de documentation et d'approbation pour leurs installations. Cela augmente le coût de la cartographie réglementaire, de la coordination juridictionnelle et de la collecte de preuves pour chaque engagement. Cela rend également un processus opérationnel standardisé unique moins pratique pour les prestataires desservant plusieurs États. Les entreprises disposant de bibliothèques de conformité multi-juridictionnelles peuvent gérer les travaux de documentation récurrents de manière plus cohérente que les entreprises axées sur un seul marché local, soutenant un modèle de prestation plus cohérent sur le marché des tests, de l'inspection et de la certification en Amérique du Nord.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la conformité en cybersécurité remodèle la composition des revenus
Les tests ont représenté 39,15 % du chiffre d'affaires en 2026, soutenus par les tests d'acceptation en usine, les tests d'acceptation sur site et les tests de systèmes intégrés tout au long du pipeline de construction. Les tests sont au cœur de la remise des installations, car les systèmes d'alimentation, de refroidissement et de contrôle doivent fonctionner ensemble dans des conditions spécifiées. L'inspection assure un contrôle qualité continu pendant la construction et les opérations. La certification couvre l'accréditation formelle selon les normes de niveau Uptime Institute, l'ISO/IEC 27001 et les programmes SOC 2. Les services de conformité et d'assurance constituent le type de service actuel le plus petit, mais ils devraient se développer à un CAGR de 24,43 % jusqu'en 2032. Le secteur des tests, de l'inspection et de la certification en Amérique du Nord évolue vers les services d'assurance lorsque les locataires exigent des preuves récurrentes de conformité, un changement qui élargit le marché des tests, de l'inspection et de la certification en Amérique du Nord au-delà des tests basés sur des projets.
La transition de l'ISO/IEC 27001 de 2013 à 2022 a créé un cycle d'audit concentré après le 31 octobre 2025. Cette exigence a bénéficié aux spécialistes de la certification et de la conformité capables de mener les revues requises. Les audits du système de management de l'IA ISO/IEC 42001 sont également combinés avec les certifications de cybersécurité et de management de la qualité. Les tests conservent le leadership en volume, bien que les tests de bancs de charge pour refroidissement liquide et les travaux d'énergisation à moyenne tension nécessitent des équipements rares et des compétences spécialisées. Ces besoins opérationnels peuvent exercer une pression sur les marges des tests. La composition des services devrait donc évoluer progressivement vers les travaux de conformité et d'assurance avec des exigences d'audit récurrentes dans le marché des tests, de l'inspection et de la certification en Amérique du Nord.

Par cycle de vie des centres de données : la phase opérationnelle s'accélère parallèlement à la nouvelle construction
La construction, l'installation et la mise en service ont représenté 52,14 % du chiffre d'affaires en 2026. Cette part reflète l'ampleur actuelle de la construction hyperscale dans la région. Les services de pré-construction et de conception génèrent des revenus précoces grâce à la revue des documents de conception et à la certification de niveau des documents de conception. Les promoteurs hyperscale recherchent de plus en plus ces revues avant le début de la construction. La rénovation et la modernisation restent plus modestes, mais elles servent les installations d'entreprise héritées qui adaptent leurs systèmes d'alimentation et de refroidissement aux charges de travail IA. Ces installations n'ont pas été conçues à l'origine pour des densités de racks supérieures à 10-20 kW.
Les opérations, la maintenance et la recertification devraient se développer à un CAGR de 24,56 % jusqu'en 2032. Chaque installation mise en service de 2023 à 2027 peut devenir un futur client de recertification. Les certifications de durabilité opérationnelle de niveau Gold expirent après 3 ans, les certifications Silver après 2 ans et les certifications Bronze après 1 an. Ce calendrier de renouvellement crée un calendrier d'audit défini pour les prestataires du marché des tests, de l'inspection et de la certification en Amérique du Nord. SGS utilise un cadre de mise en service numérique qui connecte les données de conception, l'étiquetage des équipements et les tests fonctionnels. De tels systèmes peuvent transformer la documentation de projet en un actif pour l'assurance opérationnelle continue.
Par système d'infrastructure : les tests de cybersécurité gagnent du terrain sur l'électrique
L'infrastructure électrique a représenté 37,83 % du chiffre d'affaires en 2026. Les appareillages de commutation à moyenne tension, les systèmes d'alimentation sans interruption, les générateurs et les systèmes de transfert nécessitent des tests approfondis avant qu'une installation hyperscale entre en service. L'infrastructure mécanique, de refroidissement et de sécurité incendie se classe en deuxième position, car l'architecture de refroidissement et les systèmes de suppression d'incendie nécessitent une validation avant la délivrance des permis d'occupation. Les tests des systèmes structurels, du bâtiment et de sécurité physique restent également nécessaires pour les déploiements de niveau 3 et niveau 4. Ces systèmes soutiennent le contrôle d'accès physique et les obligations de sécurité périmétrique pour les locataires de colocation. Le marché des tests, de l'inspection et de la certification en Amérique du Nord continue d'avoir besoin d'expertise électrique à mesure que les systèmes d'alimentation deviennent plus complexes.
L'infrastructure informatique, réseau et cybersécurité devrait se développer à un CAGR de 23,92 % jusqu'en 2032. Les tests de pénétration, les exercices de red team et la vérification de l'intégrité du réseau évoluent vers des cycles d'assurance annuels ou semestriels. UL Solutions a introduit de nouveaux programmes de certification pour les centres de données en septembre 2026, notamment UL 4501 pour le refroidissement liquide direct à la puce et UL 2140 pour les assemblages de distribution d'énergie préfabriqués. L'ISO/IEC AWI TS 22237-44 a été approuvée en avril 2026 pour guider l'application du refroidissement liquide dans les centres de données. Ces normes établissent des voies de qualification plus claires pour les équipements et les systèmes dans le marché des tests, de l'inspection et de la certification en Amérique du Nord. Elles élargissent également le rôle de l'évaluation indépendante dans les installations axées sur l'IA.
Par type de centre de données : la domination hyperscale s'étend à la fois à la part et à la croissance
Les centres de données hyperscale et CSP ont représenté 44,22 % du chiffre d'affaires en 2026. Ces installations représentent une part élevée de la construction active et nécessitent davantage de travaux de mise en service par MW lorsqu'elles sont conçues pour des charges IA. Les centres de données de colocation constituent le deuxième type le plus important. Cologix s'est engagé dans un plan d'expansion à long terme de 5 milliards USD en Virginie du Nord, incluant un campus de 38 acres à Ashburn acquis en février 2026. Les centres de données d'entreprise restent une base stable, bien que les opérateurs puissent retarder les remises en service majeures jusqu'à ce que les demandes des locataires ou les exigences réglementaires nécessitent des mises à niveau. Les centres de données edge et modulaires restent plus modestes, mais leur déploiement plus rapide crée un besoin d'approches de mise en service adaptées aux actifs distribués.
Les centres de données hyperscale et CSP devraient se développer à un CAGR de 24,22 % jusqu'en 2032. De nouveaux campus créent un périmètre plus large pour la mise en service, tandis que les installations achevées créent une base future pour la recertification. Cela donne aux prestataires ayant des relations établies avec les opérateurs hyperscale un avantage sur l'ensemble du cycle de vie du campus dans le marché des tests, de l'inspection et de la certification en Amérique du Nord. Les dispositions de prestataire préféré dans les accords de développement cadre peuvent restreindre le groupe de sociétés de mise en service éligibles. Ces arrangements peuvent augmenter les coûts de changement pour les promoteurs et améliorer la visibilité des revenus pour les prestataires. Le secteur des tests, de l'inspection et de la certification en Amérique du Nord est par conséquent façonné par la capacité à établir des relations avant qu'un campus entre en construction.
Par type de niveau : le niveau 4 émerge comme le niveau de fiabilité à la croissance la plus rapide
Les installations de niveau 3 ont représenté 58,31 % du chiffre d'affaires en 2026. Ce niveau est largement utilisé comme référence de fiabilité pour les opérations de colocation et hyperscale et est associé à une très haute disponibilité annuelle. Les installations de niveau inférieur servent les applications sensibles aux coûts, les environnements de développement et les déploiements edge où de courtes interruptions peuvent être acceptées. Ces niveaux inférieurs restent pertinents, mais ils se développent plus lentement à mesure que les charges de travail critiques migrent vers des environnements de fiabilité plus élevée. Uptime Institute a décerné des milliers de certifications de niveau dans de nombreux pays. L'Amérique du Nord reste la plus grande base installée par concentration géographique.
Le niveau 4 devrait se développer à un CAGR de 24,34 % jusqu'en 2032. Les utilisateurs des services financiers, de la santé et du gouvernement ont besoin d'une infrastructure tolérante aux pannes et de systèmes entièrement redondants. L'inférence IA en temps réel augmente également le nombre d'applications qui ne peuvent pas tolérer des interruptions planifiées. Les systèmes de niveau 4 nécessitent que chaque chemin redondant soit testé indépendamment en charge maximale, augmentant le périmètre technique dans le marché des tests, de l'inspection et de la certification en Amérique du Nord. Cela rend les travaux de mise en service par installation plus intensifs que pour les systèmes de niveau 3. Le marché des tests, de l'inspection et de la certification en Amérique du Nord peut donc générer un volume de travail plus important à partir des déploiements de niveau 4 que leur seul nombre d'installations ne le suggérerait.
Analyse géographique
Les États-Unis ont détenu 86,24 % de la part du marché des tests, de l'inspection et de la certification en Amérique du Nord en 2026. Cette position est soutenue par les campus hyperscale en Virginie du Nord, au Texas, en Ohio et dans le Pacifique Nord-Ouest. Les États-Unis disposent d'un écosystème de certification de niveau Uptime Institute bien établi. L'activité de construction et le déploiement de l'IA soutiennent les tests continus des systèmes électriques, de refroidissement et de contrôle. Les États-Unis restent le principal lieu pour les prestataires cherchant de grands mandats hyperscale.
Le Canada représente le reste de la base régionale établie. Les opérateurs hyperscale et de colocation développent leurs capacités en Ontario et en Colombie-Britannique, où la disponibilité d'énergie renouvelable et des conditions plus fraîches peuvent réduire les besoins de refroidissement pour les charges de travail IA. Les installations canadiennes recherchent de plus en plus les certifications Uptime Institute Tier, ISO/IEC 27001 et SOC 2 pour servir les locataires d'entreprise et gouvernementaux américains. Ces certifications génèrent des travaux d'assurance continus après la mise en service initiale.
Le Mexique devrait se développer à un CAGR de 24,11 % jusqu'en 2032. L'investissement dans la délocalisation de proximité a établi Querétaro comme le principal pôle de centres de données du pays. KIO Data Centers a achevé les phases ultérieures de QRO2 à la suite d'investissements cumulés significatifs et prévoit une expansion substantielle de QRO3 à moyen terme. Les exigences de certification internationale, notamment les évaluations ICREA, la certification de niveau Uptime Institute, les normes de sécurité de l'information ISO/IEC et la conformité SOC, peuvent élargir la base de projets adressables. Les investissements vers Monterrey, Mexico et San Luis Potosí peuvent étendre davantage la répartition géographique des installations.
Paysage concurrentiel
Le marché des tests, de l'inspection et de la certification en Amérique du Nord est modérément concentré au niveau des principaux prestataires. Bureau Veritas, SGS, Intertek, TÜV SÜD et UL Solutions se disputent les mandats de mise en service hyperscale. Des entreprises spécialisées en conformité cybersécurité, notamment Schellman, Coalfire et A-LIGN, servent également les locataires de colocation et de cloud. Les grands prestataires TIC offrent une échelle couvrant l'évaluation technique et la couverture géographique. Les spécialistes se distinguent par leur expertise en cybersécurité, mise en service ou refroidissement liquide.
Bureau Veritas a signé un accord en avril 2026 pour acquérir Lotusworks, un spécialiste de la mise en service et de l'assurance qualité pour les infrastructures critiques ayant généré 131 millions EUR (142 millions USD) de chiffre d'affaires en 2025. La plateforme combinée représente 300 millions EUR (324 millions USD) de chiffre d'affaires. SGS positionne son cadre Digital Trust comme un modèle d'assurance continue reliant la conception, les tests et la documentation opérationnelle. BSI Group a introduit le Mark of Trust en janvier 2026 pour une certification modulaire couvrant la fiabilité, la sécurité et la durabilité. Ces actions indiquent une évolution vers une couverture de services plus large et des relations continues.
Aucun prestataire ne dispose d'une méthodologie dominante de mise en service du refroidissement liquide, laissant de la place pour des approches standardisées. Les offres annuelles intégrées couvrant la certification de niveau, l'ISO/IEC 27001:2022, le SOC 2 Type 2 et l'ASHRAE 90.4-2025 constituent un autre domaine de concurrence. NV5 Global et Salute combinent l'ingénierie de mise en service avec des capacités de refroidissement liquide direct à la puce. UL Solutions a ajouté 3 programmes de certification pour les centres de données en septembre 2026, renforçant son rôle dans la qualification des équipements.
Leaders du secteur des tests, de l'inspection et de la certification des centres de données en Amérique du Nord
-
Uptime Institute
-
TÜV SÜD AG
-
Bureau Veritas SA
-
SGS SA
-
Intertek Group plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : UL Solutions a lancé un programme de certification pour les sous-ensembles de refroidissement liquide direct à la puce selon la norme UL 4501, évaluant la compatibilité du liquide de refroidissement, l'intégrité de pression et d'étanchéité, la durabilité et l'interopérabilité. Le programme comble un manque critique de qualification pour les chaînes d'approvisionnement en refroidissement liquide des centres de données IA qui ne disposaient auparavant d'aucune voie de certification indépendante standardisée.
- Septembre 2026 : UL Solutions a introduit le programme de certification UL 2140 pour les assemblages de distribution d'énergie préfabriqués pour centres de données. Schneider Electric a reçu la première certification. La norme qualifie les armoires d'alimentation ouvertes construites en usine combinant des tableaux de distribution, des systèmes d'alimentation sans interruption et des batteries avant la livraison sur site, comprimant les délais de mise en service à l'échelle IA.
- Avril 2026 : HiPerGuard d'ABB a obtenu la première certification de UL Solutions selon la norme UL 9540 pour un onduleur statique multimode à moyenne tension conçu pour servir d'alimentation sans interruption dans les centres de données. La certification soutient les permis, l'inspection et l'acceptation par les services publics pour les architectures d'alimentation de secours à moyenne tension.
- Avril 2026 : Bureau Veritas a signé un accord pour acquérir Lotusworks, un spécialiste de la mise en service et de l'assurance qualité pour les infrastructures critiques générant 131 millions EUR (142 millions USD) de chiffre d'affaires en 2025. L'opération crée une plateforme combinée représentant 300 millions EUR (324 millions USD) de chiffre d'affaires.
Périmètre du rapport sur le marché des tests, de l'inspection et de la certification des centres de données en Amérique du Nord
Le marché des tests, de l'inspection et de la certification (TIC) des centres de données en Amérique du Nord comprend les services tiers qui vérifient la sécurité, les performances, la fiabilité et la conformité de l'infrastructure des centres de données aux États-Unis, au Canada et au Mexique, depuis la revue de conception et la mise en service jusqu'aux opérations continues et à la modernisation.
Le rapport sur le marché des tests, de l'inspection et de la certification des centres de données en Amérique du Nord est segmenté par type de service (tests, inspection, certification et conformité), cycle de vie des centres de données (pré-construction et conception, construction, installation et mise en service, opérations, maintenance et recertification, et rénovation et modernisation), système d'infrastructure (infrastructure électrique, infrastructure mécanique, de refroidissement et de sécurité incendie, systèmes structurels, du bâtiment et de sécurité physique, et infrastructure informatique, réseau et cybersécurité), type de centre de données (centres de données hyperscale et fournisseurs de services cloud, colocation, entreprise, edge et modulaire), niveau (1 et 2, 3, 4) et zone géographique (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Tests |
| Inspection |
| Certification |
| Services de conformité et d'assurance |
| Pré-construction et conception |
| Construction, installation et mise en service |
| Opérations, maintenance et recertification |
| Rénovation et modernisation |
| Infrastructure électrique |
| Infrastructure mécanique, de refroidissement et de sécurité incendie |
| Systèmes structurels, du bâtiment et de sécurité physique |
| Infrastructure informatique, réseau et cybersécurité |
| Centres de données hyperscale et fournisseurs de services cloud |
| Centres de données de colocation |
| Centres de données d'entreprise |
| Centres de données edge et modulaires |
| Niveau 1 et niveau 2 |
| Niveau 3 |
| Niveau 4 |
| États-Unis |
| Canada |
| Mexique |
| Par type de service | Tests |
| Inspection | |
| Certification | |
| Services de conformité et d'assurance | |
| Par cycle de vie des centres de données | Pré-construction et conception |
| Construction, installation et mise en service | |
| Opérations, maintenance et recertification | |
| Rénovation et modernisation | |
| Par système d'infrastructure | Infrastructure électrique |
| Infrastructure mécanique, de refroidissement et de sécurité incendie | |
| Systèmes structurels, du bâtiment et de sécurité physique | |
| Infrastructure informatique, réseau et cybersécurité | |
| Par type de centre de données | Centres de données hyperscale et fournisseurs de services cloud |
| Centres de données de colocation | |
| Centres de données d'entreprise | |
| Centres de données edge et modulaires | |
| Par type de niveau | Niveau 1 et niveau 2 |
| Niveau 3 | |
| Niveau 4 | |
| Par pays | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des tests, de l'inspection et de la certification en Amérique du Nord ?
La taille du marché devrait s'étendre de 1,34 milliard USD en 2026 et 1,80 milliard USD en 2027 à 5,21 milliards USD d'ici 2032, à un CAGR de 23,72 %.
Qu'est-ce qui stimule la demande de services TIC pour les centres de données en Amérique du Nord ?
La densité de puissance liée à l'IA, la construction hyperscale, la validation obligatoire de la sécurité et les exigences de remise des installations augmentent la demande.
Quel type de service domine les revenus TIC des centres de données en Amérique du Nord ?
Les tests sont en tête avec une part de 39,15 % en 2026, car les installations nécessitent des tests en usine, sur site et de systèmes intégrés avant la remise.
Quelle phase du cycle de vie affiche le taux d'expansion projeté le plus élevé ?
Les opérations, la maintenance et la recertification devraient se développer à un CAGR de 24,56 % jusqu'en 2032, soutenues par les renouvellements de certification récurrents.
Quel pays représente le plus grand marché régional pour les services TIC des centres de données ?
Les États-Unis détiennent 86,24 % du chiffre d'affaires régional en 2026, soutenus par les principaux clusters hyperscale et un écosystème de certification mature.
Pourquoi la certification de niveau 4 devient-elle plus importante pour les centres de données ?
Le niveau 4 devrait se développer à un CAGR de 24,34 % jusqu'en 2032, car la tolérance aux pannes et le fonctionnement ininterrompu deviennent plus importants pour les charges de travail IA, de santé, de services financiers et gouvernementales.