
北米データセンター試験・検査・認証市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
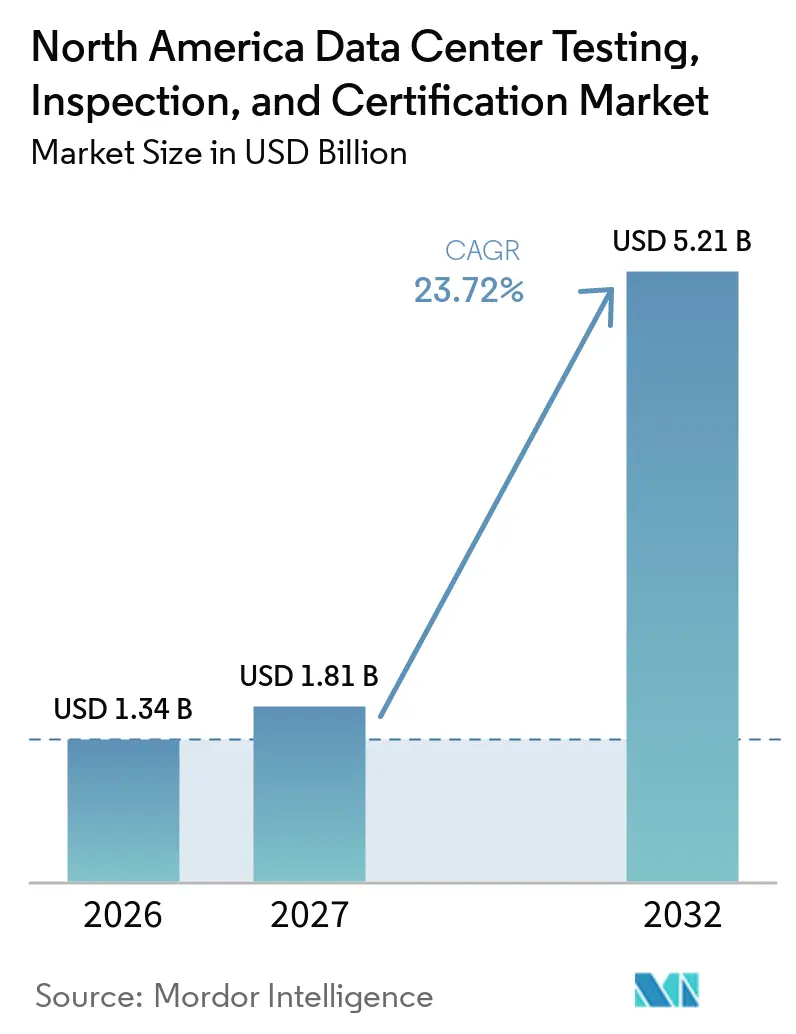
| 基準年の市場規模 (2026) | 1.34 十億米ドル |
| 市場規模 (2027) | 1.81 十億米ドル |
| 市場規模 (2032) | 5.21 十億米ドル |
| 成長率 (2027 - 2032) | 23.72 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンター試験・検査・認証市場分析
北米試験・検査・認証市場規模は、2026年の1.34 ビリオン 米ドルおよび2027年の1.80 ビリオン 米ドルから、2032年までに5.21 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 23.72%を記録すると予測されます。需要は、AI特化型データセンターの試運転および検証ニーズと連動しており、電力密度と冷却システムが一般的な認証慣行よりも速いペースで変化しています。稼働時間、サイバーセキュリティ、および持続可能性の要件が現在、資金調達、リース、および運用上の意思決定に影響を与えているため、設計レビューから運用に至るまで独立した検証が重要性を増しています。新規建設は依然として主要な業務源ですが、最近試運転された施設がサービスに入るにつれ、定期的な認証および運用保証の重要性が高まっています。プロバイダーは、買収、デジタル試運転プラットフォーム、ならびに技術・セキュリティ・コンプライアンス業務を組み合わせた包括的な保証パッケージを通じて対応しています。北米試験・検査・認証市場はまた、資格を持つエンジニア、サイバーセキュリティ監査人、および専門試験機器が依然として不足しているため、キャパシティの制約にも直面しています。
レポートの主要ポイント
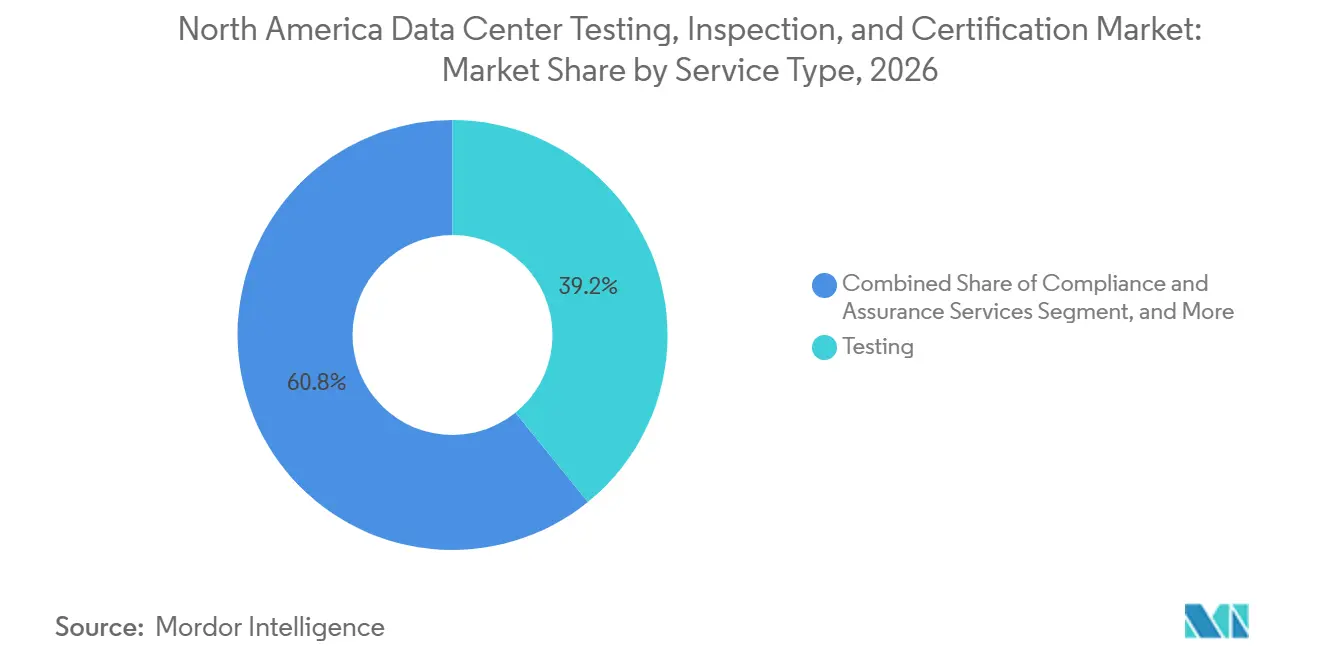
- サービスタイプ別では、試験が2026年の収益の39.15%を占め、コンプライアンスおよび保証サービスは北米データセンター試験・検査・認証市場において2032年までにCAGR 24.43%で拡大する見込みです。
- データセンターライフサイクル別では、建設・設置・試運転が2026年の収益の52.14%を占め、運用・保守・再認証は2032年までにCAGR 24.56%で拡大する見込みです。
- インフラシステム別では、電気インフラが2026年の収益の37.83%を占め、IT・ネットワーク・サイバーセキュリティインフラは2032年までにCAGR 23.92%で拡大する見込みです。
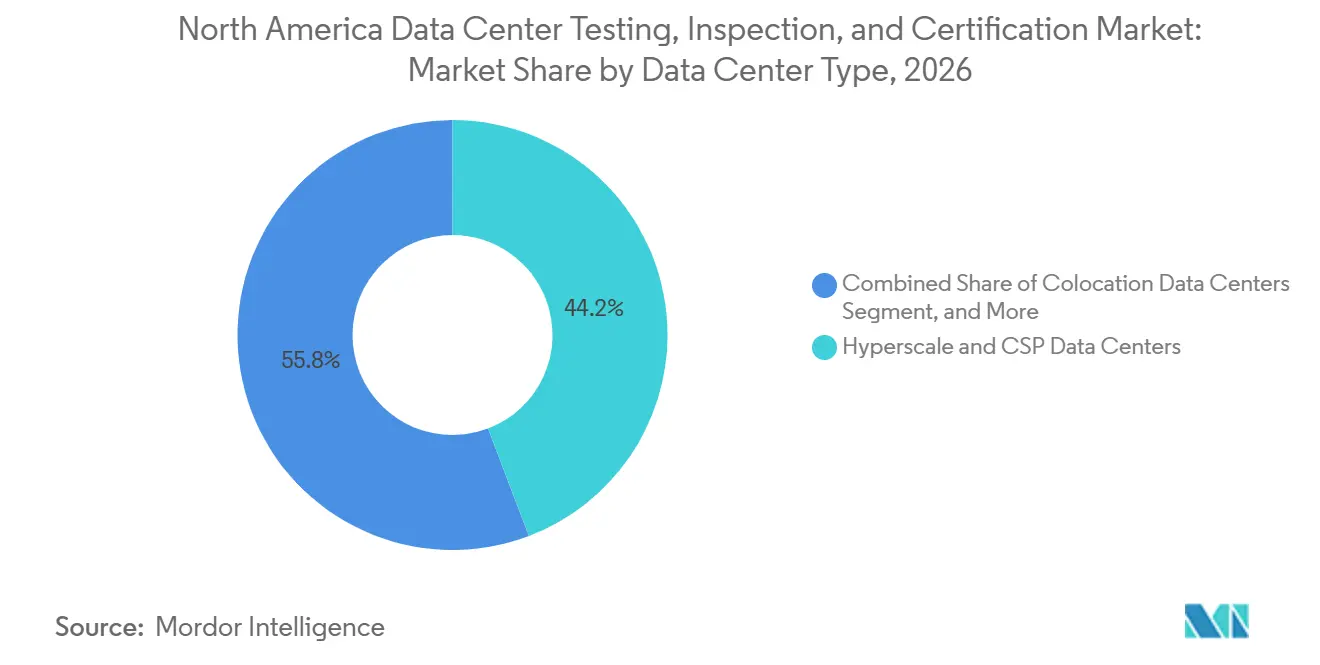
- データセンタータイプ別では、ハイパースケールおよびCSPデータセンターが2026年の収益の44.22%を占め、2032年までにCAGR 24.22%で成長する見込みです。
- ティアタイプ別では、ティア3が2026年の収益の58.31%を占め、ティア4は北米データセンター試験・検査・認証市場において2032年までにCAGR 24.34%で成長する見込みです。
- 地域別では、米国が2026年の地域収益の86.24%を占め、メキシコは2032年までにCAGR 24.11%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
北米データセンター試験・検査・認証市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIワークロードによる電力密度および試運転の複雑性の増大 | +4.5% | バージニア州、テキサス州、オハイオ州のハイパースケールコリドーを中心とするグローバル | 短期(2年以内) |
| ハイパースケールおよびコロケーションキャパシティの拡大 | +4.0% | 米国主導の北米全域、カナダおよびメキシコが台頭 | 短期(2年以内) |
| 信頼性・サイバーセキュリティ・持続可能性の義務的検証 | +3.5% | 米国およびカナダで最も強い規制的影響を持つグローバル | 中期(2〜4年) |
| 施設引き渡し前の独立したリスク移転への需要 | +2.8% | 北米、主に米国 | 中期(2〜4年) |
| 液体冷却試運転標準が導入速度に遅れをとっている | +2.2% | 米国ハイパースケール市場に集中するグローバル | 短期(2年以内) |
| 電力供給制約によるサイトおよびインフラ保証の価値向上 | +1.8% | 北バージニア州、テキサス州、オハイオ州で深刻な全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AIワークロードによる電力密度および試運転の複雑性の増大
AIトレーニングおよび推論ワークロードは、従来の空冷試運転慣行が対象とする条件を超えてラック密度を高めています。NVIDIA GB200 NVL72システムは1ラックあたり120 kWに達する可能性があり、標準的なサーバー環境の7〜10 kWと比較して、液体チップ間ループ、圧力完全性、および全負荷時の熱性能の検証が必要です。[1] ASHRAEは、AIインフラの変化する熱要件を反映して、液体冷却水クラスの命名法をW1〜W5からW17〜W40+に改訂しました。北米試験・検査・認証市場は、試運転範囲に従来のチェックリスト試験だけでなくこれらのシステムが含まれる場合に恩恵を受けます。Uptime Instituteは、圧縮されたプロジェクトスケジュールとエラーの余地の少なさをAIデータセンタープロジェクトの通常条件として特定しています。証拠をデジタルで収集し、建物情報モデルを試運転ワークフローに接続できるプロバイダーは、スタッフを同等に増やすことなく、より大きなプロジェクト量を処理できます。
ハイパースケールおよびコロケーションキャパシティの拡大
ハイパースケールおよびコロケーション事業者は北米全域でキャパシティを拡大しており、設計レビュー、検査、試運転、および認証における業務を創出しています。北米試験・検査・認証市場は、各新規キャンパスが引き渡し前に正式な検証を必要とするため、建設活動に連動しています。Crusoeは2026年にMicrosoftのAIインフラを支援するため、テキサス州アビリーンに900 MWのAIファクトリーキャンパスを発表しました。単一の大規模キャンパスは、設計レビュー、システム試験、初期認証、および後続の再認証にわたって数年間の業務を創出する可能性があります。カナダおよびメキシコにおけるキャパシティ開発は、確立された米国ハブを超えて地域のプロジェクト基盤を広げます。確立されたハイパースケール関係を持つプロバイダーは、キャンパスライフサイクルの連続するフェーズにわたって業務を維持できます。
信頼性・サイバーセキュリティ・持続可能性の義務的検証
第三者検証は、任意の保護として扱われるのではなく、リース契約、貸し手要件、および保険条件にますます含まれるようになっています。ISO/IEC 27001:2013からISO/IEC 27001:2022への移行は、2025年10月31日以降、旧版に基づく証明書の完全な再監査を必要としました。[2] BSI Groupは2026年1月に、信頼性、セキュリティ、および持続可能性をカバーするモジュール型フレームワークとしてMark of Trustを開始しました。ASHRAE標準90.4-2025およびISO/IEC 30134-2:2026も持続可能性に焦点を当てた保証業務に使用されています。2026年4月に承認されたISO/IEC AWI TS 22237-44は、データセンター施設標準ファミリー内で専用の液体冷却ガイダンスを提供します。これらの要件は、バンドルされた保証プログラムを促進し、評価可能なシステムの種類を拡大します。
施設引き渡し前の独立したリスク移転への需要
データセンターの引き渡しには1 ビリオン 米ドルを超える価値のキャンパスが含まれる場合があるため、貸し手、保険会社、およびテナントはしばしば独立した検証を要求します。Aonは2025年7月に、定義されたライフサイクルステージを通じて建設、サイバー、カーゴ、および運用上のエクスポージャーをカバーする1.5 ビリオン 米ドルのデータセンターライフサイクル保険プログラムを開始しました。[3] Zurichは2026年1月1日からData Center Project Guardを導入し、段階的な引き渡しにわたって最大12ヶ月の運用財産補償を追加しました。独立した試運転サインオフは、資金調達の引き出しを支援したり、保険レイヤーを有効化したりすることができます。労働力不足や試験機器の入手不能による遅延は、したがって開発者に直接的な財務的影響をもたらす可能性があります。コミットされたリソースとサービスレベル契約を提供できる企業は、プロジェクトリスク管理においてより明確な役割を持ちます。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 資格を持つ試運転エンジニアおよびサイバーセキュリティ監査人の不足 | -3.2% | 米国ハイパースケールコリドーで最も深刻なグローバル | 短期(2年以内) |
| 断片化した標準および管轄コンプライアンス要件 | -2.5% | 米国50州にわたる乖離と連邦・州機関にまたがるコンプライアンス要因を持つ全国規模 | 中期(2〜4年) |
| 定期的な認証および継続的モニタリングの高コスト | -1.8% | エンタープライズデータセンターで深刻な北米全域 | 長期(4年以上) |
| 液体冷却負荷バンクおよび高密度試験プロトコルの入手可能性の制限 | -1.5% | 調達ボトルネックが米国に集中するグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
資格を持つ試運転エンジニアおよびサイバーセキュリティ監査人の不足
北米試験・検査・認証市場は、試運転エンジニアおよびサイバーセキュリティ監査人の不足によって制約されています。Uptime Instituteは、資格を持つデータセンター専門家の世界的な大幅な不足を強調し、米国の労働力のかなりの割合が退職に近づいていることを指摘しています。このギャップは、クラウドセキュリティ、AIガバナンス、および物理的・論理的データセンターコントロールを組み合わせた専門的な役割において特に困難です。資格を持つ労働力が利用できない場合、商業的需要だけでは提供キャパシティを高めることはできません。長い採用サイクルはプロジェクト業務を遅らせ、プロバイダーとクライアントの間接費を増加させる可能性があります。トレーニングアカデミー、リモート試運転ツール、および構造化された知識移転は、経験豊富な実務者が退職する際に企業が専門知識を維持するのに役立ちます。
断片化した標準および管轄コンプライアンス要件
異なる州および地方の要件は、マルチサイトデータセンターポートフォリオにわたるコンプライアンス計画に必要な時間を増加させます。北米試験・検査・認証市場は、エネルギー調達、水使用、ゾーニング、および環境報告に関するルールを考慮しなければなりません。北バーニア州、テキサス州、オハイオ州、およびアリゾナ州の事業者は、施設全体で異なる文書化および承認要件に直面する可能性があります。これにより、各エンゲージメントの規制マッピング、管轄調整、および証拠収集のコストが増加します。また、複数の州にサービスを提供するプロバイダーにとって、単一の標準化された運用プロセスをより実用的でなくします。複数管轄コンプライアンスライブラリを持つ企業は、一つの地域市場に集中する企業よりも定期的な文書化業務をより一貫して処理でき、より一貫した北米試験・検査・認証市場の提供モデルを支援します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:サイバーセキュリティコンプライアンスが収益構成を再編
試験は2026年の収益の39.15%を占め、建設パイプライン全体での工場受入試験、サイト受入試験、および統合システム試験によって支えられています。電力、冷却、および制御システムが指定された条件下で連携して動作する必要があるため、試験は施設引き渡しの中心です。検査は建設および運用中の継続的な品質保証を提供します。認証は、Uptime Instituteティア標準、ISO/IEC 27001、およびSOC 2プログラムの下での正式な資格認定をカバーします。コンプライアンスおよび保証サービスは現在最小のサービスタイプですが、2032年までにCAGR 24.43%で拡大する見込みです。北米試験・検査・認証産業は、テナントが定期的なコンプライアンスの証拠を要求する場合に保証サービスへと移行しており、この変化は北米試験・検査・認証市場をプロジェクトベースの試験を超えて拡大させます。
2013年から2022年のISO/IEC 27001移行は、2025年10月31日以降に集中した再監査サイクルを生み出しました。この要件は、必要なレビューを実施できる認証およびコンプライアンス専門家に恩恵をもたらしました。ISO/IEC 42001 AI管理システム監査もサイバーセキュリティおよび品質管理認証と組み合わされています。試験は量的なリーダーシップを維持していますが、液体冷却負荷バンク試験および中電圧通電作業には希少な機器と専門スキルが必要です。これらの運用ニーズは試験マージンに圧力をかける可能性があります。したがって、サービス構成は北米試験・検査・認証市場において定期的な監査要件を伴うコンプライアンスおよび保証業務へと徐々にシフトすることが予想されます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
データセンターライフサイクル別:新規建設と並行して運用フェーズが加速
建設・設置・試運転は2026年の収益の52.14%を占めました。このシェアは、地域全体のハイパースケール建設の現在の規模を反映しています。着工前・設計サービスは、設計文書レビューおよびティア設計文書認証を通じて早期収益を提供します。ハイパースケール開発者は建設開始前にこれらのレビューをますます求めています。改修・代化は規模が小さいままですが、AIワークロード向けに電力および冷却システムを適応させているレガシーエンタープライズ施設にサービスを提供します。これらの施設はもともと10〜20 kWを超えるラック密度向けに設計されていませんでした。
運用・保守・再認証は2032年までにCAGR 24.56%で拡大する見込みです。2023年から2027年にかけて試運転された各施設は、将来の再認証クライアントになり得ます。ゴールド評価の運用持続可能性認証は3年後に、シルバー認証は2年後に、ブロンズ認証は1年後に期限切れとなります。この更新スケジュールは、北米試験・検査・認証市場のプロバイダーに対して定義された監査カレンダーを作成します。SGSは、設計インプット、機器タグ付け、および機能試験を接続するデジタル試運転フレームワークを使用しています。このようなシステムは、プロジェクト文書を継続的な運用保証のための資産に変えることができます。
インフラシステム別:サイバーセキュリティ試験が電気インフラに迫る
電気インフラは2026年の収益の37.83%を占めました。中電圧開閉装置、無停電電源装置システム、発電機、および切替システムは、ハイパースケール施設がサービスに入る前に広範な試験を必要とします。機械・冷却・防火安全インフラは、冷却アーキテクチャと消火システムが占有許可発行前に検証を必要とするため、第2位にランクされます。構造・建物・物理的セキュリティシステムの試験も、ティア3およびティア4の展開に引き続き必要です。これらのシステムは、コロケーションテナントの物理的アクセス制御および境界セキュリティ義務を支援します。電力システムがより複雑になるにつれ、北米試験・検査・認証市場は引き続き電気の専門知識を必要とします。
IT・ネットワーク・サイバーセキュリティインフラは2032年までにCAGR 23.92%で拡大する見込みです。ペネトレーションテスト、レッドチーム演習、およびネットワーク完全性検証は、年次または半年次の保証サイクルへと移行しています。UL Solutionsは2026年9月に、直接チップへの液体冷却向けUL 4501および組み立て式電力配電アセンブリ向けUL 2140を含む新しいデータセンター認証プログラムを導入しました。ISO/IEC AWI TS 22237-44は2026年4月に承認され、データセンターにおける液体冷却適用のガイダンスを提供します。これらの標準は、北米試験・検査・認証市場における機器およびシステムのより明確な資格認定パスを確立します。また、AI特化型施設における独立した評価の役割を拡大します。
データセンタータイプ別:ハイパースケールの優位性がシェアと成長の両面で拡大
ハイパースケールおよびCSPデータセンターは2026年の収益の44.22%を占めました。これらの施設は活発な建設の高いシェアを占め、AIロード向けに設計された場合、MWあたりより多くの試運転作業を必要とします。コロケーションデータセンターは2番目に大きいタイプです。Cologixは2026年2月に取得した38エーカーのアッシュバーンキャンパスを含む、5 ビリオン 米ドルの長期北バージニア拡張計画にコミットしました。エンタープライズデータセンターは安定した基盤を維持していますが、テナントの需要または規制要件がアップグレードを必要とするまで、事業者は主要な再試運転を遅らせる可能性があります。エッジおよびモジュラーデータセンターは規模が小さいままですが、より速い展開により分散型資産に合わせた試転アプローチの必要性が生まれます。
ハイパースケールおよびCSPデータセンターは2032年までにCAGR 24.22%で拡大する見込みです。より多くの新規キャンパスが試運転のより大きな範囲を生み出し、完成した施設は再認証の将来の基盤を作ります。これにより、確立されたハイパースケール関係を持つプロバイダーは、北米試験・検査・認証市場においてキャンパスライフサイクル全体にわたって優位性を持ちます。マスター開発契約における優先プロバイダー条項は、適格な試運転企業のグループを絞り込む可能性があります。これらの取り決めは、開発者の切り替えコストを高め、プロバイダーの収益の可視性を向上させる可能性があります。北米試験・検査・認証産業は、したがってキャンパスが建設に入る前に関係を確保する能力によって形成されます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ティアタイプ別:ティア4が最も成長の速い信頼性ティアとして台頭
ティア3施設は2026年の収益の58.31%を占めました。このティアはコロケーションおよびハイパースケール運用の信頼性ベンチマークとして広く使用されており、非常に高い年間稼働時間と関連しています。低ティア施設は、短い中断が許容されるコスト重視のアプリケーション、開発環境、およびエッジ展開にサービスを提供します。これらの低ティアは引き続き関連性を持ちますが、重要なワークロードがより高い信頼性設定に移行するにつれて、より緩やかに拡大します。Uptime Instituteは多数の国で数千のティア認証賞を発行しています。北米は地理的集中度において最大の設置基盤を維持しています。
ティア4は2032年までにCAGR 24.34%で拡大する見込みです。金融サービス、ヘルスケア、および政府ユーザーはフォールトトレラントなインフラと完全冗長システムを必要とします。リアルタイムAI推論もまた、計画的な停止を許容できないアプリケーションの数を増加させます。ティア4システムは各冗長パスを全負荷下で独立して試験することを必要とし、北米試験・検査・認証市場内の技術的範囲を拡大します。これにより、施設あたりの試運転作業はティア3システムよりも集中的になります。北米試験・検査・認証市場は、したがってティア4展開から施設数だけが示唆するよりも大きな量の業務を獲得できます。
地域分析
米国は2026年に北米試験・検査・認証市場シェアの86.24%を占めました。この地位は、北バージニア州、テキサス州、オハイオ州、および太平洋岸北西部のハイパースケールキャンパスによって支えられています。米国には確立されたUptime Instituteティア認証エコシステムがあります。建設活動とAI展開は、電気、冷却、および制御システムの継続的な試験を支援します。米国は大規模なハイパースケールマンデートを求めるプロバイダーの主要な拠点であり続けます。
カナダは確立された地域基盤の残りを占めています。ハイパースケールおよびコロケーション事業者は、再生可能エネルギーの利用可能性とより涼しい条件がAIワークロードの冷却ニーズを削減できるオンタリオ州とブリティッシュコロンビア州でキャパシティを開発しています。カナダの施設は、米国のエンタープライズおよび政府テナントにサービスを提供するため、Uptime Instituteティア、ISO/IEC 27001、およびSOC 2認証をますます求めています。これらの認証は初期試運転後に継続的な保証業務を生み出します。
メキシコは2032年までにCAGR 24.11%で拡大する見込みです。ニアショアリング投資により、ケレタロが同国の主要なデータセンターハブとして確立されました。KIO Data Centersは、相当な累積投資に続いてQRO2の後続フェーズを完了し、中期的に相当規模のQRO3拡張を計画しています。ICREA評価、Uptime Instituteティア認証、ISO/IEC情報セキュリティ標準、およびSOCコンプライアンスを含む国際認証要件は、対応可能なプロジェクト基盤を拡大できます。モンテレイ、メキシコシティ、およびサンルイスポトシへの投資は、施設の地理的広がりをさらに拡大できます。
競合環境
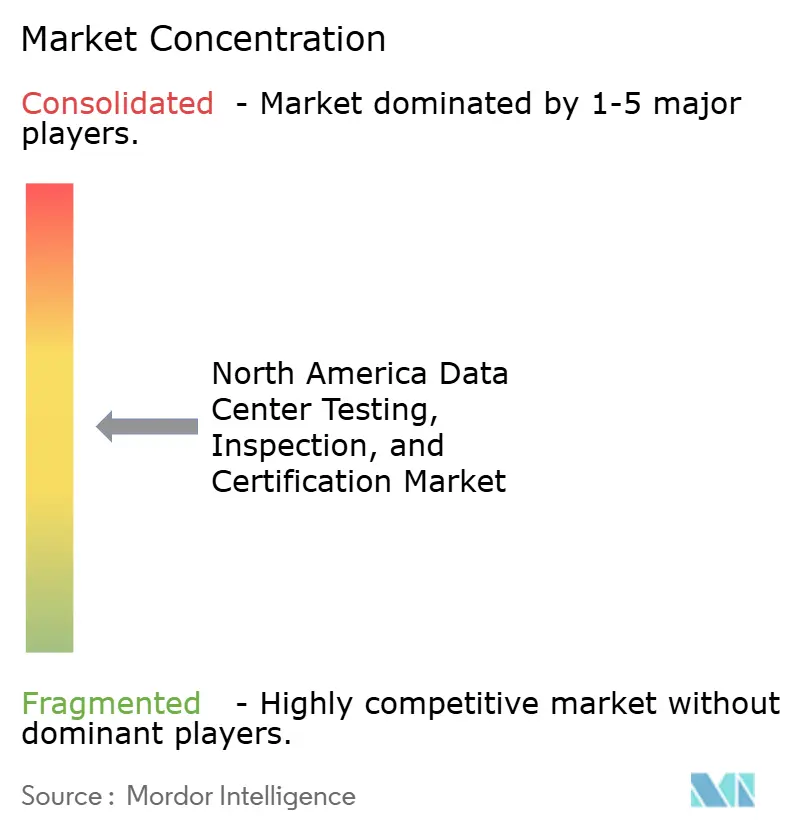
北米試験・検査・認証市場は、主要プロバイダーのレベルで適度に集中しています。Bureau Veritas、SGS、Intertek、TÜV SÜD、およびUL Solutionsがハイパースケール試運転マンデートを競っています。Schellman、Coalfire、およびA-LIGNを含む専門サイバーセキュリティコンプライアンス企業もコロケーションおよびクラウドテナントにサービスを提供しています。大手TICプロバイダーは技術評価と地理的カバレッジにわたってスケールを提供します。専門家はサイバーセキュリティ、試運転、または液体冷却の専門知識を通じて競争します。
Bureau Veritasは2026年4月に、2025年に1億3,100万ユーロ(1億4,200万米ドル)の収益を上げたミッションクリティカルな試運転および品質保証専門家であるLotusworksを買収する契約に署名しました。統合プラットフォームは3億ユーロ(3億2,400万米ドル)の収益を表します。SGSはデジタルトラストフレームワークを、設計、試験、および運用文書を結びつける継続的保証モデルとして位置付けています。BSI Groupは2026年1月に、信頼性、セキュリティ、および持続可能性にわたるモジュール型認証のためのMark of Trustを導入しました。これらの行動は、より広いサービスカバレッジと継続的な関係へのシフトを示しています。
標準化された液体冷却試運転方法論を持つプロバイダーはなく、標準化されたアプローチの余地が残っています。ティア認証、ISO/IEC 27001:2022、SOC 2タイプ2、およびASHRAE 90.4-2025をカバーする統合年次パッケージも競争の領域です。NV5 GlobalおよびSaluteは試運転エンジニアリングと直接チップへの液体冷却能力を組み合わせています。UL Solutionsは2026年9月に3つのデータセンター認証プログラムを追加し、機器資格認定における役割を強化しました。
北米データセンター試験・検査・認証産業リーダー
-
Uptime Institute
-
TÜV SÜD AG
-
Bureau Veritas SA
-
SGS SA
-
Intertek Group plc
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:UL Solutionsは、冷却剤適合性、圧力・漏れ完全性、耐久性、および相互運用性を評価するUL 4501の下で、直接チップへの液体冷却サブアセンブリの認証プログラムを開始しました。このプログラムは、以前に標準化された独立した認証経路がなかったAIデータセンター液体冷却サプライチェーンの重要な資格認定ギャップを埋めます。
- 2026年9月:UL Solutionsは、組み立て式データセンター電力配電アセンブリ向けのUL 2140認証プログラムを導入しました。Schneider Electricが最初の認証を受けました。この標準は、サイト納品前に開閉装置、無停電電源装置システム、およびバッテリーを組み合わせた工場製造のオープン電力スキッドを資格認定し、AIスケールの試運転タイムラインを短縮します。
- 2026年4月:ABBのHiPerGuardは、データセンターで無停電電源装置として機能するよう設計された中電圧マルチモード静的インバーターに対して、UL 9540の下でUL Solutionsから最初の認証を取得しました。この認証は、中電圧バックアップ電源アーキテクチャの許可、検査、および電力会社の受け入れを支援します。
- 2026年4月:Bureau Veritasは、2025年に1億3,100万ユーロ(1億4,200万米ドル)の収益を生み出したミッションクリティカルな試運転および品質保証専門家であるLotusworksを買収する契約に署名しました。この取引は3億ユーロ(3億2,400万米ドル)の収益を表す統合プラットフォームを創出します。
北米データセンター試験・検査・認証市場レポートの範囲
北米データセンター試験・検査・認証(TIC)市場は、米国、カナダ、およびメキシコにわたるデータセンターインフラの安全性、性能、信頼性、およびコンプライアンを、設計レビューおよび試運転から継続的な運用および近代化まで検証する第三者サービスで構成されています。
北米データセンター試験・検査・認証市場レポートは、サービスタイプ(試験、検査、認証、およびコンプライアンス)、データセンターライフサイクル(着工前・設計、建設・設置・試運転、運用・保守・再認証、および改修・近代化)、インフラシステム(電気インフラ、機械・冷却・防火安全インフラ、構造・建物・物理的セキュリティシステム、およびIT・ネットワーク・サイバーセキュリティインフラ)、データセンタータイプ(ハイパースケールおよびクラウドサービスプロバイダーデータセンター、コロケーション、エンタープライズ、エッジおよびモジュラー)、ティア(1および2、3、4)、ならびに地域(米国、カナダ、およびメキシコ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 試験 |
| 検査 |
| 認証 |
| コンプライアンスおよび保証サービス |
| 着工前・設計 |
| 建設・設置・試運転 |
| 運用・保守・再認証 |
| 改修・近代化 |
| 電気インフラ |
| 機械・冷却・防火安全インフラ |
| 構造・建物・物理的セキュリティシステム |
| IT・ネットワーク・サイバーセキュリティインフラ |
| ハイパースケールおよびクラウドサービスプロバイダーデータセンター |
| コロケーションデータセンター |
| エンタープライズデータセンター |
| エッジおよびモジュラーデータセンター |
| ティア1およびティア2 |
| ティア3 |
| ティア4 |
| 米国 |
| カナダ |
| メキシコ |
| サービスタイプ別 | 試験 |
| 検査 | |
| 認証 | |
| コンプライアンスおよび保証サービス | |
| データセンターライフサイクル別 | 着工前・設計 |
| 建設・設置・試運転 | |
| 運用・保守・再認証 | |
| 改修・近代化 | |
| インフラシステム別 | 電気インフラ |
| 機械・冷却・防火安全インフラ | |
| 構造・建物・物理的セキュリティシステム | |
| IT・ネットワーク・サイバーセキュリティインフラ | |
| データセンタータイプ別 | ハイパースケールおよびクラウドサービスプロバイダーデータセンター |
| コロケーションデータセンター | |
| エンタープライズデータセンター | |
| エッジおよびモジュラーデータセンター | |
| ティアタイプ別 | ティア1およびティア2 |
| ティア3 | |
| ティア4 | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米試験・検査・認証市場の規模はどのくらいですか?
市場規模は2026年の1.34 ビリオン 米ドルおよび2027年の1.80 ビリオン 米ドルから、CAGR 23.72%で2032年までに5.21 ビリオン 米ドルへと拡大する見込みです。
北米におけるデータセンターTICサービスへの需要を牽引しているものは何ですか?
AI関連の電力密度、ハイパースケール建設、義務的なセキュリティ検証、および施設引き渡し要件が需要を増加させています。
北米のデータセンターTIC収益をリードするサービスタイプはどれですか?
施設が引き渡し前に工場、サイト、および統合システム試験を必要とするため、試験が2026年に39.15%のシェアでリードしています。
最も高い予測拡大率を持つライフサイクルフェーズはどれですか?
運用・保守・再認証は、定期的な認証更新に支えられ、2032年までにCAGR 24.56%で拡大する見込みです。
データセンターTICサービスにおける最大の地域市場はどの国ですか?
米国は2026年に地域収益の86.24%を占め、主要なハイパースケールクラスターと成熟した認証エコシステムによって支えられています。
なぜティア4認証はデータセンターにとってより重要になっていますか?
ティア4は、AIワークロード、ヘルスケア、金融サービス、および政府ワークロードにとってフォールトトレランスと無中断運用がより重要になるにつれ、2032年までにCAGR 24.34%で拡大する見込みです。