
Tamaño y Participación del Mercado de Pruebas, Inspección y Certificación de Centros de Datos de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
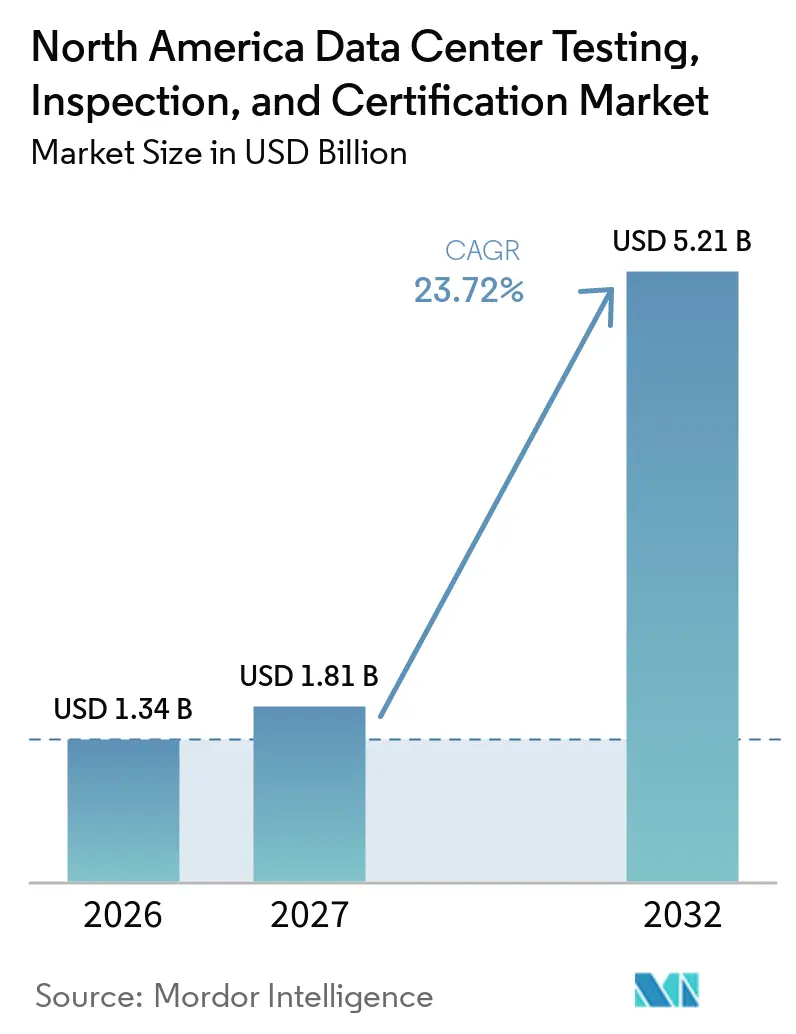
| Tamaño del mercado en el año base (2026) | 1.34 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.81 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.21 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 23.72 % |
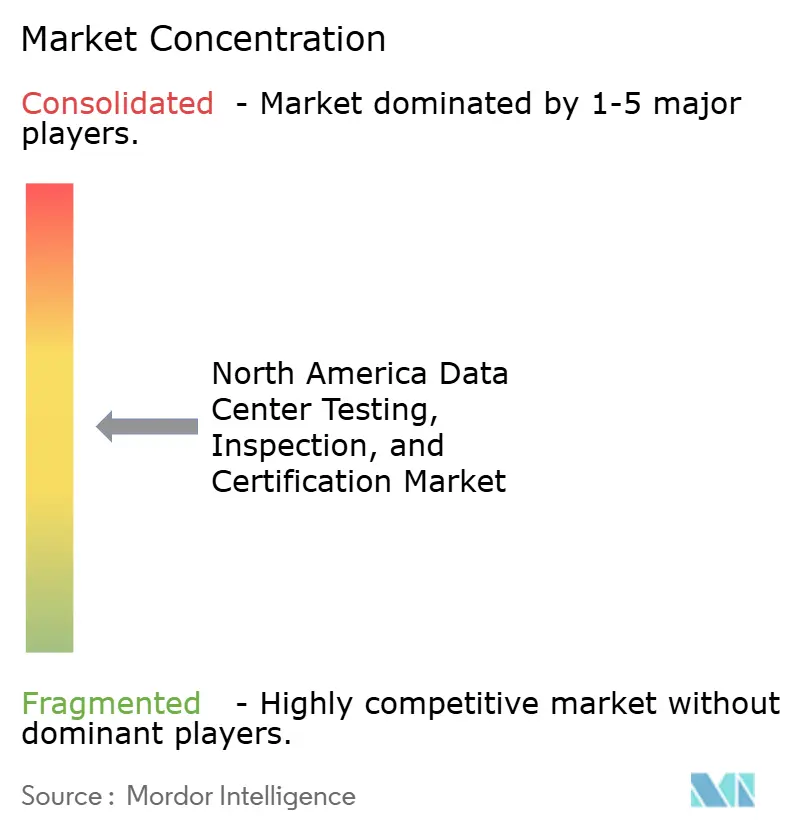
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pruebas, Inspección y Certificación de Centros de Datos de América del Norte por Mordor Intelligence
Se proyecta que el tamaño del mercado de pruebas, inspección y certificación de América del Norte se expanda desde 1,34 mil millones de USD en 2026 y 1,80 mil millones de USD en 2027 hasta 5,21 mil millones de USD en 2032, registrando una CAGR del 23,72% entre 2027 y 2032. La demanda está vinculada a las necesidades de puesta en servicio y validación de los centros de datos orientados a la inteligencia artificial, donde la densidad de potencia y los sistemas de enfriamiento están cambiando más rápido que las prácticas de certificación habituales. La verificación independiente está adquiriendo importancia desde la revisión del diseño hasta las operaciones, dado que los requisitos de tiempo de actividad, ciberseguridad y sostenibilidad ahora afectan las decisiones de financiamiento, arrendamiento y operación. La nueva construcción sigue siendo la principal fuente de trabajo, aunque la certificación recurrente y la garantía operacional están ganando importancia a medida que las instalaciones recientemente puestas en servicio entran en funcionamiento. Los proveedores están respondiendo mediante adquisiciones, plataformas de puesta en servicio digital y paquetes de garantía más amplios que combinan trabajo técnico, de seguridad y de cumplimiento normativo. El mercado de pruebas, inspección y certificación de América del Norte también enfrenta limitaciones de capacidad debido a la escasez de ingenieros calificados, auditores de ciberseguridad y equipos de prueba especializados.
Conclusiones Clave del Informe
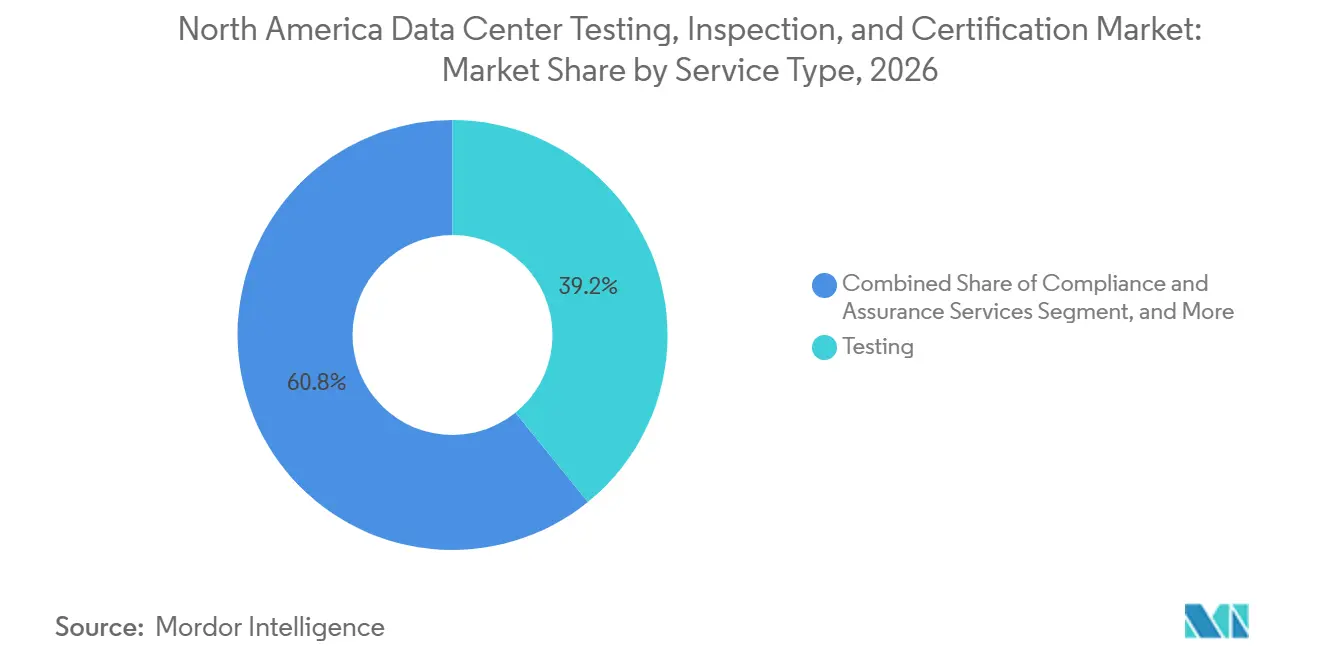
- Por tipo de servicio, las Pruebas representaron el 39,15% de los ingresos en 2026, mientras que se proyecta que los Servicios de Cumplimiento y Garantía se expandan a una CAGR del 24,43% hasta 2032 en el Mercado de Pruebas, Inspección y Certificación de Centros de Datos de América del Norte.
- Por ciclo de vida del centro de datos, la Construcción, Instalación y Puesta en Servicio representó el 52,14% de los ingresos en 2026, mientras que se proyecta que las Operaciones, Mantenimiento y Recertificación se expandan a una CAGR del 24,56% hasta 2032.
- Por sistema de infraestructura, la Infraestructura Eléctrica representó el 37,83% de los ingresos en 2026, mientras que se proyecta que la Infraestructura de TI, Redes y Ciberseguridad se expanda a una CAGR del 23,92% hasta 2032.
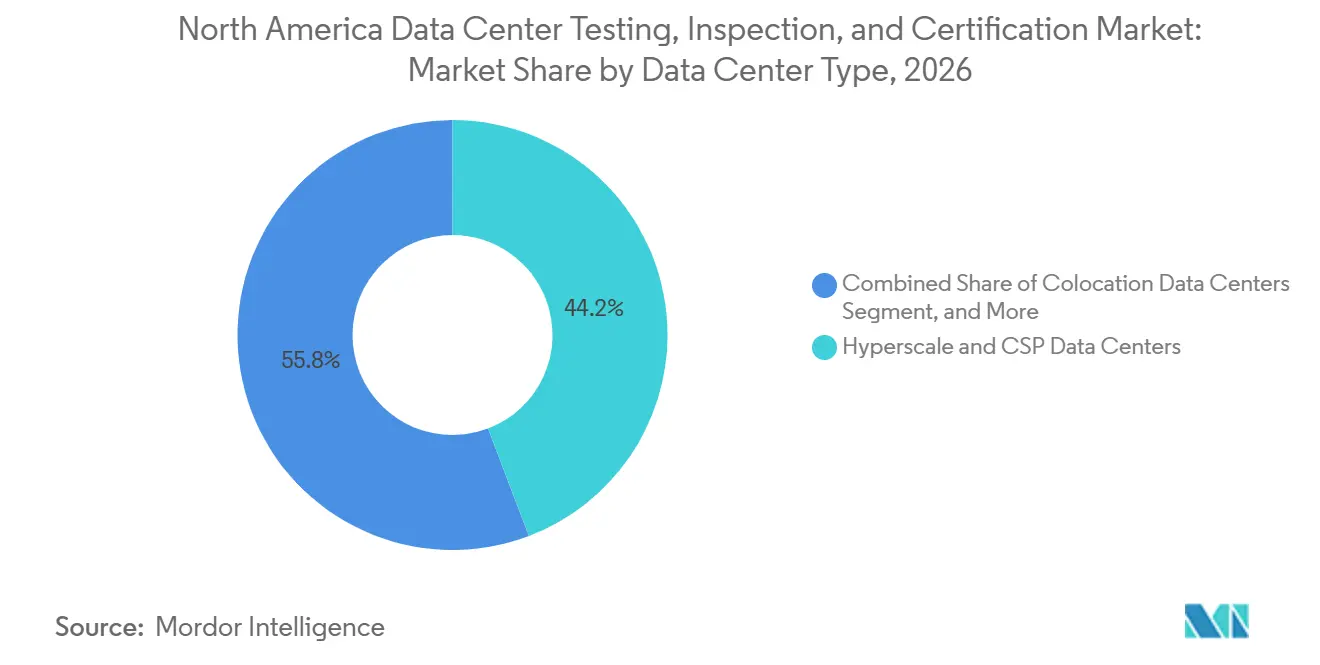
- Por tipo de centro de datos, los Centros de Datos Hyperscale y de Proveedores de Servicios en la Nube (CSP) representaron el 44,22% de los ingresos en 2026 y se proyecta que crezcan a una CAGR del 24,22% hasta 2032.
- Por tipo de nivel, el Nivel 3 representó el 58,31% de los ingresos en 2026, mientras que se proyecta que el Nivel 4 crezca a una CAGR del 24,34% hasta 2032 en el Mercado de Pruebas, Inspección y Certificación de Centros de Datos de América del Norte.
- Por geografía, Estados Unidos representó el 86,24% de los ingresos regionales en 2026, mientras que se proyecta que México se expanda a una CAGR del 24,11% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Pruebas, Inspección y Certificación de Centros de Datos de América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cargas de Trabajo de IA que Aumentan la Densidad de Potencia y la Complejidad de la Puesta en Servicio | +4.5% | Global, concentrado en los corredores hyperscale de Estados Unidos, incluidos Virginia, Texas y Ohio | Corto plazo (≤ 2 años) |
| Expansión de la Capacidad Hyperscale y de Colocación | +4.0% | América del Norte, liderada por Estados Unidos, con Canadá y México emergentes | Corto plazo (≤ 2 años) |
| Validación Obligatoria de Confiabilidad, Ciberseguridad y Sostenibilidad | +3.5% | Global, con mayor influencia regulatoria en Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Demanda de Transferencia Independiente de Riesgos Antes de la Entrega de Instalaciones | +2.8% | América del Norte, principalmente Estados Unidos | Mediano plazo (2-4 años) |
| Estándares de Puesta en Servicio de Enfriamiento Líquido Rezagados Respecto a la Velocidad de Implementación | +2.2% | Global, concentrado en los mercados hyperscale de Estados Unidos | Corto plazo (≤ 2 años) |
| Restricciones de Disponibilidad de Energía que Aumentan el Valor de la Garantía de Sitio e Infraestructura | +1.8% | Nacional, agudo en el Norte de Virginia, Texas y Ohio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cargas de Trabajo de IA que Aumentan la Densidad de Potencia y la Complejidad de la Puesta en Servicio
Las cargas de trabajo de entrenamiento e inferencia de IA están aumentando la densidad de bastidores más allá de las condiciones cubiertas por las prácticas convencionales de puesta en servicio con enfriamiento por aire. Los sistemas NVIDIA GB200 NVL72 pueden alcanzar 120 kW por bastidor, en comparación con 7-10 kW en entornos de servidores estándar, lo que requiere la validación de circuitos de líquido a chip, integridad de presión y rendimiento térmico bajo carga completa.[1] ASHRAE ha revisado su nomenclatura de clases de agua para enfriamiento líquido de W1-W5 a W17 hasta W40+, reflejando los cambiantes requisitos térmicos de la infraestructura de IA. El mercado de pruebas, inspección y certificación de América del Norte se beneficia cuando el alcance de la puesta en servicio incluye estos sistemas en lugar de únicamente pruebas convencionales basadas en listas de verificación. Uptime Institute identifica los cronogramas de proyectos comprimidos y los márgenes de error limitados como condiciones normales para los proyectos de centros de datos de IA. Los proveedores que recopilan evidencia digitalmente y conectan los modelos de información de construcción con los flujos de trabajo de puesta en servicio pueden gestionar un mayor volumen de proyectos sin un incremento proporcional de personal.
Expansión de la Capacidad Hyperscale y de Colocación
Los operadores hyperscale y de colocación están expandiendo su capacidad en toda América del Norte, lo que genera trabajo en revisión de diseño, inspección, puesta en servicio y certificación. El mercado de pruebas, inspección y certificación de América del Norte está expuesto a la actividad de construcción porque cada nuevo campus necesita validación formal antes de la entrega. Crusoe anunció un campus de fábrica de IA de 900 MW en Abilene, Texas, para apoyar la infraestructura de IA de Microsoft en 2026. Un solo campus de gran escala puede generar varios años de trabajo en revisión de diseño, pruebas de sistemas, certificación inicial y recertificación posterior. El desarrollo de capacidad en Canadá y México amplía la base regional de proyectos más allá de los centros establecidos en Estados Unidos. Los proveedores con relaciones hyperscale establecidas pueden retener trabajo a lo largo de las fases sucesivas del ciclo de vida de un campus.
Validación Obligatoria de Confiabilidad, Ciberseguridad y Sostenibilidad
La validación por terceros se incluye cada vez más en los acuerdos de arrendamiento, los requisitos de los prestamistas y los términos de los seguros, en lugar de tratarse como una protección opcional. La transición de ISO/IEC 27001:2013 a ISO/IEC 27001:2022 requirió una reauditoría completa para los certificados basados en la edición anterior después del 31 de octubre de 2025.[2] BSI Group lanzó el Sello de Confianza en enero de 2026 como un marco modular que cubre confiabilidad, seguridad y sostenibilidad. La Norma ASHRAE 90.4-2025 e ISO/IEC 30134-2:2026 también se utilizan en trabajos de garantía orientados a la sostenibilidad. ISO/IEC AWI TS 22237-44, aprobada en abril de 2026, proporciona orientación dedicada sobre enfriamiento líquido dentro de la familia de normas para instalaciones de centros de datos. Estos requisitos fomentan los programas de garantía integrados y amplían los tipos de sistemas que pueden evaluarse.
Demanda de Transferencia Independiente de Riesgos Antes de la Entrega de Instalaciones
Las entregas de centros de datos pueden involucrar campus valorados en más de 1 mil millones de USD, por lo que los prestamistas, aseguradoras e inquilinos suelen requerir validación independiente. Aon lanzó un Programa de Seguro del Ciclo de Vida de Centros de Datos de 1,5 mil millones de USD en julio de 2025 que cubre la exposición a la construcción, cibernética, carga y operacional a través de etapas definidas del ciclo de vida.[3] Zurich introdujo Data Center Project Guard a partir del 1 de enero de 2026, añadiendo hasta 12 meses de cobertura de propiedad operacional en entregas por fases. La aprobación independiente de la puesta en servicio puede respaldar un desembolso de financiamiento o activar una capa de seguro. Los retrasos causados por escasez de mano de obra o equipos de prueba no disponibles pueden, por tanto, producir consecuencias financieras directas para los desarrolladores. Las empresas que pueden proporcionar recursos comprometidos y acuerdos de nivel de servicio tienen un papel más claro en la gestión del riesgo del proyecto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Ingenieros de Puesta en Servicio Calificados y Auditores de Ciberseguridad | -3.2% | Global, más severo en los corredores hyperscale de Estados Unidos | Corto plazo (≤ 2 años) |
| Estándares Fragmentados y Requisitos de Cumplimiento Jurisdiccional | -2.5% | Nacional, con divergencia en los 50 estados de Estados Unidos y factores de cumplimiento que abarcan agencias federales y estatales | Mediano plazo (2-4 años) |
| Alto Costo de la Certificación Recurrente y el Monitoreo Continuo | -1.8% | En toda América del Norte, agudo para los centros de datos empresariales | Largo plazo (≥ 4 años) |
| Disponibilidad Limitada de Bancos de Carga para Enfriamiento Líquido y Protocolos de Prueba de Alta Densidad | -1.5% | Global, con cuellos de botella de adquisición concentrados en Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Ingenieros de Puesta en Servicio Calificados y Auditores de Ciberseguridad
El mercado de pruebas, inspección y certificación de América del Norte está limitado por la escasez de ingenieros de puesta en servicio y auditores de ciberseguridad. Uptime Institute destaca una importante brecha global de profesionales calificados en centros de datos y señala que una parte considerable de la fuerza laboral de Estados Unidos está próxima a la jubilación. La brecha es especialmente difícil para los roles especializados que combinan seguridad en la nube, gobernanza de IA y controles físico-lógicos de centros de datos. La demanda comercial por sí sola no puede aumentar la capacidad de entrega cuando la fuerza laboral calificada no está disponible. Los largos ciclos de contratación pueden retrasar el trabajo de los proyectos y aumentar los gastos generales para proveedores y clientes. Las academias de formación, las herramientas de puesta en servicio remota y la transferencia estructurada de conocimientos pueden ayudar a las empresas a preservar la experiencia a medida que los profesionales experimentados se jubilan.
Estándares Fragmentados y Requisitos de Cumplimiento Jurisdiccional
Los diferentes requisitos estatales y locales aumentan el tiempo necesario para la planificación del cumplimiento en carteras de centros de datos con múltiples ubicaciones. El mercado de pruebas, inspección y certificación de América del Norte debe tener en cuenta las normas que cubren la adquisición de energía, el uso del agua, la zonificación y la presentación de informes ambientales. Los operadores en el Norte de Virginia, Texas, Ohio y Arizona pueden enfrentar requisitos de documentación y aprobación distintos en sus instalaciones. Esto aumenta el costo del mapeo regulatorio, la coordinación jurisdiccional y la recopilación de evidencia para cada compromiso. También hace que un proceso operativo estandarizado único sea menos práctico para los proveedores que atienden a múltiples estados. Las empresas con bibliotecas de cumplimiento multijurisdiccional pueden gestionar el trabajo de documentación recurrente de manera más consistente que las empresas enfocadas en un mercado local, apoyando un modelo de entrega más consistente en el mercado de pruebas, inspección y certificación de América del Norte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Cumplimiento de Ciberseguridad Remodela la Combinación de Ingresos
Las Pruebas representaron el 39,15% de los ingresos en 2026, respaldadas por pruebas de aceptación en fábrica, pruebas de aceptación en sitio y pruebas de sistemas integrados a lo largo del proceso de construcción. Las pruebas son fundamentales para la entrega de instalaciones porque los sistemas de energía, enfriamiento y control deben operar conjuntamente bajo condiciones especificadas. La Inspección proporciona garantía de calidad continua durante la construcción y las operaciones. La Certificación cubre la acreditación formal bajo los estándares de Nivel de Uptime Institute, ISO/IEC 27001 y los programas SOC 2. Los Servicios de Cumplimiento y Garantía son el tipo de servicio actual más pequeño, pero se proyecta que se expandan a una CAGR del 24,43% hasta 2032. La industria de pruebas, inspección y certificación de América del Norte está avanzando hacia los servicios de garantía cuando los inquilinos requieren evidencia recurrente de cumplimiento, un cambio que amplía el mercado de pruebas, inspección y certificación de América del Norte más allá de las pruebas basadas en proyectos.
La transición de ISO/IEC 27001 de 2013 a 2022 creó un ciclo de reauditoría concentrado después del 31 de octubre de 2025. Este requisito benefició a los especialistas en certificación y cumplimiento que podían realizar las revisiones requeridas. Las auditorías del sistema de gestión de IA ISO/IEC 42001 también se están combinando con certificaciones de ciberseguridad y gestión de calidad. Las pruebas mantienen el liderazgo en volumen, aunque las pruebas de bancos de carga de enfriamiento líquido y los trabajos de energización de media tensión requieren equipos escasos y habilidades especializadas. Estas necesidades operativas pueden ejercer presión sobre los márgenes de las pruebas. Por lo tanto, se espera que la combinación de servicios se desplace gradualmente hacia el trabajo de cumplimiento y garantía con requisitos de auditoría recurrentes en el mercado de pruebas, inspección y certificación de América del Norte.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Ciclo de Vida del Centro de Datos: La Fase de Operaciones se Acelera Junto con la Nueva Construcción
La Construcción, Instalación y Puesta en Servicio representó el 52,14% de los ingresos en 2026. La participación refleja la escala actual de la construcción hyperscale en toda la región. Los servicios de Preconstrucción y Diseño proporcionan ingresos tempranos a través de la revisión de documentos de diseño y la Certificación de Nivel de Documentos de Diseño. Los desarrolladores hyperscale buscan cada vez más estas revisiones antes de que comience la construcción. La Modernización y Actualización sigue siendo menor, pero atiende a instalaciones empresariales heredadas que están adaptando sus sistemas de energía y enfriamiento para cargas de trabajo de IA. Estas instalaciones no fueron diseñadas originalmente para densidades de bastidores superiores a 10-20 kW.
Se proyecta que las Operaciones, Mantenimiento y Recertificación se expandan a una CAGR del 24,56% hasta 2032. Cada instalación puesta en servicio entre 2023 y 2027 puede convertirse en un futuro cliente de recertificación. Las certificaciones de Sostenibilidad Operacional con calificación oro vencen después de 3 años, las certificaciones plata después de 2 años y las certificaciones bronce después de 1 año. Este calendario de renovación crea un calendario de auditoría definido para los proveedores en el mercado de pruebas, inspección y certificación de América del Norte. SGS utiliza un marco de puesta en servicio digital que conecta los datos de diseño, el etiquetado de equipos y las pruebas funcionales. Dichos sistemas pueden convertir la documentación del proyecto en un activo para la garantía operacional continua.
Por Sistema de Infraestructura: Las Pruebas de Ciberseguridad Ganan Terreno frente a las Eléctricas
La Infraestructura Eléctrica representó el 37,83% de los ingresos en 2026. Los equipos de conmutación de media tensión, los sistemas de alimentación ininterrumpida, los generadores y los sistemas de transferencia requieren pruebas exhaustivas antes de que una instalación hyperscale entre en servicio. La Infraestructura Mecánica, de Enfriamiento y de Seguridad contra Incendios ocupa el segundo lugar porque la arquitectura de enfriamiento y los sistemas de supresión de incendios necesitan validación antes de que se emitan los permisos de ocupación. Las pruebas de Sistemas Estructurales, de Edificación y de Seguridad Física también siguen siendo necesarias para las implementaciones de Nivel 3 y Nivel 4. Estos sistemas respaldan el control de acceso físico y las obligaciones de seguridad perimetral para los inquilinos de colocación. El mercado de pruebas, inspección y certificación de América del Norte continúa necesitando experiencia eléctrica a medida que los sistemas de energía se vuelven más complejos.
Se proyecta que la Infraestructura de TI, Redes y Ciberseguridad se expanda a una CAGR del 23,92% hasta 2032. Las pruebas de penetración, los ejercicios de equipo rojo y la verificación de integridad de redes están avanzando hacia ciclos de garantía anuales o semestrales. UL Solutions introdujo nuevos programas de certificación para centros de datos en septiembre de 2026, incluido UL 4501 para enfriamiento líquido directo al chip y UL 2140 para ensamblajes prefabricados de distribución de energía. ISO/IEC AWI TS 22237-44 fue aprobada en abril de 2026 para orientar la aplicación del enfriamiento líquido en centros de datos. Estas normas establecen rutas de calificación más claras para equipos y sistemas en el mercado de pruebas, inspección y certificación de América del Norte. También amplían el papel de la evaluación independiente en las instalaciones orientadas a la IA.
Por Tipo de Centro de Datos: El Dominio Hyperscale se Extiende tanto en Participación como en Crecimiento
Los Centros de Datos Hyperscale y de Proveedores de Servicios en la Nube (CSP) representaron el 44,22% de los ingresos en 2026. Estas instalaciones representan una alta proporción de la construcción activa y requieren más trabajo de puesta en servicio por MW cuando están diseñadas para cargas de IA. Los centros de datos de colocación son el segundo tipo más grande. Cologix se comprometió con un plan de expansión a largo plazo de 5 mil millones de USD en el Norte de Virginia que incluye un campus de 38 acres en Ashburn adquirido en febrero de 2026. Los centros de datos empresariales siguen siendo una base estable, aunque los operadores pueden retrasar la recomisión importante hasta que las demandas de los inquilinos o los requisitos regulatorios exijan actualizaciones. Los centros de datos de borde y modulares siguen siendo más pequeños, pero su implementación más rápida crea la necesidad de enfoques de puesta en servicio adaptados a activos distribuidos.
Se proyecta que los Centros de Datos Hyperscale y de Proveedores de Servicios en la Nube (CSP) se expandan a una CAGR del 24,22% hasta 2032. Más nuevos campus crean un mayor alcance para la puesta en servicio, mientras que las instalaciones completadas crean una base futura para la recertificación. Esto otorga a los proveedores con relaciones hyperscale establecidas una ventaja a lo largo del ciclo de vida completo del campus en el mercado de pruebas, inspección y certificación de América del Norte. Las disposiciones de proveedor preferido en los acuerdos maestros de desarrollo pueden reducir el grupo elegible de empresas de puesta en servicio. Estos acuerdos pueden aumentar los costos de cambio para los desarrolladores e incrementar la visibilidad de ingresos para los proveedores. La industria de pruebas, inspección y certificación de América del Norte está, en consecuencia, moldeada por la capacidad de asegurar relaciones antes de que un campus entre en construcción.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Nivel: El Nivel 4 Emerge como el Nivel de Confiabilidad de Mayor Crecimiento
Las instalaciones de Nivel 3 representaron el 58,31% de los ingresos en 2026. Este nivel se utiliza ampliamente como referencia de confiabilidad para las operaciones de colocación e hyperscale y está asociado con un tiempo de actividad anual muy alto. Las instalaciones de niveles inferiores atienden aplicaciones sensibles al costo, entornos de desarrollo e implementaciones de borde donde se pueden aceptar interrupciones breves. Estos niveles inferiores siguen siendo relevantes, pero se expanden más lentamente a medida que las cargas de trabajo críticas se trasladan a entornos de mayor confiabilidad. Uptime Institute ha emitido miles de certificaciones de Nivel en numerosos países. América del Norte sigue siendo la mayor base instalada por concentración geográfica.
Se proyecta que el Nivel 4 se expanda a una CAGR del 24,34% hasta 2032. Los usuarios de servicios financieros, atención médica y gobierno necesitan infraestructura tolerante a fallos y sistemas completamente redundantes. La inferencia de IA en tiempo real también aumenta el número de aplicaciones que no pueden acomodar interrupciones planificadas. Los sistemas de Nivel 4 requieren que cada ruta redundante se pruebe de forma independiente bajo carga completa, lo que aumenta el alcance técnico dentro del mercado de pruebas, inspección y certificación de América del Norte. Esto hace que el trabajo de puesta en servicio por instalación sea más intensivo que para los sistemas de Nivel 3. El mercado de pruebas, inspección y certificación de América del Norte puede, por tanto, obtener una mayor cantidad de trabajo de las implementaciones de Nivel 4 de lo que su recuento de instalaciones por sí solo sugeriría.
Análisis Geográfico
Estados Unidos representó el 86,24% de la participación del mercado de pruebas, inspección y certificación de América del Norte en 2026. Esta posición está respaldada por los campus hyperscale en el Norte de Virginia, Texas, Ohio y el Noroeste del Pacífico. Estados Unidos cuenta con un ecosistema establecido de Certificación de Nivel de Uptime Institute. La actividad de construcción y la implementación de IA respaldan las pruebas continuas de sistemas eléctricos, de enfriamiento y de control. Estados Unidos sigue siendo la principal ubicación para los proveedores que buscan grandes mandatos hyperscale.
Canadá representa el resto de la base regional establecida. Los operadores hyperscale y de colocación están desarrollando capacidad en Ontario y Columbia Británica, donde la disponibilidad de energía renovable y las condiciones más frescas pueden reducir las necesidades de enfriamiento para las cargas de trabajo de IA. Las instalaciones canadienses buscan cada vez más certificaciones de Nivel de Uptime Institute, ISO/IEC 27001 y SOC 2 para atender a inquilinos empresariales y gubernamentales de Estados Unidos. Estas certificaciones generan trabajo de garantía continuo después de la puesta en servicio inicial.
Se proyecta que México se expanda a una CAGR del 24,11% hasta 2032. La inversión en nearshoring ha establecido a Querétaro como el principal centro de datos del país. KIO Data Centers completó fases posteriores de QRO2 tras una inversión acumulada significativa y planea una expansión sustancial de QRO3 a mediano plazo. Los requisitos de certificación internacional, incluidas las evaluaciones ICREA, la certificación de Nivel de Uptime Institute, las normas de seguridad de la información ISO/IEC y el cumplimiento SOC, pueden ampliar la base de proyectos abordable. La inversión hacia Monterrey, Ciudad de México y San Luis Potosí puede extender aún más la distribución geográfica de las instalaciones.
Panorama Competitivo
El mercado de pruebas, inspección y certificación de América del Norte está moderadamente concentrado a nivel de los principales proveedores. Bureau Veritas, SGS, Intertek, TÜV SÜD y UL Solutions compiten por los mandatos de puesta en servicio hyperscale. Las empresas especializadas en cumplimiento de ciberseguridad, incluidas Schellman, Coalfire y A-LIGN, también atienden a inquilinos de colocación y nube. Los grandes proveedores de TIC ofrecen escala en evaluación técnica y cobertura geográfica. Los especialistas compiten a través de la experiencia en ciberseguridad, puesta en servicio o enfriamiento líquido.
Bureau Veritas firmó un acuerdo en abril de 2026 para adquirir Lotusworks, un especialista en puesta en servicio de misión crítica y garantía de calidad que generó 131 millones de EUR (142 millones de USD) en ingresos en 2025. La plataforma combinada representa 300 millones de EUR (324 millones de USD) en ingresos. SGS posiciona su marco de Confianza Digital como un modelo de garantía continua que vincula el diseño, las pruebas y la documentación operacional. BSI Group introdujo el Sello de Confianza en enero de 2026 para la certificación modular en confiabilidad, seguridad y sostenibilidad. Estas acciones indican un cambio hacia una cobertura de servicios más amplia y relaciones continuas.
Ningún proveedor tiene una metodología dominante de puesta en servicio de enfriamiento líquido, lo que deja espacio para enfoques estandarizados. Los paquetes anuales integrados que cubren la certificación de Nivel, ISO/IEC 27001:2022, SOC 2 Tipo 2 y ASHRAE 90.4-2025 son otra área de competencia. NV5 Global y Salute combinan ingeniería de puesta en servicio con capacidades de enfriamiento líquido directo al chip. UL Solutions añadió 3 programas de certificación para centros de datos en septiembre de 2026, reforzando su papel en la calificación de equipos.
Líderes de la Industria de Pruebas, Inspección y Certificación de Centros de Datos de América del Norte
-
Uptime Institute
-
TÜV SÜD AG
-
Bureau Veritas SA
-
SGS SA
-
Intertek Group plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: UL Solutions lanzó un programa de certificación para subensamblajes de enfriamiento líquido directo al chip bajo UL 4501, evaluando la compatibilidad del refrigerante, la integridad de presión y fugas, la durabilidad y la interoperabilidad. El programa llena un vacío crítico de calificación para las cadenas de suministro de enfriamiento líquido de centros de datos de IA que anteriormente no tenían una vía de certificación independiente estandarizada.
- Septiembre de 2026: UL Solutions introdujo el programa de certificación UL 2140 para ensamblajes prefabricados de distribución de energía para centros de datos. Schneider Electric recibió la primera certificación. La norma califica los bastidores de energía abiertos construidos en fábrica que combinan tableros de distribución, sistemas de alimentación ininterrumpida y baterías antes de la entrega en sitio, comprimiendo los plazos de puesta en servicio a escala de IA.
- Abril de 2026: HiPerGuard de ABB obtuvo la primera certificación de UL Solutions bajo UL 9540 para un inversor estático de media tensión y modo múltiple diseñado para funcionar como sistema de alimentación ininterrumpida en centros de datos. La certificación respalda los permisos, la inspección y la aceptación por parte de las empresas de servicios públicos para arquitecturas de energía de respaldo de media tensión.
- Abril de 2026: Bureau Veritas firmó un acuerdo para adquirir Lotusworks, un especialista en puesta en servicio de misión crítica y garantía de calidad que generó 131 millones de EUR (142 millones de USD) en ingresos en 2025. El acuerdo crea una plataforma combinada que representa 300 millones de EUR (324 millones de USD) en ingresos.
Alcance del Informe del Mercado de Pruebas, Inspección y Certificación de Centros de Datos de América del Norte
El Mercado de Pruebas, Inspección y Certificación (TIC) de Centros de Datos de América del Norte comprende los servicios de terceros que verifican la seguridad, el rendimiento, la confiabilidad y el cumplimiento de la infraestructura de centros de datos en Estados Unidos, Canadá y México, desde la revisión del diseño y la puesta en servicio hasta las operaciones continuas y la modernización.
El Informe del Mercado de Pruebas, Inspección y Certificación de Centros de Datos de América del Norte está segmentado por Tipo de Servicio (Pruebas, Inspección, Certificación y Cumplimiento), Ciclo de Vida del Centro de Datos (Preconstrucción y Diseño, Construcción, Instalación y Puesta en Servicio, Operaciones, Mantenimiento y Recertificación, y Modernización y Actualización), Sistema de Infraestructura (Infraestructura Eléctrica, Infraestructura Mecánica, de Enfriamiento y de Seguridad contra Incendios, Sistemas Estructurales, de Edificación y de Seguridad Física, e Infraestructura de TI, Redes y Ciberseguridad), Tipo de Centro de Datos (Hyperscale y Centros de Datos de Proveedores de Servicios en la Nube, Colocación, Empresarial, Borde y Modular), Nivel (1 y 2, 3, 4) y Geografía (Estados Unidos, Canadá y Mxico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Pruebas |
| Inspección |
| Certificación |
| Servicios de Cumplimiento y Garantía |
| Preconstrucción y Diseño |
| Construcción, Instalación y Puesta en Servicio |
| Operaciones, Mantenimiento y Recertificación |
| Modernización y Actualización |
| Infraestructura Eléctrica |
| Infraestructura Mecánica, de Enfriamiento y de Seguridad contra Incendios |
| Sistemas Estructurales, de Edificación y de Seguridad Física |
| Infraestructura de TI, Redes y Ciberseguridad |
| Centros de Datos Hyperscale y de Proveedores de Servicios en la Nube |
| Centros de Datos de Colocación |
| Centros de Datos Empresariales |
| Centros de Datos de Borde y Modulares |
| Nivel 1 y Nivel 2 |
| Nivel 3 |
| Nivel 4 |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Servicio | Pruebas |
| Inspección | |
| Certificación | |
| Servicios de Cumplimiento y Garantía | |
| Por Ciclo de Vida del Centro de Datos | Preconstrucción y Diseño |
| Construcción, Instalación y Puesta en Servicio | |
| Operaciones, Mantenimiento y Recertificación | |
| Modernización y Actualización | |
| Por Sistema de Infraestructura | Infraestructura Eléctrica |
| Infraestructura Mecánica, de Enfriamiento y de Seguridad contra Incendios | |
| Sistemas Estructurales, de Edificación y de Seguridad Física | |
| Infraestructura de TI, Redes y Ciberseguridad | |
| Por Tipo de Centro de Datos | Centros de Datos Hyperscale y de Proveedores de Servicios en la Nube |
| Centros de Datos de Colocación | |
| Centros de Datos Empresariales | |
| Centros de Datos de Borde y Modulares | |
| Por Tipo de Nivel | Nivel 1 y Nivel 2 |
| Nivel 3 | |
| Nivel 4 | |
| Por País | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de pruebas, inspección y certificación de América del Norte?
Se proyecta que el tamaño del mercado se expanda desde 1,34 mil millones de USD en 2026 y 1,80 mil millones de USD en 2027 hasta 5,21 mil millones de USD en 2032, a una CAGR del 23,72%.
¿Qué está impulsando la demanda de servicios TIC para centros de datos en América del Norte?
La densidad de potencia relacionada con la IA, la construcción hyperscale, la validación obligatoria de seguridad y los requisitos de entrega de instalaciones están aumentando la demanda.
¿Qué tipo de servicio lidera los ingresos de TIC para centros de datos en América del Norte?
Las Pruebas lideran con una participación del 39,15% en 2026 porque las instalaciones necesitan pruebas de aceptación en fábrica, en sitio y de sistemas integrados antes de la entrega.
¿Qué fase del ciclo de vida tiene la mayor tasa de expansión proyectada?
Se proyecta que las Operaciones, Mantenimiento y Recertificación se expandan a una CAGR del 24,56% hasta 2032, respaldadas por las renovaciones de certificación recurrentes.
¿Qué país es el mayor mercado regional para los servicios TIC de centros de datos?
Estados Unidos representa el 86,24% de los ingresos regionales en 2026, respaldado por los principales clústeres hyperscale y un ecosistema de certificación maduro.
¿Por qué la certificación de Nivel 4 está adquiriendo mayor importancia para los centros de datos?
Se proyecta que el Nivel 4 se expanda a una CAGR del 24,34% hasta 2032 a medida que la tolerancia a fallos y la operación ininterrumpida se vuelven más importantes para las cargas de trabajo de IA, atención médica, servicios financieros y gobierno.