
Tamanho e Participação do Mercado de Gestão de Água em Data Centers da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2027 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
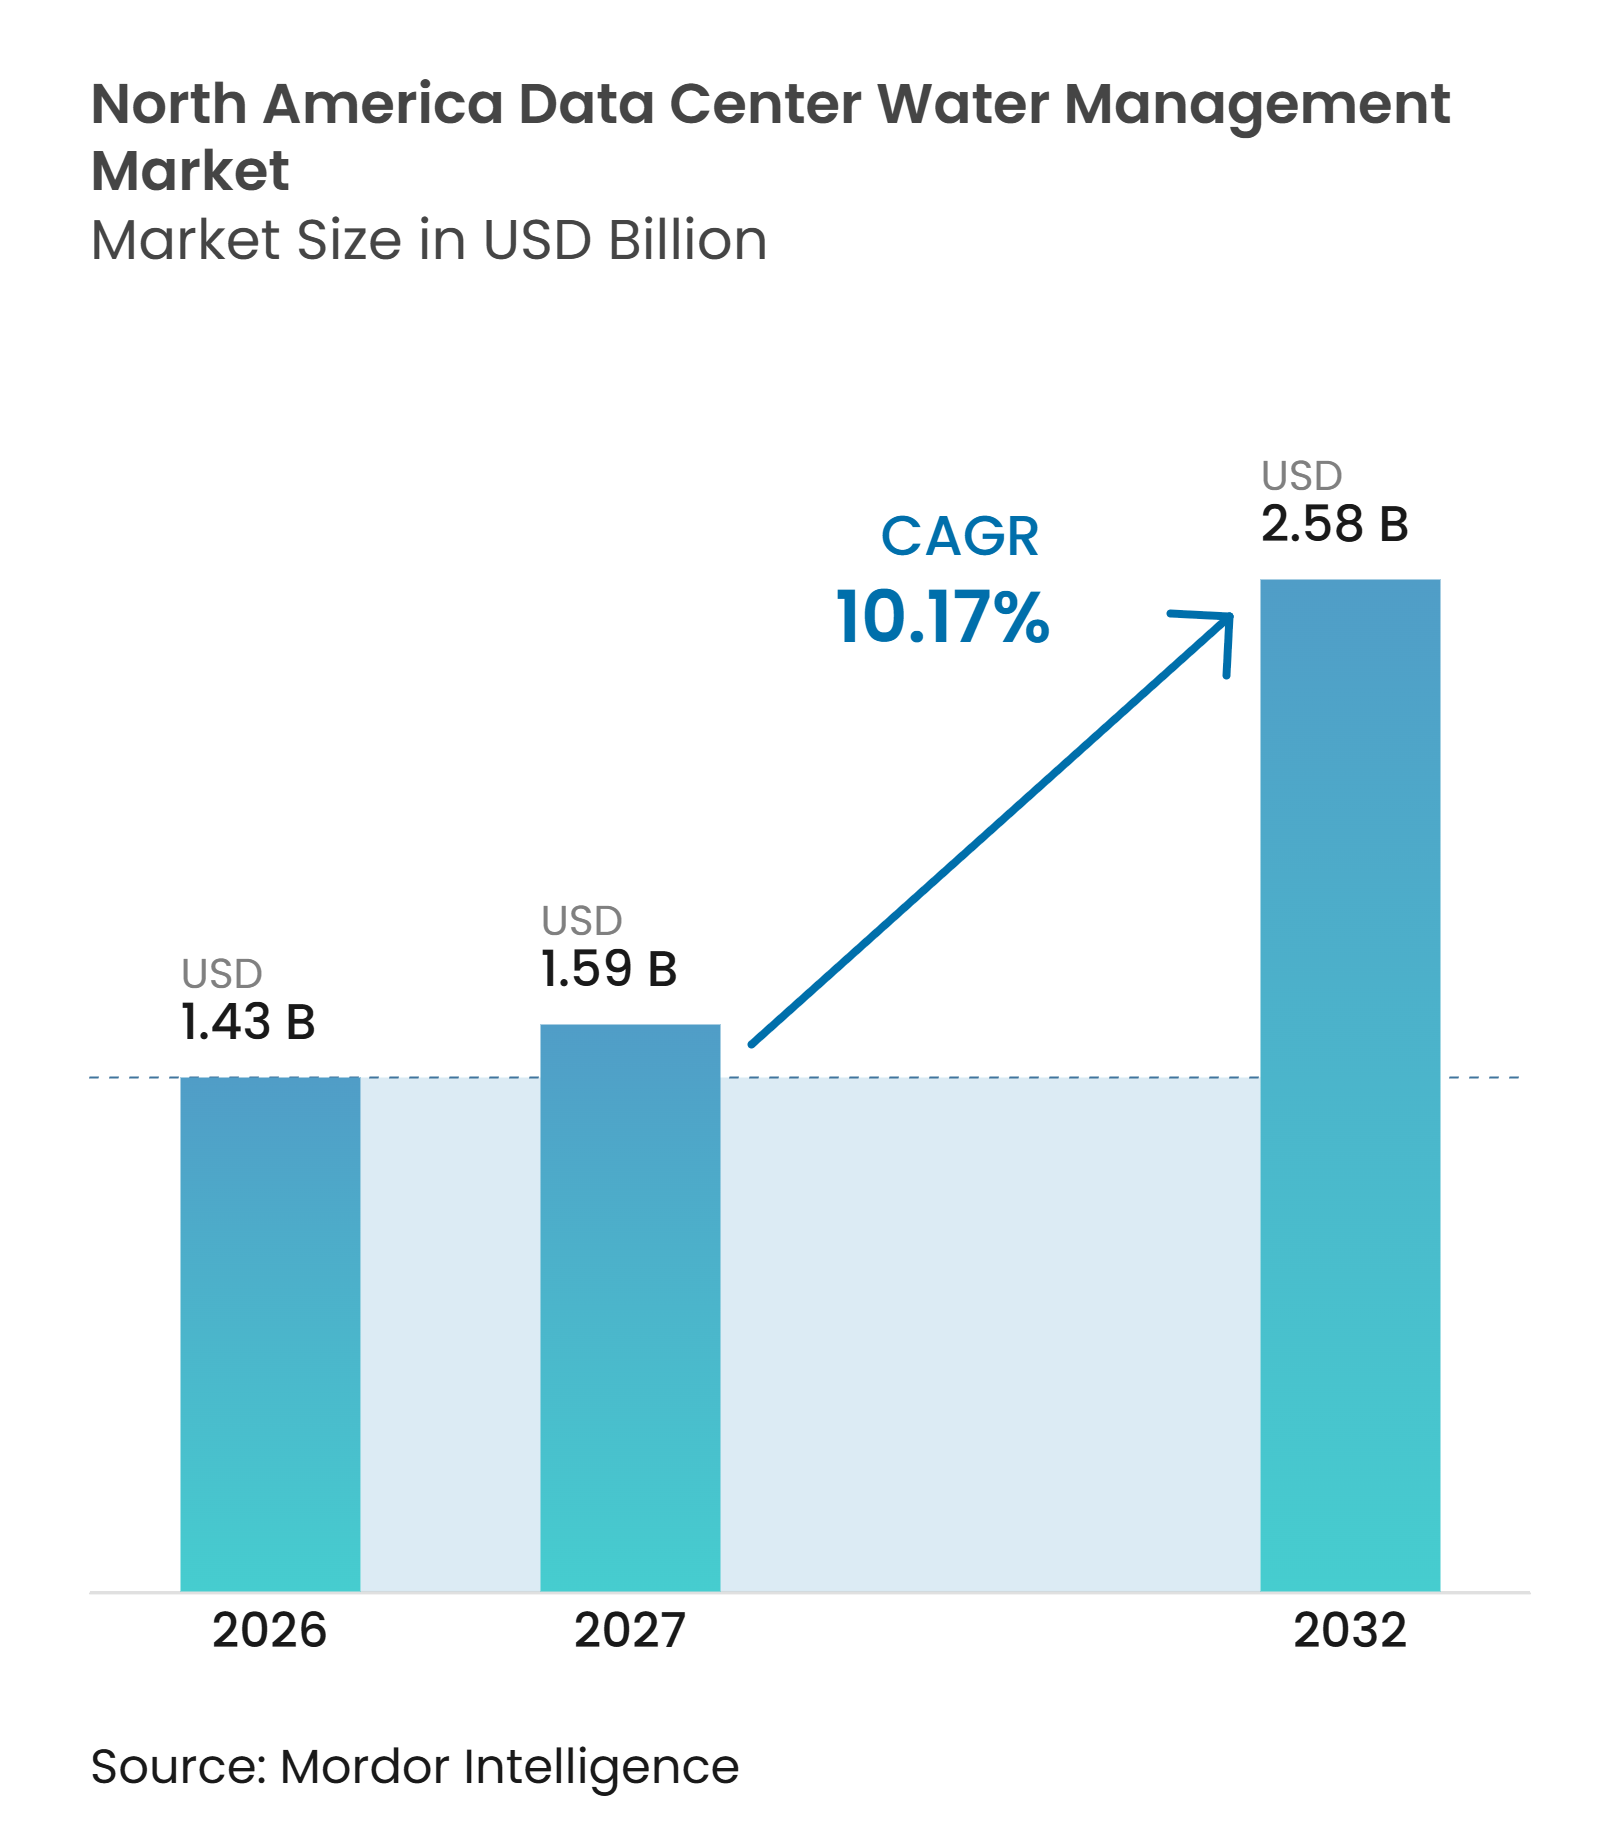
| Tamanho do mercado no ano base (2026) | 1.43 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.59 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.58 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.17 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Água em Data Centers da América do Norte por Mordor Intelligence
O mercado de gestão de água em data centers da América do Norte foi avaliado em 1,43 bilhões de USD em 2026 e estima-se que se expanda de 1,58 bilhões de USD em 2027 para atingir 2,58 bilhões de USD até 2032, a um CAGR de 10,17% durante o período de previsão de 2027 a 2032. A implantação de infraestrutura de inteligência artificial está concentrando nova capacidade em grandes corredores de computação onde a disponibilidade de água já é uma preocupação no planejamento de locais. Isso torna o monitoramento, o tratamento, a reutilização e os relatórios parte do planejamento central das instalações, em vez de atividades de suporte. O mercado de gestão de água em data centers da América do Norte também está avançando em direção a sistemas de resfriamento de circuito fechado que exigem controle mais rigoroso da qualidade do fluido refrigerante. Os fornecedores estão respondendo com modelos de serviço que combinam equipamentos, produtos químicos, monitoramento e suporte em campo. Os Estados Unidos permanecem a principal fonte de demanda regional, enquanto o México oferece a expansão mais rápida em nível de país à medida que novos campi são planejados.
Principais Conclusões do Relatório
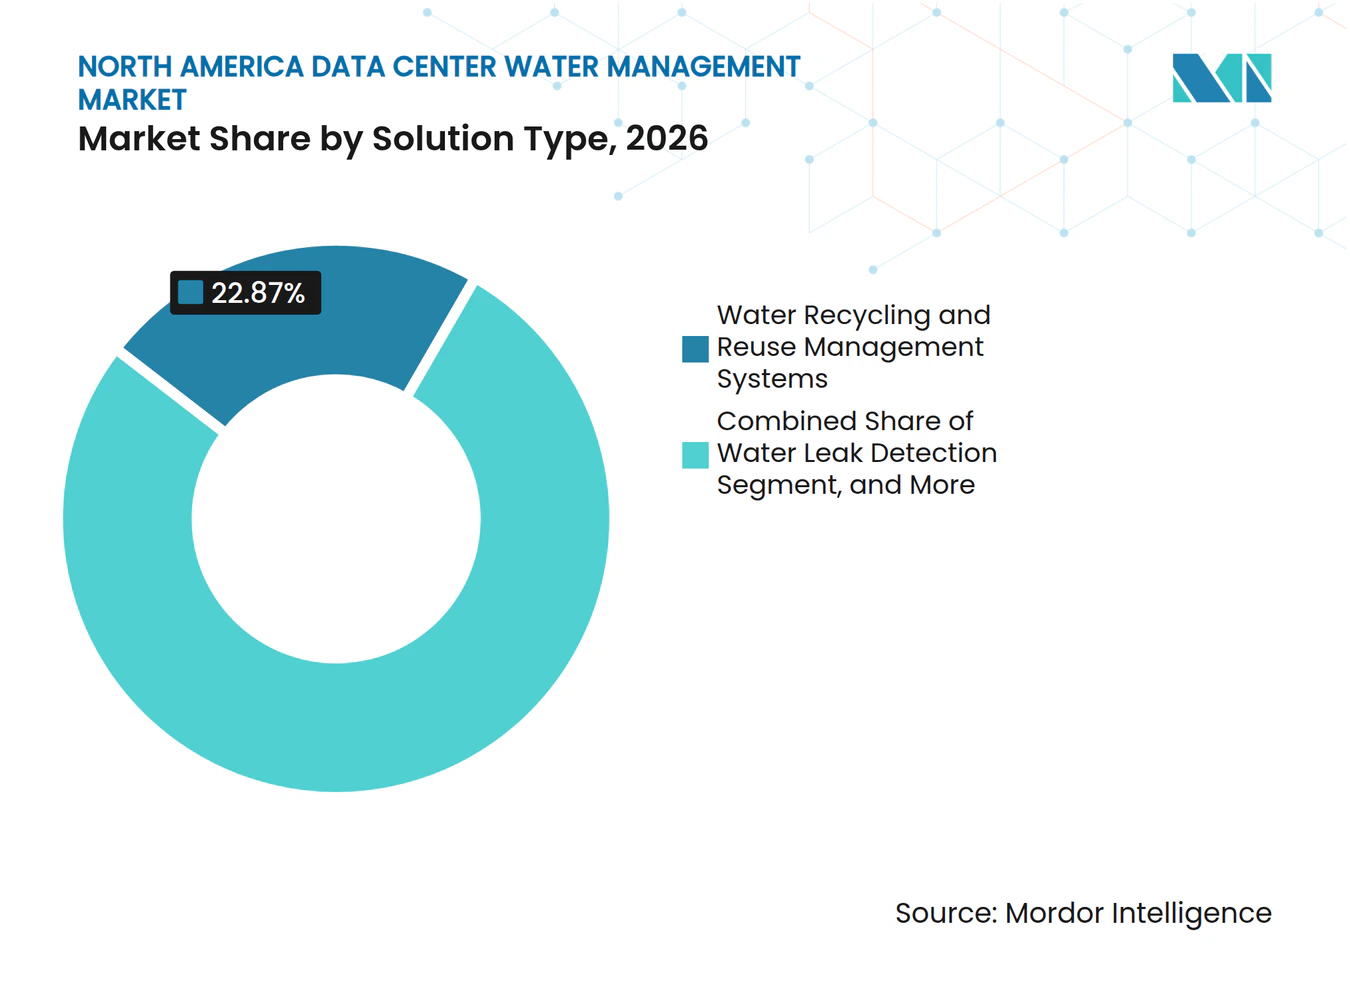
- Por tipo de solução, os sistemas de gestão de reciclagem e reutilização de água detinham 22,87% da participação do mercado de gestão de água em data centers da América do Norte em 2026, enquanto o mesmo segmento deve se expandir a um CAGR de 10,22% até 2032.
- Por aplicação de gestão de água, a gestão de água do sistema de resfriamento representou 42,88% do mercado em 2026, enquanto os relatórios e a otimização do consumo de água devem se expandir a um CAGR de 10,46% até 2032.
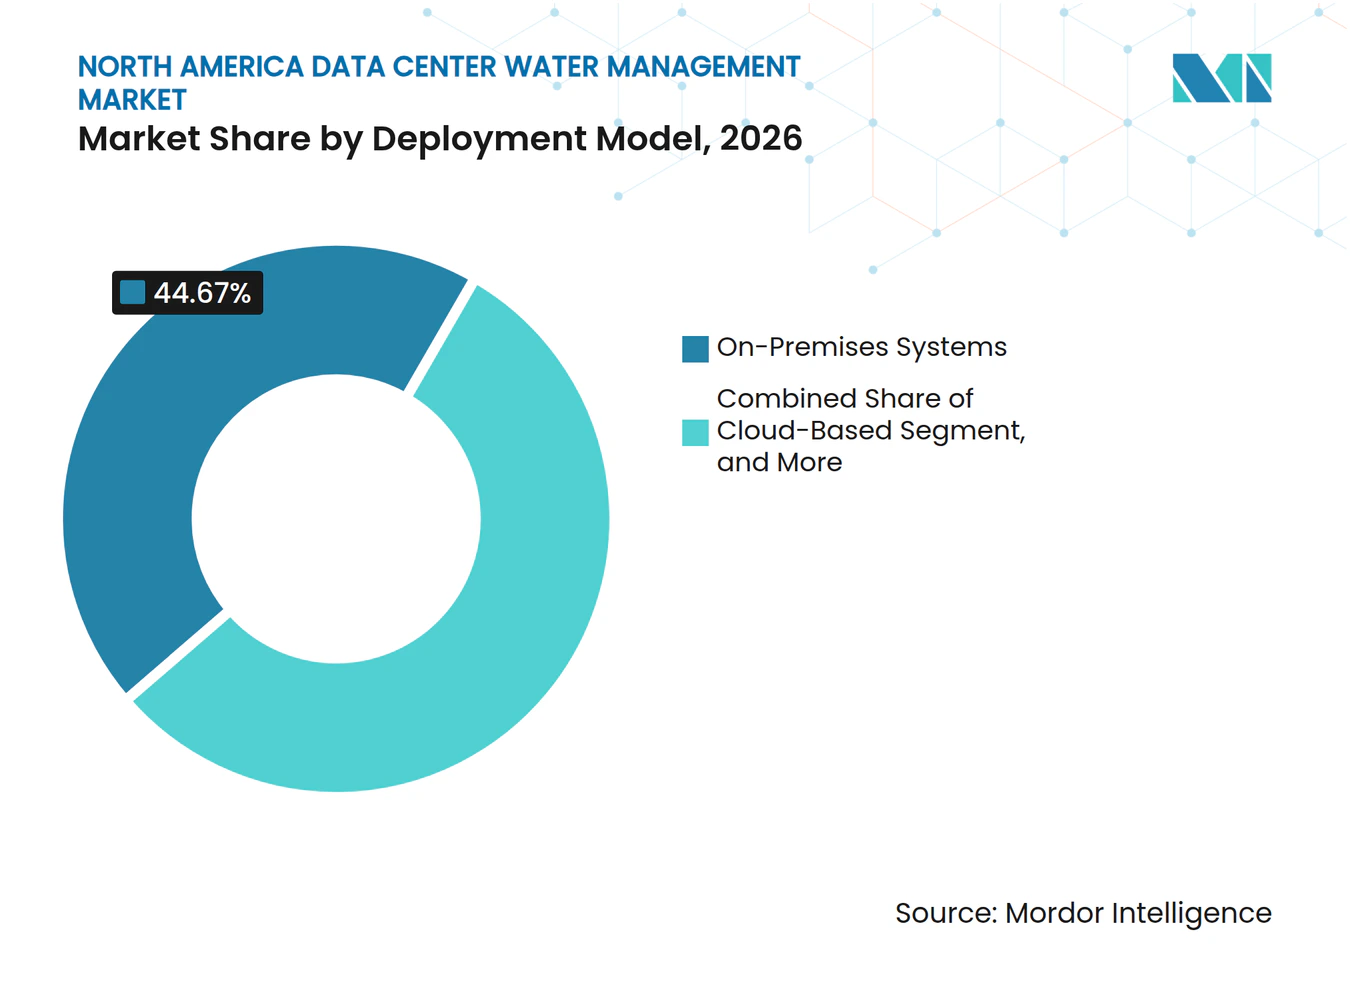
- Por modelo de implantação, os sistemas locais detinham 44,67% do mercado em 2026, enquanto os sistemas integrados e híbridos devem se expandir a um CAGR de 10,87% até 2032.
- Por tipo de serviço, a instalação e integração de sistemas representou 33,46% do mercado em 2026, enquanto os serviços gerenciados de gestão de água devem se expandir a um CAGR de 10,39% até 2032.
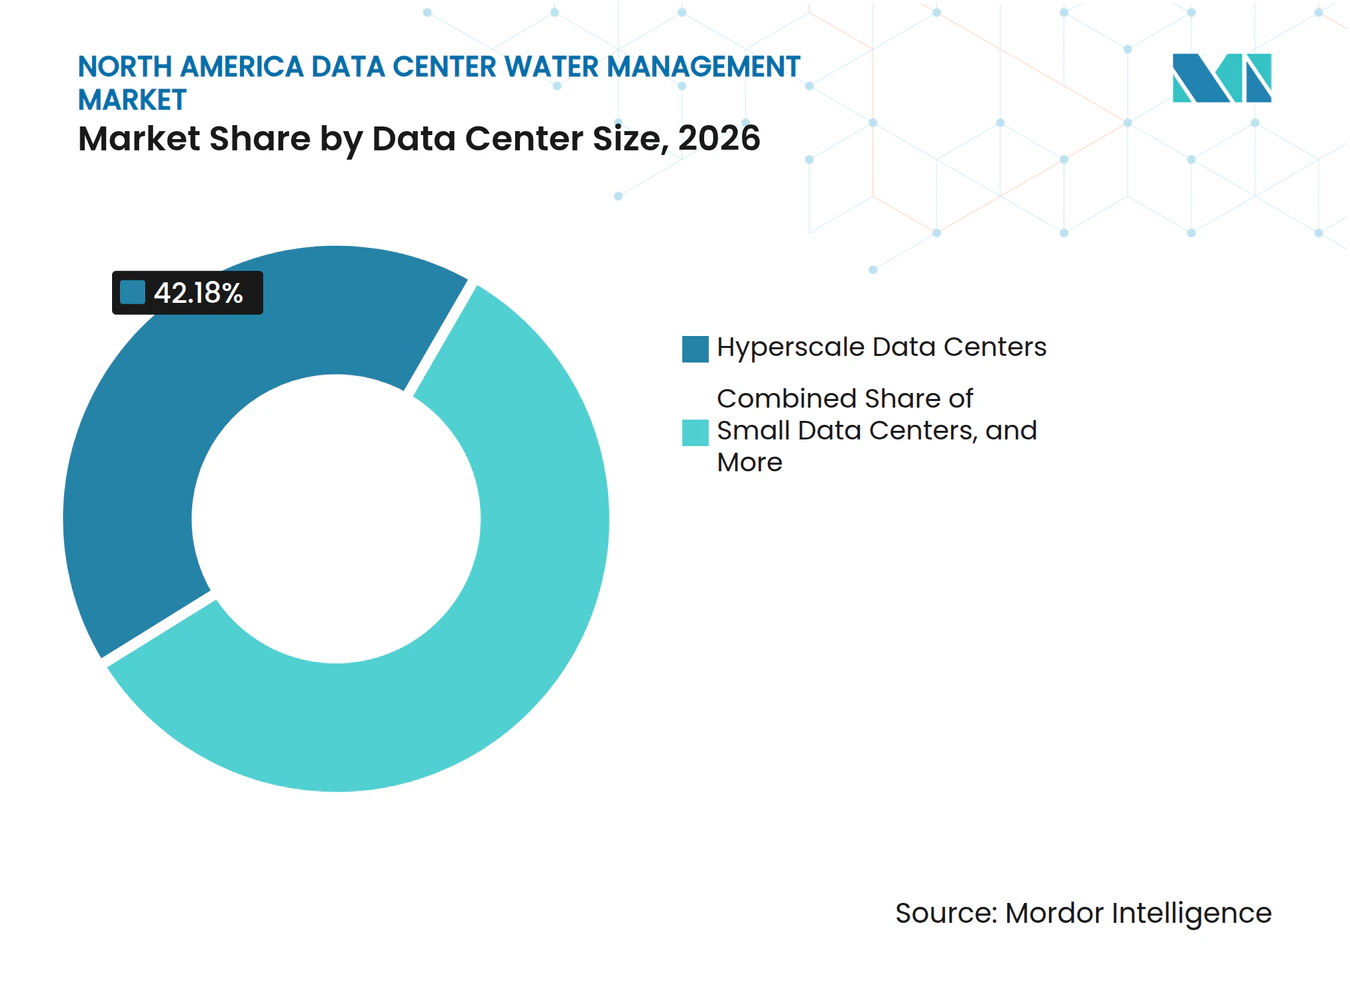
- Por tamanho de data center, os data centers de hiperescala detinham 42,18% do mercado em 2026 e devem se expandir a um CAGR de 10,36% até 2032.
- Por tipo de data center, os provedores de serviços em nuvem representaram 42,97% do mercado em 2026 e devem se expandir a um CAGR de 10,42% até 2032.
- Por geografia, os Estados Unidos detinham 82,36% do mercado em 2026, enquanto o México deve se expandir a um CAGR de 10,58% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Data Centers de Inteligência Artificial e Hiperescala | +4.2% | Estados Unidos, especialmente Virgínia, Texas e Arizona, e México | Curto prazo (≤ 2 anos) |
| Adoção de Resfriamento Líquido Direto ao Chip | +2.1% | Estados Unidos e Canadá, com adoção emergente no México | Médio prazo (2 a 4 anos) |
| Requisitos de Divulgação e Licenciamento do Uso de Água | +1.2% | Estados Unidos, especialmente Minnesota, Kansas, Virgínia e Texas, com repercussão no Canadá | Curto prazo (≤ 2 anos) |
| Compromissos Corporativos de Positividade Hídrica e ESG | +1% | América do Norte, liderada por operadores de hiperescala | Médio prazo (2 a 4 anos) |
| Infraestrutura de Água Recuperada para Resfriamento | +0.8% | Estados Unidos, especialmente Virgínia, Geórgia, Mississippi e Oregon, com atividade emergente no México | Médio prazo (2 a 4 anos) |
| Maiores Densidades de Rack e Requisitos de Resfriamento de Circuito Fechado | +0.7% | Estados Unidos e Canadá, vinculados às implantações NVIDIA Blackwell e Vera Rubin | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Data Centers de Inteligência Artificial e Hiperescala
A expansão liderada pela inteligência artificial tornou a gestão de água um requisito central de infraestrutura para campi de hiperescala. Os data centers dos EUA utilizaram diretamente 17 bilhões de galões de água em 2023, e pesquisas federais projetam que essa demanda pode dobrar ou quadruplicar até 2028. Grande parte da nova capacidade está sendo considerada em áreas com restrições hídricas, o que coloca o acesso à água ao lado de energia e terreno nas decisões de seleção de locais. O mercado de gestão de água em data centers da América do Norte se beneficia, portanto, de atualizações em campi em operação, bem como de construções em novos terrenos. A maior densidade de cargas de trabalho de inteligência artificial também encurta os ciclos de atualização de infraestrutura e antecipa os gastos com sistemas de resfriamento e gestão de fluidos. O HF 16 de Minnesota exige que determinados grandes data centers avaliem medidas de conservação antes de receber uma licença de captação de água, tornando a conformidade uma fonte separada de demanda.[1]
Adoção de Resfriamento Líquido Direto ao Chip
O resfriamento direto ao chip está mudando o tipo de serviços de gestão de água exigidos pelos operadores de data centers. Os circuitos fechados dependem de química de fluidos estável porque variações de pH, partículas e crescimento microbiano podem reduzir o desempenho dos servidores ou causar interrupções. A ChemTreat introduziu o CTSolutions D2C com tecnologia de fluido refrigerante aquoso, biocidas diretos ao chip e monitoramento de fluidos em tempo real para atender a esses requisitos operacionais.[2] A Ecolab lançou o Resfriamento como Serviço em novembro de 2025, combinando sua tecnologia de monitoramento 3D TRASAR com equipamentos de distribuição de fluido refrigerante e suporte de serviço.[3] Essas ofertas mostram por que o mercado de gestão de água em data centers da América do Norte está adicionando receita recorrente vinculada à gestão do ciclo de vida do fluido. A NVIDIA também anunciou em janeiro de 2026 que os racks Vera Rubin podem operar com fluido refrigerante a 45°C, o que pode reduzir a dependência de resfriadores em futuras instalações de inteligência artificial.
Requisitos de Divulgação e Licenciamento do Uso de Água
As regras de relatórios e licenciamento estão transformando o uso de água em uma medida formal de gestão para os operadores. O HF 16 de Minnesota vincula as licenças de água para grandes data centers a uma avaliação das práticas de conservação. O SB 98 do Kansas criou isenções fiscais para data centers qualificados que adotem práticas de conservação, reutilização e reposição de água. A Lei de Água Limpa permanece relevante quando as decisões sobre descarte e infraestrutura hídrica exigem revisão federal. Esses requisitos estão aumentando a demanda por medição, registros e sistemas capazes de demonstrar desempenho. O mercado de gestão de água em data centers da América do Norte é, portanto, sustentado pelos gastos com conformidade mesmo onde os operadores ainda não estão substituindo seus equipamentos de resfriamento.
Compromissos Corporativos de Positividade Hídrica e ESG
Os compromissos hídricos de hiperescala estão criando requisitos de aquisição para fabricantes de equipamentos e prestadores de serviços. A Amazon reportou um nível de efetividade no uso de água de 0,12 L/kWh em 2025 e declarou ter atingido 75% de sua meta de positividade hídrica. A Microsoft reportou que sua efetividade média no uso de água caiu de 2,3 L/kWh em suas instalações de primeira geração para 0,27 L/kWh em 2025. A Microsoft também declarou que seus data centers próprios repuseram mais água do que retiraram durante o ano fiscal de 2025. Essas metas favorecem fornecedores capazes de documentar a efetividade no uso de água por meio de monitoramento confiável. Elas também tornam a qualidade dos relatórios comercialmente importante, pois os operadores precisam de dados que possam embasar divulgações públicas de sustentabilidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Seca, Limites de Águas Subterrâneas e Tarifas de Água | -1.8% | Estados Unidos, especialmente o Sudoeste e o Texas, e Oeste do Canadá | Curto prazo (≤ 2 anos) |
| Custo de Capital de Sistemas de Reutilização e Descarga Zero de Líquidos | -1.2% | América do Norte, especialmente México e operadores de médio porte | Médio prazo (2 a 4 anos) |
| Risco de Falha na Química da Água em Circuitos Diretos ao Chip | -0.6% | Estados Unidos e Canadá com alta densidade de implantação direta ao chip | Médio prazo (2 a 4 anos) |
| Atrasos no Licenciamento e Oposição da Comunidade | -0.5% | Estados Unidos, especialmente Arizona, Califórnia e Virgínia, e México, especialmente Querétaro | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Seca, Limites de Águas Subterrâneas e Tarifas de Água
A escassez de água é uma restrição direta à seleção de locais e à continuidade operacional em vários locais de data centers na América do Norte. Pesquisas federais identificam a disponibilidade de água, as condições climáticas locais e os usos concorrentes como fatores que podem afetar o desenvolvimento de data centers. A questão é particularmente relevante em áreas onde o desenvolvimento de novos campi se sobrepõe ao planejamento de secas e aos controles de águas subterrâneas. Os operadores nessas localidades devem ponderar o custo operacional do resfriamento evaporativo em relação aos investimentos em reutilização, monitoramento e projetos alternativos de resfriamento. O aumento das tarifas de água pode enfraquecer a economia dos ativos de resfriamento existentes antes que os cronogramas normais de substituição sejam concluídos. Isso cria um risco de infraestrutura obsoleta para instalações que não conseguem ajustar sua estratégia hídrica com rapidez suficiente.
Custo de Capital de Sistemas de Reutilização e Descarga Zero de Líquidos
Sistemas avançados de reutilização e descarga zero de líquidos podem reduzir a demanda por água doce, mas exigem investimento de capital substancial. A Climate Adaptive Infrastructure anunciou um projeto de Água como Serviço de 66 milhões de USD com a Veolia Water Technologies para um fabricante de semicondutores do Centro-Oeste em maio de 2025. O projeto mostra como o financiamento de terceiros pode transferir o investimento de gastos de capital iniciais para pagamentos operacionais. A Veolia e a Amazon também anunciaram um projeto de resfriamento com água recuperada no Mississippi que deve reutilizar mais de 83 milhões de galões de água potável por ano quando estiver em operação. Operadores menores ainda enfrentam uma lacuna entre as metas de neutralidade hídrica e o custo da infraestrutura avançada. Modelos de serviço que incluem financiamento podem preencher essa lacuna, mas a barreira de custo permanece uma restrição para operadores sem escala de hiperescala ou capacidade de crédito.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução:
Sistemas de Reciclagem e Reutilização Lideram em Participação e Expansão PrevistaOs sistemas de gestão de reciclagem e reutilização de água detinham 22,87% da participação do mercado de gestão de água em data centers da América do Norte em 2026 e devem se expandir a um CAGR de 10,22% até 2032. Essa posição reflete a tendência em direção ao uso circular de água como requisito básico de aquisição. A Amazon comprometeu-se em junho de 2025 a expandir o uso de água reciclada para mais de 120 locais de data centers nos EUA até 2030. Seu programa demonstra a escala do pipeline de aquisição disponível para fornecedores de sistemas de reutilização. O mercado de gestão de água em data centers da América do Norte também inclui soluções de monitoramento, medição, tratamento, detecção de vazamentos, otimização e análise. Essas ofertas são cada vez mais vendidas em conjunto porque os operadores desejam controle coordenado sobre a qualidade, o uso e os relatórios de água.
Os sistemas de monitoramento e medição de água são importantes porque os operadores exigem dados contínuos para os relatórios de efetividade no uso de água. O software de gestão de água e as ferramentas de análise estão sendo integrados ao hardware de tratamento para fornecer visibilidade operacional em tempo real. Os sistemas de detecção de vazamentos são particularmente relevantes para circuitos diretos ao chip, onde a integridade do fluido afeta a disponibilidade dos servidores. A Gradiant declarou em 2025 que sua plataforma HyperSolved combina gestão de água de resfriamento, monitoramento e suporte de tratamento para usuários de hiperescala. Os sistemas de otimização e controle apoiam as equipes de instalações à medida que ajustam as operações de resfriamento às cargas de computação em mudança. O segmento está se expandindo de vendas de equipamentos independentes para sistemas conectados com suporte operacional contínuo.



Por Aplicação de Gestão de Água:
Resfriamento Detém a Maior Posição Enquanto os Relatórios Expandem Mais RapidamenteA gestão de água do sistema de resfriamento representou 42,88% do tamanho do mercado de gestão de água em data centers da América do Norte em 2026. O resfriamento permanece a principal aplicação porque as necessidades de rejeição de calor aumentam com a escala do campus e a maior densidade de rack. O Serviço de Pesquisa do Congresso identifica o resfriamento como uma das principais fontes de demanda de água dos data centers. Os relatórios e a otimização do consumo de água devem se expandir a um CAGR de 10,46% até 2032. As regras de divulgação e os compromissos internos de sustentabilidade estão impulsionando a demanda por ferramentas de medição e análise. Essas ferramentas ajudam os operadores a rastrear o consumo em um nível que pode dar suporte tanto ao controle das instalações quanto aos relatórios públicos.
A prevenção e detecção de vazamentos estão se tornando mais importantes à medida que os circuitos diretos ao chip operam com tolerâncias químicas mais estreitas. A ChemTreat projetou o CTSolutions D2C para monitorar as condições do fluido refrigerante e ajudar a manter a disponibilidade do resfriamento direto ao chip. A gestão de águas residuais e a gestão de abastecimento e distribuição de água permanecem essenciais para a operação de grandes campi. As aplicações de reciclagem e reutilização de água também se beneficiam dos compromissos de operadores de hiperescala para reduzir o uso de água potável. O projeto da Veolia e da Amazon no Mississippi conecta o tratamento de água recuperada diretamente às operações de resfriamento. Em conjunto, essas aplicações mostram que o segmento inclui tanto funções estabelecidas vinculadas a serviços públicos quanto atividades de gestão mais recentes baseadas em dados.
Por Modelo de Implantação:
Sistemas Locais Lideram Enquanto Arquiteturas Híbridas AvançamOs sistemas locais detinham 44,67% do mercado de gestão de água em data centers da América do Norte em 2026. Os operadores utilizam sistemas no local para manter controle direto sobre a química de resfriamento e a infraestrutura crítica. Essa preferência é forte onde uma falha no sistema de fluidos pode afetar equipamentos de computação de alto custo. Os sistemas integrados e híbridos devem se expandir a um CAGR de 10,87% até 2032. Esses modelos combinam hardware no local com plataformas de monitoramento conectadas e acesso remoto a dados. A abordagem pode oferecer aos operadores redundância local enquanto permite supervisão centralizada.
A Microsoft declarou que suas novas instalações utilizam abordagens de resfriamento de circuito fechado que reduzem a intensidade hídrica e apoiam operaões mais eficientes. Esses sistemas ilustram como a infraestrutura física e a gestão digital podem operar em conjunto. Os sistemas baseados em nuvem estão partindo de uma base menor, mas suportam análise como serviço e funções de relatórios. Os fornecedores precisam de interfaces abertas quando os clientes desejam conectar dados de água com sistemas de resfriamento, prediais e de sustentabilidade. Os requisitos de soberania de dados e resiliência local ainda limitam a migração completa para o gerenciamento exclusivamente remoto. O resultado esperado é uma mudança gradual em direção a implantações híbridas, em vez de uma substituição do controle local.

Por Tipo de Serviço:
Instalação Lidera Enquanto Serviços Gerenciados Ganham ImpulsoA instalação e integração de sistemas detinha 33,46% do mercado de gestão de água em data centers da América do Norte em 2026. A posição de liderança reflete a atividade de construção e a necessidade de integrar sistemas hídricos em projetos complexos de data centers. Os serviços gerenciados de gestão de água devem se expandir a um CAGR de 10,39% até 2032. Os operadores buscam suporte recorrente que possa vincular controle de fluidos, monitoramento, manutenção e objetivos de disponibilidade. Isso é particularmente relevante onde o resfriamento direto ao chip exige conhecimento químico e operacional especializado. O mix de serviços está, portanto, avançando além da instalação em direção à gestão do ciclo de vida.
A oferta de Resfriamento como Serviço da Ecolab combina monitoramento conectado, equipamentos de resfriamento e expertise em campo sob um contrato recorrente. A auditoria de água e a consultoria em eficiência também apoiam o mercado de serviços porque os operadores frequentemente estabelecem uma linha de base antes de selecionar uma atualização de tratamento ou reutilização. Os serviços de monitoramento e manutenção se beneficiam de requisitos mais rigorosos de química do fluido refrigerante em sistemas de circuito fechado. Os provedores de engenharia e integração podem usar avaliações para identificar oportunidades posteriores de contratos de equipamentos e serviços gerenciados. O setor de gestão de água em data centers da América do Norte está, assim, adicionando receita de serviços sem reduzir a importância do trabalho de instalação. Essa combinação pode ajudar os fornecedores a permanecerem envolvidos após a conclusão dos projetos de capital iniciais.
Por Tamanho de Data Center:
Instalações de Hiperescala Impulsionam a Maior Participação e CAGR PrevistoOs data centers de hiperescala detinham 42,18% da participação do mercado de gestão de água em data centers da América do Norte em 2026 e devem se expandir a um CAGR de 10,36% até 2032. Sua posição reflete a concentração de cargas de trabalho de inteligência artificial e a capacidade de capital para implantar sistemas hídricos avançados. Os grandes data centers permanecem um grupo de demanda importante porque a migração para a nuvem corporativa e a expansão de colocation continuam nos principais mercados dos EUA. Os operadores de hiperescala também podem financiar reutilização, monitoramento avançado e resfriamento de circuito fechado em uma escala que sites menores não conseguem igualar. Isso lhes confere um papel desproporcional na definição dos requisitos tecnológicos. Seus compromissos hídricos também influenciam os fornecedores nas categorias de tratamento, sensores, software e serviços.
O México destaca a oportunidade além dos campi estabelecidos nos EUA. A CloudHQ anunciou um compromisso de 4,8 bilhões de USD em setembro de 2025 para 6 data centers em Querétaro. Instalações grandes e médias exigirão soluções adequadas à infraestrutura hídrica local e à disponibilidade de serviços. Os pequenos data centers enfrentam a maior barreira de adoção para sistemas de descarga zero de líquidos e reutilização em circuito fechado, pois essas soluções favorecem instalações maiores. O monitoramento e a análise oferecem uma oferta inicial mais acessível para sites menores. Isso cria um padrão de demanda em camadas no qual a infraestrutura avançada está concentrada em grandes instalações, enquanto as ferramentas digitais podem alcançar uma base de clientes mais ampla.
Por Tipo de Data Center:
Provedores de Serviços em Nuvem Lideram Enquanto a Demanda de Colocation Segue os Requisitos dos InquilinosOs provedores de serviços em nuvem detinham 42,97% do mercado de gestão de água em data centers da América do Norte em 2026 e devem se expandir a um CAGR de 10,42% até 2032. Esses operadores gerenciam grandes cargas hídricas e enfrentam escrutínio rigoroso dos investidores quanto ao desempenho no uso de água. Sua escala os torna usuários pioneiros de sistemas de água recuperada, serviços baseados em resultados e monitoramento detalhado. Os operadores de colocation formam um grupo de demanda separado porque seus grandes inquilinos estabelecem cada vez mais requisitos de eficiência hídrica e divulgação. Isso cria um efeito de tração dos inquilinos de hiperescala para as instalações de colocation. Os requisitos hídricos podem, portanto, aumentar mesmo quando o operador de colocation não estabeleceu independentemente as mesmas metas.
Os data centers corporativos e de borda enfrentam atenção crescente à medida que os requisitos de licenciamento se estendem além das maiores instalações. As instalações governamentais e institucionais também operam sob estruturas de aquisição que abordam sustentabilidade e resiliência operacional. O projeto de água recuperada da Amazon com a Veolia no Mississippi mostra a influência de aquisição que os operadores de nuvem podem ter sobre o ecossistema mais amplo de fornecedores. Espera-se que o projeto entre em operação em 2027 e reutilize mais de 83 milhões de galões de água potável anualmente. Os fornecedores podem usar projetos de provedores de nuvem como referências ao abordar clientes de colocation e corporativos. O padrão de demanda vincula grandes compromissos de nuvem com adoção mais ampla em todo o mercado de gestão de água em data centers da América do Norte.
Análise Geográfica
Os Estados Unidos detinham 82,36% da participação do mercado de gestão de água em data centers da América do Norte em 2026. Sua posição de liderança reflete a concentração de campi de hiperescala no Norte da Virgínia, Phoenix, Chicago e Dallas-Fort Worth. As condições hídricas diferem acentuadamente entre esses locais, de modo que os requisitos dos sistemas são moldados pela disponibilidade local, regulamentação e infraestrutura de serviços públicos. O Serviço de Pesquisa do Congresso reportou que os data centers dos EUA utilizaram diretamente 17 bilhões de galões de água em 2023 e projetou que o uso poderia dobrar ou quadruplicar até 2028. A Virgínia aprovou o SB 1449 em 2025, que aborda os requisitos de revisão local relacionados ao desenvolvimento proposto de data centers. A Amazon recebeu aprovação em dezembro de 2025 para uma instalação de tratamento de água e resfriamento de 100 milhões de USD em Covington, Geórgia. A Microsoft também investiu em melhorias de água e esgoto próximas ao seu data center em Leesburg, Virgínia, mostrando como a viabilidade do local pode depender do planejamento de infraestrutura local.
O México deve se expandir a um CAGR de 10,58% até 2032, tornando-o o mercado nacional de crescimento mais rápido da região. O pipeline de investimentos do MEXDC para construção e equipamentos de data centers é declarado em 82,5 bilhões de USD entre 2026 e 2031. Querétaro concentra uma grande parcela da capacidade nacional instalada e está recebendo projetos de grandes desenvolvedores de nuvem e colocation. O compromisso de 4,8 bilhões de USD da CloudHQ para 6 data centers em Querétaro ilustra a escala da expansão planejada. O país tinha 236 MW de capacidade operacional de data centers no final de 2025, com 200 MW em construção. A infraestrutura hídrica é menos desenvolvida do que a expansão planejada, o que oferece aos primeiros entrantes a oportunidade de estabelecer redes de serviços locais. O mercado de gestão de água em data centers da América do Norte pode, portanto, se beneficiar de investimentos realizados antes que os novos campi entrem em operação.
O Canadá ocupa o terceiro lugar na estrutura regional e tem um perfil operacional diferente dos Estados Unidos e do México. As condições temperadas e os períodos mais longos de resfriamento gratuito reduzem a dependência do resfriamento evaporativo intensivo em água durante partes do ano. Isso limita a intensidade hídrica absoluta em muitos locais, embora não elimine a necessidade de planejamento e divulgação hídrica. As instalações da Microsoft no Quebec são projetadas para coletar até 1,5 milhão de litros de água da chuva anualmente. Os operadores canadenses provavelmente priorizarão análise, monitoramento e relatórios onde a necessidade imediata de tratamento intensivo em capital é menor. Essas necessidades podem apoiar trabalhos de consultoria e software em relação ao volume de transações. O Canadá permanece parte do mercado de gestão de água em data centers da América do Norte, mas seu crescimento é moldado pela gestão de sustentabilidade em vez de restrições generalizadas ao uso de água.
Cenário Competitivo
Concentração do Mercado
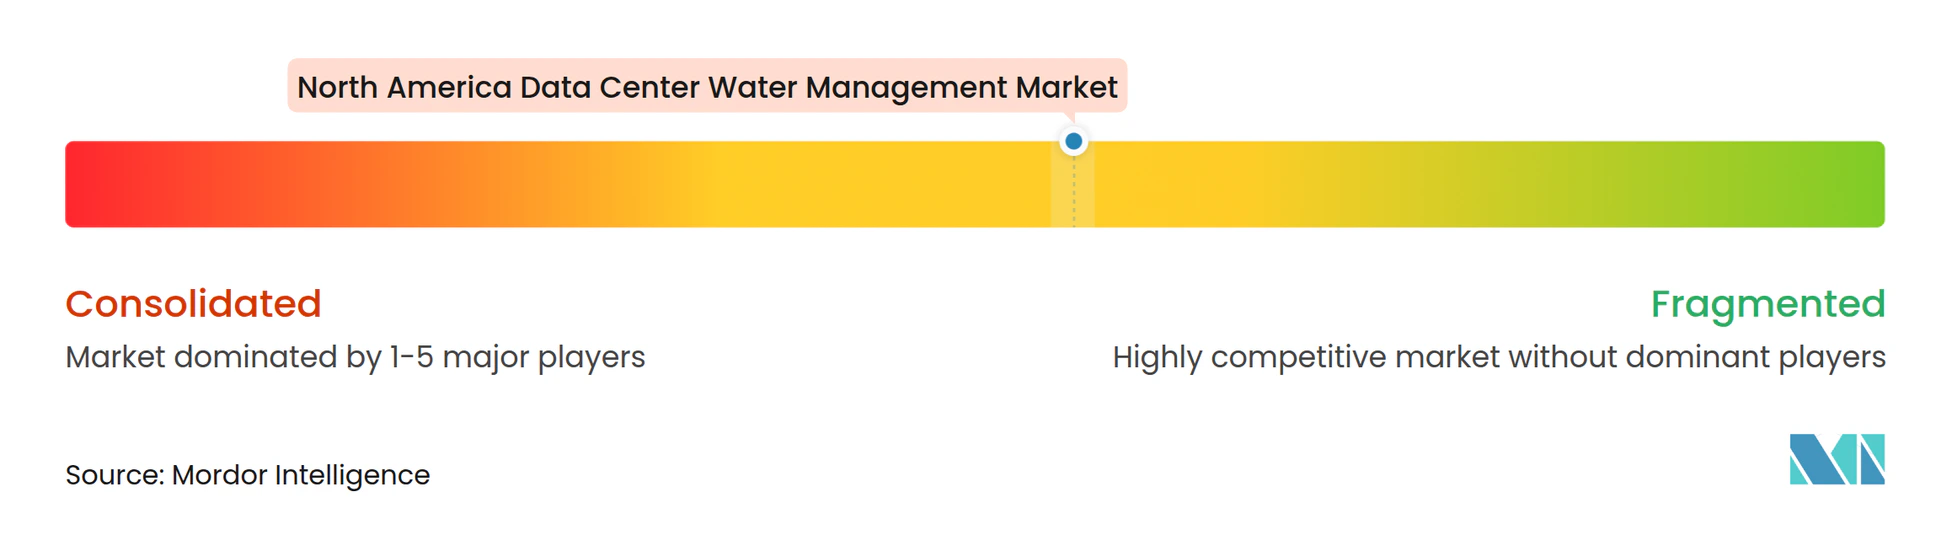
O mercado de gestão de água em data centers da América do Norte é moderadamente fragmentado entre fornecedores de tecnologia hídrica, empresas de tratamento químico, especialistas em engenharia e gestores de infraestrutura digital. Ecolab, Veolia, Gradiant, ChemTreat, Xylem e Kurita Water Industries fornecem capacidades de tratamento, monitoramento, produtos químicos e reutilização. Black and Veatch, Aquatech International, Carollo Engineers e Veralto adicionam capacidades de engenharia e implementação. Schneider Electric, Vertiv e Johnson Controls fornecem monitoramento e controles que podem conectar sistemas hídricos às operações das instalações. Essa combinação torna o cenário de fornecedores amplo e cria concorrência entre especialistas e provedores integrados. Também torna o mercado endereçável difícil de definir para fornecedores focados em uma única tecnologia hídrica.
As ofertas lideradas por serviços tornaram-se mais importantes desde 2025. A Ecolab lançou o Resfriamento como Serviço em novembro de 2025, integrando monitoramento, equipamentos de resfriamento e suporte especializado em um contrato recorrente. A Veolia anunciou sua colaboração de resfriamento com água recuperada com a Amazon em abril de 2026 sob seu programa Data Center Resource 360. A Gradiant declarou que o HyperSolved reúne sourcing, tratamento, monitoramento e gestão de descarte para data centers de hiperescala. Essas abordagens respondem a compradores que preferem um único parceiro responsável pelo desempenho hídrico e pela disponibilidade. Os contratos integrados também podem reduzir o ônus de coordenação entre fornecedores separados de equipamentos, produtos químicos e software.
Oportunidades permanecem entre operadores de colocation de médio porte, no México onde a infraestrutura planejada está avançando mais rapidamente do que as redes de fornecedores estabelecidas, e em sistemas que vinculam análise hídrica a relatórios de ESG. Dados confiáveis de efetividade no uso de água podem apoiar os relatórios dos operadores e melhorar o valor das plataformas de monitoramento. O conhecimento de conformidade também é importante porque os requisitos de licenciamento podem afetar os cronogramas dos projetos e as escolhas tecnológicas. Fornecedores com capacidades técnicas, operacionais e de licenciamento podem ter vantagem em locais com restrições hídricas. Nenhum dado combinado de participação de mercado para os principais fornecedores está disponível no material fornecido. A narrativa competitiva, portanto, sustenta uma estrutura fragmentada em vez de dominância por um pequeno grupo de fornecedores.
Líderes do Setor de Gestão de Água em Data Centers da América do Norte
-
Ecolab Inc.
-
Veolia Environnement S.A.
-
Xylem Inc.
-
SUEZ S.A.
-
Gradiant Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Água em Data Centers da América do Norte Empresas cobertas neste relatório
- Ecolab Inc.
- Veolia Environnement S.A.
- Xylem Inc.
- SUEZ S.A.
- Gradiant Corporation
- ChemTreat, Inc.
- Aquatech International LLC
- Black & Veatch Holding Company
- Carollo Engineers, Inc.
- H2O Innovation Inc.
- Kurita Water Industries Ltd.
- Veralto Corporation
- Schneider Electric SE
- Vertiv Group Corp.
- Johnson Controls International plc
- Carrier Global Corporation
- Modine Manufacturing Company
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Meta Platforms, Inc.
- Digital Realty Trust, Inc.
- Equinix, Inc.
- QTS Realty Trust, LLC
- CyrusOne Inc.
- Switch, Inc.
- Iron Mountain Data Centers, LLC
- NTT Global Data Centers Americas, Inc.
- STACK Infrastructure, Inc.
- Vantage Data Centers, LLC
- CoreSite Realty Corporation
Desenvolvimentos industriais recentes em Mercado de Gestão de Água em Data Centers da América do Norte
- Setembro de 2026: A Gradiant obteve um contrato para entregar um sistema completo de água e águas residuais para um campus de data center de inteligência artificial de hiperescala no Oeste do Texas, projetado para descarga zero na superfície usando sua plataforma HyperSolved com monitoramento SmartOps AI e integração CURE Chemicals, para um dos maiores hiperescaladores do mundo.
- Junho de 2026: A Microsoft reportou que sua efetividade média de WUE em data centers melhorou de 2,3 L/kWh em instalações de primeira geração para 0,27 L/kWh em 2025, com aproximadamente 90% de sua frota própria operando com sistemas de resfriamento de baixo consumo a zero de água. O ano fiscal de 2025 foi o primeiro ano em que os data centers próprios da Microsoft globalmente repuseram mais água do que retiraram.
- Abril de 2026: A Veolia Environnement S.A. e a Amazon Web Services, Inc. anunciaram uma colaboração para desenvolver infraestrutura de resfriamento baseada em água recuperada para as operações de data centers da Amazon no Mississippi sob o programa Data Center Resource 360 da Veolia, com a primeira instalação prevista para entrar em operação em 2027 e projetada para reutilizar mais de 83 milhões de galões de água potável anualmente.
- Fevereiro de 2026: A Oracle Corporation anunciou resfriamento de circuito fechado e zero consumo de água doce para novos data centers de inteligência artificial no Novo México, Michigan, Texas e Wisconsin, projetados para eliminar a dependência de entrada contínua de água potável como compromisso de gestão hídrica comunitária.
Escopo do Relatório do Mercado de Gestão de Água em Data Centers da América do Norte
O Mercado de Gestão de Água em Data Centers da América do Norte compreende tecnologias e serviços que ajudam os operadores de data centers a monitorar, gerenciar, conservar e otimizar o uso de água nas operações das instalações. Concentra-se em melhorar a eficiência hídrica, reduzir o desperdício, apoiar práticas sustentáveis de resfriamento, garantir a qualidade da água e atender aos requisitos de conformidade ambiental. O mercado permite que as organizações melhorem a resiliência operacional, reduzam o consumo de recursos e alcancem metas de sustentabilidade por meio de monitoramento avançado, automação, análise e estratégias de conservação de água, apoiando a crescente demanda por infraestrutura digital ambientalmente responsável e eficiente em recursos.
O Relatório do Mercado de Gestão de Água em Data Centers da América do Norte é Segmentado por Tipo de Solução (Sistemas de Monitoramento e Medição de Água, Sistemas de Detecção de Vazamentos de Água, Sistemas de Otimização e Controle do Uso de Água, Sistemas de Gestão de Reciclagem e Reutilização de Água, Sistemas de Tratamento e Monitoramento da Qualidade da Água e Software e Análise de Gestão de Água), Aplicação de Gestão de Água (Gestão de Água do Sistema de Resfriamento, Gestão de Abastecimento e Distribuição de Água, Gestão de Águas Residuais, Reciclagem e Reutilização de Água, Prevenção e Detecção de Vazamentos e Relatórios e Otimização do Consumo de Água), Modelo de Implantação (Sistemas Locais, Sistemas Baseados em Nuvem e Sistemas Integrados e Híbridos), Tipo de Serviço (Instalação e Integração de Sistemas, Monitoramento e Manutenção, Auditoria de Água e Consultoria em Eficiência e Serviços Gerenciados de Gestão de Água), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem, Data Centers Corporativos e de Borda e Data Centers Governamentais e Institucionais) e Geografia (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Sistemas de Monitoramento e Medição de Água |
| Sistemas de Detecção de Vazamentos de Água |
| Sistemas de Otimização e Controle do Uso de Água |
| Sistemas de Gestão de Reciclagem e Reutilização de Água |
| Sistemas de Tratamento e Monitoramento da Qualidade da Água |
| Software e Análise de Gestão de Água |
| Gestão de Água do Sistema de Resfriamento |
| Gestão de Abastecimento e Distribuição de Água |
| Gestão de Águas Residuais |
| Reciclagem e Reutilização de Água |
| Prevenção e Detecção de Vazamentos |
| Relatórios e Otimização do Consumo de Água |
| Sistemas Locais |
| Sistemas Baseados em Nuvem |
| Sistemas Integrados e Híbridos |
| Instalação e Integração de Sistemas |
| Monitoramento e Manutenção |
| Auditoria de Água e Consultoria em Eficiência |
| Serviços Gerenciados de Gestão de Água |
| Pequenos Data Centers |
| Data Centers de Médio Porte |
| Grandes Data Centers |
| Data Centers de Hiperescala |
| Data Centers de Colocation |
| Provedores de Serviços em Nuvem |
| Data Centers Corporativos e de Borda |
| Data Centers Governamentais e Institucionais |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Solução | Sistemas de Monitoramento e Medição de Água |
| Sistemas de Detecção de Vazamentos de Água | |
| Sistemas de Otimização e Controle do Uso de Água | |
| Sistemas de Gestão de Reciclagem e Reutilização de Água | |
| Sistemas de Tratamento e Monitoramento da Qualidade da Água | |
| Software e Análise de Gestão de Água | |
| Por Aplicação de Gestão de Água | Gestão de Água do Sistema de Resfriamento |
| Gestão de Abastecimento e Distribuição de Água | |
| Gestão de Águas Residuais | |
| Reciclagem e Reutilização de Água | |
| Prevenção e Detecção de Vazamentos | |
| Relatórios e Otimização do Consumo de Água | |
| Por Modelo de Implantação | Sistemas Locais |
| Sistemas Baseados em Nuvem | |
| Sistemas Integrados e Híbridos | |
| Por Tipo de Serviço | Instalação e Integração de Sistemas |
| Monitoramento e Manutenção | |
| Auditoria de Água e Consultoria em Eficiência | |
| Serviços Gerenciados de Gestão de Água | |
| Por Tamanho de Data Center | Pequenos Data Centers |
| Data Centers de Médio Porte | |
| Grandes Data Centers | |
| Data Centers de Hiperescala | |
| Por Tipo de Data Center | Data Centers de Colocation |
| Provedores de Serviços em Nuvem | |
| Data Centers Corporativos e de Borda | |
| Data Centers Governamentais e Institucionais | |
| Por País | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de gestão de água em data centers da América do Norte?
O mercado de gestão de água em data centers da América do Norte é avaliado em 1,43 bilhões de USD em 2026 e deve atingir 2,58 bilhões de USD até 2032.
O que está impulsionando a demanda por sistemas de gestão de água em data centers na América do Norte?
A expansão da infraestrutura de inteligência artificial, o resfriamento direto ao chip, as regras de relatórios hídricos e os compromissos hídricos dos hiperescaladores estão aumentando a demanda por soluções de tratamento, monitoramento e reutilização.
Qual tipo de solução tem a maior participação no mercado de gestão de água em data centers da América do Norte?
Os sistemas de gestão de reciclagem e reutilização de água detêm a maior participação em 2026, com 22,87%, e devem se expandir a um CAGR de 10,22% até 2032.
Qual modelo de implantação está se expandindo mais rapidamente para a gestão de água em data centers?
Os sistemas integrados e híbridos devem se expandir a um CAGR de 10,87% até 2032, sustentados pela demanda por controle local e monitoramento conectado.
Qual país lidera a demanda regional por gestão de água em data centers?
Os Estados Unidos lideram com 82,36% da demanda regional em 2026, sustentados pela concentração de capacidade de data centers de hiperescala.
Por que o México é importante para os fornecedores de gestão de água em data centers?
O México deve se expandir a um CAGR de 10,58% até 2032 à medida que os planos de construção de data centers aumentam, especialmente em Querétaro.