
Tamaño y Participación del Mercado de Gestión del Agua en Centros de Datos de América del Norte
Visión General del Mercado
| Período de Estudio | 2027 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
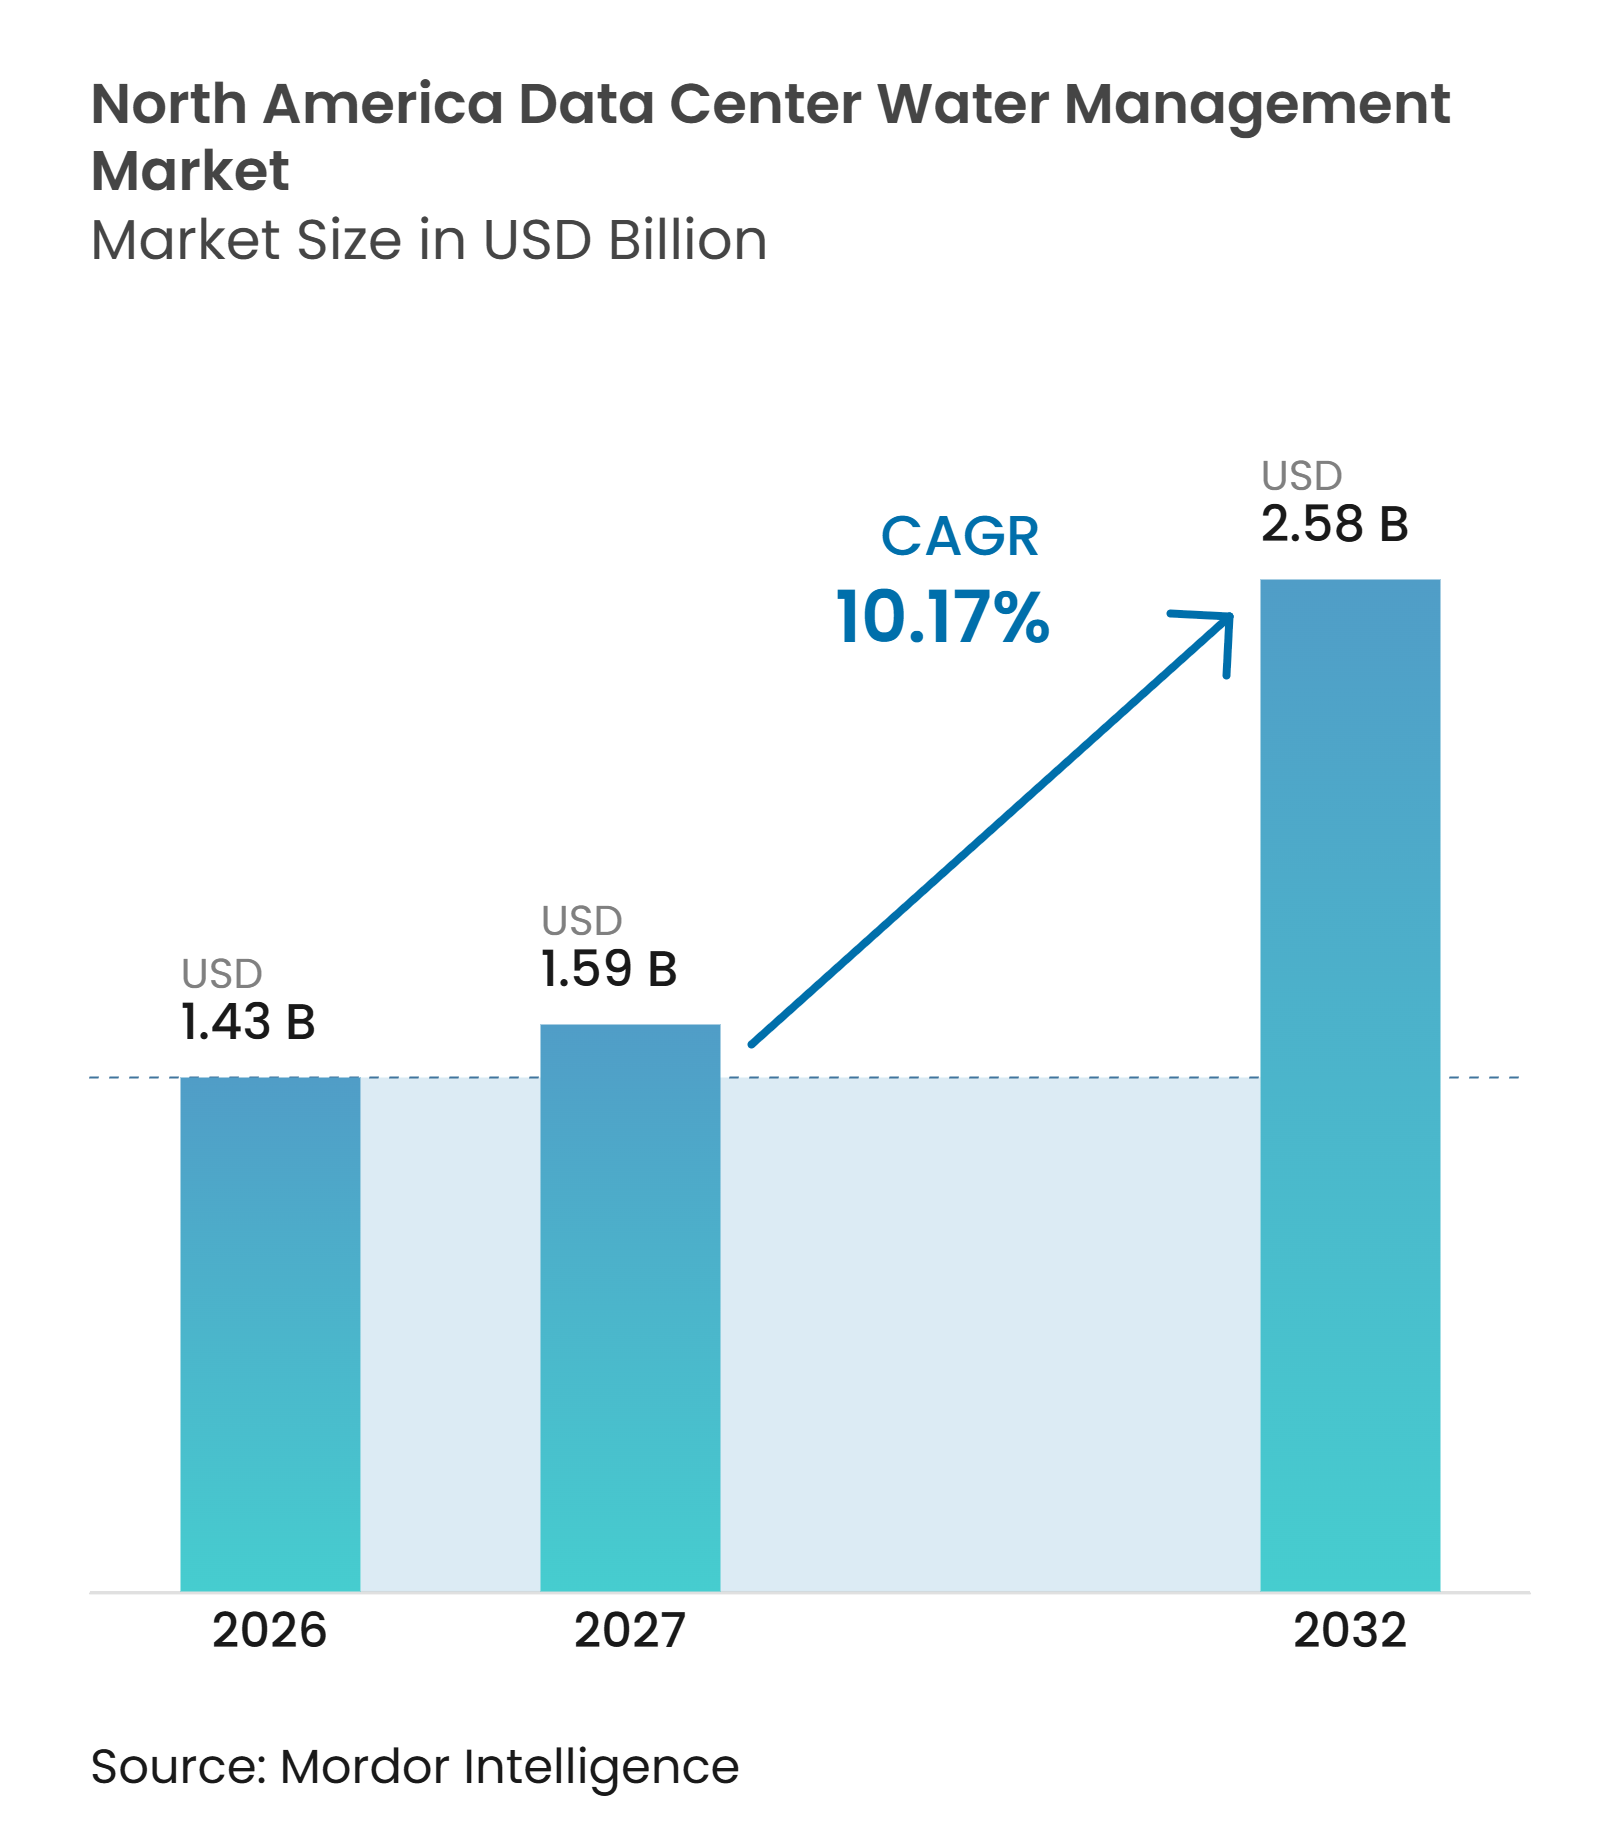
| Tamaño del mercado en el año base (2026) | 1.43 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.59 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.58 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.17 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión del Agua en Centros de Datos de América del Norte por Mordor Intelligence
El mercado de gestión del agua en centros de datos de América del Norte fue valorado en 1,43 mil millones de USD en 2026 y se estima que se expandirá desde 1,58 mil millones de USD en 2027 hasta alcanzar los 2,58 mil millones de USD para 2032, a una CAGR del 10,17% durante el período de pronóstico 2027-2032. El despliegue de infraestructura de IA está concentrando nueva capacidad en los principales corredores informáticos donde la disponibilidad de agua ya es una preocupación en la planificación de sitios. Esto convierte el monitoreo, el tratamiento, la reutilización y la presentación de informes en parte de la planificación central de instalaciones en lugar de actividades de apoyo. El mercado de gestión del agua en centros de datos de América del Norte también avanza hacia sistemas de enfriamiento de circuito cerrado que requieren un control más estricto de la calidad del refrigerante. Los proveedores están respondiendo con modelos de servicio que combinan equipos, productos químicos, monitoreo y soporte en campo. Estados Unidos sigue siendo la principal fuente de demanda regional, mientras que México ofrece la expansión más rápida a nivel de país a medida que se planifican nuevos campus.
Conclusiones Clave del Informe
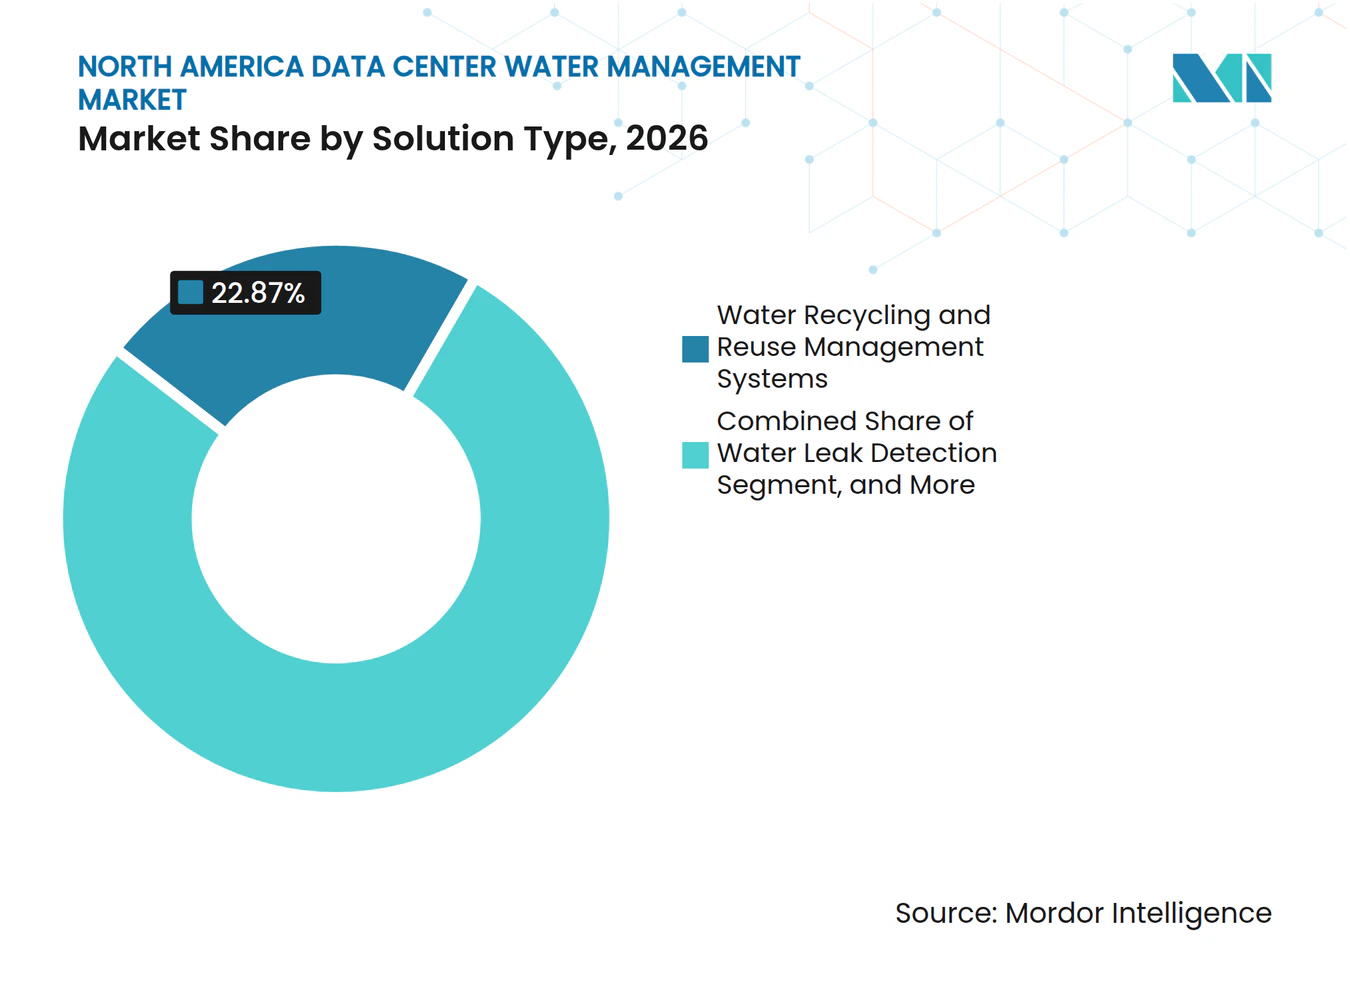
- Por tipo de solución, los sistemas de gestión de reciclaje y reutilización del agua representaron el 22,87% de la participación del mercado de gestión del agua en centros de datos de América del Norte en 2026, mientras que se proyecta que el mismo segmento se expanda a una CAGR del 10,22% hasta 2032.
- Por aplicación de gestión del agua, la gestión del agua en sistemas de enfriamiento representó el 42,88% del mercado en 2026, mientras que se espera que la presentación de informes y optimización del consumo de agua se expanda a una CAGR del 10,46% hasta 2032.
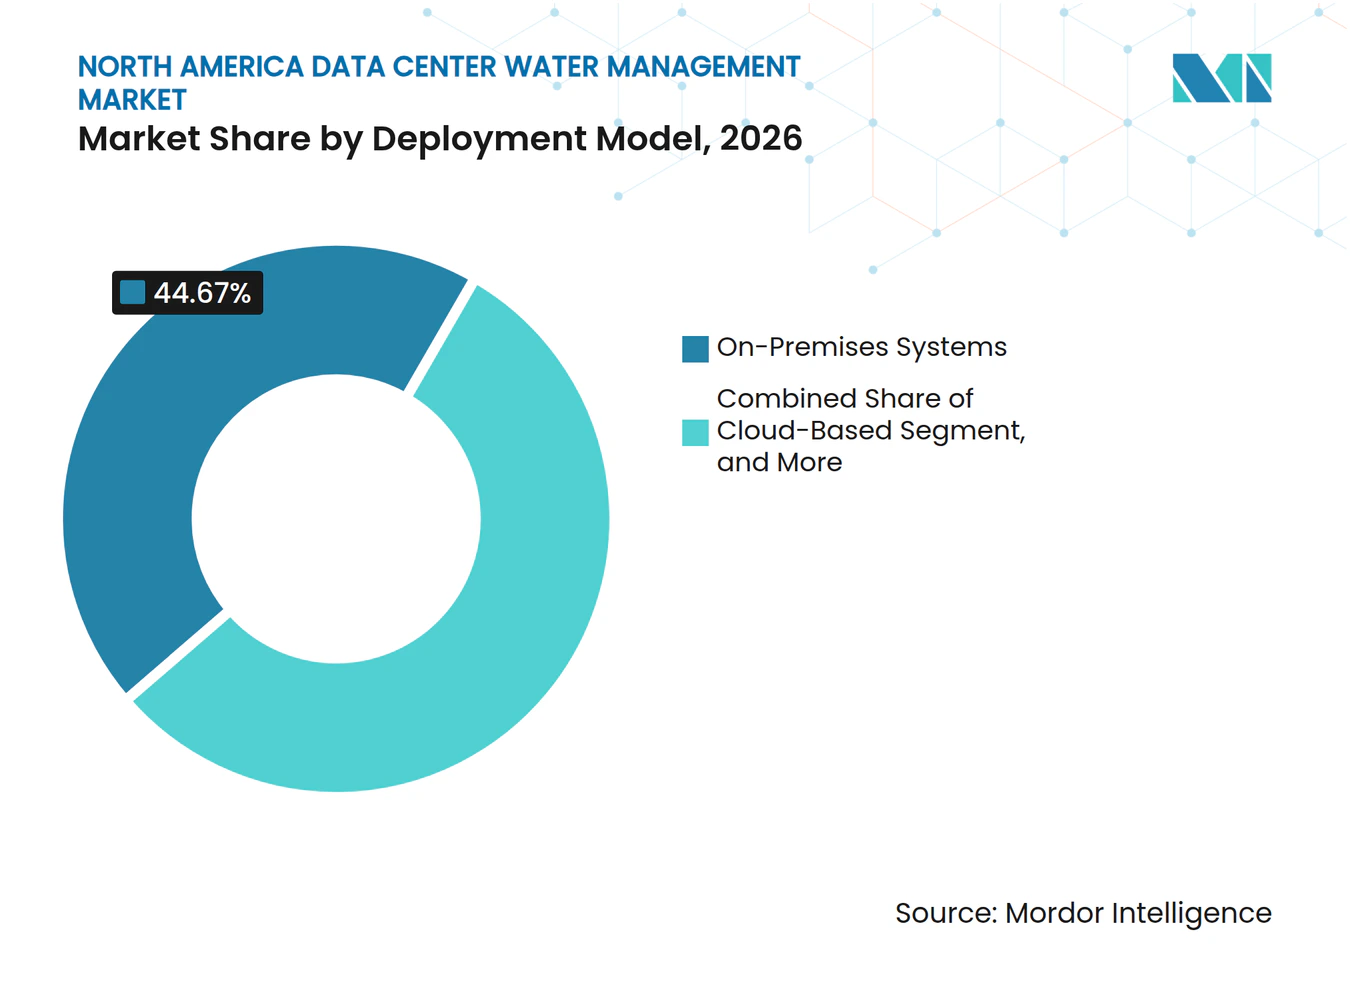
- Por modelo de implementación, los sistemas en instalaciones propias representaron el 44,67% del mercado en 2026, mientras que se proyecta que los sistemas integrados e híbridos se expandan a una CAGR del 10,87% hasta 2032.
- Por tipo de servicio, la instalación e integración de sistemas representó el 33,46% del mercado en 2026, mientras que se espera que los servicios gestionados de gestión del agua se expandan a una CAGR del 10,39% hasta 2032.
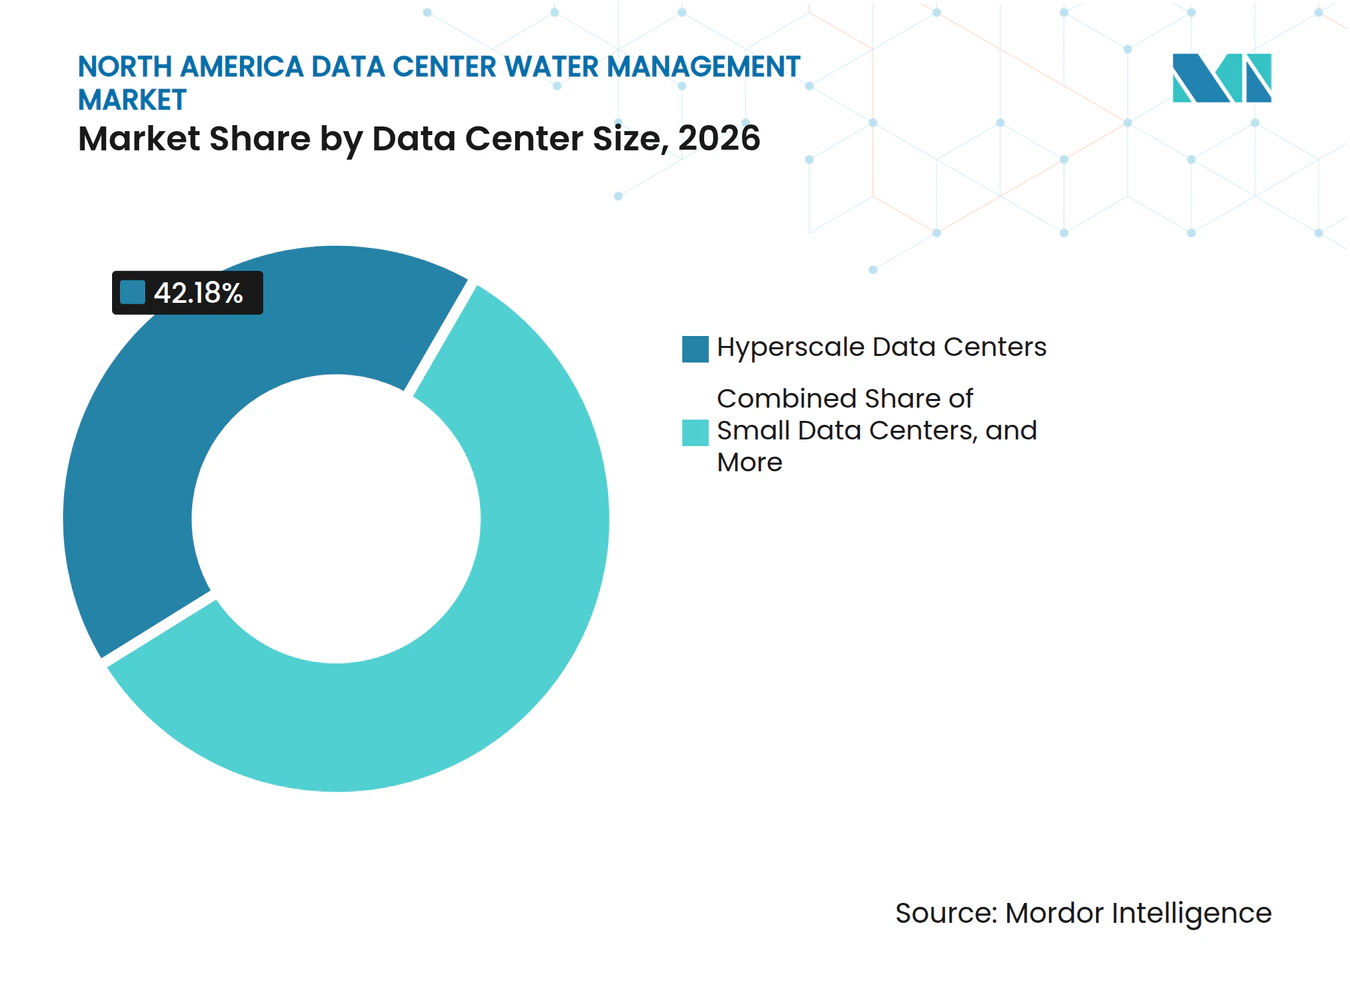
- Por tamaño del centro de datos, los centros de datos de hiperescala representaron el 42,18% del mercado en 2026 y se proyecta que se expandan a una CAGR del 10,36% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 42,97% del mercado en 2026 y se espera que se expandan a una CAGR del 10,42% hasta 2032.
- Por geografía, Estados Unidos representó el 82,36% del mercado en 2026, mientras que se proyecta que México se expanda a una CAGR del 10,58% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Centros de Datos de IA e Hiperescala | +4.2% | Estados Unidos, especialmente Virginia, Texas y Arizona, y México | Corto plazo (≤ 2 años) |
| Adopción de Enfriamiento Líquido Directo al Chip | +2.1% | Estados Unidos y Canadá, con adopción emergente en México | Mediano plazo (2-4 años) |
| Requisitos de Divulgación y Permisos de Uso del Agua | +1.2% | Estados Unidos, especialmente Minnesota, Kansas, Virginia y Texas, con efecto secundario en Canadá | Corto plazo (≤ 2 años) |
| Compromisos Corporativos de Positividad Hídrica y ESG | +1% | América del Norte, liderada por operadores de hiperescala | Mediano plazo (2-4 años) |
| Infraestructura de Agua Recuperada para Enfriamiento | +0.8% | Estados Unidos, especialmente Virginia, Georgia, Mississippi y Oregón, con actividad emergente en México | Mediano plazo (2-4 años) |
| Mayores Densidades de Rack y Requisitos de Enfriamiento de Circuito Cerrado | +0.7% | Estados Unidos y Canadá, vinculados a los despliegues de NVIDIA Blackwell y Vera Rubin | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Centros de Datos de IA e Hiperescala
La expansión liderada por IA ha convertido la gestión del agua en un requisito central de infraestructura para los campus de hiperescala. Los centros de datos de Estados Unidos utilizaron directamente 17 mil millones de galones de agua en 2023, y las investigaciones federales proyectan que esta demanda podría duplicarse o cuadruplicarse para 2028. Gran parte de la nueva capacidad se está considerando en áreas con restricciones hídricas, lo que coloca el acceso al agua junto con la energía y el terreno en las decisiones de selección de sitios. El mercado de gestión del agua en centros de datos de América del Norte se beneficia, por tanto, de las actualizaciones dentro de los campus en operación, así como de la construcción de nuevas instalaciones. La mayor densidad de cargas de trabajo de IA también acorta los ciclos de renovación de infraestructura y adelanta el gasto en sistemas de enfriamiento y gestión de fluidos. La Ley HF 16 de Minnesota exige que ciertos centros de datos de gran tamaño evalúen medidas de conservación antes de recibir un permiso de aprovechamiento de agua, lo que convierte el cumplimiento normativo en una fuente adicional de demanda.[1]
Adopción de Enfriamiento Líquido Directo al Chip
El enfriamiento directo al chip está cambiando el tipo de servicios de gestión del agua que requieren los operadores de centros de datos. Los circuitos cerrados dependen de una química de fluidos estable, ya que las variaciones de pH, las partículas y el crecimiento microbiano pueden reducir el rendimiento de los servidores o causar interrupciones. ChemTreat introdujo CTSolutions D2C con tecnología de refrigerante acuoso, biocidas para enfriamiento directo al chip y monitoreo de fluidos en tiempo real para abordar esos requisitos operativos.[2] Ecolab lanzó el Enfriamiento como Servicio en noviembre de 2025, combinando su tecnología de monitoreo 3D TRASAR con equipos de distribución de refrigerante y soporte de servicio.[3] Estas ofertas muestran por qué el mercado de gestión del agua en centros de datos de América del Norte está incorporando ingresos recurrentes vinculados a la gestión del ciclo de vida de los fluidos. NVIDIA también anunció en enero de 2026 que los racks Vera Rubin pueden operar con refrigerante a 45 °C, lo que puede reducir la dependencia de los enfriadores en futuras instalaciones de IA.
Requisitos de Divulgación y Permisos de Uso del Agua
Las normas de presentación de informes y permisos están convirtiendo el uso del agua en una medida de gestión formal para los operadores. La Ley HF 16 de Minnesota vincula los permisos de agua para grandes centros de datos con una evaluación de las prácticas de conservación. La Ley SB 98 de Kansas creó exenciones fiscales para los centros de datos que adopten prácticas de conservación, reutilización y reposición del agua. La Ley de Agua Limpia sigue siendo relevante cuando las decisiones sobre descarga e infraestructura hídrica requieren revisión federal. Estos requisitos están incrementando la demanda de medición, registros y sistemas que puedan demostrar su rendimiento. El mercado de gestión del agua en centros de datos de América del Norte está, por tanto, respaldado por el gasto en cumplimiento normativo incluso donde los operadores aún no han reemplazado sus equipos de enfriamiento.
Compromisos Corporativos de Positividad Hídrica y ESG
Los compromisos hídricos de los operadores de hiperescala están creando requisitos de adquisición para los proveedores de equipos y servicios. Amazon reportó un nivel de efectividad en el uso del agua de 0,12 L/kWh en 2025 y declaró haber alcanzado el 75% de su objetivo de positividad hídrica. Microsoft reportó que su efectividad promedio en el uso del agua disminuyó de 2,3 L/kWh en sus instalaciones de primera generación a 0,27 L/kWh en 2025. Microsoft también declaró que sus centros de datos propios repusieron más agua de la que extrajeron durante el año fiscal 2025. Estos objetivos favorecen a los proveedores que pueden documentar la efectividad en el uso del agua mediante un monitoreo confiable. También hacen que la calidad de los informes sea comercialmente importante, ya que los operadores necesitan datos que puedan respaldar las divulgaciones públicas de sostenibilidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sequía, Límites de Aguas Subterráneas y Tarifas del Agua | -1.8% | Estados Unidos, especialmente el Suroeste y Texas, y el Oeste de Canadá | Corto plazo (≤ 2 años) |
| Costo de Capital de los Sistemas de Reutilización y Descarga Cero de Líquidos | -1.2% | América del Norte, especialmente México y operadores del mercado medio | Mediano plazo (2-4 años) |
| Riesgo de Fallo en la Química del Agua en Circuitos Directos al Chip | -0.6% | Estados Unidos y Canadá con alta densidad de despliegue directo al chip | Mediano plazo (2-4 años) |
| Retrasos en Permisos y Oposición Comunitaria | -0.5% | Estados Unidos, especialmente Arizona, California y Virginia, y México, especialmente Querétaro | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Sequía, Límites de Aguas Subterráneas y Tarifas del Agua
La escasez de agua es una restricción directa sobre la selección de sitios y la continuidad operativa en varios lugares de centros de datos de América del Norte. Las investigaciones federales identifican la disponibilidad de agua, las condiciones climáticas locales y los usos en competencia como factores que pueden afectar el desarrollo de centros de datos. El problema es particularmente relevante en áreas donde el desarrollo de nuevos campus se superpone con la planificación ante sequías y los controles de aguas subterráneas. Los operadores en estas ubicaciones deben sopesar el costo operativo del enfriamiento evaporativo frente a las inversiones en reutilización, monitoreo y diseños de enfriamiento alternativos. El aumento de las tarifas del agua puede debilitar la economía de los activos de enfriamiento existentes antes de que se completen los calendarios normales de reemplazo. Esto crea un riesgo de infraestructura varada para las instalaciones que no pueden ajustar su estrategia hídrica con suficiente rapidez.
Costo de Capital de los Sistemas de Reutilización y Descarga Cero de Líquidos
Los sistemas avanzados de reutilización y descarga cero de líquidos pueden reducir la demanda de agua dulce, pero requieren una inversión de capital sustancial. Climate Adaptive Infrastructure anunció un proyecto de Agua como Servicio de 66 millones de USD con Veolia Water Technologies para un fabricante de semiconductores del Medio Oeste en mayo de 2025. El proyecto muestra cómo el financiamiento de terceros puede trasladar la inversión del gasto de capital inicial a pagos operativos. Veolia y Amazon también anunciaron un proyecto de enfriamiento con agua recuperada en Mississippi que se espera reutilice más de 83 millones de galones de agua potable al año cuando esté en operación. Los operadores más pequeños aún enfrentan una brecha entre los objetivos de neutralidad hídrica y el costo de la infraestructura avanzada. Los modelos de servicio que incluyen financiamiento pueden abordar esa brecha, pero la barrera de costos sigue siendo una restricción para los operadores sin escala de hiperescala ni capacidad crediticia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución:
Los Sistemas de Reciclaje y Reutilización Lideran en Participación y Expansión ProyectadaLos sistemas de gestión de reciclaje y reutilización del agua representaron el 22,87% de la participación del mercado de gestión del agua en centros de datos de América del Norte en 2026 y se proyecta que se expandan a una CAGR del 10,22% hasta 2032. Esta posición refleja el avance hacia el uso circular del agua como requisito básico de adquisición. Amazon se comprometió en junio de 2025 a ampliar el uso de agua reciclada a más de 120 ubicaciones de centros de datos en Estados Unidos para 2030. Su programa demuestra la escala del flujo de adquisiciones disponible para los proveedores de sistemas de reutilización. El mercado de gestión del agua en centros de datos de América del Norte también incluye soluciones de monitoreo, medición, tratamiento, detección de fugas, optimización y análisis. Estas ofertas se venden cada vez más de forma conjunta porque los operadores desean un control coordinado sobre la calidad, el uso y la presentación de informes del agua.
Los sistemas de monitoreo y medición del agua son importantes porque los operadores requieren datos continuos para la presentación de informes sobre la efectividad en el uso del agua. El software de gestión del agua y los análisis se están integrando con el hardware de tratamiento para proporcionar visibilidad operativa en tiempo real. Los sistemas de detección de fugas son especialmente relevantes para los circuitos directos al chip, donde la integridad del fluido afecta la disponibilidad de los servidores. Gradiant declaró en 2025 que su plataforma HyperSolved combina la gestión del agua de enfriamiento, el monitoreo y el soporte de tratamiento para usuarios de hiperescala. Los sistemas de optimización y control apoyan a los equipos de instalaciones mientras ajustan las operaciones de enfriamiento a las cargas de cómputo cambiantes. El segmento se está ampliando desde las ventas de equipos independientes hacia sistemas conectados con soporte operativo continuo.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación de Gestión del Agua:
El Enfriamiento Mantiene la Mayor Posición Mientras la Presentación de Informes se Expande más RápidoLa gestión del agua en sistemas de enfriamiento representó el 42,88% del tamaño del mercado de gestión del agua en centros de datos de América del Norte en 2026. El enfriamiento sigue siendo la aplicación principal porque las necesidades de disipación de calor aumentan con la escala del campus y la mayor densidad de rack. El Servicio de Investigación del Congreso identifica el enfriamiento como una fuente importante de demanda de agua en los centros de datos. Se proyecta que la presentación de informes y optimización del consumo de agua se expanda a una CAGR del 10,46% hasta 2032. Las normas de divulgación y los compromisos internos de sostenibilidad están impulsando la demanda de herramientas de medición y análisis. Estas herramientas ayudan a los operadores a rastrear el consumo a un nivel que puede respaldar tanto el control de instalaciones como la presentación de informes públicos.
La prevención y detección de fugas se están volviendo más importantes a medida que los circuitos directos al chip operan con tolerancias químicas más estrechas. ChemTreat diseñó CTSolutions D2C para monitorear el estado del refrigerante y ayudar a mantener el tiempo de actividad del enfriamiento directo al chip. La gestión de aguas residuales y la gestión del suministro y distribución de agua siguen siendo esenciales para la operación de grandes campus. Las aplicaciones de reciclaje y reutilización del agua también se benefician de los compromisos de los operadores de hiperescala para reducir el uso de agua potable. El proyecto de Mississippi de Veolia y Amazon conecta el tratamiento de agua recuperada directamente con las operaciones de enfriamiento. En conjunto, estas aplicaciones muestran que el segmento incluye tanto funciones establecidas vinculadas a servicios públicos como actividades de gestión más recientes basadas en datos.
Por Modelo de Implementación:
Los Sistemas en Instalaciones Propias Lideran Mientras las Arquitecturas Híbridas AvanzanLos sistemas en instalaciones propias representaron el 44,67% del mercado de gestión del agua en centros de datos de América del Norte en 2026. Los operadores utilizan sistemas en sitio para mantener el control directo sobre la química de enfriamiento y la infraestructura crítica. Esta preferencia es fuerte donde un fallo en el sistema de fluidos puede afectar equipos informáticos costosos. Se proyecta que los sistemas integrados e híbridos se expandan a una CAGR del 10,87% hasta 2032. Estos modelos combinan hardware en sitio con plataformas de monitoreo conectadas y acceso remoto a datos. El enfoque puede dar a los operadores redundancia local mientras permite una supervisión centralizada.
Microsoft declaró que sus nuevas instalaciones utilizan enfoques de enfriamiento de circuito cerrado que reducen la intensidad hídrica y respaldan operaciones más eficientes. Dichos sistemas ilustran cómo la infraestructura física y la gestión digital pueden operar conjuntamente. Los sistemas basados en la nube parten de una base más pequeña, pero respaldan funciones de análisis como servicio y presentación de informes. Los proveedores necesitan interfaces abiertas cuando los clientes desean conectar los datos del agua con los sistemas de enfriamiento, edificios y sostenibilidad. Los requisitos de soberanía de datos y resiliencia local aún limitan la migración completa hacia la gestión exclusivamente remota. El resultado esperado es un desplazamiento gradual hacia implementaciones híbridas en lugar de un reemplazo del control en instalaciones propias.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Servicio:
La Instalación Lidera Mientras los Servicios Gestionados Ganan ImpulsoLa instalación e integración de sistemas representó el 33,46% del mercado de gestión del agua en centros de datos de América del Norte en 2026. La posición de liderazgo refleja la actividad de construcción y la necesidad de integrar los sistemas de agua en diseños complejos de centros de datos. Se proyecta que los servicios gestionados de gestión del agua se expandan a una CAGR del 10,39% hasta 2032. Los operadores buscan soporte recurrente que pueda vincular el control de fluidos, el monitoreo, el mantenimiento y los objetivos de tiempo de actividad. Esto es especialmente relevante donde el enfriamiento directo al chip requiere conocimientos químicos y operativos especializados. La combinación de servicios está, por tanto, evolucionando más allá de la instalación hacia la gestión del ciclo de vida.
La oferta de Enfriamiento como Servicio de Ecolab combina monitoreo conectado, equipos de enfriamiento y experiencia en campo bajo un contrato recurrente. La auditoría del agua y la consultoría de eficiencia también respaldan el mercado de servicios porque los operadores suelen establecer una línea base antes de seleccionar una actualización de tratamiento o reutilización. Los servicios de monitoreo y mantenimiento se benefician de los requisitos más estrictos de química del refrigerante en los sistemas de circuito cerrado. Los proveedores de ingeniería e integración pueden utilizar las evaluaciones para identificar oportunidades posteriores de contratos de equipos y servicios gestionados. La industria de gestión del agua en centros de datos de América del Norte está, por tanto, añadiendo ingresos por servicios sin reducir la importancia del trabajo de instalación. Esta combinación puede ayudar a los proveedores a mantenerse involucrados después de que se completen los proyectos de capital iniciales.
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Impulsan la Mayor Participación y CAGR ProyectadaLos centros de datos de hiperescala representaron el 42,18% de la participación del mercado de gestión del agua en centros de datos de América del Norte en 2026 y se proyecta que se expandan a una CAGR del 10,36% hasta 2032. Su posición refleja la concentración de cargas de trabajo de IA y la capacidad de capital para desplegar sistemas avanzados de gestión del agua. Los centros de datos de gran tamaño siguen siendo un grupo de demanda importante porque la migración empresarial a la nube y la expansión de la colocación continúan en los mercados concentradores de Estados Unidos. Los operadores de hiperescala también pueden financiar la reutilización, el monitoreo avanzado y el enfriamiento de circuito cerrado a una escala que los sitios más pequeños no pueden igualar. Esto les otorga un papel desproporcionado en la definición de los requisitos tecnológicos. Sus compromisos hídricos también influyen en los proveedores de tratamiento, sensores, software y categorías de servicios.
México destaca la oportunidad más allá de los campus establecidos en Estados Unidos. CloudHQ anunció un compromiso de 4,8 mil millones de USD en septiembre de 2025 para 6 centros de datos en Querétaro. Las instalaciones grandes y medianas requerirán soluciones que se adapten a la infraestructura hídrica local y a la disponibilidad de servicios. Los centros de datos pequeños enfrentan la mayor barrera de adopción para los sistemas de descarga cero de líquidos y reutilización de circuito cerrado, ya que estas soluciones favorecen instalaciones más grandes. El monitoreo y los análisis proporcionan una oferta inicial más accesible para los sitios más pequeños. Esto crea un patrón de demanda escalonado en el que la infraestructura avanzada se concentra en grandes instalaciones, mientras que las herramientas digitales pueden llegar a una base de clientes más amplia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Lideran Mientras la Demanda de Colocación Sigue los Requisitos de los InquilinosLos proveedores de servicios en la nube representaron el 42,97% del mercado de gestión del agua en centros de datos de América del Norte en 2026 y se proyecta que se expandan a una CAGR del 10,42% hasta 2032. Estos operadores gestionan grandes cargas de agua y enfrentan un escrutinio cercano de los inversores sobre el rendimiento en el uso del agua. Su escala los convierte en usuarios tempranos de sistemas de agua recuperada, servicios basados en resultados y monitoreo detallado. Los operadores de colocación forman un grupo de demanda separado porque sus grandes inquilinos establecen cada vez más requisitos de eficiencia hídrica y divulgación. Esto crea un efecto de arrastre desde los inquilinos de hiperescala hacia las instalaciones de colocación. Los requisitos hídricos pueden, por tanto, aumentar incluso cuando el operador de colocación no ha establecido de forma independiente los mismos objetivos.
Los centros de datos empresariales y de borde enfrentan una atención creciente a medida que los requisitos de permisos se extienden más allá de las instalaciones más grandes. Las instalaciones gubernamentales e institucionales también operan bajo marcos de adquisición que abordan la sostenibilidad y la resiliencia operativa. El proyecto de agua recuperada de Amazon con Veolia en Mississippi muestra la influencia de adquisición que los operadores de nube pueden tener en el ecosistema de proveedores más amplio. Se espera que el proyecto comience a operar en 2027 y reutilizará más de 83 millones de galones de agua potable anualmente. Los proveedores pueden utilizar los proyectos de los proveedores de nube como referencias al acercarse a clientes de colocación y empresariales. El patrón de demanda vincula los grandes compromisos de la nube con una adopción más amplia en todo el mercado de gestión del agua en centros de datos de América del Norte.
Análisis Geográfico
Estados Unidos representó el 82,36% de la participación del mercado de gestión del agua en centros de datos de América del Norte en 2026. Su posición de liderazgo refleja la concentración de campus de hiperescala en el norte de Virginia, Phoenix, Chicago y Dallas-Fort Worth. Las condiciones hídricas difieren marcadamente entre estas ubicaciones, por lo que los requisitos del sistema están determinados por la disponibilidad local, la regulación y la infraestructura de servicios públicos. El Servicio de Investigación del Congreso reportó que los centros de datos de Estados Unidos utilizaron directamente 17 mil millones de galones de agua en 2023 y proyectó que el uso podría duplicarse o cuadruplicarse para 2028. Virginia aprobó la Ley SB 1449 en 2025, que aborda los requisitos de revisión local relacionados con el desarrollo propuesto de centros de datos. Amazon recibió aprobación en diciembre de 2025 para una instalación de tratamiento de agua y enfriamiento de 100 millones de USD en Covington, Georgia. Microsoft también invirtió en mejoras de agua y alcantarillado cerca de su centro de datos en Leesburg, Virginia, mostrando cómo la viabilidad del sitio puede depender de la planificación de infraestructura local.
Se proyecta que México se expanda a una CAGR del 10,58% hasta 2032, convirtiéndolo en el mercado de país de más rápido crecimiento de la región. El flujo de inversión de MEXDC para la construcción y equipamiento de centros de datos se estima en 82,5 mil millones de USD entre 2026 y 2031. Querétaro concentra una gran parte de la capacidad nacional instalada y está recibiendo proyectos de los principales desarrolladores de nube y colocación. El compromiso de 4,8 mil millones de USD de CloudHQ para 6 centros de datos en Querétaro ilustra la escala de la expansión planificada. El país contaba con 236 MW de capacidad operativa de centros de datos a finales de 2025, con 200 MW en construcción. La infraestructura hídrica está menos desarrollada que el plan de construcción previsto, lo que brinda a los primeros participantes la oportunidad de establecer redes de servicio locales. El mercado de gestión del agua en centros de datos de América del Norte puede, por tanto, beneficiarse de las inversiones realizadas antes de que los nuevos campus entren en operación.
Canadá ocupa el tercer lugar en la estructura regional y tiene un perfil operativo diferente al de Estados Unidos y México. Las condiciones templadas y los períodos más largos de enfriamiento gratuito reducen la dependencia del enfriamiento evaporativo intensivo en agua durante partes del año. Esto limita la intensidad hídrica absoluta en muchas ubicaciones, aunque no elimina la necesidad de planificación y divulgación del agua. Las instalaciones de Microsoft en Quebec están diseñadas para recolectar hasta 1,5 millones de litros de agua de lluvia anualmente. Es probable que los operadores canadienses prioricen el análisis, el monitoreo y la presentación de informes donde la necesidad inmediata de tratamiento intensivo en capital es menor. Estas necesidades pueden respaldar el trabajo de consultoría y software en relación con el volumen de transacciones. Canadá sigue siendo parte del mercado de gestión del agua en centros de datos de América del Norte, pero su crecimiento está determinado por la gestión de la sostenibilidad más que por restricciones generalizadas en el uso del agua.
Panorama Competitivo
Concentración del Mercado
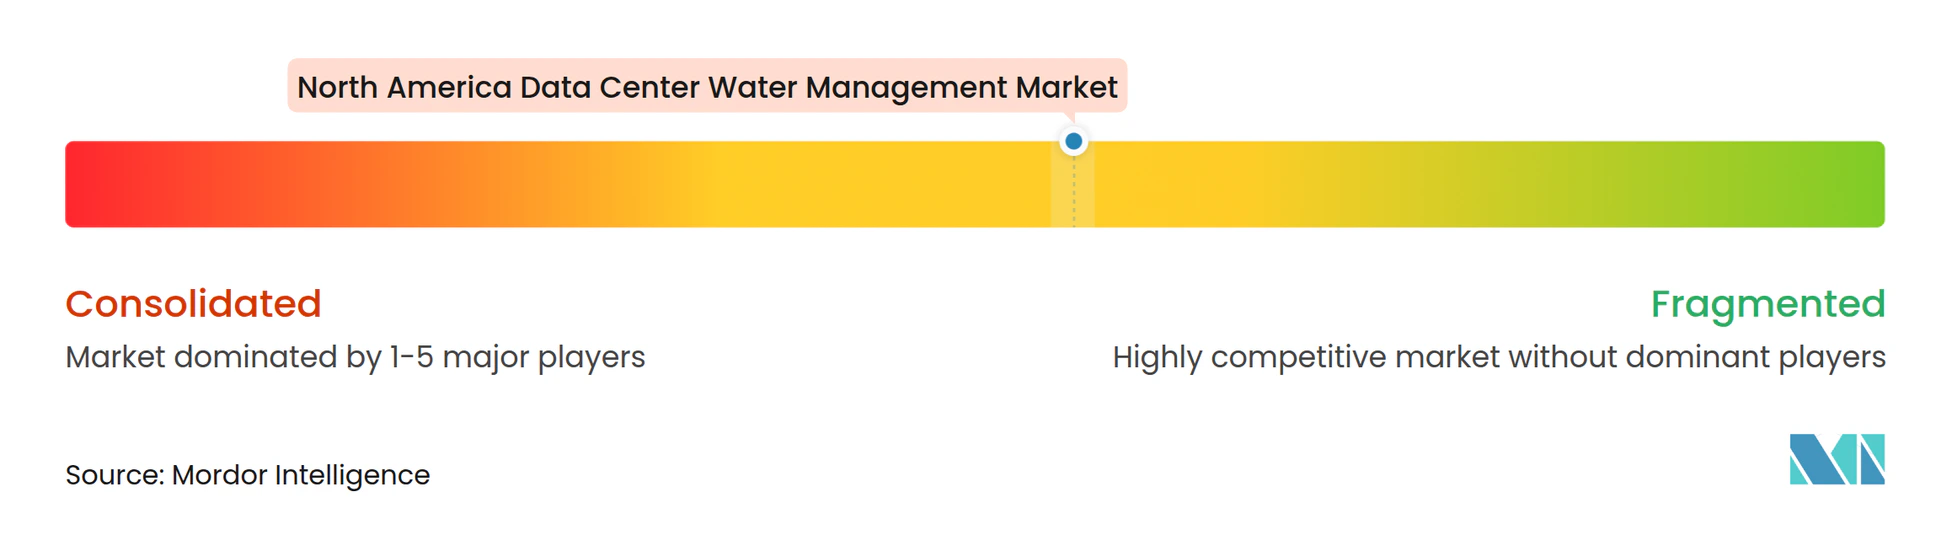
El mercado de gestión del agua en centros de datos de América del Norte está moderadamente fragmentado entre proveedores de tecnología del agua, empresas de tratamiento químico, especialistas en ingeniería y gestores de infraestructura digital. Ecolab, Veolia, Gradiant, ChemTreat, Xylem y Kurita Water Industries proporcionan capacidades de tratamiento, monitoreo, productos químicos y reutilización. Black and Veatch, Aquatech International, Carollo Engineers y Veralto añaden capacidades de ingeniería e implementación. Schneider Electric, Vertiv y Johnson Controls proporcionan monitoreo y controles que pueden conectar los sistemas de agua con las operaciones de las instalaciones. Esta combinación hace que el panorama de proveedores sea amplio y crea competencia entre especialistas y proveedores integrados. También hace que el mercado direccionable sea difícil de definir para los proveedores enfocados en una sola tecnología del agua.
Las ofertas orientadas a servicios han cobrado mayor importancia desde 2025. Ecolab lanzó el Enfriamiento como Servicio en noviembre de 2025, integrando monitoreo, equipos de enfriamiento y soporte especializado en un contrato recurrente. Veolia anunció su colaboración de enfriamiento con agua recuperada con Amazon en abril de 2026 bajo su programa Data Center Resource 360. Gradiant declaró que HyperSolved reúne la obtención de fuentes, el tratamiento, el monitoreo y la gestión de descargas para centros de datos de hiperescala. Estos enfoques responden a compradores que prefieren un único socio responsable del rendimiento hídrico y el tiempo de actividad. Los contratos integrados también pueden reducir la carga de coordinación entre proveedores separados de equipos, productos químicos y software.
Las oportunidades persisten entre los operadores de colocación de nivel medio, en México donde la infraestructura planificada avanza más rápido que las redes de proveedores establecidas, y en sistemas que vinculan el análisis del agua con la presentación de informes ESG. Los datos confiables sobre la efectividad en el uso del agua pueden respaldar la presentación de informes de los operadores y mejorar el valor de las plataformas de monitoreo. El conocimiento en materia de cumplimiento normativo también es importante porque los requisitos de permisos pueden afectar los calendarios de proyectos y las elecciones tecnológicas. Los proveedores con capacidades técnicas, operativas y de permisos pueden tener una ventaja en ubicaciones con restricciones hídricas. No se dispone de datos combinados de participación de mercado para los principales proveedores en el material suministrado. La narrativa competitiva, por tanto, respalda una estructura fragmentada en lugar del dominio de un pequeño grupo de proveedores.
Líderes de la Industria de Gestión del Agua en Centros de Datos de América del Norte
-
Ecolab Inc.
-
Veolia Environnement S.A.
-
Xylem Inc.
-
SUEZ S.A.
-
Gradiant Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión del Agua en Centros de Datos de América del Norte Empresas cubiertas en este informe
- Ecolab Inc.
- Veolia Environnement S.A.
- Xylem Inc.
- SUEZ S.A.
- Gradiant Corporation
- ChemTreat, Inc.
- Aquatech International LLC
- Black & Veatch Holding Company
- Carollo Engineers, Inc.
- H2O Innovation Inc.
- Kurita Water Industries Ltd.
- Veralto Corporation
- Schneider Electric SE
- Vertiv Group Corp.
- Johnson Controls International plc
- Carrier Global Corporation
- Modine Manufacturing Company
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Meta Platforms, Inc.
- Digital Realty Trust, Inc.
- Equinix, Inc.
- QTS Realty Trust, LLC
- CyrusOne Inc.
- Switch, Inc.
- Iron Mountain Data Centers, LLC
- NTT Global Data Centers Americas, Inc.
- STACK Infrastructure, Inc.
- Vantage Data Centers, LLC
- CoreSite Realty Corporation
Desarrollos recientes de la industria en Mercado de Gestión del Agua en Centros de Datos de América del Norte
- Septiembre de 2026: Gradiant obtuvo un contrato para entregar un sistema integral de agua y aguas residuales para un campus de centros de datos de IA de hiperescala en el oeste de Texas, diseñado para descarga superficial cero utilizando su plataforma HyperSolved con monitoreo de IA SmartOps e integración de CURE Chemicals, para uno de los mayores hiperescaladores del mundo.
- Junio de 2026: Microsoft reportó que su WUE promedio de centros de datos mejoró de 2,3 L/kWh en instalaciones de primera generación a 0,27 L/kWh en 2025, con aproximadamente el 90% de su flota propia operando con sistemas de enfriamiento de bajo consumo o cero consumo de agua. El año fiscal 2025 fue el primer año en que los centros de datos propios de Microsoft a nivel mundial repusieron más agua de la que extrajeron.
- Abril de 2026: Veolia Environnement S.A. y Amazon Web Services anunciaron una colaboración para desarrollar infraestructura de enfriamiento basada en agua recuperada para las operaciones de centros de datos de Amazon en Mississippi bajo el programa Data Center Resource 360 de Veolia, con la primera instalación prevista para entrar en operación en 2027 y con una proyección de reutilización de más de 83 millones de galones de agua potable anualmente.
- Febrero de 2026: Oracle Corporation anunció enfriamiento de circuito cerrado con cero consumo de agua dulce para nuevos centros de datos de IA en Nuevo México, Michigan, Texas y Wisconsin, diseñado para eliminar la dependencia de la entrada continua de agua potable como compromiso de gestión del agua comunitaria.
Alcance del Informe del Mercado de Gestión del Agua en Centros de Datos de América del Norte
El Mercado de Gestión del Agua en Centros de Datos de América del Norte comprende tecnologías y servicios que ayudan a los operadores de centros de datos a monitorear, gestionar, conservar y optimizar el uso del agua en las operaciones de las instalaciones. Se centra en mejorar la eficiencia hídrica, reducir el desperdicio, respaldar prácticas de enfriamiento sostenibles, garantizar la calidad del agua y cumplir con los requisitos de cumplimiento ambiental. El mercado permite a las organizaciones mejorar la resiliencia operativa, reducir el consumo de recursos y alcanzar objetivos de sostenibilidad mediante monitoreo avanzado, automatización, análisis y estrategias de conservación del agua, respaldando la creciente demanda de infraestructura digital ambientalmente responsable y eficiente en el uso de recursos.
El Informe del Mercado de Gestión del Agua en Centros de Datos de América del Norte está segmentado por Tipo de Solución (Sistemas de Monitoreo y Medición del Agua, Sistemas de Detección de Fugas de Agua, Sistemas de Optimización y Control del Uso del Agua, Sistemas de Gestión de Reciclaje y Reutilización del Agua, Sistemas de Tratamiento y Monitoreo de la Calidad del Agua, y Software y Análisis de Gestión del Agua), Aplicación de Gestión del Agua (Gestión del Agua en Sistemas de Enfriamiento, Gestión del Suministro y Distribución del Agua, Gestión de Aguas Residuales, Reciclaje y Reutilización del Agua, Prevención y Detección de Fugas, y Presentación de Informes y Optimización del Consumo de Agua), Modelo de Implementación (Sistemas en Instalaciones Propias, Sistemas Basados en la Nube, y Sistemas Integrados e Híbridos), Tipo de Servicio (Instalación e Integración de Sistemas, Monitoreo y Mantenimiento, Auditoría del Agua y Consultoría de Eficiencia, y Servicios Gestionados de Gestión del Agua), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube (CSP), Centros de Datos Empresariales y de Borde, y Centros de Datos Gubernamentales e Institucionales), y Geografía (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Sistemas de Monitoreo y Medición del Agua |
| Sistemas de Detección de Fugas de Agua |
| Sistemas de Optimización y Control del Uso del Agua |
| Sistemas de Gestión de Reciclaje y Reutilización del Agua |
| Sistemas de Tratamiento y Monitoreo de la Calidad del Agua |
| Software y Análisis de Gestión del Agua |
| Gestión del Agua en Sistemas de Enfriamiento |
| Gestión del Suministro y Distribución del Agua |
| Gestión de Aguas Residuales |
| Reciclaje y Reutilización del Agua |
| Prevención y Detección de Fugas |
| Presentación de Informes y Optimización del Consumo de Agua |
| Sistemas en Instalaciones Propias |
| Sistemas Basados en la Nube |
| Sistemas Integrados e Híbridos |
| Instalación e Integración de Sistemas |
| Monitoreo y Mantenimiento |
| Auditoría del Agua y Consultoría de Eficiencia |
| Servicios Gestionados de Gestión del Agua |
| Centros de Datos Pequeños |
| Centros de Datos Medianos |
| Centros de Datos Grandes |
| Centros de Datos de Hiperescala |
| Centros de Datos de Colocación |
| Proveedores de Servicios en la Nube |
| Centros de Datos Empresariales y de Borde |
| Centros de Datos Gubernamentales e Institucionales |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Solución | Sistemas de Monitoreo y Medición del Agua |
| Sistemas de Detección de Fugas de Agua | |
| Sistemas de Optimización y Control del Uso del Agua | |
| Sistemas de Gestión de Reciclaje y Reutilización del Agua | |
| Sistemas de Tratamiento y Monitoreo de la Calidad del Agua | |
| Software y Análisis de Gestión del Agua | |
| Por Aplicación de Gestión del Agua | Gestión del Agua en Sistemas de Enfriamiento |
| Gestión del Suministro y Distribución del Agua | |
| Gestión de Aguas Residuales | |
| Reciclaje y Reutilización del Agua | |
| Prevención y Detección de Fugas | |
| Presentación de Informes y Optimización del Consumo de Agua | |
| Por Modelo de Implementación | Sistemas en Instalaciones Propias |
| Sistemas Basados en la Nube | |
| Sistemas Integrados e Híbridos | |
| Por Tipo de Servicio | Instalación e Integración de Sistemas |
| Monitoreo y Mantenimiento | |
| Auditoría del Agua y Consultoría de Eficiencia | |
| Servicios Gestionados de Gestión del Agua | |
| Por Tamaño del Centro de Datos | Centros de Datos Pequeños |
| Centros de Datos Medianos | |
| Centros de Datos Grandes | |
| Centros de Datos de Hiperescala | |
| Por Tipo de Centro de Datos | Centros de Datos de Colocación |
| Proveedores de Servicios en la Nube | |
| Centros de Datos Empresariales y de Borde | |
| Centros de Datos Gubernamentales e Institucionales | |
| Por País | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gestión del agua en centros de datos de América del Norte?
El mercado de gestión del agua en centros de datos de América del Norte tiene un valor de 1,43 mil millones de USD en 2026 y se prevé que alcance los 2,58 mil millones de USD para 2032.
¿Qué está impulsando la demanda de sistemas de gestión del agua en centros de datos en América del Norte?
La expansión de la infraestructura de IA, el enfriamiento directo al chip, las normas de presentación de informes sobre el agua y los compromisos hídricos de los operadores de hiperescala están incrementando la demanda de soluciones de tratamiento, monitoreo y reutilización.
¿Qué tipo de solución tiene la mayor participación en el mercado de gestión del agua en centros de datos de América del Norte?
Los sistemas de gestión de reciclaje y reutilización del agua tienen la mayor participación en 2026 con un 22,87% y se proyecta que se expandan a una CAGR del 10,22% hasta 2032.
¿Qué modelo de implementación se expande más rápido para la gestión del agua en centros de datos?
Se proyecta que los sistemas integrados e híbridos se expandan a una CAGR del 10,87% hasta 2032, respaldados por la demanda de control en sitio y monitoreo conectado.
¿Qué país lidera la demanda regional de gestión del agua en centros de datos?
Estados Unidos lidera con el 82,36% de la demanda regional en 2026, respaldado por su concentración de capacidad de centros de datos de hiperescala.
¿Por qué es importante México para los proveedores de gestión del agua en centros de datos?
Se proyecta que México se expanda a una CAGR del 10,58% hasta 2032 a medida que aumentan los planes de construcción de centros de datos, especialmente en Querétaro.