
Taille et part du marché de la gestion de l'eau dans les centres de données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2027 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
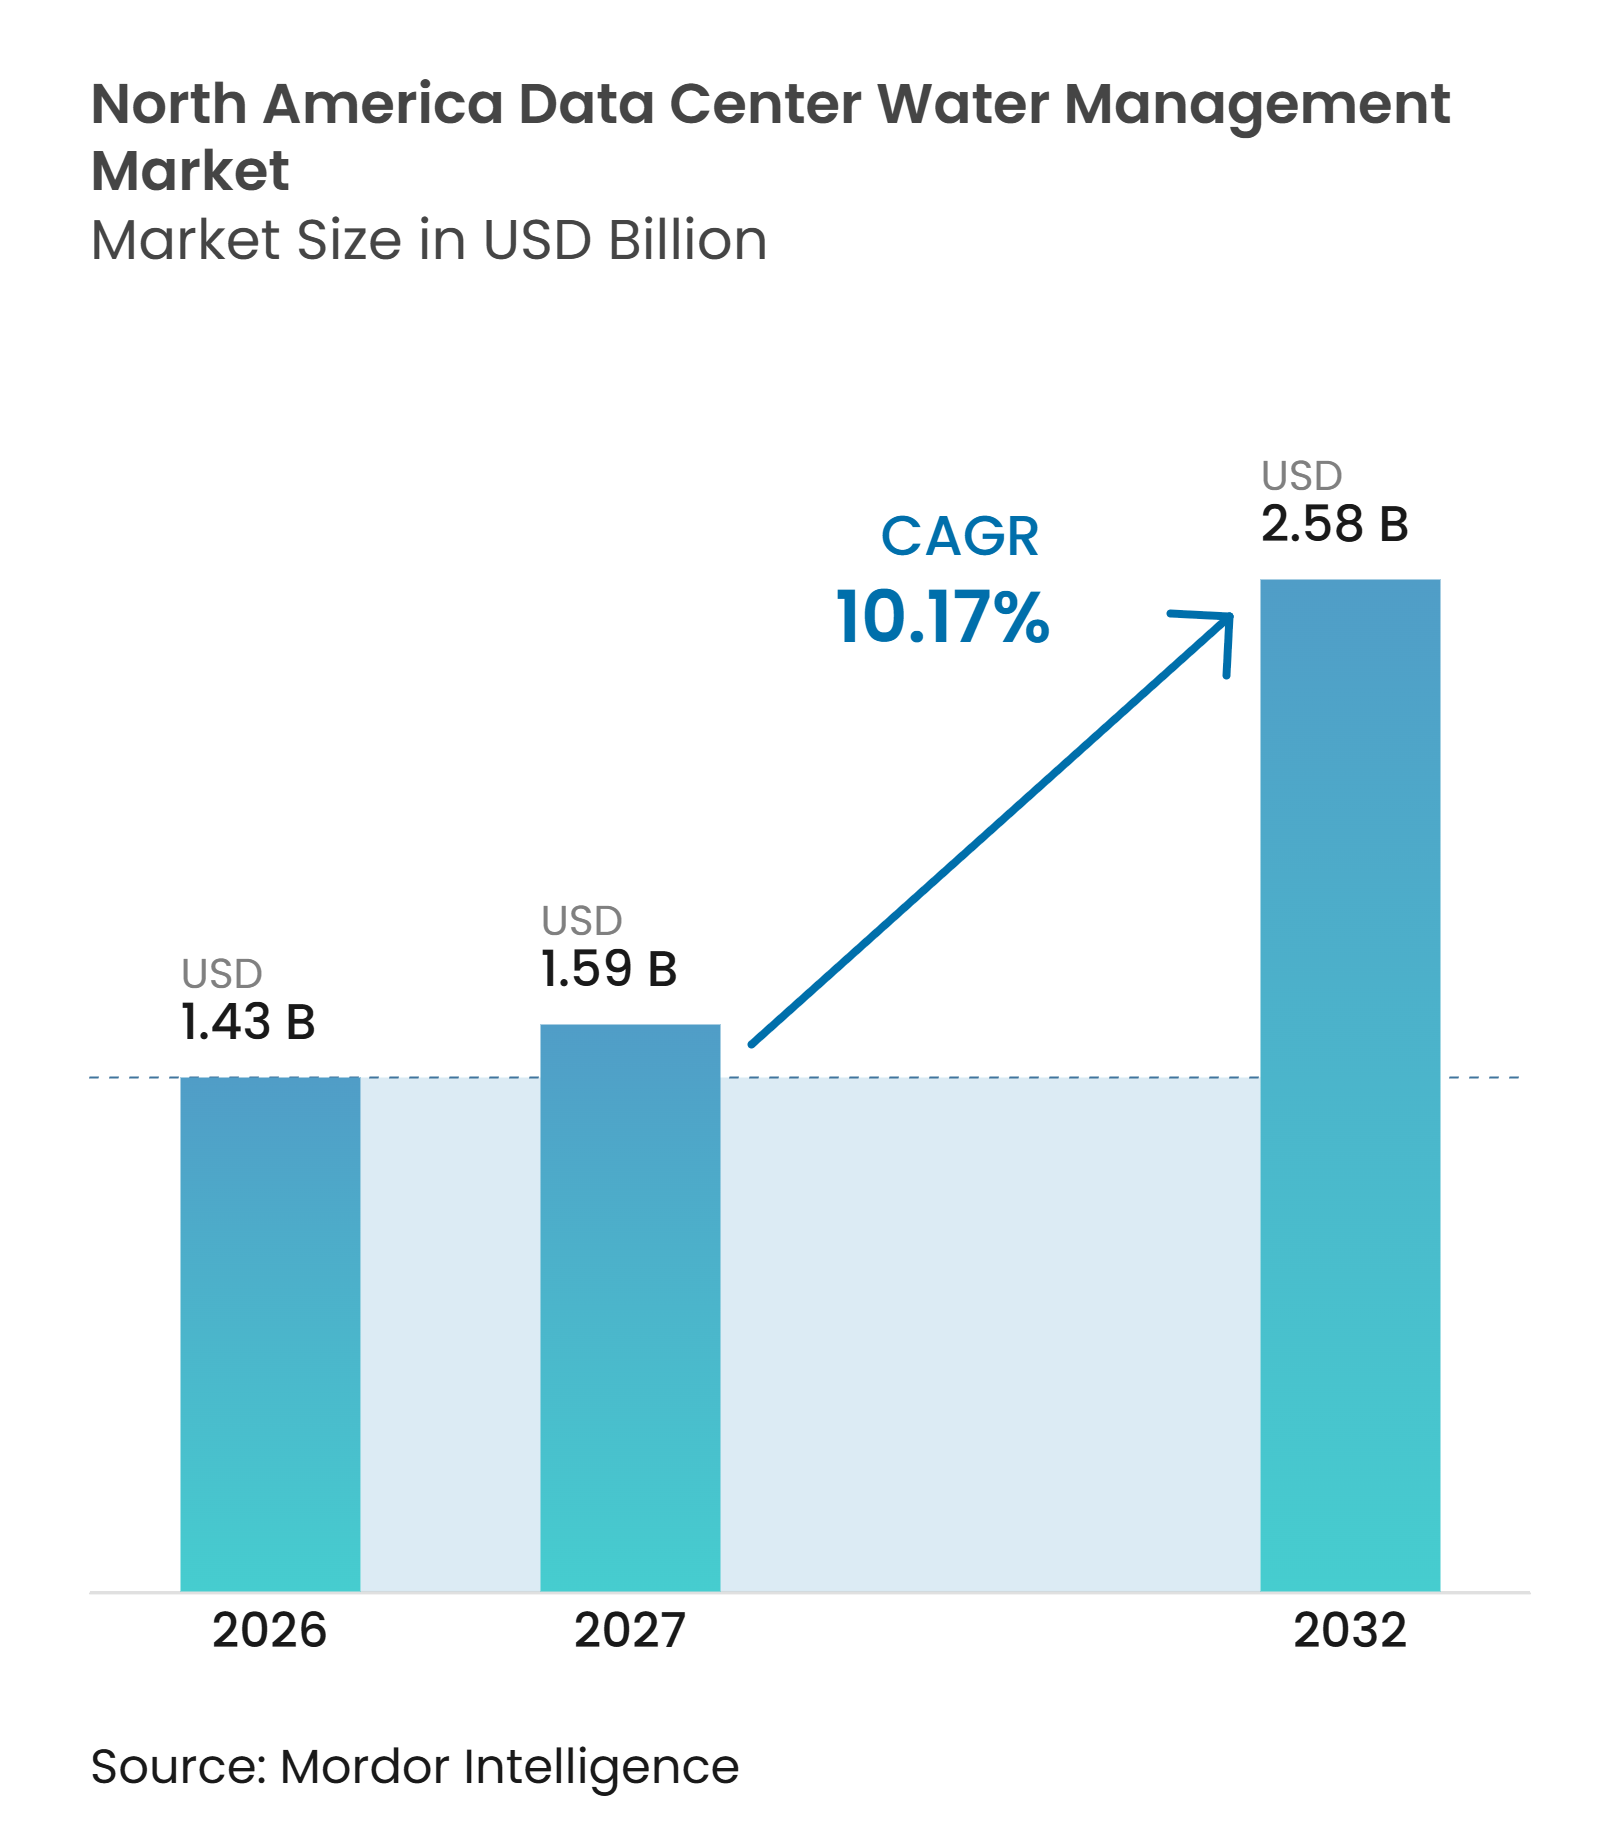
| Taille du marché de l'année de base (2026) | 1.43 Milliards de dollars |
| Taille du Marché (2027) | 1.59 Milliards de dollars |
| Taille du Marché (2032) | 2.58 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.17 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion de l'eau dans les centres de données en Amérique du Nord par Mordor Intelligence
Le marché de la gestion de l'eau dans les centres de données en Amérique du Nord était évalué à 1,43 milliard USD en 2026 et devrait progresser de 1,58 milliard USD en 2027 pour atteindre 2,58 milliards USD d'ici 2032, à un CAGR de 10,17 % durant la période de prévision 2027-2032. Le déploiement d'infrastructures d'intelligence artificielle concentre les nouvelles capacités dans les principaux corridors informatiques où la disponibilité de l'eau constitue déjà une préoccupation lors de la planification des sites. Cela fait de la surveillance, du traitement, de la réutilisation et du reporting des éléments essentiels de la planification des installations plutôt que des activités de soutien. Le marché de la gestion de l'eau dans les centres de données en Amérique du Nord évolue également vers des systèmes de refroidissement en circuit fermé qui nécessitent un contrôle plus strict de la qualité du fluide caloporteur. Les fournisseurs répondent avec des modèles de service combinant équipements, produits chimiques, surveillance et assistance sur le terrain. Les États-Unis restent la principale source de demande régionale, tandis que le Mexique offre la croissance la plus rapide au niveau national, de nouveaux campus étant en cours de planification.
Points clés du rapport
- Par type de solution, les systèmes de gestion du recyclage et de la réutilisation de l'eau détenaient 22,87 % de la part du marché de la gestion de l'eau dans les centres de données en Amérique du Nord en 2026, tandis que ce même segment devrait progresser à un CAGR de 10,22 % jusqu'en 2032.
- Par application de gestion de l'eau, la gestion de l'eau des systèmes de refroidissement représentait 42,88 % du marché en 2026, tandis que le reporting et l'optimisation de la consommation d'eau devraient progresser à un CAGR de 10,46 % jusqu'en 2032.
- Par modèle de déploiement, les systèmes sur site détenaient 44,67 % du marché en 2026, tandis que les systèmes intégrés et hybrides devraient progresser à un CAGR de 10,87 % jusqu'en 2032.
- Par type de service, l'installation et l'intégration de systèmes représentaient 33,46 % du marché en 2026, tandis que les services gérés de gestion de l'eau devraient progresser à un CAGR de 10,39 % jusqu'en 2032.
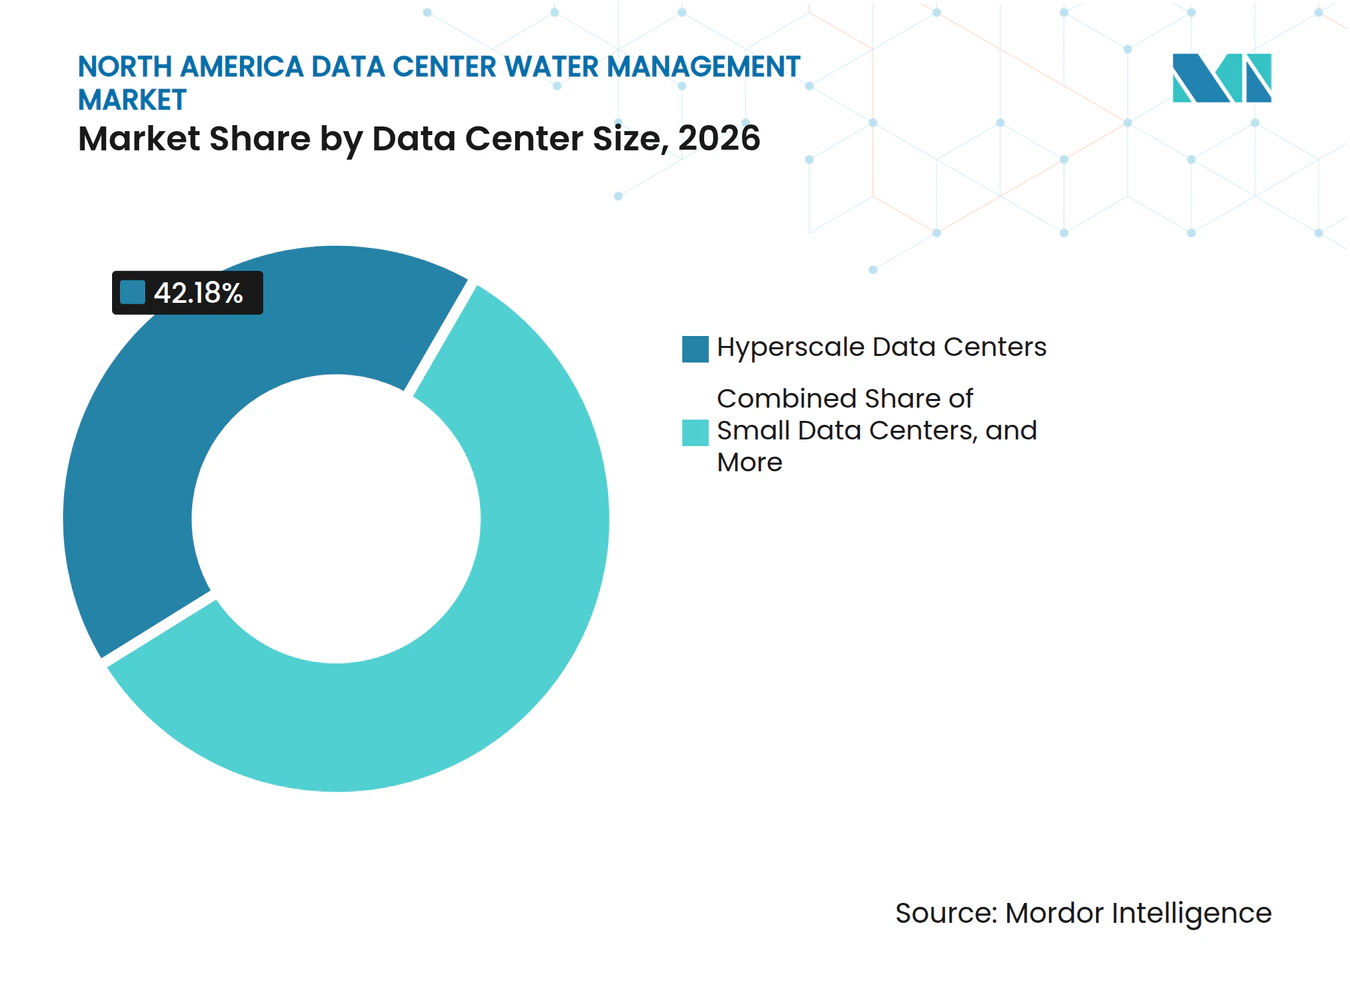
- Par taille de centre de données, les centres de données hyperscale détenaient 42,18 % du marché en 2026 et devraient progresser à un CAGR de 10,36 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud représentaient 42,97 % du marché en 2026 et devraient progresser à un CAGR de 10,42 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient 82,36 % du marché en 2026, tandis que le Mexique devrait progresser à un CAGR de 10,58 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'intelligence artificielle et des centres de données hyperscale | +4.2% | États-Unis, notamment Virginie, Texas et Arizona, et Mexique | Court terme (≤ 2 ans) |
| Adoption du refroidissement liquide direct sur puce | +2.1% | États-Unis et Canada, avec une adoption émergente au Mexique | Moyen terme (2-4 ans) |
| Exigences de divulgation et d'autorisation relatives à l'utilisation de l'eau | +1.2% | États-Unis, notamment Minnesota, Kansas, Virginie et Texas, avec des répercussions au Canada | Court terme (≤ 2 ans) |
| Engagements des entreprises en faveur d'un bilan hydrique positif et de l'ESG | +1% | Amérique du Nord, portée par les opérateurs hyperscale | Moyen terme (2-4 ans) |
| Infrastructures d'eau recyclée pour le refroidissement | +0.8% | États-Unis, notamment Virginie, Géorgie, Mississippi et Oregon, avec une activité émergente au Mexique | Moyen terme (2-4 ans) |
| Densités de racks plus élevées et exigences de refroidissement en circuit fermé | +0.7% | États-Unis et Canada, liés aux déploiements NVIDIA Blackwell et Vera Rubin | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'intelligence artificielle et des centres de données hyperscale
L'expansion portée par l'intelligence artificielle a fait de la gestion de l'eau une exigence d'infrastructure essentielle pour les campus hyperscale. Les centres de données américains ont utilisé directement 17 milliards de gallons d'eau en 2023, et des recherches fédérales projettent que cette demande pourrait doubler ou quadrupler d'ici 2028. Une grande partie des nouvelles capacités est envisagée dans des zones soumises à des contraintes hydriques, ce qui place l'accès à l'eau aux côtés de l'énergie et du foncier dans les décisions de sélection de sites. Le marché de la gestion de l'eau dans les centres de données en Amérique du Nord bénéficie donc des mises à niveau au sein des campus en exploitation ainsi que des constructions sur terrain vierge. La densité plus élevée des charges de travail d'intelligence artificielle raccourcit également les cycles de renouvellement des infrastructures et avance les dépenses consacrées aux systèmes de refroidissement et de gestion des fluides. La loi HF 16 du Minnesota impose à certains grands centres de données d'évaluer des mesures de conservation avant d'obtenir un permis d'appropriation de l'eau, faisant de la conformité une source de demande distincte.[1]
Adoption du refroidissement liquide direct sur puce
Le refroidissement direct sur puce modifie le type de services de gestion de l'eau requis par les opérateurs de centres de données. Les circuits fermés dépendent d'une chimie des fluides stable, car les variations de pH, les particules et la croissance microbienne peuvent réduire les performances des serveurs ou provoquer des pannes. ChemTreat a lancé CTSolutions D2C avec une technologie de fluide caloporteur aqueux, des biocides pour le refroidissement direct sur puce et une surveillance en temps réel des fluides pour répondre à ces exigences opérationnelles.[2] Ecolab a lancé le Refroidissement en tant que Service en novembre 2025, combinant sa technologie de surveillance 3D TRASAR avec des équipements de distribution de fluide caloporteur et un support de service.[3] Ces offres illustrent pourquoi le marché de la gestion de l'eau dans les centres de données en Amérique du Nord intègre des revenus récurrents liés à la gestion du cycle de vie des fluides. NVIDIA a également annoncé en janvier 2026 que les racks Vera Rubin peuvent fonctionner avec un fluide caloporteur à 45 °C, ce qui peut réduire la dépendance aux refroidisseurs dans les futures installations d'intelligence artificielle.
Exigences de divulgation et d'autorisation relatives à l'utilisation de l'eau
Les règles de reporting et d'autorisation transforment l'utilisation de l'eau en une mesure de gestion formelle pour les opérateurs. La loi HF 16 du Minnesota lie les permis d'eau pour les grands centres de données à une évaluation des pratiques de conservation. La loi SB 98 du Kansas a créé des exonérations fiscales pour les centres de données éligibles qui adoptent des pratiques de conservation, de réutilisation et de remplacement de l'eau. La loi sur l'eau propre reste pertinente lorsque les décisions relatives aux rejets et aux infrastructures hydrauliques nécessitent un examen fédéral. Ces exigences accroissent la demande de comptage, d'enregistrements et de systèmes capables de démontrer leurs performances. Le marché de la gestion de l'eau dans les centres de données en Amérique du Nord est donc soutenu par les dépenses de conformité, même là où les opérateurs n'ont pas encore remplacé leurs équipements de refroidissement.
Engagements des entreprises en faveur d'un bilan hydrique positif et de l'ESG
Les engagements hydriques des opérateurs hyperscale créent des exigences d'approvisionnement pour les équipementiers et les prestataires de services. Amazon a déclaré un niveau d'efficacité d'utilisation de l'eau de 0,12 L/kWh en 2025 et a indiqué avoir atteint 75 % de son objectif de bilan hydrique positif. Microsoft a indiqué que son efficacité moyenne d'utilisation de l'eau est passée de 2,3 L/kWh dans ses installations de première génération à 0,27 L/kWh en 2025. Microsoft a également déclaré que ses centres de données en propre ont restitué plus d'eau qu'ils n'en ont prélevé au cours de l'exercice fiscal 2025. Ces objectifs favorisent les fournisseurs capables de documenter l'efficacité d'utilisation de l'eau grâce à une surveillance fiable. Ils rendent également la qualité du reporting commercialement importante, car les opérateurs ont besoin de données pouvant étayer leurs communications publiques en matière de développement durable.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sécheresse, plafonds des eaux souterraines et tarifs de l'eau | -1.8% | États-Unis, notamment le Sud-Ouest et le Texas, et l'Ouest du Canada | Court terme (≤ 2 ans) |
| Coût en capital des systèmes de réutilisation et à zéro rejet liquide | -1.2% | Amérique du Nord, notamment le Mexique et les opérateurs de taille intermédiaire | Moyen terme (2-4 ans) |
| Risque de défaillance chimique de l'eau dans les circuits de refroidissement direct sur puce | -0.6% | États-Unis et Canada avec une forte densité de déploiement du refroidissement direct sur puce | Moyen terme (2-4 ans) |
| Retards d'autorisation et opposition des communautés | -0.5% | États-Unis, notamment Arizona, Californie et Virginie, et Mexique, notamment Querétaro | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Sécheresse, plafonds des eaux souterraines et tarifs de l'eau
La pénurie d'eau constitue une contrainte directe sur la sélection des sites et la continuité opérationnelle dans plusieurs emplacements de centres de données en Amérique du Nord. Des recherches fédérales identifient la disponibilité de l'eau, les conditions climatiques locales et les usages concurrents comme des facteurs pouvant affecter le développement des centres de données. La question est particulièrement significative dans les zones où le développement de nouveaux campus se superpose à la planification de la sécheresse et aux contrôles des eaux souterraines. Les opérateurs dans ces zones doivent peser le coût opérationnel du refroidissement par évaporation par rapport aux investissements dans la réutilisation, la surveillance et les conceptions de refroidissement alternatives. La hausse des tarifs de l'eau peut fragiliser l'économie des actifs de refroidissement existants avant que les calendriers normaux de remplacement ne soient atteints. Cela crée un risque d'infrastructure échouée pour les installations qui ne peuvent pas ajuster leur stratégie hydrique assez rapidement.
Coût en capital des systèmes de réutilisation et à zéro rejet liquide
Les systèmes avancés de réutilisation et à zéro rejet liquide peuvent réduire la demande en eau douce, mais nécessitent des investissements en capital substantiels. Climate Adaptive Infrastructure a annoncé un projet d'Eau en tant que Service de 66 millions USD avec Veolia Water Technologies pour un fabricant de semi-conducteurs du Midwest en mai 2025. Ce projet illustre comment le financement par des tiers peut transférer l'investissement des dépenses en capital initiales vers des paiements opérationnels. Veolia et Amazon ont également annoncé un projet de refroidissement à l'eau recyclée dans le Mississippi, qui devrait réutiliser plus de 83 millions de gallons d'eau potable par an une fois opérationnel. Les opérateurs de taille plus modeste font toujours face à un écart entre les objectifs de neutralité hydrique et le coût des infrastructures avancées. Les modèles de service incluant le financement peuvent combler cet écart, mais la barrière des coûts reste un frein pour les opérateurs sans envergure hyperscale ni capacité de crédit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
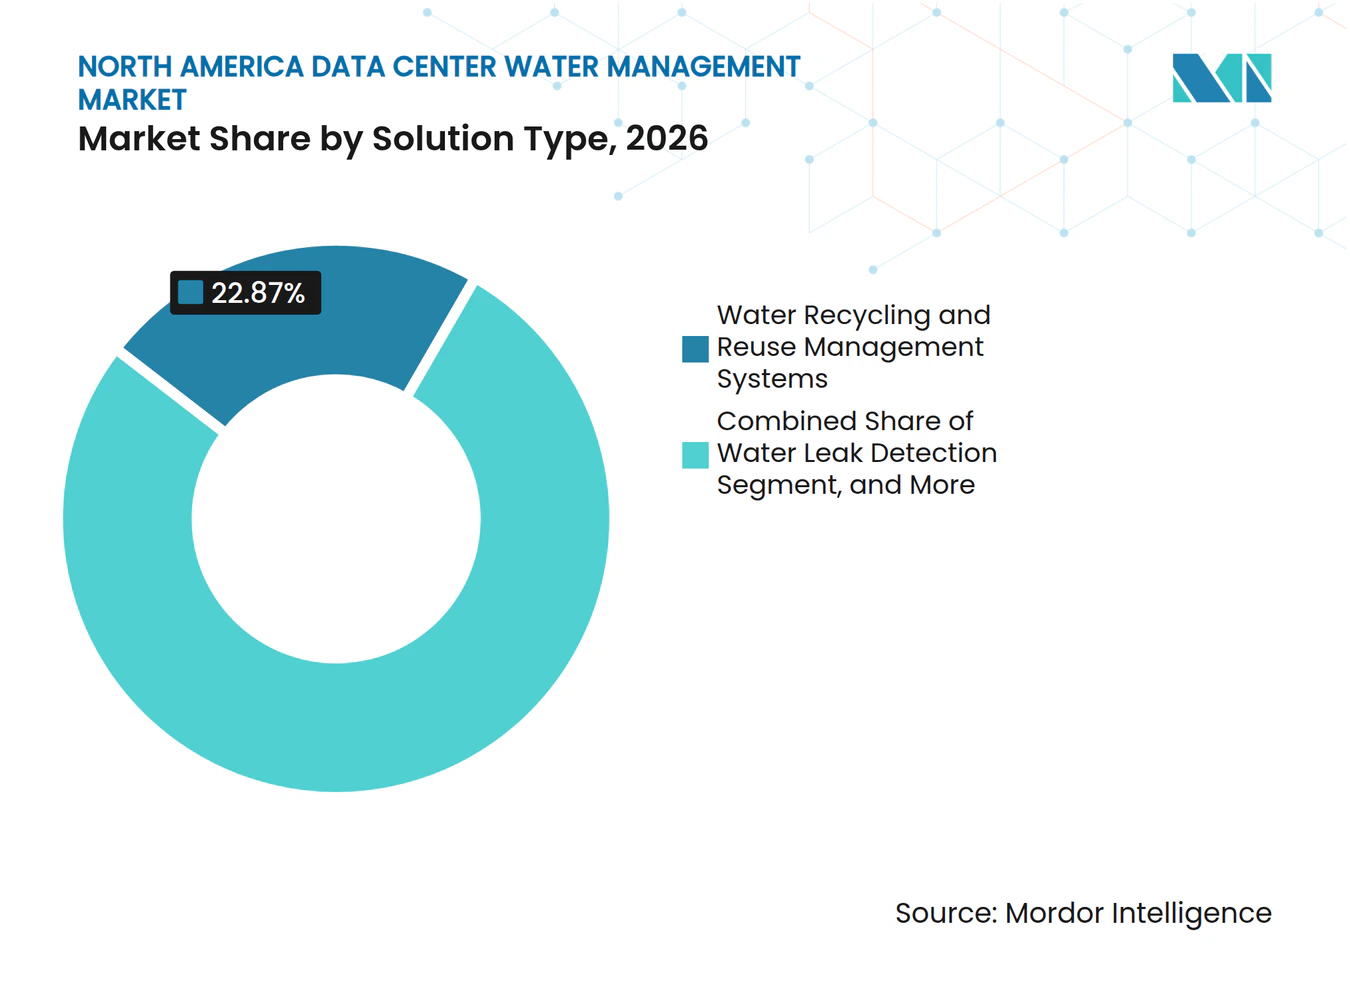
les systèmes de recyclage et de réutilisation dominent en part de marché et en expansion prévisionnelleLes systèmes de gestion du recyclage et de la réutilisation de l'eau détenaient 22,87 % de la part du marché de la gestion de l'eau dans les centres de données en Amérique du Nord en 2026 et devraient progresser à un CAGR de 10,22 % jusqu'en 2032. Cette position reflète l'évolution vers une utilisation circulaire de l'eau comme exigence d'approvisionnement de base. Amazon s'est engagé en juin 2025 à étendre l'utilisation de l'eau recyclée à plus de 120 sites de centres de données aux États-Unis d'ici 2030. Son programme illustre l'ampleur du pipeline d'approvisionnement disponible pour les fournisseurs de systèmes de réutilisation. Le marché de la gestion de l'eau dans les centres de données en Amérique du Nord comprend également des solutions de surveillance, de comptage, de traitement, de détection des fuites, d'optimisation et d'analyse. Ces offres sont de plus en plus vendues ensemble, car les opérateurs souhaitent un contrôle coordonné de la qualité, de l'utilisation et du reporting de l'eau.
Les systèmes de surveillance et de comptage de l'eau sont importants car les opérateurs ont besoin de données continues pour le reporting de l'efficacité d'utilisation de l'eau. Les logiciels de gestion de l'eau et les outils d'analyse sont intégrés aux équipements de traitement pour offrir une visibilité opérationnelle en temps réel. Les systèmes de détection des fuites sont particulièrement pertinents pour les circuits de refroidissement direct sur puce, où l'intégrité des fluides affecte la disponibilité des serveurs. Gradiant a déclaré en 2025 que sa plateforme HyperSolved combine la gestion de l'eau de refroidissement, la surveillance et le support de traitement pour les utilisateurs hyperscale. Les systèmes d'optimisation et de contrôle soutiennent les équipes des installations lorsqu'elles ajustent les opérations de refroidissement aux charges de calcul variables. Le segment s'élargit des ventes d'équipements autonomes vers des systèmes connectés avec un support opérationnel continu.



Par application de gestion de l'eau :
le refroidissement occupe la position la plus importante tandis que le reporting progresse le plus rapidementLa gestion de l'eau des systèmes de refroidissement représentait 42,88 % de la taille du marché de la gestion de l'eau dans les centres de données en Amérique du Nord en 2026. Le refroidissement reste l'application principale car les besoins en dissipation thermique augmentent avec l'échelle des campus et la densité des racks. Le Congressional Research Service identifie le refroidissement comme une source majeure de demande en eau des centres de données. Le reporting et l'optimisation de la consommation d'eau devraient progresser à un CAGR de 10,46 % jusqu'en 2032. Les règles de divulgation et les engagements internes en matière de développement durable stimulent la demande d'outils de comptage et d'analyse. Ces outils aident les opérateurs à suivre la consommation à un niveau pouvant soutenir à la fois le contrôle des installations et le reporting public.
La prévention et la détection des fuites deviennent plus importantes à mesure que les circuits de refroidissement direct sur puce fonctionnent avec des tolérances chimiques plus étroites. ChemTreat a conçu CTSolutions D2C pour surveiller l'état du fluide caloporteur et contribuer à maintenir la disponibilité du refroidissement direct sur puce. La gestion des eaux usées et la gestion de l'approvisionnement et de la distribution en eau restent essentielles au fonctionnement des grands campus. Les applications de recyclage et de réutilisation de l'eau bénéficient également des engagements des opérateurs hyperscale à réduire l'utilisation de l'eau potable. Le projet de Veolia et Amazon dans le Mississippi relie directement le traitement de l'eau recyclée aux opérations de refroidissement. Ensemble, ces applications montrent que le segment comprend à la fois des fonctions utilitaires établies et des activités de gestion plus récentes basées sur les données.
Par modèle de déploiement :
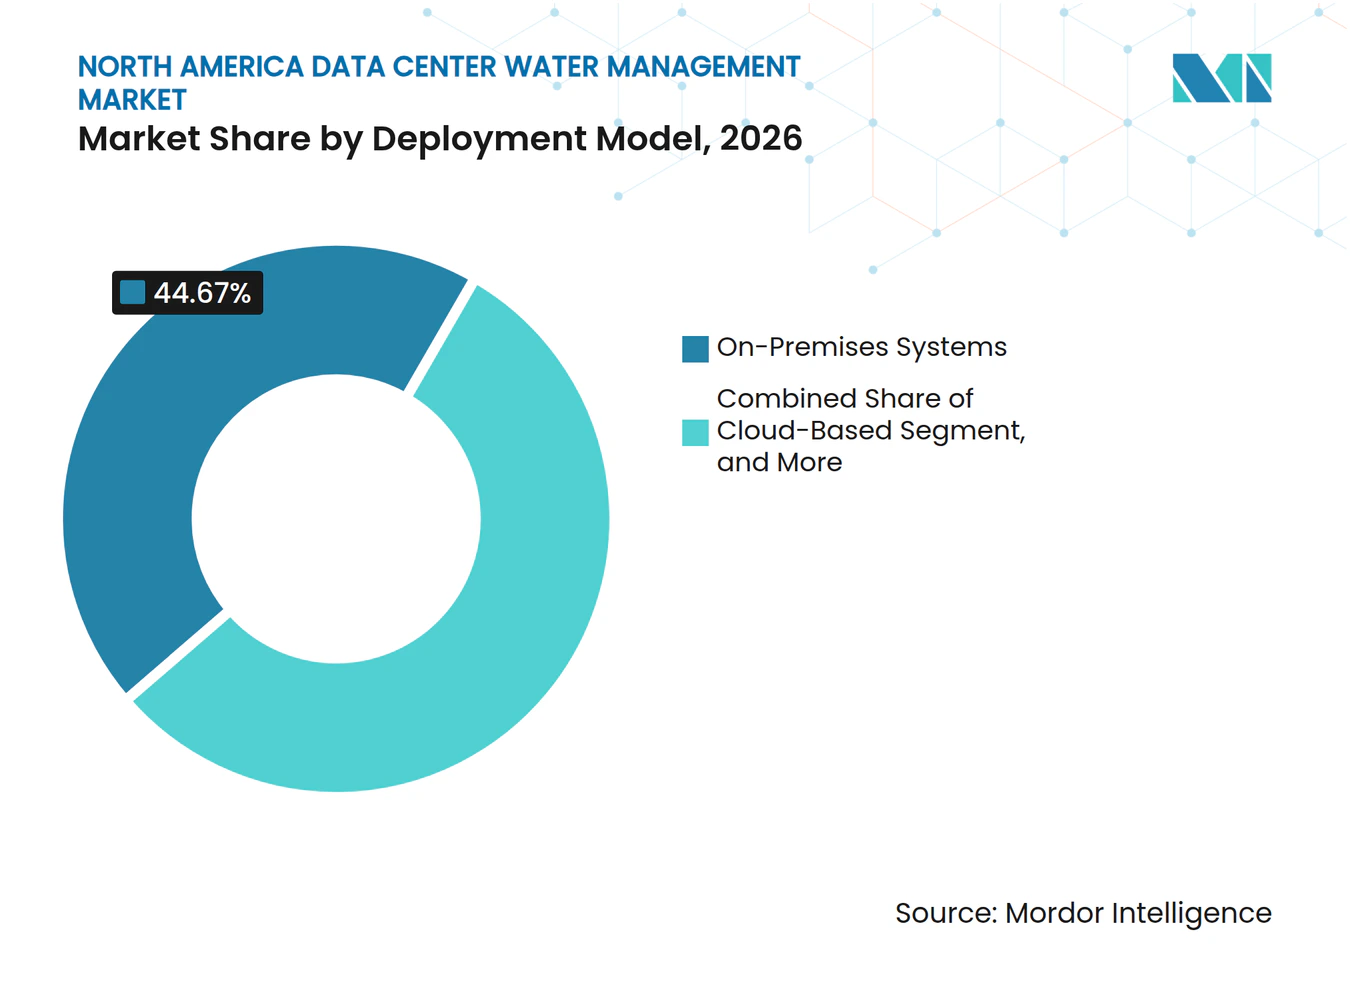
les systèmes sur site dominent tandis que les architectures hybrides progressentLes systèmes sur site détenaient 44,67 % du marché de la gestion de l'eau dans les centres de données en Amérique du Nord en 2026. Les opérateurs utilisent des systèmes sur site pour conserver un contrôle direct sur la chimie du refroidissement et les infrastructures critiques. Cette préférence est forte là où une défaillance du système de fluides peut affecter des équipements informatiques coûteux. Les systèmes intégrés et hybrides devraient progresser à un CAGR de 10,87 % jusqu'en 2032. Ces modèles combinent du matériel sur site avec des plateformes de surveillance connectées et un accès distant aux données. Cette approche peut offrir aux opérateurs une redondance locale tout en permettant une supervision centralisée.
Microsoft a déclaré que ses nouvelles installations utilisent des approches de refroidissement en circuit fermé qui réduisent l'intensité hydrique et soutiennent des opérations plus efficaces. Ces systèmes illustrent comment l'infrastructure physique et la gestion numérique peuvent fonctionner ensemble. Les systèmes basés sur le cloud partent d'une base plus modeste mais soutiennent les fonctions d'analyse en tant que service et de reporting. Les fournisseurs ont besoin d'interfaces ouvertes lorsque les clients souhaitent connecter les données hydriques aux systèmes de refroidissement, de bâtiment et de développement durable. Les exigences de souveraineté des données et de résilience locale limitent encore la migration complète vers une gestion entièrement à distance. Le résultat attendu est un glissement progressif vers des déploiements hybrides plutôt qu'un remplacement du contrôle sur site.

Par type de service :
l'installation domine tandis que les services gérés gagnent en dynamismeL'installation et l'intégration de systèmes représentaient 33,46 % du marché de la gestion de l'eau dans les centres de données en Amérique du Nord en 2026. La position dominante reflète l'activité de construction et la nécessité d'intégrer les systèmes hydrauliques dans des conceptions complexes de centres de données. Les services gérés de gestion de l'eau devraient progresser à un CAGR de 10,39 % jusqu'en 2032. Les opérateurs recherchent un support récurrent pouvant relier le contrôle des fluides, la surveillance, la maintenance et les objectifs de disponibilité. Cela est particulièrement pertinent là où le refroidissement direct sur puce nécessite des connaissances chimiques et opérationnelles spécialisées. Le mix de services évolue donc au-delà de l'installation vers la gestion du cycle de vie.
L'offre de Refroidissement en tant que Service d'Ecolab combine surveillance connectée, équipements de refroidissement et expertise terrain dans le cadre d'un contrat récurrent. L'audit de l'eau et le conseil en efficacité soutiennent également le marché des services, car les opérateurs établissent souvent une référence avant de sélectionner un traitement ou une mise à niveau de réutilisation. Les services de surveillance et de maintenance bénéficient de l'exigence plus stricte de chimie du fluide caloporteur dans les systèmes en circuit fermé. Les prestataires d'ingénierie et d'intégration peuvent utiliser les évaluations pour identifier des opportunités ultérieures de contrats d'équipements et de services gérés. Le secteur de la gestion de l'eau dans les centres de données en Amérique du Nord ajoute ainsi des revenus de services sans réduire l'importance des travaux d'installation. Cette combinaison peut aider les fournisseurs à rester impliqués après l'achèvement des projets d'investissement initiaux.
Par taille de centre de données :
les installations hyperscale génèrent la plus grande part et le CAGR prévisionnel le plus élevéLes centres de données hyperscale détenaient 42,18 % de la part du marché de la gestion de l'eau dans les centres de données en Amérique du Nord en 2026 et devraient progresser à un CAGR de 10,36 % jusqu'en 2032. Leur position reflète la concentration des charges de travail d'intelligence artificielle et la capacité financière pour déployer des systèmes hydrauliques avancés. Les grands centres de données restent un groupe de demande majeur car la migration vers le cloud d'entreprise et l'expansion de la colocation se poursuivent sur les marchés concentrateurs américains. Les opérateurs hyperscale peuvent également financer la réutilisation, la surveillance avancée et le refroidissement en circuit fermé à une échelle que les sites plus petits ne peuvent pas égaler. Cela leur confère un rôle prépondérant dans la définition des exigences technologiques. Leurs engagements hydriques influencent également les fournisseurs dans les catégories traitement, capteurs, logiciels et services.
Le Mexique met en évidence les opportunités au-delà des campus américains établis. CloudHQ a annoncé un engagement de 4,8 milliards USD en septembre 2025 pour 6 centres de données à Querétaro. Les grandes et moyennes installations nécessiteront des solutions adaptées à l'infrastructure hydraulique locale et à la disponibilité des services. Les petits centres de données font face à la plus grande barrière d'adoption pour les systèmes à zéro rejet liquide et de réutilisation en circuit fermé, car ces solutions favorisent les installations de plus grande taille. La surveillance et l'analyse offrent une offre initiale plus accessible pour les sites plus petits. Cela crée un schéma de demande à plusieurs niveaux dans lequel les infrastructures avancées sont concentrées dans les grandes installations tandis que les outils numériques peuvent atteindre une base de clientèle plus large.
Par type de centre de données :
les fournisseurs de services cloud dominent tandis que la demande de colocation suit les exigences des locatairesLes fournisseurs de services cloud détenaient 42,97 % du marché de la gestion de l'eau dans les centres de données en Amérique du Nord en 2026 et devraient progresser à un CAGR de 10,42 % jusqu'en 2032. Ces opérateurs gèrent de grandes charges hydriques et font l'objet d'un examen attentif des investisseurs quant à leurs performances en matière d'utilisation de l'eau. Leur envergure en fait des utilisateurs précoces de systèmes d'eau recyclée, de services basés sur les résultats et de surveillance détaillée. Les opérateurs de colocation constituent un groupe de demande distinct car leurs grands locataires fixent de plus en plus des exigences en matière d'efficacité hydrique et de divulgation. Cela crée un effet d'entraînement des locataires hyperscale vers les installations de colocation. Les exigences hydriques peuvent donc augmenter même lorsque l'opérateur de colocation n'a pas fixé les mêmes objectifs de manière indépendante.
Les centres de données d'entreprise et de périphérie font l'objet d'une attention croissante à mesure que les exigences d'autorisation s'étendent au-delà des plus grandes installations. Les installations gouvernementales et institutionnelles opèrent également dans le cadre de référentiels d'approvisionnement qui traitent de la durabilité et de la résilience opérationnelle. Le projet d'eau recyclée d'Amazon avec Veolia dans le Mississippi illustre l'influence des opérateurs cloud sur l'écosystème de fournisseurs au sens large. Le projet devrait commencer à fonctionner en 2027 et réutilisera plus de 83 millions de gallons d'eau potable par an. Les fournisseurs peuvent utiliser les projets des opérateurs cloud comme références lorsqu'ils approchent des clients de colocation et d'entreprise. Le schéma de demande relie les grands engagements cloud à une adoption plus large sur l'ensemble du marché de la gestion de l'eau dans les centres de données en Amérique du Nord.
Analyse géographique
Les États-Unis détenaient 82,36 % de la part du marché de la gestion de l'eau dans les centres de données en Amérique du Nord en 2026. Leur position dominante reflète la concentration des campus hyperscale dans le nord de la Virginie, Phoenix, Chicago et Dallas-Fort Worth. Les conditions hydriques diffèrent sensiblement entre ces sites, de sorte que les exigences des systèmes sont façonnées par la disponibilité locale, la réglementation et l'infrastructure des services publics. Le Congressional Research Service a rapporté que les centres de données américains ont utilisé directement 17 milliards de gallons d'eau en 2023 et a projeté que cette utilisation pourrait doubler ou quadrupler d'ici 2028. La Virginie a adopté la loi SB 1449 en 2025, qui traite des exigences d'examen local liées aux projets de développement de centres de données. Amazon a reçu l'approbation en décembre 2025 pour une installation de traitement de l'eau et de refroidissement de 100 millions USD à Covington, en Géorgie. Microsoft a également investi dans des améliorations des réseaux d'eau et d'assainissement à proximité de son centre de données de Leesburg, en Virginie, montrant comment la viabilité d'un site peut dépendre de la planification des infrastructures locales.
Le Mexique devrait progresser à un CAGR de 10,58 % jusqu'en 2032, ce qui en fait le marché national à la croissance la plus rapide de la région. Le pipeline d'investissement MEXDC pour la construction et l'équipement de centres de données est estimé à 82,5 milliards USD entre 2026 et 2031. Querétaro concentre une grande part de la capacité nationale installée et reçoit des projets des principaux développeurs cloud et de colocation. L'engagement de 4,8 milliards USD de CloudHQ pour 6 centres de données à Querétaro illustre l'ampleur de l'expansion planifiée. Le pays disposait de 236 MW de capacité opérationnelle de centres de données fin 2025, avec 200 MW en construction. L'infrastructure hydraulique est moins développée que le programme de construction prévu, ce qui offre aux premiers entrants l'opportunité d'établir des réseaux de services locaux. Le marché de la gestion de l'eau dans les centres de données en Amérique du Nord peut donc bénéficier des investissements réalisés avant que les nouveaux campus ne deviennent opérationnels.
Le Canada se classe troisième dans la structure régionale et présente un profil opérationnel différent de celui des États-Unis et du Mexique. Les conditions tempérées et les périodes de refroidissement naturel plus longues réduisent la dépendance au refroidissement par évaporation à forte consommation d'eau pendant certaines périodes de l'année. Cela limite l'intensité hydrique absolue dans de nombreux sites, bien que cela ne supprime pas le besoin de planification et de divulgation en matière d'eau. Les installations de Microsoft au Québec sont conçues pour collecter jusqu'à 1,5 million de litres d'eau de pluie par an. Les opérateurs canadiens sont susceptibles de donner la priorité à l'analyse, à la surveillance et au reporting là où le besoin immédiat de traitement à forte intensité capitalistique est moindre. Ces besoins peuvent soutenir les activités de conseil et de logiciels par rapport au volume de transactions. Le Canada reste partie intégrante du marché de la gestion de l'eau dans les centres de données en Amérique du Nord, mais sa croissance est façonnée par la gestion de la durabilité plutôt que par des restrictions généralisées d'utilisation de l'eau.
Paysage concurrentiel
Concentration du Marché
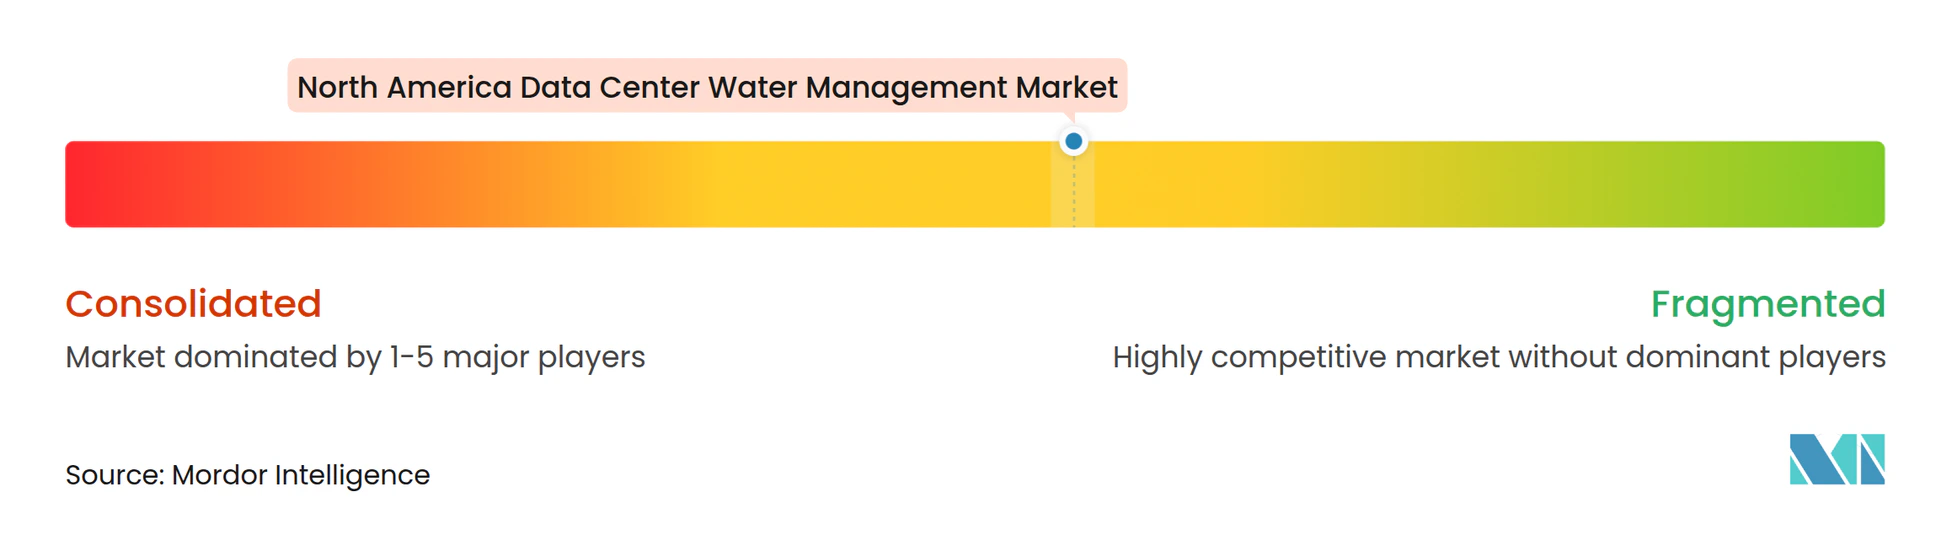
Le marché de la gestion de l'eau dans les centres de données en Amérique du Nord est modérément fragmenté entre les fournisseurs de technologies hydrauliques, les entreprises de traitement chimique, les spécialistes en ingénierie et les gestionnaires d'infrastructures numériques. Ecolab, Veolia, Gradiant, ChemTreat, Xylem et Kurita Water Industries fournissent des capacités de traitement, de surveillance, de chimie et de réutilisation. Black and Veatch, Aquatech International, Carollo Engineers et Veralto apportent des capacités d'ingénierie et de mise en œuvre. Schneider Electric, Vertiv et Johnson Controls fournissent des solutions de surveillance et de contrôle pouvant connecter les systèmes hydrauliques aux opérations des installations. Ce mix rend le paysage des fournisseurs large et crée une concurrence entre spécialistes et prestataires intégrés. Il rend également le marché adressable difficile à définir pour les fournisseurs concentrés sur une seule technologie hydraulique.
Les offres orientées services sont devenues plus importantes depuis 2025. Ecolab a lancé le Refroidissement en tant que Service en novembre 2025, intégrant surveillance, équipements de refroidissement et support spécialisé dans un contrat récurrent. Veolia a annoncé sa collaboration de refroidissement à l'eau recyclée avec Amazon en avril 2026 dans le cadre de son programme Data Center Resource 360. Gradiant a déclaré que HyperSolved regroupe l'approvisionnement, le traitement, la surveillance et la gestion des rejets pour les centres de données hyperscale. Ces approches répondent aux acheteurs qui préfèrent un partenaire unique responsable des performances hydriques et de la disponibilité. Les contrats intégrés peuvent également réduire la charge de coordination entre les fournisseurs distincts d'équipements, de produits chimiques et de logiciels.
Des opportunités subsistent parmi les opérateurs de colocation de taille intermédiaire, au Mexique o l'infrastructure planifiée progresse plus vite que les réseaux de fournisseurs établis, et dans les systèmes qui relient l'analyse de l'eau au reporting ESG. Des données fiables sur l'efficacité d'utilisation de l'eau peuvent soutenir le reporting des opérateurs et améliorer la valeur des plateformes de surveillance. La connaissance de la conformité est également importante car les exigences d'autorisation peuvent affecter les calendriers de projets et les choix technologiques. Les fournisseurs disposant de capacités techniques, opérationnelles et d'autorisation peuvent avoir un avantage dans les zones soumises à des contraintes hydriques. Aucune donnée combinée de part de marché pour les principaux fournisseurs n'est disponible dans le matériel fourni. Le récit concurrentiel soutient donc une structure fragmentée plutôt qu'une domination par un petit groupe de fournisseurs.
Leaders du secteur de la gestion de l'eau dans les centres de données en Amérique du Nord
-
Ecolab Inc.
-
Veolia Environnement S.A.
-
Xylem Inc.
-
SUEZ S.A.
-
Gradiant Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la gestion de l'eau dans les centres de données en Amérique du Nord Entreprises couvertes dans ce rapport
- Ecolab Inc.
- Veolia Environnement S.A.
- Xylem Inc.
- SUEZ S.A.
- Gradiant Corporation
- ChemTreat, Inc.
- Aquatech International LLC
- Black & Veatch Holding Company
- Carollo Engineers, Inc.
- H2O Innovation Inc.
- Kurita Water Industries Ltd.
- Veralto Corporation
- Schneider Electric SE
- Vertiv Group Corp.
- Johnson Controls International plc
- Carrier Global Corporation
- Modine Manufacturing Company
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Meta Platforms, Inc.
- Digital Realty Trust, Inc.
- Equinix, Inc.
- QTS Realty Trust, LLC
- CyrusOne Inc.
- Switch, Inc.
- Iron Mountain Data Centers, LLC
- NTT Global Data Centers Americas, Inc.
- STACK Infrastructure, Inc.
- Vantage Data Centers, LLC
- CoreSite Realty Corporation
Développements industriels récents dans Marché de la gestion de l'eau dans les centres de données en Amérique du Nord
- Septembre 2026 : Gradiant a décroché un contrat pour livrer un système clé en main d'eau et d'eaux usées pour un campus de centre de données hyperscale d'intelligence artificielle dans l'ouest du Texas, conçu pour un rejet de surface nul grâce à sa plateforme HyperSolved avec surveillance SmartOps AI et intégration CURE Chemicals, pour l'un des plus grands hyperscalers mondiaux.
- Juin 2026 : Microsoft a rapporté que l'efficacité d'utilisation de l'eau moyenne de ses centres de données s'est améliorée, passant de 2,3 L/kWh dans les installations de première génération à 0,27 L/kWh en 2025, avec environ 90 % de sa flotte en propre fonctionnant avec des systèmes de refroidissement à faible consommation d'eau ou sans eau. L'exercice fiscal 2025 a été la première année où les centres de données en propre de Microsoft à l'échelle mondiale ont restitué plus d'eau qu'ils n'en ont prélevé.
- Avril 2026 : Veolia Environnement S.A. et Amazon Web Services ont annoncé une collaboration pour développer une infrastructure de refroidissement basée sur l'eau recyclée pour les opérations des centres de données d'Amazon dans le Mississippi dans le cadre du programme Data Center Resource 360 de Veolia, la première installation devant être opérationnelle en 2027 et devant réutiliser plus de 83 millions de gallons d'eau potable par an.
- Février 2026 : Oracle Corporation a annoncé un refroidissement en circuit fermé à consommation nulle d'eau douce pour ses nouveaux centres de données d'intelligence artificielle au Nouveau-Mexique, au Michigan, au Texas et au Wisconsin, conçu pour éliminer la dépendance à un apport continu d'eau potable dans le cadre d'un engagement de gestion responsable de l'eau au bénéfice des communautés.
Périmètre du rapport sur le marché de la gestion de l'eau dans les centres de données en Amérique du Nord
Le marché de la gestion de l'eau dans les centres de données en Amérique du Nord comprend les technologies et services qui aident les opérateurs de centres de données à surveiller, gérer, conserver et optimiser l'utilisation de l'eau dans les opérations des installations. Il se concentre sur l'amélioration de l'efficacité hydrique, la réduction des gaspillages, le soutien aux pratiques de refroidissement durables, la garantie de la qualité de l'eau et le respect des exigences de conformité environnementale. Le marché permet aux organisations d'améliorer la résilience opérationnelle, de réduire la consommation de ressources et d'atteindre leurs objectifs de développement durable grâce à une surveillance avancée, à l'automatisation, à l'analyse et aux stratégies de conservation de l'eau, soutenant la demande croissante d'infrastructures numériques respectueuses de l'environnement et économes en ressources.
Le rapport sur le marché de la gestion de l'eau dans les centres de données en Amérique du Nord est segmenté par type de solution (systèmes de surveillance et de comptage de l'eau, systèmes de détection des fuites d'eau, systèmes d'optimisation et de contrôle de l'utilisation de l'eau, systèmes de gestion du recyclage et de la réutilisation de l'eau, systèmes de traitement et de surveillance de la qualité de l'eau, et logiciels et outils d'analyse de gestion de l'eau), application de gestion de l'eau (gestion de l'eau des systèmes de refroidissement, gestion de l'approvisionnement et de la distribution en eau, gestion des eaux usées, recyclage et réutilisation de l'eau, prévention et détection des fuites, et reporting et optimisation de la consommation d'eau), modèle de déploiement (systèmes sur site, systèmes basés sur le cloud, et systèmes intégrés et hybrides), type de service (installation et intégration de systèmes, surveillance et maintenance, audit de l'eau et conseil en efficacité, et services gérés de gestion de l'eau), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud, centres de données d'entreprise et de périphérie, et centres de données gouvernementaux et institutionnels), et géographie (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de surveillance et de comptage de l'eau |
| Systèmes de détection des fuites d'eau |
| Systèmes d'optimisation et de contrôle de l'utilisation de l'eau |
| Systèmes de gestion du recyclage et de la réutilisation de l'eau |
| Systèmes de traitement et de surveillance de la qualité de l'eau |
| Logiciels et outils d'analyse de gestion de l'eau |
| Gestion de l'eau des systèmes de refroidissement |
| Gestion de l'approvisionnement et de la distribution en eau |
| Gestion des eaux usées |
| Recyclage et réutilisation de l'eau |
| Prévention et détection des fuites |
| Reporting et optimisation de la consommation d'eau |
| Systèmes sur site |
| Systèmes basés sur le cloud |
| Systèmes intégrés et hybrides |
| Installation et intégration de systèmes |
| Surveillance et maintenance |
| Audit de l'eau et conseil en efficacité |
| Services gérés de gestion de l'eau |
| Petits centres de données |
| Centres de données de taille moyenne |
| Grands centres de données |
| Centres de données hyperscale |
| Centres de données en colocation |
| Fournisseurs de services cloud |
| Centres de données d'entreprise et de périphérie |
| Centres de données gouvernementaux et institutionnels |
| États-Unis |
| Canada |
| Mexique |
| Par type de solution | Systèmes de surveillance et de comptage de l'eau |
| Systèmes de détection des fuites d'eau | |
| Systèmes d'optimisation et de contrôle de l'utilisation de l'eau | |
| Systèmes de gestion du recyclage et de la réutilisation de l'eau | |
| Systèmes de traitement et de surveillance de la qualité de l'eau | |
| Logiciels et outils d'analyse de gestion de l'eau | |
| Par application de gestion de l'eau | Gestion de l'eau des systèmes de refroidissement |
| Gestion de l'approvisionnement et de la distribution en eau | |
| Gestion des eaux usées | |
| Recyclage et réutilisation de l'eau | |
| Prévention et détection des fuites | |
| Reporting et optimisation de la consommation d'eau | |
| Par modèle de déploiement | Systèmes sur site |
| Systèmes basés sur le cloud | |
| Systèmes intégrés et hybrides | |
| Par type de service | Installation et intégration de systèmes |
| Surveillance et maintenance | |
| Audit de l'eau et conseil en efficacité | |
| Services gérés de gestion de l'eau | |
| Par taille de centre de données | Petits centres de données |
| Centres de données de taille moyenne | |
| Grands centres de données | |
| Centres de données hyperscale | |
| Par type de centre de données | Centres de données en colocation |
| Fournisseurs de services cloud | |
| Centres de données d'entreprise et de périphérie | |
| Centres de données gouvernementaux et institutionnels | |
| Par pays | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de la gestion de l'eau dans les centres de données en Amérique du Nord ?
Le marché de la gestion de l'eau dans les centres de données en Amérique du Nord est évalué à 1,43 milliard USD en 2026 et devrait atteindre 2,58 milliards USD d'ici 2032.
Qu'est-ce qui stimule la demande de systèmes de gestion de l'eau dans les centres de données en Amérique du Nord ?
L'expansion des infrastructures d'intelligence artificielle, le refroidissement direct sur puce, les règles de reporting sur l'utilisation de l'eau et les engagements hydriques des opérateurs hyperscale accroissent la demande de solutions de traitement, de surveillance et de réutilisation.
Quel type de solution détient la plus grande part dans le marché de la gestion de l'eau dans les centres de données en Amérique du Nord ?
Les systèmes de gestion du recyclage et de la réutilisation de l'eau détiennent la plus grande part en 2026 à 22,87 % et devraient progresser à un CAGR de 10,22 % jusqu'en 2032.
Quel modèle de déploiement progresse le plus rapidement pour la gestion de l'eau dans les centres de données ?
Les systèmes intégrés et hybrides devraient progresser à un CAGR de 10,87 % jusqu'en 2032, soutenus par la demande de contrôle sur site et de surveillance connectée.
Quel pays domine la demande régionale en matière de gestion de l'eau dans les centres de données ?
Les États-Unis dominent avec 82,36 % de la demande régionale en 2026, soutenus par leur concentration de capacité de centres de données hyperscale.
Pourquoi le Mexique est-il important pour les fournisseurs de solutions de gestion de l'eau dans les centres de données ?
Le Mexique devrait progresser à un CAGR de 10,58 % jusqu'en 2032, à mesure que les projets de construction de centres de données se multiplient, notamment à Querétaro.