
Nordamerika Rechenzentrum Wassermanagement Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2027 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
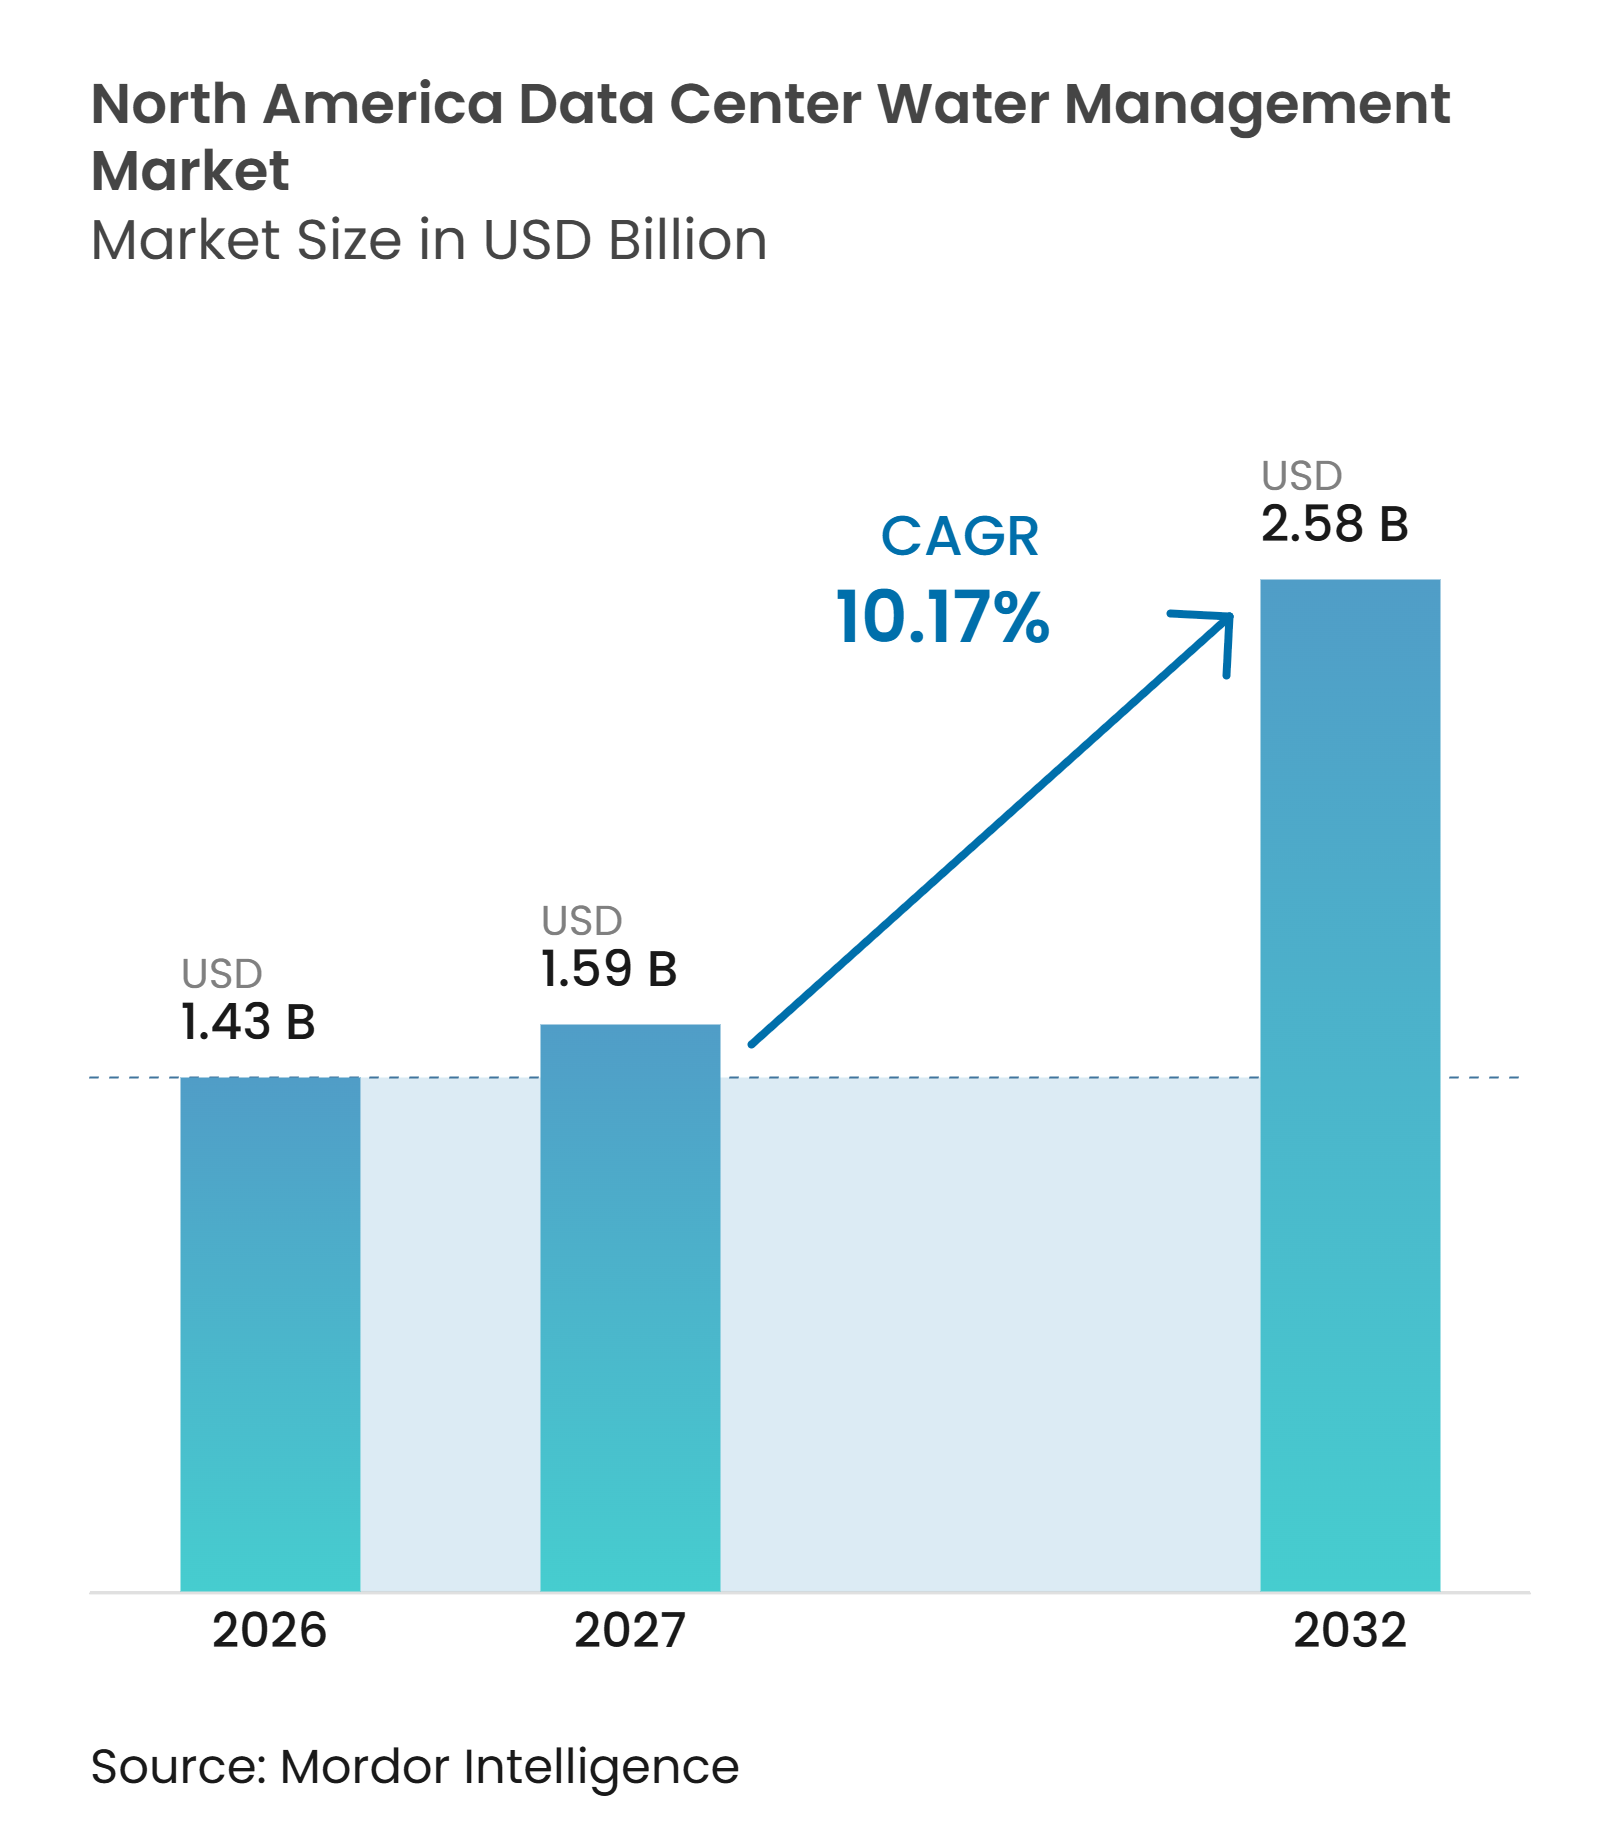
| Marktgröße im Basisjahr (2026) | 1.43 Milliarden US-Dollar |
| Marktgröße (2027) | 1.59 Milliarden US-Dollar |
| Marktgröße (2032) | 2.58 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.17 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Rechenzentrum Wassermanagement Marktanalyse von Mordor Intelligence
Der Nordamerika Rechenzentrum Wassermanagement Markt wurde im Jahr 2026 auf 1,43 Milliarden USD geschätzt und wird voraussichtlich von 1,58 Milliarden USD im Jahr 2027 auf 2,58 Milliarden USD bis 2032 wachsen, bei einem CAGR von 10,17% während des Prognosezeitraums 2027–2032. Der Einsatz von KI-Infrastruktur konzentriert neue Kapazitäten in wichtigen Rechenzentrumskorridoren, in denen die Wasserverfügbarkeit bereits ein Standortplanungsthema ist. Dies macht Überwachung, Aufbereitung, Wiederverwendung und Berichterstattung zu einem zentralen Bestandteil der Anlagenplanung und nicht mehr zu unterstützenden Aktivitäten. Der Nordamerika Rechenzentrum Wassermanagement Markt bewegt sich auch in Richtung geschlossener Kühlkreisläufe, die eine engere Kontrolle der Kühlmittelqualität erfordern. Lieferanten reagieren mit Servicemodellen, die Ausrüstung, Chemikalien, Überwachung und Außendienst kombinieren. Die Vereinigten Staaten bleiben die Hauptquelle der regionalen Nachfrage, während Mexiko die schnellste Expansion auf Länderebene bietet, da neue Campusse geplant werden.
Wichtigste Erkenntnisse des Berichts
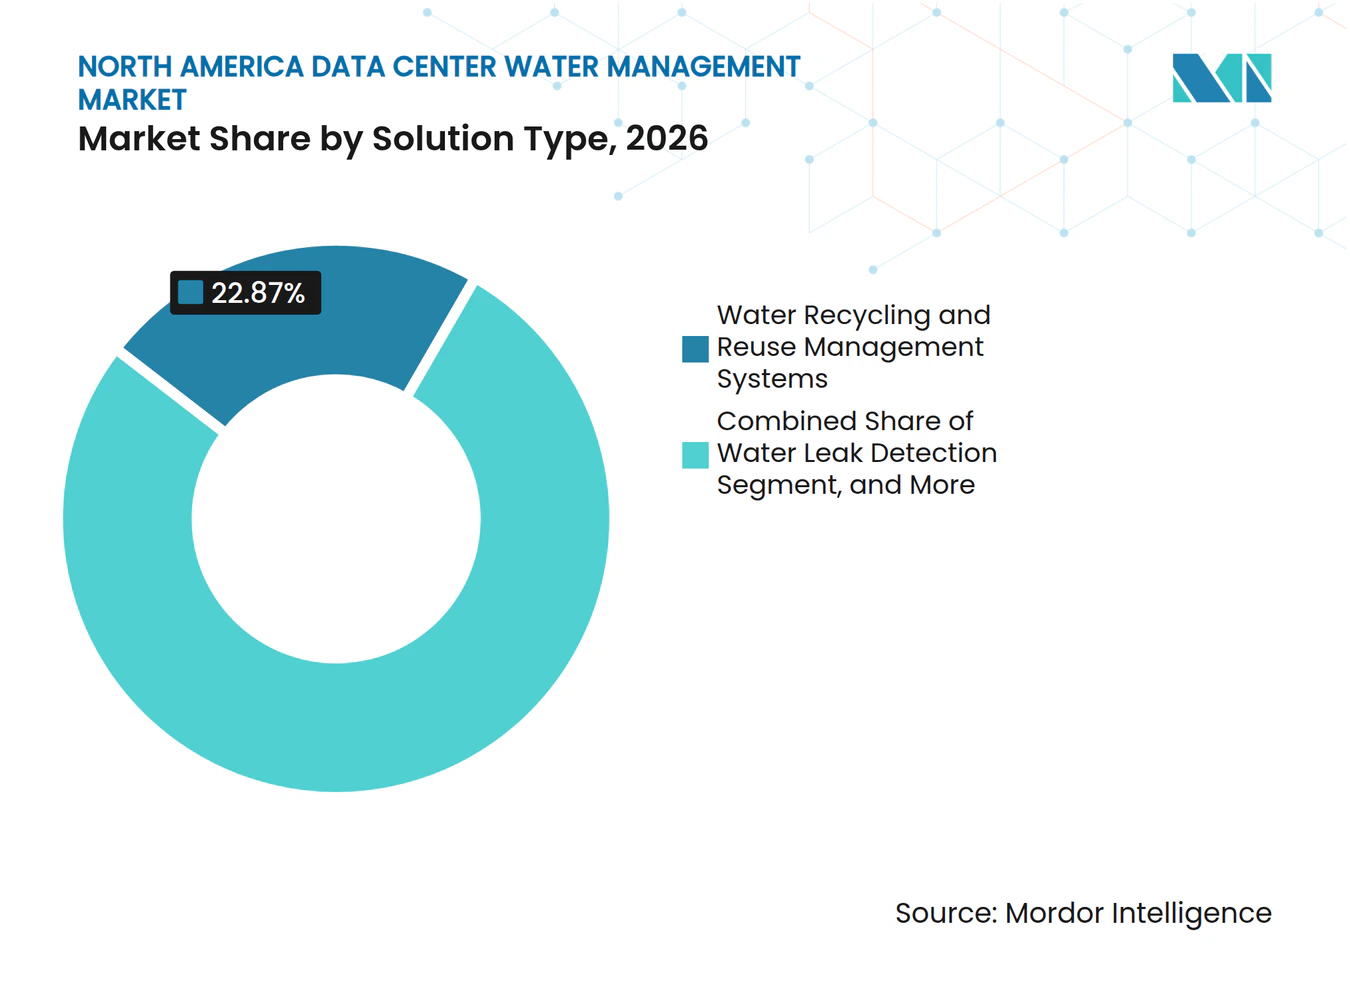
- Nach Lösungstyp hielten Systeme zur Wasserrecycling- und Wiederverwendungsverwaltung im Jahr 2026 einen Marktanteil von 22,87% am Nordamerika Rechenzentrum Wassermanagement Markt, während dasselbe Segment bis 2032 voraussichtlich mit einem CAGR von 10,22% wachsen wird.
- Nach Wassermanagementanwendung entfiel im Jahr 2026 ein Anteil von 42,88% des Marktes auf das Kühlsystem-Wassermanagement, während die Berichterstattung und Optimierung des Wasserverbrauchs bis 2032 voraussichtlich mit einem CAGR von 10,46% wachsen wird.
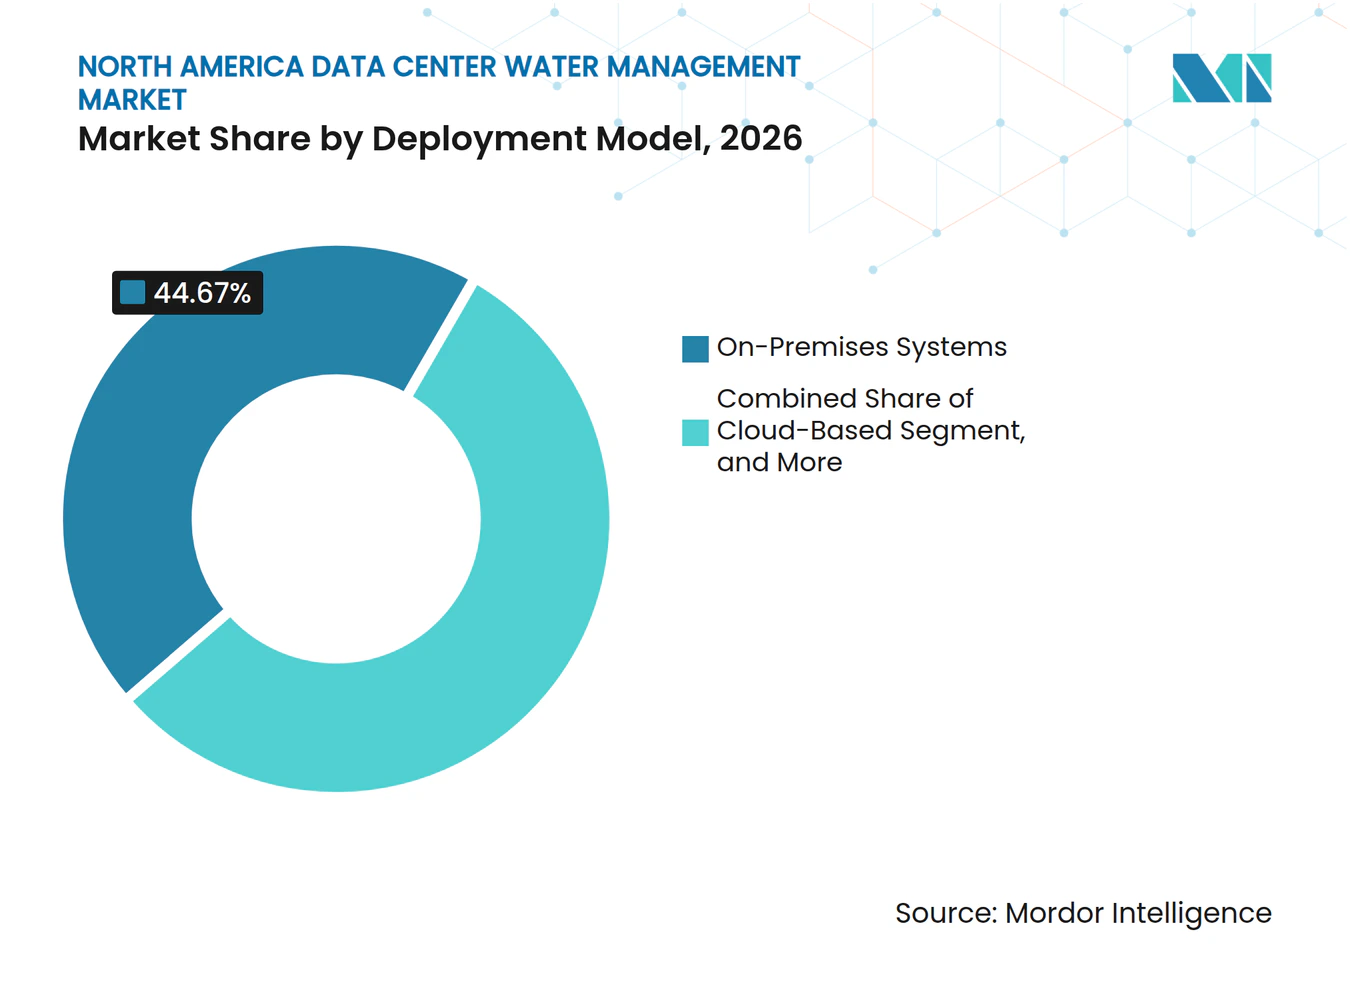
- Nach Bereitstellungsmodell hielten On-Premises-Systeme im Jahr 2026 einen Marktanteil von 44,67%, während integrierte und hybride Systeme bis 2032 voraussichtlich mit einem CAGR von 10,87% wachsen werden.
- Nach Servicetyp entfiel im Jahr 2026 ein Anteil von 33,46% des Marktes auf Systeminstallation und -integration, während verwaltete Wassermanagement-Dienste bis 2032 voraussichtlich mit einem CAGR von 10,39% wachsen werden.
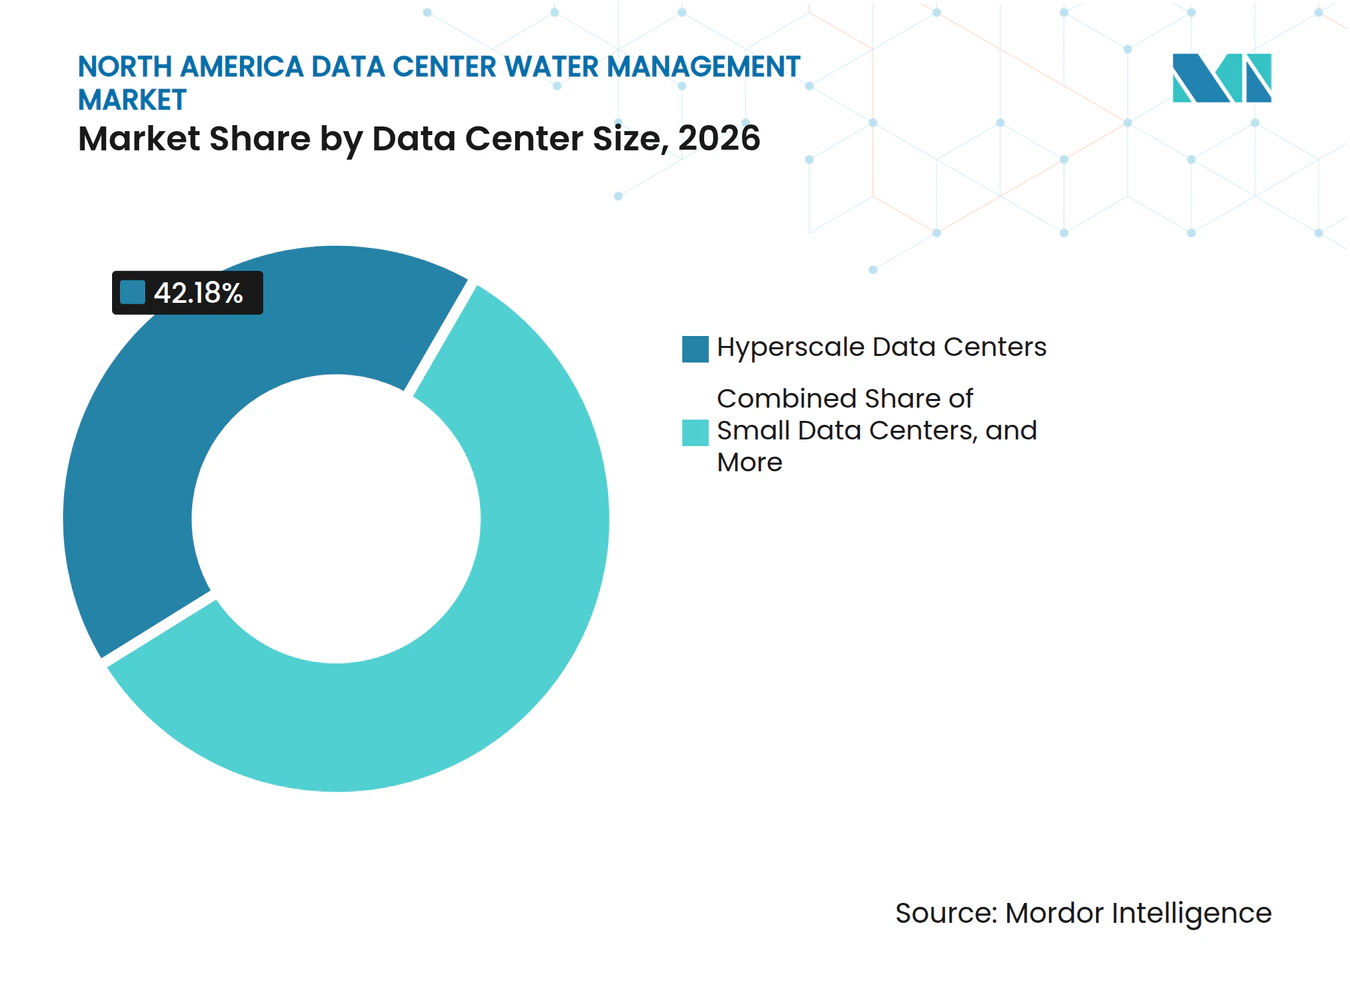
- Nach Rechenzentrumsgröße hielten Hyperscale-Rechenzentren im Jahr 2026 einen Marktanteil von 42,18% und werden bis 2032 voraussichtlich mit einem CAGR von 10,36% wachsen.
- Nach Rechenzentrumstyp entfielen im Jahr 2026 42,97% des Marktes auf Cloud-Dienstanbieter, die bis 2032 voraussichtlich mit einem CAGR von 10,42% wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Marktanteil von 82,36%, während Mexiko bis 2032 voraussichtlich mit einem CAGR von 10,58% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI- und Hyperscale-Rechenzentrumsexpansion | +4.2% | Vereinigte Staaten, insbesondere Virginia, Texas und Arizona, sowie Mexiko | Kurzfristig (≤ 2 Jahre) |
| Einführung von Direct-to-Chip-Flüssigkühlung | +2.1% | Vereinigte Staaten und Kanada, mit aufkommender Einführung in Mexiko | Mittelfristig (2–4 Jahre) |
| Anforderungen zur Offenlegung des Wasserverbrauchs und Genehmigungsanforderungen | +1.2% | Vereinigte Staaten, insbesondere Minnesota, Kansas, Virginia und Texas, mit Ausstrahlungseffekten auf Kanada | Kurzfristig (≤ 2 Jahre) |
| Unternehmensverpflichtungen zu wasserpositivem Wirtschaften und ESG | +1% | Nordamerika, angeführt von Hyperscale-Betreibern | Mittelfristig (2–4 Jahre) |
| Infrastruktur für aufbereitetes Wasser zur Kühlung | +0.8% | Vereinigte Staaten, insbesondere Virginia, Georgia, Mississippi und Oregon, mit aufkommenden Aktivitäten in Mexiko | Mittelfristig (2–4 Jahre) |
| Höhere Rack-Dichten und Anforderungen an geschlossene Kühlkreisläufe | +0.7% | Vereinigte Staaten und Kanada, verbunden mit NVIDIA Blackwell- und Vera Rubin-Einsätzen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI- und Hyperscale-Rechenzentrumsexpansion
Die KI-geführte Expansion hat das Wassermanagement zu einer zentralen Infrastrukturanforderung für Hyperscale-Campusse gemacht. US-amerikanische Rechenzentren verbrauchten im Jahr 2023 direkt 17 Milliarden Gallonen Wasser, und Bundesforschungen prognostizieren, dass sich dieser Bedarf bis 2028 verdoppeln oder vervierfachen könnte. Ein Großteil der neuen Kapazitäten wird in Gebieten mit Wasserknappheit erwogen, was den Wasserzugang neben Strom und Grundstücken in die Standortauswahlentscheidungen einbezieht. Der Nordamerika Rechenzentrum Wassermanagement Markt profitiert daher sowohl von Aufrüstungen in bestehenden Campussen als auch von Neubauten. Eine höhere KI-Arbeitslastdichte verkürzt auch die Infrastrukturerneuerungszyklen und beschleunigt die Ausgaben für Kühl- und Flüssigkeitsmanagementsysteme. Minnesota HF 16 verpflichtet bestimmte große Rechenzentren, Einsparmaßnahmen zu bewerten, bevor sie eine Wasserentnahmeerlaubnis erhalten, was die Einhaltung von Vorschriften zu einer eigenständigen Nachfragequelle macht.[1]
Einführung von Direct-to-Chip-Flüssigkühlung
Die Direct-to-Chip-Kühlung verändert die Art der Wassermanagement-Dienstleistungen, die von Rechenzentrumsbetreibern benötigt werden. Geschlossene Kreisläufe sind auf eine stabile Flüssigkeitschemie angewiesen, da pH-Schwankungen, Partikel und mikrobielles Wachstum die Serverleistung beeinträchtigen oder Ausfälle verursachen können. ChemTreat führte CTSolutions D2C mit wässriger Kühlmitteltechnologie, Direct-to-Chip-Bioziden und Echtzeit-Flüssigkeitsüberwachung ein, um diesen Betriebsanforderungen gerecht zu werden.[2] Ecolab führte im November 2025 Kühlung als Dienstleistung ein und kombinierte dabei seine 3D TRASAR-Überwachungstechnologie mit Kühlmittelverteilungsausrüstung und Serviceunterstützung.[3] Diese Angebote zeigen, warum der Nordamerika Rechenzentrum Wassermanagement Markt wiederkehrende Einnahmen hinzufügt, die an das Lebenszyklusmanagement von Flüssigkeiten gebunden sind. NVIDIA gab im Januar 2026 außerdem bekannt, dass Vera Rubin-Racks mit Kühlmittel bei 45 °C betrieben werden können, was die Abhängigkeit von Kältemaschinen in zukünftigen KI-Anlagen verringern kann.
Anforderungen zur Offenlegung des Wasserverbrauchs und Genehmigungsanforderungen
Berichterstattungs- und Genehmigungsvorschriften machen den Wasserverbrauch zu einer formalen Managementmaßnahme für Betreiber. Minnesota HF 16 verknüpft Wassererlaubnisse für große Rechenzentren mit einer Bewertung von Einsparmaßnahmen. Kansas SB 98 schuf Steuerbefreiungen für qualifizierende Rechenzentren, die Wassereinsparung, Wiederverwendung und Ersatzpraktiken einführen. Der Clean Water Act bleibt relevant, wenn Entscheidungen über Einleitungen und Wasserinfrastruktur einer bundesstaatlichen Prüfung bedürfen. Diese Anforderungen steigern die Nachfrage nach Messgeräten, Aufzeichnungen und Systemen, die Leistungsnachweise erbringen können. Der Nordamerika Rechenzentrum Wassermanagement Markt wird daher durch Compliance-Ausgaben gestützt, auch wenn Betreiber ihre Kühlausrüstung noch nicht ersetzen.
Unternehmensverpflichtungen zu wasserpositivem Wirtschaften und ESG
Wasserverpflichtungen von Hyperscale-Betreibern schaffen Beschaffungsanforderungen für Ausrüstungs- und Dienstleistungsanbieter. Amazon meldete im Jahr 2025 einen Wassernutzungseffizienzwert von 0,12 L/kWh und erklärte, 75% seines wasserpositivem Ziels erreicht zu haben. Microsoft berichtete, dass seine durchschnittliche Wassernutzungseffizienz von 2,3 L/kWh in Anlagen der ersten Generation auf 0,27 L/kWh im Jahr 2025 gesunken ist. Microsoft erklärte außerdem, dass seine eigenen Rechenzentren im Geschäftsjahr 2025 mehr Wasser zurückgeführt haben, als sie entnommen haben. Diese Ziele begünstigen Anbieter, die die Wassernutzungseffizienz durch zuverlässige Überwachung dokumentieren können. Sie machen auch die Qualität der Berichterstattung kommerziell bedeutsam, da Betreiber Daten benötigen, die öffentliche Nachhaltigkeitsberichte unterstützen können.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dürre, Grundwasserobergrenzen und Wassertarife | -1.8% | Vereinigte Staaten, insbesondere Südwesten und Texas, sowie Westkanada | Kurzfristig (≤ 2 Jahre) |
| Kapitalkosten für Wiederverwendungs- und Nullflüssigkeitsabgabesysteme | -1.2% | Nordamerika, insbesondere Mexiko und mittelgroße Betreiber | Mittelfristig (2–4 Jahre) |
| Risiko von Wasserchemieversagen in Direct-to-Chip-Kreisläufen | -0.6% | Vereinigte Staaten und Kanada mit hoher Direct-to-Chip-Einsatzdichte | Mittelfristig (2–4 Jahre) |
| Genehmigungsverzögerungen und Widerstand aus der Gemeinschaft | -0.5% | Vereinigte Staaten, insbesondere Arizona, Kalifornien und Virginia, sowie Mexiko, insbesondere Querétaro | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Dürre, Grundwasserobergrenzen und Wassertarife
Wasserknappheit ist eine direkte Einschränkung bei der Standortwahl und der Betriebskontinuität an mehreren nordamerikanischen Rechenzentrumsstandorten. Bundesforschungen identifizieren Wasserverfügbarkeit, lokale Klimabedingungen und konkurrierende Nutzungen als Faktoren, die die Rechenzentrumsentwicklung beeinflussen können. Das Problem ist besonders relevant in Gebieten, in denen neue Campusentwicklungen mit Dürreplanung und Grundwasserkontrollen zusammentreffen. Betreiber an diesen Standorten müssen die Betriebskosten der Verdunstungskühlung gegen Investitionen in Wiederverwendung, Überwachung und alternative Kühlkonzepte abwägen. Steigende Wassertarife können die Wirtschaftlichkeit bestehender Kühlanlagen vor dem normalen Ersatzzeitplan schwächen. Dies schafft ein Risiko von gestrandeter Infrastruktur für Anlagen, die ihre Wasserstrategie nicht schnell genug anpassen können.
Kapitalkosten für Wiederverwendungs- und Nullflüssigkeitsabgabesysteme
Fortschrittliche Wiederverwendungs- und Nullflüssigkeitsabgabesysteme können den Süßwasserbedarf senken, erfordern jedoch erhebliche Kapitalinvestitionen. Climate Adaptive Infrastructure kündigte im Mai 2025 ein Wasser-als-Dienstleistung-Projekt im Wert von 66 Millionen USD mit Veolia Water Technologies für einen Halbleiterhersteller im Mittleren Westen an. Das Projekt zeigt, wie Drittfinanzierung Investitionen von Vorabkapitalausgaben auf Betriebszahlungen verlagern kann. Veolia und Amazon kündigten außerdem ein Kühlprojekt mit aufbereitetem Wasser in Mississippi an, das nach Inbetriebnahme voraussichtlich mehr als 83 Millionen Gallonen Trinkwasser pro Jahr wiederverwenden wird. Kleinere Betreiber stehen weiterhin vor einer Lücke zwischen Wassernetralitätszielen und den Kosten fortschrittlicher Infrastruktur. Finanzierungsinklusive Servicemodelle können diese Lücke schließen, aber die Kostenbarriere bleibt ein Hemmnis für Betreiber ohne Hyperscale-Größe oder Kreditkapazität.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
Recycling- und Wiederverwendungssysteme führen bei Marktanteil und prognostizierter ExpansionSysteme zur Wasserrecycling- und Wiederverwendungsverwaltung hielten im Jahr 2026 einen Marktanteil von 22,87% am Nordamerika Rechenzentrum Wassermanagement Markt und werden bis 2032 voraussichtlich mit einem CAGR von 10,22% wachsen. Diese Position spiegelt den Übergang zur zirkulären Wassernutzung als grundlegende Beschaffungsanforderung wider. Amazon verpflichtete sich im Juni 2025, die Nutzung von Recyclingwasser bis 2030 auf mehr als 120 US-amerikanische Rechenzentrumsstandorte auszuweiten. Sein Programm demonstriert das Ausmaß der Beschaffungspipeline, die Wiederverwendungssystemlieferanten zur Verfügung steht. Der Nordamerika Rechenzentrum Wassermanagement Markt umfasst auch Überwachungs-, Mess-, Aufbereitungs-, Leckageerkennungs-, Optimierungs- und Analyselösungen. Diese Angebote werden zunehmend gemeinsam verkauft, da Betreiber eine koordinierte Kontrolle über Wasserqualität, -verbrauch und -berichterstattung wünschen.
Wasserüberwachungs- und -messsysteme sind wichtig, da Betreiber kontinuierliche Daten für die Berichterstattung zur Wassernutzungseffizienz benötigen. Wassermanagement-Software und -Analysen werden mit Aufbereitungshardware integriert, um Echtzeit-Betriebstransparenz zu bieten. Leckageerkennungssysteme sind besonders relevant für Direct-to-Chip-Kreisläufe, bei denen die Flüssigkeitsintegrität die Serververfügbarkeit beeinflusst. Gradiant erklärte im Jahr 2025, dass seine HyperSolved-Plattform Kühlwassermanagement, Überwachung und Aufbereitungsunterstützung für Hyperscale-Nutzer kombiniert. Optimierungs- und Steuerungssysteme unterstützen Anlagenteams bei der Anpassung des Kühlbetriebs an wechselnde Rechenlasten. Das Segment entwickelt sich von eigenständigen Geräteverkäufen zu vernetzten Systemen mit laufender Betriebsunterstützung.



Nach Wassermanagementanwendung:
Kühlung hält die größte Position, während Berichterstattung am schnellsten wächstDas Kühlsystem-Wassermanagement machte im Jahr 2026 42,88% der Nordamerika Rechenzentrum Wassermanagement Marktgröße aus. Kühlung bleibt die primäre Anwendung, da der Wärmeabführungsbedarf mit der Campusgröße und höherer Rack-Dichte zunimmt. Der Kongress-Forschungsdienst identifiziert Kühlung als eine Hauptquelle des Wasserbedarfs von Rechenzentren. Die Berichterstattung und Optimierung des Wasserverbrauchs wird bis 2032 voraussichtlich mit einem CAGR von 10,46% wachsen. Offenlegungsvorschriften und interne Nachhaltigkeitsverpflichtungen treiben die Nachfrage nach Mess- und Analysewerkzeugen an. Diese Werkzeuge helfen Betreibern, den Verbrauch auf einem Niveau zu verfolgen, das sowohl die Anlagensteuerung als auch die öffentliche Berichterstattung unterstützen kann.
Leckageprävention und -erkennung werden wichtiger, da Direct-to-Chip-Kreisläufe mit engeren Chemietoleranzen arbeiten. ChemTreat entwickelte CTSolutions D2C zur Überwachung des Kühlmittelzustands und zur Unterstützung der Betriebszeit der Direct-to-Chip-Kühlung. Abwassermanagement sowie Wasserversorgungs- und Verteilungsmanagement bleiben für den Betrieb großer Campusse unerlässlich. Wasserrecycling- und Wiederverwendungsanwendungen profitieren auch von Verpflichtungen der Hyperscale-Betreiber zur Reduzierung des Trinkwasserverbrauchs. Das Mississippi-Projekt von Veolia und Amazon verbindet die Aufbereitung von aufbereitetem Wasser direkt mit dem Kühlbetrieb. Zusammen zeigen diese Anwendungen, dass das Segment sowohl etablierte versorgungsgebundene Funktionen als auch neuere datengesteuerte Managementaktivitäten umfasst.
Nach Bereitstellungsmodell:
On-Premises-Systeme führen, während hybride Architekturen voranschreitenOn-Premises-Systeme hielten im Jahr 2026 einen Marktanteil von 44,67% am Nordamerika Rechenzentrum Wassermanagement Markt. Betreiber nutzen lokale Systeme, um die direkte Kontrolle über die Kühlchemie und kritische Infrastruktur zu behalten. Diese Präferenz ist stark ausgeprägt, wo ein Flüssigkeitssystemausfall kostspielige Rechenausrüstung beeinträchtigen kann. Integrierte und hybride Systeme werden bis 2032 voraussichtlich mit einem CAGR von 10,87% wachsen. Diese Modelle kombinieren lokale Hardware mit vernetzten Überwachungsplattformen und Fernzugriff auf Daten. Der Ansatz kann Betreibern lokale Redundanz bieten und gleichzeitig eine zentralisierte Übersicht ermöglichen.
Microsoft erklärte, dass seine neuen Anlagen geschlossene Kühlansätze verwenden, die die Wasserintensität reduzieren und einen effizienteren Betrieb unterstützen. Solche Systeme veranschaulichen, wie physische Infrastruktur und digitales Management zusammenwirken können. Cloud-basierte Systeme starten von einer kleineren Basis, unterstützen aber Analyse-als-Dienstleistung und Berichtsfunktionen. Anbieter benötigen offene Schnittstellen, wenn Kunden Wasserdaten mit Kühl-, Gebäude- und Nachhaltigkeitssystemen verbinden möchten. Datensouveränität und lokale Resilienzanforderungen begrenzen weiterhin die vollständige Migration zu rein ferngesteuertem Management. Das erwartete Ergebnis ist eine schrittweise Verlagerung hin zu hybriden Bereitstellungen anstelle einer Ablösung der lokalen Steuerung.

Nach Servicetyp:
Installation führt, während verwaltete Dienste an Dynamik gewinnenSysteminstallation und -integration hielten im Jahr 2026 einen Marktanteil von 33,46% am Nordamerika Rechenzentrum Wassermanagement Markt. Die führende Position spiegelt die Bautätigkeit und die Notwendigkeit wider, Wassersysteme in komplexe Rechenzentrumsentwürfe zu integrieren. Verwaltete Wassermanagement-Dienste werden bis 2032 voraussichtlich mit einem CAGR von 10,39% wachsen. Betreiber suchen nach wiederkehrender Unterstützung, die Flüssigkeitssteuerung, Überwachung, Wartung und Betriebszeitzielen verknüpfen kann. Dies ist besonders relevant, wo die Direct-to-Chip-Kühlung spezialisiertes chemisches und betriebliches Wissen erfordert. Der Servicemix verlagert sich daher über die Installation hinaus in Richtung Lebenszyklusmanagement.
Ecolabs Angebot Kühlung als Dienstleistung kombiniert vernetzte Überwachung, Kühlausrüstung und Feldkompetenz im Rahmen eines wiederkehrenden Vertrags. Wasserprüfung und Effizienzberatung unterstützen ebenfalls den Servicemarkt, da Betreiber häufig eine Ausgangsbasis festlegen, bevor sie ein Aufbereitungs- oder Wiederverwendungs-Upgrade auswählen. Überwachungs- und Wartungsdienste profitieren von strengeren Kühlmittelchemieanforderungen in geschlossenen Kreislaufsystemen. Ingenieur- und Integrationsanbieter können Bewertungen nutzen, um spätere Möglichkeiten für Ausrüstungs- und verwaltete Serviceverträge zu identifizieren. Die Nordamerika Rechenzentrum Wassermanagement Branche fügt damit Serviceeinnahmen hinzu, ohne die Bedeutung von Installationsarbeiten zu verringern. Diese Kombination kann Lieferanten helfen, nach dem Abschluss erster Kapitalprojekte eingebunden zu bleiben.
Nach Rechenzentrumsgröße:
Hyperscale-Anlagen treiben den größten Anteil und die prognostizierte CAGRHyperscale-Rechenzentren hielten im Jahr 2026 einen Marktanteil von 42,18% am Nordamerika Rechenzentrum Wassermanagement Markt und werden bis 2032 voraussichtlich mit einem CAGR von 10,36% wachsen. Ihre Position spiegelt die Konzentration von KI-Arbeitslasten und die Kapitalkapazität zur Einführung fortschrittlicher Wassersysteme wider. Große Rechenzentren bleiben eine wichtige Nachfragegruppe, da die Migration von Unternehmens-Cloud und die Colocation-Expansion in US-amerikanischen Knotenmärkten fortgesetzt werden. Hyperscale-Betreiber können auch Wiederverwendung, fortschrittliche Überwachung und geschlossene Kühlung in einem Maßstab finanzieren, den kleinere Standorte nicht erreichen können. Dies gibt ihnen eine überproportionale Rolle bei der Gestaltung von Technologieanforderungen. Ihre Wasserverpflichtungen beeinflussen auch Lieferanten in den Bereichen Aufbereitung, Sensoren, Software und Servicekategorien.
Mexiko verdeutlicht die Chance jenseits etablierter US-amerikanischer Campusse. CloudHQ kündigte im September 2025 eine Verpflichtung von 4,8 Milliarden USD für 6 Rechenzentren in Querétaro an. Große und mittlere Anlagen werden Lösungen benötigen, die zur lokalen Wasserinfrastruktur und Serviceverfügbarkeit passen. Kleine Rechenzentren stehen vor der größten Adoptionsbarriere für Nullflüssigkeitsabgabe- und geschlossene Wiederverwendungssysteme, da diese Lösungen größere Installationen bevorzugen. Überwachung und Analysen bieten ein zugänglicheres erstes Angebot für kleinere Standorte. Dies schafft ein gestuftes Nachfragemuster, bei dem fortschrittliche Infrastruktur in großen Anlagen konzentriert ist, während digitale Werkzeuge eine breitere Kundenbasis erreichen können.
Nach Rechenzentrumstyp:
Cloud-Dienstanbieter führen, während die Colocation-Nachfrage den Mieteranforderungen folgtCloud-Dienstanbieter hielten im Jahr 2026 einen Marktanteil von 42,97% am Nordamerika Rechenzentrum Wassermanagement Markt und werden bis 2032 voraussichtlich mit einem CAGR von 10,42% wachsen. Diese Betreiber verwalten große Wasserlasten und stehen unter genauer Beobachtung der Investoren hinsichtlich der Wassernutzungsleistung. Ihr Maßstab macht sie zu frühen Nutzern von Systemen für aufbereitetes Wasser, ergebnisbasierten Diensten und detaillierter Überwachung. Colocation-Betreiber bilden eine separate Nachfragegruppe, da ihre großen Mieter zunehmend Anforderungen an Wassereffizienz und Offenlegung stellen. Dies schafft einen Durchzugseffekt von Hyperscale-Mietern auf Colocation-Anlagen. Wasseranforderungen können daher steigen, auch wenn der Colocation-Betreiber nicht unabhängig dieselben Ziele gesetzt hat.
Unternehmens- und Edge-Rechenzentren erhalten zunehmend Aufmerksamkeit, da sich Genehmigungsanforderungen über die größten Anlagen hinaus erstrecken. Regierungs- und institutionelle Einrichtungen arbeiten auch unter Beschaffungsrahmen, die Nachhaltigkeit und Betriebsresilienz berücksichtigen. Amazons Projekt für aufbereitetes Wasser mit Veolia in Mississippi zeigt den Beschaffungseinfluss, den Cloud-Betreiber auf das breitere Lieferantenökosystem haben können. Das Projekt soll 2027 in Betrieb gehen und jährlich mehr als 83 Millionen Gallonen Trinkwasser wiederverwenden. Lieferanten können Cloud-Anbieter-Projekte als Referenzen nutzen, wenn sie Colocation- und Unternehmenskunden ansprechen. Das Nachfragemuster verknüpft große Cloud-Verpflichtungen mit einer breiteren Einführung im gesamten Nordamerika Rechenzentrum Wassermanagement Markt.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2026 einen Marktanteil von 82,36% am Nordamerika Rechenzentrum Wassermanagement Markt. Ihre führende Position spiegelt die Konzentration von Hyperscale-Campussen in Northern Virginia, Phoenix, Chicago und Dallas-Fort Worth wider. Die Wasserbedingungen unterscheiden sich stark zwischen diesen Standorten, sodass die Systemanforderungen durch lokale Verfügbarkeit, Regulierung und Versorgungsinfrastruktur geprägt werden. Der Kongress-Forschungsdienst berichtete, dass US-amerikanische Rechenzentren im Jahr 2023 direkt 17 Milliarden Gallonen Wasser verbrauchten und prognostizierte, dass sich der Verbrauch bis 2028 verdoppeln oder vervierfachen könnte. Virginia verabschiedete im Jahr 2025 SB 1449, das lokale Prüfungsanforderungen im Zusammenhang mit geplanter Rechenzentrumsentwicklung regelt. Amazon erhielt im Dezember 2025 die Genehmigung für eine Wasseraufbereitungs- und Kühlanlage im Wert von 100 Millionen USD in Covington, Georgia. Microsoft investierte auch in Wasser- und Kanalverbesserungen in der Nähe seines Rechenzentrums in Leesburg, Virginia, was zeigt, wie die Standortlebensfähigkeit von der lokalen Infrastrukturplanung abhängen kann.
Mexiko wird bis 2032 voraussichtlich mit einem CAGR von 10,58% wachsen und ist damit der am schnellsten wachsende Ländermarkt der Region. Die MEXDC-Investitionspipeline für den Bau und die Ausrüstung von Rechenzentren wird zwischen 2026 und 2031 auf 82,5 Milliarden USD geschätzt. Querétaro konzentriert einen großen Anteil der installierten nationalen Kapazität und erhält Projekte von großen Cloud- und Colocation-Entwicklern. CloudHQs Verpflichtung von 4,8 Milliarden USD für 6 Querétaro-Rechenzentren veranschaulicht das Ausmaß der geplanten Expansion. Das Land hatte Ende 2025 236 MW betriebsbereite Rechenzentrumkapazität, mit 200 MW im Bau. Die Wasserinfrastruktur ist weniger entwickelt als der geplante Ausbau, was frühen Marktteilnehmern die Möglichkeit gibt, lokale Servicenetzwerke aufzubauen. Der Nordamerika Rechenzentrum Wassermanagement Markt kann daher von Investitionen profitieren, die vor der Inbetriebnahme neuer Campusse getätigt werden.
Kanada belegt den dritten Platz in der regionalen Struktur und hat ein anderes Betriebsprofil als die Vereinigten Staaten und Mexiko. Gemäßigte Bedingungen und längere Freikühlung-Perioden reduzieren die Abhängigkeit von wasserintensiver Verdunstungskühlung während Teilen des Jahres. Dies begrenzt die absolute Wasserintensität an vielen Standorten, beseitigt jedoch nicht die Notwendigkeit für Wasserplanung und -berichterstattung. Microsofts Quebec-Anlagen sind so konzipiert, dass sie jährlich bis zu 1,5 Millionen Liter Regenwasser sammeln. Kanadische Betreiber werden wahrscheinlich Analysen, Überwachung und Berichterstattung priorisieren, wo der unmittelbare Bedarf an kapitalintensiver Aufbereitung geringer ist. Diese Bedürfnisse können Beratungs- und Softwarearbeiten im Verhältnis zum Transaktionsvolumen unterstützen. Kanada bleibt Teil des Nordamerika Rechenzentrum Wassermanagement Marktes, aber sein Wachstum wird durch Nachhaltigkeitsmanagement und nicht durch weitreichende Wassernutzungsbeschränkungen geprägt.
Wettbewerbslandschaft
Marktkonzentration
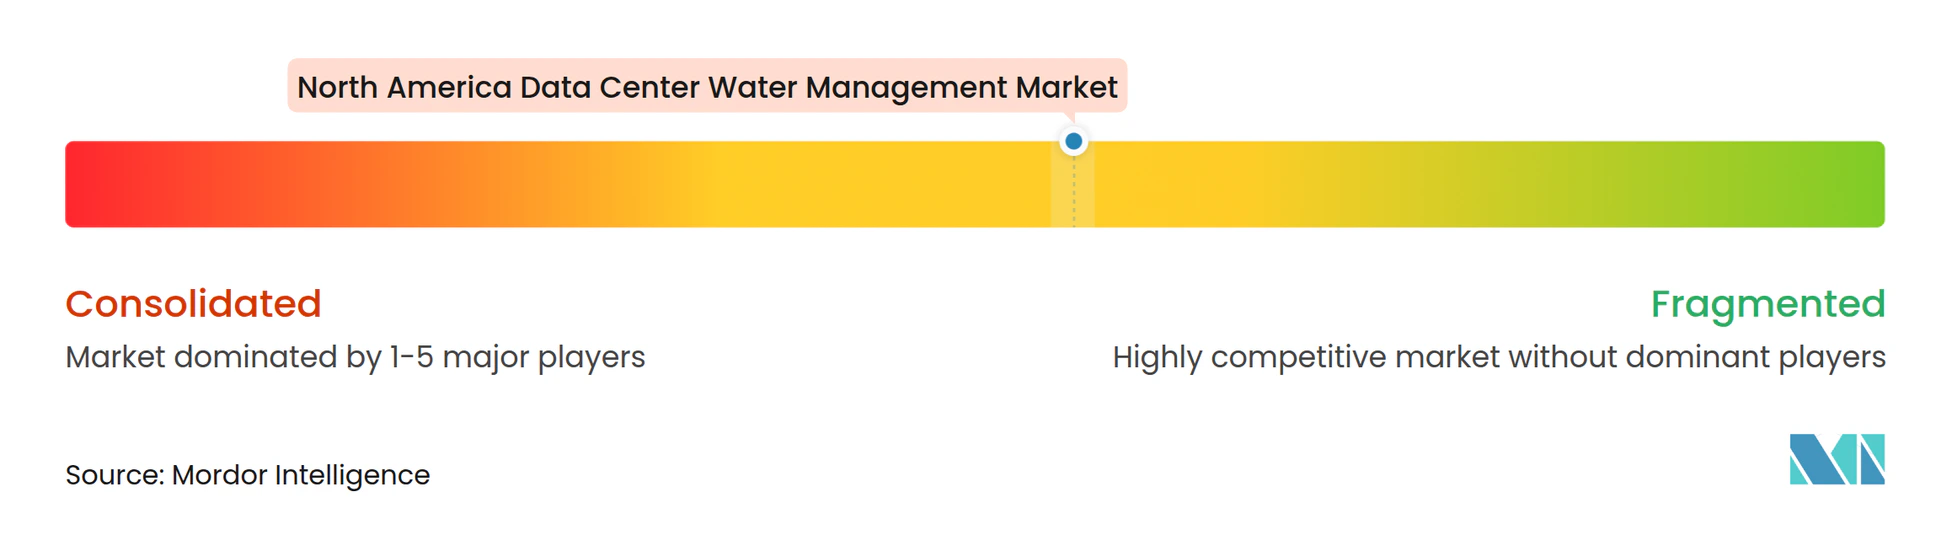
Der Nordamerika Rechenzentrum Wassermanagement Markt ist mäßig fragmentiert über Wassertechnologielieferanten, chemische Aufbereitungsunternehmen, Ingenieurspezialisten und digitale Infrastrukturmanager. Ecolab, Veolia, Gradiant, ChemTreat, Xylem und Kurita Water Industries bieten Aufbereitungs-, Überwachungs-, Chemie- und Wiederverwendungskapazitäten. Black and Veatch, Aquatech International, Carollo Engineers und Veralto ergänzen Ingenieur- und Implementierungskapazitäten. Schneider Electric, Vertiv und Johnson Controls bieten Überwachung und Steuerung, die Wassersysteme mit dem Anlagenbetrieb verbinden können. Diese Mischung macht die Lieferantenlandschaft breit und schafft Wettbewerb zwischen Spezialisten und integrierten Anbietern. Sie macht den adressierbaren Markt auch schwer zu definieren für Lieferanten, die sich auf eine einzige Wassertechnologie konzentrieren.
Serviceorientierte Angebote sind seit 2025 wichtiger geworden. Ecolab führte im November 2025 Kühlung als Dienstleistung ein und integrierte Überwachung, Kühlausrüstung und Fachunterstützung in einem wiederkehrenden Vertrag. Veolia kündigte im April 2026 seine Zusammenarbeit zur Kühlung mit aufbereitetem Wasser mit Amazon im Rahmen seines Data Center Resource 360-Programms an. Gradiant erklärte, dass HyperSolved Beschaffung, Aufbereitung, Überwachung und Einleitungsmanagement für Hyperscale-Rechenzentren zusammenführt. Diese Ansätze reagieren auf Käufer, die einen verantwortlichen Partner für Wasserleistung und Betriebszeit bevorzugen. Integrierte Verträge können auch den Koordinationsaufwand zwischen separaten Ausrüstungs-, Chemie- und Softwarelieferanten reduzieren.
Chancen bestehen bei mittelgroßen Colocation-Betreibern, in Mexiko, wo geplante Infrastruktur schneller voranschreitet als etablierte Lieferantennetzwerke, und in Systemen, die Wasseranalysen mit ESG-Berichterstattung verknüpfen. Zuverlässige Daten zur Wassernutzungseffizienz können die Betreiberberichterstattung unterstützen und den Wert von Überwachungsplattformen steigern. Compliance-Wissen ist ebenfalls wichtig, da Genehmigungsanforderungen Projektzeitpläne und Technologieentscheidungen beeinflussen können. Lieferanten mit technischen, betrieblichen und Genehmigungskapazitäten können an wasserknappen Standorten einen Vorteil haben. Keine kombinierten Marktanteilsdaten für die führenden Lieferanten sind im bereitgestellten Material verfügbar. Die Wettbewerbsdarstellung unterstützt daher eine fragmentierte Struktur anstelle der Dominanz einer kleinen Gruppe von Anbietern.
Nordamerika Rechenzentrum Wassermanagement Branchenführer
-
Ecolab Inc.
-
Veolia Environnement S.A.
-
Xylem Inc.
-
SUEZ S.A.
-
Gradiant Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Rechenzentrum Wassermanagement Markt Unternehmen in diesem Bericht
- Ecolab Inc.
- Veolia Environnement S.A.
- Xylem Inc.
- SUEZ S.A.
- Gradiant Corporation
- ChemTreat, Inc.
- Aquatech International LLC
- Black & Veatch Holding Company
- Carollo Engineers, Inc.
- H2O Innovation Inc.
- Kurita Water Industries Ltd.
- Veralto Corporation
- Schneider Electric SE
- Vertiv Group Corp.
- Johnson Controls International plc
- Carrier Global Corporation
- Modine Manufacturing Company
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Meta Platforms, Inc.
- Digital Realty Trust, Inc.
- Equinix, Inc.
- QTS Realty Trust, LLC
- CyrusOne Inc.
- Switch, Inc.
- Iron Mountain Data Centers, LLC
- NTT Global Data Centers Americas, Inc.
- STACK Infrastructure, Inc.
- Vantage Data Centers, LLC
- CoreSite Realty Corporation
Neueste Industrielle Entwicklungen in Nordamerika Rechenzentrum Wassermanagement Markt
- September 2026: Gradiant sicherte sich einen Vertrag zur Lieferung eines schlüsselfertigen Wasser- und Abwassersystems für einen Hyperscale-KI-Rechenzentrumscampus in West-Texas, der für eine Nulloberflächenableitung unter Verwendung seiner HyperSolved-Plattform mit SmartOps-KI-Überwachung und CURE Chemicals-Integration konzipiert ist, für einen der weltgrößten Hyperscaler.
- Juni 2026: Microsoft berichtete, dass sich seine durchschnittliche Rechenzentrums-WUE von 2,3 L/kWh in Anlagen der ersten Generation auf 0,27 L/kWh im Jahr 2025 verbessert hat, wobei etwa 90% seiner eigenen Flotte mit Kühlsystemen mit niedrigem bis null Wasserverbrauch betrieben werden. Das Geschäftsjahr 2025 war das erste Jahr, in dem Microsofts eigene Rechenzentren weltweit mehr Wasser zurückgeführt haben, als sie entnommen haben.
- April 2026: Veolia Environnement S.A. und Amazon Web Services kündigten eine Zusammenarbeit zur Entwicklung einer auf aufbereitetem Wasser basierenden Kühlinfrastruktur für den Betrieb von Amazon-Rechenzentren in Mississippi im Rahmen von Veolias Data Center Resource 360-Programm an, wobei die erste Anlage voraussichtlich 2027 in Betrieb geht und mehr als 83 Millionen Gallonen Trinkwasser jährlich wiederverwenden soll.
- Februar 2026: Oracle Corporation kündigte eine geschlossene Kühlung mit null Süßwasserverbrauch für neue KI-Rechenzentren in New Mexico, Michigan, Texas und Wisconsin an, die darauf ausgelegt ist, die Abhängigkeit von kontinuierlichem Trinkwassereinsatz als Verpflichtung zur kommunalen Wasserverantwortung zu eliminieren.
Berichtsumfang des Nordamerika Rechenzentrum Wassermanagement Marktes
Der Nordamerika Rechenzentrum Wassermanagement Markt umfasst Technologien und Dienstleistungen, die Rechenzentrumsbetreibern helfen, den Wasserverbrauch im gesamten Anlagenbetrieb zu überwachen, zu verwalten, einzusparen und zu optimieren. Er konzentriert sich auf die Verbesserung der Wassereffizienz, die Reduzierung von Verschwendung, die Unterstützung nachhaltiger Kühlpraktiken, die Sicherstellung der Wasserqualität und die Erfüllung von Umwelt-Compliance-Anforderungen. Der Markt ermöglicht es Organisationen, die Betriebsresilienz zu verbessern, den Ressourcenverbrauch zu senken und Nachhaltigkeitsziele durch fortschrittliche Überwachung, Automatisierung, Analysen und Wassereinsparungsstrategien zu erreichen, und unterstützt die wachsende Nachfrage nach umweltverantwortlicher und ressourceneffizienter digitaler Infrastruktur.
Der Nordamerika Rechenzentrum Wassermanagement Marktbericht ist segmentiert nach Lösungstyp (Wasserüberwachungs- und -messsysteme, Wasserleckageerkennungssysteme, Systeme zur Wasserverbrauchsoptimierung und -steuerung, Systeme zur Wasserrecycling- und Wiederverwendungsverwaltung, Wasseraufbereitungs- und Qualitätsüberwachungssysteme sowie Wassermanagement-Software und -Analysen), Wassermanagementanwendung (Kühlsystem-Wassermanagement, Wasserversorgungs- und Verteilungsmanagement, Abwassermanagement, Wasserrecycling und -wiederverwendung, Leckageprävention und -erkennung sowie Berichterstattung und Optimierung des Wasserverbrauchs), Bereitstellungsmodell (On-Premises-Systeme, Cloud-basierte Systeme sowie integrierte und hybride Systeme), Servicetyp (Systeminstallation und -integration, Überwachung und Wartung, Wasserprüfung und Effizienzberatung sowie verwaltete Wassermanagement-Dienste), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter, Unternehmens- und Edge-Rechenzentren sowie Regierungs- und institutionelle Rechenzentren) und Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Wasserüberwachungs- und -messsysteme |
| Wasserleckageerkennungssysteme |
| Systeme zur Wasserverbrauchsoptimierung und -steuerung |
| Systeme zur Wasserrecycling- und Wiederverwendungsverwaltung |
| Wasseraufbereitungs- und Qualitätsüberwachungssysteme |
| Wassermanagement-Software und -Analysen |
| Kühlsystem-Wassermanagement |
| Wasserversorgungs- und Verteilungsmanagement |
| Abwassermanagement |
| Wasserrecycling und -wiederverwendung |
| Leckageprävention und -erkennung |
| Berichterstattung und Optimierung des Wasserverbrauchs |
| On-Premises-Systeme |
| Cloud-basierte Systeme |
| Integrierte und hybride Systeme |
| Systeminstallation und -integration |
| Überwachung und Wartung |
| Wasserprüfung und Effizienzberatung |
| Verwaltete Wassermanagement-Dienste |
| Kleine Rechenzentren |
| Mittlere Rechenzentren |
| Große Rechenzentren |
| Hyperscale-Rechenzentren |
| Colocation-Rechenzentren |
| Cloud-Dienstanbieter |
| Unternehmens- und Edge-Rechenzentren |
| Regierungs- und institutionelle Rechenzentren |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Lösungstyp | Wasserüberwachungs- und -messsysteme |
| Wasserleckageerkennungssysteme | |
| Systeme zur Wasserverbrauchsoptimierung und -steuerung | |
| Systeme zur Wasserrecycling- und Wiederverwendungsverwaltung | |
| Wasseraufbereitungs- und Qualitätsüberwachungssysteme | |
| Wassermanagement-Software und -Analysen | |
| Nach Wassermanagementanwendung | Kühlsystem-Wassermanagement |
| Wasserversorgungs- und Verteilungsmanagement | |
| Abwassermanagement | |
| Wasserrecycling und -wiederverwendung | |
| Leckageprävention und -erkennung | |
| Berichterstattung und Optimierung des Wasserverbrauchs | |
| Nach Bereitstellungsmodell | On-Premises-Systeme |
| Cloud-basierte Systeme | |
| Integrierte und hybride Systeme | |
| Nach Servicetyp | Systeminstallation und -integration |
| Überwachung und Wartung | |
| Wasserprüfung und Effizienzberatung | |
| Verwaltete Wassermanagement-Dienste | |
| Nach Rechenzentrumsgröße | Kleine Rechenzentren |
| Mittlere Rechenzentren | |
| Große Rechenzentren | |
| Hyperscale-Rechenzentren | |
| Nach Rechenzentrumstyp | Colocation-Rechenzentren |
| Cloud-Dienstanbieter | |
| Unternehmens- und Edge-Rechenzentren | |
| Regierungs- und institutionelle Rechenzentren | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Nordamerika Rechenzentrum Wassermanagement Markt?
Der Nordamerika Rechenzentrum Wassermanagement Markt wird im Jahr 2026 auf 1,43 Milliarden USD geschätzt und wird bis 2032 voraussichtlich 2,58 Milliarden USD erreichen.
Was treibt die Nachfrage nach Rechenzentrum-Wassermanagementsystemen in Nordamerika an?
KI-Infrastrukturexpansion, Direct-to-Chip-Kühlung, Wasserberichterstattungsvorschriften und Wasserverpflichtungen von Hyperscalern steigern die Nachfrage nach Aufbereitungs-, Überwachungs- und Wiederverwendungslösungen.
Welcher Lösungstyp hat den größten Anteil am Nordamerika Rechenzentrum Wassermanagement Markt?
Systeme zur Wasserrecycling- und Wiederverwendungsverwaltung halten den größten Anteil im Jahr 2026 mit 22,87% und werden bis 2032 voraussichtlich mit einem CAGR von 10,22% wachsen.
Welches Bereitstellungsmodell expandiert am schnellsten für das Rechenzentrum-Wassermanagement?
Integrierte und hybride Systeme werden bis 2032 voraussichtlich mit einem CAGR von 10,87% wachsen, unterstützt durch die Nachfrage nach lokaler Steuerung und vernetzter Überwachung.
Welches Land führt die regionale Nachfrage nach Rechenzentrum-Wassermanagement an?
Die Vereinigten Staaten führen mit 82,36% der regionalen Nachfrage im Jahr 2026, unterstützt durch ihre Konzentration von Hyperscale-Rechenzentrumkapazität.
Warum ist Mexiko für Lieferanten von Rechenzentrum-Wassermanagement wichtig?
Mexiko wird bis 2032 voraussichtlich mit einem CAGR von 10,58% wachsen, da die Rechenzentrumbaupläne zunehmen, insbesondere in Querétaro.