
北米データセンター水管理市場規模・シェア
市場概要
| 調査期間 | 2027 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
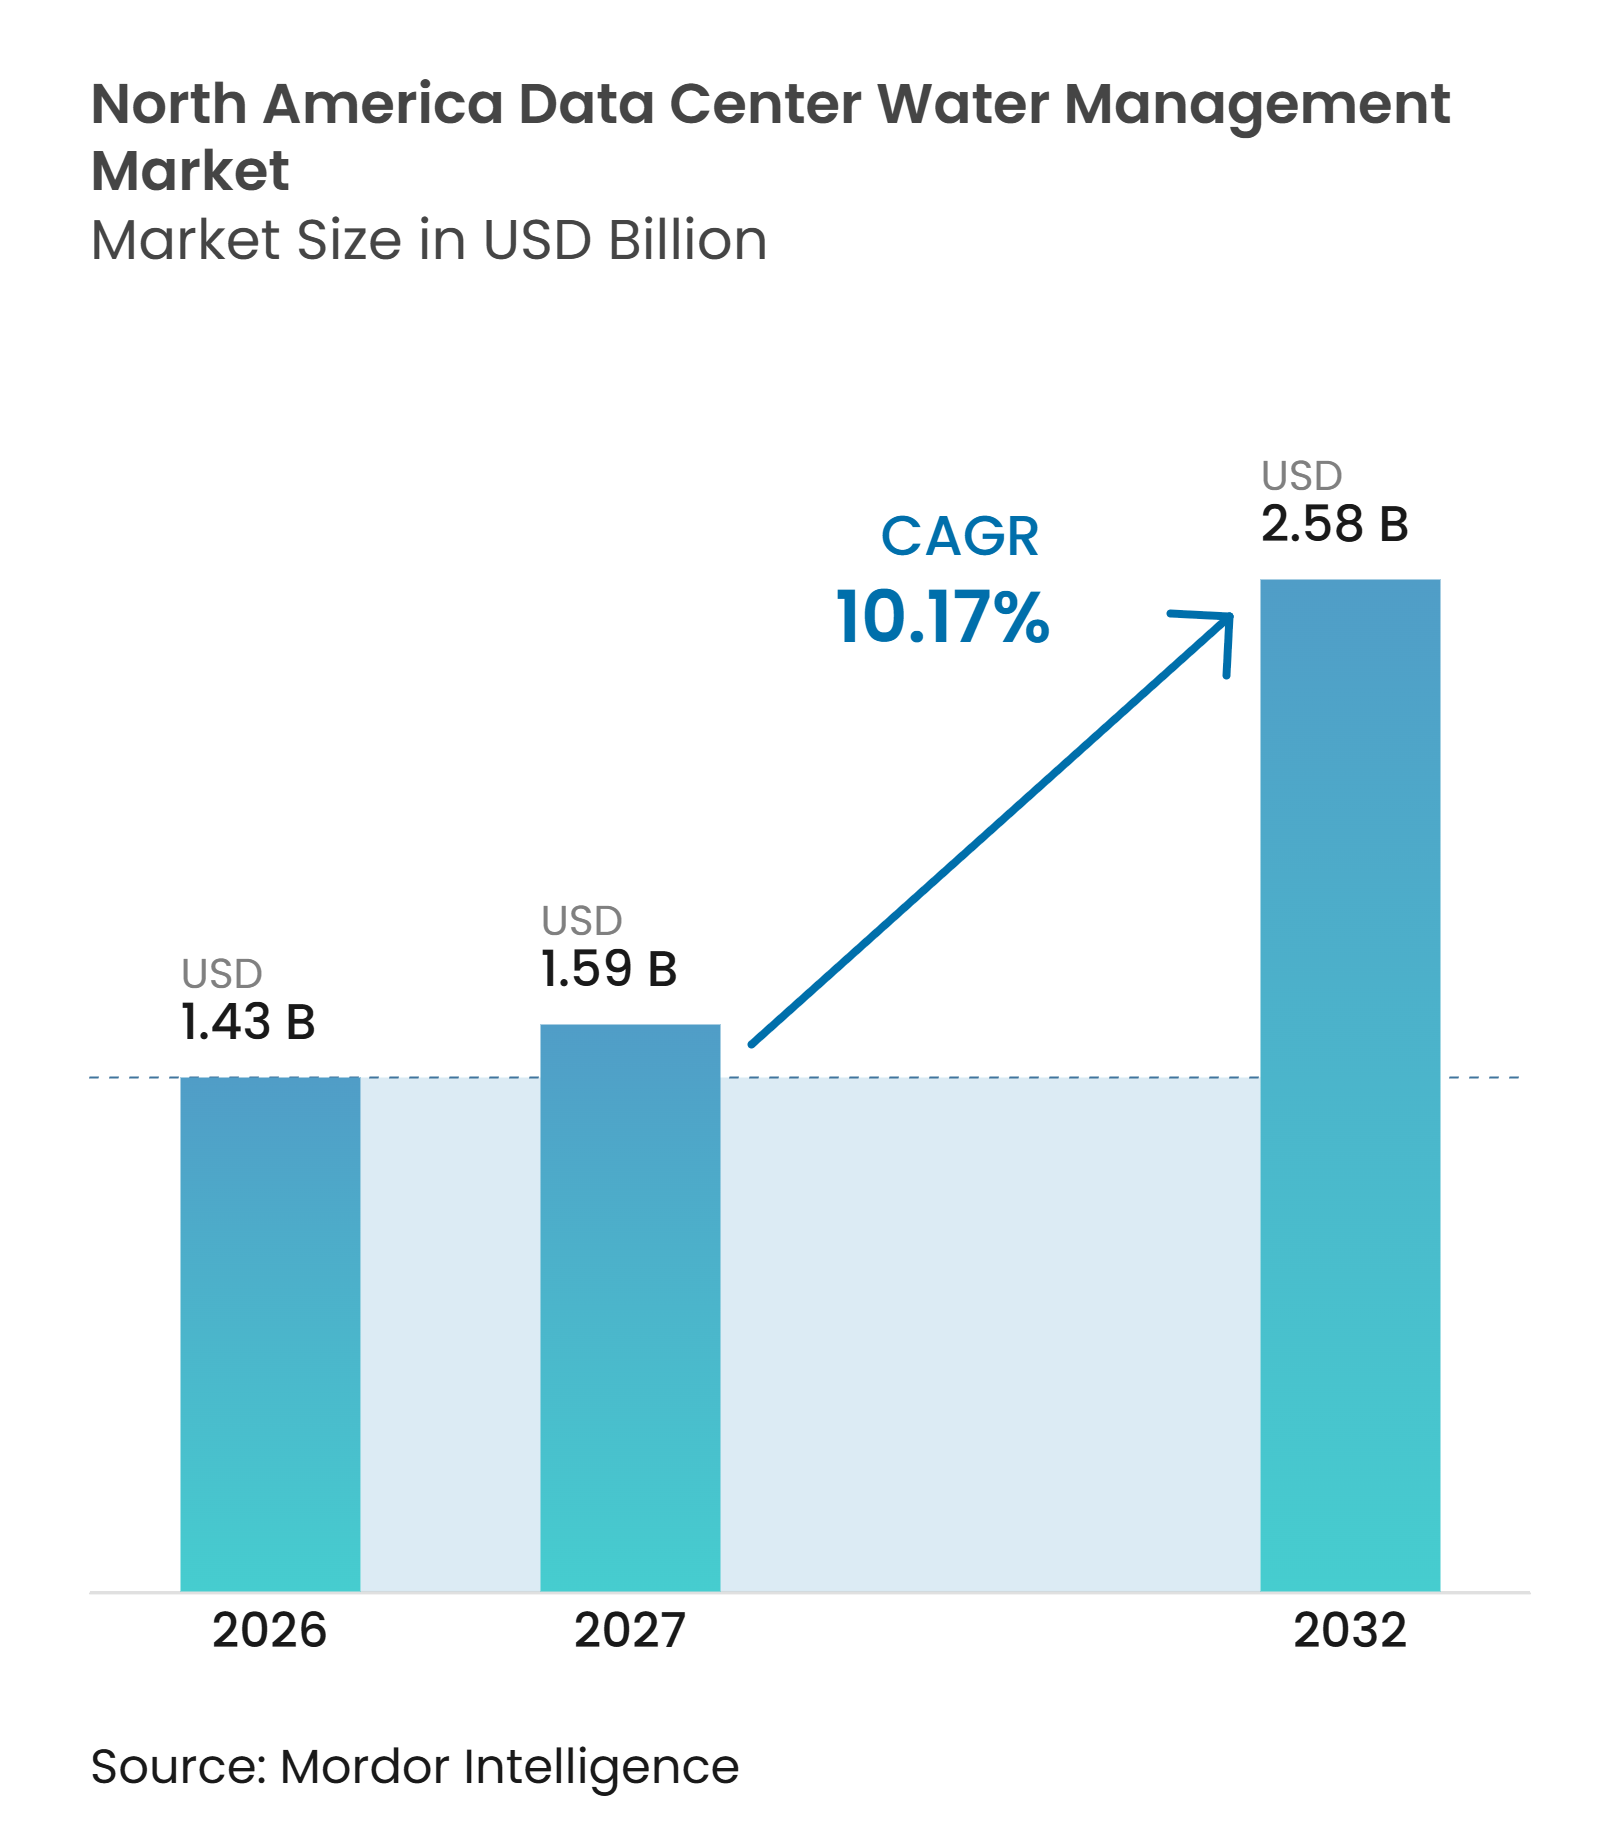
| 基準年の市場規模 (2026) | 1.43 十億米ドル |
| 市場規模 (2027) | 1.59 十億米ドル |
| 市場規模 (2032) | 2.58 十億米ドル |
| 成長率 (2027 - 2032) | 10.17 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンター水管理市場分析
北米データセンター水管理市場は2026年に14.3億米ドルと評価され、2027年の15.8億米ドルから2032年には25.8億米ドルに達すると推定されており、予測期間2027年~2032年のCAGRは10.17%です。AIインフラの導入により、水の利用可能性がすでにサイト計画上の懸念事項となっている主要コンピューティング回廊に新たな設備が集中しています。これにより、モニタリング、処理、再利用、および報告が補助的な活動ではなく、コア施設計画の一部となっています。北米データセンター水管理市場はまた、冷却剤品質のより厳密な管理を必要とするクローズドループ冷却システムへの移行が進んでいます。サプライヤーは、機器、化学薬品、モニタリング、およびフィールドサポートを組み合わせたサービスモデルで対応しています。米国は地域需要の主要な源泉であり続けており、メキシコは新たなキャンパスが計画されていることから、国レベルで最も急速な拡大を見せています。
主要レポートのポイント
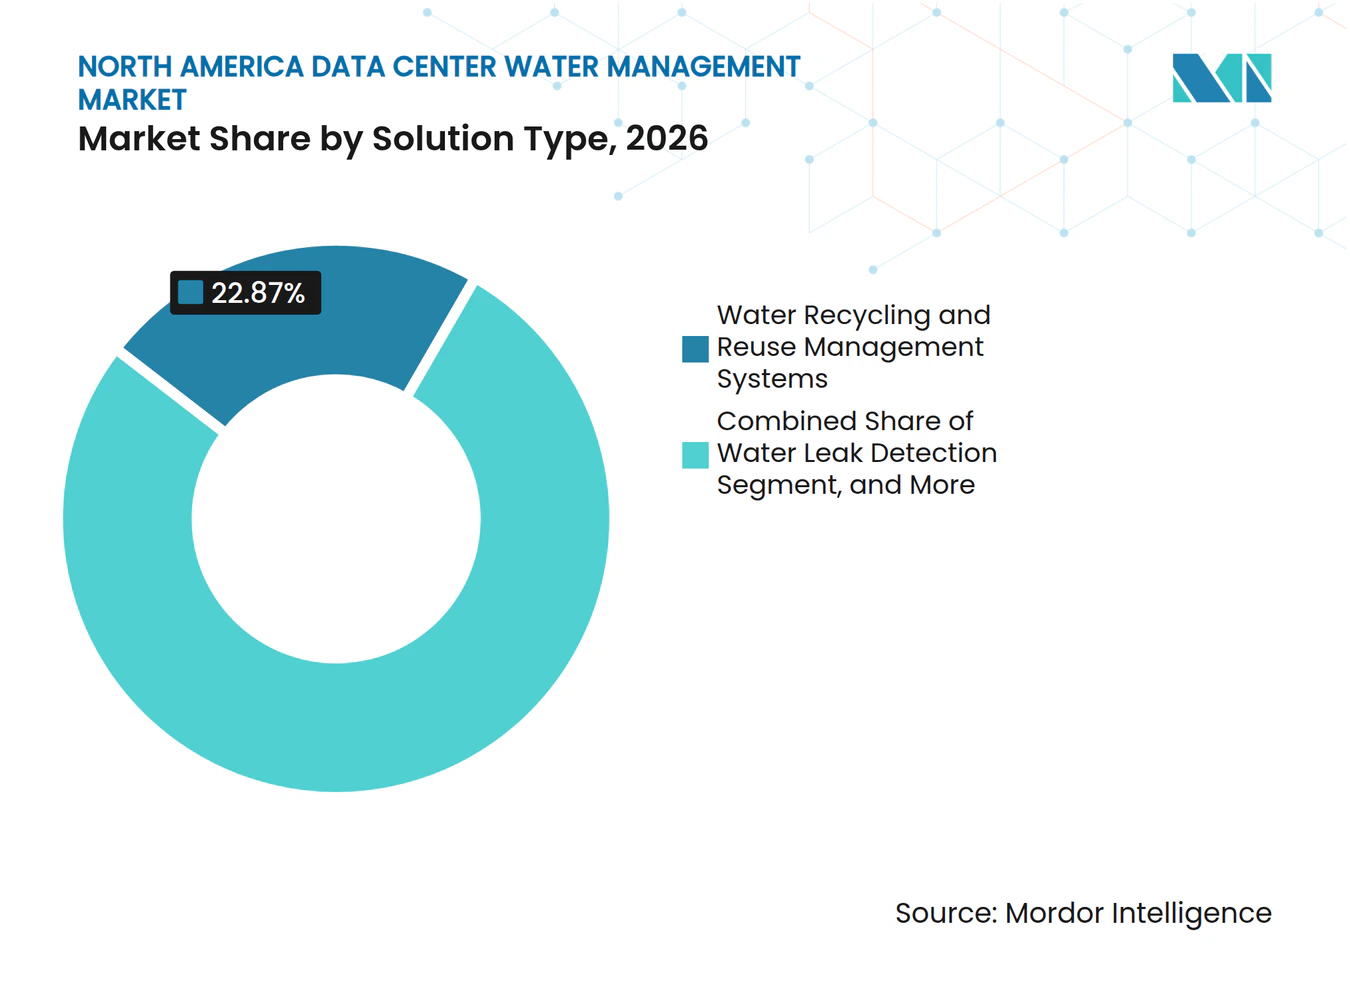
- ソリューションタイプ別では、水リサイクル・再利用管理システムが2026年の北米データセンター水管理市場シェアの22.87%を占め、同セグメントは2032年までに10.22%のCAGRで拡大する見込みです。
- 水管理アプリケーション別では、冷却システム水管理が2026年の市場の42.88%を占め、水消費報告・最適化は2032年までに10.46%のCAGRで拡大する見込みです。
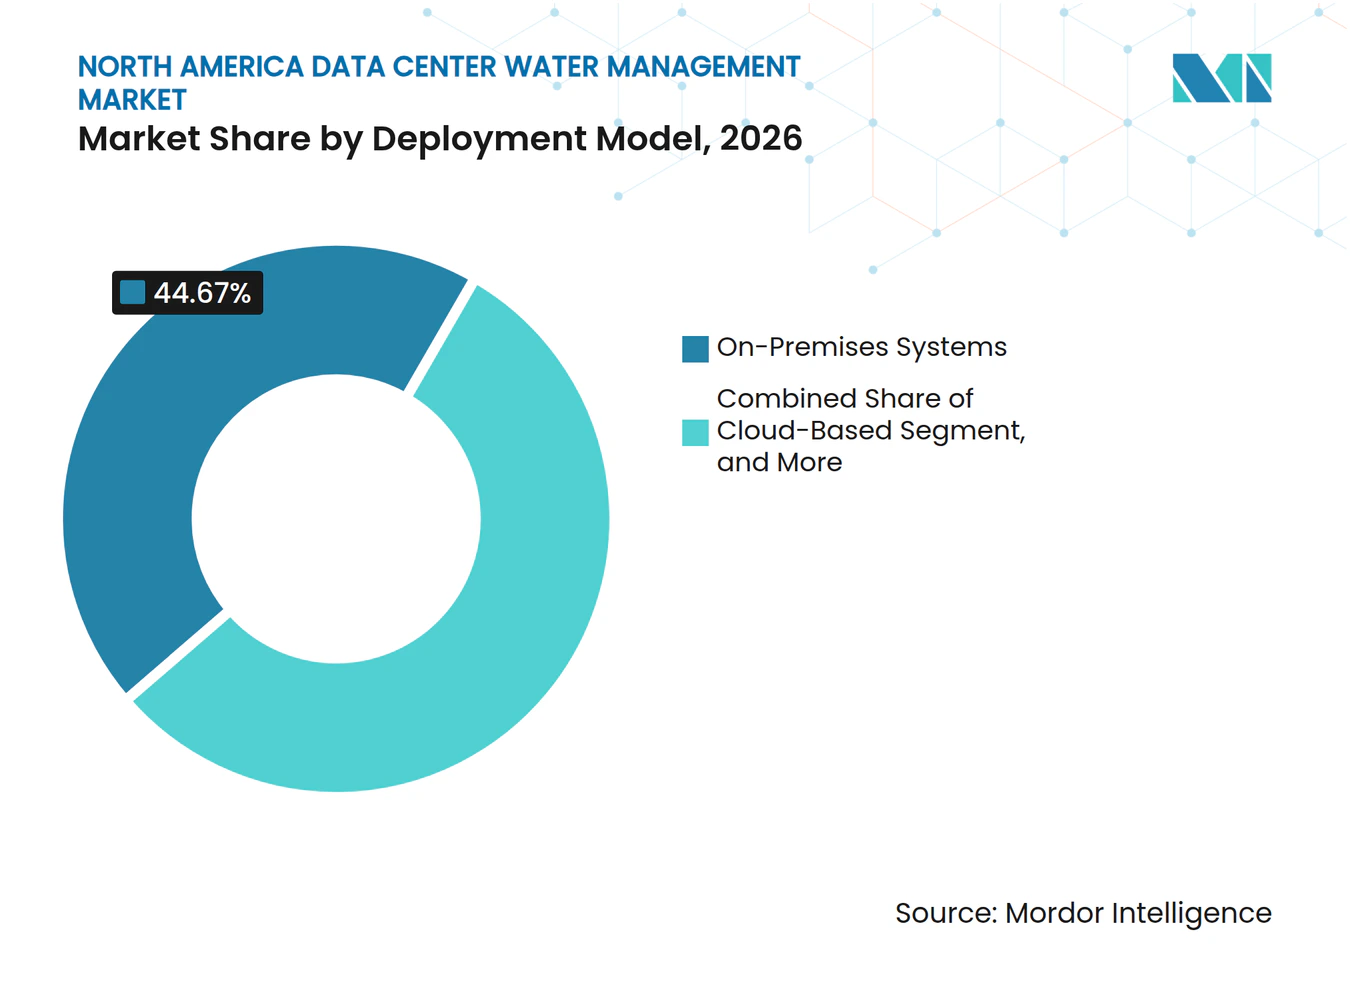
- 導入モデル別では、オンプレミスシステムが2026年の市場の44.67%を占め、統合型・ハイブリッドシステムは2032年までに10.87%のCAGRで拡大する見込みです。
- サービスタイプ別では、システム設置・統合が2026年の市場の33.46%を占め、マネージド水管理サービスは2032年までに10.39%のCAGRで拡大する見込みです。
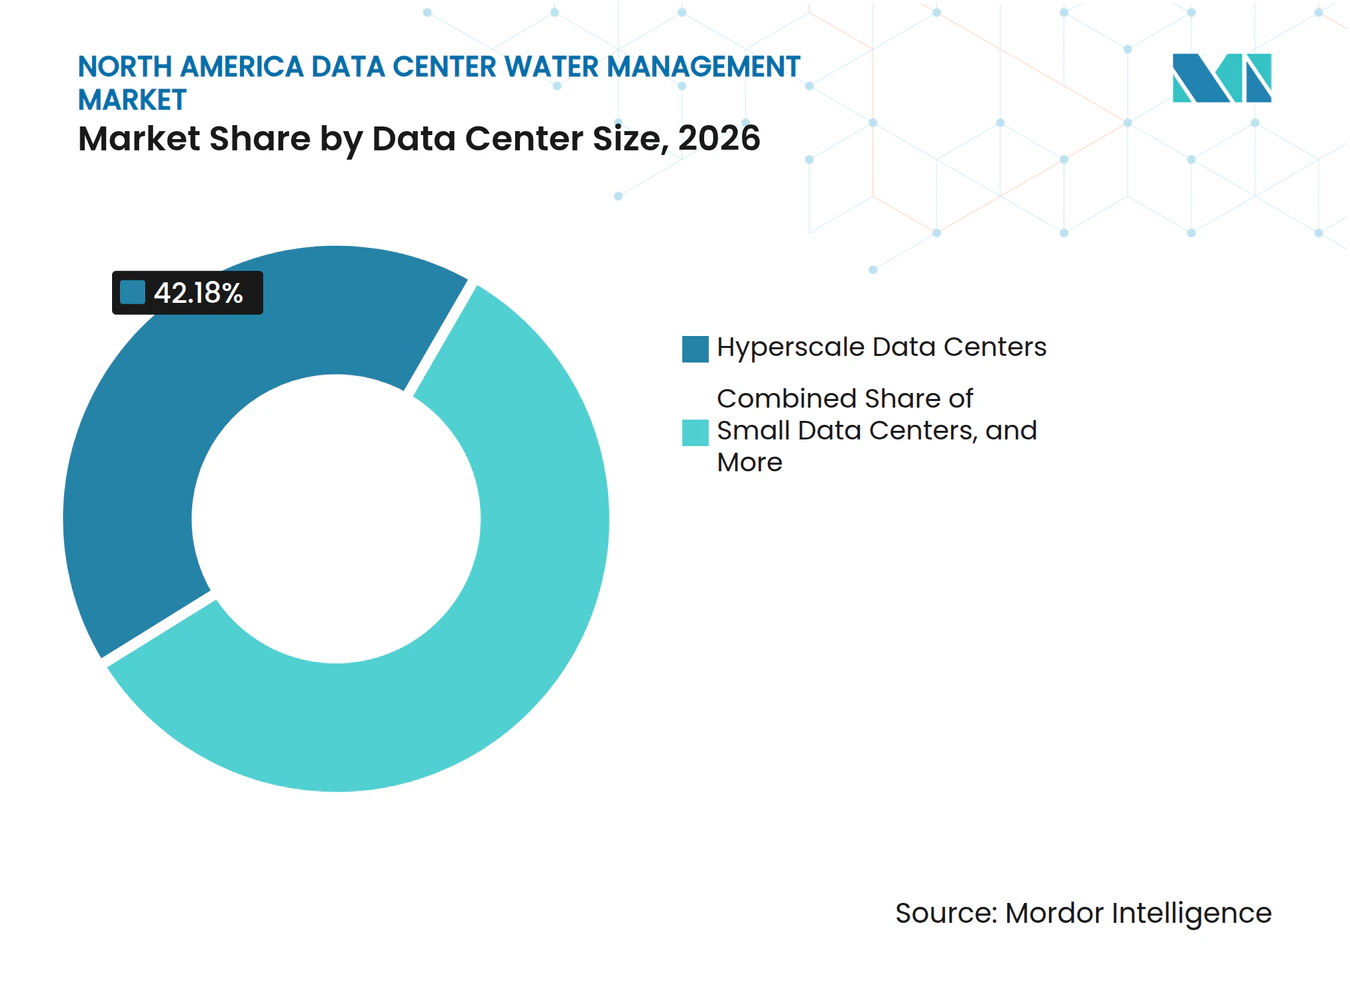
- データセンター規模別では、ハイパースケールデータセンターが2026年の市場の42.18%を占め、2032年までに10.36%のCAGRで拡大する見込みです。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年の市場の42.97%を占め、2032年までに10.42%のCAGRで拡大する見込みです。
- 地域別では、米国が2026年の市場の82.36%を占め、メキコは2032年までに10.58%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AIおよびハイパースケールデータセンターの拡大 | +4.2% | 米国(特にバージニア州、テキサス州、アリゾナ州)およびメキシコ | 短期(2年以内) |
| チップへの直接液体冷却の採用 | +2.1% | 米国およびカナダ(メキシコでの採用が拡大中) | 中期(2~4年) |
| 水使用量の開示および許可要件 | +1.2% | 米国(特にミネソタ州、カンザス州、バージニア州、テキサス州)、カナダへの波及あり | 短期(2年以内) |
| 企業の水ポジティブおよびESGコミットメント | +1% | 北米(ハイパースケールオペレーターが主導) | 中期(2~4年) |
| 冷却用再生水インフラ | +0.8% | 米国(特にバージニア州、ジョージア州、ミシシッピ州、オレゴン州)、メキシコでの活動が拡大中 | 中期(2~4年) |
| 高ラック密度およびクローズドループ冷却要件 | +0.7% | 米国およびカナダ(NVIDIAブラックウェルおよびベラルービン導入に関連) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパースケールデータセンターの拡大
AI主導の拡大により、水管理はハイパースケールキャンパスのコアインフラ要件となっています。米国のデータセンターは2023年に直接170億ガロンの水を使用しており、連邦政府の調査ではこの需要が2028年までに2倍から4倍になる可能性があると予測されています。新たな設備の多くは水制約のある地域で検討されており、サイト選定においてエネルギーや土地と並んで水へのアクセスが重要な要素となっています。北米データセンター水管理市場は、稼働中のキャンパス内のアップグレードおよびグリーンフィールド建設の両方から恩恵を受けています。AIワークロード密度の上昇はインフラの更新サイクルを短縮し、冷却および流体管理システムへの支出を前倒しにしています。ミネソタ州HF 16は、特定の大規模データセンターに対し、水利用許可を取得する前に節水対策を評価することを義務付けており、コンプライアンスが独立した需要源となっています。[1]
チップへの直接液体冷却の採用
チップへの直接冷却は、データセンターオペレーターが必要とする水管理サービスの種類を変えています。クローズドループは安定した流体化学に依存しており、pHの変動、粒子状物質、および微生物の増殖はサーバーのパフォーマンスを低下させたり、障害を引き起こしたりする可能性があります。ChemTreatは、これらの運用要件に対応するため、水性冷却剤技術、チップへの直接殺生物剤、およびリアルタイム流体モニタリングを備えたCTSolutions D2Cを導入しました。[2] Ecolabは2025年11月に冷却サービスを開始し、3D TRASARモニタリング技術と冷却剤分配機器およびサービスサポートを組み合わせました。[3] これらのサービスは、北米データセンター水管理市場が流体ライフサイクル管理に紐づいた継続的収益を追加している理由を示しています。NVIDIAはまた、2026年1月にベラルービンラックが45℃の冷却剤で動作可能であると発表しており、将来のAI施設においてチラーへの依存を低減できる可能性があります。
水使用量の開示および許可要件
報告および許可規則により、水使用はオペレーターにとって正式な管理指標となっています。ミネソタ州HF 16は、大規模データセンターの水利用許可と節水対策の評価を結びつけています。カンザス州SB 98は、水の節約、再利用、および補充対策を採用する適格データセンターに対する税制優遇措置を創設しました。クリーンウォーター法は、排水および水インフラの決定に連邦審査が必要な場合に引き続き適用されます。これらの要件は、計量、記録、およびパフォーマンスを実証できるシステムへの需要を高めています。北米データセンター水管理市場は、オペレーターが冷却設備をまだ更新していない場合でも、コンプライアンス支出によって支えられています。
企業の水ポジティブおよびESGコミットメント
ハイパースケールの水コミットメントは、機器およびサービスプロバイダーに対する調達要件を生み出しています。Amazonは2025年に水使用効率(WUE)が0.12 L/kWhであると報告し、水ポジティブ目標の75%を達成したと述べました。Microsoftは、第一世代施設での平均WUEが2.3 L/kWhから2025年には0.27 L/kWhに低下したと報告しました。Microsoftはまた、自社所有のデータセンターが2025年度に取水量を上回る水を補充したと述べました。これらの目標は、信頼性の高いモニタリングを通じてWUEを文書化できるベンダーを優遇します。また、オペレーターは公開サステナビリティ開示を支援できるデータを必要としているため、報告品質が商業的に重要となっています。
制約影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 干ばつ、地下水上限、および水道料金 | -1.8% | 米国(特に南西部およびテキサス州)および西カナダ | 短期(2年以内) |
| 再利用およびゼロ液体排出システムの資本コスト | -1.2% | 北米(特にメキシコおよび中堅オペレーター) | 中期(2~4年) |
| チップへの直接ループにおける水化学障害リスク | -0.6% | チップへの直接導入密度が高い米国およびカナダ | 中期(2~4年) |
| 許可の遅延およびコミュニティの反対 | -0.5% | 米国(特にアリゾナ州、カリフォルニア州、バージニア州)およびメキシコ(特にケレタロ) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
干ばつ、地下水上限、および水道料金
水不足は、北米の複数のデータセンター立地においてサイト選定および運用継続性に対する直接的な制約となっています。連邦政府の調査は、水の利用可能性、地域の気候条件、および競合する用途がデータセンターの開発に影響を与える可能性のある要因として特定しています。この問題は、新たなキャンパス開発が干ばつ計画および地下水規制と重なる地域で特に重要です。これらの地域のオペレーターは、蒸発冷却の運用コストと再利用、モニタリング、よび代替冷却設計への投資を比較検討する必要があります。水道料金の上昇は、通常の更新スケジュールが完了する前に既存の冷却資産の経済性を弱める可能性があります。これにより、水戦略を十分に迅速に調整できない施設にとって、インフラが座礁資産となるリスクが生じます。
再利用およびゼロ液体排出システムの資本コスト
高度な再利用およびゼロ液体排出システムは淡水需要を削減できますが、多大な資本投資を必要とします。Climate Adaptive Infrastructureは2025年5月、中西部の半導体メーカー向けにVeolia Water Technologiesとの6,600万米ドルの水サービスプロジェクトを発表しました。このプロジェクトは、第三者融資が初期資本支出から運用支払いへと投資をシフトさせる方法を示しています。VeoliaとAmazonはまた、ミシシッピ州での再生水冷却プロジェクトを発表しており、稼働時に年間8,300万ガロン以上の飲料水を再利用する見込みです。中小規模のオペレーターは、水中立目標と高度インフラのコストとの間のギャップに依然として直面しています。融資を含むサービスモデルはそのギャップに対処できますが、ハイパースケールの規模や信用力を持たないオペレーターにとってコスト障壁は依然として制約となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
リサイクル・再利用システムがシェアおよび予測拡大をリード水リサイクル・再利用管理システムは2026年の北米データセンター水管理市場シェアの22.87%を占め、2032年までに10.22%のCAGRで拡大する見込みです。この地位は、循環的な水使用が基本的な調達要件として移行していることを反映しています。Amazonは2025年6月、2030年までに120か所以上の米国データセンターへの再生水使用拡大にコミットしました。同プログラムは、再利用システムサプライヤーが利用できる調達パイプラインの規模を示しています。北米データセンター水管理市場には、モニタリング、計量、処理、漏水検知、最適化、および分析ソリューションも含まれています。オペレーターが水質、使用量、および報告を統合的に管理したいと考えているため、これらのサービスはますます一括して販売されるようになっています。
水モニタリング・計量システムは、オペレーターがWUE報告のために継続的なデータを必要としているため重要です。水管理ソフトウェアおよび分析は、リアルタイムの運用可視性を提供するために処理ハードウェアと統合されています。漏水検知システムは、流体の完全性がサーバーの可用性に影響するチップへの直接ループにとって特に重要です。Gradiantは2025年に、HyperSolvedプラットフォームがハイパースケールユーザー向けに冷却水管理、モニタリング、および処理サポートを組み合わせていると述べました。最適化・制御システムは、変化するコンピュートロードに応じて冷却運用を調整する施設チームを支援します。このセグメントは、単体機器販売から継続的な運用サポートを伴う接続システムへと拡大しています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
水管理アプリケーション別:
冷却が最大シェアを維持しながら報告が最速で拡大冷却システム水管理は2026年の北米データセンター水管理市場規模の42.88%を占めました。キャンパス規模の拡大および高ラック密度に伴い排熱ニーズが増加するため、冷却は引き続き主要なアプリケーションです。議会調査局はデータセンターの水需要の主要な源泉として冷却を特定しています。水消費報告・最適化は2032年までに10.46%のCAGRで拡大する見込みです。開示規則および内部サステナビリティコミットメントが、計量および分析ツールへの需要を促進しています。これらのツールは、施設管理と公開報告の両方を支援できるレベルで消費量を追跡するのに役立ちます。
チップへの直接ループがより狭い化学許容範囲で動作するにつれて、漏水防止・検知の重要性が高まっています。ChemTreatはCTSolutions D2Cを設計し、冷却剤の状態を監視し、チップへの直接冷却の稼働時間をサポートしています。廃水管理および給水・配水管理は、大規模キャンパスの運営に不可欠です。水リサイクル・再利用アプリケーションも、飲料水使用量を削減するハイパースケールオペレーターのコミットメントから恩恵を受けています。VeoliaとAmazonのミシシッピ州プロジェクトは、再生水処理を冷却運用と直接結びつけています。これらのアプリケーションを総合すると、このセグメントには確立されたユーティリティ連携機能と新しいデータ主導の管理活動の両方が含まれていることがわかります。
導入モデル別:
オンプレミスシステムがリードしながらハイブリッドアーキテクチャが前進オンプレミスシステムは2026年の北米データセンター水管理市場の44.67%を占めました。オペレーターはオンサイトシステムを使用して、冷却化学および重要インフラを直接管理しています。この傾向は、流体システムの障害が高価なコンピューティング機器に影響を与える可能性がある場合に強くなります。統合型・ハイブリッドシステムは2032年までに10.87%のCAGRで拡大する見込みです。これらのモデルは、オンサイトハードウェアと接続されたモニタリングプラットフォームおよびリモートデータアクセスを組み合わせています。このアプローチにより、オペレーターはローカルの冗長性を維持しながら集中管理を可能にします。
Microsoftは、新施設が水強度を低減し、より効率的な運用をサポートするクローズドループ冷却アプローチを使用していると述べました。このようなシステムは、物理インフラとデジタル管理がどのように連携して動作できるかを示しています。クラウドベースシステムはより小さなベースから始まっていますが、サービスとしての分析および報告機能をサポートしています。顧客が水データを冷却、建物、およびサステナビリティシステムと接続したい場合、ベンダーはオープンインターフェースを必要とします。データ主権およびローカルレジリエンシー要件は、依然としてリモートのみの管理への完全な移行を制限しています。予想される結果は、オンプレミス制御の置き換えではなく、ハイブリッド導入への段階的なシフトです。

注記: 個別セグメントのシェアはレポート購入後に入手可能
サービスタイプ別:
設置がリードしながらマネージドサービスが勢いを増すシステム設置・統合は2026年の北米データセンター水管理市場の33.46%を占めました。このリーダーポジションは、建設活動および複雑なデータセンター設計に水システムを組み込む必要性を反映しています。マネージド水管理サービスは2032年までに10.39%のCAGRで拡大する見込みです。オペレーターは、流体制御、モニタリング、メンテナンス、および稼働時間目標を結びつけることができる継続的なサポートを求めています。これは、チップへの直接冷却が専門的な化学および運用知識を必要とする場合に特に重要です。サービスミックスは、設置からライフサイクル管理へと移行しています。
Ecolabの冷却サービスは、接続されたモニタリング、冷却機器、および現場の専門知識を継続的な契約のもとで組み合わせています。水監査および効率コンサルティングも、オペレーターが処理または再利用のアップグレードを選択する前にベースラインを確立することが多いため、サービス市場を支えています。モニタリングおよびメンテナンスサービスは、クローズドループシステムにおけるより厳格な冷却剤化学要件から恩恵を受けています。エンジニアリングおよび統合プロバイダーは、評価を使用して機器およびマネージドサービス契約の後続機会を特定できます。北米データセンター水管理産業は、設置作業の重要性を低下させることなくサービス収益を追加しています。この組み合わせにより、サプライヤーは初期資本プロジェクト完了後も関与し続けることができます。
データセンター規模別:
ハイパースケール施設が最大シェアおよび予測CAGRを牽引ハイパースケールデータセンターは2026年の北米データセンター水管理市場シェアの42.18%を占め、2032年までに10.36%のCAGRで拡大する見込みです。その地位は、AIワークロードの集中および高度な水システムを導入するための資本力を反映しています。大規模データセンターは、米国のハブ市場全体でエンタープライズクラウド移行とコロケーション拡大が続いているため、引き続き主要な需要グループです。ハイパースケールオペレーターはまた、小規模サイトでは対応できない規模で再利用、高度なモニタリング、およびクローズドループ冷却に資金を提供できます。これにより、技術要件の形成において不均衡な役割を果たしています。彼らの水コミットメントは、処理、センサー、ソフトウェア、およびサービスカテゴリー全体のサプライヤーにも影響を与えています。
メキシコは、確立された米国キャンパスを超えた機会を示しています。CloudHQは2025年9月、ケレタロの6つのデータセンターに対して48億米ドルのコミットメントを発表しました。大規模および中規模施設は、地域の水インフラおよびサービス可用性に適合したソリューションを必要とします。小規模データセンターは、これらのソリューションが大規模施設に有利であるため、ゼロ液体排出およびクローズドループ再利用システムの採用において最大の障壁に直面しています。モニタリングおよび分析は、小規模サイトにとってよりアクセスしやすい初期サービスを提供します。これにより、高度なインフラが大規模施設に集中し、デジタルツールがより広い顧客基盤にリーチできる段階的な需要パターンが生まれます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
データセンタータイプ別:
クラウドサービスプロバイダーがリードしながらコロケーション需要がテナント要件に追随クラウドサービスプロバイダーは2026年の北米データセンター水管理市場の42.97%を占め、2032年までに10.42%のCAGRで拡大する見込みです。これらのオペレーターは大量の水負荷を管理し、水使用パフォーマンスに対する投資家の厳しい監視に直面しています。その規模により、再生水システム、成果ベースのサービス、および詳細なモニタリングの早期ユーザーとなっています。コロケーションオペレーターは、大規模テナントが水効率と開示に関する要件をますます設定するようになっているため、独立した需要グループを形成しています。これにより、ハイパースケールテナントからコロケーション施設へのプルスルー効果が生まれます。コロケーションオペレーターが独自に同じ目標を設定していない場合でも、水要件は上昇する可能性があります。
エンタープライズおよびエッジデータセンターは、許可要件が最大規模の施設を超えて拡大するにつれて、注目が高まっています。政府および機関施設もサステナビリティと運用レジリエンシーに対応する調達フレームワークのもとで運営されています。AmazonのVeoliaとのミシシッピ州での再生水プロジェクトは、クラウドオペレーターがより広いサプライヤーエコシステムに与える調達影響力を示しています。このプロジェクトは2027年に稼働を開始し、年間8,300万ガロン以上の飲料水を再利用する見込みです。サプライヤーは、コロケーションおよびエンタープライズ顧客にアプローチする際にクラウドプロバイダーのプロジェクトを参照事例として活用できます。この需要パターンは、大規模なクラウドコミットメントと北米データセンター水管理市場全体での広範な採用を結びつけています。
地域分析
米国は2026年の北米データセンター水管理市場シェアの82.36%を占めました。そのリーダーポジションは、ノーザンバージニア、フェニックス、シカゴ、ダラス・フォートワースにおけるハイパースケールキャンパスの集中を反映しています。これらの立地間で水条件は大きく異なるため、システム要件は地域の利用可能性、規制、およびユーティリティインフラによって形成されます。議会調査局は、米国のデータセンターが2023年に直接170億ガロンの水を使用し、2028年までに使用量が2倍から4倍になる可能性があると予測したと報告しました。バージニア州は2025年にSB 1449を可決し、提案されたデータセンター開発に関連する地域審査要件に対応しています。Amazonは2025年12月、ジョージア州コビントンでの1億米ドルの水処理・冷却施設の承認を受けました。Microsoftもバージニア州リーズバーグのデータセンター近くの水道・下水道改善に投資しており、サイトの実現可能性が地域インフラ計画に依存する可能性があることを示しています。
メキシコは2032年までに10.58%のCAGRで拡大する見込みであり、地域で最も成長の速い国市場となっています。データセンター建設および機器に関するMEXDCの投資パイプラインは、2026年から2031年の間に825億米ドルと述べられています。ケレタロは国内設置容量の大部分を集中させており、主要なクラウドおよびコロケーション開発業者からのプロジェクトを受け入れています。CloudHQのケレタロ6データセンターへの48億米ドルのコミットメントは、計画された拡大の規模を示しています。同国は2025年末に236 MWの稼働中データセンター容量を有し、200 MWが建設中でした。水インフラは計画された建設ペースほど発展していないため、早期参入者が地域サービスネットワークを確立する機会があります。北米データセンター水管理市場は、新たなキャンパスが稼働する前に行われた投資から恩恵を受けることができます。
カナダは地域構造において3位にランクされており、米国およびメキシコとは異なる運用プロファイルを持っています。温暖な気候条件と長いフリークーリング期間により、年間の一部において水集約型の蒸発冷却への依存が低減されます。これにより多くの立地での絶対的な水強度は制限されますが、水計画と開示の必要性がなくなるわけではありません。MicrosoftのケベックにあるデータセンターはAnnually最大150万リットルの雨水を収集するよう設計されています。カナダのオペレーターは、資本集約型処理の即時ニーズが低い場合、分析、モニタリング、および報告を優先する可能性が高いです。これらのニーズは、取引量に対してコンサルティングおよびソフトウェア業務を支援できます。カナダは北米データセンター水管理市場の一部であり続けますが、その成長は広範な水使用制限ではなくサステナビリティ管理によって形成されています。
競合環境
市場集中度
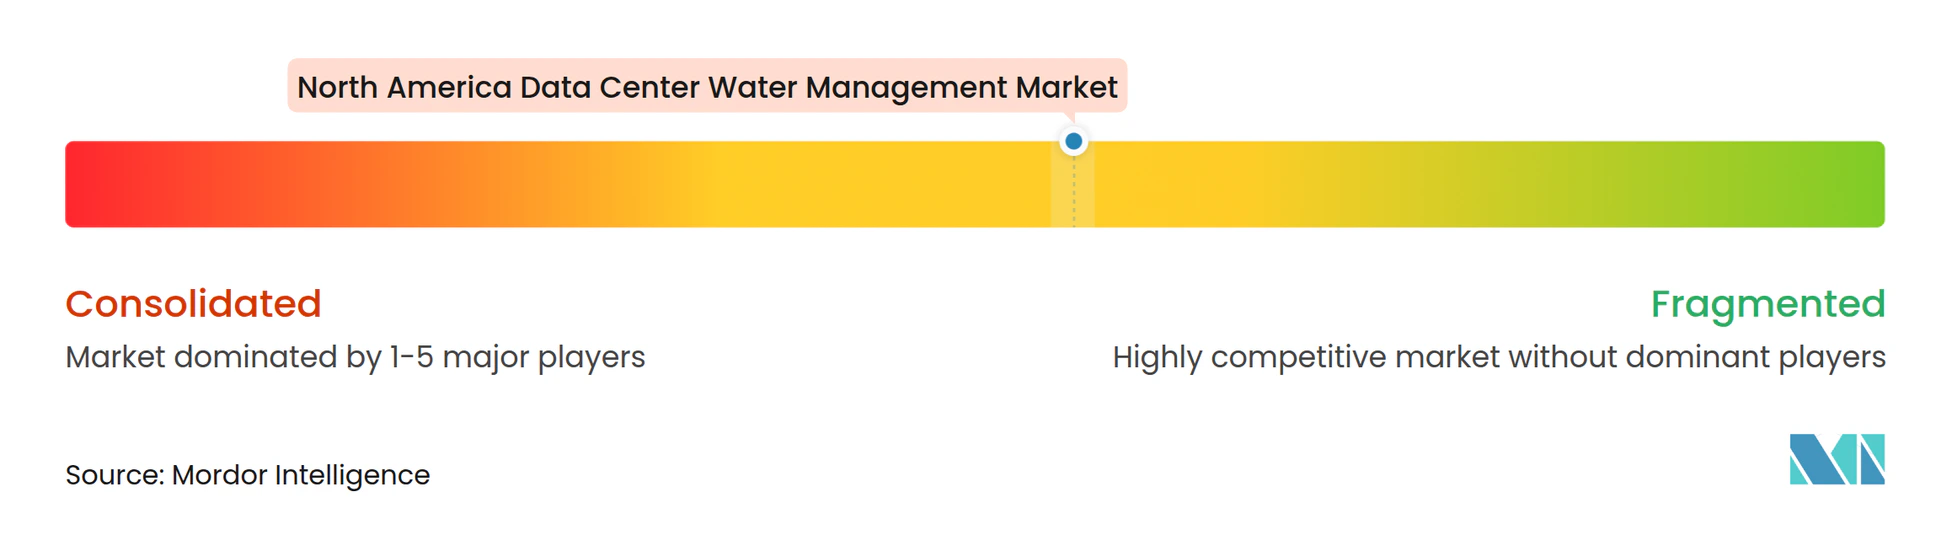
北米データセンター水管理市場は、水技術サプライヤー、化学処理会社、エンジニアリング専門家、およびデジタルインフラ管理者にわたって適度に分散しています。Ecolab、Veolia、Gradiant、ChemTreat、Xylem、およびKurita Water Industriesは、処理、モニタリング、化学、および再利用能力を提供しています。Black and Veatch、Aquatech International、Carollo Engineers、およびVeraltoはエンジニアリングおよび実装能力を追加しています。Schneider Electric、Vertiv、およびJohnson Controlsは、水システムを施設運営と接続できるモニタリングおよび制御を提供しています。このミックスにより、サプライヤーの状況は広範となり、専門家と統合プロバイダーの間で競争が生まれています。また、単一の水技術に焦点を当てたサプライヤーにとって、対応可能な市場を定義することが難しくなっています。
サービス主のサービスは2025年以降より重要になっています。Ecolabは2025年11月に冷却サービスを開始し、モニタリング、冷却機器、および専門サポートを継続的な契約に統合しました。Veoliaは2026年4月、Data Center Resource 360プログラムのもとでAmazonとの再生水冷却コラボレーションを発表しました。GradiantはHyperSolvedがハイパースケールデータセンター向けに調達、処理、モニタリング、および排水管理を統合していると述べました。これらのアプローチは、水パフォーマンスと稼働時間に対して一つの責任あるパートナーを好む購買者に対応しています。統合契約はまた、個別の機器、化学、およびソフトウェアサプライヤー間の調整負担を軽減できます。
機会は、中堅コロケーションオペレーター、計画インフラが確立されたベンダーネットワークよりも速く進んでいるメキシコ、および水分析をESG報告と結びつけるシステムに残っています。信頼性の高いWUEデータはオペレーターの報告を支援し、モニタリングプラットフォームの価値を向上させることができます。コンプライアンス知識も重要です。なぜなら、許可要件がプロジェクトスケジュールと技術選択に影響を与える可能性があるからです。技術的、運用的、および許可能力を持つサプライヤーは、水制約のある立地で優位性を持つことができます。提供された資料には主要サプライヤーの合算市場シェアデータは含まれていません。したがって、競合の説明は少数のベンダーによる支配ではなく、分散した構造を支持しています。
北米データセンター水管理産業リーダー
-
Ecolab Inc.
-
Veolia Environnement S.A.
-
Xylem Inc.
-
SUEZ S.A.
-
Gradiant Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンター水管理市場 このレポートでカバーされる企業
- Ecolab Inc.
- Veolia Environnement S.A.
- Xylem Inc.
- SUEZ S.A.
- Gradiant Corporation
- ChemTreat, Inc.
- Aquatech International LLC
- Black & Veatch Holding Company
- Carollo Engineers, Inc.
- H2O Innovation Inc.
- Kurita Water Industries Ltd.
- Veralto Corporation
- Schneider Electric SE
- Vertiv Group Corp.
- Johnson Controls International plc
- Carrier Global Corporation
- Modine Manufacturing Company
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Meta Platforms, Inc.
- Digital Realty Trust, Inc.
- Equinix, Inc.
- QTS Realty Trust, LLC
- CyrusOne Inc.
- Switch, Inc.
- Iron Mountain Data Centers, LLC
- NTT Global Data Centers Americas, Inc.
- STACK Infrastructure, Inc.
- Vantage Data Centers, LLC
- CoreSite Realty Corporation
最近の産業開発事情 北米データセンター水管理市場
- 2026年9月:Gradiantは、世界最大のハイパースケーラーの一社のために、テキサス州西部のハイパースケールAIデータセンターキャンパス向けにSmartOps AIモニタリングおよびCURE Chemicals統合を備えたHyperSolvedプラットフォームを使用したゼロ地表排出のターンキー水・廃水システムを提供する契約を締結しました。
- 2026年6月:Microsoftは、データセンターの平均WUEが第一世代施設の2.3 L/kWhから2025年には0.27 L/kWhに改善し、自社所有フリートの約90%が低水量から無水冷却システムで稼働していると報告しました。2025年度は、Microsoftの自社所有データセンターが世界全体で取水量を上回る水を補充した最初の年となりました。
- 2026年4月:Veolia Environnement S.A.とAmazon Web Servicesは、Veoliaのデータセンターリソース360プログラムのもと、ミシシッピ州でのAmazonデータセンター運営向けに再生水ベースの冷却インフラを開発するコラボレーションを発表しました。最初の施設は2027年に稼働開始予定で、年間8,300万ガロン以上の飲料水を再利用する見込みです。
- 2026年2月:Oracle Corporationは、ニューメキシコ州、ミシガン州、テキサス州、ウィスコンシン州の新しいAIデータセンター向けに、地域社会の水管理コミットメントとして継続的な飲料水投入への依存を排除するよう設計されたクローズドループ・ゼロ淡水消費冷却を発表しました。
北米データセンター水管理市場レポートスコープ
北米データセンター水管理市場は、データセンターオペレーターが施設運営全体にわたって水使用を監視、管理、節約、および最適化するのを支援する技術とサービスで構成されています。水効率の向上、廃棄物の削減、持続可能な冷却慣行のサポート、水質の確保、および環境コンプライアンス要件の充足に焦点を当てています。この市場により、組織は高度なモニタリング、自動化、分析、および水保全戦略を通じて運用レジリエンシーを強化し、資源消費を削減し、サステナビリティ目標を達成することができ、環境に配慮したリソース効率の高いデジタルインフラへの高まる需要を支えています。
北米データセンター水管理市場レポートは、ソリューションタイプ(水モニタリング・計量システム、水漏れ検知システム、水使用量最適化・制御システム、水リサイクル・再利用管理システム、水処理・水質モニタリングシステム、および水管理ソフトウェア・分析)、水管理アプリケーション(冷却システム水管理、給水・配水管理、廃水管理、水リサイクル・再利用、漏水防止・検知、および水消費報告・最適化)、導入モデル(オンプレミスシステム、クラウドベースシステム、および統合型・ハイブリッドシステム)、サービスタイプ(システム設置・統合、モニタリング・メンテナンス、水監査・効率コンサルティング、およびマネージド水管理サービス)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ、ならびに政府・機関データセンター)、および地域(米国、カナダ、およびメキシコ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 水モニタリング・計量システム |
| 水漏れ検知システム |
| 水使用量最適化・制御システム |
| 水リサイクル・再利用管理システム |
| 水処理・水質モニタリングシステム |
| 水管理ソフトウェア・分析 |
| 冷却システム水管理 |
| 給水・配水管理 |
| 廃水管理 |
| 水リサイクル・再利用 |
| 漏水防止・検知 |
| 水消費報告・最適化 |
| オンプレミスシステム |
| クラウドベースシステム |
| 統合型・ハイブリッドシステム |
| システム設置・統合 |
| モニタリング・メンテナンス |
| 水監査・効率コンサルティング |
| マネージド水管理サービス |
| 小規模データセンター |
| 中規模データセンター |
| 大規模データセンター |
| ハイパースケールデータセンター |
| コロケーションデータセンター |
| クラウドサービスプロバイダー |
| エンタープライズおよびエッジデータセンター |
| 政府・機関データセンター |
| 米国 |
| カナダ |
| メキシコ |
| ソリューションタイプ別 | 水モニタリング・計量システム |
| 水漏れ検知システム | |
| 水使用量最適化・制御システム | |
| 水リサイクル・再利用管理システム | |
| 水処理・水質モニタリングシステム | |
| 水管理ソフトウェア・分析 | |
| 水管理アプリケーション別 | 冷却システム水管理 |
| 給水・配水管理 | |
| 廃水管理 | |
| 水リサイクル・再利用 | |
| 漏水防止・検知 | |
| 水消費報告・最適化 | |
| 導入モデル別 | オンプレミスシステム |
| クラウドベースシステム | |
| 統合型・ハイブリッドシステム | |
| サービスタイプ別 | システム設置・統合 |
| モニタリング・メンテナンス | |
| 水監査・効率コンサルティング | |
| マネージド水管理サービス | |
| データセンター規模別 | 小規模データセンター |
| 中規模データセンター | |
| 大規模データセンター | |
| ハイパースケールデータセンター | |
| データセンタータイプ別 | コロケーションデータセンター |
| クラウドサービスプロバイダー | |
| エンタープライズおよびエッジデータセンター | |
| 政府・機関データセンター | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンター水管理市場の規模はどのくらいですか?
北米データセンター水管理市場は2026年に14.3億米ドルと評価されており、2032年までに25.8億米ドルに達すると予測されています。
北米における水管理システムへの需要を促進しているものは何ですか?
AIインフラの拡大、チップへの直接冷却、水報告規則、およびハイパースケーラーの水コミットメントが、処理、モニタリング、および再利用ソリューションへの需要を高めています。
北米データセンター水管理市場で最大のシェアを持つソリューションタイプはどれですか?
水リサイクル・再利用管理システムが2026年の最大シェアである22.87%を占め、2032年までに10.22%のCAGRで拡大する見込みです。
データセンター水管理において最も急速に拡大している導入モデルはどれですか?
統合型・ハイブリッドシステムは、オンサイト制御と接続されたモニタリングへの需要に支えられ、2032年までに10.87%のCAGRで拡大する見込みです。
データセンター水管理の地域需要をリードしている国はどこですか?
米国は2026年の地域需要の82.36%をリードしており、ハイパースケールデータセンター容量の集中によって支えられています。
メキシコがデータセンター水管理サプライヤーにとって重要な理由は何ですか?
メキシコは、特にケレタロでのデータセンター建設計画の増加に伴い、2032年までに10.58%のCAGRで拡大する見込みです。