
Tamanho e Participação do Mercado de Recuperação de Calor Residual de Data Centers na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
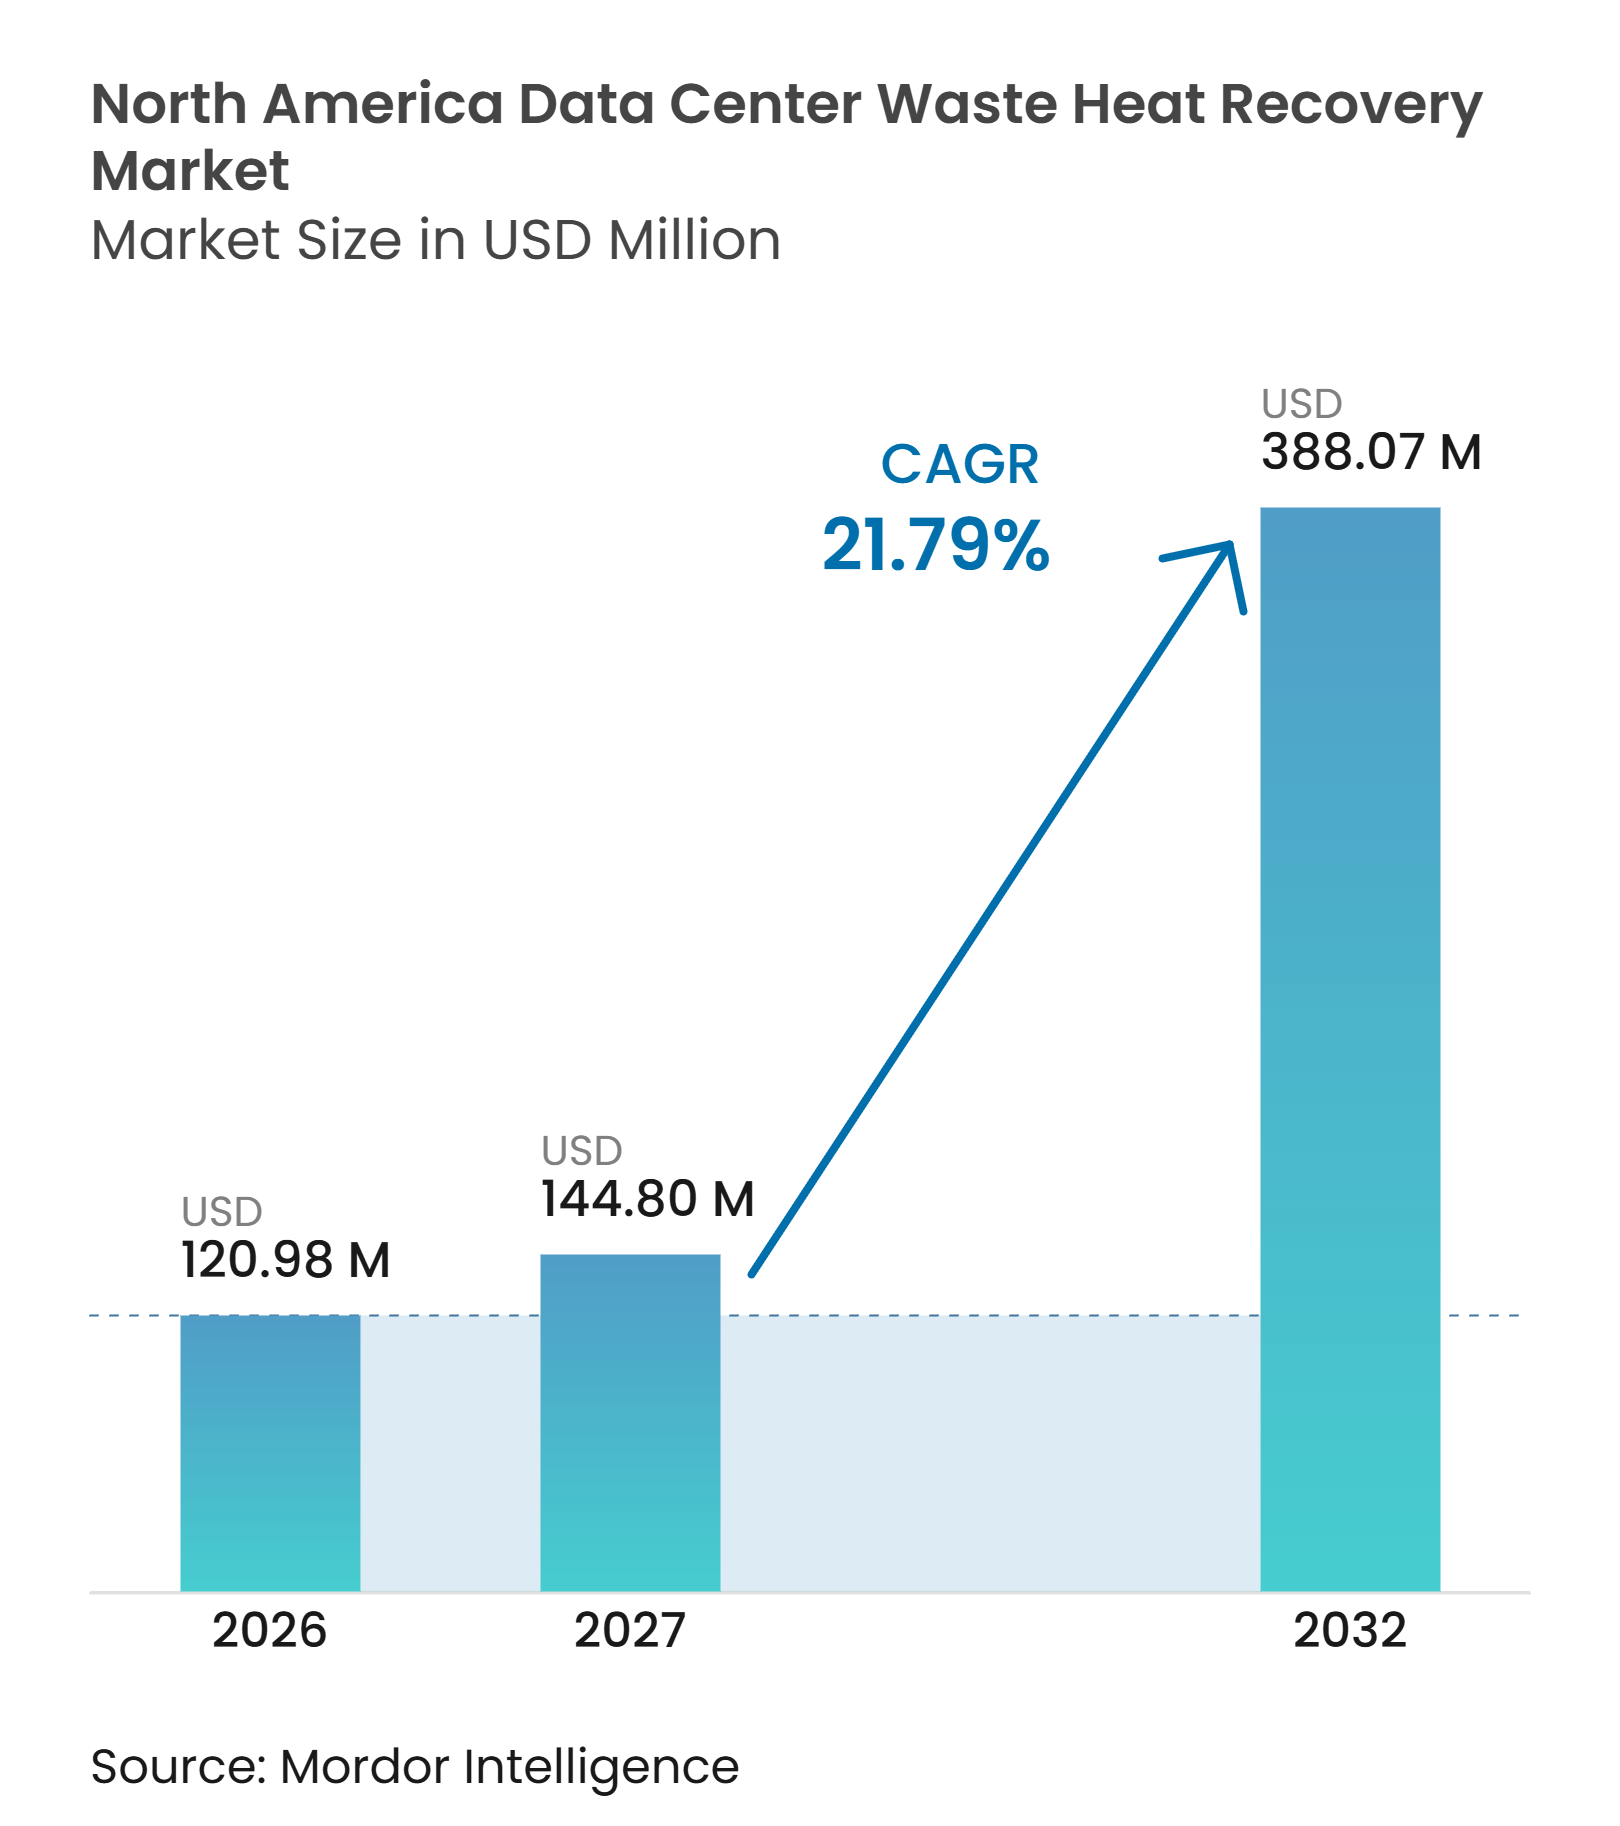
| Tamanho do mercado no ano base (2026) | 120.98 Milhões de dólares |
| Tamanho do Mercado (2027) | 144.80 Milhões de dólares |
| Tamanho do Mercado (2032) | 388.07 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 21.79 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Recuperação de Calor Residual de Data Centers na América do Norte pela Mordor Intelligence
O tamanho do mercado de recuperação de calor residual de data centers na América do Norte está projetado para se expandir de 120,98 milhões de USD em 2026 para 388,07 milhões de USD até 2032, registrando um CAGR de 21,79% entre 2027 e 2032. Os campi de inteligência artificial e computação de alto desempenho estão concentrando cargas térmicas maiores na Virgínia, no Texas, em Quebec e em Alberta. Os racks resfriados a líquido podem liberar calor a 45-80°C, o que é compatível com sistemas de aquecimento urbano de temperatura mais baixa e torna a recuperação mais prática em novos locais. O mercado de recuperação de calor residual de data centers na América do Norte se beneficia quando os operadores planejam o resfriamento, o armazenamento e a entrega de calor em conjunto, em vez de tratar o calor recuperado como uma adaptação separada. Os programas de relatórios estaduais e provinciais estão tornando a prontidão para reutilização de calor mais relevante para a seleção de locais e o projeto de instalações. As oportunidades comerciais permanecem mais fortes onde um grande data center está próximo a um usuário térmico constante e uma concessionária pode reconhecer o calor recuperado como um recurso do sistema.
Principais Conclusões do Relatório
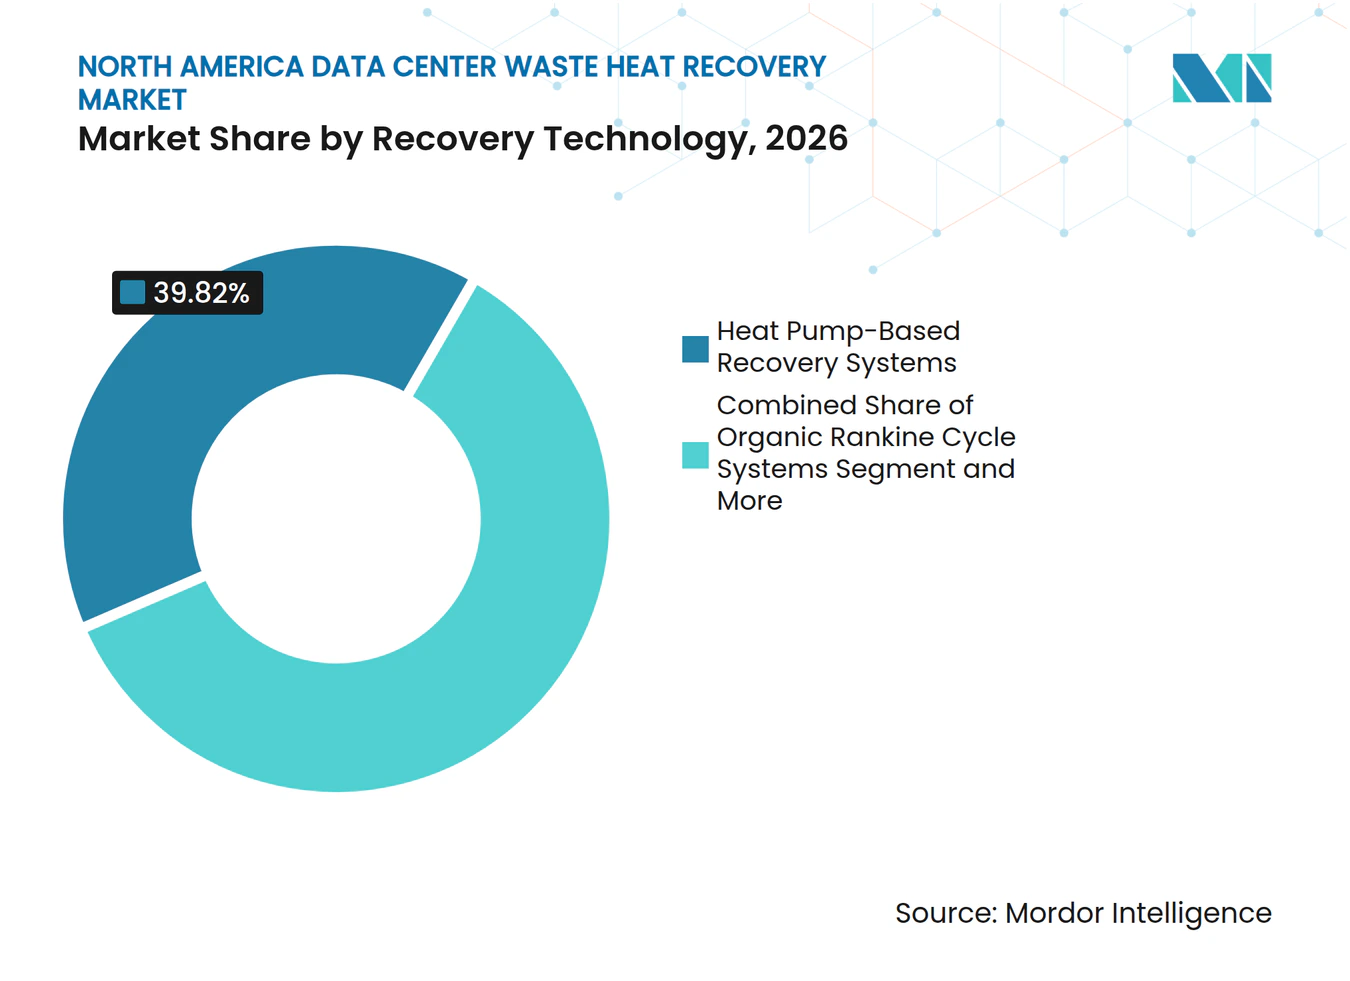
- Por tecnologia de recuperação, os sistemas baseados em bomba de calor detinham 39,82% da receita em 2026, enquanto os sistemas integrados de armazenamento de energia térmica estão projetados para se expandir a um CAGR de 28,42% até 2032.
- Nas aplicações de reutilização de calor, o aquecimento de edifícios comerciais e residenciais representou 31,64% da receita em 2026, enquanto o aquecimento em estufas e na agricultura deve crescer a um CAGR de 29,64% até 2032.
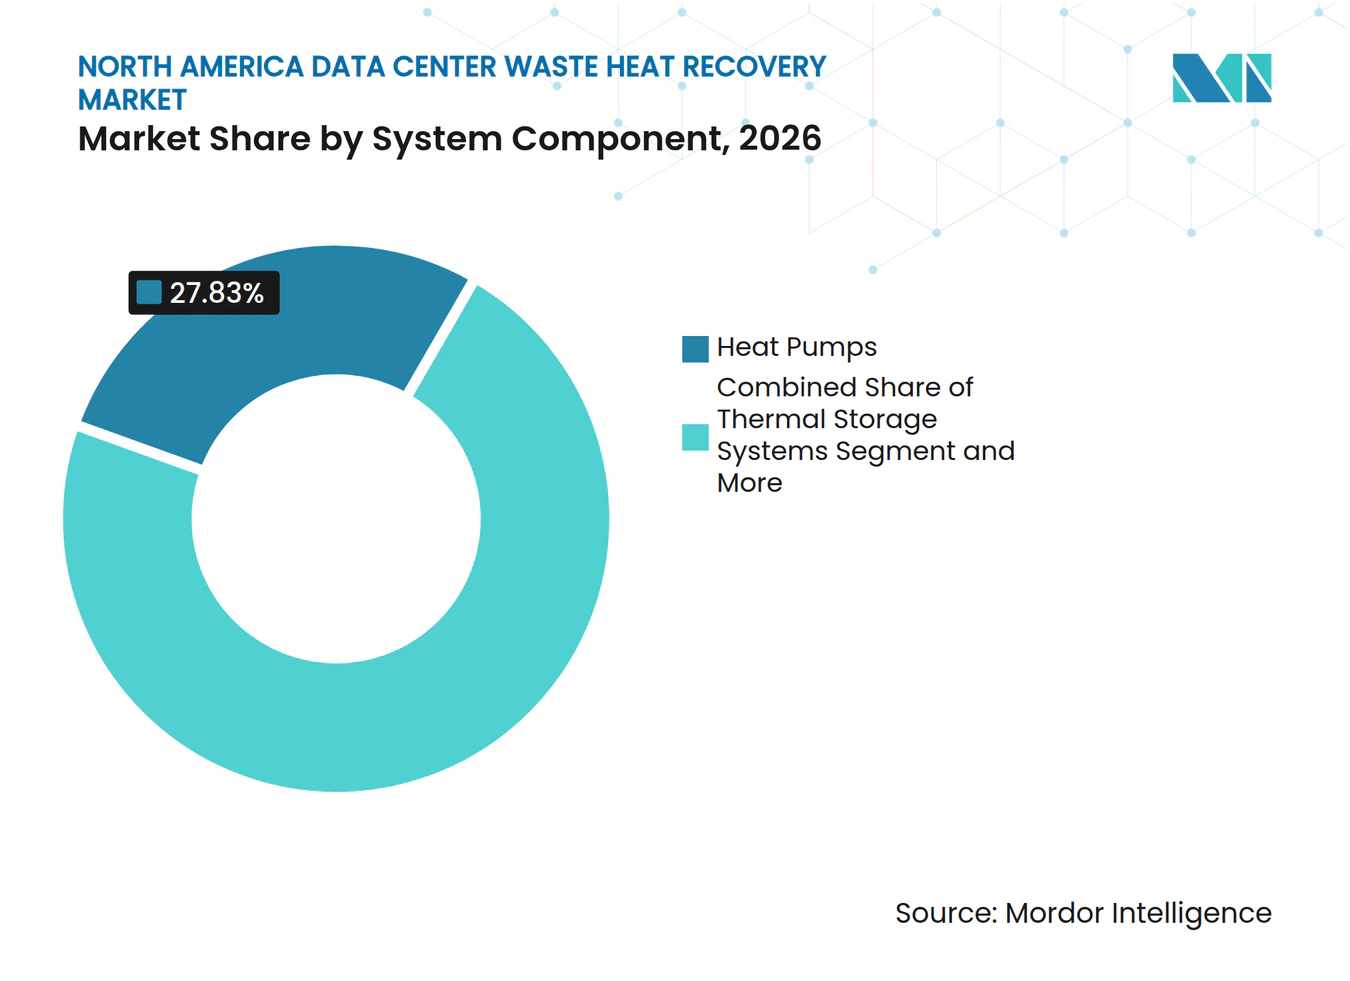
- Por componente do sistema, as bombas de calor representaram 27,83% da receita em 2026, enquanto os sistemas de armazenamento térmico estão projetados para crescer a um CAGR de 28,17% até 2032.
- Por modelo de entrega de calor, a reutilização de calor no local capturou 39,72% da receita em 2026, enquanto a absorção pela rede de aquecimento urbano deve avançar a um CAGR de 27,22% até 2032.
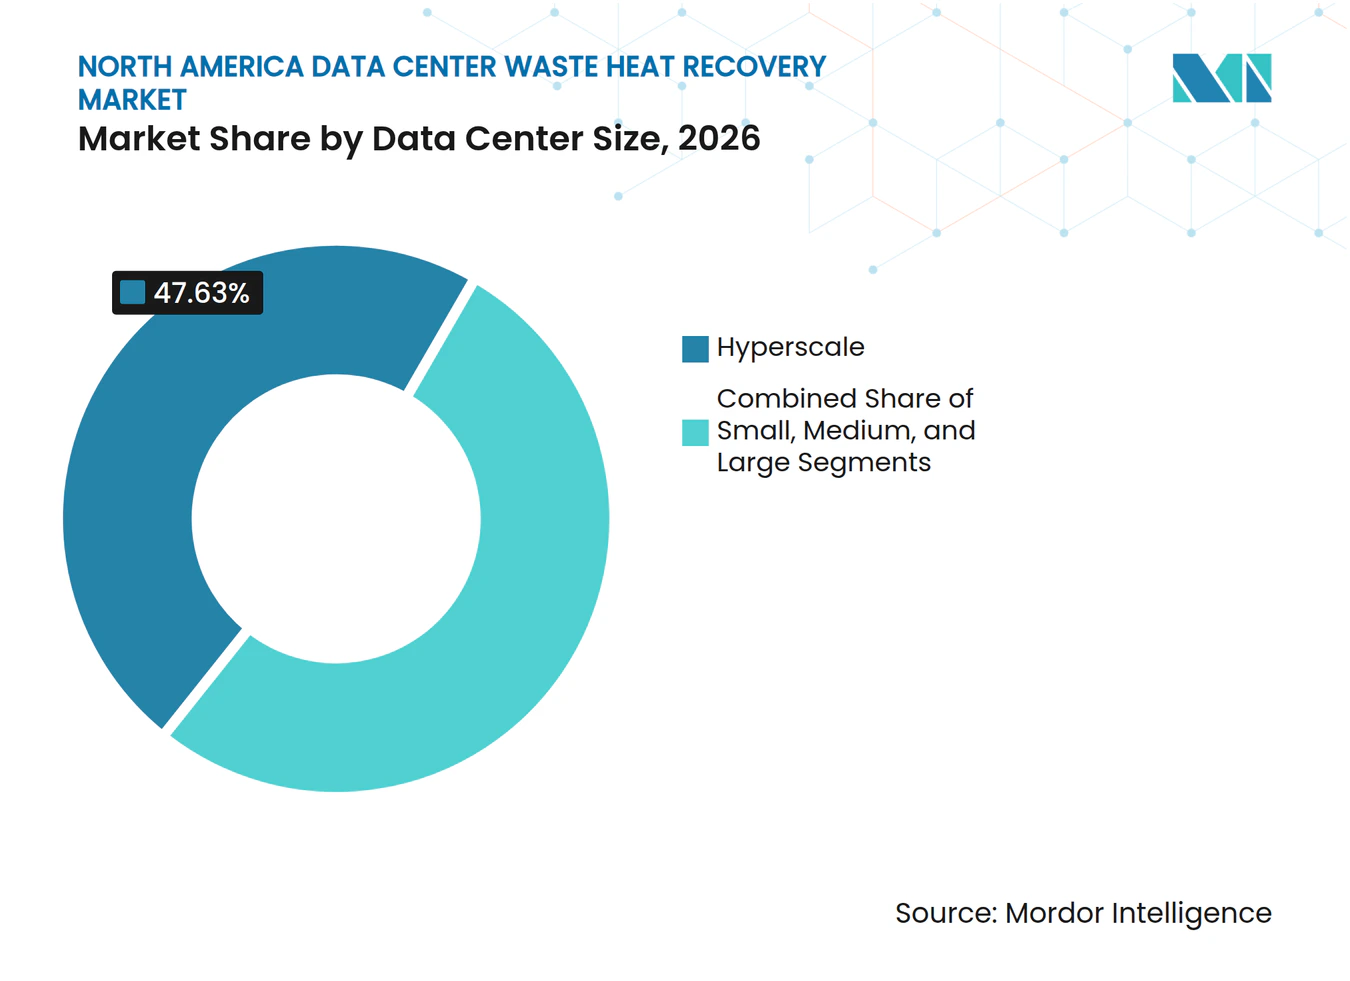
- Por tamanho do data center, as instalações de hiperescala representaram 47,63% do mercado de recuperação de calor residual de data centers na América do Norte em 2026 e estão projetadas para se expandir a um CAGR de 24,43% até 2032.
- Por tipo de data center, os provedores de serviços em nuvem detinham 48,37% da receita em 2026, enquanto os operadores de colocation devem avançar a um CAGR de 25,15% até 2032.
- Por geografia, os Estados Unidos detinham 82,12% da receita em 2026, enquanto o Canadá está projetado para se expandir a um CAGR de 25,41% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Hiperescala de IA/HPC nos EUA e no Canadá | +7.0% | Estados Unidos, incluindo Virgínia, Texas e Arizona, e Canadá, incluindo Quebec, Alberta e Ontário | Curto prazo (≤ 2 anos) |
| Maturidade da Cadeia de Suprimentos de Resfriamento a Líquido e Reutilização de Calor na América do Norte | +5.5% | Estados Unidos e Canadá, com extensão ao México | Curto prazo (≤ 2 anos) |
| Programas Estaduais e Provinciais de Relatórios e Incentivos para Reutilização de Calor | +3.4% | Estados Unidos, incluindo Virgínia e Nova York, e Canadá, incluindo Quebec e Colúmbia Britânica | Médio prazo (2-4 anos) |
| Economia de Clima Frio e Rede Elétrica de Baixo Carbono | +2.0% | Canadá, incluindo Quebec, Colúmbia Britânica, Alberta e Ontário, e norte dos Estados Unidos | Médio prazo (2-4 anos) |
| Valor de Alívio da Rede Elétrica Proveniente do Calor Recuperado | +1.7% | Estados Unidos, incluindo Virgínia, Nova York e Texas, e Canadá | Médio prazo (2-4 anos) |
| Projetos de Demonstração de Absorção de Calor na América do Norte | +1.2% | Estados Unidos, incluindo Dakota do Norte, Michigan, Ohio e Virgínia, e Canadá, incluindo Manitoba e Quebec | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Hiperescala de IA e HPC nos EUA e no Canadá
As cargas de trabalho de inteligência artificial estão aumentando a densidade térmica, o que favorece a recuperação viável de calor em grandes campi. O programa IEA 4E projeta que o consumo global de eletricidade em data centers atingirá 945 TWh até 2030, e seu trabalho identifica o resfriamento a líquido como uma resposta fundamental ao equipamento de computação mais denso.[1] Os racks de inteligência artificial resfriados a líquido podem produzir calor a 45-80°C, que pode ser fornecido a redes de aquecimento urbano de quarta geração sem os requisitos de alta temperatura dos sistemas a vapor. As instalações de hiperescala representaram 47,63% do mercado de recuperação de calor residual de data centers na América do Norte em 2026 e estão projetadas para crescer a um CAGR de 24,43% até 2032. A política canadense de computação de inteligência artificial e os novos investimentos em campi estão concentrando cargas de trabalho de alta densidade em províncias onde a energia de baixo carbono e o clima frio melhoram a economia da reutilização térmica. O Laboratório Nacional Lawrence Berkeley relatou que os data centers poderiam representar até 12% da demanda de eletricidade dos Estados Unidos até 2028, ante 4,4% em 2023, aumentando o incentivo para que as concessionárias examinem o calor recuperado como um recurso da rede elétrica.[2]
Maturidade da Cadeia de Suprimentos de Resfriamento a Líquido e Reutilização de Calor na América do Norte
O mercado de recuperação de calor residual de data centers na América do Norte é sustentado pela maior disponibilidade de equipamentos de resfriamento a líquido, trocadores de calor, controles e interfaces térmicas. O Conselho Americano para uma Economia Energeticamente Eficiente relatou que o resfriamento a líquido direto de alta temperatura pode reduzir as despesas de capital para recuperação de calor em 75% a 1 MW e em 78% a 10 MW quando comparado com as linhas de base de adaptação de resfriamento a ar.[3] O programa IEA 4E constatou que 61% dos operadores de data centers estavam considerando o resfriamento a líquido, à medida que a potência de projeto térmico das unidades de processamento gráfico ultrapassava 600 W por chip IEA-4E.ORG. A Trane Technologies e a NVIDIA publicaram um projeto de referência da Open Compute Project em 2025 que especificava interfaces para fornecer calor a 60-80°C para circuitos externos. A Vertiv introduziu o CoolLoop em 2025 com temperaturas de fluido refrigerante de até 60°C, enquanto a Alfa Laval lançou o FreeWaterLoop em 2026 como um sistema integrado de resfriamento a líquido. Esses produtos reduzem o trabalho de integração para operadores que desejam reservar a opção de vender ou reutilizar o calor posteriormente.
Programas Estaduais e Provinciais de Relatórios e Incentivos para Reutilização de Calor
A atividade política está tornando a recuperação de calor uma questão de planejamento, em vez de uma adição voluntária após a construção. O Projeto de Lei do Senado da Virgínia 1353 produziu o relatório de viabilidade RD661 de 2026, que descreveu rotas técnicas e barreiras institucionais para o uso do calor de data centers.[4] O Projeto de Lei A09136 da Assembleia de Nova York, pendente em outubro de 2026, exigiria redes de energia térmica para novos data centers que excedam 1 MW após 1º de janeiro de 2027. O relatório DATA-HEAT da NYSERDA descreve uma abordagem para vincular data centers e sistemas de energia urbana. Essas medidas favorecem novas instalações que incorporam conexões de recuperação de calor antes que os layouts do local, os contratos e as escolhas de resfriamento se tornem fixos. Os operadores podem então avaliar os requisitos de entrega de calor antes de a instalação entrar em construção.
Economia de Clima Frio e Rede Elétrica de Baixo Carbono
O Canadá oferece um ambiente favorável para o mercado de recuperação de calor residual de data centers na América do Norte porque o clima frio aumenta a demanda por aquecimento e favorece o resfriamento eficiente. Mais de 80% da geração de eletricidade canadense provinha de fontes não emissoras, de acordo com o Regulador de Energia do Canadá. Um estudo de 2026 publicado na revista Applied Thermal Engineering constatou que o uso da água do circuito de resfriamento de data centers com bombas de calor de fonte de ar residenciais melhorou o coeficiente de desempenho sazonal em 8,5% em Vancouver e em até 55% em Edmonton. O estudo relatou um coeficiente de desempenho sazonal de 3,0 nas 4 cidades canadenses avaliadas, com taxas internas de retorno de 27-49% e períodos de retorno de 2,3-4,4 anos. Pesquisas da Universidade de Calgary estimaram economias anuais de combustível de CAD 65.280, USD 46.870, por MW de carga de TI em Alberta quando o calor recuperado substituiu o gás natural para aquecimento de espaços. Essas condições conferem aos projetos canadenses uma carga de aquecimento potencial maior e um menor ônus de emissões proveniente da operação de bombas de calor.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Limites do Aquecimento Urbano Baseado em Vapor nas Principais Cidades dos EUA | -2.4% | Estados Unidos, incluindo Cidade de Nova York, Boston e Chicago | Médio prazo (2-4 anos) |
| Localização de Data Centers Distante de Cargas Térmicas Densas | -1.8% | Estados Unidos, incluindo subúrbios da Virgínia, Texas, Arizona e Dakota do Norte, e Canadá, incluindo Alberta | Médio prazo (2-4 anos) |
| Prazo de Comercialização de Missão Crítica e Aversão a Adaptações | -1.2% | Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| Regulamentações Estaduais, Provinciais e Municipais Fragmentadas | -0.9% | América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Limites do Aquecimento Urbano Baseado em Vapor nas Principais Cidades dos EUA
Os sistemas de vapor legados limitam a velocidade com que o calor recuperado de data centers pode entrar nas redes urbanas nas principais cidades dos Estados Unidos. A rede de vapor da Con Edison na Cidade de Nova York possui 105 milhas de tubulação e opera acima de 100°C, criando um requisito de temperatura exigente para o calor de baixo grau. As instalações convencionais resfriadas a ar normalmente rejeitam calor a 25-45°C, enquanto os locais resfriados a líquido a 45-80°C frequentemente requerem bombas de calor para suportar uma rede de vapor. A NYSERDA declarou que os sistemas de vapor precisam de pré-aquecimento da água de alimentação da caldeira e eventual conversão para água quente para uma integração significativa do calor de data centers. O projeto piloto de rede de energia térmica Chelsea da Con Edison usa um circuito paralelo de água quente, mas esse arranjo limita os edifícios e as temperaturas que pode atender. A Lei Local 97 da Cidade de Nova York adiciona pressão para se afastar do vapor urbano, mas o ritmo de conversão complica os acordos de absorção de longa duração.
Localização de Data Centers Distante de Cargas Térmicas Densas
A distância entre os data centers e os usuários de calor continua sendo uma barreira importante para o mercado de recuperação de calor residual de data centers na América do Norte. O relatório RD661 da Virgínia observou que os data centers frequentemente estão localizados em parques comerciais ou industriais, longe de usuários residenciais e institucionais de calor. A NYSERDA também observou que grandes cargas podem estar localizadas longe da demanda concentrada de aquecimento, tornando o transporte térmico externo difícil. A Open Compute Project identificou a proximidade com os usuários de calor como uma restrição central à viabilidade da reutilização de calor. Cada milha adicional de tubulação isolada aumenta o requisito de capital e reduz o valor da receita potencial de calor. Os operadores também hesitam em adicionar complexidade ao projeto quando a entrega rápida é crítica para um novo campus de missão crítica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Recuperação:
Bombas de Calor Lideram, Sistemas de Armazenamento AceleramOs sistemas baseados em bomba de calor representaram 39,82% da participação do mercado de recuperação de calor residual de data centers na América do Norte em 2026. Eles elevam o calor residual de baixa temperatura ao nível necessário para um circuito de edifício ou rede urbana. O estudo da Universidade de Reading constatou que os sistemas integrados de bomba de calor alcançaram um coeficiente de desempenho de 3,0 em 4 cidades canadenses. Também relatou taxas internas de retorno de 27-49% e períodos de retorno de 2,3-4,4 anos. Os resfriadores de recuperação de calor e de troca direta de calor são adequados para instalações onde o resfriamento a líquido já produz calor que pode ser utilizado sem um grande aumento de temperatura. O equipamento de Ciclo Rankine Orgânico permanece uma opção especializada quando os operadores não têm absorção térmica prática.
Os sistemas integrados de armazenamento de energia térmica estão projetados para avançar a um CAGR de 28,42% até 2032. O armazenamento pode reter energia térmica até que a demanda de aquecimento esteja disponível e pode reduzir a incompatibilidade entre as cargas contínuas dos servidores e as necessidades sazonais de aquecimento de espaços. A modelagem da Universidade de Stanford constatou que o armazenamento de energia térmica em reservatório para resfriamento de data centers no norte da Virgínia poderia reduzir as necessidades de investimento na rede elétrica em 349-746 milhões de USD por 1.000 MW de nova carga. Esse valor para a concessionária pode suportar estruturas de preços de absorção mais duráveis. O setor de recuperação de calor residual de data centers na América do Norte tem, portanto, razões para tratar o armazenamento como um ativo operacional, não apenas como um tanque de reserva. Sua adoção dependerá das tarifas das concessionárias, do acesso à terra e da capacidade de coordenar as operações de resfriamento e aquecimento.



Por Aplicação de Reutilização de Calor:
Agricultura em Estufas Emerge como a Absorção de Crescimento Mais RápidoO aquecimento de edifícios comerciais e residenciais representou 31,64% da receita em 2026. As redes urbanas de água quente em Toronto, Seattle e Washington, DC podem aceitar calor de temperatura mais baixa com menos modificações do que os sistemas de vapor de alta temperatura. O aquecimento de processos industriais e a água quente doméstica podem fornecer uma demanda mais estável do que o aquecimento sazonal de espaços. Seu perfil de demanda ao longo do ano melhora o caso de financiamento para uma conexão de recuperação de calor. Os projetos de construção ainda são sensíveis à distância física entre o data center e o cliente. As conexões de rede existentes podem, portanto, ser mais decisivas do que a carga total de calor disponível.
O aquecimento em estufas e na agricultura está projetado para avançar a um CAGR de 29,64% até 2032. O Projeto Legendary Harvest foi lançado em Dakota do Norte em 2026 para avaliar um modelo de Parque Agrícola que coloca estufas em conjunto com o calor de data centers. O projeto Lévis da QScale também combina capacidade pronta para inteligência artificial com um sistema de recuperação de calor residual destinado a aplicações em estufas. Esses ambientes podem usar um fornecimento contínuo de calor do data center ao longo do ano. O aquecimento pode representar 60-70% das despesas operacionais anuais para operadores canadenses de estufas, criando uma razão comercial prática para considerar esse modelo. Sua adoção mais ampla dependerá da localização das estufas, de serviços confiáveis de água e energia, e de acordos operacionais que correspondam às necessidades agrícolas e dos data centers.
Por Componente do Sistema:
Controles e Armazenamento Impulsionam a Próxima Onda de InvestimentosAs bombas de calor detinham 27,83% da receita de componentes do sistema em 2026. Elas são os principais dispositivos usados para elevar as temperaturas de saída do data center antes que o calor entre em uma rede urbana ou sistema de edifício. A Johnson Controls, a Danfoss, a Mayekawa e a Oilon oferecem pacotes industriais que utilizam refrigerantes naturais como amônia e CO₂. Isso pode reduzir a exposição a mudanças nas regras para gases fluorados. Os trocadores de calor da Alfa Laval, Kelvion e SWEP conectam os circuitos de resfriamento das instalações aos circuitos de entrega de calor. Bombas e equipamentos de distribuição térmica completam o caminho hidráulico entre a fonte e o usuário de calor.
Os sistemas de armazenamento térmico estão projetados para avançar a um CAGR de 28,17% até 2032. Eles fornecem flexibilidade quando a produção de calor dos servidores e a demanda dos clientes não se alinham. Controles, sensores, sistemas de controle supervisório e aquisição de dados e integrações de gerenciamento de energia predial adicionam uma camada de medição para faturamento e diagnóstico remoto. Esses sistemas permitem que os operadores de data centers documentem a entrega térmica em acordos de múltiplos locais. A Schneider Electric e a McKinstry estão integrando controles de armazenamento com plataformas de data centers para suportar resposta à demanda e sinais de preços das concessionárias. O mercado de recuperação de calor residual de data centers na América do Norte também depende desses controles para estabelecer dados de serviço confiáveis para contratos de absorção.

Por Modelo de Entrega de Calor:
A Absorção pelo Aquecimento Urbano Ganha Impulso Apesar da Maior ComplexidadeA reutilização de calor no local representou 39,72% da receita em 2026. Geralmente é mais fácil de gerenciar porque o operador mantém o calor dentro dos limites de uma instalação. Os usos comuns incluem condicionamento de espaços, pré-aquecimento de água quente doméstica e pré-condicionamento de servidores em climas frios. Esse modelo tem um menor ônus regulatório do que uma conexão de concessionária externa. Também evita o custo e o tempo necessários para construir um longo duto térmico. Sua limitação é que a demanda térmica no local pode não ser grande o suficiente para usar todo o calor disponível.
A absorção pela rede de aquecimento urbano está projetada para avançar a um CAGR de 27,22% até 2032. As concessionárias de aquecimento urbano em Quebec, Ontário e no Estado de Washington estão começando a considerar o calor de data centers como um recurso térmico controlável. A NYSERDA observou que, sem uma política que exija a reutilização de calor, a economia da absorção pelo aquecimento urbano pode favorecer a concessionária em detrimento do operador do data center. Programas de incentivo e estruturas contratuais padronizadas podem reduzir esse desequilíbrio. O fornecimento direto externo a um edifício próximo pode oferecer um caminho intermediário entre o uso no local e a entrega em escala de concessionária. O mercado de recuperação de calor residual de data centers na América do Norte precisará de termos claros de medição, responsabilidade e precificação para tornar esses arranjos repetíveis.
Por Tamanho do Data Center:
Hiperescala Ancora Volume e CrescimentoAs instalações de hiperescala representaram 47,63% da receita em 2026 e estão projetadas para crescer a um CAGR de 24,43% até 2032. Suas grandes e concentradas cargas de calor podem justificar infraestrutura dedicada de dutos e armazenamento. Um campus de 100-500 MW pode produzir um fluxo térmico utilizável muito maior do que uma instalação de borda de 1-5 MW. A Microsoft, o Google e a Amazon Web Services estão incorporando especificações de recuperação de calor no planejamento de novos campi na Virgínia e em Quebec. Essas decisões também respondem a solicitações de clientes por relatórios mais completos de emissões operacionais. Grandes instalações na faixa de 10-100 MW podem ser viáveis quando um usuário âncora de calor próximo está disponível.
Locais pequenos e médios têm maior probabilidade de usar o calor dentro de seus próprios edifícios. O pré-aquecimento de água quente doméstica e o aquecimento de espaços da instalação oferecem opções mais simples para esses locais. Seu volume de calor raramente suporta o custo fixo de uma longa conexão externa. Isso torna uma carga de edifício local importante durante a avaliação do local. Os projetos de hiperescala permanecem centrais para o mercado de recuperação de calor residual de data centers na América do Norte porque sua capacidade pode suportar infraestrutura dedicada em escala urbana. O pipeline de desenvolvimento para campi de inteligência artificial pode, portanto, moldar tanto o volume quanto o padrão geográfico de futuros projetos de reutilização de calor.
Por Tipo de Data Center:
Provedores de Serviços em Nuvem Lideram, Colocation Avança RapidamenteOs provedores de serviços em nuvem representaram 48,37% da receita em 2026. Eles operam muitos dos maiores campi de treinamento de inteligência artificial e podem financiar infraestrutura de resfriamento e recuperação de calor ao longo de um longo horizonte de investimento. Seus projetos resfriados a líquido criam um ponto de partida mais claro para a reutilização térmica. Contratos de absorção de vários anos também podem se adequar aos seus modelos de propriedade e operação de longo prazo. Essa posição confere aos operadores de nuvem influência sobre as práticas de projeto em todo o setor de recuperação de calor residual de data centers na América do Norte. Os locais empresariais e de borda tendem a ser menores e podem favorecer o fornecimento direto a edifícios próximos.
Os operadores de colocation estão projetados para avançar a um CAGR de 25,15% até 2032. Seus clientes empresariais solicitam cada vez mais relatórios de sustentabilidade para emissões operacionais. A recuperação de calor pode ajudar um provedor de colocation a diferenciar suas instalações nas discussões de locação. O arranjo de Energia Urbana Markham da Enwave em Ontário conectou a produção térmica de um campus Equinix Markham a uma concessionária urbana regulamentada. O padrão ITU-T L.1328 oferece uma estrutura voluntária para avaliar a eficiência energética de data centers e pode suportar relatórios mais consistentes. Essas características tornam os locais de colocation um caso de teste importante para contratos de absorção de calor repetíveis.
Análise Geográfica
Estados Unidos: O Motor de Escala para a Recuperação de Calor
Os Estados Unidos detinham uma participação de mercado de 82,12% no mercado de recuperação de calor residual de data centers na América do Norte em 2026. Sua grande base de hiperescala e colocation suporta o pipeline mais amplo da região de potenciais fontes de calor. O Projeto de Lei do Senado da Virgínia 1353 e o relatório RD661 de 2026 examinaram a viabilidade da reutilização de calor em todo o estado e recomendaram abordagens de planejamento que posicionem futuras instalações próximas a usuários industriais e agrícolas de calor. A modelagem de Stanford e Princeton constatou que o armazenamento térmico para resfriamento de data centers no norte da Virgínia poderia reduzir os custos de investimento na rede elétrica em 349-746 milhões de USD por 1.000 MW de nova carga. O projeto de lei A09136 pendente de Nova York exigiria redes de energia térmica em novos data centers acima de 1 MW após 1º de janeiro de 2027.[5] O projeto piloto de rede de energia térmica Chelsea da Con Edison mostra um caminho prático em torno das restrições técnicas de uma rede de vapor legada. A região dos Grandes Lagos também está atraindo atenção por meio de projetos como o proposto data center de Lansing da Deep Green, projetado para fornecer calor ao sistema urbano local.
Canadá: A Economia de Clima Frio Suporta uma Expansão Mais Rápida
O Canadá está projetado para avançar a um CAGR de 25,41% até 2032. O clima frio e a eletricidade de baixo carbono melhoram o caso de uso para bombas de calor e criam maior demanda sazonal de aquecimento. O Regulador de Energia do Canadá relatou que mais de 80% da geração nacional de eletricidade era não emissora. O estudo da Universidade de Reading encontrou uma melhoria de 8,5% no desempenho sazonal de bombas de calor em Vancouver e até 55% de melhoria em Edmonton quando a água do circuito de resfriamento de data centers foi utilizada. A QScale iniciou a construção do Q01-Building-B em Lévis em junho de 2026, um investimento de CAD 700 milhões (USD 503 milhões) que adiciona 60 MW de capacidade pronta para inteligência artificial com recuperação integrada de calor. Esses projetos mostram como a composição da rede elétrica, o clima e o planejamento do uso do solo podem se alinhar em torno de uma carga de calor compartilhada.
México e Corredores Continentais Emergentes
O México tem uma oportunidade em desenvolvimento no mercado de recuperação de calor residual de data centers na América do Norte, mas o clima quente limita a demanda de aquecimento predial na Cidade do México, em Querétaro, em Monterrey e em Guadalajara. O nearshoring está impulsionando a demanda por computação de borda de fabricantes dos Estados Unidos e pode criar oportunidades de calor para processos industriais e água quente comercial. A infraestrutura de energia urbana permanece limitada, o que restringe o uso de curto prazo do calor recuperado. Um potencial desenvolvimento de hiperescala na área metropolitana da Cidade do México poderia suportar um projeto piloto se estiver co-localizado com um inquilino de manufatura que necessite de calor de baixa temperatura. A Comisión Federal de Electricidad não estabeleceu requisitos de relatórios de recuperação de calor de data centers, ao contrário das estruturas em evolução na Virgínia e em Nova York. O Noroeste do Pacífico oferece um ambiente diferente porque os principais campi no Estado de Washington estão próximos à infraestrutura de energia urbana existente. O corredor dos Grandes Lagos de Michigan também combina um clima frio com potenciais usuários térmicos, o que o torna uma área secundária útil para o desenvolvimento de projetos.
Cenário Competitivo
Concentração do Mercado
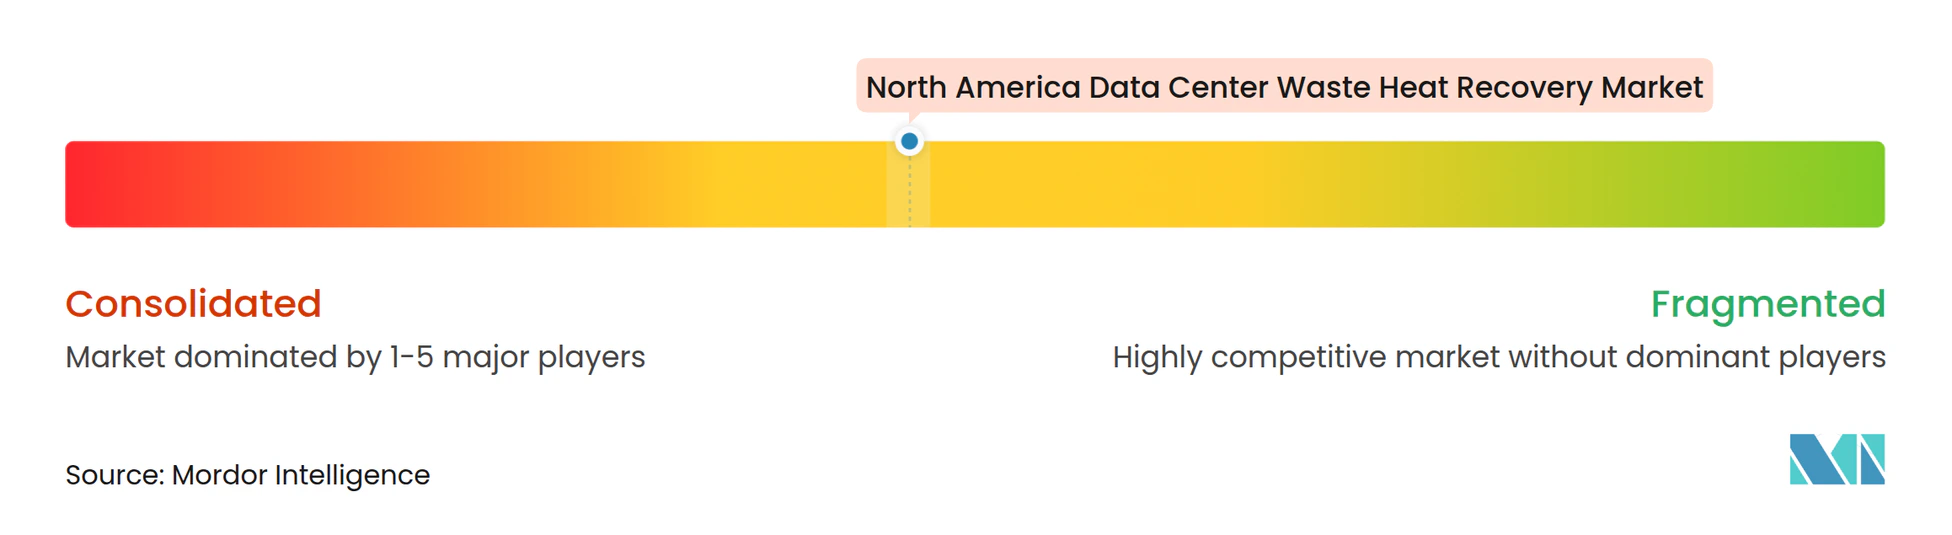
O mercado de recuperação de calor residual de data centers na América do Norte é moderadamente fragmentado. Fabricantes de equipamentos térmicos, especialistas em resfriamento, operadores de energia urbana e proprietários de data centers desempenham papéis diferentes na cadeia de valor do calor. A Johnson Controls, a Trane Technologies, a Carrier Global e a Danfoss competem no mercado de sistemas térmicos integrados. O projeto de referência da Open Compute Project da Trane de 2025 com a NVIDIA estabeleceu interfaces padronizadas de reutilização de calor para equipamentos de inteligência artificial resfriados a líquido. A Alfa Laval lançou o FreeWaterLoop em março de 2026, combinando trocadores de calor, bombas e filtragem em um sistema modular externo de resfriamento a líquido. Essas etapas visam reduzir o risco de integração para grandes instalações que possam se conectar a um usuário de calor.
A Vertiv, a Schneider Electric, a Kelvion e a SWEP focam em equipamentos ao longo da cadeia térmica do servidor e da instalação. A Mayekawa e a Oilon fornecem pacotes de bombas de calor de alta temperatura que utilizam refrigerantes naturais. A Enwave e a Veolia atuam em modelos integrados que combinam ativos de resfriamento com redes de entrega de calor. A McKinstry e a QScale também fornecem capacidade de engenharia e desenvolvimento em torno de projetos planejados de reutilização de calor. O arranjo da Enwave em Ontário com um campus de colocation em Markham ilustra um modelo contratual que vincula um data center a uma concessionária urbana regulamentada. Esses projetos requerem alocação clara de custo de capital, desempenho de temperatura e responsabilidade operacional.
O software e os controles estão se tornando mais relevantes à medida que os operadores precisam de medição térmica em tempo real, dados de precificação e supervisão de manutenção. O ITU-T L.1328 fornece uma estrutura de avaliação de eficiência energética que pode suportar relatórios comparáveis por operadores de data centers. Os fornecedores com desempenho documentado de recuperação de calor podem estar melhor posicionados à medida que as regras de divulgação estaduais se desenvolvem. Os fabricantes estabelecidos mantêm vantagens em escala de equipamentos e redes de serviço. Os provedores especializados podem competir estruturando contratos de absorção de calor de longo prazo e combinando armazenamento, controles e infraestrutura de entrega local. O campo competitivo permanece variado porque nenhum fornecedor único controla toda a cadeia térmica ou o relacionamento necessário com a concessionária local.
Desenvolvimentos industriais recentes em Mercado de Recuperação de Calor Residual de Data Centers na América do Norte
- Agosto de 2026: A AirJoule Technologies e o Net Zero Innovation Hub for Data Centers anunciaram uma colaboração para implantar sistemas AirJoule Prime de calor para água em locais de data centers comerciais membros, convertendo calor residual de baixo grau em água atmosférica para operações de instalações com uso eficiente de recursos.
- Junho de 2026: A QScale iniciou a construção do Q01-Building-B em seu campus em Lévis, Quebec, um investimento de CAD 700 milhões (USD 503 milhões) que adiciona 60 MW de capacidade pronta para inteligência artificial, resfriada a líquido, com um sistema integrado de recuperação de calor residual voltado para aplicações agrícolas em estufas, operando na rede de baixo carbono dominada por hidroeletricidade de Quebec.
- Janeiro de 2026: A Alfa Laval lançou o FreeWaterLoop, um sistema externo de resfriamento a líquido totalmente integrado para circuitos de instalações de data centers, combinando tecnologia de trocadores de calor, engenharia de bombas e filtragem em uma única unidade modular projetada para permitir a prontidão para recuperação de calor em campi de inteligência artificial de alta densidade.
- Janeiro de 2026: A Sapphire Technologies fez parceria com a Anax Power para implantar um sistema FreeSpin de Turboexpansor em Linha em um data center co-localizado, convertendo o excesso de pressão do gasoduto em energia e resfriamento sem emissões, com comissionamento previsto para o final de 2026.
Escopo do Relatório do Mercado de Recuperação de Calor Residual de Data Centers na América do Norte
O Mercado de Recuperação de Calor Residual de Data Centers na América do Norte abrange os equipamentos, tecnologias, soluções de engenharia e serviços de implementação associados utilizados para capturar, elevar, transferir, armazenar e reutilizar o excesso de energia térmica gerado pelas operações de data centers nos Estados Unidos, no Canadá e no México. O mercado inclui Sistemas de Recuperação Baseados em Bomba de Calor, Sistemas de Troca Direta de Calor, Sistemas de Resfriador com Recuperação de Calor, Sistemas de Recuperação Integrados com Armazenamento de Energia Térmica, Sistemas de Ciclo Rankine Orgânico e Outras Tecnologias de Recuperação de Calor Residual. Essas soluções abrangem a extração de calor de infraestrutura de data centers resfriada a ar e a líquido, a elevação de temperatura por meio de bombas de calor industriais, o armazenamento de energia térmica, a transferência e distribuição de calor, os controles térmicos automatizados e a integração com redes de aquecimento urbano, edifícios comerciais e residenciais, instalações industriais e aplicações agrícolas. A receita do mercado inclui vendas de equipamentos de recuperação de calor, integração de sistemas, serviços de engenharia e instalação e encargos de implementação de projetos diretamente associados, excluindo sistemas convencionais de resfriamento de data centers sem funcionalidade de recuperação de calor, infraestrutura de aquecimento urbano autônoma não relacionada à reutilização de calor de data centers, vendas de eletricidade e energia térmica, e despesas operacionais contínuas das instalações não diretamente atribuíveis a sistemas de recuperação de calor residual.
O Relatório do Mercado de Recuperação de Calor Residual de Data Centers na América do Norte é segmentado por Tecnologia de Recuperação (Sistemas de Recuperação Baseados em Bomba de Calor, Sistemas de Troca Direta de Calor, Sistemas de Resfriador com Recuperação de Calor, Sistemas de Recuperação Integrados com Armazenamento de Energia Térmica, Sistemas de Ciclo Rankine Orgânico e Outras Tecnologias de Recuperação de Calor Residual), Aplicação de Reutilização de Calor (Aquecimento Urbano; Aquecimento de Edifícios Comerciais e Residenciais; Aquecimento de Processos Industriais; Água Quente Doméstica; Aquecimento em Estufas e na Agricultura; e Outras Aplicações de Reutilização de Calor), Componente do Sistema (Trocadores de Calor, Bombas de Calor, Bombas e Sistemas de Distribuição Térmica, Sistemas de Armazenamento Térmico, Controles e Monitoramento de Recuperação de Calor, Tubulação e Infraestrutura de Transferência de Calor e Outros Equipamentos, Engenharia e Instalação), Modelo de Entrega de Calor (Reutilização de Calor no Local, Fornecimento Direto Externo de Calor e Absorção pela Rede de Aquecimento Urbano), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem e Empresarial e de Borda) e Geografia (Estados Unidos, Canadá e México). Os tamanhos e previsões de mercado são apresentados em termos de valor (USD).
Visão geral da segmentação
| Sistemas de Recuperação Baseados em Bomba de Calor |
| Sistemas de Troca Direta de Calor |
| Sistemas de Resfriador com Recuperação de Calor |
| Sistemas de Recuperação Integrados com Armazenamento de Energia Térmica |
| Sistemas de Ciclo Rankine Orgânico |
| Outras Tecnologias de Recuperação de Calor Residual |
| Aquecimento Urbano |
| Aquecimento de Edifícios Comerciais e Residenciais |
| Aquecimento de Processos Industriais |
| Água Quente Doméstica |
| Aquecimento em Estufas e na Agricultura |
| Outras Aplicações de Reutilização de Calor |
| Trocadores de Calor |
| Bombas de Calor |
| Bombas e Sistemas de Distribuição Térmica |
| Sistemas de Armazenamento Térmico |
| Controles e Monitoramento de Recuperação de Calor |
| Tubulação e Infraestrutura de Transferência de Calor |
| Outros Equipamentos, Engenharia e Instalação |
| Reutilização de Calor no Local |
| Fornecimento Direto Externo de Calor |
| Absorção pela Rede de Aquecimento Urbano |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e de Borda |
| Estados Unidos |
| Canadá |
| México |
| Por Tecnologia de Recuperação | Sistemas de Recuperação Baseados em Bomba de Calor |
| Sistemas de Troca Direta de Calor | |
| Sistemas de Resfriador com Recuperação de Calor | |
| Sistemas de Recuperação Integrados com Armazenamento de Energia Térmica | |
| Sistemas de Ciclo Rankine Orgânico | |
| Outras Tecnologias de Recuperação de Calor Residual | |
| Por Aplicação de Reutilização de Calor | Aquecimento Urbano |
| Aquecimento de Edifícios Comerciais e Residenciais | |
| Aquecimento de Processos Industriais | |
| Água Quente Doméstica | |
| Aquecimento em Estufas e na Agricultura | |
| Outras Aplicações de Reutilização de Calor | |
| Por Componente do Sistema | Trocadores de Calor |
| Bombas de Calor | |
| Bombas e Sistemas de Distribuição Térmica | |
| Sistemas de Armazenamento Térmico | |
| Controles e Monitoramento de Recuperação de Calor | |
| Tubulação e Infraestrutura de Transferência de Calor | |
| Outros Equipamentos, Engenharia e Instalação | |
| Por Modelo de Entrega de Calor | Reutilização de Calor no Local |
| Fornecimento Direto Externo de Calor | |
| Absorção pela Rede de Aquecimento Urbano | |
| Por Tamanho do Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e de Borda | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de recuperação de calor residual de data centers na América do Norte?
O setor é avaliado em 120,98 milhões de USD em 2026 e está previsto para atingir 388,07 milhões de USD até 2032, a um CAGR de 21,79% de 2027 a 2032. A previsão reflete a adição esperada de capacidade de inteligência artificial resfriada a líquido e mais projetos projetados com uma conexão de calor utilizável. Também pressupõe que os desenvolvedores de projetos possam garantir usuários práticos de calor, habilitando infraestrutura de entrega e os termos comerciais necessários para transformar o calor recuperado em um serviço de energia local confiável.
O que está impulsionando a recuperação de calor de data centers na América do Norte?
Os campi de inteligência artificial e computação de alto desempenho estão aumentando a densidade térmica, enquanto o resfriamento a líquido, a atividade política e as conexões de energia urbana estão melhorando a viabilidade dos projetos. A oportunidade é mais forte onde o data center, o usuário de calor e a infraestrutura de entrega são planejados juntos desde o início. Locais frios com eletricidade limpa podem melhorar ainda mais a economia, reduzindo a demanda de resfriamento, aumentando a demanda local de aquecimento e suportando uma operação mais eficiente de bombas de calor.
Qual tecnologia de recuperação lidera a reutilização de calor de data centers?
Os sistemas de recuperação baseados em bomba de calor detinham 39,82% da receita em 2026. Os sistemas integrados de armazenamento de energia térmica devem ter a expansão mais rápida, a um CAGR de 28,42% até 2032, porque o armazenamento pode alinhar o calor contínuo dos servidores com a demanda variável dos clientes. As bombas de calor são úteis onde um aumento de temperatura é necessário, enquanto o armazenamento se torna importante quando o melhor momento para recuperar o calor difere do melhor momento para utilizá-lo.
Qual aplicação deve se expandir mais rapidamente para o calor recuperado de data centers?
O aquecimento em estufas e na agricultura está projetado para avançar a um CAGR de 29,64% até 2032, sustentado por projetos em Dakota do Norte e Quebec. Essa aplicação pode usar calor ao longo do ano e pode reduzir a demanda de combustível que de outra forma sustenta as operações de estufas. O arranjo é mais prático quando o espaço de estufa está suficientemente próximo ao data center para evitar uma conexão de transporte térmico dispendiosa.
Por que o Canadá é importante para a recuperação de calor de data centers?
O Canadá deve avançar a um CAGR de 25,41% até 2032 porque o clima frio sustenta a demanda de aquecimento e mais de 80% de sua geração de eletricidade é não emissora. Sua combinação de clima, energia hidrelétrica e nova capacidade de inteligência artificial o torna um ambiente líder para projetos integrados. Pesquisas citadas neste relatório também encontraram um desempenho sazonal mais forte de bombas de calor quando a água do circuito de resfriamento de data centers está disponível como fonte de calor.
Qual é o principal obstáculo para uma reutilização mais ampla do calor de data centers?
Muitos grandes campi estão localizados longe da demanda concentrada de calor, de modo que o custo de tubulação isolada e infraestrutura de entrega externa pode limitar a economia dos projetos. As redes urbanas de vapor em áreas urbanas também podem exigir bombas de calor ou conversão de rede antes de poderem aceitar o calor recuperado de temperatura mais baixa. O cronograma do projeto é outra restrição porque os operadores podem resistir a mudanças que atrasem uma nova instalação onde o acesso rápido à capacidade de computação é comercialmente importante.