
北米データセンター廃熱回収市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
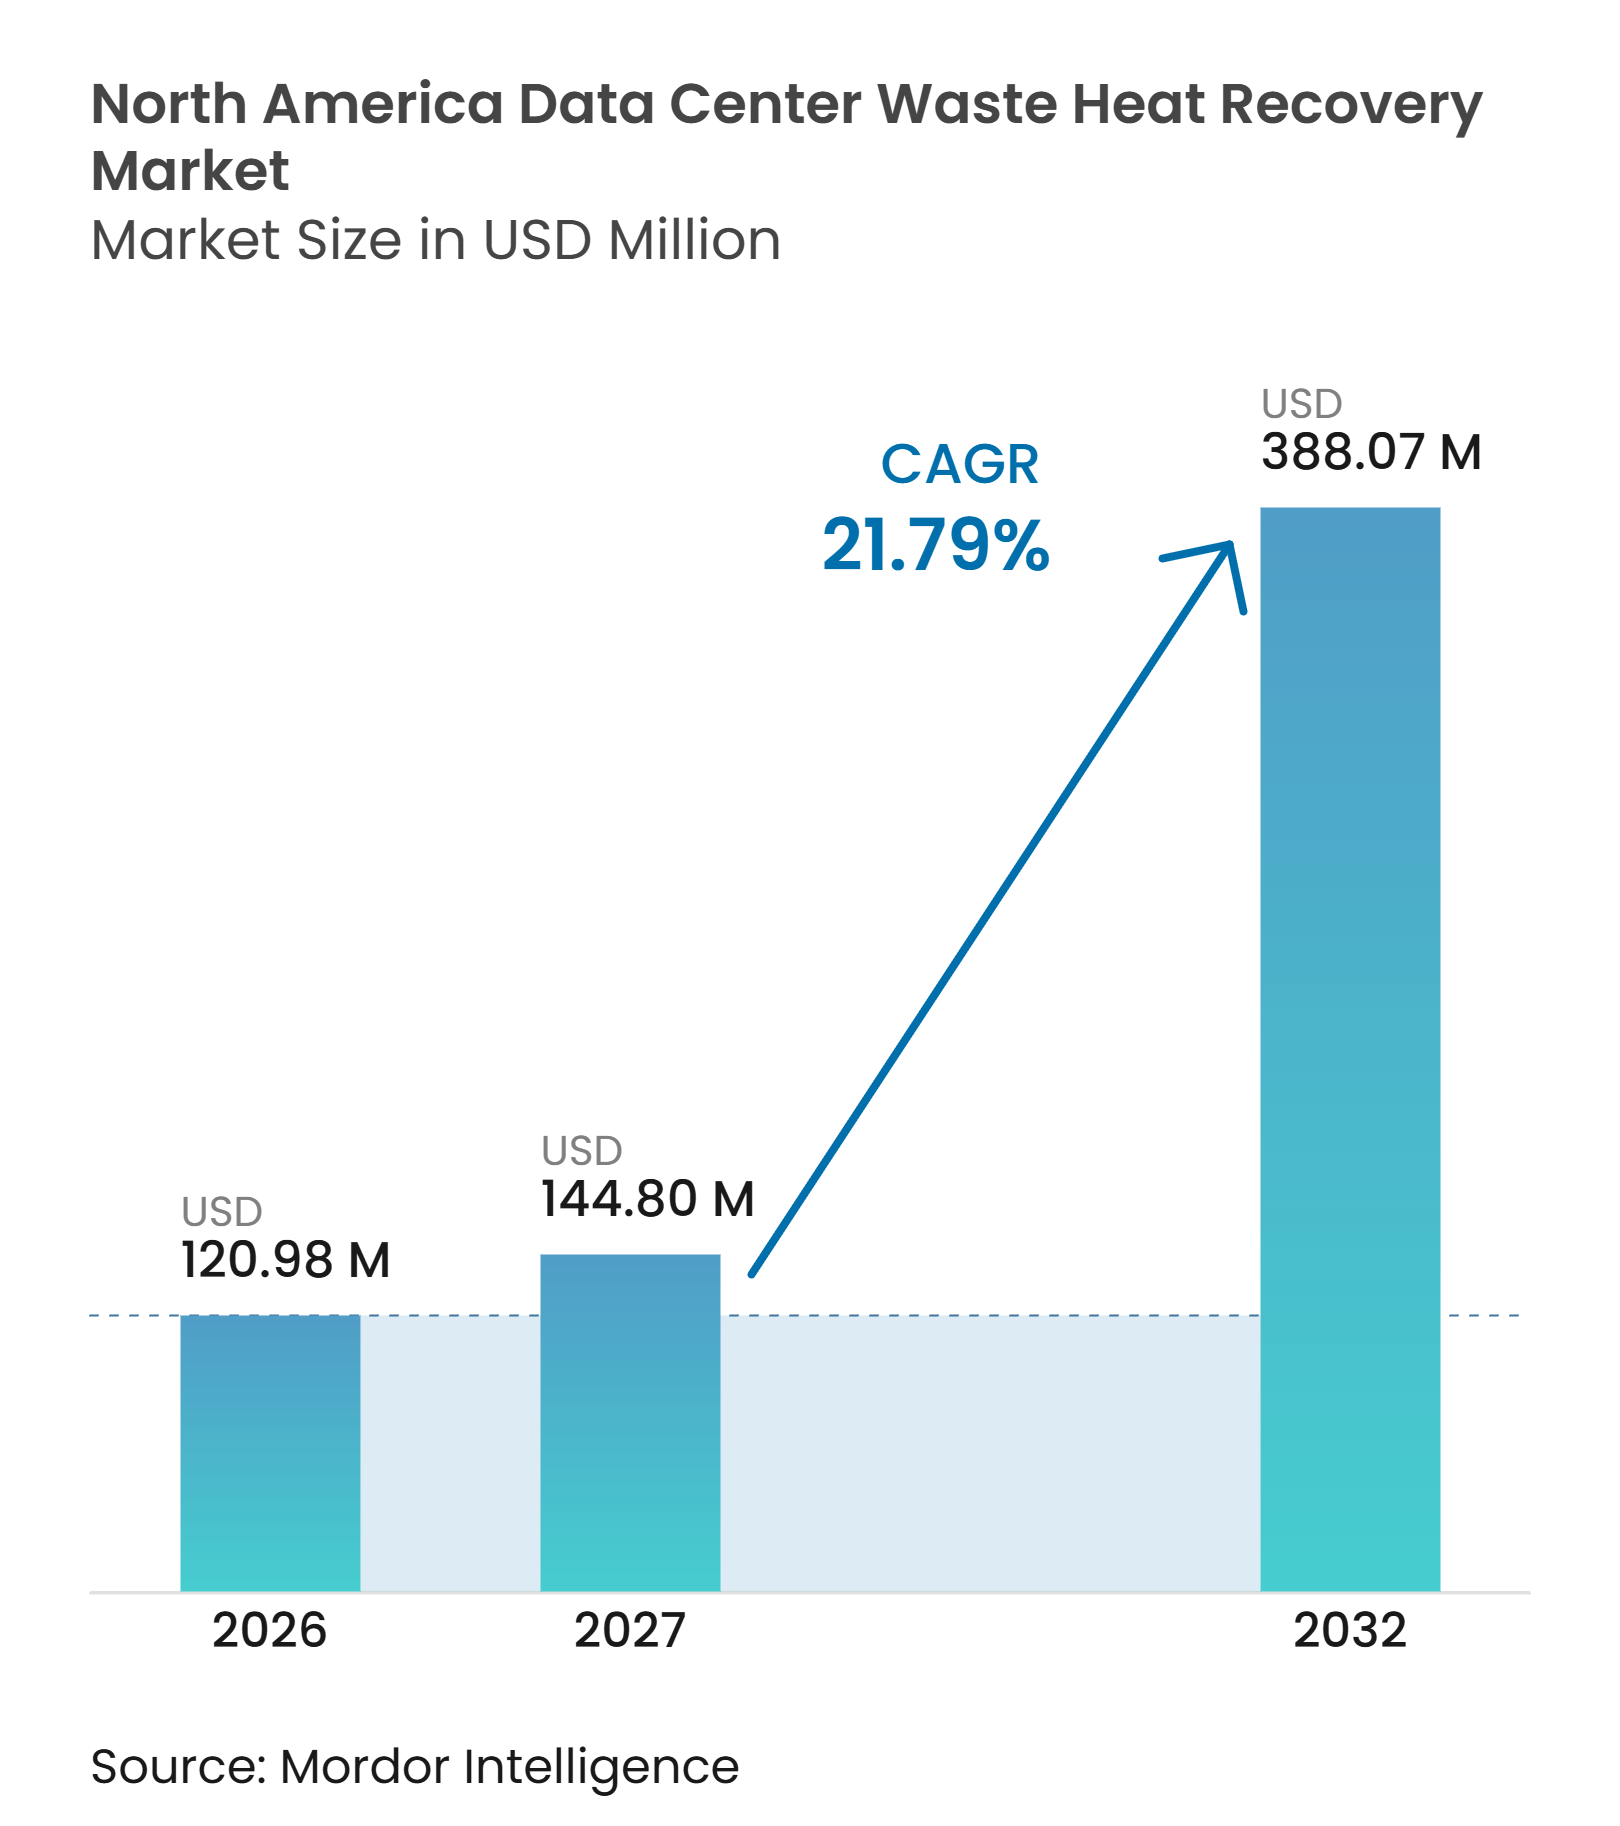
| 基準年の市場規模 (2026) | 120.98 百万米ドル |
| 市場規模 (2027) | 144.80 百万米ドル |
| 市場規模 (2032) | 388.07 百万米ドル |
| 成長率 (2027 - 2032) | 21.79 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンター廃熱回収市場分析
北米データセンター廃熱回収市場規模は、2026年の1億2,098万米ドルから2032年までに3億8,807万米ドルへと拡大し、2027年から2032年にかけてCAGR 21.79%を記録する見込みです。AIおよびハイパフォーマンスコンピューティングキャンパスは、バージニア州、テキサス州、ケベック州、アルバータ州においてより大きな熱負荷を集中させています。液冷ラックは45〜80°Cで熱を放出することができ、これは低温地域暖房システムと適合しており、新規サイトでの回収をより実用的なものにしています。北米データセンター廃熱回収市場は、オペレーターが回収熱を別途の改修として扱うのではなく、冷却・貯蔵・熱供給を一体的に計画する場合に恩恵を受けます。州および州政府の報告プログラムは、熱再利用の準備状況をサイト選定およびプロジェクト設計においてより重要なものにしています。商業的機会は、大規模データセンターが安定した熱需要ユーザーの近くに立地し、ユーティリティが回収熱をシステムリソースとして認識できる場所で最も強くなっています。
主要レポートのポイント
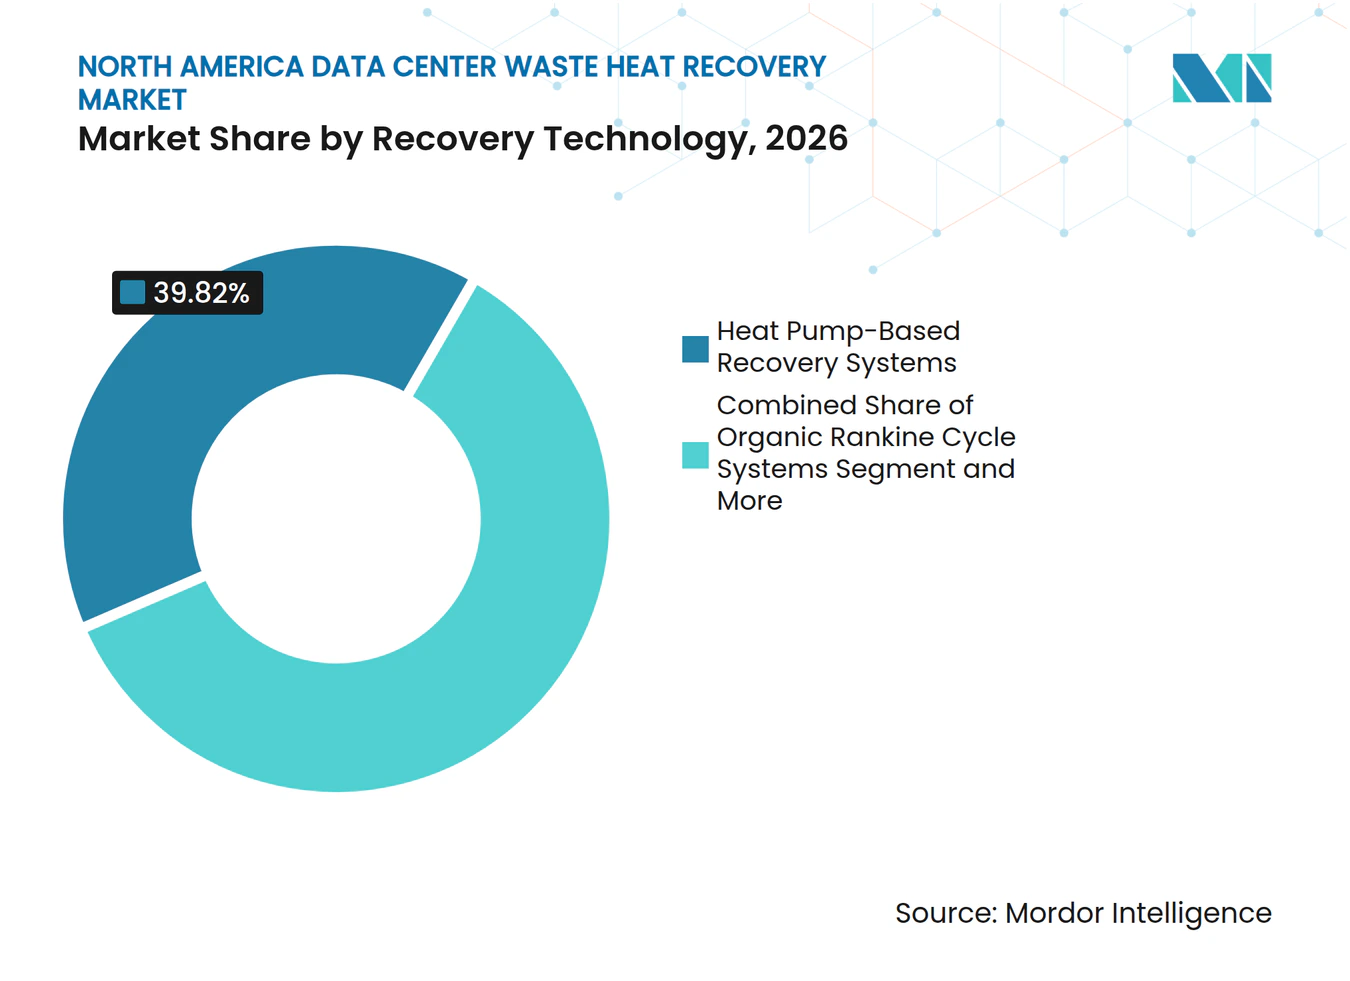
- 回収技術別では、ヒートポンプベースシステムが2026年の収益の39.82%を占め、蓄熱統合システムは2032年にかけてCAGR 28.42%で拡大する見込みです。
- 熱再利用用途別では、商業・住宅建物暖房が2026年の収益の31.64%を占め、温室・農業暖房は2032年にかけてCAGR 29.64%で成長する見込みです。
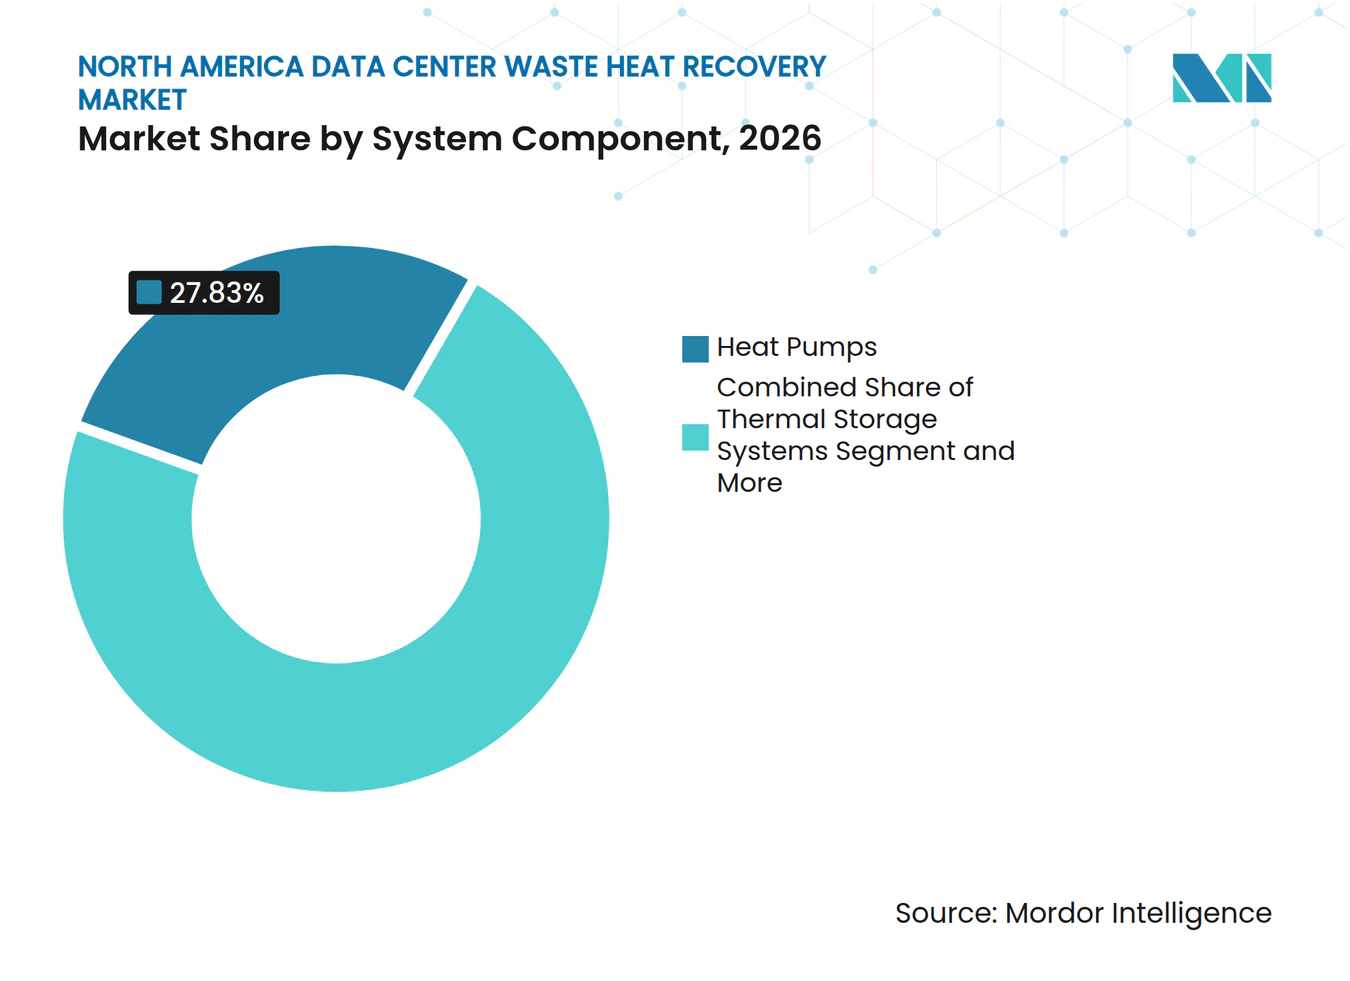
- システムコンポーネント別では、ヒートポンプが2026年の収益の27.83%を占め、蓄熱システムは2032年にかけてCAGR 28.17%で成長する見込みです。
- 熱供給モデル別では、オンサイト熱再利用が2026年の収益の39.72%を占め、地域暖房ネットワーク引き取りは2032年にかけてCAGR 27.22%で拡大する見込みです。
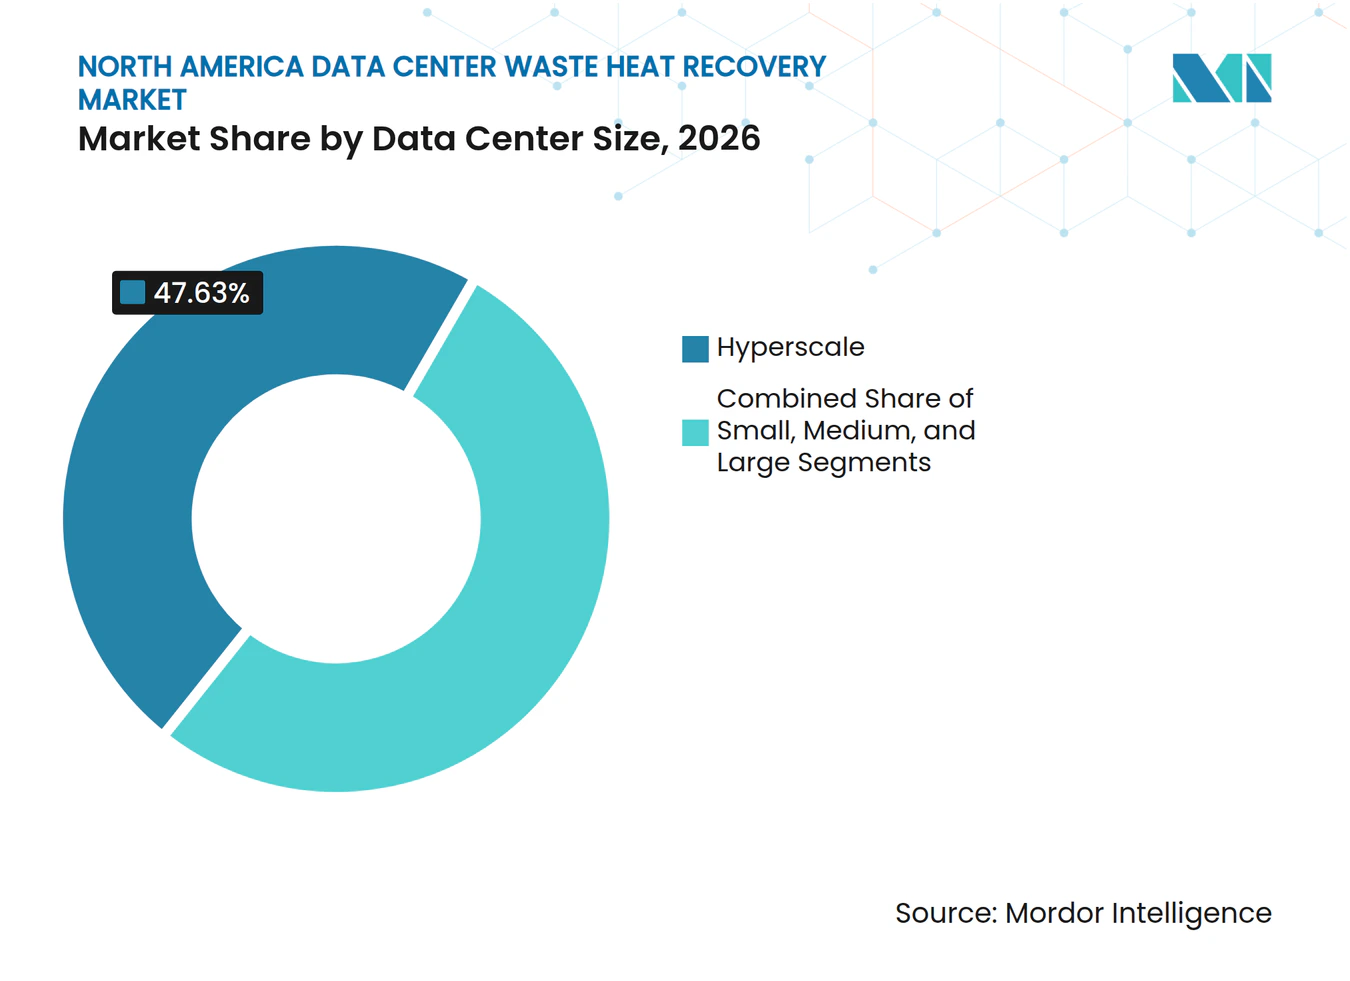
- データセンター規模別では、ハイパースケール施設が2026年の北米データセンター廃熱回収市場の47.63%を占め、2032年にかけてCAGR 24.43%で拡大する見込みです。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年の収益の48.37%を占め、コロケーションオペレーターは2032年にかけてCAGR 25.15%で拡大する見込みです。
- 地域別では、米国が2026年の収益の82.12%を占め、カナダは2032年にかけてCAGR 25.41%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 米国およびカナダのAI・HPCハイパースケール建設 | +7.0% | バージニア州、テキサス州、アリゾナ州を含む米国、およびケベック州、アルバータ州、オンタリオ州を含むカナダ | 短期(2年以内) |
| 北米の液冷および熱再利用サプライチェーンの成熟 | +5.5% | 米国およびカナダ(メキシコへの波及あり) | 短期(2年以内) |
| 州および州政府の熱再利用報告・インセンティブプログラム | +3.4% | バージニア州、ニューヨーク州を含む米国、およびケベック州、ブリティッシュコロンビア州を含むカナダ | 中期(2〜4年) |
| 寒冷気候および低炭素グリッド経済性 | +2.0% | ケベック州、ブリティッシュコロンビア州、アルバータ州、オンタリオ州を含むカナダ、および米国北部 | 中期(2〜4年) |
| 回収熱によるユーティリティグリッド負荷軽減価値 | +1.7% | バージニア州、ニューヨーク州、テキサス州を含む米国、およびカナダ | 中期(2〜4年) |
| 北米の熱引き取りデモンストレーションプロジェクト | +1.2% | ノースダコタ州、ミシガン州、オハイオ州、バージニア州を含む米国、およびマニトバ州、ケベック州を含むカナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
米国およびカナダのAIおよびHPCハイパースケール建設
AIワークロードは熱密度を高めており、大規模キャンパスでの実行可能な熱回収を支援しています。IEA 4Eプログラムは、世界のデータセンター電力消費量が2030年までに945 TWhに達すると予測しており、その研究は液冷を高密度コンピューティング機器への主要な対応策として特定しています。[1] 液冷AIラックは45〜80°Cで熱を生成することができ、蒸気システムの高温要件を必要とせずに第4世代地域暖房ネットワークに供給することができます。ハイパースケール施設は2026年の北米データセンター廃熱回収市場の47.63%を占め、2032年にかけてCAGR 24.43%で成長する見込みです。カナダのAIコンピューティング政策および新規キャンパス投資は、低炭素電力と寒冷気候が熱再利用の経済性を改善する州において高密度ワークロードを集中させています。ローレンスバークレー国立研究所は、データセンターが2028年までに米国電力需要の最大12%を占める可能性があると報告しており、2023年の4.4%から増加しており、ユーティリティが回収熱をグリッドリソースとして検討するインセンティブを高めています。[2]
北米の液冷および熱再利用サプライチェーンの成熟
北米データセンター廃熱回収市場は、液冷機器、熱交換器、制御装置、熱インターフェースの幅広い入手可能性によって支えられています。米国エネルギー効率経済評議会は、高温直接液冷が空冷改修ベースラインと比較して、1 MWで熱回収設備投資を75%、10 MWで78%削減できると報告しています。[3] IEA 4Eプログラムは、グラフィックスプロセッシングユニットの熱設計電力がチップあたり600 Wを超えるにつれて、データセンターオペレーターの61%が液冷を検討していたことを明らかしています(IEA-4E.ORG)。Trane TechnologiesとNVIDIAは2025年にオープンコンピュートプロジェクトのリファレンスデザインを発表し、外部ループへの60〜80°Cの熱供給インターフェースを規定しました。Vertivは2025年にCoolLoopを導入し、冷却液温度を最大60°Cとし、Alfa Lavalは2026年にFreeWaterLoopを統合液冷システムとして発売しました。これらの製品は、後に熱を販売または再利用するオプションを確保したいオペレーターの統合作業を軽減します。
州および州政府の熱再利用報告・インセンティブプログラム
政策活動は、熱回収を建設後の任意追加ではなく、計画事項にしています。バージニア州上院法案1353は2026年のRD661実現可能性報告書を生み出し、データセンター熱の利用に関する技術的経路と制度的障壁を説明しました。[4] 2026年10月に審議中のニューヨーク州議会法案A09136は、2027年1月1日以降に1 MWを超える新規データセンターに対して熱エネルギーネットワークを義務付けるものです。NYSERDAのDATA-HEATレポートは、データセンターと地域エネルギーシステムを連携させるアプローチを概説しています。これらの措置は、サイトレイアウト、契約、冷却の選択が固定される前に熱回収接続を組み込む新規施設を優遇します。オペレーターはその後、施設が建設に入る前に熱供給要件を評価することができます。
寒冷気候および低炭素グリッド経済性
カナダは、寒冷気候が暖房需要を高め、効率的な冷却を支援するため、北米データセンター廃熱回収市場にとって有利な環境を提供しています。カナダエネルギー規制機関によると、カナダの電力発電の80%以上が非排出源から供給されています。2026年の応用熱工学研究では、データセンター冷却ループ水を住宅用空気熱源ヒートポンプに使用することで、バンクーバーでは季節成績係数が8.5%、エドモントンでは最大55%改善されることが明らかになりました。この研究では、評価された4つのカナダの都市全体で季節成績係数3.0が報告され、内部収益率は27〜49%、回収期間は2.3〜4.4年でした。カルガリー大学の研究では、回収熱が空間暖房のための天然ガスを代替した場合、アルバータ州のITロード1 MWあたり年間燃料節約額がCAD 65,280(USD 46,870)と推定されました。これらの条件により、カナダのプロジェクトはより大きな潜在的暖房負荷とヒートポンプ運転からの低い排出負担を得ることができます。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 主要米国都市における蒸気ベース地域暖房の制限 | -2.4% | ニューヨーク市、ボストン、シカゴを含む米国 | 中期(2〜4年) |
| 密集した熱負荷から離れたデータセンターの立地 | -1.8% | バージニア州郊外、テキサス州、アリゾナ州、ノースダコタ州を含む米国、およびアルバータ州を含むカナダ | 中期(2〜4年) |
| ミッションクリティカルな市場投入時間と改修回避 | -1.2% | 米国およびカナダ | 短期(2年以内) |
| 断片化した州・州政府・市区町村の規制 | -0.9% | 北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
主要米国都市における蒸気ベース地域暖房の制限
レシー蒸気システムは、米国の主要都市において回収されたデータセンター熱が地域ネットワークに参入する速度を制限しています。コンエジソンのニューヨーク市蒸気ネットワークは105マイルの配管を有し、100°C以上で運転されており、低品位熱に対して厳しい温度要件を課しています。従来の空冷施設は通常25〜45°Cで熱を放出しますが、45〜80°Cの液冷サイトは蒸気ネットワークをサポートするためにヒートポンプを必要とすることが多いです。NYSERDAは、蒸気システムが意味のあるデータセンター熱統合のためにボイラー給水予熱と最終的な温水転換を必要とすると述べています。コンエジソンのチェルシー熱エネルギーネットワークパイロットは並列温水回路を使用していますが、この構成はサービス可能な建物と温度を制限します。ニューヨーク市のローカルロー97は地域蒸気からの移行に圧力をかけていますが、転換のペースが長期引き取り契約を複雑にしています。
密集した熱負荷から離れたデータセンターの立地
データセンターと熱需要ユーザーとの距離は、北米データセンター廃熱回収市場にとって依然として大きな障壁です。バージニア州のRD661レポートは、データセンターが住宅・機関の熱需要ユーザーから離れた商業・工業団地に立地することが多いと指摘しています。NYSERDAも、大規模負荷が集中した暖房需要から遠く離れた場所に立地する可能性があり、オフサイト熱輸送を困難にしていると指摘しています。オープンコンピュートプロジェクトは、熱需要ユーザーへの近接性を熱再利用の実現可能性に対する中心的な制約として特定しました。断熱配管の追加1マイルごとに資本要件が増加し、潜在的な熱収益の価値が低下します。また、新規ミッションクリティカルキャンパスへの迅速なアクセスが商業的に重要な場合、オペレーターはプロジェクトの複雑さを増やすことをためらいます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
回収技術別:
ヒートポンプがリード、蓄熱システムが加速ヒートポンプベースシステムは2026年の北米データセンター廃熱回収市場シェアの39.82%を占めました。これらは低温廃熱を建物ループまたは地域ネットワークが必要とするレベルまで引き上げます。レディング大学の研究では、統合ヒートポンプシステムが4つのカナダの都市全体で成績係数3.0を達成したことが明らかになりました。また、内部収益率27〜49%、回収期間2.3〜4.4年も報告されました。直接熱交換および熱回収チラーは、液冷がすでに大きな温度上昇なしに使用できる熱を生成する施設に適しています。有機ランキンサイクル機器は、オペレーターに実用的な熱引き取りがない場合の特殊なオプションとして残っています。
蓄熱統合システムは2032年にかけてCAGR 28.42%で拡大する見込みです。蓄熱は暖房需要が利用可能になるまで熱エネルギーを保持し、継続的なサーバー負荷と季節的な空間暖房需要のミスマッチを軽減することができます。スタンフォード大学のモデリングでは、バージニア州北部のデータセンター冷却のための貯留層熱エネルギー貯蔵が、新規負荷1,000 MWあたり3億4,900万〜7億4,600万米ドルのグリッド投資ニーズを削減できることが明らかになりました。このユーティリティ価値は、より耐久性のある引き取り価格構造を支援することができます。北米データセンター廃熱回収産業は、したがって蓄熱をバッファータンクとしてだけでなく、運用資産として扱う理由があります。の普及は、ユーティリティ料金、土地アクセス、冷却・暖房運転を調整する能力に依存します。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
熱再利用用途別:
温室農業が最も急成長する引き取り先として台頭商業・住宅建物暖房は2026年の収益の31.64%を占めました。トロント、シアトル、ワシントンDCの温水地域ネットワークは、高温蒸気システムよりも少ない改修で低温熱を受け入れることができます。産業プロセス暖房および家庭用給湯は、季節的な空間暖房よりも安定した需要を提供することができます。その通年の需要プロファイルは、熱回収接続の資金調達ケースを改善します。建物プロジェクトは依然としてデータセンターと顧客との物理的距離に敏感です。したがって、既存のネットワーク接続は、利用可能な総熱負荷よりも決定的な要因となる可能性があります。
温室・農業暖房は2032年にかけてCAGR 29.64%で拡大する見込みです。レジェンダリーハーベストプロジェクトは2026年にノースダコタ州で開始され、データセンター熱と温室を共存させるファームパークモデルを評価しています。QScaleのレヴィプロジェクトも、温室農業用途を対象とした廃熱回収システムを備えたAI対応キャパシティを組み合わせています。これらの設定では、データセンターからの継続的な熱供給を年間を通じて使用することができます。カナダの温室オペレーターにとって暖房は年間運営費の60〜70%を占める可能性があり、このモデルを検討する実用的な商業的理由を生み出しています。その広範な普及は、温室の立地、信頼性の高い水・電力サービス、農業とデータセンターのニーズに合致した運営協定に依存します。
システムコンポーネント別:
制御装置と蓄熱が次の投資波を牽引ヒートポンプは2026年のシステムコンポーネント収益の27.83%を占めました。これらは熱が地域ネットワークまたは建物システムに入る前にデータセンター出口温度を引き上げるために使用される主要デバイスです。Johnson Controls、Danfoss、Mayekawa、Oilonは、アンモニアやCO₂などの自然冷媒を使用する産業用パッケージを提供しています。これにより、フッ素化ガスに関する変化する規制へのエクスポージャーを低減することができます。Alfa Laval、Kelvion、SWEPの熱交換器は、施設冷却ループを熱供給回路に接続します。ポンプおよび熱分配機器は、熱源と熱需要ユーザーとの間の水力経路を完成させます。
蓄熱システムは2032年にかけてCAGR 28.17%で拡大する見込みです。これらはサーバーの熱生産と顧客需要が一致しない場合に柔軟性を提供します。制御装置、センサー、監視制御・データ収集システム、および建物エネルギー管理統合は、課金およびリモート診断のための計測レイヤーを追加します。これらのシステムにより、データセンターオペレーターはマルチサイト契約全体の熱供給を文書化することができます。Schneider ElectricとMcKinstryは、需要応答とユーティリティ価格シグナルをサポートするために蓄熱制御をデータセンタープラットフォームと統合しています。北米データセンター廃熱回収市場も、引き取り契約のための信頼性の高いサービスデータを確立するためにこれらの制御装置に依存しています。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
熱供給モデル別:
地域暖房引き取りが高い複雑性にもかかわらず勢いを増すオンサイト熱再利用は2026年の収益の39.72%を占めました。オペレーターが施設境界内に熱を保持するため、通常は管理が容易です。一般的な用途には、空間調整、家庭用給湯予熱、寒冷気候でのサーバー予熱が含まれます。このモデルは外部ユーティリティ接続よりも規制負担が低くなっています。また、長い熱パイプラインの建設に必要なコストと時間を回避します。その制限は、オンサイトの熱需要が利用可能な熱をすべて使用するのに十分でない可能性があることです。
地域暖房ネットワーク引き取りは2032年にかけてCAGR 27.22%で拡大する見込みです。ケベック州、オンタリオ州、ワシントン州の地域ユーティリティは、データセンター熱を制御可能な熱リソースとして検討し始めています。NYSERDAは、熱再利用を義務付ける政策がなければ、地域暖房引き取りの経済性がデータセンターオペレーターよりもユーティリティに有利になる可能性があると指摘しました。インセンティブプログラムと標準的な契約構造はその不均衡を縮小することができます。近隣の1棟への直接オフサイト供給は、オンサイト利用とユーティリティスケール供給の中間的な経路を提供することができます。北米データセンター廃熱回収市場は、これらの取り決めを繰り返し可能にするために、明確な計量、責任、価格条件を必要とします。
データセンター規模別:
ハイパースケールが量と成長を牽引ハイパースケール施設は2026年の収益の47.63%を占め、2032年にかけてCAGR 24.43%で成長する見込みです。その大規模で集中した熱負荷は、専用パイプラインおよび蓄熱インフラを正当化することができます。100〜500 MWのキャンパスは、1〜5 MWのエッジ施設よりもはるかに大きな使用可能な熱流を生成することができます。Microsoft、Google、Amazon Web Servicesは、バージニア州とケベック州の新規キャンパス計画に熱回収仕様を組み込んでいます。これらの決定は、より完全な運用排出報告に対する顧客の要求にも応えています。10〜100 MWの大規模施設は、近くにアンカー熱需要ユーザーが利用可能な場合に実行可能となります。
小規模・中規模サイトは、自社建物内で熱を使用する可能性が高くなっています。家庭用給湯予熱と施設空間暖房は、これらの場所にとってより簡単なオプションを提供します。その熱量は、長いオフサイト接続の固定費を支えることはほとんどありません。これにより、サイト価中に地域の建物負荷が重要になります。ハイパースケールプロジェクトは、そのキャパシティが専用の地域スケールインフラをサポートできるため、北米データセンター廃熱回収市場の中心であり続けます。したがって、AIキャンパスの開発パイプラインは、将来の熱再利用プロジェクトの量と地理的パターンの両方を形成することができます。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
クラウドサービスプロバイダーがリード、コロケーションが急速に拡大クラウドサービスプロバイダーは2026年の収益の48.37%を占めました。これらは最大のAIトレーニングキャンパスの多くを運営しており、長期投資期間にわたって冷却・熱回収インフラに資金を提供することができます。その液冷設計は熱再利用のためのより明確な出発点を生み出します。複数年の引き取り契約も、その長期的な所有・運営モデルに適合することができます。この立場により、クラウドオペレーターは北米データセンター廃熱回収産業全体の設計慣行に影響を与えます。エンタープライズおよびエッジサイトは規模が小さい傾向があり、近隣建物への直接供給を優先する場合があります。
コロケーションオペレーターは2032年にかけてCAGR 25.15%で拡大する見込みです。そのエンタープライズ顧客は、運用排出に関するサステナビリティ報告をますます要求しています。熱回収は、コロケーションプロバイダーがリース交渉において施設を差別化するのに役立ちます。EnwaveのオンタリオにおけるMarkham District Energyの取り決めは、Equinix Markhamキャンパスからの熱出力を規制された地域ユーティリティに接続しました。ITU-T L.1328規格は、データセンターエネルギー効率を評価するための任意フレームワークを提供し、より一貫した報告をサポートすることができます。これらの特徴により、コロケーションサイトは繰り返し可能な熱引き取り契約の重要なテストケースとなっています。
地域分析
米国:熱回収のスケールエンジン
米国は2026年の北米データセンター廃熱回収市場において82.12%の市場シェアを保有しています。その大規模なハイパースケールおよびコロケーションベースは、地域で最も広い潜在的熱源パイプラインをサポートしています。バージニア州上院法案1353および2026年のRD661レポートは、州全体での熱再利用の実現可能性を検討し、将来の施設を産業・農業の熱需要ユーザーの近くに配置する計画アプローチを推奨しました。スタンフォード大学とプリンストン大学のモデリングでは、バージニア州北部のデータセンター冷却のための蓄熱が新規負荷1,000 MWあたり3億4,900万〜7億4,600万米ドルのグリッド投資コストを削減できることが明らかになりました。ニューヨーク州の審議中のA09136法案は、2027年1月1日以降に1 MWを超える新規データセンターに熱エネルギーネットワークを義務付けるのです。[5] コンエジソンのチェルシー熱エネルギーネットワークパイロットは、レガシー蒸気ネットワークの技術的制約を回避する実用的な経路を示しています。五大湖地域も、地域システムへの熱供給を目的として設計されたDeep Greenの提案するランシングデータセンターなどのプロジェクトを通じて注目を集めています。
カナダ:寒冷気候の経済性がより速い拡大を支援
カナダは2032年にかけてCAGR 25.41%で拡大する見込みです。寒冷気候と低炭素電力は、ヒートポンプのユースケースを改善し、より多くの季節的暖房需要を生み出します。カナダエネルギー規制機関は、国内電力発電の80%以上が非排出であると報告しました。レディング大学の研究では、データセンター冷却ループ水を使用した場合、バンクーバーでの季節ヒートポンプ性能が8.5%、エドモントンでは最大55%改善されることが明らかになりました。QScaleは2026年6月にレヴィのQ01-Building-Bの建設を開始しました。これはCAD 7億(503 ミリオン 米ドル)の投資であり、ケベック州の水力発電主体の低炭素グリッドで稼働する統合廃熱回収システムを備えた60 MWのAI対応キャパシティを追加するものです。これらのプロジェクトは、グリッド構成、気候、土地利用計画が共有熱負荷を中心にどのように整合できるかを示しています。
メキシコおよび新興大陸回廊
メキシコは北米データセンター廃熱回収市場において発展途上の機会を有していますが、温暖な気候がメキシコシティ、ケレタロ、モンテレイ、グアダラハラにおける建物暖房需要を制限しています。ニアショアリングは米国メーカーからのエッジコンピューティング需要を牽引しており、産業プロセス熱および商業用給湯の機会を生み出す可能性があります。地域エネルギーインフラは依然として限られており、回収熱の近期利用を制約しています。メキシコシティ都市圏における潜在的なハイパースケール開発は、低温熱を必要とする製造テナントと共存する場合にパイロットをサポートすることができます。コミシオン・フェデラル・デ・エレクトリシダードは、バージニア州やニューヨーク州の進化するフレームワークとは異なり、データセンター熱回収報告要件を確立していません。太平洋岸北西部は、ワシントン州の主要キャンパスが既存の地域エネルギーインフラの近くにあるため、異なる環境を提供しています。ミシガン州の五大湖回廊も、涼しい気候と潜在的な熱需要ユーザーを組み合わせており、プロジェクト開発の有用なセカンダリエリアとなっています。
競合環境
市場集中度
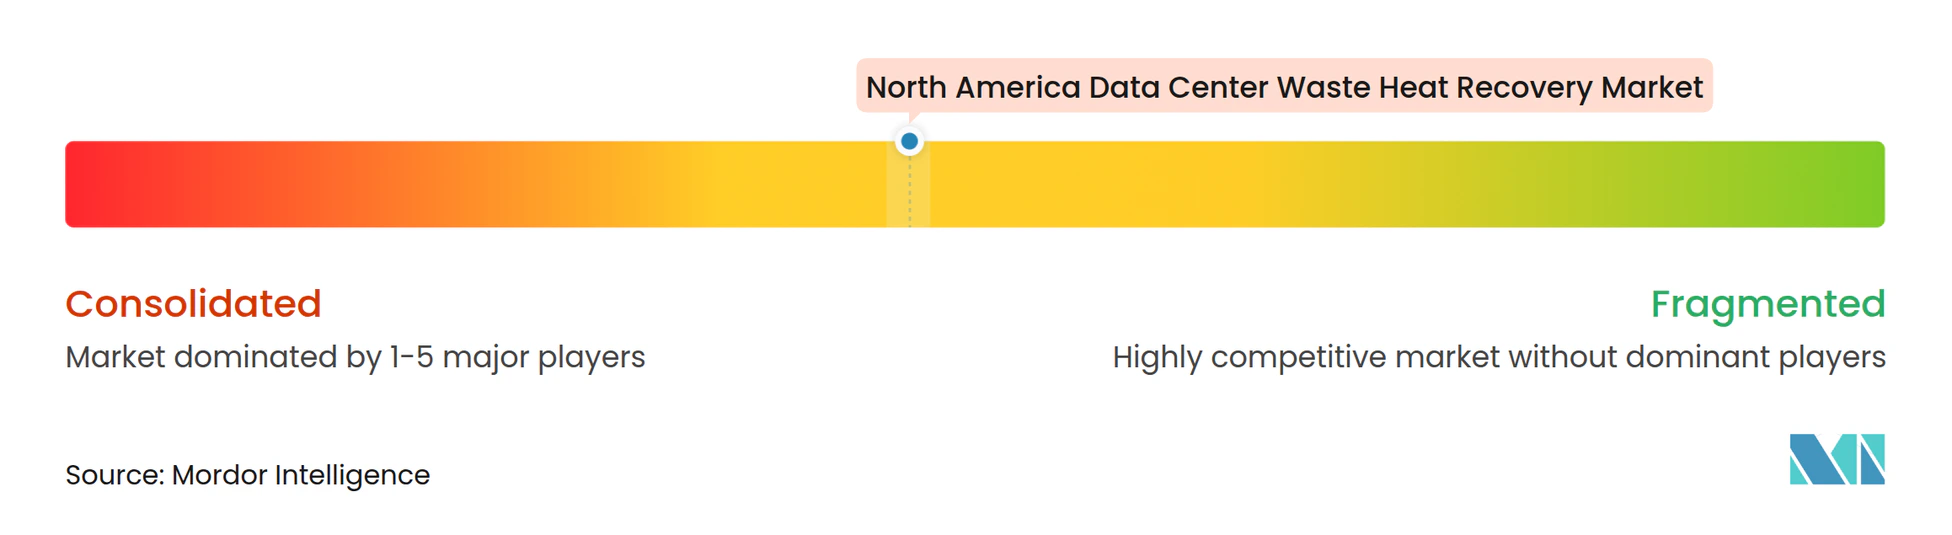
北米データセンター廃熱回収市場は中程度に断片化しています。熱機器メーカー、冷却スペシャリスト、地域エネルギーオペレーター、データセンターオーナーはそれぞれ熱バリューチェーンにおいて異なる役割を担っています。Johnson Controls、Trane Technologies、Carrier Global、Danfossは統合熱システム市場で競合しています。Traneの2025年のNVIDIAとのオープンコンピュートプロジェクトリファレンスデザインは、液冷AI機器の標準化された熱再利用インターフェースを規定しました。Alfa Lavalは2026年3月にFreeWaterLoopを発売し、熱交換器、ポンプ、ろ過をモジュール式部冷却システムに組み合わせました。これらのステップは、熱需要ユーザーに接続する可能性のある大規模施設の統合リスクを低減することを目的としています。
Vertiv、Schneider Electric、Kelvion、SWEPはサーバーおよび施設熱チェーン全体の機器に注力しています。MayekawaとOilonは自然冷媒を使用する高温ヒートポンプパッケージを供給しています。EnwaveとVeoliaは冷却資産と熱供給ネットワークを組み合わせた統合モデルで活動しています。McKinstryとQScaleも計画された熱再利用プロジェクトに関するエンジニアリングおよび開発能力を提供しています。EnwaveのMarkhamコロケーションキャンパスとのオンタリオの取り決めは、データセンターを規制された地域ユーティリティに結びつける契約モデルを示しています。このようなプロジェクトは、資本コスト、温度性能、運営責任の明確な配分を必要とします。
オペレーターがリアルタイムの熱計測、価格データ、保守監視を必要とするにつれて、ソフトウェアと制御装置はより重要になっています。ITU-T L.1328は、データセンターオペレーターによる比較可能な報告をサポートできるエネルギー効率評価フレームワークを提供しています。熱回収性能が文書化されたベンダーは、州の開示規則が発展するにつれてより有利な立場に置かれる可能性があります。確立されたメーカーは機器規模とサービスネットワークにおいて優位性を保持しています。専門プロバイダーは、長期熱引き取り契約を構築し、蓄熱、制御装置、地域供給インフラを組み合わせることで競合することができます。単一のサプライヤーが熱チェーン全体または必要な地域ユーティリティ関係を管理していないため、競合フィールドは多様なままです。
最近の産業開発事情 北米データセンター廃熱回収市場
- 2026年8月:AirJoule TechnologiesとNet Zero Innovation Hub for Data Centersは、商業データセンターメンバーサイトにAirJoule Prime熱水変換システムを展開するコラボレーションを発表し、低品位廃熱を大気中の水に変換して資源効率の高い施設運営を実現します。
- 2026年6月:QScaleはケベック州レヴィのQ01-Building-Bの建設を開始しました。これはCAD 7億(503 ミリオン 米ドル)の投資であり、ケベック州の水力発電主体の低炭素グリッドで稼働する温室農業用途を対象とした統合廃熱回収システムを備えた60 MWのAI対応液冷キャパシティを追加するものです。
- 2026年1月:Alfa LavalはFreeWaterLoopを発売しました。これはデータセンター施設ループ向けの完全統合外部液体ベース冷却システムであり、熱交換器技術、ポンプエンジニアリング、ろ過を単一のモジュール式ユニットに組み合わせ、高密度AIキャンパスでの熱回収準備を可能にするよう設計されています。
- 2026年1月:Sapphire TechnologiesはAnax Powerと提携し、共存データセンターにFreeSpin インラインターボエキスパンダーシステムを展開しました。これにより余剰パイプライン圧力を排出ゼロの電力と冷却に変換し、2026年末までに試運転が予定されています。
北米データセンター廃熱回収市場レポートスコープ
北米データセンター廃熱回収市場は、米国、カナダ、メキシコ全体のデータセンター運営によって生成される余剰熱エネルギーを捕捉、昇温、移送、貯蔵、再利用するために使用される機器、技術、エンジニアリングソリューション、および関連する実装サービスをカバーしています。市場には、ヒートポンプベース回収システム、直接熱交換システム、熱回収チラーシステム、蓄熱統合回収システム、有機ランキンサイクルシステム、およびその他の廃熱回収技術が含まれます。これらのソリューションは、空冷および液冷データセンターインフラからの熱抽出、産業用ヒートポンプによる温度昇温、熱エネルギー貯蔵、熱移送・分配、自動熱制御、および地域暖房ネットワーク、商業・住宅建物、産業施設、農業用途との統合を包含しています。市場収益には、熱回収機器販売、システム統合、エンジニアリングおよび設置サービス、および直接関連するプロジェクト実装費用が含まれ、熱回収機能のない従来のデータセンター冷却システム、データセンター熱再利用に関連しないスタンドアロン地域暖房インフラ、電力および熱エネルギー販売、廃熱回収システムに直接帰属しない継続的な施設運営費用は除外されます。
北米データセンター廃熱回収市場レポートは、回収技術(ヒートポンプベース回収システム、直接熱交換システム、熱回収チラーシステム、蓄熱統合回収システム、有機ランキンサイクルシステム、およびその他廃熱回収技術)、熱再利用用途(地域暖房、商業・住宅建物暖房、産業プロセス暖房、家庭用給湯、温室・農業暖房、およびその他の熱再利用用途)、システムコンポーネント(熱交換器、ヒートポンプ、ポンプおよび熱分配システム、蓄熱システム、熱回収制御・監視、配管および熱移送インフラ、その他機器・エンジニアリングおよび設置)、熱供給モデル(オンサイト熱再利用、直接オフサイト熱供給、地域暖房ネットワーク引き取り)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー、エンタープライズおよびエッジ)、および地域(米国、カナダ、メキシコ)別にセグメント化されています。市場規模および予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ヒートポンプベース回収システム |
| 直接熱交換システム |
| 熱回収チラーシステム |
| 蓄熱統合回収システム |
| 有機ランキンサイクルシステム |
| その他の廃熱回収技術 |
| 地域暖房 |
| 商業・住宅建物暖房 |
| 産業プロセス暖房 |
| 家庭用給湯 |
| 温室・農業暖房 |
| その他の熱再利用用途 |
| 熱交換器 |
| ヒートポンプ |
| ポンプおよび熱分配システム |
| 蓄熱システム |
| 熱回収制御・監視 |
| 配管および熱移送インフラ |
| その他機器・エンジニアリングおよび設置 |
| オンサイト熱再利用 |
| 直接オフサイト熱供給 |
| 地域暖房ネットワーク引き取り |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 米国 |
| カナダ |
| メキシコ |
| 回収技術別 | ヒートポンプベース回収システム |
| 直接熱交換システム | |
| 熱回収チラーシステム | |
| 蓄熱統合回収システム | |
| 有機ランキンサイクルシステム | |
| その他の廃熱回収技術 | |
| 熱再利用用途別 | 地域暖房 |
| 商業・住宅建物暖房 | |
| 産業プロセス暖房 | |
| 家庭用給湯 | |
| 温室・農業暖房 | |
| その他の熱再利用用途 | |
| システムコンポーネント別 | 熱交換器 |
| ヒートポンプ | |
| ポンプおよび熱分配システム | |
| 蓄熱システム | |
| 熱回収制御・監視 | |
| 配管および熱移送インフラ | |
| その他機器・エンジニアリングおよび設置 | |
| 熱供給モデル別 | オンサイト熱再利用 |
| 直接オフサイト熱供給 | |
| 地域暖房ネットワーク引き取り | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンター廃熱回収市場規模はどのくらいですか?
このセクターは2026年に1億2,098万米ドルと評価されており、2027年から2032年にかけてCAGR 21.79%で2032年までに3億8,807万米ドルに達すると予測されています。この予測は、液冷AIキャパシティの追加と使用可能な熱接続を備えて設計されたより多くのプロジェクトの期待される追加を反映しています。また、プロジェクト開発者が実用的な熱需要ユーザー、供給インフラの実現、および回収熱を信頼性の高い地域エネルギーサービスに変えるために必要な商業条件を確保できることを前提としています。
北米のデータセンター熱回収を推進しているものは何ですか?
AIおよびハイパフォーマンスコンピューティングキャンパスが熱密度を高めており、液冷、政策活動、地域エネルギー接続がプロジェクトの実現可能性を改善しています。機会は、データセンター、熱需要ユーザー、供給インフラが最初から一体的に計画される場所で最も強くなっています。クリーン電力を持つ寒冷地は、冷却需要を低下させ、地域暖房需要を増加させ、より効率的なヒートポンプ運転をサポートすることで経済性をさらに改善することができます。
どの回収技術がデータセンター熱再利用をリードしていますか?
ヒートポンプベース回収システムは2026年の収益の39.82%を占めました。蓄熱統合システムは、蓄熱が継続的なサーバー熱と変化する顧客需要を整合させることができるため、2032年にかけてCAGR 28.42%で最も速い拡大が見込まれています。ヒートポンプは温度上昇が必要な場合に有用であり、熱を回収する最適な時間と使用する最適な時間が異なる場合に蓄熱が重要になります。
回収されたデータセンター熱に対して最も速く拡大すると予想される用途はどれですか?
温室・農暖房は、ノースダコタ州とケベック州のプロジェクトに支えられ、2032年にかけてCAGR 29.64%で拡大する見込みです。この用途は年間を通じて熱を使用することができ、温室運営を支える燃料需要を削減する可能性があります。この取り決めは、温室スペースがデータセンターに十分近く、コストのかかる熱輸送接続を回避できる場合に最も実用的です。
カナダがデータセンター熱回収にとって重要なのはなぜですか?
カナダは、寒冷気候が暖房需要を支援し、電力発電の80%以上が非排出であるため、2032年にかけてCAGR 25.41%で拡大する見込みです。気候、水力発電、新規AIキャパシティの組み合わせにより、統合プロジェクトの主要な環境となっています。本レポートで引用された研究では、データセンター冷却ループ水が熱源として利用可能な場合に、より強い季節ヒートポンプ性能が見られることも明らかになりました。
データセンター熱再利用の広範な普及に対する主な障壁は何ですか?
多くの大規模キャンパスが集中した熱需要から離れた場所に立地しているため、断熱配管と外部供給インフラのコストがプロジェクト経済性を制限する可能性があります。蒸気ベースの都市地域ネットワークも、低温回収熱を受け入れる前にヒートポンプまたはネットワーク転換を必要とする場合があります。プロジェクトのタイミングも制約であり、コンピューティングキャパシティへの迅速なアクセスが商業的に重要な新規施設を遅延させる変更にオペレーターが抵抗する可能性があります。