
Marktgröße und Marktanteil der Abwärmerückgewinnung in nordamerikanischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
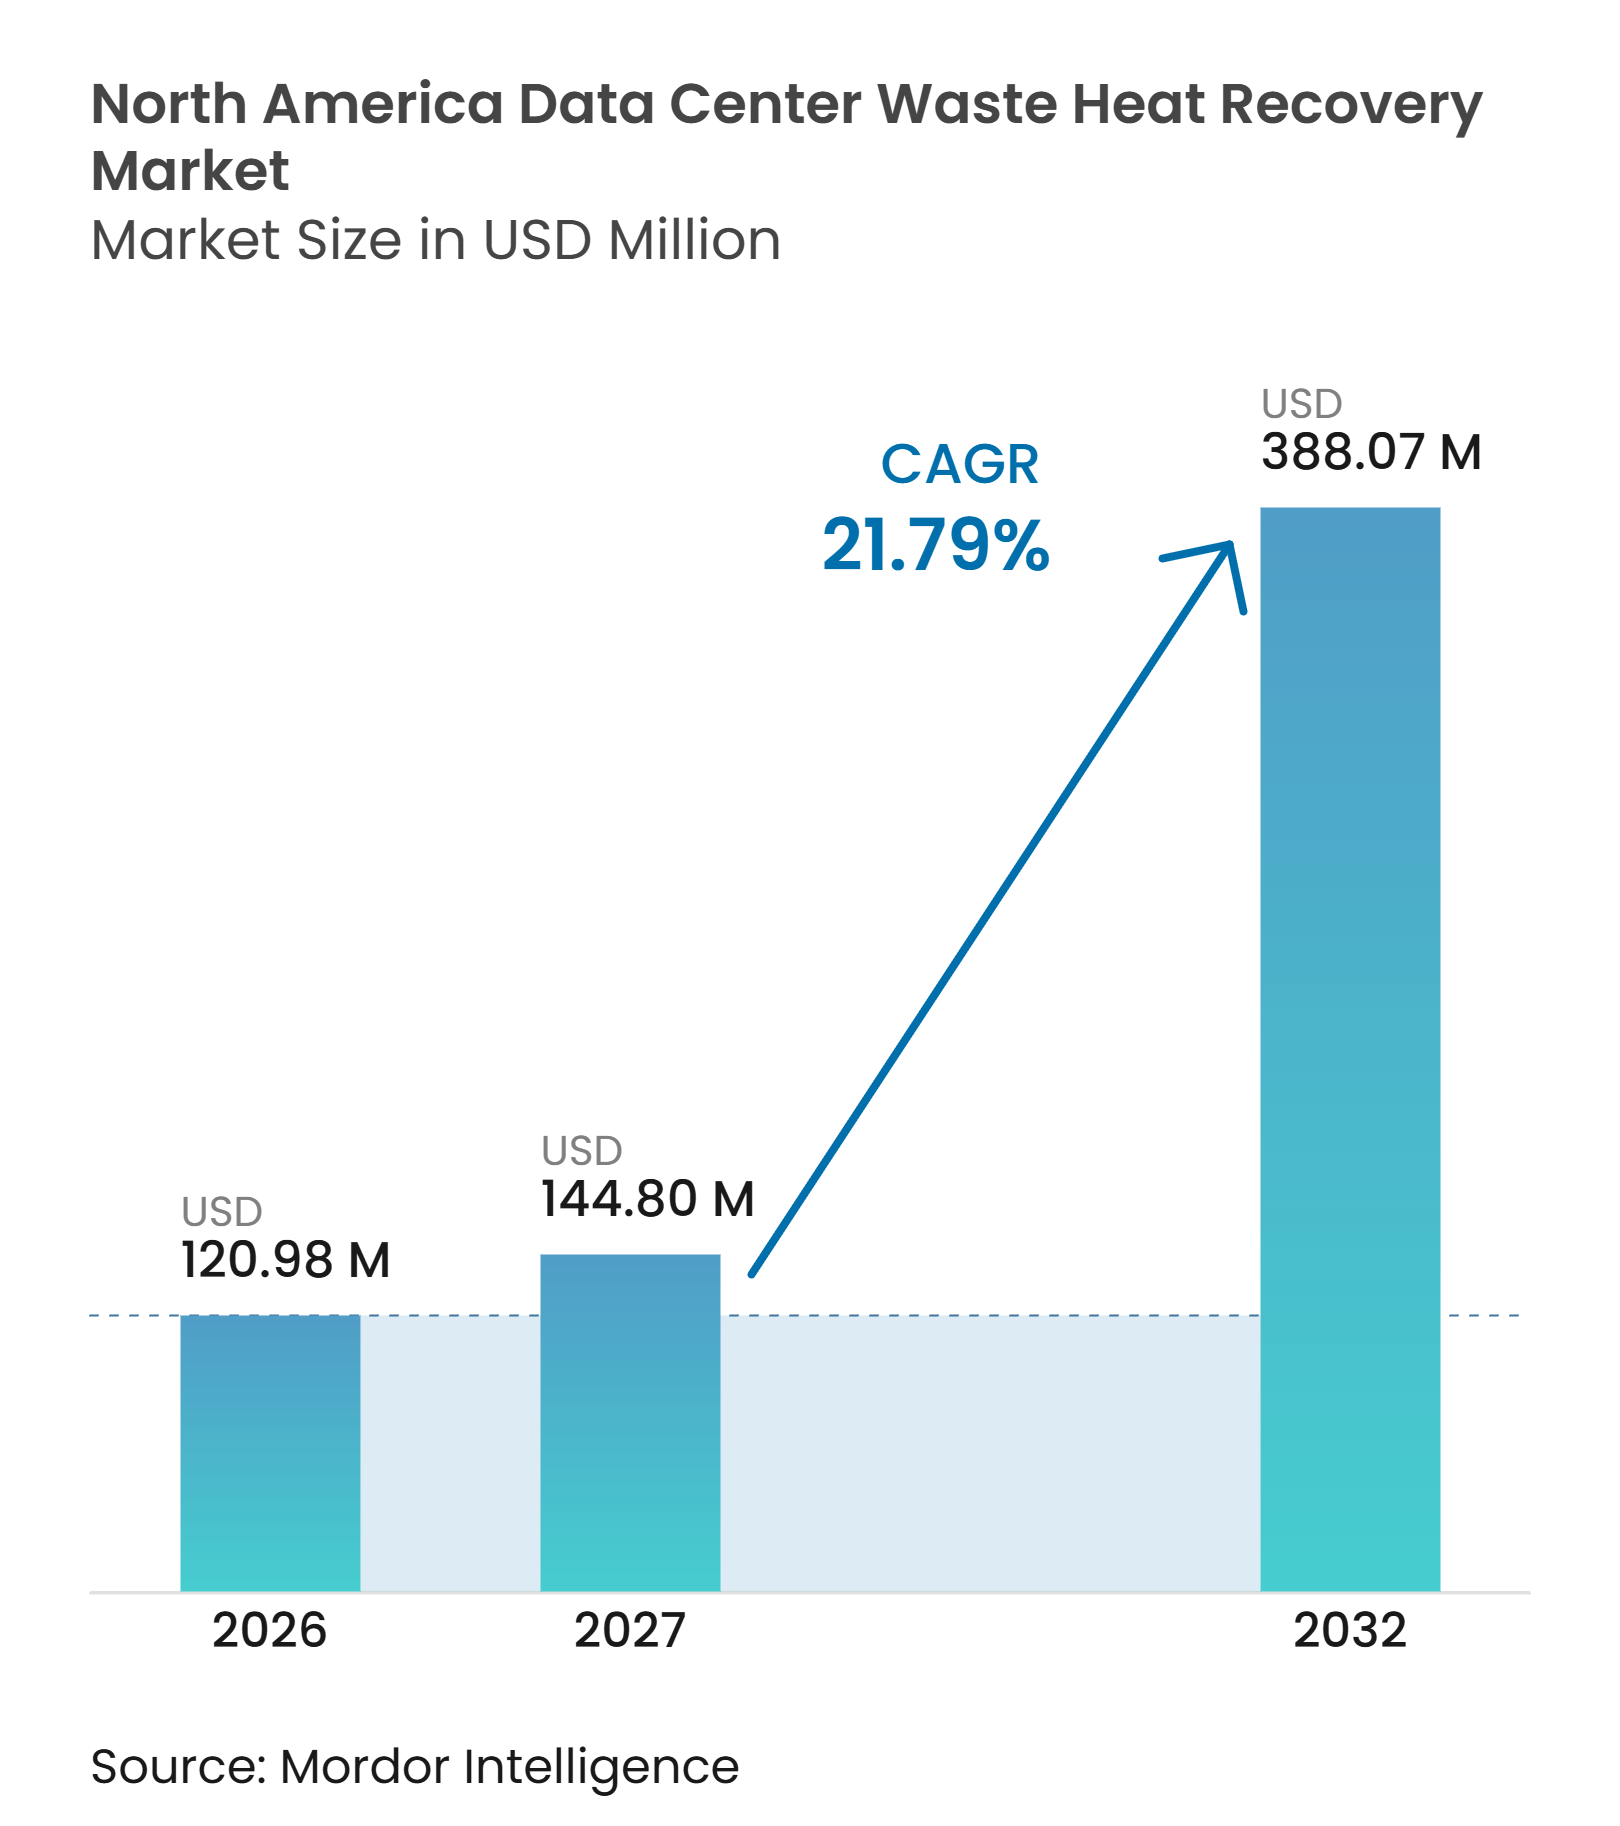
| Marktgröße im Basisjahr (2026) | 120.98 Millionen US-Dollar |
| Marktgröße (2027) | 144.80 Millionen US-Dollar |
| Marktgröße (2032) | 388.07 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 21.79 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Abwärmerückgewinnung in nordamerikanischen Rechenzentren von Mordor Intelligence
Die Marktgröße für Abwärmerückgewinnung in nordamerikanischen Rechenzentren wird voraussichtlich von 120,98 Millionen USD im Jahr 2026 auf 388,07 Millionen USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 21,79 % verzeichnen. KI- und Hochleistungsrechen-Campusse konzentrieren größere thermische Lasten in Virginia, Texas, Quebec und Alberta. Flüssigkeitsgekühlte Racks können Wärme bei 45–80 °C abgeben, was mit Niedertemperatur-Fernwärmesystemen kompatibel ist und die Rückgewinnung an neuen Standorten praktischer macht. Der Markt für Abwärmerückgewinnung in nordamerikanischen Rechenzentren profitiert davon, wenn Betreiber Kühlung, Speicherung und Wärmelieferung gemeinsam planen, anstatt zurückgewonnene Wärme als separate Nachrüstung zu behandeln. Staatliche und provinzielle Berichtsprogramme machen die Bereitschaft zur Wärmenutzung für die Standortwahl und Projektplanung zunehmend relevant. Kommerzielle Chancen sind am stärksten dort, wo ein großes Rechenzentrum in der Nähe eines stetigen Wärmenutzers liegt und ein Versorgungsunternehmen zurückgewonnene Wärme als Systemressource anerkennen kann.
Wichtigste Erkenntnisse des Berichts
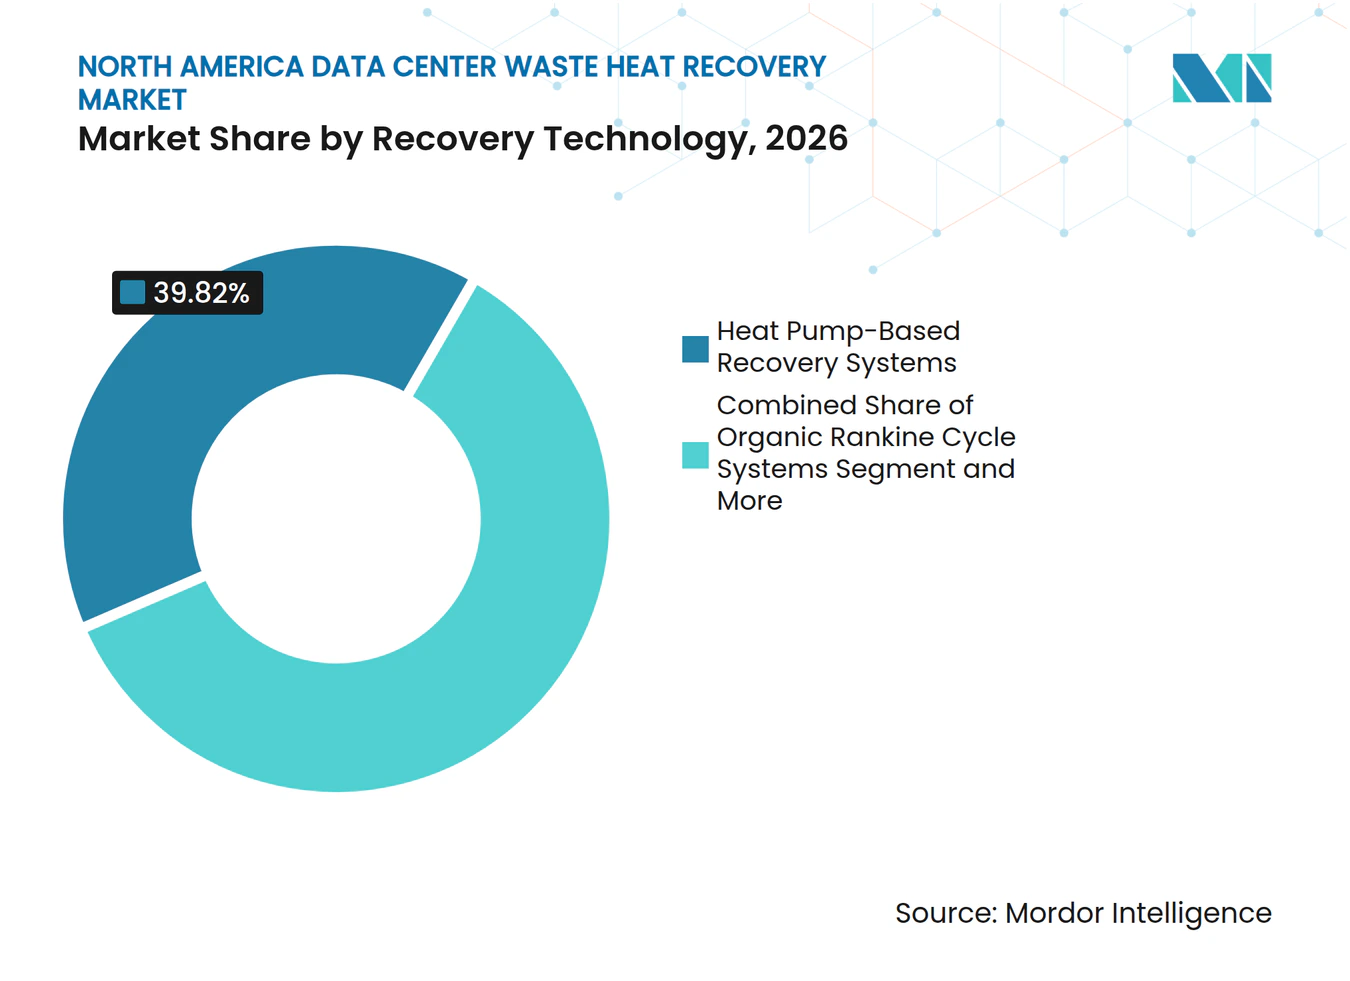
- Nach Rückgewinnungstechnologie hielten wärmepumpenbasierte Systeme im Jahr 2026 einen Umsatzanteil von 39,82 %, während thermische Energiespeicher-integrierte Systeme bis 2032 voraussichtlich mit einem CAGR von 28,42 % wachsen werden.
- Bei den Wärmenutzungsanwendungen entfielen im Jahr 2026 31,64 % des Umsatzes auf die Heizung von Gewerbe- und Wohngebäuden, während die Gewächshaus- und Landwirtschaftsheizung bis 2032 voraussichtlich mit einem CAGR von 29,64 % wachsen wird.
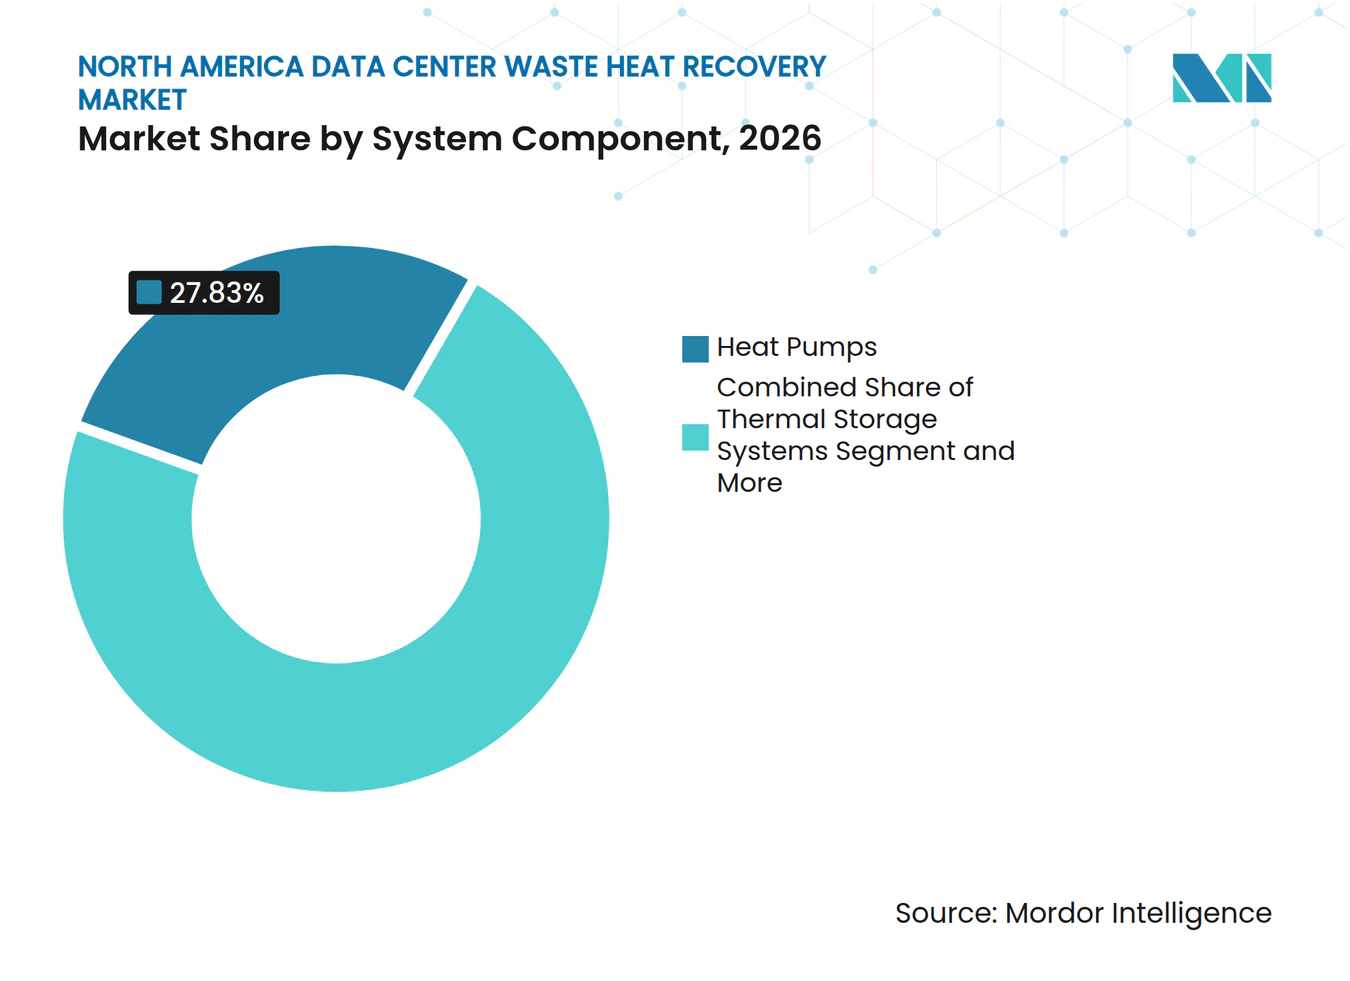
- Nach Systemkomponente entfielen im Jahr 2026 27,83 % des Umsatzes auf Wärmepumpen, während thermische Speichersysteme bis 2032 voraussichtlich mit einem CAGR von 28,17 % wachsen werden.
- Nach Wärmeliefermodell erfasste die Wärmenutzung vor Ort im Jahr 2026 39,72 % des Umsatzes, während die Fernwärmenetzabnahme bis 2032 voraussichtlich mit einem CAGR von 27,22 % wachsen wird.
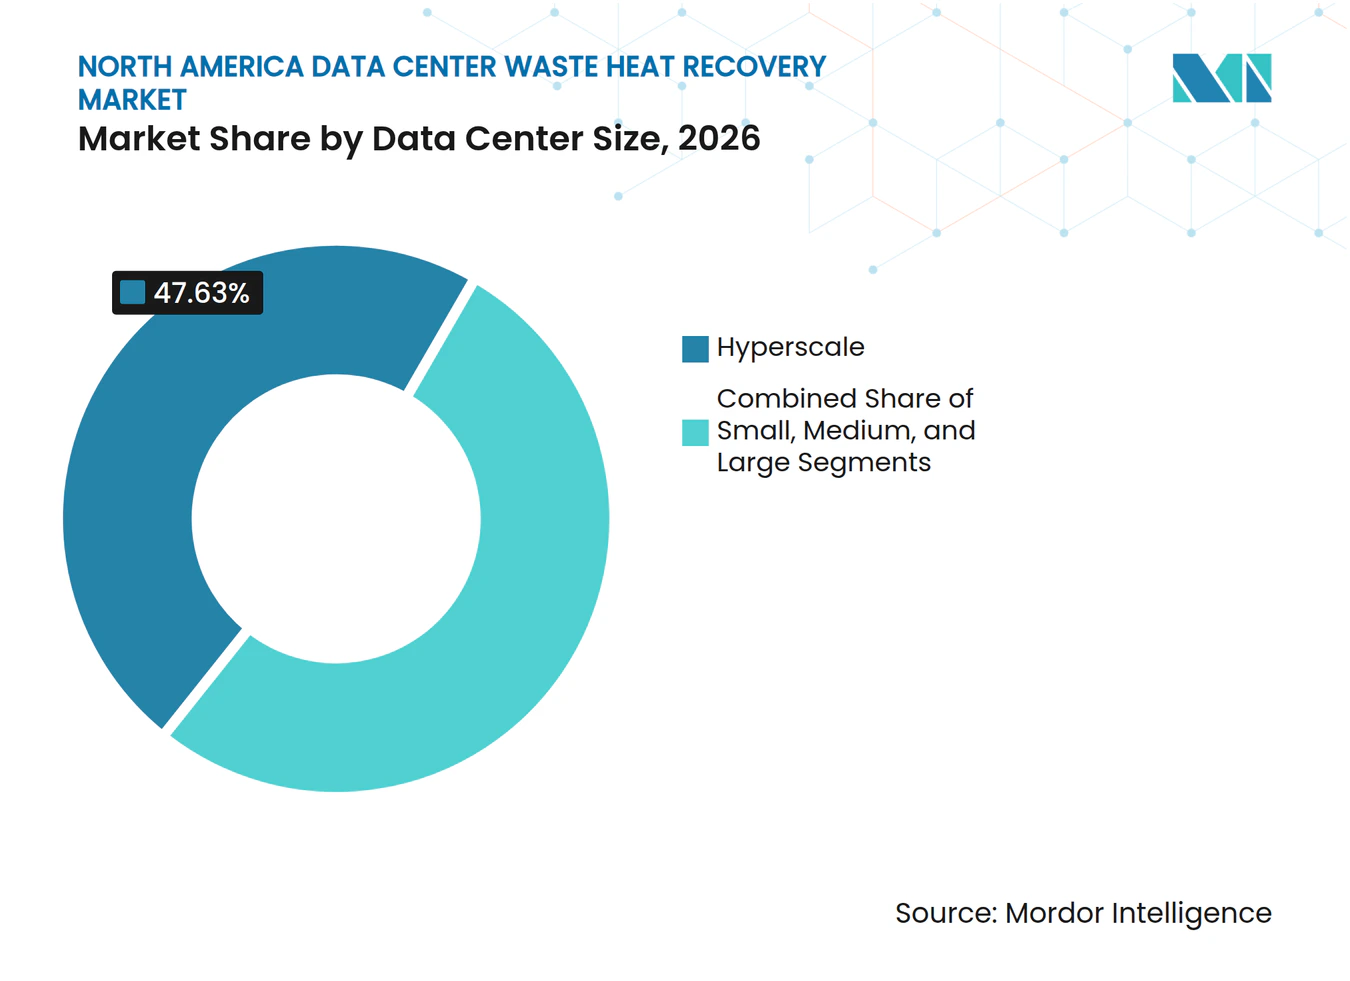
- Nach Rechenzentrumskapazität entfielen im Jahr 2026 47,63 % des Marktes für Abwärmerückgewinnung in nordamerikanischen Rechenzentren auf Hyperscale-Anlagen, die bis 2032 voraussichtlich mit einem CAGR von 24,43 % wachsen werden.
- Nach Rechenzentrumstyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Umsatzanteil von 48,37 %, während Colocation-Betreiber bis 2032 voraussichtlich mit einem CAGR von 25,15 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Umsatzanteil von 82,12 %, während Kanada bis 2032 voraussichtlich mit einem CAGR von 25,41 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI/HPC-Hyperscale-Ausbau in den USA und Kanada | +7.0% | Vereinigte Staaten, einschließlich Virginia, Texas und Arizona, sowie Kanada, einschließlich Quebec, Alberta und Ontario | Kurzfristig (≤ 2 Jahre) |
| Reife der Lieferkette für Flüssigkühlung und Wärmenutzung in Nordamerika | +5.5% | Vereinigte Staaten und Kanada, mit Ausstrahlungseffekten auf Mexiko | Kurzfristig (≤ 2 Jahre) |
| Staatliche und provinzielle Berichts- und Anreizprogramme zur Wärmenutzung | +3.4% | Vereinigte Staaten, einschließlich Virginia und New York, sowie Kanada, einschließlich Quebec und British Columbia | Mittelfristig (2–4 Jahre) |
| Wirtschaftlichkeit in Kaltklima und kohlenstoffarmen Netzen | +2.0% | Kanada, einschließlich Quebec, British Columbia, Alberta und Ontario, sowie der nördliche Teil der Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Netzentlastungswert durch zurückgewonnene Wärme | +1.7% | Vereinigte Staaten, einschließlich Virginia, New York und Texas, sowie Kanada | Mittelfristig (2–4 Jahre) |
| Nordamerikanische Demonstrationsprojekte zur Wärmeabnahme | +1.2% | Vereinigte Staaten, einschließlich North Dakota, Michigan, Ohio und Virginia, sowie Kanada, einschließlich Manitoba und Quebec | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI- und HPC-Hyperscale-Ausbau in den USA und Kanada
KI-Workloads erhöhen die thermische Dichte, was eine wirtschaftlich tragfähige Wärmerückgewinnung an großen Campussen unterstützt. Das IEA-4E-Programm prognostiziert, dass der weltweite Stromverbrauch von Rechenzentren bis 2030 945 TWh erreichen wird, und identifiziert Flüssigkühlung als wichtige Reaktion auf dichter werdende Rechengeräte.[1] Flüssigkeitsgekühlte KI-Racks können Wärme bei 45–80 °C erzeugen, die ohne die Hochtemperaturanforderungen von Dampfsystemen an Fernwärmenetze der vierten Generation geliefert werden kann. Hyperscale-Anlagen entfielen im Jahr 2026 auf 47,63 % des Marktes für Abwärmerückgewinnung in nordamerikanischen Rechenzentren und werden bis 2032 voraussichtlich mit einem CAGR von 24,43 % wachsen. Die kanadische KI-Rechenrichtlinie und neue Campus-Investitionen konzentrieren hochdichte Workloads in Provinzen, in denen kohlenstoffarme Energie und kaltes Wetter die Wirtschaftlichkeit der thermischen Wiederverwendung verbessern. Das Lawrence Berkeley National Laboratory berichtete, dass Rechenzentren bis 2028 bis zu 12 % des Strombedarfs der Vereinigten Staaten ausmachen könnten, gegenüber 4,4 % im Jahr 2023, was den Anreiz für Versorgungsunternehmen erhöht, zurückgewonnene Wärme als Netzressource zu prüfen.[2]
Reife der Lieferkette für Flüssigkühlung und Wärmenutzung in Nordamerika
Der Markt für Abwärmerückgewinnung in nordamerikanischen Rechenzentren wird durch eine breitere Verfügbarkeit von Flüssigkühlungsgeräten, Wärmetauschern, Steuerungen und thermischen Schnittstellen unterstützt. Der American Council for an Energy-Efficient Economy berichtete, dass Hochtemperatur-Direktflüssigkühlung die Investitionskosten für die Wärmerückgewinnung bei 1 MW um 75 % und bei 10 MW um 78 % im Vergleich zu luftgekühlten Nachrüstungsbaselines reduzieren kann.[3] Das IEA-4E-Programm stellte fest, dass 61 % der Rechenzentrumsbetreiber Flüssigkühlung in Betracht zogen, da die thermische Designleistung von Grafikprozessoren über 600 W pro Chip hinausging (IEA-4E.ORG). Trane Technologies und NVIDIA veröffentlichten 2025 ein Open Compute Project-Referenzdesign, das Schnittstellen für die Lieferung von 60–80 °C Wärme an externe Kreisläufe spezifizierte. Vertiv führte 2025 CoolLoop mit Kühlmitteltemperaturen bis zu 60 °C ein, während Alfa Laval 2026 FreeWaterLoop als integriertes Flüssigkühlungssystem auf den Markt brachte. Diese Produkte reduzieren den Integrationsaufwand für Betreiber, die sich die Option vorbehalten möchten, Wärme später zu verkaufen oder wiederzuverwenden.
Staatliche und provinzielle Berichts- und Anreizprogramme zur Wärmenutzung
Politische Aktivitäten machen die Wärmerückgewinnung zu einer Planungsangelegenheit und nicht mehr zu einer freiwilligen Ergänzung nach der Bauphase. Der Virginia Senate Bill 1353 führte zum Machbarkeitsbericht RD661 von 2026, der technische Wege und institutionelle Hindernisse für die Nutzung von Rechenzentrumswärme beschrieb.[4] Der New York Assembly Bill A09136, der im Oktober 2026 noch ausstand, würde thermische Energienetze für neue Rechenzentren mit mehr als 1 MW nach dem 1. Januar 2027 vorschreiben. NYSERDAs DATA-HEAT-Bericht skizziert einen Ansatz zur Verknüpfung von Rechenzentren und Fernwärmesystemen. Diese Maßnahmen begünstigen neue Anlagen, die Wärmerückgewinnungsanschlüsse integrieren, bevor Standortlayouts, Verträge und Kühlungsentscheidungen festgelegt werden. Betreiber können dann die Anforderungen an die Wärmelieferung beurteilen, bevor die Anlage in den Bau geht.
Wirtschaftlichkeit in Kaltklima und kohlenstoffarmen Netzen
Kanada bietet ein günstiges Umfeld für den Markt für Abwärmerückgewinnung in nordamerikanischen Rechenzentren, da kaltes Wetter den Heizbedarf erhöht und eine effiziente Kühlung unterstützt. Mehr als 80 % der kanadischen Stromerzeugung stammten aus emissionsfreien Quellen, so die Canada Energy Regulator. Eine Studie in Applied Thermal Engineering aus dem Jahr 2026 ergab, dass die Nutzung von Kühlkreislaufwasser aus Rechenzentren mit Luft-Wasser-Wärmepumpen in Wohngebäuden die saisonale Leistungszahl in Vancouver um 8,5 % und in Edmonton um bis zu 55 % verbesserte. Die Studie berichtete über eine saisonale Leistungszahl von 3,0 in den 4 untersuchten kanadischen Städten, mit internen Renditen von 27–49 % und Amortisationszeiten von 2,3–4,4 Jahren. Forschungen der University of Calgary schätzten jährliche Brennstoffeinsparungen von 65.280 CAD (46.870 USD) pro MW IT-Last in Alberta, wenn zurückgewonnene Wärme Erdgas für die Raumheizung ersetzte. Diese Bedingungen geben kanadischen Projekten eine größere potenzielle Heizlast und eine geringere Emissionsbelastung durch den Wärmepumpenbetrieb.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dampfbasierte Fernwärmebeschränkungen in großen US-Städten | -2.4% | Vereinigte Staaten, einschließlich New York City, Boston und Chicago | Mittelfristig (2–4 Jahre) |
| Standortwahl von Rechenzentren abseits dichter thermischer Lasten | -1.8% | Vereinigte Staaten, einschließlich Virginia-Vororte, Texas, Arizona und North Dakota, sowie Kanada, einschließlich Alberta | Mittelfristig (2–4 Jahre) |
| Kritische Markteinführungszeiten und Abneigung gegenüber Nachrüstungen | -1.2% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte staatliche, provinzielle und kommunale Vorschriften | -0.9% | Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dampfbasierte Fernwärmebeschränkungen in großen US-Städten
Veraltete Dampfsysteme begrenzen, wie schnell zurückgewonnene Rechenzentrumswärme in Fernwärmenetze in großen Städten der Vereinigten Staaten eingespeist werden kann. Con Edisons Dampfnetz in New York City verfügt über 105 Meilen Rohrleitungen und wird bei über 100 °C betrieben, was eine anspruchsvolle Temperaturanforderung für Niedertemperaturwärme darstellt. Konventionelle luftgekühlte Anlagen geben Wärme typischerweise bei 25–45 °C ab, während flüssigkeitsgekühlte Standorte bei 45–80 °C häufig Wärmepumpen benötigen, um ein Dampfnetz zu unterstützen. NYSERDA erklärte, dass Dampfsysteme eine Vorwärmung des Kesselspeisewassers und eine schrittweise Umstellung auf Heißwasser für eine sinnvolle Integration von Rechenzentrumswärme benötigen. Con Edisons Pilotprojekt für das thermische Energienetz Chelsea nutzt einen parallelen Heißwasserkreislauf, aber diese Anordnung begrenzt die Gebäude und Temperaturen, die es versorgen kann. New York Citys Local Law 97 erhöht den Druck, sich vom Fernwärmedampf zu entfernen, doch das Tempo der Umstellung erschwert langfristige Wärmeabnahmeverträge.
Standortwahl von Rechenzentren abseits dichter thermischer Lasten
Die Entfernung zwischen Rechenzentren und Wärmenutzern bleibt ein wesentliches Hindernis für den Markt für Abwärmerückgewinnung in nordamerikanischen Rechenzentren. Virginias RD661-Bericht stellte fest, dass Rechenzentren häufig in Gewerbe- oder Industrieparks abseits von Wohn- und institutionellen Wärmenutzern angesiedelt sind. NYSERDA stellte ebenfalls fest, dass große Lasten weit von konzentriertem Heizbedarf entfernt liegen können, was den externen thermischen Transport erschwert. Das Open Compute Project identifizierte die Nähe zu Wärmenutzern als zentrale Einschränkung für die Machbarkeit der Wärmenutzung. Jede zusätzliche Meile isolierter Rohrleitung erhöht den Kapitalbedarf und verringert den Wert potenzieller Wärmeeinnahmen. Betreiber zögern auch, die Projektkomplexität zu erhöhen, wenn eine schnelle Lieferung für einen neuen unternehmenskritischen Campus entscheidend ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rückgewinnungstechnologie:
Wärmepumpen führen, Speichersysteme beschleunigenWärmepumpenbasierte Systeme entfielen im Jahr 2026 auf 39,82 % des Marktanteils für Abwärmerückgewinnung in nordamerikanischen Rechenzentren. Sie heben Niedertemperatur-Abwärme auf das Niveau an, das ein Gebäudekreislauf oder ein Fernwärmenetz benötigt. Die Studie der University of Reading ergab, dass integrierte Wärmepumpensysteme in 4 kanadischen Städten eine Leistungszahl von 3,0 erzielten. Sie berichtete auch über interne Renditen von 27–49 % und Amortisationszeiten von 2,3–4,4 Jahren. Direkte Wärmetauscher und Wärmerückgewinnungs-Kältemaschinen eignen sich für Anlagen, bei denen Flüssigkühlung bereits Wärme erzeugt, die ohne einen großen Temperaturhub genutzt werden kann. Organic-Rankine-Cycle-Geräte bleiben eine spezialisierte Option, wenn Betreiber keine praktische thermische Abnahme haben.
Thermische Energiespeicher-integrierte Systeme werden bis 2032 voraussichtlich mit einem CAGR von 28,42 % wachsen. Speicher können thermische Energie halten, bis Heizbedarf vorhanden ist, und können den Unterschied zwischen kontinuierlichen Serverlasten und saisonalem Raumheizbedarf reduzieren. Modellierungen der Stanford University ergaben, dass thermische Energiespeicher für die Rechenzentrumskühlung in Nord-Virginia die Netzinvestitionskosten um 349–746 Millionen USD pro 1.000 MW neuer Last reduzieren könnten. Dieser Versorgungswert kann dauerhaftere Preisstrukturen für die Wärmeabnahme unterstützen. Die Branche für Abwärmerückgewinnung in nordamerikanischen Rechenzentren hat daher Grund, Speicher als Betriebsanlage zu betrachten, nicht nur als Puffertank. Seine Verbreitung wird von Versorgungstarifen, Landzugang und der Fähigkeit abhängen, Kühl- und Heizoperationen zu koordinieren.



Nach Wärmenutzungsanwendung:
Gewächshauslandwirtschaft entwickelt sich zur am schnellsten wachsenden AbnahmeoptionDie Heizung von Gewerbe- und Wohngebäuden entfiel im Jahr 2026 auf 31,64 % des Umsatzes. Heißwasser-Fernwärmenetze in Toronto, Seattle und Washington, D.C. können Niedertemperaturwärme mit weniger Modifikationen aufnehmen als Hochtemperatur-Dampfsysteme. Industrielle Prozesswärme und Warmwasserbereitung können eine stetigere Nachfrage bieten als saisonale Raumheizung. Ihr ganzjähriges Nachfrageprofil verbessert die Finanzierungsgrundlage für einen Wärmerückgewinnungsanschluss. Bauprojekte sind nach wie vor empfindlich gegenüber der physischen Entfernung zwischen dem Rechenzentrum und dem Kunden. Bestehende Netzanschlüsse können daher entscheidender sein als die insgesamt verfügbare Wärmelast.
Die Gewächshaus- und Landwirtschaftsheizung wird bis 2032 voraussichtlich mit einem CAGR von 29,64 % wachsen. Das Legendary Harvest Project wurde 2026 in North Dakota gestartet, um ein Farm-Park-Modell zu bewerten, das Gewächshäuser mit Rechenzentrumswärme kombiniert. QScales Lévis-Projekt kombiniert ebenfalls KI-fähige Kapazität mit einem Abwärmerückgewinnungssystem für Gewächshausanwendungen. Diese Umgebungen können eine kontinuierliche Wärmeversorgung aus dem Rechenzentrum das ganze Jahr über nutzen. Heizung kann 60–70 % der jährlichen Betriebskosten für kanadische Gewächshausbetreiber ausmachen, was einen praktischen kommerziellen Grund darstellt, dieses Modell in Betracht zu ziehen. Seine breitere Einführung wird von der Standortwahl der Gewächshäuser, zuverlässigen Wasser- und Stromversorgungen sowie Betriebsvereinbarungen abhängen, die landwirtschaftliche und Rechenzentrumsbedürfnisse in Einklang bringen.
Nach Systemkomponente:
Steuerungen und Speicher treiben die nächste Investitionswelle anWärmepumpen hielten im Jahr 2026 27,83 % des Umsatzes bei Systemkomponenten. Sie sind die wichtigsten Geräte, die verwendet werden, um die Auslasstemperaturen von Rechenzentren zu erhöhen, bevor Wärme in ein Fernwärmenetz oder ein Gebäudesystem eintritt. Johnson Controls, Danfoss, Mayekawa und Oilon bieten Industriepakete an, die natürliche Kältemittel wie Ammoniak und CO₂ verwenden. Dies kann die Abhängigkeit von sich ändernden Vorschriften für fluorierte Gase verringern. Wärmetauscher von Alfa Laval, Kelvion und SWEP verbinden Anlagenkühlkreisläufe mit Wärmelieferkreisläufen. Pumpen und thermische Verteilungsgeräte vervollständigen den hydraulischen Pfad zwischen der Quelle und dem Wärmenutzer.
Thermische Speichersysteme werden bis 2032 voraussichtlich mit einem CAGR von 28,17 % wachsen. Sie bieten Flexibilität, wenn die Serverwärmeproduktion und die Kundennachfrage nicht übereinstimmen. Steuerungen, Sensoren, SCADA-Systeme (Supervisory Control and Data Acquisition) und Integrationen in Gebäudeenergiemanagement fügen eine Messebene für Abrechnung und Ferndiagnose hinzu. Diese Systeme ermöglichen es Rechenzentrumsbetreibern, die thermische Lieferung über mehrseitige Vereinbarungen zu dokumentieren. Schneider Electric und McKinstry integrieren Speichersteuerungen mit Rechenzentrumsplattformen, um Laststeuerung und Versorgungspreissignale zu unterstützen. Der Markt für Abwärmerückgewinnung in nordamerikanischen Rechenzentren ist auch auf diese Steuerungen angewiesen, um verlässliche Servicedaten für Wärmeabnahmeverträge zu etablieren.

Nach Wärmeliefermodell:
Fernwärmenetzabnahme gewinnt trotz höherer Komplexität an DynamikDie Wärmenutzung vor Ort entfiel im Jahr 2026 auf 39,72 % des Umsatzes. Sie ist in der Regel einfacher zu verwalten, da der Betreiber die Wärme innerhalb einer Anlagengrenze hält. Übliche Anwendungen umfassen Klimatisierung, Vorwärmung von Warmwasser und Serverkonditionierung in Kaltklimaten. Dieses Modell hat eine geringere regulatorische Belastung als ein externer Versorgungsanschluss. Es vermeidet auch die Kosten und den Zeitaufwand für den Bau einer langen thermischen Pipeline. Seine Einschränkung besteht darin, dass der interne thermische Bedarf möglicherweise nicht groß genug ist, um die gesamte verfügbare Wärme zu nutzen.
Die Fernwärmenetzabnahme wird bis 2032 voraussichtlich mit einem CAGR von 27,22 % wachsen. Fernwärmeversorgungsunternehmen in Quebec, Ontario und Washington State beginnen, Rechenzentrumswärme als steuerbare thermische Ressource zu betrachten. NYSERDA stellte fest, dass ohne eine Richtlinie, die Wärmenutzung vorschreibt, die Wirtschaftlichkeit der Fernwärmenetzabnahme das Versorgungsunternehmen gegenüber dem Rechenzentrumsbetreiber begünstigen kann. Anreizprogramme und standardisierte Vertragsstrukturen können dieses Ungleichgewicht verringern. Die direkte externe Versorgung eines nahe gelegenen Gebäudes kann einen Mittelweg zwischen der Nutzung vor Ort und der Lieferung im Versorgungsmaßstab bieten. Der Markt für Abwärmerückgewinnung in nordamerikanischen Rechenzentren wird klare Mess-, Verantwortungs- und Preisgestaltungsbedingungen benötigen, um diese Vereinbarungen wiederholbar zu machen.
Nach Rechenzentrumskapazität:
Hyperscale verankert Volumen und WachstumHyperscale-Anlagen entfielen im Jahr 2026 auf 47,63 % des Umsatzes und werden bis 2032 voraussichtlich mit einem CAGR von 24,43 % wachsen. Ihre großen und konzentrierten Wärmelasten können dedizierte Pipeline- und Speicherinfrastruktur rechtfertigen. Ein Campus mit 100–500 MW kann einen weit größeren nutzbaren thermischen Strom erzeugen als eine Edge-Anlage mit 1–5 MW. Microsoft, Google und Amazon Web Services integrieren Wärmerückgewinnungsspezifikationen in neue Campus-Planungen in Virginia und Quebec. Diese Entscheidungen reagieren auch auf Kundenanfragen nach vollständigerer Berichterstattung über betriebliche Emissionen. Große Anlagen im Bereich von 10–100 MW können wirtschaftlich tragfähig sein, wenn ein nahe gelegener Anker-Wärmenutzer verfügbar ist.
Kleine und mittlere Standorte nutzen Wärme eher innerhalb ihrer eigenen Gebäude. Vorwärmung von Warmwasser und Gebäuderaumheizung bieten einfachere Optionen für diese Standorte. Ihr Wärmevolumen unterstützt selten die Fixkosten eines langen externen Anschlusses. Dies macht eine lokale Gebäudelast bei der Standortbewertung wichtig. Hyperscale-Projekte bleiben zentral für den Markt für Abwärmerückgewinnung in nordamerikanischen Rechenzentren, da ihre Kapazität dedizierte Infrastruktur im Fernwärmemaßstab unterstützen kann. Die Entwicklungspipeline für KI-Campusse kann daher sowohl das Volumen als auch das geografische Muster zukünftiger Wärmenutzungsprojekte prägen.
Nach Rechenzentrumstyp:
Cloud-Dienstanbieter führen, Colocation wächst schnellCloud-Dienstanbieter entfielen im Jahr 2026 auf 48,37 % des Umsatzes. Sie betreiben viele der größten KI-Trainingscampusse und können Kühl- und Wärmerückgewinnungsinfrastruktur über einen langen Investitionshorizont finanzieren. Ihre flüssigkeitsgekühlten Designs schaffen einen klareren Ausgangspunkt für die thermische Wiederverwendung. Mehrjährige Wärmeabnahmeverträge können auch zu ihren langfristigen Eigentums- und Betriebsmodellen passen. Diese Position gibt Cloud-Betreibern Einfluss auf Designpraktiken in der gesamten Branche für Abwärmerückgewinnung in nordamerikanischen Rechenzentren. Unternehmens- und Edge-Standorte sind in der Regel kleiner und bevorzugen möglicherweise die direkte Versorgung nahe gelegener Gebäude.
Colocation-Betreiber werden bis 2032 voraussichtlich mit einem CAGR von 25,15 % wachsen. Ihre Unternehmenskunden fordern zunehmend Nachhaltigkeitsberichte für betriebliche Emissionen. Wärmerückgewinnung kann einem Colocation-Anbieter helfen, seine Anlagen in Leasingverhandlungen zu differenzieren. Enwaves Markham District Energy-Vereinbarung in Ontario verband die thermische Leistung eines Equinix Markham-Campus mit einem regulierten Fernwärmeversorgungsunternehmen. Der ITU-T L.1328-Standard bietet einen freiwilligen Rahmen zur Bewertung der Energieeffizienz von Rechenzentren und kann eine konsistentere Berichterstattung unterstützen. Diese Merkmale machen Colocation-Standorte zu einem wichtigen Testfall für wiederholbare Wärmeabnahmeverträge.
Geografische Analyse
Vereinigte Staaten: Die Skalierungsmaschine für Wärmerückgewinnung
Die Vereinigten Staaten hielten im Jahr 2026 einen Marktanteil von 82,12 % im Markt für Abwärmerückgewinnung in nordamerikanischen Rechenzentren. Ihre große Hyperscale- und Colocation-Basis unterstützt die breiteste Pipeline potenzieller Wärmequellen in der Region. Virginia Senate Bill 1353 und der RD661-Bericht von 2026 untersuchten die Machbarkeit der Wärmenutzung landesweit und empfahlen Planungsansätze, die zukünftige Anlagen in der Nähe von industriellen und landwirtschaftlichen Wärmenutzern platzieren. Modellierungen von Stanford und Princeton ergaben, dass thermische Speicher für die Rechenzentrumskühlung in Nord-Virginia die Netzinvestitionskosten um 349–746 Millionen USD pro 1.000 MW neuer Last reduzieren könnten. New Yorks ausstehender A09136-Gesetzentwurf würde thermische Energienetze für neue Rechenzentren über 1 MW nach dem 1. Januar 2027 vorschreiben.[5] Con Edisons Pilotprojekt für das thermische Energienetz Chelsea zeigt einen praktischen Weg um die technischen Einschränkungen eines veralteten Dampfnetzes. Die Region der Großen Seen zieht ebenfalls Aufmerksamkeit durch Projekte wie Deep Greens vorgeschlagenes Lansing-Rechenzentrum auf sich, das darauf ausgelegt ist, Wärme an das lokale Fernwärmesystem zu liefern.
Kanada: Kaltklima-Wirtschaftlichkeit unterstützt schnellere Expansion
Kanada wird bis 2032 voraussichtlich mit einem CAGR von 25,41 % wachsen. Kaltes Wetter und kohlenstoffarme Elektrizität verbessern den Anwendungsfall für Wärmepumpen und schaffen mehr saisonalen Heizbedarf. Die Canada Energy Regulator berichtete, dass mehr als 80 % der nationalen Stromerzeugung emissionsfrei war. Die Studie der University of Reading ergab eine Verbesserung der saisonalen Wärmepumpenleistung um 8,5 % in Vancouver und bis zu 55 % in Edmonton, wenn Kühlkreislaufwasser aus Rechenzentren genutzt wurde. QScale begann im Juni 2026 mit dem Bau von Q01-Building-B in Lévis, eine Investition von 700 Millionen CAD (503 Millionen USD), die 60 MW KI-fähige Kapazität mit integrierter Abwärmerückgewinnung hinzufügt. Diese Projekte zeigen, wie Netzzusammensetzung, Klima und Flächennutzungsplanung um eine gemeinsame Wärmelast herum ausgerichtet werden können.
Mexiko und aufkommende kontinentale Korridore
Mexiko hat eine sich entwickelnde Chance im Markt für Abwärmerückgewinnung in nordamerikanischen Rechenzentren, aber warmes Wetter begrenzt den Gebäudeheizbedarf in Mexiko-Stadt, Querétaro, Monterrey und Guadalajara. Nearshoring treibt die Edge-Computing-Nachfrage von US-amerikanischen Herstellern an und könnte Möglichkeiten für industrielle Prozesswärme und gewerbliches Warmwasser schaffen. Die Fernwärmeinfrastruktur ist nach wie vor begrenzt, was die kurzfristige Nutzung zurückgewonnener Wärme einschränkt. Eine potenzielle Hyperscale-Entwicklung im Großraum Mexiko-Stadt könnte ein Pilotprojekt unterstützen, wenn sie mit einem Fertigungsmieter zusammengelegt wird, der Niedertemperaturwärme benötigt. Die Comisión Federal de Electricidad hat keine Berichtspflichten für die Wärmerückgewinnung in Rechenzentren eingeführt, anders als die sich entwickelnden Rahmenbedingungen in Virginia und New York. Der pazifische Nordwesten bietet ein anderes Umfeld, da sich große Campusse in Washington State in der Nähe bestehender Fernwärmeinfrastruktur befinden. Der Great-Lakes-Korridor in Michigan kombiniert ebenfalls ein kühles Klima mit potenziellen Wärmenutzern, was ihn zu einem nützlichen Sekundärbereich für die Projektentwicklung macht.
Wettbewerbslandschaft
Marktkonzentration
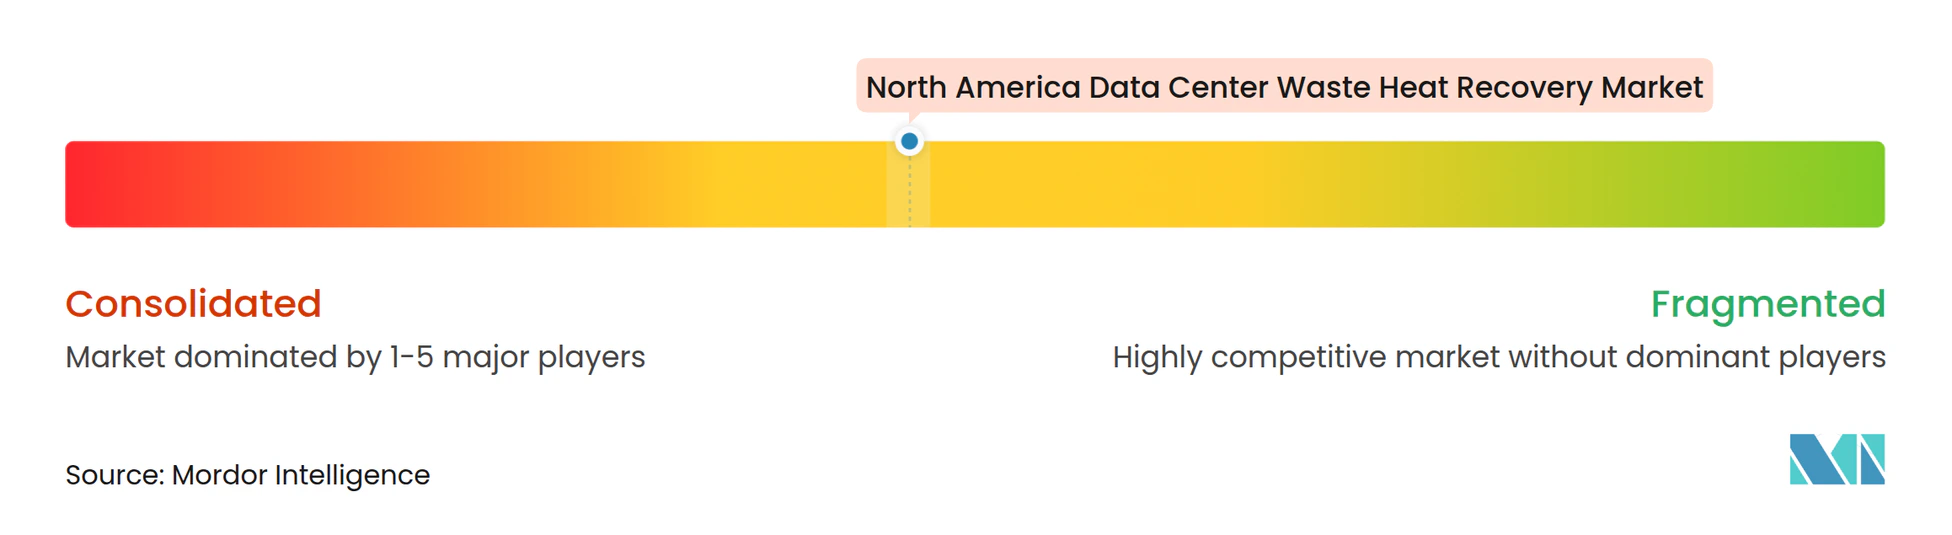
Der Markt für Abwärmerückgewinnung in nordamerikanischen Rechenzentren ist mäßig fragmentiert. Hersteller von thermischen Geräten, Kühlspezialisten, Fernwärmebetreiber und Rechenzentrumseigentümer haben jeweils unterschiedliche Rollen in der Wärmewertschöpfungskette. Johnson Controls, Trane Technologies, Carrier Global und Danfoss konkurrieren im Markt für integrierte thermische Systeme. Tranes Open Compute Project-Referenzdesign von 2025 mit NVIDIA legte standardisierte Wärmenutzungsschnittstellen für flüssigkeitsgekühlte KI-Geräte fest. Alfa Laval brachte FreeWaterLoop im März 2026 auf den Markt und kombinierte Wärmetauscher, Pumpen und Filtration in einem modularen externen Kühlsystem. Diese Schritte zielen darauf ab, das Integrationsrisiko für große Anlagen zu reduzieren, die möglicherweise an einen Wärmenutzer angeschlossen werden.
Vertiv, Schneider Electric, Kelvion und SWEP konzentrieren sich auf Geräte in der gesamten Server- und Anlagen-Wärmekette. Mayekawa und Oilon liefern Hochtemperatur-Wärmepumpenpakete, die natürliche Kältemittel verwenden. Enwave und Veolia sind in integrierten Modellen aktiv, die Kühlanlagen mit Wärmeliefernetzen kombinieren. McKinstry und QScale bieten ebenfalls Ingenieur- und Entwicklungskapazitäten rund um geplante Wärmenutzungsprojekte. Enwaves Ontario-Vereinbarung mit einem Markham-Colocation-Campus veranschaulicht ein Vertragsmodell, das ein Rechenzentrum mit einem regulierten Fernwärmeversorgungsunternehmen verbindet. Solche Projekte erfordern eine klare Aufteilung von Kapitalkosten, Temperaturleistung und Betriebsverantwortung.
Software und Steuerungen werden zunehmend relevanter, da Betreiber Echtzeit-Wärmemessung, Preisdaten und Wartungsüberwachung benötigen. ITU-T L.1328 bietet einen Rahmen zur Bewertung der Energieeffizienz, der eine vergleichbare Berichterstattung durch Rechenzentrumsbetreiber unterstützen kann. Anbieter mit dokumentierter Wärmerückgewinnungsleistung könnten besser positioniert sein, wenn staatliche Offenlegungsregeln sich weiterentwickeln. Etablierte Hersteller behalten Vorteile bei Gerätekapazität und Servicenetzen. Spezialisierte Anbieter können durch die Strukturierung langfristiger Wärmeabnahmeverträge und die Kombination von Speicher, Steuerungen und lokaler Lieferinfrastruktur konkurrieren. Das Wettbewerbsfeld bleibt vielfältig, da kein einzelner Anbieter die gesamte Wärmekette oder die notwendige lokale Versorgungsbeziehung kontrolliert.
Neueste Industrielle Entwicklungen in Markt für Abwärmerückgewinnung in nordamerikanischen Rechenzentren
- August 2026: AirJoule Technologies und das Net Zero Innovation Hub for Data Centers gaben eine Zusammenarbeit bekannt, um AirJoule Prime Wärme-zu-Wasser-Systeme an kommerziellen Rechenzentrum-Mitgliedsstandorten einzusetzen und dabei Niedertemperatur-Abwärme in atmosphärisches Wasser für ressourceneffiziente Anlagenbetriebe umzuwandeln.
- Juni 2026: QScale begann mit dem Bau von Q01-Building-B auf seinem Campus in Lévis, Quebec, eine Investition von 700 Millionen CAD (503 Millionen USD), die 60 MW KI-fähige, flüssigkeitsgekühlte Kapazität mit einem integrierten Abwärmerückgewinnungssystem für Gewächshaus-Landwirtschaftsanwendungen hinzufügt und auf Quebecs wasserkraftdominiertem kohlenstoffarmen Netz betrieben wird.
- Januar 2026: Alfa Laval brachte FreeWaterLoop auf den Markt, ein vollständig integriertes externes flüssigkeitsbasiertes Kühlsystem für Rechenzentrums-Anlagenkreisläufe, das Wärmetauschertechnologie, Pumpentechnik und Filtration in einer einzigen modularen Einheit kombiniert, die darauf ausgelegt ist, die Bereitschaft zur Wärmerückgewinnung an hochdichten KI-Campussen zu ermöglichen.
- Januar 2026: Sapphire Technologies ging eine Partnerschaft mit Anax Power ein, um ein FreeSpin In-line Turboexpander-System an einem gemeinsam genutzten Rechenzentrum einzusetzen, das überschüssigen Leitungsdruck in emissionsfreie Energie und Kühlung umwandelt, wobei die Inbetriebnahme bis Ende 2026 erwartet wird.
Berichtsumfang des Marktes für Abwärmerückgewinnung in nordamerikanischen Rechenzentren
Der Markt für Abwärmerückgewinnung in nordamerikanischen Rechenzentren umfasst die Geräte, Technologien, Ingenieurlösungen und damit verbundenen Implementierungsdienstleistungen, die zur Erfassung, Aufwertung, Übertragung, Speicherung und Wiederverwendung überschüssiger thermischer Energie aus dem Rechenzentrumsbetrieb in den Vereinigten Staaten, Kanada und Mexiko eingesetzt werden. Der Markt umfasst wärmepumpenbasierte Rückgewinnungssysteme, direkte Wärmetauschsysteme, Wärmerückgewinnungs-Kältemaschinen-Systeme, thermische Energiespeicher-integrierte Rückgewinnungssysteme, Organic-Rankine-Cycle-Systeme und andere Abwärmerückgewinnungstechnologien. Diese Lösungen umfassen die Wärmeextraktion aus luftgekühlter und flüssigkeitsgekühlter Rechenzentruminfrastruktur, die Temperaturerhöhung durch industrielle Wärmepumpen, thermische Energiespeicherung, Wärmeübertragung und -verteilung, automatisierte thermische Steuerungen sowie die Integration mit Fernwärmenetzen, Gewerbe- und Wohngebäuden, Industrieanlagen und landwirtschaftlichen Anwendungen. Der Marktumsatz umfasst den Verkauf von Wärmerückgewinnungsgeräten, Systemintegration, Ingenieur- und Installationsdienstleistungen sowie direkt damit verbundene Projektimplementierungskosten, während konventionelle Rechenzentrums-Kühlsysteme ohne Wärmerückgewinnungsfunktion, eigenständige Fernwärmeinfrastruktur ohne Bezug zur Rechenzentrums-Wärmenutzung, Strom- und Wärmeenergieverkäufe sowie laufende Betriebskosten der Anlage, die nicht direkt den Abwärmerückgewinnungssystemen zuzurechnen sind, ausgeschlossen sind.
Der Bericht über den Markt für Abwärmerückgewinnung in nordamerikanischen Rechenzentren ist segmentiert nach Rückgewinnungstechnologie (Wärmepumpenbasierte Rückgewinnungssysteme, Direkte Wärmetauschsysteme, Wärmerückgewinnungs-Kältemaschinen-Systeme, Thermische Energiespeicher-integrierte Rückgewinnungssysteme, Organic-Rankine-Cycle-Systeme und Andere Abwärmerückgewinnungstechnologien), Wärmenutzungsanwendung (Fernwärme; Heizung von Gewerbe- und Wohngebäuden; Industrielle Prozesswärme; Warmwasserbereitung; Gewächshaus- und Landwirtschaftsheizung; und Andere Wärmenutzungsanwendungen), Systemkomponente (Wärmetauscher, Wärmepumpen, Pumpen und thermische Verteilungssysteme, Thermische Speichersysteme, Wärmerückgewinnungssteuerungen und -überwachung, Rohrleitungen und Wärmeübertragungsinfrastruktur sowie Sonstige Geräte, Ingenieurwesen und Installation), Wärmeliefermodell (Wärmenutzung vor Ort, Direkte externe Wärmeversorgung und Fernwärmenetzabnahme), Rechenzentrumskapazität (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter und Unternehmens- und Edge-Rechenzentren) und Geografie (Vereinigte Staaten, Kanada und Mexiko). Marktgrößen und Prognosen werden in Wertangaben (USD) dargestellt.
Segmentierungsübersicht
| Wärmepumpenbasierte Rückgewinnungssysteme |
| Direkte Wärmetauschsysteme |
| Wärmerückgewinnungs-Kältemaschinen-Systeme |
| Thermische Energiespeicher-integrierte Rückgewinnungssysteme |
| Organic-Rankine-Cycle-Systeme |
| Andere Abwärmerückgewinnungstechnologien |
| Fernwärme |
| Heizung von Gewerbe- und Wohngebäuden |
| Industrielle Prozesswärme |
| Warmwasserbereitung |
| Gewächshaus- und Landwirtschaftsheizung |
| Andere Wärmenutzungsanwendungen |
| Wärmetauscher |
| Wärmepumpen |
| Pumpen und thermische Verteilungssysteme |
| Thermische Speichersysteme |
| Wärmerückgewinnungssteuerungen und -überwachung |
| Rohrleitungen und Wärmeübertragungsinfrastruktur |
| Sonstige Geräte, Ingenieurwesen und Installation |
| Wärmenutzung vor Ort |
| Direkte externe Wärmeversorgung |
| Fernwärmenetzabnahme |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Rechenzentren |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Rückgewinnungstechnologie | Wärmepumpenbasierte Rückgewinnungssysteme |
| Direkte Wärmetauschsysteme | |
| Wärmerückgewinnungs-Kältemaschinen-Systeme | |
| Thermische Energiespeicher-integrierte Rückgewinnungssysteme | |
| Organic-Rankine-Cycle-Systeme | |
| Andere Abwärmerückgewinnungstechnologien | |
| Nach Wärmenutzungsanwendung | Fernwärme |
| Heizung von Gewerbe- und Wohngebäuden | |
| Industrielle Prozesswärme | |
| Warmwasserbereitung | |
| Gewächshaus- und Landwirtschaftsheizung | |
| Andere Wärmenutzungsanwendungen | |
| Nach Systemkomponente | Wärmetauscher |
| Wärmepumpen | |
| Pumpen und thermische Verteilungssysteme | |
| Thermische Speichersysteme | |
| Wärmerückgewinnungssteuerungen und -überwachung | |
| Rohrleitungen und Wärmeübertragungsinfrastruktur | |
| Sonstige Geräte, Ingenieurwesen und Installation | |
| Nach Wärmeliefermodell | Wärmenutzung vor Ort |
| Direkte externe Wärmeversorgung | |
| Fernwärmenetzabnahme | |
| Nach Rechenzentrumskapazität | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmens- und Edge-Rechenzentren | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Abwärmerückgewinnung in nordamerikanischen Rechenzentren?
Der Sektor wird im Jahr 2026 auf 120,98 Millionen USD geschätzt und soll bis 2032 388,07 Millionen USD erreichen, bei einem CAGR von 21,79 % von 2027 bis 2032. Die Prognose spiegelt die erwartete Hinzufügung von flüssigkeitsgekühlter KI-Kapazität und mehr Projekten wider, die mit einem nutzbaren Wärmeanschluss konzipiert werden. Sie setzt auch voraus, dass Projektentwickler praktische Wärmenutzer, eine ermöglichende Lieferinfrastruktur und die kommerziellen Bedingungen sichern können, die erforderlich sind, um zurückgewonnene Wärme in einen verlässlichen lokalen Energiedienst umzuwandeln.
Was treibt die Wärmerückgewinnung in Rechenzentren in Nordamerika an?
KI- und Hochleistungsrechen-Campusse erhöhen die thermische Dichte, während Flüssigkühlung, politische Aktivitäten und Fernwärmeverbindungen die Projektmachbarkeit verbessern. Die Chance ist am stärksten dort, wo Rechenzentrum, Wärmenutzer und Lieferinfrastruktur von Anfang an gemeinsam geplant werden. Kalte Standorte mit sauberer Elektrizität können die Wirtschaftlichkeit weiter verbessern, indem sie den Kühlbedarf senken, den lokalen Heizbedarf erhöhen und einen effizienteren Wärmepumpenbetrieb unterstützen.
Welche Rückgewinnungstechnologie führt bei der Wärmenutzung in Rechenzentren?
Wärmepumpenbasierte Rückgewinnungssysteme hielten im Jahr 2026 39,82 % des Umsatzes. Thermische Energiespeicher-integrierte Systeme werden bis 2032 voraussichtlich die schnellste Expansion mit einem CAGR von 28,42 % verzeichnen, da Speicher kontinuierliche Serverwärme mit wechselnder Kundennachfrage in Einklang bringen können. Wärmepumpen sind nützlich, wenn eine Temperaturerhöhung erforderlich ist, während Speicher wichtig werden, wenn der beste Zeitpunkt zur Wärmerückgewinnung vom besten Zeitpunkt zur Nutzung abweicht.
Welche Anwendung wird bei zurückgewonnener Rechenzentrumswärme voraussichtlich am schnellsten wachsen?
Die Gewächshaus- und Landwirtschaftsheizung wird bis 2032 voraussichtlich mit einem CAGR von 29,64 % wachsen, unterstützt durch Projekte in North Dakota und Quebec. Diese Anwendung kann Wärme das ganze Jahr über nutzen und kann den Brennstoffbedarf reduzieren, der sonst den Gewächshausbetrieb unterstützt. Die Vereinbarung ist am praktischsten, wenn der Gewächshausraum nah genug am Rechenzentrum liegt, um eine kostspielige thermische Transportverbindung zu vermeiden.
Warum ist Kanada für die Wärmerückgewinnung in Rechenzentren wichtig?
Kanada wird bis 2032 voraussichtlich mit einem CAGR von 25,41 % wachsen, da kaltes Wetter den Heizbedarf unterstützt und mehr als 80 % seiner Stromerzeugung emissionsfrei ist. Seine Kombination aus Klima, Wasserkraft und neuer KI-Kapazität macht es zu einem führenden Umfeld für integrierte Projekte. In diesem Bericht zitierte Forschungen ergaben auch eine stärkere saisonale Wärmepumpenleistung, wenn Kühlkreislaufwasser aus Rechenzentren als Wärmequelle verfügbar ist.
Was ist das Haupthindernis für eine breitere Wärmenutzung in Rechenzentren?
Viele große Campusse befinden sich abseits von konzentriertem Heizbedarf, sodass die Kosten für isolierte Rohrleitungen und externe Lieferinfrastruktur die Projektökonomie begrenzen können. Dampfbasierte städtische Fernwärmenetze können auch Wärmepumpen oder Netzumstellungen erfordern, bevor sie Niedertemperatur-Rückgewinnungswärme aufnehmen können. Der Projektzeitplan ist eine weitere Einschränkung, da Betreiber möglicherweise Änderungen ablehnen, die eine neue Anlage verzögern, bei der ein schneller Zugang zu Rechenkapazität kommerziell wichtig ist.