
Tamaño y Participación del Mercado de Recuperación de Calor Residual de Centros de Datos en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 120.98 Millones de dólares |
| Tamaño del Mercado (2027) | 144.80 Millones de dólares |
| Tamaño del Mercado (2032) | 388.07 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 21.79 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Recuperación de Calor Residual de Centros de Datos en América del Norte por Mordor Intelligence
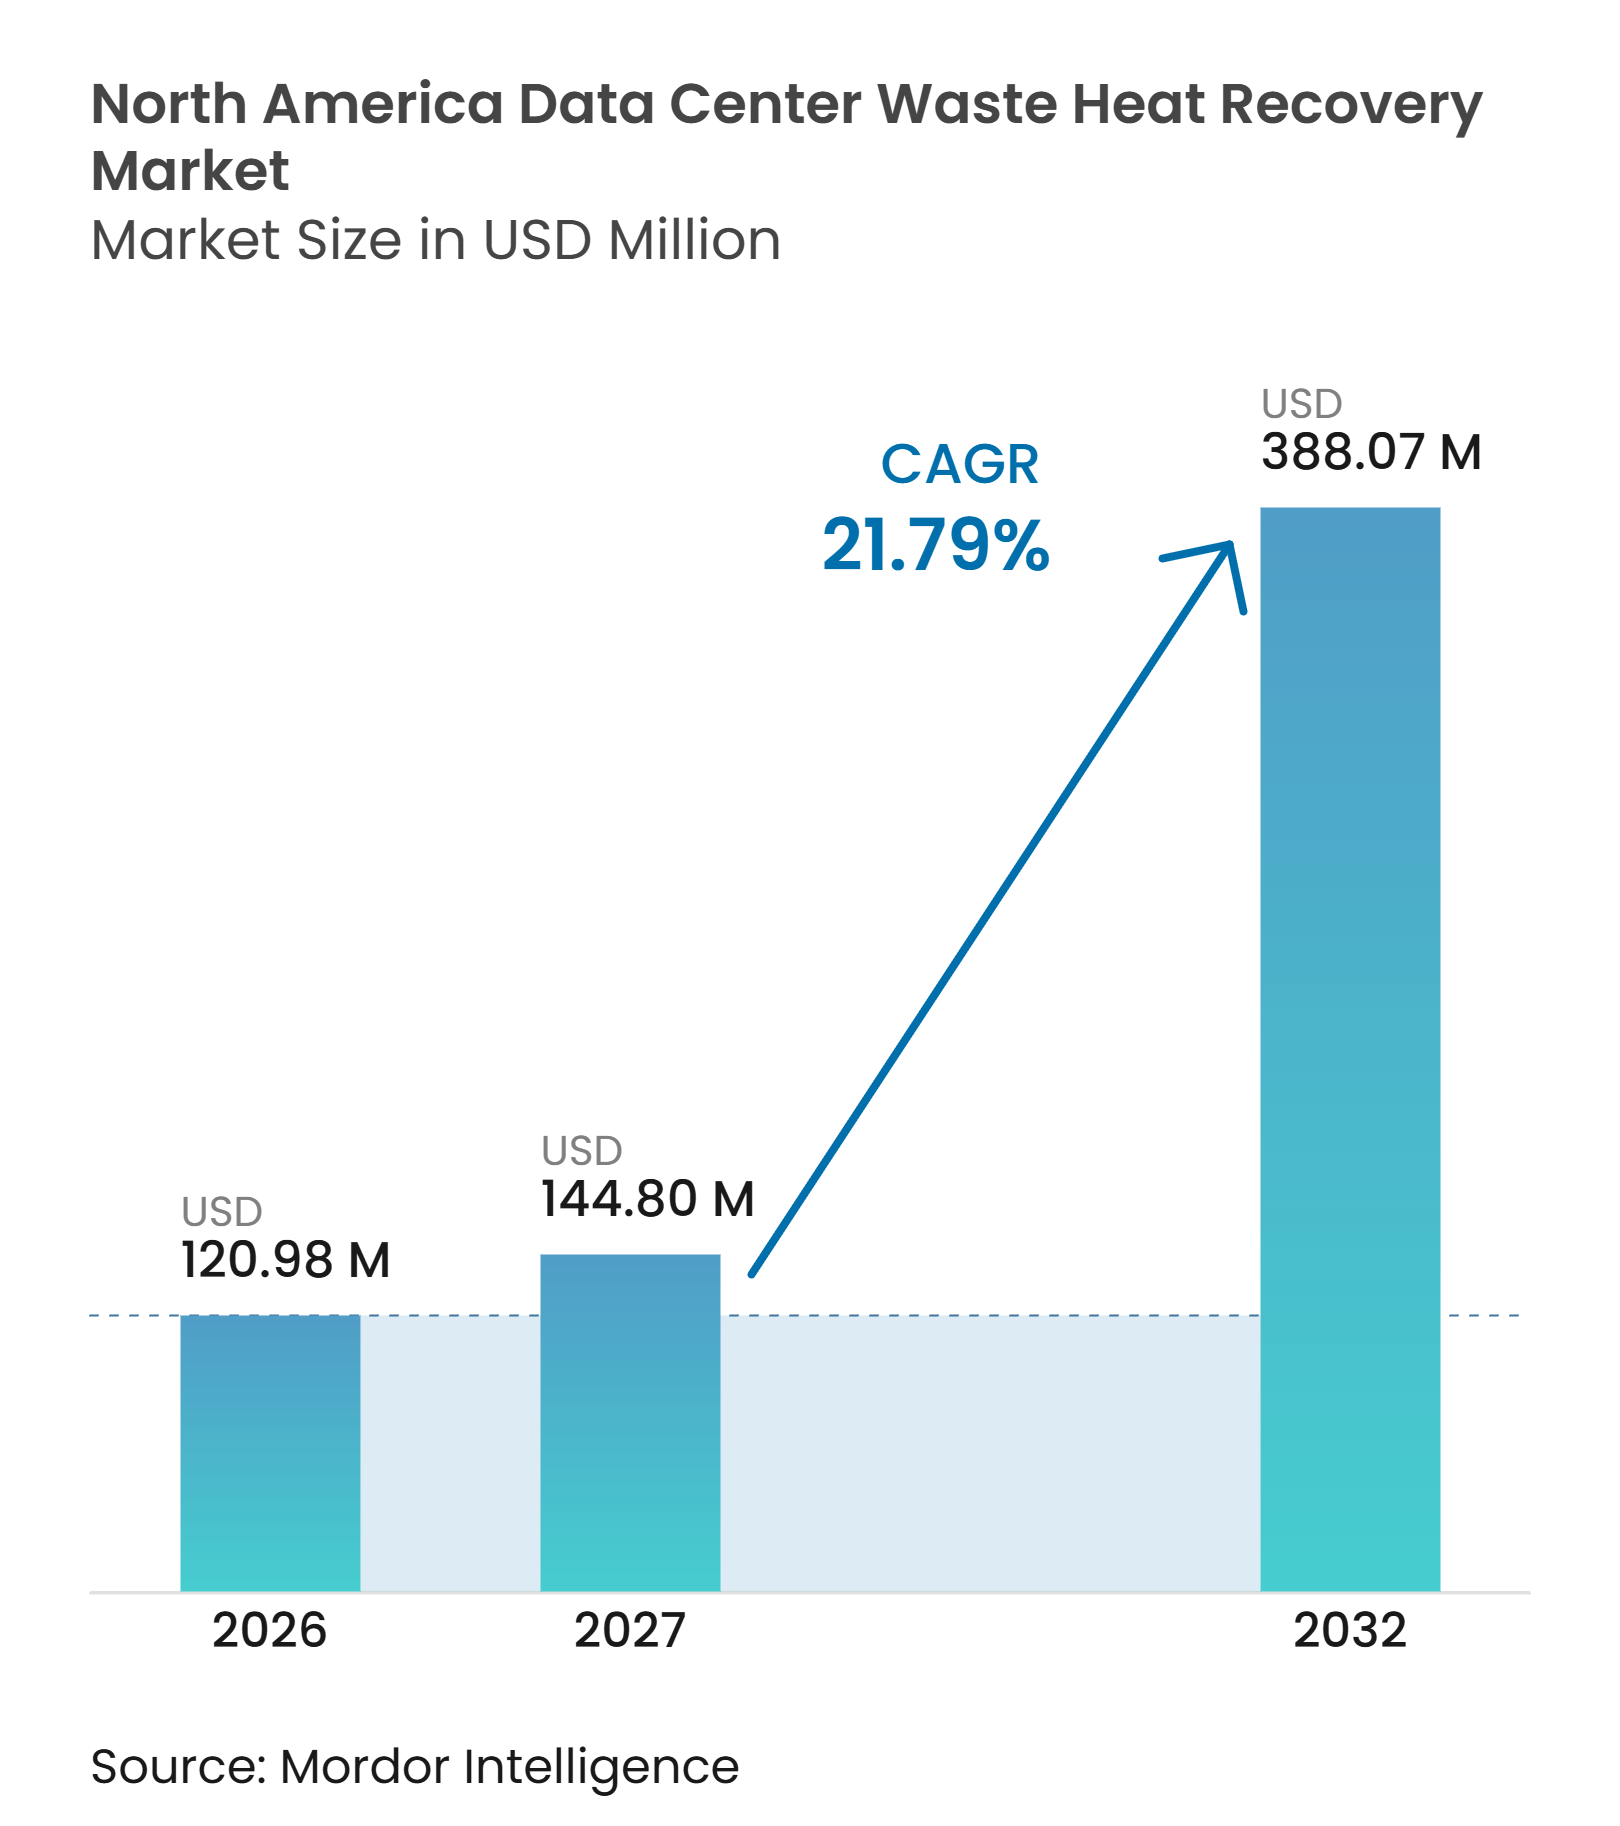
Se proyecta que el tamaño del mercado de recuperación de calor residual de centros de datos en América del Norte se expanda desde 120,98 millones de USD en 2026 hasta 388,07 millones de USD para 2032, registrando un CAGR del 21,79% entre 2027 y 2032. Los campus de inteligencia artificial y computación de alto rendimiento están concentrando mayores cargas térmicas en Virginia, Texas, Quebec y Alberta. Los bastidores refrigerados por líquido pueden liberar calor a 45-80 °C, lo cual es compatible con los sistemas de calefacción urbana de baja temperatura y hace que la recuperación sea más práctica en nuevos emplazamientos. El mercado de recuperación de calor residual de centros de datos en América del Norte se beneficia cuando los operadores planifican la refrigeración, el almacenamiento y la entrega de calor de forma conjunta, en lugar de tratar el calor recuperado como una adaptación independiente. Los programas de informes estatales y provinciales están haciendo que la preparación para la reutilización del calor sea más relevante para la selección de emplazamientos y el diseño de proyectos. Las oportunidades comerciales son más sólidas donde un gran centro de datos se encuentra cerca de un usuario térmico constante y una empresa de servicios públicos puede reconocer el calor recuperado como un recurso del sistema.
Conclusiones Clave del Informe
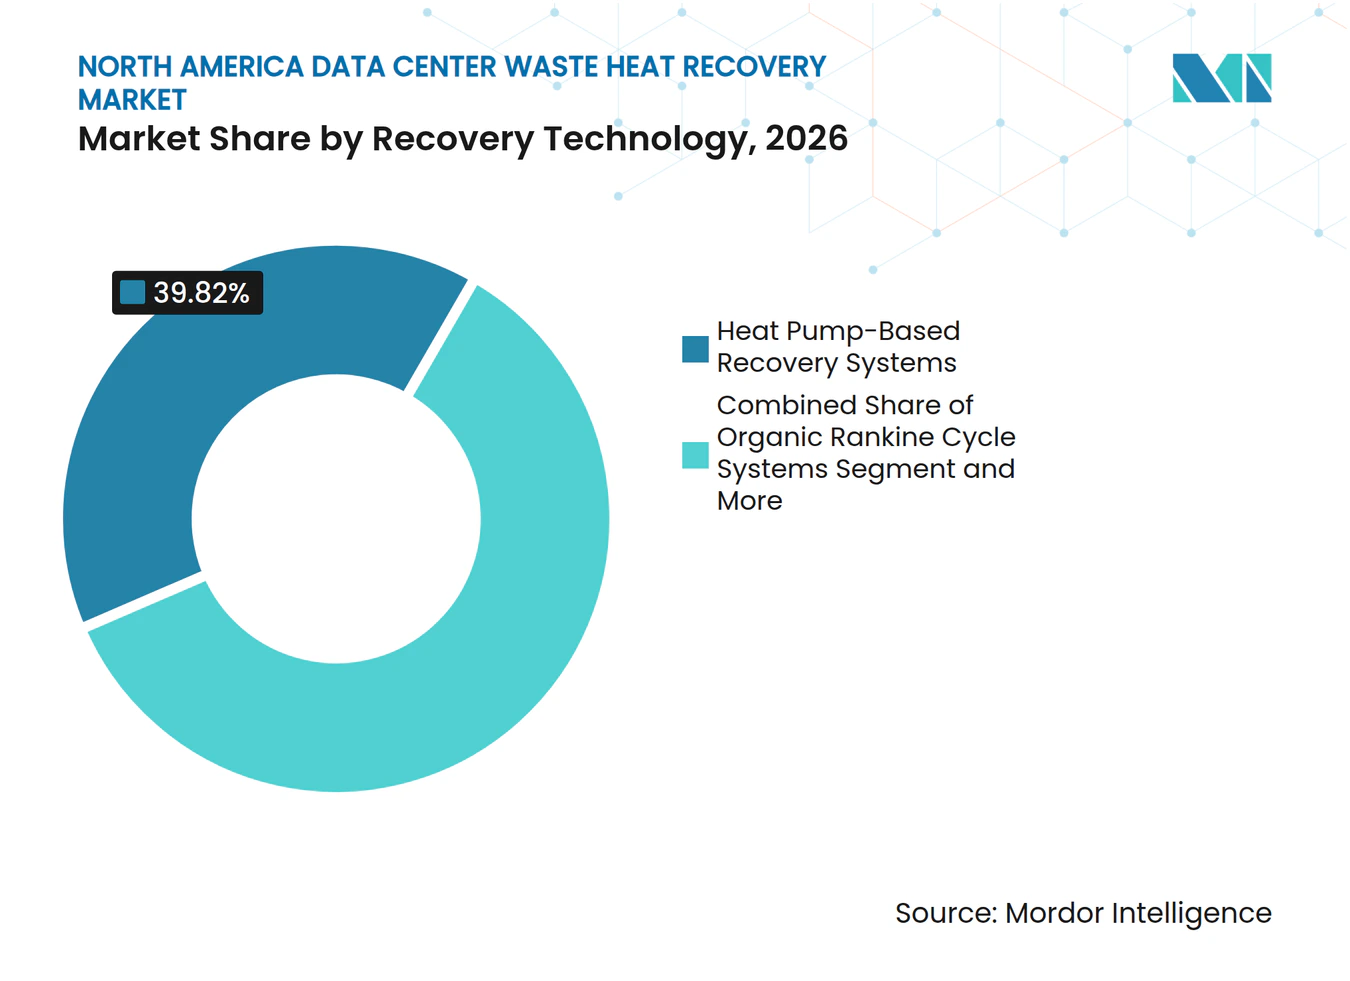
- Por tecnología de recuperación, los sistemas basados en bombas de calor representaron el 39,82% de los ingresos en 2026, mientras que se proyecta que los sistemas integrados de almacenamiento de energía térmica se expandan a un CAGR del 28,42% hasta 2032.
- En las aplicaciones de reutilización de calor, la calefacción de edificios comerciales y residenciales representó el 31,64% de los ingresos en 2026, mientras que se espera que la calefacción para invernaderos y uso agrícola crezca a un CAGR del 29,64% hasta 2032.
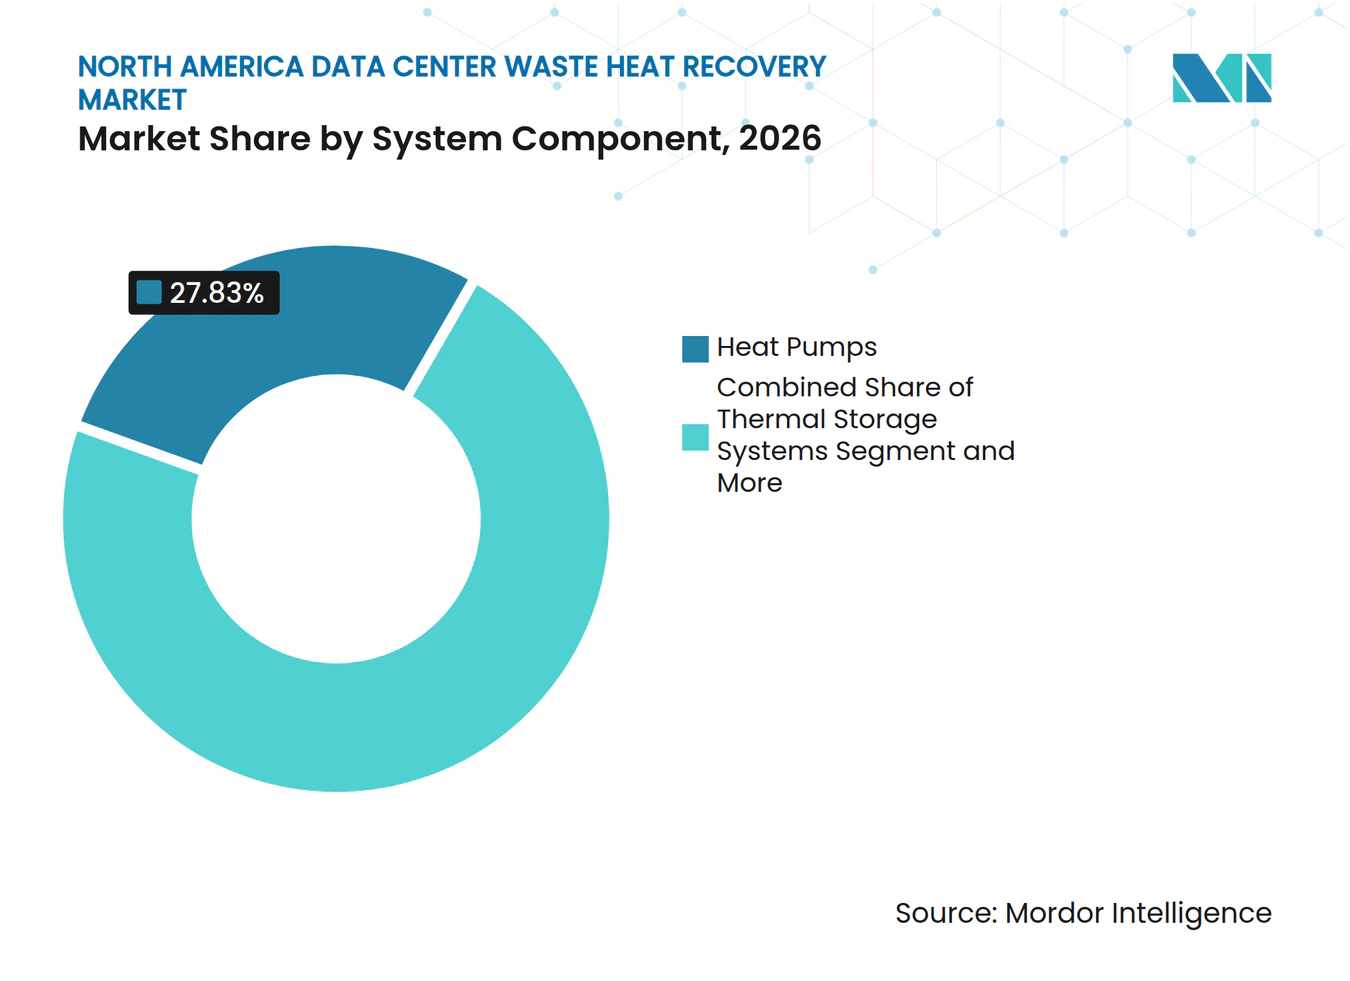
- Por componente del sistema, las bombas de calor representaron el 27,83% de los ingresos en 2026, mientras que se proyecta que los sistemas de almacenamiento térmico crezcan a un CAGR del 28,17% hasta 2032.
- Por modelo de entrega de calor, la reutilización de calor en el sitio capturó el 39,72% de los ingresos en 2026, mientras que se espera que la captación en redes de calefacción urbana avance a un CAGR del 27,22% hasta 2032.
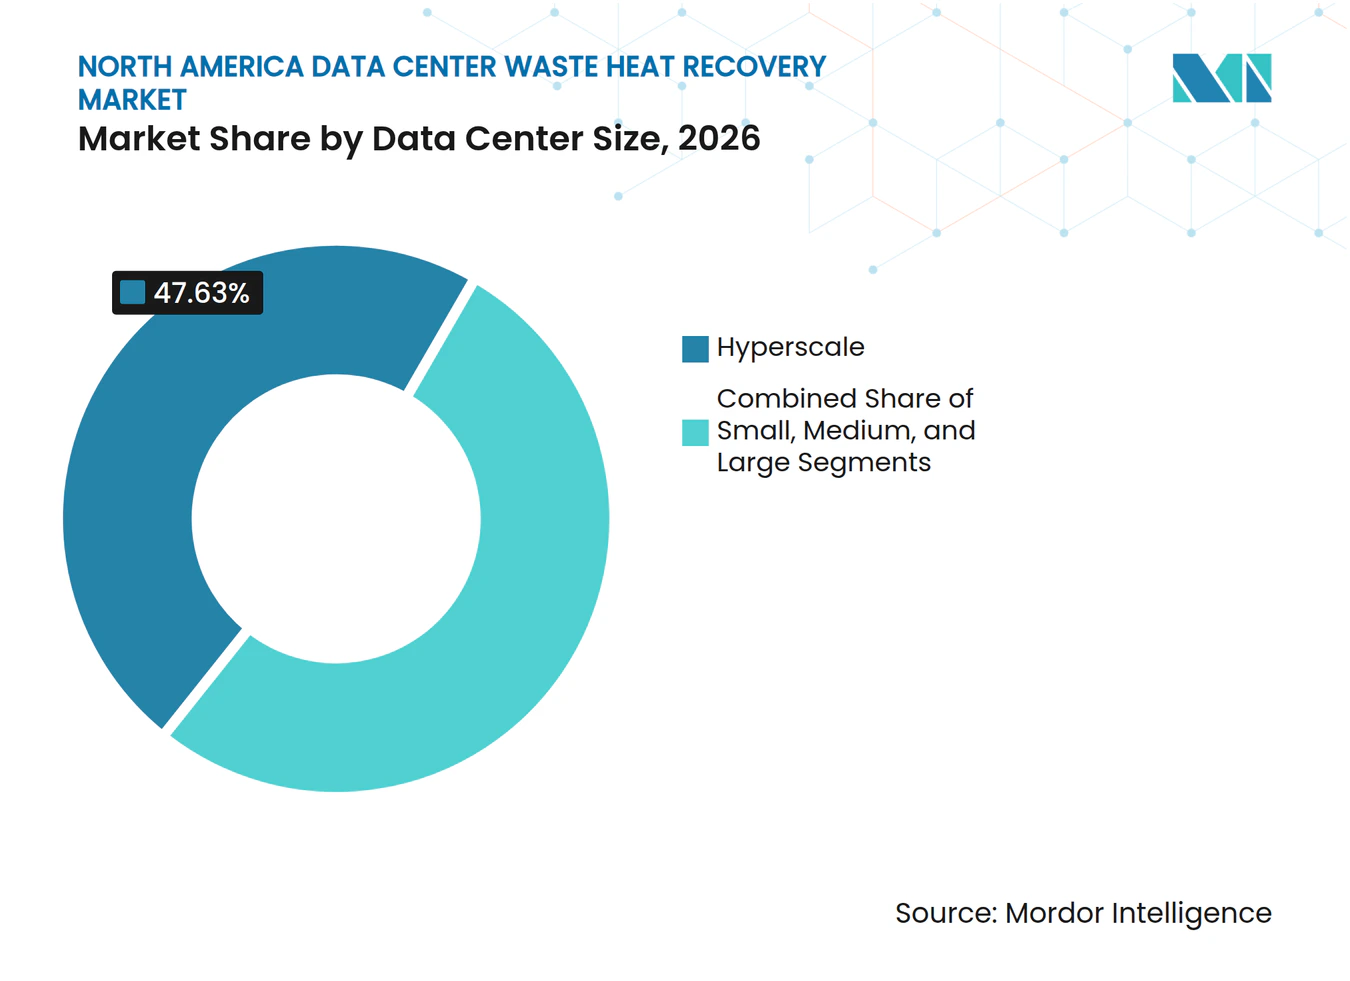
- Por tamaño de centro de datos, las instalaciones de hiperescala representaron el 47,63% del mercado de recuperación de calor residual de centros de datos en América del Norte en 2026 y se proyecta que se expandan a un CAGR del 24,43% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 48,37% de los ingresos en 2026, mientras que se espera que los operadores de coubicación avancen a un CAGR del 25,15% hasta 2032.
- Por geografía, Estados Unidos representó el 82,12% de los ingresos en 2026, mientras que se proyecta que Canadá se expanda a un CAGR del 25,41% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de Hiperescala de Inteligencia Artificial y Computación de Alto Rendimiento en Estados Unidos y Canadá | +7.0% | Estados Unidos, incluidos Virginia, Texas y Arizona, y Canadá, incluidos Quebec, Alberta y Ontario | Corto plazo (≤ 2 años) |
| Madurez de la Cadena de Suministro de Refrigeración Líquida y Reutilización de Calor en América del Norte | +5.5% | Estados Unidos y Canadá, con extensión a México | Corto plazo (≤ 2 años) |
| Programas Estatales y Provinciales de Informes e Incentivos para la Reutilización de Calor | +3.4% | Estados Unidos, incluidos Virginia y Nueva York, y Canadá, incluidos Quebec y Columbia Británica | Mediano plazo (2-4 años) |
| Economía de Clima Frío y Red Eléctrica de Bajo Carbono | +2.0% | Canadá, incluidos Quebec, Columbia Británica, Alberta y Ontario, y el norte de Estados Unidos | Mediano plazo (2-4 años) |
| Valor de Alivio de la Red Eléctrica Derivado del Calor Recuperado | +1.7% | Estados Unidos, incluidos Virginia, Nueva York y Texas, y Canadá | Mediano plazo (2-4 años) |
| Proyectos de Demostración de Captación de Calor en América del Norte | +1.2% | Estados Unidos, incluidos Dakota del Norte, Míchigan, Ohio y Virginia, y Canadá, incluidos Manitoba y Quebec | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Hiperescala de Inteligencia Artificial y Computación de Alto Rendimiento en Estados Unidos y Canadá
Las cargas de trabajo de inteligencia artificial están aumentando la densidad térmica, lo que favorece la recuperación viable de calor en grandes campus. El programa IEA 4E proyecta que el consumo mundial de electricidad de los centros de datos alcanzará los 945 TWh para 2030, y su trabajo identifica la refrigeración líquida como una respuesta clave al equipamiento informático más denso.[1] Los bastidores de inteligencia artificial refrigerados por líquido pueden producir calor a 45-80 °C, que puede suministrarse a redes de calefacción urbana de cuarta generación sin los requisitos de alta temperatura de los sistemas de vapor. Las instalaciones de hiperescala representaron el 47,63% del mercado de recuperación de calor residual de centros de datos en América del Norte en 2026 y se proyecta que crezcan a un CAGR del 24,43% hasta 2032. La política canadiense de computación de inteligencia artificial y las nuevas inversiones en campus están concentrando cargas de trabajo de alta densidad en provincias donde la energía de bajo carbono y el clima frío mejoran la economía de la reutilización térmica. El Laboratorio Nacional Lawrence Berkeley informó que los centros de datos podrían representar hasta el 12% de la demanda de electricidad de Estados Unidos para 2028, frente al 4,4% en 2023, lo que aumenta el incentivo para que las empresas de servicios públicos examinen el calor recuperado como un recurso de la red.[2]
Madurez de la Cadena de Suministro de Refrigeración Líquida y Reutilización de Calor en América del Norte
El mercado de recuperación de calor residual de centros de datos en América del Norte está respaldado por una mayor disponibilidad de equipos de refrigeración líquida, intercambiadores de calor, controles e interfaces térmicas. El Consejo Americano para una Economía Energéticamente Eficiente informó que la refrigeración líquida directa de alta temperatura puede reducir el gasto de capital en recuperación de calor en un 75% a 1 MW y en un 78% a 10 MW en comparación con las líneas de base de adaptación de refrigeración por aire.[3] El programa IEA 4E encontró que el 61% de los operadores de centros de datos estaban considerando la refrigeración líquida, a medida que la potencia de diseño térmico de las unidades de procesamiento gráfico superaba los 600 W por chip IEA-4E.ORG. Trane Technologies y NVIDIA publicaron un diseño de referencia del Proyecto Open Compute en 2025 que especificaba interfaces para suministrar calor a 60-80 °C a circuitos externos. Vertiv introdujo CoolLoop en 2025 con temperaturas de refrigerante de hasta 60 °C, mientras que Alfa Laval lanzó FreeWaterLoop en 2026 como un sistema integrado de refrigeración líquida. Estos productos reducen el trabajo de integración para los operadores que desean reservar la opción de vender o reutilizar el calor más adelante.
Programas Estatales y Provinciales de Informes e Incentivos para la Reutilización de Calor
La actividad política está convirtiendo la recuperación de calor en una cuestión de planificación en lugar de una adición voluntaria tras la construcción. El Proyecto de Ley del Senado de Virginia 1353 produjo el informe de viabilidad RD661 de 2026, que describió las vías técnicas y las barreras institucionales para el uso del calor de los centros de datos.[4] El Proyecto de Ley A09136 de la Asamblea de Nueva York, pendiente en octubre de 2026, requeriría redes de energía térmica para nuevos centros de datos que superen 1 MW después del 1 de enero de 2027. El informe DATA-HEAT de NYSERDA describe un enfoque para vincular los centros de datos con los sistemas de energía de distrito. Estas medidas favorecen a las nuevas instalaciones que incorporan conexiones de recuperación de calor antes de que los diseños del emplazamiento, los contratos y las opciones de refrigeración queden fijados. Los operadores pueden entonces evaluar los requisitos de entrega de calor antes de que la instalación entre en construcción.
Economía de Clima Frío y Red Eléctrica de Bajo Carbono
Canadá ofrece un entorno favorable para el mercado de recuperación de calor residual de centros de datos en América del Norte porque el clima frío aumenta la demanda de calefacción y favorece una refrigeración eficiente. Más del 80% de la generación de electricidad canadiense provino de fuentes no emisoras, según el Regulador de Energía de Canadá. Un estudio de Applied Thermal Engineering de 2026 encontró que el uso del agua del circuito de refrigeración de centros de datos con bombas de calor de fuente de aire residenciales mejoró el coeficiente de rendimiento estacional en un 8,5% en Vancouver y hasta en un 55% en Edmonton. El estudio reportó un coeficiente de rendimiento estacional de 3,0 en las 4 ciudades canadienses evaluadas, con tasas internas de retorno del 27-49% y períodos de recuperación de la inversión de 2,3-4,4 años. La investigación de la Universidad de Calgary estimó ahorros anuales de combustible de 65.280 CAD, 46.870 USD, por MW de carga de TI en Alberta cuando el calor recuperado desplazó al gas natural para la calefacción de espacios. Estas condiciones otorgan a los proyectos canadienses una mayor carga de calefacción potencial y una menor carga de emisiones derivada del funcionamiento de las bombas de calor.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Limitaciones de la Calefacción Urbana Basada en Vapor en las Principales Ciudades de Estados Unidos | -2.4% | Estados Unidos, incluidos la Ciudad de Nueva York, Boston y Chicago | Mediano plazo (2-4 años) |
| Ubicación de Centros de Datos Alejados de Cargas Térmicas Densas | -1.8% | Estados Unidos, incluidos los suburbios exteriores de Virginia, Texas, Arizona y Dakota del Norte, y Canadá, incluida Alberta | Mediano plazo (2-4 años) |
| Aversión al Tiempo de Comercialización de Misión Crítica y a las Adaptaciones | -1.2% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Normativas Estatales, Provinciales y Municipales Fragmentadas | -0.9% | América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones de la Calefacción Urbana Basada en Vapor en las Principales Ciudades de Estados Unidos
Los sistemas de vapor heredados limitan la rapidez con que el calor recuperado de los centros de datos puede integrarse en las redes de distrito en las principales ciudades de Estados Unidos. La red de vapor de Con Edison en la Ciudad de Nueva York cuenta con 105 millas de tuberías y opera por encima de los 100 °C, lo que crea un exigente requisito de temperatura para el calor de baja calidad. Las instalaciones convencionales refrigeradas por aire típicamente rechazan el calor a 25-45 °C, mientras que los emplazamientos refrigerados por líquido a 45-80 °C a menudo requieren bombas de calor para dar soporte a una red de vapor. NYSERDA declaró que los sistemas de vapor necesitan precalentamiento del agua de alimentación de calderas y una eventual conversión a agua caliente para una integración significativa del calor de los centros de datos. El proyecto piloto de red de energía térmica Chelsea de Con Edison utiliza un circuito paralelo de agua caliente, pero este esquema limita los edificios y las temperaturas que puede atender. La Ley Local 97 de la Ciudad de Nueva York añade presión para alejarse del vapor de distrito, aunque el ritmo de conversión complica los acuerdos de captación a largo plazo.
Ubicación de Centros de Datos Alejados de Cargas Térmicas Densas
La distancia entre los centros de datos y los usuarios de calor sigue siendo una barrera importante para el mercado de recuperación de calor residual de centros de datos en América del Norte. El informe RD661 de Virginia señaló que los centros de datos suelen estar ubicados en parques comerciales o industriales alejados de los usuarios de calor residenciales e institucionales. NYSERDA también señaló que las grandes cargas pueden estar ubicadas lejos de la demanda de calefacción concentrada, lo que dificulta el transporte térmico fuera del sitio. El Proyecto Open Compute identificó la proximidad a los usuarios de calor como una restricción central para la viabilidad de la reutilización del calor. Cada milla adicional de tubería aislada aumenta el requisito de capital y reduce el valor de los posibles ingresos por calor. Los operadores también dudan en añadir complejidad al proyecto cuando la entrega rápida es crítica para un nuevo campus de misión crítica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Recuperación:
Las Bombas de Calor Lideran, los Sistemas de Almacenamiento se AceleranLos sistemas basados en bombas de calor representaron el 39,82% de la participación del mercado de recuperación de calor residual de centros de datos en América del Norte en 2026. Elevan el calor residual de baja temperatura al nivel requerido por un circuito de edificio o una red de distrito. El estudio de la Universidad de Reading encontró que los sistemas integrados de bombas de calor lograron un coeficiente de rendimiento de 3,0 en 4 ciudades canadienses. También reportó tasas internas de retorno del 27-49% y períodos de recuperación de la inversión de 2,3-4,4 años. Los enfriadores de intercambio de calor directo y de recuperación de calor son adecuados para instalaciones donde la refrigeración líquida ya produce calor que puede utilizarse sin un gran aumento de temperatura. El equipo de Ciclo Rankine Orgánico sigue siendo una opción especializada cuando los operadores no tienen una captación térmica práctica.
Se proyecta que los sistemas integrados de almacenamiento de energía térmica avancen a un CAGR del 28,42% hasta 2032. El almacenamiento puede retener energía térmica hasta que la demanda de calefacción esté disponible y puede reducir el desajuste entre las cargas continuas de los servidores y las necesidades estacionales de calefacción de espacios. El modelado de la Universidad de Stanford encontró que el almacenamiento de energía térmica en depósitos para la refrigeración de centros de datos en el norte de Virginia podría reducir las necesidades de inversión en la red en 349-746 millones de USD por cada 1.000 MW de nueva carga. Este valor para las empresas de servicios públicos puede respaldar estructuras de precios de captación más duraderas. La industria de recuperación de calor residual de centros de datos en América del Norte tiene, por tanto, razones para tratar el almacenamiento como un activo operativo, no solo como un depósito de amortiguación. Su adopción dependerá de las tarifas de las empresas de servicios públicos, el acceso a terrenos y la capacidad de coordinar las operaciones de refrigeración y calefacción.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación de Reutilización de Calor:
La Agricultura en Invernaderos Emerge como la Captación de Mayor CrecimientoLa calefacción de edificios comerciales y residenciales representó el 31,64% de los ingresos en 2026. Las redes de distrito de agua caliente en Toronto, Seattle y Washington D.C. pueden aceptar calor de menor temperatura con menos modificaciones que los sistemas de vapor de alta temperatura. La calefacción de procesos industriales y el agua caliente sanitaria pueden proporcionar una demanda más estable que la calefacción estacional de espacios. Su perfil de demanda durante todo el año mejora el caso de financiación para una conexión de recuperación de calor. Los proyectos de edificios siguen siendo sensibles a la distancia física entre el centro de datos y el cliente. Las conexiones de red existentes pueden, por tanto, ser más decisivas que la carga de calor total disponible.
Se proyecta que la calefacción para invernaderos y uso agrícola avance a un CAGR del 29,64% hasta 2032. El Proyecto Legendary Harvest se lanzó en Dakota del Norte en 2026 para evaluar un modelo de Parque Agrícola que coubica invernaderos con el calor de los centros de datos. El proyecto Lévis de QScale también combina capacidad lista para inteligencia artificial con un sistema de recuperación de calor residual destinado a aplicaciones de invernadero. Estos entornos pueden utilizar un suministro continuo de calor del centro de datos durante todo el año. La calefacción puede representar entre el 60 y el 70% de los gastos operativos anuales de los operadores de invernaderos canadienses, lo que crea una razón comercial práctica para considerar este modelo. Su adopción más amplia dependerá de la ubicación de los invernaderos, los servicios fiables de agua y energía, y los acuerdos operativos que satisfagan las necesidades agrícolas y de los centros de datos.
Por Componente del Sistema:
Los Controles y el Almacenamiento Impulsan la Próxima Ola de InversiónLas bombas de calor representaron el 27,83% de los ingresos por componentes del sistema en 2026. Son los principales dispositivos utilizados para elevar las temperaturas de salida de los centros de datos antes de que el calor entre en una red de distrito o en un sistema de edificio. Johnson Controls, Danfoss, Mayekawa y Oilon ofrecen paquetes industriales que utilizan refrigerantes naturales como el amoníaco y el CO₂. Esto puede reducir la exposición a las cambiantes normativas sobre gases fluorados. Los intercambiadores de calor de Alfa Laval, Kelvion y SWEP conectan los circuitos de refrigeración de las instalaciones con los circuitos de entrega de calor. Las bombas y el equipo de distribución térmica completan el recorrido hidráulico entre la fuente y el usuario de calor.
Se proyecta que los sistemas de almacenamiento térmico avancen a un CAGR del 28,17% hasta 2032. Proporcionan flexibilidad cuando la producción de calor de los servidores y la demanda de los clientes no coinciden. Los controles, sensores, sistemas de control de supervisión y adquisición de datos, y las integraciones de gestión de energía de edificios añaden una capa de medición para la facturación y el diagnóstico remoto. Estos sistemas permiten a los operadores de centros de datos documentar la entrega térmica en acuerdos de múltiples emplazamientos. Schneider Electric y McKinstry están integrando controles de almacenamiento con plataformas de centros de datos para respaldar la respuesta a la demanda y las señales de precios de las empresas de servicios públicos. El mercado de recuperación de calor residual de centros de datos en América del Norte también depende de estos controles para establecer datos de servicio fiables para los contratos de captación.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Entrega de Calor:
La Captación en Calefacción Urbana Gana Impulso a Pesar de la Mayor ComplejidadLa reutilización de calor en el sitio representó el 39,72% de los ingresos en 2026. Generalmente es más fácil de gestionar porque el operador mantiene el calor dentro de los límites de la instalación. Los usos comunes incluyen el acondicionamiento de espacios, el precalentamiento de agua caliente sanitaria y el preacondicionamiento de servidores en climas fríos. Este modelo tiene una menor carga regulatoria que una conexión de servicio público externo. También evita el costo y el tiempo necesarios para construir una larga tubería térmica. Su limitación es que la demanda térmica en el sitio puede no ser suficientemente grande para utilizar todo el calor disponible.
Se proyecta que la captación en redes de calefacción urbana avance a un CAGR del 27,22% hasta 2032. Las empresas de servicios públicos de distrito en Quebec, Ontario y el estado de Washington están comenzando a considerar el calor de los centros de datos como un recurso térmico controlable. NYSERDA señaló que, sin una política que exija la reutilización del calor, la economía de la captación en calefacción urbana puede favorecer a la empresa de servicios públicos sobre el operador del centro de datos. Los programas de incentivos y las estructuras de contratos estándar pueden reducir ese desequilibrio. El suministro directo fuera del sitio a un edificio cercano puede ofrecer un camino intermedio entre el uso en el sitio y la entrega a escala de empresa de servicios públicos. El mercado de recuperación de calor residual de centros de datos en América del Norte necesitará términos claros de medición, responsabilidad y precios para hacer que estos acuerdos sean repetibles.
Por Tamaño de Centro de Datos:
La Hiperescala Ancla el Volumen y el CrecimientoLas instalaciones de hiperescala representaron el 47,63% de los ingresos en 2026 y se proyecta que crezcan a un CAGR del 24,43% hasta 2032. Sus grandes y concentradas cargas de calor pueden justificar infraestructura dedicada de tuberías y almacenamiento. Un campus de 100-500 MW puede producir un flujo térmico utilizable mucho mayor que una instalación de borde de 1-5 MW. Microsoft, Google y Amazon Web Services están incorporando especificaciones de recuperación de calor en la planificación de nuevos campus en Virginia y Quebec. Estas decisiones también responden a las solicitudes de los clientes de informes de emisiones operativas más completos. Las grandes instalaciones en el rango de 10-100 MW pueden ser viables cuando hay disponible un usuario de calor ancla cercano.
Es más probable que los emplazamientos pequeños y medianos utilicen el calor dentro de sus propios edificios. El precalentamiento de agua caliente sanitaria y la calefacción de espacios de la instalación ofrecen opciones más sencillas para estas ubicaciones. Su volumen de calor rara vez soporta el costo fijo de una larga conexión fuera del sitio. Esto hace que una carga de edificio local sea importante durante la evaluación del emplazamiento. Los proyectos de hiperescala siguen siendo fundamentales para el mercado de recuperación de calor residual de centros de datos en América del Norte porque su capacidad puede respaldar infraestructura dedicada a escala de distrito. La cartera de desarrollo de campus de inteligencia artificial puede, por tanto, dar forma tanto al volumen como al patrón geográfico de los futuros proyectos de reutilización de calor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Lideran, la Coubicación Avanza RápidamenteLos proveedores de servicios en la nube representaron el 48,37% de los ingresos en 2026. Operan muchos de los mayores campus de entrenamiento de inteligencia artificial y pueden financiar infraestructura de refrigeración y recuperación de calor a lo largo de un largo horizonte de inversión. Sus diseños refrigerados por líquido crean un punto de partida más claro para la reutilización térmica. Los contratos de captación plurianuales también pueden adaptarse a sus modelos de propiedad y operación a largo plazo. Esta posición otorga a los operadores de nube influencia sobre las prácticas de diseño en toda la industria de recuperación de calor residual de centros de datos en América del Norte. Los emplazamientos empresariales y de borde tienden a ser más pequeños y pueden favorecer el suministro directo a edificios cercanos.
Se proyecta que los operadores de coubicación avancen a un CAGR del 25,15% hasta 2032. Sus clientes empresariales solicitan cada vez más informes de sostenibilidad para las emisiones operativas. La recuperación de calor puede ayudar a un proveedor de coubicación a diferenciar sus instalaciones en las negociaciones de arrendamiento. El acuerdo de Markham District Energy de Enwave en Ontario conectó la producción térmica de un campus de Equinix en Markham con una empresa de servicios públicos de distrito regulada. La norma ITU-T L.1328 ofrece un marco voluntario para evaluar la eficiencia energética de los centros de datos y puede respaldar informes más coherentes. Estas características hacen de los emplazamientos de coubicación un caso de prueba importante para contratos de captación de calor repetibles.
Análisis Geográfico
Estados Unidos: El Motor de Escala para la Recuperación de Calor
Estados Unidos representó una participación de mercado del 82,12% en el mercado de recuperación de calor residual de centros de datos en América del Norte en 2026. Su gran base de hiperescala y coubicación respalda la cartera más amplia de la región de posibles fuentes de calor. El Proyecto de Ley del Senado de Virginia 1353 y el informe RD661 de 2026 examinaron la viabilidad de la reutilización del calor en todo el estado y recomendaron enfoques de planificación que ubiquen las futuras instalaciones cerca de usuarios de calor industriales y agrícolas. El modelado de Stanford y Princeton encontró que el almacenamiento térmico para la refrigeración de centros de datos en el norte de Virginia podría reducir los costos de inversión en la red en 349-746 millones de USD por cada 1.000 MW de nueva carga. El proyecto de ley A09136 pendiente de Nueva York requeriría redes de energía térmica en nuevos centros de datos por encima de 1 MW después del 1 de enero de 2027.[5] El proyecto piloto de red de energía térmica Chelsea de Con Edison muestra un camino práctico para superar las restricciones técnicas de una red de vapor heredada. La región de los Grandes Lagos también está atrayendo atención a través de proyectos como el propuesto centro de datos de Deep Green en Lansing, diseñado para suministrar calor al sistema de distrito local.
Canadá: La Economía de Clima Frío Respalda una Expansión más Rápida
Se proyecta que Canadá avance a un CAGR del 25,41% hasta 2032. El clima frío y la electricidad de bajo carbono mejoran el caso de uso para las bombas de calor y crean una mayor demanda de calefacción estacional. El Regulador de Energía de Canadá informó que más del 80% de la generación nacional de electricidad era no emisora. El estudio de la Universidad de Reading encontró una mejora del 8,5% en el rendimiento estacional de las bombas de calor en Vancouver y hasta un 55% de mejora en Edmonton cuando se utilizó el agua del circuito de refrigeración de los centros de datos. QScale comenzó la construcción de Q01-Building-B en Lévis en junio de 2026, una inversión de 700 millones de CAD (503 millones de USD) que añade 60 MW de capacidad lista para inteligencia artificial con recuperación de calor integrada. Estos proyectos muestran cómo la composición de la red eléctrica, el clima y la planificación del uso del suelo pueden alinearse en torno a una carga de calor compartida.
México y los Corredores Continentales Emergentes
México tiene una oportunidad en desarrollo en el mercado de recuperación de calor residual de centros de datos en América del Norte, pero el clima cálido limita la demanda de calefacción de edificios en Ciudad de México, Querétaro, Monterrey y Guadalajara. La relocalización de empresas está impulsando la demanda de computación de borde por parte de fabricantes estadounidenses y puede crear oportunidades de calor para procesos industriales y agua caliente comercial. La infraestructura de energía de distrito sigue siendo limitada, lo que restringe el uso a corto plazo del calor recuperado. Un posible desarrollo de hiperescala en el área metropolitana de Ciudad de México podría respaldar un proyecto piloto si se coubica con un inquilino manufacturero que necesite calor de baja temperatura. La Comisión Federal de Electricidad no ha establecido requisitos de informes de recuperación de calor para centros de datos, a diferencia de los marcos en evolución en Virginia y Nueva York. El Noroeste del Pacífico ofrece un entorno diferente porque los principales campus en el estado de Washington están cerca de la infraestructura de energía de distrito existente. El corredor de los Grandes Lagos de Míchigan también combina un clima fresco con posibles usuarios térmicos, lo que lo convierte en una zona secundaria útil para el desarrollo de proyectos.
Panorama Competitivo
Concentración del Mercado
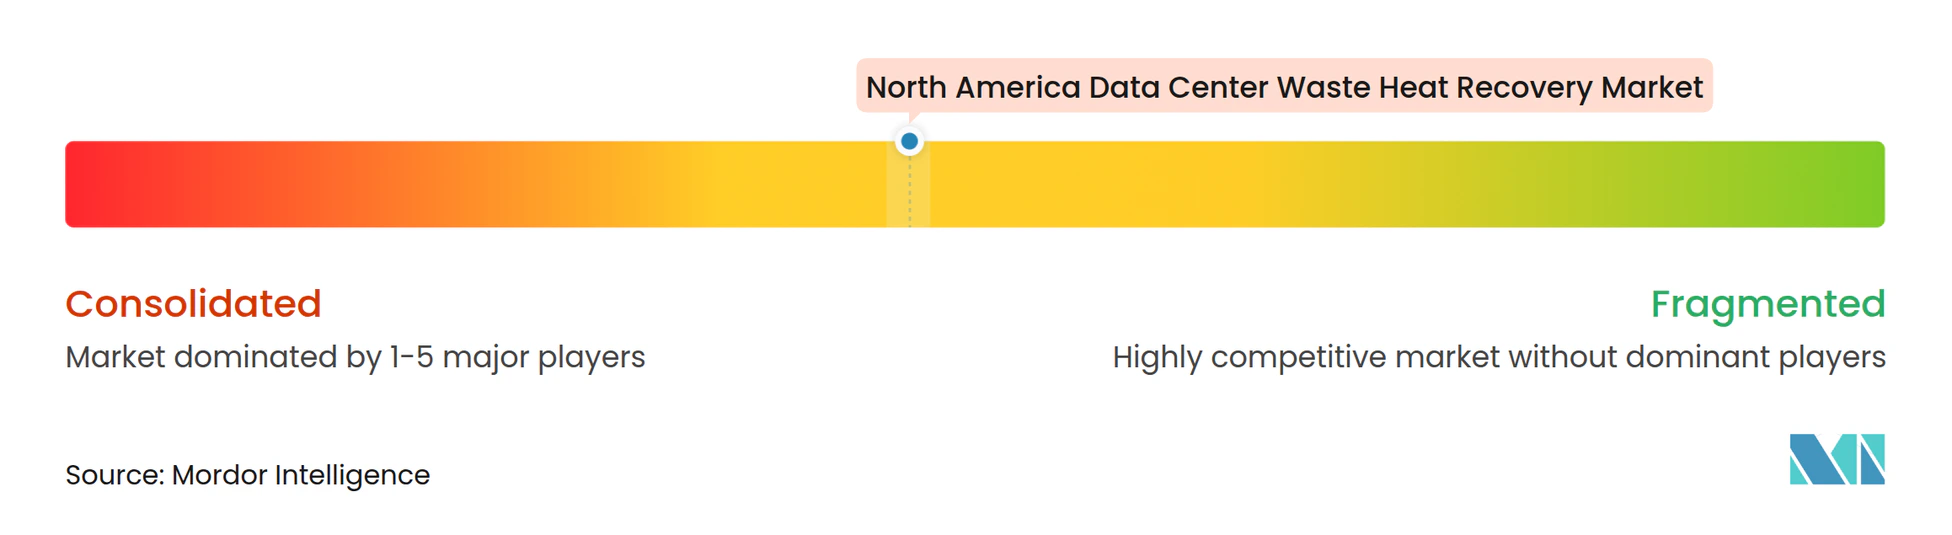
El mercado de recuperación de calor residual de centros de datos en América del Norte está moderadamente fragmentado. Los fabricantes de equipos térmicos, los especialistas en refrigeración, los operadores de energía de distrito y los propietarios de centros de datos desempeñan diferentes roles en la cadena de valor del calor. Johnson Controls, Trane Technologies, Carrier Global y Danfoss compiten en el mercado de sistemas térmicos integrados. El diseño de referencia del Proyecto Open Compute de Trane con NVIDIA en 2025 estableció interfaces estandarizadas de reutilización de calor para equipos de inteligencia artificial refrigerados por líquido. Alfa Laval lanzó FreeWaterLoop en marzo de 2026, combinando intercambiadores de calor, bombas y filtración en un sistema de refrigeración externo modular. Estos pasos tienen como objetivo reducir el riesgo de integración para las grandes instalaciones que puedan conectarse a un usuario de calor.
Vertiv, Schneider Electric, Kelvion y SWEP se centran en equipos a lo largo de la cadena térmica del servidor y la instalación. Mayekawa y Oilon suministran paquetes de bombas de calor de alta temperatura que utilizan refrigerantes naturales. Enwave y Veolia son activos en modelos integrados que combinan activos de refrigeración con redes de entrega de calor. McKinstry y QScale también proporcionan capacidad de ingeniería y desarrollo en torno a proyectos planificados de reutilización de calor. El acuerdo de Enwave en Ontario con un campus de coubicación en Markham ilustra un modelo de contrato que vincula un centro de datos con una empresa de servicios públicos de distrito regulada. Dichos proyectos requieren una asignación clara de los costos de capital, el rendimiento de temperatura y la responsabilidad operativa.
El software y los controles son cada vez más relevantes a medida que los operadores necesitan medición térmica en tiempo real, datos de precios y supervisión del mantenimiento. ITU-T L.1328 proporciona un marco de evaluación de eficiencia energética que puede respaldar informes comparables por parte de los operadores de centros de datos. Los proveedores con rendimiento documentado de recuperación de calor pueden estar mejor posicionados a medida que se desarrollan las normas de divulgación estatales. Los fabricantes establecidos conservan ventajas en escala de equipos y redes de servicio. Los proveedores especializados pueden competir estructurando contratos de captación de calor a largo plazo y combinando almacenamiento, controles e infraestructura de entrega local. El campo competitivo sigue siendo variado porque ningún proveedor único controla la cadena térmica completa ni la relación necesaria con la empresa de servicios públicos local.
Desarrollos recientes de la industria en Mercado de Recuperación de Calor Residual de Centros de Datos en América del Norte
- Agosto de 2026: AirJoule Technologies y el Centro de Innovación Net Zero para Centros de Datos anunciaron una colaboración para desplegar sistemas AirJoule Prime de calor a agua en emplazamientos de centros de datos comerciales miembros, convirtiendo el calor residual de baja calidad en agua atmosférica para operaciones de instalaciones eficientes en recursos.
- Junio de 2026: QScale comenzó la construcción de Q01-Building-B en su campus de Lévis, Quebec, una inversión de 700 millones de CAD (503 millones de USD) que añade 60 MW de capacidad lista para inteligencia artificial, refrigerada por líquido, con un sistema integrado de recuperación de calor residual orientado a aplicaciones agrícolas en invernaderos, funcionando con la red de bajo carbono dominada por hidroelectricidad de Quebec.
- Enero de 2026: Alfa Laval lanzó FreeWaterLoop, un sistema de refrigeración externo basado en líquido completamente integrado para los circuitos de instalaciones de centros de datos, que combina tecnología de intercambiadores de calor, ingeniería de bombas y filtración en una sola unidad modular diseñada para habilitar la preparación para la recuperación de calor en campus de inteligencia artificial de alta densidad.
- Enero de 2026: Sapphire Technologies se asoció con Anax Power para desplegar un sistema FreeSpin de turboexpansor en línea en un centro de datos coubicado, convirtiendo el exceso de presión de la tubería en energía y refrigeración libres de emisiones, con la puesta en marcha prevista para finales de 2026.
Alcance del Informe del Mercado de Recuperación de Calor Residual de Centros de Datos en América del Norte
El Mercado de Recuperación de Calor Residual de Centros de Datos en América del Norte abarca los equipos, tecnologías, soluciones de ingeniería y servicios de implementación asociados utilizados para capturar, mejorar, transferir, almacenar y reutilizar el exceso de energía térmica generado por las operaciones de los centros de datos en Estados Unidos, Canadá y México. El mercado incluye Sistemas de Recuperación Basados en Bombas de Calor, Sistemas de Intercambio de Calor Directo, Sistemas de Enfriadores de Recuperación de Calor, Sistemas de Recuperación Integrados con Almacenamiento de Energía Térmica, Sistemas de Ciclo Rankine Orgánico y Otras Tecnologías de Recuperación de Calor Residual. Estas soluciones abarcan la extracción de calor de infraestructura de centros de datos refrigerada por aire y por líquido, la mejora de temperatura mediante bombas de calor industriales, el almacenamiento de energía térmica, la transferencia y distribución de calor, los controles térmicos automatizados y la integración con redes de calefacción urbana, edificios comerciales y residenciales, instalaciones industriales y aplicaciones agrícolas. Los ingresos del mercado incluyen las ventas de equipos de recuperación de calor, la integración de sistemas, los servicios de ingeniería e instalación y los cargos de implementación de proyectos directamente asociados, mientras que excluyen los sistemas convencionales de refrigeración de centros de datos sin funcionalidad de recuperación de calor, la infraestructura de calefaccin urbana independiente no relacionada con la reutilización del calor de los centros de datos, las ventas de electricidad y energía térmica, y los gastos operativos continuos de las instalaciones no directamente atribuibles a los sistemas de recuperación de calor residual.
El Informe del Mercado de Recuperación de Calor Residual de Centros de Datos en América del Norte está segmentado por Tecnología de Recuperación (Sistemas de Recuperación Basados en Bombas de Calor, Sistemas de Intercambio de Calor Directo, Sistemas de Enfriadores de Recuperación de Calor, Sistemas de Recuperación Integrados con Almacenamiento de Energía Térmica, Sistemas de Ciclo Rankine Orgánico y Otras Tecnologías de Recuperación de Calor Residual), Aplicación de Reutilización de Calor (Calefacción Urbana; Calefacción de Edificios Comerciales y Residenciales; Calefacción de Procesos Industriales; Agua Caliente Sanitaria; Calefacción para Invernaderos y Uso Agrícola; y Otras Aplicaciones de Reutilización de Calor), Componente del Sistema (Intercambiadores de Calor, Bombas de Calor, Bombas y Sistemas de Distribución Térmica, Sistemas de Almacenamiento Térmico, Controles y Monitoreo de Recuperación de Calor, Tuberías e Infraestructura de Transferencia de Calor, y Otros Equipos, Ingeniería e Instalación), Modelo de Entrega de Calor (Reutilización de Calor en el Sitio, Suministro Directo de Calor Fuera del Sitio y Captación en Redes de Calefacción Urbana), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Coubicación, Proveedores de Servicios en la Nube y Empresarial y de Borde), y Geografía (Estados Unidos, Canadá y México). Los tamaños y pronósticos del mercado se presentan en términos de valor (USD).
Resumen de la segmentación
| Sistemas de Recuperación Basados en Bombas de Calor |
| Sistemas de Intercambio de Calor Directo |
| Sistemas de Enfriadores de Recuperación de Calor |
| Sistemas de Recuperación Integrados con Almacenamiento de Energía Térmica |
| Sistemas de Ciclo Rankine Orgánico |
| Otras Tecnologías de Recuperación de Calor Residual |
| Calefacción Urbana |
| Calefacción de Edificios Comerciales y Residenciales |
| Calefacción de Procesos Industriales |
| Agua Caliente Sanitaria |
| Calefacción para Invernaderos y Uso Agrícola |
| Otras Aplicaciones de Reutilización de Calor |
| Intercambiadores de Calor |
| Bombas de Calor |
| Bombas y Sistemas de Distribución Térmica |
| Sistemas de Almacenamiento Térmico |
| Controles y Monitoreo de Recuperación de Calor |
| Tuberías e Infraestructura de Transferencia de Calor |
| Otros Equipos, Ingeniería e Instalación |
| Reutilización de Calor en el Sitio |
| Suministro Directo de Calor Fuera del Sitio |
| Captación en Redes de Calefacción Urbana |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Coubicación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| Estados Unidos |
| Canadá |
| México |
| Por Tecnología de Recuperación | Sistemas de Recuperación Basados en Bombas de Calor |
| Sistemas de Intercambio de Calor Directo | |
| Sistemas de Enfriadores de Recuperación de Calor | |
| Sistemas de Recuperación Integrados con Almacenamiento de Energía Térmica | |
| Sistemas de Ciclo Rankine Orgánico | |
| Otras Tecnologías de Recuperación de Calor Residual | |
| Por Aplicación de Reutilización de Calor | Calefacción Urbana |
| Calefacción de Edificios Comerciales y Residenciales | |
| Calefacción de Procesos Industriales | |
| Agua Caliente Sanitaria | |
| Calefacción para Invernaderos y Uso Agrícola | |
| Otras Aplicaciones de Reutilización de Calor | |
| Por Componente del Sistema | Intercambiadores de Calor |
| Bombas de Calor | |
| Bombas y Sistemas de Distribución Térmica | |
| Sistemas de Almacenamiento Térmico | |
| Controles y Monitoreo de Recuperación de Calor | |
| Tuberías e Infraestructura de Transferencia de Calor | |
| Otros Equipos, Ingeniería e Instalación | |
| Por Modelo de Entrega de Calor | Reutilización de Calor en el Sitio |
| Suministro Directo de Calor Fuera del Sitio | |
| Captación en Redes de Calefacción Urbana | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Coubicación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de recuperación de calor residual de centros de datos en América del Norte?
El sector tiene un valor de 120,98 millones de USD en 2026 y se prevé que alcance los 388,07 millones de USD para 2032, con un CAGR del 21,79% de 2027 a 2032. El pronóstico refleja la adición esperada de capacidad de inteligencia artificial refrigerada por líquido y más proyectos diseñados con una conexión de calor utilizable. También asume que los desarrolladores de proyectos pueden asegurar usuarios de calor prácticos, habilitando infraestructura de entrega y los términos comerciales necesarios para convertir el calor recuperado en un servicio de energía local confiable.
¿Qué está impulsando la recuperación de calor de los centros de datos en América del Norte?
Los campus de inteligencia artificial y computación de alto rendimiento están aumentando la densidad térmica, mientras que la refrigeración líquida, la actividad política y las conexiones de energía de distrito están mejorando la viabilidad de los proyectos. La oportunidad es más sólida donde el centro de datos, el usuario de calor y la infraestructura de entrega se planifican juntos desde el principio. Las ubicaciones frías con electricidad limpia pueden mejorar aún más la economía al reducir la demanda de refrigeración, aumentar la demanda local de calefacción y respaldar un funcionamiento más eficiente de las bombas de calor.
¿Qué tecnología de recuperación lidera la reutilización de calor en los centros de datos?
Los sistemas de recuperación basados en bombas de calor representaron el 39,82% de los ingresos en 2026. Se espera que los sistemas integrados de almacenamiento de energía térmica tengan la expansión más rápida con un CAGR del 28,42% hasta 2032, porque el almacenamiento puede alinear el calor continuo de los servidores con la demanda cambiante de los clientes. Las bombas de calor son útiles cuando se necesita un aumento de temperatura, mientras que el almacenamiento se vuelve importante cuando el mejor momento para recuperar el calor difiere del mejor momento para utilizarlo.
¿Qué aplicación se espera que se expanda más rápidamente para el calor recuperado de los centros de datos?
Se proyecta que la calefacción para invernaderos y uso agrícola avance a un CAGR del 29,64% hasta 2032, respaldada por proyectos en Dakota del Norte y Quebec. Esta aplicación puede utilizar calor durante todo el año y puede reducir la demanda de combustible que de otro modo respalda las operaciones de invernadero. El acuerdo es más práctico cuando el espacio del invernadero está suficientemente cerca del centro de datos para evitar una costosa conexión de transporte térmico.
¿Por qué es importante Canadá para la recuperación de calor de los centros de datos?
Se espera que Canadá avance a un CAGR del 25,41% hasta 2032 porque el clima frío respalda la demanda de calefacción y más del 80% de su generación de electricidad es no emisora. Su combinación de clima, energía hidroeléctrica y nueva capacidad de inteligencia artificial lo convierte en un entorno líder para proyectos integrados. La investigación citada en este informe también encontró un mayor rendimiento estacional de las bombas de calor cuando el agua del circuito de refrigeración de los centros de datos está disponible como fuente de calor.
¿Cuál es el principal obstáculo para una reutilización más amplia del calor de los centros de datos?
Muchos grandes campus están ubicados lejos de la demanda concentrada de calor, por lo que el costo de la tubería aislada y la infraestructura de entrega externa puede limitar la economía del proyecto. Las redes de distrito urbanas basadas en vapor también pueden requerir bombas de calor o conversión de la red antes de poder aceptar el calor recuperado de menor temperatura. El calendario del proyecto es otra restricción porque los operadores pueden resistirse a los cambios que retrasen una nueva instalación donde el acceso rápido a la capacidad informática es comercialmente importante.