
Taille et part du marché de la récupération de chaleur perdue des centres de données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 120.98 Millions de dollars américains |
| Taille du Marché (2027) | 144.80 Millions de dollars américains |
| Taille du Marché (2032) | 388.07 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 21.79 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la récupération de chaleur perdue des centres de données en Amérique du Nord par Mordor Intelligence
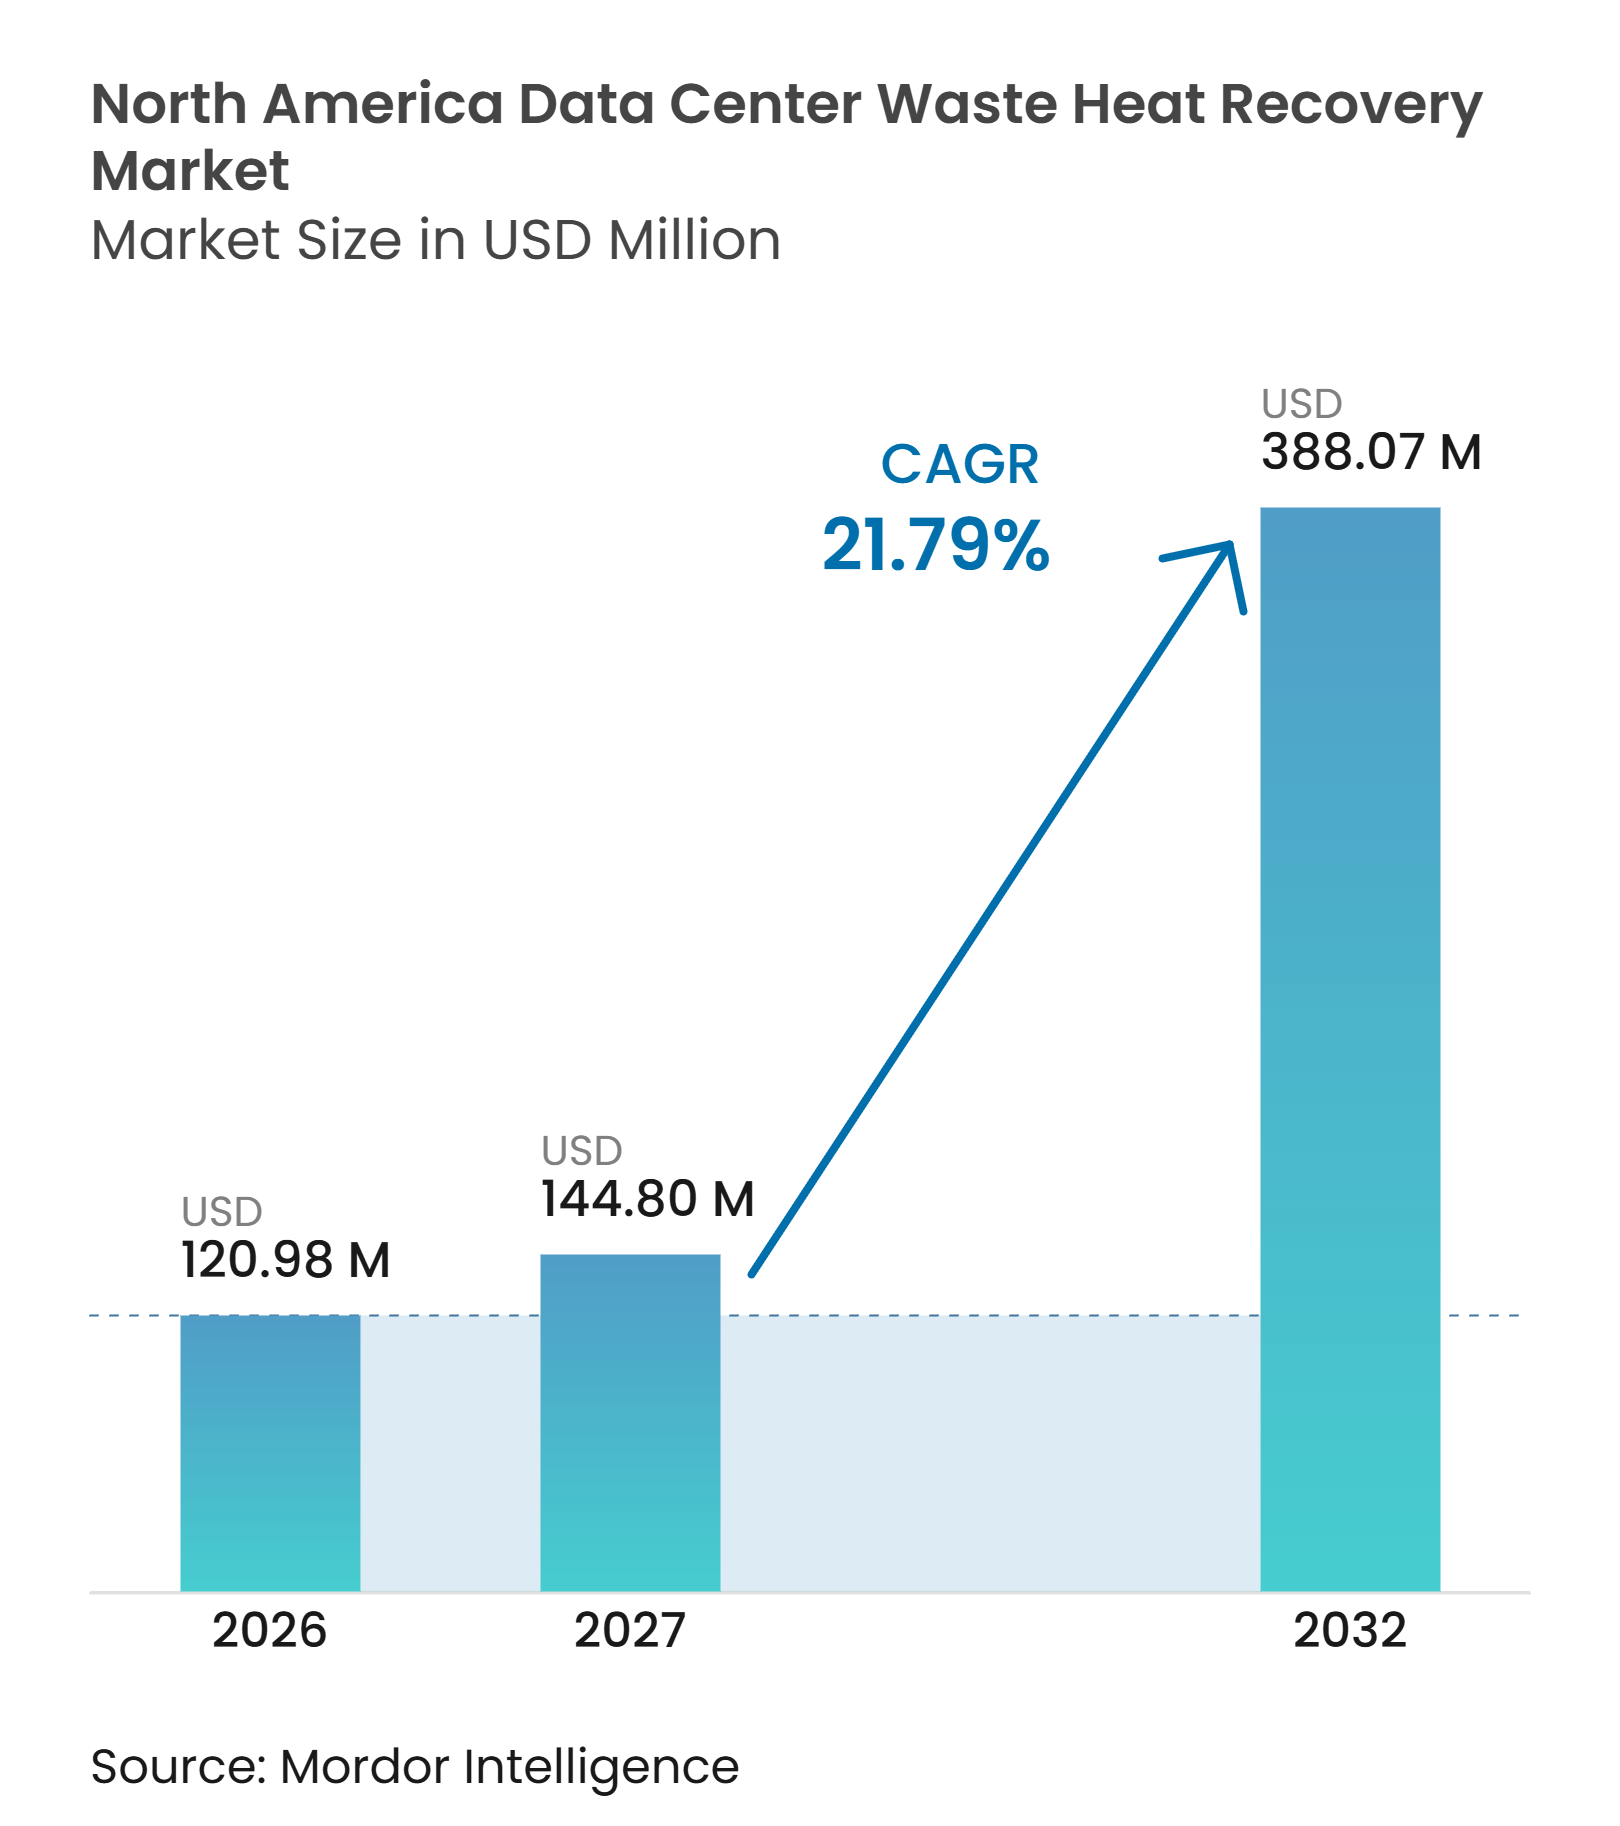
La taille du marché de la récupération de chaleur perdue des centres de données en Amérique du Nord devrait progresser de 120,98 millions USD en 2026 à 388,07 millions USD d'ici 2032, enregistrant un CAGR de 21,79 % entre 2027 et 2032. Les campus d'intelligence artificielle et de calcul haute performance concentrent des charges thermiques plus importantes en Virginie, au Texas, au Québec et en Alberta. Les baies refroidies par liquide peuvent libérer de la chaleur à 45-80 °C, ce qui est compatible avec les réseaux de chauffage urbain à basse température et rend la récupération plus pratique sur les nouveaux sites. Le marché de la récupération de chaleur perdue des centres de données en Amérique du Nord bénéficie lorsque les opérateurs planifient ensemble le refroidissement, le stockage et la distribution de chaleur, plutôt que de traiter la chaleur récupérée comme une modernisation distincte. Les programmes de reporting des États et des provinces rendent la préparation à la réutilisation de la chaleur de plus en plus pertinente pour la sélection des sites et la conception des projets. Les opportunités commerciales restent les plus fortes là où un grand centre de données est situé à proximité d'un utilisateur thermique stable et où un service public peut reconnaître la chaleur récupérée comme une ressource système.
Points clés du rapport
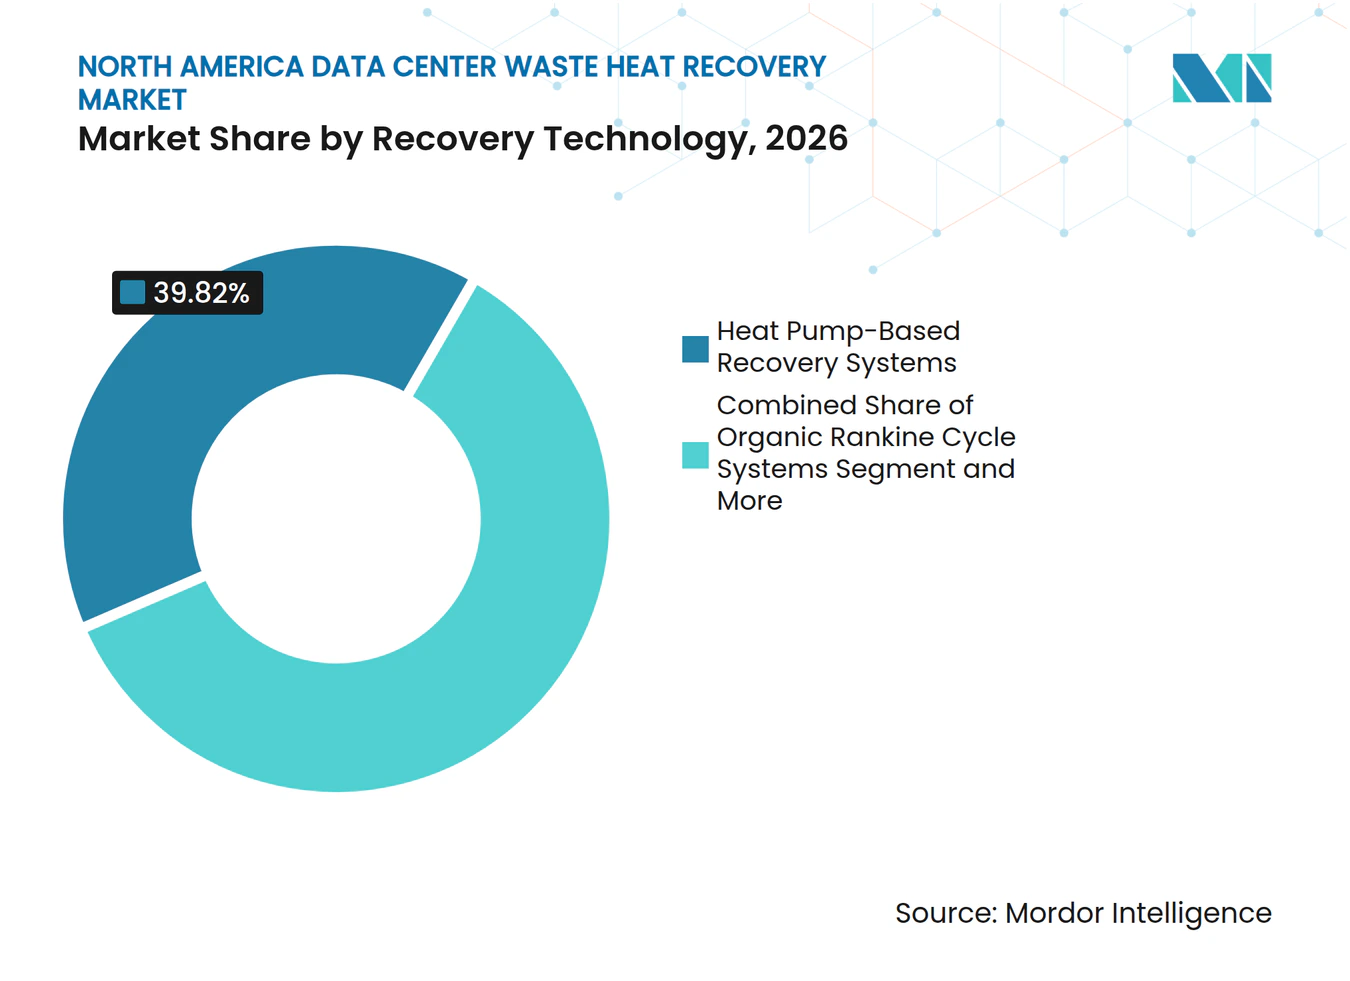
- Par technologie de récupération, les systèmes à base de pompes à chaleur représentaient 39,82 % du chiffre d'affaires en 2026, tandis que les systèmes intégrés de stockage d'énergie thermique devraient progresser à un CAGR de 28,42 % jusqu'en 2032.
- Dans les applications de réutilisation de la chaleur, le chauffage des bâtiments commerciaux et résidentiels représentait 31,64 % du chiffre d'affaires en 2026, tandis que le chauffage des serres et de l'agriculture devrait croître à un CAGR de 29,64 % jusqu'en 2032.
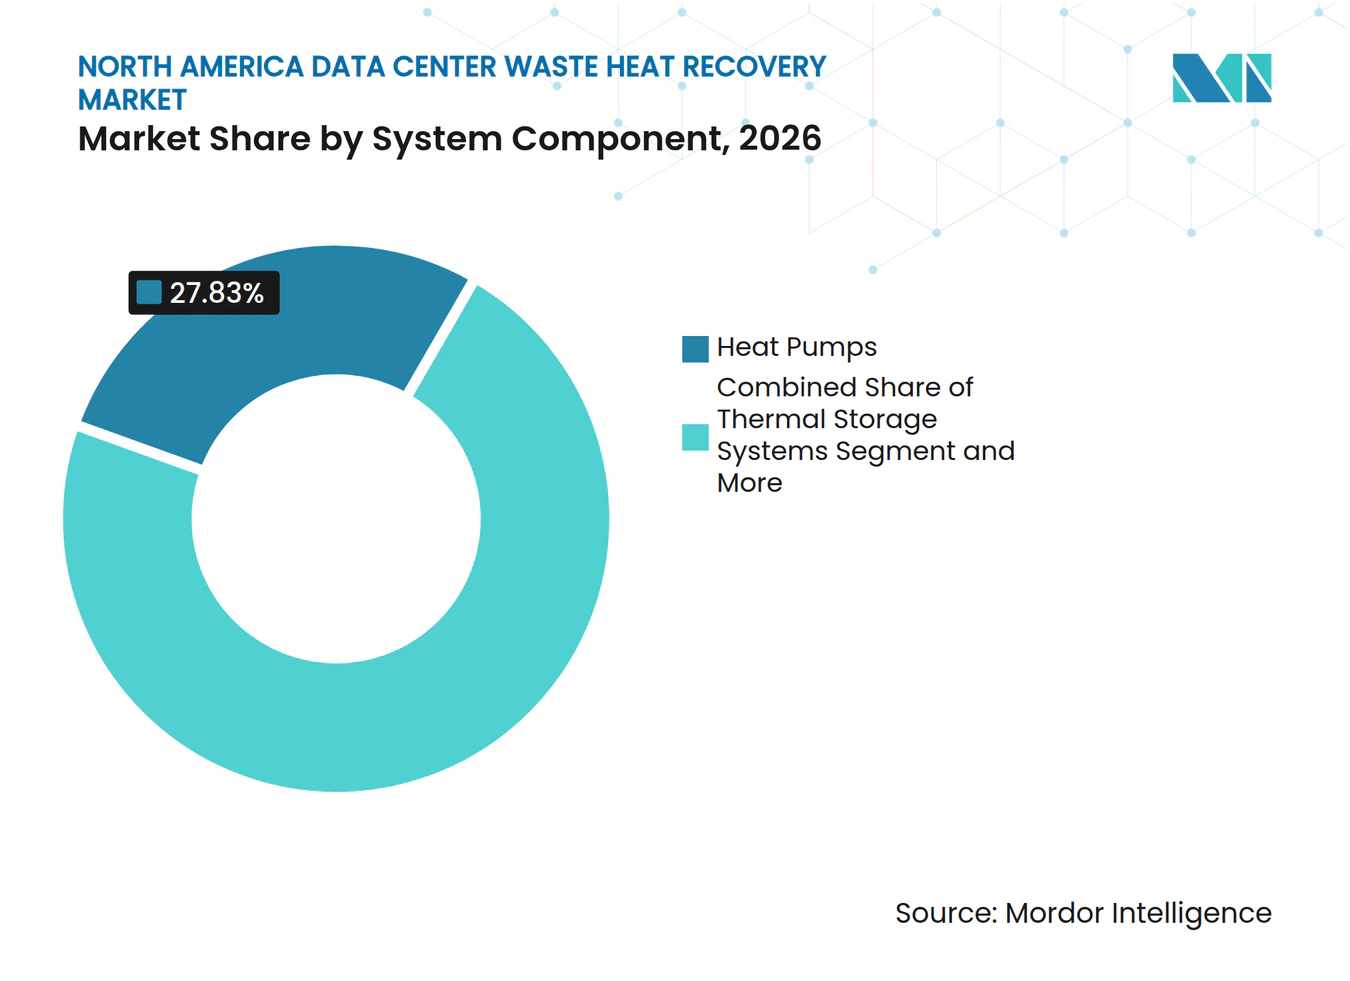
- Par composant système, les pompes à chaleur représentaient 27,83 % du chiffre d'affaires en 2026, tandis que les systèmes de stockage thermique devraient progresser à un CAGR de 28,17 % jusqu'en 2032.
- Par modèle de distribution de chaleur, la réutilisation de chaleur sur site représentait 39,72 % du chiffre d'affaires en 2026, tandis que la valorisation par réseau de chauffage urbain devrait progresser à un CAGR de 27,22 % jusqu'en 2032.
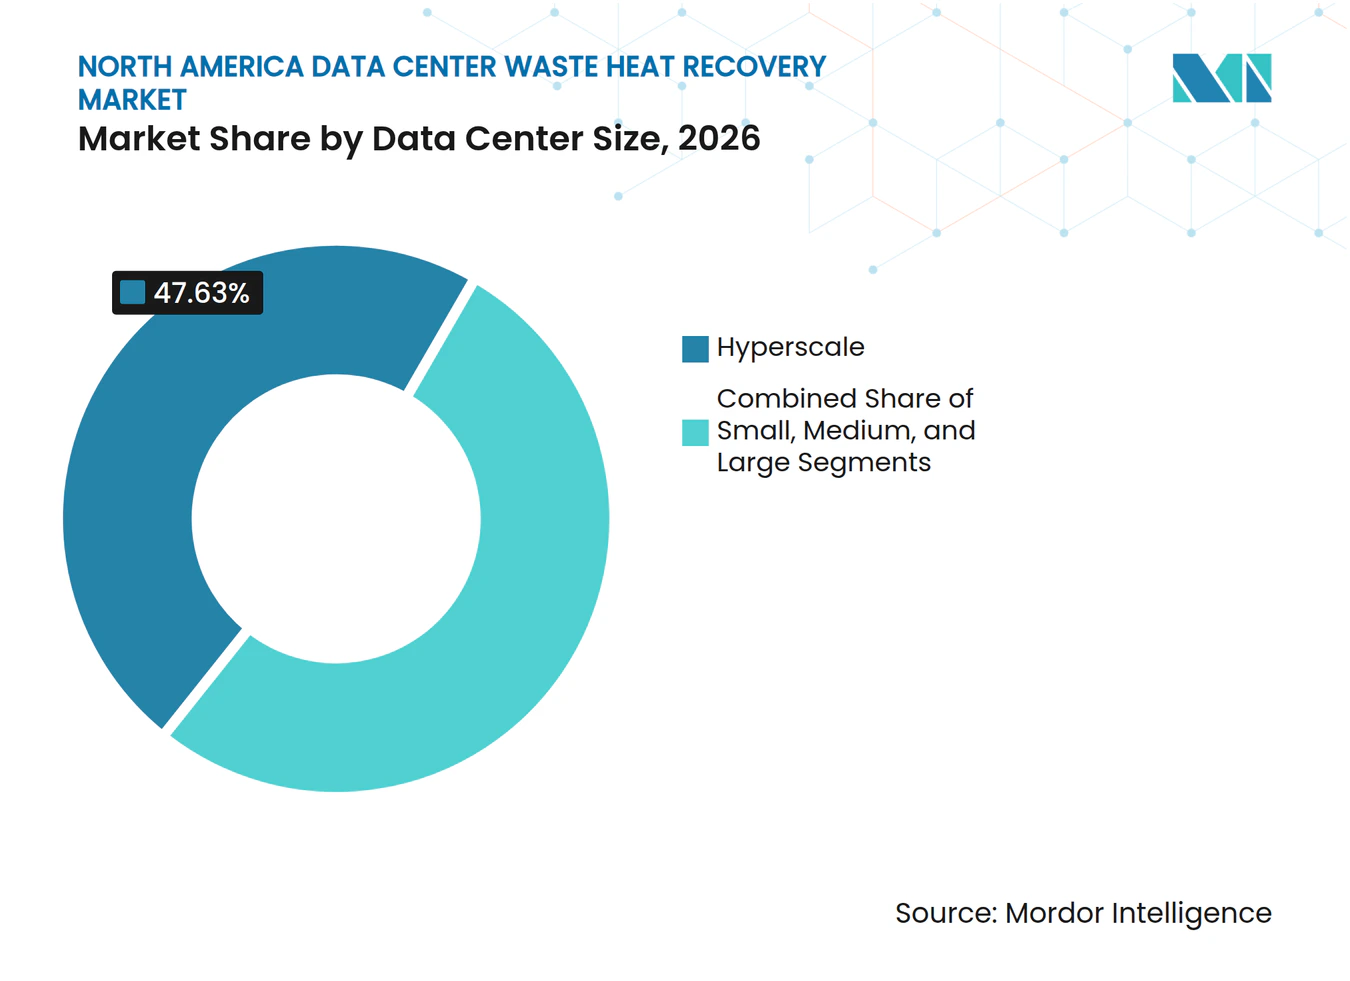
- Par taille de centre de données, les installations hyperscale représentaient 47,63 % du marché de la récupération de chaleur perdue des centres de données en Amérique du Nord en 2026 et devraient progresser à un CAGR de 24,43 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud détenaient 48,37 % du chiffre d'affaires en 2026, tandis que les opérateurs de colocation devraient progresser à un CAGR de 25,15 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient 82,12 % du chiffre d'affaires en 2026, tandis que le Canada devrait progresser à un CAGR de 25,41 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Développement hyperscale IA/HPC aux États-Unis et au Canada | +7.0% | États-Unis, dont la Virginie, le Texas et l'Arizona, et Canada, dont le Québec, l'Alberta et l'Ontario | Court terme (≤ 2 ans) |
| Maturité de la chaîne d'approvisionnement en refroidissement par liquide et réutilisation de la chaleur en Amérique du Nord | +5.5% | États-Unis et Canada, avec des retombées vers le Mexique | Court terme (≤ 2 ans) |
| Programmes de reporting et d'incitation à la réutilisation de la chaleur des États et des provinces | +3.4% | États-Unis, dont la Virginie et New York, et Canada, dont le Québec et la Colombie-Britannique | Moyen terme (2-4 ans) |
| Économie des réseaux électriques à faible émission de carbone en climat froid | +2.0% | Canada, dont le Québec, la Colombie-Britannique, l'Alberta et l'Ontario, et nord des États-Unis | Moyen terme (2-4 ans) |
| Valeur de délestage du réseau électrique issue de la chaleur récupérée | +1.7% | États-Unis, dont la Virginie, New York et le Texas, et Canada | Moyen terme (2-4 ans) |
| Projets de démonstration de valorisation thermique en Amérique du Nord | +1.2% | États-Unis, dont le Dakota du Nord, le Michigan, l'Ohio et la Virginie, et Canada, dont le Manitoba et le Québec | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Développement hyperscale IA et HPC aux États-Unis et au Canada
Les charges de travail d'intelligence artificielle augmentent la densité thermique, ce qui favorise une récupération de chaleur viable sur les grands campus. Le programme IEA 4E prévoit que la consommation mondiale d'électricité des centres de données atteindra 945 TWh d'ici 2030, et ses travaux identifient le refroidissement par liquide comme une réponse clé à la densification des équipements informatiques.[1] Les baies IA refroidies par liquide peuvent produire de la chaleur à 45-80 °C, qui peut être fournie aux réseaux de chauffage urbain de quatrième génération sans les exigences en haute température des systèmes à vapeur. Les installations hyperscale représentaient 47,63 % du marché de la récupération de chaleur perdue des centres de données en Amérique du Nord en 2026 et devraient croître à un CAGR de 24,43 % jusqu'en 2032. La politique canadienne en matière de calcul IA et les nouveaux investissements dans les campus concentrent les charges de travail à haute densité dans des provinces où l'énergie à faible émission de carbone et le froid améliorent l'économie de la réutilisation thermique. Le Laboratoire national Lawrence Berkeley a indiqué que les centres de données pourraient représenter jusqu'à 12 % de la demande en électricité des États-Unis d'ici 2028, contre 4,4 % en 2023, renforçant l'incitation pour les services publics à examiner la chaleur récupérée comme ressource de réseau.[2]
Maturité de la chaîne d'approvisionnement en refroidissement par liquide et réutilisation de la chaleur en Amérique du Nord
Le marché de la récupération de chaleur perdue des centres de données en Amérique du Nord est soutenu par une disponibilité accrue des équipements de refroidissement par liquide, des échangeurs de chaleur, des systèmes de contrôle et des interfaces thermiques. Le Conseil américain pour une économie économe en énergie a indiqué que le refroidissement par liquide direct à haute température peut réduire les dépenses d'investissement en récupération de chaleur de 75 % à 1 MW et de 78 % à 10 MW par rapport aux références de modernisation à refroidissement par air.[3] Le programme IEA 4E a constaté que 61 % des opérateurs de centres de données envisageaient le refroidissement par liquide, alors que la puissance thermique de conception des unités de traitement graphique dépassait 600 W par puce IEA-4E.ORG. Trane Technologies et NVIDIA ont publié en 2025 une conception de référence de l'Open Compute Project spécifiant des interfaces pour la fourniture de chaleur à 60-80 °C vers des boucles externes. Vertiv a introduit CoolLoop en 2025 avec des températures de fluide caloporteur allant jusqu'à 60 °C, tandis qu'Alfa Laval a lancé FreeWaterLoop en 2026 en tant que système de refroidissement par liquide intégré. Ces produits réduisent le travail d'intégration pour les opérateurs qui souhaitent conserver la possibilité de vendre ou de réutiliser la chaleur ultérieurement.
Programmes de reporting et d'incitation à la réutilisation de la chaleur des États et des provinces
L'activité politique fait de la récupération de chaleur une question de planification plutôt qu'un ajout volontaire après la construction. Le projet de loi du Sénat de Virginie 1353 a produit le rapport de faisabilité RD661 de 2026, qui décrit les voies techniques et les obstacles institutionnels à l'utilisation de la chaleur des centres de données.[4] Le projet de loi A09136 de l'Assemblée de New York, en attente en octobre 2026, exigerait des réseaux d'énergie thermique pour les nouveaux centres de données dépassant 1 MW après le 1er janvier 2027. Le rapport DATA-HEAT de la NYSERDA décrit une approche pour relier les centres de données et les systèmes d'énergie de district. Ces mesures favorisent les nouvelles installations qui intègrent des connexions de récupération de chaleur avant que les plans de site, les contrats et les choix de refroidissement ne soient figés. Les opérateurs peuvent alors évaluer les exigences de distribution de chaleur avant que l'installation n'entre en phase de construction.
Économie des réseaux électriques à faible émission de carbone en climat froid
Le Canada offre un cadre favorable au marché de la récupération de chaleur perdue des centres de données en Amérique du Nord, car le froid augmente la demande de chauffage et favorise un refroidissement efficace. Plus de 80 % de la production d'électricité canadienne provenait de sources non émettrices, selon la Régie de l'énergie du Canada. Une étude publiée en 2026 dans Applied Thermal Engineering a révélé que l'utilisation de l'eau de la boucle de refroidissement des centres de données avec des pompes à chaleur air-air résidentielles améliorait le coefficient de performance saisonnier de 8,5 % à Vancouver et jusqu'à 55 % à Edmonton. L'étude a rapporté un coefficient de performance saisonnier de 3,0 dans les 4 villes canadiennes évaluées, avec des taux de rendement interne de 27-49 % et des périodes de retour sur investissement de 2,3 à 4,4 ans. Des recherches de l'Université de Calgary ont estimé des économies annuelles de carburant de 65 280 CAD, soit 46 870 USD, par MW de charge informatique en Alberta lorsque la chaleur récupérée remplaçait le gaz naturel pour le chauffage des locaux. Ces conditions offrent aux projets canadiens une charge de chauffage potentielle plus importante et une empreinte carbone plus faible liée au fonctionnement des pompes à chaleur.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Limites des réseaux de chauffage urbain à vapeur dans les grandes villes américaines | -2.4% | États-Unis, dont New York, Boston et Chicago | Moyen terme (2-4 ans) |
| Implantation des centres de données loin des charges thermiques denses | -1.8% | États-Unis, dont les zones périurbaines de Virginie, le Texas, l'Arizona et le Dakota du Nord, et Canada, dont l'Alberta | Moyen terme (2-4 ans) |
| Délais de mise sur le marché des infrastructures critiques et aversion à la modernisation | -1.2% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Réglementation fragmentée au niveau des États, des provinces et des municipalités | -0.9% | Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Limites des réseaux de chauffage urbain à vapeur dans les grandes villes américaines
Les systèmes à vapeur hérités limitent la rapidité avec laquelle la chaleur récupérée des centres de données peut intégrer les réseaux de district dans les grandes villes des États-Unis. Le réseau de vapeur de Con Edison à New York dispose de 105 miles de canalisations et fonctionne au-dessus de 100 °C, créant une exigence de température élevée pour la chaleur de basse qualité. Les installations refroidies par air conventionnelles rejettent généralement la chaleur à 25-45 °C, tandis que les sites refroidis par liquide à 45-80 °C nécessitent souvent des pompes à chaleur pour alimenter un réseau à vapeur. La NYSERDA a indiqué que les systèmes à vapeur nécessitent un préchauffage de l'eau d'alimentation des chaudières et une conversion éventuelle en eau chaude pour une intégration significative de la chaleur des centres de données. Le projet pilote de réseau d'énergie thermique Chelsea de Con Edison utilise un circuit d'eau chaude parallèle, mais cette configuration limite les bâtiments et les températures qu'il peut desservir. La loi locale 97 de New York City ajoute une pression pour s'éloigner de la vapeur de district, mais le rythme de conversion complique les accords de valorisation à long terme.
Implantation des centres de données loin des charges thermiques denses
La distance entre les centres de données et les utilisateurs de chaleur reste un obstacle majeur au marché de la récupération de chaleur perdue des centres de données en Amérique du Nord. Le rapport RD661 de Virginie a noté que les centres de données sont souvent situés dans des parcs commerciaux ou industriels éloignés des utilisateurs de chaleur résidentiels et institutionnels. La NYSERDA a également noté que les grandes charges peuvent être situées loin de la demande de chauffage concentrée, rendant le transport thermique hors site difficile. L'Open Compute Project a identifié la proximité des utilisateurs de chaleur comme une contrainte centrale sur la faisabilité de la réutilisation de la chaleur. Chaque mile supplémentaire de canalisation isolée augmente les besoins en capital et réduit la valeur des revenus thermiques potentiels. Les opérateurs hésitent également à ajouter de la complexité au projet lorsque la livraison rapide est critique pour un nouveau campus d'infrastructure critique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de récupération :
les pompes à chaleur en tête, les systèmes de stockage en accélérationLes systèmes à base de pompes à chaleur représentaient 39,82 % de la part du marché de la récupération de chaleur perdue des centres de données en Amérique du Nord en 2026. Ils élèvent la chaleur perdue à basse température au niveau requis par une boucle de bâtiment ou un réseau de district. L'étude de l'Université de Reading a révélé que les systèmes de pompes à chaleur intégrés atteignaient un coefficient de performance de 3,0 dans 4 villes canadiennes. Elle a également rapporté des taux de rendement interne de 27-49 % et des périodes de retour sur investissement de 2,3 à 4,4 ans. Les refroidisseurs à échange de chaleur direct et à récupération de chaleur conviennent aux installations où le refroidissement par liquide produit déjà de la chaleur utilisable sans élévation importante de température. Les équipements à cycle de Rankine organique restent une option spécialisée lorsque les opérateurs n'ont pas de valorisation thermique pratique.
Les systèmes intégrés de stockage d'énergie thermique devraient progresser à un CAGR de 28,42 % jusqu'en 2032. Le stockage peut conserver l'énergie thermique jusqu'à ce que la demande de chauffage soit disponible et peut réduire le décalage entre les charges serveur continues et les besoins saisonniers de chauffage des locaux. La modélisation de l'Université Stanford a révélé que le stockage d'énergie thermique en réservoir pour le refroidissement des centres de données dans le nord de la Virginie pourrait réduire les besoins d'investissement dans le réseau de 349 à 746 millions USD par 1 000 MW de nouvelle charge. Cette valeur pour les services publics peut soutenir des structures de tarification de valorisation plus durables. Le secteur de la récupération de chaleur perdue des centres de données en Amérique du Nord a donc des raisons de traiter le stockage comme un actif opérationnel, et pas seulement comme un réservoir tampon. Son adoption dépendra des tarifs des services publics, de l'accès au foncier et de la capacité à coordonner les opérations de refroidissement et de chauffage.



Par application de réutilisation de la chaleur :
le chauffage agricole en serre émerge comme la valorisation à la croissance la plus rapideLe chauffage des bâtiments commerciaux et résidentiels représentait 31,64 % du chiffre d'affaires en 2026. Les réseaux de chauffage urbain à eau chaude à Toronto, Seattle et Washington, DC peuvent accepter de la chaleur à plus basse température avec moins de modifications que les systèmes à vapeur à haute température. Le chauffage des procédés industriels et l'eau chaude sanitaire peuvent fournir une demande plus stable que le chauffage saisonnier des locaux. Leur profil de demande annuel améliore le dossier de financement d'une connexion de récupération de chaleur. Les projets de bâtiments restent sensibles à la distance physique entre le centre de données et le client. Les connexions réseau existantes peuvent donc être plus déterminantes que la charge thermique totale disponible.
Le chauffage des serres et de l'agriculture devrait progresser à un CAGR de 29,64 % jusqu'en 2032. Le projet Legendary Harvest a été lancé dans le Dakota du Nord en 2026 pour évaluer un modèle de parc agricole qui colocalise des serres avec la chaleur des centres de données. Le projet Lévis de QScale associe également une capacité prête pour l'IA à un système de récupération de chaleur perdue destiné aux applications de serre. Ces configurations peuvent utiliser un approvisionnement continu en chaleur du centre de données tout au long de l'année. Le chauffage peut représenter 60 à 70 % des charges d'exploitation annuelles pour les exploitants de serres canadiens, créant une raison commerciale pratique d'envisager ce modèle. Son adoption plus large dépendra de l'implantation des serres, de services fiables en eau et en énergie, et d'accords d'exploitation correspondant aux besoins agricoles et aux besoins des centres de données.
Par composant système :
les systèmes de contrôle et de stockage portent la prochaine vague d'investissementLes pompes à chaleur représentaient 27,83 % du chiffre d'affaires des composants système en 2026. Ce sont les principaux dispositifs utilisés pour élever les températures de sortie des centres de données avant que la chaleur n'entre dans un réseau de district ou un système de bâtiment. Johnson Controls, Danfoss, Mayekawa et Oilon proposent des ensembles industriels utilisant des frigorigènes naturels tels que l'ammoniac et le CO₂. Cela peut réduire l'exposition aux règles changeantes concernant les gaz fluorés. Les échangeurs de chaleur d'Alfa Laval, Kelvion et SWEP relient les boucles de refroidissement des installations aux circuits de distribution de chaleur. Les pompes et les équipements de distribution thermique complètent le circuit hydraulique entre la source et l'utilisateur de chaleur.
Les systèmes de stockage thermique devraient progresser à un CAGR de 28,17 % jusqu'en 2032. Ils offrent de la flexibilité lorsque la production de chaleur des serveurs et la demande des clients ne sont pas synchronisées. Les systèmes de contrôle, les capteurs, les systèmes de contrôle-commande et d'acquisition de données, et les intégrations de gestion de l'énergie des bâtiments ajoutent une couche de mesure pour la facturation et les diagnostics à distance. Ces systèmes permettent aux opérateurs de centres de données de documenter la distribution thermique dans le cadre d'accords multi-sites. Schneider Electric et McKinstry intègrent des contrôles de stockage aux plateformes de centres de données pour soutenir la réponse à la demande et les signaux de prix des services publics. Le marché de la récupération de chaleur perdue des centres de données en Amérique du Nord dépend également de ces contrôles pour établir des données de service fiables pour les contrats de valorisation.

Par modèle de distribution de chaleur :
la valorisation par réseau de chauffage urbain gagne en dynamisme malgré une complexité accrueLa réutilisation de chaleur sur site représentait 39,72 % du chiffre d'affaires en 2026. Elle est généralement plus facile à gérer car l'opérateur conserve la chaleur dans les limites d'une installation. Les usages courants comprennent le conditionnement d'air, le préchauffage de l'eau chaude sanitaire et le préchauffage des serveurs dans les climats froids. Ce modèle présente une charge réglementaire moins importante qu'une connexion à un service public externe. Il évite également le coût et le temps nécessaires à la construction d'un long réseau de canalisations thermiques. Sa limitation est que la demande thermique sur site peut ne pas être suffisamment importante pour utiliser toute la chaleur disponible.
La valorisation par réseau de chauffage urbain devrait progresser à un CAGR de 27,22 % jusqu'en 2032. Les services publics de district au Québec, en Ontario et dans l'État de Washington commencent à considérer la chaleur des centres de données comme une ressource thermique contrôlable. La NYSERDA a noté que, sans politique imposant la réutilisation de la chaleur, l'économie de la valorisation par réseau de chauffage urbain peut favoriser le service public plutôt que l'opérateur du centre de données. Les programmes d'incitation et les structures contractuelles standard peuvent réduire ce déséquilibre. L'approvisionnement direct hors site d'un bâtiment voisin peut offrir une voie intermédiaire entre l'utilisation sur site et la distribution à l'échelle des services publics. Le marché de la récupération de chaleur perdue des centres de données en Amérique du Nord aura besoin de conditions claires en matière de comptage, de responsabilité et de tarification pour rendre ces arrangements reproductibles.
Par taille de centre de données :
l'hyperscale ancre le volume et la croissanceLes installations hyperscale représentaient 47,63 % du chiffre d'affaires en 2026 et devraient croître à un CAGR de 24,43 % jusqu'en 2032. Leurs charges thermiques importantes et concentrées peuvent justifier des infrastructures dédiées de canalisations et de stockage. Un campus de 100 à 500 MW peut produire un flux thermique utilisable bien plus important qu'une installation de périphérie de 1 à 5 MW. Microsoft, Google et Amazon Web Services intègrent des spécifications de récupération de chaleur dans la planification de nouveaux campus en Virginie et au Québec. Ces décisions répondent également aux demandes des clients pour un reporting plus complet des émissions opérationnelles. Les grandes installations de 10 à 100 MW peuvent être viables lorsqu'un utilisateur de chaleur ancré à proximité est disponible.
Les sites de petite et moyenne taille sont plus susceptibles d'utiliser la chaleur dans leurs propres bâtiments. Le préchauffage de l'eau chaude sanitaire et le chauffage des locaux offrent des options plus simples pour ces emplacements. Leur volume de chaleur soutient rarement le coût fixe d'une longue connexion hors site. Cela rend la charge d'un bâtiment local importante lors de l'évaluation du site. Les projets hyperscale restent au cœur du marché de la récupération de chaleur perdue des centres de données en Amérique du Nord car leur capacité peut soutenir des infrastructures dédiées à l'échelle du district. Le pipeline de développement des campus IA peut donc façonner à la fois le volume et la répartition géographique des futurs projets de réutilisation de la chaleur.
Par type de centre de données :
les fournisseurs de services cloud en tête, la colocation progresse rapidementLes fournisseurs de services cloud représentaient 48,37 % du chiffre d'affaires en 2026. Ils exploitent de nombreux campus d'entraînement IA parmi les plus grands et peuvent financer des infrastructures de refroidissement et de récupération de chaleur sur un long horizon d'investissement. Leurs conceptions refroidies par liquide créent un point de départ plus clair pour la réutilisation thermique. Les contrats de valorisation pluriannuels peuvent également s'adapter à leurs modèles de propriété et d'exploitation à long terme. Cette position donne aux opérateurs cloud une influence sur les pratiques de conception dans l'ensemble du secteur de la récupération de chaleur perdue des centres de données en Amérique du Nord. Les sites d'entreprise et de périphérie ont tendance à être plus petits et peuvent privilégier l'approvisionnement direct des bâtiments voisins.
Les opérateurs de colocation devraient progresser à un CAGR de 25,15 % jusqu'en 2032. Leurs clients entreprises demandent de plus en plus des rapports sur la durabilité pour les émissions opérationnelles. La récupération de chaleur peut aider un fournisseur de colocation à distinguer ses installations dans les discussions de location. L'arrangement de Markham District Energy d'Enwave en Ontario a connecté la production thermique d'un campus Equinix Markham à un service public de district réglementé. La norme ITU-T L.1328 offre un cadre volontaire pour évaluer l'efficacité énergétique des centres de données et peut soutenir un reporting plus cohérent. Ces caractéristiques font des sites de colocation un cas test important pour des contrats de valorisation thermique reproductibles.
Analyse géographique
États-Unis : le moteur d'échelle pour la récupération de chaleur
Les États-Unis détenaient une part de marché de 82,12 % sur le marché de la récupération de chaleur perdue des centres de données en Amérique du Nord en 2026. Leur large base hyperscale et de colocation soutient le pipeline le plus large de la région en termes de sources de chaleur potentielles. Le projet de loi du Sénat de Virginie 1353 et le rapport RD661 de 2026 ont examiné la faisabilité de la réutilisation de la chaleur à l'échelle de l'État et ont recommandé des approches de planification qui placent les futures installations à proximité des utilisateurs de chaleur industriels et agricoles. La modélisation de Stanford et Princeton a révélé que le stockage thermique pour le refroidissement des centres de données dans le nord de la Virginie pourrait réduire les coûts d'investissement dans le réseau de 349 à 746 millions USD par 1 000 MW de nouvelle charge. Le projet de loi A09136 de New York exigerait des réseaux d'énergie thermique dans les nouveaux centres de données dépassant 1 MW après le 1er janvier 2027.[5] Le projet pilote de réseau d'énergie thermique Chelsea de Con Edison montre une voie pratique autour des contraintes techniques d'un réseau à vapeur hérité. La région des Grands Lacs attire également l'attention grâce à des projets tels que le centre de données proposé par Deep Green à Lansing, conçu pour fournir de la chaleur au système de district local.
Canada : l'économie en climat froid soutient une expansion plus rapide
Le Canada devrait progresser à un CAGR de 25,41 % jusqu'en 2032. Le froid et l'électricité à faible émission de carbone améliorent le cas d'usage des pompes à chaleur et créent une demande de chauffage saisonnière plus importante. La Régie de l'énergie du Canada a indiqué que plus de 80 % de la production nationale d'électricité était non émettrice. L'étude de l'Université de Reading a révélé une amélioration de 8,5 % des performances saisonnières des pompes à chaleur à Vancouver et jusqu'à 55 % à Edmonton lorsque l'eau de la boucle de refroidissement des centres de données était utilisée. QScale a commencé la construction de Q01-Building-B à Lévis en juin 2026, un investissement de 700 millions CAD (503 millions USD) ajoutant 60 MW de capacité prête pour l'IA avec récupération de chaleur intégrée. Ces projets montrent comment la composition du réseau électrique, le climat et la planification de l'utilisation des terres peuvent s'aligner autour d'une charge thermique partagée.
Mexique et corridors continentaux émergents
Le Mexique présente une opportunité en développement sur le marché de la récupération de chaleur perdue des centres de données en Amérique du Nord, mais le temps chaud limite la demande de chauffage des bâtiments à Mexico, Querétaro, Monterrey et Guadalajara. La délocalisation de proximité stimule la demande de calcul en périphérie de la part des fabricants américains et pourrait créer des opportunités de chaleur pour les procédés industriels et l'eau chaude commerciale. L'infrastructure d'énergie de district reste limitée, ce qui contraint l'utilisation à court terme de la chaleur récupérée. Un développement hyperscale potentiel dans la zone métropolitaine de Mexico pourrait soutenir un projet pilote s'il est colocalisé avec un locataire industriel ayant besoin de chaleur à basse température. La Comisión Federal de Electricidad n'a pas établi d'exigences de reporting sur la récupération de chaleur des centres de données, contrairement aux cadres en évolution en Virginie et à New York. Le Pacifique Nord-Ouest offre un cadre différent car les grands campus dans l'État de Washington sont proches d'une infrastructure d'énergie de district existante. Le corridor des Grands Lacs du Michigan combine également un climat frais avec des utilisateurs thermiques potentiels, ce qui en fait une zone secondaire utile pour le développement de projets.
Paysage concurrentiel
Concentration du Marché
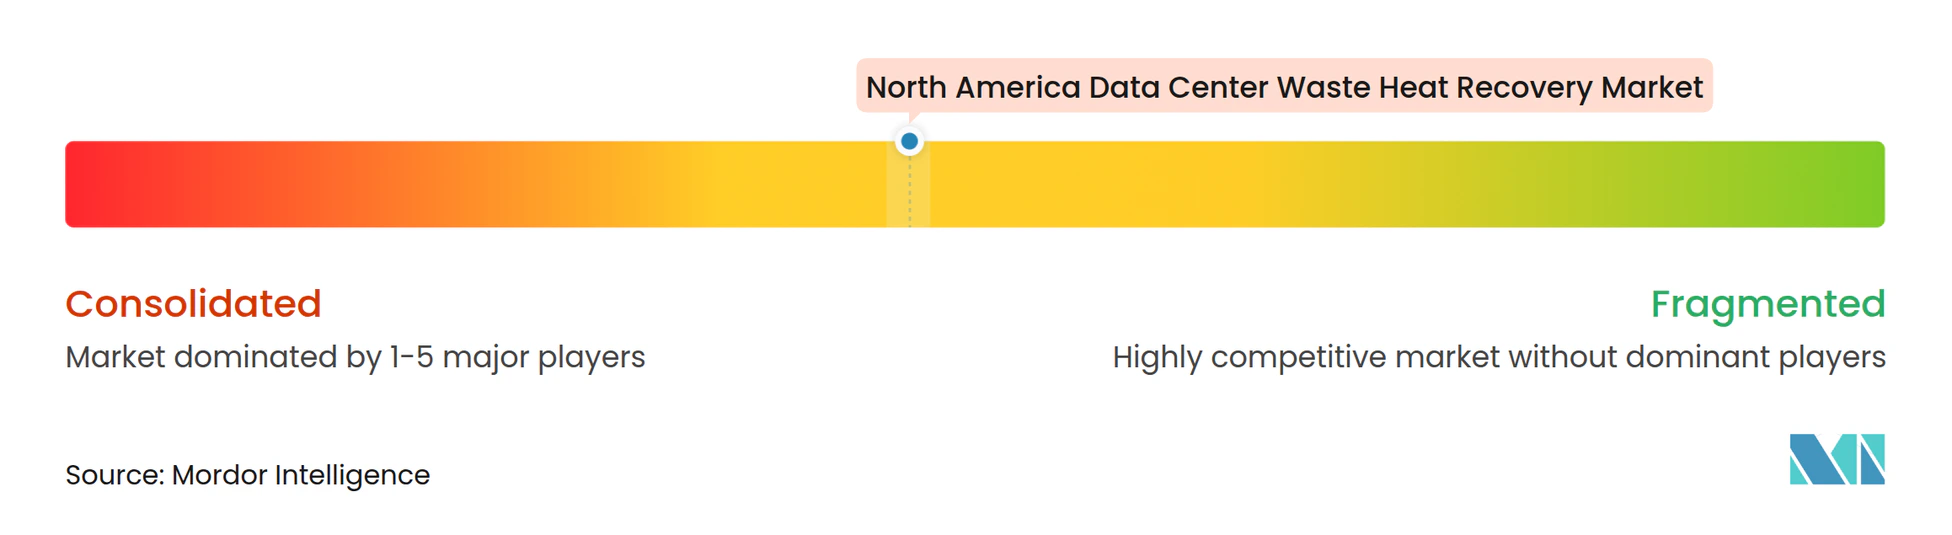
Le marché de la récupération de chaleur perdue des centres de données en Amérique du Nord est modérément fragmenté. Les fabricants d'équipements thermiques, les spécialistes du refroidissement, les opérateurs d'énergie de district et les propriétaires de centres de données occupent chacun des rôles différents dans la chaîne de valeur thermique. Johnson Controls, Trane Technologies, Carrier Global et Danfoss se font concurrence sur le marché des systèmes thermiques intégrés. La conception de référence de l'Open Compute Project de Trane avec NVIDIA en 2025 a défini des interfaces standardisées de réutilisation de la chaleur pour les équipements IA refroidis par liquide. Alfa Laval a lancé FreeWaterLoop en mars 2026, combinant échangeurs de chaleur, pompes et filtration dans un système de refroidissement externe modulaire. Ces étapes visent à réduire le risque d'intégration pour les grandes installations susceptibles de se connecter à un utilisateur de chaleur.
Vertiv, Schneider Electric, Kelvion et SWEP se concentrent sur les équipements de la chaîne thermique des serveurs et des installations. Mayekawa et Oilon fournissent des ensembles de pompes à chaleur à haute température utilisant des frigorigènes naturels. Enwave et Veolia sont actifs dans des modèles intégrés combinant des actifs de refroidissement avec des réseaux de distribution de chaleur. McKinstry et QScale fournissent également des capacités d'ingénierie et de développement autour de projets de réutilisation de chaleur planifiés. L'arrangement d'Enwave en Ontario avec un campus de colocation à Markham illustre un modèle contractuel reliant un centre de données à un service public de district réglementé. De tels projets nécessitent une répartition claire des coûts d'investissement, des performances de température et des responsabilités opérationnelles.
Les logiciels et les systèmes de contrôle deviennent de plus en plus pertinents à mesure que les opérateurs ont besoin de mesures thermiques en temps réel, de données de tarification et de supervision de la maintenance. L'ITU-T L.1328 fournit un cadre d'évaluation de l'efficacité énergétique pouvant soutenir un reporting comparable par les opérateurs de centres de données. Les fournisseurs disposant de performances documentées en matière de récupération de chaleur pourraient être mieux positionnés à mesure que les règles de divulgation des États se développent. Les fabricants établis conservent des avantages en termes d'échelle d'équipement et de réseaux de service. Les fournisseurs spécialisés peuvent se démarquer en structurant des contrats de valorisation thermique à long terme et en combinant stockage, contrôles et infrastructure de distribution locale. Le champ concurrentiel reste varié car aucun fournisseur unique ne contrôle l'ensemble de la chaîne thermique ni la relation nécessaire avec le service public local.
Développements industriels récents dans Marché de la récupération de chaleur perdue des centres de données en Amérique du Nord
- Août 2026 : AirJoule Technologies et le Net Zero Innovation Hub for Data Centers ont annoncé une collaboration pour déployer des systèmes AirJoule Prime de conversion de chaleur en eau sur des sites membres de centres de données commerciaux, convertissant la chaleur perdue de basse qualité en eau atmosphérique pour des opérations d'installation économes en ressources.
- Juin 2026 : QScale a commencé la construction de Q01-Building-B sur son campus de Lévis, au Québec, un investissement de 700 millions CAD (503 millions USD) ajoutant 60 MW de capacité refroidie par liquide prête pour l'IA avec un système intégré de récupération de chaleur perdue ciblant les applications agricoles en serre, fonctionnant sur le réseau à faible émission de carbone dominé par l'hydroélectricité du Québec.
- Janvier 2026 : Alfa Laval a lancé FreeWaterLoop, un système de refroidissement externe à base de liquide entièrement intégré pour les boucles d'installation des centres de données, combinant la technologie des échangeurs de chaleur, l'ingénierie des pompes et la filtration dans une unité modulaire unique conçue pour permettre la préparation à la récupération de chaleur sur les campus IA à haute densité.
- Janvier 2026 : Sapphire Technologies s'est associée à Anax Power pour déployer un système FreeSpin de turboexpanseur en ligne sur un centre de données colocalisé, convertissant la pression excédentaire du pipeline en énergie et en refroidissement sans émissions, avec une mise en service prévue d'ici fin 2026.
Périmètre du rapport sur le marché de la récupération de chaleur perdue des centres de données en Amérique du Nord
Le marché de la récupération de chaleur perdue des centres de données en Amérique du Nord couvre les équipements, les technologies, les solutions d'ingénierie et les services de mise en œuvre associés utilisés pour capter, valoriser, transférer, stocker et réutiliser l'énergie thermique excédentaire générée par les opérations des centres de données aux États-Unis, au Canada et au Mexique. Le marché comprend les systèmes de récupération à base de pompes à chaleur, les systèmes d'échange de chaleur direct, les systèmes de refroidisseurs à récupération de chaleur, les systèmes de récupération intégrés au stockage d'énergie thermique, les systèmes à cycle de Rankine organique et les autres technologies de récupération de chaleur perdue. Ces solutions englobent l'extraction de chaleur des infrastructures de centres de données refroidies par air et par liquide, la valorisation de la température par des pompes à chaleur industrielles, le stockage d'énergie thermique, le transfert et la distribution de chaleur, les contrôles thermiques automatisés, et l'intégration avec les réseaux de chauffage urbain, les bâtiments commerciaux et résidentiels, les installations industrielles et les applications agricoles. Le chiffre d'affaires du marché comprend les ventes d'équipements de récupération de chaleur, l'intégration de systèmes, les services d'ingénierie et d'installation, et les frais de mise en œuvre de projets directement associés, à l'exclusion des systèmes de refroidissement conventionnels des centres de données sans fonctionnalité de récupération de chaleur, des infrastructures de chauffage urbain autonomes sans lien avec la réutilisation de la chaleur des centres de données, des ventes d'électricité et d'énergie thermique, et des charges d'exploitation courantes des installations non directement imputables aux systèmes de récupération de chaleur perdue.
Le rapport sur le marché de la récupération de chaleur perdue des centres de données en Amérique du Nord est segmenté par technologie de récupération (systèmes de récupération à base de pompes à chaleur, systèmes d'échange de chaleur direct, systèmes de refroidisseurs à récupération de chaleur, systèmes de récupération intégrés au stockage d'énergie thermique, systèmes à cycle de Rankine organique et autres technologies de récupération de chaleur perdue), application de réutilisation de la chaleur (chauffage urbain ; chauffage des bâtiments commerciaux et résidentiels ; chauffage des procédés industriels ; eau chaude sanitaire ; chauffage des serres et de l'agriculture ; et autres applications de réutilisation de la chaleur), composant système (échangeurs de chaleur, pompes à chaleur, pompes et systèmes de distribution thermique, systèmes de stockage thermique, contrôles et surveillance de la récupération de chaleur, canalisations et infrastructure de transfert de chaleur, et autres équipements, ingénierie et installation), modèle de distribution de chaleur (réutilisation de chaleur sur site, approvisionnement direct hors site et valorisation par réseau de chauffage urbain), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud et entreprise et périphérie), et géographie (États-Unis, Canada et Mexique). Les tailles et prévisions du marché sont présentées en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de récupération à base de pompes à chaleur |
| Systèmes d'échange de chaleur direct |
| Systèmes de refroidisseurs à récupération de chaleur |
| Systèmes de récupération intégrés au stockage d'énergie thermique |
| Systèmes à cycle de Rankine organique |
| Autres technologies de récupération de chaleur perdue |
| Chauffage urbain |
| Chauffage des bâtiments commerciaux et résidentiels |
| Chauffage des procédés industriels |
| Eau chaude sanitaire |
| Chauffage des serres et de l'agriculture |
| Autres applications de réutilisation de la chaleur |
| Échangeurs de chaleur |
| Pompes à chaleur |
| Pompes et systèmes de distribution thermique |
| Systèmes de stockage thermique |
| Contrôles et surveillance de la récupération de chaleur |
| Canalisations et infrastructure de transfert de chaleur |
| Autres équipements, ingénierie et installation |
| Réutilisation de chaleur sur site |
| Approvisionnement direct hors site |
| Valorisation par réseau de chauffage urbain |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| États-Unis |
| Canada |
| Mexique |
| Par technologie de récupération | Systèmes de récupération à base de pompes à chaleur |
| Systèmes d'échange de chaleur direct | |
| Systèmes de refroidisseurs à récupération de chaleur | |
| Systèmes de récupération intégrés au stockage d'énergie thermique | |
| Systèmes à cycle de Rankine organique | |
| Autres technologies de récupération de chaleur perdue | |
| Par application de réutilisation de la chaleur | Chauffage urbain |
| Chauffage des bâtiments commerciaux et résidentiels | |
| Chauffage des procédés industriels | |
| Eau chaude sanitaire | |
| Chauffage des serres et de l'agriculture | |
| Autres applications de réutilisation de la chaleur | |
| Par composant système | Échangeurs de chaleur |
| Pompes à chaleur | |
| Pompes et systèmes de distribution thermique | |
| Systèmes de stockage thermique | |
| Contrôles et surveillance de la récupération de chaleur | |
| Canalisations et infrastructure de transfert de chaleur | |
| Autres équipements, ingénierie et installation | |
| Par modèle de distribution de chaleur | Réutilisation de chaleur sur site |
| Approvisionnement direct hors site | |
| Valorisation par réseau de chauffage urbain | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise et périphérie | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la récupération de chaleur perdue des centres de données en Amérique du Nord ?
Le secteur est évalué à 120,98 millions USD en 2026 et devrait atteindre 388,07 millions USD d'ici 2032, à un CAGR de 21,79 % de 2027 à 2032. Les prévisions reflètent l'ajout attendu de capacité IA refroidie par liquide et davantage de projets conçus avec une connexion de chaleur utilisable. Elles supposent également que les développeurs de projets peuvent sécuriser des utilisateurs de chaleur pratiques, permettre une infrastructure de distribution et les conditions commerciales nécessaires pour transformer la chaleur récupérée en un service énergétique local fiable.
Qu'est-ce qui stimule la récupération de chaleur des centres de données en Amérique du Nord ?
Les campus d'intelligence artificielle et de calcul haute performance augmentent la densité thermique, tandis que le refroidissement par liquide, l'activité politique et les connexions d'énergie de district améliorent la faisabilité des projets. L'opportunité est la plus forte là où le centre de données, l'utilisateur de chaleur et l'infrastructure de distribution sont planifiés ensemble dès le départ. Les emplacements froids avec une électricité propre peuvent encore améliorer l'économie en réduisant la demande de refroidissement, en augmentant la demande de chauffage locale et en soutenant un fonctionnement plus efficace des pompes à chaleur.
Quelle technologie de récupération est en tête pour la réutilisation de la chaleur des centres de données ?
Les systèmes de récupération à base de pompes à chaleur détenaient 39,82 % du chiffre d'affaires en 2026. Les systèmes intégrés de stockage d'énergie thermique devraient connaître l'expansion la plus rapide à un CAGR de 28,42 % jusqu'en 2032, car le stockage peut aligner la chaleur continue des serveurs avec la demande changeante des clients. Les pompes à chaleur sont utiles lorsqu'une élévation de température est nécessaire, tandis que le stockage devient important lorsque le meilleur moment pour récupérer la chaleur diffère du meilleur moment pour l'utiliser.
Quelle application devrait se développer le plus rapidement pour la chaleur récupérée des centres de données ?
Le chauffage des serres et de l'agriculture devrait progresser à un CAGR de 29,64 % jusqu'en 2032, soutenu par des projets dans le Dakota du Nord et au Québec. Cette application peut utiliser la chaleur tout au long de l'année et peut réduire la demande en carburant qui soutient autrement les opérations de serre. L'arrangement est le plus pratique lorsque l'espace de serre est suffisamment proche du centre de données pour éviter une connexion de transport thermique coûteuse.
Pourquoi le Canada est-il important pour la récupération de chaleur des centres de données ?
Le Canada devrait progresser à un CAGR de 25,41 % jusqu'en 2032 car le froid soutient la demande de chauffage et plus de 80 % de sa production d'électricité est non émettrice. Sa combinaison de climat, d'hydroélectricité et de nouvelle capacité IA en fait un cadre de premier plan pour les projets intégrés. Les recherches citées dans ce rapport ont également révélé de meilleures performances saisonnières des pompes à chaleur lorsque l'eau de la boucle de refroidissement des centres de données est disponible comme source de chaleur.
Quel est le principal obstacle à une réutilisation plus large de la chaleur des centres de données ?
De nombreux grands campus sont situés loin de la demande de chaleur concentrée, de sorte que le coût des canalisations isolées et de l'infrastructure de distribution externe peut limiter l'économie des projets. Les réseaux de district urbains à vapeur peuvent également nécessiter des pompes à chaleur ou une conversion du réseau avant de pouvoir accepter de la chaleur récupérée à plus basse température. Le calendrier des projets est une autre contrainte car les opérateurs peuvent résister aux changements qui retardent une nouvelle installation où un accès rapide à la capacité de calcul est commercialement important.