
Tamanho e Participação do Mercado de Videovigilância em Data Centers da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
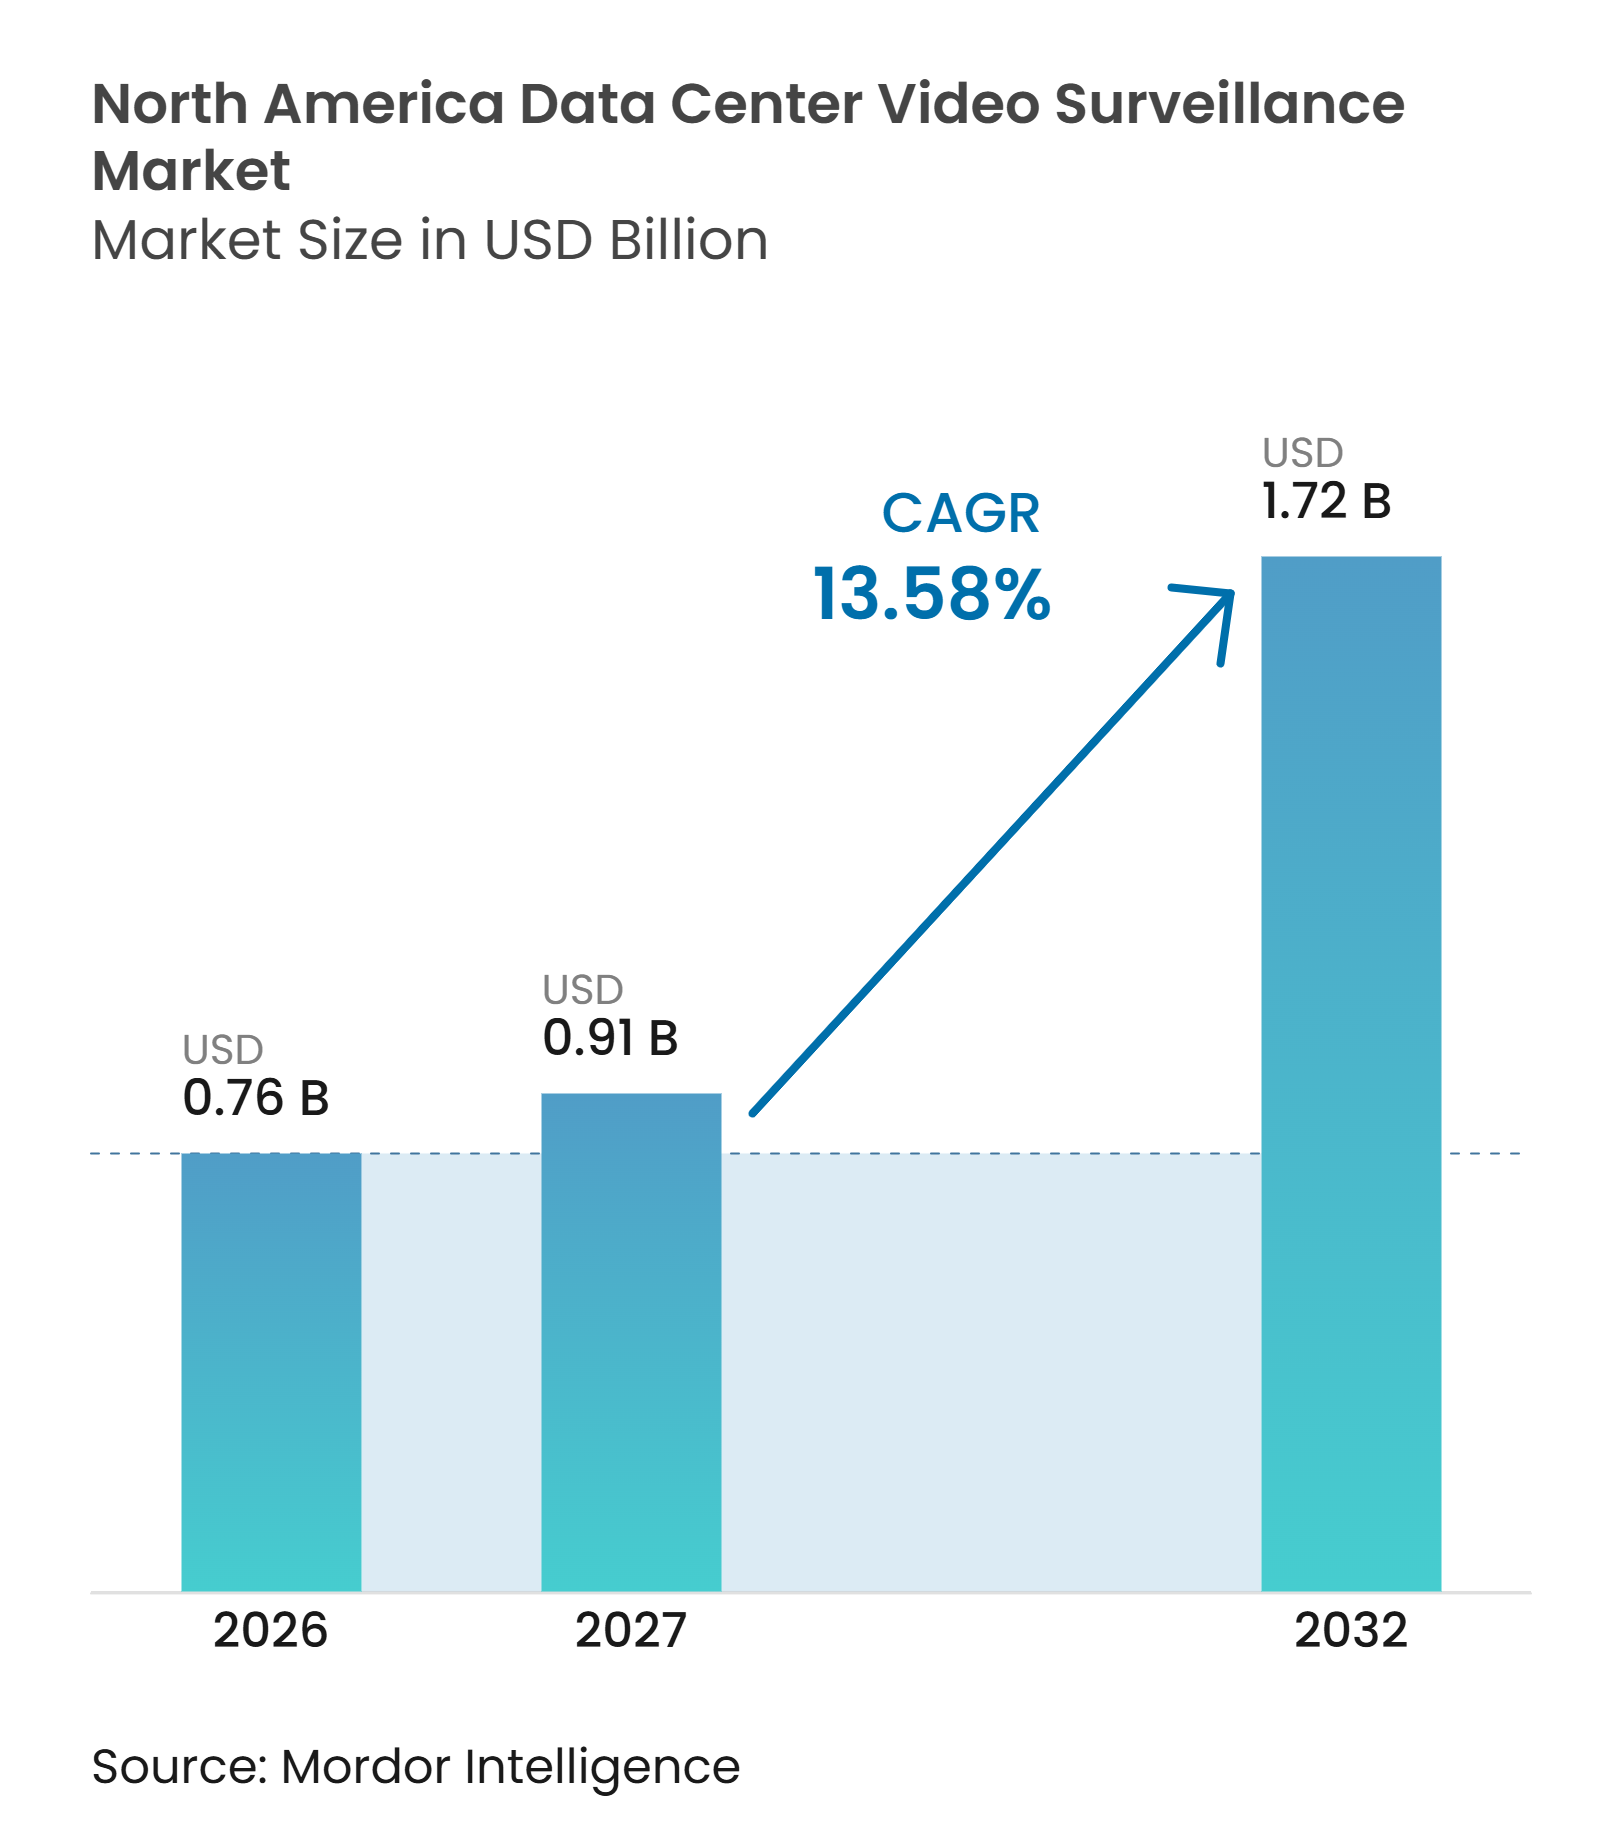
| Tamanho do mercado no ano base (2026) | 0.76 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.91 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.72 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.58 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Videovigilância em Data Centers da América do Norte por Mordor Intelligence
O tamanho do mercado de videovigilância em data centers da América do Norte deve expandir de 0,76 bilhões de USD em 2026 para 1,72 bilhões de USD até 2032, registrando um CAGR de 13,58% entre 2027 e 2032. O mercado de videovigilância em data centers da América do Norte é sustentado pela construção recorde de instalações de hiperescala e colocation, onde a segurança física é planejada junto ao projeto do campus em vez de ser adicionada após a inauguração. Novos projetos exigem cobertura em pontos de acesso, salas de servidores, áreas de carga, zonas de perímetro e equipamentos utilitários. Os valores mais elevados do hardware de IA também tornaram as evidências em vídeo, o acesso restrito e a resposta rápida a incidentes mais importantes para os operadores. As aquisições estão migrando para sistemas que conectam câmeras com controle de acesso, dados ambientais e fluxos de trabalho operacionais. Essa mudança confere aos fornecedores integrados uma posição mais forte no mercado de videovigilância em data centers da América do Norte, enquanto os requisitos de cibersegurança e conformidade de equipamentos prolongam algumas decisões de substituição.
Principais Conclusões do Relatório
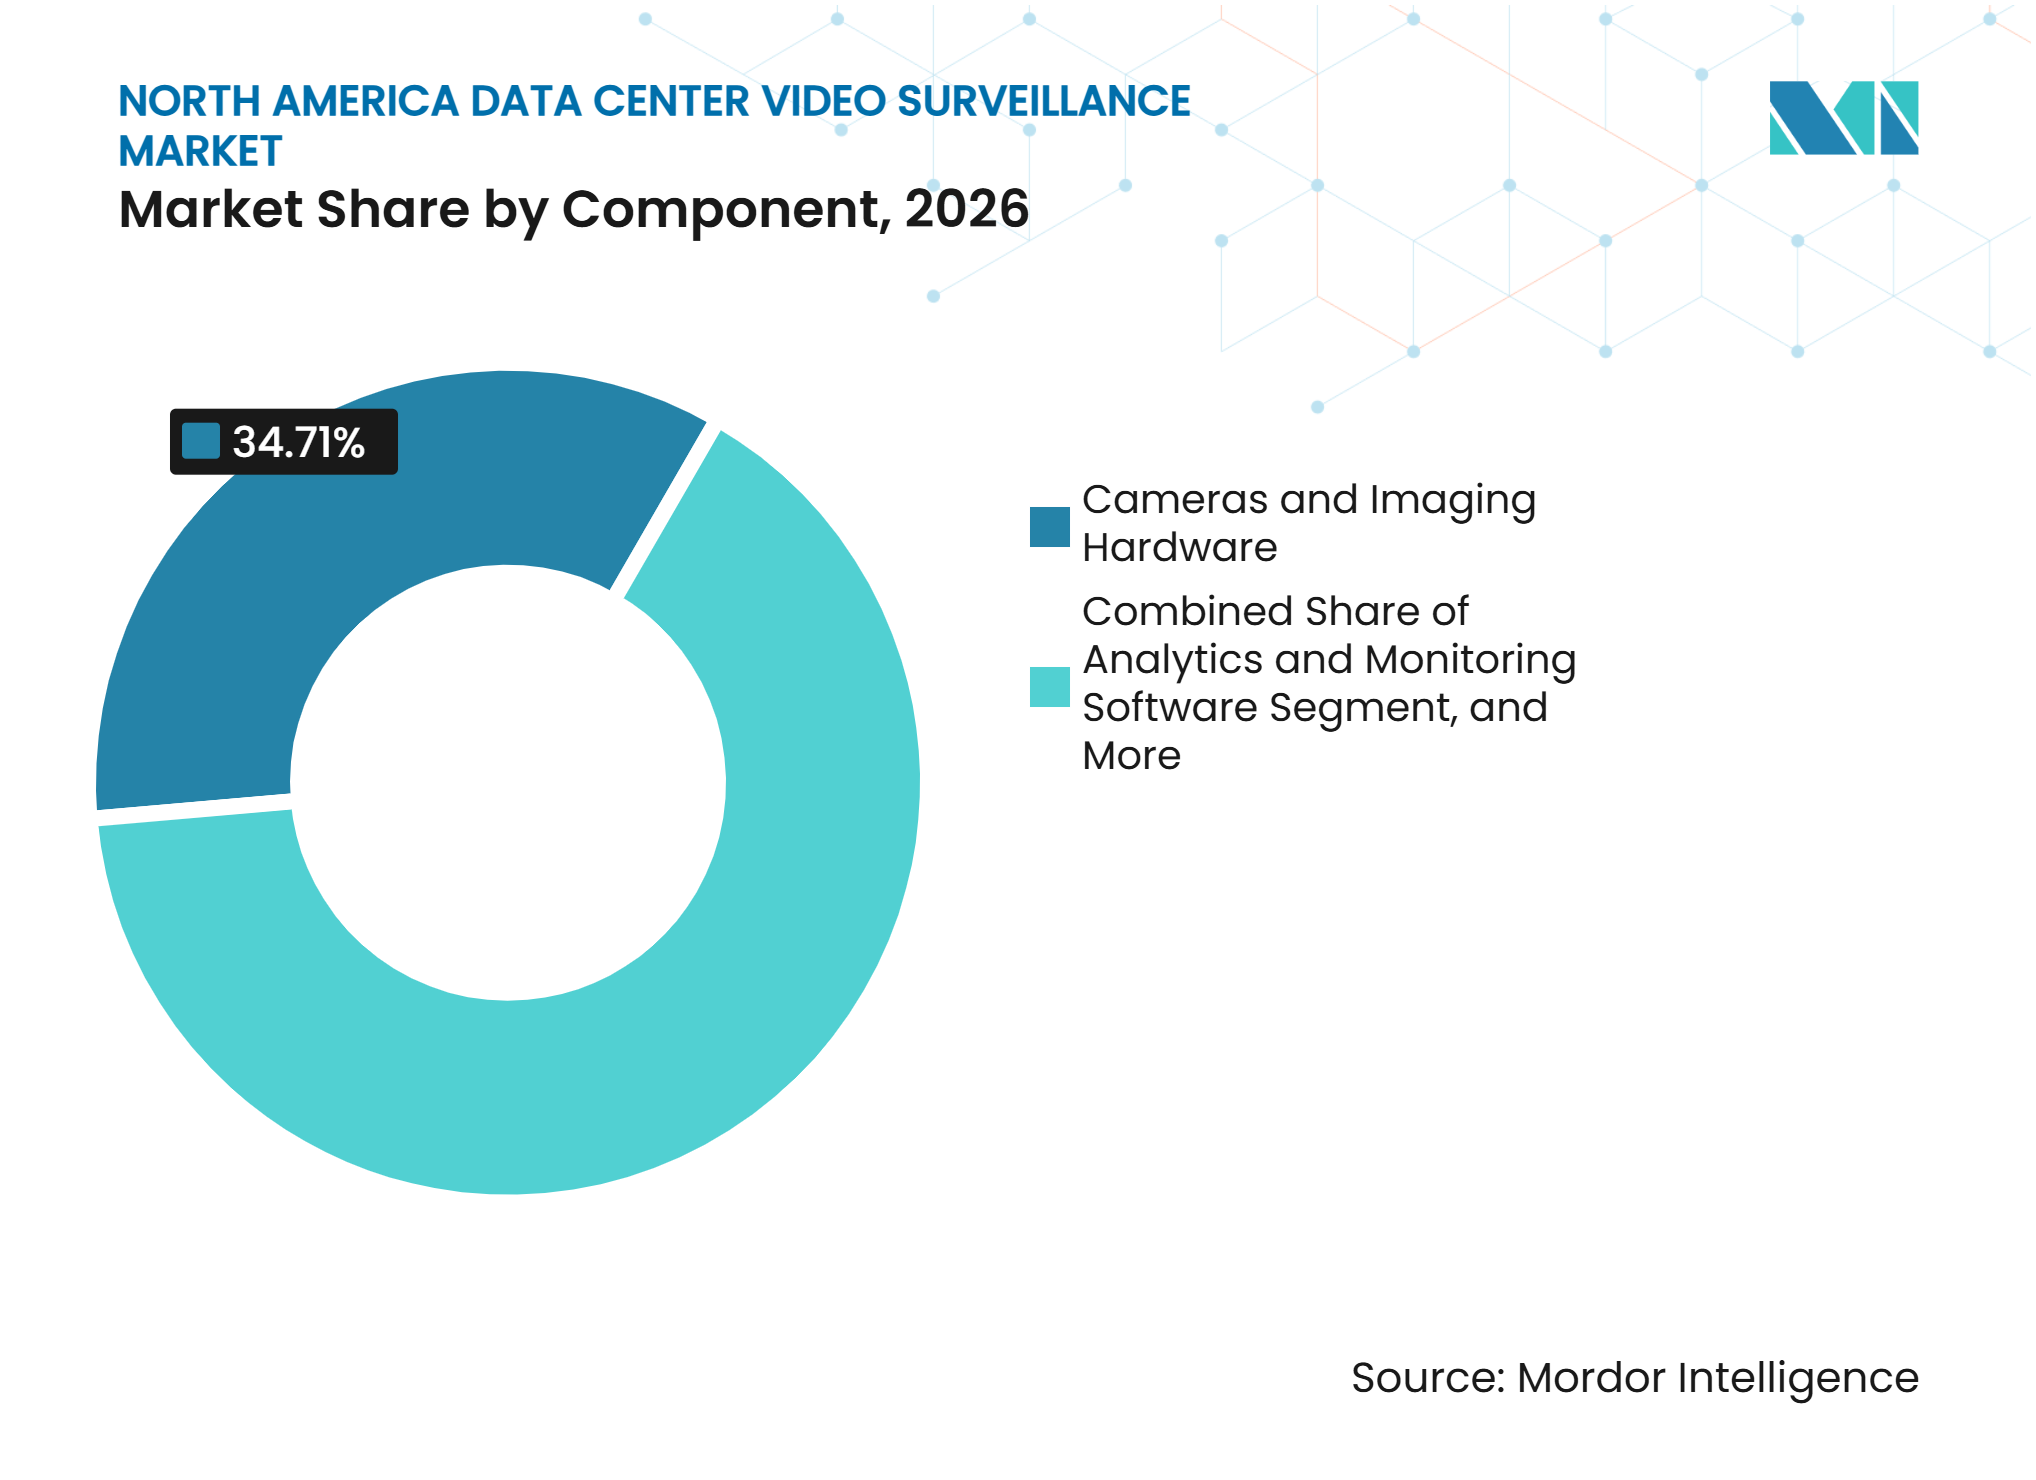
- Por componente, câmeras e hardware de imagem detinham 34,71% da participação de receita do mercado de videovigilância em data centers da América do Norte em 2026, enquanto o software de análise e monitoramento deve expandir a um CAGR de 14,26% até 2032.
- Por tipo de câmera, as câmeras fixas detinham uma participação de 63,28% em 2026, enquanto as câmeras PTZ devem expandir a um CAGR de 15,92% até 2032.
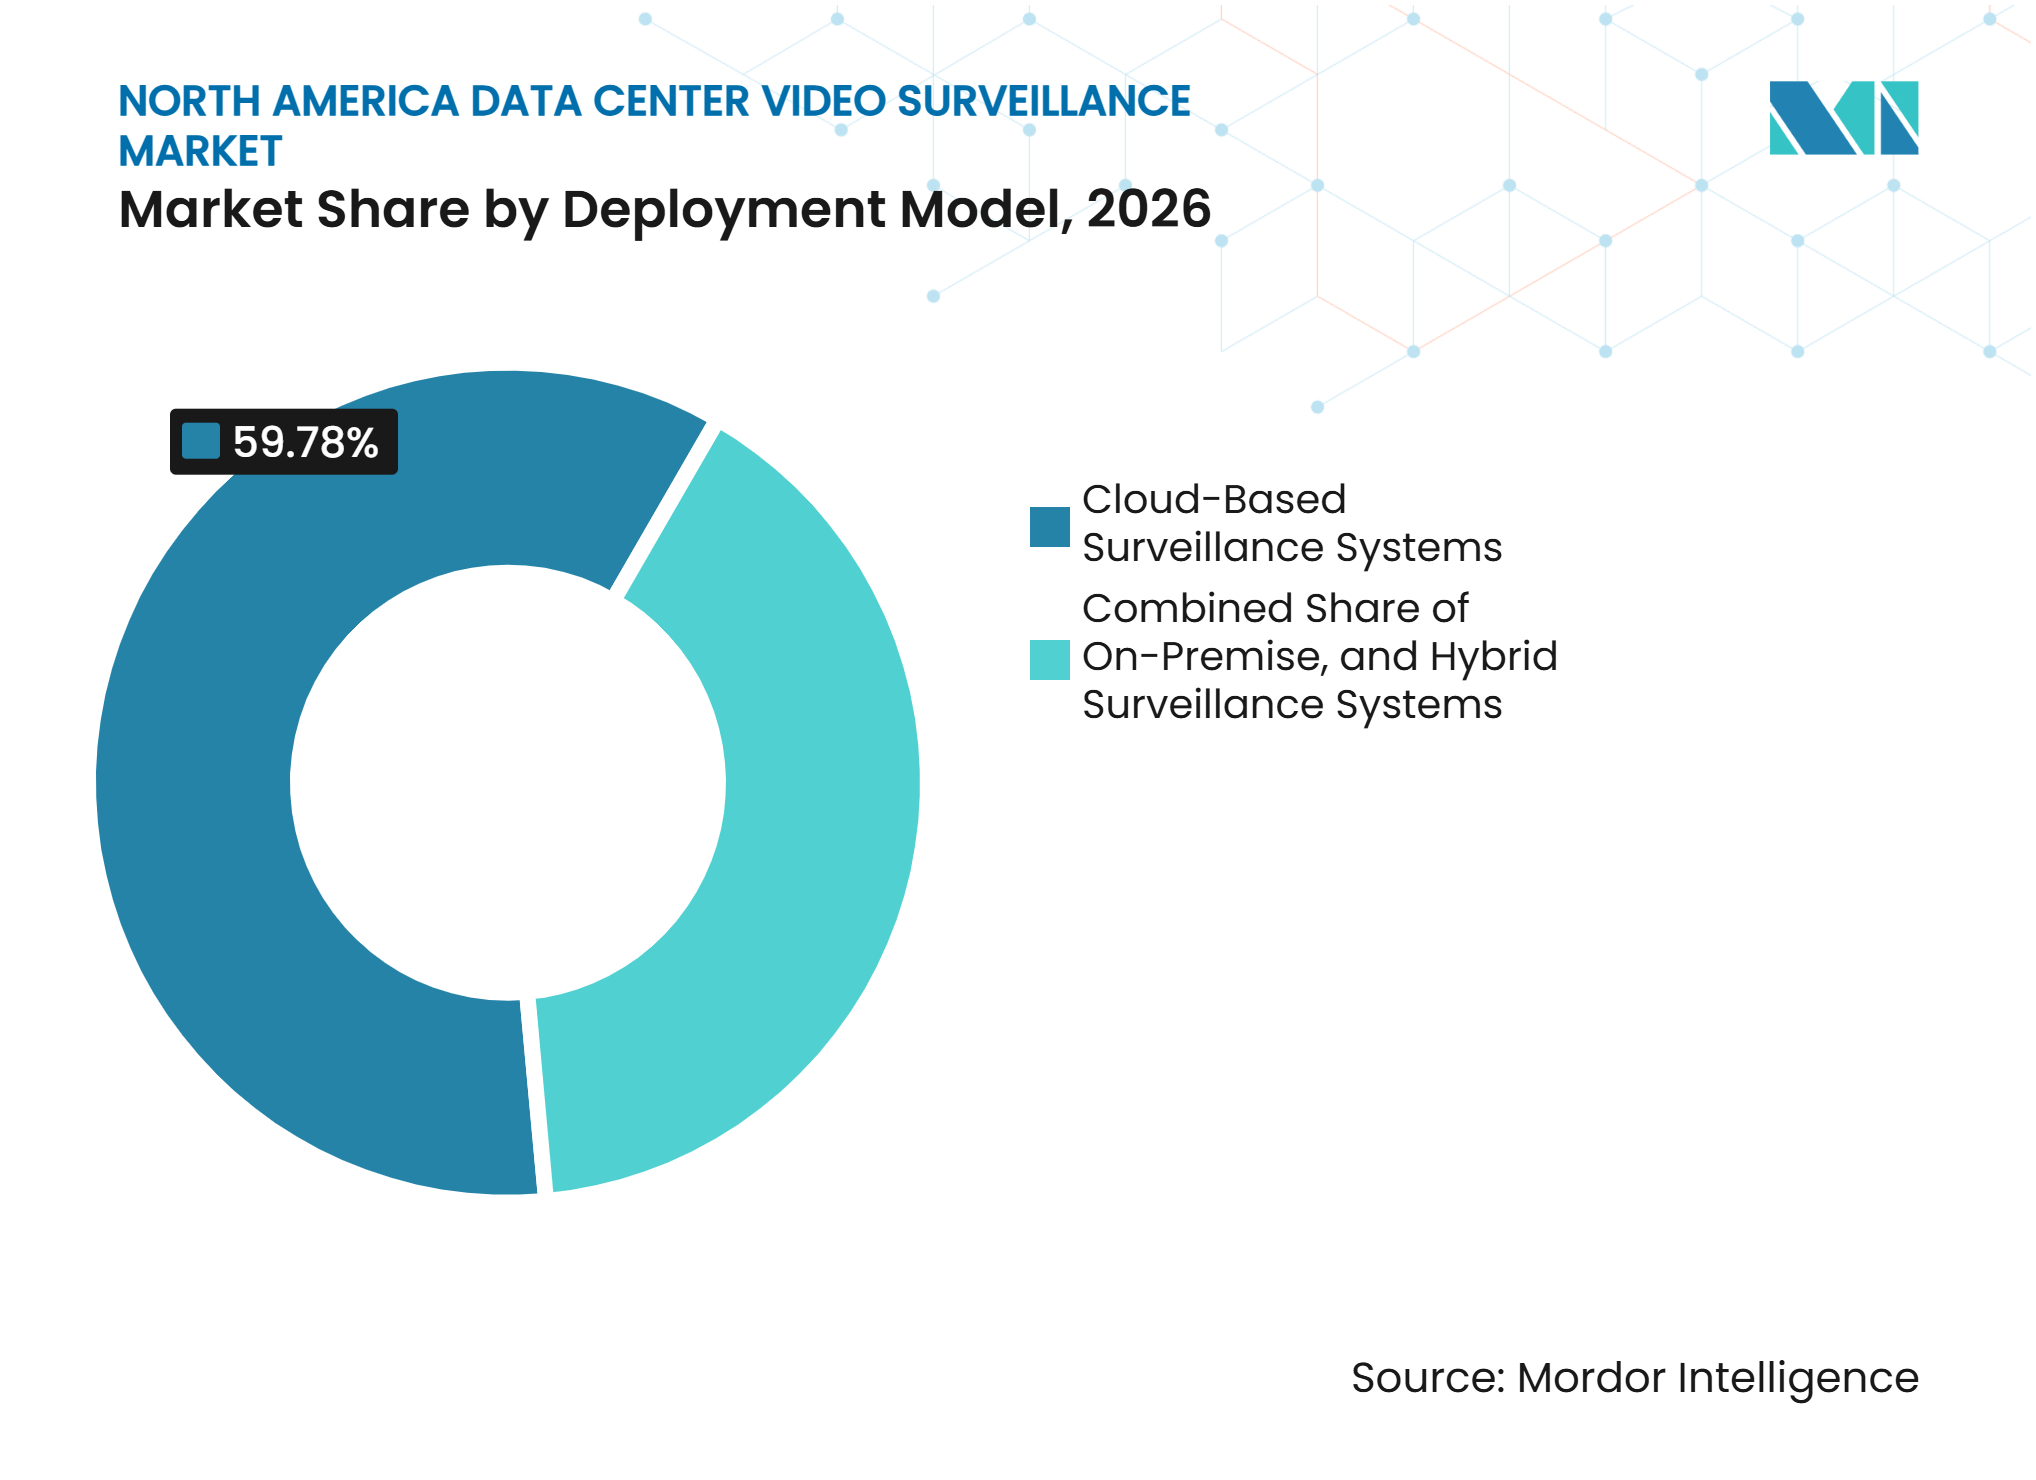
- Por modelo de implantação, os sistemas baseados em nuvem detinham uma participação de 59,78% em 2026 e devem expandir a um CAGR de 16,39% até 2032.
- Por aplicação, o monitoramento de perímetro e área externa detinha uma participação de 26,54% do mercado de videovigilância em data centers da América do Norte em 2026, enquanto o monitoramento de salas elétricas e mecânicas deve expandir a um CAGR de 14,59% até 2032.
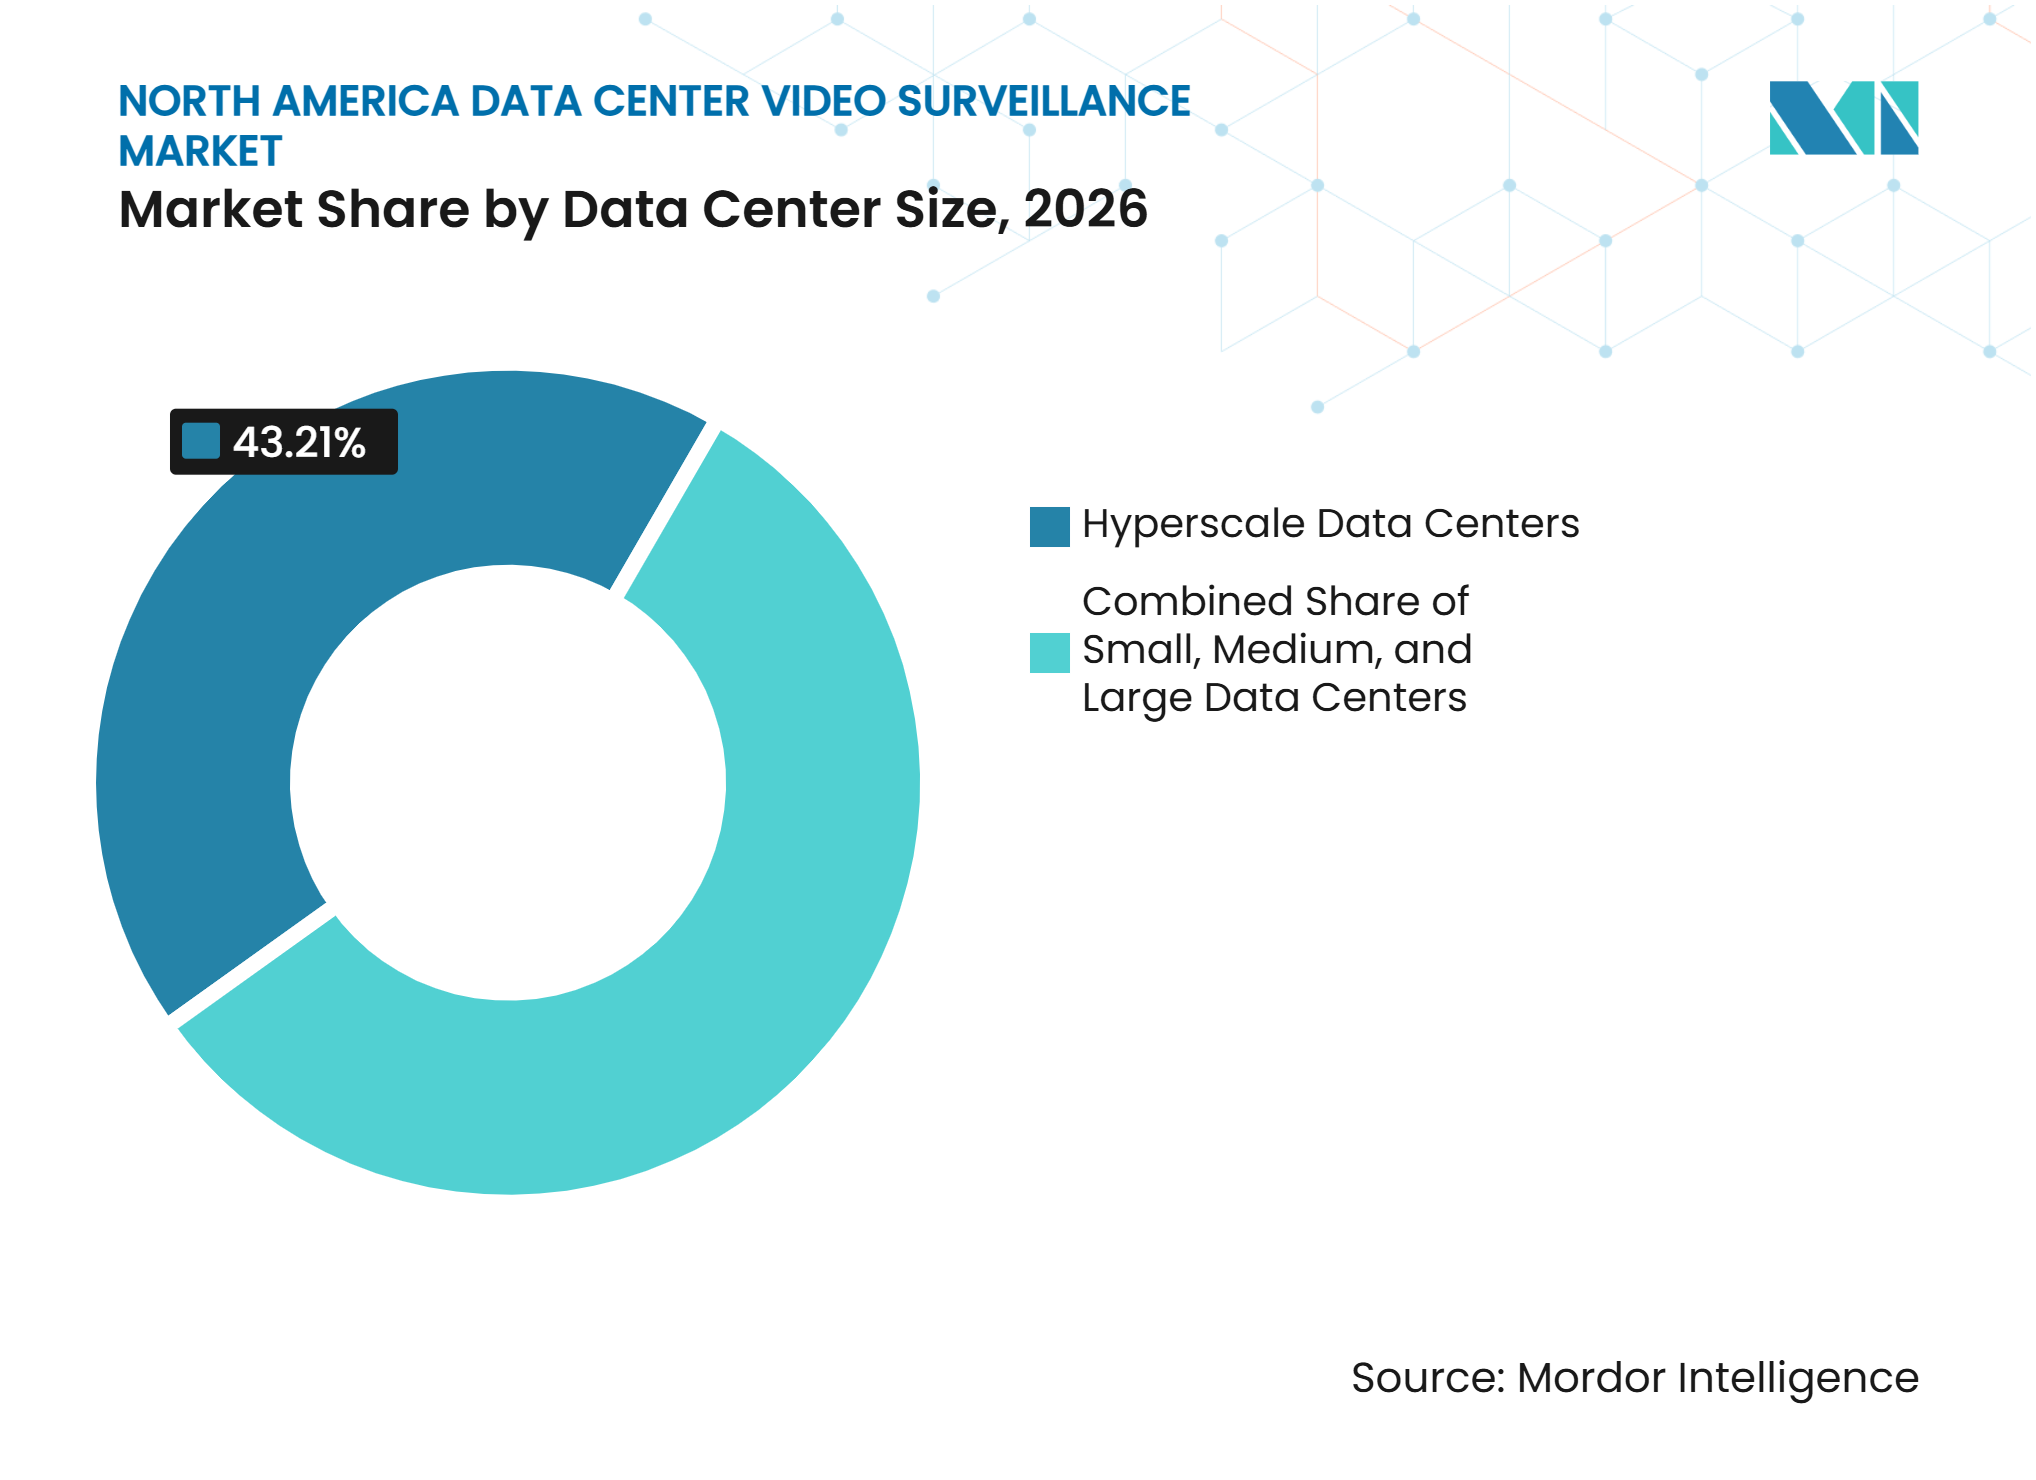
- Por tamanho de data center, as instalações de hiperescala detinham uma participação de 43,21% em 2026 e devem expandir a um CAGR de 15,27% até 2032.
- Por tipo de data center, os operadores de colocation detinham uma participação de 36,64% em 2026, enquanto os provedores de serviços em nuvem devem expandir a um CAGR de 15,38% até 2032.
- Por geografia, os Estados Unidos detinham uma participação de 79,58% do mercado de videovigilância em data centers da América do Norte em 2026, enquanto o México deve expandir a um CAGR de 16,91% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Campi de Hiperescala e Colocation | +4.2% | Estados Unidos, Canadá, México | Médio prazo (2 a 4 anos) |
| Cargas de Trabalho de IA Aumentando a Criticidade da Segurança Física | +3.1% | Estados Unidos, Canadá | Médio prazo (2 a 4 anos) |
| Evidências em Vídeo e Auditabilidade Orientadas por Conformidade | +2.0% | Estados Unidos, Canadá | Curto prazo (≤ 2 anos) |
| Convergência de Vídeo, Controle de Acesso e Telemetria Ambiental | +1.5% | Estados Unidos, Canadá, México | Longo prazo (≥ 4 anos) |
| Análise de Borda Reduzindo Largura de Banda e Latência de Resposta | +1.0% | Estados Unidos | Médio prazo (2 a 4 anos) |
| Requisitos de Monitoramento em Nível de Rack e Térmico | +0.7% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Campi de Hiperescala e Colocation
O mercado de videovigilância em data centers da América do Norte se beneficia diretamente do grande pipeline de construção de novas instalações. Novos campi exigem cobertura em camadas antes de poderem suportar cargas de trabalho de clientes ou atender aos requisitos de segurança dos inquilinos. Mais de 80% da capacidade em construção já estava pré-arrendada no primeiro semestre de 2026, demonstrando que as instalações de segurança podem ser vinculadas a projetos confirmados em vez de capacidade especulativa.[1] Um campus de hiperescala acima de 100 MW pode necessitar de 500 ou mais câmeras distribuídas pelas zonas de segurança externas e internas. Contratos integrados podem superar 5 milhões de USD quando câmeras, software de gestão de vídeo, análise e monitoramento gerenciado são fornecidos em conjunto. O pipeline de construção de 2025 também se estendeu para novos locais, ampliando a demanda além dos hubs de data centers já estabelecidos.
Cargas de Trabalho de IA Aumentando a Criticidade da Segurança Física
As cargas de trabalho de IA aumentam o valor dos equipamentos alojados nos data centers e elevam o custo de intrusões físicas ou observação não autorizada. Um único rack de treinamento de IA pode conter hardware avaliado em mais de 1 milhão de USD, tornando o acesso ao rack e a visibilidade das instalações questões materiais de segurança. A Associação da Indústria de Segurança identificou sistemas de segurança isolados e parceiros não familiarizados com as necessidades dos data centers como preocupações comuns de resiliência das instalações.[2] Os operadores estão, portanto, conectando eventos de acesso com imagens de câmeras para identificar comportamentos incomuns à medida que ocorrem. Essa abordagem reduz a dependência de revisão manual de clipes de vídeo e apoia respostas mais rápidas. Também sustenta a demanda premium por software de análise no mercado de videovigilância em data centers da América do Norte.
Evidências em Vídeo e Auditabilidade Orientadas por Conformidade
Os requisitos de conformidade estabelecem uma linha de base para o investimento em vigilância em muitos data centers. Os critérios SOC 2 exigem acesso físico controlado e monitoramento de anomalias nas barreiras físicas. A ISO/IEC 27001:2022 inclui requisitos para proteção de perímetros físicos, áreas seguras e monitoramento de segurança física. O PCI DSS v4.0.1 exige pelo menos 3 meses de retenção de vídeo para pontos de entrada em ambientes de dados de titulares de cartão. Os provedores que suportam cargas de trabalho federais também precisam de cobertura contínua de vídeo e controles de acesso mais rigorosos sob os requisitos do FedRAMP. Esses requisitos aumentam a demanda por detecção de adulteração, trilhas de auditoria confiáveis e registros de vídeo que possam ser recuperados quando necessário.
Convergência de Vídeo, Controle de Acesso e Telemetria Ambiental
O mercado de videovigilância em data centers da América do Norte está migrando para sistemas que combinam informações de segurança e operações. Câmeras térmicas em equipamentos de resfriamento podem identificar presença não autorizada e detectar condições de temperatura que podem indicar um problema de equipamento. A Motorola Solutions apresentou sua plataforma Operator em 2026 para conectar vídeo, controle de acesso e dados de sensores em fluxos de trabalho automatizados de resposta a incidentes.[3] A Johnson Controls introduziu o C-CURE IQ 3.20 para reunir controle de acesso, gestão de vídeo e gestão de incidentes em um único sistema baseado na web. A empresa relatou que 43% das organizações planejam arquiteturas de segurança híbridas e 50% identificam a IA como uma prioridade-chave de segurança física. Sistemas integrados podem, portanto, competir tanto pelos orçamentos de segurança quanto pelos de operações.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Exposição à Cibersegurança por Câmeras Conectadas e VMS | -1.8% | Estados Unidos, Canadá | Curto prazo (≤ 2 anos) |
| Custo de Integração entre CFTV Legado, VMS e BMS | -1.3% | Estados Unidos, Canadá | Médio prazo (2 a 4 anos) |
| Privacidade Biométrica e Fragmentação Regulatória | -0.8% | Estados Unidos, Canadá | Curto prazo (≤ 2 anos) |
| Alocação de Capital Concorrente para Energia, Resfriamento e Capacidade de Computação | -0.6% | Estados Unidos, Canadá, México | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Exposição à Cibersegurança por Câmeras Conectadas e VMS
Câmeras conectadas e sistemas de gestão de vídeo introduzem um risco distinto de cibersegurança para o mercado de videovigilância em data centers da América do Norte. O Centro de Cibersegurança da Bélgica alertou em setembro de 2026 que agentes de ameaças estavam comprometendo câmeras conectadas à internet para ciberespionagem, atividade de botnet e acesso a redes corporativas. A Check Point Research documentou atividade vinculada ao Irã visando falhas nos produtos da Hikvision e da Dahua, incluindo vulnerabilidades de injeção de comandos e execução remota de comandos. Um dispositivo comprometido pode expor layouts de instalações, rotinas de acesso e localizações de racks a um invasor. Os operadores estão respondendo com fluxos de vídeo criptografados, hardware seguro, políticas de firmware e testes de dispositivos mais rigorosos. Essas medidas melhoram a resiliência, mas podem aumentar o custo dos equipamentos e prolongar os ciclos de aquisição.
Custo de Integração entre CFTV Legado, VMS e BMS
Muitos sites de colocation estabelecidos ainda utilizam sistemas analógicos ou de IP inicial instalados antes de 2020. A migração para análise avançada ou gestão de vídeo em nuvem pode exigir alterações em redes, armazenamento, procedimentos operacionais e vínculos com sistemas de gestão predial e controle de acesso. Os projetos podem se estender por 12 a 18 meses quando a infraestrutura antiga precisa de substituição ou pontes de integração. A Associação da Indústria de Segurança identificou sistemas isolados como um problema importante para as operações de segurança de data centers. Os atrasos podem ampliar a lacuna entre as capacidades legadas e os requisitos de evidências esperados pelas auditorias atuais. Isso coloca alguns orçamentos de atualização em ciclos de planejamento de capital mais longos e desacelera a receita de instalação no curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
A Receita de Hardware Lidera Enquanto o Software de Análise Expande Mais RapidamenteCâmeras e hardware de imagem detinham 34,71% da participação de mercado de videovigilância em data centers da América do Norte em 2026. As implantações iniciais de campus são intensivas em capital porque os operadores comissionam centenas de dispositivos em zonas de segurança separadas. Esses dispositivos fornecem a cobertura visual central para entradas, corredores, áreas de carga, equipamentos utilitários e limites externos. Os sistemas de gestão de vídeo reúnem feeds de múltiplas câmeras e sites em uma interface operacional comum. O hardware de armazenamento e gravação enfrenta pressão à medida que as opções de armazenamento em nuvem se tornam mais amplamente utilizadas. Os serviços de instalação, integração e suporte permanecem importantes porque as habilidades especializadas em segurança de data centers são limitadas.
O software de análise e monitoramento deve expandir a um CAGR de 14,26% até 2032. O segmento se beneficia da demanda por sistemas que identificam anomalias comportamentais sem exigir que as equipes revisem grandes volumes de imagens. A análise de vídeo com IA e os serviços de câmera em nuvem apoiam o uso de software nas implantações de vigilância. Câmeras habilitadas para borda podem processar informações localmente, o que reduz a necessidade de enviar imagens contínuas de alta resolução para um processador central. A Johnson Controls introduziu o exacqVision 26.2 com identificação de eventos orientada por IA e ferramentas de monitoramento de frota em 2026. Essas capacidades tornam o software uma parte maior do valor da vigilância mesmo quando os volumes de câmeras permanecem centrais em um projeto.



Por Tipo de Câmera:
Câmeras Fixas Definem a Cobertura Enquanto PTZ Apoia a Resposta no PerímetroAs câmeras fixas detinham 63,28% do segmento de tipo de câmera em 2026. Elas são utilizadas em corredores de acesso, corredores de servidores, docas de carga, pontos de entrada e outras áreas que necessitam de registros visuais contínuos. A cobertura fixa apoia os requisitos de conformidade porque o dispositivo não depende do controle ativo do operador. Seu uso amplo também reflete a necessidade de eliminar pontos cegos em instalações com muitas áreas restritas. Os operadores de data centers podem usar essas câmeras para manter um registro de evidências consistente em toda a atividade rotineira. Essa base instalada mantém os dispositivos fixos como centrais no mercado de videovigilância em data centers da América do Norte.
As câmeras PTZ devem expandir a um CAGR de 15,92% até 2032. Elas são particularmente úteis ao longo das linhas de perímetro porque uma câmera orientável pode rastrear movimentos em um campo de visão maior. Gatilhos de análise podem direcionar uma câmera PTZ para uma possível intrusão, o que ajuda as equipes de segurança a validar alertas. A Axis Communications introduziu a AXIS P1486-LE em março de 2026 com tecnologia de obturador global e análise ARTPEC-9 no dispositivo para captura de veículos e placas de licença. As câmeras térmicas também servem à detecção de perímetro e ao monitoramento de corredores quentes em ambientes de baixa luminosidade ou complexos. A AXIS Q2802-E combina sensoriamento térmico, imagem visual 4K e alertas de temperatura, o que apoia tanto as necessidades de segurança quanto as operacionais.
Por Modelo de Implantação:
Sistemas Baseados em Nuvem Lideram a Participação e a Expansão ProjetadaOs sistemas baseados em nuvem representaram 59,78% da participação do mercado de videovigilância em data centers da América do Norte em 2026. Novos campi de hiperescala podem implantar sistemas de gestão de vídeo nativos em nuvem desde o início da construção. Isso fornece supervisão centralizada em instalações dispersas sem exigir um servidor de vídeo separado em cada local. Grandes operadores podem aplicar políticas comuns e manter uma visão compartilhada da atividade em seus sites. A liderança dos sistemas baseados em nuvem reflete o modelo operacional de provedores de nuvem e colocation com múltiplos sites. Também apoia a transição de instalações de câmeras isoladas para plataformas de segurança mais amplas.
Os sistemas baseados em nuvem devem expandir a um CAGR de 16,39% até 2032. Os operadores utilizam sistemas em nuvem para conectar dados de vídeo com análise, controle de acesso e outros fluxos de trabalho empresariais. Os sistemas locais mantêm um papel em instalações com requisitos de isolamento de rede ou limites rígidos para transferência de dados externos. Os sistemas híbridos oferecem outra opção, mantendo a gravação primária no local enquanto utilizam recursos de nuvem para análise ou armazenamento. A Eagle Eye Networks relatou que os clientes avaliam cada vez mais as cargas de trabalho individuais de acordo com desempenho, custo e residência de dados, em vez de selecionar uma única arquitetura para todos os casos de uso. Isso sustenta a demanda contínua por sistemas em nuvem enquanto preserva um lugar prático para projetos híbridos.

Por Aplicação:
Monitoramento de Perímetro Lidera Enquanto a Cobertura de Salas de Equipamentos AceleraO monitoramento de perímetro e área externa detinha 26,54% do tamanho do mercado de videovigilância em data centers da América do Norte em 2026. Os campi de hiperescala precisam de cobertura contínua em cercas, postos de controle de veículos, estacionamentos e múltiplas entradas externas. Esses locais frequentemente utilizam dispositivos térmicos fixos para detecção noturna e câmeras PTZ para rastreamento. A cobertura em camadas ajuda os operadores a detectar um evento antes que ele alcance uma área crítica do edifício. Também cria evidências visuais para investigações envolvendo visitantes, veículos ou tentativas de intrusão. A grande extensão dos novos campi mantém o monitoramento de perímetro como a principal aplicação.
O monitoramento de salas elétricas e mecânicas deve expandir a um CAGR de 14,59% até 2032. A maior densidade de computação de IA torna os equipamentos de energia e resfriamento mais críticos para o serviço ininterrupto. Câmeras bispectrais podem detectar tanto uma pessoa não autorizada quanto uma possível condição de superaquecimento de equipamentos em salas de UPS ou pátios de transformadores. Isso permite que um único sistema suporte segurança física e confiabilidade operacional. O monitoramento de salas de servidores, docas de carga e sites remotos também está ganhando cobertura consistente à medida que os operadores reduzem possíveis pontos cegos. O papel de uso duplo do monitoramento de salas de equipamentos sustenta sua expansão projetada mais rápida no mercado de videovigilância em data centers da América do Norte.
Por Tamanho de Data Center:
Instalações de Hiperescala Concentram os Maiores ContratosAs instalações de hiperescala detinham 43,21% da participação do mercado de videovigilância em data centers da América do Norte em 2026. Esses campi concentram alguns dos maiores contratos de vigilância porque cobrem edifícios extensos, equipamentos de alto valor e zonas restritas em camadas. Uma instalação de hiperescala de 100 MW pode exigir 500 ou mais câmeras em todas as áreas de monitoramento. Contratos integrados podem superar 5 milhões de USD quando incluem hardware, análise, software de gestão de vídeo e monitoramento gerenciado. Sua escala permite que os operadores padronizem a tecnologia em múltiplos edifícios e fases posteriores. Isso torna os projetos de hiperescala importantes contas de referência para os principais fornecedores.
As instalações de hiperescala devem expandir a um CAGR de 15,27% até 2032. O pipeline de construção mais amplo se expandiu para novos locais de data centers, estendendo a demanda além dos hubs estabelecidos há muito tempo. Os grandes data centers permanecem um segundo nível importante para clientes empresariais e de colocation nacional. As instalações de médio porte estão crescendo em número à medida que os provedores regionais de colocation atendem à demanda empresarial. As pequenas instalações e implantações de borda são mais sensíveis ao custo e podem favorecer a vigilância como serviço porque reduz os custos de servidores no local. Essas diferenças exigem que os fornecedores ofereçam uma gama de produtos escalável em vez de uma única configuração de hardware.
Por Tipo de Data Center:
Colocation Lidera a Receita Enquanto os Provedores de Serviços em Nuvem Avançam Mais RapidamenteOs operadores de colocation detinham 36,64% da participação do mercado de videovigilância em data centers da América do Norte em 2026. Eles devem atender aos requisitos de segurança física de vários inquilinos no mesmo local. Esses inquilinos podem incluir empresas de serviços financeiros com necessidades de PCI DSS e contratantes governamentais trabalhando sob os requisitos do FedRAMP. Isso cria demanda por sistemas de gestão de vídeo que suportem políticas de acesso separadas e recuperação de evidências específicas de inquilinos. A Genetec implantou sua plataforma Security Center em mais de 50 sites da CDW em 2025 para consolidar sistemas fragmentados de controle de acesso, videovigilância e gestão de identidade. A complexidade de múltiplos inquilinos, portanto, sustenta a demanda premium por plataformas de vigilância integradas.
Os provedores de serviços em nuvem devem expandir a um CAGR de 15,38% até 2032. Seu crescimento está vinculado ao investimento em infraestrutura de IA e novos campi de nuvem. Os operadores empresariais frequentemente priorizam a conexão com seus sistemas de segurança corporativa existentes. Os operadores de borda tendem a favorecer a vigilância gerenciada em nuvem porque os nós remotos podem não ter equipes de segurança dedicadas no local. A Hanwha Vision encerrou o Wisenet SKY em 2026 e direcionou os clientes para sua plataforma BLAZE Hybrid AI VMS. A mudança reflete a demanda por plataformas mais amplas que combinam vídeo, controle de acesso e informações operacionais.
Análise Geográfica
Estados Unidos
Os Estados Unidos detinham 79,58% da participação do mercado de videovigilância em data centers da América do Norte em 2026. Sua posição reflete a maior base instalada de data centers da região e a forte demanda orientada por conformidade por evidências em vídeo. A vacância atingiu 1,4% no primeiro semestre de 2026, com Virgínia, Atlanta, Chicago e Dallas continuando a atrair atividade de hiperescala. Os sites de colocation existentes construídos antes de 2020 também são uma fonte de demanda de substituição à medida que os operadores atualizam sistemas analógicos ou de IP inicial. Os requisitos atuais de SOC 2 e ISO/IEC 27001:2022 tornam a retenção de evidências e os registros de segurança confiáveis mais importantes para essas atualizações. A ação federal sobre equipamentos de vigilância cobertos acrescenta outro motivo para os operadores revisarem sua base de equipamentos instalados.
Canadá
O Canadá é uma geografia secundária estável para o mercado de videovigilância em data centers da América do Norte. A Microsoft comprometeu 5,5 bilhões de USD em infraestrutura digital e de IA canadense até 2028, o que sustenta a demanda por sistemas de segurança de instalações associados. A base de compradores é mais diversificada do que nos Estados Unidos porque provedores como IREN e Vantage Data Centers têm papéis significativos ao lado dos grandes operadores de nuvem. Isso dá aos provedores de vigilância acesso a um grupo mais amplo de clientes de instalações. A análise de borda é útil em grandes campi canadenses onde a vegetação e as condições climáticas severas podem gerar alertas de movimento falsos. Sistemas que distinguem pessoas e veículos de movimentos ambientais podem reduzir respostas desnecessárias. Essas condições apoiam o uso de análise ao lado da cobertura visual convencional.
México
O México deve expandir a um CAGR de 16,91% até 2032. O corredor de Querétaro é o principal centro de nova construção de hiperescala e oferece uma grande oportunidade para o mercado de videovigilância em data centers da América do Norte. A CloudHQ anunciou um compromisso de 4,8 bilhões de USD para um campus de seis edifícios e 900 MW em Querétaro em setembro de 2025. A KIO Data Centers anunciou um potencial investimento de 1,3 bilhão de USD até 2030 para seu projeto QRO3 de 100 MW em 2026. A OData lançou a primeira fase de 72 MW de seu campus QR03 em 2025 e comissionou o QR04 mais tarde naquele ano. Os sites greenfield podem especificar vigilância baseada em nuvem e integrada com IA desde o comissionamento, ao contrário das instalações estabelecidas onde sistemas legados ainda coexistem.
Cenário Competitivo
Concentração do Mercado
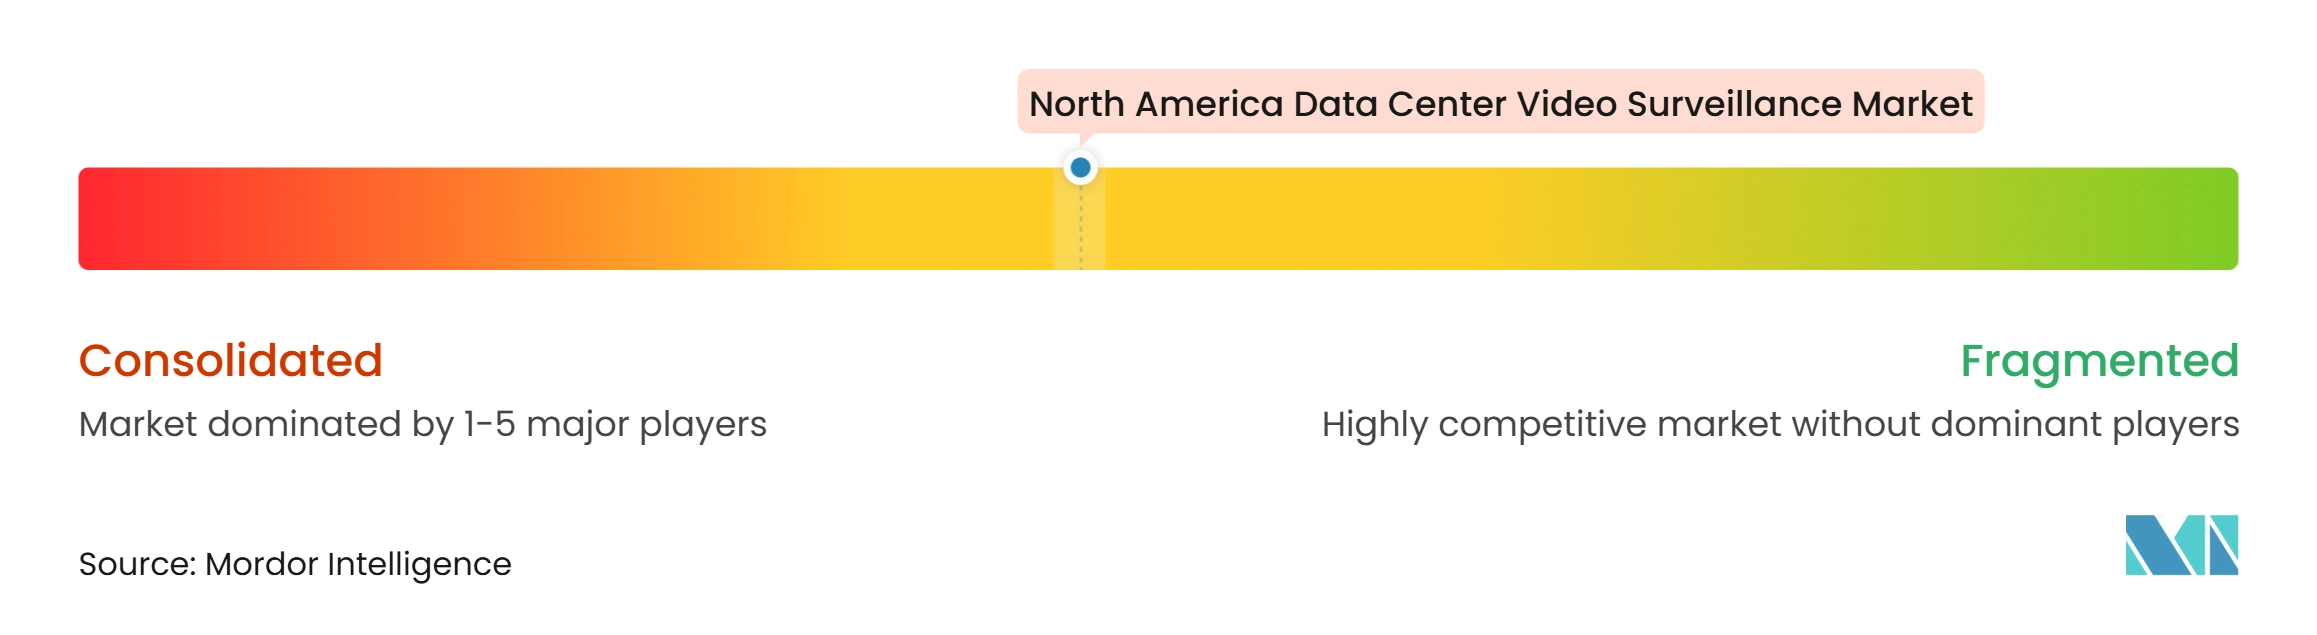
O mercado de videovigilância em data centers da América do Norte é moderadamente consolidado entre vários fornecedores de segurança integrada. Motorola Solutions, Axis Communications, Johnson Controls, Honeywell e Genetec competem pelos principais contratos de hiperescala e empresariais. Verkada e Eagle Eye Networks buscam oportunidades greenfield com arquiteturas baseadas em nuvem que não exigem infraestrutura extensiva no local. A escolha do fornecedor é cada vez mais determinada pela capacidade de integração, recursos de cibersegurança, status de conformidade e capacidade de suportar grandes implantações em múltiplos sites. Isso favorece os fornecedores que combinam câmeras, gestão de vídeo, controle de acesso, análise e serviços. As soluções pontuais permanecem relevantes, mas enfrentam pressão mais forte quando os compradores buscam operações unificadas.
A Motorola Solutions trata a análise com IA como central para sua estratégia de vídeo em seu relatório anual de 2025. Sua plataforma Operator de 2026 conectou vídeo, eventos de acesso e dados de sensores para suportar fluxos de trabalho de resposta automatizada. A Axis Communications expandiu o Axis Cloud Connect para funcionar com o Genetec Security Center SaaS e integrações da Eagle Eye Networks, o que incorpora conectividade em nuvem em sua oferta de hardware. A Johnson Controls introduziu produtos de segurança unificados no ISC West 2026, incluindo C-CURE IQ e C-CURE IQ VMS. Esses movimentos mostram como os fornecedores estão tentando tornar suas plataformas centrais tanto para os fluxos de trabalho de segurança quanto para os operacionais. Eles também elevam a importância da integração aberta e do suporte ao ciclo de vida nas decisões competitivas.
A conformidade com a Seção 889 da NDAA é uma barreira material em aplicações que envolvem infraestrutura crítica. A Comissão Federal de Comunicações propôs uma definição revisada de infraestrutura crítica em dezembro de 2025 como parte de seu trabalho contínuo sobre equipamentos de comunicação cobertos. Esse requisito pode favorecer fornecedores com conformidade verificada quando os operadores substituem dispositivos cobertos. O corredor de Querétaro no México permanece uma área aberta para provedores que possam estabelecer capacidade de instalação e suporte antes que novos campi sejam comissionados. O monitoramento em nível de rack e de sala de servidores também permanece uma área de produto em desenvolvimento, sem que nenhum fornecedor detenha uma posição clara. A pesquisa de segurança sobre vulnerabilidades de firmware de câmeras aumentou a importância da inicialização segura, comunicações criptografadas e segurança de dispositivos testada. A competição dependerá, portanto, da segurança do produto e da capacidade de entrega local tanto quanto do desempenho convencional das câmeras.
Líderes do Setor de Videovigilância em Data Centers da América do Norte
-
Motorola Solutions, Inc.
-
Axis Communications AB
-
Honeywell International Inc.
-
Genetec Inc.
-
Johnson Controls International plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Videovigilância em Data Centers da América do Norte Empresas cobertas neste relatório
- Motorola Solutions, Inc.
- Axis Communications AB
- Honeywell International Inc.
- Genetec Inc.
- Johnson Controls International plc
- Hanwha Vision Co., Ltd.
- Bosch Security Systems GmbH
- Dahua Technology Co., Ltd.
- Hikvision Digital Technology Co., Ltd.
- Panasonic i-PRO Sensing Solutions Co., Ltd.
- Eagle Eye Networks, Inc.
- Verkada, Inc.
- Milestone Systems A/S
- Cisco Systems, Inc.
- NVIDIA Corporation
- Teledyne Technologies Incorporated
- Brivo Systems, LLC
- Senstar Corporation
- Pelco, Inc.
- VIVOTEK Inc.
- Salient Systems Corporation
Desenvolvimentos industriais recentes em Mercado de Videovigilância em Data Centers da América do Norte
- Outubro de 2026: A FCC votou para restringir as restrições de autorização de equipamentos da Seção 889 da NDAA, propondo uma definição revisada de "infraestrutura crítica" que poderia estender as proibições sobre equipamentos de vigilância da Hikvision, Dahua e Hytera a um conjunto mais amplo de ambientes de data centers, expandindo o mercado de substituição para fornecedores em conformidade com a NDAA.
- Setembro de 2026: A Johnson Controls apresentou o exacqVision 26.2, o C-CURE IQ 3.20, as Proactive Video Solutions e três novas configurações de Câmera Multissensor Illustra no GSX 2026, observando que 50% das equipes de segurança física identificam a IA como uma prioridade-chave e 43% planejam arquiteturas de segurança híbridas.
- Setembro de 2026: O Centro de Cibersegurança da Bélgica emitiu um aviso formal alertando que agentes de ameaças estão comprometendo câmeras IP conectadas à internet para ciberespionagem, construção de botnets de DDoS e pivotamento em redes corporativas, sinalizando explicitamente a infraestrutura crítica, incluindo data centers, como ambientes de alto risco.
- Agosto de 2026: A KIO Data Centers superou 900 milhões de USD em investimento acumulado após concluir as fases dois e três de seu campus QRO2 em Querétaro, México, e anunciou um potencial compromisso adicional de 1,3 bilhão de USD até 2030 para o projeto QRO3 de 100 MW, além de 200 milhões de USD em expansões em 2026 na Cidade do México, Monterrey e Querétaro.
Escopo do Relatório do Mercado de Videovigilância em Data Centers da América do Norte
O Mercado de Videovigilância em Data Centers da América do Norte abrange tecnologias e serviços que permitem segurança visual, monitoramento e vigilância de instalações de data centers. Inclui soluções projetadas para aprimorar a segurança física, detectar atividades não autorizadas, apoiar a resposta a incidentes e fornecer visibilidade operacional em tempo real em ambientes de infraestrutura crítica. O mercado é impulsionado por preocupações crescentes com a proteção de instalações, segurança de ativos, continuidade dos negócios e a adoção crescente de sistemas de vigilância inteligentes com capacidades avançadas de monitoramento e análise.
O Mercado de Videovigilância em Data Centers da América do Norte é Segmentado por Componente (Câmeras e Hardware de Imagem, Software de Gestão de Vídeo, Hardware de Armazenamento e Gravação, Software de Análise e Monitoramento, e Serviços de Instalação, Integração e Suporte), Tipo de Câmera (Câmeras Fixas, Câmeras Pan-Tilt-Zoom, Câmeras Térmicas e Câmeras Especializadas de Baixa Luminosidade e Infravermelho), Implantação (Sistemas de Vigilância Locais, Sistemas de Vigilância Baseados em Nuvem e Sistemas de Vigilância Híbridos), Aplicação (Monitoramento de Perímetro e Área Externa, Monitoramento de Entrada e Ponto de Acesso, Monitoramento de Sala de Servidores e Corredor Interno, Monitoramento de Sala Elétrica e Mecânica, Monitoramento de Doca de Carga e Área de Entrega, e Monitoramento de Site Remoto e Campus), Tamanho (Pequeno, Médio, Grande, Hiperescala), Tipo de Data Center (Colocation, Provedor de Serviços em Nuvem (CSPs), Empresarial / Borda e Data Centers de Borda) e País (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Câmeras e Hardware de Imagem |
| Software de Gestão de Vídeo |
| Hardware de Armazenamento e Gravação |
| Software de Análise e Monitoramento |
| Serviços de Instalação, Integração e Suporte |
| Câmeras Fixas |
| Câmeras Pan-Tilt-Zoom |
| Câmeras Térmicas |
| Câmeras Especializadas de Baixa Luminosidade e Infravermelho |
| Sistemas de Vigilância Locais |
| Sistemas de Vigilância Baseados em Nuvem |
| Sistemas de Vigilância Híbridos |
| Monitoramento de Perímetro e Área Externa |
| Monitoramento de Entrada e Ponto de Acesso |
| Monitoramento de Sala de Servidores e Corredor Interno |
| Monitoramento de Sala Elétrica e Mecânica |
| Monitoramento de Doca de Carga e Área de Entrega |
| Monitoramento de Site Remoto e Campus |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedor de Serviços em Nuvem (CSPs) |
| Empresarial / Borda |
| Data Centers de Borda |
| Estados Unidos |
| Canadá |
| México |
| Por Componente | Câmeras e Hardware de Imagem |
| Software de Gestão de Vídeo | |
| Hardware de Armazenamento e Gravação | |
| Software de Análise e Monitoramento | |
| Serviços de Instalação, Integração e Suporte | |
| Por Tipo de Câmera | Câmeras Fixas |
| Câmeras Pan-Tilt-Zoom | |
| Câmeras Térmicas | |
| Câmeras Especializadas de Baixa Luminosidade e Infravermelho | |
| Por Modelo de Implantação | Sistemas de Vigilância Locais |
| Sistemas de Vigilância Baseados em Nuvem | |
| Sistemas de Vigilância Híbridos | |
| Por Aplicação | Monitoramento de Perímetro e Área Externa |
| Monitoramento de Entrada e Ponto de Acesso | |
| Monitoramento de Sala de Servidores e Corredor Interno | |
| Monitoramento de Sala Elétrica e Mecânica | |
| Monitoramento de Doca de Carga e Área de Entrega | |
| Monitoramento de Site Remoto e Campus | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedor de Serviços em Nuvem (CSPs) | |
| Empresarial / Borda | |
| Data Centers de Borda | |
| Por País | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de videovigilância em data centers da América do Norte?
O mercado é avaliado em 0,76 bilhões de USD em 2026 e deve atingir 1,72 bilhões de USD até 2032, com um CAGR de 13,58% de 2027 a 2032.
O que está impulsionando a demanda por sistemas de vigilância de data centers na América do Norte?
A nova construção de hiperescala, a proteção de hardware de IA, os requisitos de conformidade e a integração de vídeo com sistemas de acesso e ambientais estão sustentando a demanda.
Qual componente lidera a receita neste setor?
Câmeras e hardware de imagem lideram com uma participação de 34,71% em 2026, enquanto o software de análise e monitoramento tem o CAGR de componente projetado mais rápido, de 14,26%.
Por que os sistemas de vigilância baseados em nuvem são importantes para os data centers?
Os sistemas baseados em nuvem detinham uma participação de 59,78% em 2026 e ajudam os operadores a gerenciar a segurança em múltiplas instalações sem servidores de vídeo separados em cada site.
Qual país está expandindo mais rapidamente no setor regional?
O México deve expandir a um CAGR de 16,91% até 2032, sustentado por grandes investimentos em hiperescala no corredor de Querétaro.
Quais são os principais desafios de segurança para implantações de câmeras em data centers?
A exposição à cibersegurança por dispositivos conectados e os custos de integração para sistemas legados podem atrasar a implantação e exigir controles de segurança de dispositivos mais rigorosos.