
Tamaño y Participación del Mercado de Videovigilancia en Centros de Datos de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
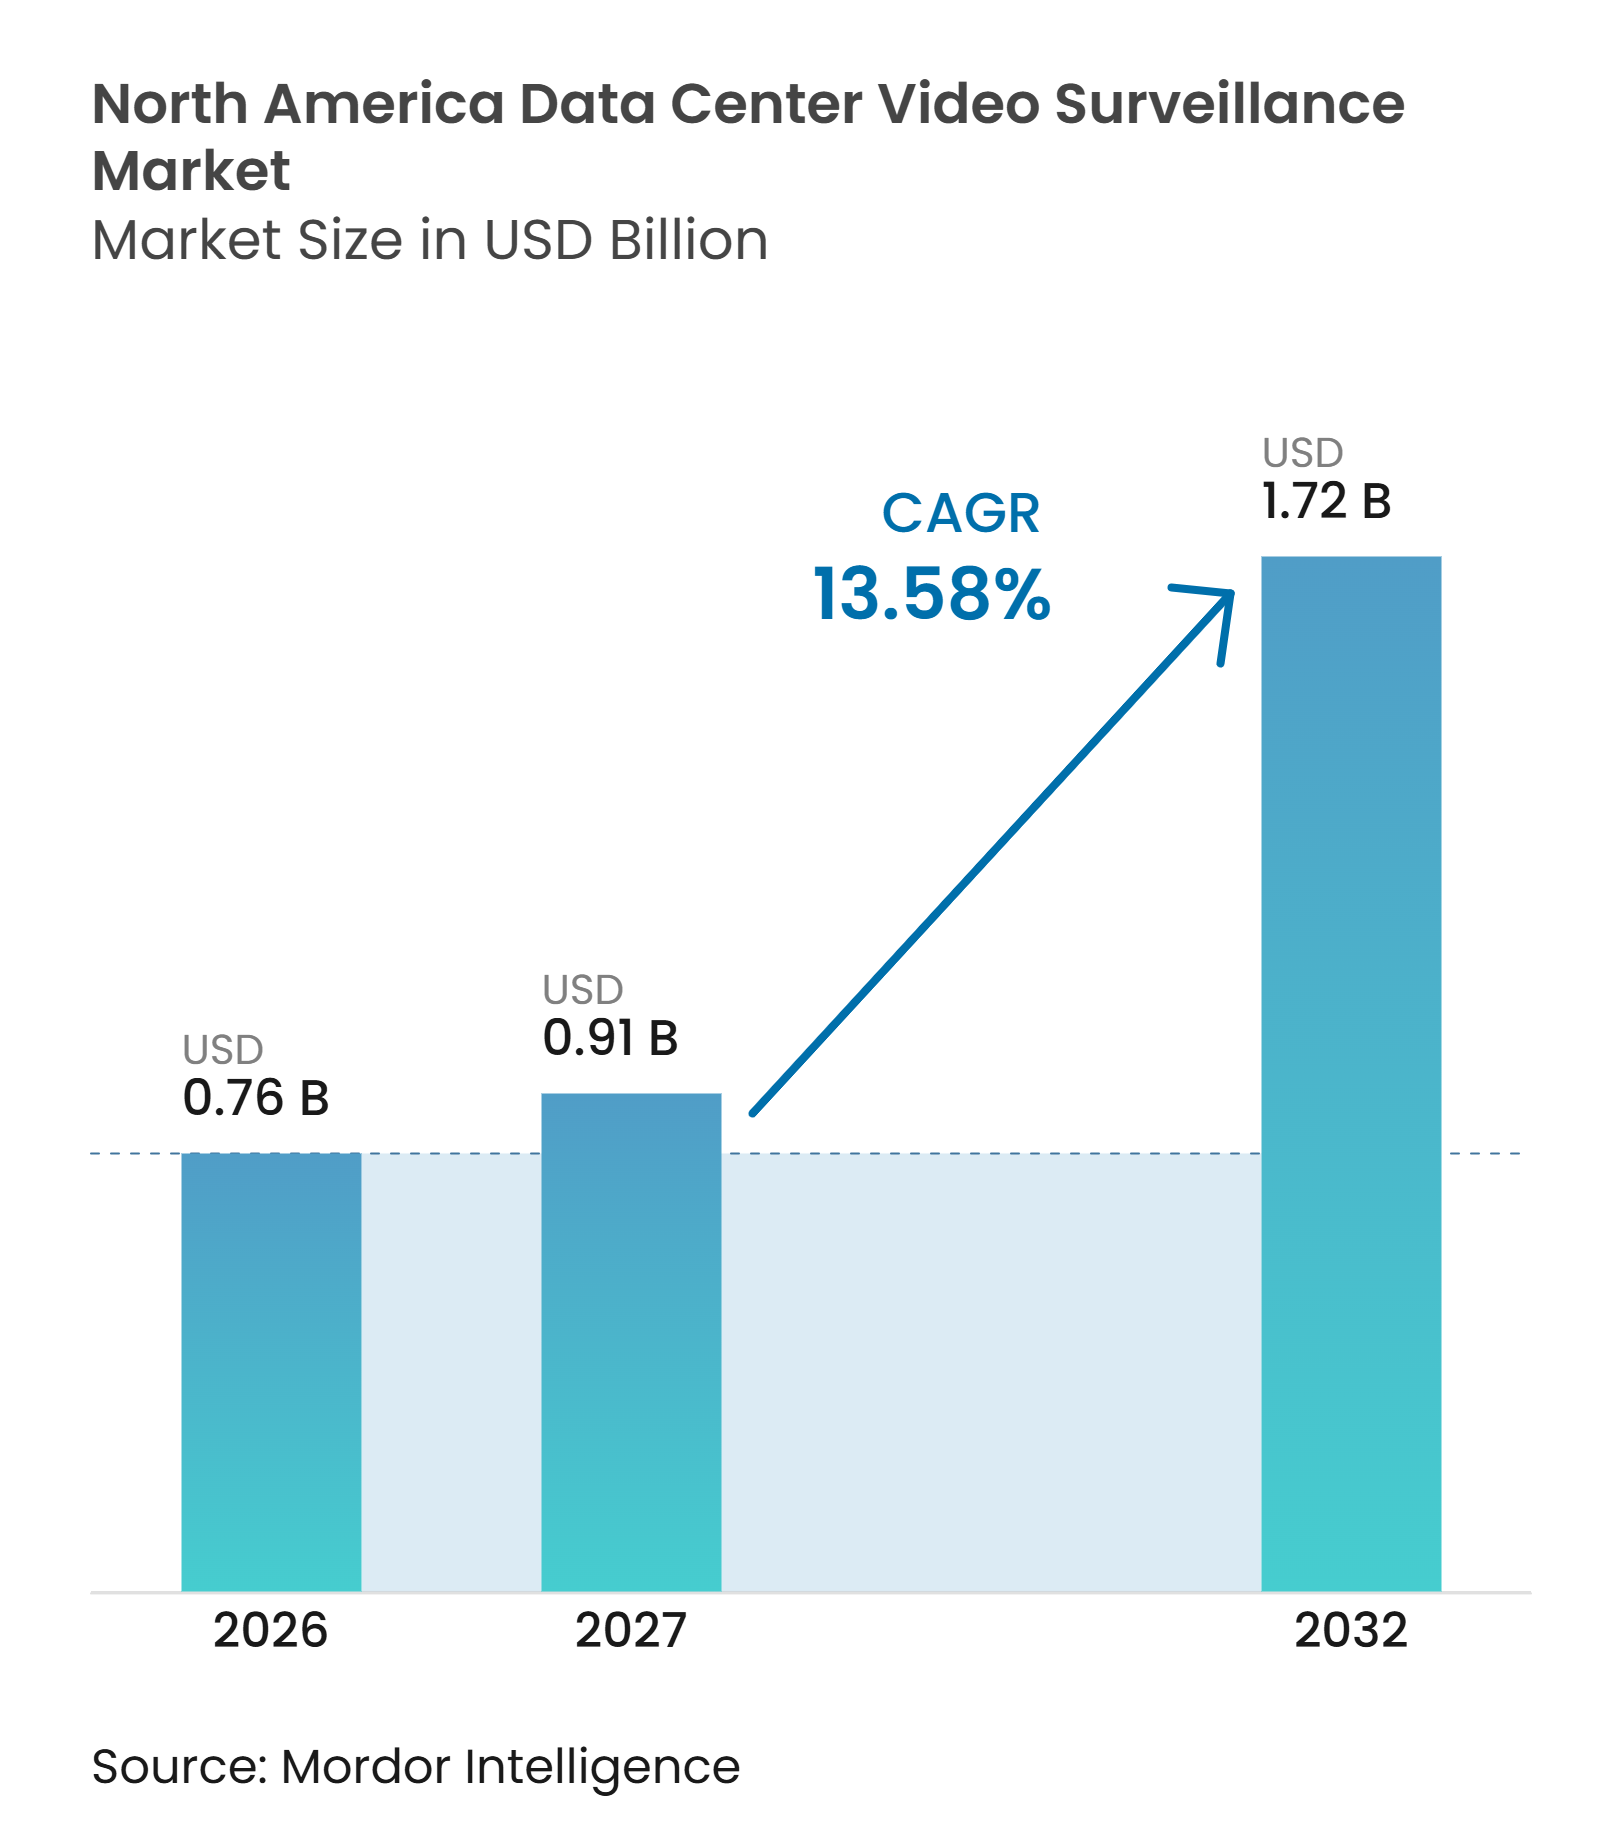
| Tamaño del mercado en el año base (2026) | 0.76 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.72 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.58 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Videovigilancia en Centros de Datos de América del Norte por Mordor Intelligence
Se proyecta que el tamaño del mercado de videovigilancia en centros de datos de América del Norte se expanda de 0,76 mil millones de USD en 2026 a 1,72 mil millones de USD para 2032, registrando un CAGR del 13,58% entre 2027 y 2032. El mercado de videovigilancia en centros de datos de América del Norte está respaldado por la construcción récord de instalaciones de hiperescala y colocación, donde la seguridad física se planifica junto con el diseño general del campus en lugar de añadirse tras la apertura. Los nuevos proyectos requieren cobertura en puntos de acceso, salas de datos, áreas de carga, zonas perimetrales y equipos de servicios públicos. Los mayores valores del hardware de inteligencia artificial también han hecho que la evidencia en video, el acceso restringido y la respuesta rápida a incidentes sean más importantes para los operadores. La adquisición está evolucionando hacia sistemas que conectan cámaras con control de acceso, datos ambientales y flujos de trabajo operativos. Este cambio otorga a los proveedores integrados una posición más sólida en el mercado de videovigilancia en centros de datos de América del Norte, mientras que los requisitos de ciberseguridad y cumplimiento de equipos prolongan algunas decisiones de reemplazo.
Conclusiones Clave del Informe
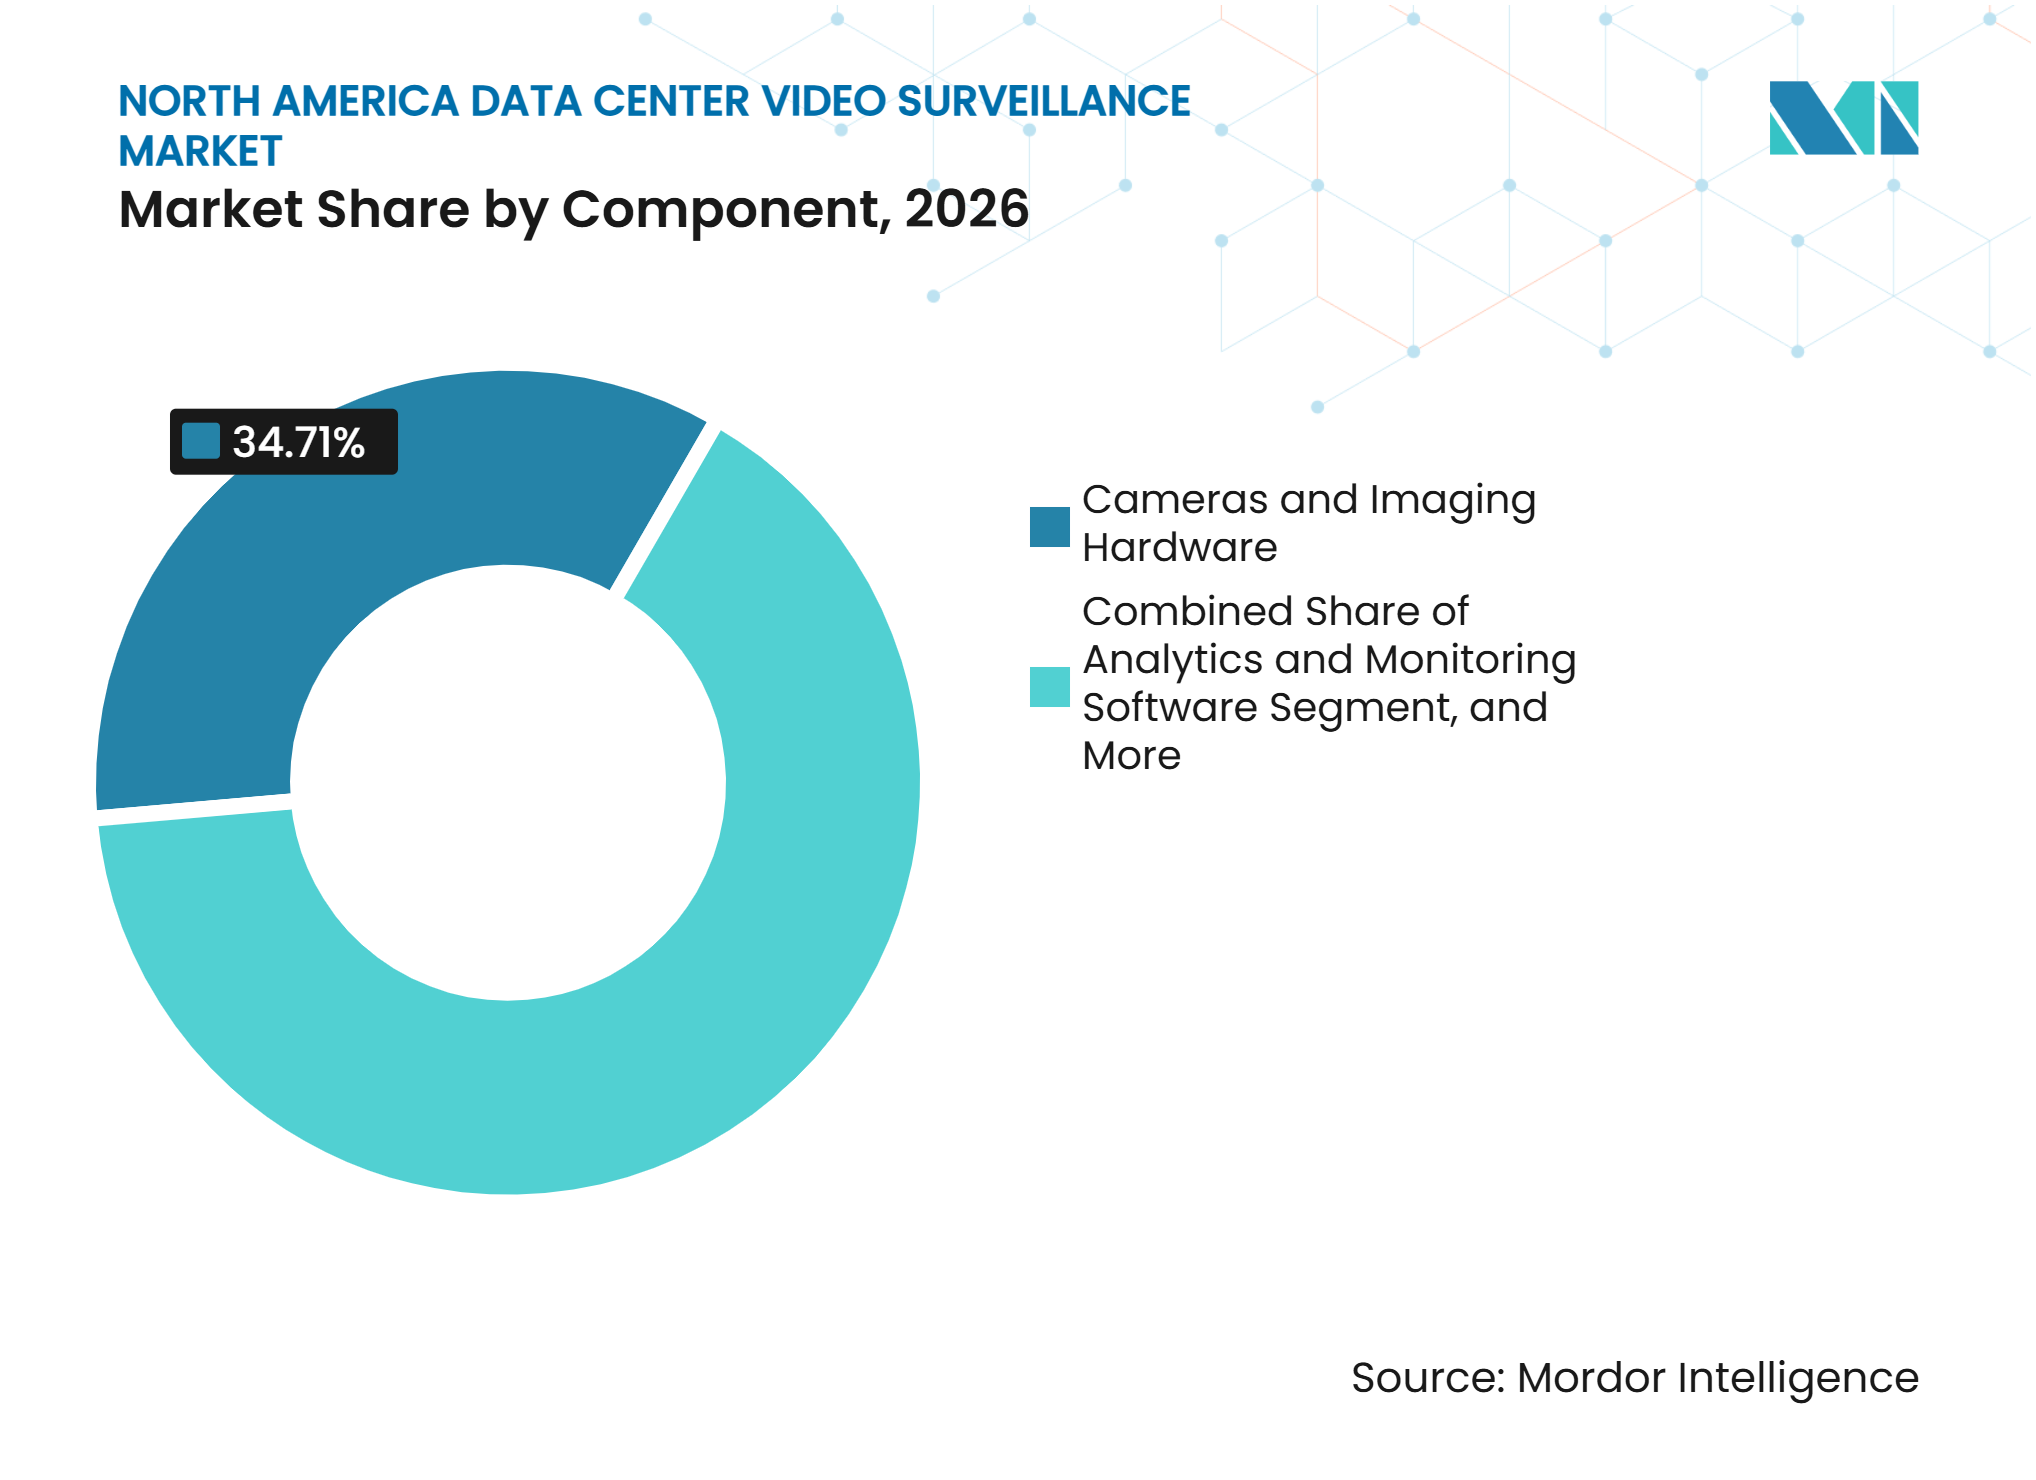
- Por componente, las cámaras y el hardware de imagen representaron el 34,71% de la participación en los ingresos del mercado de videovigilancia en centros de datos de América del Norte en 2026, mientras que se proyecta que el software de análisis y monitoreo se expanda a un CAGR del 14,26% hasta 2032.
- Por tipo de cámara, las cámaras fijas tuvieron una participación del 63,28% en 2026, mientras que se proyecta que las cámaras PTZ se expandan a un CAGR del 15,92% hasta 2032.
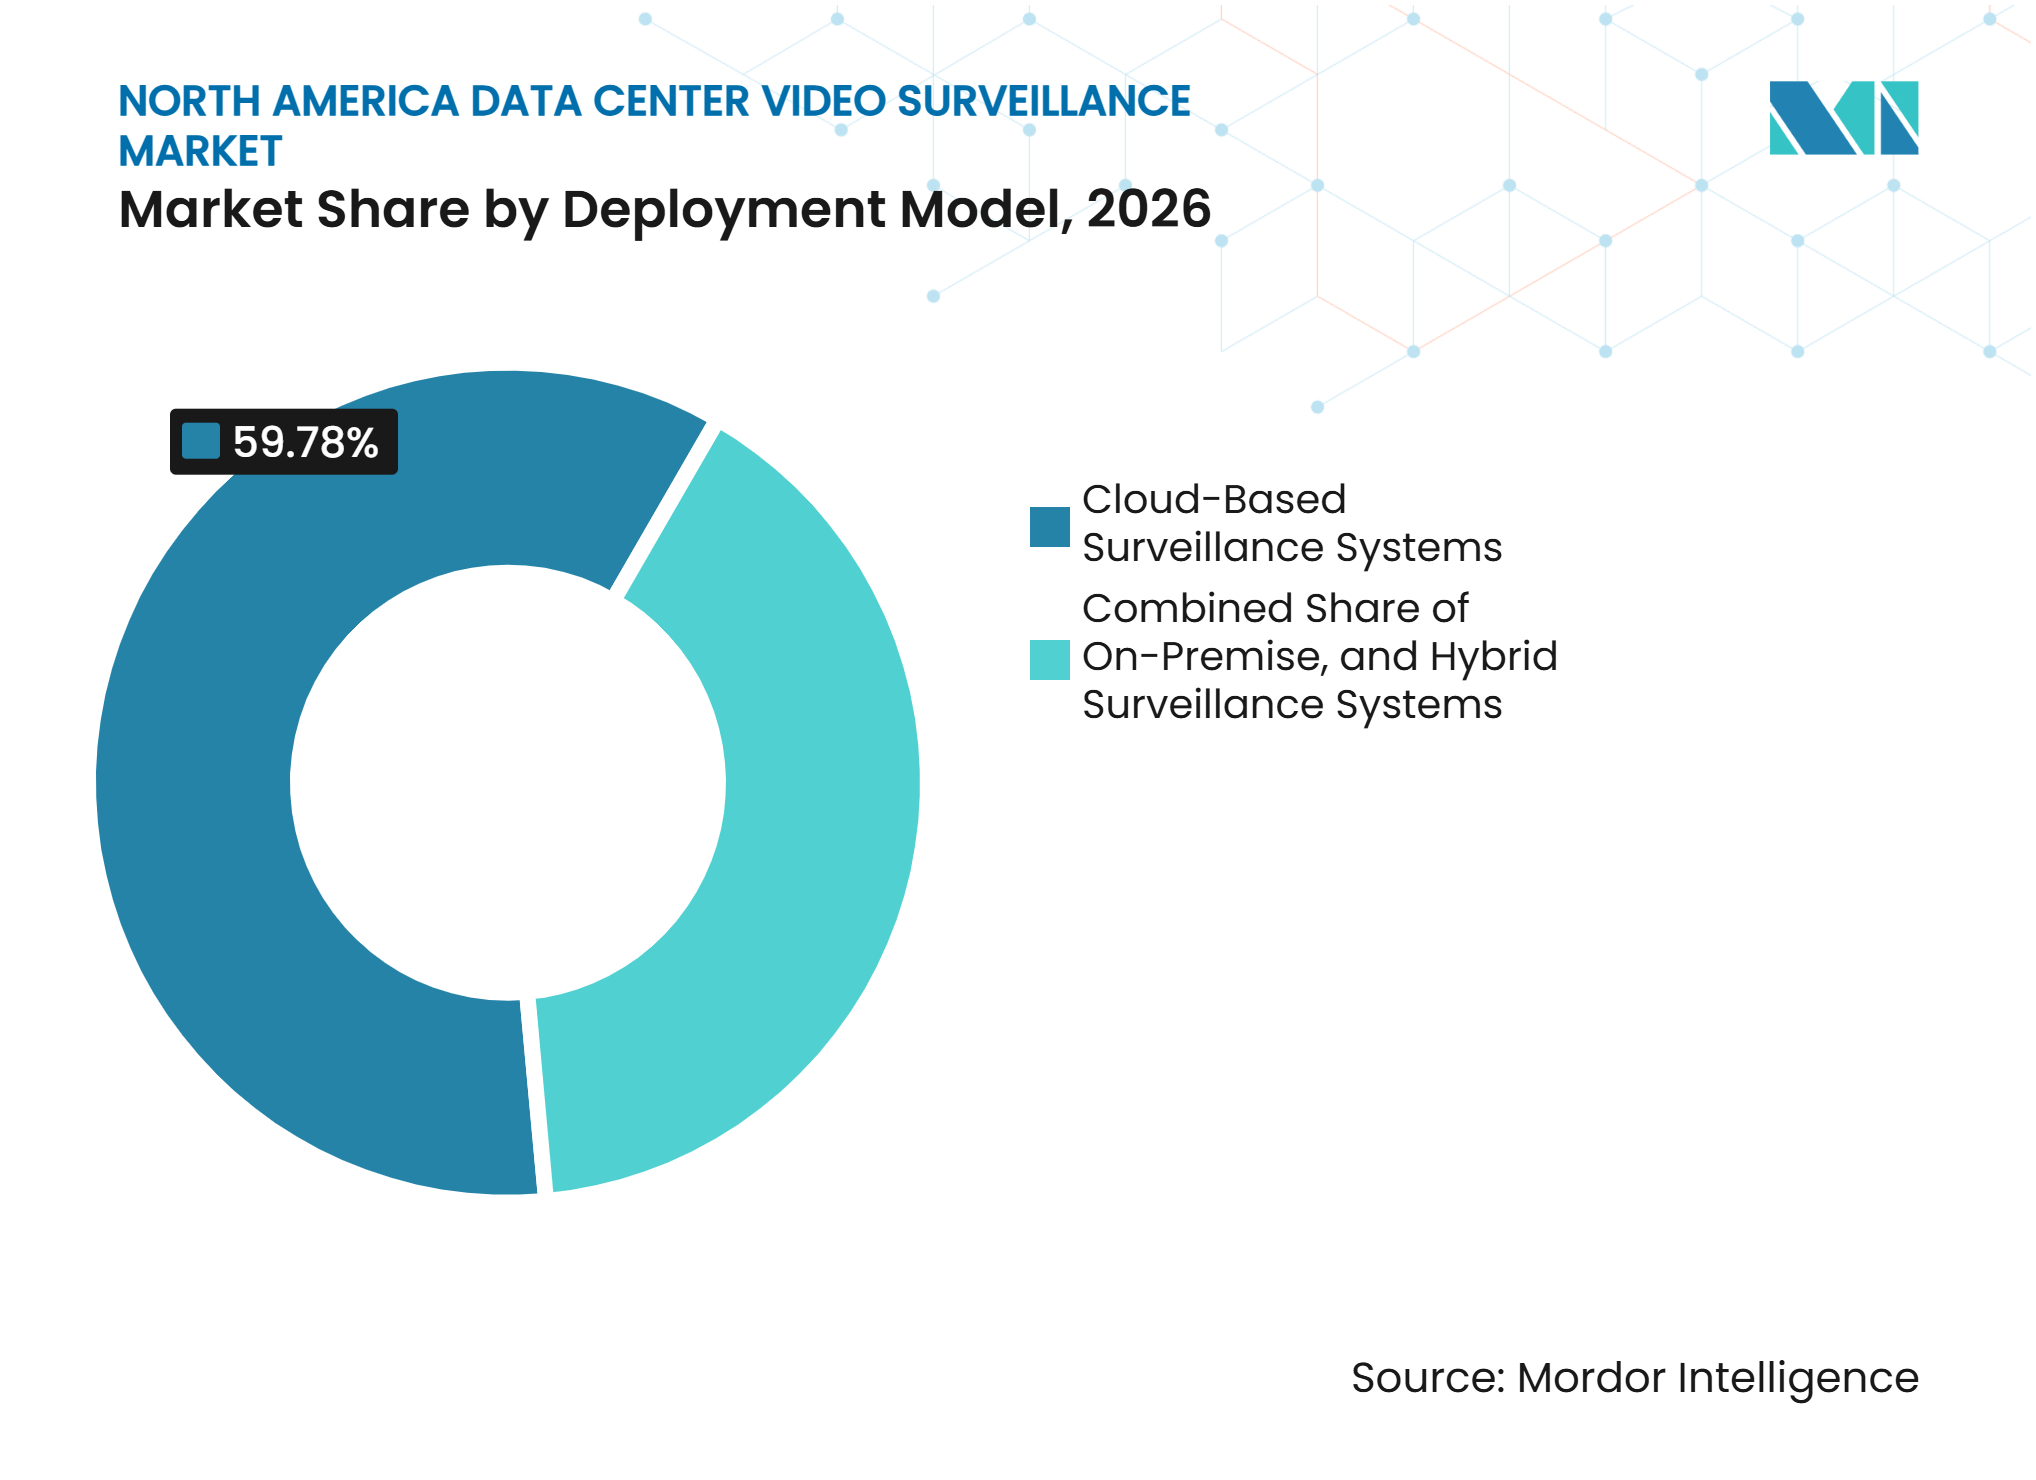
- Por modelo de implementación, los sistemas basados en la nube tuvieron una participación del 59,78% en 2026 y se proyecta que se expandan a un CAGR del 16,39% hasta 2032.
- Por aplicación, el monitoreo de perímetro y área externa tuvo una participación del 26,54% del mercado de videovigilancia en centros de datos de América del Norte en 2026, mientras que se proyecta que el monitoreo de salas eléctricas y mecánicas se expanda a un CAGR del 14,59% hasta 2032.
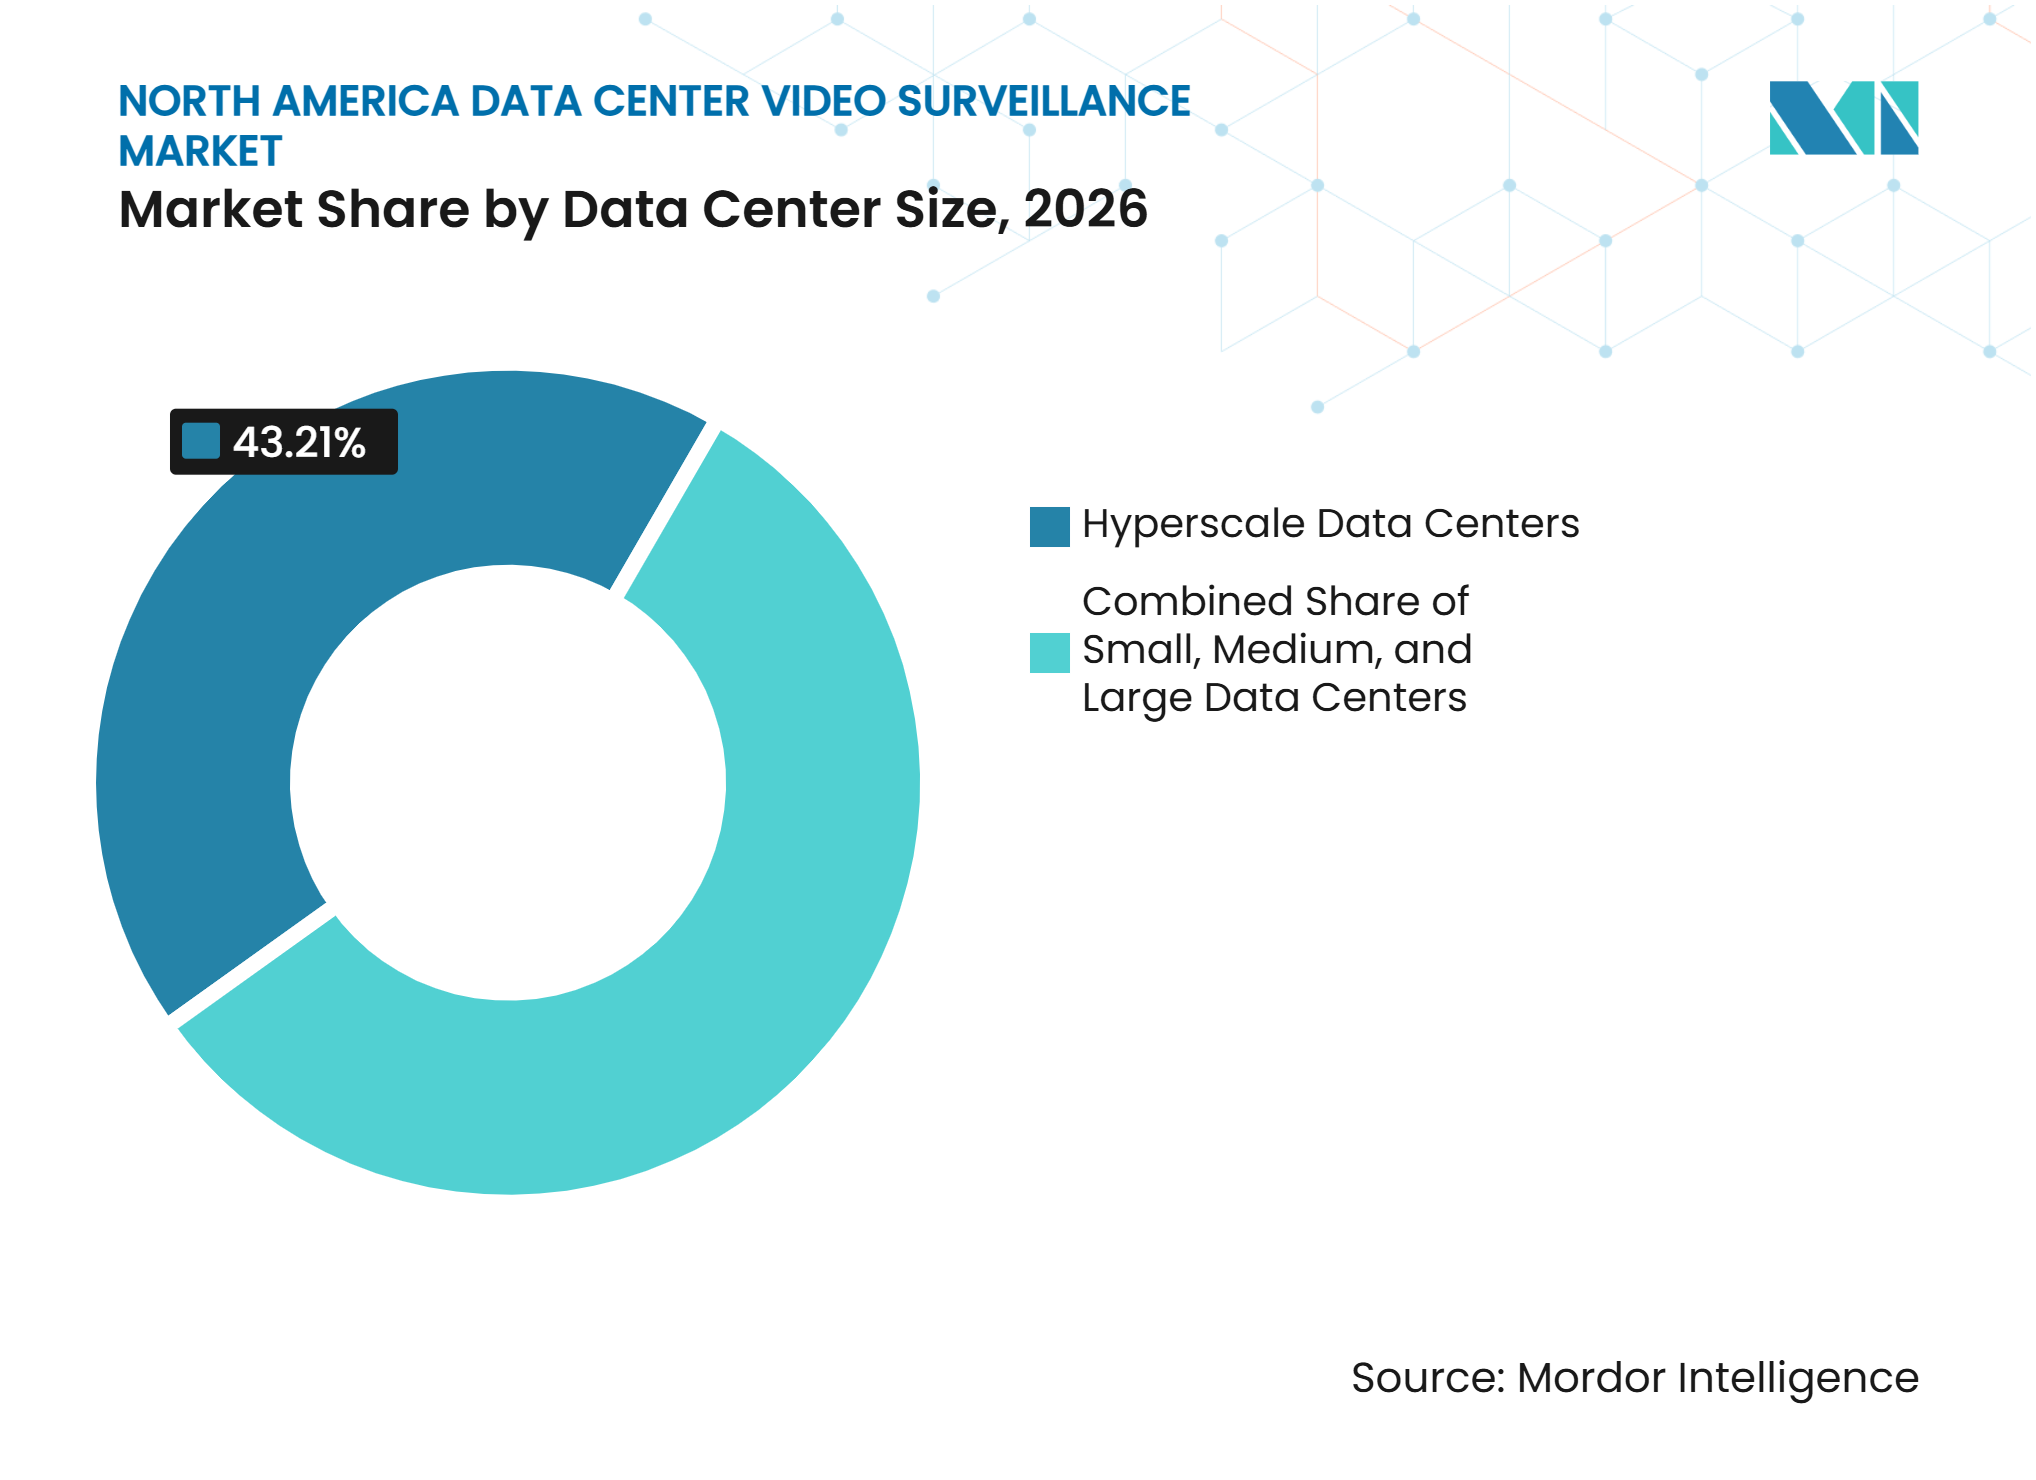
- Por tamaño de centro de datos, las instalaciones de hiperescala tuvieron una participación del 43,21% en 2026 y se proyecta que se expandan a un CAGR del 15,27% hasta 2032.
- Por tipo de centro de datos, los operadores de colocación tuvieron una participación del 36,64% en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 15,38% hasta 2032.
- Por geografía, Estados Unidos tuvo una participación del 79,58% del mercado de videovigilancia en centros de datos de América del Norte en 2026, mientras que se proyecta que México se expanda a un CAGR del 16,91% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Campus de Hiperescala y Colocación | +4.2% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| Cargas de Trabajo de Inteligencia Artificial que Aumentan la Criticidad de la Seguridad Física | +3.1% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Evidencia en Video y Auditabilidad Impulsadas por el Cumplimiento Normativo | +2.0% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Convergencia de Video, Control de Acceso y Telemetría Ambiental | +1.5% | Estados Unidos, Canadá, México | Largo plazo (≥ 4 años) |
| Análisis en el Borde que Reduce el Ancho de Banda y la Latencia de Respuesta | +1.0% | Estados Unidos | Mediano plazo (2-4 años) |
| Requisitos de Monitoreo a Nivel de Rack y Térmico | +0.7% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Campus de Hiperescala y Colocación
El mercado de videovigilancia en centros de datos de América del Norte se beneficia directamente del gran volumen de construcción de nuevas instalaciones. Los nuevos campus requieren cobertura por capas antes de poder soportar las cargas de trabajo de los clientes o cumplir con los requisitos de seguridad de los inquilinos. Más del 80% de la capacidad en construcción ya estaba prearrendada en el primer semestre de 2026, lo que demuestra que las instalaciones de seguridad pueden vincularse a proyectos confirmados en lugar de a capacidad especulativa.[1] Un campus de hiperescala de más de 100 MW puede necesitar 500 o más cámaras en zonas de seguridad externas e internas. Los contratos integrados pueden superar los 5 millones de USD cuando las cámaras, el software de gestión de video, el análisis y el monitoreo gestionado se entregan conjuntamente. El volumen de construcción de 2025 también se extendió a nuevas ubicaciones, lo que amplía la demanda más allá de los centros de datos establecidos.
Cargas de Trabajo de Inteligencia Artificial que Aumentan la Criticidad de la Seguridad Física
Las cargas de trabajo de inteligencia artificial aumentan el valor del equipo alojado dentro de los centros de datos y elevan el costo de la intrusión física o la observación no autorizada. Un solo rack de entrenamiento de inteligencia artificial puede contener hardware valorado en más de 1 millón de USD, lo que convierte el acceso al rack y la visibilidad de las instalaciones en cuestiones de seguridad materiales. La Asociación de la Industria de Seguridad identificó los sistemas de seguridad aislados y los socios no familiarizados con las necesidades de los centros de datos como preocupaciones comunes de resiliencia de las instalaciones.[2] Por lo tanto, los operadores están conectando los eventos de acceso con las imágenes de las cámaras para identificar comportamientos inusuales en el momento en que ocurren. Este enfoque reduce la dependencia de la revisión manual de clips de video y respalda respuestas más rápidas. También apoya la demanda premium de software de análisis en el mercado de videovigilancia en centros de datos de América del Norte.
Evidencia en Video y Auditabilidad Impulsadas por el Cumplimiento Normativo
Los requisitos de cumplimiento normativo establecen una línea base para la inversión en vigilancia en muchos centros de datos. Los criterios SOC 2 requieren acceso físico controlado y monitoreo de anomalías en las barreras físicas. ISO/IEC 27001:2022 incluye requisitos para proteger perímetros físicos, áreas seguras y el monitoreo de seguridad física. PCI DSS v4.0.1 requiere al menos 3 meses de retención de video para los puntos de entrada a los entornos de datos de titulares de tarjetas. Los proveedores que respaldan cargas de trabajo federales también necesitan cobertura de video continua y controles de acceso más estrictos bajo los requisitos de FedRAMP. Estos requisitos aumentan la demanda de detección de manipulaciones, registros de auditoría confiables y registros de video que puedan recuperarse cuando sea necesario.
Convergencia de Video, Control de Acceso y Telemetría Ambiental
El mercado de videovigilancia en centros de datos de América del Norte está evolucionando hacia sistemas que combinan información de seguridad y operaciones. Las cámaras térmicas en los equipos de refrigeración pueden identificar presencia no autorizada y detectar condiciones de temperatura que pueden indicar un problema con el equipo. Motorola Solutions presentó su plataforma Operator en 2026 para conectar video, control de acceso y datos de sensores en flujos de trabajo automatizados de respuesta a incidentes.[3] Johnson Controls introdujo C-CURE IQ 3.20 para integrar el control de acceso, la gestión de video y la gestión de incidentes en un único sistema basado en web. La empresa informó que el 43% de las organizaciones planea arquitecturas de seguridad híbridas y el 50% identifica la inteligencia artificial como una prioridad clave de seguridad física. Los sistemas integrados pueden, por lo tanto, competir tanto por presupuestos de seguridad como de operaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exposición a Ciberseguridad por Cámaras Conectadas y Sistemas de Gestión de Video | -1.8% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Costo de Integración en CCTV Heredado, Sistemas de Gestión de Video y Sistemas de Gestión de Edificios | -1.3% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Privacidad Biométrica y Fragmentación Regulatoria | -0.8% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Competencia en la Asignación de Capital para Energía, Refrigeración y Capacidad de Cómputo | -0.6% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Exposición a Ciberseguridad por Cámaras Conectadas y Sistemas de Gestión de Video
Las cámaras conectadas y los sistemas de gestión de video introducen un riesgo de ciberseguridad diferenciado para el mercado de videovigilancia en centros de datos de América del Norte. El Centro de Ciberseguridad de Bélgica advirtió en septiembre de 2026 que actores de amenazas estaban comprometiendo cámaras conectadas a internet para actividades de ciberespionaje, actividad de botnets y acceso a redes corporativas. Check Point Research documentó actividad vinculada a Irán dirigida a fallas en productos de Hikvision y Dahua, incluidas vulnerabilidades de inyección de comandos y ejecución remota de comandos. Un dispositivo comprometido puede exponer los planos de las instalaciones, las rutinas de acceso y las ubicaciones de los racks a un atacante. Los operadores están respondiendo con transmisiones de video cifradas, hardware seguro, políticas de firmware y pruebas de dispositivos más estrictas. Estas medidas mejoran la resiliencia, pero pueden aumentar el costo del equipo y prolongar los ciclos de compra.
Costo de Integración en CCTV Heredado, Sistemas de Gestión de Video y Sistemas de Gestión de Edificios
Muchos sitios de colocación establecidos aún utilizan sistemas analógicos o de IP temprana que se instalaron antes de 2020. Su migración a análisis avanzados o gestión de video en la nube puede requerir cambios en redes, almacenamiento, procedimientos operativos y vínculos con sistemas de gestión de edificios y control de acceso. Los proyectos pueden extenderse de 12 a 18 meses cuando la infraestructura antigua necesita reemplazo o puentes de integración. La Asociación de la Industria de Seguridad identificó los sistemas aislados como un problema importante para las operaciones de seguridad de los centros de datos. Los retrasos pueden ampliar la brecha entre las capacidades heredadas y los requisitos de evidencia esperados por las auditorías actuales. Esto coloca algunos presupuestos de actualización en ciclos de planificación de capital más largos y ralentiza los ingresos por instalación a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Ingresos por Hardware Lideran Mientras el Software de Análisis se Expande Más RápidoLas cámaras y el hardware de imagen representaron el 34,71% de la participación del mercado de videovigilancia en centros de datos de América del Norte en 2026. Las implementaciones iniciales en campus son intensivas en capital porque los operadores instalan cientos de dispositivos en zonas de seguridad separadas. Estos dispositivos proporcionan la cobertura visual principal para entradas, pasillos, áreas de carga, equipos de servicios públicos y límites externos. Los sistemas de gestión de video integran las transmisiones de múltiples cámaras y sitios en una interfaz operativa común. El hardware de almacenamiento y grabación enfrenta presión a medida que las opciones de almacenamiento en la nube se utilizan más ampliamente. Los servicios de instalación, integración y soporte siguen siendo importantes porque las habilidades especializadas en seguridad de centros de datos son limitadas.
Se proyecta que el software de análisis y monitoreo se expanda a un CAGR del 14,26% hasta 2032. El segmento se beneficia de la demanda de sistemas que identifican anomalías de comportamiento sin requerir que los equipos revisen grandes volúmenes de imágenes. El análisis de video impulsado por inteligencia artificial y los servicios de cámaras en la nube respaldan el uso de software dentro de las implementaciones de vigilancia. Las cámaras habilitadas para el borde pueden procesar información localmente, lo que reduce la necesidad de enviar imágenes continuas de alta resolución a un procesador central. Johnson Controls introdujo exacqVision 26.2 con identificación de eventos impulsada por inteligencia artificial y herramientas de monitoreo de flota en 2026. Estas capacidades hacen que el software sea una parte más importante del valor de la vigilancia incluso cuando los volúmenes de cámaras siguen siendo centrales en un proyecto.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Cámara:
Las Cámaras Fijas Definen la Cobertura Mientras las PTZ Apoyan la Respuesta PerimetralLas cámaras fijas representaron el 63,28% del segmento de tipo de cámara en 2026. Se utilizan en corredores de acceso, pasillos de servidores, muelles de carga, puntos de entrada y otras áreas que necesitan registros visuales continuos. La cobertura fija respalda los requisitos de cumplimiento porque el dispositivo no depende del control activo del operador. Su amplio uso también refleja la necesidad de eliminar puntos ciegos en instalaciones con muchas áreas restringidas. Los operadores de centros de datos pueden usar estas cámaras para mantener un registro de evidencia consistente en toda la actividad rutinaria. Esta base instalada mantiene a los dispositivos fijos como elemento central del mercado de videovigilancia en centros de datos de América del Norte.
Se proyecta que las cámaras PTZ se expandan a un CAGR del 15,92% hasta 2032. Son particularmente útiles a lo largo de los perímetros porque una cámara orientable puede rastrear movimiento en un campo de visión más amplio. Los disparadores de análisis pueden dirigir una cámara PTZ hacia una posible intrusión, lo que ayuda a los equipos de seguridad a validar alertas. Axis Communications introdujo la AXIS P1486-LE en marzo de 2026 con tecnología de obturador global y análisis ARTPEC-9 en el dispositivo para la captura de vehículos y matrículas. Las cámaras térmicas también sirven para la detección perimetral y el monitoreo de pasillos calientes en entornos de poca luz o complejos. La AXIS Q2802-E combina detección térmica, imagen visual 4K y alertas de temperatura, lo que respalda tanto las necesidades de seguridad como las operativas.
Por Modelo de Implementación:
Los Sistemas Basados en la Nube Lideran la Participación y la Expansión ProyectadaLos sistemas basados en la nube representaron el 59,78% de la participación del mercado de videovigilancia en centros de datos de América del Norte en 2026. Los nuevos campus de hiperescala pueden implementar sistemas de gestión de video nativos de la nube desde el inicio de la construcción. Esto proporciona supervisión centralizada en instalaciones dispersas sin requerir un servidor de video separado en cada ubicación. Los grandes operadores pueden aplicar políticas comunes y mantener una vista compartida de la actividad en todos sus sitios. El liderazgo de los sistemas basados en la nube refleja el modelo operativo de los proveedores de nube y colocación con múltiples sitios. También respalda la transición de instalaciones de cámaras aisladas a plataformas de seguridad más amplias.
Se proyecta que los sistemas basados en la nube se expandan a un CAGR del 16,39% hasta 2032. Los operadores utilizan sistemas en la nube para conectar datos de video con análisis, control de acceso y otros flujos de trabajo empresariales. Los sistemas en sitio mantienen un papel en instalaciones con requisitos de aislamiento de red o límites estrictos en la transferencia de datos externos. Los sistemas híbridos ofrecen otra opción al mantener la grabación principal en el sitio mientras se utilizan recursos en la nube para análisis o almacenamiento. Eagle Eye Networks informó que los clientes evalúan cada vez más las cargas de trabajo individuales según el rendimiento, el costo y la residencia de datos en lugar de seleccionar una arquitectura para todos los casos de uso. Esto respalda la demanda continua de sistemas en la nube mientras preserva un lugar práctico para los diseños híbridos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Monitoreo Perimetral Lidera Mientras la Cobertura de Salas de Equipos se AceleraEl monitoreo de perímetro y área externa representó el 26,54% del tamaño del mercado de videovigilancia en centros de datos de América del Norte en 2026. Los campus de hiperescala necesitan cobertura continua en cercas, puntos de control de vehículos, estacionamientos y múltiples entradas externas. Estas ubicaciones suelen utilizar dispositivos térmicos fijos para la detección nocturna y cámaras PTZ para el seguimiento. La cobertura por capas ayuda a los operadores a detectar un evento antes de que llegue a un área crítica del edificio. También crea evidencia visual para investigaciones que involucran visitantes, vehículos o intentos de intrusión. La gran extensión de los nuevos campus mantiene al monitoreo perimetral como la aplicación líder.
Se proyecta que el monitoreo de salas eléctricas y mecánicas se expanda a un CAGR del 14,59% hasta 2032. La mayor densidad de cómputo de inteligencia artificial hace que los equipos de energía y refrigeración sean más críticos para el servicio ininterrumpido. Las cámaras bispectrales pueden detectar tanto una persona no autorizada como una posible condición de sobrecalentamiento del equipo en salas de UPS o patios de transformadores. Esto permite que un único sistema respalde tanto la seguridad física como la confiabilidad operativa. El monitoreo de salas de datos, muelles de carga y sitios remotos también está ganando cobertura consistente a medida que los operadores reducen los posibles puntos ciegos. El papel de doble uso del monitoreo de salas de equipos respalda su expansión proyectada más rápida en el mercado de videovigilancia en centros de datos de América del Norte.
Por Tamaño de Centro de Datos:
Las Instalaciones de Hiperescala Concentran los Contratos Más GrandesLas instalaciones de hiperescala representaron el 43,21% de la participación del mercado de videovigilancia en centros de datos de América del Norte en 2026. Estos campus concentran algunos de los contratos de vigilancia más grandes porque cubren edificios extensos, equipos de alto valor y zonas restringidas por capas. Una instalación de hiperescala de 100 MW puede requerir 500 o más cámaras en todas las áreas de monitoreo. Los contratos integrados pueden superar los 5 millones de USD cuando incluyen hardware, análisis, software de gestión de video y monitoreo gestionado. Su escala permite a los operadores estandarizar la tecnología en múltiples edificios y fases posteriores. Esto convierte a los proyectos de hiperescala en cuentas de referencia importantes para los principales proveedores.
Se proyecta que las instalaciones de hiperescala se expandan a un CAGR del 15,27% hasta 2032. El mayor volumen de construcción se ha extendido a nuevas ubicaciones de centros de datos, ampliando la demanda más allá de los centros establecidos desde hace mucho tiempo. Los grandes centros de datos siguen siendo un segundo nivel importante para los clientes empresariales y de colocación nacional. Las instalaciones de tamaño mediano están aumentando en número a medida que los proveedores de colocación regional atienden la demanda empresarial. Las instalaciones pequeñas y las implementaciones en el borde son más sensibles al costo y pueden favorecer la vigilancia como servicio porque reduce los costos de servidores en el sitio. Estas diferencias requieren que los proveedores ofrezcan una gama de productos escalable en lugar de una única configuración de hardware.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
La Colocación Lidera los Ingresos Mientras los Proveedores de Servicios en la Nube Avanzan Más RápidoLos operadores de colocación representaron el 36,64% de la participación del mercado de videovigilancia en centros de datos de América del Norte en 2026. Deben cumplir con los requisitos de seguridad física de varios inquilinos en la misma ubicación. Esos inquilinos pueden incluir empresas de servicios financieros con necesidades de PCI DSS y contratistas gubernamentales que trabajan bajo los requisitos de FedRAMP. Esto crea demanda de sistemas de gestión de video que admitan políticas de acceso separadas y la recuperación de evidencia específica del inquilino. Genetec implementó su plataforma Security Center en más de 50 sitios de CDW en 2025 para consolidar los sistemas fragmentados de control de acceso, videovigilancia y gestión de identidades. La complejidad de múltiples inquilinos, por lo tanto, respalda la demanda premium de plataformas de vigilancia integradas.
Se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 15,38% hasta 2032. Su crecimiento está vinculado a la inversión en infraestructura de inteligencia artificial y nuevos campus en la nube. Los operadores empresariales a menudo priorizan la conexión con sus sistemas de seguridad corporativa existentes. Los operadores de borde tienden a favorecer la vigilancia gestionada en la nube porque los nodos remotos pueden no tener equipos de seguridad dedicados en el sitio. Hanwha Vision puso fin a Wisenet SKY en 2026 y dirigió a los clientes a su plataforma BLAZE Hybrid AI VMS. El movimiento refleja la demanda de plataformas más amplias que combinen video, control de acceso e información operativa.
Análisis Geográfico
Estados Unidos
Estados Unidos representó el 79,58% de la participación del mercado de videovigilancia en centros de datos de América del Norte en 2026. Su posición refleja la mayor base instalada de centros de datos de la región y la fuerte demanda impulsada por el cumplimiento normativo de evidencia en video. La tasa de vacancia alcanzó el 1,4% en el primer semestre de 2026, ya que Virginia, Atlanta, Chicago y Dallas continuaron atrayendo actividad de hiperescala. Los sitios de colocación existentes construidos antes de 2020 también son una fuente de demanda de reemplazo a medida que los operadores actualizan los sistemas analógicos o de IP temprana. Los requisitos actuales de SOC 2 e ISO/IEC 27001:2022 hacen que la retención de evidencia y los registros de seguridad confiables sean más importantes para estas actualizaciones. La acción federal sobre equipos de vigilancia cubiertos añade otra razón para que los operadores revisen su base de equipos instalados.
Canadá
Canadá es una geografía secundaria estable para el mercado de videovigilancia en centros de datos de América del Norte. Microsoft se comprometió a invertir 5,5 mil millones de USD en infraestructura digital y de inteligencia artificial canadiense hasta 2028, lo que respalda la demanda de sistemas de seguridad de instalaciones asociados. La base de compradores está más diversificada que en Estados Unidos porque proveedores como IREN y Vantage Data Centers tienen roles significativos junto a los grandes operadores de nube. Esto da a los proveedores de vigilancia acceso a un grupo más amplio de clientes de instalaciones. El análisis en el borde es útil en los grandes campus canadienses donde la vegetación y las condiciones climáticas severas pueden generar falsas alertas de movimiento. Los sistemas que distinguen personas y vehículos del movimiento ambiental pueden reducir las respuestas innecesarias. Estas condiciones respaldan el uso de análisis junto con la cobertura visual convencional.
México
Se proyecta que México se expanda a un CAGR del 16,91% hasta 2032. El corredor de Querétaro es el principal centro de nueva construcción de hiperescala y representa una gran oportunidad para el mercado de videovigilancia en centros de datos de América del Norte. CloudHQ anunció un compromiso de 4,8 mil millones de USD para un campus de seis edificios y 900 MW en Querétaro en septiembre de 2025. KIO Data Centers anunció una posible inversión de 1,3 mil millones de USD hasta 2030 para su proyecto QRO3 de 100 MW en 2026. OData lanzó la primera fase de 72 MW de su campus QR03 en 2025 y puso en servicio QR04 más tarde ese año. Los sitios de nueva construcción pueden especificar vigilancia basada en la nube e integrada con inteligencia artificial desde la puesta en marcha, a diferencia de las instalaciones establecidas donde los sistemas heredados aún coexisten.
Panorama Competitivo
Concentración del Mercado
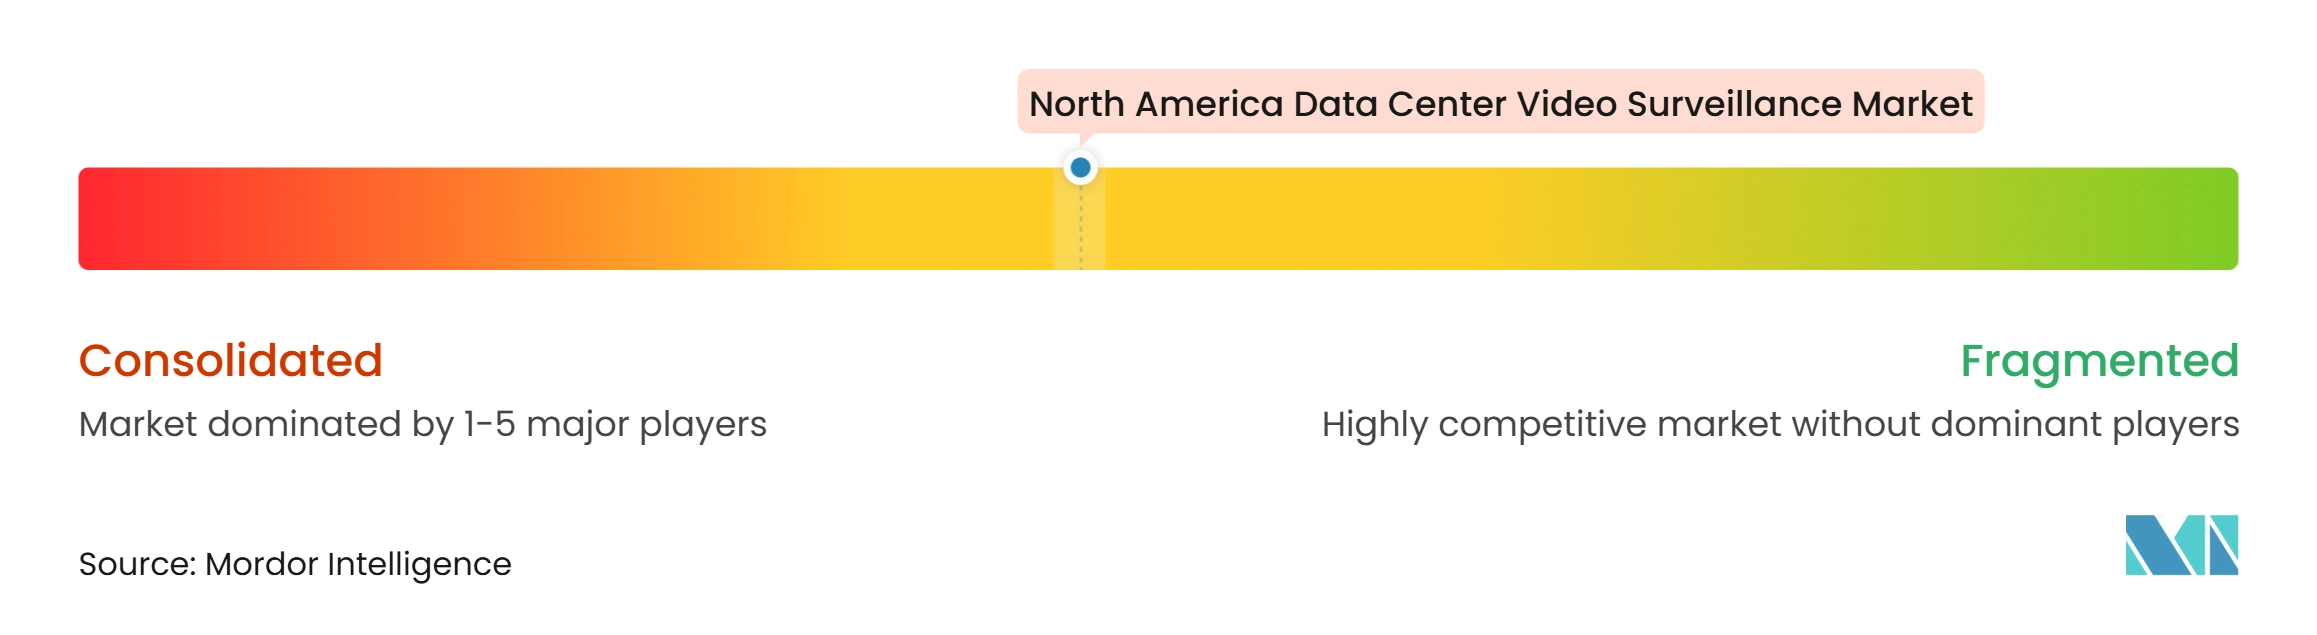
El mercado de videovigilancia en centros de datos de América del Norte está moderadamente consolidado entre varios proveedores de seguridad integrada. Motorola Solutions, Axis Communications, Johnson Controls, Honeywell y Genetec compiten por los principales contratos de hiperescala y empresariales. Verkada y Eagle Eye Networks persiguen oportunidades en nuevas construcciones con arquitecturas basadas en la nube que no requieren una infraestructura extensa en el sitio. La elección del proveedor está determinada cada vez más por la capacidad de integración, las características de ciberseguridad, el estado de cumplimiento y la capacidad de respaldar grandes implementaciones en múltiples sitios. Esto favorece a los proveedores que combinan cámaras, gestión de video, control de acceso, análisis y servicios. Las soluciones puntuales siguen siendo relevantes, pero enfrentan una mayor presión cuando los compradores buscan operaciones unificadas.
Motorola Solutions trata el análisis impulsado por inteligencia artificial como central para su estrategia de video en su informe anual de 2025. Su plataforma Operator de 2026 conectó video, eventos de acceso y datos de sensores para respaldar flujos de trabajo de respuesta automatizada. Axis Communications ha ampliado Axis Cloud Connect para trabajar con Genetec Security Center SaaS e integraciones de Eagle Eye Networks, lo que incorpora conectividad en la nube en su oferta de hardware. Johnson Controls introdujo productos de seguridad unificados en ISC West 2026, incluidos C-CURE IQ y C-CURE IQ VMS. Estos movimientos muestran cómo los proveedores están tratando de hacer que sus plataformas sean centrales tanto para los flujos de trabajo de seguridad como operativos. También aumentan la importancia de la integración abierta y el soporte del ciclo de vida en las decisiones competitivas.
El cumplimiento de la Sección 889 de la NDAA es una barrera material en aplicaciones que involucran infraestructura crítica. La Comisión Federal de Comunicaciones propuso una definición revisada de infraestructura crítica en diciembre de 2025 como parte de su trabajo continuo sobre equipos de comunicaciones cubiertos. Este requisito puede favorecer a los proveedores con cumplimiento verificado cuando los operadores reemplazan dispositivos cubiertos. El corredor de Querétaro en México sigue siendo un área abierta para los proveedores que puedan establecer capacidad de instalación y soporte antes de que se pongan en marcha los nuevos campus. El monitoreo a nivel de rack y de sala de servidores también sigue siendo un área de producto en desarrollo sin que ningún proveedor tenga una posición clara. La investigación de seguridad sobre vulnerabilidades de firmware de cámaras ha aumentado la importancia del arranque seguro, las comunicaciones cifradas y la seguridad de dispositivos probada. La competencia dependerá, por lo tanto, de la seguridad del producto y la capacidad de entrega local tanto como del rendimiento convencional de las cámaras.
Líderes de la Industria de Videovigilancia en Centros de Datos de América del Norte
-
Motorola Solutions, Inc.
-
Axis Communications AB
-
Honeywell International Inc.
-
Genetec Inc.
-
Johnson Controls International plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Videovigilancia en Centros de Datos de América del Norte Empresas cubiertas en este informe
- Motorola Solutions, Inc.
- Axis Communications AB
- Honeywell International Inc.
- Genetec Inc.
- Johnson Controls International plc
- Hanwha Vision Co., Ltd.
- Bosch Security Systems GmbH
- Dahua Technology Co., Ltd.
- Hikvision Digital Technology Co., Ltd.
- Panasonic i-PRO Sensing Solutions Co., Ltd.
- Eagle Eye Networks, Inc.
- Verkada, Inc.
- Milestone Systems A/S
- Cisco Systems, Inc.
- NVIDIA Corporation
- Teledyne Technologies Incorporated
- Brivo Systems, LLC
- Senstar Corporation
- Pelco, Inc.
- VIVOTEK Inc.
- Salient Systems Corporation
Desarrollos recientes de la industria en Mercado de Videovigilancia en Centros de Datos de América del Norte
- Octubre de 2026: La FCC votó para endurecer las restricciones de autorización de equipos de la Sección 889 de la NDAA, proponiendo una definición revisada de "infraestructura crítica" que podría extender las prohibiciones sobre equipos de vigilancia de Hikvision, Dahua e Hytera a un conjunto más amplio de entornos de centros de datos, ampliando el mercado de reemplazo para los proveedores que cumplen con la NDAA.
- Septiembre de 2026: Johnson Controls presentó exacqVision 26.2, C-CURE IQ 3.20, Soluciones de Video Proactivo y tres nuevas configuraciones de Cámara Multisensor Illustra en GSX 2026, señalando que el 50% de los equipos de seguridad física identifican la inteligencia artificial como una prioridad clave y el 43% planea arquitecturas de seguridad híbridas.
- Septiembre de 2026: El Centro de Ciberseguridad de Bélgica emitió un aviso formal advirtiendo que actores de amenazas están comprometiendo cámaras IP conectadas a internet para ciberespionaje, construcción de botnets de denegación de servicio distribuido y pivoteo en redes corporativas, señalando explícitamente la infraestructura crítica, incluidos los centros de datos, como entornos de alto riesgo.
- Agosto de 2026: KIO Data Centers superó los 900 millones de USD en inversión acumulada tras completar las fases dos y tres de su campus QRO2 en Querétaro, México, y anunció un posible compromiso adicional de 1,3 mil millones de USD hasta 2030 para el proyecto QRO3 de 100 MW, junto con 200 millones de USD en expansiones en 2026 en Ciudad de México, Monterrey y Querétaro.
Alcance del Informe del Mercado de Videovigilancia en Centros de Datos de América del Norte
El Mercado de Videovigilancia en Centros de Datos de América del Norte abarca tecnologías y servicios que permiten la seguridad visual, el monitoreo y la vigilancia de las instalaciones de centros de datos. Incluye soluciones diseñadas para mejorar la seguridad física, detectar actividades no autorizadas, respaldar la respuesta a incidentes y proporcionar visibilidad operativa en tiempo real en entornos de infraestructura crítica. El mercado está impulsado por las crecientes preocupaciones sobre la protección de instalaciones, la seguridad de activos, la continuidad del negocio y la creciente adopción de sistemas de vigilancia inteligentes con capacidades avanzadas de monitoreo y análisis.
El Mercado de Videovigilancia en Centros de Datos de América del Norte está Segmentado por Componente (Cámaras y Hardware de Imagen, Software de Gestión de Video, Hardware de Almacenamiento y Grabación, Software de Análisis y Monitoreo, y Servicios de Instalación, Integración y Soporte), Tipo de Cámara (Cámaras Fijas, Cámaras de Panorámica, Inclinación y Zoom, Cámaras Térmicas, y Cámaras Especializadas de Baja Luminosidad e Infrarrojas), Implementación (Sistemas de Vigilancia en Sitio, Sistemas de Vigilancia Basados en la Nube, y Sistemas de Vigilancia Híbridos), Aplicación (Monitoreo de Perímetro y Área Externa, Monitoreo de Entradas y Puntos de Acceso, Monitoreo de Sala de Datos y Corredor Interno, Monitoreo de Salas Eléctricas y Mecánicas, Monitoreo de Muelles de Carga y Áreas de Entrega, y Monitoreo de Sitios Remotos y Campus), Tamaño (Pequeño, Mediano, Grande, Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube, Empresarial / Borde, y Centros de Datos de Borde), y País (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Cámaras y Hardware de Imagen |
| Software de Gestión de Video |
| Hardware de Almacenamiento y Grabación |
| Software de Análisis y Monitoreo |
| Servicios de Instalación, Integración y Soporte |
| Cámaras Fijas |
| Cámaras de Panorámica, Inclinación y Zoom |
| Cámaras Térmicas |
| Cámaras Especializadas de Baja Luminosidad e Infrarrojas |
| Sistemas de Vigilancia en Sitio |
| Sistemas de Vigilancia Basados en la Nube |
| Sistemas de Vigilancia Híbridos |
| Monitoreo de Perímetro y Área Externa |
| Monitoreo de Entradas y Puntos de Acceso |
| Monitoreo de Sala de Datos y Corredor Interno |
| Monitoreo de Salas Eléctricas y Mecánicas |
| Monitoreo de Muelles de Carga y Áreas de Entrega |
| Monitoreo de Sitios Remotos y Campus |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube |
| Empresarial / Borde |
| Centros de Datos de Borde |
| Estados Unidos |
| Canadá |
| México |
| Por Componente | Cámaras y Hardware de Imagen |
| Software de Gestión de Video | |
| Hardware de Almacenamiento y Grabación | |
| Software de Análisis y Monitoreo | |
| Servicios de Instalación, Integración y Soporte | |
| Por Tipo de Cámara | Cámaras Fijas |
| Cámaras de Panorámica, Inclinación y Zoom | |
| Cámaras Térmicas | |
| Cámaras Especializadas de Baja Luminosidad e Infrarrojas | |
| Por Modelo de Implementación | Sistemas de Vigilancia en Sitio |
| Sistemas de Vigilancia Basados en la Nube | |
| Sistemas de Vigilancia Híbridos | |
| Por Aplicación | Monitoreo de Perímetro y Área Externa |
| Monitoreo de Entradas y Puntos de Acceso | |
| Monitoreo de Sala de Datos y Corredor Interno | |
| Monitoreo de Salas Eléctricas y Mecánicas | |
| Monitoreo de Muelles de Carga y Áreas de Entrega | |
| Monitoreo de Sitios Remotos y Campus | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube | |
| Empresarial / Borde | |
| Centros de Datos de Borde | |
| Por País | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de videovigilancia en centros de datos de América del Norte?
El mercado tiene un valor de 0,76 mil millones de USD en 2026 y se proyecta que alcance 1,72 mil millones de USD para 2032, con un CAGR del 13,58% de 2027 a 2032.
¿Qué está impulsando la demanda de sistemas de vigilancia para centros de datos en América del Norte?
La nueva construcción de hiperescala, la protección del hardware de inteligencia artificial, los requisitos de cumplimiento normativo y la integración del video con los sistemas de acceso y ambientales están respaldando la demanda.
¿Qué componente lidera los ingresos en este sector?
Las cámaras y el hardware de imagen lideran con una participación del 34,71% en 2026, mientras que el software de análisis y monitoreo tiene el CAGR de componente proyectado más rápido del 14,26%.
¿Por qué son importantes los sistemas de vigilancia basados en la nube para los centros de datos?
Los sistemas basados en la nube tuvieron una participación del 59,78% en 2026 y ayudan a los operadores a gestionar la seguridad en múltiples instalaciones sin servidores de video separados en cada sitio.
¿Qué país se está expandiendo más rápido en el sector regional?
Se proyecta que México se expanda a un CAGR del 16,91% hasta 2032, respaldado por grandes inversiones de hiperescala en el corredor de Querétaro.
¿Cuáles son los principales desafíos de seguridad para las implementaciones de cámaras en centros de datos?
La exposición a ciberseguridad de los dispositivos conectados y los costos de integración de los sistemas heredados pueden retrasar la implementación y requerir controles de seguridad de dispositivos más estrictos.